アナリストが「市場はこう動いた」「市場はああ動いた」と言うとき、彼らは不都合な真実を覆い隠している。単一の市場など存在しない。そこには少なくとも、まったく異なる判断を下す、まったく異なる二つの群衆がいる。そして機嫌の良い日でさえ、彼らは同じ金融の言葉をほとんど話さない。
一方の群衆は、何年もビットコインを保有し続けてきた。彼らは一度や二度の暴落をくぐり抜けて買い、その反発を目の当たりにし、短期的な価格変動にはおおむね反応しなくなった。もう一方の群衆は最近になって買った人々で、しばしば天井近くで、モメンタムに乗ろうと買っている。価格が下がると、この二つのグループはほぼ正反対の振る舞いをする。そして両者を混ぜ合わせて見ると、彼らのシグナルは互いに打ち消し合い、有用なものは何も見えなくなる。
オンチェーン分析ができる最も強力なことは、この二つの群衆を分離することだ。本稿ではその分類が具体的にどう機能するのか、なぜ境界線が155日に引かれるのか、そして二つのコホートが今まさに何を語っているのかを見ていく。
核心となる洞察一つのブロックチェーン、まったく異なる二つの群衆
二人のビットコイン保有者を考えてみよう。アリスは2022年、弱気相場の最中に約18,000ドルで1 BTCを買った。それ以来一度も手をつけていない。ボブは6週間前、ビットコインが約126,200ドルの史上最高値をつけたあとのラリーを追いかけて、約95,000ドルで1 BTCを買った。二人とも1コインを保有している。二人とも同じブロックチェーン上にいる。しかし彼らの状況——心理、取得原価、次にとりそうな行動——はこれ以上ないほど異なっている。
アリスは大きな含み益の上に座っている。20%の下落など彼女にはほとんど響かない。彼女はもっとひどい状況を生き延びてきた。一方でボブは、すでに深く水面下にいる。20%の下落は、最近の買いに対する深刻な含み損を意味する。彼はパニックに陥って売る可能性がはるかに高い。
これが「市場」を単一のものとして見ることの根本的な問題だ。アリスとボブの価格チャート上の平均は、ほとんど何も有用なことを教えてくれない。二人を別々に見る必要がある。
オンチェーン分析はまさにそれができる。なぜならブロックチェーンは、あらゆるコインがどれだけ長く動かされずにいたかを知っているからだ。
155日ライン忍耐強い手と神経質な手が分かれる場所
アナリストは「忍耐強い保有者」と「最近の買い手」の境界線をどこに引くかをどう決めるのか。その答えは統計的なものであり——そして恣意的などんな選択よりも優雅だ。
ブロックチェーンを研究する者たちは、興味深いことに気づいた。コインがおよそ155日間動かなくなると、それが任意の日に動く確率は急激に下がる。155日より前では、コインはある程度の規則性をもって手を変える。155日を過ぎると、コインは一種の休眠状態に入る。5か月の期間——少なくとも1回か2回の大きな市場変動をまたぐ——を通じて保有し続けた所有者は、自分が反応的なタイプではないことを暗黙のうちに示している。彼らはボラティリティを無視して保有し続けたのだ。
データにおけるこの行動の変化こそが、オンチェーン分析全体の錨となる二つのコホートの基礎だ。
- 長期保有者(LTH):155日以上動いていないコイン。これらは忍耐強く、確信に突き動かされた保有者であり——時に「ダイヤモンドハンド」と呼ばれる。彼らは恐怖の局面で蓄積し、分配(売却)するのはサイクルの天井近くの陶酔局面のみである傾向がある。
- 短期保有者(STH):直近155日以内に動いたコイン。これらは最近の買い手であり——反応的で、価格に敏感で、下落局面でパニック売りする可能性がはるかに高い。
重要な考え方
LTH供給量=確信。STH供給量=投機。コインが155日ラインを越えていくのを見ることは、忍耐強い手と忍耐のない手のあいだで富が移転していく様子を見ることであり——その移転の方向が、サイクルのどこにいるかを教えてくれる。
155日という閾値は、自然界の厳格な法則ではない。しかしそれは10年以上にわたるビットコインのデータで観察された行動に基づいており、複数の市場サイクルを通じて驚くほど安定した境界線であることが証明されている。
仕組みの内側なぜ155日なのか——そしてなぜそれは厳格なスイッチではなく滑らかな曲線なのか
ここでたいてい二つの疑問が浮かぶ。155という数字は実際どこから来るのか、そしてコインは本当に155日を迎えた瞬間に「短期」から「長期」へ切り替わるのか。どちらにも正確な答えがあり、初級レベルであっても知っておく価値がある。
数字はどこから来るのか
この閾値は、たった一つのシンプルな測定から導かれる。コインが使われる確率は、それがすでにどれだけ長く動かされずにいたかの関数として、どのくらいか。その確率をコインの年齢に対してプロットすると、急峻で滑らかな下降曲線が得られる——3日間休眠していたコインは、300日間休眠していたコインよりも明日動く可能性がはるかに高い。Glassnodeの元となった研究Time is Moneyは、この下降が年齢に対するきれいなべき乗則に従うこと、そして5か月あたりで曲線が平坦化して真の休眠に入ることを見出した。155日の地点(約5か月)は、コインの所有者が反応的なトレーダーではないと統計的に「証明」した場所である。
これは鵜呑みにしなければならないものではない。我々の上級研究では、同じ使用確率曲線をBlocklens独自の生のオンチェーンデータからゼロから再構築し、それを確認した。使用確率は年齢に対するべき乗則として、非常に良い当てはまり(R² ≈ 0.997)で減衰する。155日ラインは、コインが「活発に取引される」状態から「休眠」状態へ移行する領域のちょうど真ん中に位置している。
なぜそれは崖ではなく加重曲線なのか
さて微妙な部分だ——そしてほとんどすべての初級解説が飛ばす部分だ。もし厳格なカットオフ(154日で短期、155日で長期)を使うと、指標には見苦しいアーティファクトが生じてしまう。天井近くの熱狂的な同じ日に一斉に買われた大量のコインを想像してほしい。ちょうど155日後、それらはすべて同じ日にSTHからLTHへ切り替わり、実際には何の行動的理由もないのにコホートの線が不連続に飛び跳ねてしまう。
これを避けるため、標準的な方法論はコインを瞬時に切り替えることは決してしない。代わりに、155日を中心とし、遷移幅がおよそ10日のロジスティック加重関数を適用する。これにより各コインは、閾値の前後およそ2週間かけて、短期から長期へと徐々に再加重される。
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$ここでaはコインの年齢(日数)であり、wLTHはそのコインのうち長期保有者供給量に数えられる割合である——残りの1 − wLTHは短期として数えられる。ちょうど155日で加重は0.5となり、コインは半分ずつに分割される。約135日ではほぼ完全に短期、約175日ではほぼ完全に長期となる。このS字曲線が受け渡しを滑らかにし、コインの集団がラインを越えるたびにコホート指標が急に動くのではなく、なめらかに滑るようにする。
Blocklensの実装における実践的な一つの改良点:我々は曲線の両端をクランプする。100日より若いコインは完全に短期(加重0)として数え、210日より古いコインは完全に長期(加重1)として数える。ロジスティックな遷移は、その間の帯域でのみ滑らかな仕事をする。これにより、非常に若いコインと非常に古いコインをきれいに分類したまま、155日の中点付近の穏やかな受け渡しを保つことができる。
出典と参考文献
155日という閾値とそのロジスティック加重による改良は、Glassnodeの基礎的な研究——Rafael Schultze-Kraft著「Quantifying Short-Term and Long-Term Holder Bitcoin Supply」——に由来する。この研究は、Glassnodeの「Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns」(2024年)におけるコイン年齢・使用確率分析の上に築かれた。Blocklensは、その根底にある使用確率のべき乗則を生のオンチェーンデータ上で独立に再現した(R² ≈ 0.997)——我々の上級研究においてである。この初級シリーズ全体を通じて、確立されたGlassnodeの155日の慣例に従う。
供給量の分類今、すべてのコインは実際どこにあるのか?
これらの定義を手にすれば、こう問える。今日存在するおよそ2,005万ビットコインのうち、いくつが長期保有者の手にあり、いくつが短期保有者の手にあるのか。
その数字は印象的な物語を語る。2026年7月4日時点で:
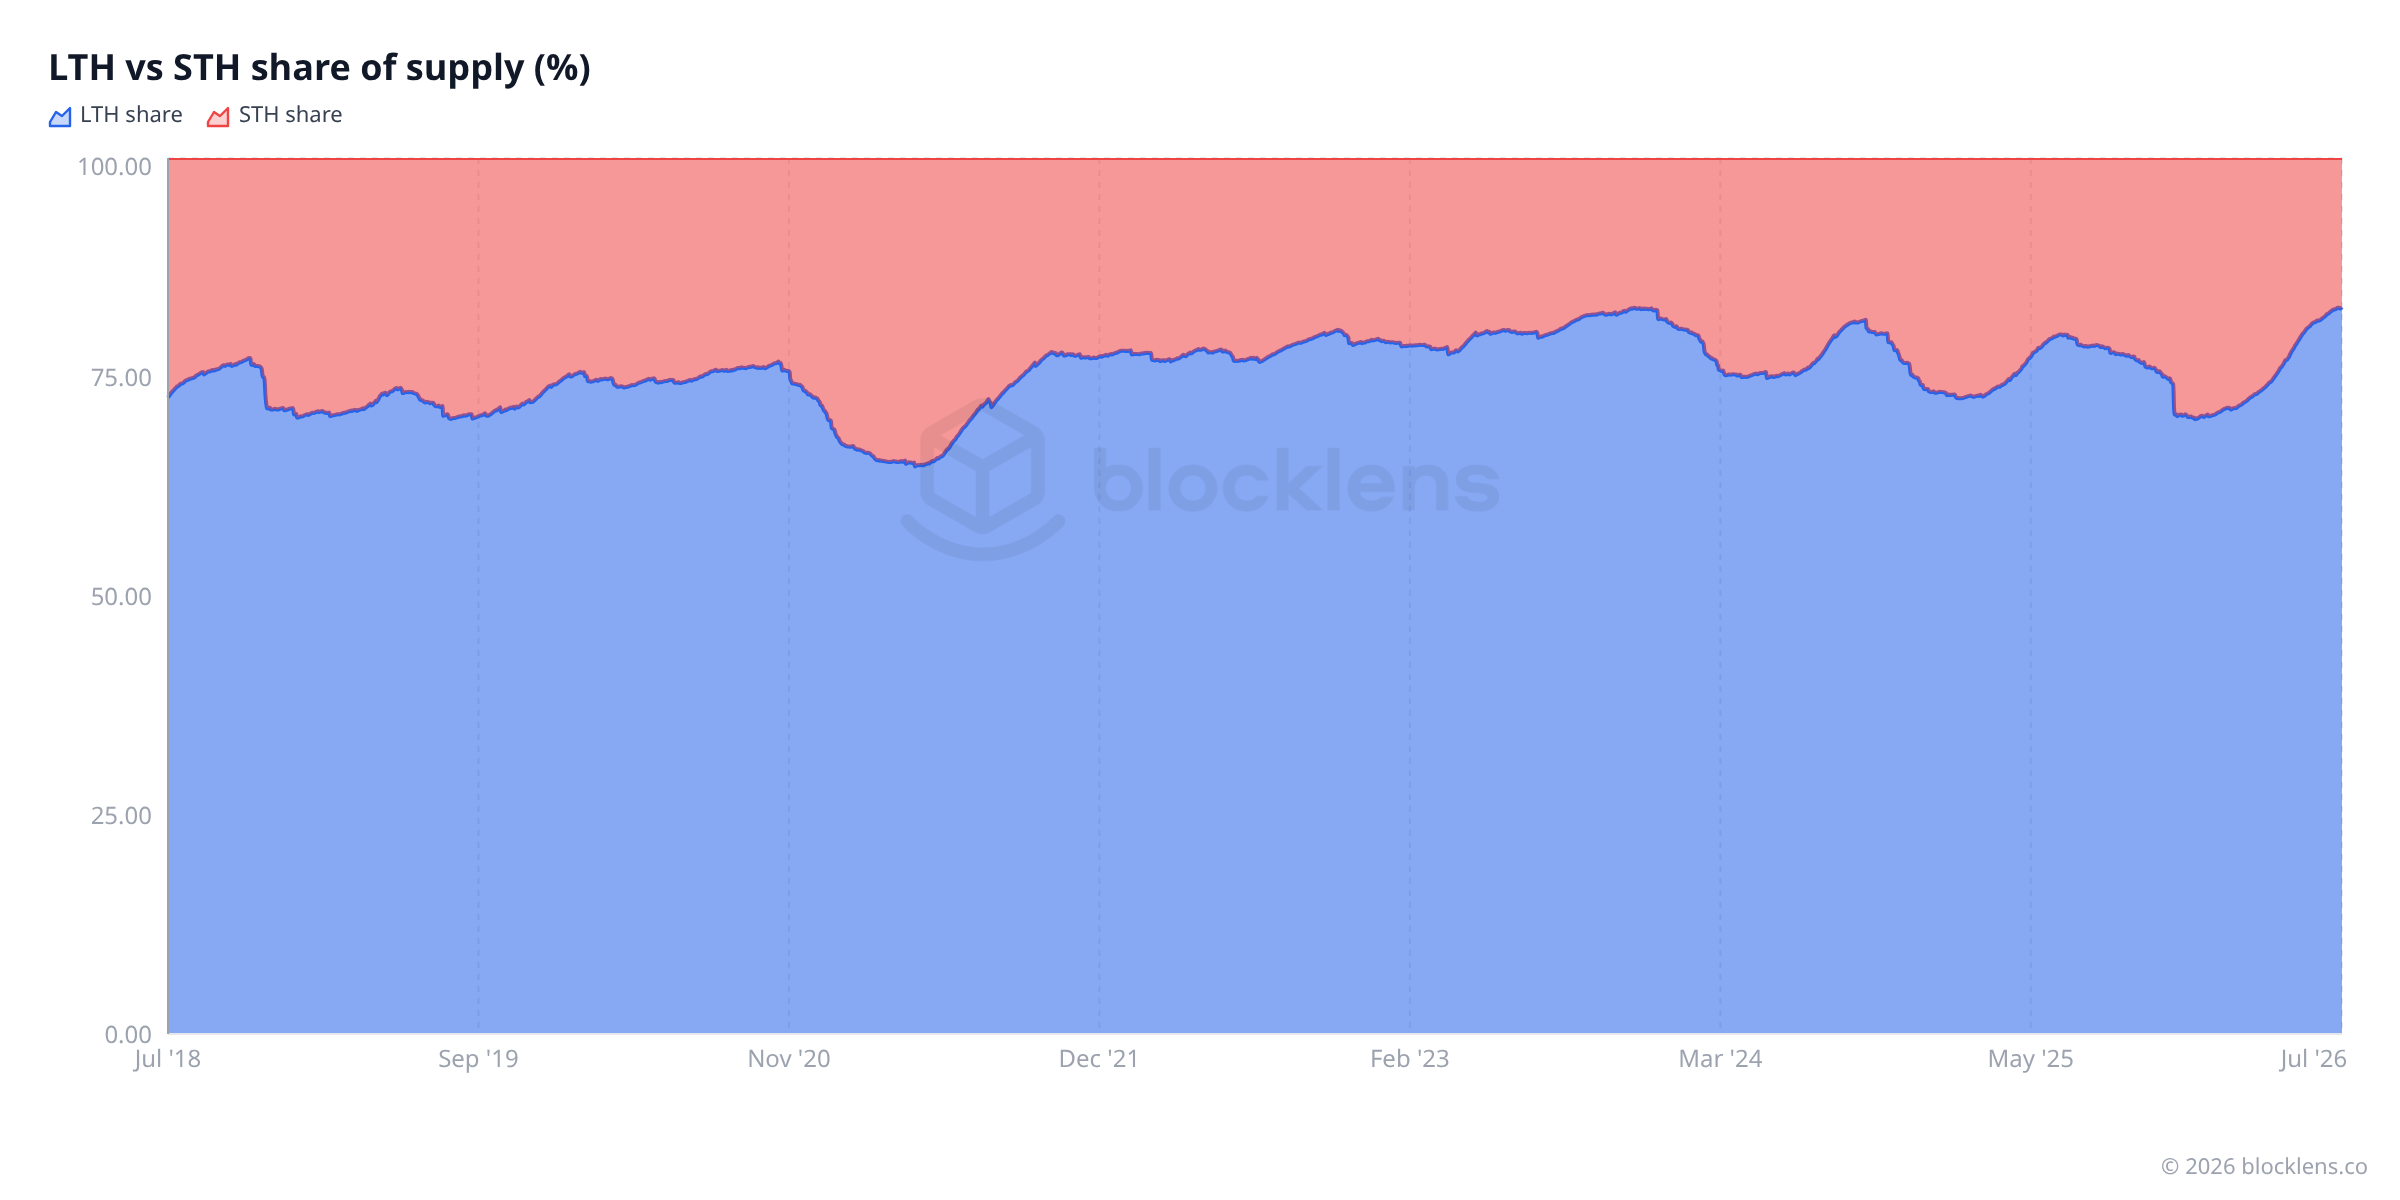
- LTH供給量:≈ 1,663万 BTC——これは流通するすべてのコインの83.0%が休眠し、少なくとも5か月間動かしていない忍耐強い手に保有されているということだ。
- STH供給量:≈ 342万 BTC——わずか17.0%で、最近の買い手に保有されている。
すべてのビットコインの80%超が長期保有者の手にある。このたった一つの事実は、供給量がどれだけ自由に市場に出てこられるかについて途方もない意味を持つ。LTHが保有して売らないとき、実際に売られそうな利用可能な浮動株——コイン——は総供給量のわずかな一部にすぎない。
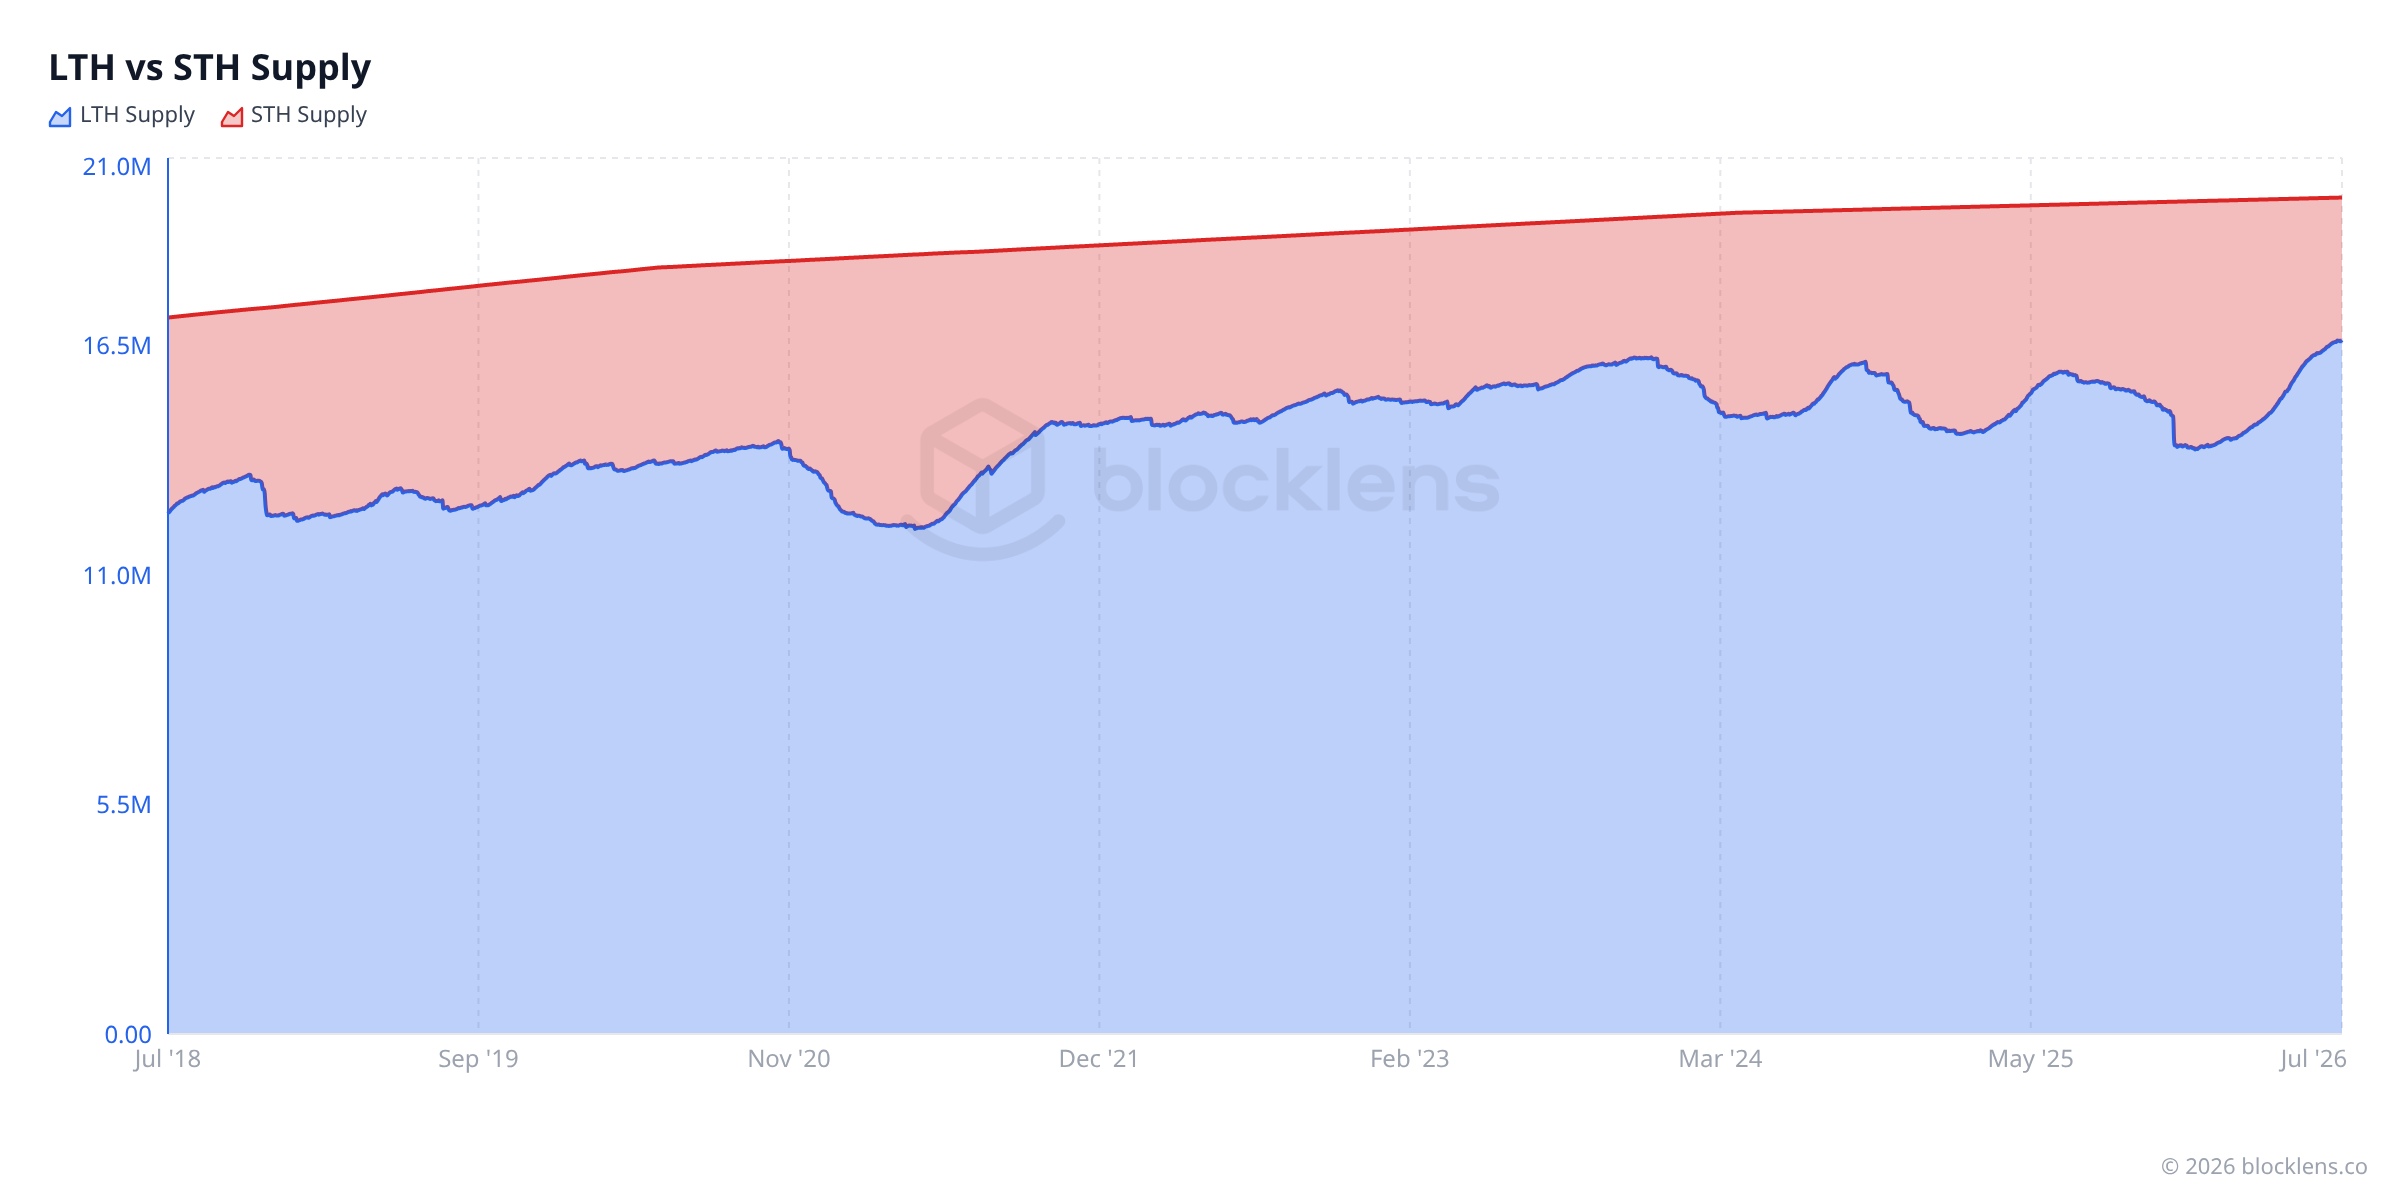
生の帯の高さも有用だが、行動サイクルを最もきれいに見る方法は、二つのコホートを総供給量に対する割合としてプロットすることだ。そこでは両者は常に100%に足し合わさる。
知っておく価値のあること
失われたコイン——秘密鍵に永久にアクセスできなくなったコイン——もLTH供給量に数えられる。なぜなら、それらは動いていないし、決して動くことがないからだ。アナリストは、サトシ・ナカモトの初期のコイン(おおよそ100万 BTC、一度も動いていない)がこのカテゴリーにあると推定している。これはLTH供給量が決して市場に出てこない「床」を持つことを意味し、活発なLTHの蓄積と分配からの行動シグナルを、生の数字が示唆する以上に意味のあるものにしている。
コホート別の取得原価各グループが支払った価格——そしてそれが明らかにする二つのパターン
供給量を時間で分類することは始まりにすぎない。次のステップは、第1回と同じ実現価格(Realized Price)のロジックを適用すること——ただし各コホートに別々に。ネットワーク全体の単一の平均取得原価の代わりに、我々は二つを得る。一つは長期保有者のもの、もう一つは短期保有者のものだ。
これらはLTH実現価格とSTH実現価格と呼ばれる。それらはネットワーク実現価格とまったく同じように計算されるが、各コホートのコインだけを数える。
今日、それらの数字は魅力的な分裂を明らかにする:
- LTH実現価格 ≈ $49,700——長期保有者は平均して、1コインあたり約49,700ドルで蓄積した。
- STH実現価格 ≈ $69,700——短期保有者は平均して、1コインあたり約69,700ドルを支払った。
- 市場価格 ≈ $62,830
この三つの数字を合わせて読めば、絵は一目瞭然だ。長期保有者はおよそ27%の含み益の上に座っている——彼らは利益局面にあり、売る特段の圧力もない。(平均で)約69,700ドルで殺到した短期保有者は、今や約15%水面下にいる。彼らはストレスを抱えたコホートだ。彼らの指標であるSTH-MVRVはおよそ0.90にあり——平均的な最近の買い手が約10%の損失を抱えていることを意味する。
だからこそ二つの群衆はこれほど異なる振る舞いをする。利益と損失は圧力を生む。LTHはくつろいでいる。STHは損失を眺め、投げ売りすべきかどうかを決めかねている。
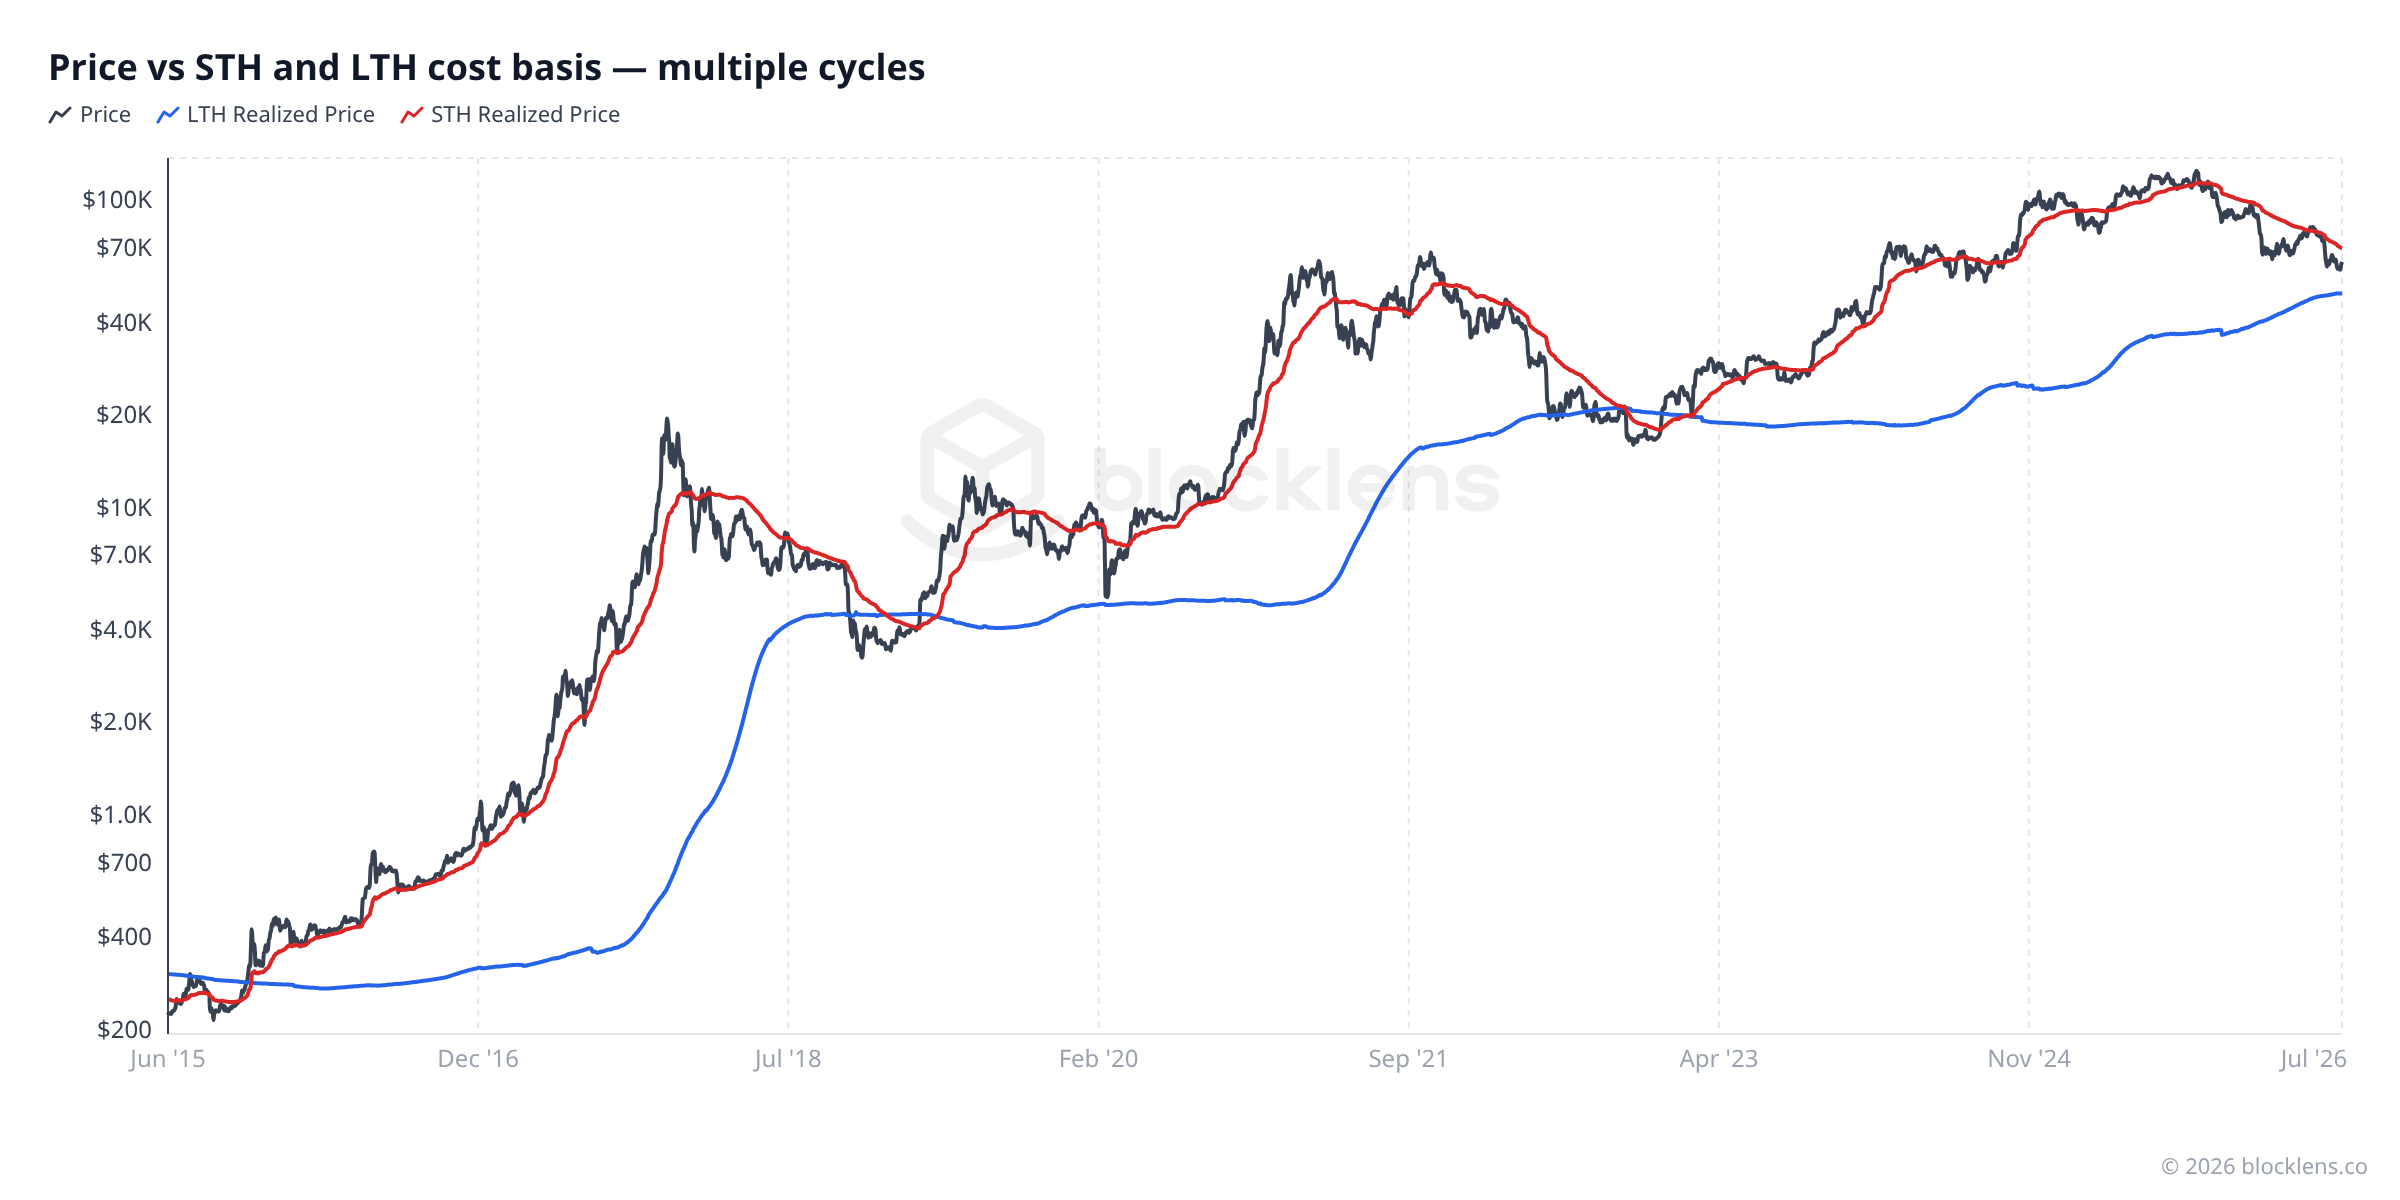
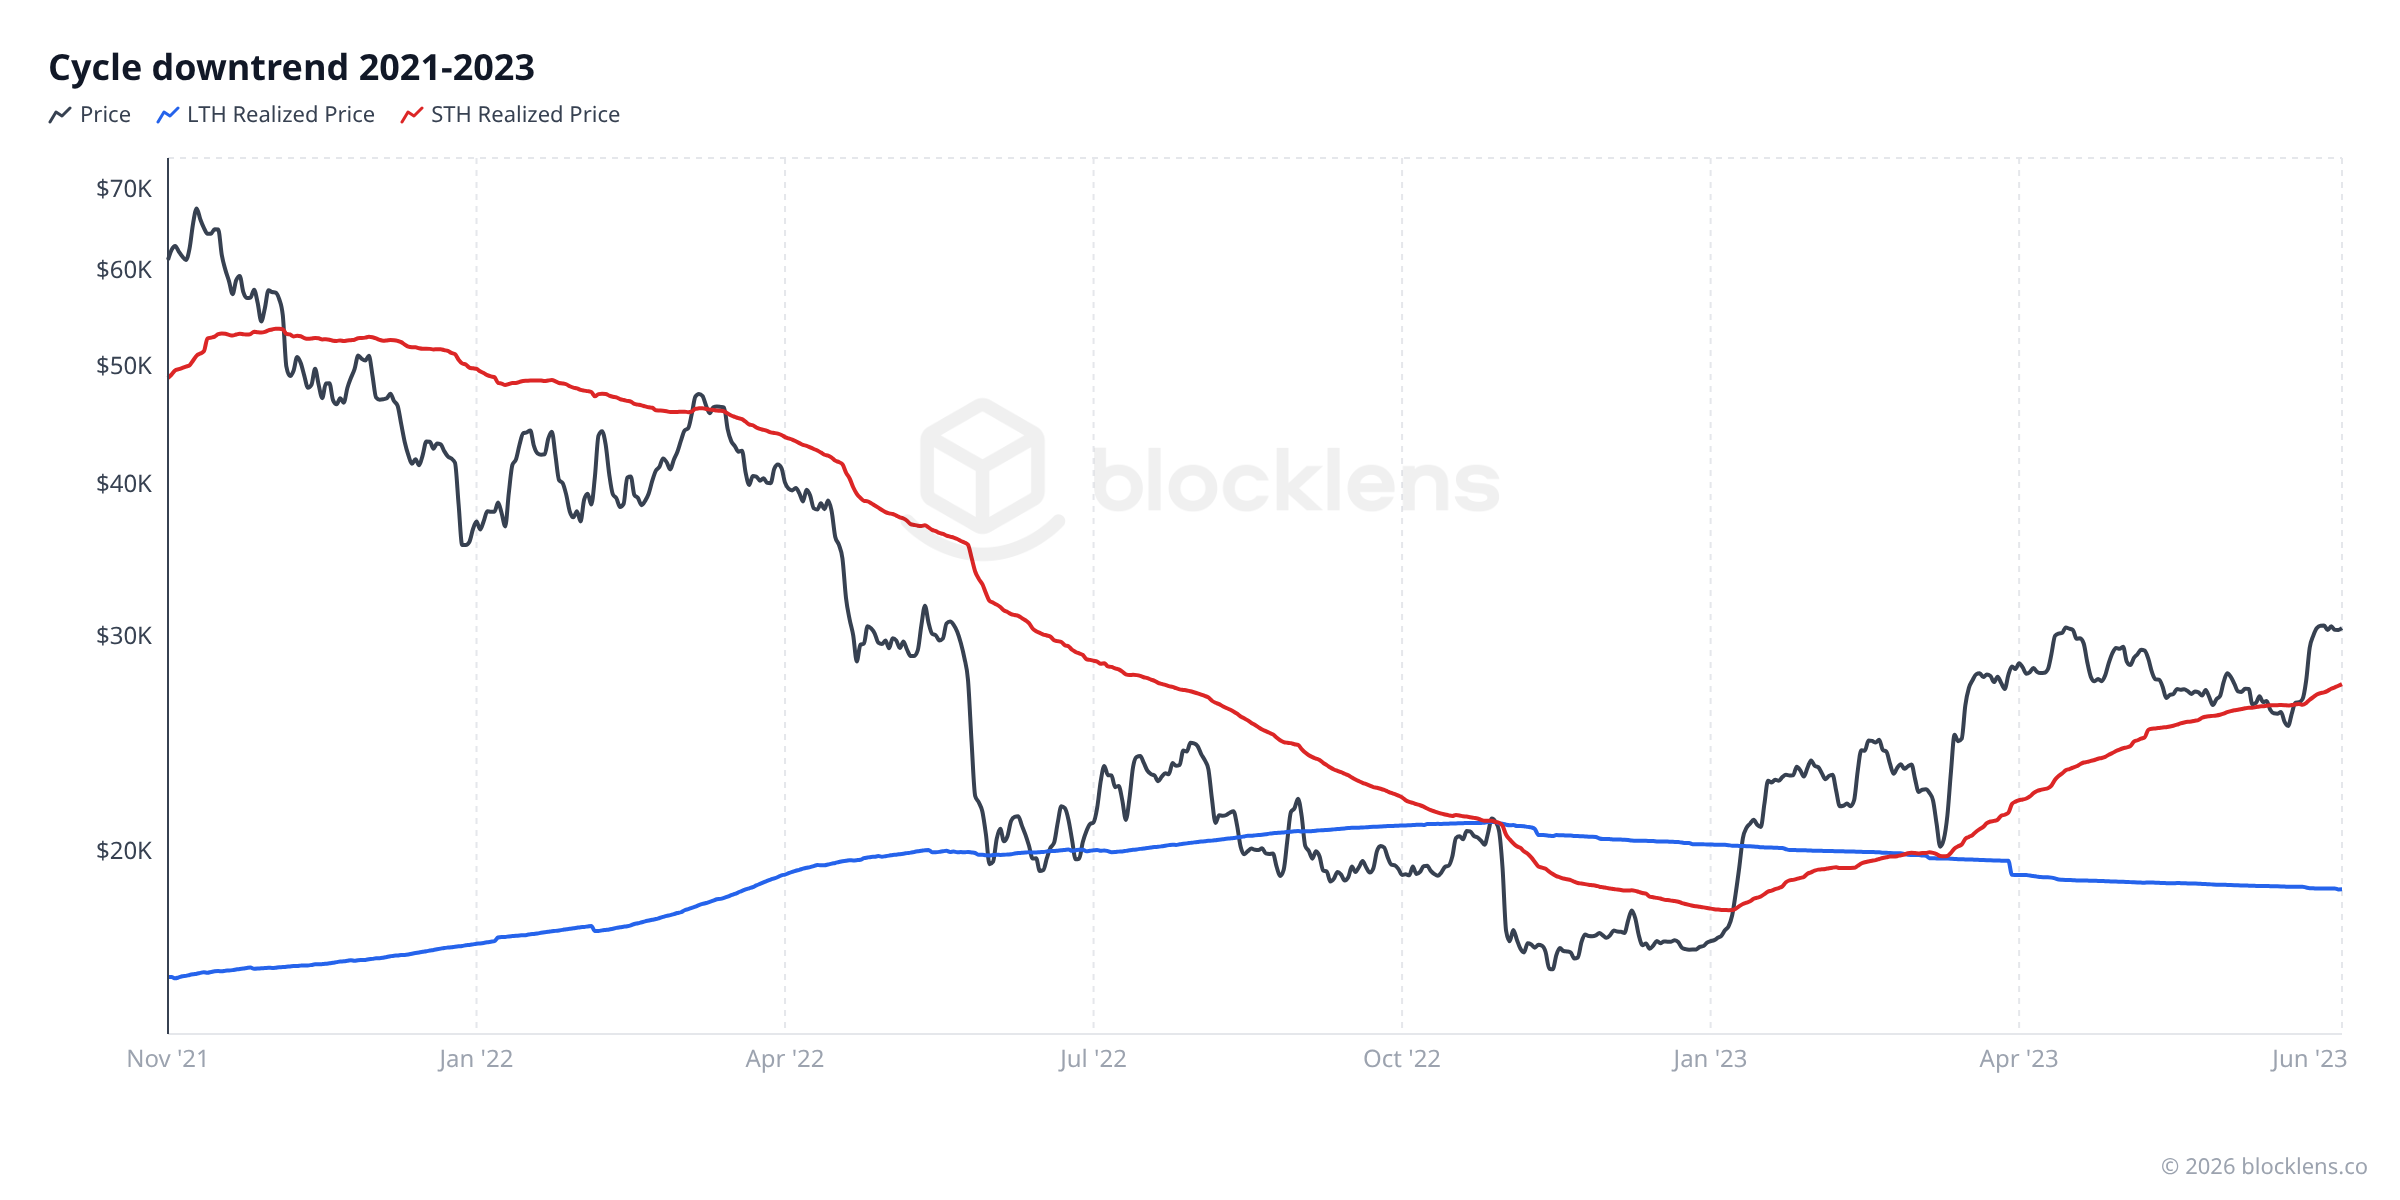
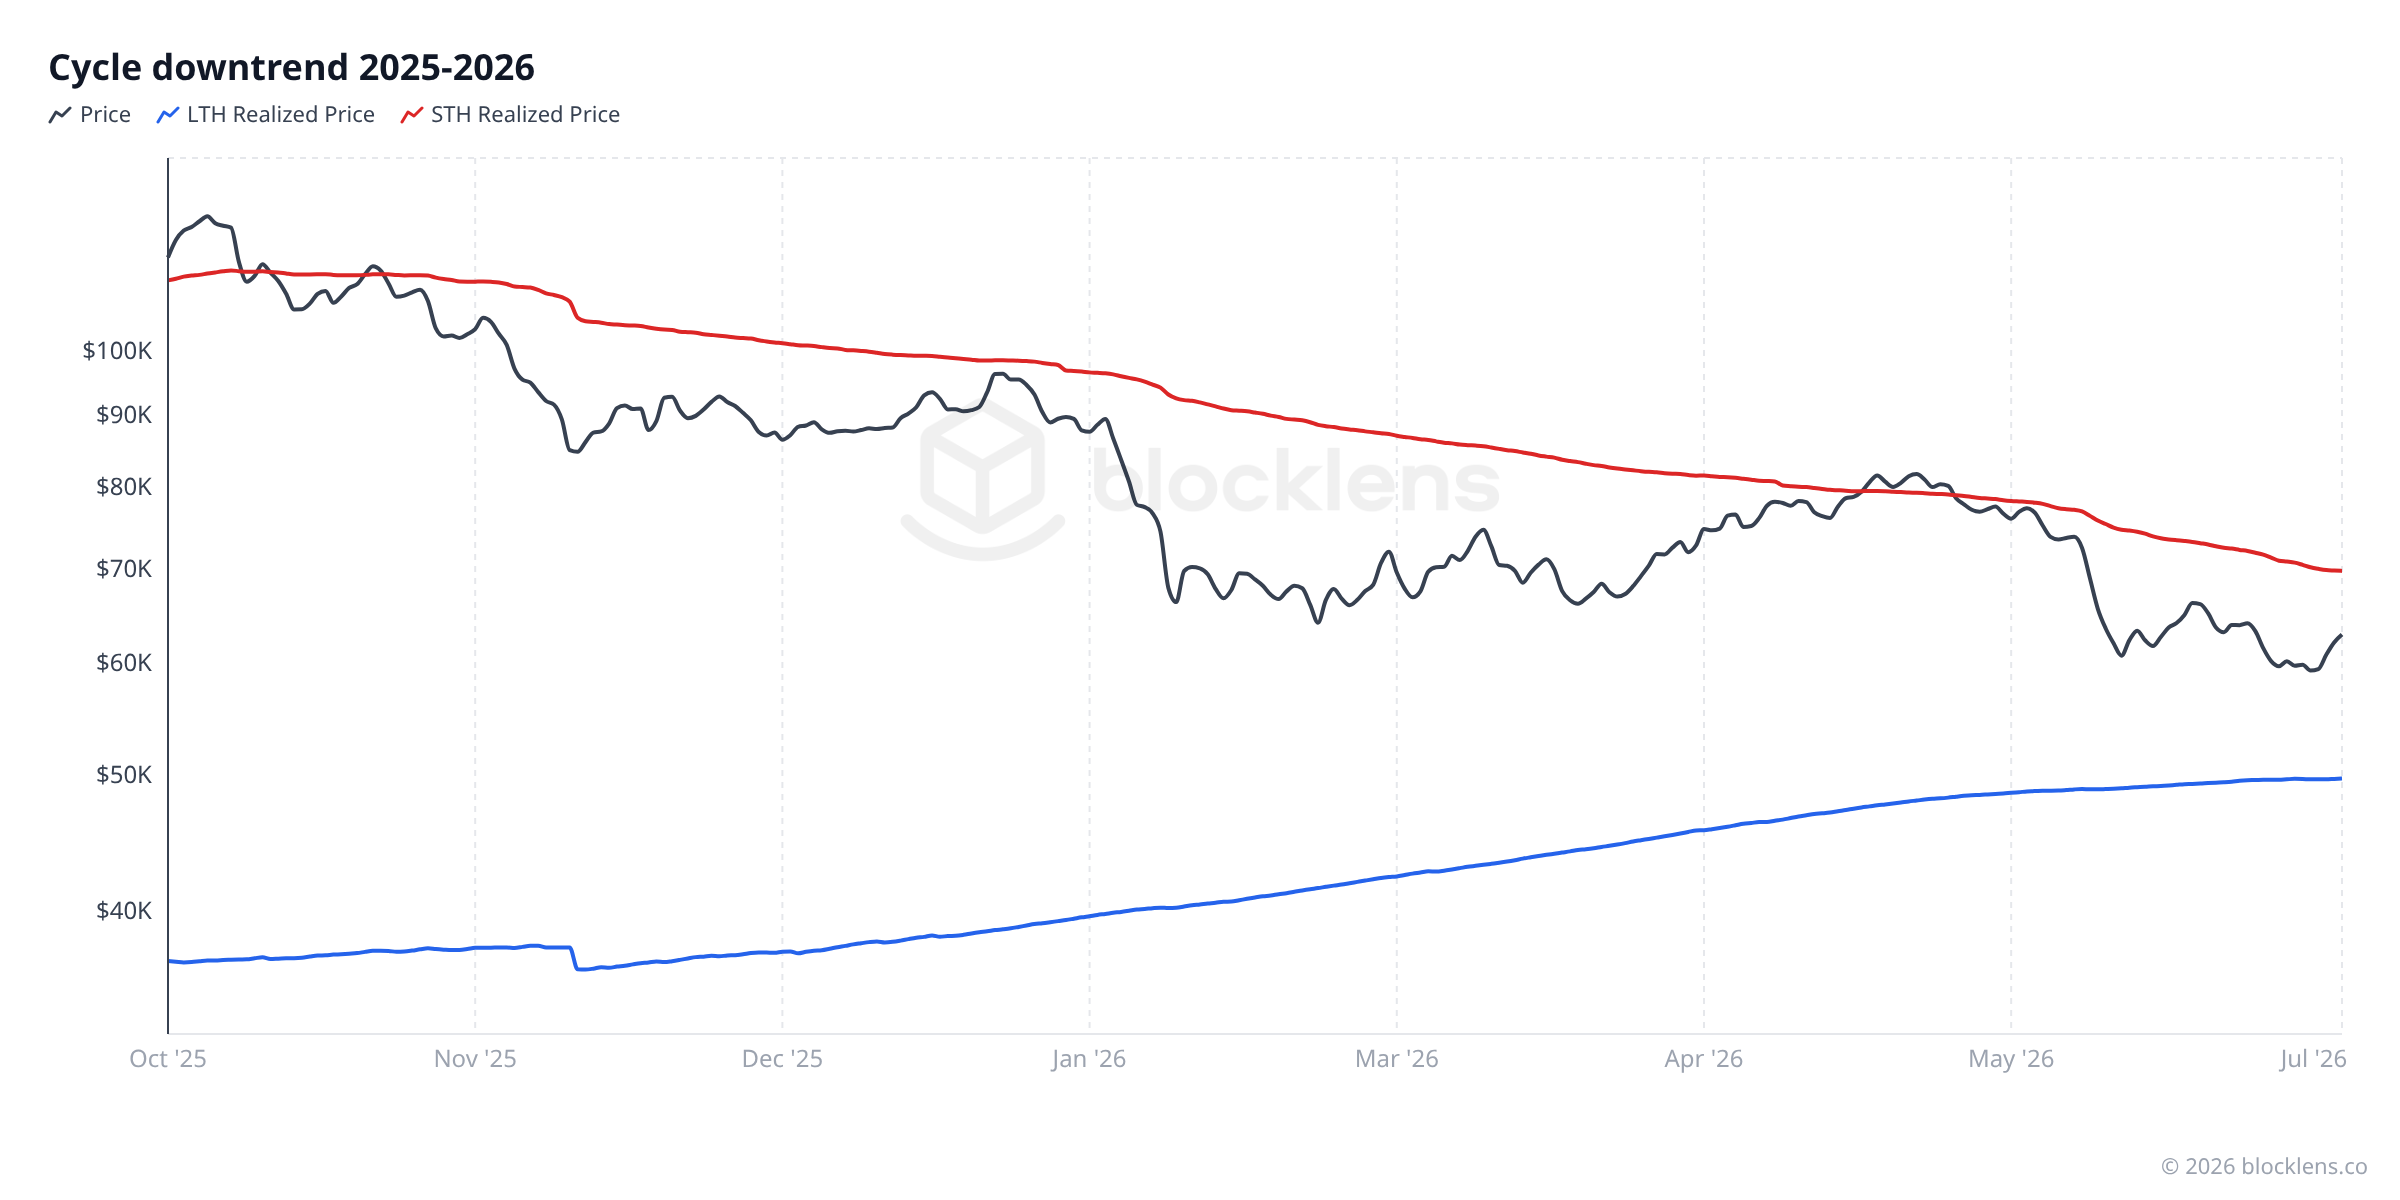
事実1 — 下落トレンドでは、STH実現価格が天井になる
天井後のあらゆる下落を見れば、同じことがわかる。価格はSTH実現価格(赤い線)で繰り返し跳ね返される。そこにはきれいな行動的理由がある。短期保有者は平均して天井近くの市場で買い、その後何か月も水面下で過ごす。回復ラリーがついに価格を彼らの損益分岐点——取得原価——に向けて引き戻すと、「とにかく元を取らせてくれ」という売りの波が現れる。この損益分岐を求める供給がラリーに蓋をする。したがってSTH実現価格は、より高い価格で買った人々が諦め、コホートの平均取得原価が下がるにつれて、時間とともに下方へ漂う動的な抵抗線として振る舞う。2026年7月4日時点で、その動的抵抗は約$70,000にある(STH実現価格 ≈ $69,700)。
事実2 — サイクルの底は、LTHが損失に転じ始める場所で形成される
次に、各下落が実際にどこで終わるかを見てほしい。最終的な安値はLTH実現価格(青い線)のちょうど近辺で刻まれる傾向がある——長期保有者でさえ平均して利益から損失へ滑り落ちる地帯だ。ロジックは対称性にある。その時点では両方のコホートがおよそゼロの含み益を保有している。利益を確定したかった全員と、損失でパニックに陥って手放そうとしていた全員が、すでにコインを動かし終えている。強制的な売り手が枯渇し、取得原価がリセットされると、需給が再び均衡し——市場は床を見つける。
これは自然な疑問を提起する。もし底が価格とLTH実現価格が交わる場所で形成されるなら、その線は今後数か月でどこにあるのか。跳ねやすいSTHの取得原価とは違い、LTH実現価格はゆっくりと着実に動く——つまり、市場のあらゆるものとしては珍しく、実際に予測できるのだ。それこそが我々の上級研究が行っていることだ。Blocklens-TOPモデルは、LTH実現価格を先へ投影するエンジンを構築し、「底の地帯」を動く標的から追跡できる軌道へと変える。
これは一度きりのことではない。同じ二つのパターンは、完了したすべてのサイクルに現れる——ここに並べてみせよう:
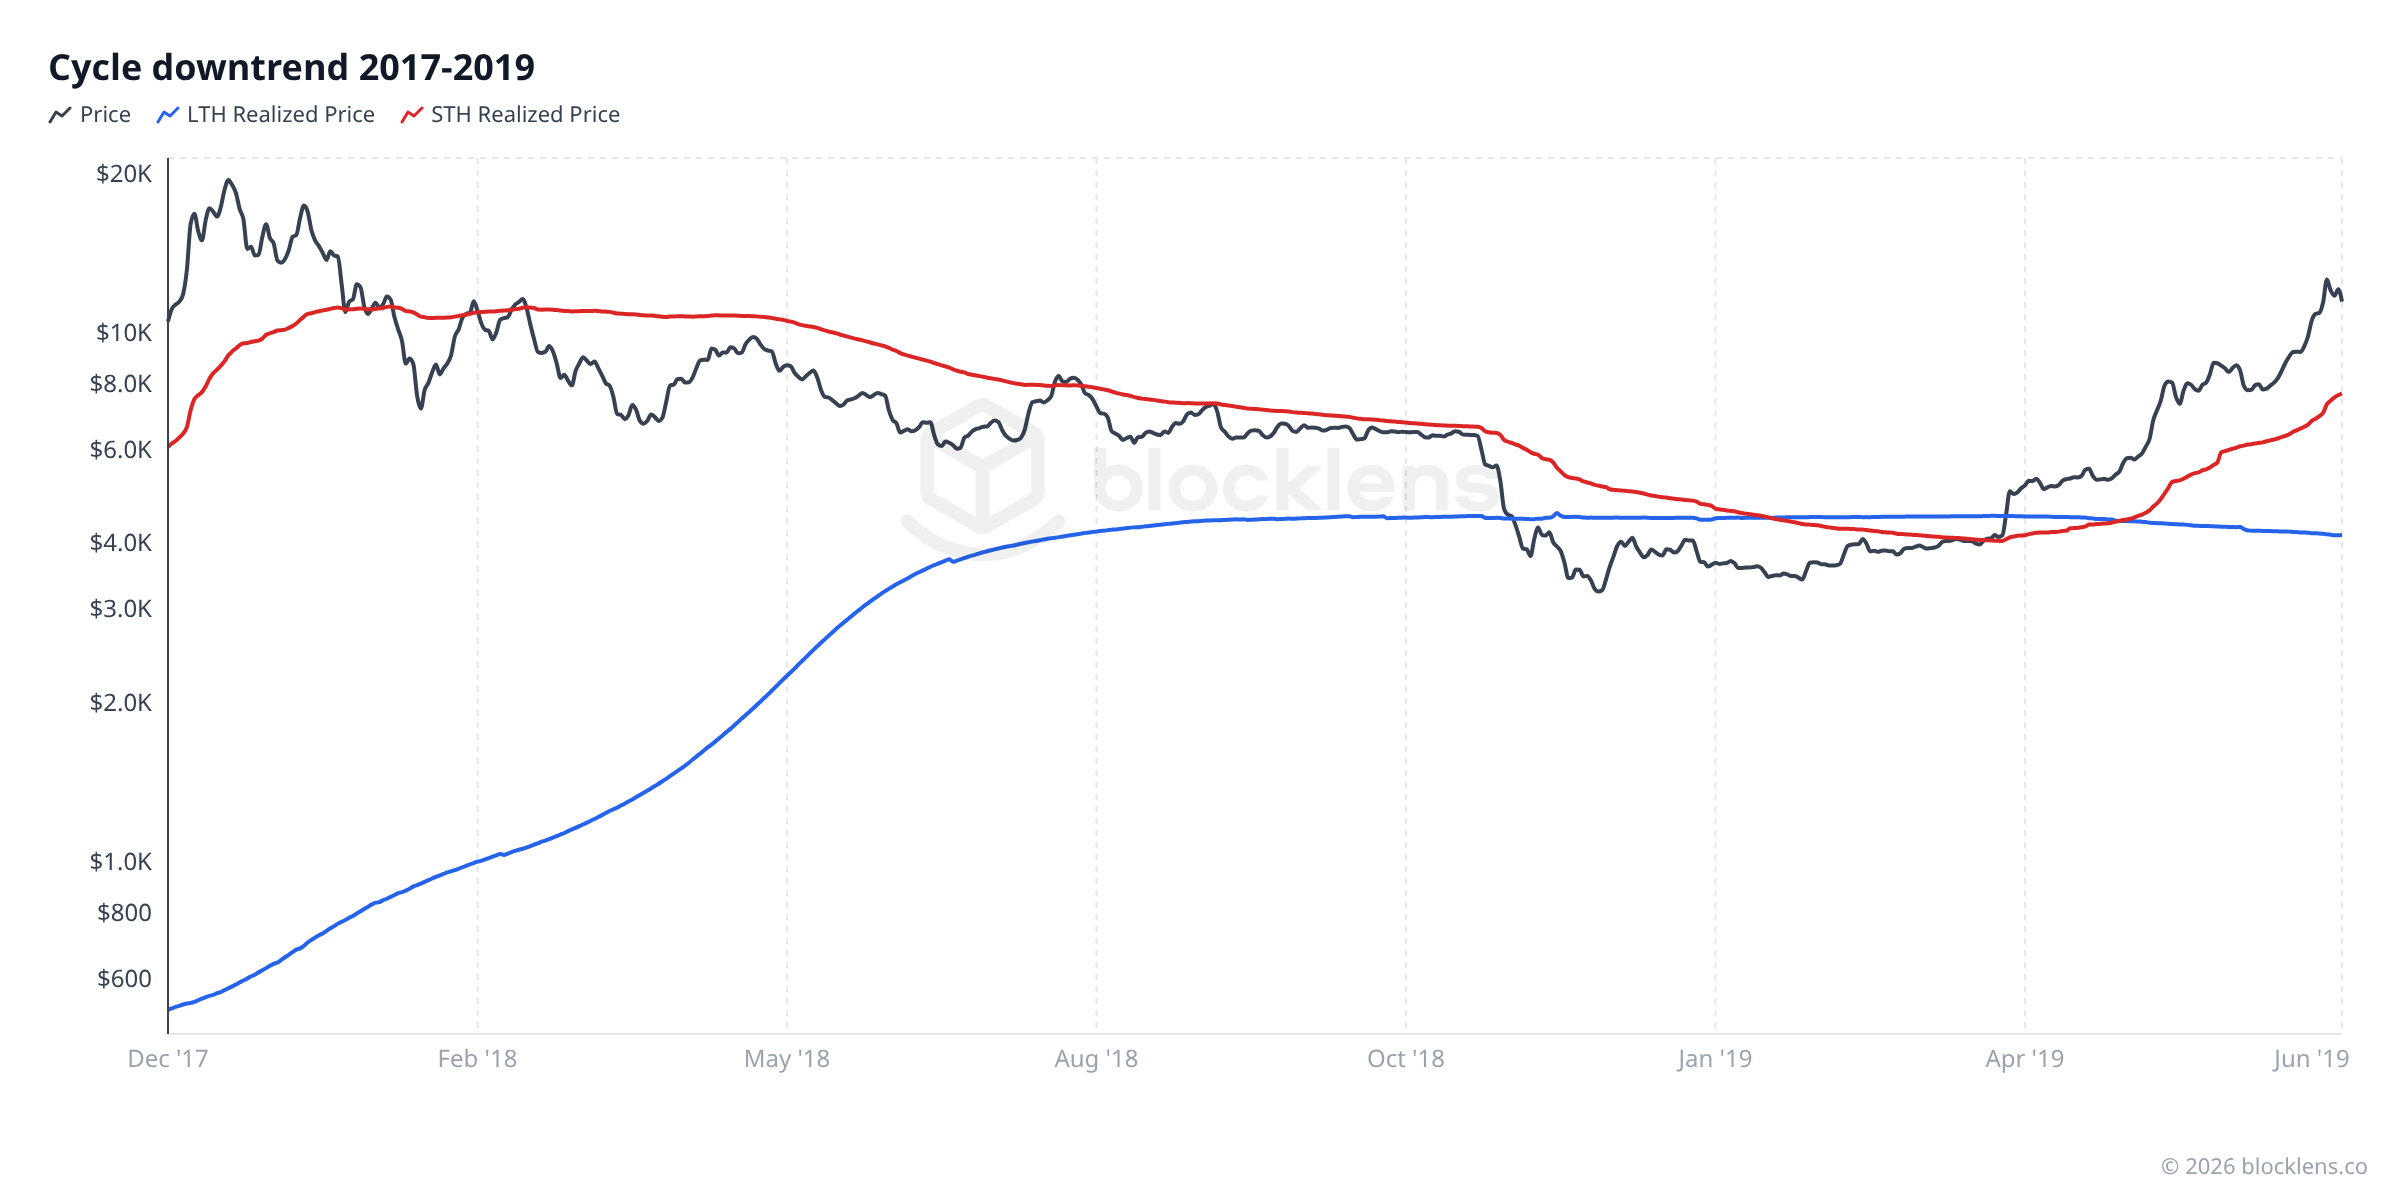
実践的な要点
二つの再現可能な取得原価の水準が、ビットコインの下落トレンドを枠づける:
• STH実現価格=天井。サイクルが底を打つまで、ラリーはその周辺(今日 ≈ $70,000)で失速すると予想せよ。この線を決定的に取り戻すことは、歴史的にトレンドが再び上向きに転じたことを示してきた。
• LTH実現価格=床。サイクルの底は、価格が長期保有者の取得原価(今日 ≈ $49,700)まで下がった地帯で形成されてきた——歴史的には世代に一度の蓄積の窓だ。
今まさに価格はSTHの天井の下、LTHの床の上にある——このテンプレートでは構造的に下落トレンドの中盤であり、歴史的な底のシグネチャーにはまだ達していない。投資家にとってこれはシンプルでリスク調整された計画に対応する。LTHの取得原価の地帯を、自分自身のリスク許容度に応じたサイズで蓄積を増やす場所として扱うことだ。
重要な但し書き
これらは歴史的な傾向であり、保証ではない。サイクルはほんの一握りしか存在せず、2024年の現物ETFの登場は、誰がどのようにビットコインを買うかを変えてしまった。取得原価の水準は、需給が均衡してきた場所を描写する——それらは未来についての約束ではない。ここにあるものは何も金融助言ではない。一つのレンズとして、自分自身のリスクに応じたサイズで用いてほしい。
サイクルの仕組み忍耐強い手と忍耐のない手のあいだの大いなる受け渡し
LTHとSTHの行動を理解することは、ビットコインの市場サイクルを理解することだ。なぜならサイクルとは、二つのコホートのあいだの受け渡しそのものだからだ。
ビットコインの歴史を通じて、それは典型的にこう繰り返し展開する:
弱気相場と回復の初期において:価格は低いか、暴落から回復しつつある。パニック売りした短期保有者は退場した。長期保有者は静かに蓄積している——売ろうとする者から安いコインを買っている。日が経つごとに、新たに買われたコインは155日の閾値へと年齢を重ね、STH供給量からLTH供給量へと移行していく。チャート上のLTHの帯は太くなる。これらは忍耐強い手が忍耐している姿だ。
強気相場が展開するにつれて:価格が上昇し、メディアの注目が戻り、新規買い手が殺到する。これらの新規参入者は、定義上、短期保有者だ。STHの帯は膨れ始める。一方で、一部の長期保有者——何年も前にずっと安い価格で買った者たち——は利益確定の機会を見出す。彼らは古く安いコインを、熱心な新規買い手に売り始める。古いLTH供給量が新しいSTH供給量へと転換する。LTHの帯は細くなる。これが分配だ。
サイクルの天井近くで:STHコホートは巨大になり(誰もがついさっき買った)、長期保有者は何か月も分配してきた。MVRVは高く、NUPLは陶酔の領域にあり、STHコホートの実現価格は市場価格に非常に近い——なぜなら誰もが天井近くで買ったからだ。
価格が崩れると:すでに損益分岐点近くか損失にある短期保有者はパニック売りを始める。これが投げ売りだ。彼らのコインが動く——一部は機会をうかがう長期の買い手の手に、一部は取引所へ、一部は損失で。STHコホートは洗い流される。十分な痛みを伴って、サイクルはリセットされる。
重要な考え方
強気相場とは、LTH供給量がSTH供給量へ転換すること(古いコインが新規買い手に売られる)だ。弱気相場とは、STH供給量がLTH供給量へと逆に転換すること(新規買い手が十分に長く保有して忍耐強い群衆になるか、投げ売りして買い手にコインを渡し、その買い手が今度は保有する)だ。その転換の大きさと方向が、サイクルの鼓動だ。
図1のLTHとSTHの帯を見ることは、まさに文字どおり、サイクルが呼吸するのを見ることだ。今日のデータ——LTHが供給量の83.0%、STHが17.0%、STH保有者は水面下——は、忍耐強い手がまだ蓄積し、最近の買い手が損失を抱えて座っている、ピーク後の弱気局面と整合的だ。
現実の確認今日、データは何を語るか
ここに2026年7月4日のLTH/STHの完全なスナップショットを示す:
| 指標 | 値 | 平易な言葉での意味 |
|---|---|---|
| 市場価格 | ≈ $62,830 | 今、1ビットコインが取引されている価格 |
| LTH供給量 | ≈ 1,663万 BTC(83.0%) | 155日以上動いていないコイン——忍耐強い群衆 |
| STH供給量 | ≈ 342万 BTC(17.0%) | 155日以内に動いたコイン——最近の買い手 |
| LTH取得原価 | ≈ $49,700 | 長期保有者が支払った平均価格——彼らは利益局面にある |
| STH取得原価 | ≈ $69,700 | 最近の買い手が支払った平均価格——彼らは水面下にある |
| LTH-MVRV | ≈ 1.27 | 長期保有者は平均して約27%の含み益 |
| STH-MVRV | ≈ 0.90 | 短期保有者は平均して約10%の含み損 |
この表が語る物語:長期保有者はくつろいでいる。彼らは平均しておよそ49,700ドルでコインを買い、価格が史上最高値から50%下がっていてもなお健全な含み益の上に座っている。2025年10月の126,198ドルのピーク近くかその後で買った短期保有者は、平均で約10%の損失を抱えている。そのコホートが脆弱なほうだ。さらなる価格の弱さは、彼らに投げ売りへの圧力を強め、それは彼らのコインを次の忍耐強い蓄積者の波へと渡すことになるだろう。
知っておく価値のあること
0.90のSTH-MVRVは、歴史的基準では極端な投げ売りではない。深刻な弱気相場の底(2018年、2022年)では、STH-MVRVは0.45〜0.55まで下がったことがある。現在の値は最近の買い手にとって居心地が悪いが、真のサイクルの底を刻む大量の強制的な売りの類いをまだ示してはいない。価格がさらに下がり続ける場合、その指標がこれら歴史的な極端値に近づくかどうかを注視する価値がある。
ミニ用語集
- 長期保有者(LTH)
- 少なくとも155日間動いていないコイン——そして転じてその所有者。これらは市場において忍耐強く、確信に突き動かされた参加者だ。歴史的には恐怖の局面で蓄積し、陶酔の局面で分配する。
- 短期保有者(STH)
- 直近155日以内に動いたコイン。これらは、より価格に敏感で反応的な傾向のある最近の買い手を表す。彼らは下落局面における投げ売りの主要な供給源だ。
- 155日の閾値
- コインが任意の日に動く確率が急激に下がる、経験的に観察された年齢。実践上は厳格なスイッチではなく、滑らかなロジスティック加重(中点155日、遷移幅約10日)として適用され、コインはSTHからLTHへ徐々に再加重される。約155日未満:主に短期。それ以上:主に長期。
- コホート
- 共有された特性——この場合はコインがどれだけ長く休眠していたか——によって定義されたコイン(とその保有者)のグループ。LTHとSTHは、オンチェーン分析における二つの主要なコホートだ。
- 実現価格(コホート)
- 特定のコホートの平均取得原価——すなわち、そのグループのコインが最後に動いた平均価格。LTH実現価格とSTH実現価格は、ネットワーク全体の実現価格とは別々に計算される。
- LTH-MVRV / STH-MVRV
- 各コホートについて個別に計算されたMVRV比率:市場価格をそのコホートの実現価格で割ったもの。1を超える値はコホートが総体として利益局面にあることを意味し、1未満は総体として損失を意味する。
- 抵抗としてのSTH実現価格
- 下落トレンドでは、短期保有者の取得原価は下がっていく天井として働く傾向がある。ラリーは、最近の買い手がついに損益分岐で売れる場所で失速する。2026年7月4日時点で ≈ $70,000。
- 底の地帯としてのLTH実現価格
- サイクルの底は歴史的に、価格が長期保有者の取得原価まで下がった場所——両方のコホートがおよそゼロの含み益に達する地点——で形成されてきた。2026年7月4日時点で ≈ $49,700。
オンチェーン基礎シリーズ