O Bitcoin nunca se moveu em linha reta. Amplie a visão para qualquer gráfico de longo prazo e a mesma forma reaparece: uma construção lenta e silenciosa — depois um rali violento — depois um colapso que apaga a maior parte dos ganhos. Essa forma tem um nome: o ciclo do Bitcoin. E cada ciclo é organizado, de forma aproximada, em torno de um único evento: o halving.
Esta é a Parte 7 de oito. Nas partes anteriores você aprendeu a ler métricas on-chain individuais — MVRV, cohorts de holders, SOPR, lucros e perdas realizados, NUPL. Nesta parte, ampliamos a visão e mostramos o panorama geral que essas métricas descrevem. Vamos explicar o que o halving realmente é, por que importa, como se parecem as quatro fases de um ciclo e — o mais importante — onde os dados dizem que estamos no ciclo atual agora.
Parte 1O halving: o choque de oferta programado do Bitcoin
Quando a rede Bitcoin foi lançada em 2009, os mineradores recebiam 50 BTC novos por cada bloco que adicionavam à cadeia. A cada aproximadamente 210.000 blocos — o que equivale a cerca de quatro anos — a recompensa é cortada pela metade pelo protocolo. Esse evento é chamado de halving (às vezes "halvening").
O cronograma foi cumprido com precisão no tempo:
- Novembro de 2012 — primeiro halving: 50 → 25 BTC por bloco
- Julho de 2016 — segundo halving: 25 → 12,5 BTC por bloco
- Maio de 2020 — terceiro halving: 12,5 → 6,25 BTC por bloco
- Abril de 2024 — quarto halving: 6,25 → 3,125 BTC por bloco
O halving está codificado de forma rígida no protocolo do Bitcoin. Ele não pode ser alterado por nenhum ator, governo ou empresa isolada. Quando a recompensa é reduzida à metade, o número de novos bitcoins que chegam aos mineradores a cada dia cai 50% da noite para o dia. Antes do halving de 2024, cerca de 900 novos BTC eram cunhados por dia. Depois, esse número caiu para cerca de 450. A oferta total de Bitcoin é limitada a 21 milhões de moedas, e o cronograma do halving é o mecanismo que impõe esse limite ao longo do tempo.
A intuição do choque de oferta
A narrativa padrão é a seguinte: se a demanda permanecer praticamente igual, mas a nova oferta de moedas que chega ao mercado for cortada pela metade, o preço deve eventualmente subir para preencher essa lacuna. Os mineradores, que agora ganham menos moedas pelo mesmo trabalho, vendem menos no mercado. Novos compradores continuam chegando. A distância entre oferta e demanda se estreita. O preço sobe.
Historicamente, um bull run significativo seguiu cada um dos quatro halvings, com os picos de preço ocorrendo cerca de 12 a 18 meses após o evento. Esse histórico — quatro em quatro — é difícil de ignorar.
Vale saber
A lógica do choque de oferta é convincente, mas não mecânica. Os mercados são prospectivos: o halving é conhecido anos antes, então traders profissionais podem (e o fazem) precificá-lo antes que aconteça. A correlação entre o halving e os bull markets subsequentes pode refletir o choque de oferta, a narrativa coordenada que cerca o evento, o ciclo macro mais amplo ou alguma combinação dos três. Trate o halving como um forte vento estrutural a favor, não como um gatilho garantido de preço.
Parte 2As quatro fases de um ciclo do Bitcoin
Afaste-se de qualquer halving individual e você verá uma estrutura repetitiva de quatro fases. Os nomes vêm da análise de mercado tradicional — mas as métricas on-chain que você já aprendeu se encaixam em cada fase quase perfeitamente.
Fase 1 — Acumulação (o fundo silencioso)
Após um longo bear market, o preço encontrou o fundo e se arrasta de lado. A maioria dos participantes está exausta ou já vendeu. O volume é baixo. As notícias são implacavelmente negativas. Mas é justamente quando compradores pacientes — especialmente holders de longo prazo — estão silenciosamente recolhendo moedas de vendedores que desistiram.
Marcas on-chain: o MVRV cai abaixo de 1 (o holder médio está em prejuízo); o NUPL fica negativo (o mercado está em "capitulação" ou "desespero"); o SOPR cai persistentemente abaixo de 1 à medida que os vendedores aceitam prejuízos; a oferta de LTH cresce à medida que as moedas envelhecem e passam para mãos mais firmes.
Fase 2 — Markup (o bull run)
O sentimento vira. O preço começa a subir de verdade. Novos compradores chegam, o FOMO se acumula, e cada queda atrai mais compradores do que a anterior. Essa fase pode durar de 12 a 24 meses e geralmente alcança (e supera de longe) a máxima histórica anterior.
Marcas on-chain: o MVRV sobe acima de 1 e escala de forma constante; o NUPL passa de "esperança" por "otimismo" até "convicção"; o SOPR fica consistentemente acima de 1 à medida que as moedas se movem com lucro; a oferta de LTH começa a cair à medida que os holders de longo prazo distribuem na alta.
Fase 3 — Euforia e distribuição (o topo)
O preço está no pico ou perto dele. A cobertura da mídia está em todo lugar. Toda conversa inclui alguém que enriqueceu. É também quando os holders mais experientes estão vendendo — distribuindo suas moedas para os compradores mais recentes (e empolgados). Raramente parece óbvio em tempo real.
Marcas on-chain: o MVRV sobe acima de 3,5 (o mercado está muito acima do custo-base — um nível historicamente extremo); o NUPL ultrapassa 0,75 (território de ganância/euforia); os fluxos de lucro realizado estão nos níveis mais altos, o que significa que as moedas estão trocando de mãos com enormes ganhos; a oferta de STH dispara à medida que novos compradores absorvem a distribuição.
Fase 4 — Markdown (o bear market)
A música para. Os compradores somem. O preço cai — muitas vezes de forma acentuada e por mais tempo do que qualquer um espera. Essa fase só termina quando se instala a exaustão da venda e voltamos ao território da Fase 1.
Marcas on-chain: o MVRV recua de níveis elevados de volta em direção a 1, às vezes brevemente abaixo; o NUPL recua por "ansiedade" e "medo" até "capitulação"; o SOPR cai abaixo de 1 à medida que compradores tardios vendem com prejuízo; as perdas realizadas disparam; a oferta de LTH acaba voltando a crescer à medida que as moedas envelhecem no lugar.
Ideia-chave
O halving define o ritmo — ele determina aproximadamente quando a pressão de nova oferta diminui. Mas as métricas on-chain de custo-base são o relógio dentro desse ritmo: MVRV, NUPL e SOPR dizem se você está em acumulação, markup, euforia ou markdown, independentemente da data. O halving é o calendário. As métricas são os ponteiros do relógio.
Parte 3O histórico: quatro topos de ciclo
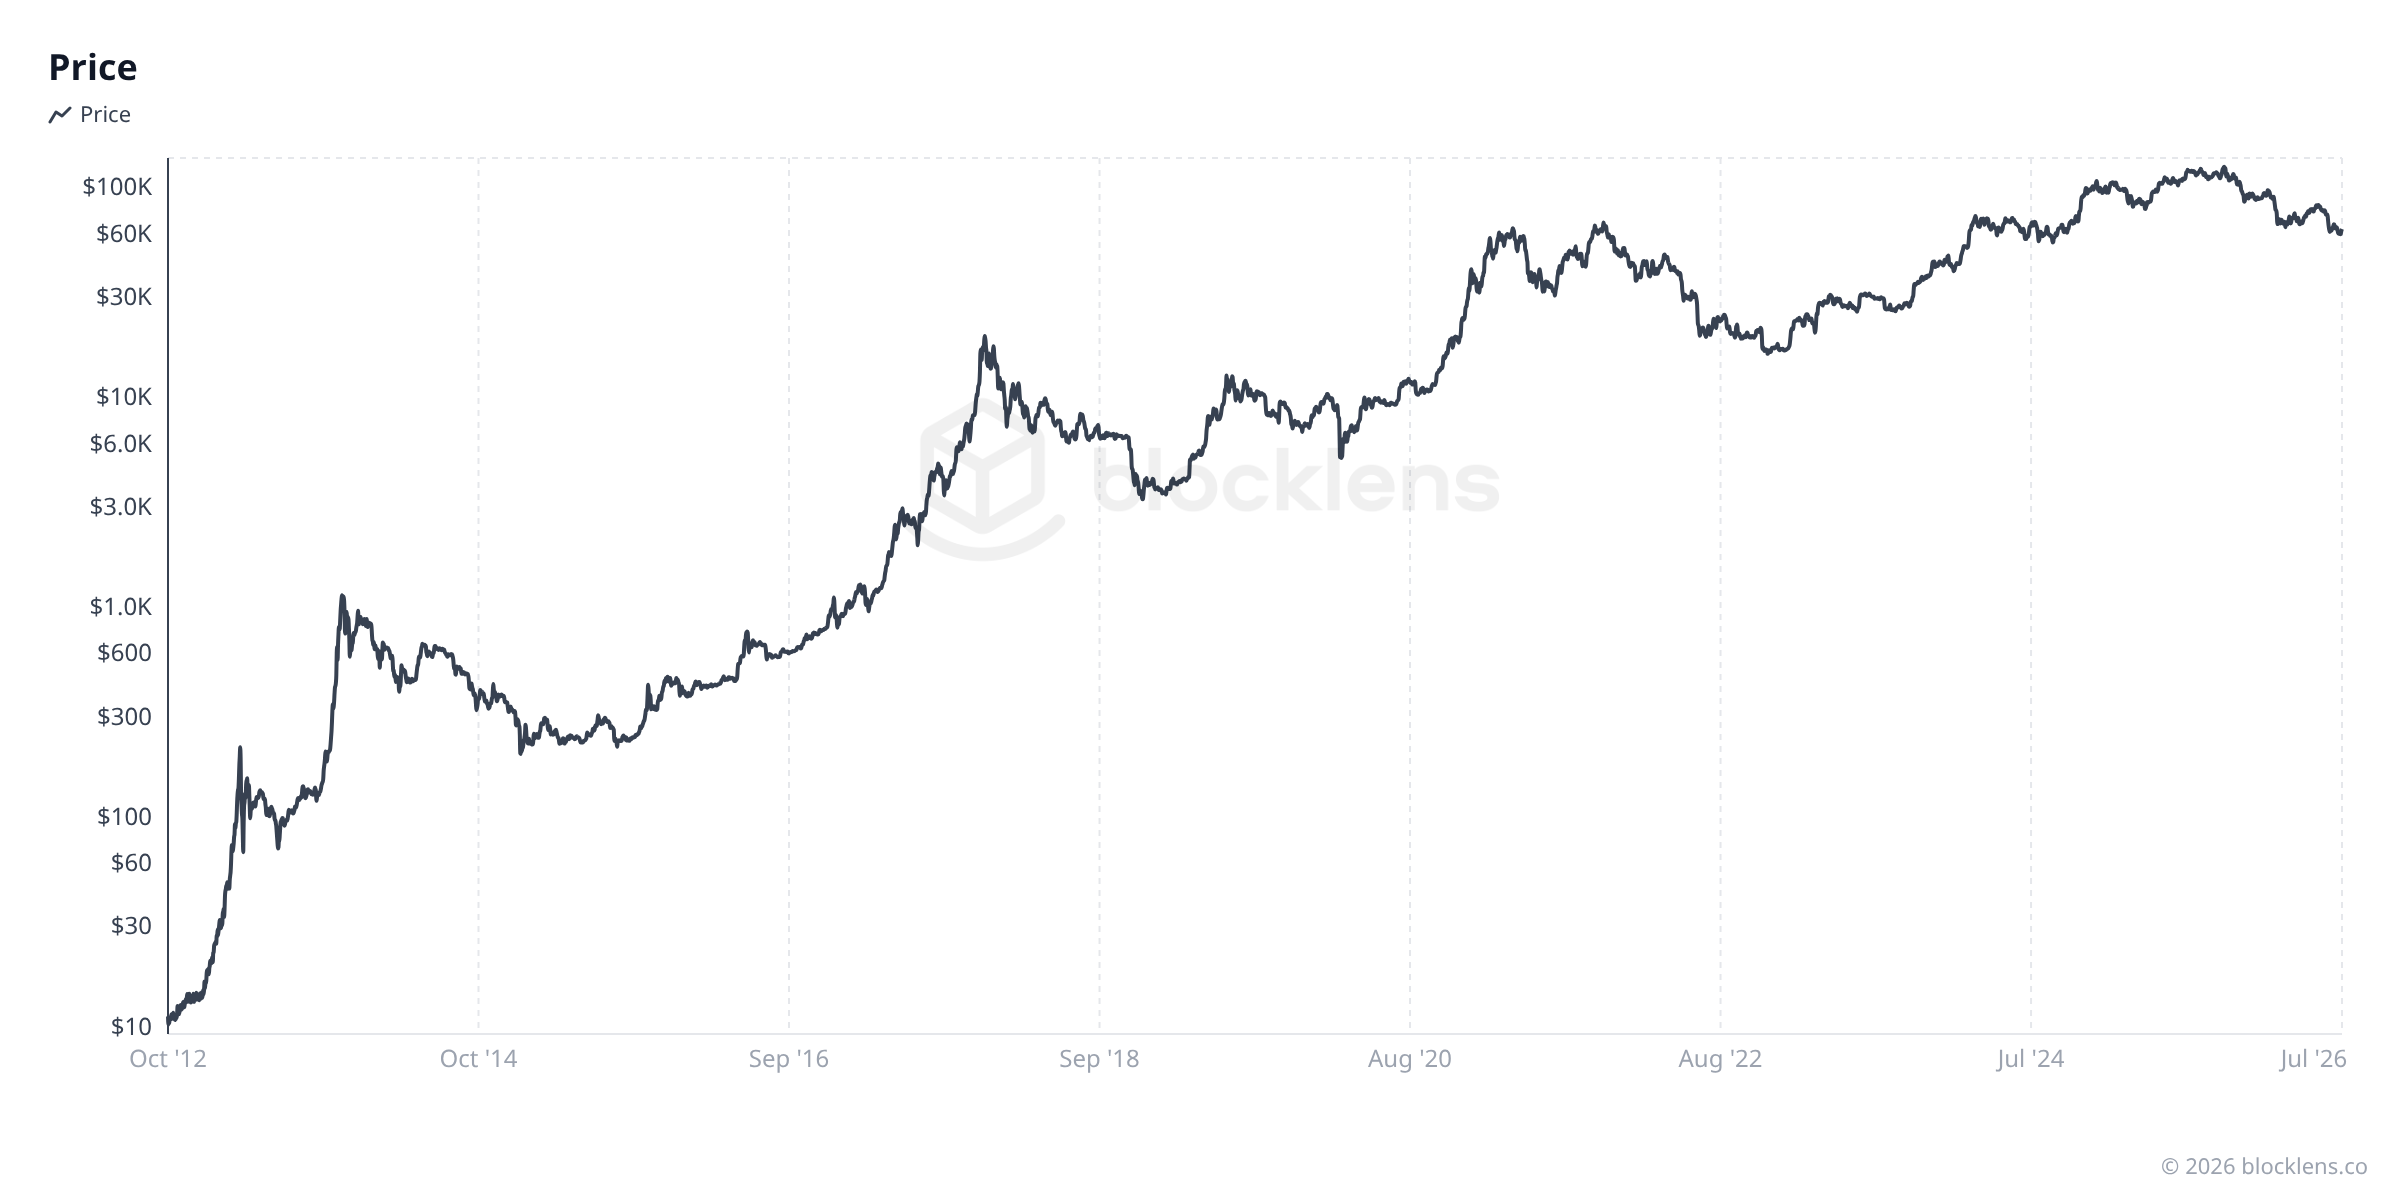
A Blocklens rastreia os limites dos ciclos do Bitcoin a partir de dados on-chain que remontam ao primeiro ciclo. Aqui está o registro do preço de pico de cada ciclo e a profundidade típica do bear market que se seguiu.
| Ciclo | Preço de pico | Data do pico | Drawdown do bear subsequente |
|---|---|---|---|
| 2011–2013 | US$ 1.156 | Nov 2013 | ≈ −85% até o fundo |
| 2013–2017 | US$ 20.089 | Dez 2017 | ≈ −84% até o fundo |
| 2017–2021 | US$ 68.790 | Nov 2021 | ≈ −77% até o fundo |
| 2021–2025 | US$ 126.198 | Out 2025 | ≈ −54% até agora (ciclo em curso) |
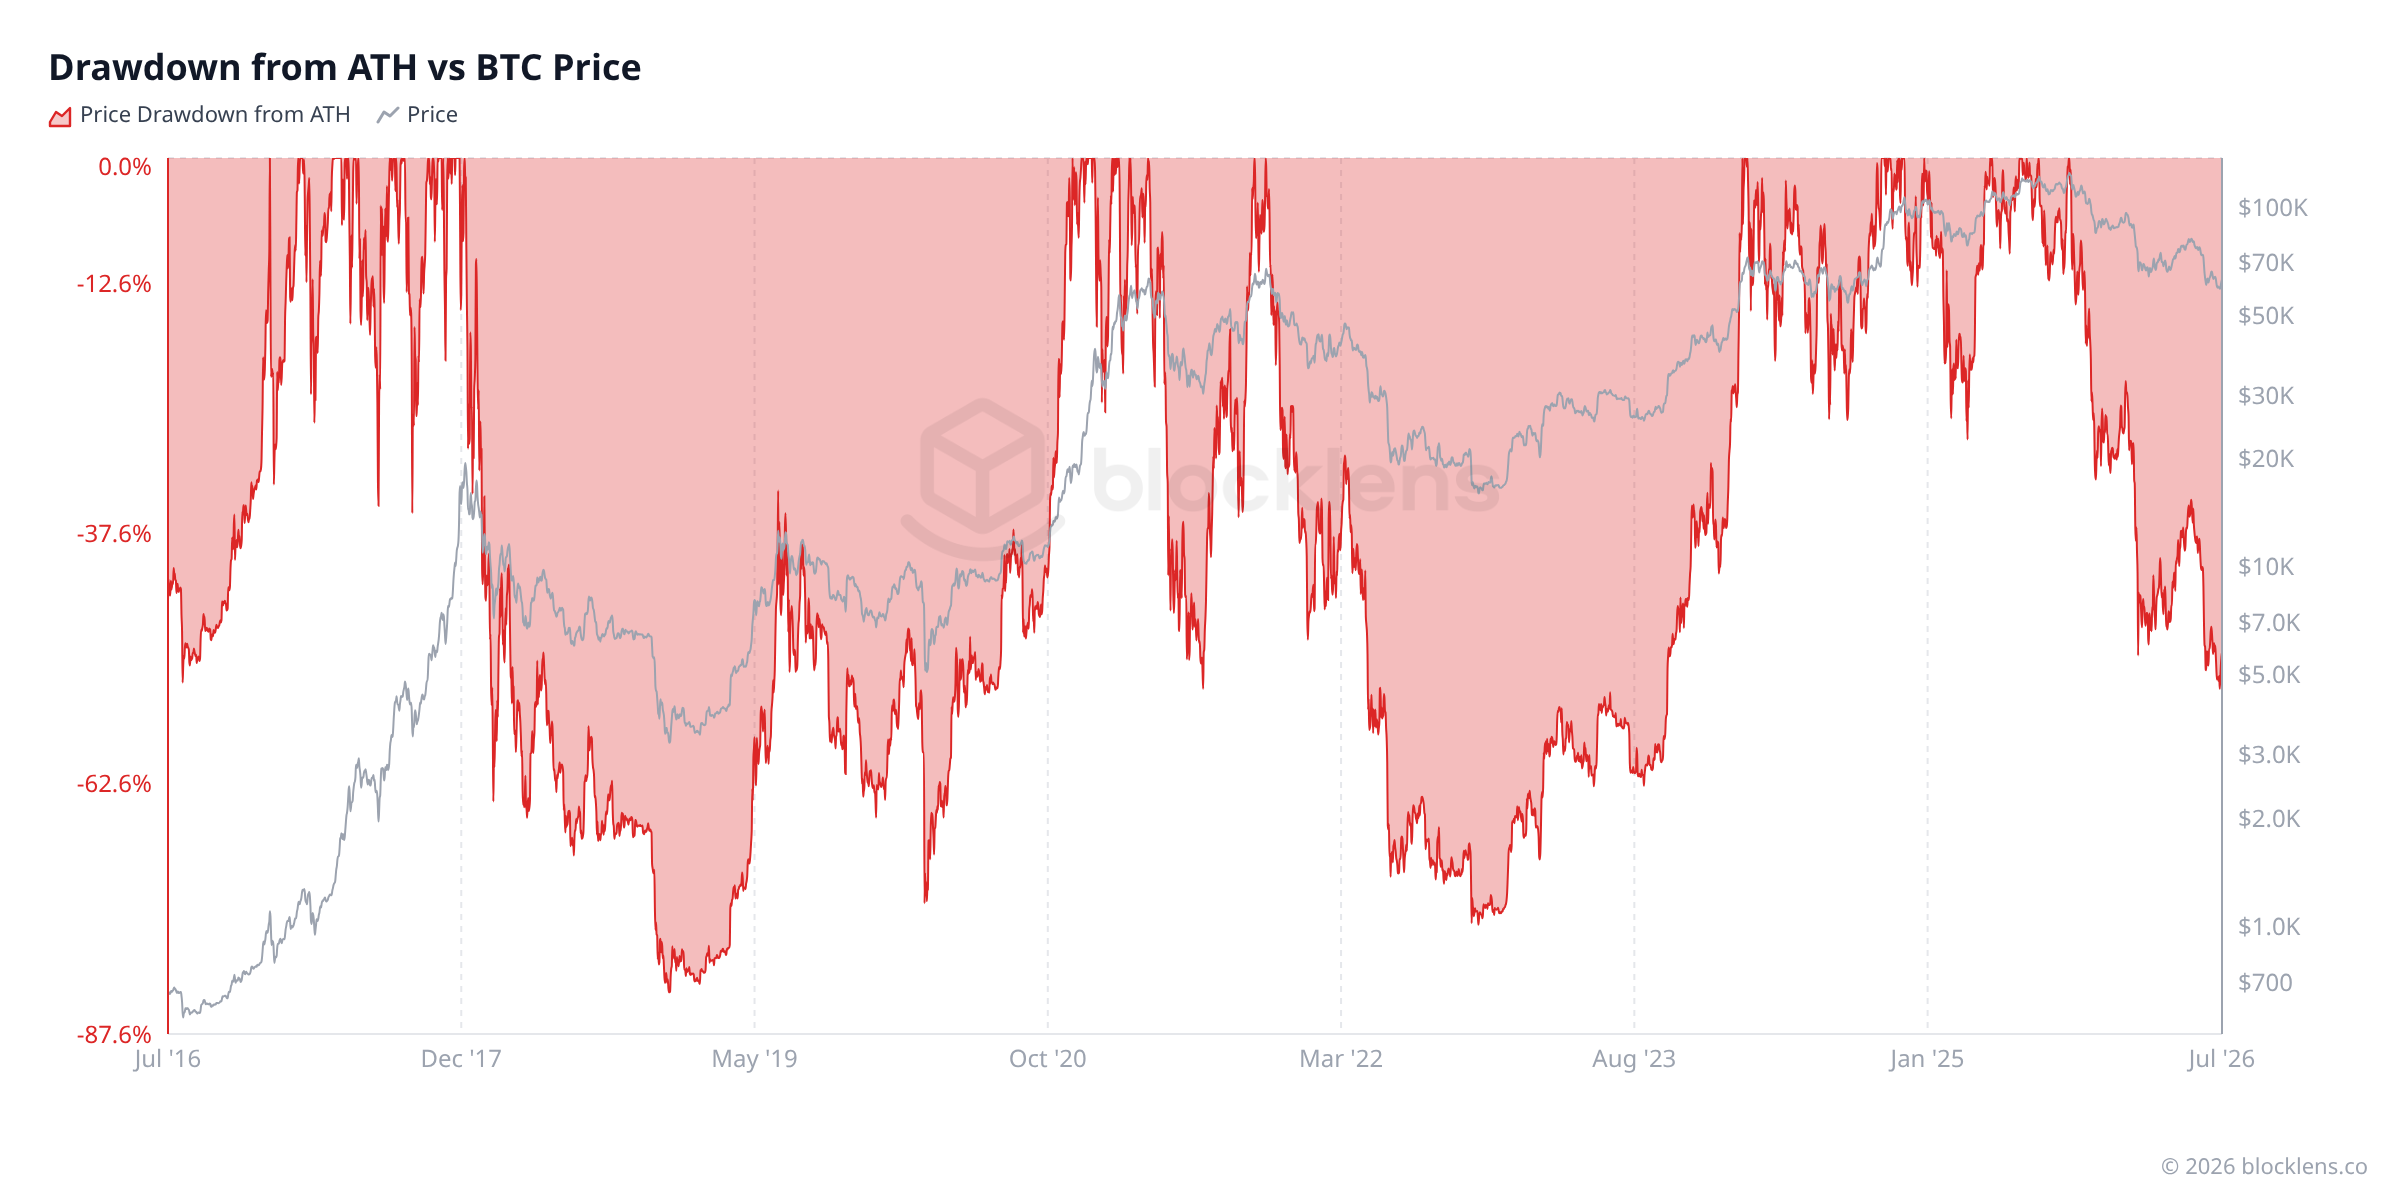
Algumas coisas se destacam nessa tabela. Primeiro, o pico de cada ciclo tem sido dramaticamente mais alto em dólares absolutos do que o anterior. Segundo — e esta é a parte que dá o que pensar — cada bear market que se seguiu apagou aproximadamente 75–85% dos ganhos do topo. Terceiro, os ganhos percentuais diminuíram a cada ciclo: sair de menos de US$ 1.000 para US$ 20.089 em um ciclo é uma façanha matemática muito diferente de ir de US$ 68.790 para US$ 126.198.
A implicação é que o crescimento do Bitcoin é real, mas está desacelerando. À medida que o mercado amadurece e mais capital se envolve, os movimentos percentuais explosivos dos ciclos iniciais tornam-se estruturalmente mais difíceis de repetir.
Sobrepondo os ciclosMesma linha de partida, quatro corridas
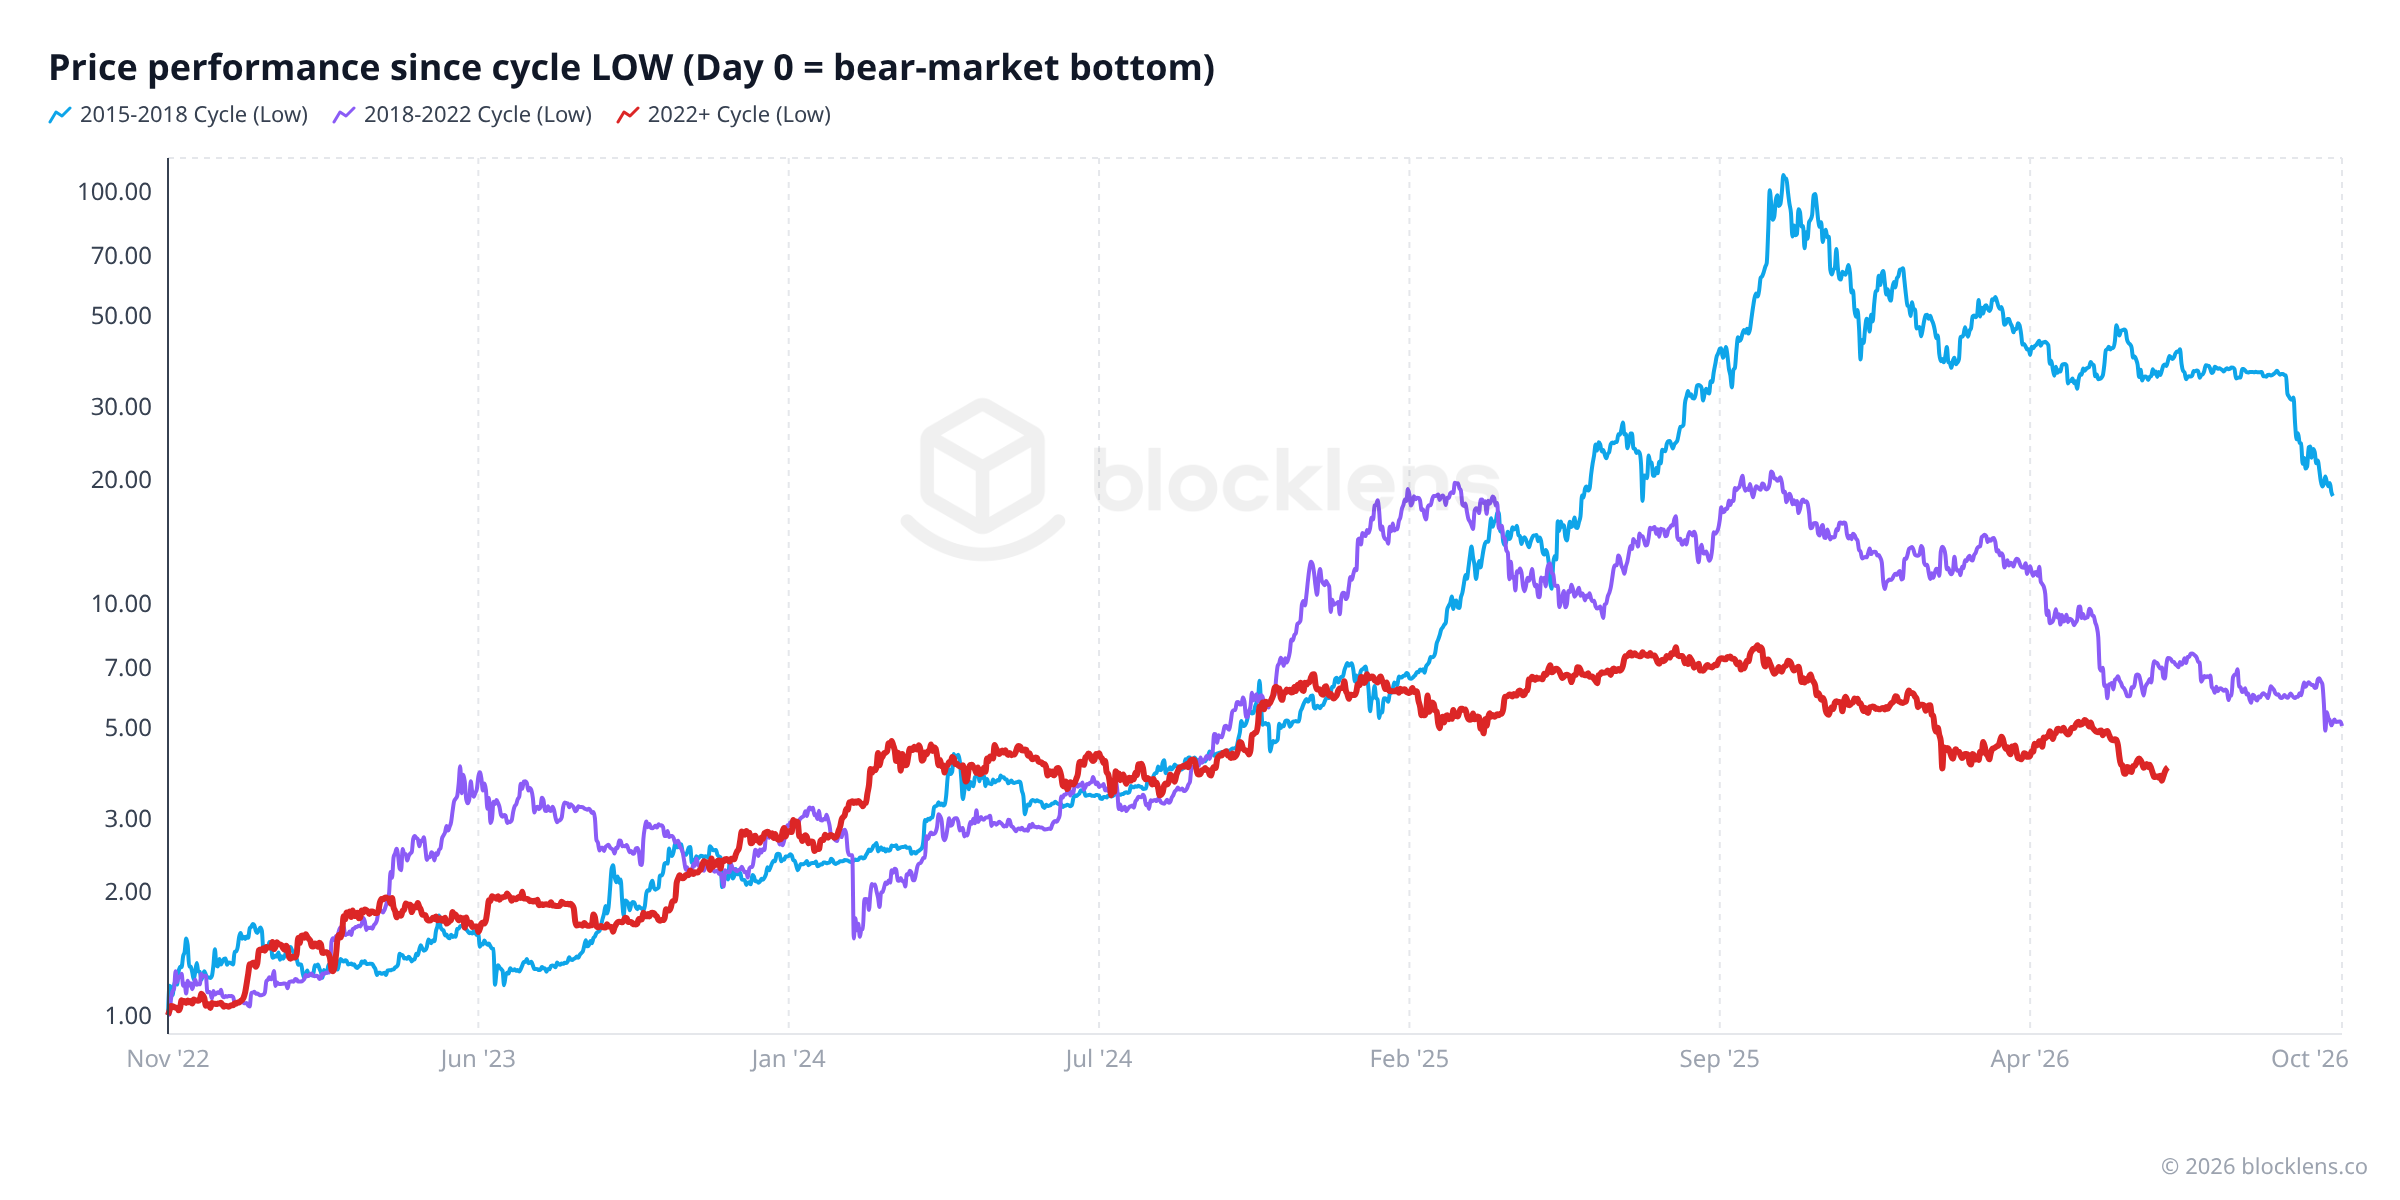
Os gráficos em dólares absolutos escondem a única coisa que torna os ciclos comparáveis: sua forma. A solução é simples — reindexe cada ciclo para 1,0 em um evento de partida comum (a máxima histórica ou o fundo do bear market) e os plote contra dias decorridos em vez de datas de calendário. De repente, todos os ciclos correm na mesma pista, e você pode ver exatamente onde o atual se situa em relação aos seus antecessores.
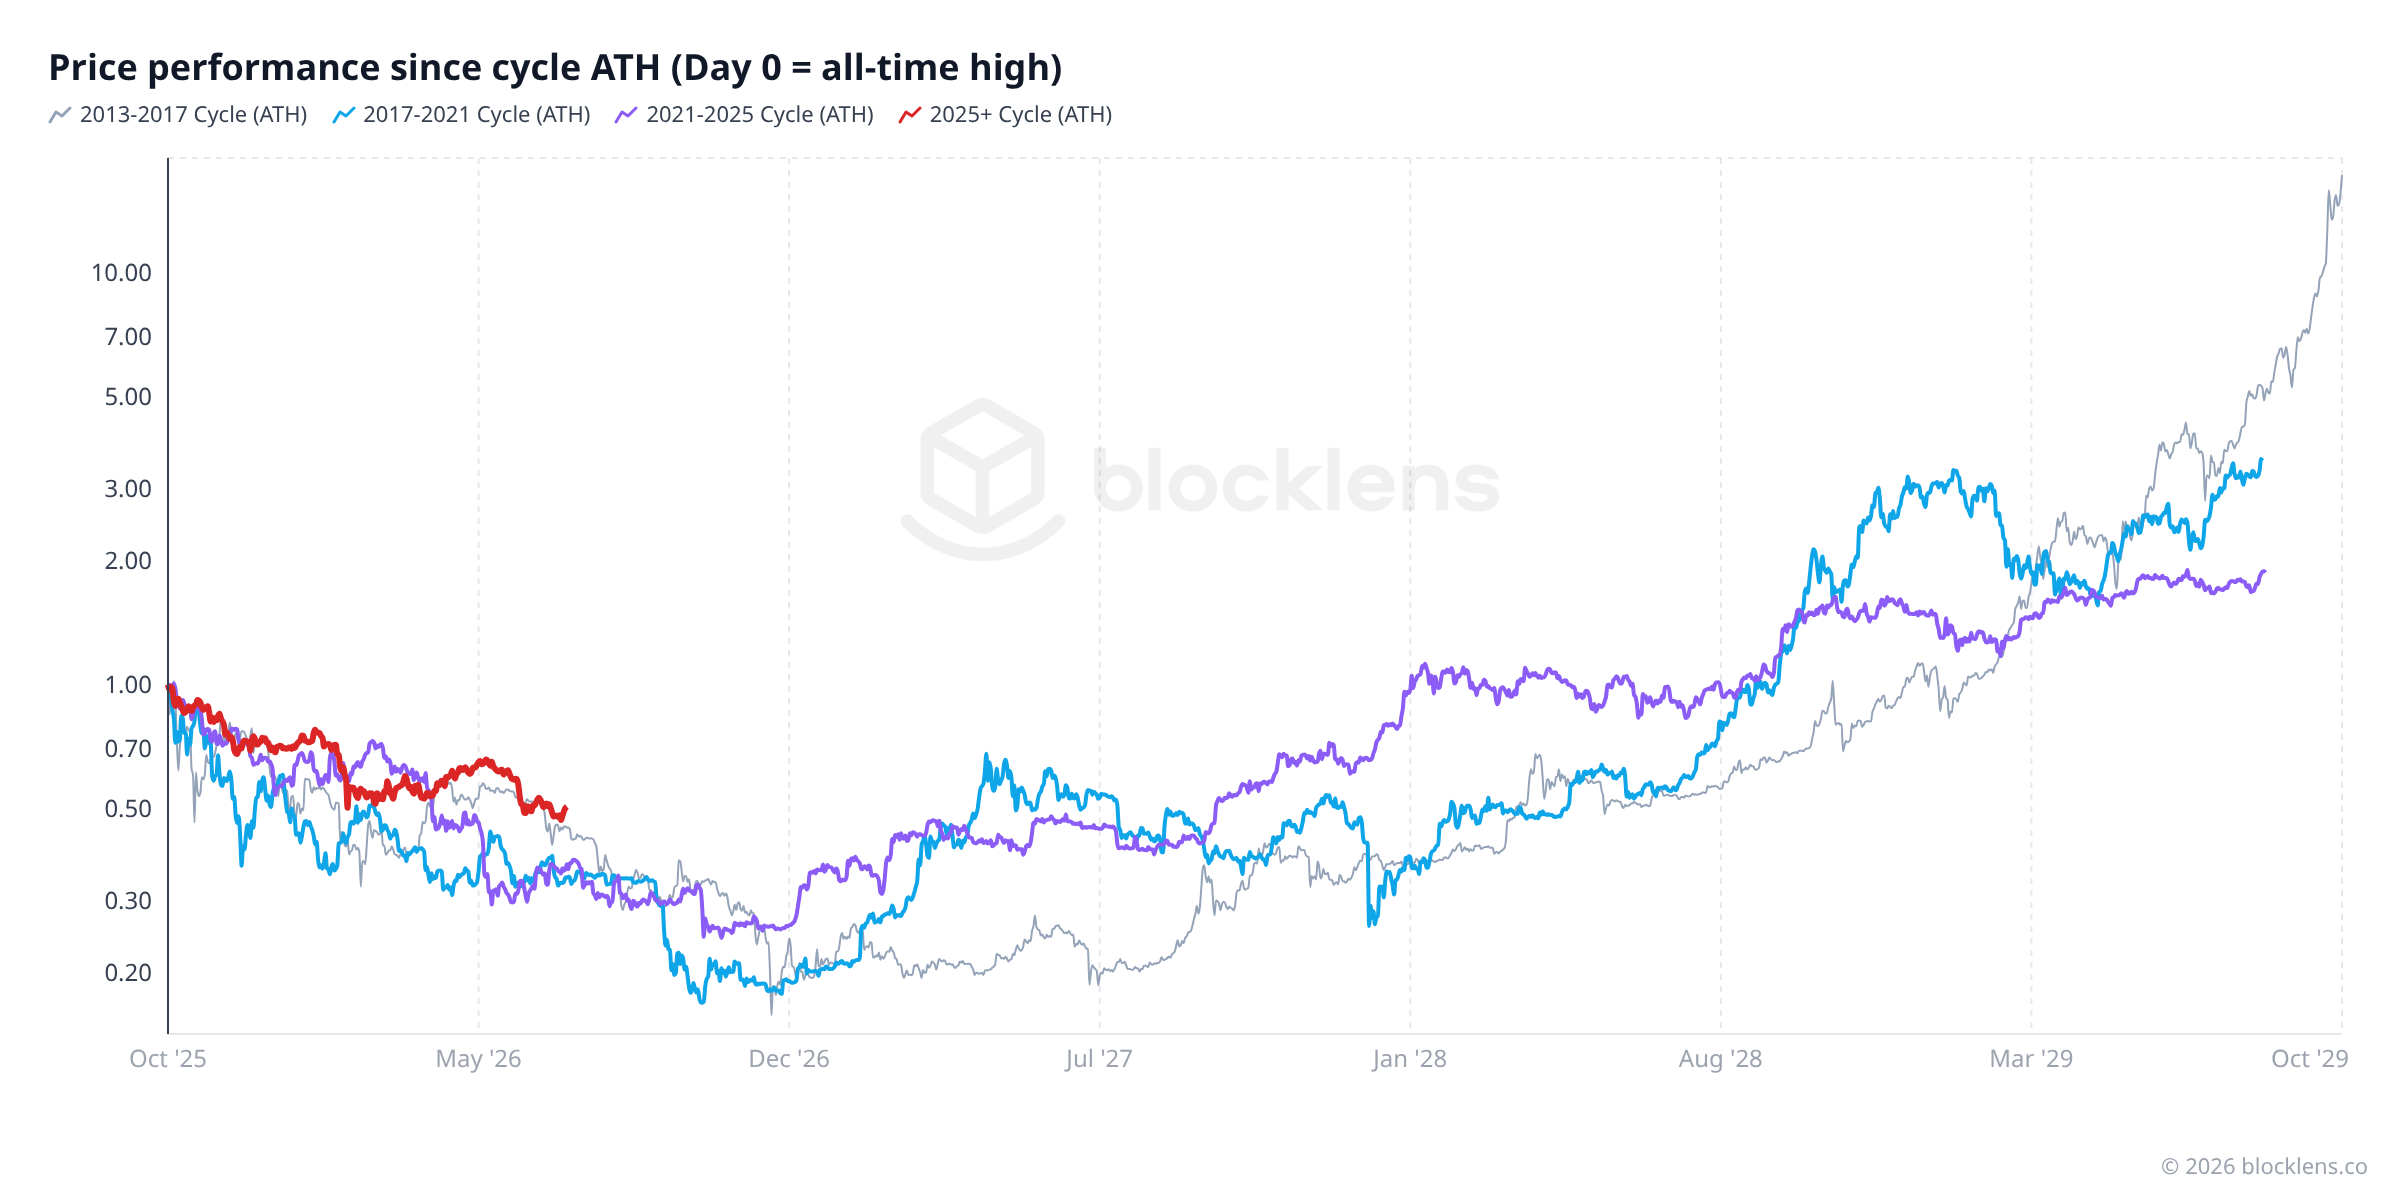
Congele a comparação na idade do ciclo atual — dia 271 a partir do topo — e coloque os quatro ciclos lado a lado:
| Ciclo | Drawdown no dia 271 | Fundo final | Dia do fundo |
|---|---|---|---|
| 2013 → 2015 | −55% | −83% | 411 |
| 2017 → 2018 | −65% | −83% | 364 |
| 2021 → 2022 | −65% | −76% | 379 |
| 2025 → agora | −49% | ? | ? |
Três observações surgem dessa sobreposição:
- A forma se repete. A correlação dia a dia entre a trajetória do ciclo atual e as três anteriores fica em 0,73–0,81 — o mesmo declínio em escada, pontuado por ralis fracassados.
- Este ciclo está correndo mais raso. Na mesma idade, os bears anteriores estavam de 5 a 16 pontos percentuais mais afundados. A demanda institucional da era dos ETFs (veja o quadro abaixo) é a principal suspeita.
- O modelo tem um calendário. Todos os três bears concluídos encontraram o fundo entre o dia 364 e o dia 411 após o topo. No relógio do ciclo atual, essa janela é aproximadamente outubro–novembro de 2026. Trate isso como uma rima histórica, não como um cronograma — três pontos de dados não fazem uma lei. Mas note como isso complementa perfeitamente a Parte 2 desta série: o custo-base dos LTH indica a zona de preço onde os fundos se formam; o modelo de sobreposição indica a janela temporal histórica. Duas lentes independentes, uma imagem.
Parte 4Ciclo 5 — onde estamos agora
O ciclo atual — chame-o de Ciclo 5 — começou quando o ciclo anterior atingiu o pico de US$ 126.198 (máxima diária) em 6 de outubro de 2025. Essa máxima histórica marcou o topo da fase de markup e o início do markdown que se seguiu.
Em 4 de julho de 2026, cerca de nove meses após o pico:
- O ponto mais baixo alcançado até agora foi US$ 57.748 (mínima diária) em 1º de julho de 2026, dia ~268 do ciclo.
- Isso representa um drawdown de aproximadamente −54% em relação à máxima histórica de outubro de 2025.
- O preço hoje está em torno de US$ 62.830 — o primeiro repique a partir dessa nova mínima.
Cinquenta e quatro por cento é uma queda significativa. Mas olhe a tabela acima: os três ciclos anteriores produziram, todos, pisos de bear market de −77% a −85%. Se o ciclo atual seguisse esse modelo, o preço teria muito mais a cair a partir daqui. Mas se o padrão está enfraquecendo — como parece estar — esta pode ser uma correção mais rasa do que as que vieram antes.
Vale saber
O "modelo de quatro anos" é um padrão, não uma garantia. Um desenvolvimento estrutural torna este ciclo genuinamente diferente de todos os anteriores: a aprovação, em janeiro de 2024, dos ETFs de Bitcoin à vista nos EUA trouxe uma onda de capital institucional — fundos de pensão, gestores de patrimônio, tesourarias corporativas — para o mercado por meio de produtos familiares e regulamentados. Esses compradores não se comportam como especuladores de varejo. Tendem a comprar de forma constante, segurar por mais tempo e são menos propensos a capitular ao primeiro sinal de volatilidade. Isso pode ajudar a explicar por que o drawdown do bear market atual (≈ −54%) é visivelmente mais brando do que as quedas de mais de 75% dos ciclos passados. Padrões podem se quebrar. Trate o arcabouço do ciclo como uma lente útil para contexto — não como uma profecia sobre o que vem a seguir.
O relógio da políticaEleições, reguladores e os mesmos quatro anos
O halving não é a única coisa que segue um cronograma de quatro anos. Desde 2012, todo halving caiu em um ano de eleição presidencial nos EUA — 2012, 2016, 2020, 2024 e (no ritmo atual de blocos) 2028. Isso é uma peculiaridade da aritmética, não um projeto: os halvings chegam ligeiramente mais rápido do que a cada quatro anos, então a data se antecipa dentro de cada ano eleitoral (novembro de 2012 → julho de 2016 → maio de 2020 → abril de 2024). Mas a consequência é real: todo ano de mania pós-halving é também o primeiro ano de um novo governo dos EUA, e todo fundo histórico de bear market caiu poucas semanas após uma eleição de meio de mandato nos EUA (janeiro de 2015, dezembro de 2018, novembro de 2022).
Sobreponha o histórico regulatório sobre a história de preços e a interação torna-se visível:
A tabela abaixo desdobra esses pontos. Dois padrões vale a pena reter. Primeiro, até 2021 os grandes movimentos regulatórios foram, em sua maioria, reações às manias de preço — as três repressões da China (2013, 2017, 2021) caíram, cada uma, em um ano de bull pós-halving, assim como a campanha da SEC contra ICOs. Segundo, a onda de 2024–2026 é diferente em natureza: a cripto tornou-se uma pauta de campanha explícita e financiada na eleição de 2024 nos EUA, e a virada de política resultante (ETFs → reserva estratégica → lei de stablecoin → lei de estrutura de mercado) foi impulsionada pelo calendário político, e não pelo preço. O ritmo de quatro anos agora tem dois motores em vez de um.
| Data | Onde | O que aconteceu | Direção |
|---|---|---|---|
| 2013-03 | EUA | Primeira orientação da FinCEN: exchanges são empresas de serviços monetários | neutro |
| 2013-11 | EUA | Audiências no Senado chamam o Bitcoin de "serviço financeiro legítimo" | permissivo |
| 2013-12 | China | PBoC proíbe bancos de fazer negócios com Bitcoin | restritivo |
| 2014-03 | EUA | IRS: cripto é propriedade para fins fiscais | neutro |
| 2015-06 | EUA | Nova York lança a BitLicense | restritivo |
| 2017-04 | Japão | Lei de Serviços de Pagamento: cripto reconhecida como método de pagamento legal | permissivo |
| 2017-07 | EUA | Relatório DAO da SEC: tokens de ICO podem ser valores mobiliários | restritivo |
| 2017-09 | China | Proibição de ICOs e fechamento das exchanges domésticas | restritivo |
| 2017-12 | EUA | Lançamento dos futuros de bitcoin na CBOE/CME — na mesma semana do topo do ciclo | permissivo |
| 2018-04 | Índia | RBI proíbe bancos de atender empresas de cripto | restritivo |
| 2020-03 | Índia | Suprema Corte derruba a proibição do RBI | permissivo |
| 2020-07 | EUA | OCC: bancos nacionais podem custodiar cripto | permissivo |
| 2021-05/09 | China | Proibição de mineração, depois uma proibição total de todas as transações com cripto | restritivo |
| 2021-09 | El Salvador | Bitcoin torna-se moeda de curso legal | permissivo |
| 2021-11 | EUA | Regras de corretagem da Lei de Infraestrutura — assinada na semana do topo do ciclo | restritivo |
| 2022-03 | Coreia | Presidente Yoon eleito com promessas explicitamente pró-cripto | permissivo |
| 2023-06 | EUA | SEC processa Coinbase e Binance | restritivo |
| 2023-06 | Hong Kong | Abre o regime de licenciamento de VASP para o varejo | permissivo |
| 2024-01 | EUA | ETFs de Bitcoin à vista aprovados | permissivo |
| 2024-07 | EUA | Cripto torna-se uma pauta financiada da campanha de 2024 (promessa de Nashville, super-PACs) | permissivo |
| 2024-12 | UE | MiCA aplica-se plenamente em todo o mercado único | neutro |
| 2025-03 | EUA | Ordem executiva da Reserva Estratégica de Bitcoin | permissivo |
| 2025-07 | EUA | Lei GENIUS assinada — arcabouço federal para stablecoins | permissivo |
| 2026-03 | EUA | SEC + CFTC classificam BTC, ETH e outros 14 tokens como commodities digitais | permissivo |
| 2026-05 | EUA | Lei de estrutura de mercado CLARITY passa na comissão do Senado; votação em plenário mirada antes das eleições de meio de mandato de novembro | permissivo |
| 2026-06 | Japão | Emenda à FIEA: cripto reclassificada como instrumento financeiro, imposto único de 20% | permissivo |
Sincronização, não causação
Tenha cuidado com esse padrão. Quatro ciclos é uma amostra minúscula; o halving e o calendário eleitoral dos EUA estão travados juntos, então seus efeitos não podem ser separados de forma limpa; e a liquidez global — que tende a afrouxar nos anos eleitorais dos EUA — move todos os ativos de risco de uma só vez. A afirmação honesta não é "as eleições causam o ciclo do Bitcoin". É que três relógios de quatro anos — oferta (o halving), política (o calendário político dos EUA) e liquidez — têm rodado em fase desde 2012, cada um reforçando o ritmo que os outros estabelecem. O halving continua sendo o motor; o relógio da política simplesmente ficou mais barulhento a cada ciclo.
Parte 5O que os dados dizem hoje
Vamos ser específicos. Aqui está o que o painel on-chain mostra em 4 de julho de 2026 — as métricas relevantes para o ciclo, em linguagem simples.
| Métrica | Valor | Significado em linguagem simples |
|---|---|---|
| Início do ciclo (ATH) | US$ 126.198 | Máxima histórica de out 2025 (máxima diária OHLC); o topo do ciclo |
| Idade do ciclo | ≈ 9 meses | Tempo decorrido desde o topo do ciclo |
| Mínima do ciclo até agora | US$ 57.748 | Mínima diária OHLC, alcançada em 1º jul 2026, dia ~268 |
| Drawdown desde a ATH | ≈ −54% | De máxima a mínima; mais raso do que os bears de ciclos passados (−77% a −85%) |
| Preço hoje | ≈ US$ 62.830 | Perto da mínima do ciclo; ainda não é um fundo confirmado |
| MVRV | ≈ 1,19 | O mercado está ~19% acima do seu custo-base agregado |
| NUPL | ≈ 0,16 | Zona de "esperança" — nem capitulação, nem euforia |
Lendo esses números pela lente do ciclo: o MVRV em 1,19 diz que o mercado ainda está modestamente acima de seu custo-base — não o território de prejuízo profundo (MVRV abaixo de 1) que historicamente marcou fundos genuínos de ciclo. O NUPL em 0,16 coloca o mercado na zona de "esperança" — além do pior do medo, mas longe da ganância que marca um topo. Juntas, essas métricas descrevem um mercado que está em uma correção de meio de ciclo: caiu forte a partir do topo, mas ainda não mostra as assinaturas on-chain de uma capitulação completa.
Como seria um fundo on-chain? Com base em ciclos anteriores: o MVRV caindo abaixo de 1 (significando que o holder médio está no prejuízo), o NUPL ficando negativo e o SOPR permanecendo persistentemente abaixo de 1 à medida que os vendedores aceitam prejuízos. Nenhuma dessas condições está presente hoje — o que é um sinal de que o fundo ainda está à frente, ou um sinal de que o fundo deste ciclo será um evento mais brando do que os de seus predecessores. Os dados não respondem essa pergunta por você. Eles estreitam o leque de possibilidades.
Colocando em práticaA conclusão acionável
Como se posicionar dentro do ciclo
Use o halving como o calendário e as métricas on-chain de custo-base como o relógio. Agora: cerca de nove meses após o topo de outubro de 2025, drawdown de −54%, MVRV 1,19 / NUPL 0,16 — meio de ciclo, não a assinatura de capitulação (MVRV < 1, NUPL < 0, SOPR < 1 persistente) que marcou fundos anteriores. Um fundo se anunciaria quando esses valores virassem; um topo, quando o MVRV subir de volta acima de 3,5 e o NUPL acima de 0,75. O modelo de sobreposição de ciclos adiciona uma pista de calendário: os três bears concluídos encontraram o fundo, todos, 364–411 dias após seus topos, o que no relógio deste ciclo aponta para aproximadamente outubro–novembro de 2026 — uma janela que por acaso coincide com as eleições de meio de mandato dos EUA e a votação da CLARITY.
Ressalva: o modelo de quatro anos é uma lente, não uma lei — três ciclos concluídos é uma amostra minúscula, e a era dos ETFs à vista de 2024 já dobrou a profundidade do drawdown. Não é aconselhamento financeiro.
Miniglossário
- Halving
- O evento de aproximadamente quatro em quatro anos (a cada 210.000 blocos) em que a recompensa por bloco do Bitcoin aos mineradores é cortada pela metade. Reduz da noite para o dia a nova oferta que chega ao mercado.
- Ciclo de mercado
- A onda plurianual de expansão e retração que o Bitcoin historicamente seguiu: acumulação → markup (bull) → euforia/distribuição (topo) → markdown (bear).
- Drawdown
- O quão abaixo de sua máxima histórica o preço se encontra atualmente, expresso como porcentagem. Um drawdown de −52% significa que o preço está 52% abaixo de seu pico.
- Máxima histórica (ATH)
- O preço mais alto que o Bitcoin já atingiu. Cada ciclo historicamente produziu uma nova ATH antes de atingir o pico.
- Acumulação
- A fase silenciosa em um fundo de ciclo em que compradores pacientes adquirem moedas de forma constante de vendedores exaustos — a fundação do próximo bull run.
- Distribuição
- A fase próxima a um topo de ciclo em que holders experientes vendem (distribuem) suas moedas para compradores novos e empolgados a preços elevados.
A série Fundamentos On-Chain
- O que é a análise on-chain — o livro-razão do custo-base
- Holders de longo prazo vs curto prazo (LTH / STH)
- MVRV em profundidade — lendo "barato vs caro"
- SOPR — o que as moedas revelam no momento em que são gastas
- Lucros e perdas realizados — capitulação e euforia
- NUPL — a psicologia de um ciclo de mercado
- Ciclos do Bitcoin — o halving e o ritmo de quatro anos Você está aqui
- As "paredes" de custo-base — lendo a oferta por preço Próximo