Le Bitcoin n'a jamais évolué en ligne droite. Prenez du recul sur n'importe quel graphique de long terme et la même forme réapparaît sans cesse : une accumulation lente et silencieuse — puis un rallye violent — puis un effondrement qui efface la majeure partie des gains. Cette forme porte un nom : le cycle du Bitcoin. Et chaque cycle s'organise vaguement autour d'un événement unique : le halving.
Ceci est la partie 7 sur huit. Vous avez passé les parties précédentes à apprendre à lire les métriques on-chain individuelles — MVRV, cohortes de détenteurs, SOPR, profits et pertes réalisés, NUPL. Dans cette partie, nous prenons du recul et vous montrons la vue d'ensemble que ces métriques décrivent. Nous expliquerons ce qu'est réellement le halving, pourquoi il compte, à quoi ressemblent les quatre phases d'un cycle et — surtout — où les données situent le cycle actuel en ce moment même.
Partie 1Le halving : le choc d'offre programmé du Bitcoin
Lorsque le réseau Bitcoin a été lancé en 2009, les mineurs recevaient 50 nouveaux BTC pour chaque bloc ajouté à la chaîne. Environ tous les 210 000 blocs — soit approximativement quatre ans — la récompense est réduite de moitié par le protocole. Cet événement s'appelle le halving (parfois « halvening »).
Le calendrier a été respecté avec précision :
- Novembre 2012 — premier halving : 50 → 25 BTC par bloc
- Juillet 2016 — deuxième halving : 25 → 12,5 BTC par bloc
- Mai 2020 — troisième halving : 12,5 → 6,25 BTC par bloc
- Avril 2024 — quatrième halving : 6,25 → 3,125 BTC par bloc
Le halving est codé en dur dans le protocole du Bitcoin. Il ne peut être modifié par aucun acteur unique, gouvernement ou entreprise. Lorsque la récompense est divisée par deux, le nombre de nouveaux bitcoins affluant vers les mineurs chaque jour chute de 50 % du jour au lendemain. Avant le halving de 2024, environ 900 nouveaux BTC étaient créés par jour. Après, ce chiffre est tombé à environ 450. L'offre totale de Bitcoin est plafonnée à 21 millions de pièces, et le calendrier des halvings est le mécanisme qui fait respecter ce plafond au fil du temps.
L'intuition du choc d'offre
Le récit standard est le suivant : si la demande reste à peu près la même mais que la nouvelle offre de pièces arrivant sur le marché est réduite de moitié, le prix devrait finir par monter pour combler cet écart. Les mineurs, qui gagnent désormais moins de pièces pour le même travail, en vendent moins sur le marché. De nouveaux acheteurs continuent d'arriver. L'écart entre l'offre et la demande se resserre. Le prix monte.
Historiquement, un rallye haussier significatif a suivi chacun des quatre halvings, les sommets de prix survenant environ 12 à 18 mois après l'événement. Ce bilan — quatre sur quatre — est difficile à ignorer.
Bon à savoir
La logique du choc d'offre est convaincante, mais pas mécanique. Les marchés sont tournés vers l'avenir : le halving est connu des années à l'avance, de sorte que les traders professionnels peuvent (et le font) l'intégrer dans les prix avant qu'il ne se produise. La corrélation entre le halving et les marchés haussiers ultérieurs pourrait refléter le choc d'offre, le récit coordonné qui entoure l'événement, le cycle macroéconomique plus large, ou un mélange des trois. Considérez le halving comme un vent structurel favorable et puissant, et non comme un déclencheur de prix garanti.
Partie 2Les quatre phases d'un cycle du Bitcoin
Prenez du recul par rapport à n'importe quel halving individuel et vous découvrez une structure récurrente en quatre phases. Les noms proviennent de l'analyse de marché traditionnelle — mais les métriques on-chain que vous avez déjà apprises correspondent presque parfaitement à chaque phase.
Phase 1 — Accumulation (le creux tranquille)
Après un long marché baissier, le prix a touché un plancher et évolue latéralement. La plupart des participants sont soit épuisés, soit ont déjà vendu. Le volume est faible. Les nouvelles sont implacablement négatives. Mais c'est à ce moment-là que les acheteurs patients — en particulier les détenteurs à long terme — récupèrent discrètement des pièces auprès des vendeurs qui ont abandonné.
Empreintes on-chain : le MVRV tombe en dessous de 1 (le détenteur moyen est en perte) ; le NUPL devient négatif (le marché est en « capitulation » ou « désespoir ») ; le SOPR passe durablement sous 1 à mesure que les vendeurs acceptent les pertes ; l'offre des LTH augmente à mesure que les pièces vieillissent et passent entre des mains plus stables.
Phase 2 — Markup (le rallye haussier)
Le sentiment bascule. Le prix commence à grimper pour de bon. De nouveaux acheteurs arrivent, la FOMO s'installe, et chaque repli attire plus d'acheteurs que le précédent. Cette phase peut durer 12 à 24 mois et rattrape généralement (et dépasse largement) le précédent plus haut historique.
Empreintes on-chain : le MVRV dépasse 1 et grimpe régulièrement ; le NUPL passe de l'« espoir » à l'« optimisme » puis vers la « conviction » ; le SOPR se maintient systématiquement au-dessus de 1 à mesure que les pièces bougent avec profit ; l'offre des LTH commence à baisser tandis que les détenteurs à long terme distribuent dans la force du marché.
Phase 3 — Euphorie et distribution (le sommet)
Le prix est à son sommet ou proche de celui-ci. La couverture médiatique est partout. Chaque conversation inclut quelqu'un qui s'est enrichi. C'est aussi le moment où les détenteurs les plus expérimentés vendent — distribuant leurs pièces aux acheteurs les plus récents (et les plus enthousiastes). Cela paraît rarement évident en temps réel.
Empreintes on-chain : le MVRV grimpe au-dessus de 3,5 (le marché est bien au-dessus du prix de revient — un niveau historiquement extrême) ; le NUPL dépasse 0,75 (territoire de cupidité/euphorie) ; les flux de profits réalisés sont à leur maximum, ce qui signifie que les pièces changent de mains avec d'énormes gains ; l'offre des STH explose à mesure que de nouveaux acheteurs absorbent la distribution.
Phase 4 — Markdown (le marché baissier)
La musique s'arrête. Les acheteurs se tarissent. Le prix chute — souvent brutalement et plus longtemps que quiconque ne l'attend. Cette phase ne se termine que lorsque l'épuisement des vendeurs s'installe et que nous revenons au territoire de la phase 1.
Empreintes on-chain : le MVRV décline depuis des niveaux élevés vers 1, parfois brièvement en dessous ; le NUPL recule à travers l'« anxiété » et la « peur » jusqu'à la « capitulation » ; le SOPR passe sous 1 à mesure que les acheteurs tardifs vendent à perte ; les pertes réalisées bondissent ; l'offre des LTH finit par se reconstituer à mesure que les pièces vieillissent sur place.
Idée clé
Le halving donne le rythme — il détermine approximativement quand la pression de nouvelle offre s'atténue. Mais les métriques on-chain du prix de revient sont l'horloge à l'intérieur de ce rythme : le MVRV, le NUPL et le SOPR vous disent si vous êtes en accumulation, markup, euphorie ou markdown, quelle que soit la date. Le halving est le calendrier. Les métriques sont les aiguilles de l'horloge.
Partie 3Le bilan historique : quatre sommets de cycle
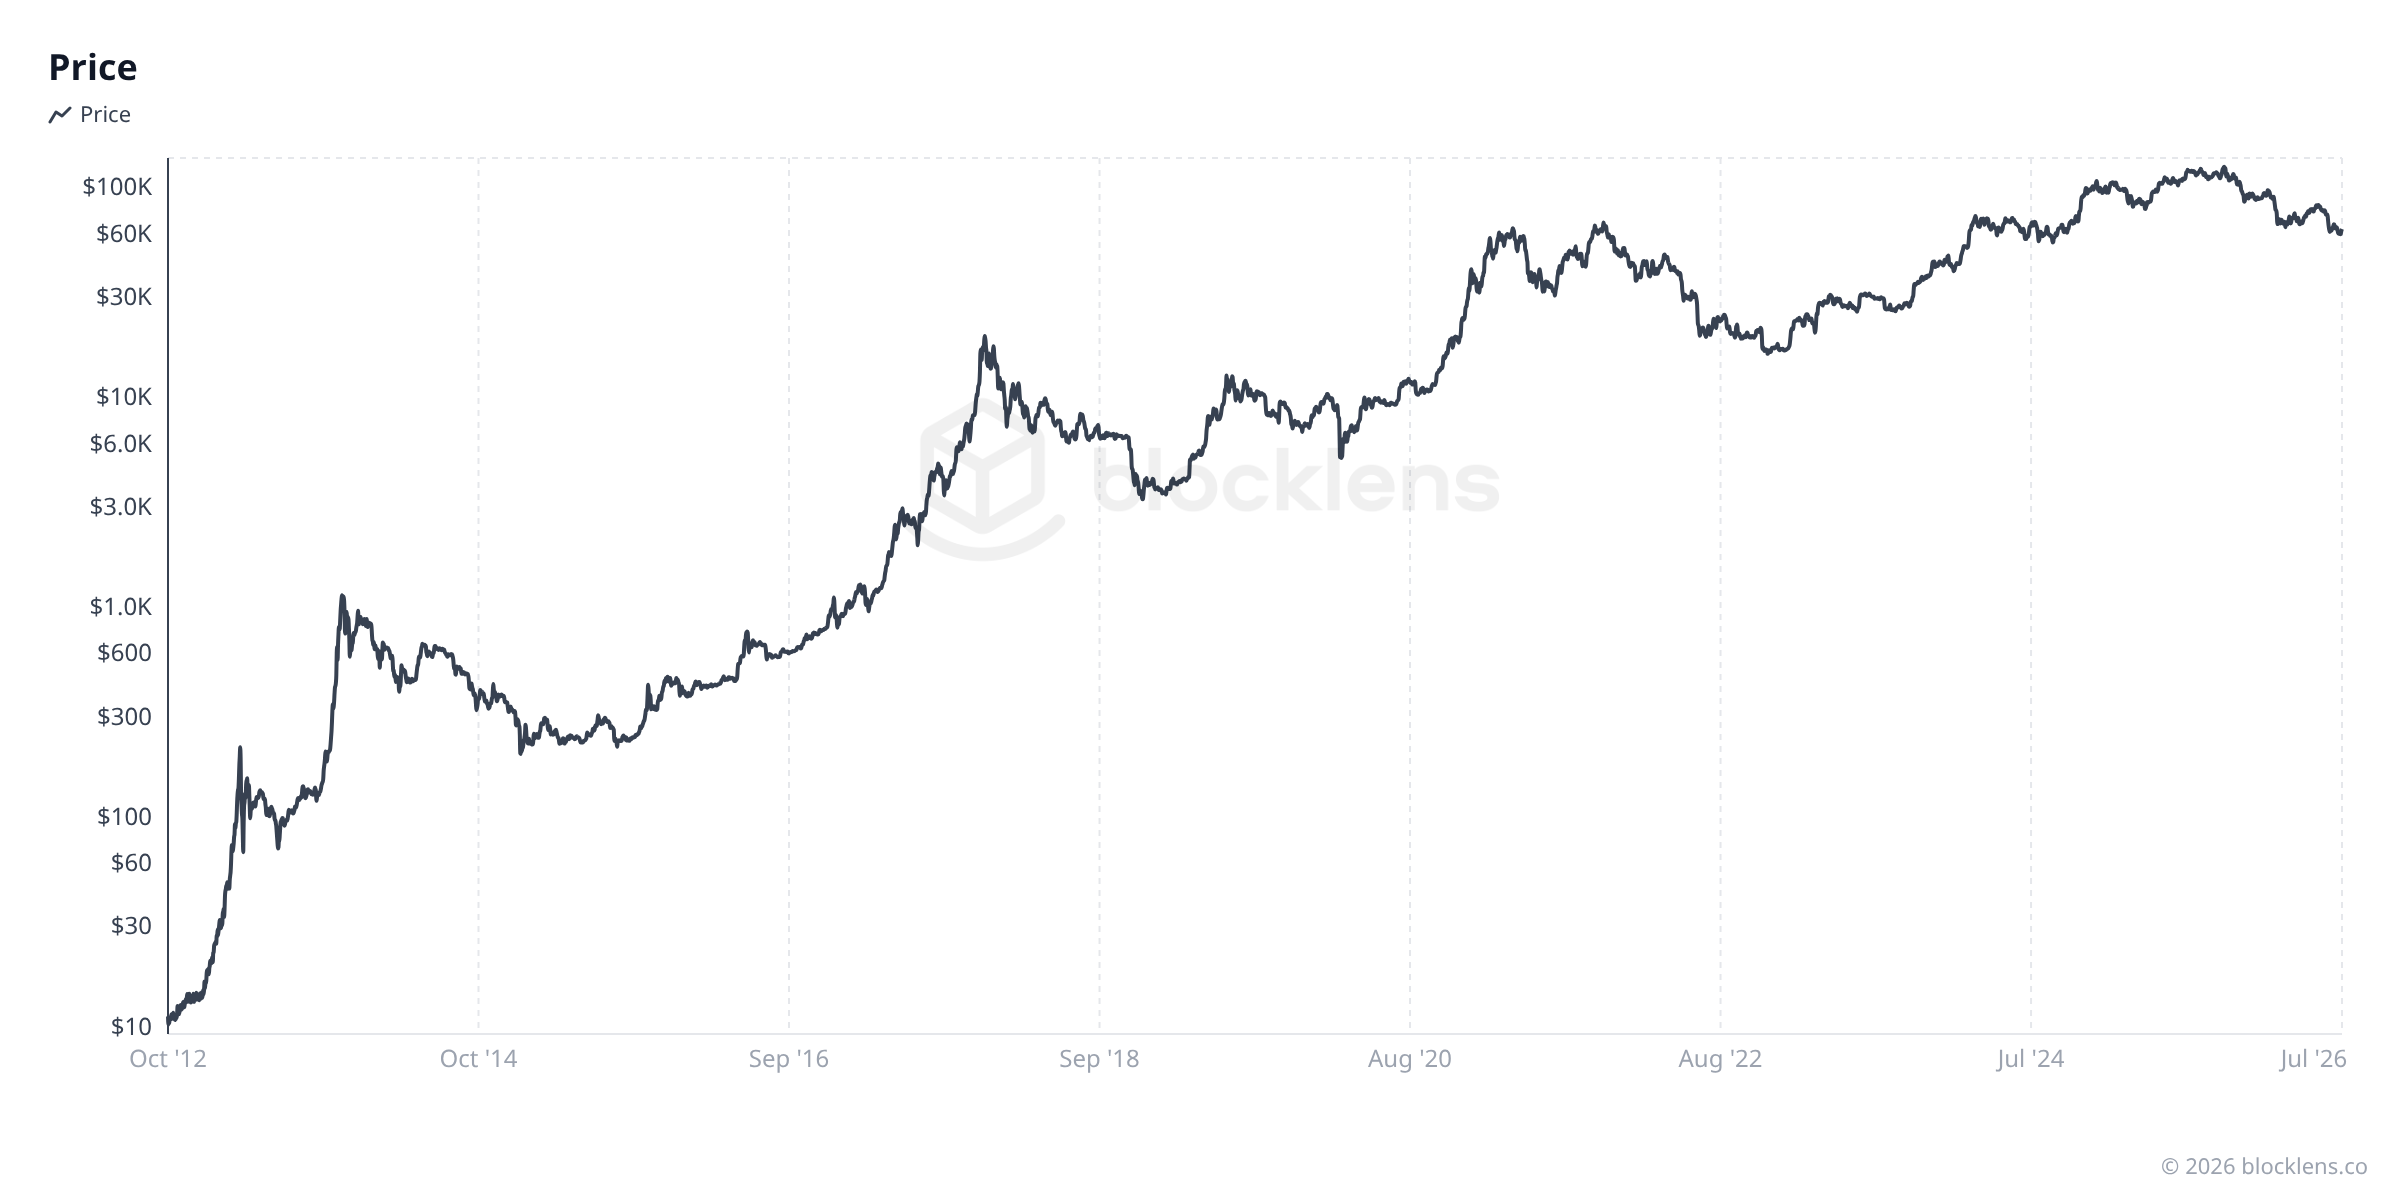
Blocklens suit les frontières des cycles du Bitcoin à partir des données on-chain, remontant jusqu'au tout premier cycle. Voici le bilan du prix au sommet de chaque cycle et la profondeur typique du marché baissier qui a suivi.
| Cycle | Prix au sommet | Date du sommet | Drawdown baissier ultérieur |
|---|---|---|---|
| 2011–2013 | $1,156 | Nov 2013 | ≈ −85% jusqu'au creux |
| 2013–2017 | $20,089 | Déc 2017 | ≈ −84% jusqu'au creux |
| 2017–2021 | $68,790 | Nov 2021 | ≈ −77% jusqu'au creux |
| 2021–2025 | $126,198 | Oct 2025 | ≈ −54% jusqu'à présent (cycle en cours) |
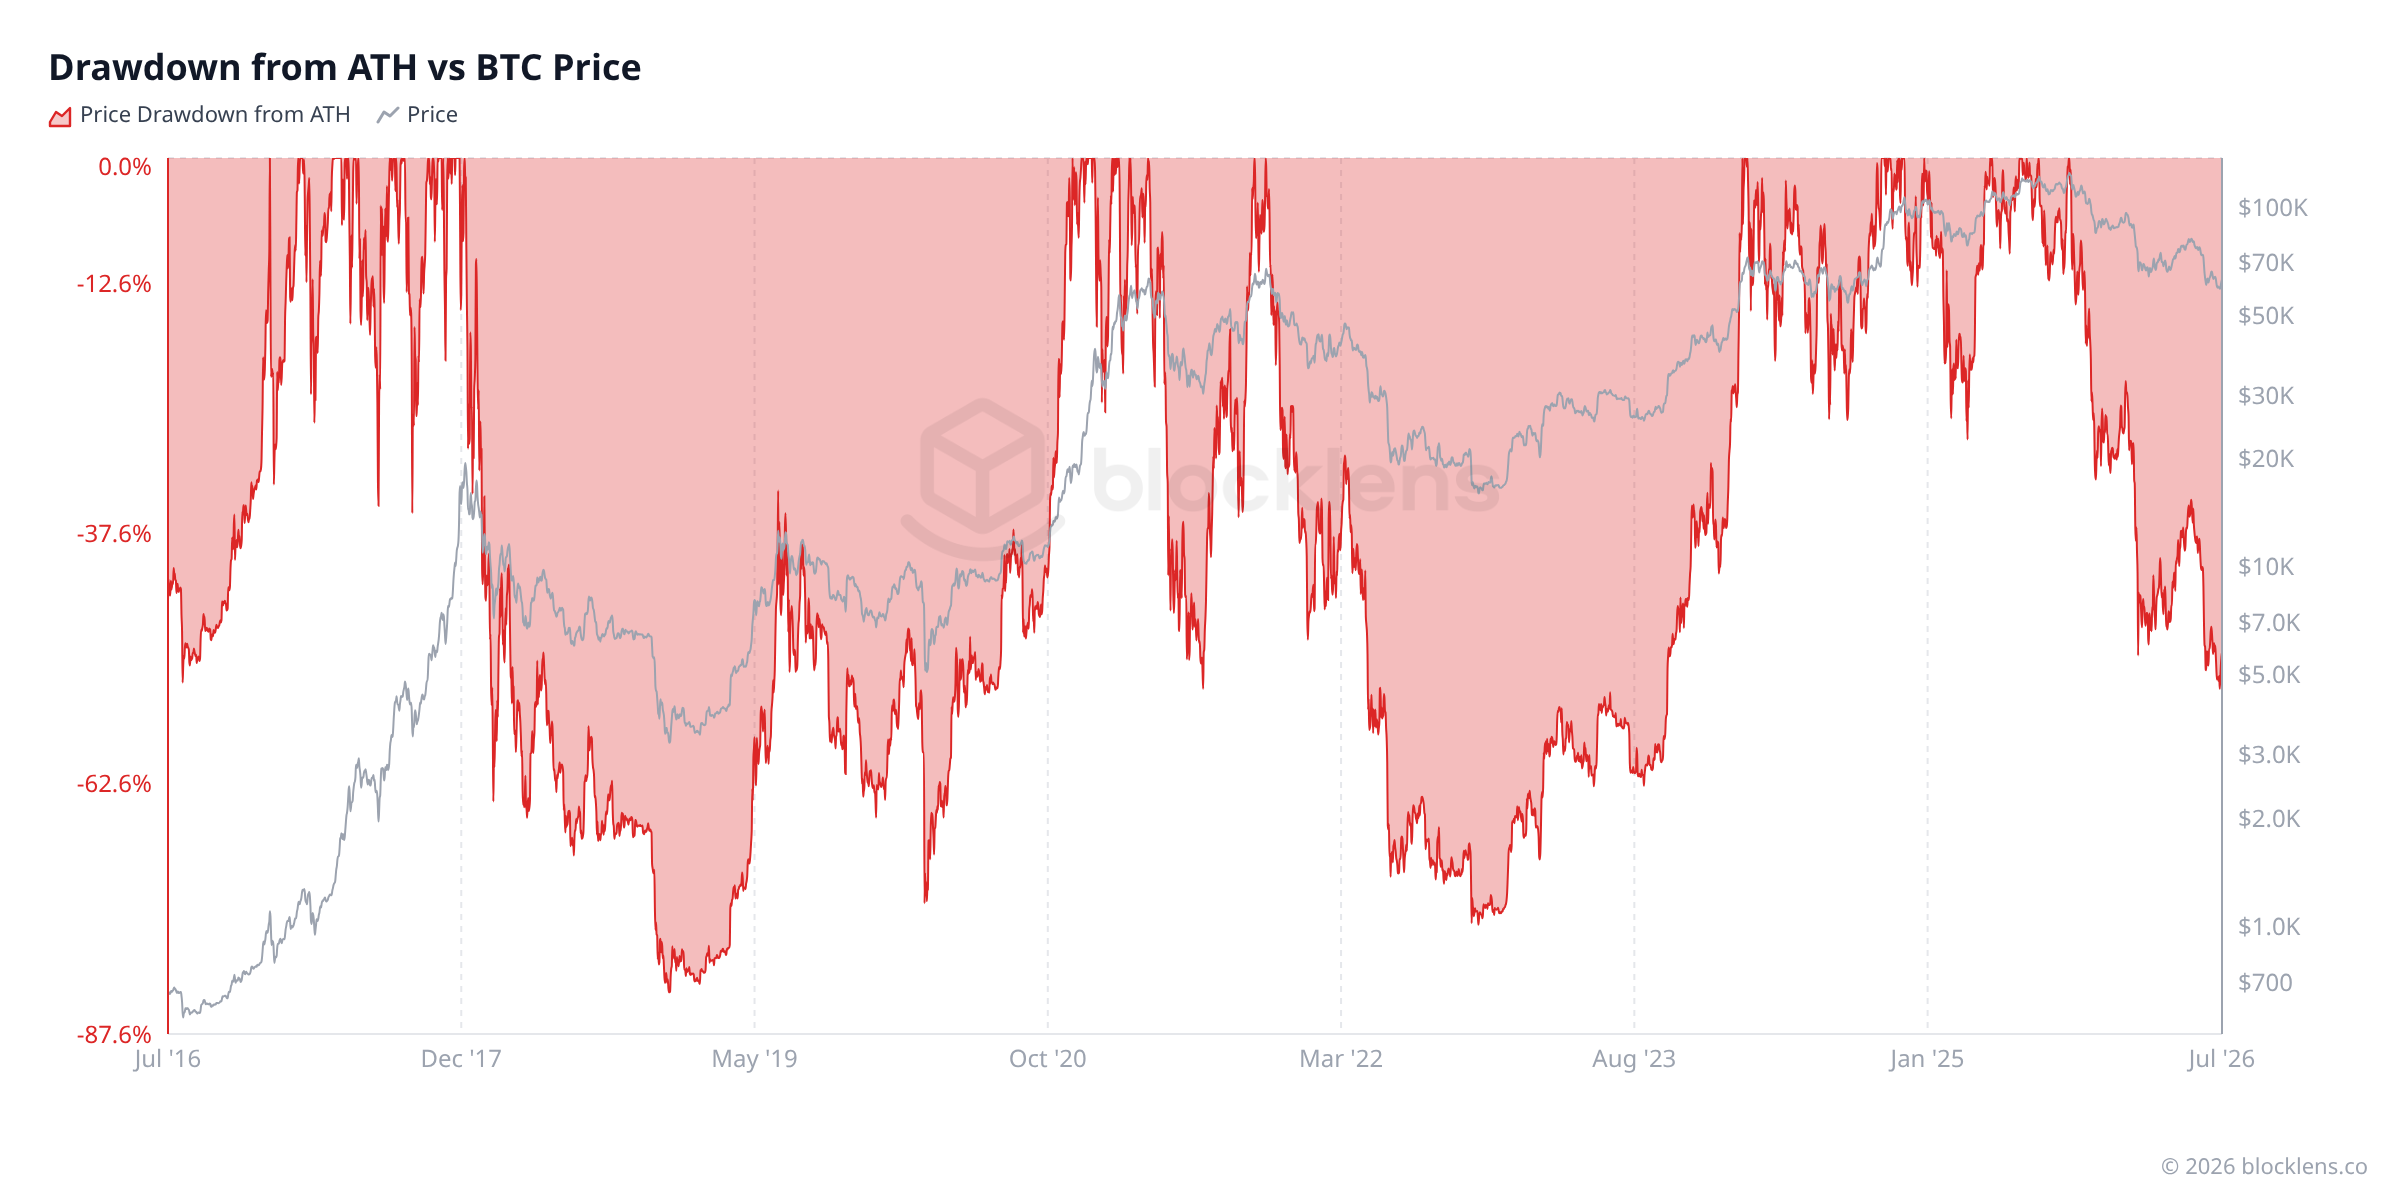
Plusieurs éléments ressortent de ce tableau. Premièrement, le sommet de chaque cycle a été spectaculairement plus élevé en dollars absolus que le précédent. Deuxièmement — et c'est la partie qui donne à réfléchir — chaque marché baissier qui a suivi a effacé environ 75 à 85 % des gains réalisés depuis le sommet. Troisièmement, les gains en pourcentage ont diminué à chaque cycle : passer de moins de 1 000 $ à 20 089 $ en un cycle est un exploit mathématique très différent de passer de 68 790 $ à 126 198 $.
Cela implique que la croissance du Bitcoin est réelle mais qu'elle décélère. À mesure que le marché mûrit et que davantage de capitaux sont impliqués, les mouvements explosifs en pourcentage des premiers cycles deviennent structurellement plus difficiles à reproduire.
Superposition des cyclesMême ligne de départ, quatre courses
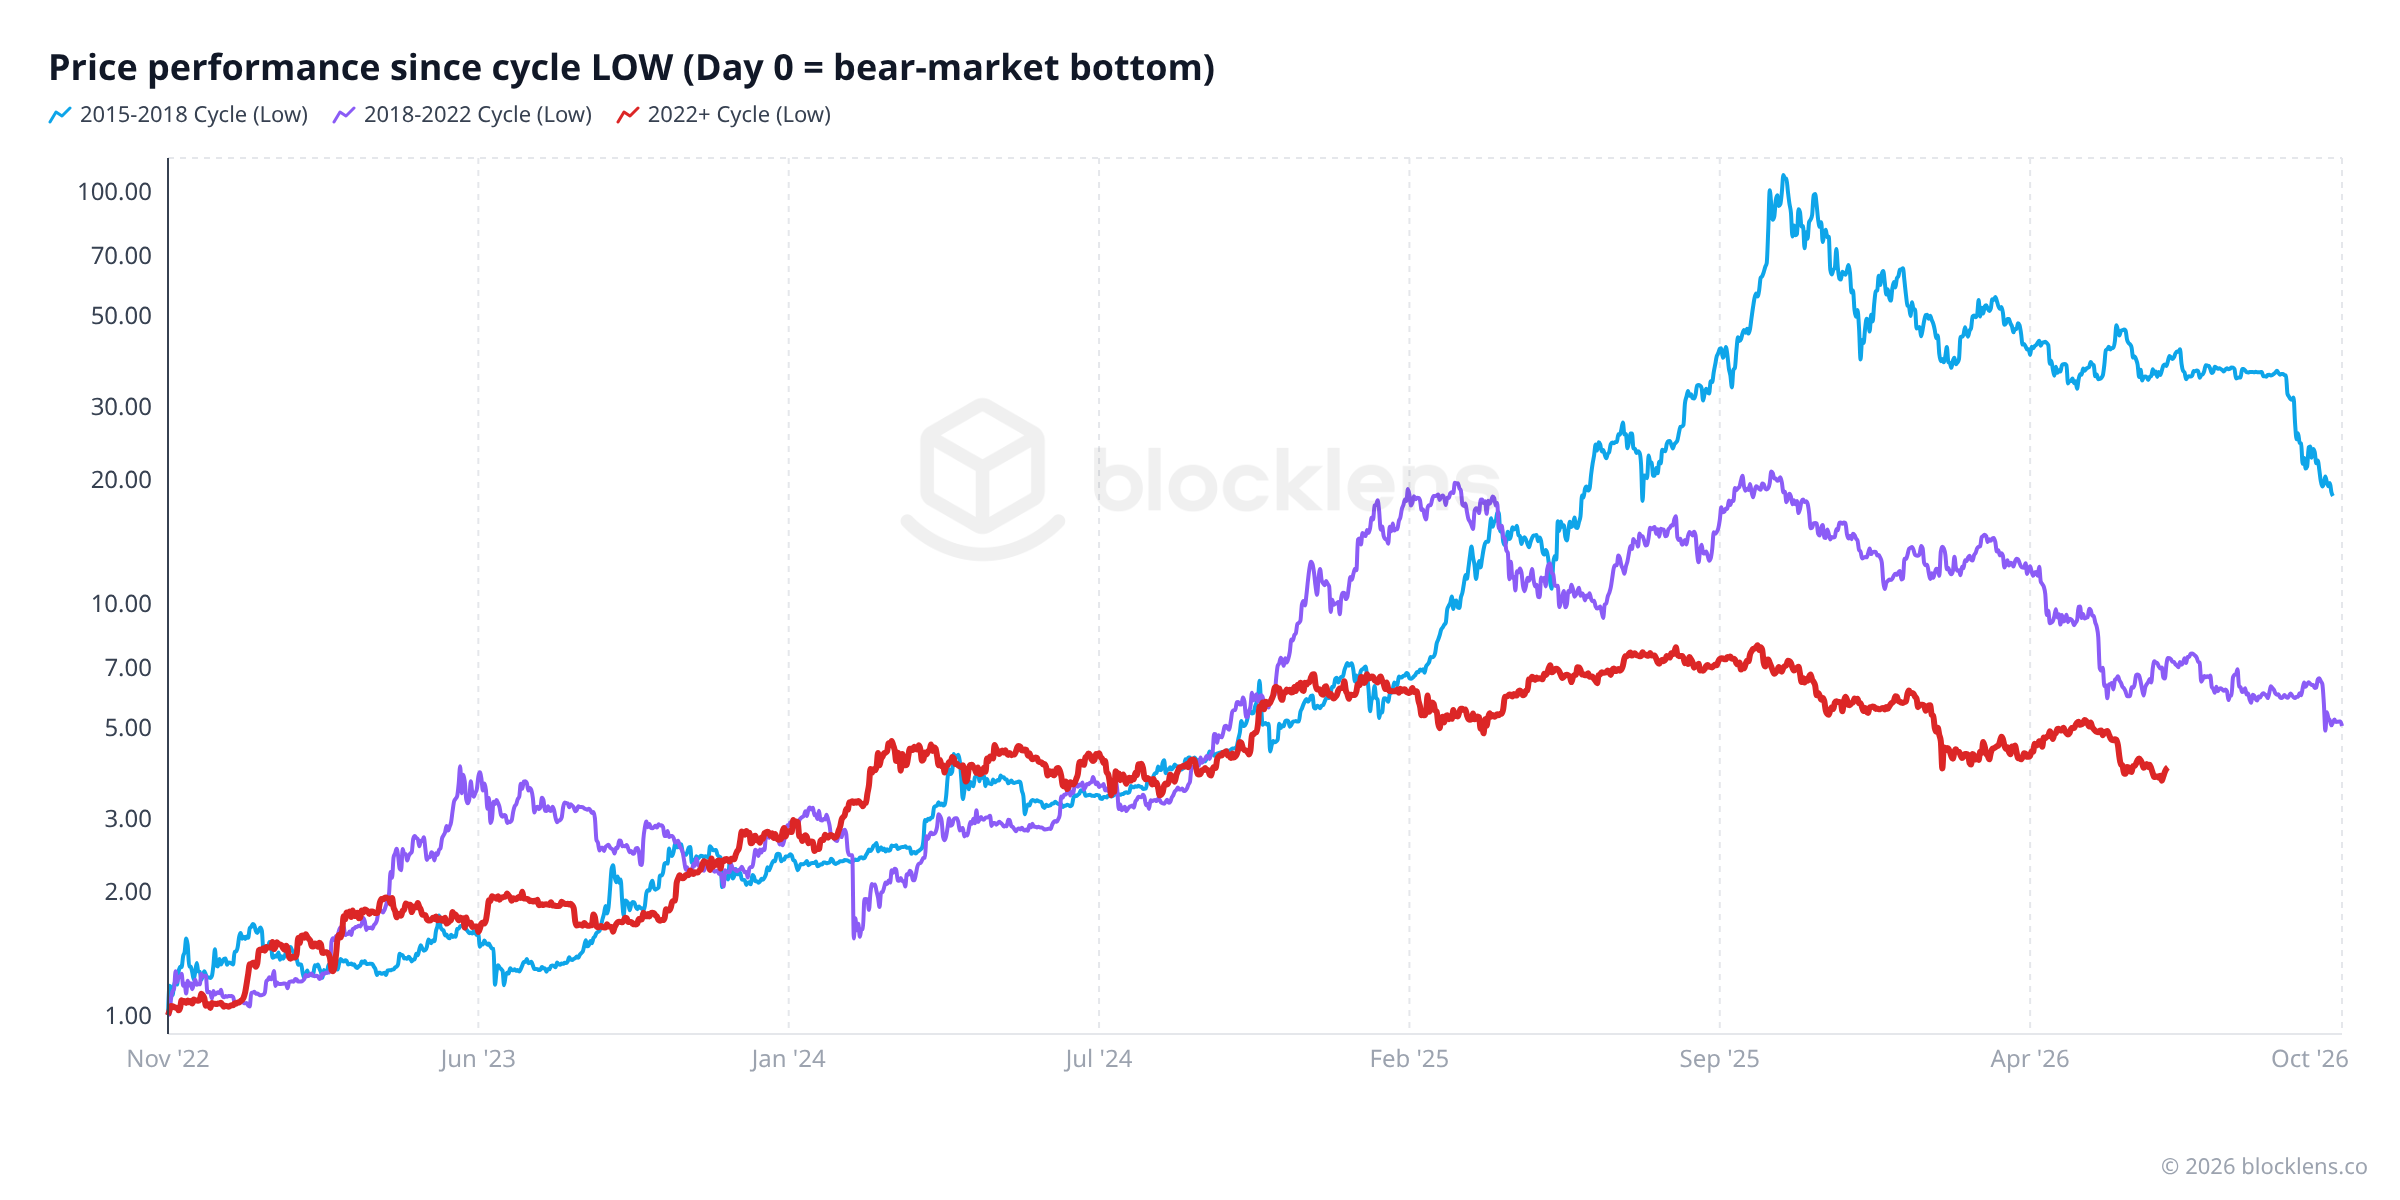
Les graphiques en dollars absolus masquent la seule chose qui rend les cycles comparables : leur forme. La solution est simple — réindexer chaque cycle à 1,0 à un événement de départ commun (le plus haut historique, ou le creux du marché baissier) et les tracer en fonction des jours écoulés plutôt que des dates calendaires. Soudain, tous les cycles courent sur la même piste, et vous pouvez voir exactement où se situe le cycle actuel par rapport à ses prédécesseurs.
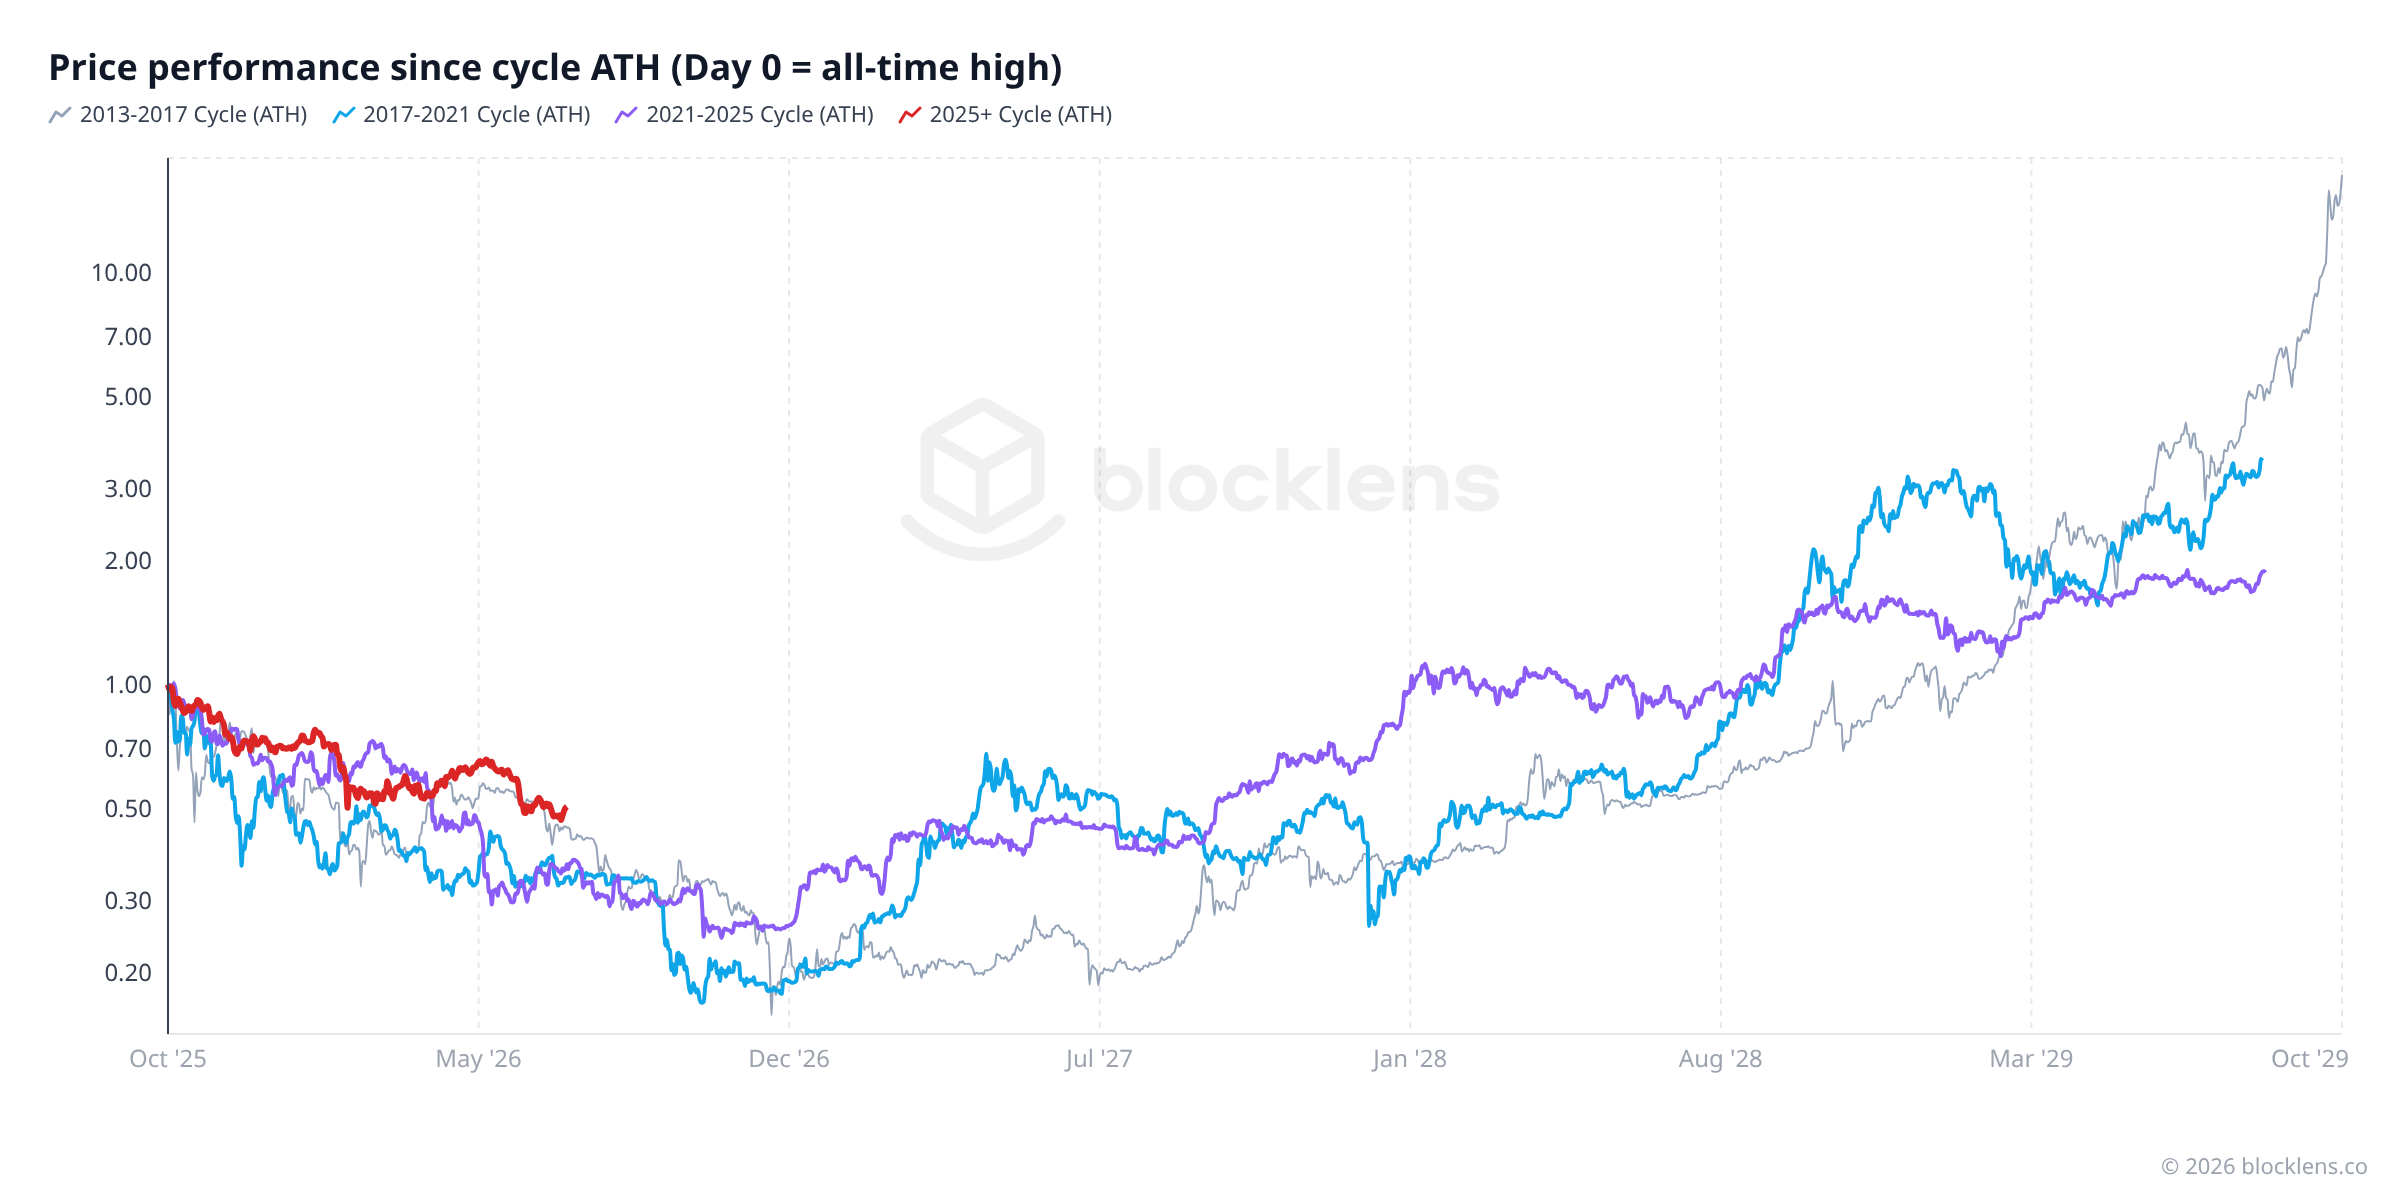
Figez la comparaison à l'âge actuel du cycle — jour 271 depuis le sommet — et placez les quatre cycles côte à côte :
| Cycle | Drawdown au jour 271 | Creux final | Jour du creux |
|---|---|---|---|
| 2013 → 2015 | −55% | −83% | 411 |
| 2017 → 2018 | −65% | −83% | 364 |
| 2021 → 2022 | −65% | −76% | 379 |
| 2025 → aujourd'hui | −49% | ? | ? |
Trois observations découlent de cette superposition :
- La forme se répète. La corrélation jour par jour entre la trajectoire du cycle actuel et celle des trois précédents varie de 0,73 à 0,81 — le même déclin en escalier laborieux, ponctué de rallyes avortés.
- Ce cycle est moins profond. Au même âge, les marchés baissiers précédents étaient de 5 à 16 points de pourcentage plus profondément dans le rouge. Le soutien institutionnel de l'ère ETF (voir l'encadré ci-dessous) est le principal suspect.
- Le modèle a un calendrier. Les trois marchés baissiers achevés ont tous touché leur creux entre le jour 364 et le jour 411 après le sommet. Sur l'horloge du cycle actuel, cette fenêtre correspond à peu près à octobre-novembre 2026. Considérez cela comme une rime historique, non comme un calendrier — trois points de données ne font pas une loi. Mais notez à quel point cela complète bien la partie 2 de cette série : le prix de revient des LTH vous indique la zone de prix où se forment les creux ; le modèle de superposition vous indique la fenêtre temporelle historique. Deux lentilles indépendantes, une seule image.
Partie 4Cycle 5 — où nous en sommes en ce moment
Le cycle actuel — appelons-le Cycle 5 — a commencé lorsque le cycle précédent a culminé à 126 198 $ (plus haut quotidien) le 6 octobre 2025. Ce plus haut historique a marqué le sommet de la phase de markup et le début du markdown qui a suivi.
Au 4 juillet 2026, soit environ neuf mois après le sommet :
- Le point le plus bas atteint jusqu'à présent était de 57 748 $ (plus bas quotidien) le 1er juillet 2026, jour ~268 du cycle.
- Cela représente un drawdown d'environ −54% par rapport au plus haut historique d'octobre 2025.
- Le prix se situe aujourd'hui autour de 62 830 $ — le premier rebond après ce nouveau creux.
Cinquante-quatre pour cent est une baisse significative. Mais regardez le tableau ci-dessus : les trois cycles précédents ont tous produit des planchers de marché baissier de −77 % à −85 %. Si le cycle actuel devait suivre ce modèle, le prix aurait encore beaucoup à baisser à partir d'ici. Mais si le modèle s'affaiblit — comme cela semble être le cas — il pourrait s'agir d'une correction moins profonde que celles qui l'ont précédée.
Bon à savoir
Le « modèle quadriennal » est un schéma, pas une garantie. Un développement structurel rend ce cycle véritablement différent de tous les précédents : l'approbation en janvier 2024 des ETF Bitcoin au comptant américains a amené une vague de capitaux institutionnels — fonds de pension, gestionnaires de patrimoine, trésoreries d'entreprise — sur le marché via des produits familiers et réglementés. Ces acheteurs ne se comportent pas comme des spéculateurs particuliers. Ils ont tendance à acheter régulièrement, à conserver plus longtemps et sont moins susceptibles de capituler au premier signe de volatilité. Cela pourrait aider à expliquer pourquoi le drawdown du marché baissier actuel (≈ −54%) est sensiblement plus modéré que les krachs de plus de 75 % des cycles passés. Les schémas peuvent se briser. Considérez le cadre des cycles comme une lentille utile pour le contexte — pas comme une prophétie de ce qui vient ensuite.
L'horloge politiqueÉlections, régulateurs et les mêmes quatre années
Le halving n'est pas la seule chose qui fonctionne sur un calendrier quadriennal. Depuis 2012, chaque halving est tombé sur une année d'élection présidentielle américaine — 2012, 2016, 2020, 2024, et (au rythme actuel des blocs) 2028. C'est un caprice de l'arithmétique, non un dessein : les halvings arrivent légèrement plus vite que tous les quatre ans, de sorte que la date avance progressivement au sein de chaque année électorale (novembre 2012 → juillet 2016 → mai 2020 → avril 2024). Mais la conséquence est réelle : chaque année de manie post-halving est aussi la première année d'une nouvelle administration américaine, et chaque creux historique de marché baissier est tombé à quelques semaines d'une élection de mi-mandat américaine (janvier 2015, décembre 2018, novembre 2022).
Superposez le bilan réglementaire à l'historique des prix et l'interaction devient visible :
Le tableau ci-dessous décompose ces points. Deux schémas méritent d'être retenus. Premièrement, jusqu'en 2021, les grandes évolutions réglementaires étaient pour la plupart des réactions aux manies de prix — les trois répressions de la Chine (2013, 2017, 2021) sont chacune tombées lors d'une année haussière post-halving, tout comme la campagne de la SEC contre les ICO. Deuxièmement, la vague de 2024-2026 est différente par nature : la crypto est devenue un enjeu de campagne financé et explicite lors de l'élection américaine de 2024, et le virage politique qui en a résulté (ETF → réserve stratégique → loi sur les stablecoins → loi sur la structure de marché) a été porté par le calendrier politique plutôt que par le prix. Le rythme quadriennal a désormais deux moteurs au lieu d'un.
| Date | Où | Ce qui s'est passé | Direction |
|---|---|---|---|
| 2013-03 | US | Première directive du FinCEN : les plateformes d'échange sont des entreprises de services monétaires | neutre |
| 2013-11 | US | Des auditions du Sénat qualifient le Bitcoin de « service financier légitime » | permissif |
| 2013-12 | China | La PBoC interdit aux banques toute activité liée au Bitcoin | restrictif |
| 2014-03 | US | L'IRS : la crypto est un bien à des fins fiscales | neutre |
| 2015-06 | US | New York lance la BitLicense | restrictif |
| 2017-04 | Japan | Loi sur les services de paiement : la crypto reconnue comme moyen de paiement légal | permissif |
| 2017-07 | US | Rapport DAO de la SEC : les tokens d'ICO peuvent être des titres financiers | restrictif |
| 2017-09 | China | Interdiction des ICO et fermeture des plateformes d'échange nationales | restrictif |
| 2017-12 | US | Lancement des futures bitcoin du CBOE/CME — la même semaine que le sommet du cycle | permissif |
| 2018-04 | India | La RBI interdit aux banques de servir les entreprises crypto | restrictif |
| 2020-03 | India | La Cour suprême annule l'interdiction de la RBI | permissif |
| 2020-07 | US | L'OCC : les banques nationales peuvent conserver de la crypto | permissif |
| 2021-05/09 | China | Interdiction du minage, puis interdiction générale de toutes les transactions crypto | restrictif |
| 2021-09 | El Salvador | Le Bitcoin devient monnaie légale | permissif |
| 2021-11 | US | Règles pour les courtiers de la loi sur les infrastructures — signée la semaine du sommet du cycle | restrictif |
| 2022-03 | Korea | Le président Yoon élu sur des engagements pro-crypto explicites | permissif |
| 2023-06 | US | La SEC poursuit Coinbase et Binance | restrictif |
| 2023-06 | Hong Kong | Ouverture du régime de licences VASP pour les particuliers | permissif |
| 2024-01 | US | ETF Bitcoin au comptant approuvés | permissif |
| 2024-07 | US | La crypto devient un enjeu de campagne financé en 2024 (engagement de Nashville, super-PAC) | permissif |
| 2024-12 | EU | MiCA s'applique pleinement à l'ensemble du marché unique | neutre |
| 2025-03 | US | Décret exécutif sur la réserve stratégique de Bitcoin | permissif |
| 2025-07 | US | Loi GENIUS signée — cadre fédéral pour les stablecoins | permissif |
| 2026-03 | US | La SEC + la CFTC classent le BTC, l'ETH et 14 autres tokens comme des matières premières numériques | permissif |
| 2026-05 | US | La loi de structure de marché CLARITY franchit le comité du Sénat ; vote en séance visé avant les mi-mandats de novembre | permissif |
| 2026-06 | Japan | Amendement de la FIEA : la crypto reclassée comme instruments financiers, impôt forfaitaire de 20 % | permissif |
Synchronisation, non causalité
Soyez prudent avec ce schéma. Quatre cycles constituent un échantillon minuscule ; le halving et le calendrier électoral américain sont verrouillés ensemble, de sorte que leurs effets ne peuvent être clairement séparés ; et la liquidité mondiale — qui tend à s'assouplir à l'approche des années électorales américaines — fait bouger tous les actifs risqués en même temps. L'affirmation honnête n'est pas « les élections causent le cycle du Bitcoin ». C'est que trois horloges quadriennales — l'offre (le halving), la politique (le calendrier politique américain) et la liquidité — fonctionnent en phase depuis 2012, chacune renforçant le rythme que les autres établissent. Le halving reste le moteur ; l'horloge politique s'est simplement faite plus bruyante à chaque cycle.
Partie 5Ce que les données disent aujourd'hui
Soyons précis. Voici ce que montre le tableau de bord on-chain au 4 juillet 2026 — les métriques pertinentes pour le cycle, en clair.
| Métrique | Valeur | Signification en clair |
|---|---|---|
| Début du cycle (ATH) | $126,198 | Plus haut historique d'oct 2025 (plus haut OHLC quotidien) ; le sommet du cycle |
| Âge du cycle | ≈ 9 mois | Temps écoulé depuis le sommet du cycle |
| Creux du cycle jusqu'à présent | $57,748 | Plus bas OHLC quotidien, atteint le 1er juil 2026, jour ~268 |
| Drawdown depuis l'ATH | ≈ −54% | Du plus haut au plus bas ; moins profond que les marchés baissiers passés (−77% à −85%) |
| Prix aujourd'hui | ≈ $62,830 | Proche du creux du cycle ; pas encore un creux confirmé |
| MVRV | ≈ 1.19 | Le marché se situe ~19 % au-dessus de son prix de revient agrégé |
| NUPL | ≈ 0.16 | Zone d'« espoir » — ni capitulation, ni euphorie |
En lisant ces chiffres à travers la lentille du cycle : le MVRV à 1,19 vous indique que le marché est encore modestement au-dessus de son prix de revient — pas dans le territoire de pertes profondes (MVRV inférieur à 1) qui a historiquement marqué les véritables creux de cycle. Le NUPL à 0,16 place le marché dans la zone d'« espoir » — au-delà du pire de la peur, mais loin de la cupidité qui marque un sommet. Ensemble, ces métriques décrivent un marché qui est dans une correction de milieu de cycle : en forte baisse depuis le sommet, mais ne montrant pas encore les signatures on-chain d'une capitulation complète.
À quoi ressemblerait un creux on-chain ? D'après les cycles précédents : un MVRV tombant sous 1 (ce qui signifie que le détenteur moyen est en perte), un NUPL devenant négatif, et un SOPR restant durablement sous 1 à mesure que les vendeurs acceptent les pertes. Aucune de ces conditions n'est présente aujourd'hui — ce qui est soit un signe que le creux est encore devant nous, soit un signe que le creux de ce cycle sera une affaire plus modérée que ses prédécesseurs. Les données ne répondent pas à cette question à votre place. Elles réduisent l'éventail des possibilités.
Passer à l'actionLe point à retenir
Comment se positionner au sein du cycle
Utilisez le halving comme calendrier et les métriques on-chain du prix de revient comme horloge. En ce moment : environ neuf mois après le sommet d'octobre 2025, drawdown de −54%, MVRV 1,19 / NUPL 0,16 — milieu de cycle, pas la signature de capitulation (MVRV < 1, NUPL < 0, SOPR < 1 persistant) qui a marqué les creux précédents. Un creux s'annoncerait lorsque ceux-ci basculeraient ; un sommet, lorsque le MVRV remonterait au-dessus de 3,5 et le NUPL au-dessus de 0,75. Le modèle de superposition des cycles ajoute un indice calendaire : les trois marchés baissiers achevés ont tous touché leur creux 364 à 411 jours après leurs sommets, ce qui, sur l'horloge de ce cycle, pointe vers environ octobre-novembre 2026 — une fenêtre qui coïncide avec les mi-mandats américains et le vote CLARITY.
Mise en garde : le modèle quadriennal est une lentille, pas une loi — trois cycles achevés constituent un échantillon minuscule, et l'ère des ETF au comptant de 2024 a déjà infléchi la profondeur du drawdown. Ceci n'est pas un conseil financier.
Mini-glossaire
- Halving
- L'événement survenant environ tous les quatre ans (tous les 210 000 blocs) au cours duquel la récompense de bloc du Bitcoin versée aux mineurs est réduite de moitié. Réduit du jour au lendemain la nouvelle offre affluant sur le marché.
- Cycle de marché
- La vague pluriannuelle d'essor et d'effondrement que le Bitcoin a historiquement suivie : accumulation → markup (haussier) → euphorie/distribution (sommet) → markdown (baissier).
- Drawdown
- À quelle distance sous son plus haut historique le prix se situe actuellement, exprimé en pourcentage. Un drawdown de −52 % signifie que le prix est 52 % en dessous de son sommet.
- Plus haut historique (ATH)
- Le prix le plus élevé que le Bitcoin ait jamais atteint. Chaque cycle a historiquement produit un nouvel ATH avant de culminer.
- Accumulation
- La phase tranquille au creux d'un cycle où des acheteurs patients acquièrent régulièrement des pièces auprès de vendeurs épuisés — le fondement du prochain rallye haussier.
- Distribution
- La phase proche d'un sommet de cycle où les détenteurs expérimentés vendent (distribuent) leurs pièces à de nouveaux acheteurs enthousiastes à des prix élevés.
La série Les bases de l'on-chain
- Ce qu'est l'analyse on-chain — le registre du prix de revient
- Détenteurs à long terme vs à court terme (LTH / STH)
- Le MVRV en profondeur — lire « bon marché vs cher »
- Le SOPR — ce que les pièces révèlent au moment où elles sont dépensées
- Profits & pertes réalisés — capitulation et euphorie
- Le NUPL — la psychologie d'un cycle de marché
- Les cycles du Bitcoin — le halving et le rythme quadriennal Vous êtes ici
- Les « murs » du prix de revient — lire l'offre par le prix Suivant