Dans la Partie 1, nous avons posé les fondations : chaque bitcoin porte le prix auquel il a bougé pour la dernière fois, et lorsque vous faites la moyenne de ces prix sur l'ensemble des 20 millions de pièces, vous obtenez le prix réalisé — le coût d'acquisition agrégé du réseau. Nous prenons maintenant ce chiffre et faisons une seule chose simple avec lui : nous divisons le prix d'aujourd'hui par lui. Ce ratio est le MVRV, et c'est sans doute la métrique on-chain la plus utile qu'un débutant puisse apprendre.
MVRV signifie Market Value to Realized Value (valeur de marché sur valeur réalisée). Le nom paraît technique, mais l'idée est presque enfantine une fois que vous maîtrisez le concept de prix réalisé de la Partie 1. Cet article vous montrera ce que signifie le ratio, où se situent ses seuils historiquement significatifs, pourquoi ces seuils évoluent au fil du temps, et comment lire la version qui décompose le marché entre détenteurs de long terme et de court terme — là où se trouve le véritable enseignement.
La formuleUne division, un signal puissant
Voici la formule, exactement telle qu'elle apparaît dans tout article sérieux d'analyse on-chain :
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{P_t}{\text{Realized Price}}$$Vous pouvez la lire dans les deux sens — le ratio des deux grandes capitalisations, ou de manière équivalente, le prix d'aujourd'hui divisé par le prix réalisé. Les deux vous donnent le même chiffre. Que signifie ce chiffre ?
- MVRV = 1 — le prix se situe exactement sur le coût d'acquisition moyen du réseau. Le détenteur moyen est à l'équilibre. Historiquement, ce niveau a agi comme un support pivot dans les marchés haussiers et une résistance farouche lors des rebonds de reprise après un marché baissier.
- MVRV > 1 — le marché est globalement en profit. Plus il est au-dessus de 1, plus le profit s'est accumulé — et plus il existe de « carburant » pour que les détenteurs vendent.
- MVRV < 1 — le marché est globalement en perte. Le détenteur moyen est en moins-value. C'est rare, et lorsque cela s'est produit, cela a coïncidé avec certaines des meilleures opportunités d'achat de l'histoire du Bitcoin.
Idée clé
Le MVRV n'est pas un outil de prédiction des prix. C'est un thermomètre de valorisation — il vous indique si le bitcoin se négocie actuellement au-dessus ou en dessous de ce que l'ensemble du réseau a collectivement payé pour lui, et de combien. Quand la température monte très haut, l'histoire dit de faire attention. Quand elle descend sous zéro (MVRV < 1), l'histoire dit qu'il s'agit d'une opportunité générationnelle — mais il n'y a aucune garantie.
Lire la carteOù les extrêmes ont vécu historiquement
La puissance du MVRV vient du fait que ses extrêmes se sont révélés remarquablement constants à travers plusieurs cycles de marché. Passons en revue à quoi a ressemblé chaque zone.
Sous 1 — la zone de capitulation
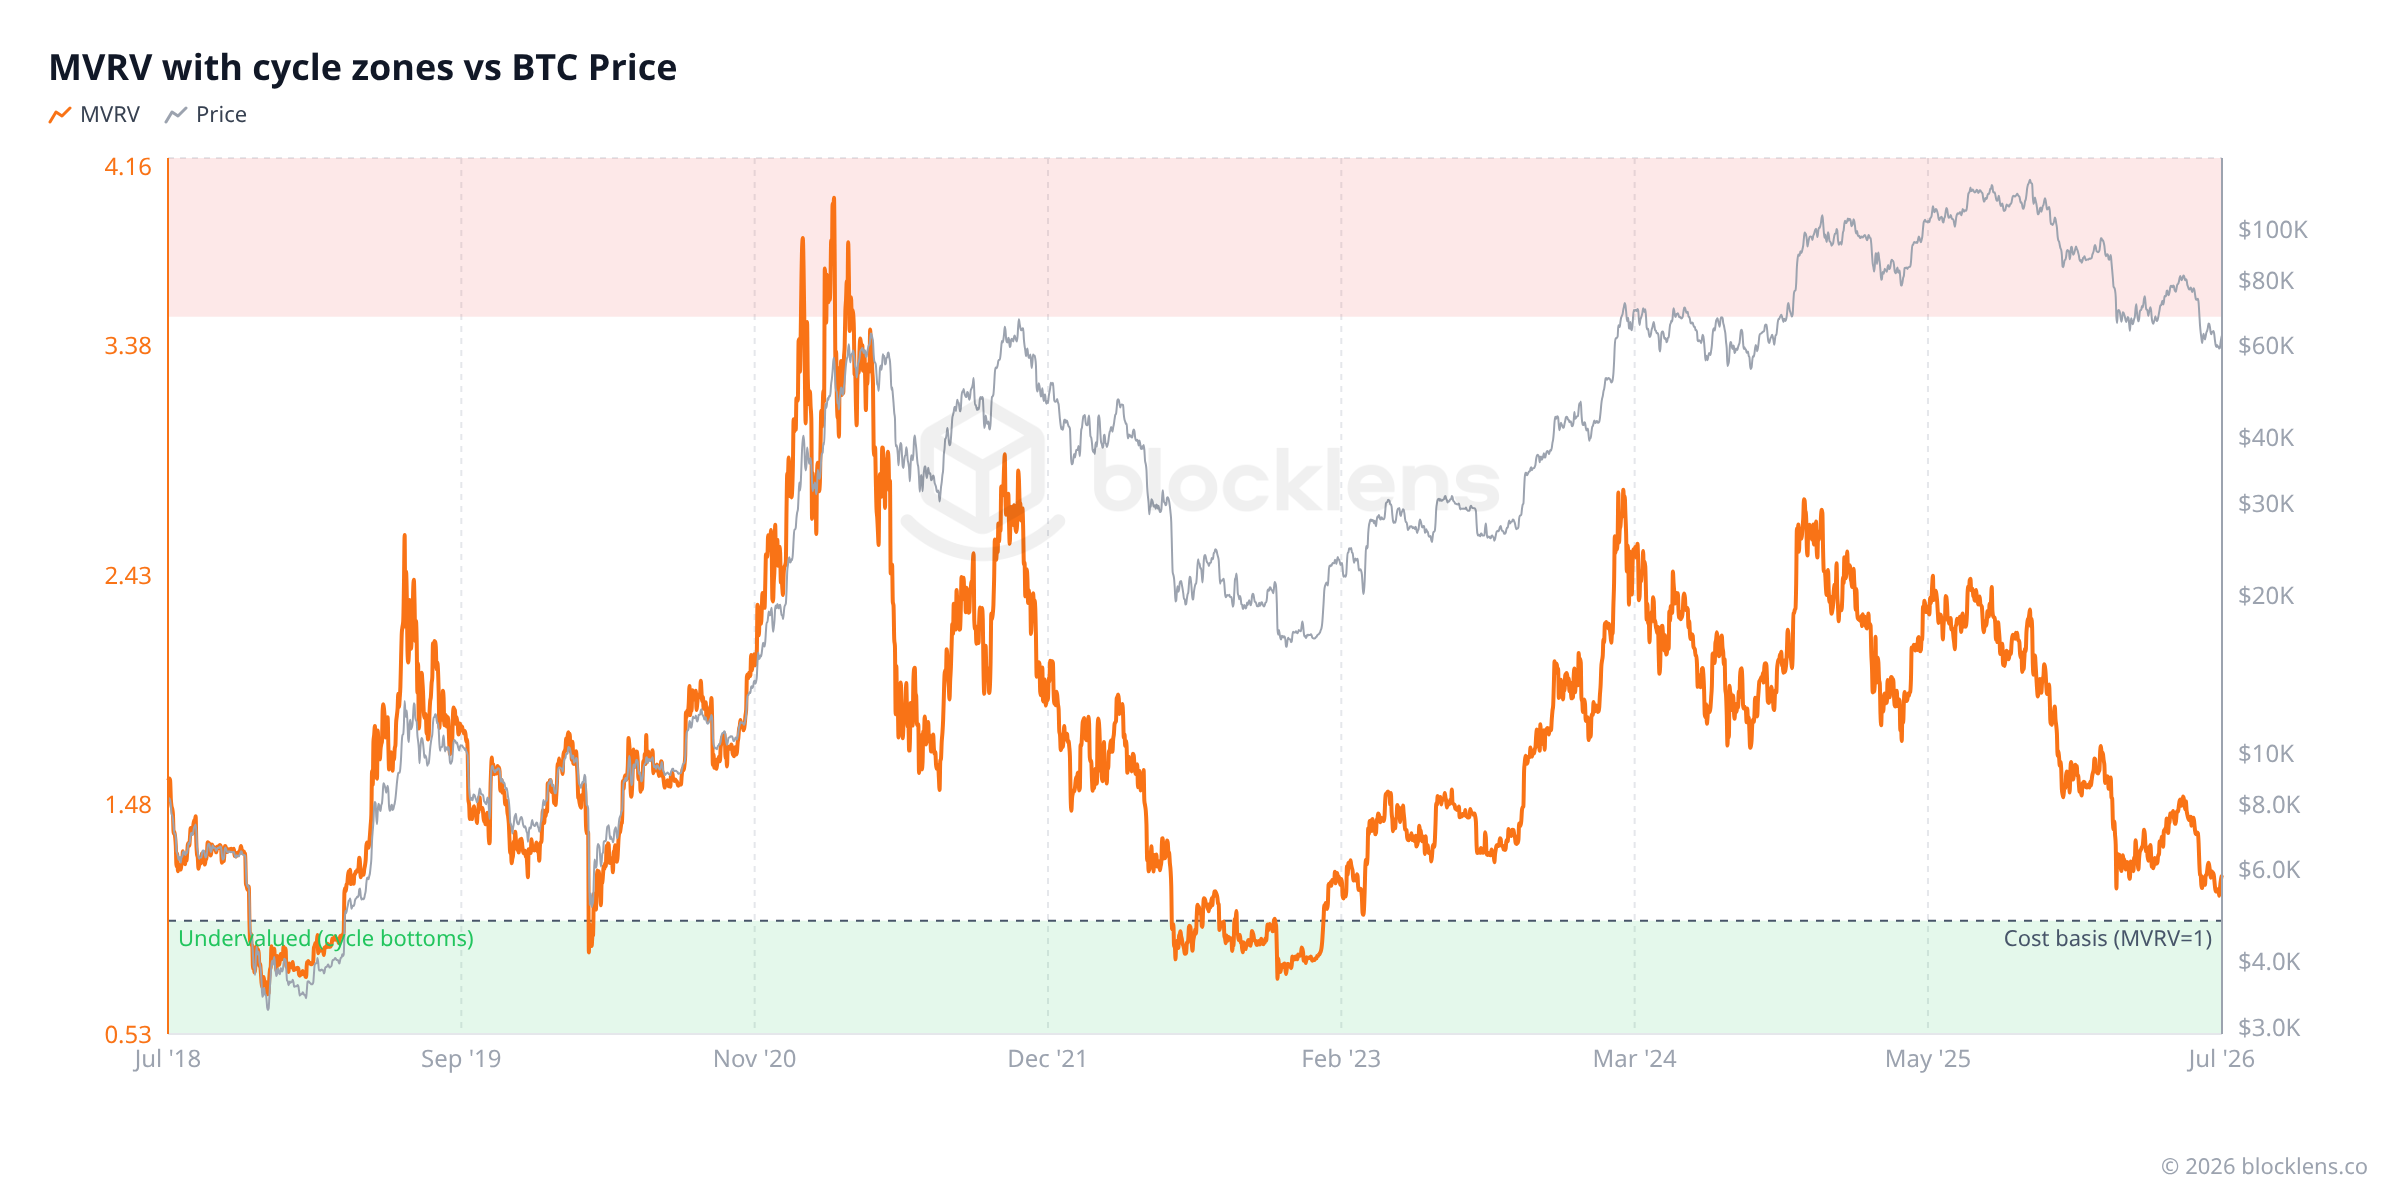
Quand le MVRV descend sous 1, le détenteur moyen perd de l'argent. Pour atteindre ce niveau, le prix doit tomber sous la moyenne pondérée de ce que tout le monde a payé — y compris les détenteurs de long terme qui ont acheté il y a des années à des prix bien plus bas. Cela nécessite une vente massive extraordinaire. Cela ne s'est produit qu'une poignée de fois : durant le brutal marché baissier de fin 2018, lors du krach du COVID en mars 2020, et à nouveau fin 2022 après l'effondrement de FTX. Chaque instance s'est révélée être un creux de cycle pluriannuel — le genre de moment qui paraît évident rétrospectivement et déchirant en temps réel.
À 1 — le pivot du coût d'acquisition
Le niveau MVRV = 1 est l'endroit où le profit et la perte agrégés basculent. Dans un marché en reprise, reprendre cette ligne par le bas a souvent été le signal qu'un nouveau cycle haussier prend de l'ampleur. La perdre dans un marché en déclin a souvent marqué la transition du marché haussier au marché baissier. Cela vaut la peine de la surveiller chaque fois que le prix approche le prix réalisé.
Au-dessus de 3,5 — la zone de surchauffe
Quand le MVRV grimpe au-dessus d'environ 3,5, le réseau est assis sur 2,5x son coût d'acquisition en plus-values latentes agrégées. Historiquement, ce niveau est apparu près des sommets de cycle — le pic de fin 2017, la flambée de début 2021, et le sommet d'avril 2021 ont tous vu le MVRV franchir cette bande. La logique est intuitive : plus le profit collectif sur le papier est élevé, plus la pression à la vente est grande, et plus il devient difficile de trouver de nouveaux acheteurs prêts à payer un prix qui intègre déjà tout cet optimisme.
Bon à savoir
Si vous regardez attentivement la Figure 1, vous remarquerez quelque chose que les analystes chevronnés surveillent de près : le pic du MVRV de chaque cycle est arrivé plus bas que le précédent. Le pic de 2013 était astronomique, celui de 2017 était élevé, ceux de 2021 étaient encore plus bas, et le sommet du cycle de 2025 est arrivé à une fraction des extrêmes historiques. Ce n'est pas une coïncidence — c'est le résultat naturel d'un marché plus mûr et de plus grande capitalisation. À mesure que la capitalisation du Bitcoin croît vers les milliers de milliards, il faut proportionnellement plus de capital pour pousser le MVRV à des niveaux extrêmes. Traitez donc 3,5 comme un repère utile, et non comme une règle absolue. Un marché haussier peut se retourner avant que le MVRV n'atteigne 3,5, et aucun seuil ne fonctionne à chaque cycle. Utilisez le MVRV comme l'une des lentilles parmi plusieurs, pas comme un minuteur autonome.
Aller plus loinLa division que le MVRV agrégé masque
C'est ici que le MVRV devient véritablement intéressant — et là où la plupart des explications pour débutants s'arrêtent. Le chiffre unique du MVRV que vous voyez sur la plupart des graphiques est une moyenne sur l'ensemble du marché. Mais le marché du Bitcoin n'est pas un groupe homogène de personnes ayant toutes acheté au même moment. C'est un empilement de cohortes, certaines détenant depuis des années et d'autres ayant acheté le mois dernier.
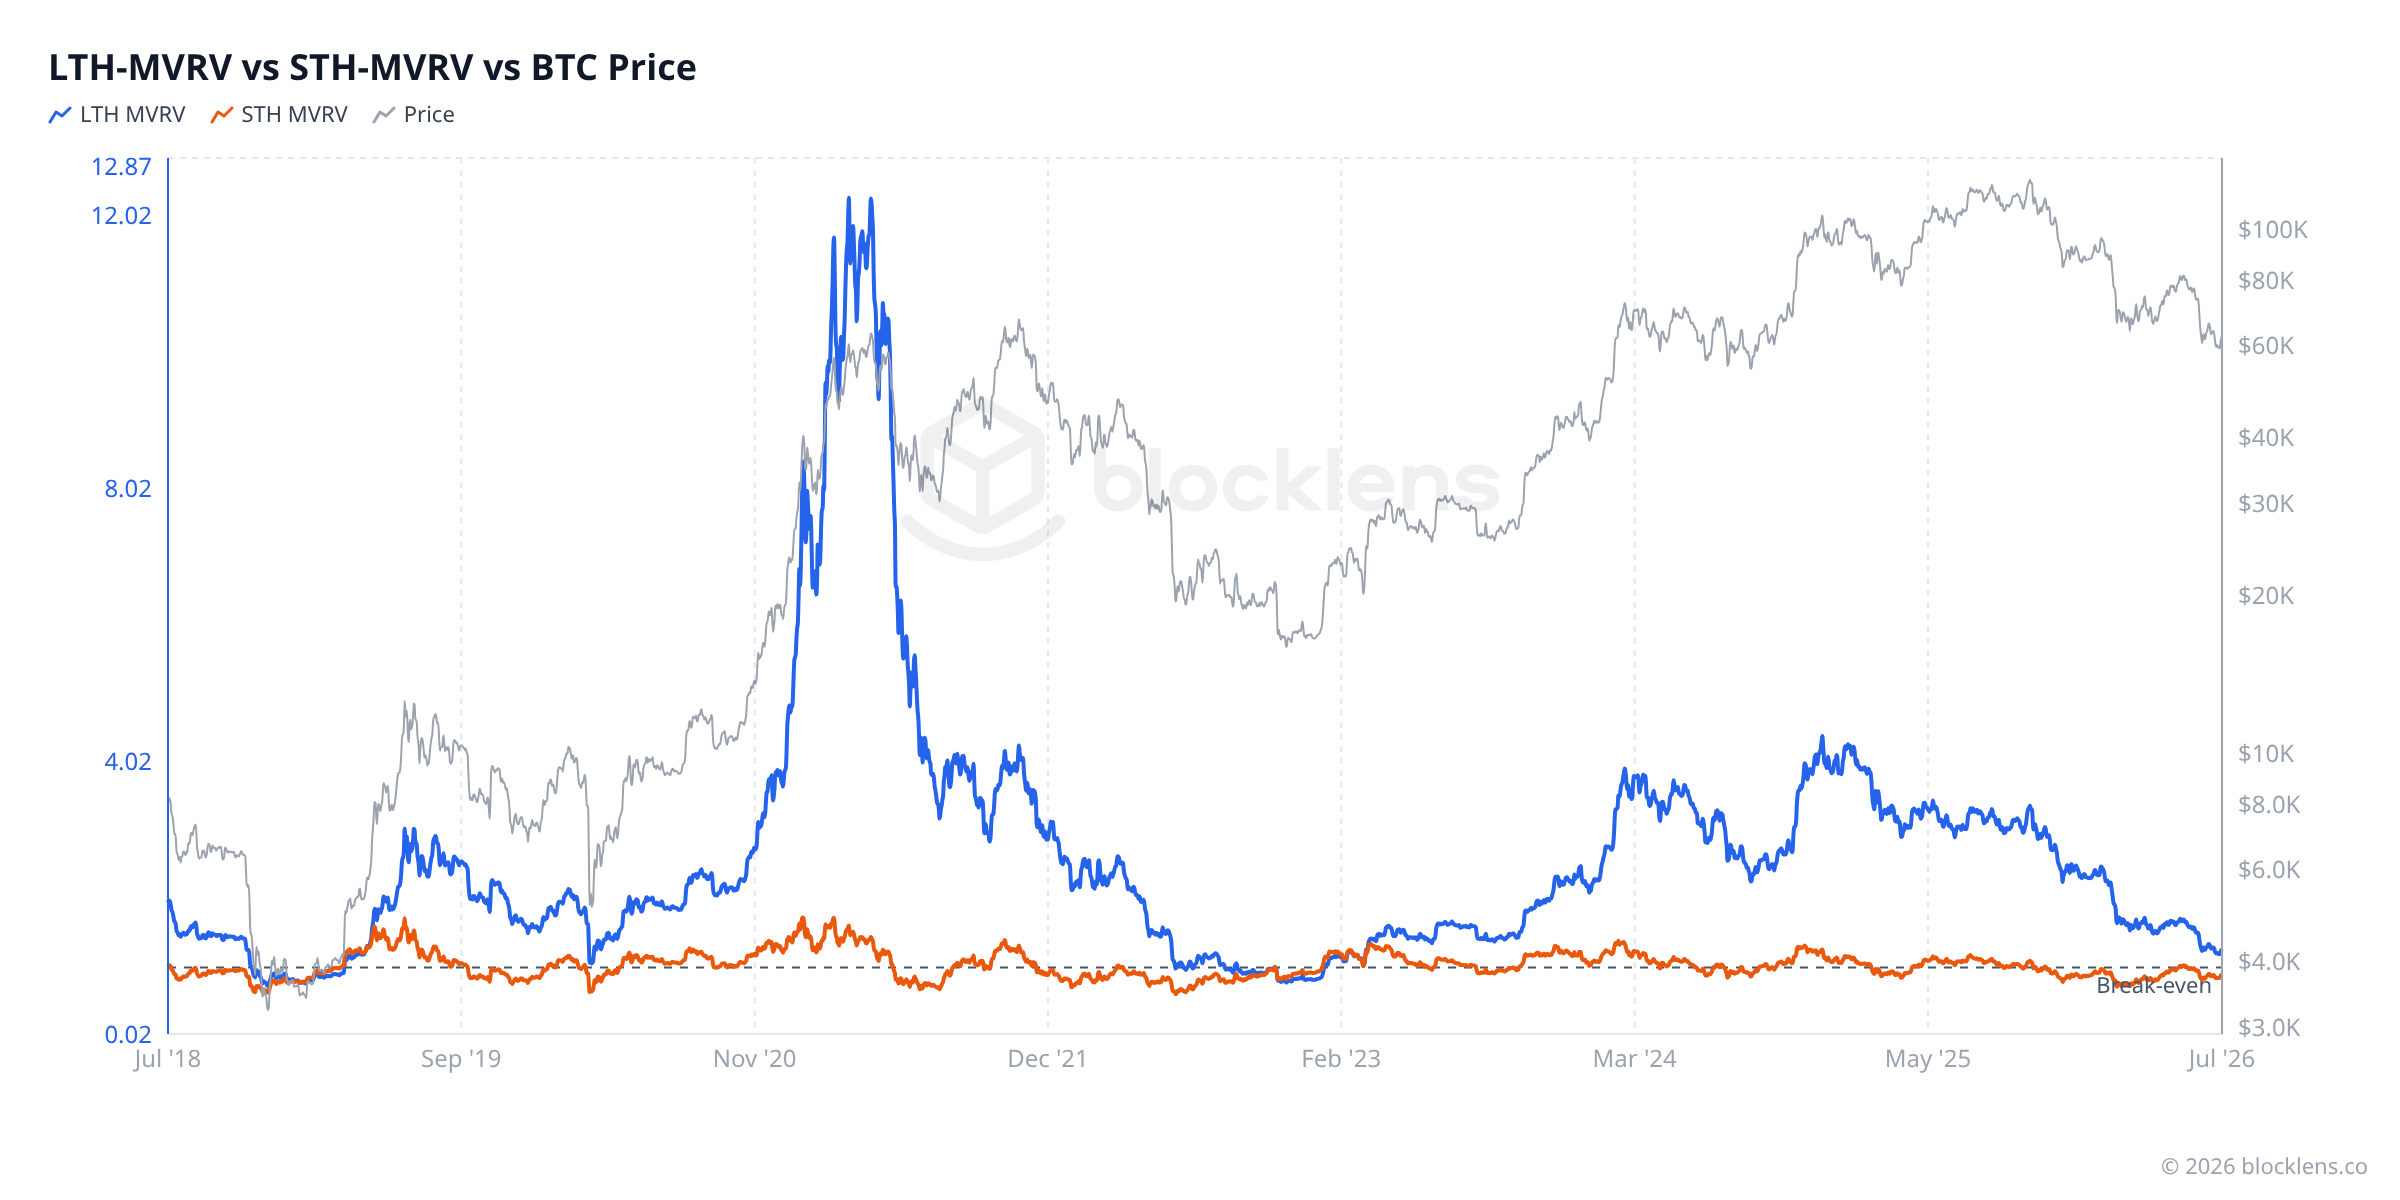
Comme nous l'avons vu dans la Partie 2, l'analyse on-chain divise le marché en deux cohortes selon la durée pendant laquelle leurs pièces sont restées immobiles : les détenteurs de long terme (LTH) — des mains patientes dont les pièces sont dormantes depuis 155 jours ou plus, avec un coût d'acquisition bien en dessous du prix actuel — et les détenteurs de court terme (STH), des acheteurs récents dont les pièces ont bougé au cours des 155 derniers jours. Chaque cohorte a son propre prix réalisé (calculé de la même façon, mais en ne comptant que les pièces de cette cohorte), et donc son propre MVRV. Et à l'heure actuelle, ces deux chiffres racontent des histoires complètement différentes.
Au 4 juillet 2026 :
- LTH-MVRV ≈ 1,27 — les détenteurs de long terme sont confortablement en profit. Leur coût d'acquisition moyen (≈ 49 700 $) se situe bien en dessous du prix actuel de ≈ 62 830 $. Ils n'ont aucune pression urgente à vendre et peuvent traverser la volatilité avec aisance.
- STH-MVRV ≈ 0,90 — les détenteurs de court terme sont en moins-value. Leur coût d'acquisition moyen (≈ 69 700 $) est significativement au-dessus du prix actuel. Ils sont assis sur des pertes agrégées d'environ 10 %, ce qui crée une pression psychologique : vont-ils tenir, ou capituler et vendre dans la faiblesse ?
Cette divergence — l'argent patient en profit, l'argent récent dans la douleur — est l'un des schémas les plus révélateurs d'une consolidation de milieu de cycle. Elle vous dit exactement qui ressent le poids du marché.
Un seuil plus intelligentLe z-score du MVRV : une ligne qui s'ajuste elle-même
Rappelez-vous le piège du seuil de 3,5 — il se dégrade. Il a signalé le sommet de 2017, mais les sommets de 2021 et 2025 ne s'en sont jamais approchés ; une ligne fixe tracée dans le sable ne cesse de dériver vers le large. Il existe une solution plus propre, et c'est l'amélioration la plus précieuse que vous puissiez apporter au MVRV : cessez d'utiliser un chiffre fixe, et mesurez plutôt à quelle distance le MVRV se situe de sa propre normale récente.
C'est ce que fait un z-score. Prenez la moyenne du MVRV sur les quatre dernières années — environ un cycle complet — et sa dispersion typique autour de cette moyenne (un écart-type). Puis posez une simple question : de combien d'écarts-types au-dessus ou en dessous de sa propre norme le MVRV se situe-t-il aujourd'hui ?
- +2σ ou plus — inhabituellement étiré ; historiquement la zone des sommets de cycle.
- autour de 0 — pile sur sa normale sur quatre ans.
- −1σ à −2σ — inhabituellement bon marché ; historiquement la zone des creux majeurs.
La magie réside dans le fait que la moyenne et la dispersion sont recalculées chaque jour. À mesure que le marché mûrit et que les oscillations du MVRV se réduisent, les lignes ±2σ se réduisent automatiquement avec elles. Il ne reste aucun chiffre fixe susceptible de devenir obsolète — le seuil s'ajuste lui-même.
Un détail qui le rend honnête
Le MVRV est un ratio — il multiplie plutôt qu'il n'additionne (un passage de 1 à 2 a la même « taille » qu'un passage de 2 à 4). Ainsi la moyenne et la dispersion sont mesurées sur son logarithme, la manière statistiquement correcte de traiter une quantité asymétrique et toujours positive. Effectuées sur le chiffre brut, les bandes seraient déséquilibrées et pourraient même passer sous zéro — impossible pour le MVRV. La version logarithmique est symétrique et bien comportée. (Les analystes appellent cela une bande log-normale, ou à σ géométrique.)
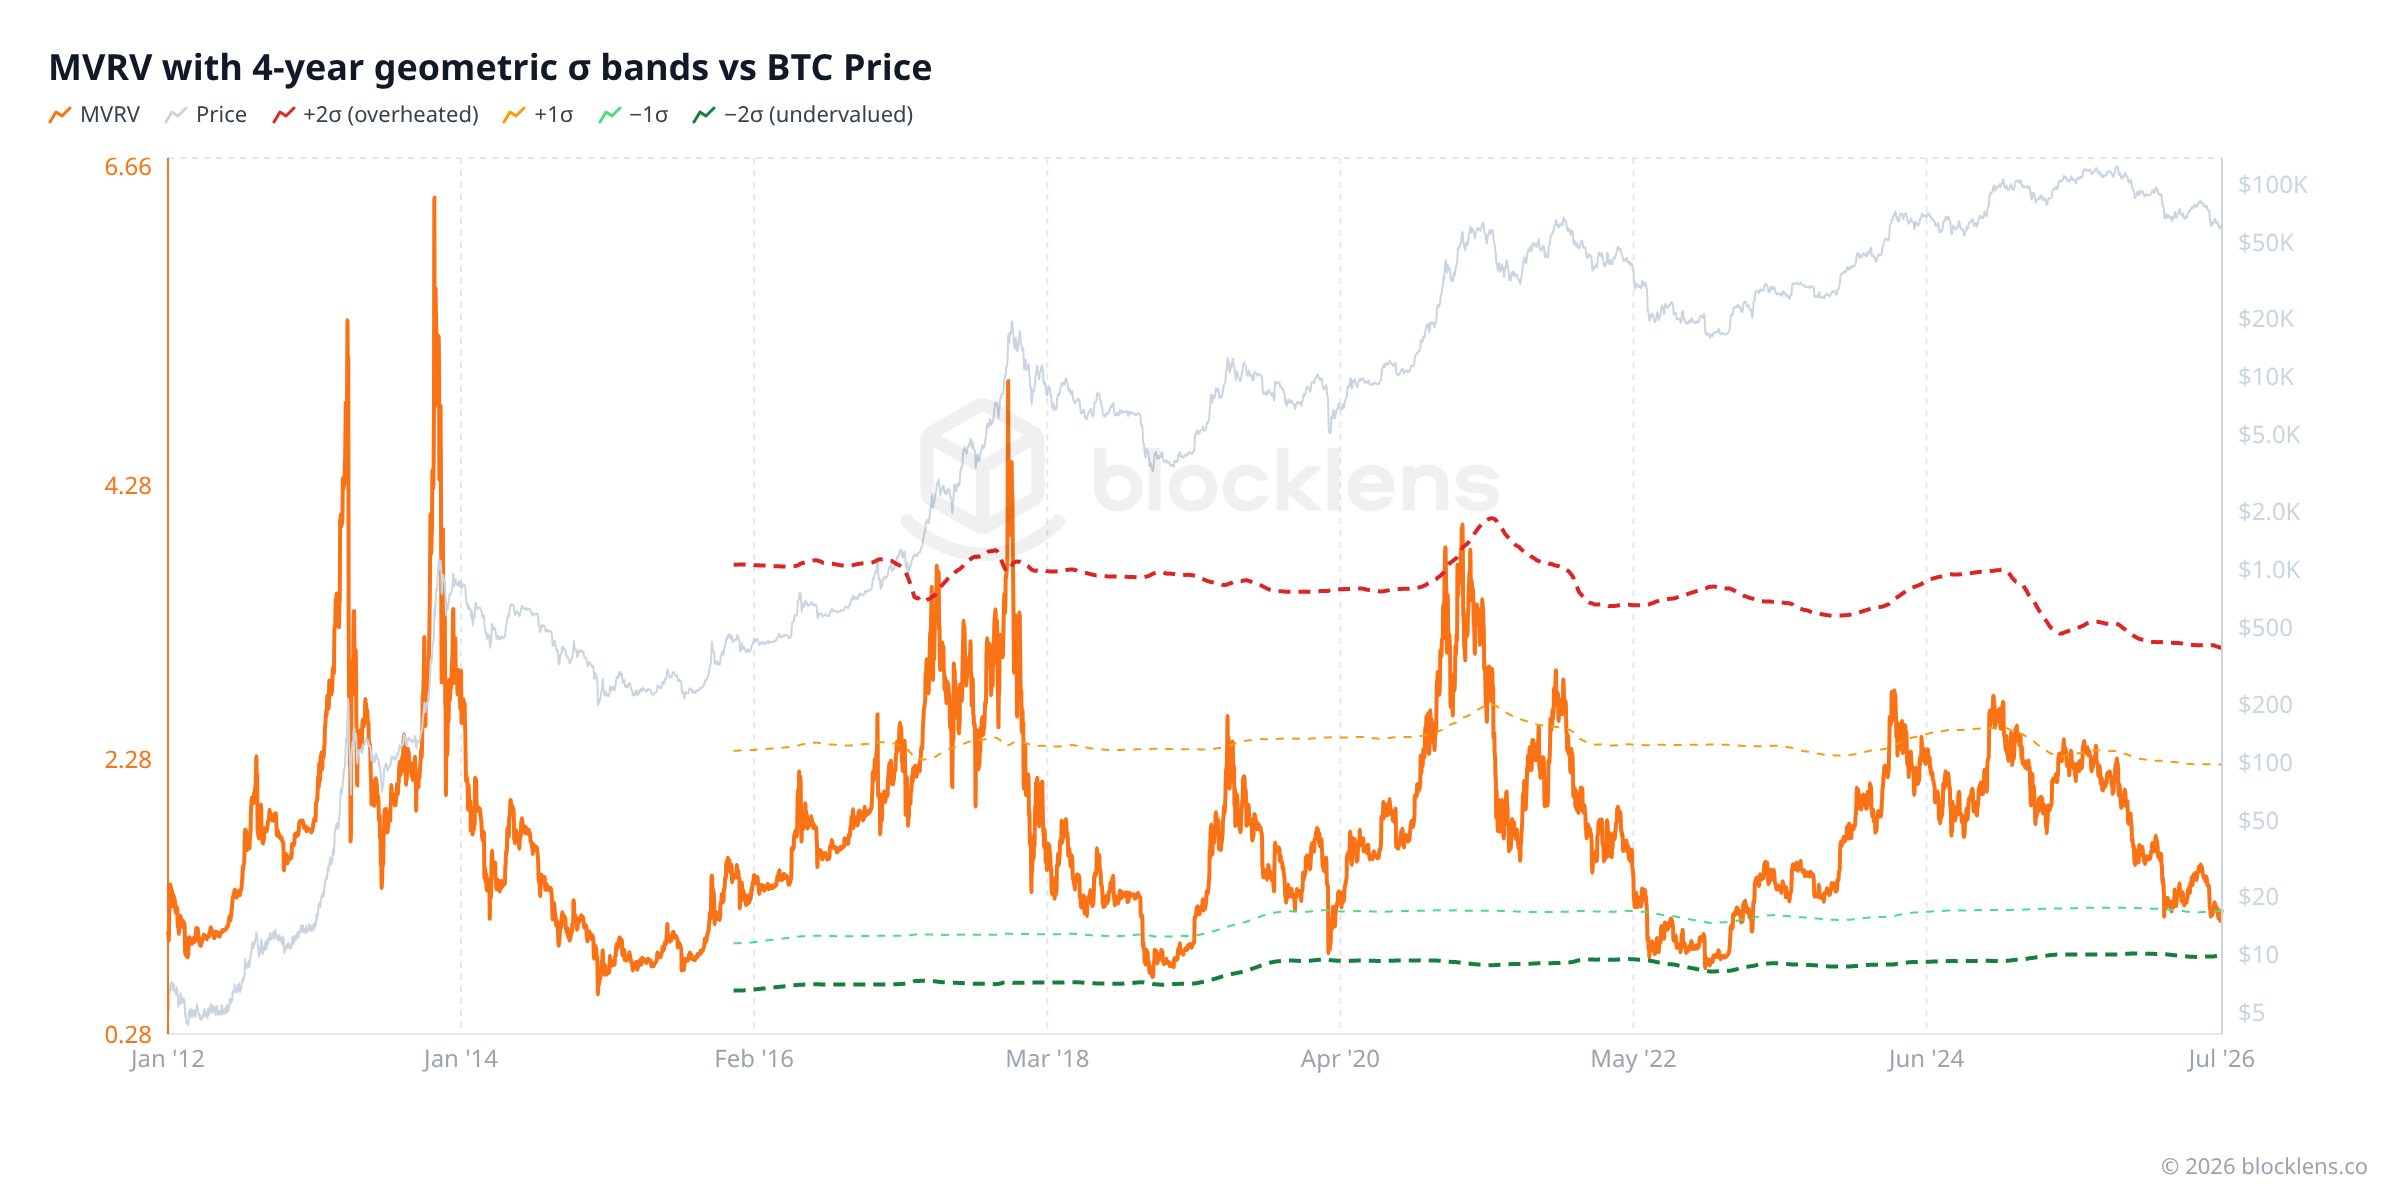
Et c'est ici que la lecture d'aujourd'hui devient intéressante. Un MVRV brut de 1,19 sonne comme « profit léger, rien à voir ». Mais sur la mesure adaptative, le z-score du MVRV est d'environ −1,0 — un écart-type complet en dessous de sa norme sur quatre ans. Par rapport à sa propre histoire récente, le marché est du côté bon marché, et non du côté cher. Même métrique, signal plus net — c'est la différence entre un seuil générique et une analyse qui s'adapte au marché devant vous.
Point de réalitéCe que disent les données aujourd'hui
Ancrons tout cela dans les chiffres actuels. Voici le tableau du MVRV pour le bitcoin au 4 juillet 2026 :
| Métrique | Valeur | Signification en clair |
|---|---|---|
| Prix de marché | ≈ 62 830 $ | Ce que vaut un bitcoin à l'échange en ce moment |
| Prix réalisé | ≈ 53 080 $ | Coût d'acquisition moyen du réseau — ce que tout le monde a payé |
| MVRV | ≈ 1,19 | Le marché se situe ~19 % au-dessus du coût d'acquisition agrégé |
| LTH-MVRV | ≈ 1,27 | Les détenteurs de long terme sont confortablement en profit (+27 %) |
| STH-MVRV | ≈ 0,90 | Les détenteurs de court terme sont en moins-value (−10 % en moyenne) |
| Lecture | Régime de profit léger | Loin de l'euphorie >3,5 d'un sommet ; au-dessus de la capitulation <1 d'un creux |
La lecture d'ensemble est calme mais pas complaisante. Un MVRV agrégé à 1,19 signifie que le détenteur moyen est en hausse d'environ 19 % — une marge confortable mais peu remarquable. C'est bien loin du genre d'extrême qui a précédé un sommet de cycle. La zone « surchauffée » commence autour de 3,5 ; le prix devrait presque tripler à partir d'ici avant que cette sonnette d'alarme ne retentisse sur le seul MVRV agrégé.
En même temps, la lecture du STH-MVRV de 0,90 vous dit que les acheteurs les plus récents portent une réelle douleur. Chaque tentative de rebond fait face à un vent contraire : les détenteurs qui ont acheté plus haut sont tentés de « sortir à l'équilibre » dès que le prix approche de leur coût d'acquisition. Cette surcharge d'offre est l'une des raisons pour lesquelles les reprises paraissent souvent laborieuses à ce stade d'un cycle.
Le prix est aussi actuellement environ 50 % en dessous du plus haut historique de 126 198 $ (plus haut journalier) établi en octobre 2025 — une baisse significative qui a plongé de nombreux acheteurs récents profondément en territoire de perte, alors même que la cohorte plus ancienne reste confortablement au-dessus de l'eau. La division du MVRV entre LTH et STH est une quantification précise de cette histoire.
Idée clé
Le tableau complet du MVRV aujourd'hui est : profit léger, marché divisé. Les détenteurs de long terme patients (LTH-MVRV 1,27) ne sont pas sous pression. Les acheteurs récents (STH-MVRV 0,90) le sont. Le ratio agrégé (1,19) se situe dans une zone qui correspond historiquement à une consolidation de milieu de cycle — au-delà du creux de capitulation, bien avant l'euphorie d'un sommet. Surveillez le retour du STH-MVRV au-dessus de 1,0 comme signal potentiel d'un regain de momentum.
Le mettre en pratiqueL'enseignement actionnable
Comment utiliser le MVRV
Traitez le MVRV comme un cadran de risque, pas un minuteur. Historiquement : au-dessus de ~3,5 le marché a été surchauffé — une zone pour réduire le risque, pas pour en ajouter ; en dessous de 1 a marqué la capitulation — le meilleur rapport risque/récompense pour accumuler. Aujourd'hui ≈ 1,19 (profit léger) se situe entre ces extrêmes. Le signe le plus net en ce moment est la division par cohorte : une reprise du STH-MVRV au-dessus de 1 — les acheteurs récents revenant en profit — a souvent précédé la jambe de hausse suivante, tandis qu'un LTH-MVRV élevé montre que la cohorte patiente est à l'aise et pas encore forcée de vendre.
Mise en garde : le pic du MVRV de chaque cycle est arrivé plus bas que le précédent, donc 3,5 est un repère, pas un déclencheur. Une lentille parmi plusieurs — pas un conseil financier.
Mini-glossaire
- MVRV
- Market Cap ÷ Realized Cap, ou de manière équivalente prix d'aujourd'hui ÷ prix réalisé. Mesure de combien au-dessus (ou en dessous) du coût d'acquisition moyen du réseau se situe le prix actuel. Des valeurs au-dessus de 1 signifient un profit agrégé ; en dessous de 1, une perte agrégée.
- Market Cap
- Le prix d'aujourd'hui multiplié par toutes les pièces en circulation. La valeur du réseau « sur le papier » selon l'humeur du jour.
- Realized Cap
- Chaque pièce valorisée au prix auquel elle a bougé pour la dernière fois, puis additionnée. La somme totale d'argent qui a réellement afflué dans le Bitcoin pour placer chaque pièce là où elle est aujourd'hui.
- LTH-MVRV
- MVRV calculé en n'utilisant que les pièces détenues par les détenteurs de long terme (immobiles depuis 155+ jours) et leurs propres coûts d'acquisition. Vous indique à quel point la cohorte patiente et expérimentée est profitable.
- STH-MVRV
- MVRV calculé en n'utilisant que les pièces des détenteurs de court terme (bougées au cours des 155 derniers jours). Vous indique à quel point les participants les plus récents du marché trouvent leur position profitable — ou douloureuse.
La série Les bases de l'analyse on-chain
- Ce qu'est l'analyse on-chain — le registre des coûts d'acquisition
- Détenteurs de long terme vs court terme (LTH / STH)
- Le MVRV en profondeur — lire « bon marché vs cher » Vous êtes ici
- Le SOPR — ce que les pièces révèlent au moment où elles sont dépensées Suivant
- Profits et pertes réalisés — capitulation et euphorie
- Le NUPL — la psychologie d'un cycle de marché
- Les cycles du Bitcoin — le halving et le rythme quadriennal
- Les « murs » de coût d'acquisition — lire l'offre par prix