Quand les analystes disent « le marché a fait ceci » ou « le marché a fait cela », ils passent sous silence une vérité dérangeante : il n'existe pas de marché unique. Il y a, au minimum, deux foules de gens très différentes qui prennent des décisions très différentes — et un bon jour, elles parlent à peine la même langue financière.
Une foule détient ses bitcoins depuis des années. Ils ont acheté à travers un krach ou deux, ont vu le prix rebondir, et ont en grande partie cessé de réagir aux fluctuations de prix à court terme. L'autre foule a acheté récemment — souvent près d'un sommet, dans l'espoir de surfer sur la dynamique. Quand les prix chutent, ces deux groupes se comportent de manières presque opposées. Et si vous les regardez mélangés ensemble, leurs signaux s'annulent et vous ne voyez rien d'utile.
La chose la plus puissante que l'analyse on-chain puisse faire est de séparer les deux foules. Dans cet article, nous verrons exactement comment cette division fonctionne, pourquoi la ligne de partage est tracée à 155 jours, et ce que les deux cohortes nous disent en ce moment.
L'idée centraleUne seule blockchain, deux foules très différentes
Imaginez deux détenteurs de Bitcoin. Alice a acheté 1 BTC en 2022 pendant le bear market, autour de 18 000 $. Elle n'y a pas touché depuis. Bob a acheté 1 BTC il y a six semaines, autour de 95 000 $, courant après le rallye après que le Bitcoin a atteint son plus haut historique près de 126 200 $. Tous deux possèdent un coin. Tous deux sont sur la même blockchain. Mais leurs situations — leur psychologie, leur prix de revient, leur prochain mouvement probable — ne pourraient pas être plus différentes.
Alice est assise sur un gain important. Une baisse de prix de 20 % l'affecte à peine ; elle a survécu à bien pire. Bob, en revanche, est déjà profondément sous l'eau. Une baisse de 20 % signifie une perte latente sérieuse sur un achat récent. Il est bien plus susceptible de paniquer et de vendre.
C'est le problème fondamental à considérer « le marché » comme une chose unique. La moyenne, sur le graphique de prix, d'Alice et Bob ne vous apprend presque rien d'utile. Vous devez les regarder séparément.
L'analyse on-chain peut faire exactement cela, car la blockchain sait depuis combien de temps chaque coin est resté immobile.
La ligne des 155 joursLà où les mains patientes se séparent des nerveuses
Comment les analystes décident-ils où tracer la ligne entre « détenteur patient » et « acheteur récent » ? La réponse est statistique — et elle est plus élégante que n'importe quel choix arbitraire.
Des chercheurs étudiant la blockchain ont remarqué quelque chose d'intéressant : une fois qu'un coin n'a pas bougé pendant environ 155 jours, la probabilité qu'il bouge un jour donné chute fortement. Avant 155 jours, les coins changent de mains avec une certaine régularité. Après 155 jours, ils entrent dans une sorte de dormance. Les propriétaires qui ont tenu pendant une période de cinq mois — couvrant au moins une ou deux fluctuations de marché significatives — ont implicitement démontré qu'ils ne sont pas du genre réactif. Ils ont ignoré la volatilité et ont continué à détenir.
Ce basculement comportemental dans les données est la base des deux cohortes qui structurent toute l'analyse on-chain :
- Détenteurs à long terme (LTH, Long-Term Holders) : les coins qui n'ont pas bougé depuis 155 jours ou plus. Ce sont les détenteurs patients, guidés par la conviction — parfois appelés « mains de diamant » (diamond hands). Ils ont tendance à accumuler pendant la peur et à distribuer (vendre) uniquement dans l'euphorie, près des sommets de cycle.
- Détenteurs à court terme (STH, Short-Term Holders) : les coins qui ont bougé au cours des 155 derniers jours. Ce sont les acheteurs récents — réactifs, sensibles au prix, et bien plus susceptibles de vendre dans la panique pendant les baisses.
Idée clé
Offre LTH = conviction. Offre STH = spéculation. Observer les coins franchir la ligne des 155 jours vous montre la richesse se transférer entre mains patientes et impatientes — et la direction de ce transfert vous indique où en est le cycle.
Le seuil des 155 jours n'est pas une loi immuable de la nature. Mais il repose sur un comportement observé sur plus d'une décennie de données Bitcoin, et il s'est révélé être une ligne de partage remarquablement stable à travers de multiples cycles de marché.
Sous le capotPourquoi 155 jours — et pourquoi c'est une courbe douce, pas un interrupteur brutal
Deux questions reviennent généralement ici : d'où vient réellement le nombre 155, et un coin passe-t-il vraiment de « court terme » à « long terme » à l'instant précis où il atteint 155 jours d'âge ? Les deux ont des réponses précises, et elles valent la peine d'être connues, même à un niveau débutant.
D'où vient le nombre
Le seuil découle d'une seule mesure simple : quelle est la probabilité qu'un coin soit dépensé, en fonction du temps qu'il est déjà resté immobile ? Tracez cette probabilité par rapport à l'âge du coin et vous obtenez un déclin abrupt et lisse — un coin dormant depuis 3 jours est bien plus susceptible de bouger demain qu'un coin dormant depuis 300 jours. L'étude originale de Glassnode, Time is Money, a constaté que ce déclin suit une loi de puissance nette en fonction de l'âge, et que, quelque part autour de cinq mois, la courbe s'aplatit vers une véritable dormance. Le seuil des 155 jours (environ 5 mois) est le point où le propriétaire d'un coin a statistiquement « prouvé » qu'il n'est pas un trader réactif.
Ce n'est pas quelque chose que vous devez accepter par foi. Dans notre recherche avancée, nous avons reconstruit la même courbe de probabilité de dépense à partir de zéro sur les données on-chain brutes de Blocklens et l'avons confirmée : la probabilité de dépense décroît selon une loi de puissance en fonction de l'âge avec un excellent ajustement (R² ≈ 0,997). La ligne des 155 jours se situe pile dans la région où les coins passent d'« activement échangés » à « dormants ».
Pourquoi c'est une courbe de pondération, pas une falaise
Voici maintenant la partie subtile — celle que presque toutes les explications pour débutants passent sous silence. Si vous utilisiez un seuil net (court terme à 154 jours, long terme à 155), les indicateurs développeraient de vilains artefacts. Imaginez un large lot de coins tous achetés le même jour frénétique près d'un sommet : exactement 155 jours plus tard, ils basculeraient tous de STH à LTH à la même date, faisant sauter les lignes de cohortes de façon discontinue sans aucune vraie raison comportementale.
Pour éviter cela, la méthodologie standard ne fait jamais basculer un coin instantanément. Au lieu de cela, elle applique une fonction de pondération logistique centrée sur 155 jours avec une largeur de transition d'environ 10 jours, de sorte que chaque coin est progressivement repondéré du court terme vers le long terme sur environ deux semaines autour du seuil :
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$Ici a est l'âge du coin en jours, et wLTH est la fraction de ce coin comptée dans l'offre des détenteurs à long terme — la part restante 1 − wLTH étant comptée comme court terme. À exactement 155 jours, le poids est de 0,5 : le coin est réparti moitié-moitié. Vers 135 jours, il est presque entièrement court terme ; vers 175 jours, presque entièrement long terme. Cette courbe en S lisse le passage de relais afin que les indicateurs de cohortes glissent au lieu de sursauter chaque fois qu'un groupe de coins franchit la ligne.
Un raffinement pratique dans l'implémentation de Blocklens : nous bornons (clamp) la courbe à ses extrémités. Les coins de moins de 100 jours sont comptés entièrement comme court terme (poids 0), et les coins de plus de 210 jours entièrement comme long terme (poids 1) ; la transition logistique fait son travail en douceur uniquement dans la bande intermédiaire. Cela permet de classer proprement les coins très jeunes et très vieux tout en préservant le passage de relais en douceur autour du point médian des 155 jours.
Sources et lectures complémentaires
Le seuil des 155 jours et son raffinement par pondération logistique proviennent des travaux fondateurs de Glassnode — Rafael Schultze-Kraft, « Quantifying Short-Term and Long-Term Holder Bitcoin Supply » — qui s'appuyaient sur l'analyse de la probabilité de dépense en fonction de l'âge des coins dans le rapport de Glassnode « Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns » (2024). Blocklens a répliqué de manière indépendante cette loi de puissance sous-jacente de la probabilité de dépense sur des données on-chain brutes (R² ≈ 0,997) dans sa recherche avancée. Tout au long de cette série pour débutants, nous suivons la convention établie de Glassnode des 155 jours.
La répartition de l'offreOù se trouvent réellement tous les coins en ce moment ?
Avec ces définitions en main, nous pouvons demander : sur les quelque 20,05 millions de bitcoin existants aujourd'hui, combien se trouvent chez les détenteurs à long terme et combien chez les détenteurs à court terme ?
Les chiffres racontent une histoire frappante. Au 4 juillet 2026 :
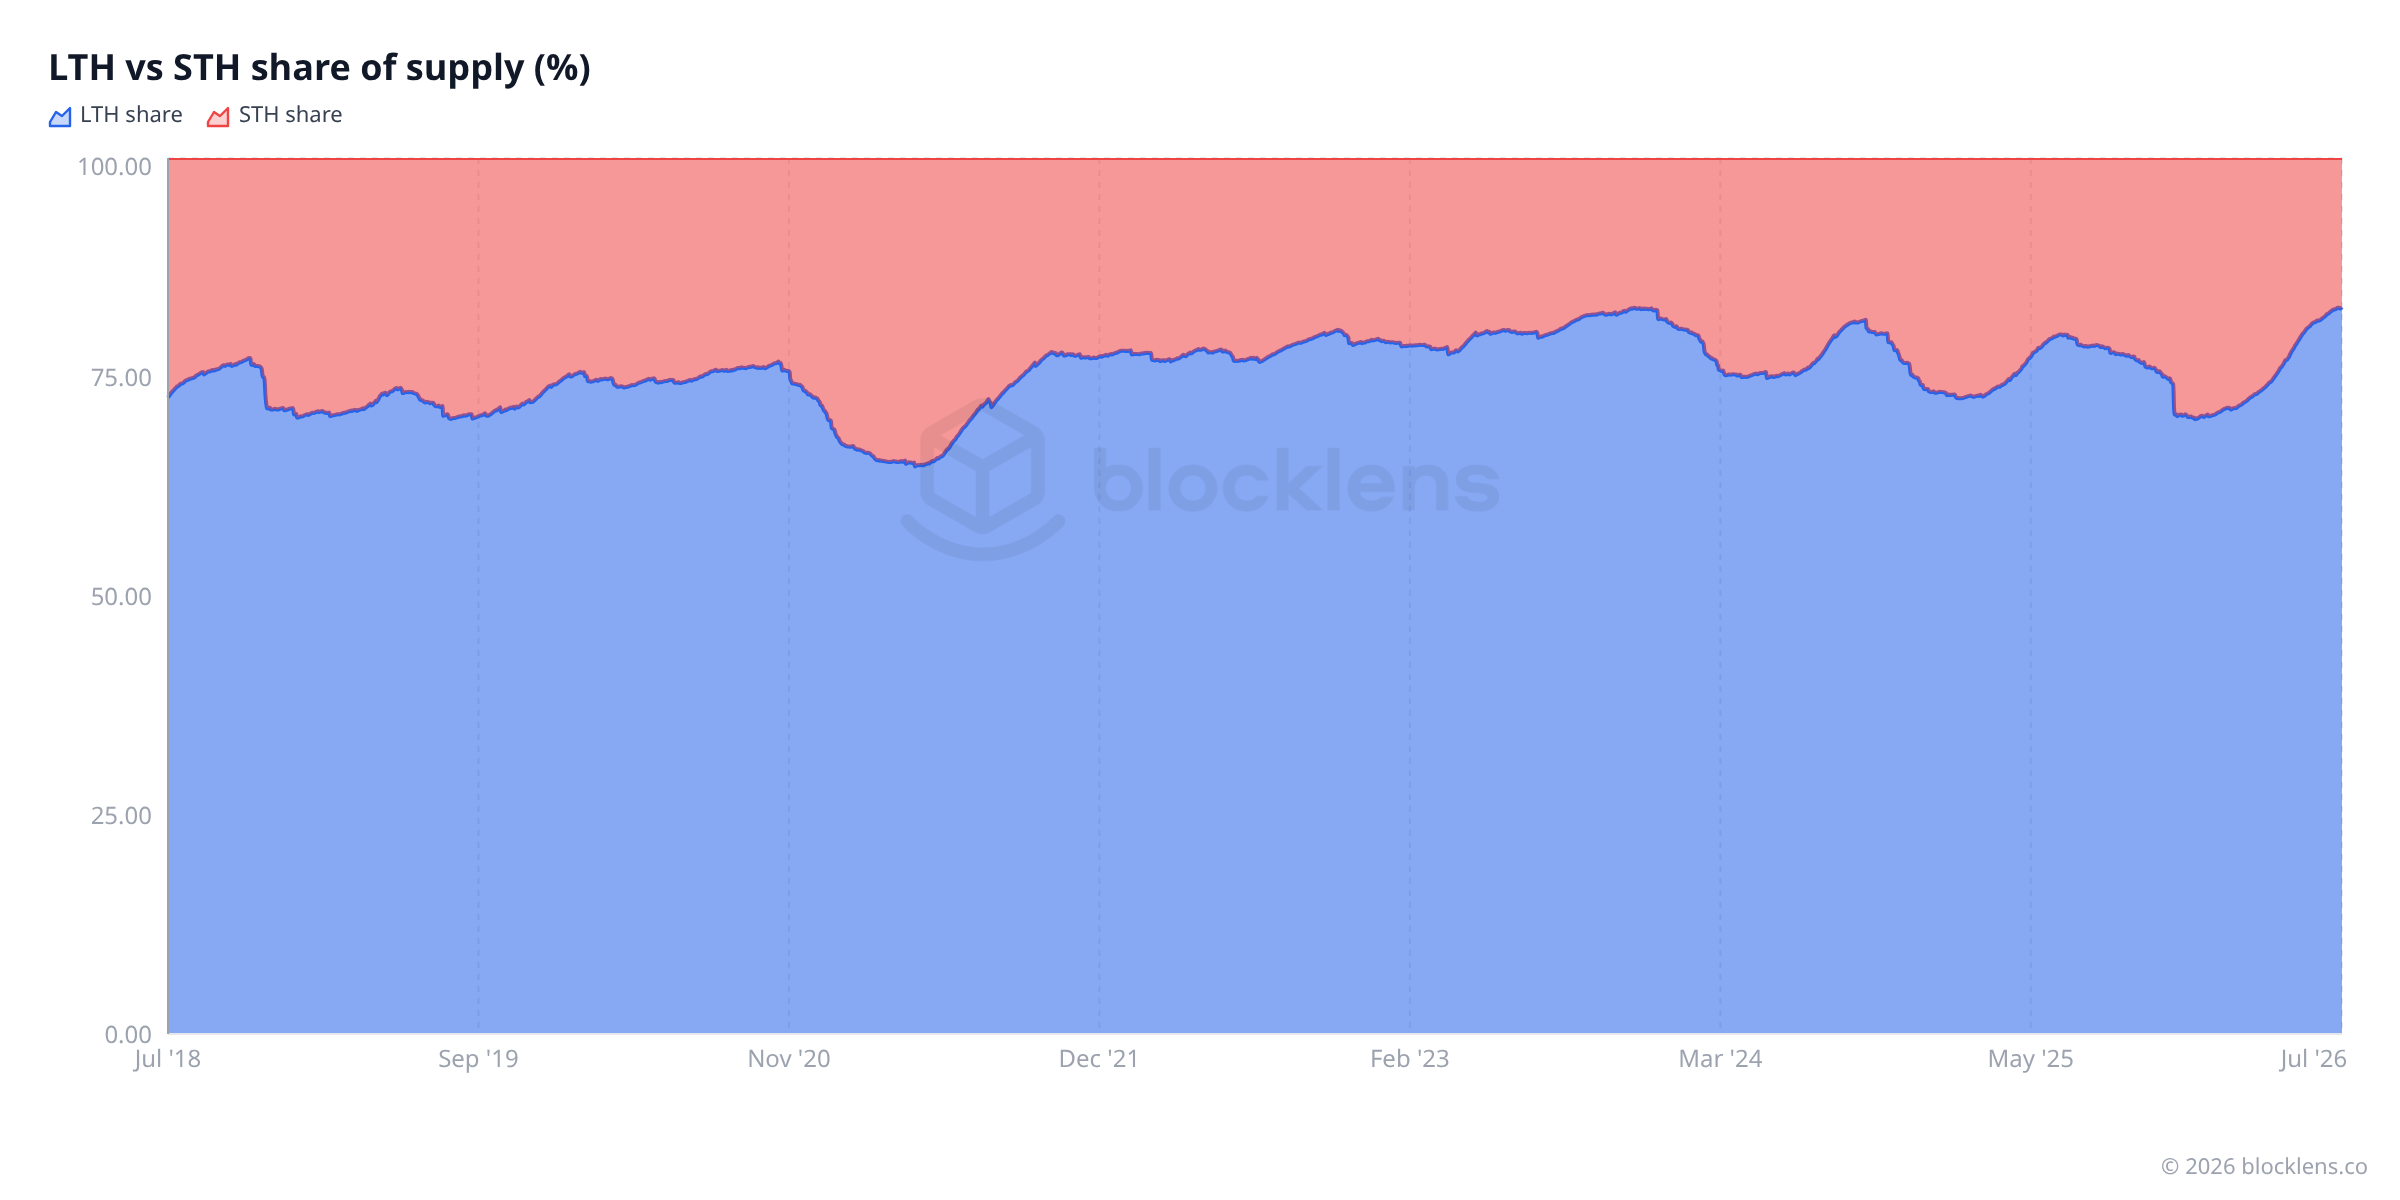
- Offre LTH : ≈ 16,63M BTC — soit 83,0 % de tous les coins en circulation, dormants, détenus par des mains patientes qui ne les ont pas bougés depuis au moins cinq mois.
- Offre STH : ≈ 3,42M BTC — seulement 17,0 %, détenus par des acheteurs récents.
Plus de 80 % de tout le bitcoin est entre les mains des détenteurs à long terme. Ce seul fait a d'énormes implications sur la liberté avec laquelle l'offre peut arriver sur le marché. Quand les LTH détiennent et ne vendent pas, le flottant disponible — les coins réellement susceptibles d'être vendus — représente une petite fraction de l'offre totale.
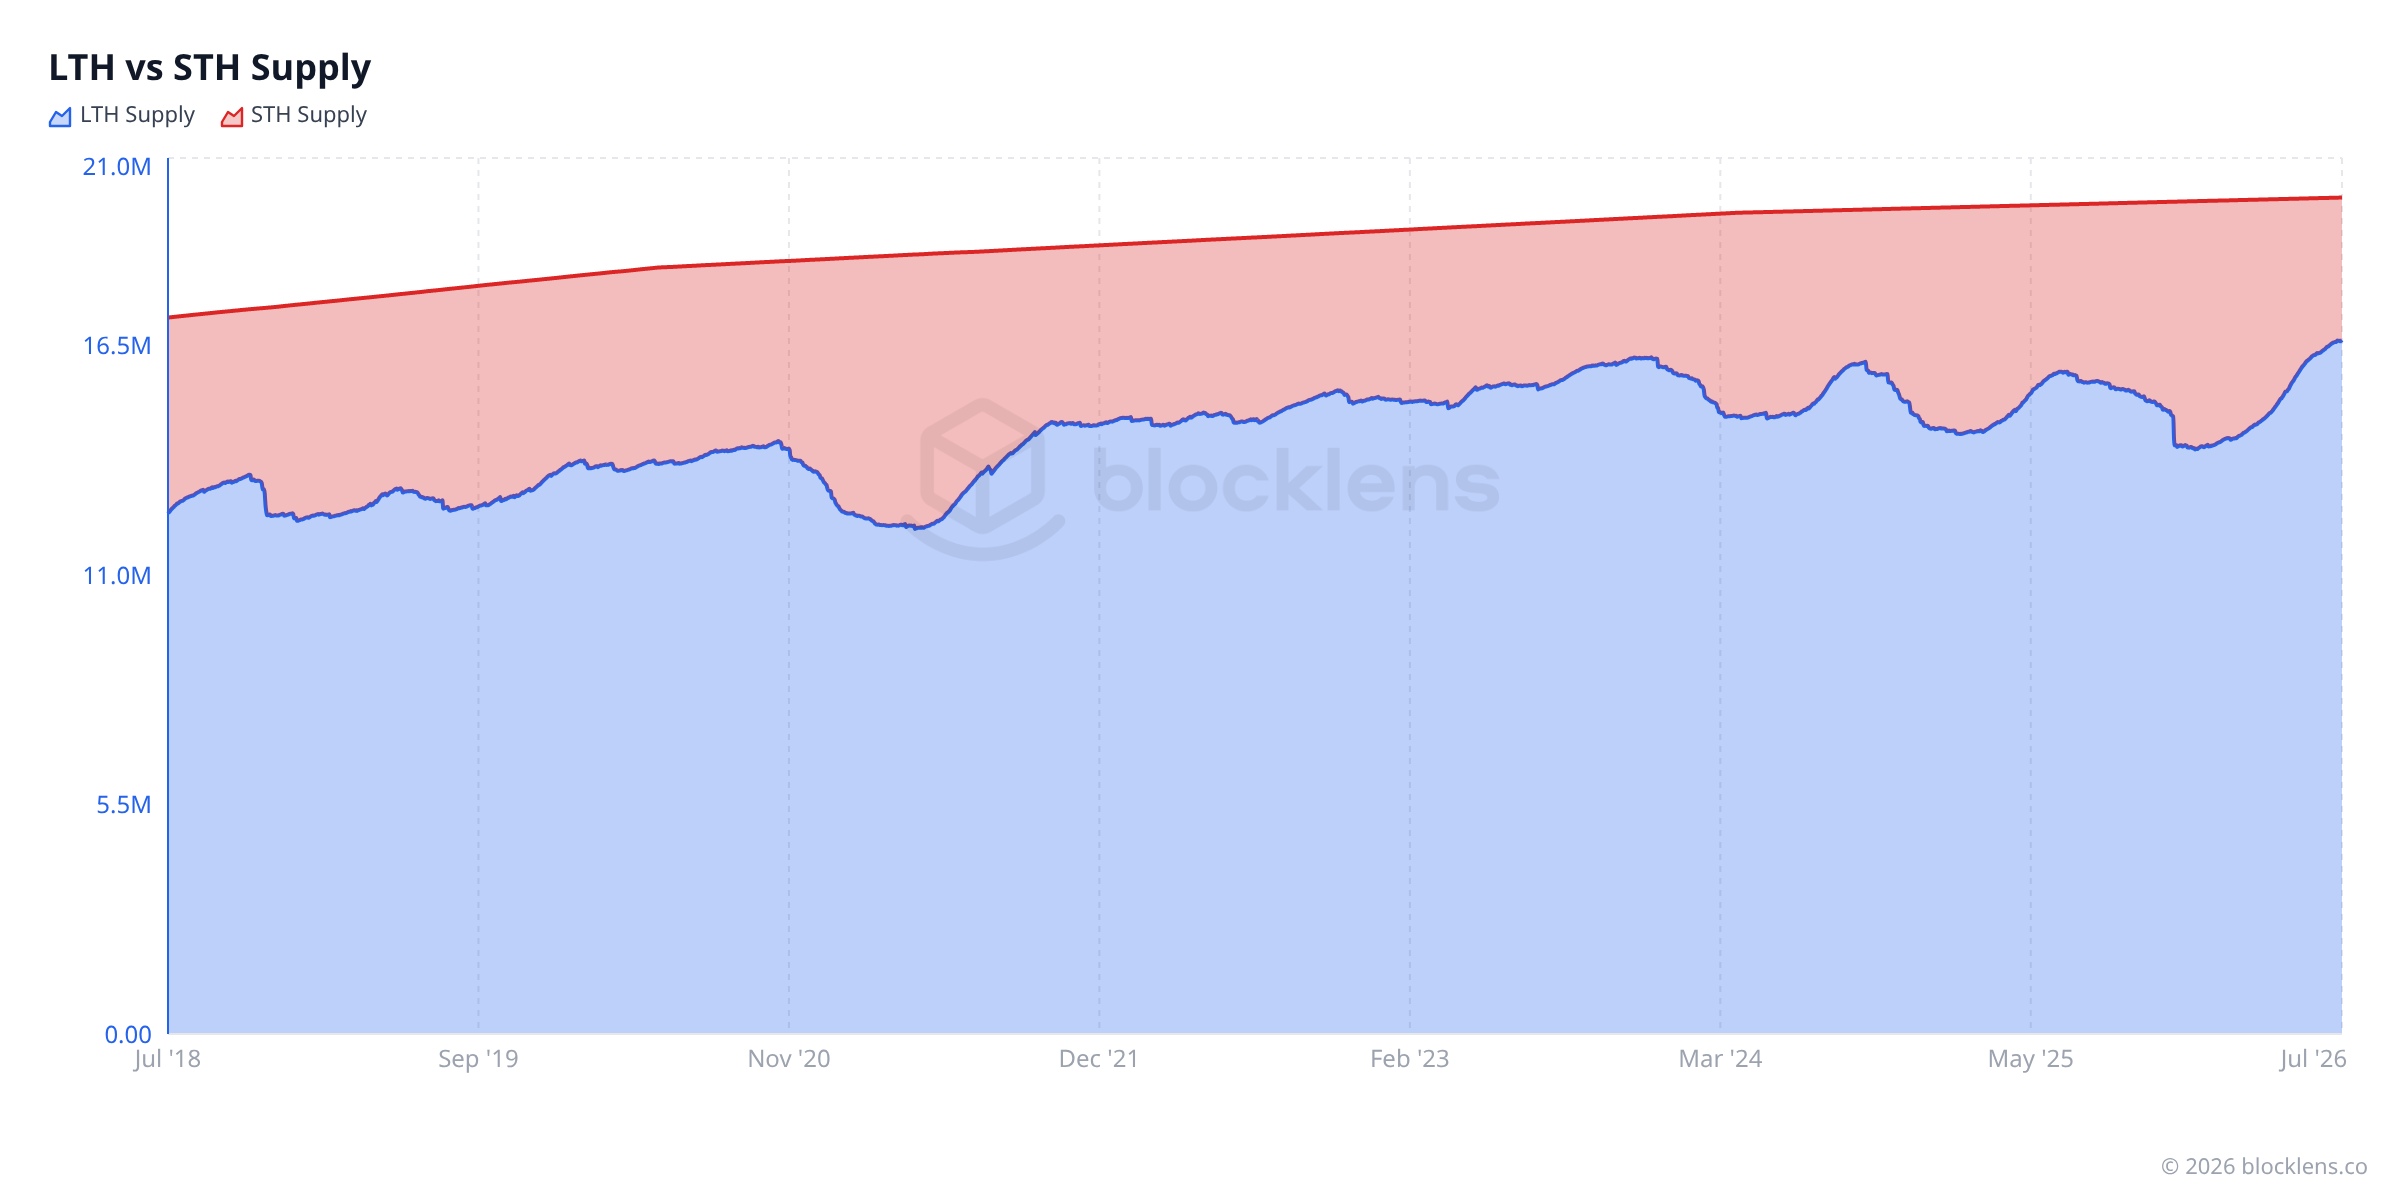
Les hauteurs brutes des bandes sont utiles, mais la façon la plus claire de voir le cycle comportemental est de tracer les deux cohortes en part de l'offre totale, où elles s'additionnent toujours à 100 % :
Bon à savoir
Les coins perdus — les coins dont les clés privées sont définitivement inaccessibles — comptent également dans l'offre LTH, puisqu'ils n'ont pas bougé et ne bougeront jamais. Les analystes estiment que les premiers coins de Satoshi Nakamoto (environ 1 million de BTC, jamais bougés) entrent dans cette catégorie. Cela signifie que l'offre LTH possède un « plancher » qui n'arrive jamais sur le marché, rendant le signal comportemental de l'accumulation et de la distribution actives des LTH encore plus significatif que le chiffre brut ne le suggère.
Prix de revient des cohortesCe que chaque groupe a payé — et les deux schémas que cela révèle
Diviser l'offre par le temps n'est que le début. L'étape suivante consiste à appliquer la même logique du Realized Price de la Partie 1 — mais séparément à chaque cohorte. Au lieu d'un seul prix de revient moyen à l'échelle du réseau, nous en obtenons deux : un pour les détenteurs à long terme, un pour les détenteurs à court terme.
On les appelle le LTH Realized Price et le STH Realized Price. Ils sont calculés exactement comme le Realized Price du réseau, mais en ne comptant que les coins de chaque cohorte.
Aujourd'hui, ces chiffres révèlent une division fascinante :
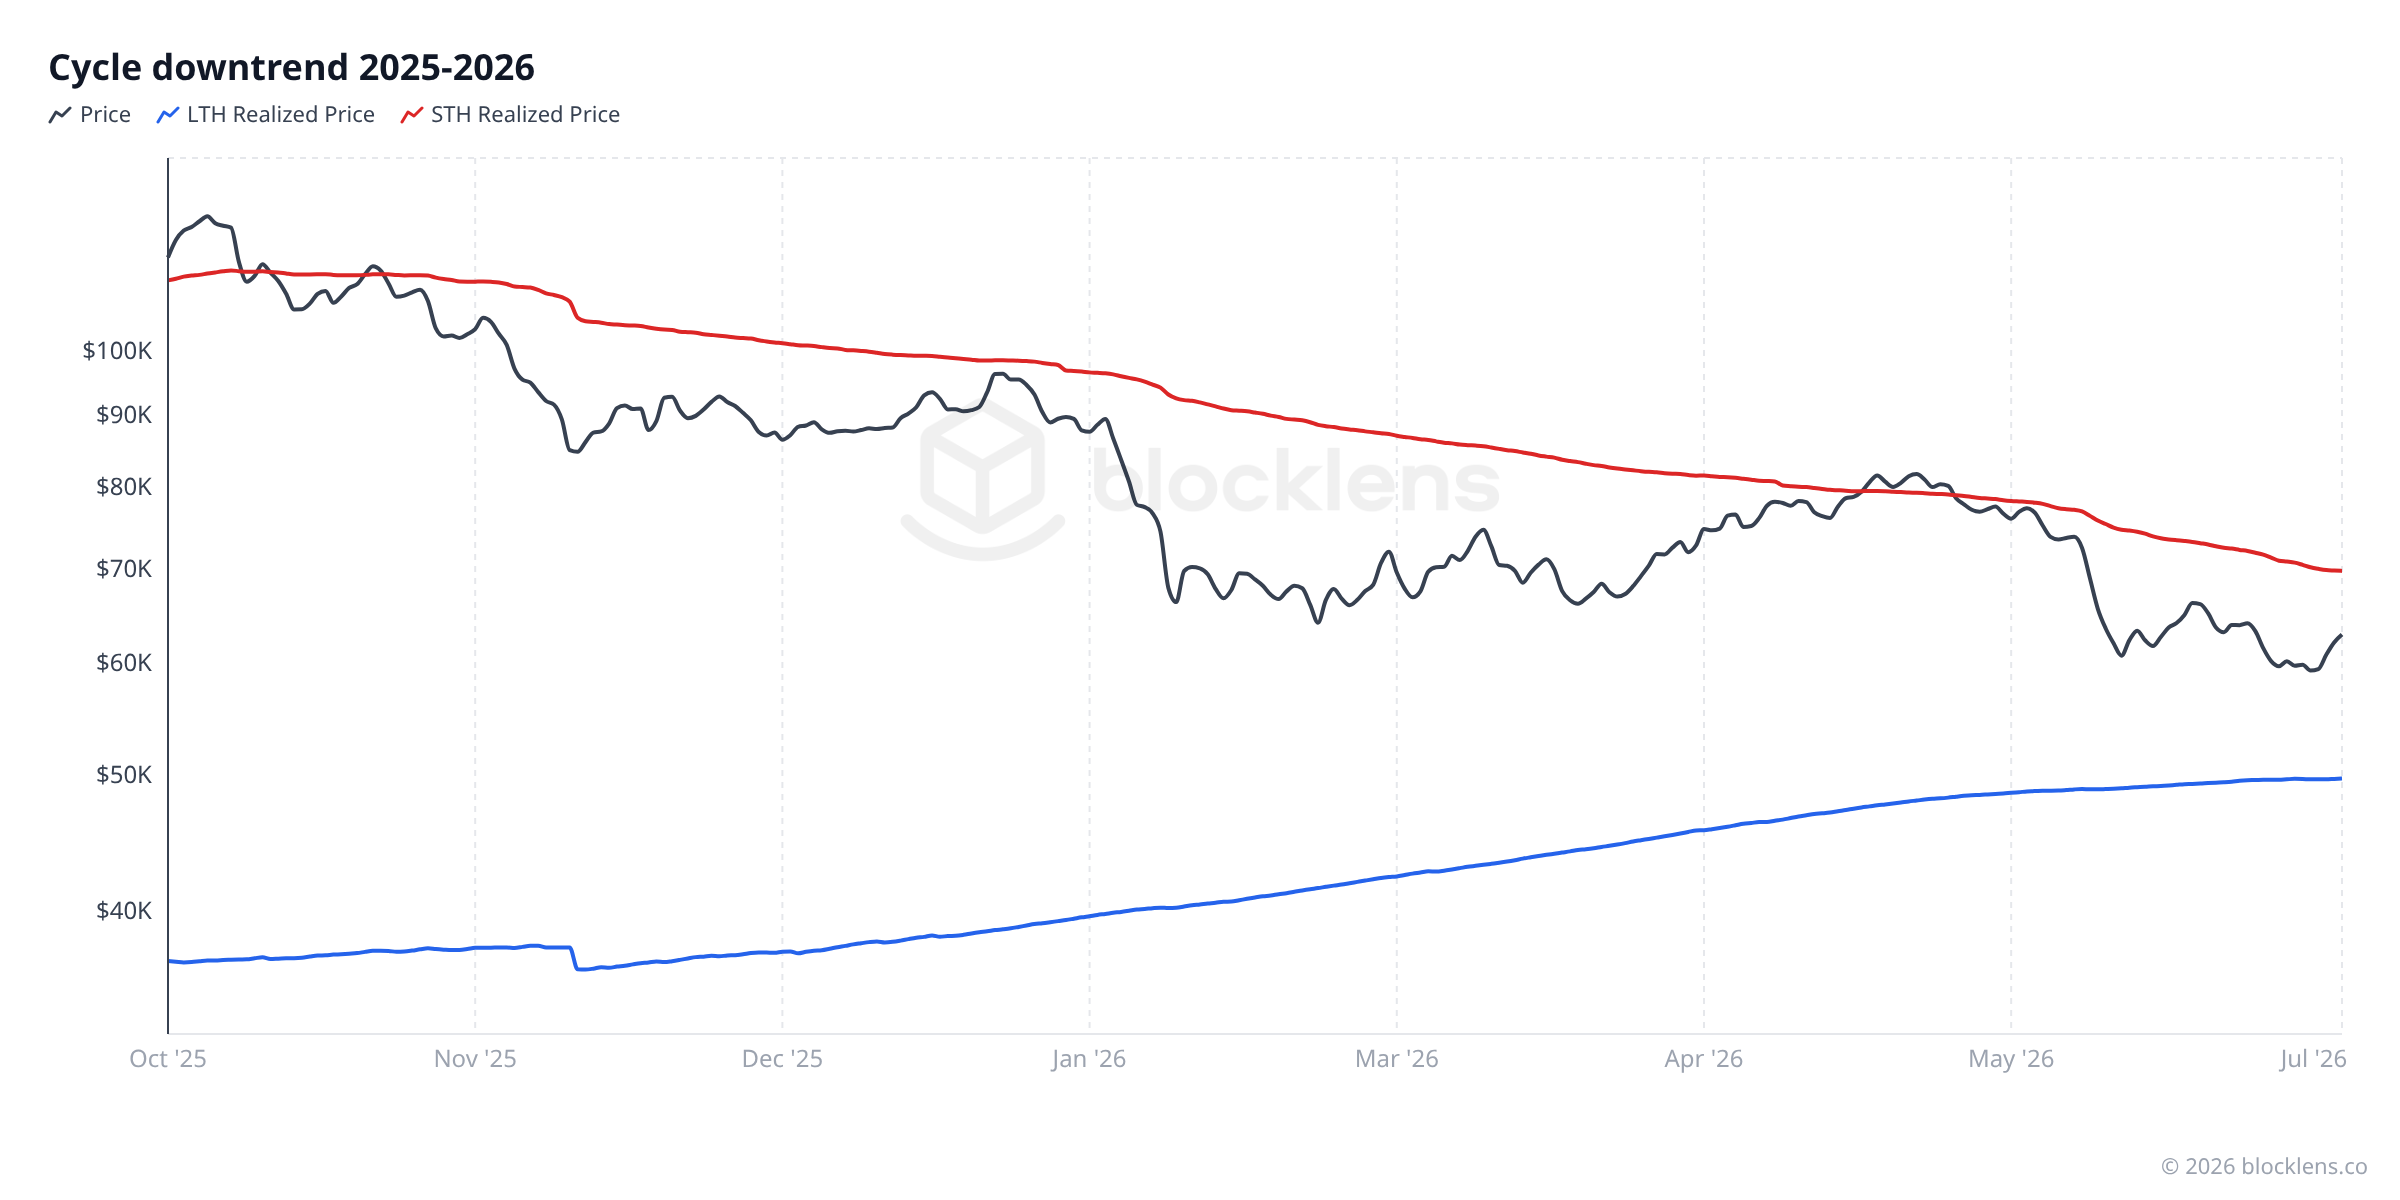
- LTH Realized Price ≈ 49 700 $ — les détenteurs à long terme ont accumulé, en moyenne, autour de 49 700 $ par coin.
- STH Realized Price ≈ 69 700 $ — les détenteurs à court terme ont payé environ 69 700 $ par coin, en moyenne.
- Prix de marché ≈ 62 830 $
Lisez ces trois chiffres ensemble et l'image est immédiate. Les détenteurs à long terme sont assis sur un gain d'environ 27 % — ils sont en profit et sous aucune pression particulière de vendre. Les détenteurs à court terme, qui se sont engouffrés (en moyenne) autour de 69 700 $, sont désormais environ 15 % sous l'eau. Ils sont la cohorte stressée. Leur indicateur, le STH-MVRV, se situe à environ 0,90 — ce qui signifie que l'acheteur récent moyen détient une perte d'environ 10 %.
C'est pourquoi les deux foules se comportent de façon si différente. Le profit et la perte créent de la pression. Le LTH est détendu ; le STH regarde une perte et décide s'il capitule.
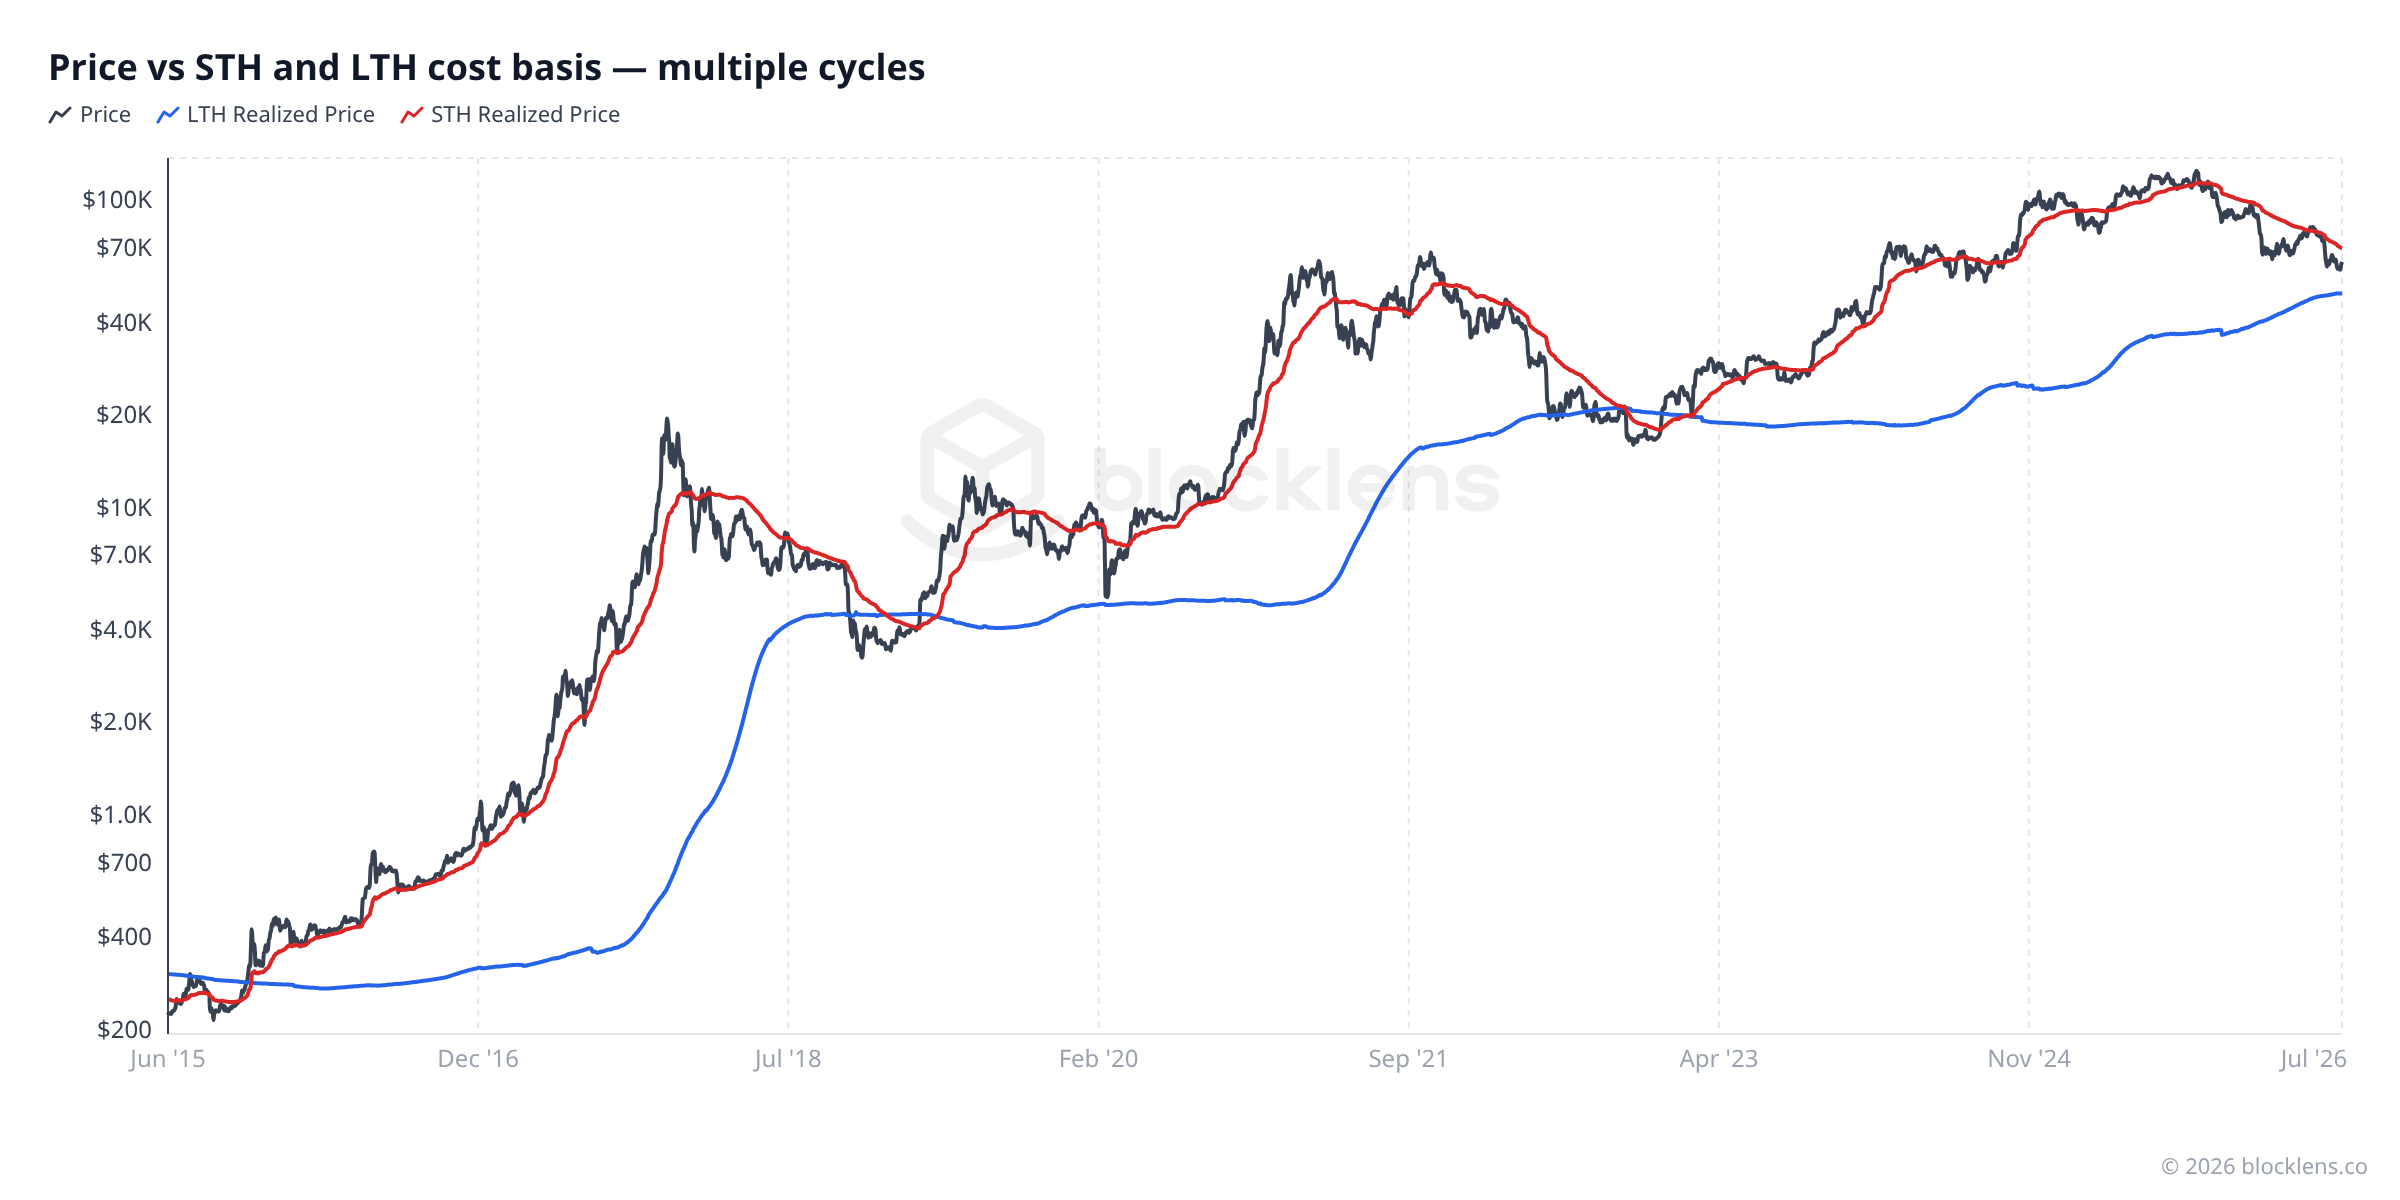
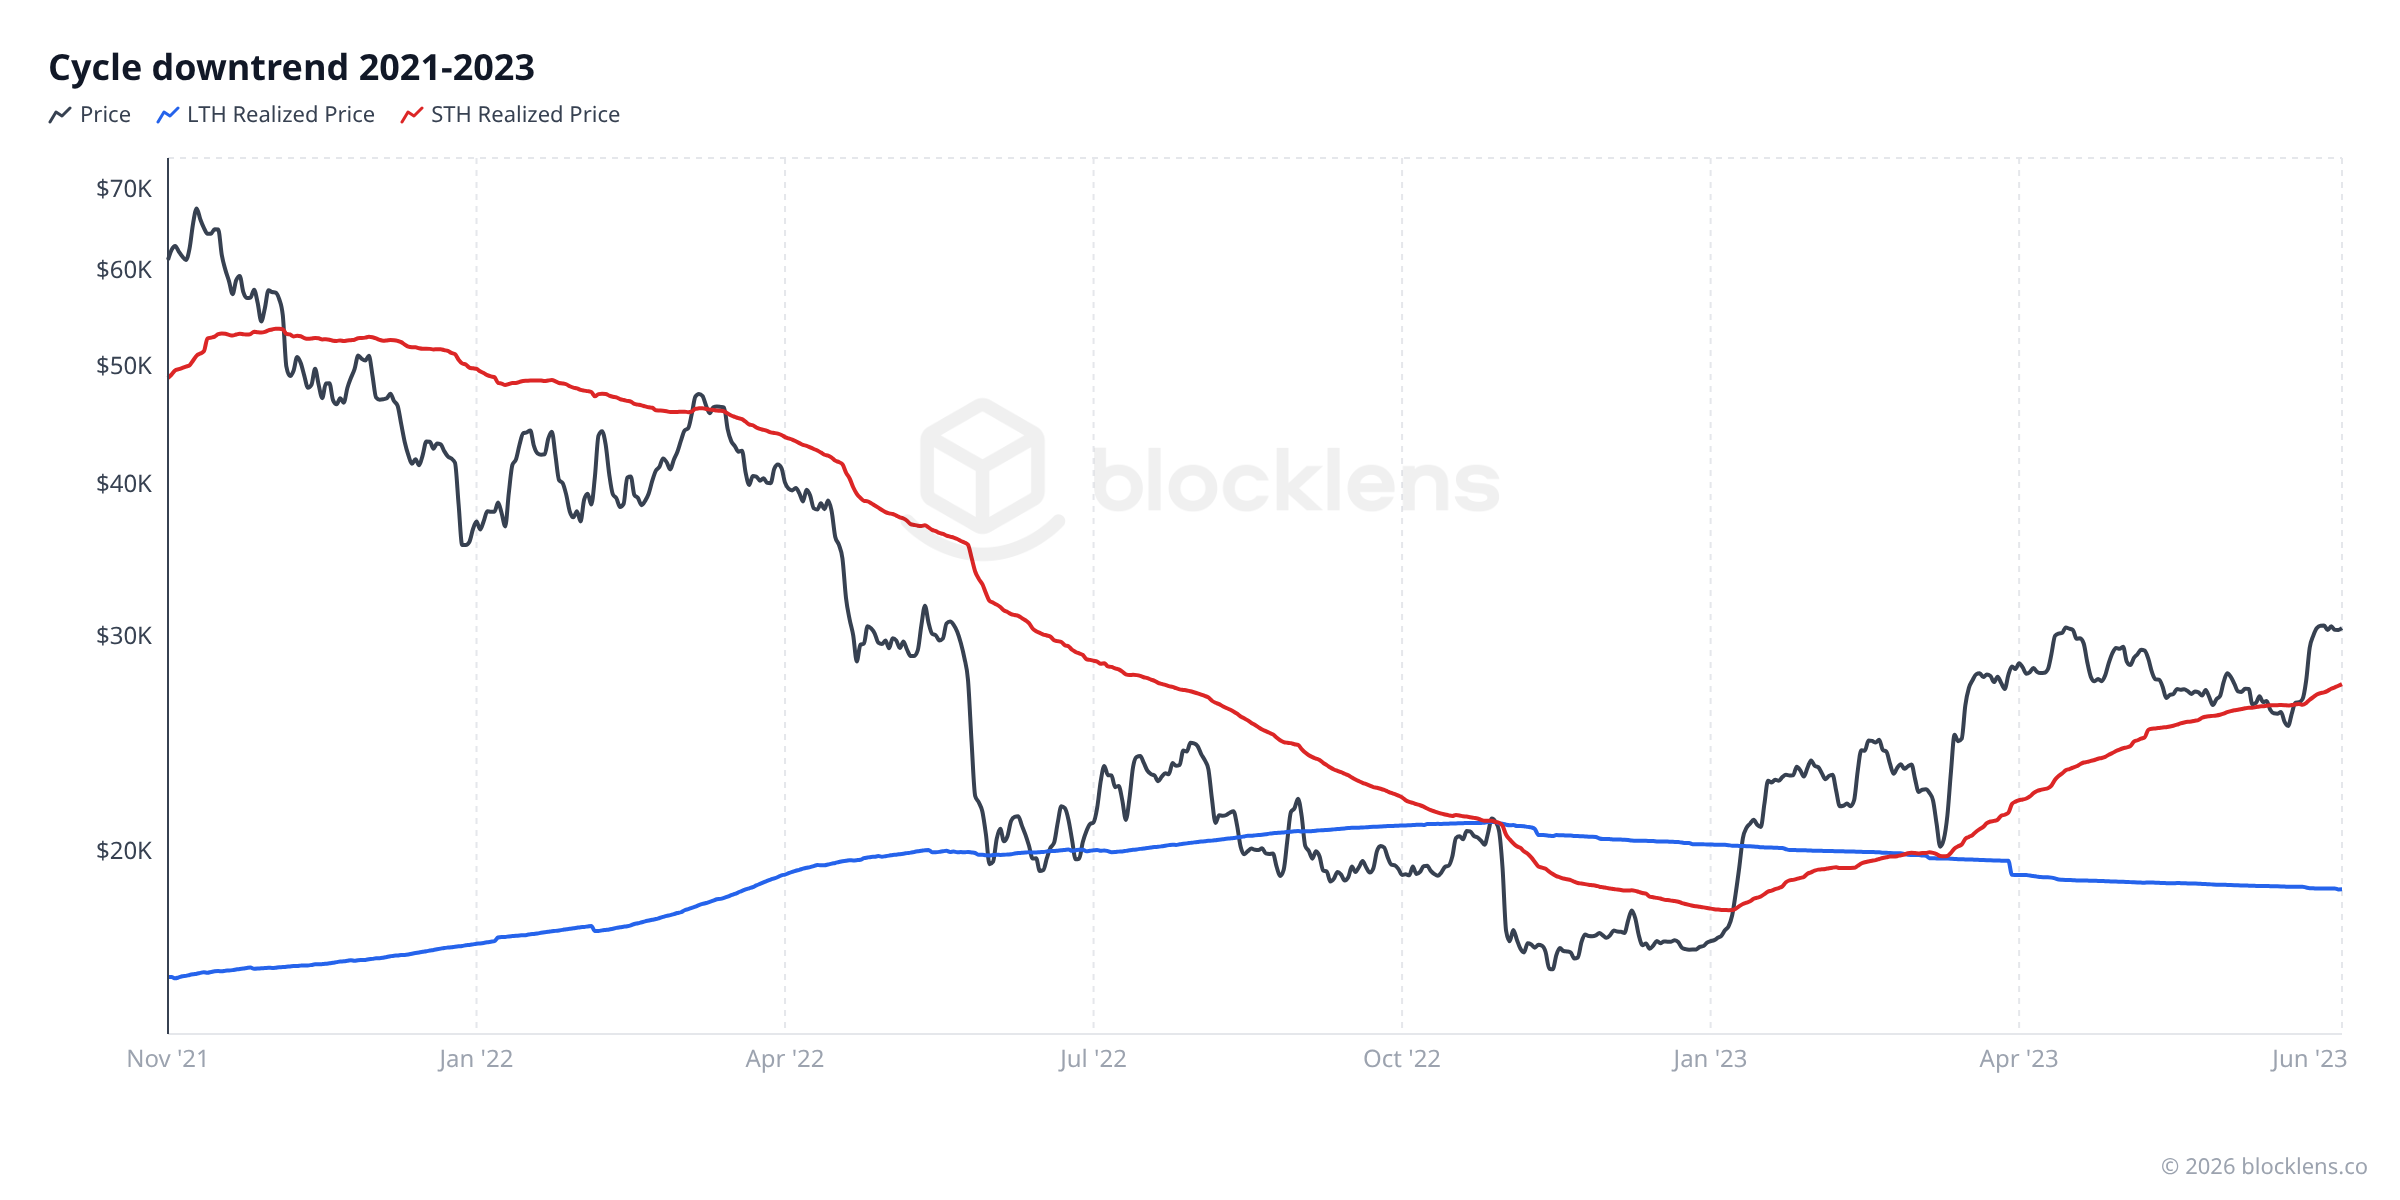
Fait 1 — En tendance baissière, le STH Realized Price est un plafond
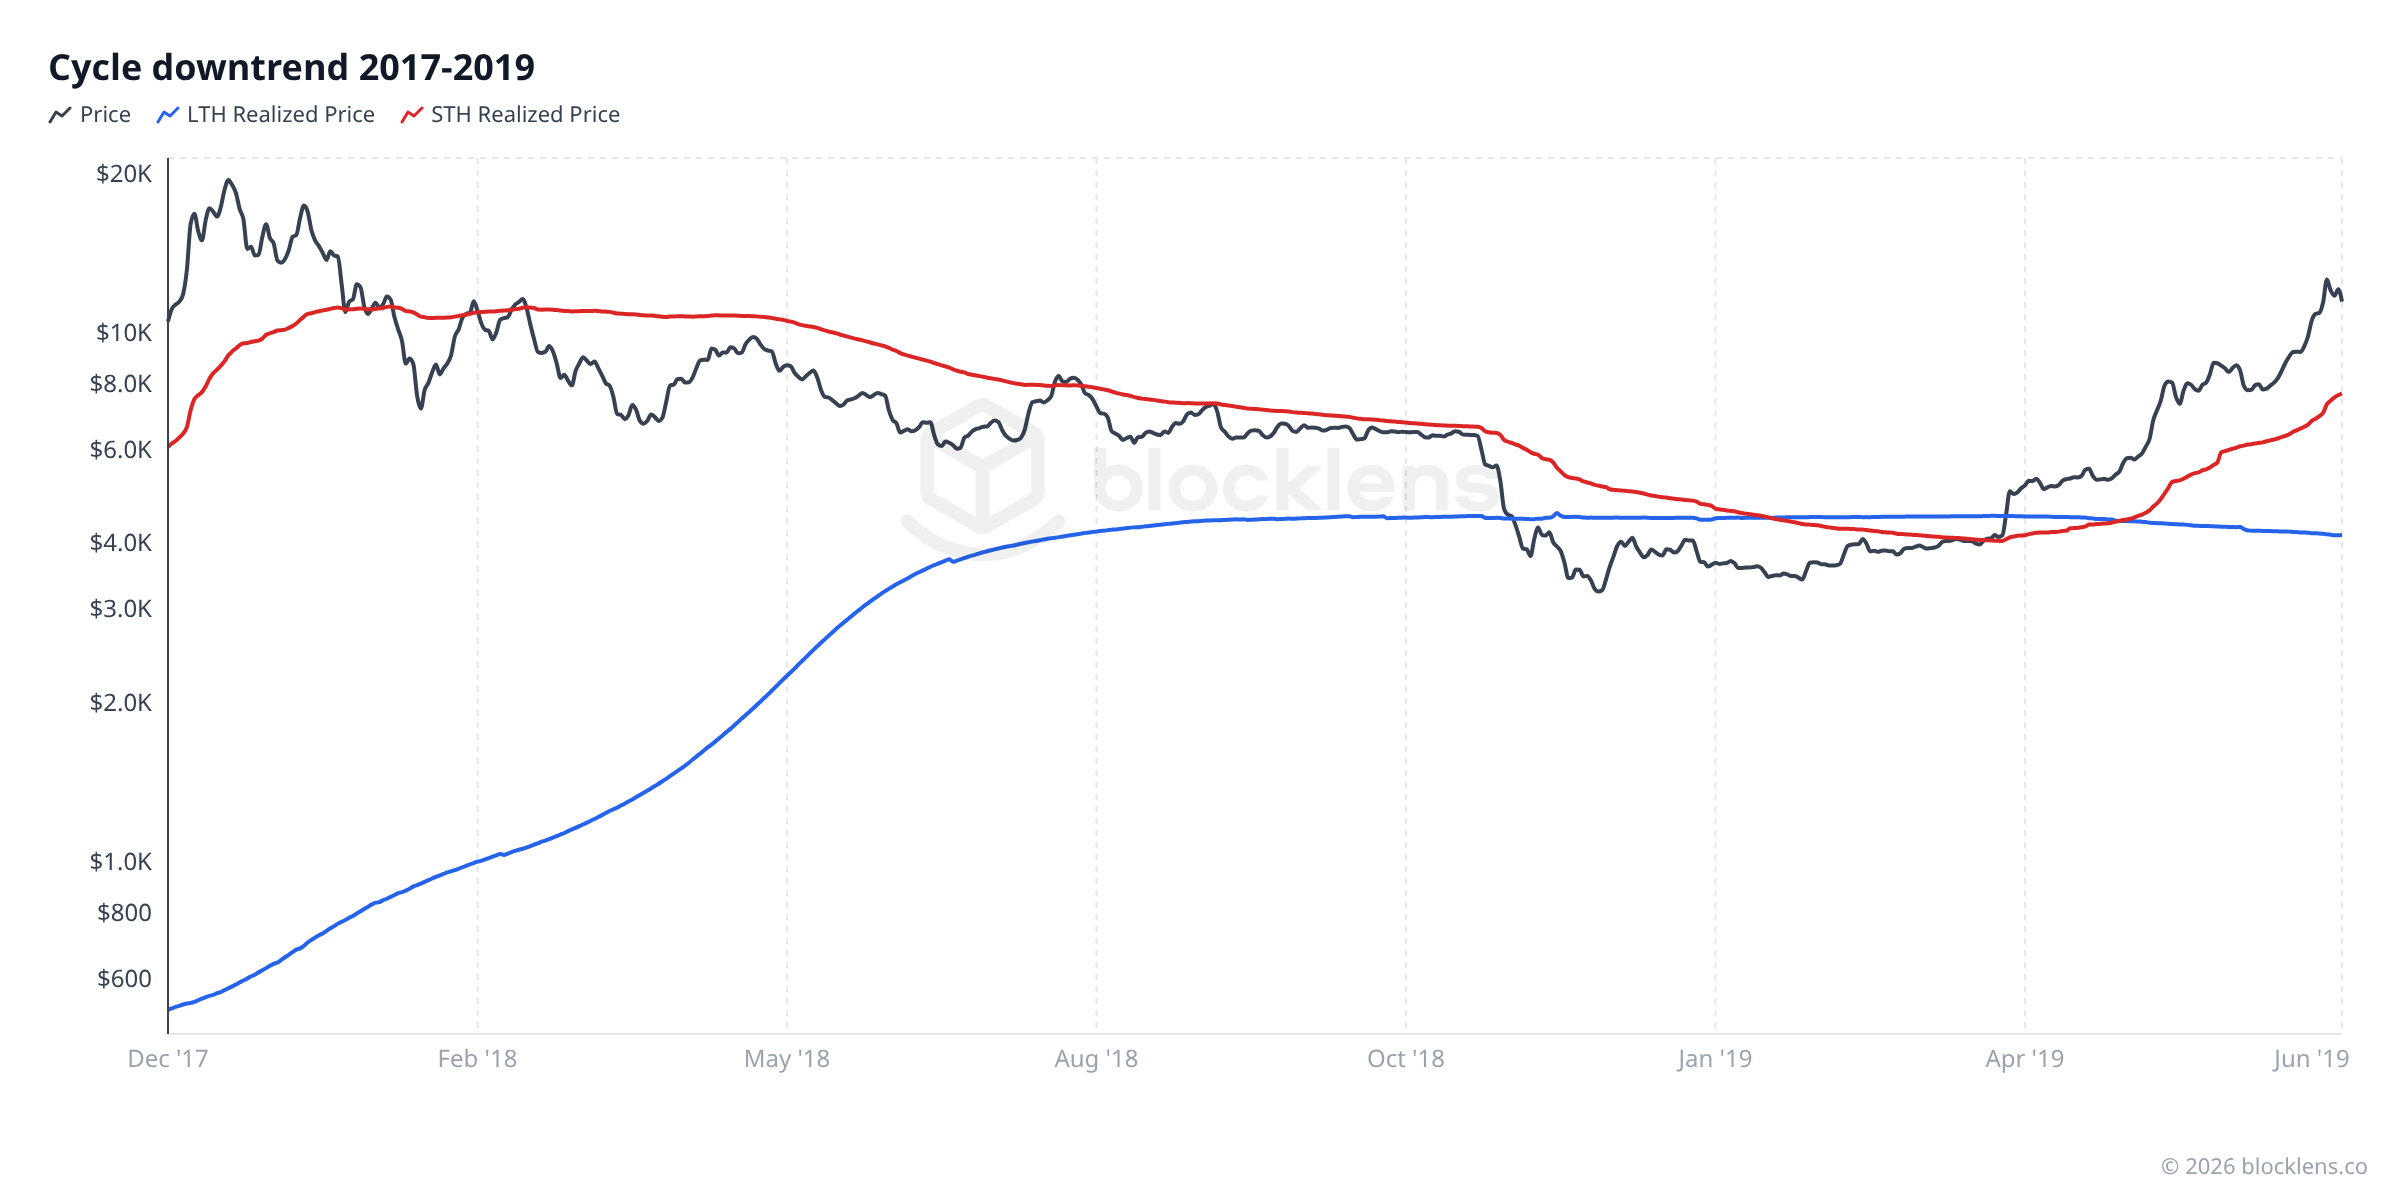
Regardez n'importe quel déclin post-sommet et vous voyez la même chose : le prix ne cesse d'être rejeté au STH Realized Price (la ligne rouge). Il y a une raison comportementale nette. Les détenteurs à court terme ont, en moyenne, acheté au marché près du sommet puis passé des mois sous l'eau. Quand un rallye de reprise ramène enfin le prix vers leur point mort — leur prix de revient — une vague de ventes du type « laissez-moi juste récupérer ma mise » apparaît. Cette offre en quête de point mort plafonne le rallye. Le STH Realized Price se comporte donc comme un niveau de résistance dynamique qui dérive à la baisse au fil du temps à mesure que les acheteurs à prix plus élevés abandonnent et que le prix de revient moyen de la cohorte baisse. Au 4 juillet 2026, cette résistance dynamique se situe autour de 70 000 $ (STH Realized Price ≈ 69 700 $).
Fait 2 — Le creux de cycle se forme là où les LTH commencent à passer en perte
Regardez maintenant où chaque déclin se termine réellement. Le plus bas final tend à s'imprimer juste autour du LTH Realized Price (la ligne bleue) — la zone où même les détenteurs à long terme, en moyenne, glissent du profit vers la perte. La logique est la symétrie : à ce moment-là, les deux cohortes détiennent à peu près zéro profit latent. Tous ceux qui voulaient prendre un profit, et tous ceux qui allaient paniquer et sortir à perte, ont déjà bougé leurs coins. Avec les vendeurs forcés épuisés et les prix de revient réinitialisés, l'offre et la demande se rééquilibrent — et le marché trouve son plancher.
Cela soulève une question naturelle : si le creux se forme là où le prix rencontre le LTH Realized Price, où sera cette ligne dans les mois à venir ? Contrairement au prix de revient STH nerveux, le LTH Realized Price évolue lentement et méthodiquement — ce qui signifie, chose inhabituelle pour quoi que ce soit sur les marchés, qu'il peut réellement être anticipé. C'est exactement ce que fait notre recherche avancée : le modèle Blocklens-TOP construit un moteur qui projette le LTH Realized Price vers l'avant, transformant la « zone de creux » d'une cible mouvante en une trajectoire que vous pouvez suivre.
Ce n'est pas un cas isolé. Les deux mêmes schémas apparaissent dans chaque cycle achevé — les voici, côte à côte :
L'enseignement actionnable
Deux niveaux de prix de revient répétables encadrent une tendance baissière du Bitcoin :
• STH Realized Price = le plafond. Jusqu'à ce qu'un cycle touche son creux, attendez-vous à ce que les rallyes calent autour de lui (aujourd'hui ≈ 70 000 $). Une reprise décisive de cette ligne a historiquement signalé le retournement de la tendance à la hausse.
• LTH Realized Price = le plancher. Les creux de cycle se sont formés dans la zone où le prix chute jusqu'au prix de revient des détenteurs à long terme (aujourd'hui ≈ 49 700 $) — historiquement, la fenêtre d'accumulation générationnelle.
À l'heure actuelle, le prix se situe en dessous du plafond STH et au-dessus du plancher LTH — structurellement en milieu de tendance baissière selon ce modèle, pas encore à la signature du creux historique. Pour un investisseur, cela se traduit par un plan simple et ajusté au risque : traiter la zone du prix de revient LTH comme l'endroit où vous augmenteriez votre accumulation, dimensionnée selon votre propre tolérance au risque.
Mise en garde importante
Ce sont des tendances historiques, pas des garanties. Il n'existe qu'une poignée de cycles, et l'arrivée des ETF au comptant en 2024 a changé qui achète du Bitcoin et comment. Les niveaux de prix de revient décrivent là où l'offre et la demande ont eu tendance à s'équilibrer — ce ne sont pas une promesse sur l'avenir. Rien ici n'est un conseil financier ; utilisez-le comme une seule grille de lecture, dimensionnée selon votre propre risque.
Comment fonctionne le cycleLe grand passage de relais entre mains patientes et impatientes
Comprendre le comportement des LTH et des STH, c'est comprendre le cycle de marché du Bitcoin, car le cycle est le passage de relais entre les deux cohortes.
Voici comment cela se déroule typiquement, encore et encore à travers l'histoire du Bitcoin :
Dans le bear market et le début de la reprise : le prix est bas ou se remet d'un krach. Les détenteurs à court terme qui ont vendu dans la panique sont sortis. Les détenteurs à long terme accumulent tranquillement — achetant des coins bon marché à quiconque veut vendre. Chaque jour qui passe, les coins nouvellement achetés vieillissent vers le seuil des 155 jours et migrent de l'offre STH vers l'offre LTH. La bande LTH sur le graphique grossit. Ce sont des mains patientes qui restent patientes.
À mesure que le bull market se développe : le prix grimpe, l'attention médiatique revient, et de nouveaux acheteurs affluent. Ces nouveaux entrants sont, par définition, des détenteurs à court terme. La bande STH commence à gonfler. Pendant ce temps, certains détenteurs à long terme — qui ont acheté il y a des années à des prix bien inférieurs — voient une occasion de prendre leurs profits. Ils commencent à vendre leurs anciens coins bon marché à de nouveaux acheteurs avides. L'ancienne offre LTH se convertit en nouvelle offre STH. La bande LTH s'amincit. C'est la distribution.
Près du sommet de cycle : la cohorte STH est énorme (tout le monde vient d'acheter) et les détenteurs à long terme distribuent depuis des mois. Le MVRV est élevé, le NUPL est en territoire d'euphorie, et le Realized Price de la cohorte STH est très proche du prix de marché — car tout le monde a acheté près du sommet.
Quand le prix casse à la baisse : les détenteurs à court terme, qui sont déjà près du point mort ou en perte, commencent à vendre dans la panique. C'est la capitulation. Leurs coins bougent — certains vers les mains d'acheteurs opportunistes de long terme, certains vers les plateformes d'échange, certains à perte. La cohorte STH se vide. Avec assez de douleur, le cycle se réinitialise.
Idée clé
Les bull markets sont l'offre LTH qui se convertit en offre STH (anciens coins vendus à de nouveaux acheteurs). Les bear markets sont l'offre STH qui se reconvertit en offre LTH (les nouveaux acheteurs détiennent assez longtemps pour devenir la foule patiente, ou capitulent et remettent leurs coins à des acheteurs qui les détiennent ensuite). L'ampleur et la direction de cette conversion sont le battement de cœur du cycle.
Observer les bandes LTH et STH de la Figure 1, c'est, en un sens très réel, observer le cycle respirer. Les données d'aujourd'hui — LTH à 83,0 % de l'offre, STH à 17,0 %, avec les détenteurs STH sous l'eau — sont cohérentes avec une phase de bear market post-sommet où les mains patientes accumulent encore et où les acheteurs récents sont assis sur des pertes.
Vérification par les faitsCe que disent les données aujourd'hui
Voici l'instantané complet LTH/STH pour le 4 juillet 2026 :
| Indicateur | Valeur | Signification en clair |
|---|---|---|
| Prix de marché | ≈ $62,830 | Ce à quoi un bitcoin s'échange en ce moment |
| Offre LTH | ≈ 16.63M BTC (83.0%) | Coins immobiles depuis 155+ jours — la foule patiente |
| Offre STH | ≈ 3.42M BTC (17.0%) | Coins ayant bougé en moins de 155 jours — les acheteurs récents |
| Prix de revient LTH | ≈ $49,700 | Prix moyen payé par les détenteurs à long terme — ils sont en profit |
| Prix de revient STH | ≈ $69,700 | Prix moyen payé par les acheteurs récents — ils sont sous l'eau |
| LTH-MVRV | ≈ 1.27 | Détenteurs à long terme en hausse de ~27 % en moyenne |
| STH-MVRV | ≈ 0.90 | Détenteurs à court terme en baisse de ~10 % en moyenne |
L'histoire que raconte le tableau : les détenteurs à long terme sont à l'aise. Ils ont acheté leurs coins à environ 49 700 $ en moyenne et sont assis sur un gain confortable même si le prix est à 50 % de son plus haut historique. Les détenteurs à court terme — ceux qui ont acheté près ou après le sommet d'octobre 2025 à 126 198 $ — pansent des pertes moyennes d'environ 10 %. Cette cohorte est la fragile. Toute nouvelle faiblesse du prix crée davantage de pression sur eux pour qu'ils capitulent, ce qui remettrait leurs coins à la prochaine vague d'accumulateurs patients.
Bon à savoir
Un STH-MVRV à 0,90 n'est pas une capitulation extrême selon les standards historiques. Dans les creux de bear market sérieux (2018, 2022), le STH-MVRV est descendu jusqu'à 0,45–0,55. La lecture actuelle est inconfortable pour les acheteurs récents mais ne signale pas encore le type de vente massive et forcée qui marque les véritables creux de cycle. Il vaut la peine de surveiller si cet indicateur s'approche de ces extrêmes historiques au cas où le prix continuerait de baisser.
Mini-glossaire
- Détenteur à long terme (LTH)
- Un coin — et par extension, son propriétaire — qui n'a pas bougé depuis au moins 155 jours. Ce sont les participants patients du marché, guidés par la conviction. Historiquement, ils accumulent dans la peur et distribuent dans l'euphorie.
- Détenteur à court terme (STH)
- Un coin qui a bougé au cours des 155 derniers jours. Ils représentent les acheteurs récents qui tendent à être plus sensibles au prix et plus réactifs. Ils sont la principale source de ventes de capitulation dans les baisses.
- Seuil des 155 jours
- L'âge observé empiriquement auquel la probabilité qu'un coin bouge un jour donné chute fortement. En pratique, il est appliqué non pas comme un interrupteur brutal mais comme une pondération logistique douce (point médian 155 jours, largeur de transition ~10 jours), de sorte que les coins sont repondérés progressivement de STH vers LTH. En dessous de ~155 jours : majoritairement court terme ; au-dessus : majoritairement long terme.
- Cohorte
- Un groupe de coins (et de leurs détenteurs) défini par une caractéristique commune — dans ce cas, depuis combien de temps les coins sont dormants. LTH et STH sont les deux cohortes principales de l'analyse on-chain.
- Realized Price (cohorte)
- Le prix de revient moyen d'une cohorte spécifique — c'est-à-dire le prix moyen auquel les coins de ce groupe ont bougé pour la dernière fois. Le LTH Realized Price et le STH Realized Price sont calculés séparément du Realized Price global du réseau.
- LTH-MVRV / STH-MVRV
- Le ratio MVRV calculé pour chaque cohorte individuellement : le prix de marché divisé par le Realized Price de cette cohorte. Des valeurs au-dessus de 1 signifient que la cohorte est en profit agrégé ; en dessous de 1 signifie une perte agrégée.
- STH Realized Price comme résistance
- En tendance baissière, le prix de revient des détenteurs à court terme tend à agir comme un plafond descendant : les rallyes calent là où les acheteurs récents peuvent enfin vendre au point mort. ≈ 70 000 $ au 4 juillet 2026.
- LTH Realized Price comme zone de creux
- Les creux de cycle se sont historiquement formés là où le prix chute jusqu'au prix de revient des détenteurs à long terme, le point où les deux cohortes atteignent à peu près zéro profit latent. ≈ 49 700 $ au 4 juillet 2026.
La série Les bases de l'on-chain
- Ce qu'est l'analyse on-chain — le registre des prix de revient
- Détenteurs à long terme vs court terme (LTH / STH) Vous êtes ici
- Le MVRV en profondeur — lire « bon marché vs cher » Suivant
- SOPR — ce que les coins révèlent au moment où ils sont dépensés
- Profits et pertes réalisés — capitulation et euphorie
- NUPL — la psychologie d'un cycle de marché
- Les cycles du Bitcoin — le halving et le rythme de quatre ans
- Les « murs » de prix de revient — lire l'offre par prix