Chaque bitcoin que vous voyez bouger on-chain porte une confession silencieuse : le prix auquel son propriétaire l'a acquis à l'origine. Au moment où une pièce est envoyée quelque part — que ce soit vers une plateforme d'échange, un portefeuille ou un paiement — ce prix d'acquisition est exposé. Le SOPR écoute toutes ces confessions simultanément et les distille en un seul chiffre.
Nous avons couvert le coût d'acquisition dans la Partie 1 : une pièce « se souvient » du prix auquel elle a changé de mains pour la dernière fois. Le MVRV (Partie 2) et la division LTH/STH (Partie 3) ont utilisé cette information de manière agrégée, sur l'ensemble de l'offre restée immobile. Le SOPR prend une tranche différente : au lieu de regarder les pièces au repos, il étudie les pièces en mouvement — précisément, dans quelle direction leurs propriétaires s'éloignent de la porte de sortie.
L'idéeChaque dépense est un verdict : profit ou perte
Voici un exemple simple avant la formule. Supposons que vous ayez acheté 1 BTC lorsque le prix était de 40 000 $. Aujourd'hui le prix est de 60 000 $ et vous décidez d'envoyer cette pièce quelque part. Au moment où elle bouge, la blockchain enregistre deux faits côte à côte : le prix auquel elle a été acquise (40 000 $) et le prix du jour où elle vient de bouger (60 000 $). Le ratio de ces deux chiffres — 1,5 — vous dit que la pièce a quitté les mains de son propriétaire avec un profit de 50 %.
Maintenant répétez ce calcul pour chaque pièce ayant bougé on-chain aujourd'hui. Certaines reviendront avec des ratios au-dessus de 1 (vendues en profit), certaines en dessous de 1 (vendues à perte), et une poignée exactement à 1 (seuil de rentabilité). Pondérez chacune par la quantité de bitcoin impliquée et vous obtenez le SOPR — le Spent Output Profit Ratio.
La formule est :
$$\text{SOPR} = \frac{\sum (\text{amount} \times \text{price at spending})}{\sum (\text{amount} \times \text{price at acquisition})}$$Le numérateur est la valeur totale en dollars de toutes les pièces au moment où elles partent — ce qu'elles valent aujourd'hui. Le dénominateur est la valeur totale en dollars de ces mêmes pièces lorsqu'elles sont arrivées — ce que leurs propriétaires ont payé à l'origine. Le ratio vous dit si, en solde net, le marché réalise des gains ou des pertes en ce moment.
Lire le SOPRTrois lectures et ce qu'elles signifient
Une fois que vous connaissez la formule, les trois zones du SOPR sont faciles à retenir :
- SOPR = 1 — seuil de rentabilité. Les pièces sortent exactement au même prix qu'elles sont entrées. Ni profit, ni perte, en agrégé.
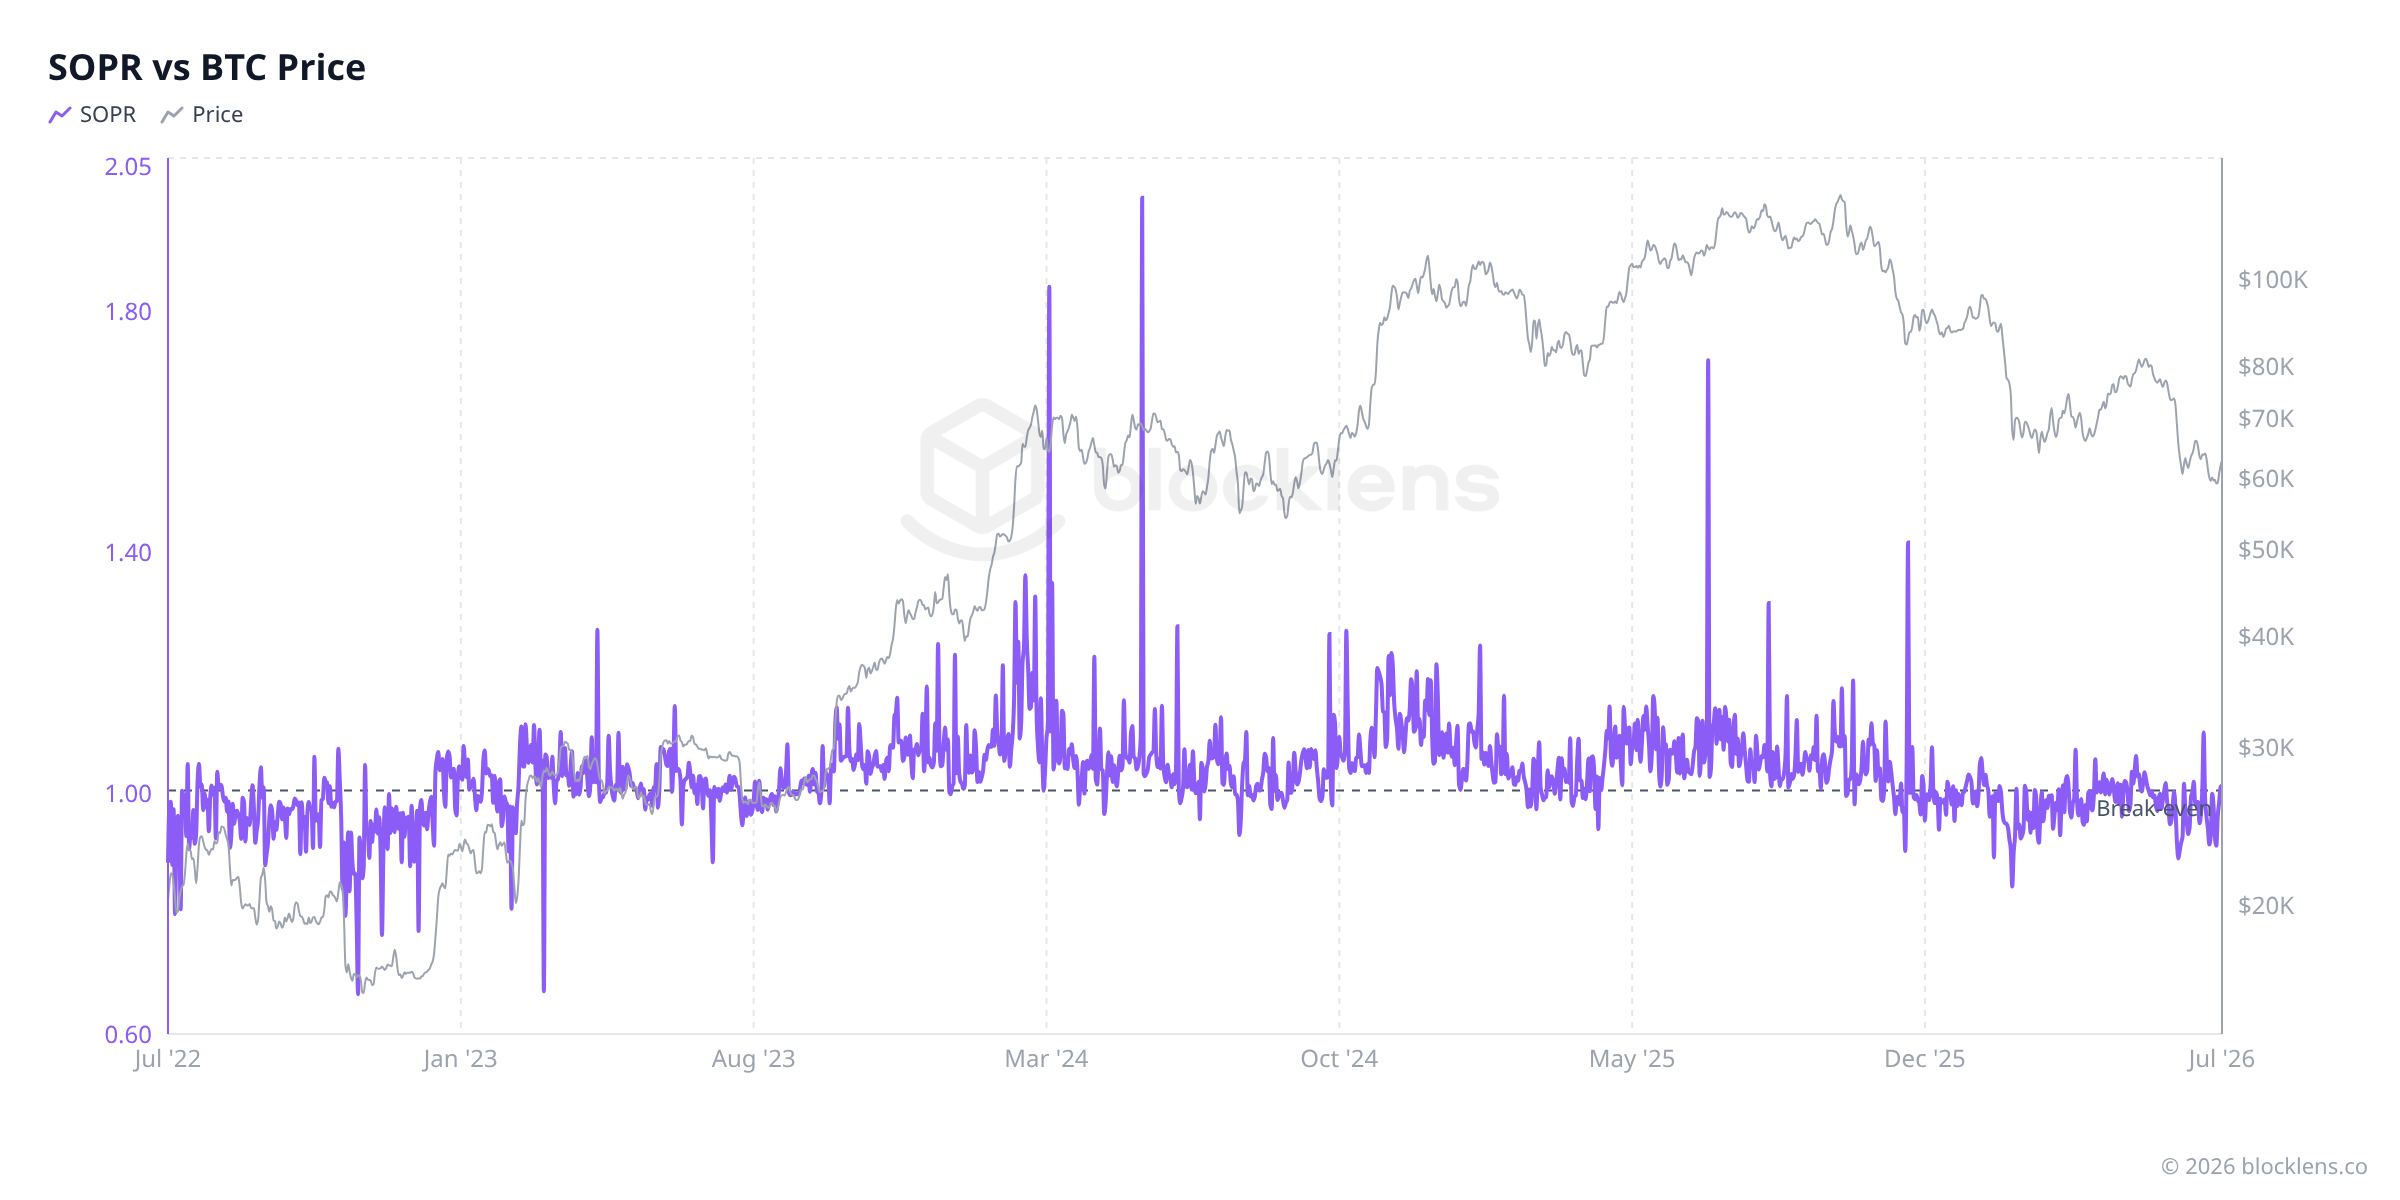
- SOPR > 1 — prise de profit. Les pièces qui bougent aujourd'hui valent plus que ce que leurs propriétaires ont payé. Le marché est dans un régime haussier sain quand le SOPR reste confortablement au-dessus de 1 sur des périodes prolongées, avec des vendeurs qui empochent des gains plutôt que de brader dans le désespoir.
- SOPR < 1 — capitulation. Les pièces sortent à perte. Les détenteurs qui ont patienté durant une baisse ont finalement épuisé leur patience et vendent en dessous de leur coût. Des plongeons marqués et soutenus sous 1 se sont historiquement alignés avec des creux locaux, voire des creux de cycle — le moment où les vendeurs s'épuisent.
Idée clé
La ligne à 1 est magnétique — et elle change de caractère selon le régime. En marché haussier, SOPR = 1 agit comme support : chaque fois que le ratio plonge vers le seuil de rentabilité, les acheteurs de repli interviennent et les détenteurs refusent de vendre à perte, le repoussant vers le haut. En marché baissier, SOPR = 1 agit comme résistance : les vendeurs qui attendaient de s'échapper à l'équilibre inondent le marché dès qu'ils récupèrent leur argent, plafonnant toute tentative de rebond pile sur cette ligne.
Sous le capotPourquoi le seuil de rentabilité est un pivot psychologique
Il y a une raison humaine simple derrière cette qualité magnétique. Imaginez que vous déteniez une pièce qui est descendue sous votre prix d'achat. Tant qu'elle reste en dessous de ce que vous avez payé, vous êtes en « perte latente » — un chiffre sur un écran, pas encore un résultat réel. Beaucoup de gens peuvent vivre avec cela indéfiniment, car vendre rendrait la perte réelle et permanente.
Mais à l'instant où le prix remonte à votre coût d'acquisition, le calcul change. Vous pouvez désormais sortir à zéro. Vous avez attendu. Vous cliquez sur vendre. Multipliez cette logique par des milliers de personnes ayant toutes acheté à des niveaux similaires et vous obtenez un mur de vente coordonné et rationnel qui apparaît dans les données sous la forme d'un SOPR collé à 1 par le haut, puis incapable de le franchir.
Cette même psychologie fonctionne à l'inverse durant une phase haussière. Quand le SOPR plonge vers 1 dans un marché par ailleurs orienté à la hausse, cela signale un bref moment où les vendeurs marginaux prennent des sorties à l'équilibre. Les acheteurs qui croient à la tendance y voient un feu vert : les prix sont proches du coût des acheteurs récents, la pression de l'offre est relativement légère, et le repli est probablement peu profond. Le SOPR rebondit, et la tendance haussière reprend.
C'est pourquoi les analystes chevronnés surveillent le basculement SOPR = 1 de si près. Quand un SOPR en baisse franchit sous 1 et y reste — plutôt que de rebondir — cela signale un véritable changement de régime : les gens ne tiennent plus à travers la douleur, et la capitulation s'installe.
Qui dépense ?STH-SOPR et LTH-SOPR : deux histoires très différentes
Le SOPR agrégé mélange toutes les dépenses ensemble. Mais nous savons depuis la Partie 3 que les détenteurs de court terme (STH — pièces bougées au cours des 155 derniers jours) et les détenteurs de long terme (LTH — pièces immobiles depuis au moins 155 jours) se comportent très différemment. Diviser le SOPR selon ces mêmes lignes révèle deux instruments aux sensibilités très différentes.
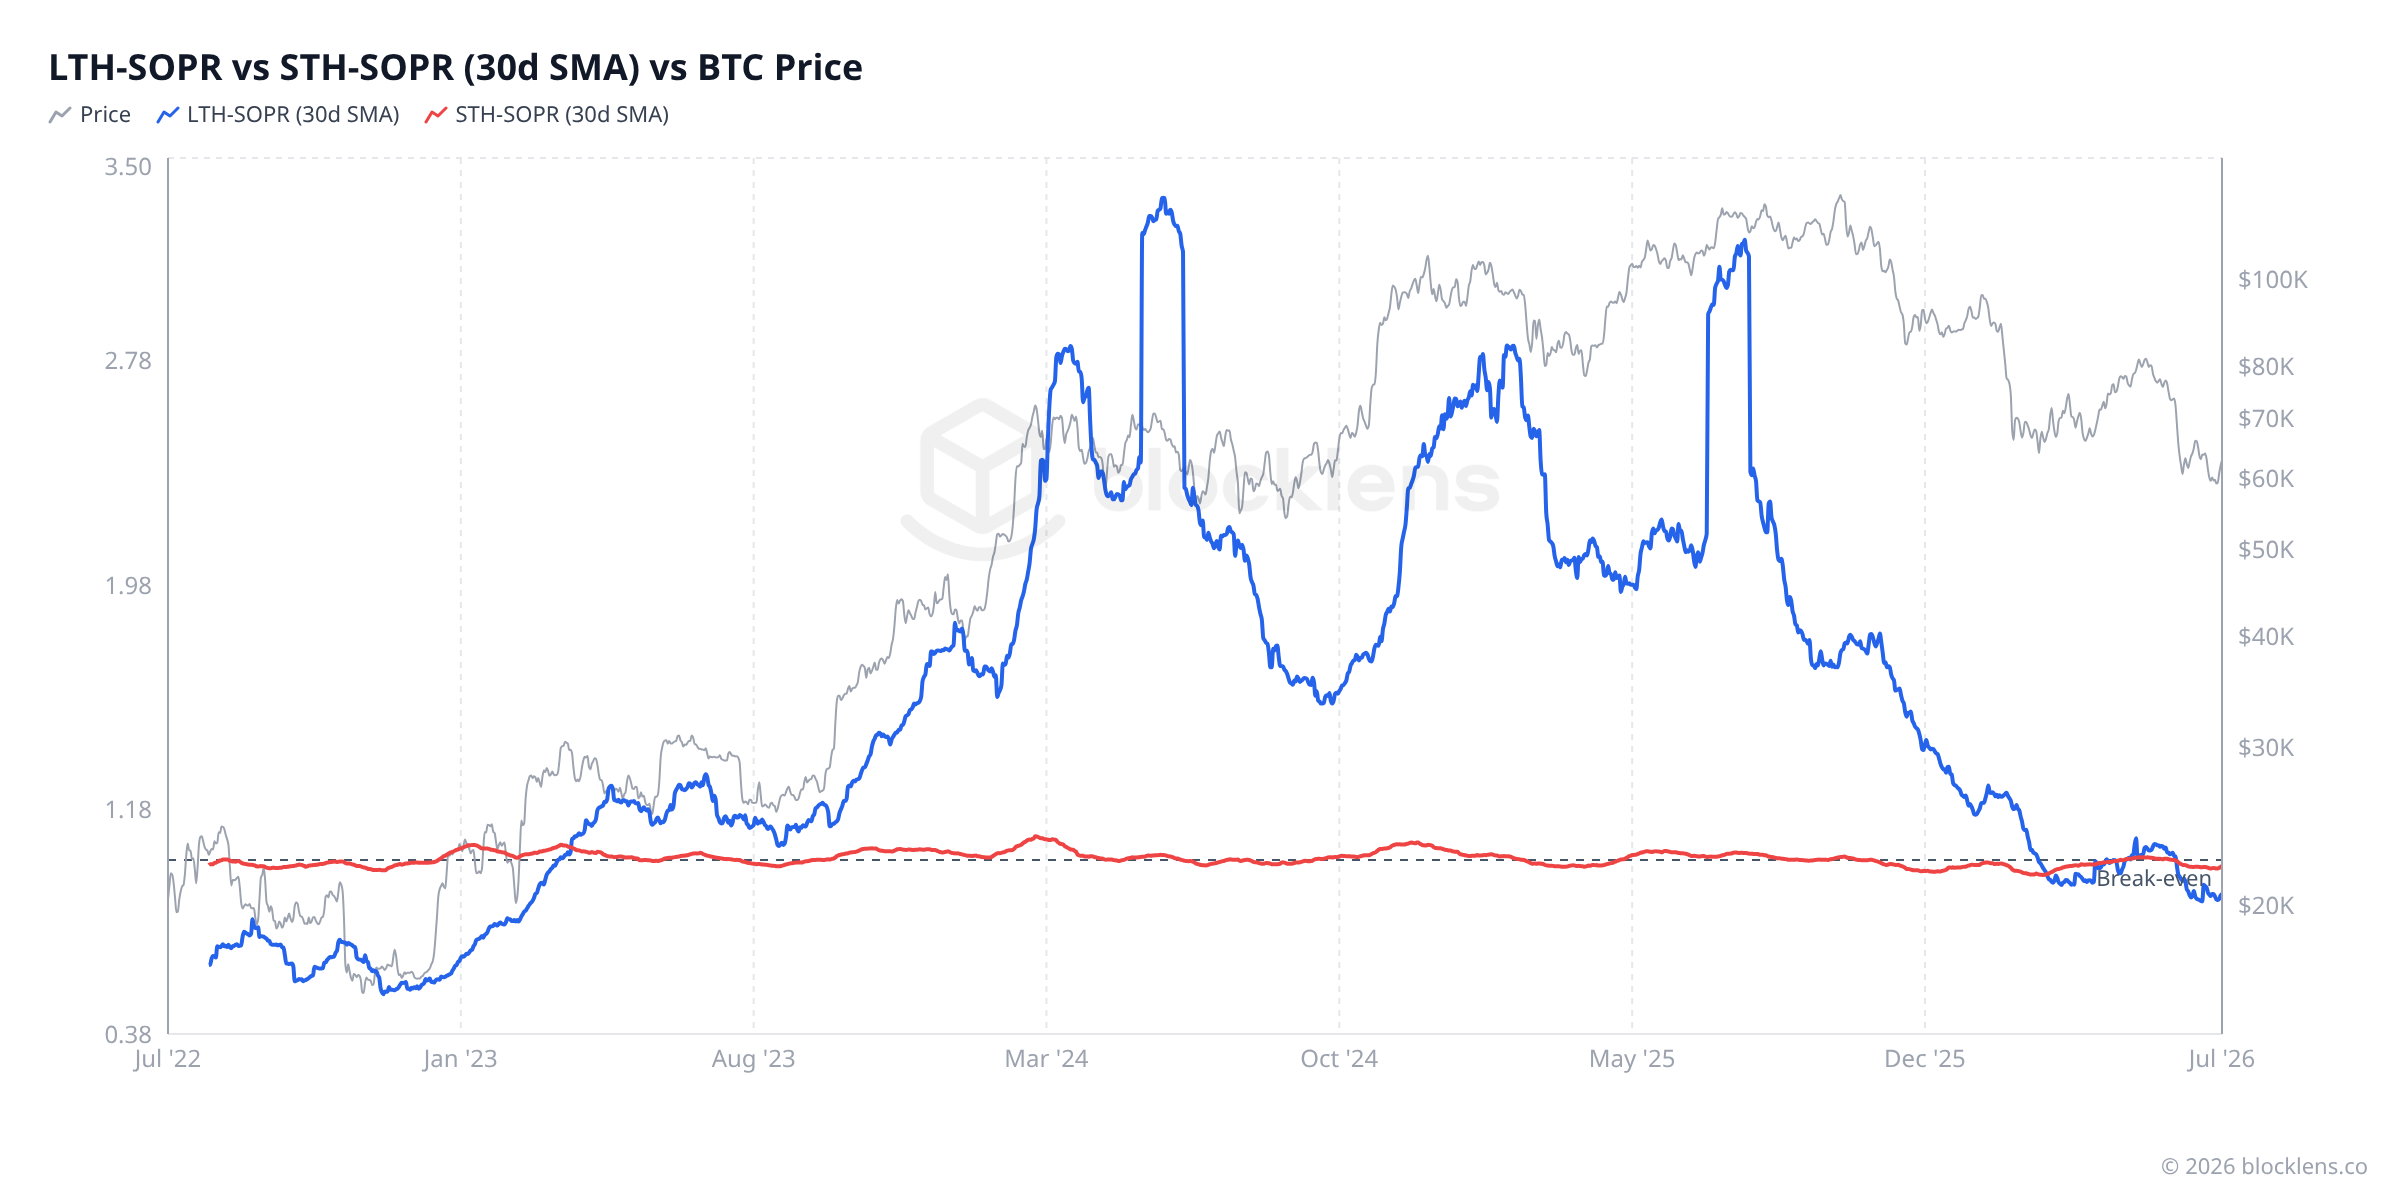
Le STH-SOPR est la jauge sensible. Les détenteurs de court terme représentent l'essentiel des dépenses quotidiennes — ce sont les traders les plus actifs, les acheteurs récents, les personnes qui surveillent le prix chaque heure. Leur SOPR oscille rapidement autour de 1, amplifiant chaque repli et chaque rebond. Quand le STH-SOPR s'effondre nettement sous 1, cela tend à marquer une panique chez les acheteurs récents : des gens qui ont acheté haut et ne peuvent plus supporter la douleur. Ce sont exactement les moments qui, historiquement, se résolvent rapidement — les mains faibles sont secouées, et le plancher se raffermit.
Le LTH-SOPR est un signal plus rare. Les détenteurs de long terme bougent rarement. Leur coût d'acquisition est généralement très bas — beaucoup ont acheté il y a des années quand le bitcoin valait une fraction du prix d'aujourd'hui. Quand ils bougent des pièces, le résultat peut être spectaculaire : le LTH-SOPR bondit bien au-dessus de 1, parfois à des niveaux extraordinaires, car ces pièces peuvent valoir dix ou vingt fois ce qui a été payé pour elles. Le schéma historique est clair : les pics du LTH-SOPR tendent à se regrouper près des sommets de cycle, quand les détenteurs chevronnés et patients décident enfin que le prix est assez élevé pour distribuer leurs avoirs.
Ensemble, les deux racontent une histoire. Un STH-SOPR collé à 1 tandis que le LTH-SOPR reste calme suggère que le marché est en consolidation ou en flottement de milieu de cycle — les acheteurs frais atteignent à peine le seuil de rentabilité, mais les anciens détenteurs ne vendent pas encore. Un LTH-SOPR qui commence à monter est un signal très différent : l'argent patient commence à bouger.
Le SOPR n'est pas le MVRVPourquoi on ne peut pas déduire l'un de l'autre
Voici un piège qui vaut la peine d'être désamorcé. Le MVRV (Partie 2) et le SOPR comparent tous deux le prix d'aujourd'hui à un coût d'acquisition, il est donc tentant de penser qu'ils sont deux vues de la même chose — que l'on pourrait réarranger une formule en l'autre. Vous ne pouvez pas, et la raison est l'idée la plus importante de cet article.
Idée clé
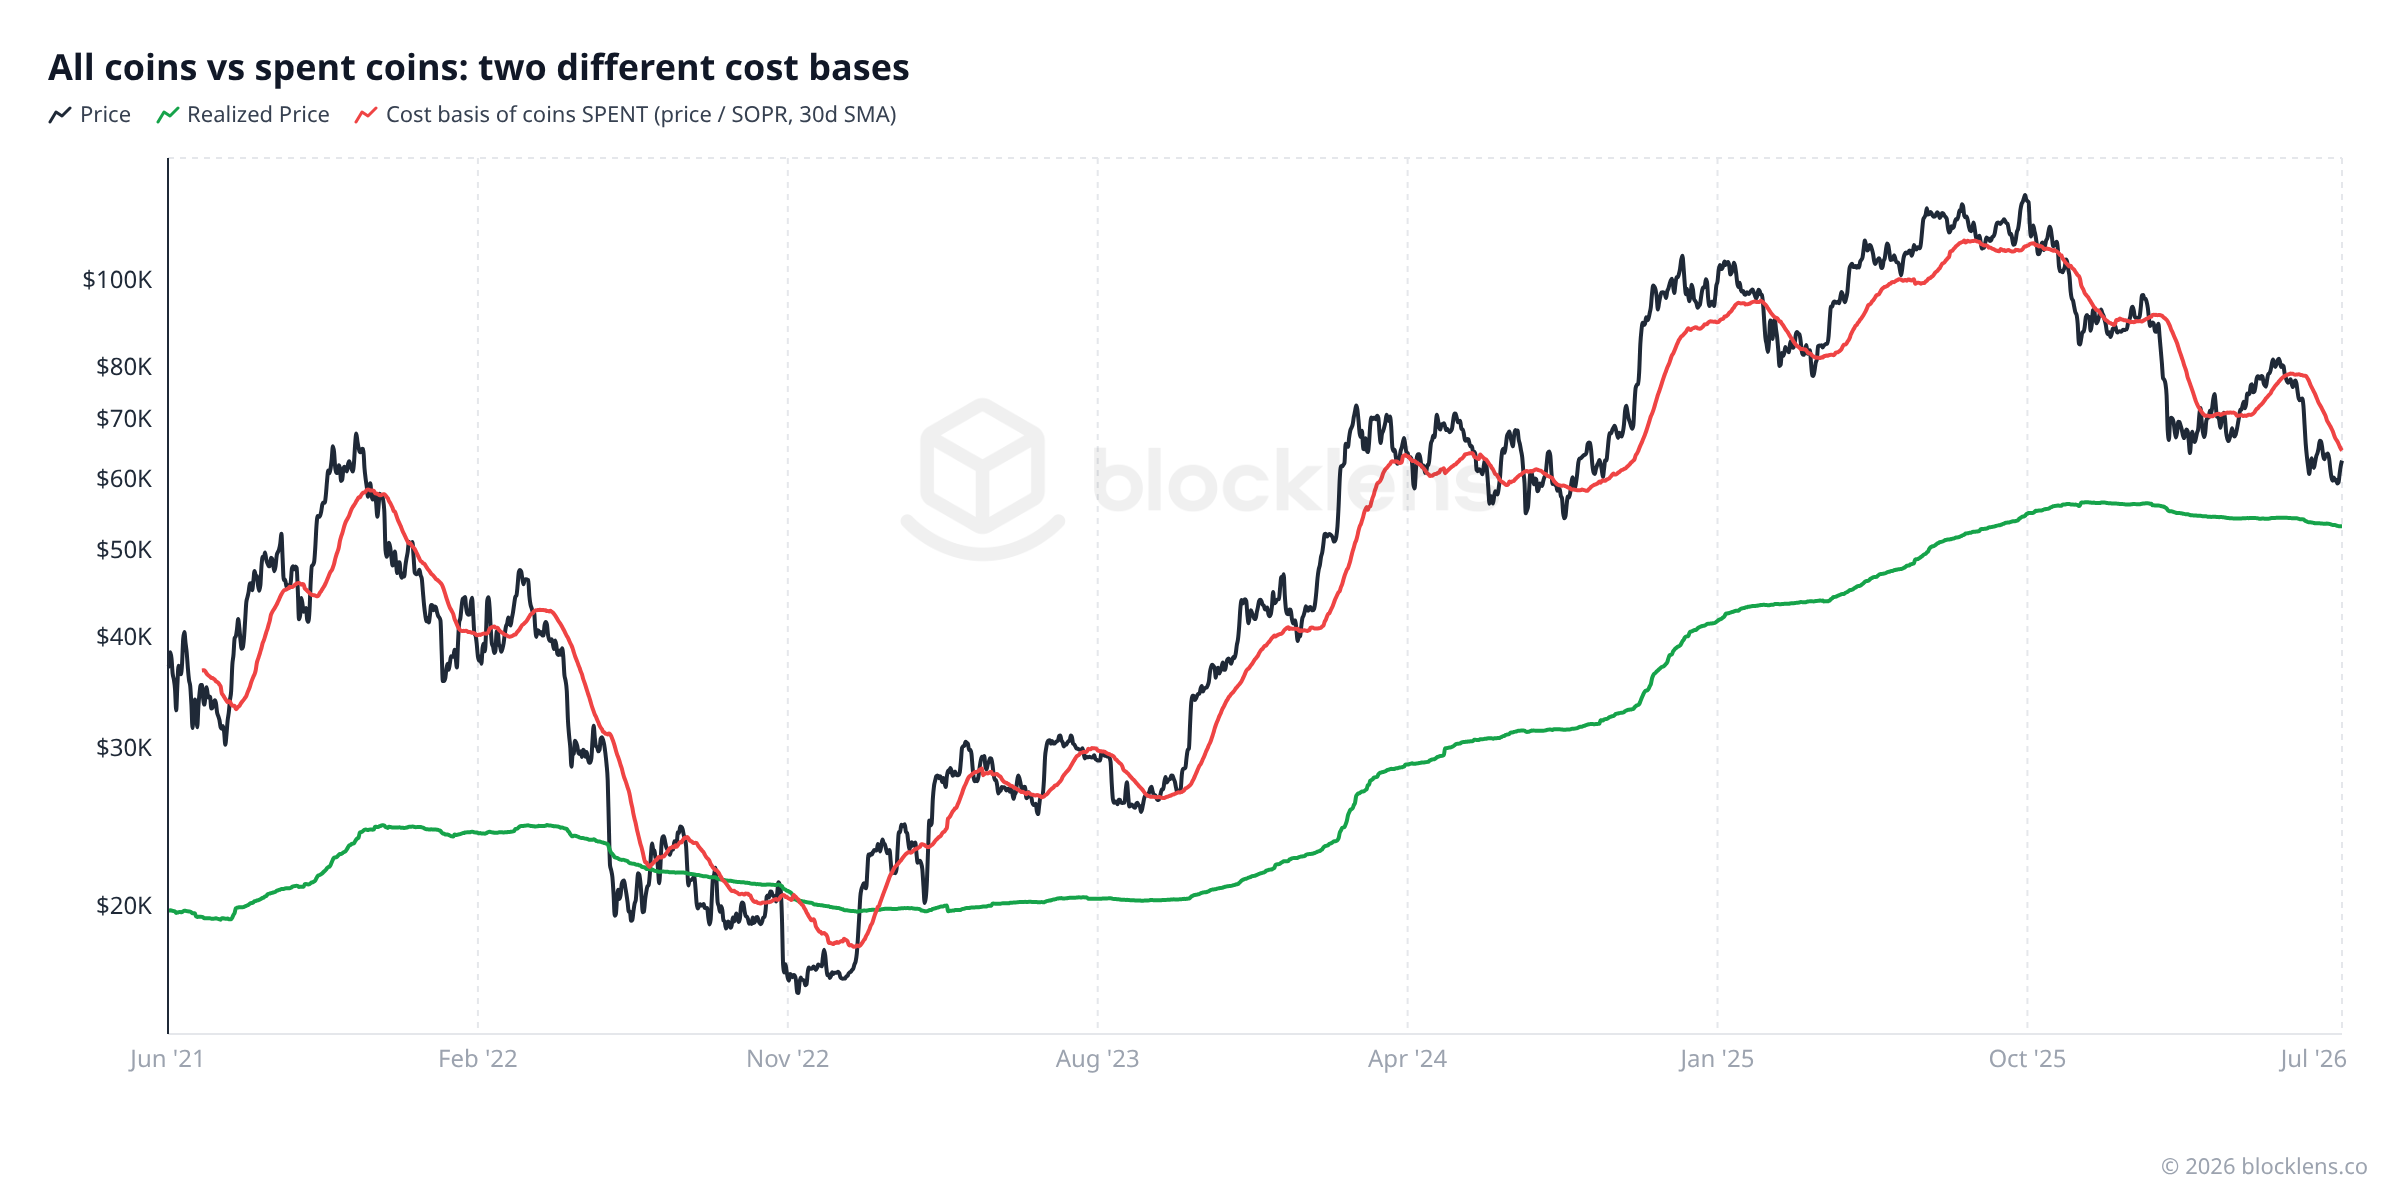
Le MVRV mesure un stock ; le SOPR mesure un flux. Le MVRV est calculé sur toutes les pièces non dépensées — l'ensemble de l'offre restée immobile — et leur coût d'acquisition moyen est le prix réalisé. Le SOPR est calculé uniquement sur les pièces dépensées un jour donné — une infime tranche auto-sélectionnée en mouvement. Ils examinent des populations complètement différentes, donc ni l'un ni l'autre ne peut être retrouvé à partir de l'autre.
Il est utile de mettre les deux dans les mêmes unités — des dollars de coût d'acquisition :
- Prix réalisé = prix ÷ MVRV — le prix moyen payé pour chaque pièce en existence.
- « Prix SOPR » = prix ÷ SOPR — le prix moyen payé pour seulement les pièces qui ont bougé aujourd'hui.
Et les deux ne coïncident jamais — parce que les pièces qui bougent sont une tranche fortement biaisée de l'ensemble des pièces, non représentative. Les dépenses sont dominées par les pièces récemment achetées (rappelez-vous la loi de puissance de probabilité de dépense de la Partie 3 : les jeunes pièces bougent bien plus souvent), tandis que les pièces les plus anciennes et à plus faible coût — y compris l'offre perdue depuis longtemps qui ne bougera plus jamais — sont presque entièrement absentes du flux de n'importe quel jour. L'extrémité bon marché de la distribution des coûts d'acquisition manque par construction, donc le coût d'acquisition des pièces dépensées se situe bien au-dessus du coût d'acquisition de l'ensemble des pièces, et suit de bien plus près les prix récents.
Un exemple en direct : des détenteurs de long terme en profit, mais qui vendent à perte
Cette distinction n'est pas académique — en ce moment même, elle raconte une histoire que le MVRV seul cacherait. Au début de juillet 2026 :
- La cohorte des détenteurs de long terme est en hausse d'environ 27 %. Son coût d'acquisition moyen (prix réalisé LTH) est d'environ 49 700 $, bien en dessous du prix de ~62 830 $ — LTH-MVRV ≈ 1,27. Selon la mesure de stock, l'argent patient est confortablement en profit.
- Pourtant, les pièces LTH réellement vendues sont profondément dans le rouge. Le LTH-SOPR est resté sous 1 pendant 93 des 120 derniers jours, et le coût d'acquisition des pièces LTH dépensées est d'environ 76 500 $ (SMA 30 jours) — il s'agit d'acheteurs des sommets de 2024–2025 dont les pièces viennent tout juste de franchir la ligne des 155 jours vers le territoire « détenteur de long terme », et qui capitulent désormais avec une perte d'environ 15–20 %.
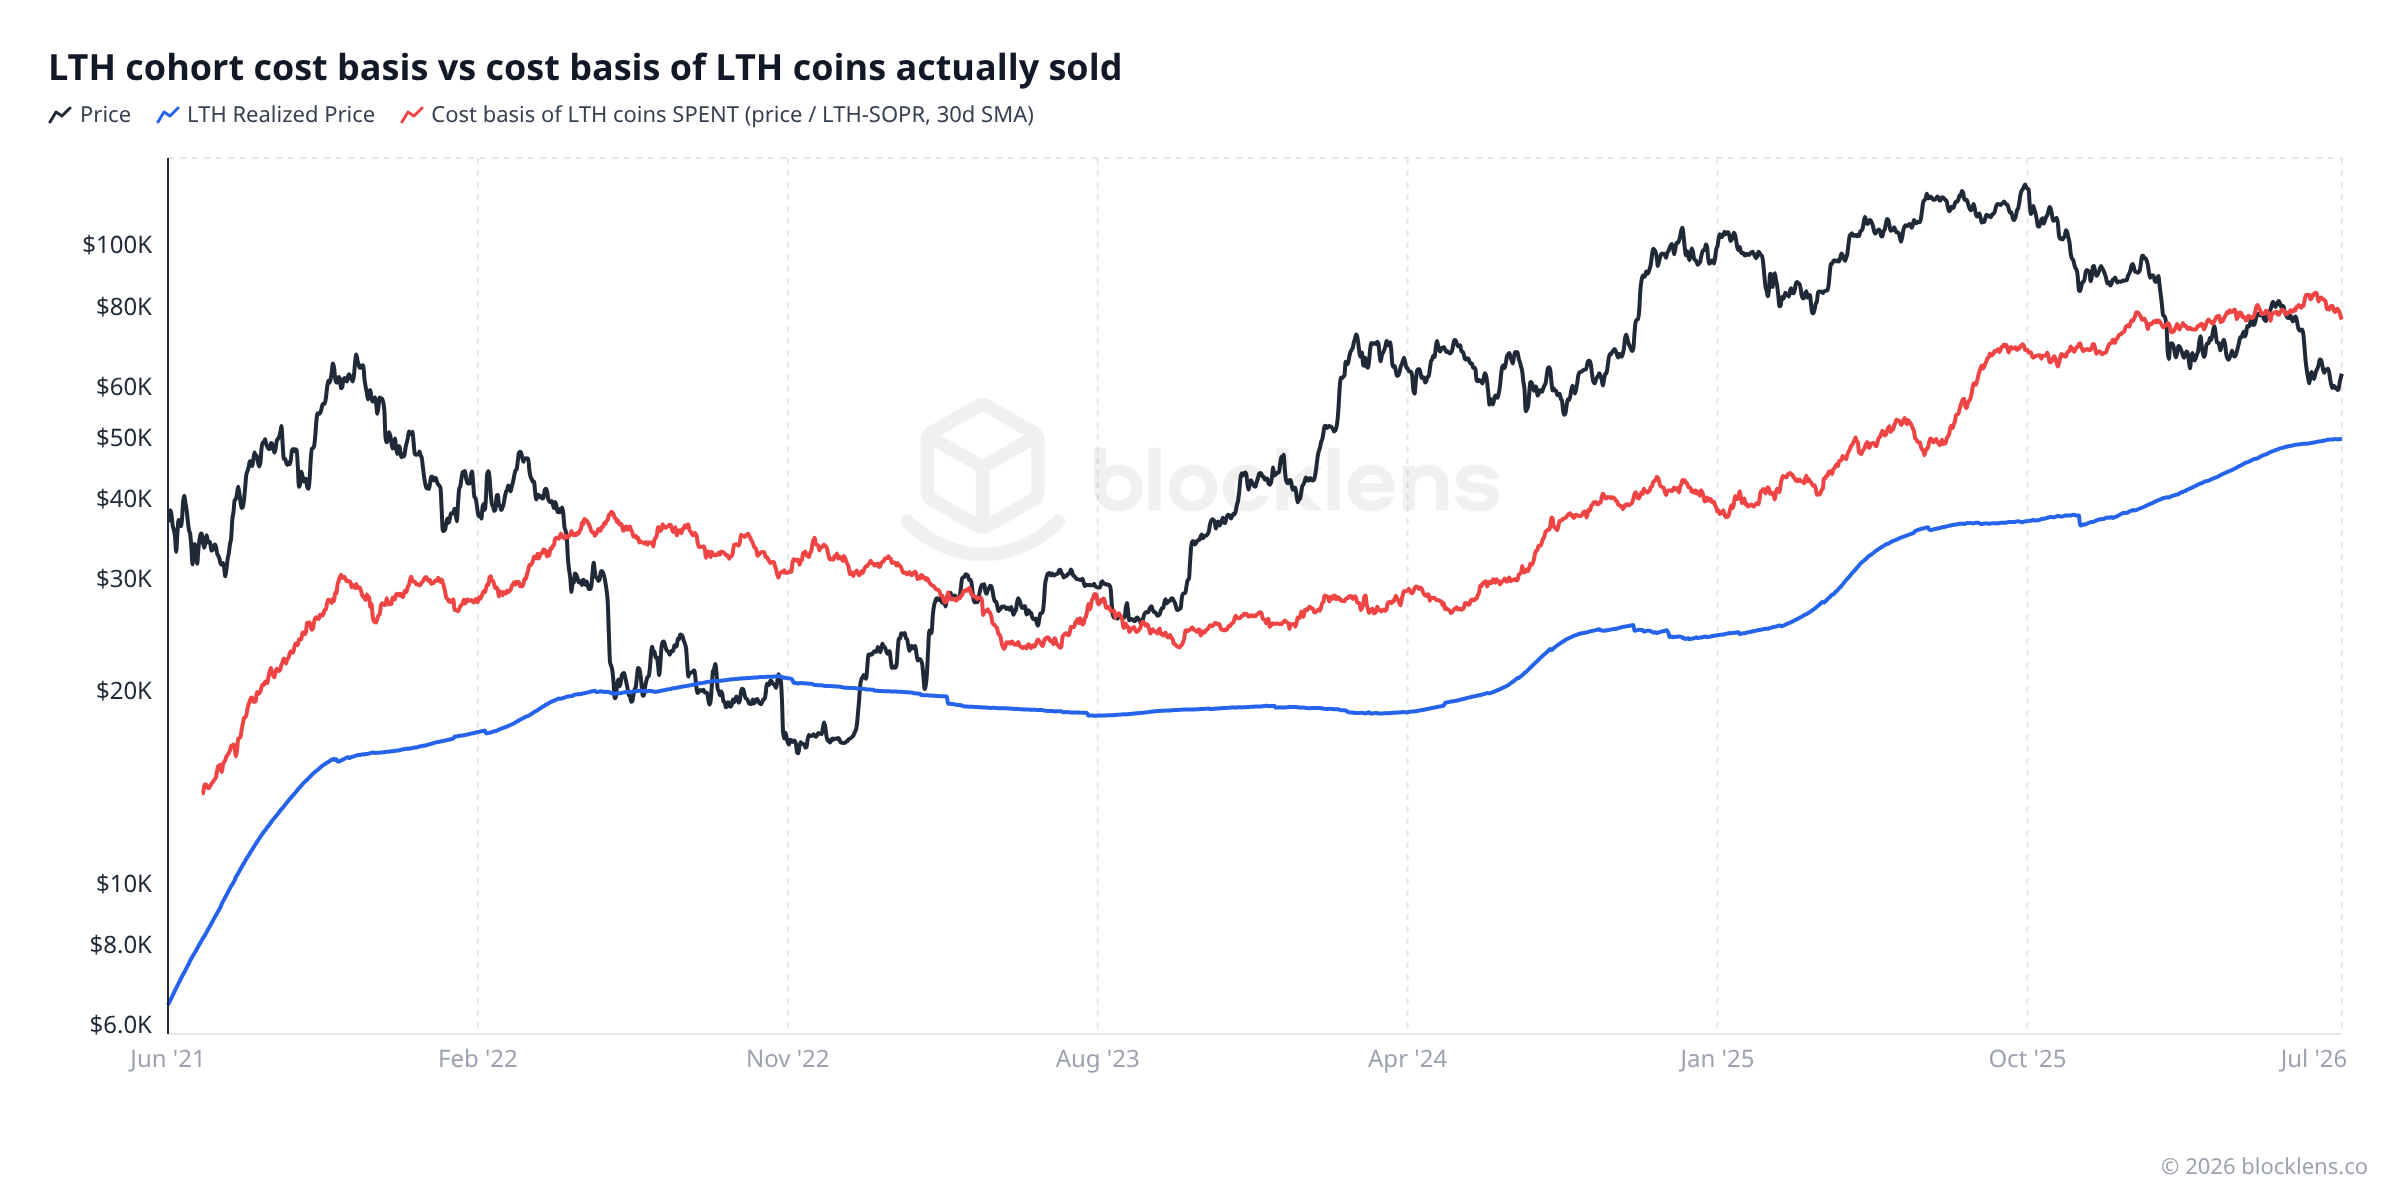
C'est là tout l'intérêt de porter les deux métriques. Le MVRV vous dit comment le détenteur moyen est positionné ; le SOPR vous dit ce que le vendeur marginal fait réellement. Une cohorte peut être profondément en profit sur le papier tandis que la tranche qui choisit de vendre verrouille des pertes — un signal comportemental que le MVRV, fondé sur le stock, ne peut tout simplement pas voir. Quand les deux sont en désaccord, le désaccord est lui-même l'enseignement.
Conçu pour cela — Analyse des dépenses par cohorte · ENTERPRISE
Nous pensons que l'analyse des dépenses de type SOPR est l'un des outils les plus sous-estimés de toute la recherche on-chain — la plupart des plateformes la traitent comme une réflexion après coup. Blocklens ne le fait pas. C'est pourquoi nous avons construit un tableau de bord dédié Analyse des dépenses par cohorte (Enterprise) : il vous permet de segmenter les dépenses réalisées à travers n'importe quelle cohorte que vous définissez — par âge, par taille, par ère d'acquisition, ou selon votre propre segmentation personnalisée — pour voir exactement qui vend, à quel coût d'acquisition, et s'ils réalisent des gains ou des pertes.
Point de réalitéCe que disent les données aujourd'hui
Ancrons la théorie dans des chiffres en direct du 4 juillet 2026.
| Métrique | Valeur | Signification en clair |
|---|---|---|
| SOPR (toutes pièces) | ≈ 1,01 | Les pièces bougées aujourd'hui valent ~0,5 % de moins que ce que leurs propriétaires ont payé — légère perte agrégée |
| LTH-SOPR | ≈ 0,87 | Cette seule journée ; la lecture journalière est bruitée, mais sur une vue à 30 jours le LTH-SOPR tourne autour de 0,88 — une perte persistante (voir la division du coût d'acquisition ci-dessus) |
| STH-SOPR | ≈ 1,01 | Les détenteurs de court terme sont à peine dans le rouge — un cheveu sous le seuil de rentabilité |
| Prix du BTC | ≈ 62 830 $ | Environ 50 % en dessous du plus haut historique de 126 198 $ (plus haut journalier, 6 oct. 2025) |
Les trois lectures du SOPR chevauchent maintenant la ligne de seuil de rentabilité — et la division est l'histoire. Le SOPR agrégé (≈ 1,01) et le STH-SOPR (≈ 1,01) viennent tout juste de repasser au-dessus de 1 sur le rebond depuis le creux du 1er juillet près de 57 750 $ : les acheteurs récents sortent à leur coût à mesure que le prix se redresse — de la vente au seuil de rentabilité classique dans un rebond de soulagement. Le LTH-SOPR (≈ 0,87), en revanche, reste bien en dessous de 1 : les détenteurs de long terme qui bougent des pièces verrouillent encore des pertes à deux chiffres. Le marché se situe environ 50 % en dessous de son plus haut historique, et la cohorte sous la plus forte pression travaille encore à écouler ses positions.
Le fait que le LTH-SOPR (≈ 0,87) se situe si loin en dessous du STH-SOPR (≈ 1,01) mérite d'être noté. Cela suggère que certains détenteurs de long terme qui ont accumulé plus tard dans la phase haussière — peut-être à la mi-2025 — sont eux aussi en moins-value et commencent à bouger des pièces à perte. C'est subtilement différent du schéma habituel des LTH qui bougent des pièces profondément en profit près d'un sommet. C'est cohérent avec un cycle en phase de suites plutôt qu'en phase de distribution active.
Bon à savoir · PRO
Le SOPR — y compris ses variantes LTH et STH — est une métrique de niveau Pro sur Blocklens : un indicateur central, largement utilisé, avec un historique long et bien étudié, disponible sur tout compte Pro. Il s'associe naturellement aux profits et pertes réalisés, qui font l'objet du prochain article de cette série. Considérez-les comme les deux faces d'une même pièce : le SOPR est le ratio (à quelle distance au-dessus ou en dessous du coût les pièces bougent-elles ?), tandis que les P&L réalisés sont le montant en dollars (combien de dollars de gain ou de perte sont réellement verrouillés chaque jour ?). Ensemble, ils vous donnent à la fois la direction et l'ampleur de ce que le marché ressent.
Le mettre en pratiqueL'enseignement actionnable
Comment utiliser le SOPR
Tout le signal réside à la valeur 1. Dans une tendance haussière, un SOPR qui plonge à 1 puis rebondit signifie que les acheteurs de repli défendent le seuil de rentabilité — un niveau où accumuler. Dans une tendance baissière, un SOPR qui échoue à répétition à 1 signifie que les vendeurs au seuil de rentabilité plafonnent les rebonds, alors attendez un maintien décisif au-dessus de 1 avant de faire confiance à une reprise. Des plongeons marqués du STH-SOPR bien en dessous de 1 marquent des moments de douleur maximale qui ont souvent coïncidé avec des creux locaux. Aujourd'hui ≈ 1,01 : les dépenses viennent tout juste de repasser au-dessus du seuil de rentabilité sur le rebond depuis le creux du 1er juillet — observez si cela tient au-dessus de 1 (reprise qui prend de l'ampleur) ou si c'est de nouveau rejeté (les vendeurs au seuil de rentabilité toujours aux commandes).
Mise en garde : le SOPR confirme ce qui se passe, il ne prévoit pas — associez-le aux P/L réalisés (prochain article) pour l'ampleur en dollars. Pas un conseil financier.
Mini-glossaire
- SOPR
- Spent Output Profit Ratio. Le ratio de la valeur de toutes les pièces dépensées aujourd'hui à la valeur de ces mêmes pièces lorsqu'elles ont été acquises pour la dernière fois. Au-dessus de 1 = profit réalisé ; en dessous de 1 = perte réalisée.
- Sortie dépensée (spent output)
- Une pièce (techniquement un UTXO) qui a été bougée on-chain — envoyée d'une adresse à une autre. Au moment de la dépense, son prix d'acquisition et son prix actuel sont tous deux connaissables.
- Coût d'acquisition
- Le prix auquel une pièce a été acquise pour la dernière fois. C'est à partir de cela que le dénominateur du SOPR est construit — il enregistre ce que le détenteur actuel a effectivement payé.
- Seuil de rentabilité (SOPR = 1)
- Le point où les pièces sont bougées exactement au prix auquel elles ont été acquises. Ni profit ni perte n'est réalisé en agrégé. Ce niveau agit comme support en marché haussier et comme résistance en marché baissier.
- STH-SOPR
- SOPR calculé uniquement pour les pièces qui ont été bougées pour la dernière fois au cours des 155 derniers jours (détenteurs de court terme). Réagit rapidement aux changements de prix ; utile pour repérer les événements de capitulation à court terme.
- LTH-SOPR
- SOPR calculé uniquement pour les pièces immobiles depuis au moins 155 jours (détenteurs de long terme). Généralement calme, mais bondit de manière spectaculaire quand les détenteurs patients à faible coût vendent enfin — un schéma historiquement associé à la distribution de fin de marché haussier.
La série Les bases de l'analyse on-chain
- Ce qu'est l'analyse on-chain — le registre des coûts d'acquisition
- Détenteurs de long terme vs court terme (LTH / STH)
- Le MVRV en profondeur — lire « bon marché vs cher »
- Le SOPR — ce que les pièces révèlent au moment où elles sont dépensées Vous êtes ici
- Profits et pertes réalisés — capitulation et euphorie Suivant
- Le NUPL — la psychologie d'un cycle de marché
- Les cycles du Bitcoin — le halving et le rythme quadriennal
- Les « murs » de coût d'acquisition — lire l'offre par prix