比特币从来不走直线。把任意一张长期图表拉远来看,同一种形态就会反复出现:缓慢而安静的积累——接着是猛烈的上涨——然后是一场几乎抹去大部分涨幅的崩塌。这种形态有一个名字:比特币周期。而每一个周期都松散地围绕着一个事件组织起来:减半。
这是全八部分中的第 7 部分。在前面几部分里,你已经学会了如何解读一个个独立的链上指标——MVRV、持有者群体、SOPR、已实现盈亏、NUPL。在这一部分中,我们将镜头拉远,向你展示这些指标所描绘的大局。我们会解释减半究竟是什么、为什么重要、一个周期的四个阶段是什么样子,以及——最关键的——数据显示当前周期眼下正处于什么位置。
第 1 部分减半:比特币预定好的供应冲击
比特币网络于 2009 年上线时,矿工每向链上添加一个区块就能获得 50 枚新的 BTC。大约每 210,000 个区块——换算下来约为四年——奖励就会被协议削减一半。这个事件被称为减半(有时也叫 "halvening")。
这一时间表一直精准地按时运行:
- 2012 年 11 月 — 第一次减半:每区块 50 → 25 BTC
- 2016 年 7 月 — 第二次减半:每区块 25 → 12.5 BTC
- 2020 年 5 月 — 第三次减半:每区块 12.5 → 6.25 BTC
- 2024 年 4 月 — 第四次减半:每区块 6.25 → 3.125 BTC
减半被硬编码在比特币的协议之中。任何单一的参与者、政府或公司都无法改变它。当奖励减半时,每天流向矿工的新比特币数量会在一夜之间下降 50%。在 2024 年减半之前,每天大约铸造 900 枚新 BTC。此后,这一数字降至约 450 枚。比特币的总供应量上限被锁定在 2,100 万枚,而减半时间表正是随时间推移强制执行这一上限的机制。
供应冲击的直觉
标准的说法是这样的:如果需求大体保持不变,而进入市场的新增供应量被砍去一半,那么价格最终应当上涨以填补这个缺口。矿工如今为同样的工作赚取更少的币,因而向市场抛售得更少。新买家仍在源源不断地到来。供需之间的缺口收紧。价格上涨。
从历史上看,每一次减半之后都紧随着一轮显著的牛市,价格峰值大约出现在事件发生后的 12–18 个月。这份四次全中的记录令人难以忽视。
值得了解
供应冲击的逻辑很有说服力,但并非机械成立。市场是前瞻性的:减半在数年之前就已知晓,因此专业交易者可以(也确实会)在其发生之前就将其计入价格。减半与随后牛市之间的相关性,可能反映的是供应冲击、围绕该事件形成的协同叙事、更宏观的经济周期,或以上三者的某种混合。应把减半视为一股强劲的结构性顺风,而非一个必然的价格触发器。
第 2 部分比特币周期的四个阶段
从任何单次减半退后一步来看,你会看到一个反复出现的四阶段结构。这些名称来自传统市场分析——但你已经学过的链上指标几乎完美地对应到每一个阶段上。
阶段 1 — 积累(安静的底部)
在一段漫长的熊市之后,价格已经见底并横盘磨底。大多数参与者要么已经精疲力竭,要么早已卖出。成交量很低。新闻一味地负面。但正是在这个时候,耐心的买家——尤其是长期持有者——正悄悄地从那些已经放弃的卖家手中收集筹码。
链上指纹:MVRV 跌破 1(平均持有者处于亏损状态);NUPL 转负(市场处于"投降"或"绝望");SOPR 持续跌破 1,因为卖家接受了亏损;LTH 供应随着币龄增长、筹码转移到更稳定的手中而增加。
阶段 2 — 上涨(牛市)
情绪反转。价格开始真正攀升。新买家涌入,FOMO 情绪积聚,每一次回调吸引到的买家都比上一次更多。这个阶段可以持续 12–24 个月,通常会追上(并大幅超越)此前的历史高点。
链上指纹:MVRV 升破 1 并稳步攀升;NUPL 从"希望"经"乐观"迈向"信念";SOPR 持续高于 1,因为币在盈利中转手;LTH 供应开始下降,因为长期持有者在强势中派发。
阶段 3 — 狂热与派发(顶部)
价格处于或接近峰值。媒体报道铺天盖地。每一场对话里都有人因此致富。这也正是最有经验的持有者卖出的时候——把他们的币派发给最新(也最兴奋)的买家。这一点在当下往往很难看清。
链上指纹:MVRV 攀升至 3.5 以上(市场远高于成本基础——一个历史上的极端水平);NUPL 超过 0.75(贪婪/狂热区域);已实现盈利流量处于最高水平,意味着币正以巨大的盈利在易手;STH 供应随着新买家吸收派发而激增。
阶段 4 — 下跌(熊市)
音乐停了。买家枯竭。价格下跌——往往剧烈,而且比任何人预期的都更漫长。这个阶段只有在抛售耗尽、我们重回阶段 1 的区域时才会结束。
链上指纹:MVRV 从高位回落至 1 附近,有时短暂跌破 1;NUPL 经"焦虑"和"恐惧"退回"投降";SOPR 跌破 1,因为后期买家亏本卖出;已实现亏损飙升;LTH 供应最终随着币在原地陈化而再度累积。
核心观点
减半设定了节律——它大致决定了新增供应压力何时缓解。但链上成本基础指标才是那节律之内的时钟:无论今天是几月几日,MVRV、NUPL 和 SOPR 都会告诉你,你正处于积累、上涨、狂热还是下跌之中。减半是日历。指标是时钟上的指针。
第 3 部分历史记录:四个周期顶部
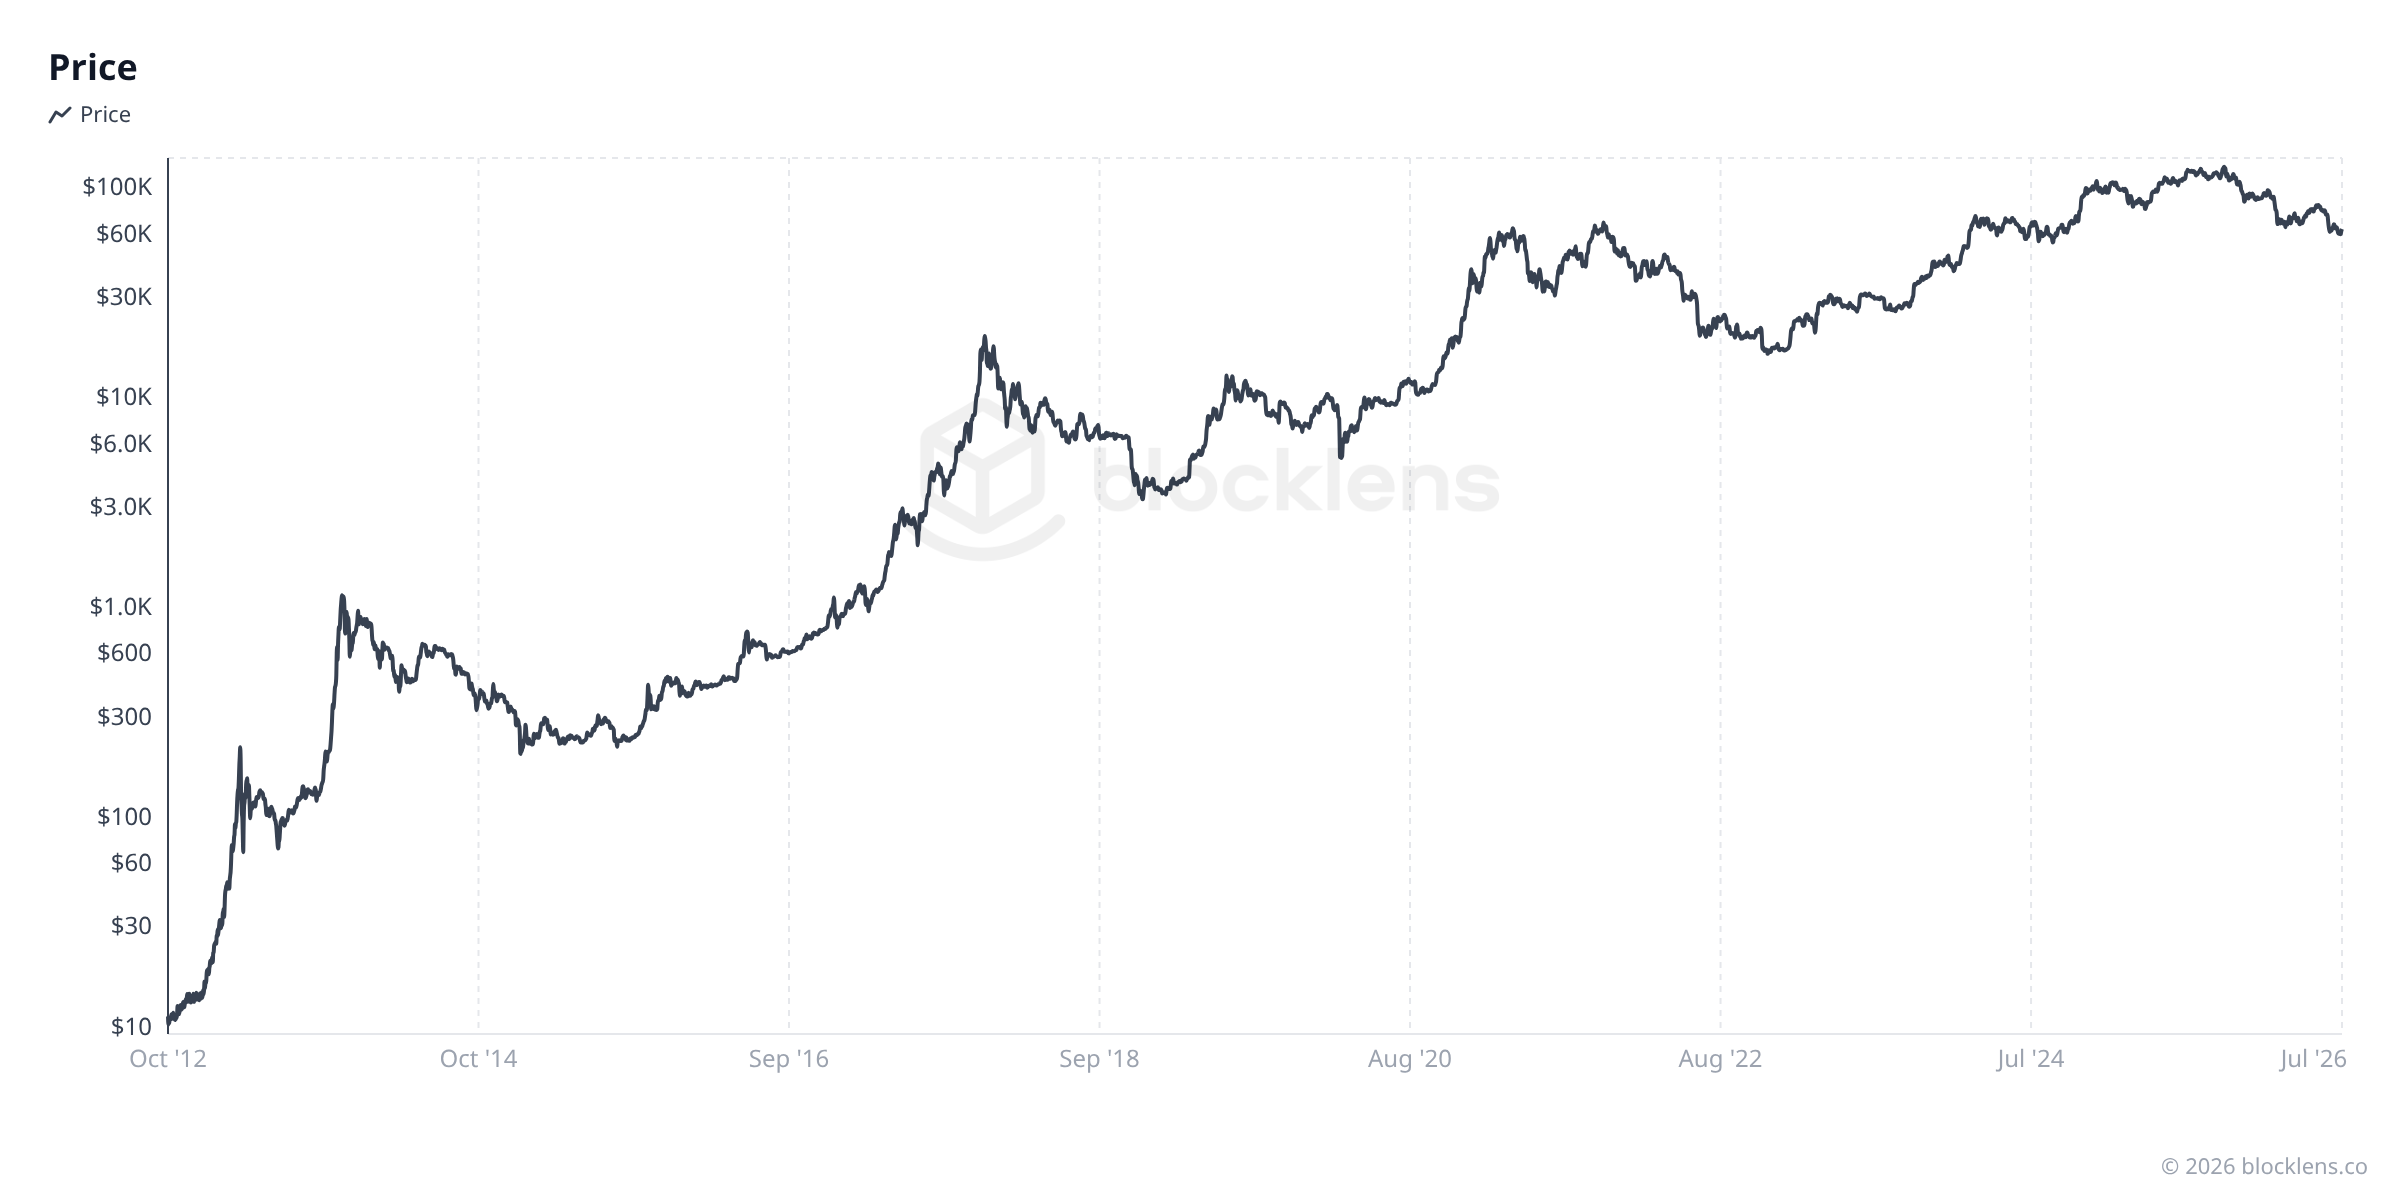
Blocklens 从链上数据追踪比特币的周期边界,一直回溯到最早的那个周期。以下是每个周期的峰值价格,以及随后熊市的典型深度记录。
| 周期 | 峰值价格 | 峰值日期 | 随后的熊市回撤 |
|---|---|---|---|
| 2011–2013 | $1,156 | 2013 年 11 月 | ≈ 到谷底 −85% |
| 2013–2017 | $20,089 | 2017 年 12 月 | ≈ 到谷底 −84% |
| 2017–2021 | $68,790 | 2021 年 11 月 | ≈ 到谷底 −77% |
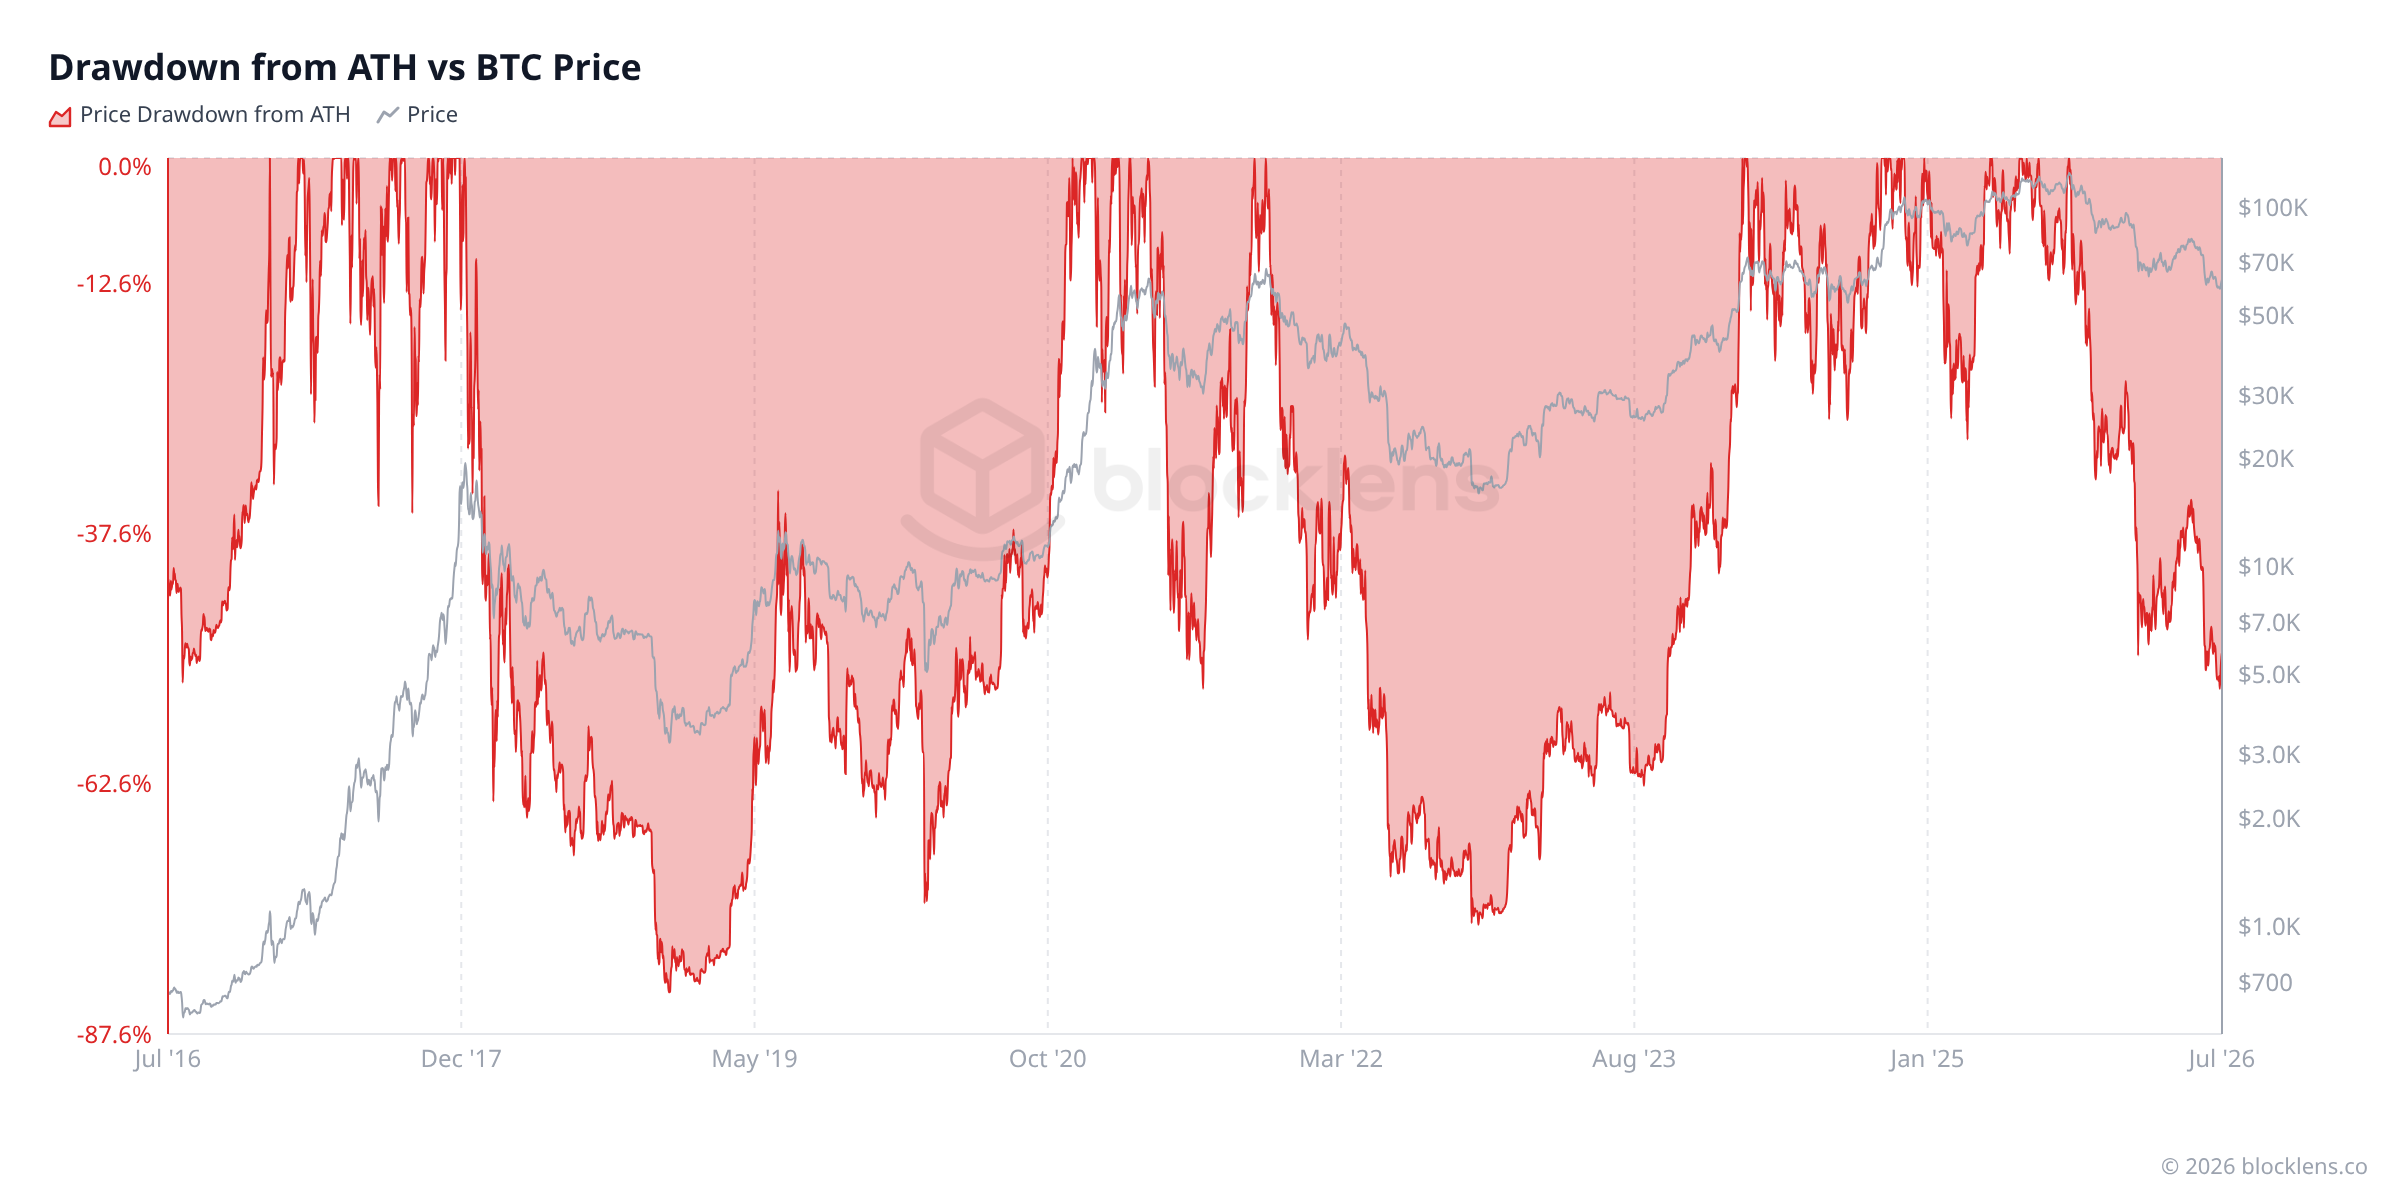
| 2021–2025 | $126,198 | 2025 年 10 月 | ≈ 至今 −54%(周期仍在进行) |
这张表里有几点很突出。第一,每个周期的峰值以绝对美元计都远高于上一个。第二——也是令人清醒的部分——随之而来的每一轮熊市都抹去了顶部约 75–85% 的涨幅。第三,每个周期的百分比涨幅都在递减:从不到 1,000 美元涨到 20,089 美元,与从 68,790 美元涨到 126,198 美元,在数学上是截然不同的壮举。
这意味着比特币的增长是真实的,但正在减速。随着市场成熟、更多资本参与进来,早期周期那种爆炸性的百分比涨幅在结构上变得越来越难以重演。
周期叠加同一起跑线,四场比赛
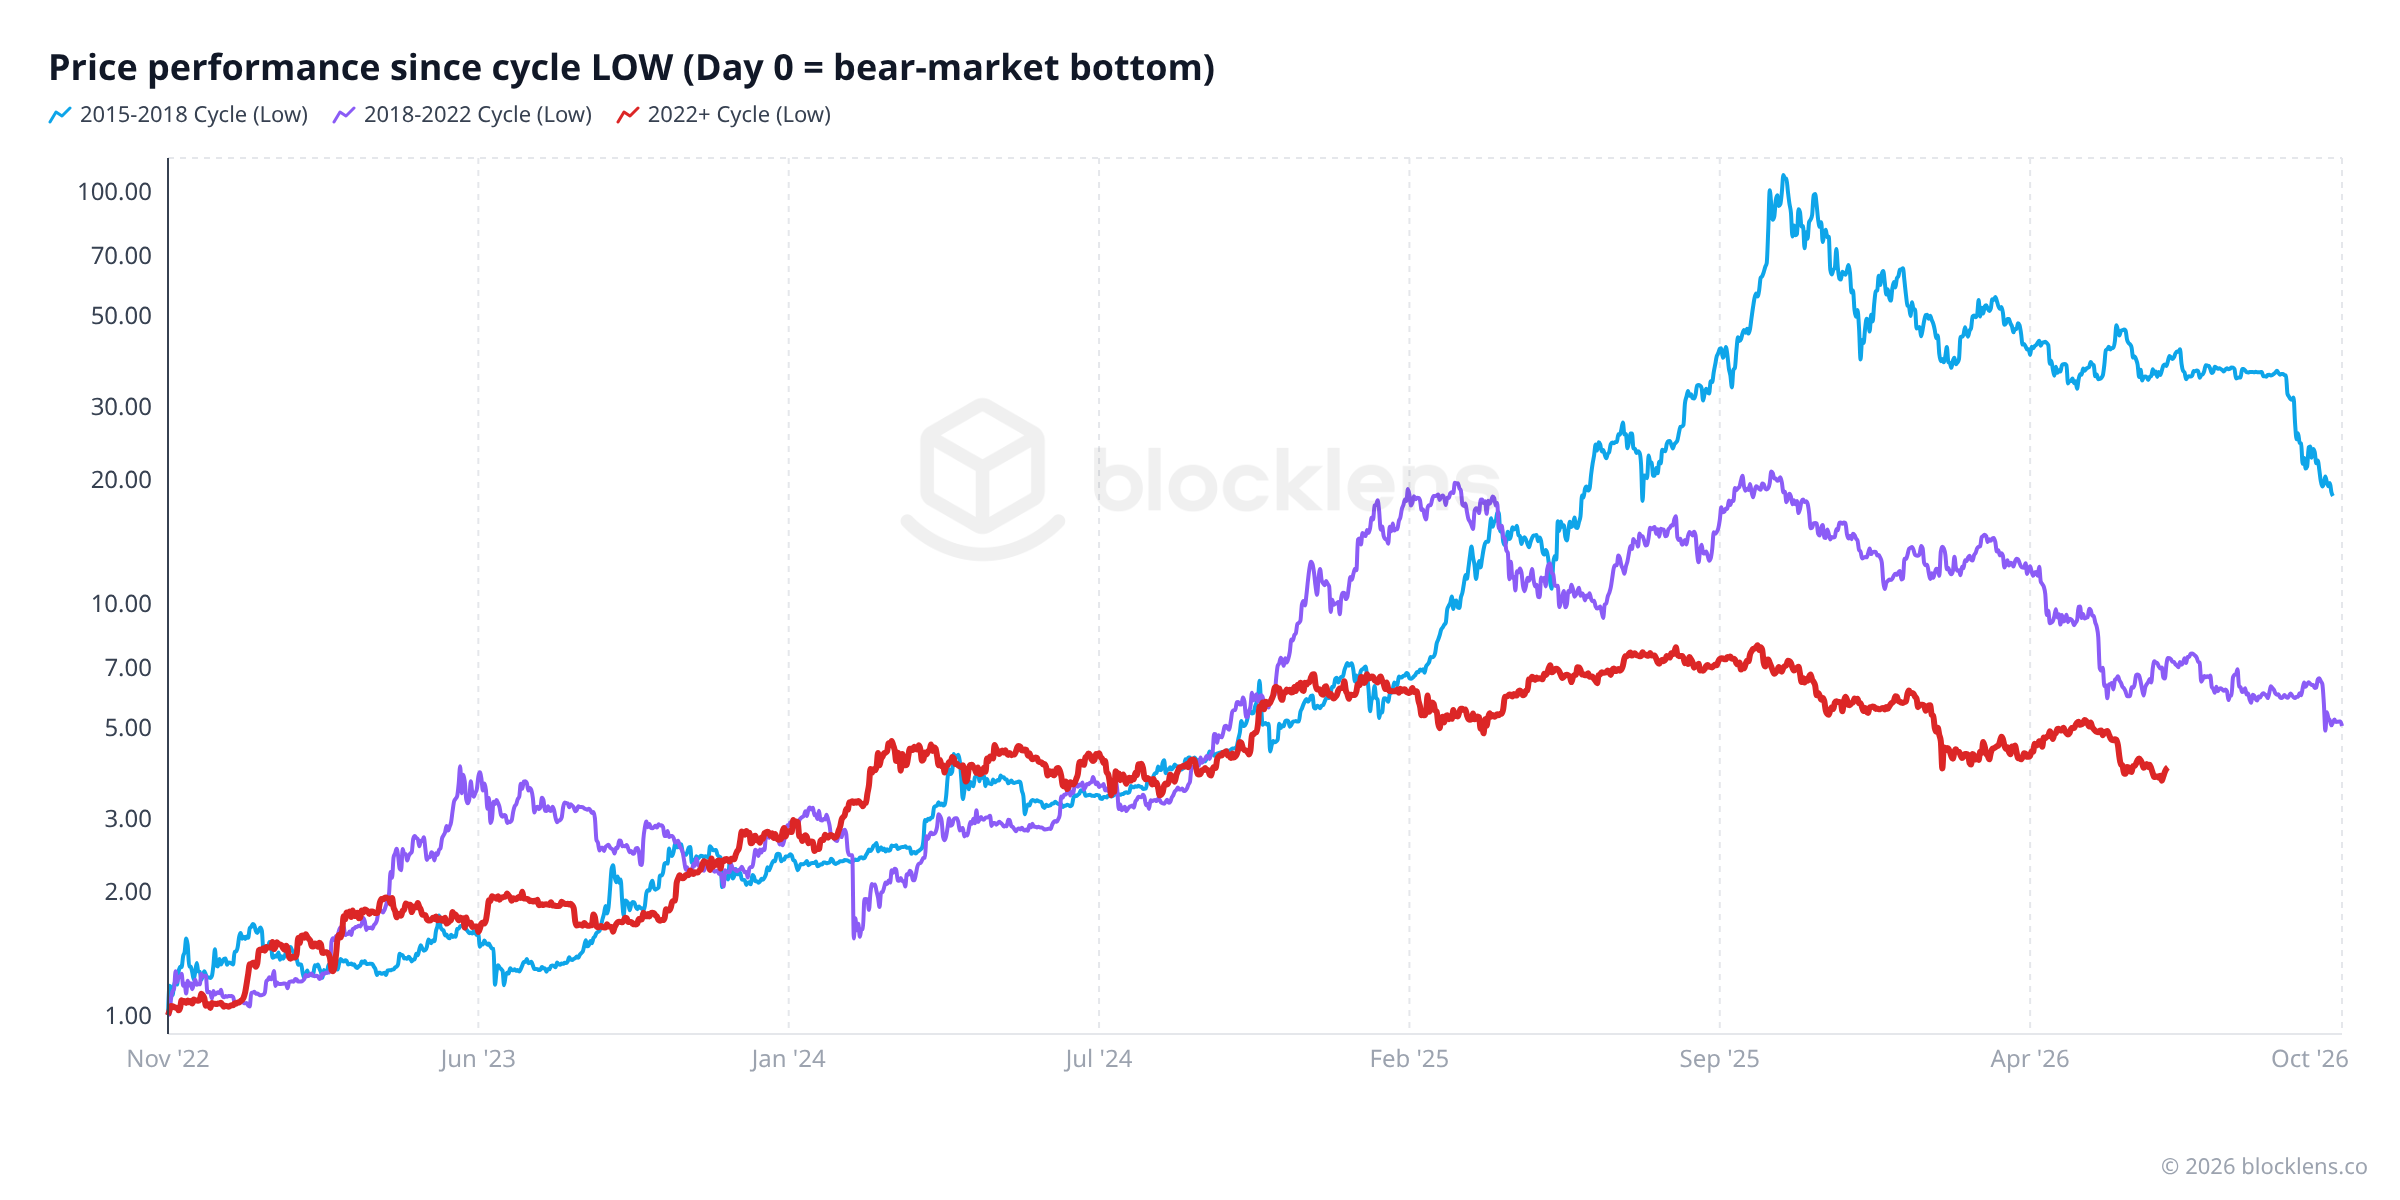
绝对美元图表掩盖了让周期得以比较的那个关键点:它们的形状。解决办法很简单——把每个周期在一个共同的起始事件(历史高点,或熊市底部)处重新索引为 1.0,并以经过的天数而非日历日期来绘制。突然之间,所有周期都跑在同一条赛道上,你就能准确看到当前周期相对其前辈们处于什么位置。
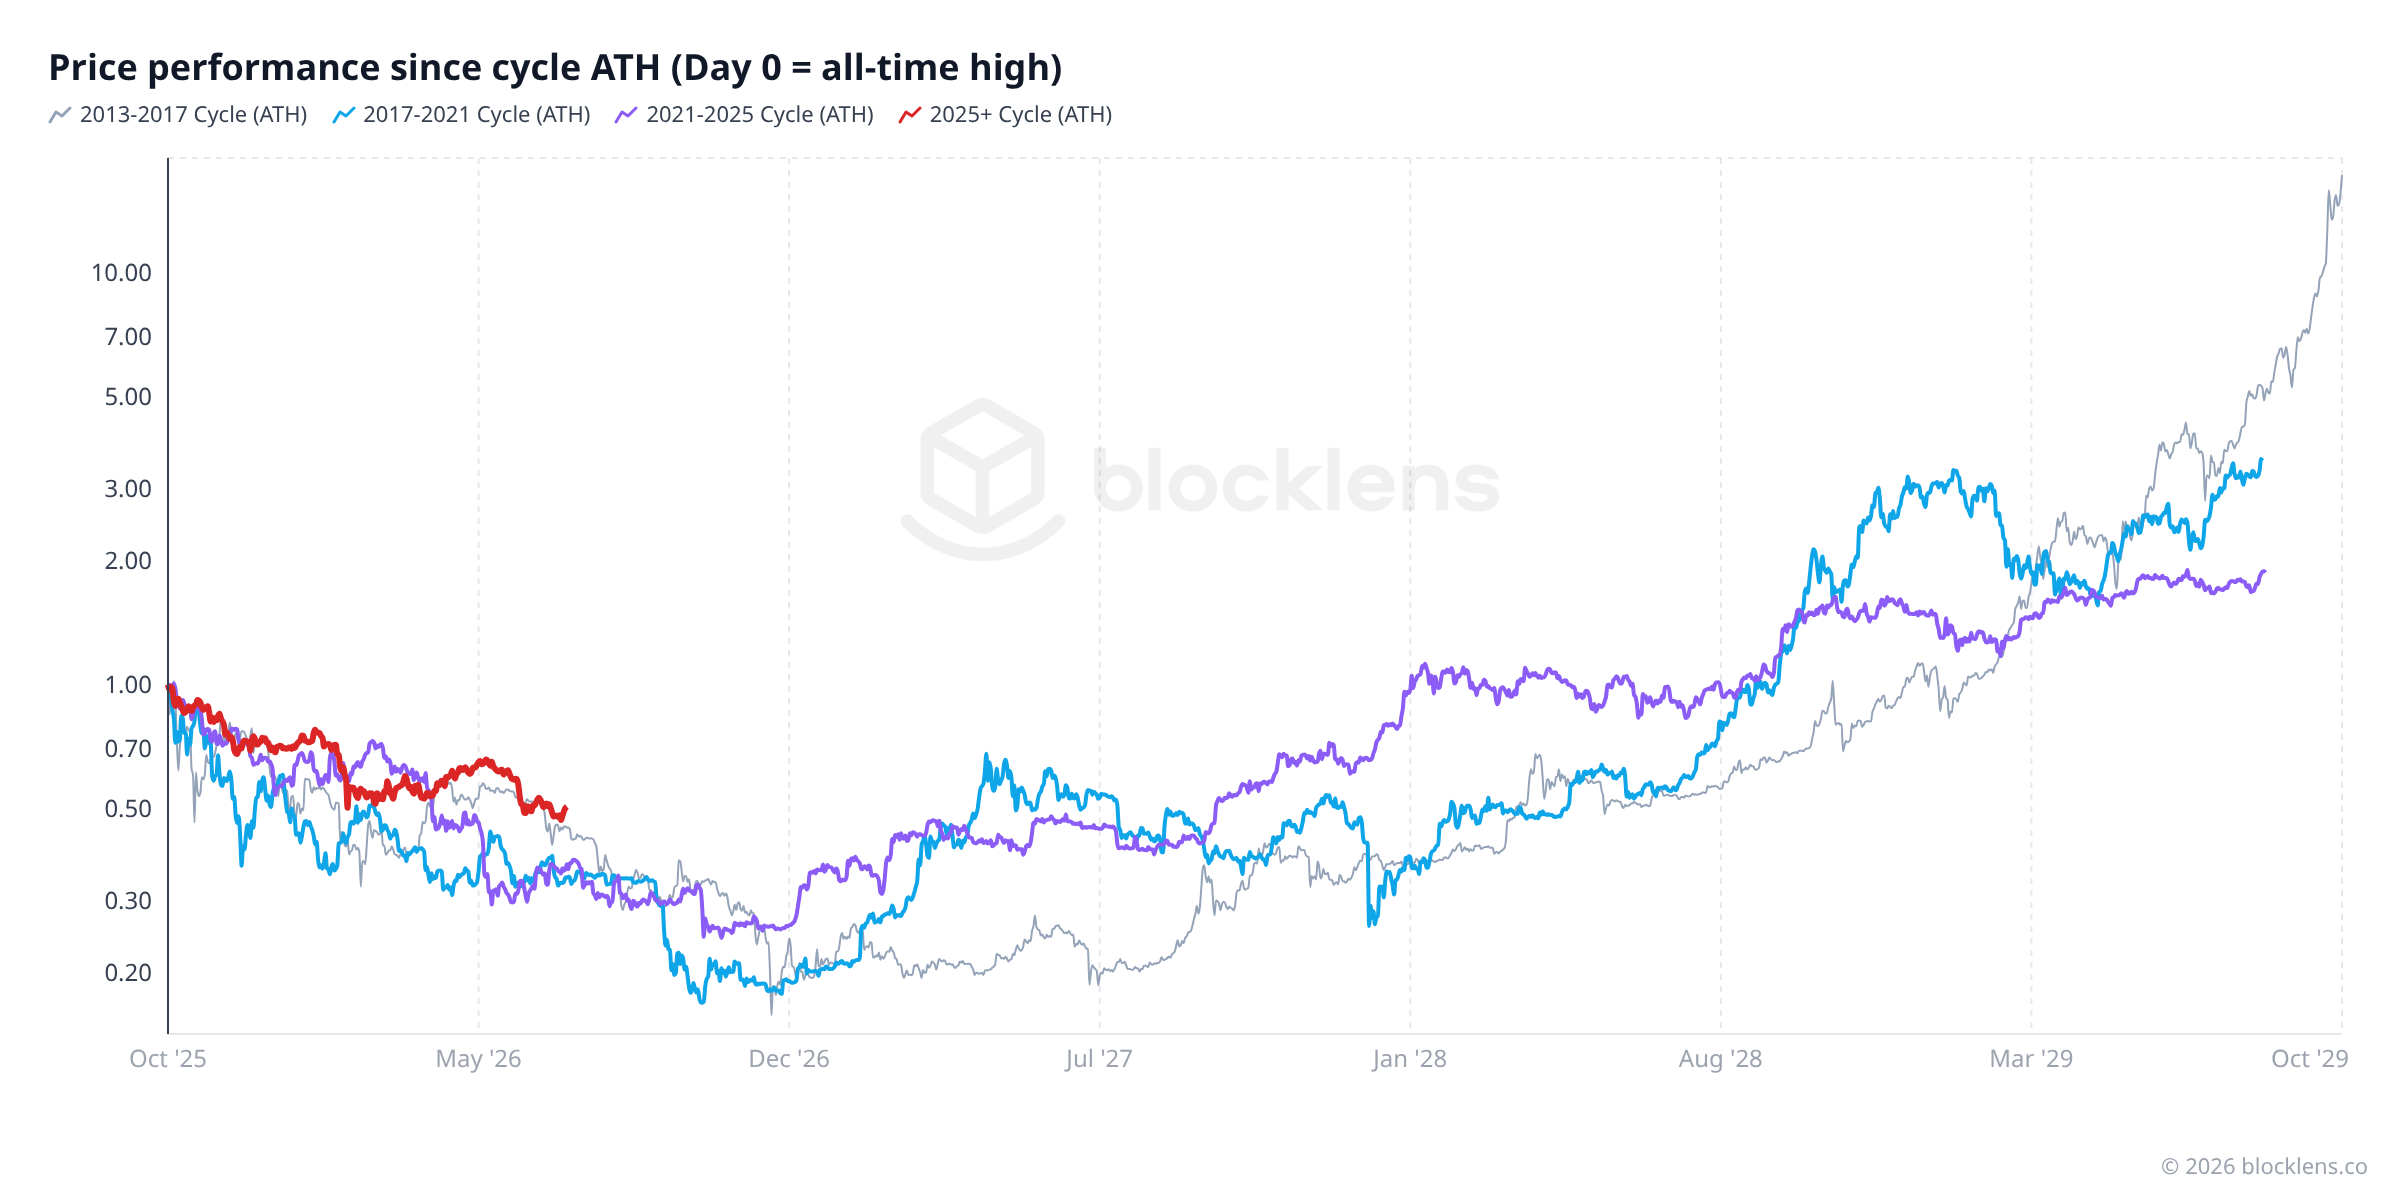
把这个对比冻结在当前周期的年龄——顶部之后的第 271 天——并把四个周期并排放在一起:
| 周期 | 第 271 天的回撤 | 最终谷底 | 谷底天数 |
|---|---|---|---|
| 2013 → 2015 | −55% | −83% | 411 |
| 2017 → 2018 | −65% | −83% | 364 |
| 2021 → 2022 | −65% | −76% | 379 |
| 2025 → 现在 | −49% | ? | ? |
从这次叠加中可以得出三点观察:
- 形状在重复。当前周期的路径与前三个周期之间的逐日相关性达到 0.73–0.81——同样是磨人的阶梯式下跌,中间点缀着失败的反弹。
- 本周期跑得更浅。在相同年龄,以往的熊市水下要深 5–16 个百分点。ETF 时代的机构买盘(见下方旁注)是首要嫌疑。
- 这个模板带有日历。三个已完成的熊市全都在顶部之后的第 364 天至第 411 天之间见底。按当前周期的时钟,那个窗口大约是2026 年 10 月至 11 月。请把它当作历史的押韵,而非时间表——三个数据点不构成定律。但请注意它与本系列第 2 部分是多么整齐地互补:LTH 成本基础告诉你底部形成的价格区间;叠加模板告诉你历史上的时间窗口。两个独立的视角,同一幅画面。
第 4 部分第 5 周期——我们眼下身处何处
当前周期——姑且称之为第 5 周期——始于上一个周期在 2025 年 10 月 6 日以 $126,198(每日最高价)见顶之时。那个历史高点标志着上涨阶段的顶部,以及随后下跌的开端。
截至 2026 年 7 月 4 日,进入见顶后阶段约九个月:
- 迄今达到的最低点是 2026 年 7 月 1 日的 $57,748(每日最低价),即周期第 ~268 天。
- 这相当于较 2025 年 10 月历史高点回撤约 −54%。
- 今天的价格约在 $62,830——是自那个新低以来的首次反弹。
百分之五十四是一次有意义的下跌。但看看上面的表格:前三个周期都产生了 −77% 至 −85% 的熊市底部。如果当前周期要沿着那个模板走,价格从这里还有很大的下跌空间。但如果这一模式正在减弱——看起来确实如此——那么这可能是一次比以往都更浅的调整。
值得了解
"四年模板"是一种模式,而非保证。有一项结构性进展让本周期与此前所有周期真正不同:2024 年 1 月美国现货比特币 ETF 获批,通过熟悉的、受监管的产品,把一波机构资本——养老基金、财富管理机构、企业财库——带入市场。这些买家的行为不像散户投机者。他们往往稳步买入、持有更久,也不太可能在波动的第一个迹象出现时就投降。这或许有助于解释为什么当前的熊市回撤(≈ −54%)明显比过去周期 >75% 的崩盘更温和。模式可以被打破。请把周期框架当作一个用于提供背景的有用视角——而不是对接下来会发生什么的预言。
政策时钟选举、监管者,以及同样的四年
按四年时间表运行的并不只有减半。自 2012 年以来,每一次减半都落在美国总统大选年——2012、2016、2020、2024,以及(按当前区块速度)2028。这是算术上的一个巧合,而非设计:减半到来的速度比每四年略快一些,因此其日期在每个选举年内逐渐提前(2012 年 11 月 → 2016 年 7 月 → 2020 年 5 月 → 2024 年 4 月)。但其后果是真实的:每一个减半后的狂热之年同时也是美国新一届政府的第一年,而历史上每一个熊市底部都落在美国中期选举后的数周之内(2015 年 1 月、2018 年 12 月、2022 年 11 月)。
把监管记录叠加到价格历史上,这种相互作用就变得可见:
下面的表格拆解了那些圆点。有两个模式值得记住。第一,直到 2021 年,那些重大监管举措大多是对价格狂热的反应——中国的三次打压(2013、2017、2021)各自落在一个减半后的牛市之年,SEC 的 ICO 行动亦然。第二,2024–2026 这一波在性质上有所不同:加密在 2024 年美国大选中成为一个有资金支持、明确的竞选议题,由此带来的政策转向(ETF → 战略储备 → 稳定币立法 → 市场结构立法)是由政治日历而非价格所驱动的。四年节律如今有了两台引擎,而不是一台。
| 日期 | 何地 | 发生了什么 | 方向 |
|---|---|---|---|
| 2013-03 | 美国 | FinCEN 的首份指引:交易所属于货币服务企业 | 中性 |
| 2013-11 | 美国 | 参议院听证会称比特币是一项"合法的金融服务" | 宽松 |
| 2013-12 | 中国 | 中国人民银行禁止银行涉足比特币业务 | 限制 |
| 2014-03 | 美国 | IRS:出于税务目的,加密货币被视为财产 | 中性 |
| 2015-06 | 美国 | 纽约推出 BitLicense | 限制 |
| 2017-04 | 日本 | 《支付服务法》:加密货币被承认为合法支付方式 | 宽松 |
| 2017-07 | 美国 | SEC DAO 报告:ICO 代币可能属于证券 | 限制 |
| 2017-09 | 中国 | ICO 禁令及国内交易所关停 | 限制 |
| 2017-12 | 美国 | CBOE/CME 比特币期货上线——与周期顶部同一周 | 宽松 |
| 2018-04 | 印度 | RBI 禁止银行为加密企业提供服务 | 限制 |
| 2020-03 | 印度 | 最高法院推翻 RBI 的禁令 | 宽松 |
| 2020-07 | 美国 | OCC:国家银行可托管加密货币 | 宽松 |
| 2021-05/09 | 中国 | 先是挖矿禁令,随后全面禁止一切加密货币交易 | 限制 |
| 2021-09 | 萨尔瓦多 | 比特币成为法定货币 | 宽松 |
| 2021-11 | 美国 | 《基础设施法案》的经纪商规则——在周期顶部那一周签署 | 限制 |
| 2022-03 | 韩国 | 尹锡悦以明确的亲加密承诺当选总统 | 宽松 |
| 2023-06 | 美国 | SEC 起诉 Coinbase 和 Binance | 限制 |
| 2023-06 | 香港 | 零售 VASP 牌照制度开放 | 宽松 |
| 2024-01 | 美国 | 现货比特币 ETF 获批 | 宽松 |
| 2024-07 | 美国 | 加密成为有资金支持的 2024 年竞选议题(纳什维尔承诺、超级政治行动委员会) | 宽松 |
| 2024-12 | 欧盟 | MiCA 在整个单一市场全面适用 | 中性 |
| 2025-03 | 美国 | 战略比特币储备行政命令 | 宽松 |
| 2025-07 | 美国 | GENIUS 法案签署——联邦稳定币框架 | 宽松 |
| 2026-03 | 美国 | SEC + CFTC 将 BTC、ETH 及另外 14 种代币归类为数字商品 | 宽松 |
| 2026-05 | 美国 | CLARITY 市场结构法案通过参议院委员会;目标在 11 月中期选举前进行全院表决 | 宽松 |
| 2026-06 | 日本 | FIEA 修订:加密货币被重新归类为金融工具,统一征收 20% 税 | 宽松 |
同步,而非因果
请谨慎对待这个模式。四个周期是极小的样本;减半与美国选举日历被锁在一起,因此它们的影响无法被干净地分离;而全球流动性——往往在美国选举年趋于宽松——会同时推动所有风险资产。诚实的说法不是"选举导致了比特币周期"。而是三座四年时钟——供应(减半)、政策(美国政治日历)和流动性——自 2012 年以来一直同相运行,各自强化着其他时钟所设定的节律。减半仍是引擎;政策时钟只是在每个周期里变得更响亮了。
第 5 部分数据今天在说什么
让我们说得具体些。以下是链上仪表盘截至 2026 年 7 月 4 日所显示的内容——用大白话讲述与周期相关的指标。
| 指标 | 数值 | 大白话含义 |
|---|---|---|
| 周期起点(ATH) | $126,198 | 2025 年 10 月历史高点(每日 OHLC 最高价);周期顶部 |
| 周期年龄 | ≈ 9 个月 | 自周期顶部以来经过的时间 |
| 迄今周期低点 | $57,748 | 每日 OHLC 最低价,2026 年 7 月 1 日触及,第 ~268 天 |
| 较 ATH 回撤 | ≈ −54% | 最高至最低;比过去周期的熊市更浅(−77% 至 −85%) |
| 今日价格 | ≈ $62,830 | 接近周期低点;尚未确认的底部 |
| MVRV | ≈ 1.19 | 市场位于其总体成本基础之上约 19% |
| NUPL | ≈ 0.16 | "希望"区——既非投降,也非狂热 |
透过周期的视角来解读这些数字:MVRV 为 1.19 告诉你市场仍然温和地高于其成本基础——而非历史上标志着真正周期底部的深度亏损区域(MVRV 低于 1)。NUPL 为 0.16 把市场置于"希望"区——已经度过了最糟糕的恐惧,但离标志顶部的贪婪还差得远。综合来看,这些指标描绘出一个处于周期中段调整的市场:从顶部大幅下跌,但尚未显现出全面投降的链上特征。
一个底部在链上会是什么样子?基于以往周期:MVRV 跌破 1(意味着平均持有者水下)、NUPL 转负、SOPR 持续维持在 1 以下(因为卖家接受亏损)。今天这些条件一个都不具备——这要么是底部仍在前方的迹象,要么是本周期底部将比其前辈更温和的迹象。数据不会替你回答这个问题。它只是缩小了可能性的范围。
付诸实践可操作的要点
如何在周期之内进行定位
把减半当作日历,把链上成本基础指标当作时钟。眼下:距 2025 年 10 月顶部约九个月,回撤 −54%,MVRV 1.19 / NUPL 0.16——处于周期中段,而非曾标志此前底部的投降特征(MVRV < 1、NUPL < 0、SOPR 持续 < 1)。当这些指标翻转时,底部就会自我宣告;当 MVRV 重新攀升至 3.5 以上、NUPL 高于 0.75 时,顶部亦然。周期叠加模板补充了一条日历提示:三个已完成的熊市全都在顶部之后 364–411 天见底,按本周期的时钟推算,指向大约 2026 年 10 月至 11 月——这个窗口恰好与美国中期选举和 CLARITY 表决重合。
提醒:四年模板是一个视角,而非定律——三个已完成的周期是极小的样本,而 2024 年现货 ETF 时代已经改变了回撤的深度。本文不构成投资建议。
迷你词汇表
- 减半(Halving)
- 大约每四年(每 210,000 个区块)发生一次的事件,比特币给矿工的区块奖励被削减一半。它在一夜之间减少流向市场的新增供应。
- 市场周期(Market cycle)
- 比特币历史上一直遵循的多年繁荣—萧条浪潮:积累 → 上涨(牛市)→ 狂热/派发(顶部)→ 下跌(熊市)。
- 回撤(Drawdown)
- 价格当前较其历史高点低多少,以百分比表示。−52% 的回撤意味着价格比峰值低 52%。
- 历史高点(ATH)
- 比特币曾达到的最高价格。历史上,每个周期在见顶前都会创出一个新的 ATH。
- 积累(Accumulation)
- 周期底部安静的阶段,耐心的买家从精疲力竭的卖家手中稳步吸筹——这是下一轮牛市的基石。
- 派发(Distribution)
- 周期顶部附近的阶段,有经验的持有者以高价把他们的币卖出(派发)给新的、兴奋的买家。
链上基础系列