Bitcoin nunca se ha movido en línea recta. Aleja la vista en cualquier gráfico de largo plazo y la misma forma vuelve a aparecer: una construcción lenta y silenciosa — luego un rally violento — y después un desplome que borra la mayor parte de las ganancias. Esa forma tiene nombre: el ciclo de Bitcoin. Y cada ciclo se organiza de manera aproximada en torno a un único evento: el halving.
Esta es la Parte 7 de ocho. En las partes anteriores has aprendido a leer métricas on-chain individuales — MVRV, cohortes de holders, SOPR, ganancias y pérdidas realizadas, NUPL. En esta parte alejamos la vista y te mostramos la imagen general que esas métricas describen. Explicaremos qué es en realidad el halving, por qué importa, cómo son las cuatro fases de un ciclo y — algo crucial — dónde dicen los datos que nos encontramos en el ciclo actual ahora mismo.
Parte 1El halving: el shock de oferta programado de Bitcoin
Cuando la red Bitcoin se lanzó en 2009, los mineros recibían 50 BTC nuevos por cada bloque que añadían a la cadena. Aproximadamente cada 210.000 bloques — lo que equivale a unos cuatro años — el protocolo reduce a la mitad la recompensa. Este evento se llama halving (a veces "halvening").
El calendario se ha cumplido con precisión y puntualidad:
- Noviembre de 2012 — primer halving: 50 → 25 BTC por bloque
- Julio de 2016 — segundo halving: 25 → 12,5 BTC por bloque
- Mayo de 2020 — tercer halving: 12,5 → 6,25 BTC por bloque
- Abril de 2024 — cuarto halving: 6,25 → 3,125 BTC por bloque
El halving está codificado de forma inmutable en el protocolo de Bitcoin. No puede ser modificado por ningún actor, gobierno o empresa individual. Cuando la recompensa se reduce a la mitad, el número de bitcoins nuevos que fluyen hacia los mineros cada día cae un 50% de la noche a la mañana. Antes del halving de 2024, se acuñaban aproximadamente 900 BTC nuevos al día. Después, esa cifra bajó a alrededor de 450. La oferta total de Bitcoin está limitada a 21 millones de monedas, y el calendario del halving es el mecanismo que impone ese límite con el paso del tiempo.
La intuición del shock de oferta
La explicación estándar es la siguiente: si la demanda se mantiene aproximadamente igual pero la nueva oferta de monedas que llega al mercado se reduce a la mitad, el precio debería subir eventualmente para cerrar esa brecha. Los mineros, que ahora ganan menos monedas por el mismo trabajo, venden menos al mercado. Siguen llegando nuevos compradores. La brecha entre oferta y demanda se estrecha. El precio sube.
Históricamente, un rally alcista significativo ha seguido a cada uno de los cuatro halvings, con los picos de precio produciéndose aproximadamente entre 12 y 18 meses después del evento. Ese historial — cuatro de cuatro — es difícil de ignorar.
Vale la pena saberlo
La lógica del shock de oferta es convincente, pero no es mecánica. Los mercados miran hacia el futuro: el halving se conoce con años de antelación, así que los traders profesionales pueden (y lo hacen) descontarlo antes de que ocurra. La correlación entre el halving y los mercados alcistas posteriores podría reflejar el shock de oferta, la narrativa coordinada que rodea al evento, el ciclo macroeconómico más amplio, o alguna combinación de las tres. Trata el halving como un fuerte viento de cola estructural, no como un desencadenante de precio garantizado.
Parte 2Las cuatro fases de un ciclo de Bitcoin
Da un paso atrás respecto a cualquier halving individual y verás una estructura repetitiva de cuatro fases. Los nombres provienen del análisis de mercado tradicional — pero las métricas on-chain que ya has aprendido encajan sobre cada fase de forma casi perfecta.
Fase 1 — Acumulación (el fondo silencioso)
Tras un largo mercado bajista, el precio ha tocado fondo y se mueve lateralmente. La mayoría de los participantes están o bien agotados o ya han vendido. El volumen es bajo. Las noticias son implacablemente negativas. Pero es entonces cuando los compradores pacientes — especialmente los holders de largo plazo — recogen monedas silenciosamente de manos de vendedores que se han rendido.
Huellas on-chain: el MVRV cae por debajo de 1 (el holder promedio está en pérdidas); el NUPL se vuelve negativo (el mercado está en "capitulación" o "desesperación"); el SOPR baja de forma persistente por debajo de 1 a medida que los vendedores aceptan pérdidas; la oferta en manos de LTH crece a medida que las monedas envejecen y se transfieren a manos más firmes.
Fase 2 — Impulso alcista (el rally)
El sentimiento se da la vuelta. El precio empieza a subir en serio. Llegan nuevos compradores, se acumula el FOMO, y cada corrección atrae a más compradores que la anterior. Esta fase puede durar entre 12 y 24 meses y por lo general alcanza (y supera con creces) el máximo histórico anterior.
Huellas on-chain: el MVRV sube por encima de 1 y asciende de manera constante; el NUPL pasa de la "esperanza" a través del "optimismo" hacia la "creencia"; el SOPR se mantiene consistentemente por encima de 1 a medida que las monedas se mueven con ganancias; la oferta en manos de LTH empieza a caer a medida que los holders de largo plazo distribuyen aprovechando la fortaleza.
Fase 3 — Euforia y distribución (el techo)
El precio está en su pico o cerca de él. La cobertura mediática está por todas partes. En cada conversación hay alguien que se ha hecho rico. Este es también el momento en que los holders más experimentados venden — distribuyendo sus monedas a los compradores más recientes (y entusiasmados). Rara vez resulta obvio en tiempo real.
Huellas on-chain: el MVRV asciende por encima de 3,5 (el mercado está muy por encima de su base de coste — un nivel históricamente extremo); el NUPL supera 0,75 (territorio de codicia/euforia); los flujos de ganancias realizadas están en su punto más alto, lo que significa que las monedas cambian de manos con enormes plusvalías; la oferta en manos de STH se dispara a medida que compradores nuevos absorben la distribución.
Fase 4 — Impulso bajista (el mercado bajista)
La música se detiene. Los compradores se agotan. El precio cae — a menudo de forma abrupta y durante más tiempo del que nadie espera. Esta fase termina solo cuando se instala el agotamiento vendedor y volvemos al territorio de la Fase 1.
Huellas on-chain: el MVRV desciende desde niveles elevados de vuelta hacia 1, a veces brevemente por debajo; el NUPL retrocede a través de la "ansiedad" y el "miedo" hasta la "capitulación"; el SOPR baja por debajo de 1 a medida que los compradores tardíos venden con pérdidas; las pérdidas realizadas se disparan; la oferta en manos de LTH vuelve a crecer con el tiempo a medida que las monedas envejecen en su sitio.
Idea clave
El halving marca el ritmo — determina aproximadamente cuándo se alivia la presión de la nueva oferta. Pero las métricas on-chain de base de coste son el reloj dentro de ese ritmo: el MVRV, el NUPL y el SOPR te dicen si estás en acumulación, impulso alcista, euforia o impulso bajista, sin importar la fecha. El halving es el calendario. Las métricas son las manecillas del reloj.
Parte 3El registro histórico: cuatro techos de ciclo
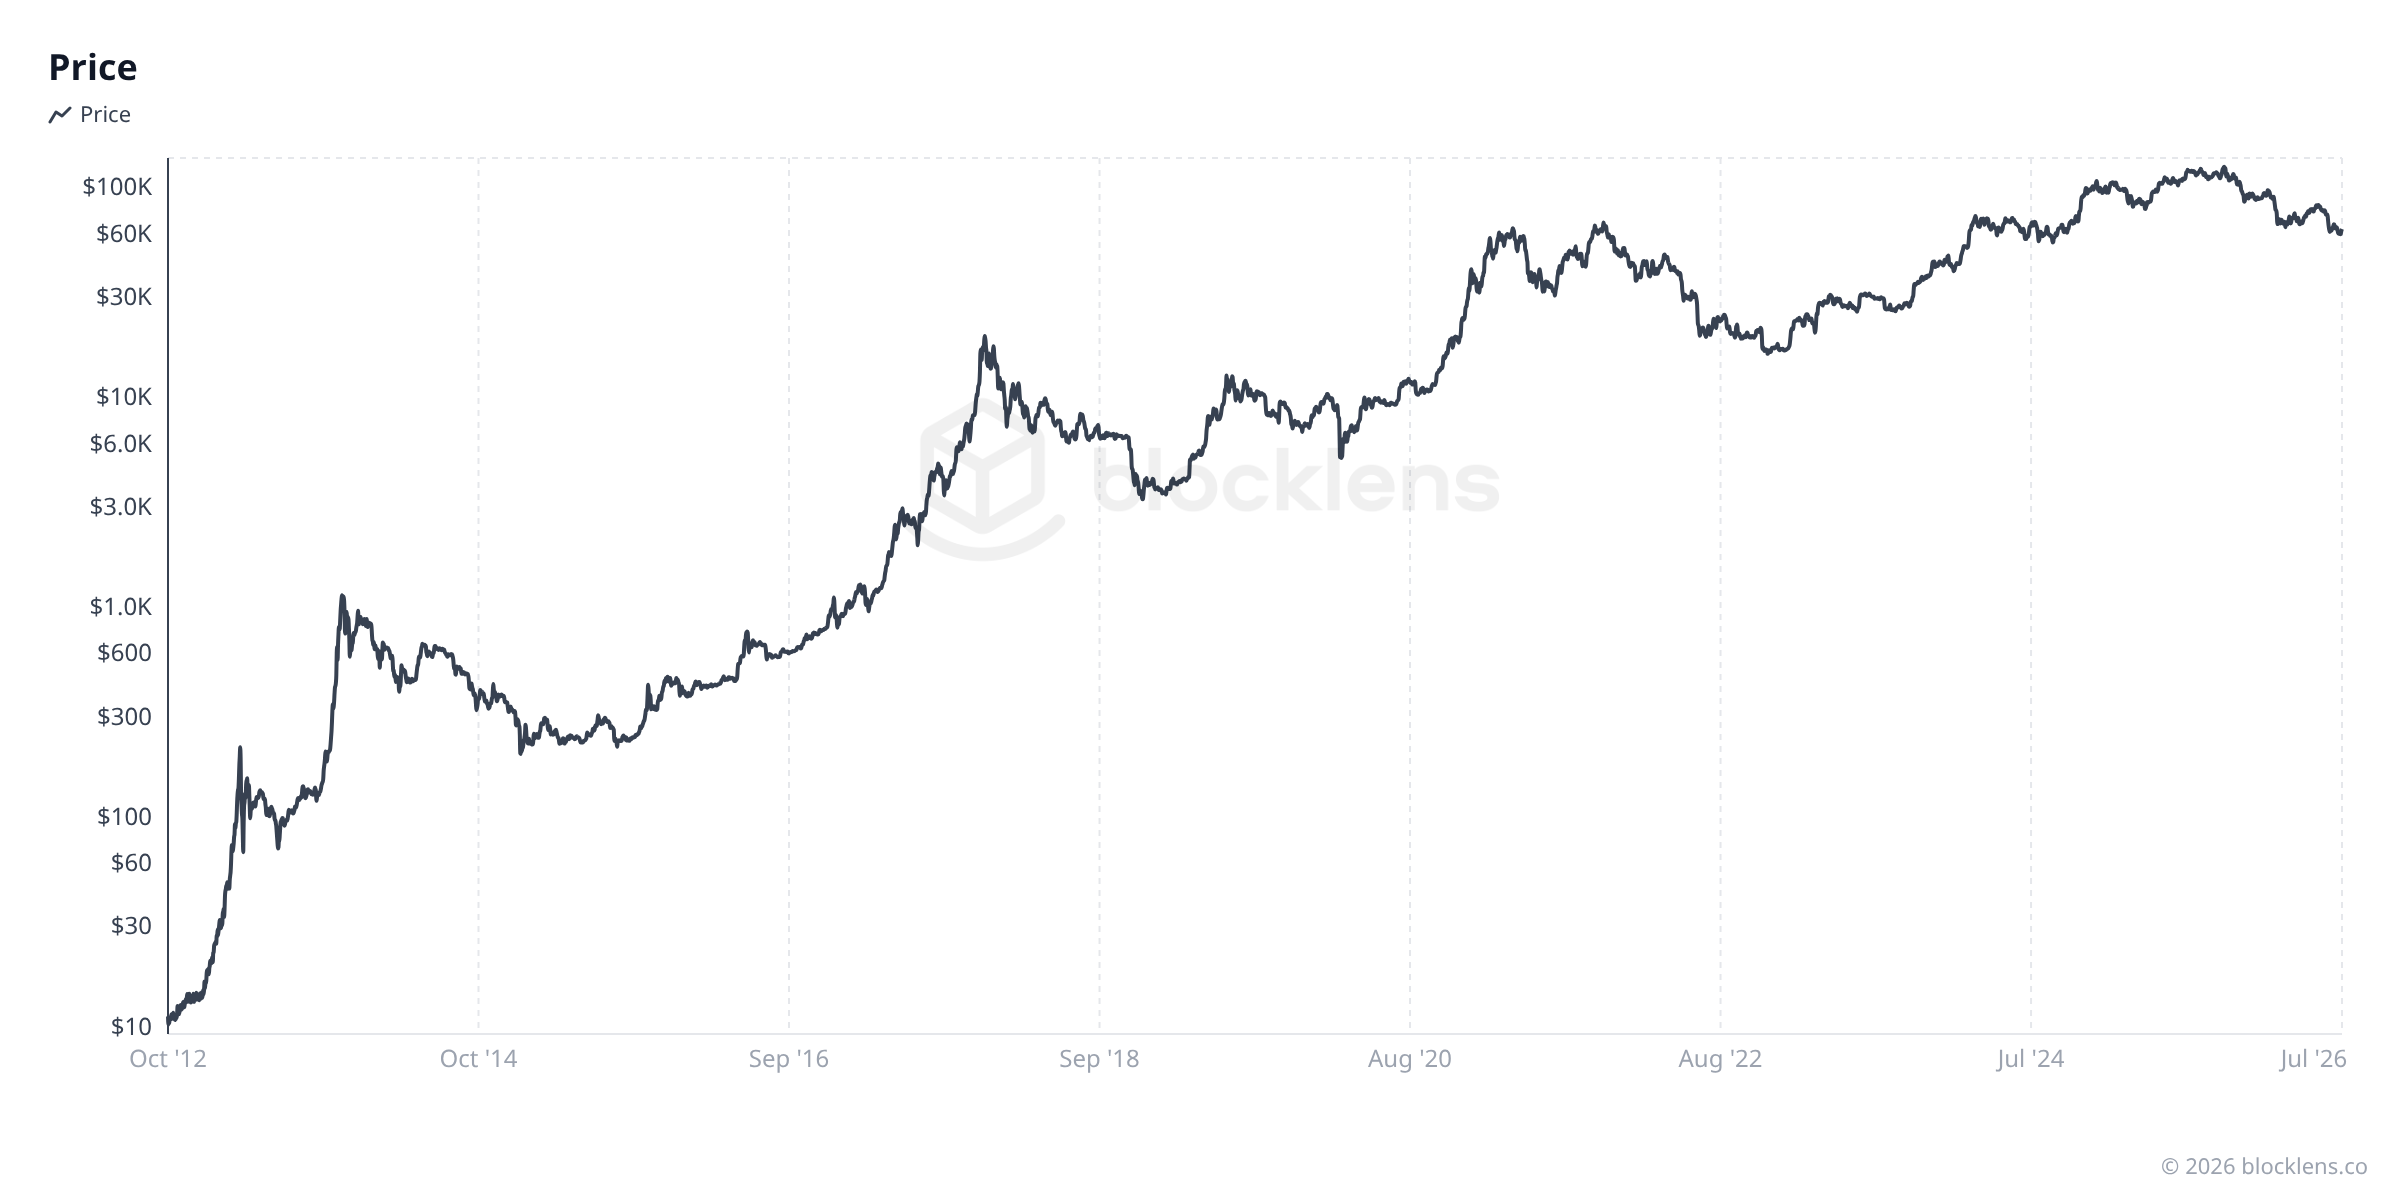
Blocklens rastrea los límites de los ciclos de Bitcoin a partir de datos on-chain que se remontan hasta el primer ciclo. Aquí está el registro del precio máximo de cada ciclo y la profundidad típica del mercado bajista que le siguió.
| Ciclo | Precio máximo | Fecha del pico | Caída bajista posterior |
|---|---|---|---|
| 2011–2013 | $1.156 | Nov 2013 | ≈ −85% hasta el suelo |
| 2013–2017 | $20.089 | Dic 2017 | ≈ −84% hasta el suelo |
| 2017–2021 | $68.790 | Nov 2021 | ≈ −77% hasta el suelo |
| 2021–2025 | $126.198 | Oct 2025 | ≈ −54% hasta ahora (ciclo en curso) |
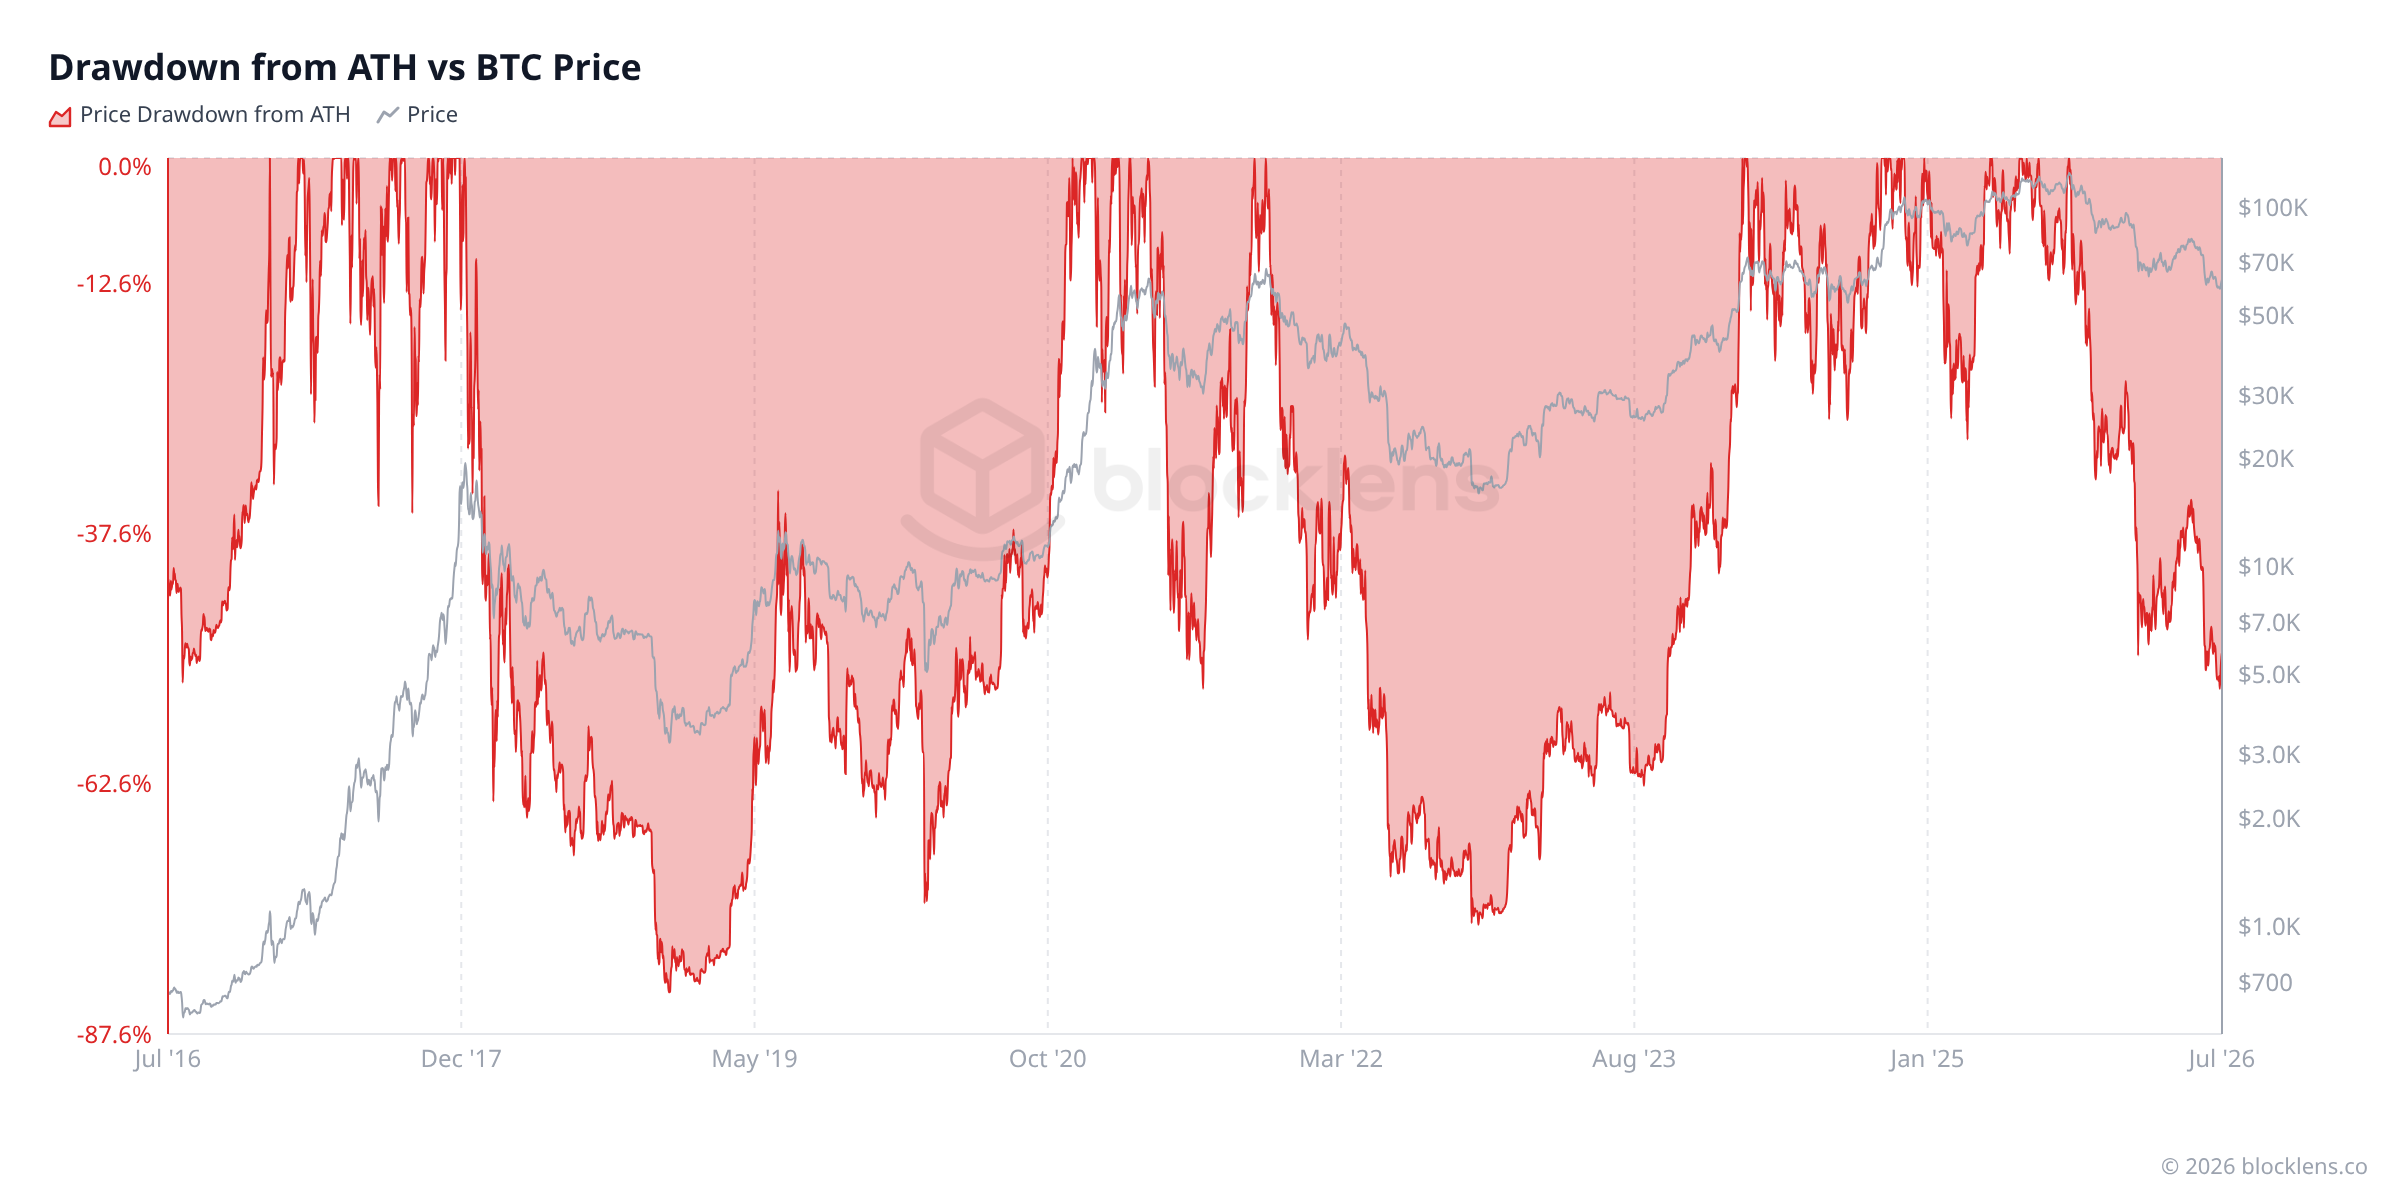
Varias cosas destacan en esa tabla. Primero, el pico de cada ciclo ha sido drásticamente más alto en dólares absolutos que el anterior. Segundo — y esta es la parte aleccionadora — cada mercado bajista que siguió borró aproximadamente entre el 75% y el 85% de las ganancias desde el techo. Tercero, las ganancias porcentuales han disminuido en cada ciclo: pasar de menos de $1.000 a $20.089 en un ciclo es una hazaña matemática muy distinta de pasar de $68.790 a $126.198.
La implicación es que el crecimiento de Bitcoin es real, pero se está desacelerando. A medida que el mercado madura y hay más capital involucrado, los movimientos porcentuales explosivos de los primeros ciclos se vuelven estructuralmente más difíciles de repetir.
Superponiendo los ciclosLa misma línea de salida, cuatro carreras
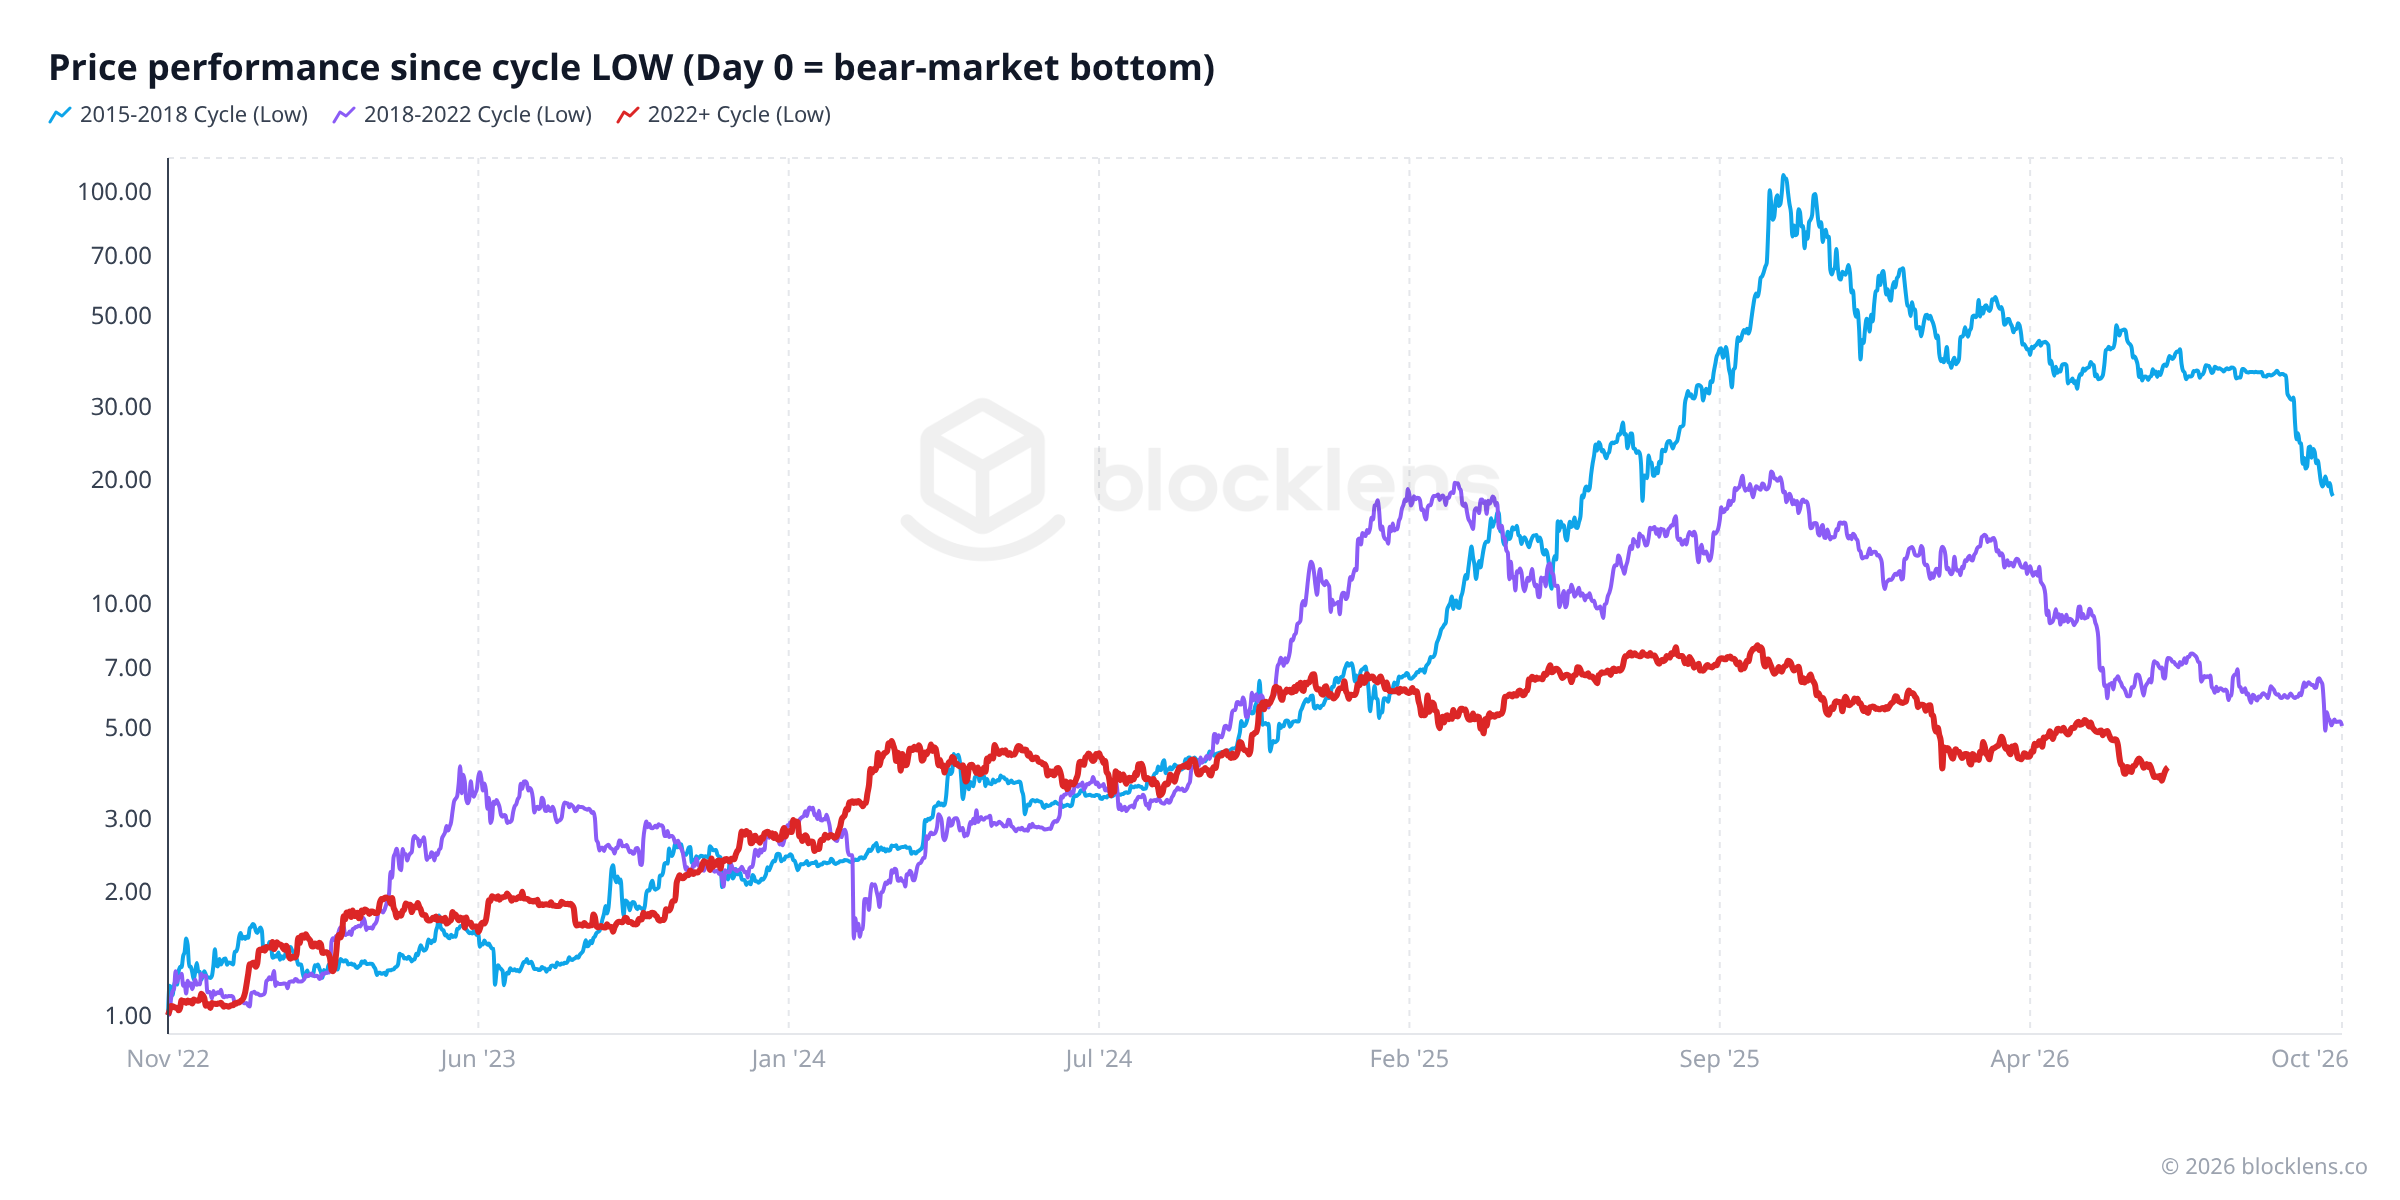
Los gráficos en dólares absolutos ocultan lo único que hace comparables los ciclos: su forma. La solución es sencilla — reindexar cada ciclo a 1,0 en un evento de partida común (el máximo histórico, o el fondo del mercado bajista) y representarlos frente a los días transcurridos en lugar de las fechas del calendario. De repente todos los ciclos corren por la misma pista, y puedes ver exactamente dónde se ubica el actual en relación con sus antecesores.
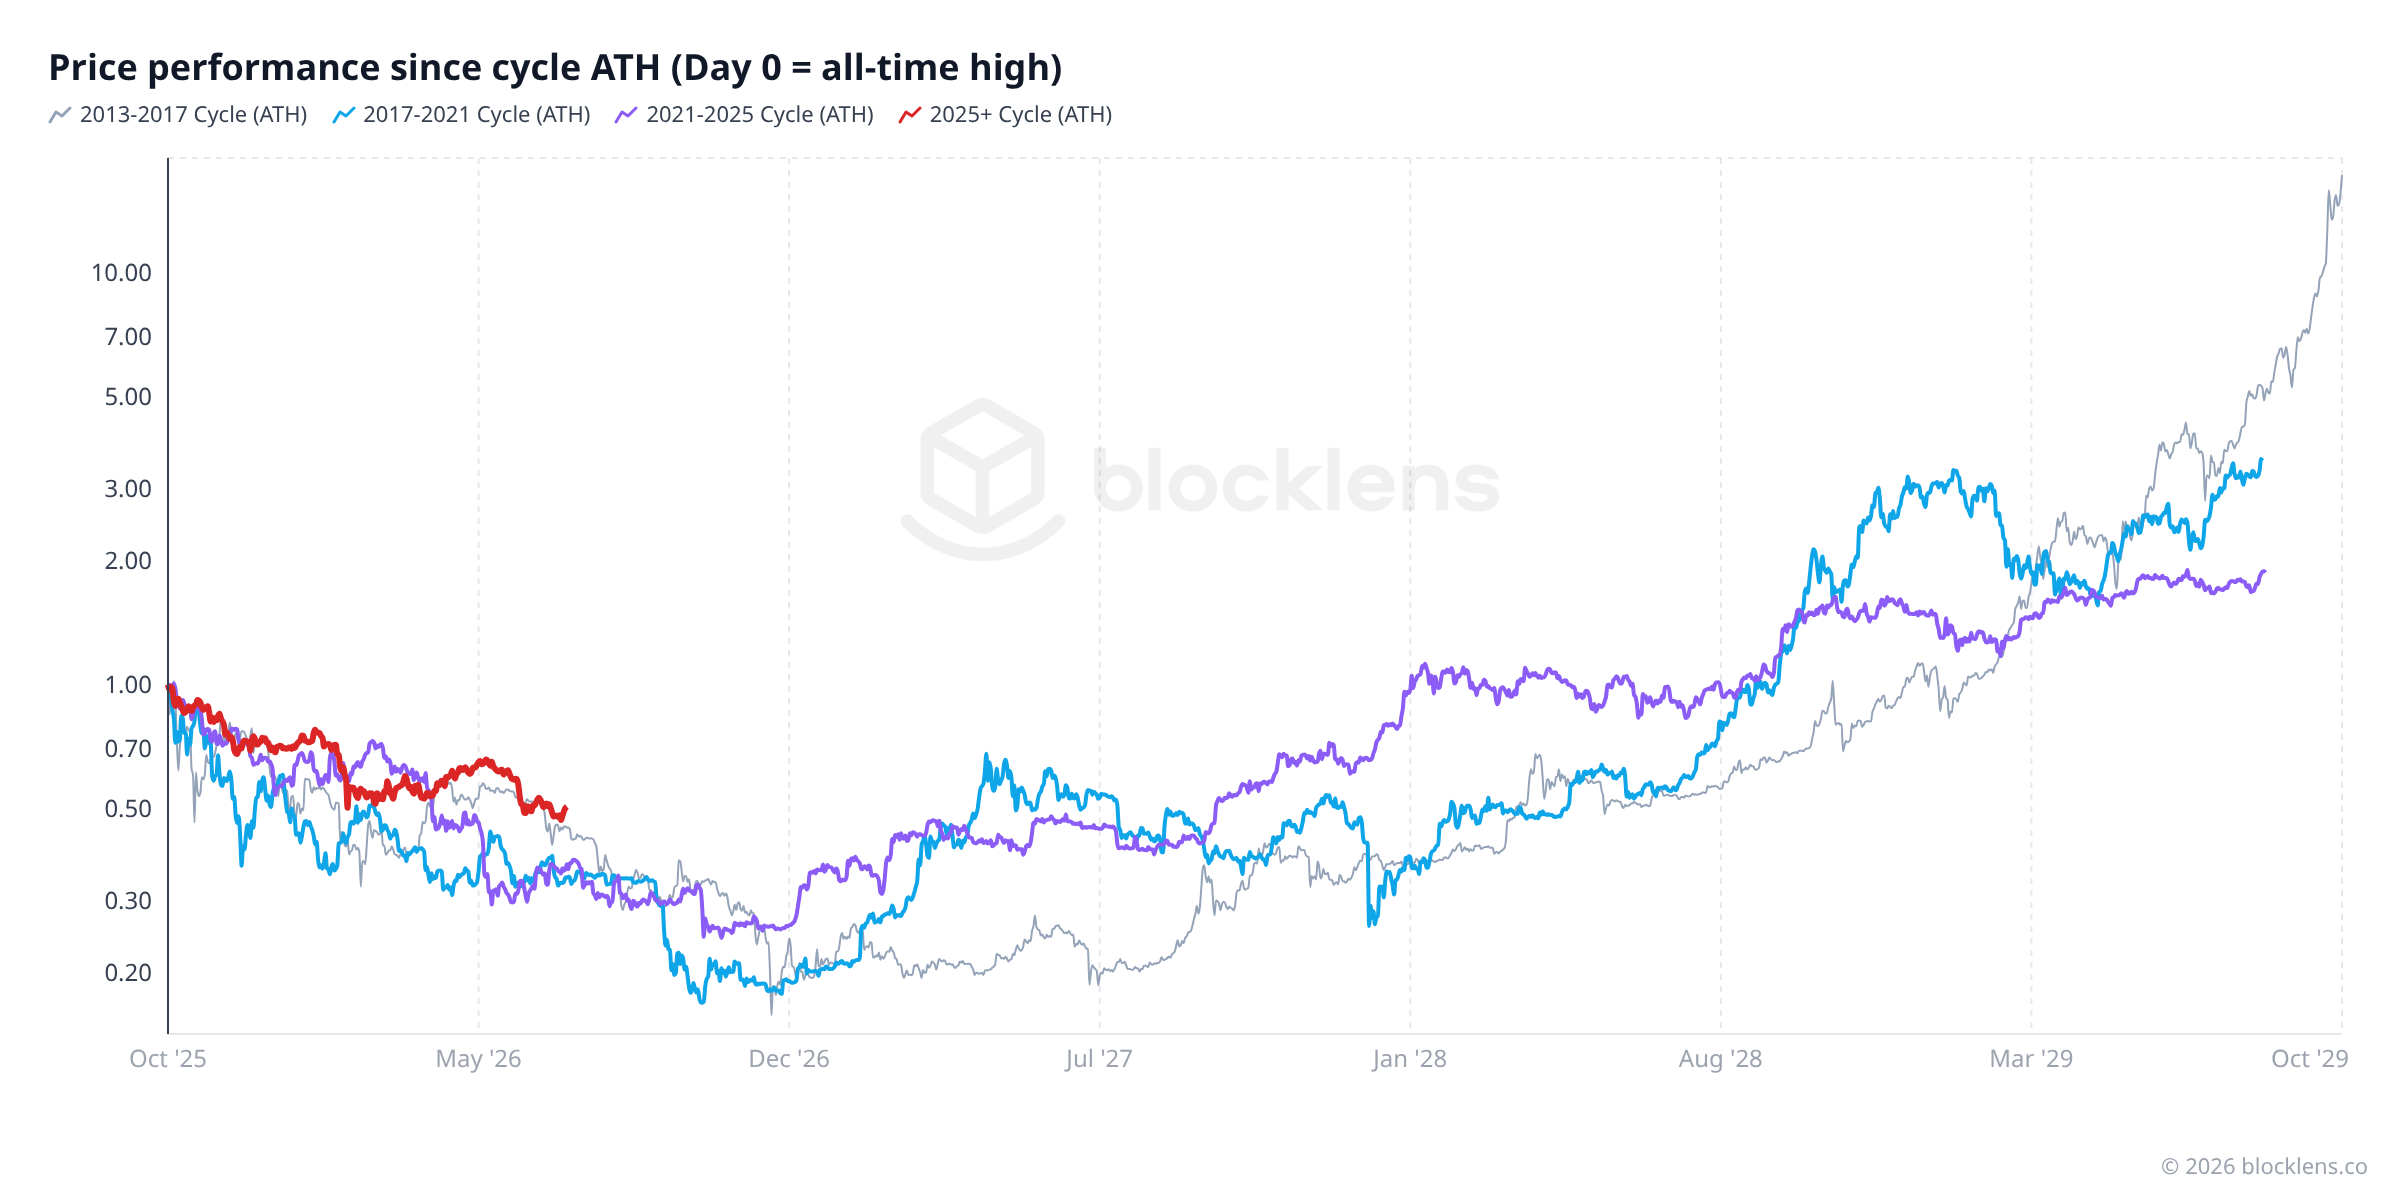
Congela la comparación en la edad actual del ciclo — día 271 desde el techo — y pon los cuatro ciclos uno al lado del otro:
| Ciclo | Caída en el día 271 | Suelo final | Día del suelo |
|---|---|---|---|
| 2013 → 2015 | −55% | −83% | 411 |
| 2017 → 2018 | −65% | −83% | 364 |
| 2021 → 2022 | −65% | −76% | 379 |
| 2025 → ahora | −49% | ? | ? |
De esta superposición se desprenden tres observaciones:
- La forma se repite. La correlación día a día entre la trayectoria del ciclo actual y las tres anteriores va de 0,73 a 0,81 — el mismo declive escalonado y penoso, salpicado de rallies fallidos.
- Este ciclo se está desarrollando de forma menos profunda. A la misma edad, los mercados bajistas anteriores estaban entre 5 y 16 puntos porcentuales más abajo. La demanda institucional de la era de los ETF (véase el recuadro más abajo) es el principal sospechoso.
- La plantilla tiene un calendario. Los tres mercados bajistas completados tocaron fondo entre el día 364 y el día 411 después del techo. En el reloj del ciclo actual, esa ventana se sitúa aproximadamente en octubre–noviembre de 2026. Trata esto como una rima histórica, no como un calendario — tres puntos de datos no constituyen una ley. Pero fíjate en lo bien que complementa la Parte 2 de esta serie: la base de coste de los LTH te indica la zona de precio donde se forman los suelos; la plantilla de superposición te indica la ventana temporal histórica. Dos lentes independientes, una sola imagen.
Parte 4Ciclo 5 — dónde nos encontramos ahora mismo
El ciclo actual — llamémoslo Ciclo 5 — comenzó cuando el ciclo anterior alcanzó su pico en $126.198 (máximo diario) el 6 de octubre de 2025. Ese máximo histórico marcó el techo de la fase de impulso alcista y el comienzo del impulso bajista que le siguió.
A fecha de 4 de julio de 2026, aproximadamente nueve meses después del período posterior al pico:
- El punto más bajo alcanzado hasta ahora fue $57.748 (mínimo diario) el 1 de julio de 2026, día ~268 del ciclo.
- Eso supone una caída de aproximadamente −54% desde el máximo histórico de octubre de 2025.
- El precio hoy se sitúa en torno a $62.830 — el primer rebote desde ese mínimo reciente.
Cincuenta y cuatro por ciento es una caída considerable. Pero mira la tabla de arriba: los tres ciclos anteriores produjeron todos suelos de mercado bajista de entre −77% y −85%. Si el ciclo actual siguiera esa plantilla, al precio le quedaría mucho más por caer desde aquí. Pero si el patrón se está debilitando — como parece ser el caso — esta podría ser una corrección menos profunda que las que la precedieron.
Vale la pena saberlo
La "plantilla de cuatro años" es un patrón, no una garantía. Un desarrollo estructural hace que este ciclo sea genuinamente distinto de todos los anteriores: la aprobación en enero de 2024 de los ETF de Bitcoin al contado en EE. UU. trajo una ola de capital institucional — fondos de pensiones, gestores de patrimonio, tesorerías corporativas — al mercado a través de productos regulados y familiares. Estos compradores no se comportan como especuladores minoristas. Tienden a comprar de forma constante, a mantener durante más tiempo y son menos propensos a capitular ante el primer signo de volatilidad. Eso puede ayudar a explicar por qué la caída del mercado bajista actual (≈ −54%) es notablemente más suave que los desplomes de más del 75% de los ciclos pasados. Los patrones pueden romperse. Trata el marco del ciclo como una lente útil para dar contexto — no como una profecía de lo que viene después.
El reloj de la políticaElecciones, reguladores y los mismos cuatro años
El halving no es lo único que funciona con un calendario de cuatro años. Desde 2012, cada halving ha caído en un año de elecciones presidenciales de EE. UU. — 2012, 2016, 2020, 2024 y (al ritmo actual de bloques) 2028. Eso es una peculiaridad aritmética, no un diseño: los halvings llegan ligeramente más rápido que cada cuatro años, así que la fecha se adelanta dentro de cada año electoral (noviembre de 2012 → julio de 2016 → mayo de 2020 → abril de 2024). Pero la consecuencia es real: cada año de manía posterior al halving es también el primer año de una nueva administración estadounidense, y cada fondo histórico de mercado bajista ha caído a pocas semanas de unas elecciones de medio mandato de EE. UU. (enero de 2015, diciembre de 2018, noviembre de 2022).
Superpón el registro regulatorio sobre el historial de precios y la interacción se hace visible:
La tabla de abajo desglosa esos puntos. Merece la pena quedarse con dos patrones. Primero, hasta 2021 los grandes movimientos regulatorios fueron en su mayoría reacciones a las manías de precio — las tres ofensivas de China (2013, 2017, 2021) cayeron cada una en un año alcista posterior al halving, al igual que la campaña de la SEC contra las ICO. Segundo, la ola de 2024–2026 es distinta en su naturaleza: las criptomonedas se convirtieron en un tema de campaña financiado y explícito en las elecciones de EE. UU. de 2024, y el giro político resultante (ETF → reserva estratégica → ley de stablecoins → ley de estructura de mercado) ha sido impulsado por el calendario político más que por el precio. El ritmo de cuatro años tiene ahora dos motores en lugar de uno.
| Fecha | Dónde | Qué ocurrió | Dirección |
|---|---|---|---|
| 2013-03 | EE. UU. | Primera guía de FinCEN: los exchanges son empresas de servicios monetarios | neutral |
| 2013-11 | EE. UU. | Las audiencias del Senado califican a Bitcoin de "servicio financiero legítimo" | permisivo |
| 2013-12 | China | El PBoC prohíbe a los bancos operar con Bitcoin | restrictivo |
| 2014-03 | EE. UU. | El IRS: las criptomonedas son propiedad a efectos fiscales | neutral |
| 2015-06 | EE. UU. | Nueva York lanza la BitLicense | restrictivo |
| 2017-04 | Japón | Ley de Servicios de Pago: las criptomonedas reconocidas como método de pago legal | permisivo |
| 2017-07 | EE. UU. | Informe DAO de la SEC: los tokens de ICO pueden ser valores | restrictivo |
| 2017-09 | China | Prohibición de las ICO y cierre de los exchanges nacionales | restrictivo |
| 2017-12 | EE. UU. | Lanzamiento de los futuros de bitcoin de CBOE/CME — la misma semana que el techo del ciclo | permisivo |
| 2018-04 | India | El RBI prohíbe a los bancos dar servicio a las empresas cripto | restrictivo |
| 2020-03 | India | El Tribunal Supremo anula la prohibición del RBI | permisivo |
| 2020-07 | EE. UU. | La OCC: los bancos nacionales pueden custodiar criptomonedas | permisivo |
| 2021-05/09 | China | Prohibición de la minería, luego una prohibición total de todas las transacciones cripto | restrictivo |
| 2021-09 | El Salvador | Bitcoin se convierte en moneda de curso legal | permisivo |
| 2021-11 | EE. UU. | Reglas para brokers de la Ley de Infraestructura — firmada la semana del techo del ciclo | restrictivo |
| 2022-03 | Corea | El presidente Yoon es elegido con promesas pro-cripto explícitas | permisivo |
| 2023-06 | EE. UU. | La SEC demanda a Coinbase y Binance | restrictivo |
| 2023-06 | Hong Kong | Se abre el régimen de licencias VASP para minoristas | permisivo |
| 2024-01 | EE. UU. | Se aprueban los ETF de Bitcoin al contado | permisivo |
| 2024-07 | EE. UU. | Las criptomonedas se convierten en un tema de campaña financiado en 2024 (promesa de Nashville, super-PAC) | permisivo |
| 2024-12 | UE | MiCA se aplica plenamente en todo el mercado único | neutral |
| 2025-03 | EE. UU. | Orden ejecutiva de la Reserva Estratégica de Bitcoin | permisivo |
| 2025-07 | EE. UU. | Se firma la Ley GENIUS — marco federal para stablecoins | permisivo |
| 2026-03 | EE. UU. | La SEC y la CFTC clasifican a BTC, ETH y otros 14 tokens como materias primas digitales | permisivo |
| 2026-05 | EE. UU. | La ley de estructura de mercado CLARITY supera el comité del Senado; votación en el pleno prevista antes de las elecciones de medio mandato de noviembre | permisivo |
| 2026-06 | Japón | Enmienda de la FIEA: las criptomonedas reclasificadas como instrumentos financieros, impuesto fijo del 20% | permisivo |
Sincronización, no causalidad
Ten cuidado con este patrón. Cuatro ciclos son una muestra minúscula; el halving y el calendario electoral de EE. UU. están ligados entre sí, así que sus efectos no pueden separarse limpiamente; y la liquidez global — que tiende a relajarse en los años electorales de EE. UU. — mueve todos los activos de riesgo a la vez. La afirmación honesta no es "las elecciones causan el ciclo de Bitcoin". Es que tres relojes de cuatro años — la oferta (el halving), la política (el calendario político de EE. UU.) y la liquidez — han estado funcionando en fase desde 2012, reforzando cada uno el ritmo que marcan los demás. El halving sigue siendo el motor; el reloj de la política simplemente ha sonado más fuerte en cada ciclo.
Parte 5Qué dicen los datos hoy
Seamos concretos. Esto es lo que muestra el panel on-chain a fecha de 4 de julio de 2026 — las métricas relevantes para el ciclo en lenguaje sencillo.
| Métrica | Valor | Significado en lenguaje sencillo |
|---|---|---|
| Inicio del ciclo (ATH) | $126.198 | Máximo histórico de oct 2025 (máximo OHLC diario); el techo del ciclo |
| Edad del ciclo | ≈ 9 meses | Tiempo transcurrido desde el techo del ciclo |
| Mínimo del ciclo hasta ahora | $57.748 | Mínimo OHLC diario, alcanzado el 1 jul 2026, día ~268 |
| Caída desde el ATH | ≈ −54% | De máximo a mínimo; menos profunda que los mercados bajistas de ciclos pasados (−77% a −85%) |
| Precio hoy | ≈ $62.830 | Cerca del mínimo del ciclo; aún no es un suelo confirmado |
| MVRV | ≈ 1,19 | El mercado se sitúa ~19% por encima de su base de coste agregada |
| NUPL | ≈ 0,16 | Zona de "esperanza" — ni capitulación, ni euforia |
Leyendo esos números a través de la lente del ciclo: el MVRV en 1,19 te dice que el mercado sigue estando modestamente por encima de su base de coste — no el territorio de pérdidas profundas (MVRV por debajo de 1) que históricamente ha marcado los fondos de ciclo genuinos. El NUPL en 0,16 sitúa al mercado en la zona de "esperanza" — superado lo peor del miedo, pero muy lejos de la codicia que marca un techo. Juntas, estas métricas describen un mercado que se encuentra en una corrección de mitad de ciclo: muy caído desde el techo, pero sin mostrar todavía las firmas on-chain de una capitulación total.
¿Cómo sería un suelo en términos on-chain? Basándonos en ciclos anteriores: el MVRV cayendo por debajo de 1 (lo que significa que el holder promedio está en pérdidas), el NUPL volviéndose negativo, y el SOPR manteniéndose de forma persistente por debajo de 1 a medida que los vendedores aceptan pérdidas. Ninguna de esas condiciones está presente hoy — lo cual es o bien una señal de que el suelo aún está por delante, o bien una señal de que el suelo de este ciclo será un asunto más suave que el de sus predecesores. Los datos no responden esa pregunta por ti. Reducen el rango de posibilidades.
Poniéndolo en prácticaLa conclusión accionable
Cómo posicionarse dentro del ciclo
Usa el halving como el calendario y las métricas on-chain de base de coste como el reloj. Ahora mismo: aproximadamente nueve meses después del techo de octubre de 2025, caída del −54%, MVRV 1,19 / NUPL 0,16 — mitad de ciclo, no la firma de capitulación (MVRV < 1, NUPL < 0, SOPR persistente < 1) que ha marcado los fondos anteriores. Un suelo se anunciaría cuando esos indicadores se den la vuelta; un techo, cuando el MVRV vuelva a ascender por encima de 3,5 y el NUPL por encima de 0,75. La plantilla de superposición de ciclos añade una pista de calendario: los tres mercados bajistas completados tocaron fondo todos entre 364 y 411 días después de sus techos, lo que en el reloj de este ciclo apunta aproximadamente a octubre–noviembre de 2026 — una ventana que coincide con las elecciones de medio mandato de EE. UU. y la votación de CLARITY.
Advertencia: la plantilla de cuatro años es una lente, no una ley — tres ciclos completados son una muestra minúscula, y la era de los ETF al contado de 2024 ya ha alterado la profundidad de la caída. No es asesoramiento financiero.
Mini-glosario
- Halving
- El evento que ocurre aproximadamente cada cuatro años (cada 210.000 bloques) en el que la recompensa por bloque de Bitcoin para los mineros se reduce a la mitad. Reduce la nueva oferta que fluye al mercado de la noche a la mañana.
- Ciclo de mercado
- La ola plurianual de auge y caída que Bitcoin ha seguido históricamente: acumulación → impulso alcista (mercado alcista) → euforia/distribución (techo) → impulso bajista (mercado bajista).
- Caída (drawdown)
- Cuánto por debajo de su máximo histórico se sitúa el precio actualmente, expresado como porcentaje. Una caída del −52% significa que el precio está un 52% por debajo de su pico.
- Máximo histórico (ATH)
- El precio más alto que Bitcoin ha alcanzado jamás. Cada ciclo ha producido históricamente un nuevo ATH antes de alcanzar su pico.
- Acumulación
- La fase silenciosa en el fondo de un ciclo donde los compradores pacientes adquieren monedas de forma constante de manos de vendedores agotados — la base del siguiente mercado alcista.
- Distribución
- La fase cerca del techo de un ciclo donde los holders experimentados venden (distribuyen) sus monedas a compradores nuevos y entusiasmados a precios elevados.
La serie Fundamentos On-Chain
- Qué es el análisis on-chain — el libro mayor de la base de coste
- Holders de largo plazo vs. de corto plazo (LTH / STH)
- El MVRV en profundidad — leer "barato vs. caro"
- SOPR — qué revelan las monedas en el momento en que se gastan
- Ganancias y pérdidas realizadas — capitulación y euforia
- NUPL — la psicología de un ciclo de mercado
- Los ciclos de Bitcoin — el halving y el ritmo de cuatro años Estás aquí
- Los "muros" de base de coste — leer la oferta por precio Siguiente