Cuando los analistas dicen "el mercado hizo esto" o "el mercado hizo aquello", están pasando por alto una verdad incómoda: no existe un único mercado. Hay, como mínimo, dos multitudes de personas muy diferentes tomando decisiones muy diferentes — y en un buen día apenas hablan el mismo idioma financiero.
Una multitud lleva años manteniendo su bitcoin. Compraron atravesando uno o dos desplomes, vieron cómo se recuperaba y en gran medida han dejado de reaccionar a las oscilaciones de precio a corto plazo. La otra multitud compró recientemente — a menudo cerca de un pico, con la esperanza de cabalgar el impulso. Cuando los precios caen, estos dos grupos se comportan de forma casi opuesta. Y si los observas mezclados, sus señales se cancelan y no ves nada útil.
Lo más poderoso que puede hacer el análisis on-chain es separar las dos multitudes. En este artículo veremos exactamente cómo funciona esa división, por qué la línea divisoria se traza en los 155 días y qué nos están diciendo las dos cohortes ahora mismo.
La idea centralUna blockchain, dos multitudes muy diferentes
Piensa en dos holders de Bitcoin. Alice compró 1 BTC en 2022, durante el mercado bajista, a unos 18.000 $. No lo ha tocado desde entonces. Bob compró 1 BTC hace seis semanas a unos 95.000 $, persiguiendo el rally después de que Bitcoin alcanzara su máximo histórico cerca de los 126.200 $. Ambos poseen una moneda. Ambos están en la misma blockchain. Pero sus situaciones — su psicología, su coste base, su probable próximo movimiento — no podrían ser más diferentes.
Alice está sentada sobre una ganancia considerable. Una caída del 20% del precio apenas le afecta; ha sobrevivido a cosas mucho peores. Bob, en cambio, ya está profundamente en pérdidas. Una caída del 20% supone una seria pérdida latente sobre una compra reciente. Es mucho más propenso a entrar en pánico y vender.
Este es el problema fundamental de mirar "el mercado" como una sola cosa. La media del gráfico de precios de Alice y Bob no te dice casi nada útil. Necesitas mirarlos por separado.
El análisis on-chain puede hacer exactamente eso, porque la blockchain sabe cuánto tiempo lleva inmóvil cada moneda.
La línea de los 155 díasDonde las manos pacientes se separan de las nerviosas
¿Cómo deciden los analistas dónde trazar la línea entre "holder paciente" y "comprador reciente"? La respuesta es estadística — y es más elegante que cualquier elección arbitraria.
Los investigadores que estudiaban la blockchain notaron algo interesante: una vez que una moneda no se ha movido durante aproximadamente 155 días, la probabilidad de que se mueva en un día cualquiera cae bruscamente. Antes de los 155 días, las monedas cambian de manos con cierta regularidad. Después de los 155 días, entran en una especie de latencia. Los propietarios que han mantenido durante un periodo de cinco meses — que abarca al menos una o dos oscilaciones significativas del mercado — han demostrado implícitamente que no son del tipo reactivo. Ignoraron la volatilidad y siguieron manteniendo.
Ese cambio de comportamiento en los datos es la base de las dos cohortes que anclan todo el análisis on-chain:
- Holders a largo plazo (LTH): monedas que no se han movido durante 155 días o más. Estos son los holders pacientes, movidos por la convicción — a veces llamados "manos de diamante". Tienden a acumular durante el miedo y a distribuir (vender) solo en la euforia cerca de los techos de ciclo.
- Holders a corto plazo (STH): monedas que se movieron dentro de los últimos 155 días. Son compradores recientes — reactivos, sensibles al precio y mucho más propensos a vender presa del pánico durante las caídas.
Idea clave
Oferta LTH = convicción. Oferta STH = especulación. Observar cómo las monedas cruzan la línea de los 155 días te muestra la riqueza transfiriéndose entre manos pacientes e impacientes — y la dirección de esa transferencia te dice en qué punto está el ciclo.
El umbral de los 155 días no es una ley férrea de la naturaleza. Pero está fundamentado en el comportamiento observado a lo largo de más de una década de datos de Bitcoin, y ha demostrado ser una línea divisoria notablemente estable a través de múltiples ciclos de mercado.
Bajo el capóPor qué 155 días — y por qué es una curva suave, no un interruptor
Aquí suelen surgir dos preguntas: de dónde procede realmente el número 155, y ¿de verdad una moneda pasa de "corto plazo" a "largo plazo" en el instante en que cumple 155 días? Ambas tienen respuestas precisas, y vale la pena conocerlas incluso a nivel de principiante.
De dónde procede el número
El umbral se deriva de una simple medición: ¿qué probabilidad hay de que una moneda se gaste, en función de cuánto tiempo lleva ya inmóvil? Traza esa probabilidad frente a la edad de la moneda y obtienes un descenso pronunciado y suave — una moneda que lleva 3 días latente es mucho más propensa a moverse mañana que una latente durante 300 días. El estudio original de Glassnode, Time is Money, halló que este descenso sigue una ley de potencias limpia en función de la edad, y que en torno a los cinco meses la curva se aplana hasta una latencia genuina. La marca de los 155 días (unos 5 meses) es donde el propietario de una moneda ha "demostrado" estadísticamente que no es un trader reactivo.
Esto no es algo que tengas que aceptar por fe. En nuestra investigación avanzada reconstruimos desde cero la misma curva de probabilidad de gasto a partir de los propios datos on-chain crudos de Blocklens y lo confirmamos: la probabilidad de gasto decae como una ley de potencias en función de la edad con un ajuste excelente (R² ≈ 0,997). La línea de los 155 días se sitúa de lleno en la región donde las monedas pasan de estar "negociándose activamente" a estar "latentes".
Por qué es una curva de ponderación, no un acantilado
Ahora la parte sutil — y la que casi toda explicación para principiantes se salta. Si usaras un corte tajante (corto plazo a 154 días, largo plazo a 155), las métricas desarrollarían artefactos feos. Imagina un gran lote de monedas compradas todas en el mismo día frenético cerca de un techo: exactamente 155 días después todas pasarían de STH a LTH en la misma fecha, haciendo que las líneas de cohorte saltaran de forma discontinua sin ninguna razón conductual real.
Para evitarlo, la metodología estándar nunca voltea una moneda al instante. En su lugar aplica una función de ponderación logística centrada en los 155 días con una anchura de transición de aproximadamente 10 días, de modo que cada moneda se repondera gradualmente de corto plazo a largo plazo a lo largo de unas dos semanas en torno al umbral:
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$Aquí a es la edad de la moneda en días, y wLTH es la fracción de esa moneda contabilizada como oferta de holders a largo plazo — con el 1 − wLTH restante contabilizado como corto plazo. Exactamente a los 155 días el peso es 0,5: la moneda se divide mitad y mitad. Hacia los 135 días es casi enteramente corto plazo; hacia los 175 días casi enteramente largo plazo. Esa curva en forma de S suaviza el traspaso para que las métricas de cohorte se deslicen en lugar de dar sacudidas cada vez que un grupo de monedas cruza la línea.
Un refinamiento práctico en la implementación de Blocklens: acotamos la curva en sus extremos. Las monedas de menos de 100 días se contabilizan íntegramente como corto plazo (peso 0), y las monedas de más de 210 días íntegramente como largo plazo (peso 1); la transición logística realiza su trabajo suave solo en la banda intermedia. Eso mantiene las monedas muy jóvenes y muy viejas clasificadas limpiamente, preservando a la vez el traspaso suave en torno al punto medio de los 155 días.
Fuentes y lecturas adicionales
El umbral de los 155 días y su refinamiento de ponderación logística proceden del trabajo fundacional de Glassnode — Rafael Schultze-Kraft, "Quantifying Short-Term and Long-Term Holder Bitcoin Supply" — que se apoyó en el análisis de probabilidad de gasto por edad de la moneda de Glassnode en "Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns" (2024). Blocklens replicó de forma independiente esa ley de potencias subyacente de probabilidad de gasto sobre datos on-chain crudos (R² ≈ 0,997) en nuestra investigación avanzada. A lo largo de esta serie para principiantes seguimos la convención establecida de los 155 días de Glassnode.
La división de la oferta¿Dónde viven realmente todas las monedas ahora mismo?
Con esas definiciones en mano, podemos preguntarnos: de los aproximadamente 20,05 millones de bitcoin que existen hoy, ¿cuántos están en manos de holders a largo plazo y cuántos en manos de holders a corto plazo?
Las cifras cuentan una historia llamativa. A fecha de 4 de julio de 2026:
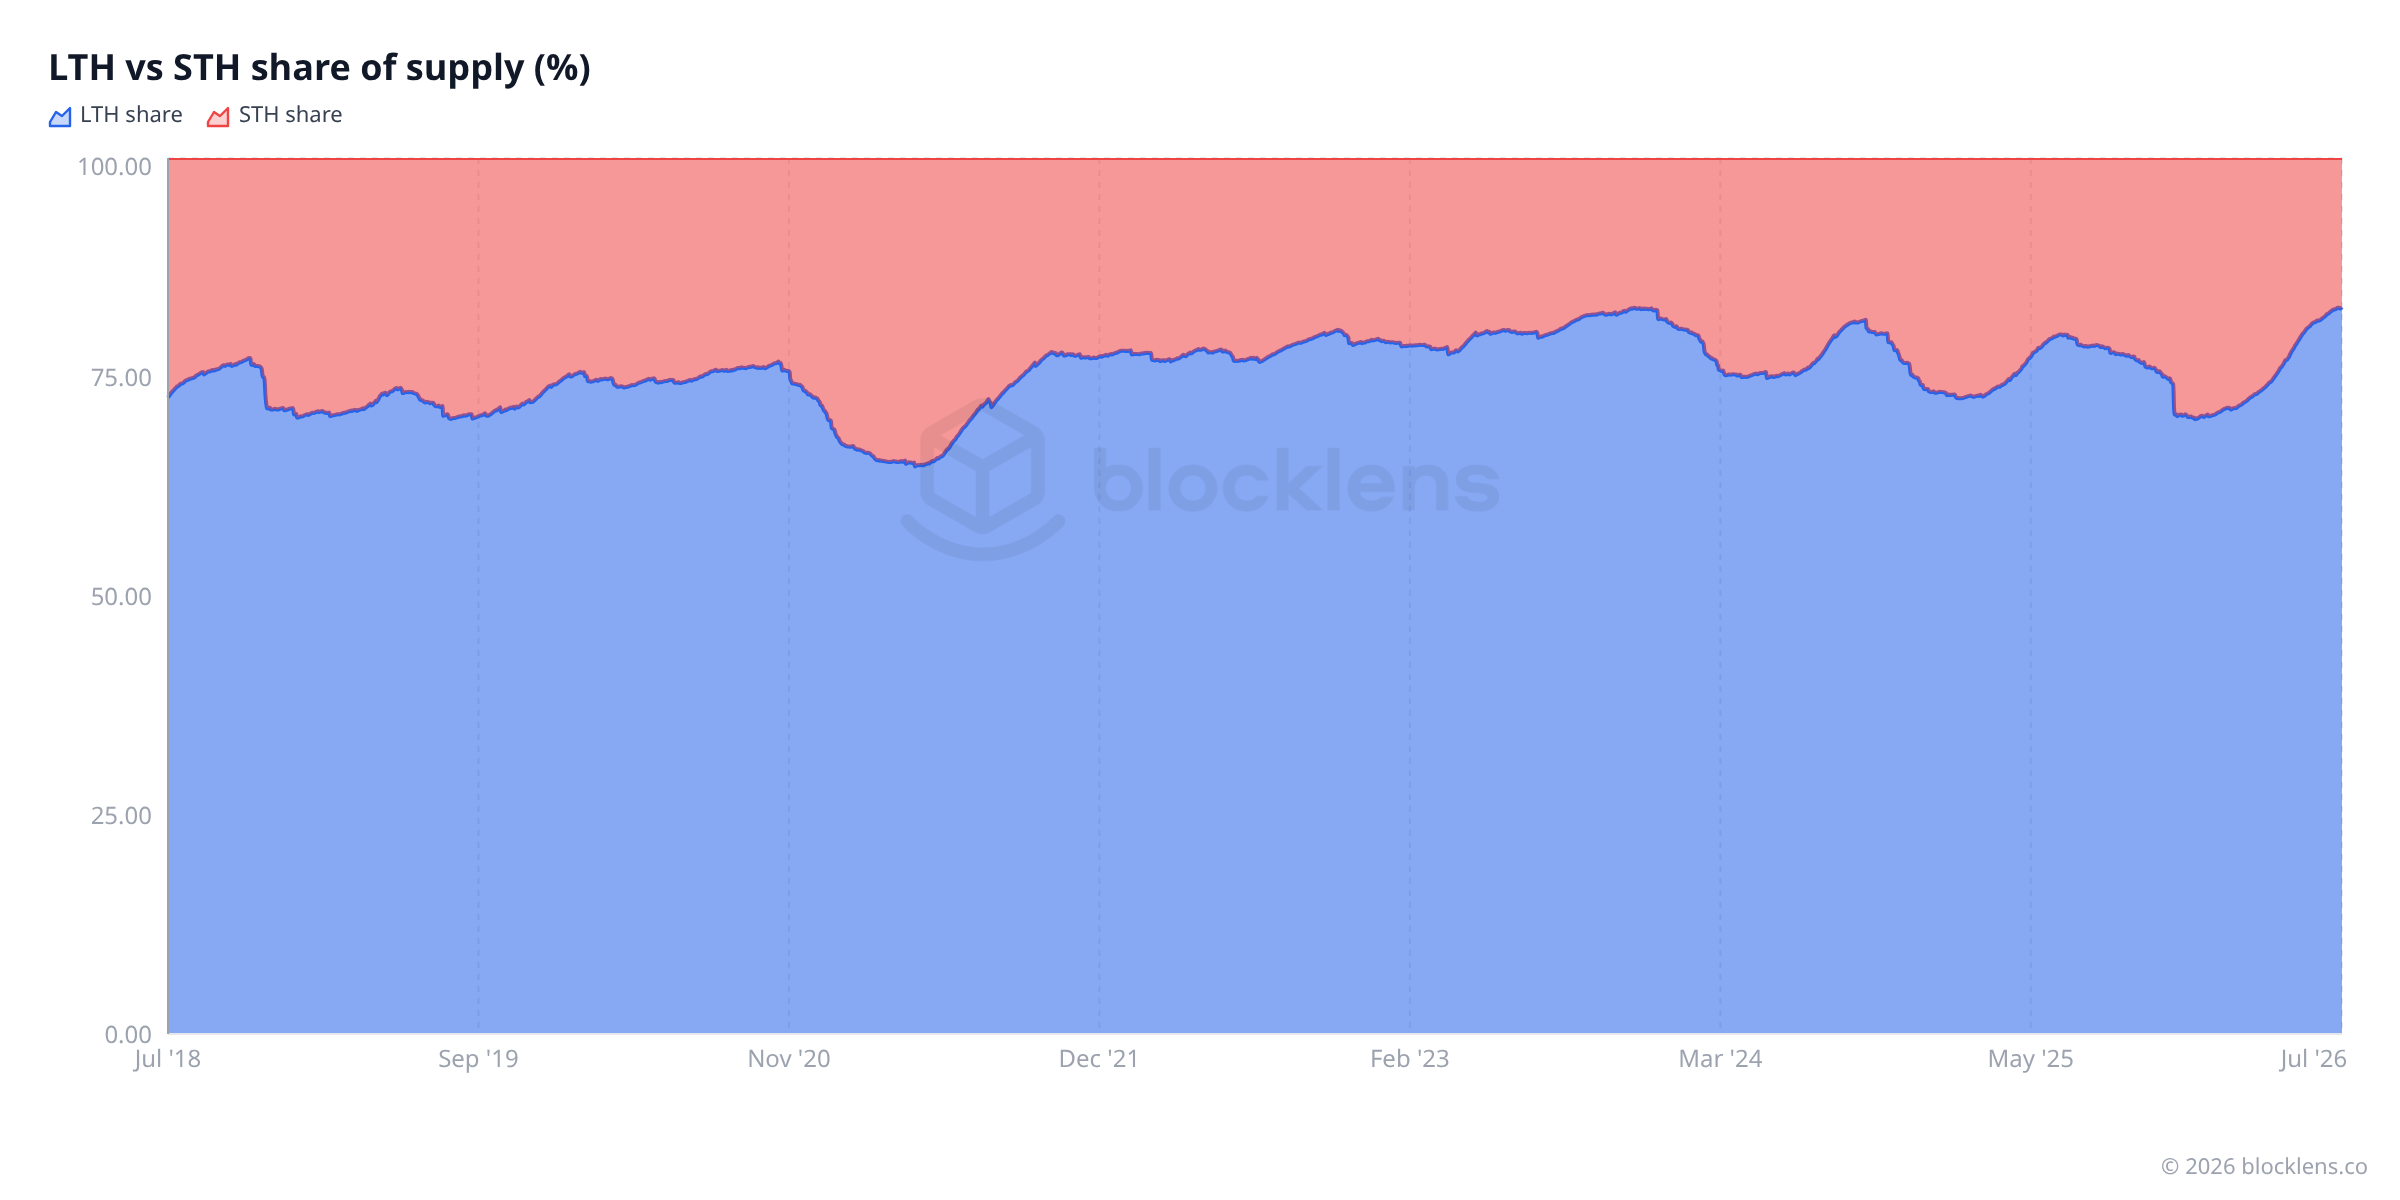
- Oferta LTH: ≈ 16,63M BTC — es decir, el 83,0% de todas las monedas en circulación latentes, en manos pacientes que no las han movido en al menos cinco meses.
- Oferta STH: ≈ 3,42M BTC — apenas el 17,0%, en manos de compradores recientes.
Más del 80% de todo el bitcoin está en manos de holders a largo plazo. Ese único hecho tiene enormes implicaciones para la libertad con que la oferta puede llegar al mercado. Cuando los LTH mantienen y no venden, el flotante disponible — las monedas que realmente es probable que se vendan — es una pequeña fracción de la oferta total.
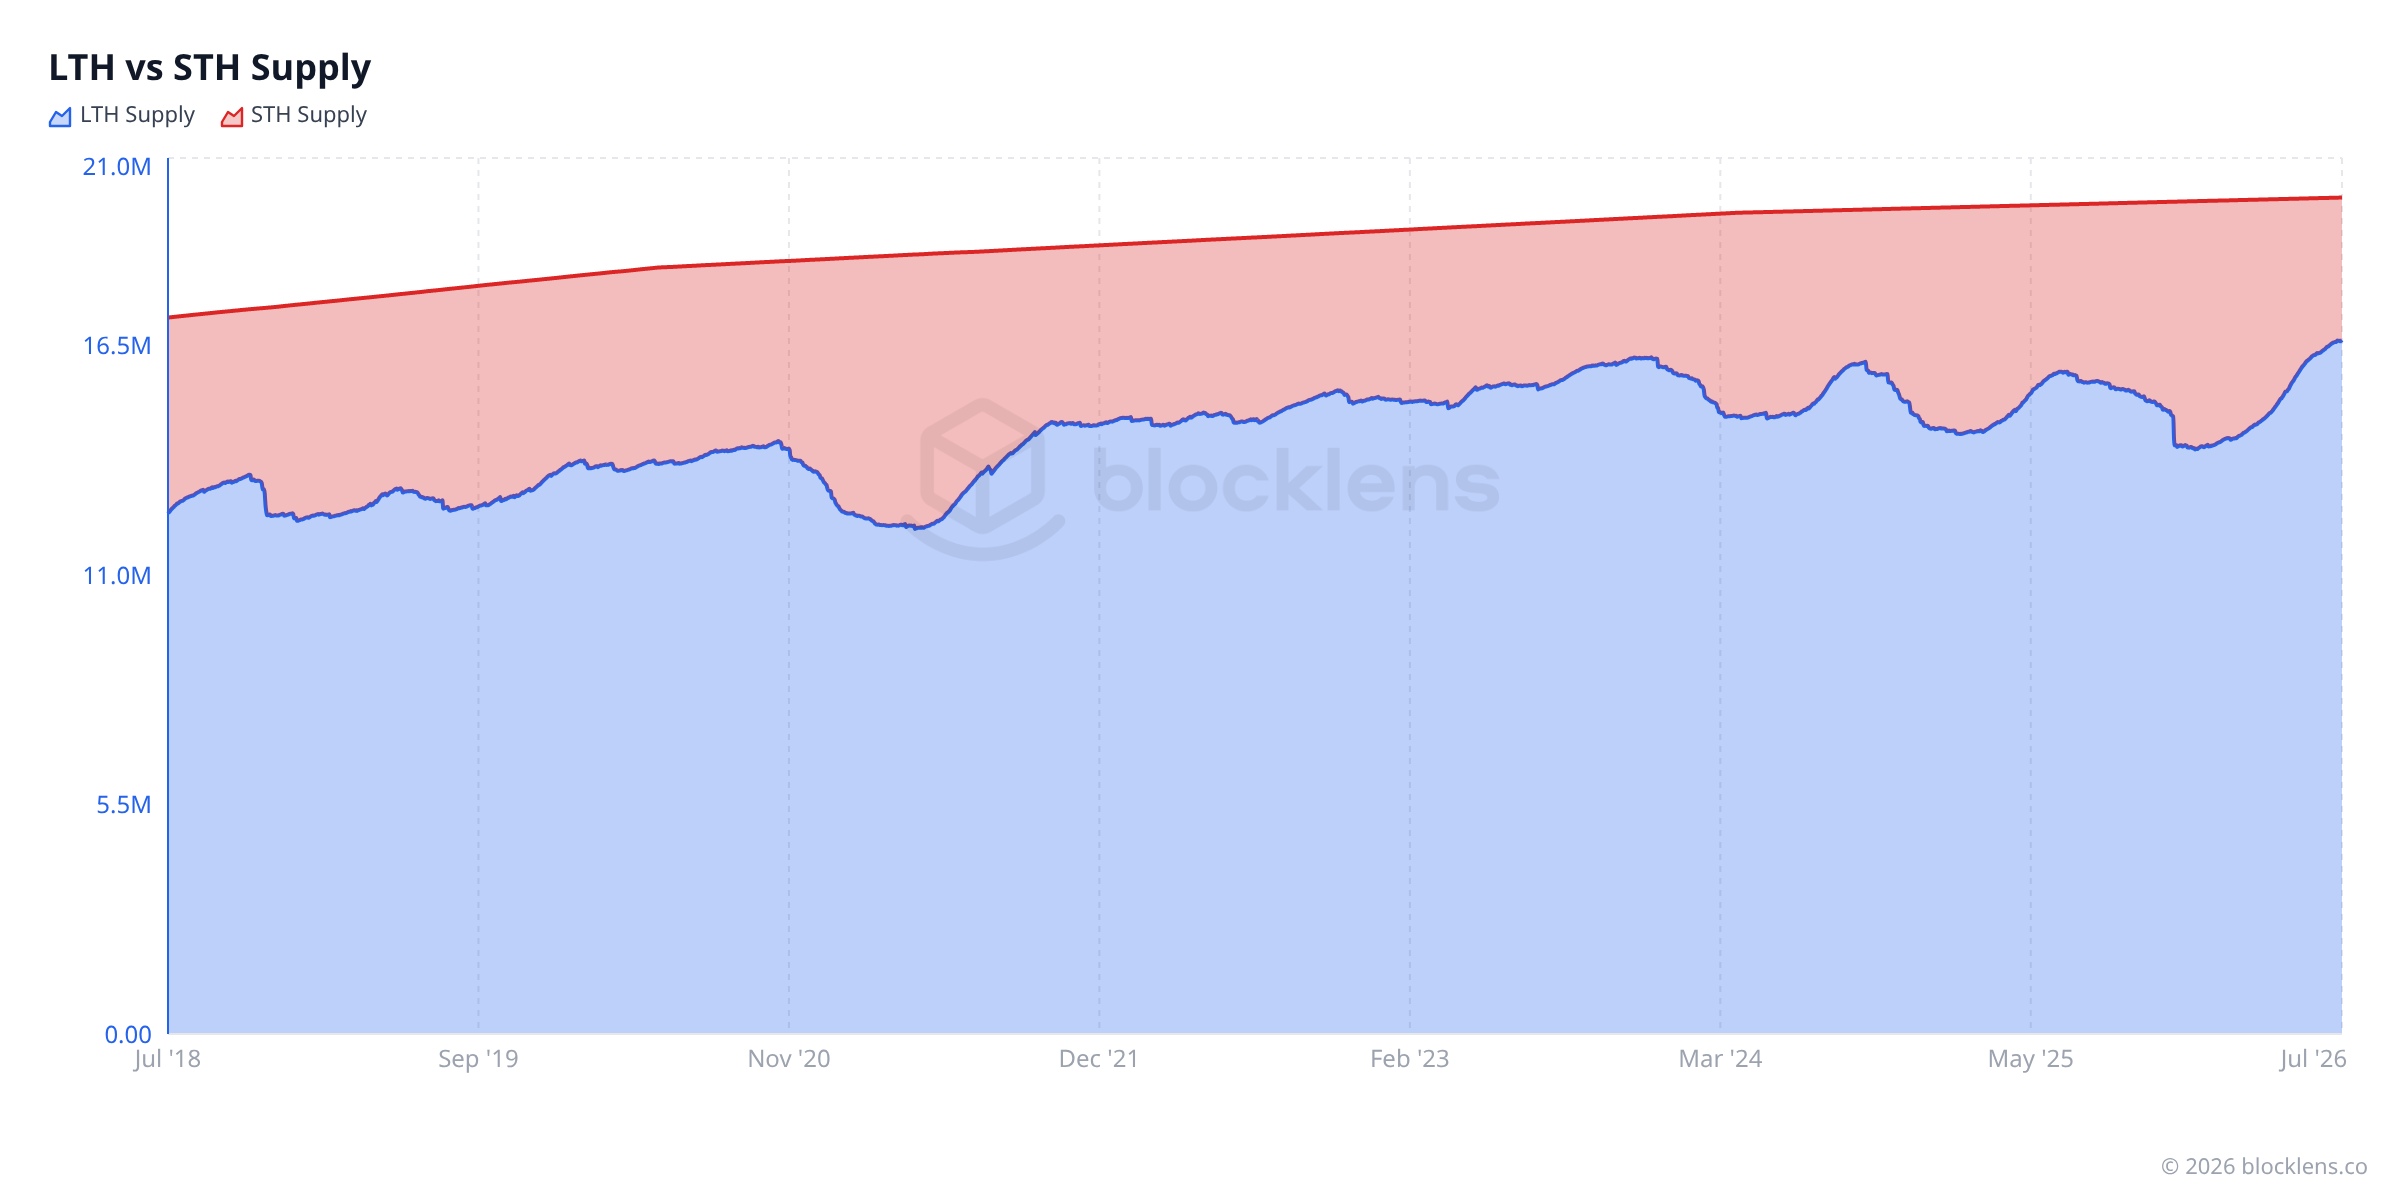
Las alturas brutas de las bandas son útiles, pero la forma más limpia de ver el ciclo conductual es representar las dos cohortes como una proporción de la oferta total, donde siempre suman el 100%:
Conviene saberlo
Las monedas perdidas — monedas cuyas claves privadas son permanentemente inaccesibles — también cuentan como oferta LTH, dado que no se han movido y nunca lo harán. Los analistas estiman que las monedas tempranas de Satoshi Nakamoto (aproximadamente 1 millón de BTC, nunca movidas) están en esta categoría. Esto significa que la oferta LTH tiene un "suelo" que nunca llega al mercado, lo que hace que la señal conductual de la acumulación y distribución activas de los LTH sea aún más significativa de lo que sugiere la cifra bruta.
Coste base por cohorteLo que pagó cada grupo — y los dos patrones que revela
Dividir la oferta por tiempo es solo el principio. El siguiente paso es aplicar la misma lógica del Precio Realizado de la Parte 1 — pero por separado a cada cohorte. En lugar de un único coste base medio de toda la red, obtenemos dos: uno para los holders a largo plazo y otro para los holders a corto plazo.
Se denominan Precio Realizado LTH y Precio Realizado STH. Se calculan exactamente igual que el Precio Realizado de la red, pero contabilizando solo las monedas de cada cohorte.
Hoy, esas cifras revelan una división fascinante:
- Precio Realizado LTH ≈ 49.700 $ — los holders a largo plazo, de media, acumularon a unos 49.700 $ por moneda.
- Precio Realizado STH ≈ 69.700 $ — los holders a corto plazo pagaron unos 69.700 $ por moneda, de media.
- Precio de mercado ≈ 62.830 $
Lee esas tres cifras juntas y la imagen es inmediata. Los holders a largo plazo están sentados sobre una ganancia de aproximadamente el 27% — están en beneficio y sin ninguna presión particular para vender. Los holders a corto plazo, que entraron en masa (de media) en torno a los 69.700 $, están ahora unos 15% en pérdidas. Son la cohorte estresada. Su métrica, el STH-MVRV, se sitúa en aproximadamente 0,90 — lo que significa que el comprador reciente medio mantiene una pérdida de en torno al 10%.
Por eso las dos multitudes se comportan de forma tan diferente. La ganancia y la pérdida generan presión. El LTH está relajado; el STH está mirando una pérdida y decidiendo si capitula.
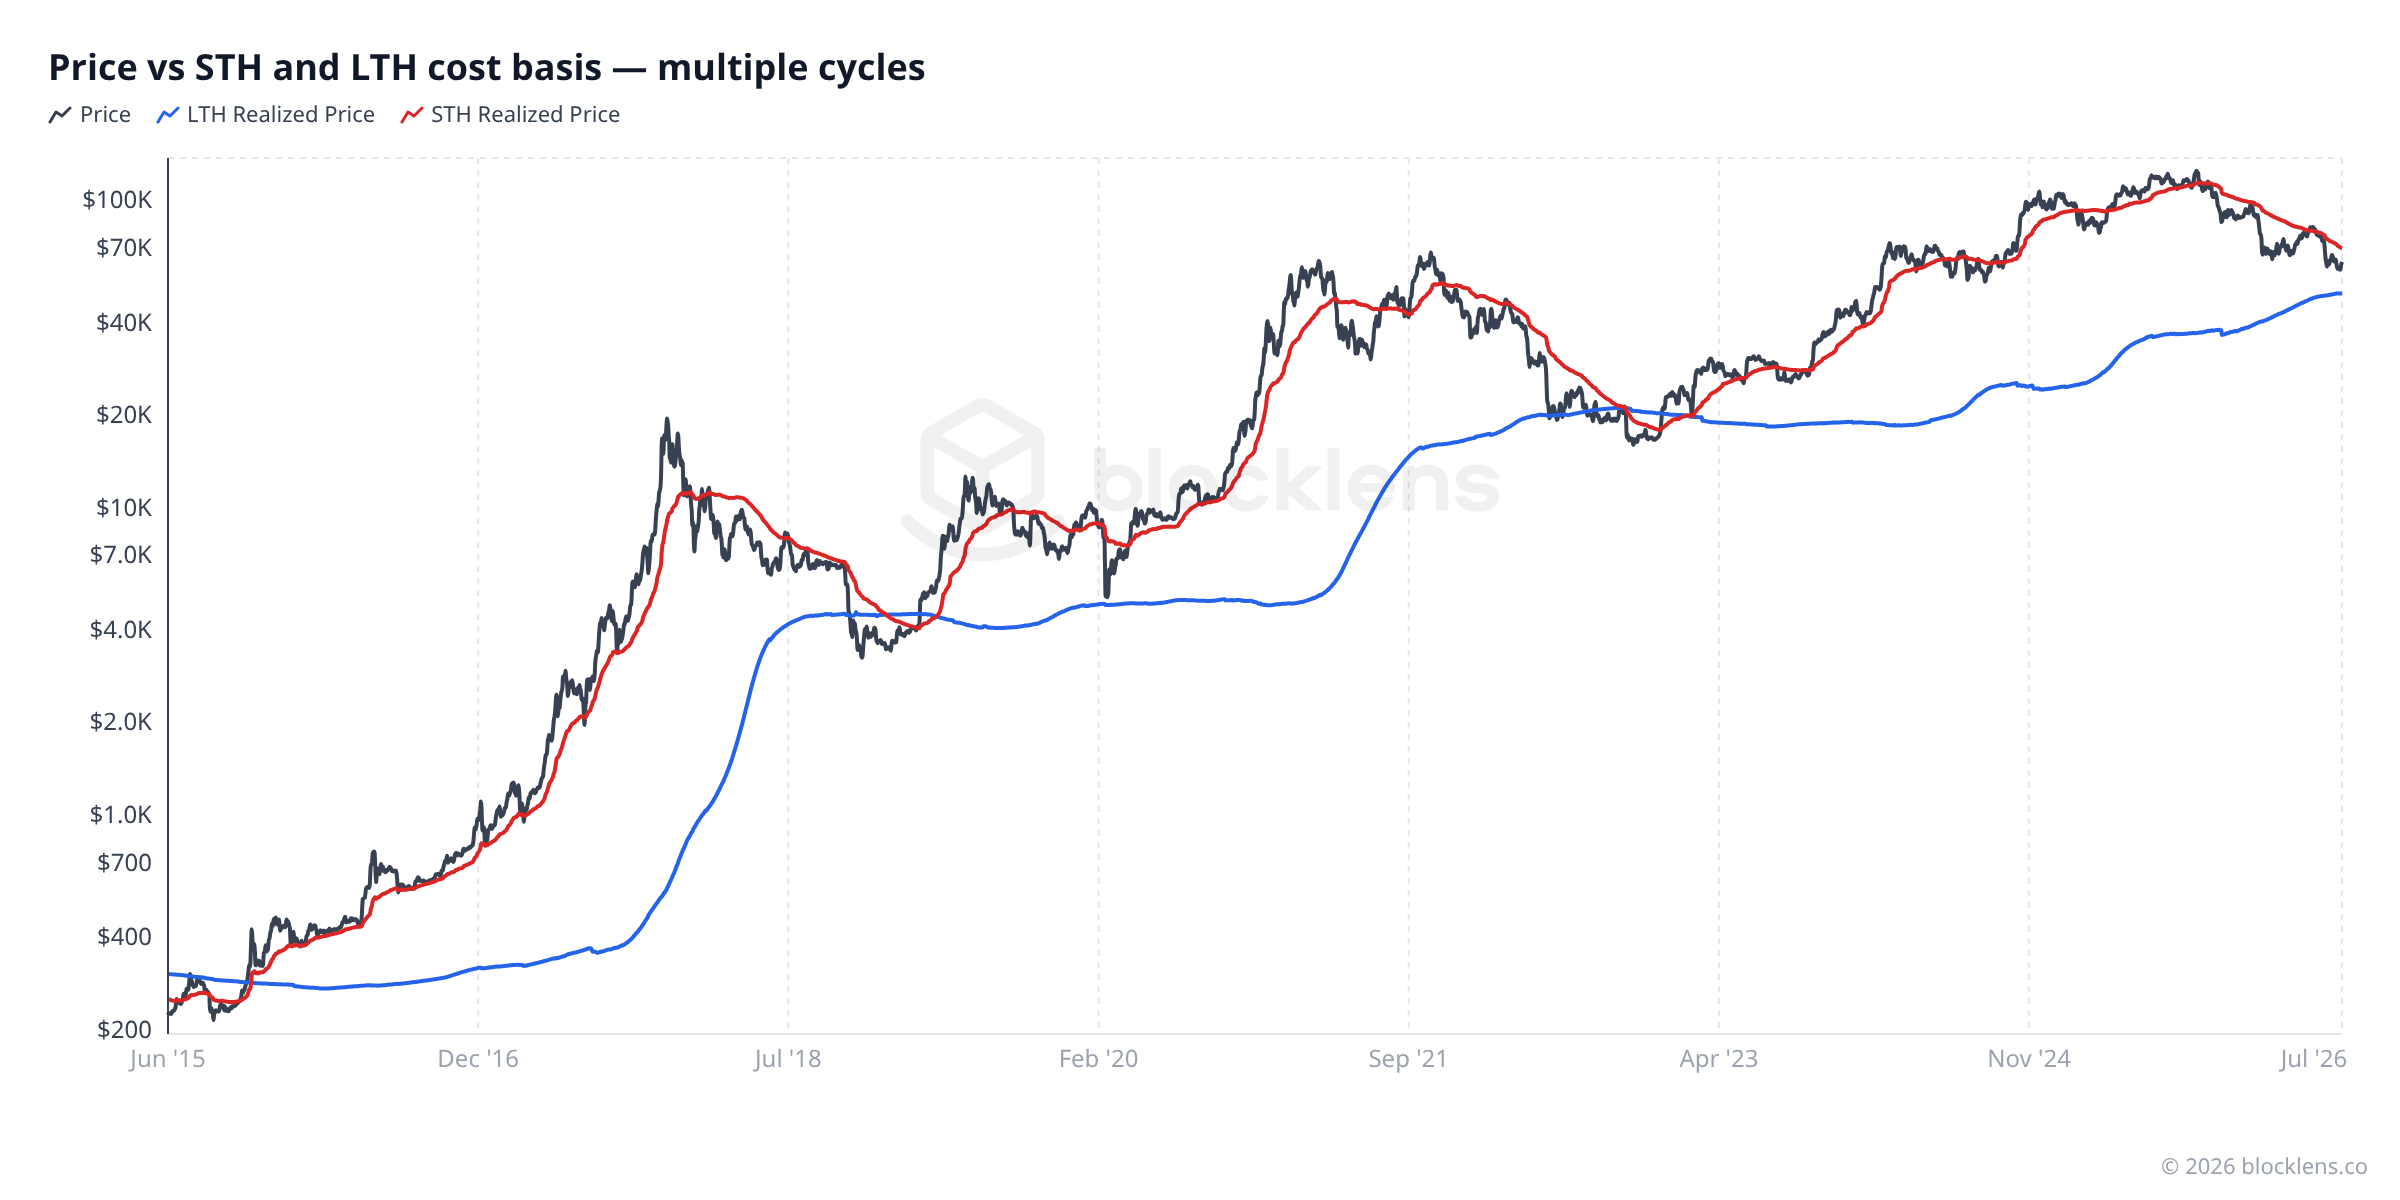
Hecho 1 — En una tendencia bajista, el Precio Realizado STH es un techo
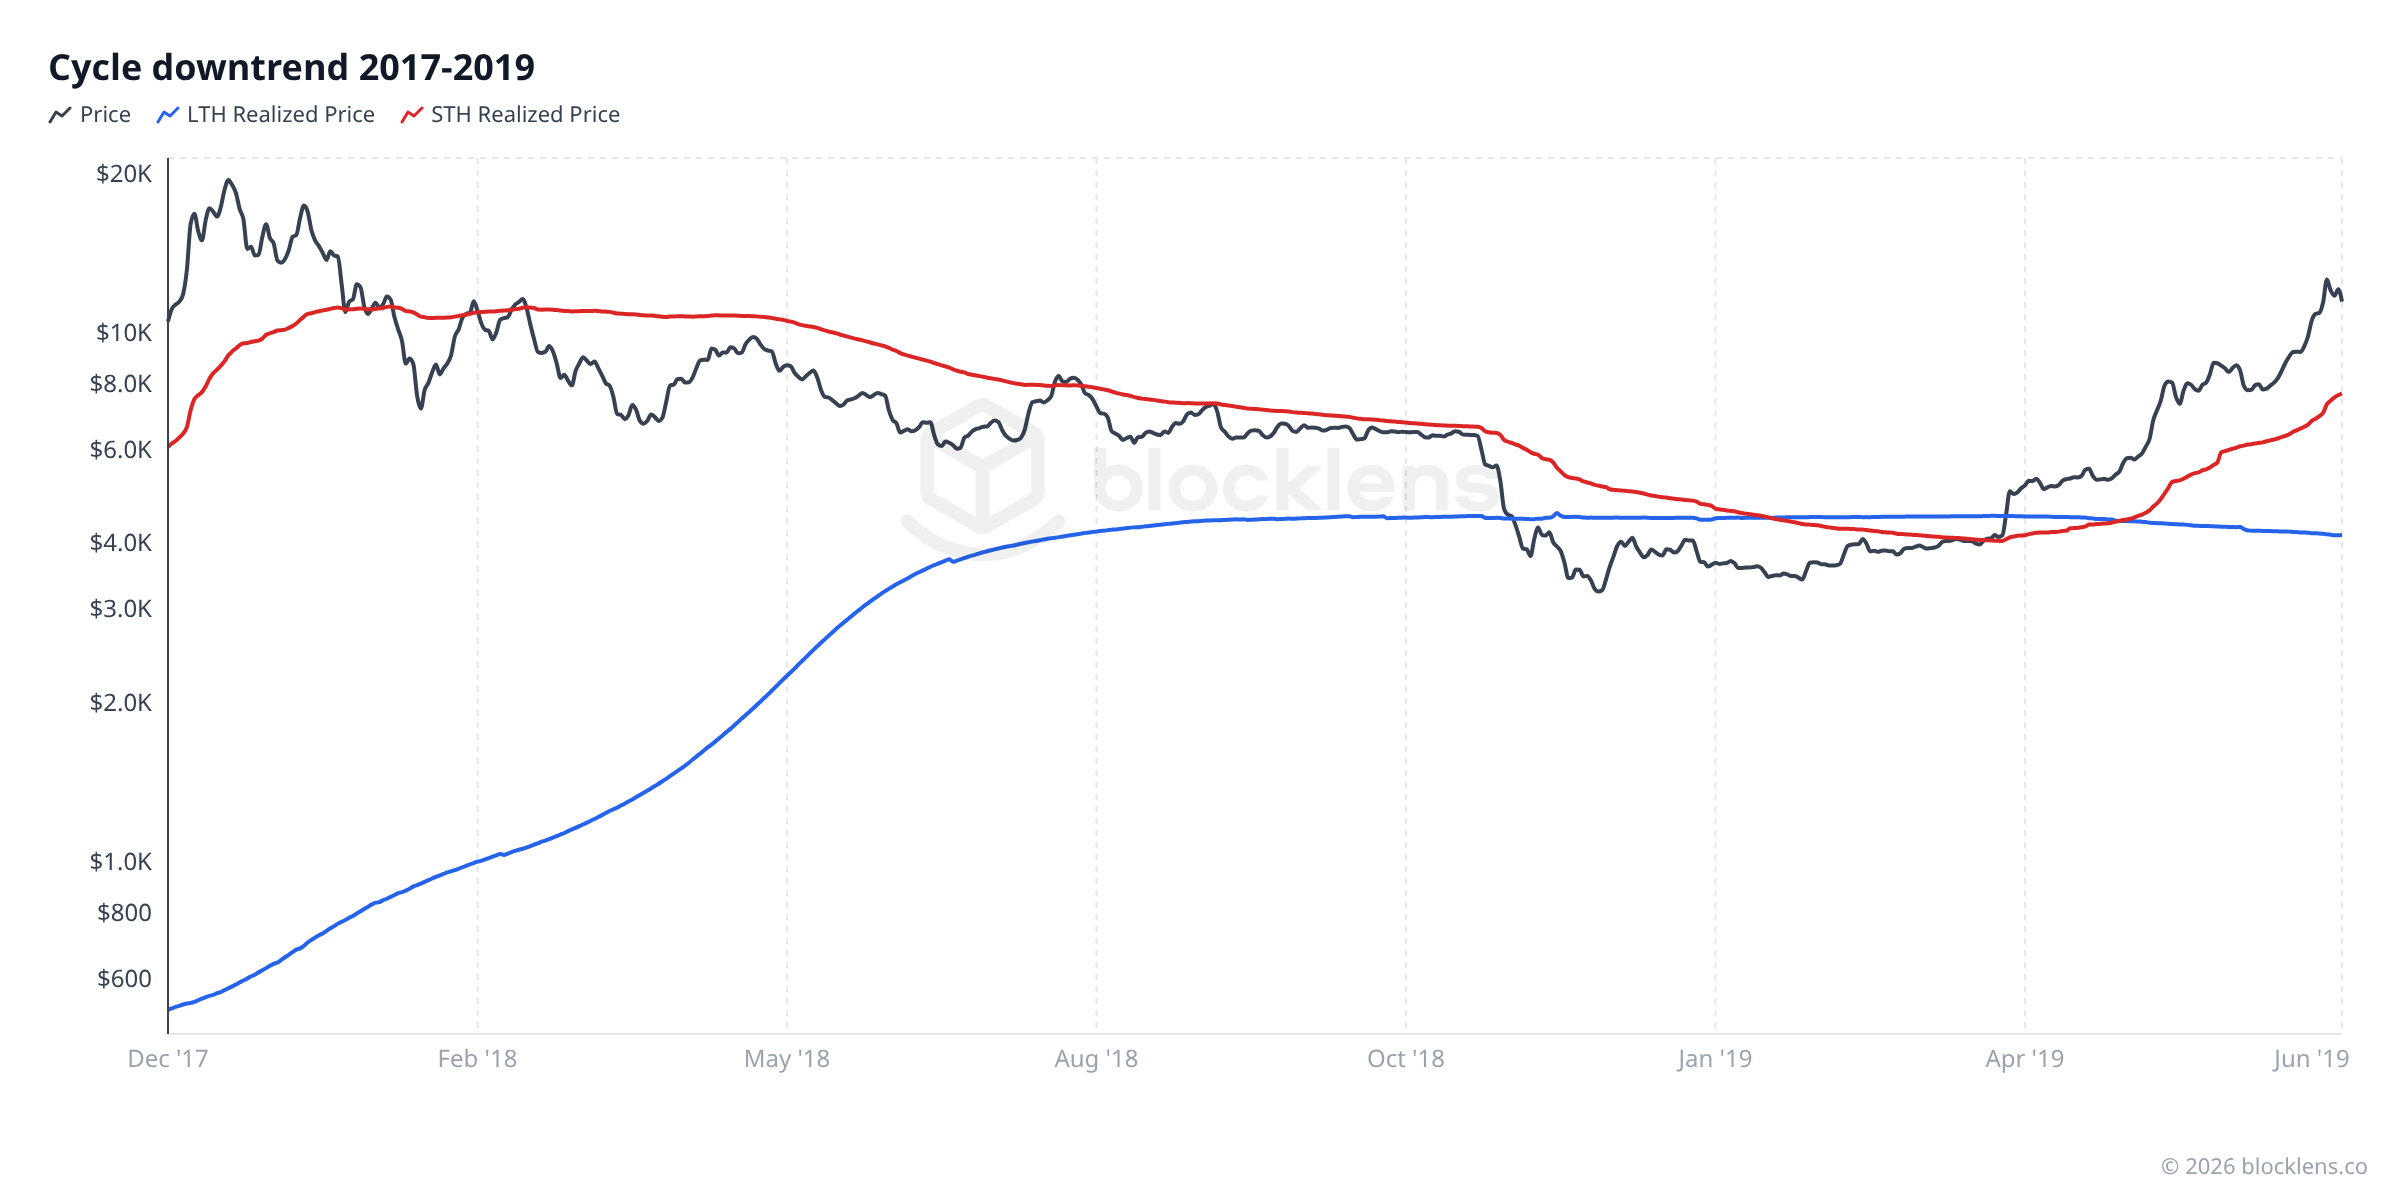
Mira cualquier caída posterior a un techo y verás lo mismo: el precio sigue siendo rechazado en el Precio Realizado STH (la línea roja). Hay una razón conductual clara. Los holders a corto plazo, de media, compraron en el mercado cerca del techo y luego pasaron meses en pérdidas. Cuando un rally de recuperación finalmente arrastra el precio de vuelta hacia su punto de equilibrio — su coste base — aparece una ola de ventas del tipo "solo déjame recuperar mi dinero". Esa oferta en busca del punto de equilibrio pone tope al rally. Así que el Precio Realizado STH se comporta como un nivel de resistencia dinámico que deriva a la baja con el tiempo a medida que los compradores de precio más alto se rinden y el coste base medio de la cohorte cae. A fecha de 4 de julio de 2026 esa resistencia dinámica se sitúa en torno a 70.000 $ (Precio Realizado STH ≈ 69.700 $).
Hecho 2 — El suelo del ciclo se forma donde los LTH empiezan a entrar en pérdidas
Ahora fíjate en dónde termina realmente cada caída. El mínimo final tiende a imprimirse justo en torno al Precio Realizado LTH (la línea azul) — la zona donde incluso los holders a largo plazo, de media, pasan de beneficio a pérdida. La lógica es la simetría: en ese punto ambas cohortes mantienen aproximadamente cero beneficio no realizado. Todo el que quería tomar un beneficio, y todo el que iba a salir presa del pánico con pérdidas, ya ha movido sus monedas. Con los vendedores forzados agotados y los costes base reiniciados, la oferta y la demanda vuelven a equilibrarse — y el mercado encuentra su suelo.
Esto plantea una pregunta natural: si el suelo se forma donde el precio se encuentra con el Precio Realizado LTH, ¿dónde estará esa línea en los próximos meses? A diferencia del inestable coste base STH, el Precio Realizado LTH se mueve lenta y metódicamente — lo que significa, de forma inusual para cualquier cosa en los mercados, que puede en realidad pronosticarse. Eso es exactamente lo que hace nuestra investigación avanzada: el modelo Blocklens-TOP construye un motor que proyecta el Precio Realizado LTH hacia adelante, convirtiendo la "zona de suelo" de un objetivo móvil en una trayectoria que puedes seguir.
Esto no es un caso aislado. Los mismos dos patrones aparecen en cada ciclo completado — aquí están, uno junto a otro:
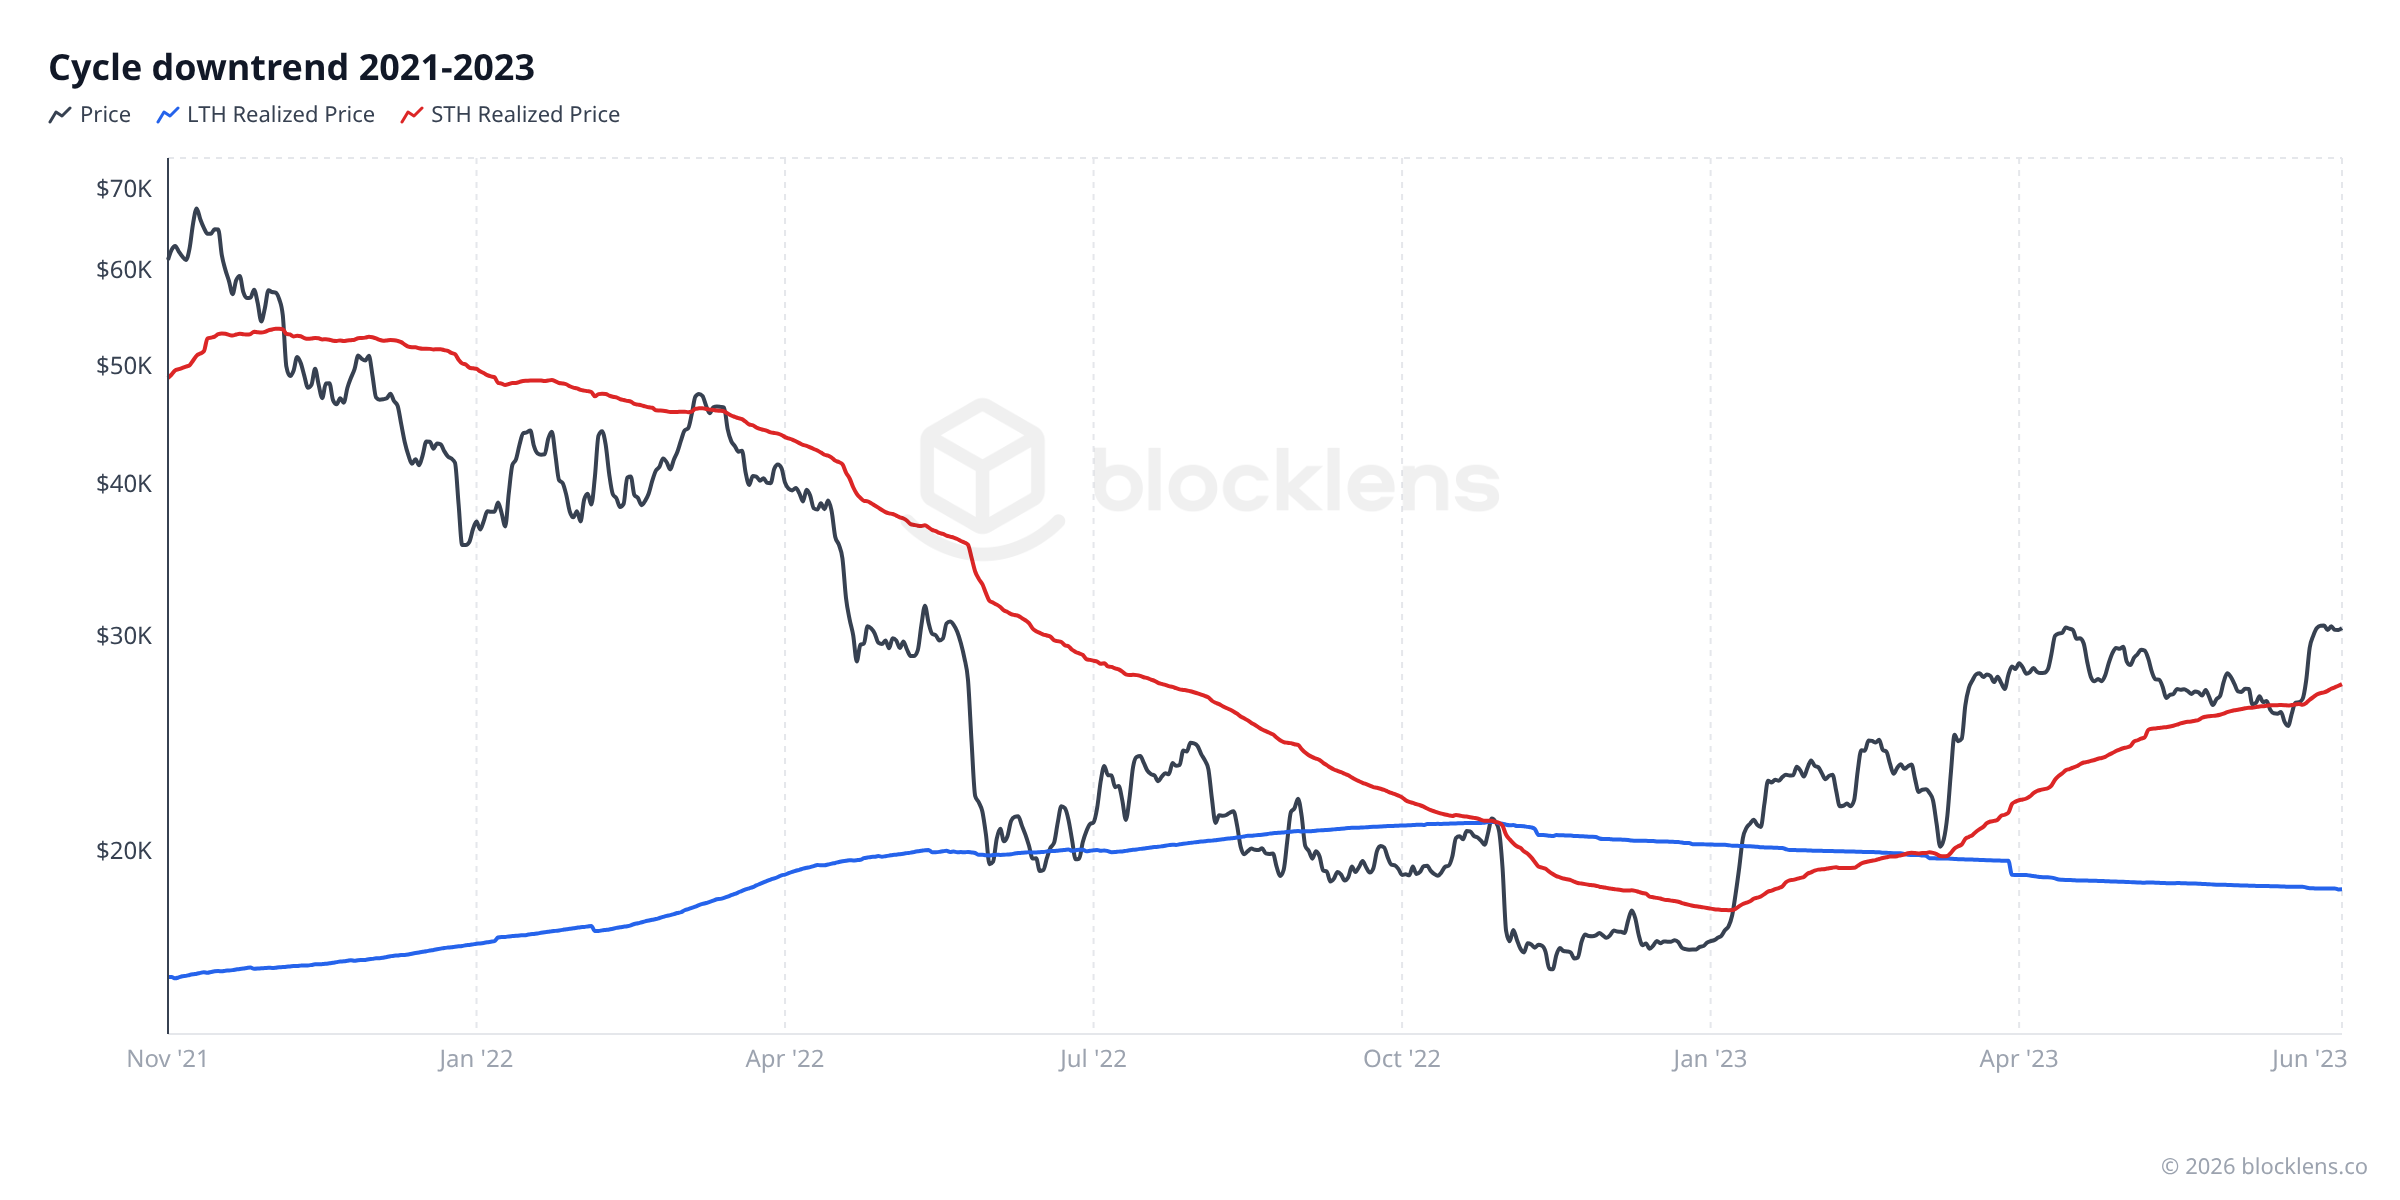
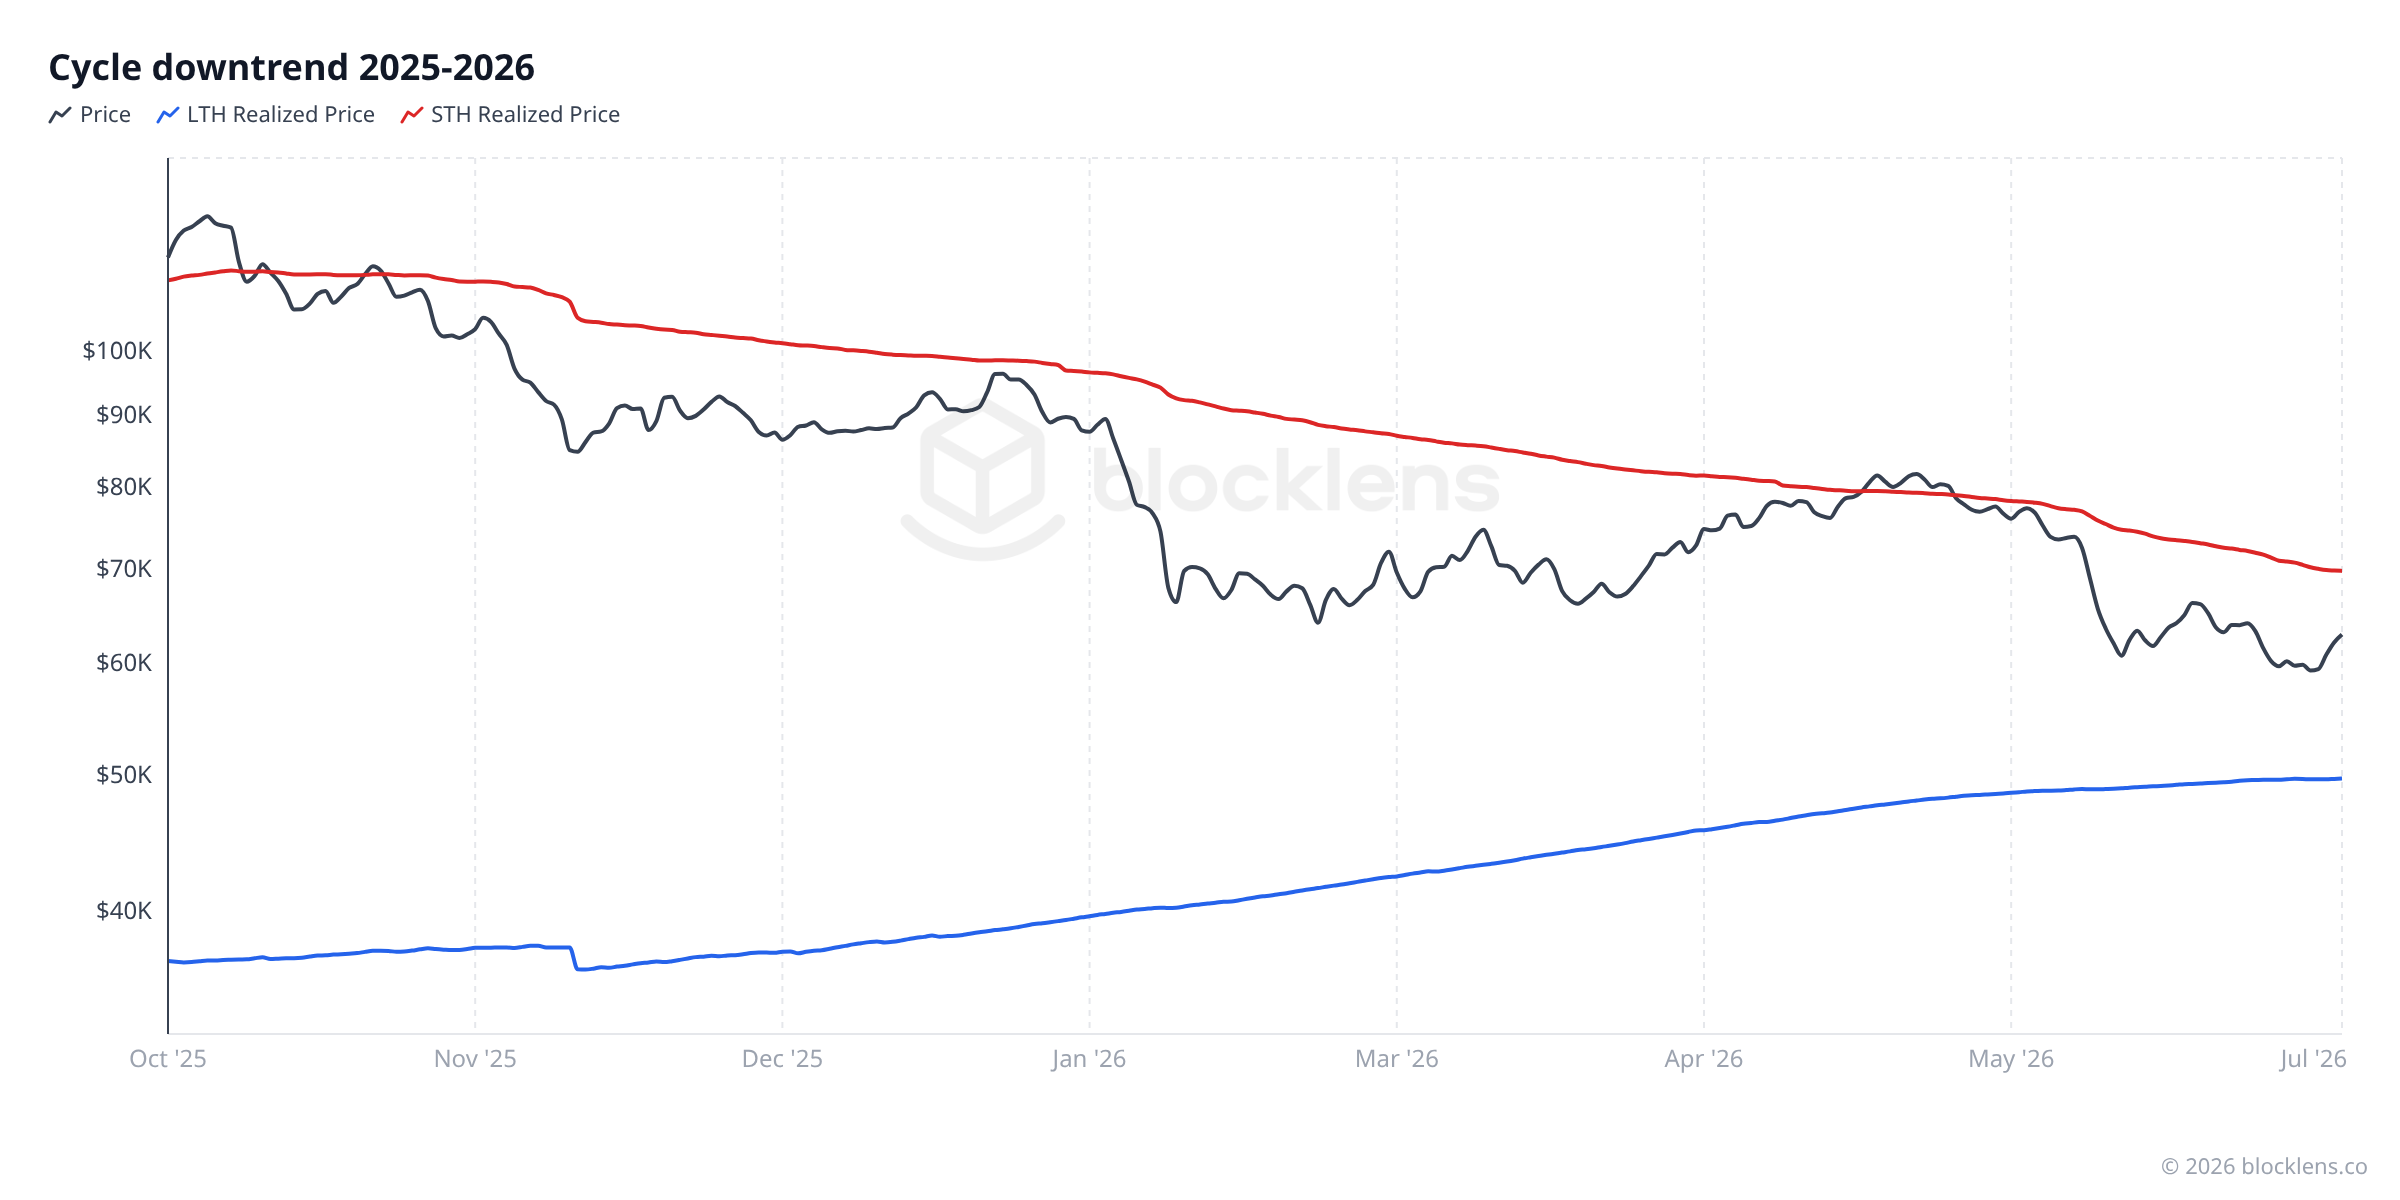
La conclusión accionable
Dos niveles de coste base repetibles enmarcan una tendencia bajista de Bitcoin:
• Precio Realizado STH = el techo. Hasta que un ciclo toca fondo, espera que los rallies se estanquen en torno a él (hoy ≈ 70.000 $). Una recuperación decisiva de esta línea ha señalado históricamente el giro de la tendencia de nuevo al alza.
• Precio Realizado LTH = el suelo. Los suelos de ciclo se han formado en la zona donde el precio cae hasta el coste base de los holders a largo plazo (hoy ≈ 49.700 $) — históricamente la ventana de acumulación generacional.
Ahora mismo el precio se sitúa por debajo del techo STH y por encima del suelo LTH — estructuralmente en mitad de la tendencia bajista según esta plantilla, aún no en la firma histórica del suelo. Para un inversor eso se traduce en un plan simple y ajustado al riesgo: trata la zona del coste base LTH como el punto donde escalarías la acumulación al alza, dimensionado según tu propia tolerancia al riesgo.
Salvedad importante
Estas son tendencias históricas, no garantías. Solo existe un puñado de ciclos, y la llegada de los ETF al contado en 2024 ha cambiado quién compra Bitcoin y cómo. Los niveles de coste base describen dónde han tendido a equilibrarse la oferta y la demanda — no son una promesa sobre el futuro. Nada de esto es asesoramiento financiero; úsalo como una lente más, dimensionada según tu propio riesgo.
Cómo funciona el cicloEl gran traspaso entre manos pacientes e impacientes
Entender el comportamiento de los LTH y los STH es entender el ciclo del mercado de Bitcoin, porque el ciclo es el traspaso entre las dos cohortes.
Así es como se desarrolla normalmente, una y otra vez a lo largo de la historia de Bitcoin:
En el mercado bajista y la recuperación temprana: el precio está bajo o recuperándose de un desplome. Los holders a corto plazo que vendieron presa del pánico ya han salido. Los holders a largo plazo están acumulando en silencio — comprando monedas baratas a cualquiera que venda. Con cada día que pasa, las monedas recién compradas envejecen hacia el umbral de los 155 días y migran de la oferta STH a la oferta LTH. La banda LTH del gráfico engorda. Son manos pacientes siendo pacientes.
A medida que se desarrolla el mercado alcista: el precio sube, la atención mediática regresa y los nuevos compradores se precipitan. Estos nuevos entrantes son, por definición, holders a corto plazo. La banda STH empieza a hincharse. Mientras tanto, algunos holders a largo plazo — que compraron hace años a precios mucho más bajos — ven una oportunidad para tomar beneficios. Empiezan a vender sus monedas viejas y baratas a ansiosos compradores nuevos. La oferta LTH vieja se convierte en oferta STH nueva. La banda LTH se adelgaza. Esto es distribución.
Cerca del techo del ciclo: la cohorte STH es enorme (todo el mundo acaba de comprar) y los holders a largo plazo llevan meses distribuyendo. El MVRV está alto, el NUPL está en territorio de euforia, y el precio realizado de la cohorte STH está muy cerca del precio de mercado — porque todo el mundo compró cerca del techo.
Cuando el precio se rompe a la baja: los holders a corto plazo, que ya están cerca del punto de equilibrio o en pérdidas, empiezan a vender presa del pánico. Esto es capitulación. Sus monedas se mueven — algunas a manos de compradores oportunistas a largo plazo, algunas a los exchanges, algunas con pérdidas. La cohorte STH se vacía. Con suficiente dolor, el ciclo se reinicia.
Idea clave
Los mercados alcistas son oferta LTH convirtiéndose en oferta STH (monedas viejas vendidas a compradores nuevos). Los mercados bajistas son oferta STH convirtiéndose de nuevo en oferta LTH (los compradores nuevos mantienen lo suficiente para convertirse en la multitud paciente, o capitulan y entregan las monedas a compradores que luego mantienen). El tamaño y la dirección de esa conversión son el latido del ciclo.
Observar las bandas LTH y STH en la Figura 1 es, en un sentido muy real, observar el ciclo respirar. Los datos de hoy — LTH en el 83,0% de la oferta, STH en el 17,0%, con los holders STH en pérdidas — son coherentes con una fase bajista posterior a un pico, donde las manos pacientes siguen acumulando y los compradores recientes están sentados con pérdidas.
Comprobación de realidadLo que dicen los datos hoy
Aquí está la instantánea completa de LTH/STH para el 4 de julio de 2026:
| Métrica | Valor | Significado en lenguaje llano |
|---|---|---|
| Precio de mercado | ≈ 62.830 $ | Lo que cuesta un bitcoin ahora mismo |
| Oferta LTH | ≈ 16,63M BTC (83,0%) | Monedas sin mover durante 155+ días — la multitud paciente |
| Oferta STH | ≈ 3,42M BTC (17,0%) | Monedas movidas dentro de los 155 días — los compradores recientes |
| Coste base LTH | ≈ 49.700 $ | Precio medio que pagaron los holders a largo plazo — están en beneficio |
| Coste base STH | ≈ 69.700 $ | Precio medio que pagaron los compradores recientes — están en pérdidas |
| LTH-MVRV | ≈ 1,27 | Holders a largo plazo con una subida de ~27% de media |
| STH-MVRV | ≈ 0,90 | Holders a corto plazo con una bajada de ~10% de media |
La historia que cuenta la tabla: los holders a largo plazo están cómodos. Compraron sus monedas a unos 49.700 $ de media y están sentados sobre una ganancia saludable aunque el precio esté un 50% por debajo de su máximo histórico. Los holders a corto plazo — los que compraron cerca o después del pico de octubre de 2025 en 126.198 $ — están cargando con pérdidas que promedian en torno al 10%. Esa cohorte es la frágil. Cualquier nueva debilidad del precio genera más presión sobre ellos para capitular, lo que entregaría sus monedas a la siguiente ola de acumuladores pacientes.
Conviene saberlo
Un STH-MVRV en 0,90 no es una capitulación extrema para los estándares históricos. En los suelos serios de mercado bajista (2018, 2022), el STH-MVRV ha llegado a bajar hasta 0,45–0,55. La lectura actual es incómoda para los compradores recientes, pero aún no señala el tipo de venta masiva y forzada que marca los verdaderos suelos de ciclo. Vale la pena vigilar si esa métrica se aproxima a esos extremos históricos en caso de que el precio siga cayendo.
Mini-glosario
- Holder a largo plazo (LTH)
- Una moneda — y por extensión, su propietario — que no se ha movido durante al menos 155 días. Estos son los participantes pacientes del mercado, movidos por la convicción. Históricamente acumulan en el miedo y distribuyen en la euforia.
- Holder a corto plazo (STH)
- Una moneda que se ha movido dentro de los últimos 155 días. Representan a los compradores recientes que tienden a ser más sensibles al precio y reactivos. Son la principal fuente de venta por capitulación en las caídas.
- Umbral de los 155 días
- La edad observada empíricamente a la que la probabilidad de que una moneda se mueva en un día cualquiera cae bruscamente. En la práctica no se aplica como un interruptor tajante, sino como una ponderación logística suave (punto medio 155 días, anchura de transición ~10 días), de modo que las monedas se reponderan gradualmente de STH a LTH. Por debajo de ~155 días: mayormente corto plazo; por encima: mayormente largo plazo.
- Cohorte
- Un grupo de monedas (y sus holders) definido por una característica compartida — en este caso, cuánto tiempo llevan las monedas latentes. LTH y STH son las dos cohortes principales del análisis on-chain.
- Precio Realizado (cohorte)
- El coste base medio de una cohorte específica — es decir, el precio medio al que las monedas de ese grupo se movieron por última vez. El Precio Realizado LTH y el Precio Realizado STH se calculan por separado del Precio Realizado global de la red.
- LTH-MVRV / STH-MVRV
- El ratio MVRV calculado para cada cohorte individualmente: precio de mercado dividido por el Precio Realizado de esa cohorte. Valores por encima de 1 significan que la cohorte está en beneficio agregado; por debajo de 1 significa pérdida agregada.
- Precio Realizado STH como resistencia
- En una tendencia bajista, el coste base de los holders a corto plazo tiende a actuar como un techo descendente: los rallies se estancan donde los compradores recientes pueden por fin vender en el punto de equilibrio. ≈ 70.000 $ a fecha de 4 de julio de 2026.
- Precio Realizado LTH como zona de suelo
- Los suelos de ciclo se han formado históricamente donde el precio cae hasta el coste base de los holders a largo plazo, el punto en que ambas cohortes alcanzan aproximadamente cero beneficio no realizado. ≈ 49.700 $ a fecha de 4 de julio de 2026.
La serie Fundamentos on-chain
- Qué es el análisis on-chain — el libro mayor del coste base
- Holders a largo plazo vs corto plazo (LTH / STH) Estás aquí
- El MVRV en profundidad — leer "barato vs caro" Siguiente
- El SOPR — lo que revelan las monedas en el momento en que se gastan
- Beneficio y pérdida realizados — capitulación y euforia
- El NUPL — la psicología de un ciclo de mercado
- Los ciclos de Bitcoin — el halving y el ritmo de cuatro años
- Los "muros" de coste base — leer la oferta por precio