当分析师说"市场做了这个"或"市场做了那个"时,他们掩盖了一个令人不安的真相:根本不存在单一的市场。至少存在两群非常不同的人,做着非常不同的决定 — 而且状况好的时候,他们几乎连同一门财务语言都说不到一块儿。
一群人已经持有他们的比特币多年了。他们经历过一两次崩盘买入,看着价格反弹回来,如今基本不再对短期价格波动做出反应。另一群人是近期才买入的 — 往往是在接近高点时买入,指望搭上势头。当价格下跌时,这两群人的行为几乎截然相反。而如果你把他们混在一起看,他们的信号会相互抵消,你什么有用的东西都看不到。
链上分析所能做的最强大的一件事,就是把这两群人分开。在本文中,我们将确切地看到这种划分是如何运作的、为什么分界线要划在 155 天、以及这两个群体此刻在告诉我们什么。
核心洞见一条区块链,两群截然不同的人
想象两个比特币持有者。Alice 在 2022 年熊市期间以约 18,000 美元买入了 1 枚 BTC。从那以后她一直没碰过它。Bob 在六周前以约 95,000 美元买入了 1 枚 BTC,在比特币触及约 126,200 美元的历史最高点之后追涨这波行情。两人各持有一枚币。两人都在同一条区块链上。但他们的处境 — 他们的心理、他们的成本基础、他们接下来最可能采取的行动 — 却是天差地别。
Alice 坐拥一大笔盈利。价格下跌 20% 对她来说几乎无感;她经历过糟糕得多的情况。而 Bob 则已经深陷水下。20% 的下跌意味着一笔近期买入蒙受的严重账面亏损。他远比 Alice 更可能恐慌抛售。
这正是把"市场"当作单一整体来看待的根本问题。Alice 和 Bob 在价格图上的平均值几乎告诉不了你任何有用的东西。你需要把他们分开来看。
链上分析恰恰能做到这一点,因为区块链知道每一枚币静止不动了多久。
155 天分界线耐心之手与紧张之手在哪里分野
分析师是怎么决定在哪里划出"耐心持有者"与"近期买家"之间的界线的?答案是统计性的 — 而且它比任何武断的选择都更优雅。
研究区块链的学者们注意到一件有趣的事:一旦一枚币在大约 155 天内没有移动,它在任意一天移动的概率就会急剧下降。在 155 天之前,币会以一定的频率易手。155 天之后,它们进入一种休眠状态。挺过了五个月 — 期间至少跨越了一两次重大市场波动 — 的持有者,已经隐性地证明了他们不是那种爱做出反应的类型。他们无视波动,坚持持有。
数据中的这种行为转变,正是锚定整个链上分析的那两个群体的基础:
- 长期持有者(LTH):已经 155 天或更久没有移动过的币。这些是耐心、由信念驱动的持有者 — 有时被称为"钻石手"。他们往往在恐惧中积累,只在周期顶部附近的狂热中分发(卖出)。
- 短期持有者(STH):在过去 155 天内移动过的币。这些是近期买家 — 爱做出反应、对价格敏感,而且在回撤期间更可能恐慌抛售。
核心想法
LTH 供应量 = 信念。STH 供应量 = 投机。观察币越过 155 天分界线,能让你看到财富在耐心之手与不耐烦之手之间的转移 — 而这种转移的方向,会告诉你周期处在什么阶段。
155 天的阈值并不是一条硬性的自然法则。但它建立在超过十年的比特币数据所观察到的行为之上,并且在多个市场周期中被证明是一条极其稳定的分界线。
原理揭秘为什么是 155 天 — 以及为什么它是一条平滑曲线,而非一个硬开关
这里通常会冒出两个问题:155 这个数字究竟从何而来,以及一枚币真的会在满 155 天的那一刻从"短期"翻转为"长期"吗?这两个问题都有精确的答案,哪怕在入门层面也值得了解。
这个数字从何而来
这个阈值来自一项简单的测量:作为一枚币已经静止多久的函数,它被花费的可能性有多大?把这个概率对币龄作图,你会得到一条陡峭而平滑的下降曲线 — 一枚休眠 3 天的币,明天移动的可能性远大于一枚休眠 300 天的币。Glassnode 最初的研究 《Time is Money》 发现这种下降遵循一条干净的币龄幂律,而在五个月左右曲线趋平,进入真正的休眠。155 天的标记(约 5 个月)正是一枚币的持有者在统计上"证明了"自己不是爱做出反应的交易者的地方。
这并不是需要你凭信任接受的东西。在我们的进阶研究中,我们在 Blocklens 自己的原始链上数据上从头重建了同一条花费概率曲线并加以验证:花费概率随币龄按幂律衰减,拟合极佳(R² ≈ 0.997)。155 天分界线恰好落在币从"活跃交易"过渡到"休眠"的区间正中。
为什么它是一条加权曲线,而非一道悬崖
现在讲讲微妙之处 — 也是几乎每一份入门讲解都会略过的地方。如果你使用一个硬性截止点(154 天为短期,155 天为长期),指标就会出现难看的伪影。想象一大批币全都在接近顶部的某个疯狂日子里买入:恰好 155 天之后,它们会在同一天全部从 STH 翻转为 LTH,使群体曲线毫无真实行为理由地跳跃式突变。
为避免这一点,标准方法从不瞬间翻转一枚币。相反,它应用一个以 155 天为中心、过渡宽度约为 10 天的 逻辑斯蒂加权函数(logistic weighting function),使每一枚币在阈值前后约两周的范围内,从短期逐渐重新加权到长期:
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$这里 a 是币的龄期(以天计),wLTH 是这枚币被计入长期持有者供应量的比例 — 剩下的 1 − wLTH 计为短期。在恰好 155 天时权重为 0.5:这枚币被对半劈开。到约 135 天时它几乎全部为短期;到约 175 天时几乎全部为长期。那条 S 形曲线让交接变得平滑,使群体指标在一批币越线时得以滑行而非猛地一顿。
Blocklens 实现中的一个实用改良:我们在曲线的两端进行钳制(clamp)。龄期小于 100 天的币完全计为短期(权重 0),龄期大于 210 天的币完全计为长期(权重 1);逻辑斯蒂过渡只在两者之间的带内做平滑处理。这样既让极年轻和极年老的币被干净利落地归类,又保留了 155 天中点附近温和的交接。
来源与延伸阅读
155 天阈值及其逻辑斯蒂加权改良源自 Glassnode 的奠基性工作 — Rafael Schultze-Kraft 的 《Quantifying Short-Term and Long-Term Holder Bitcoin Supply》 — 它建立在 Glassnode 《Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns》(2024)的币龄花费概率分析之上。Blocklens 在其进阶研究中,在原始链上数据上独立复现了该底层花费概率幂律(R² ≈ 0.997)。在这整个入门系列中,我们都遵循既定的 Glassnode 155 天惯例。
供应量划分此刻所有的币究竟都存放在哪里?
有了这些定义在手,我们就可以问:在今天现存的约 2005 万枚比特币中,有多少落在长期持有者手里,又有多少落在短期持有者手里?
这些数字讲述了一个引人注目的故事。截至 2026 年 7 月 4 日:
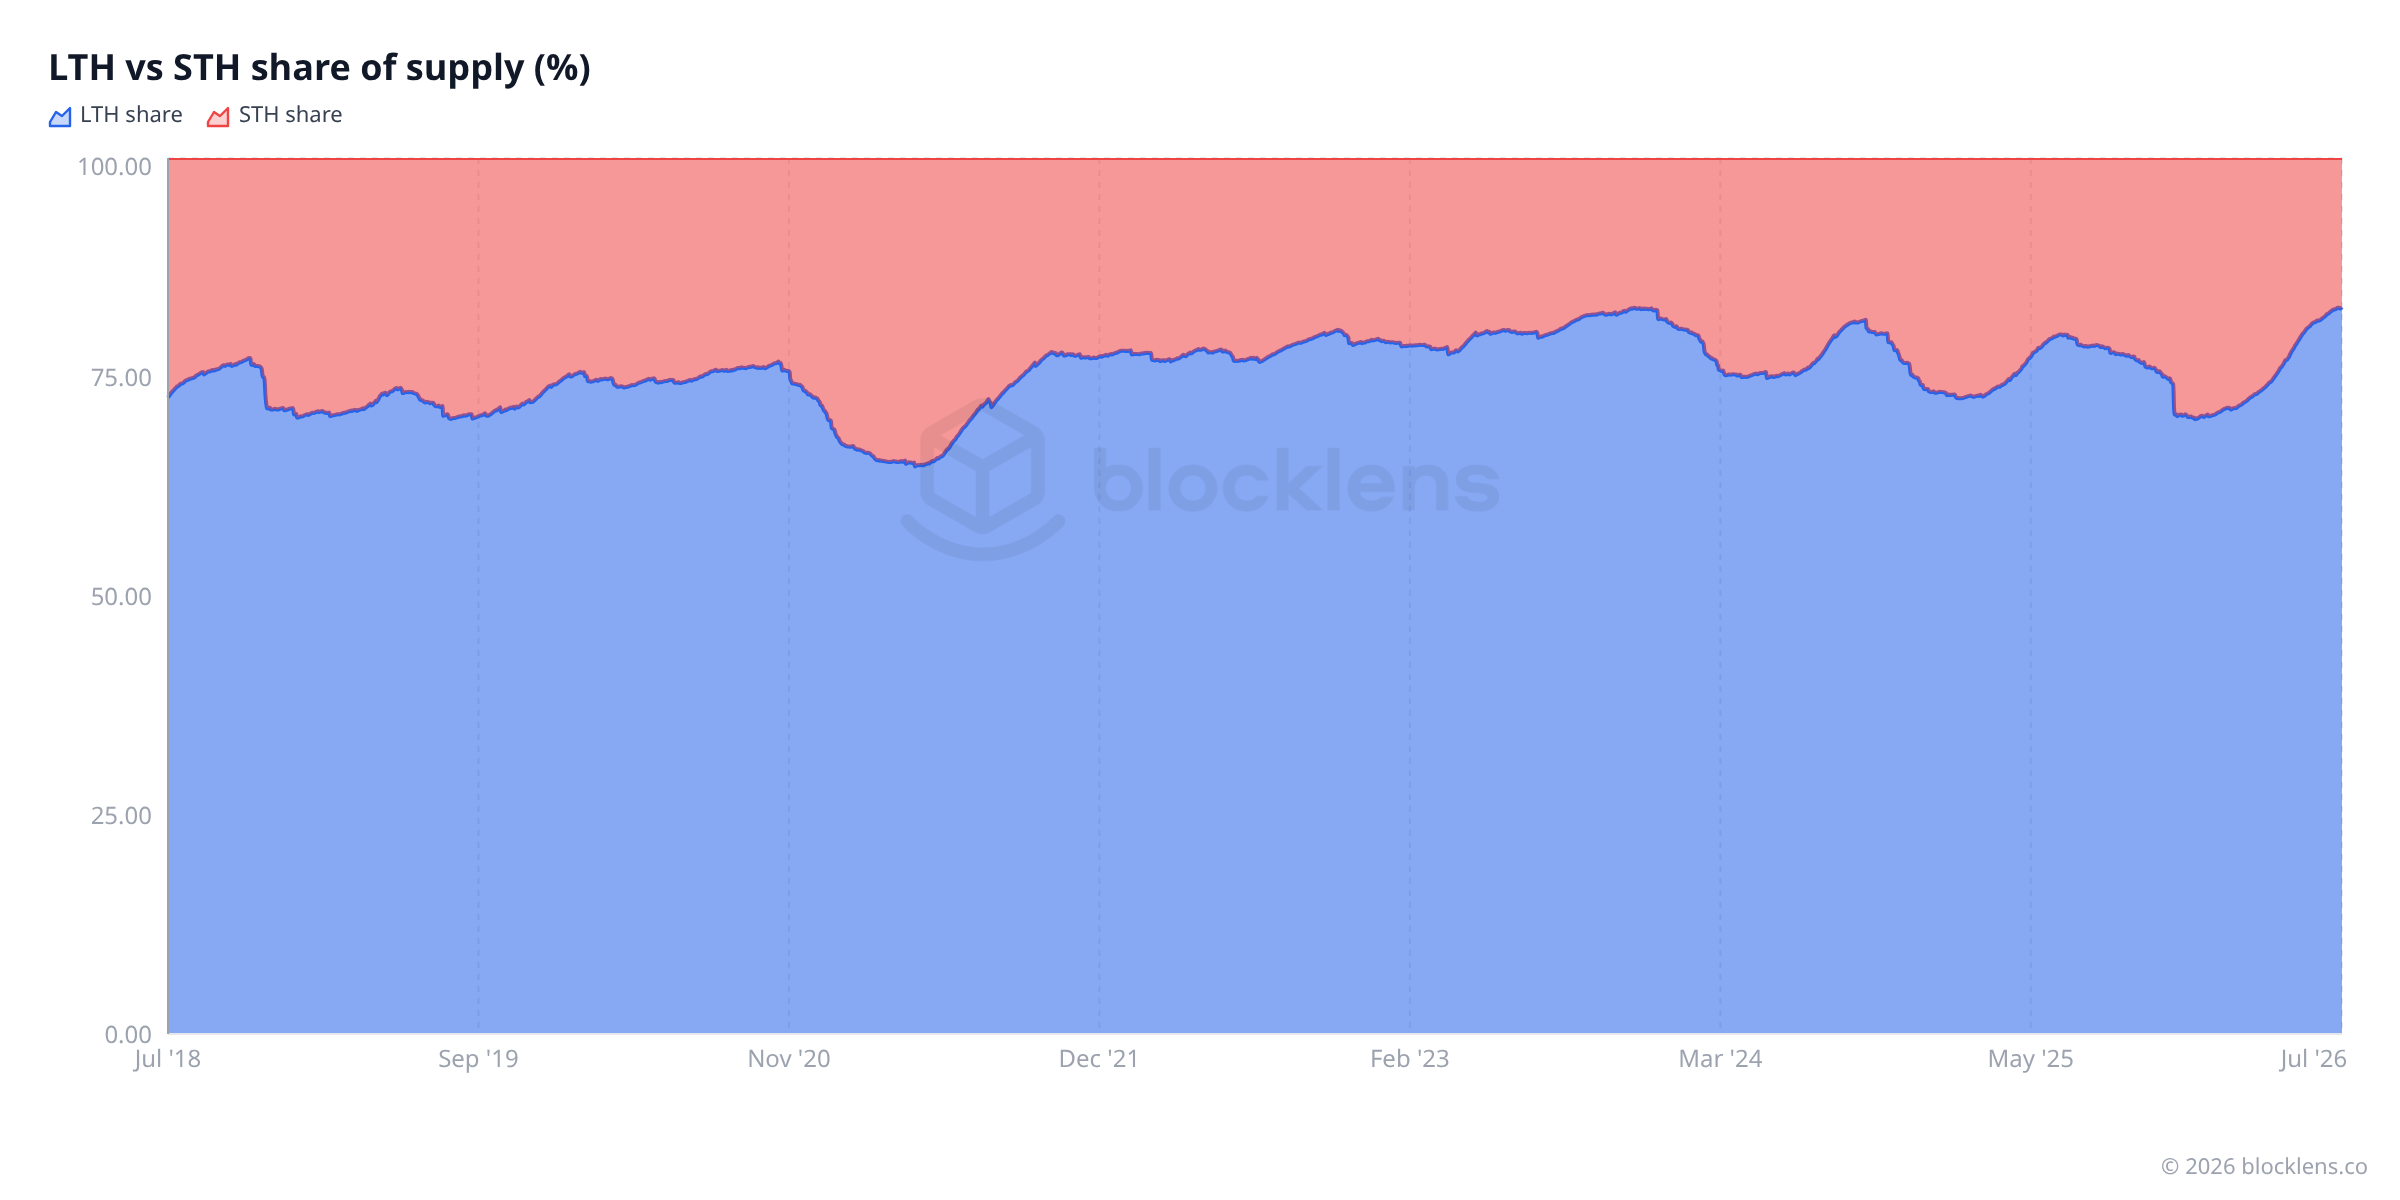
- LTH 供应量:≈ 16.63M BTC — 也就是全部流通币的 83.0% 处于休眠状态,由至少五个月没有移动过它们的耐心之手持有。
- STH 供应量:≈ 3.42M BTC — 仅占 17.0%,由近期买家持有。
超过 80% 的比特币掌握在长期持有者手中。仅这一个事实,就对供应量能多么自由地进入市场有着巨大的影响。当 LTH 持有不卖时,可用的流通量 — 也就是真正有可能被卖出的币 — 只是总供应量的一小部分。
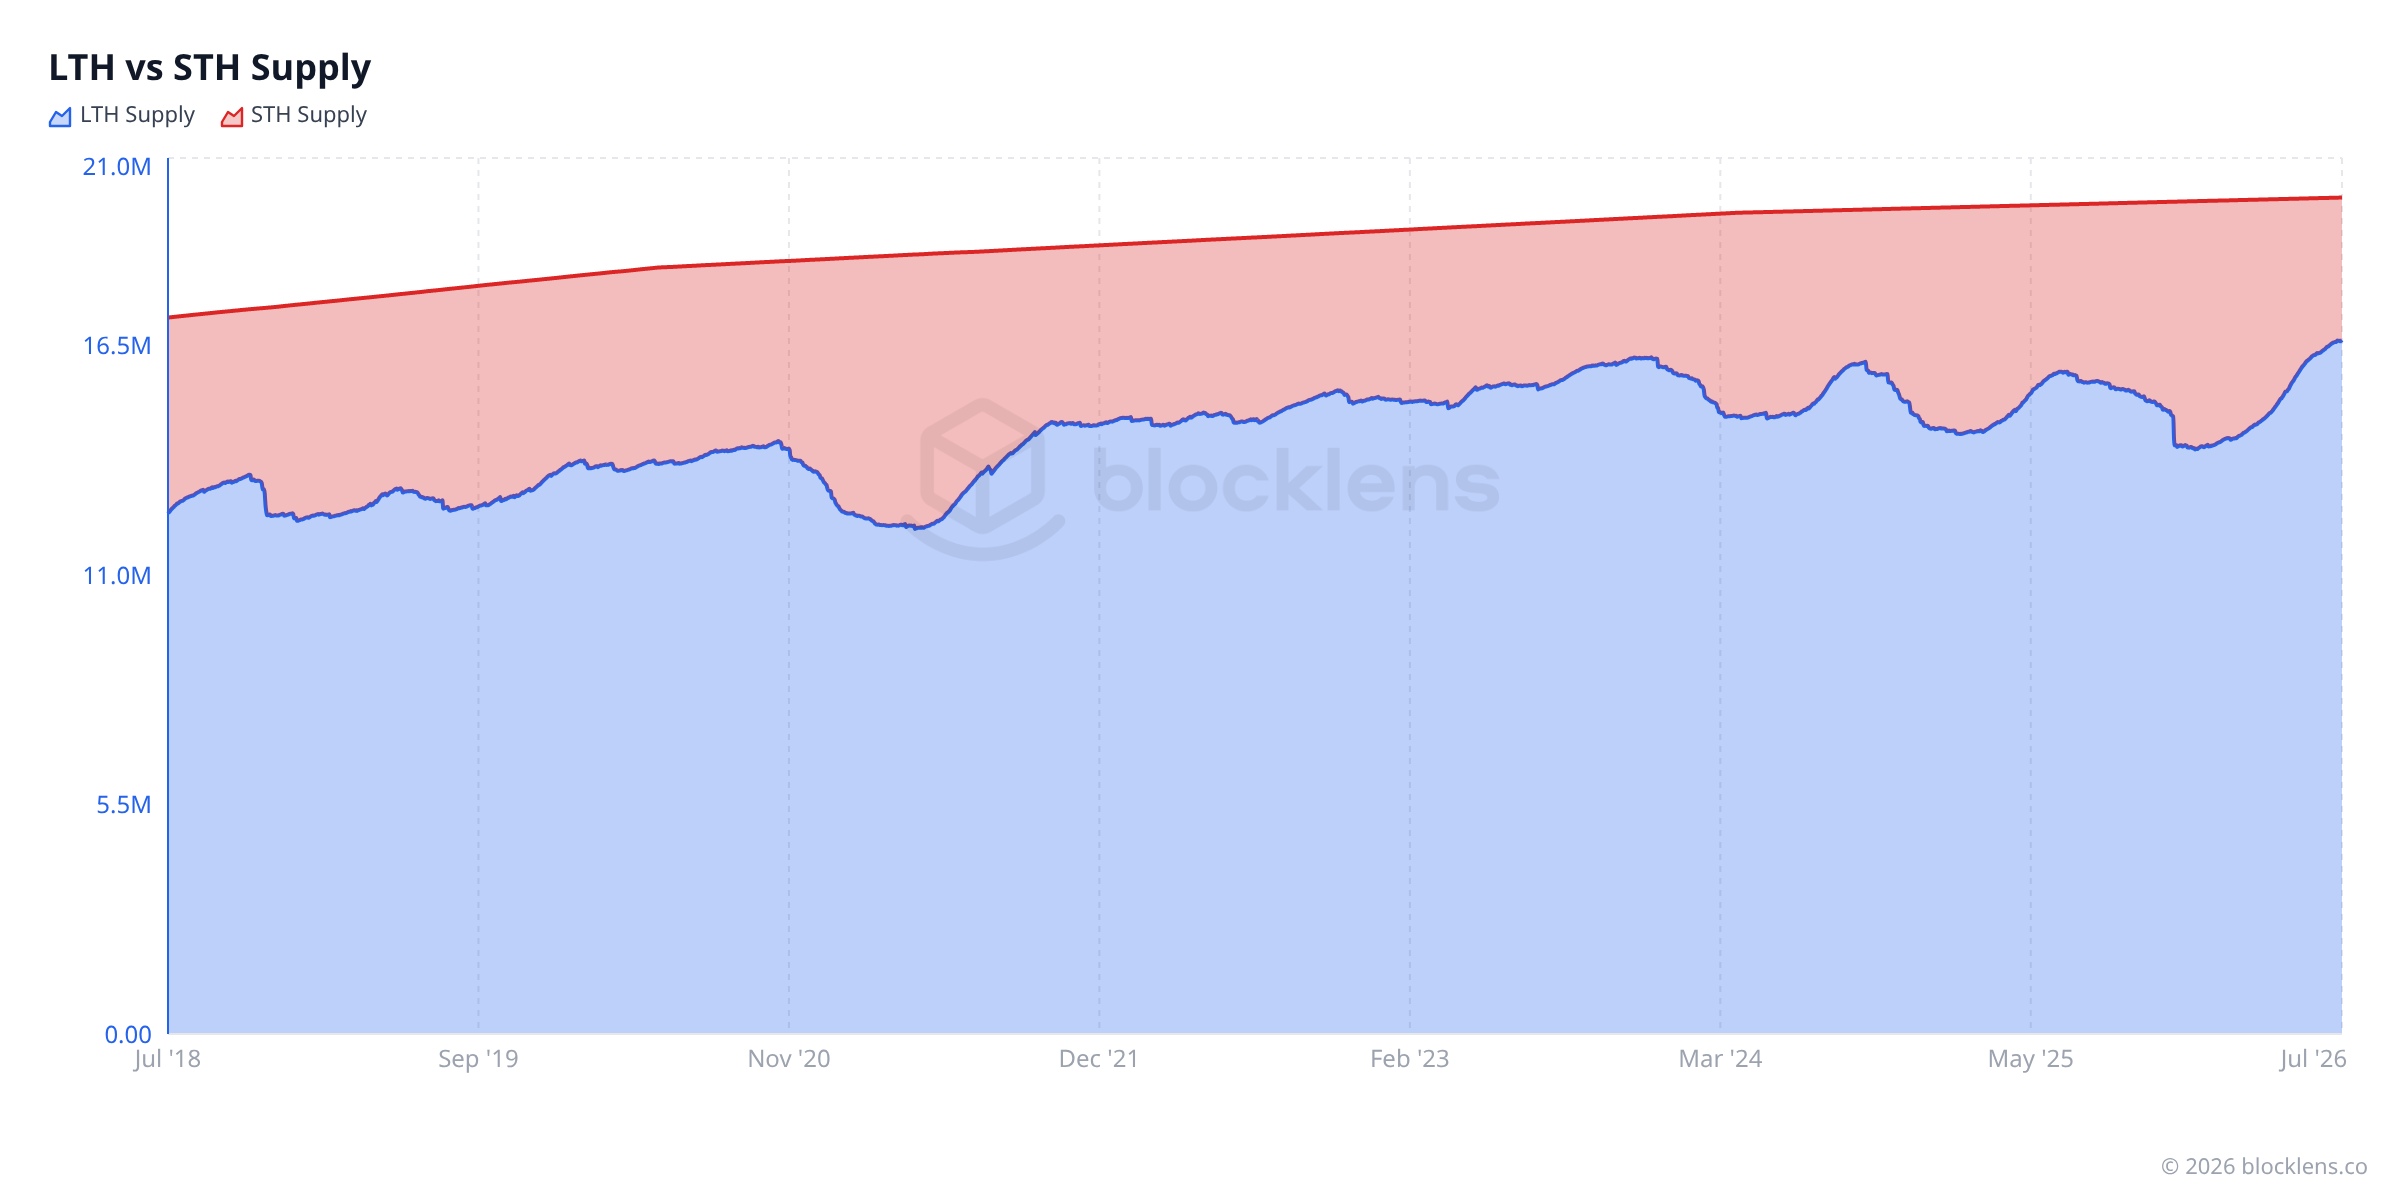
各带的原始高度很有用,但要看清行为周期,最清晰的办法是把两个群体绘制为占总供应量的份额,此时它们始终加总为 100%:
值得一提
丢失的币 — 那些私钥永久无法访问的币 — 也计入 LTH 供应量,因为它们没有移动,而且永远不会移动。分析师估计,中本聪(Satoshi Nakamoto)早期的币(约 100 万枚 BTC,从未移动过)就属于这一类。这意味着 LTH 供应量有一个永远不会进入市场的"地板",从而使来自活跃 LTH 积累与分发的行为信号,比其原始数字所显示的更具意义。
群体成本基础各群体付出了多少 — 以及它揭示的两种模式
按时间划分供应量只是开始。下一步是应用第 1 篇里同样的 Realized Price 逻辑 — 但分别应用到每一个群体上。我们不再有一个全网范围的平均成本基础,而是得到两个:一个属于长期持有者,一个属于短期持有者。
它们被称为 LTH Realized Price 和 STH Realized Price。它们的计算方式与网络 Realized Price 完全相同,只是分别只计入各群体中的币。
今天,这些数字揭示了一个耐人寻味的分裂:
- LTH Realized Price ≈ $49,700 — 长期持有者平均而言在每枚币约 49,700 美元处积累。
- STH Realized Price ≈ $69,700 — 短期持有者平均而言在每枚币约 69,700 美元处买入。
- 市场价格 ≈ $62,830
把这三个数字放在一起读,画面立刻清晰。长期持有者坐拥约 27% 的盈利 — 他们处于盈利,没有任何特别的卖出压力。短期持有者,平均在约 69,700 美元处涌入,如今约 15% 在水下亏损。他们是承压的那一群。他们的指标 STH-MVRV 约为 0.90 — 意味着平均而言的近期买家正持有约 10% 的亏损。
这正是两群人行为如此不同的原因。盈利和亏损制造压力。LTH 很放松;STH 则盯着一笔亏损,在纠结是否投降。
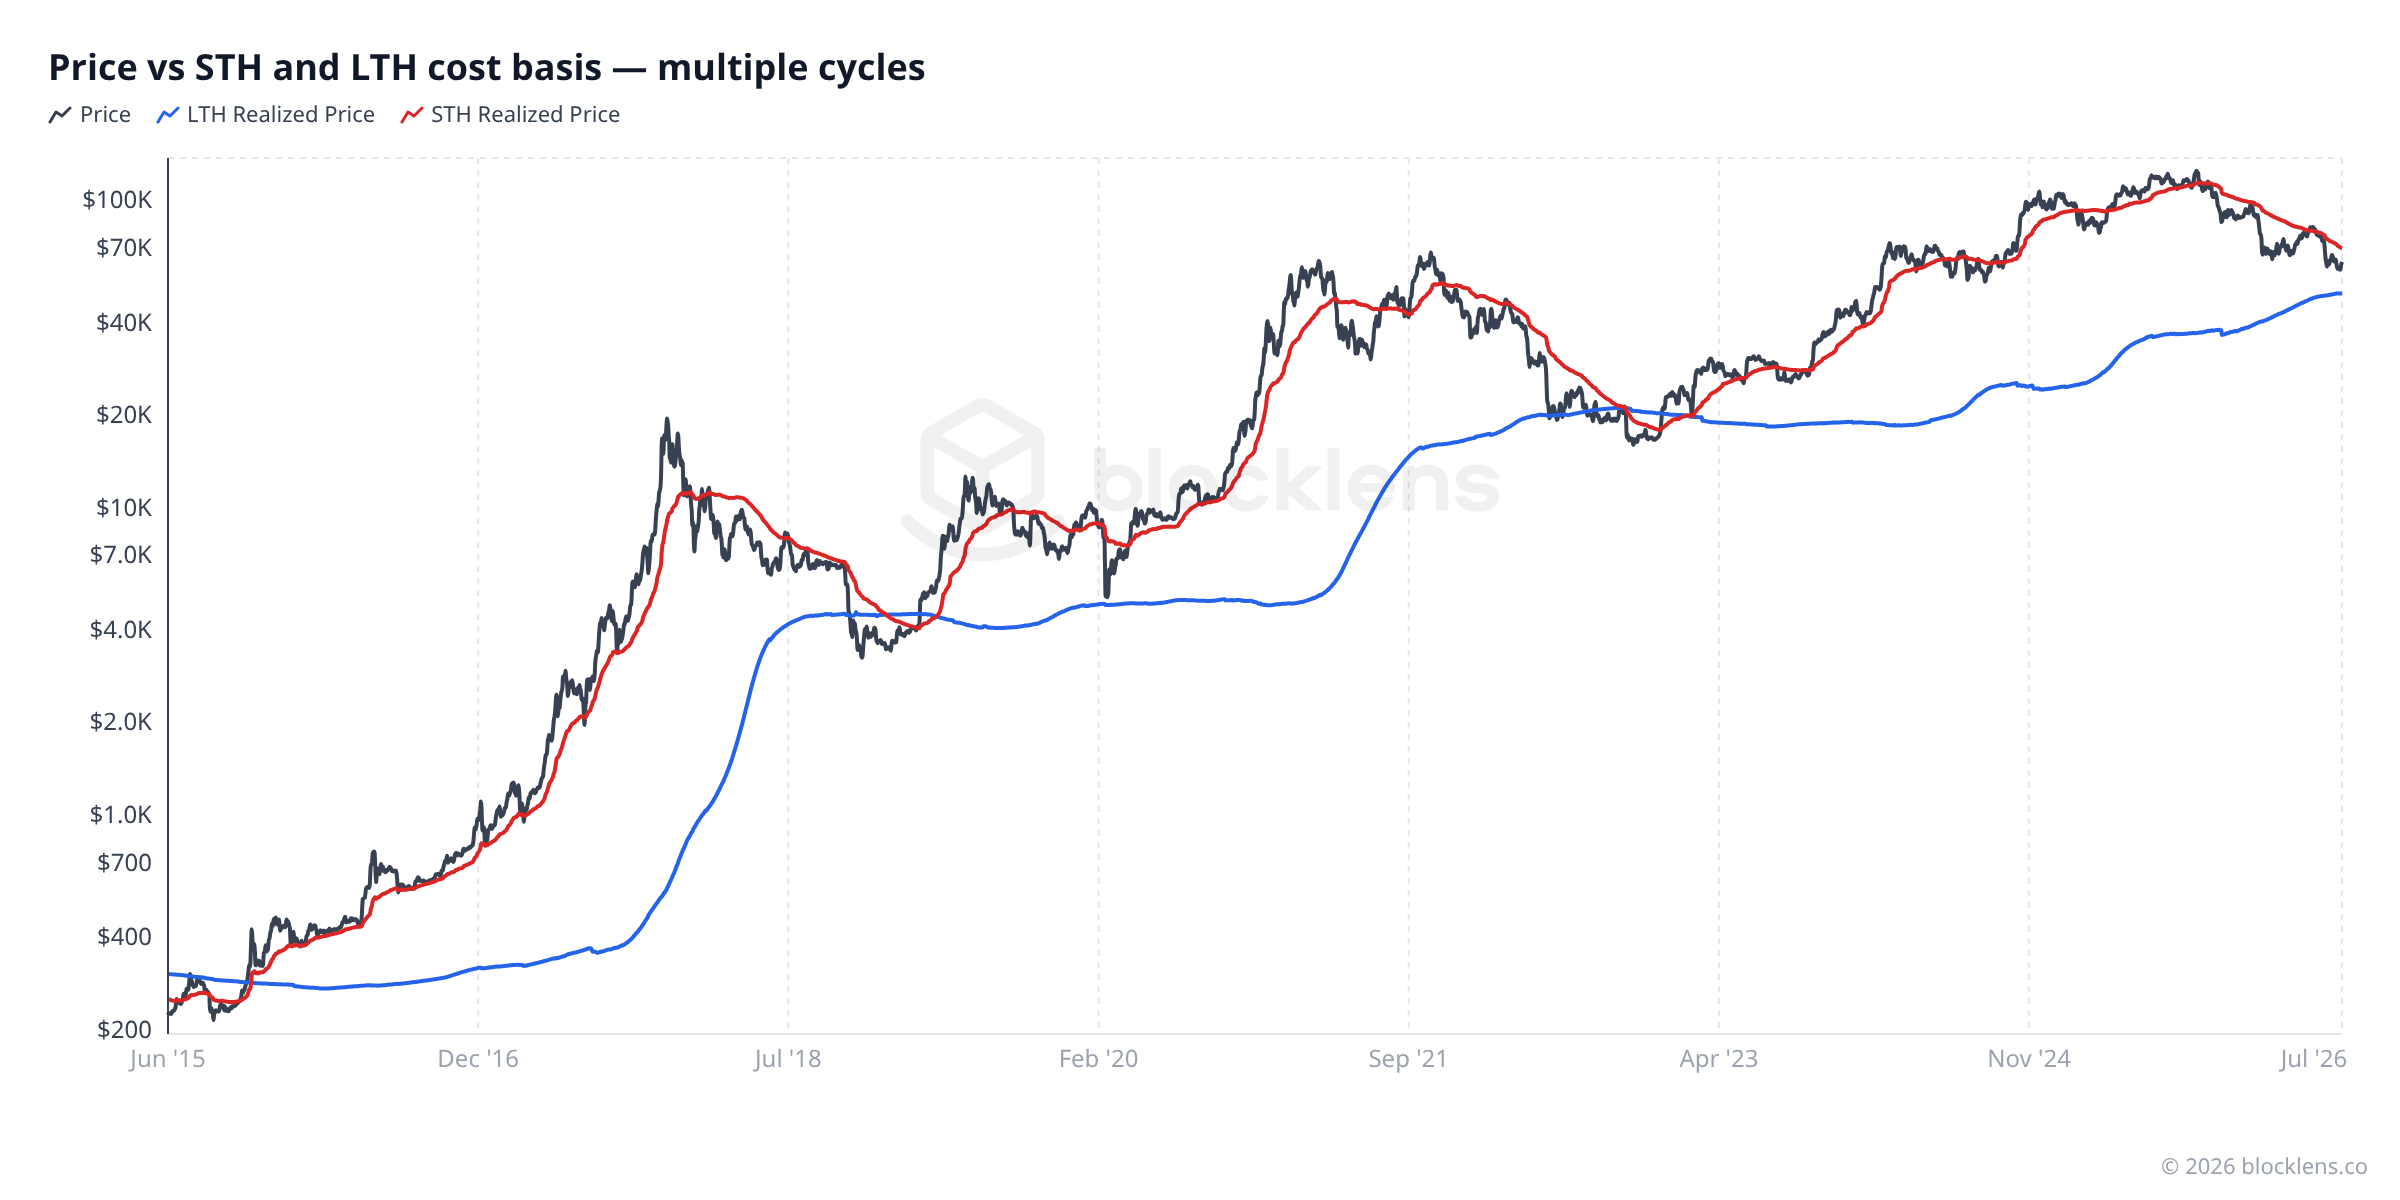
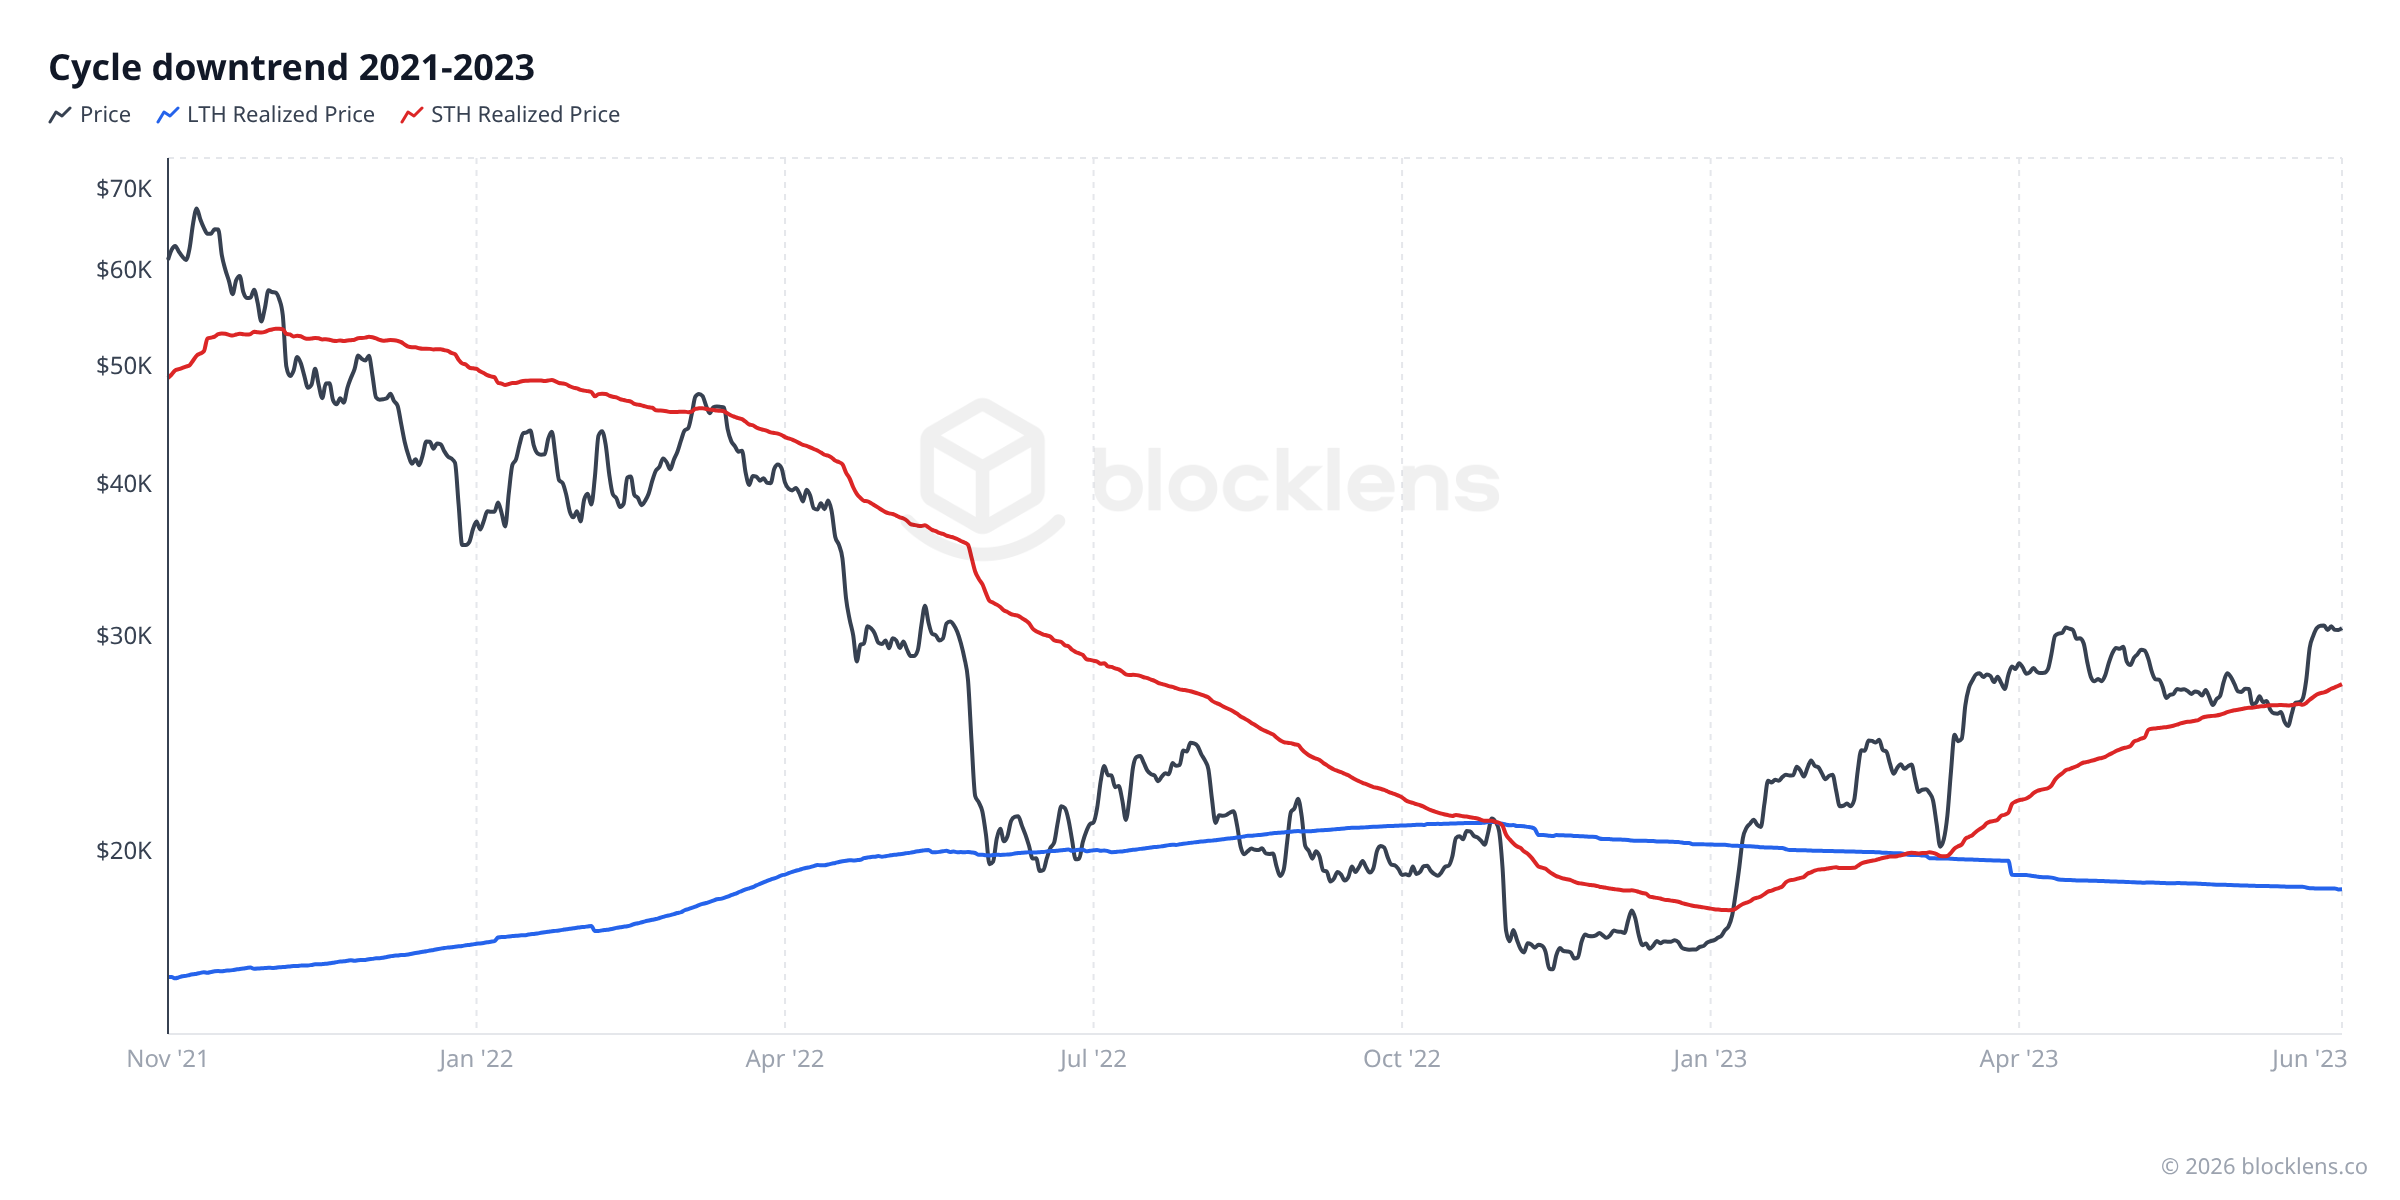
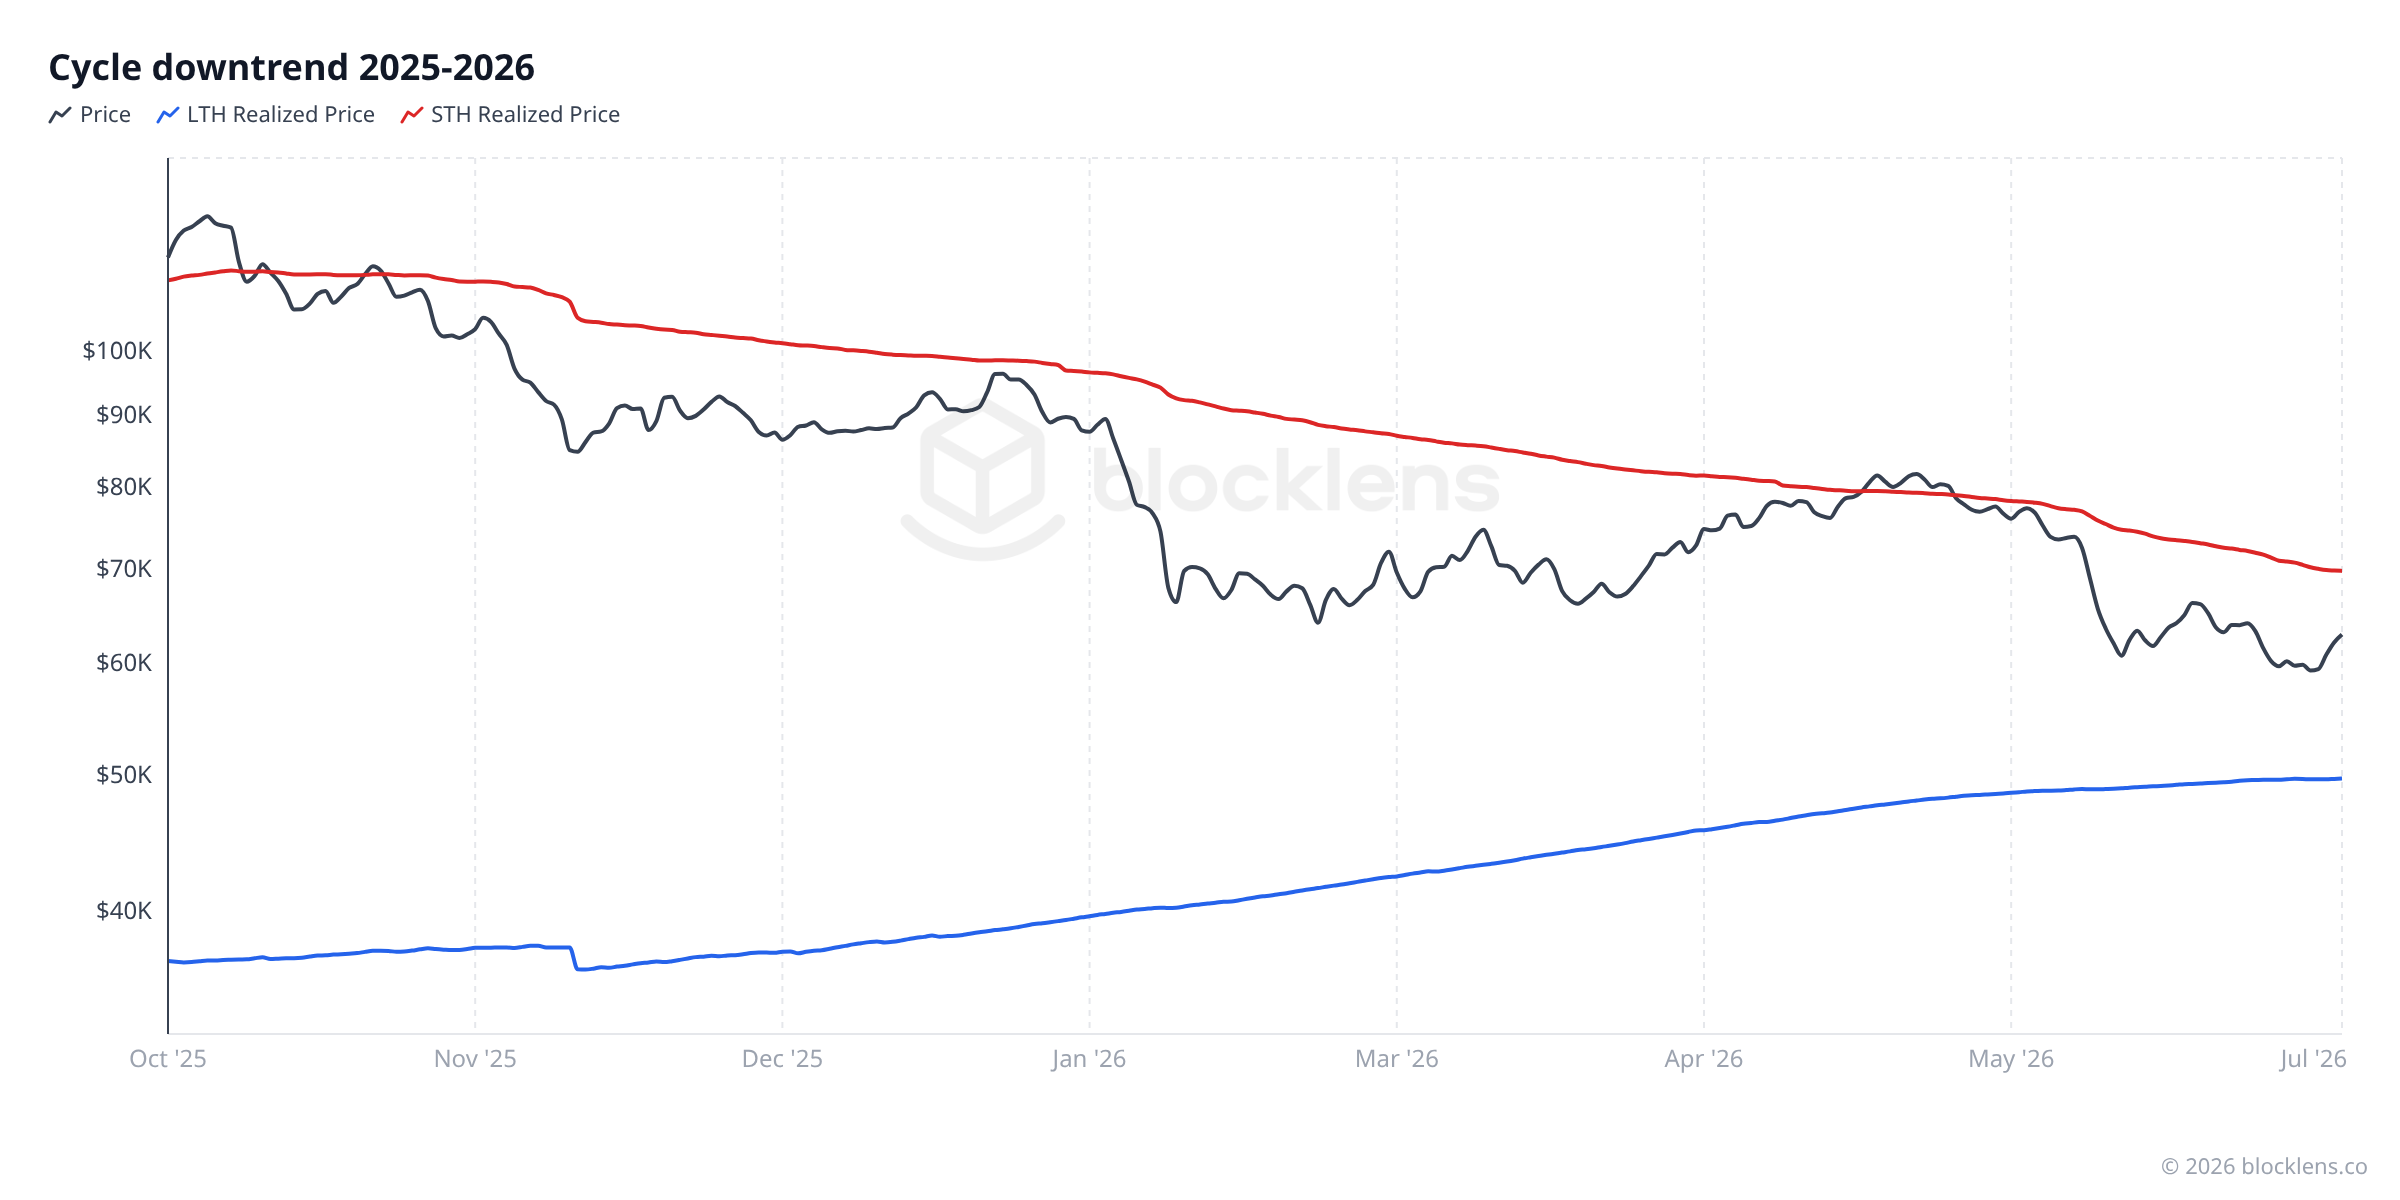
事实 1 — 在下跌趋势中,STH Realized Price 是一道天花板
看看任何一次顶部之后的下跌,你都会看到同样的现象:价格不断在 STH Realized Price(红线)处被拒。这有一个清晰的行为原因。短期持有者平均而言在接近顶部时按市价买入,随后在水下煎熬了数月。当一波复苏涨势终于把价格拖回到他们的盈亏平衡点 — 也就是他们的成本基础 — 附近时,一波"让我把本钱拿回来就好"的抛售就会出现。这种寻求回本的供应给涨势封顶。因此 STH Realized Price 表现为一个随时间下移的动态阻力位,随着高价买家放弃、群体的平均成本基础下降。截至 2026 年 7 月 4 日,这个动态阻力位于约 $70,000(STH Realized Price ≈ $69,700)。
事实 2 — 周期底部形成于 LTH 开始转为亏损的地方
现在来看看每一次下跌实际上在哪里结束。最终的低点往往恰好打印在 LTH Realized Price(蓝线)附近 — 那是连长期持有者平均而言也从盈利滑入亏损的区域。其逻辑在于对称性:在那一点上,两个群体持有的未实现盈利都大致为零。所有想获利了结的人,以及所有会在亏损中恐慌离场的人,都已经移动过他们的币了。随着被迫卖家耗尽、成本基础重置,供需重新均衡 — 市场找到了它的地板。
这就引出一个自然的问题:如果底部形成于价格与 LTH Realized Price 相遇之处,那么在未来的几个月里那条线会在哪里?与跳动的 STH 成本基础不同,LTH Realized Price 缓慢而有条不紊地移动 — 这意味着,在市场中极为罕见地,它其实可以被预测。这正是我们进阶研究所做的事:Blocklens-TOP 模型构建了一台引擎,把 LTH Realized Price 向前投射,将"底部区域"从一个移动的目标变成一条你可以追踪的轨迹。
这并非一次性现象。同样这两种模式在每一个完成的周期中都会出现 — 这里把它们并列摆出来:
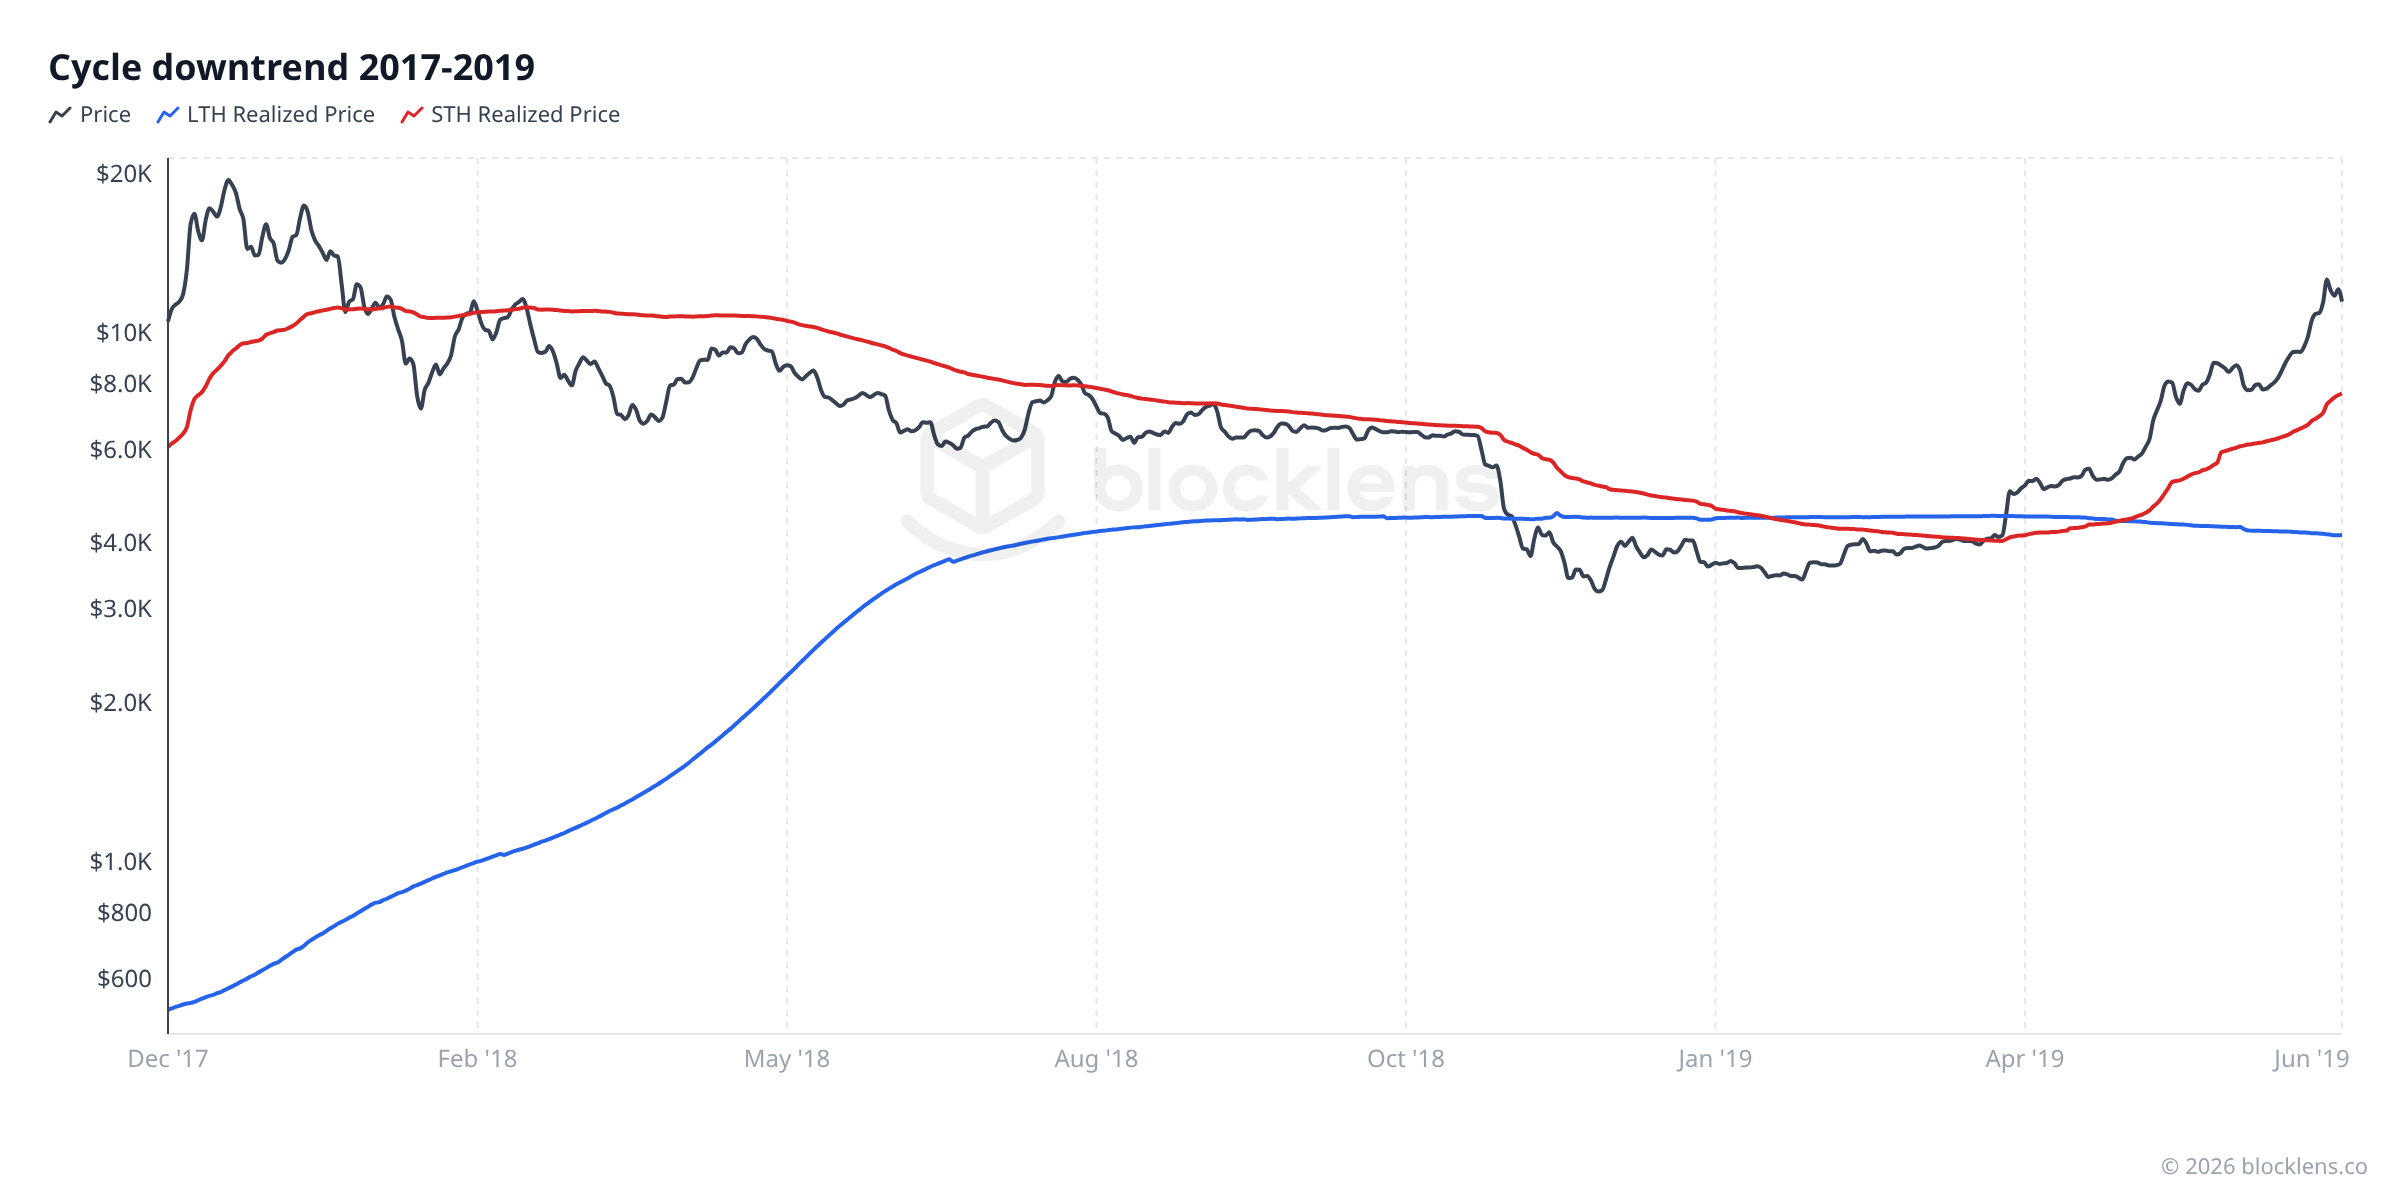
可付诸行动的要点
两个可重复出现的成本基础水平框定了一次比特币下跌趋势:
• STH Realized Price = 天花板。在一个周期见底之前,预期涨势会在它附近停滞(今天 ≈ $70,000)。历史上,果断收复这条线预示着趋势重新向上转折。
• LTH Realized Price = 地板。周期底部曾经形成于价格跌至长期持有者成本基础的那个区域(今天 ≈ $49,700) — 历史上是世代难遇的积累窗口。
此刻价格位于 STH 天花板之下、LTH 地板之上 — 按这个模板处于结构性的下跌趋势中段,尚未到达历史底部的特征位置。对于一位投资者,这对应一个简单的、经风险调整的方案:把 LTH 成本基础区域当作你会加码积累的地方,按你自己对风险的承受度来确定仓位。
重要警示
这些是历史倾向,而非保证。只存在寥寥几个周期,而 2024 年现货 ETF 的到来改变了谁在买比特币以及如何买。成本基础水平描述的是供需曾经倾向于达到平衡的位置 — 它们不是对未来的承诺。这里没有任何内容构成财务建议;请把它当作一个视角,按你自己的风险来确定仓位。
周期如何运作耐心之手与不耐烦之手之间的大交接
理解 LTH 和 STH 的行为,就是理解比特币的市场周期,因为周期本身就是两个群体之间的交接。
下面是它在比特币历史上一次又一次典型的演绎方式:
在熊市及复苏初期:价格处于低位或正从崩盘中恢复。恐慌抛售的短期持有者已经退场。长期持有者在悄悄积累 — 从任何愿意卖的人手里买入廉价的币。随着每一天过去,新买入的币逐渐接近 155 天阈值,从 STH 供应量迁移到 LTH 供应量。图上的 LTH 带变得更厚。这是耐心之手在保持耐心。
随着牛市展开:价格攀升,媒体关注回归,新买家蜂拥而入。这些新进入者按定义就是短期持有者。STH 带开始膨胀。与此同时,一些长期持有者 — 他们多年前以低得多的价格买入 — 看到了获利了结的机会。他们开始把自己陈旧、廉价的币卖给急切的新买家。旧的 LTH 供应量转化为新的 STH 供应量。LTH 带变薄。这就是分发。
在接近周期顶部时:STH 群体庞大无比(人人都刚买入),而长期持有者已经分发了数月。MVRV 处于高位,NUPL 进入狂热区间,STH 群体的已实现价格非常接近市场价格 — 因为大家都在接近顶部时买入。
当价格跌破时:短期持有者,本已接近盈亏平衡或处于亏损,开始恐慌抛售。这就是投降。他们的币发生移动 — 一些落入机会主义的长期买家之手,一些流向交易所,一些则在亏损中卖出。STH 群体被清洗。当痛苦足够深时,周期重置。
核心想法
牛市是 LTH 供应量转化为 STH 供应量(旧币卖给新买家)。熊市是 STH 供应量转回 LTH 供应量(新买家持有足够久成为耐心的那群人,或者投降并把币交给随后持有的买家)。这种转化的规模和方向,就是周期的心跳。
观察图 1 中的 LTH 和 STH 带,在非常真切的意义上,就是在观察周期的呼吸。今天的数据 — LTH 占供应量的 83.0%,STH 占 17.0%,且 STH 持有者在水下 — 与一个峰值之后的熊市阶段相符:耐心之手仍在积累,而近期买家坐拥亏损。
现实核对今天的数据在说什么
这是 2026 年 7 月 4 日 完整的 LTH/STH 快照:
| 指标 | 数值 | 大白话含义 |
|---|---|---|
| 市场价格 | ≈ $62,830 | 一枚比特币此刻的成交价 |
| LTH 供应量 | ≈ 16.63M BTC (83.0%) | 155 天以上未动的币 — 耐心的那群人 |
| STH 供应量 | ≈ 3.42M BTC (17.0%) | 155 天内移动过的币 — 近期买家 |
| LTH 成本基础 | ≈ $49,700 | 长期持有者付出的平均价格 — 他们处于盈利 |
| STH 成本基础 | ≈ $69,700 | 近期买家付出的平均价格 — 他们在水下 |
| LTH-MVRV | ≈ 1.27 | 长期持有者平均上涨约 27% |
| STH-MVRV | ≈ 0.90 | 短期持有者平均下跌约 10% |
这张表讲述的故事:长期持有者很从容。他们平均在约 49,700 美元买入自己的币,即便价格比历史最高点低 50%,也依然坐拥可观的盈利。短期持有者 — 那些在 2025 年 10 月 126,198 美元峰值附近或之后买入的人 — 正忍受平均约 10% 的亏损。那个群体是脆弱的一个。任何进一步的价格疲软,都会给他们制造更大的投降压力,从而把他们的币交到下一波耐心积累者手中。
值得一提
按历史标准,STH-MVRV 处于 0.90 并非极端投降。在严重的熊市底部(2018 年、2022 年),STH-MVRV 曾低至 0.45–0.55。当前的读数对近期买家来说令人不适,但尚未预示那种标记真正周期底部的大规模、被迫的抛售。如果价格继续走低,值得留意该指标是否会逼近那些历史极值。
迷你词汇表
- 长期持有者(LTH)
- 一枚币 — 及其推而广之的持有者 — 至少 155 天没有移动过。这些是市场中耐心、由信念驱动的参与者。历史上他们在恐惧中积累、在狂热中分发。
- 短期持有者(STH)
- 在过去 155 天内移动过的币。它们代表近期买家,往往对价格更敏感、更爱做出反应。他们是下跌中投降抛售的主要来源。
- 155 天阈值
- 经验上观察到的、一枚币在任意一天移动的概率急剧下降的龄期。实践中它并非作为一个硬开关来应用,而是作为一条平滑的逻辑斯蒂加权(中点 155 天,过渡宽度约 10 天),使币从 STH 逐渐重新加权到 LTH。低于约 155 天:多为短期;高于则多为长期。
- 群体(Cohort)
- 由共同特征所定义的一组币(及其持有者) — 在此处即币休眠了多久。LTH 和 STH 是链上分析中两个主要的群体。
- Realized Price(群体)
- 某一特定群体的平均成本基础 — 即该组内的币上一次移动时的平均价格。LTH Realized Price 和 STH Realized Price 是与全网整体 Realized Price 分开计算的。
- LTH-MVRV / STH-MVRV
- 为每个群体单独计算的 MVRV 比率:市场价格除以该群体的 Realized Price。数值高于 1 意味着该群体总体盈利;低于 1 意味着总体亏损。
- STH Realized Price 作为阻力
- 在下跌趋势中,短期持有者成本基础往往充当一道下移的天花板:涨势在近期买家终于能够盈亏平衡卖出的位置停滞。截至 2026 年 7 月 4 日 ≈ $70,000。
- LTH Realized Price 作为底部区域
- 历史上,周期底部形成于价格跌入长期持有者成本基础之处,即两个群体的未实现盈利都大致归零的那一点。截至 2026 年 7 月 4 日 ≈ $49,700。
链上基础系列