Analistler "piyasa şunu yaptı" ya da "piyasa bunu yaptı" dediğinde, rahatsız edici bir gerçeğin üzerinden geçiyorlar: tek bir piyasa yoktur. En azından, çok farklı kararlar veren çok farklı iki insan kalabalığı vardır — ve iyi bir günde bile neredeyse aynı finansal dili konuşmazlar.
Bir kalabalık, bitcoin'lerini yıllardır elinde tutuyor. Bir iki çöküş boyunca satın aldılar, tekrar yükselişini izlediler ve kısa vadeli fiyat dalgalanmalarına tepki vermeyi büyük ölçüde bıraktılar. Diğer kalabalık ise yakın zamanda satın aldı — çoğu zaman bir zirveye yakın, momentuma binmeyi umarak. Fiyatlar düştüğünde bu iki grup neredeyse zıt şekillerde davranır. Ve onlara birbirine karışmış halde bakarsanız, sinyalleri birbirini götürür ve yararlı hiçbir şey görmezsiniz.
On-chain analizin yapabileceği en güçlü şey, bu iki kalabalığı ayırmaktır. Bu makalede bu ayrımın tam olarak nasıl işlediğini, bölme çizgisinin neden 155 günde çizildiğini ve iki kohortun şu anda bize ne anlattığını göreceğiz.
Temel içgörüBir blok zinciri, çok farklı iki kalabalık
İki Bitcoin sahibini düşünün. Alice, 2022'de ayı piyasasında yaklaşık 18.000 dolardan 1 BTC aldı. O zamandan beri ona hiç dokunmadı. Bob ise altı hafta önce, Bitcoin 126.200 dolara yakın tüm zamanların en yüksek seviyesine ulaştıktan sonra ralliyi kovalayarak yaklaşık 95.000 dolardan 1 BTC aldı. İkisi de bir coin sahibi. İkisi de aynı blok zincirinde. Ama durumları — psikolojileri, maliyet esasları, olası bir sonraki hamleleri — daha farklı olamazdı.
Alice büyük bir kâr üzerinde oturuyor. %20'lik bir fiyat düşüşü onun için pek bir şey ifade etmiyor; çok daha kötüsünü atlattı. Bob ise zaten derinden zararda. %20'lik bir düşüş, yakın zamanda yapılmış bir alımda ciddi bir kâğıt üzeri zarar demek. Panikleyip satma olasılığı çok daha yüksek.
"Piyasaya" tek bir şey olarak bakmanın temel sorunu budur. Alice ile Bob'un fiyat grafiği ortalaması size neredeyse hiç yararlı bir şey söylemez. Onlara ayrı ayrı bakmanız gerekir.
On-chain analiz tam olarak bunu yapabilir, çünkü blok zinciri her coin'in ne kadar süre hareketsiz durduğunu bilir.
155 günlük çizgiSabırlı ellerin gergin olanlardan ayrıldığı yer
Analistler "sabırlı sahip" ile "yakın zamanda alan" arasındaki çizgiyi nereye çizeceklerine nasıl karar verir? Cevap istatistikseldir — ve herhangi bir keyfi seçimden daha zariftir.
Blok zincirini inceleyen araştırmacılar ilginç bir şey fark etti: bir coin yaklaşık 155 gün boyunca hareket etmediğinde, herhangi bir günde hareket etme olasılığı keskin bir şekilde düşer. 155 günden önce coin'ler belli bir düzenlilikle el değiştirir. 155 günden sonra bir tür uykuya girerler. Beş aylık bir dönem boyunca — en az bir veya iki önemli piyasa dalgalanmasını kapsayan bir süre — elinde tutan sahipler, dolaylı olarak tepkisel türden olmadıklarını göstermişlerdir. Oynaklığı görmezden gelip tutmaya devam ettiler.
Verideki bu davranışsal kayma, tüm on-chain analizin dayandığı iki kohortun temelidir:
- Uzun Vadeli Sahipler (LTH): 155 gün veya daha uzun süredir hareket etmemiş coin'ler. Bunlar sabırlı, inanç odaklı sahiplerdir — bazen "elmas eller" olarak adlandırılır. Korku dönemlerinde biriktirme, ancak döngü zirvelerine yakın coşku dönemlerinde dağıtma (satma) eğilimindedirler.
- Kısa Vadeli Sahipler (STH): son 155 gün içinde hareket eden coin'ler. Bunlar yakın zamanda alanlardır — tepkisel, fiyata duyarlı ve düşüşler sırasında panikle satma olasılığı çok daha yüksektir.
Ana fikir
LTH arzı = inanç. STH arzı = spekülasyon. Coin'lerin 155 günlük çizgiyi geçmesini izlemek, servetin sabırlı ve sabırsız eller arasında transfer olduğunu gösterir — ve bu transferin yönü, döngünün nerede olduğunu size söyler.
155 günlük eşik, katı bir doğa yasası değildir. Ama on yılı aşkın Bitcoin verisi boyunca gözlemlenen davranışa dayanır ve birden fazla piyasa döngüsü boyunca dikkat çekici derecede istikrarlı bir bölme çizgisi olduğunu kanıtlamıştır.
Kaputun altındaNeden 155 gün — ve neden sert bir düğme değil, yumuşak bir eğri
Burada genellikle iki soru ortaya çıkar: 155 sayısı gerçekte nereden geliyor ve bir coin, 155 gün yaşına geldiği anda gerçekten "kısa vadeli"den "uzun vadeli"ye mi dönüşüyor? Her ikisinin de kesin cevapları var ve başlangıç seviyesinde bile bilmeye değer.
Sayı nereden geliyor
Eşik, tek bir basit ölçümden çıkar: bir coin'in harcanma olasılığı, halihazırda ne kadar süredir hareketsiz durduğunun bir fonksiyonu olarak nedir? Bu olasılığı coin yaşına karşı çizin, dik ve yumuşak bir düşüş elde edersiniz — 3 gün uykuda olan bir coin'in yarın hareket etme olasılığı, 300 gün uykuda olan bir coin'inkinden çok daha yüksektir. Glassnode'un orijinal çalışması Time is Money, bu düşüşün yaşa göre temiz bir üstel yasayı izlediğini ve beş ay civarında bir yerde eğrinin gerçek uykuya doğru düzleştiğini buldu. 155 günlük işaret (yaklaşık 5 ay), bir coin'in sahibinin istatistiksel olarak tepkisel bir yatırımcı olmadığını "kanıtladığı" yerdir.
Bu, inanmak zorunda olduğunuz bir şey değil. İleri düzey araştırmamızda aynı harcanma-olasılığı eğrisini Blocklens'in kendi ham on-chain verisi üzerinde sıfırdan yeniden inşa ettik ve bunu doğruladık: harcanma olasılığı, yaşa göre üstel bir yasayla mükemmel bir uyumla (R² ≈ 0,997) düşüyor. 155 günlük çizgi, coin'lerin "aktif olarak işlem gören"den "uyuyan"a geçtiği bölgenin tam ortasında yer alıyor.
Neden bir uçurum değil, bir ağırlıklandırma eğrisi
Şimdi ince kısım — ve neredeyse her başlangıç açıklamasının atladığı kısım. Sert bir kesim noktası kullansaydınız (154 günde kısa vadeli, 155 günde uzun vadeli), metrikler çirkin yapaylıklar geliştirirdi. Bir zirveye yakın çılgın bir günde alınmış büyük bir coin partisi hayal edin: tam 155 gün sonra hepsi aynı tarihte STH'den LTH'ye dönerdi ve bu, gerçek bir davranışsal neden olmaksızın kohort çizgilerinin süreksiz şekilde sıçramasına yol açardı.
Bundan kaçınmak için standart metodoloji bir coin'i asla anında çevirmez. Bunun yerine, 155 gün üzerinde ortalanmış, yaklaşık 10 günlük bir geçiş genişliğine sahip bir lojistik ağırlıklandırma fonksiyonu uygular; böylece her coin, eşiğin etrafındaki yaklaşık iki hafta boyunca kademeli olarak kısa vadeliden uzun vadeliye yeniden ağırlıklandırılır:
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$Burada a, coin'in gün cinsinden yaşıdır ve wLTH, o coin'in uzun vadeli sahip arzına sayılan kesridir — kalan 1 − wLTH kısmı ise kısa vadeli olarak sayılır. Tam 155 günde ağırlık 0,5'tir: coin yarı yarıya bölünür. Yaklaşık 135 güne kadar neredeyse tamamen kısa vadelidir; yaklaşık 175 güne kadar neredeyse tamamen uzun vadeli. Bu S şeklindeki eğri, geçişi yumuşatarak, bir coin kümesi çizgiyi ne zaman geçse kohort metriklerinin sarsılmak yerine akıcı şekilde ilerlemesini sağlar.
Blocklens uygulamasında pratik bir iyileştirme: eğriyi kenarlarında sabitliyoruz. 100 günden genç coin'ler tamamen kısa vadeli olarak sayılır (ağırlık 0) ve 210 günden yaşlı coin'ler tamamen uzun vadeli olarak sayılır (ağırlık 1); lojistik geçiş, yumuşak işini yalnızca aradaki bantta yapar. Bu, çok genç ve çok yaşlı coin'leri temiz bir şekilde sınıflandırılmış tutarken, 155 günlük orta nokta etrafındaki yumuşak geçişi korur.
Kaynaklar ve ileri okuma
155 günlük eşik ve onun lojistik ağırlıklandırma iyileştirmesi, Glassnode'un temel çalışmasından gelir — Rafael Schultze-Kraft, "Quantifying Short-Term and Long-Term Holder Bitcoin Supply" — ki bu da Glassnode'un "Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns" (2024) çalışmasındaki coin-yaşı harcanma-olasılığı analizinin üzerine kurulmuştur. Blocklens, bu temel harcanma-olasılığı üstel yasasını ileri düzey araştırmamızda ham on-chain veri üzerinde bağımsız olarak yeniden üretti (R² ≈ 0,997). Bu başlangıç serisi boyunca, yerleşik Glassnode 155 günlük konvansiyonunu takip ediyoruz.
Arz ayrımıTüm coin'ler şu anda gerçekte nerede yaşıyor?
Bu tanımlar elimizdeyken şunu sorabiliriz: bugün mevcut olan yaklaşık 20,05 milyon bitcoin'in ne kadarı uzun vadeli sahiplerde ve ne kadarı kısa vadeli sahiplerde duruyor?
Rakamlar çarpıcı bir hikaye anlatıyor. 4 Temmuz 2026 itibarıyla:
- LTH arzı: ≈ 16,63M BTC — bu, dolaşımdaki tüm coin'lerin %83,0'ünün uykuda olduğu, en az beş aydır hareket ettirmemiş sabırlı ellerde bulunduğu anlamına gelir.
- STH arzı: ≈ 3,42M BTC — yalnızca %17,0, yakın zamanda alanların elinde.
Tüm bitcoin'in %80'inden fazlası uzun vadeli sahiplerin elinde. Bu tek gerçek, arzın piyasaya ne kadar serbestçe gelebileceği açısından muazzam sonuçlar doğurur. LTH'ler tutuyor ve satmıyorken, mevcut serbest dolaşım — gerçekten satılma olasılığı olan coin'ler — toplam arzın küçük bir kısmıdır.
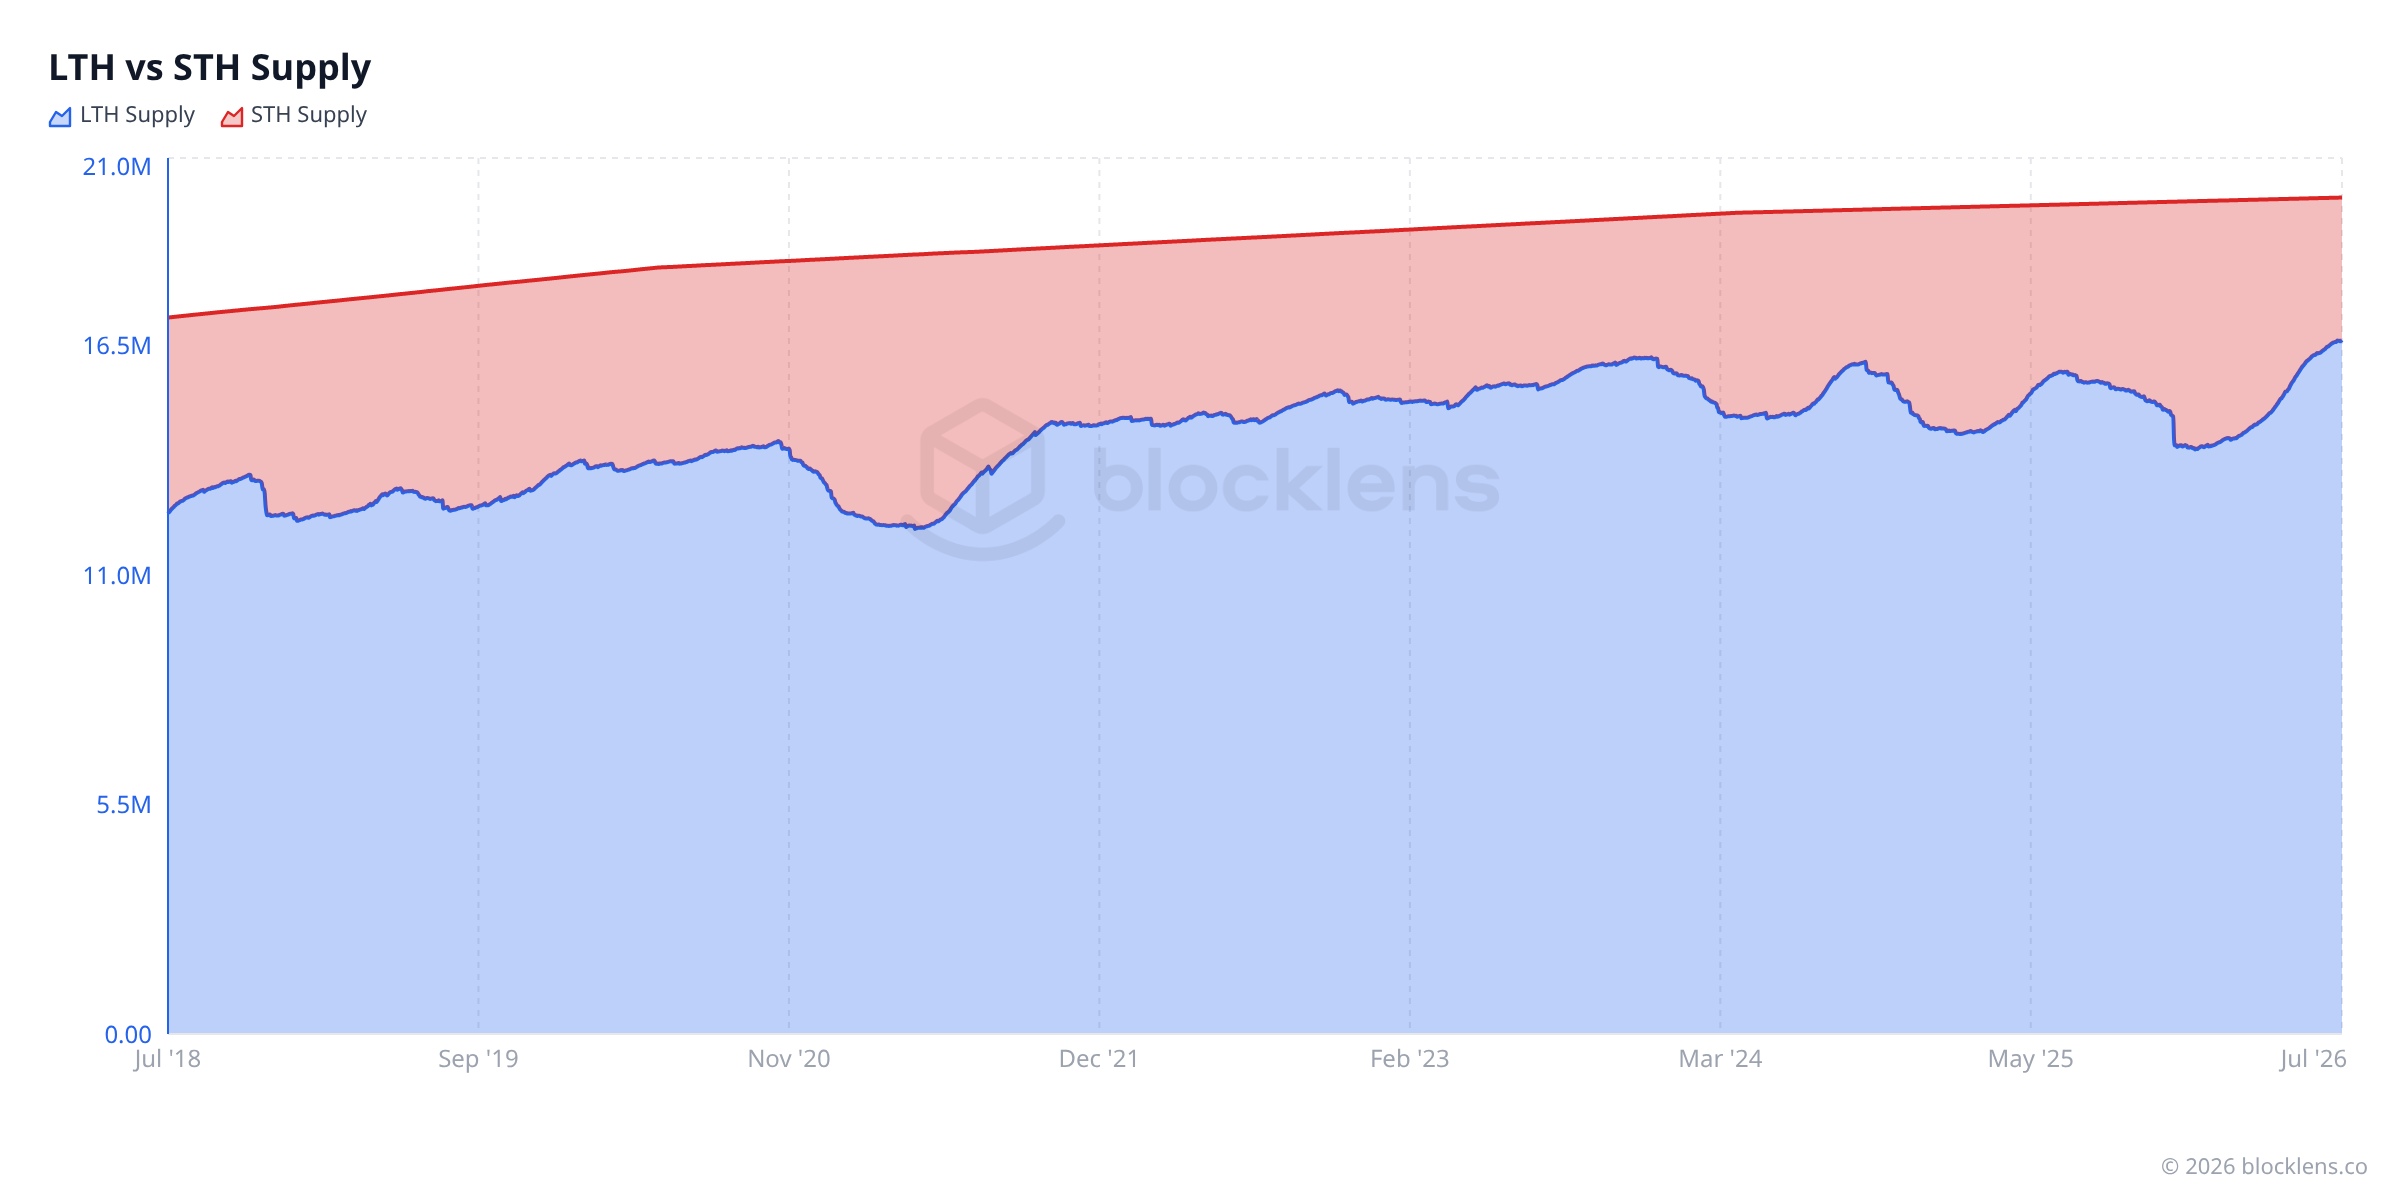
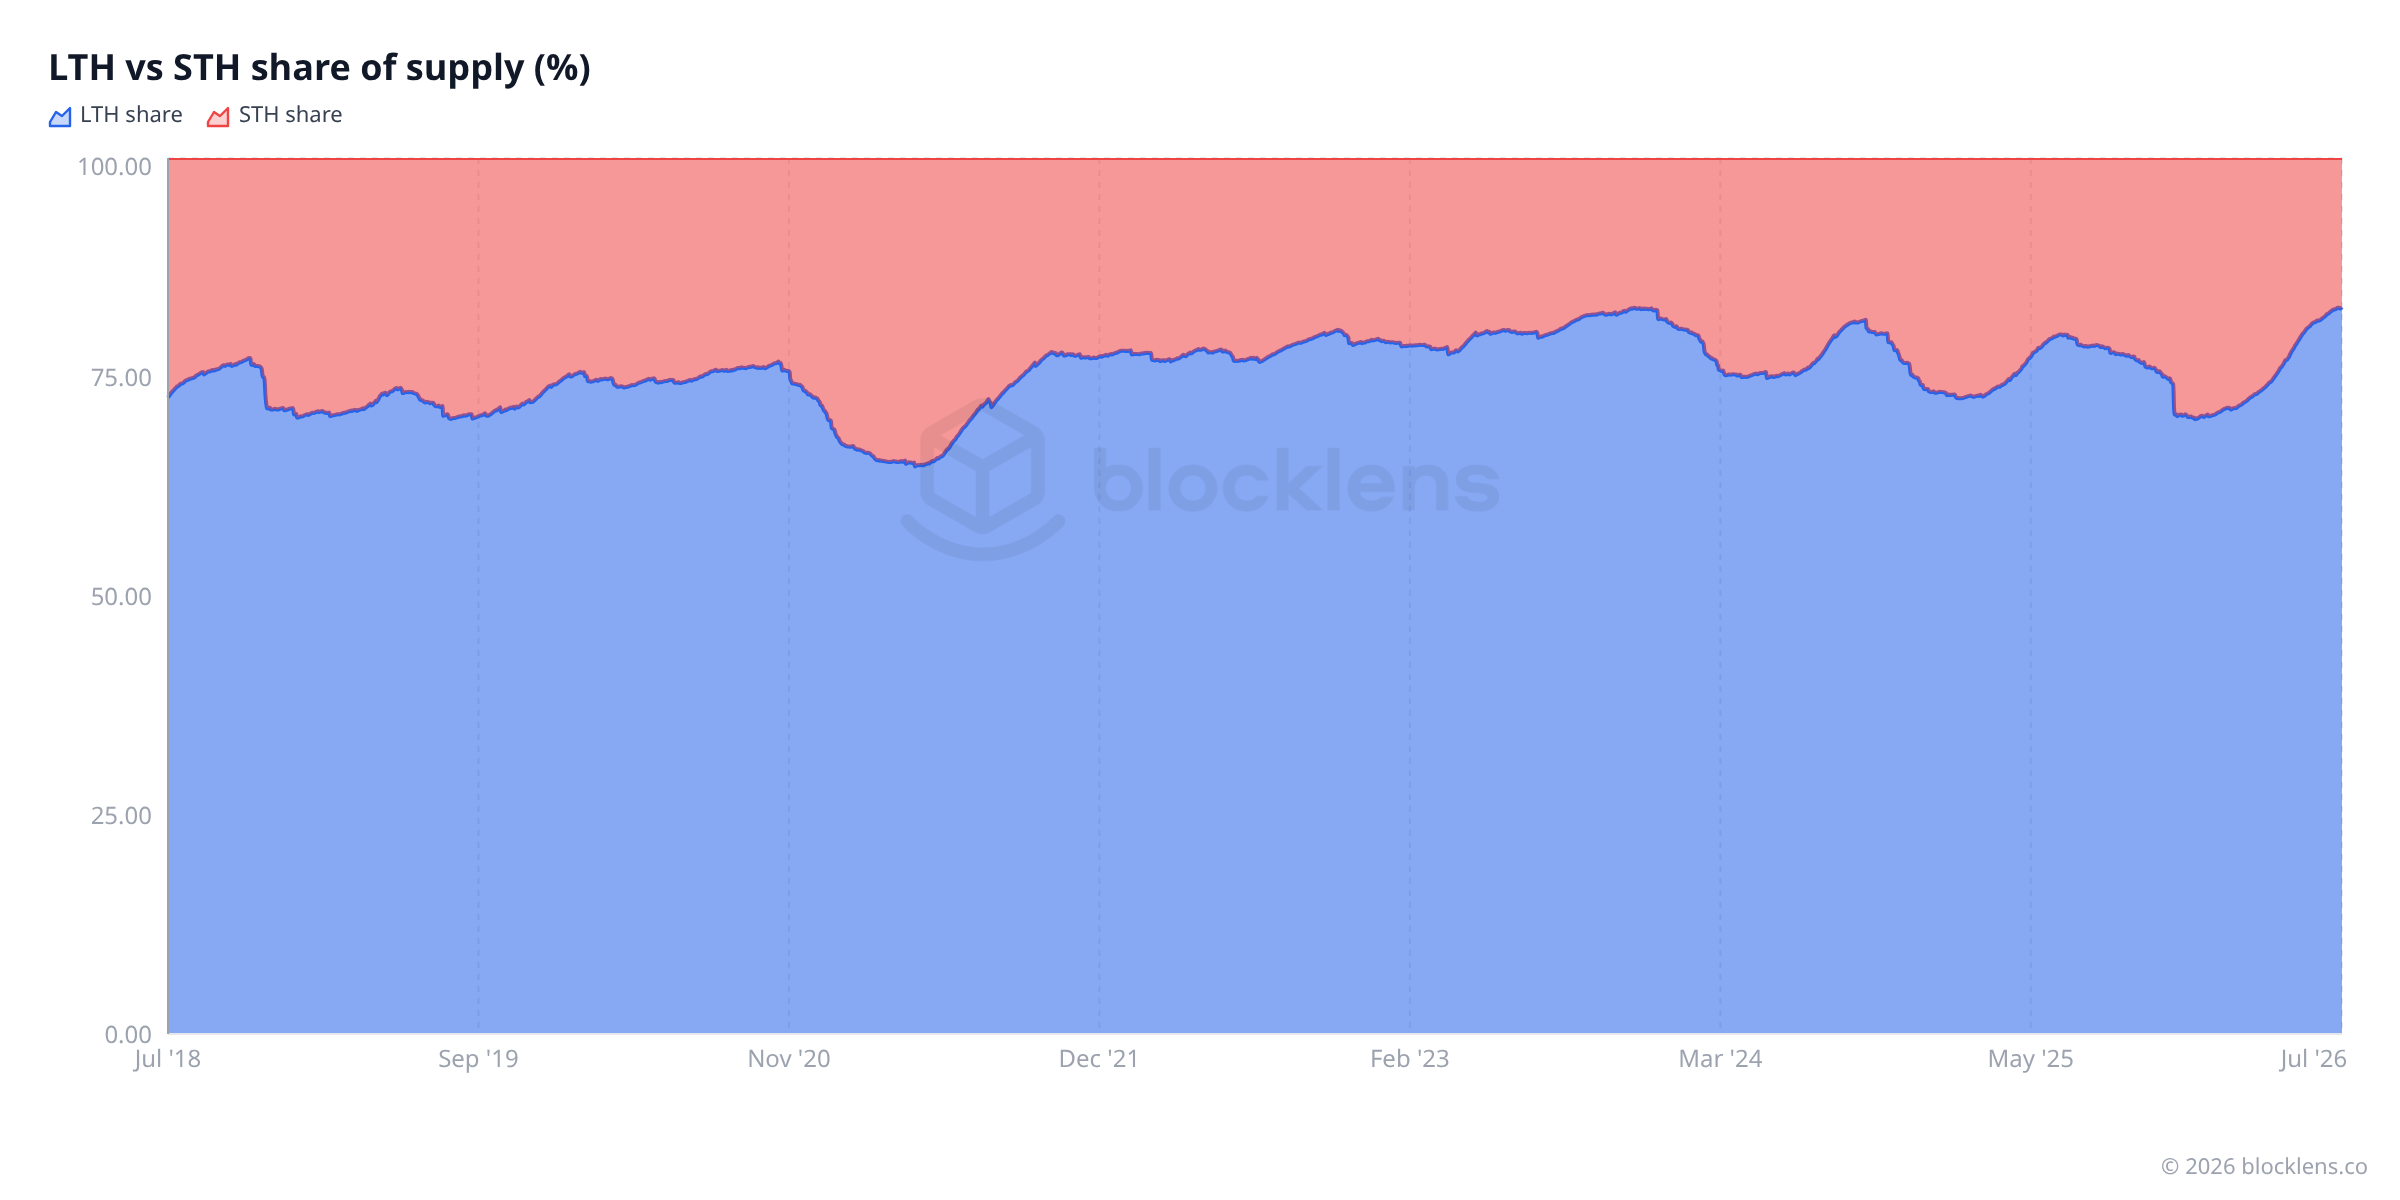
Ham bant yükseklikleri yararlıdır, ama davranışsal döngüyü görmenin en temiz yolu, iki kohortu her zaman %100'e toplanacak şekilde toplam arzın bir payı olarak çizmektir:
Bilinmesi gerekenler
Kayıp coin'ler — özel anahtarları kalıcı olarak erişilemez olan coin'ler — de LTH arzına dahildir, çünkü hareket etmediler ve asla etmeyecekler. Analistler, Satoshi Nakamoto'nun erken coin'lerinin (yaklaşık 1 milyon BTC, hiç hareket etmemiş) bu kategoride olduğunu tahmin ediyor. Bu, LTH arzının asla piyasaya gelmeyen bir "taban"a sahip olduğu anlamına gelir; bu da aktif LTH biriktirme ve dağıtımından gelen davranışsal sinyali, ham rakamın gösterdiğinden bile daha anlamlı kılar.
Kohort maliyet esasıHer grubun ödediği — ve bunun ortaya koyduğu iki desen
Arzı zamana göre bölmek yalnızca başlangıçtır. Bir sonraki adım, 1. Bölüm'deki aynı Gerçekleşen Fiyat mantığını uygulamaktır — ama her kohorta ayrı ayrı. Ağ genelinde tek bir ortalama maliyet esası yerine iki tane elde ederiz: biri uzun vadeli sahipler için, biri kısa vadeli sahipler için.
Bunlar LTH Gerçekleşen Fiyatı ve STH Gerçekleşen Fiyatı olarak adlandırılır. Tam olarak ağ Gerçekleşen Fiyatı gibi hesaplanırlar, ama yalnızca her kohorttaki coin'ler sayılır.
Bugün bu rakamlar büyüleyici bir ayrımı ortaya koyuyor:
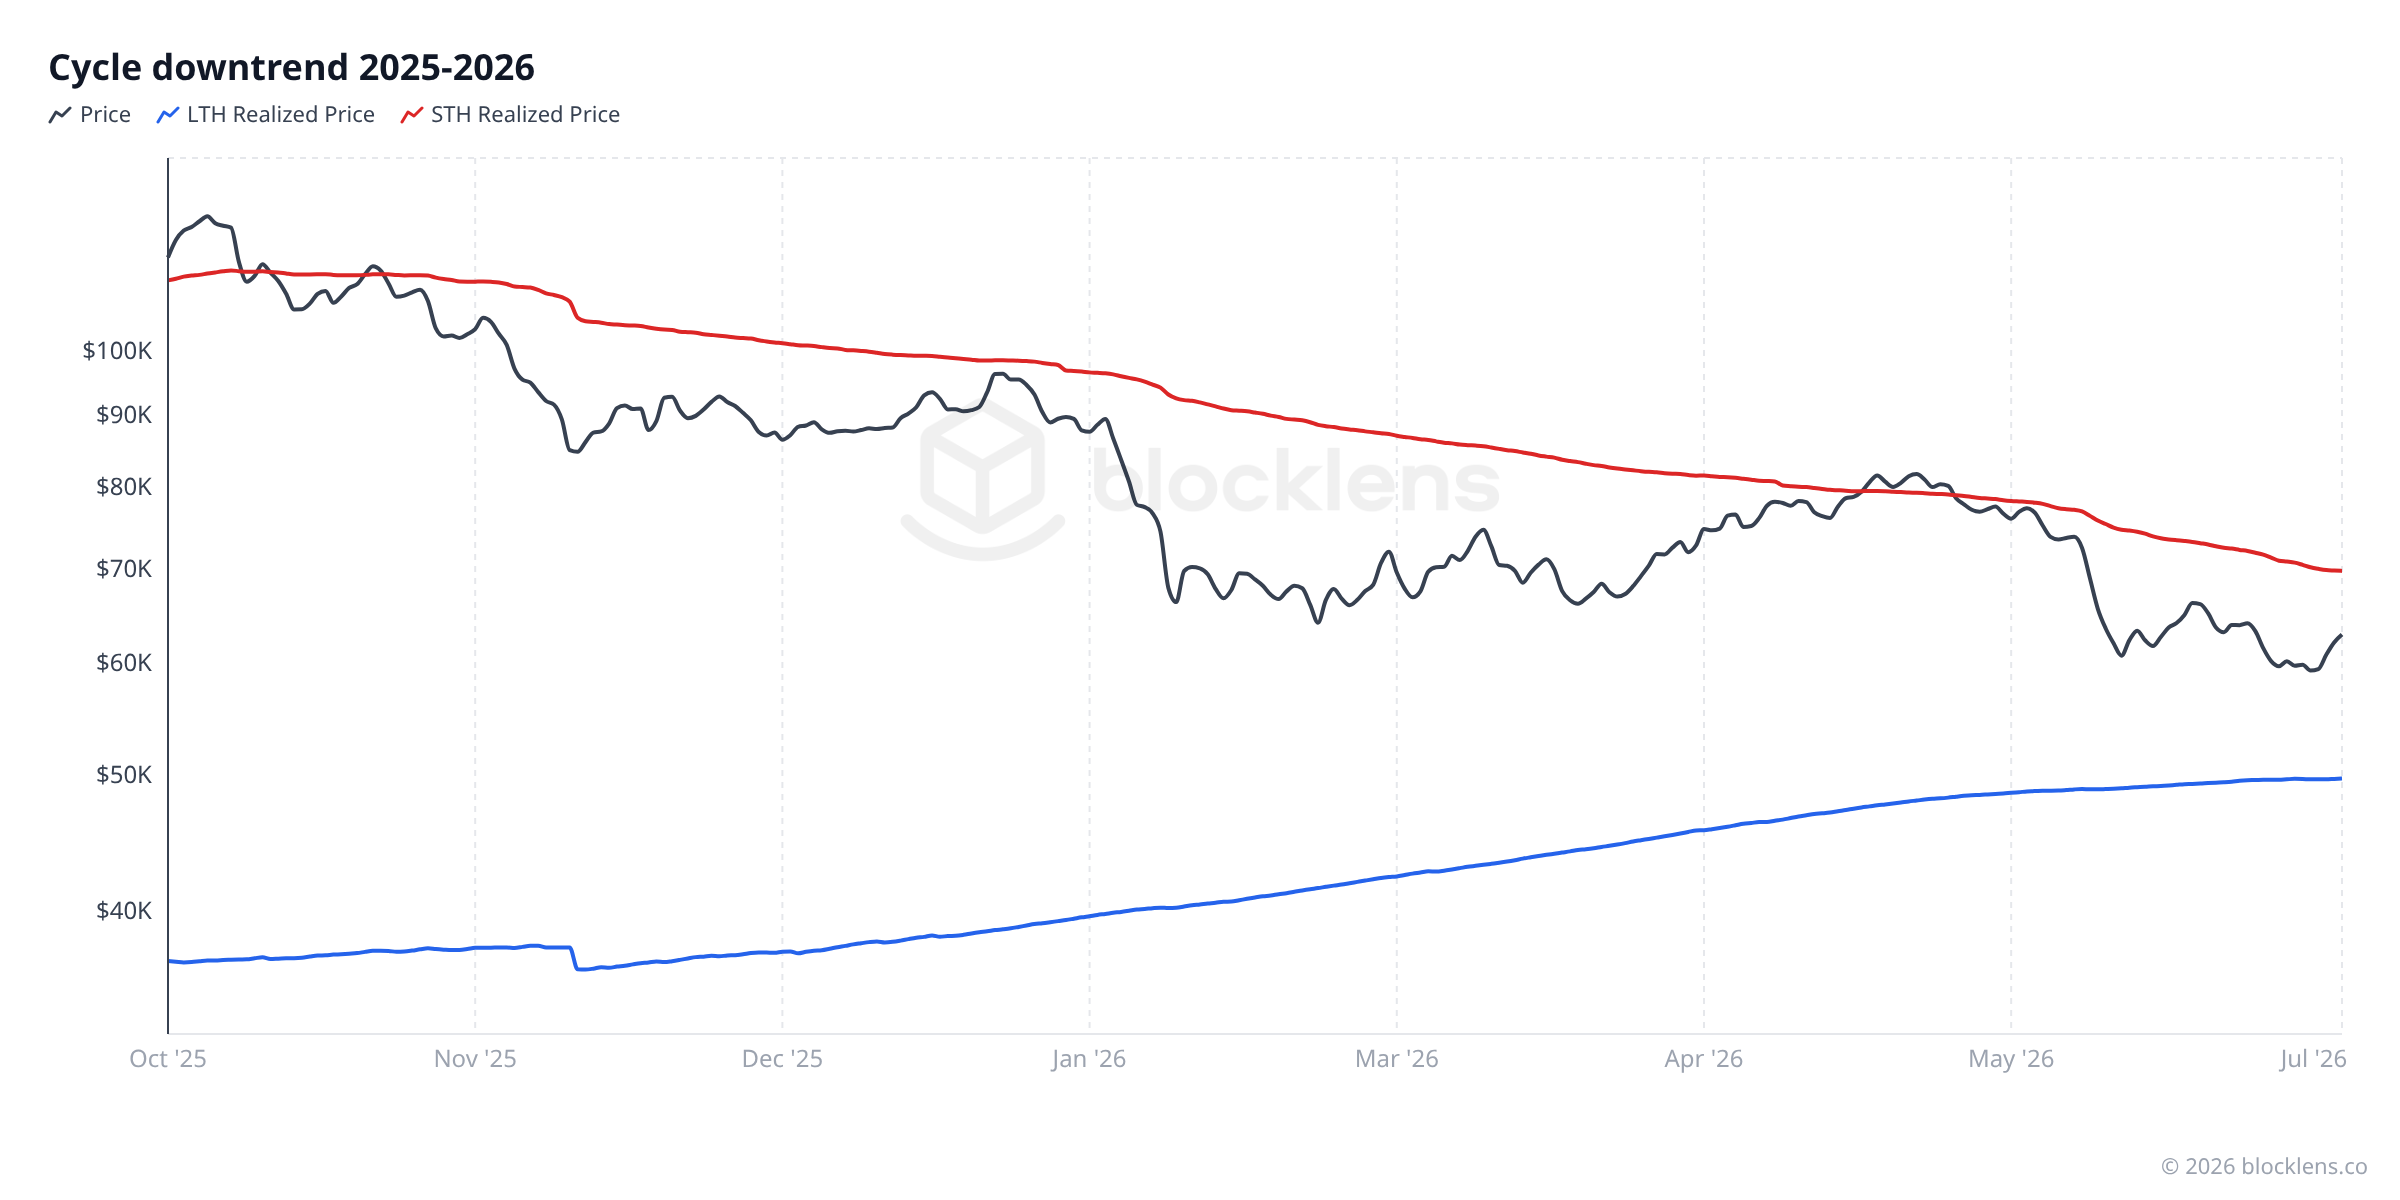
- LTH Gerçekleşen Fiyatı ≈ 49.700 $ — uzun vadeli sahipler, ortalama olarak coin başına yaklaşık 49.700 dolardan biriktirdi.
- STH Gerçekleşen Fiyatı ≈ 69.700 $ — kısa vadeli sahipler, ortalama olarak coin başına yaklaşık 69.700 dolar ödedi.
- Piyasa fiyatı ≈ 62.830 $
Bu üç rakamı birlikte okuyun ve tablo hemen netleşir. Uzun vadeli sahipler yaklaşık %27'lik bir kâr üzerinde oturuyor — kârdalar ve satmak için özel bir baskı altında değiller. Ortalama yaklaşık 69.700 dolar civarında akın eden kısa vadeli sahipler ise şimdi yaklaşık %15 zararda. Onlar stresli kohort. Metrikleri olan STH-MVRV yaklaşık 0,90'da — yani ortalama yakın alıcı, yaklaşık %10'luk bir zarar taşıyor.
İki kalabalığın bu kadar farklı davranmasının nedeni budur. Kâr ve zarar baskı yaratır. LTH rahat; STH ise bir zarara bakıyor ve teslim olup olmayacağına karar veriyor.
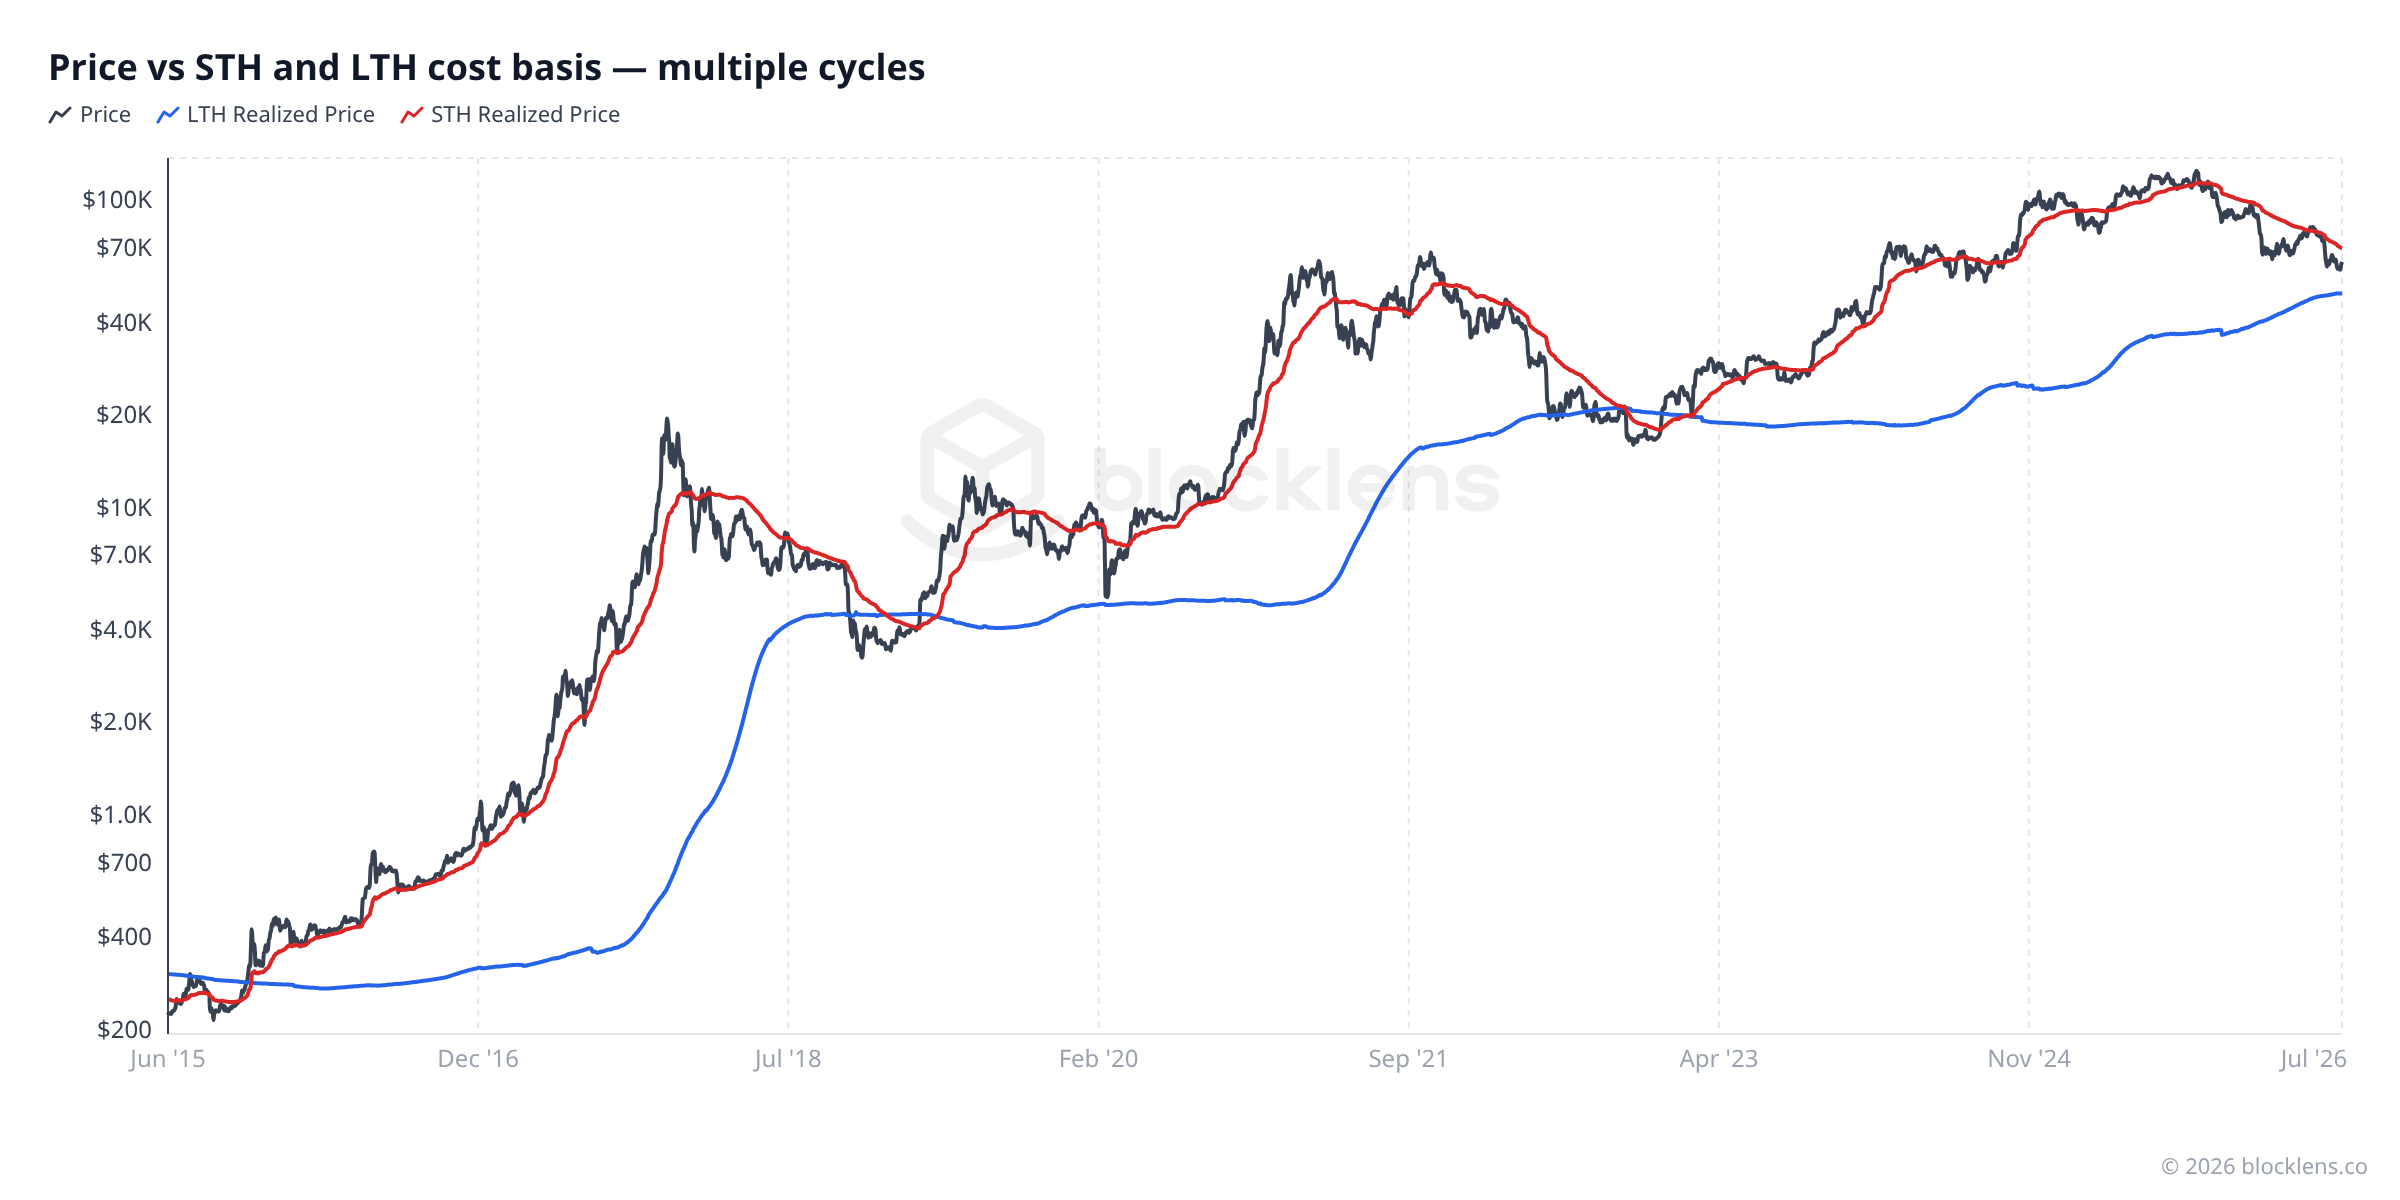
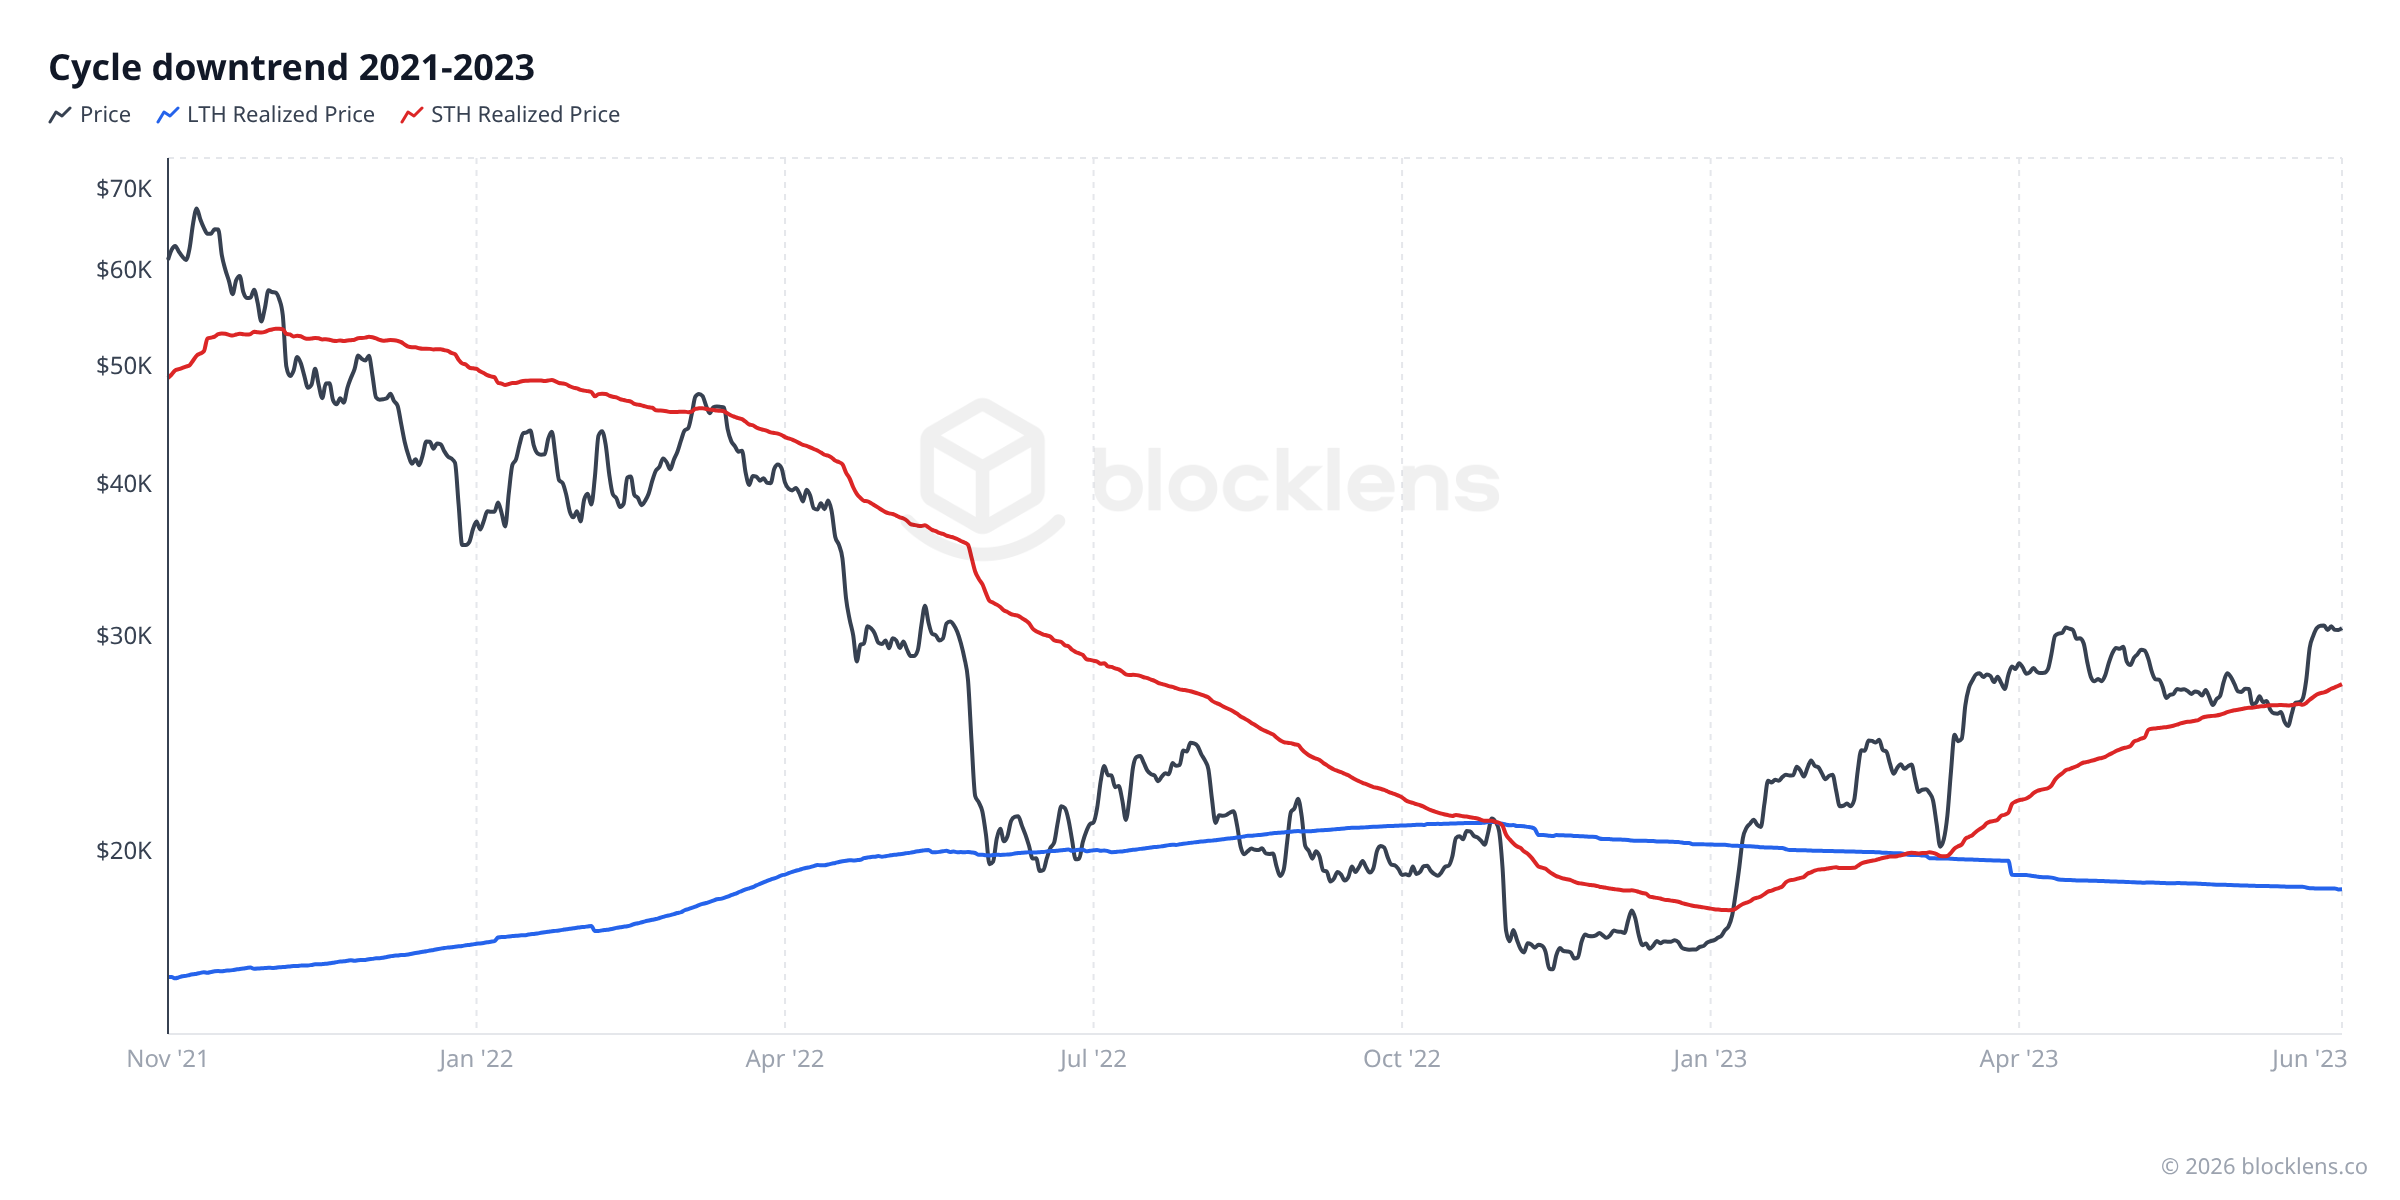
Gerçek 1 — Bir düşüş trendinde STH Gerçekleşen Fiyatı bir tavandır
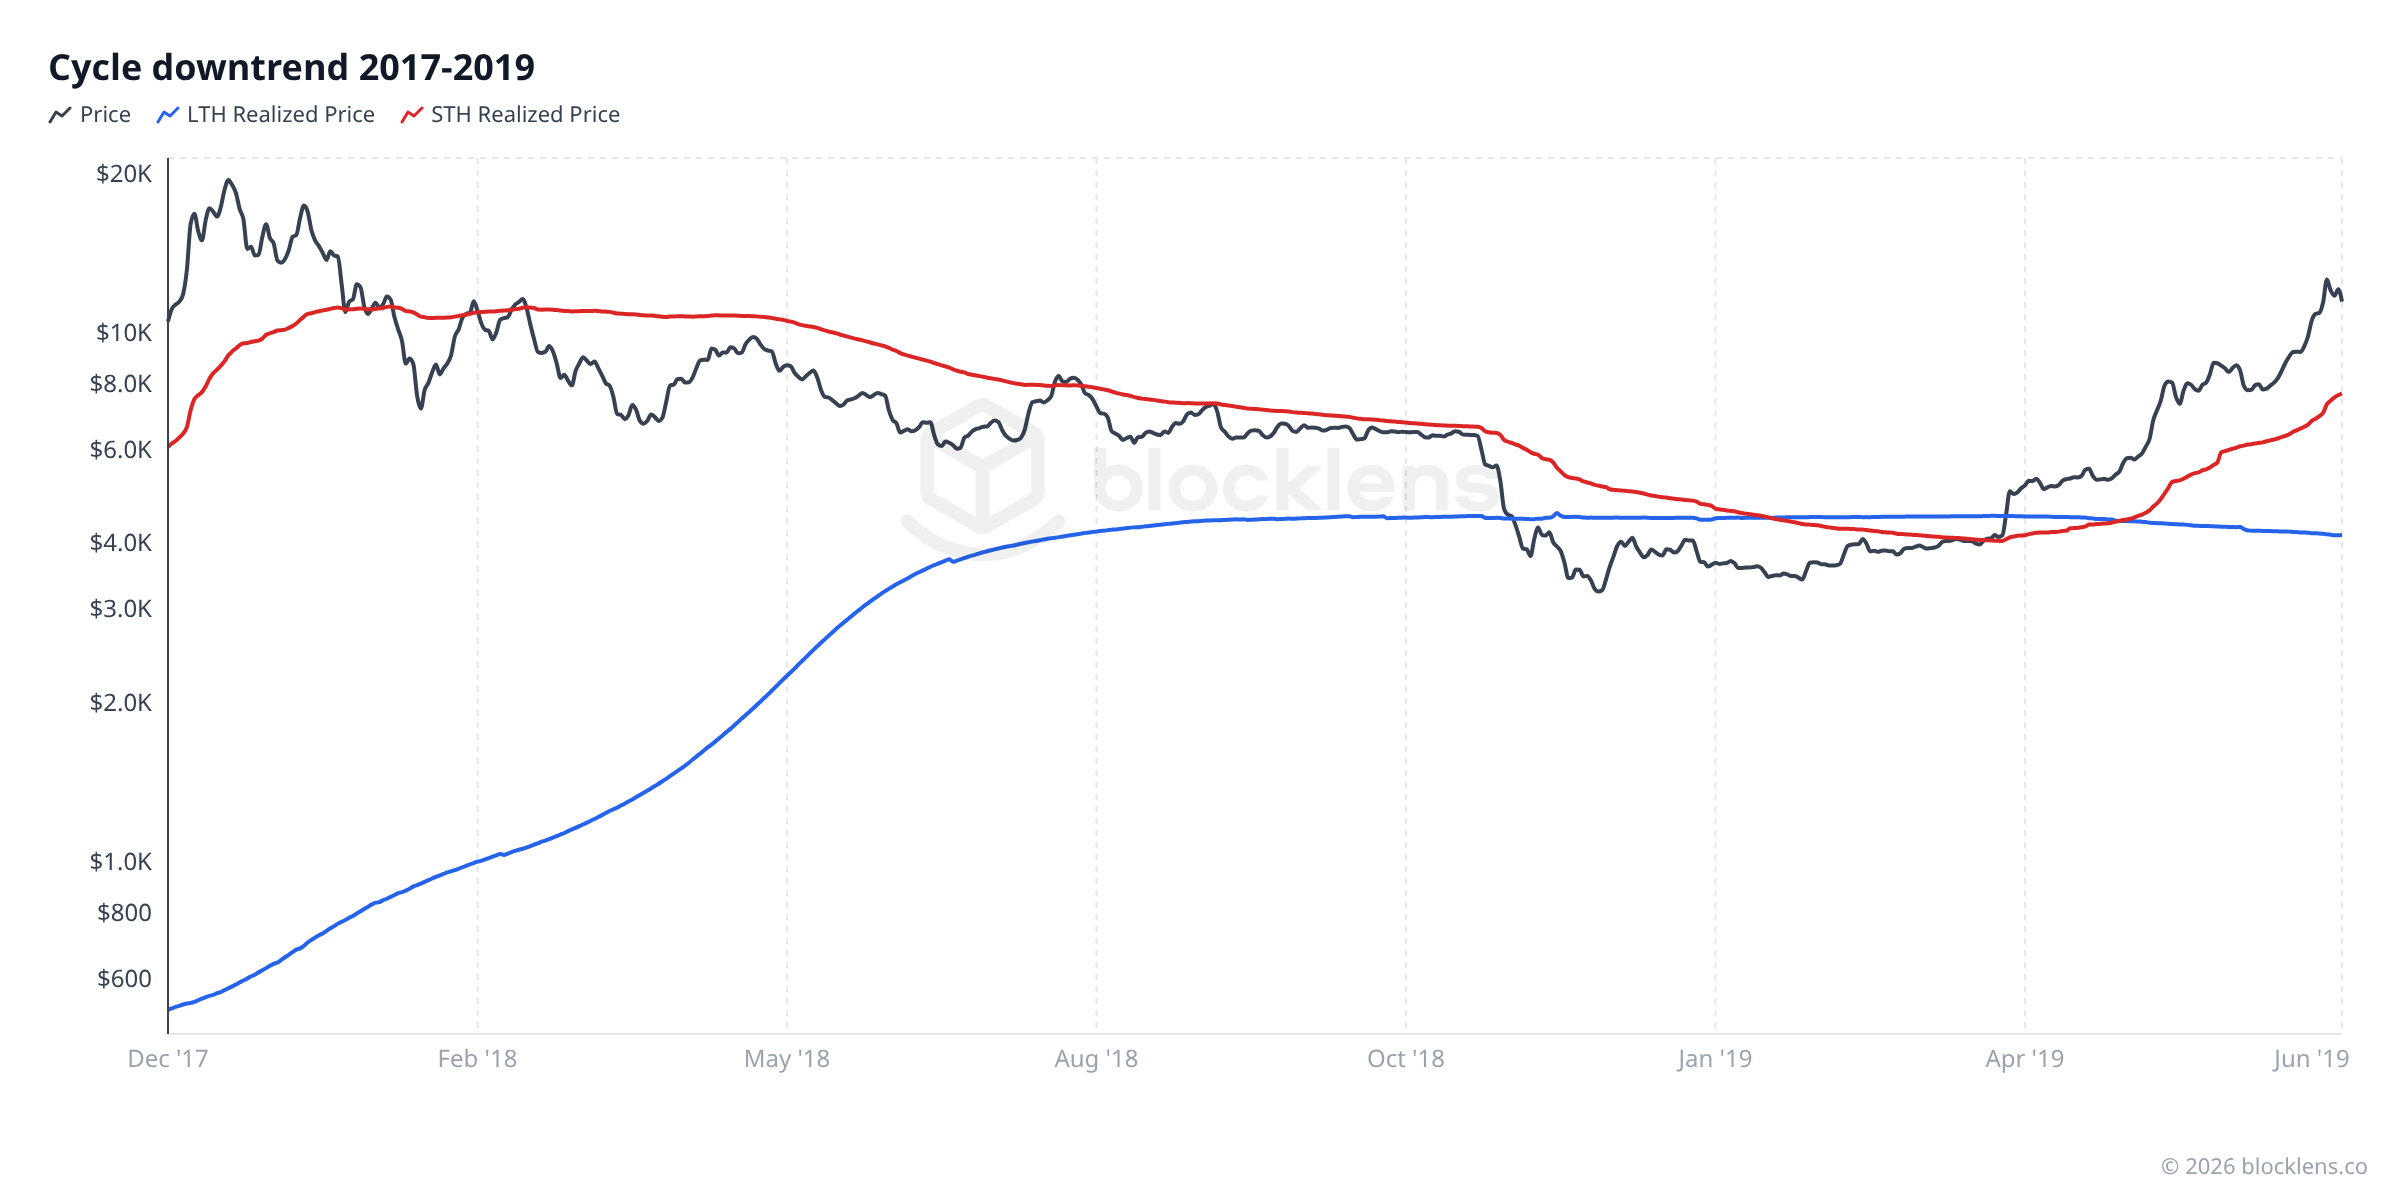
Herhangi bir zirve sonrası düşüşe bakın ve aynı şeyi görürsünüz: fiyat STH Gerçekleşen Fiyatında (kırmızı çizgi) sürekli reddedilir. Bunun temiz bir davranışsal nedeni var. Kısa vadeli sahipler, ortalama olarak zirveye yakın piyasadan alıp sonra aylarca zararda kaldılar. Bir toparlanma rallisi nihayet fiyatı onların başabaş noktasına — maliyet esaslarına — geri sürüklediğinde, "bırak sadece paramı geri alayım" satış dalgası ortaya çıkar. Bu başabaş arayan arz, ralliyi sınırlar. Böylece STH Gerçekleşen Fiyatı, daha yüksek fiyattan alanlar pes ettikçe ve kohortun ortalama maliyet esası düştükçe zamanla aşağı kayan dinamik bir direnç seviyesi gibi davranır. 4 Temmuz 2026 itibarıyla bu dinamik direnç yaklaşık 70.000 $ civarında (STH Gerçekleşen Fiyatı ≈ 69.700 $).
Gerçek 2 — Döngü dibi, LTH'lerin zarara geçmeye başladığı yerde oluşur
Şimdi her düşüşün gerçekte nerede bittiğine bakın. Nihai dip, tam olarak LTH Gerçekleşen Fiyatı (mavi çizgi) civarında — hatta uzun vadeli sahiplerin bile ortalama olarak kârdan zarara kaydığı bölgede — oluşma eğilimindedir. Mantık simetridir: o noktada her iki kohort da kabaca sıfır gerçekleşmemiş kâr taşır. Kâr almak isteyen herkes ve bir zararla panikleyip çıkacak olan herkes, coin'lerini çoktan hareket ettirmiştir. Zorunlu satıcılar tükenmiş ve maliyet esasları sıfırlanmışken, arz ve talep yeniden dengelenir — ve piyasa tabanını bulur.
Bu doğal bir soruyu ortaya çıkarır: eğer dip, fiyatın LTH Gerçekleşen Fiyatıyla buluştuğu yerde oluşuyorsa, o çizgi önümüzdeki aylarda nerede olacak? Zıplayan STH maliyet esasının aksine, LTH Gerçekleşen Fiyatı yavaş ve metodik hareket eder — bu da, piyasalardaki her şey için alışılmadık bir şekilde, aslında öngörülebileceği anlamına gelir. İleri düzey araştırmamızın tam olarak yaptığı budur: Blocklens-TOP modeli, LTH Gerçekleşen Fiyatını ileriye doğru projekte eden bir motor inşa eder ve "dip bölgesi"ni hareketli bir hedeften takip edebileceğiniz bir raya dönüştürür.
Bu tek seferlik değil. Aynı iki desen, tamamlanmış her döngüde ortaya çıkar — işte yan yana:
Uygulanabilir çıkarım
Bir Bitcoin düşüş trendini, tekrarlanabilir iki maliyet-esası seviyesi çerçeveler:
• STH Gerçekleşen Fiyatı = tavan. Bir döngü dibe vurana kadar, rallilerin bunun etrafında duraklamasını bekleyin (bugün ≈ 70.000 $). Bu çizginin kararlı bir şekilde geri alınması, tarihsel olarak trendin yukarı dönmesini işaret etmiştir.
• LTH Gerçekleşen Fiyatı = taban. Döngü dipleri, fiyatın uzun vadeli sahip maliyet esasına düştüğü bölgede oluşmuştur (bugün ≈ 49.700 $) — tarihsel olarak nesillik biriktirme penceresi.
Şu anda fiyat, STH tavanının altında ve LTH tabanının üstünde — bu şablonda yapısal olarak düşüş trendinin ortasında, henüz tarihsel dip imzasında değil. Bir yatırımcı için bu, basit, riske göre ayarlanmış bir plana karşılık gelir: LTH-maliyet-esası bölgesini, kendi risk toleransınıza göre boyutlandırarak biriktirmeyi artıracağınız yer olarak değerlendirin.
Önemli uyarı
Bunlar tarihsel eğilimlerdir, garantiler değil. Yalnızca bir avuç döngü var ve spot ETF'lerin 2024'teki gelişi, Bitcoin'i kimin ve nasıl aldığını değiştirdi. Maliyet-esası seviyeleri, arz ve talebin dengede olma eğiliminde olduğu yeri tanımlar — geleceğe dair bir vaat değildir. Buradaki hiçbir şey finansal tavsiye değildir; bunu, kendi riskinize göre boyutlandırılmış bir mercek olarak kullanın.
Döngü nasıl işlerSabırlı ve sabırsız eller arasındaki büyük devir
LTH ve STH davranışını anlamak, Bitcoin piyasa döngüsünü anlamaktır, çünkü döngü, iki kohort arasındaki devrin ta kendisidir.
Bitcoin'in tarihi boyunca tekrar tekrar tipik olarak nasıl işlediği:
Ayı piyasasında ve erken toparlanmada: fiyat düşüktür ya da bir çöküşten toparlanıyordur. Panikle satan kısa vadeli sahipler çıkmıştır. Uzun vadeli sahipler sessizce biriktiriyordur — satacak olan herkesten ucuz coin'ler alıyordur. Geçen her günle birlikte yeni alınan coin'ler 155 günlük eşiğe doğru yaşlanır ve STH arzından LTH arzına göç eder. Grafikteki LTH bandı kalınlaşır. Bunlar, sabırlı davranan sabırlı ellerdir.
Boğa piyasası geliştikçe: fiyat tırmanır, medya ilgisi geri döner ve yeni alıcılar akın eder. Bu yeni girenler, tanım gereği kısa vadeli sahiplerdir. STH bandı şişmeye başlar. Bu arada, yıllar önce çok daha düşük fiyatlardan alan bazı uzun vadeli sahipler, kâr alma fırsatı görür. Eski, ucuz coin'lerini istekli yeni alıcılara satmaya başlarlar. Eski LTH arzı yeni STH arzına dönüşür. LTH bandı incelir. Bu dağıtımdır.
Döngü zirvesine yakın: STH kohortu devasadır (herkes yeni aldı) ve uzun vadeli sahipler aylardır dağıtım yapıyordur. MVRV yüksektir, NUPL coşku bölgesindedir ve STH kohortunun gerçekleşen fiyatı piyasa fiyatına çok yakındır — çünkü herkes zirveye yakın aldı.
Fiyat çöktüğünde: zaten başabaşa yakın veya zararda olan kısa vadeli sahipler panikle satmaya başlar. Bu, teslimiyettir. Coin'leri hareket eder — bir kısmı fırsatçı uzun vadeli alıcıların eline, bir kısmı borsalara, bir kısmı zararla. STH kohortu boşalır. Yeterli acıyla döngü sıfırlanır.
Ana fikir
Boğa piyasaları, LTH arzının STH arzına dönüşmesidir (eski coin'ler yeni alıcılara satılır). Ayı piyasaları, STH arzının tekrar LTH arzına dönüşmesidir (yeni alıcılar sabırlı kalabalık olacak kadar uzun süre tutar ya da teslim olup coin'lerini daha sonra tutan alıcılara verir). Bu dönüşümün boyutu ve yönü, döngünün kalp atışıdır.
Şekil 1'deki LTH ve STH bantlarını izlemek, çok gerçek bir anlamda döngünün nefes alışını izlemektir. Bugünkü veri — LTH arzın %83,0'ünde, STH %17,0'de, STH sahipleri zararda — sabırlı ellerin hâlâ biriktirdiği ve yakın alıcıların zararlarla oturduğu zirve sonrası bir ayı aşamasıyla tutarlıdır.
Gerçeklik kontrolüVeri bugün ne diyor
İşte 4 Temmuz 2026 için tam LTH/STH anlık görüntüsü:
| Metrik | Değer | Sade Türkçe anlamı |
|---|---|---|
| Piyasa fiyatı | ≈ 62.830 $ | Bir bitcoin'in şu anda işlem gördüğü fiyat |
| LTH arzı | ≈ 16,63M BTC (%83,0) | 155+ gündür hareketsiz coin'ler — sabırlı kalabalık |
| STH arzı | ≈ 3,42M BTC (%17,0) | 155 gün içinde hareket eden coin'ler — yakın alıcılar |
| LTH maliyet esası | ≈ 49.700 $ | Uzun vadeli sahiplerin ödediği ortalama fiyat — kârdalar |
| STH maliyet esası | ≈ 69.700 $ | Yakın alıcıların ödediği ortalama fiyat — zarardalar |
| LTH-MVRV | ≈ 1,27 | Uzun vadeli sahipler ortalama ~%27 kârda |
| STH-MVRV | ≈ 0,90 | Kısa vadeli sahipler ortalama ~%10 zararda |
Tablonun anlattığı hikaye: uzun vadeli sahipler rahat. Coin'lerini ortalama yaklaşık 49.700 dolardan aldılar ve fiyat tüm zamanların en yüksek seviyesinden %50 aşağıda olsa bile sağlıklı bir kâr üzerinde oturuyorlar. Ekim 2025 zirvesine 126.198 dolarda yakın ya da sonrasında alan kısa vadeli sahipler ise ortalama yaklaşık %10'luk zararları sarıyorlar. Bu kohort kırılgan olan. Herhangi bir ek fiyat zayıflığı, onları teslim olmaya iten daha fazla baskı yaratır ki bu da coin'lerini bir sonraki sabırlı biriktiriciler dalgasına verir.
Bilinmesi gerekenler
STH-MVRV'nin 0,90'da olması, tarihsel standartlara göre aşırı bir teslimiyet değildir. Ciddi ayı piyasası diplerinde (2018, 2022), STH-MVRV 0,45–0,55 kadar düşük seviyelere indi. Mevcut okuma yakın alıcılar için rahatsız edici, ama henüz gerçek döngü diplerini işaretleyen türden kitlesel, zorunlu satışı işaret etmiyor. Fiyat düşmeye devam ederse bu metriğin o tarihsel uç noktalara yaklaşıp yaklaşmadığını izlemeye değer.
Mini sözlük
- Uzun Vadeli Sahip (LTH)
- En az 155 gündür hareket etmemiş bir coin — ve dolayısıyla sahibi. Bunlar piyasadaki sabırlı, inanç odaklı katılımcılardır. Tarihsel olarak korkuda biriktirir, coşkuda dağıtırlar.
- Kısa Vadeli Sahip (STH)
- Son 155 gün içinde hareket etmiş bir coin. Bunlar, daha fiyata duyarlı ve tepkisel olma eğilimindeki yakın alıcıları temsil eder. Düşüşlerde teslimiyet satışının birincil kaynağıdırlar.
- 155 günlük eşik
- Bir coin'in herhangi bir günde hareket etme olasılığının keskin bir şekilde düştüğü, ampirik olarak gözlemlenen yaş. Pratikte sert bir düğme olarak değil, yumuşak bir lojistik ağırlıklandırma olarak uygulanır (orta nokta 155 gün, ~10 günlük geçiş genişliği), böylece coin'ler STH'den LTH'ye kademeli olarak yeniden ağırlıklandırılır. ~155 günün altında: çoğunlukla kısa vadeli; üstünde: çoğunlukla uzun vadeli.
- Kohort
- Ortak bir özellikle tanımlanan bir coin grubu (ve sahipleri) — bu durumda, coin'lerin ne kadar süredir uykuda olduğu. LTH ve STH, on-chain analizdeki iki birincil kohorttur.
- Gerçekleşen Fiyat (kohort)
- Belirli bir kohortun ortalama maliyet esası — yani o gruptaki coin'lerin en son hareket ettiği ortalama fiyat. LTH Gerçekleşen Fiyatı ve STH Gerçekleşen Fiyatı, genel ağ Gerçekleşen Fiyatından ayrı olarak hesaplanır.
- LTH-MVRV / STH-MVRV
- Her kohort için ayrı ayrı hesaplanan MVRV oranı: piyasa fiyatı, o kohortun Gerçekleşen Fiyatına bölünür. 1'in üzerindeki değerler kohortun toplamda kârda olduğu; altındaki değerler toplamda zararda olduğu anlamına gelir.
- Direnç olarak STH Gerçekleşen Fiyatı
- Bir düşüş trendinde, kısa vadeli sahip maliyet esası düşen bir tavan gibi davranma eğilimindedir: yakın alıcıların nihayet başabaşta satabildiği yerde ralliler duraklar. 4 Temmuz 2026 itibarıyla ≈ 70.000 $.
- Dip bölgesi olarak LTH Gerçekleşen Fiyatı
- Döngü dipleri tarihsel olarak fiyatın uzun vadeli sahip maliyet esasına düştüğü, her iki kohortun da kabaca sıfır gerçekleşmemiş kâra ulaştığı noktada oluşmuştur. 4 Temmuz 2026 itibarıyla ≈ 49.700 $.
On-Chain Temelleri serisi
- On-chain analiz nedir — maliyet-esası defteri
- Uzun vadeli ve kısa vadeli sahipler (LTH / STH) Buradasınız
- MVRV derinlemesine — "ucuz ve pahalı"yı okumak Sonraki
- SOPR — coin'ler harcandıkları anda ne açığa çıkarır
- Gerçekleşen kâr ve zarar — teslimiyet ve coşku
- NUPL — bir piyasa döngüsünün psikolojisi
- Bitcoin'in döngüleri — halving ve dört yıllık ritim
- Maliyet-esası "duvarları" — arzı fiyata göre okumak