Quando os analistas dizem "o mercado fez isto" ou "o mercado fez aquilo", eles passam por cima de uma verdade incômoda: não existe um único mercado. Existem, no mínimo, duas multidões de pessoas muito diferentes tomando decisões muito diferentes — e num bom dia elas mal falam a mesma língua financeira.
Uma multidão detém seu bitcoin há anos. Ela comprou durante um ou dois crashes, viu o preço voltar a subir e em grande parte deixou de reagir às oscilações de curto prazo. A outra multidão comprou recentemente — muitas vezes perto de um pico, na esperança de surfar o momentum. Quando os preços caem, esses dois grupos se comportam de maneiras quase opostas. E, se você os observar misturados, seus sinais se cancelam e você não vê nada de útil.
A coisa mais poderosa que a análise on-chain pode fazer é separar as duas multidões. Neste artigo veremos exatamente como essa divisão funciona, por que a linha divisória é traçada aos 155 dias, e o que as duas coortes estão nos dizendo agora.
A ideia centralUma blockchain, duas multidões muito diferentes
Pense em dois detentores de Bitcoin. Alice comprou 1 BTC em 2022, durante o bear market, a cerca de $18.000. Ela não tocou na moeda desde então. Bob comprou 1 BTC seis semanas atrás, a cerca de $95.000, perseguindo o rali depois de o Bitcoin atingir sua máxima histórica perto de $126.200. Ambos possuem uma moeda. Ambos estão na mesma blockchain. Mas suas situações — sua psicologia, seu custo-base, seu provável próximo movimento — não poderiam ser mais diferentes.
Alice está sentada sobre um grande ganho. Uma queda de 20% no preço mal a afeta; ela sobreviveu a coisas muito piores. Bob, por outro lado, já está bem no prejuízo. Uma queda de 20% significa uma perda de papel séria sobre uma compra recente. Ele é muito mais propenso a entrar em pânico e vender.
Este é o problema fundamental de olhar para "o mercado" como uma coisa única. A média de gráfico de preços de Alice e Bob não lhe diz quase nada de útil. Você precisa observá-los separadamente.
A análise on-chain pode fazer exatamente isso, porque a blockchain sabe há quanto tempo cada moeda está parada.
A linha dos 155 diasOnde as mãos pacientes se separam das nervosas
Como os analistas decidem onde traçar a linha entre "detentor paciente" e "comprador recente"? A resposta é estatística — e é mais elegante do que qualquer escolha arbitrária.
Pesquisadores que estudavam a blockchain notaram algo interessante: uma vez que uma moeda não se move há cerca de 155 dias, a probabilidade de que ela se mova em qualquer dia dado cai acentuadamente. Antes dos 155 dias, as moedas trocam de mãos com certa regularidade. Depois dos 155 dias, elas entram em uma espécie de dormência. Proprietários que seguraram por um período de cinco meses — abrangendo ao menos uma ou duas oscilações de mercado significativas — demonstraram implicitamente que não são do tipo reativo. Eles ignoraram a volatilidade e continuaram segurando.
Essa mudança comportamental nos dados é a base para as duas coortes que ancoram toda a análise on-chain:
- Long-Term Holders (LTH): moedas que não se movem há 155 dias ou mais. São os detentores pacientes, movidos pela convicção — às vezes chamados de "diamond hands". Eles tendem a acumular durante o medo e a distribuir (vender) apenas na euforia perto dos topos de ciclo.
- Short-Term Holders (STH): moedas que se moveram nos últimos 155 dias. São os compradores recentes — reativos, sensíveis ao preço e muito mais propensos a vender em pânico durante quedas.
Ideia-chave
Oferta LTH = convicção. Oferta STH = especulação. Observar as moedas cruzando a linha dos 155 dias mostra a riqueza sendo transferida entre mãos pacientes e impacientes — e a direção dessa transferência indica em que ponto o ciclo se encontra.
O limiar de 155 dias não é uma lei rígida da natureza. Mas está fundamentado no comportamento observado ao longo de mais de uma década de dados do Bitcoin, e provou ser uma linha divisória notavelmente estável através de múltiplos ciclos de mercado.
Por baixo do capôPor que 155 dias — e por que é uma curva suave, não um interruptor
Duas perguntas costumam surgir aqui: de onde vem realmente o número 155, e uma moeda de fato salta de "curto prazo" para "longo prazo" no instante em que completa 155 dias? Ambas têm respostas precisas, e vale a pena conhecê-las mesmo em nível iniciante.
De onde vem o número
O limiar decorre de uma medição simples: qual é a probabilidade de uma moeda ser gasta, em função de há quanto tempo ela já ficou parada? Plote essa probabilidade contra a idade da moeda e você obtém um declínio íngreme e suave — uma moeda dormente por 3 dias é muito mais propensa a se mover amanhã do que uma dormente por 300 dias. O estudo original da Glassnode, Time is Money, descobriu que esse declínio segue uma lei de potência limpa na idade, e que em torno de cinco meses a curva se achata em dormência genuína. A marca dos 155 dias (cerca de 5 meses) é onde o proprietário de uma moeda estatisticamente "provou" que não é um trader reativo.
Isto não é algo que você precise aceitar por fé. Em nossa pesquisa avançada, reconstruímos do zero a mesma curva de probabilidade de gasto sobre os próprios dados on-chain brutos da Blocklens e a confirmamos: a probabilidade de gasto cai como uma lei de potência na idade, com um ajuste excelente (R² ≈ 0,997). A linha dos 155 dias fica exatamente na região onde as moedas transitam de "ativamente negociadas" para "dormentes".
Por que é uma curva de ponderação, não um penhasco
Agora a parte sutil — e a que quase toda explicação para iniciantes pula. Se você usasse um corte rígido (curto prazo aos 154 dias, longo prazo aos 155), as métricas desenvolveriam artefatos feios. Imagine um grande lote de moedas todas compradas no mesmo dia frenético perto de um topo: exatamente 155 dias depois elas todas saltariam de STH para LTH na mesma data, fazendo as linhas das coortes darem saltos descontínuos sem nenhuma razão comportamental real.
Para evitar isso, a metodologia padrão nunca salta uma moeda instantaneamente. Em vez disso, aplica uma função de ponderação logística centrada em 155 dias, com uma largura de transição de cerca de 10 dias, de modo que cada moeda é gradualmente reponderada de curto prazo para longo prazo ao longo de cerca de duas semanas em torno do limiar:
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$Aqui a é a idade da moeda em dias, e wLTH é a fração dessa moeda contabilizada como oferta de holders de longo prazo — com a fração restante 1 − wLTH contabilizada como curto prazo. Exatamente aos 155 dias o peso é 0,5: a moeda é dividida meio a meio. Por volta dos 135 dias ela é quase inteiramente curto prazo; por volta dos 175 dias, quase inteiramente longo prazo. Essa curva em forma de S suaviza a transição, de modo que as métricas de coorte deslizam em vez de sacudir sempre que um aglomerado de moedas cruza a linha.
Um refinamento prático na implementação da Blocklens: nós limitamos a curva nas suas bordas. Moedas com menos de 100 dias são contabilizadas integralmente como curto prazo (peso 0), e moedas com mais de 210 dias integralmente como longo prazo (peso 1); a transição logística faz seu trabalho suave apenas na faixa intermediária. Isso mantém as moedas muito jovens e muito velhas classificadas de forma limpa, preservando ao mesmo tempo a transição gentil em torno do ponto médio dos 155 dias.
Fontes e leitura adicional
O limiar de 155 dias e seu refinamento de ponderação logística vêm do trabalho fundacional da Glassnode — Rafael Schultze-Kraft, "Quantifying Short-Term and Long-Term Holder Bitcoin Supply" — que se apoiou na análise de probabilidade de gasto por idade da moeda no estudo da Glassnode "Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns" (2024). A Blocklens replicou de forma independente essa lei de potência subjacente da probabilidade de gasto sobre dados on-chain brutos (R² ≈ 0,997) em nossa pesquisa avançada. Ao longo desta série para iniciantes, seguimos a convenção estabelecida dos 155 dias da Glassnode.
A divisão da ofertaOnde todas as moedas realmente vivem agora?
Com essas definições em mãos, podemos perguntar: dos cerca de 20,05 milhões de bitcoin existentes hoje, quantos estão com holders de longo prazo e quantos com holders de curto prazo?
Os números contam uma história impressionante. Em 4 de julho de 2026:
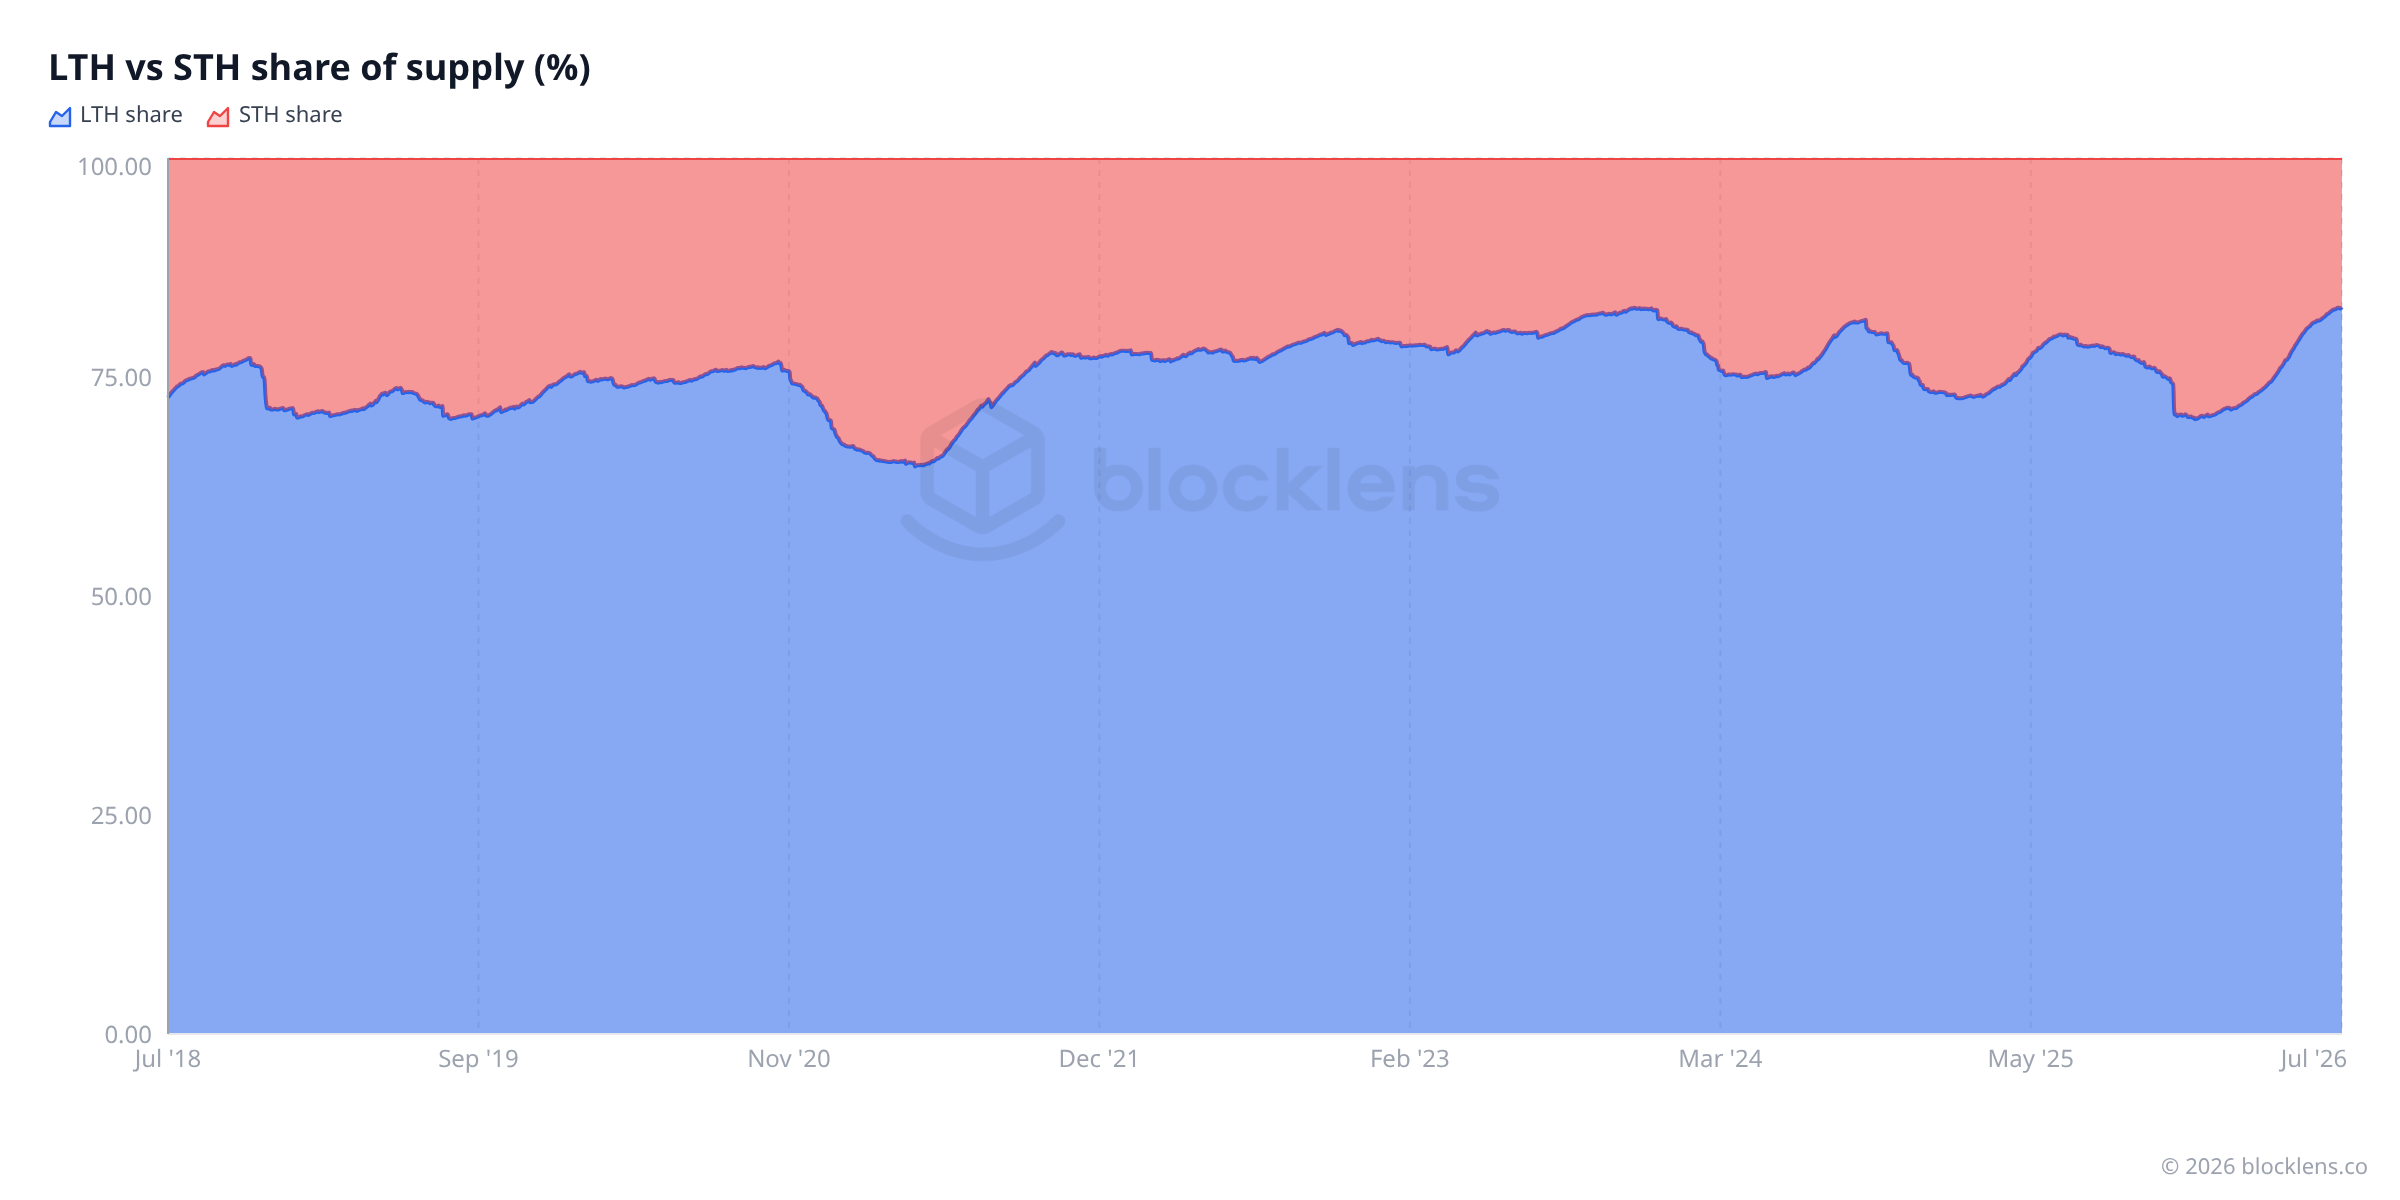
- Oferta LTH: ≈ 16,63M BTC — isto é, 83,0% de todas as moedas em circulação estão dormentes, seguradas por mãos pacientes que não as movem há pelo menos cinco meses.
- Oferta STH: ≈ 3,42M BTC — apenas 17,0%, seguradas por compradores recentes.
Mais de 80% de todo o bitcoin está nas mãos de holders de longo prazo. Esse único fato tem enormes implicações para a liberdade com que a oferta pode chegar ao mercado. Quando os LTHs estão segurando e não vendendo, o float disponível — as moedas realmente propensas a serem vendidas — é uma pequena fração da oferta total.
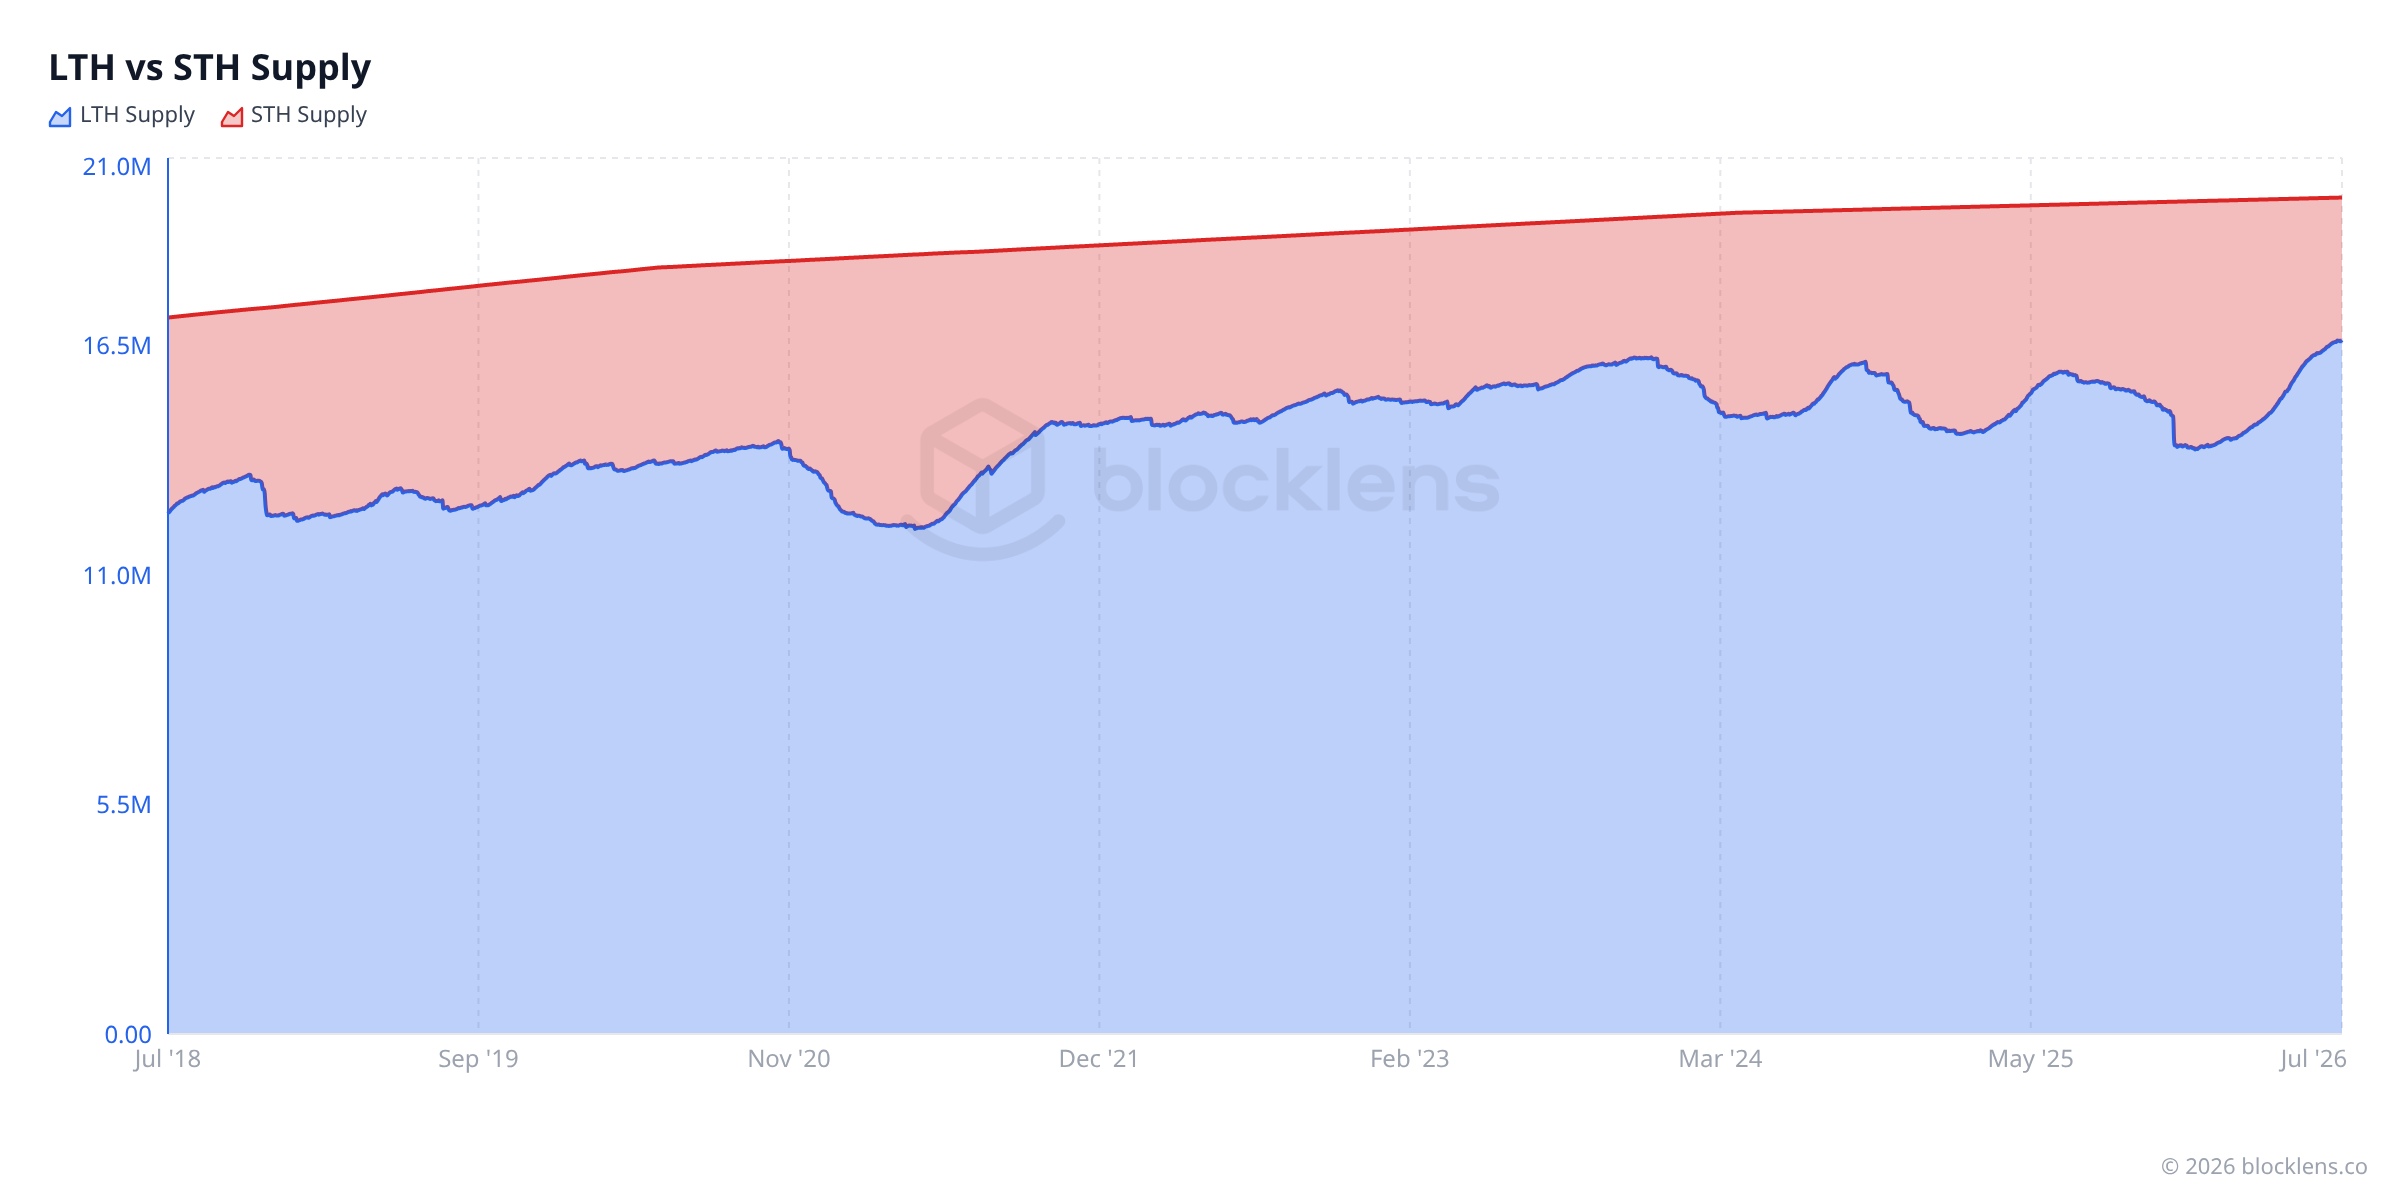
As alturas brutas das faixas são úteis, mas a forma mais limpa de ver o ciclo comportamental é plotar as duas coortes como fração da oferta total, onde elas sempre somam 100%:
Vale saber
Moedas perdidas — moedas cujas chaves privadas estão permanentemente inacessíveis — também contam como oferta LTH, já que não se moveram e nunca se moverão. Analistas estimam que as moedas iniciais de Satoshi Nakamoto (cerca de 1 milhão de BTC, nunca movidas) estão nessa categoria. Isso significa que a oferta LTH tem um "piso" que nunca chega ao mercado, tornando o sinal comportamental da acumulação e distribuição ativa de LTH ainda mais significativo do que o número bruto sugere.
Custo-base por coorteO que cada grupo pagou — e os dois padrões que isso revela
Dividir a oferta por tempo é apenas o começo. O próximo passo é aplicar a mesma lógica do Realized Price da Parte 1 — mas separadamente a cada coorte. Em vez de um custo-base médio para toda a rede, obtemos dois: um para holders de longo prazo, outro para holders de curto prazo.
Eles são chamados de LTH Realized Price e STH Realized Price. São calculados exatamente como o Realized Price da rede, mas contabilizando apenas as moedas de cada coorte.
Hoje, esses números revelam uma divisão fascinante:
- LTH Realized Price ≈ $49.700 — os holders de longo prazo, em média, acumularam a cerca de $49.700 por moeda.
- STH Realized Price ≈ $69.700 — os holders de curto prazo pagaram cerca de $69.700 por moeda, em média.
- Preço de mercado ≈ $62.830
Leia esses três números juntos e o quadro fica imediato. Os holders de longo prazo estão sentados sobre um ganho de cerca de 27% — estão em lucro e sem nenhuma pressão especial para vender. Os holders de curto prazo, que entraram (em média) por volta de $69.700, estão agora cerca de 15% no prejuízo. Eles são a coorte estressada. Sua métrica, o STH-MVRV, está em aproximadamente 0,90 — o que significa que o comprador recente médio carrega uma perda de cerca de 10%.
É por isso que as duas multidões se comportam de forma tão diferente. O lucro e a perda criam pressão. O LTH está relaxado; o STH está olhando para uma perda e decidindo se capitula.
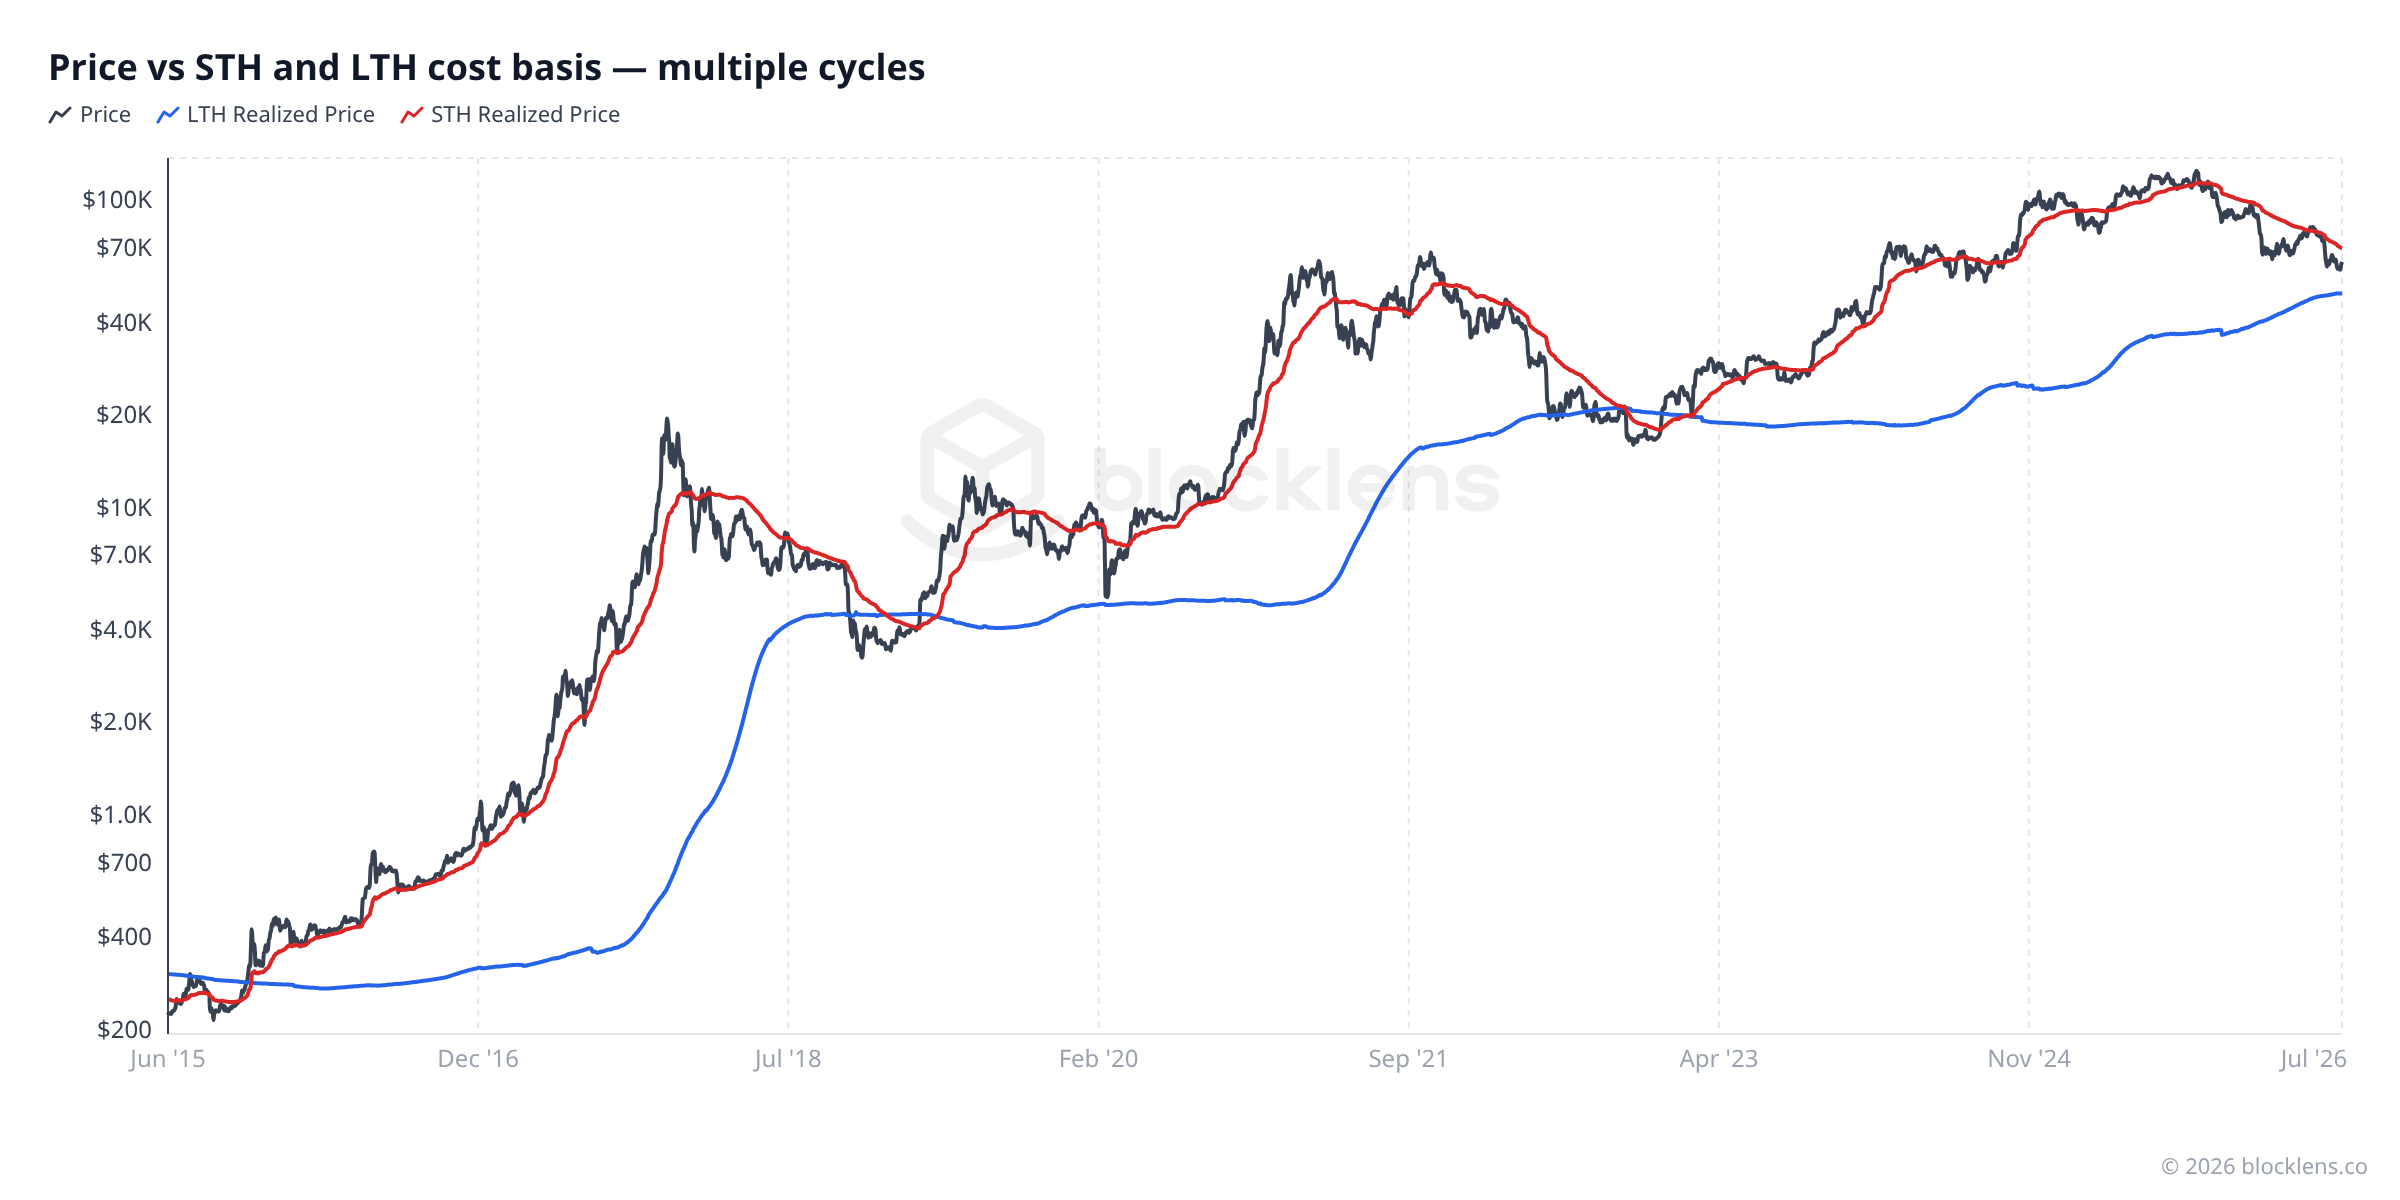
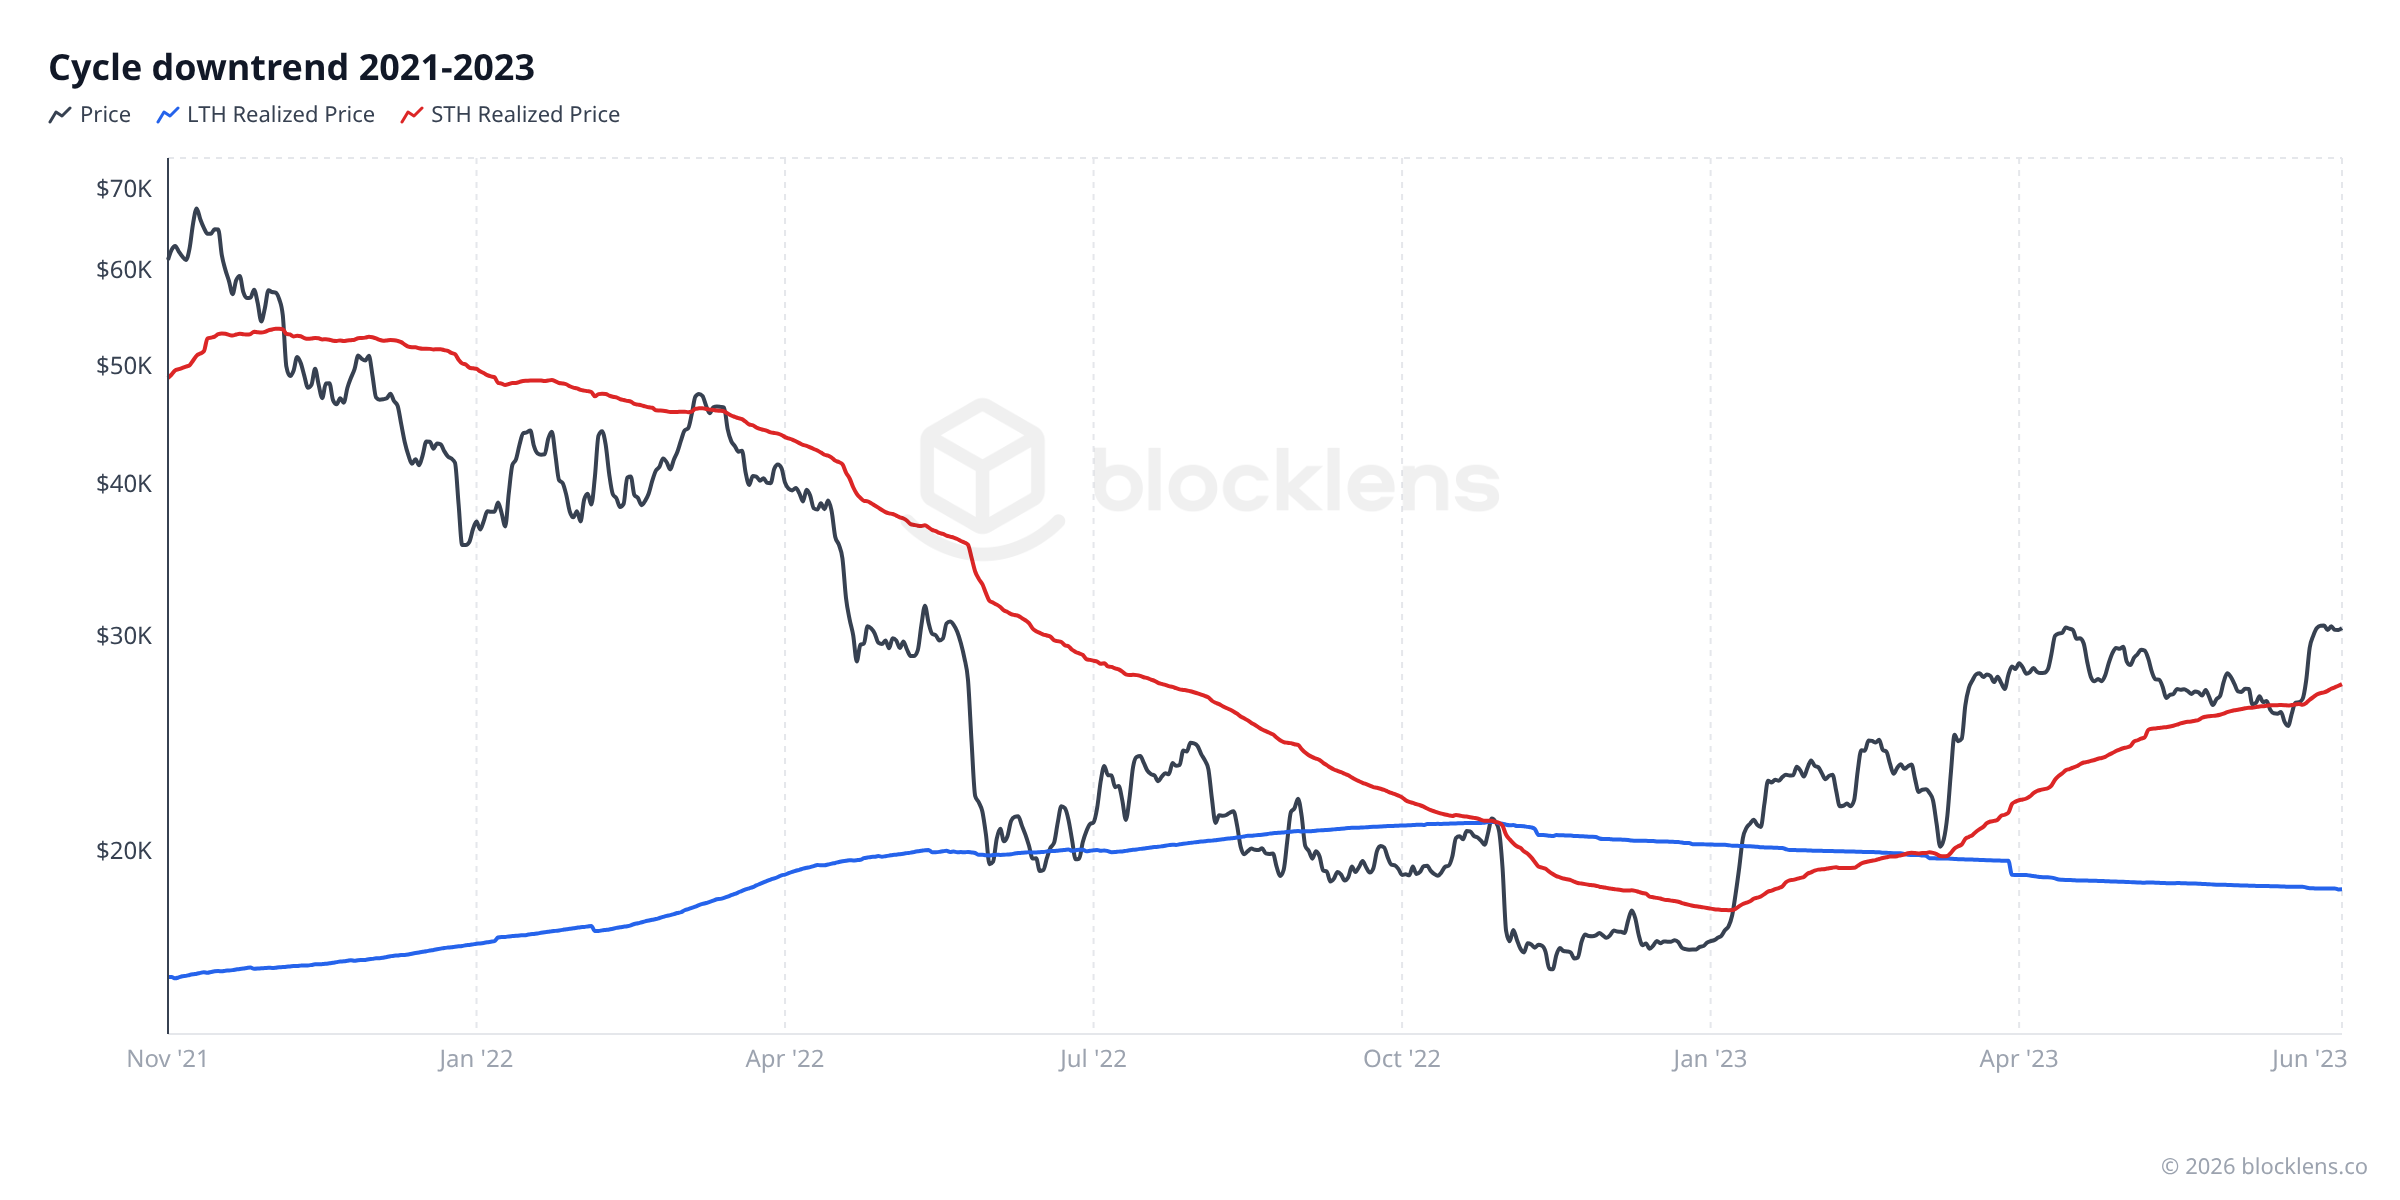
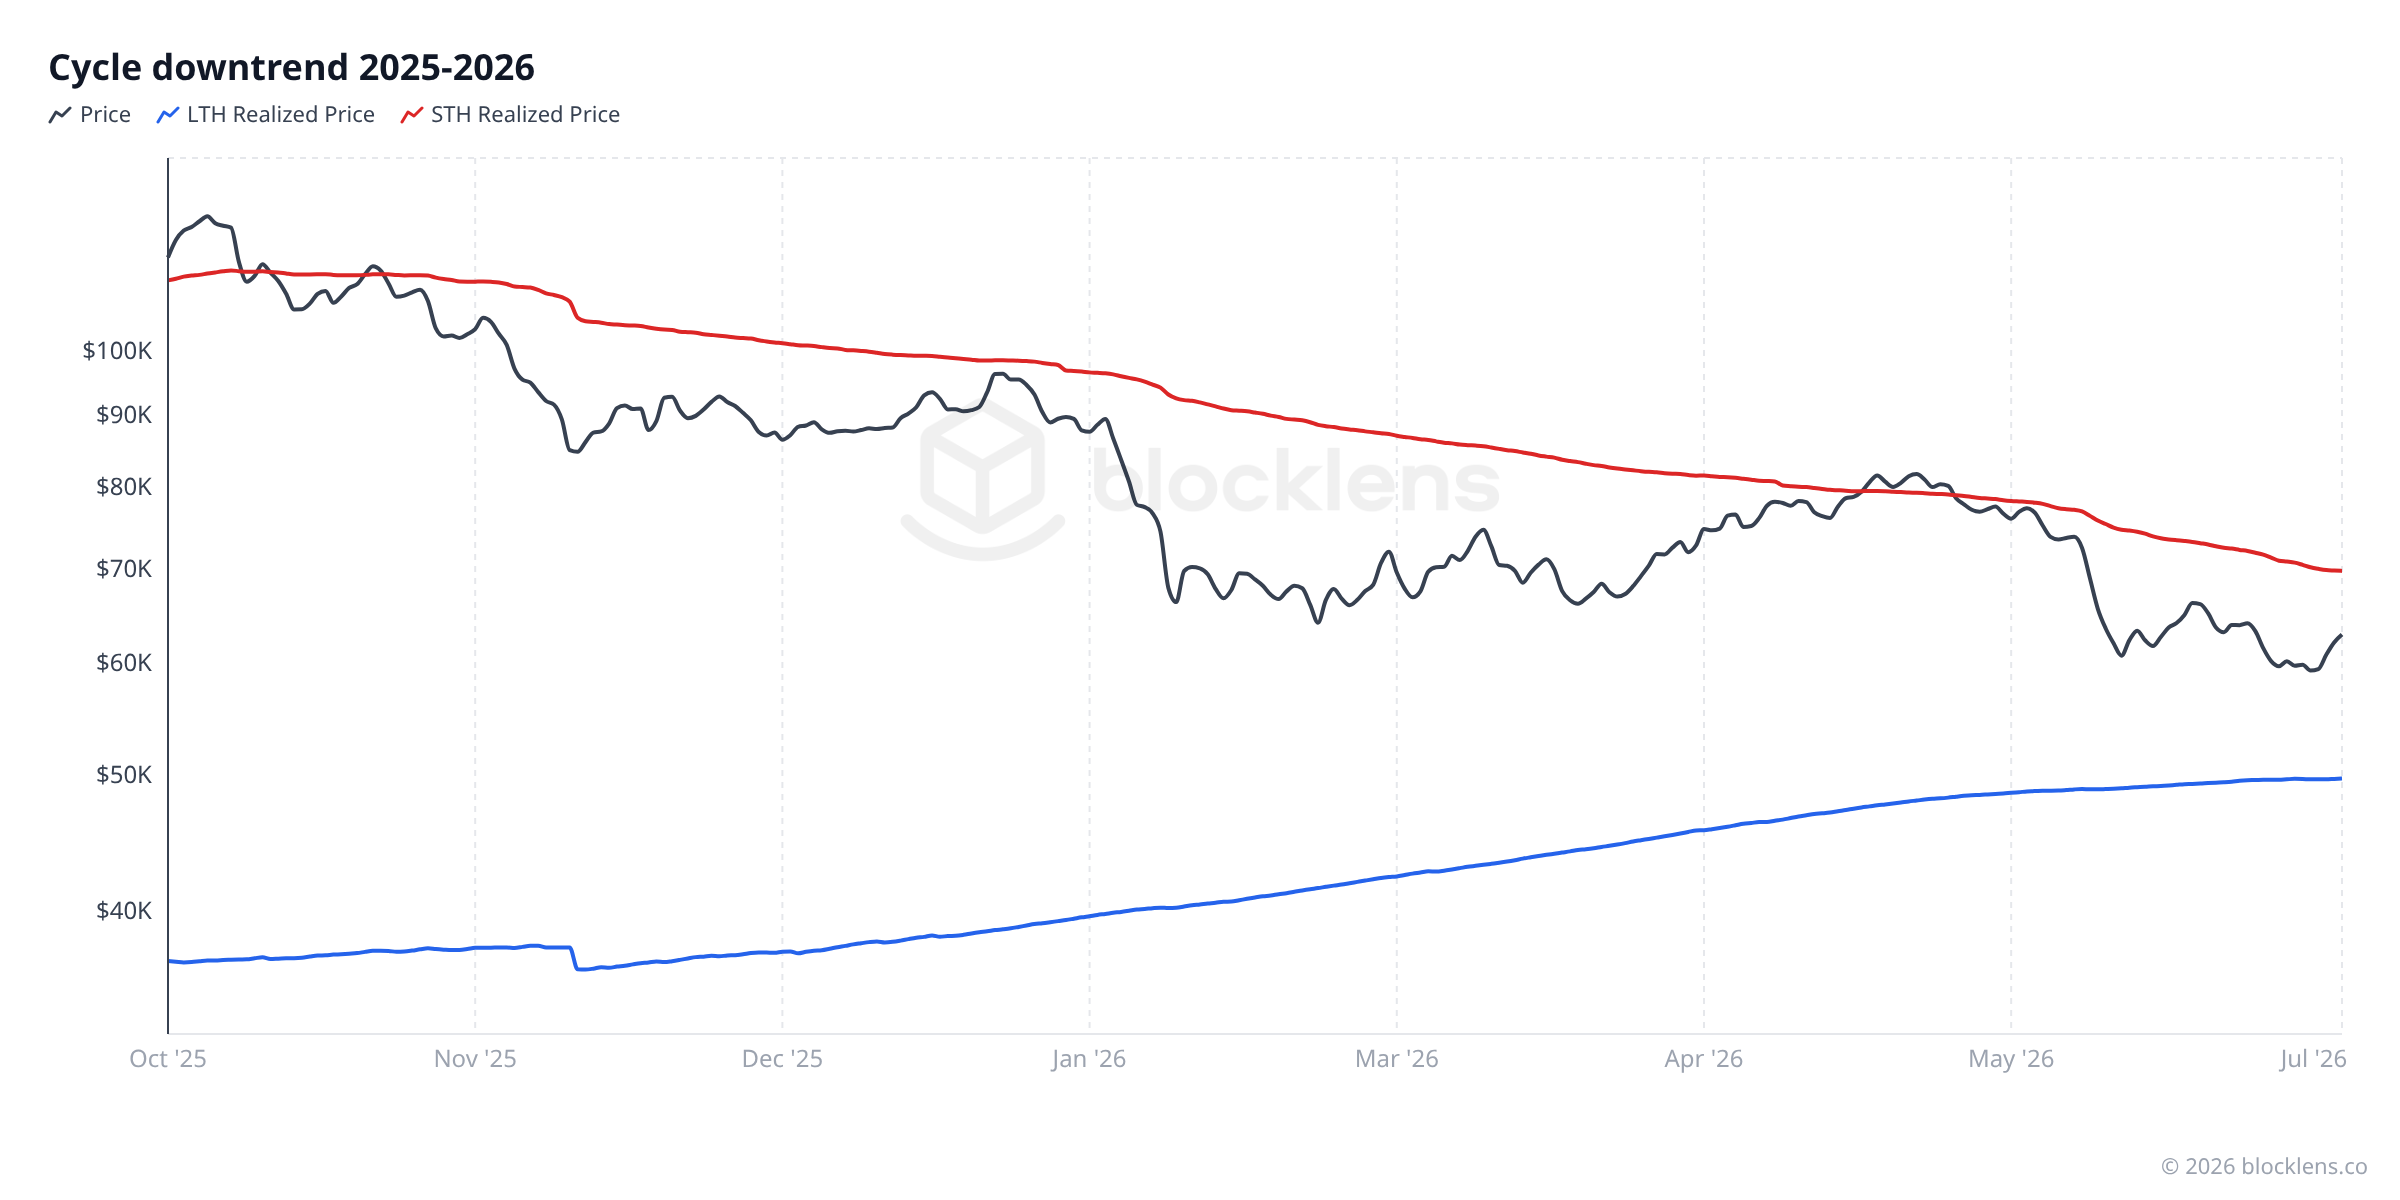
Fato 1 — Em uma tendência de baixa, o STH Realized Price é um teto
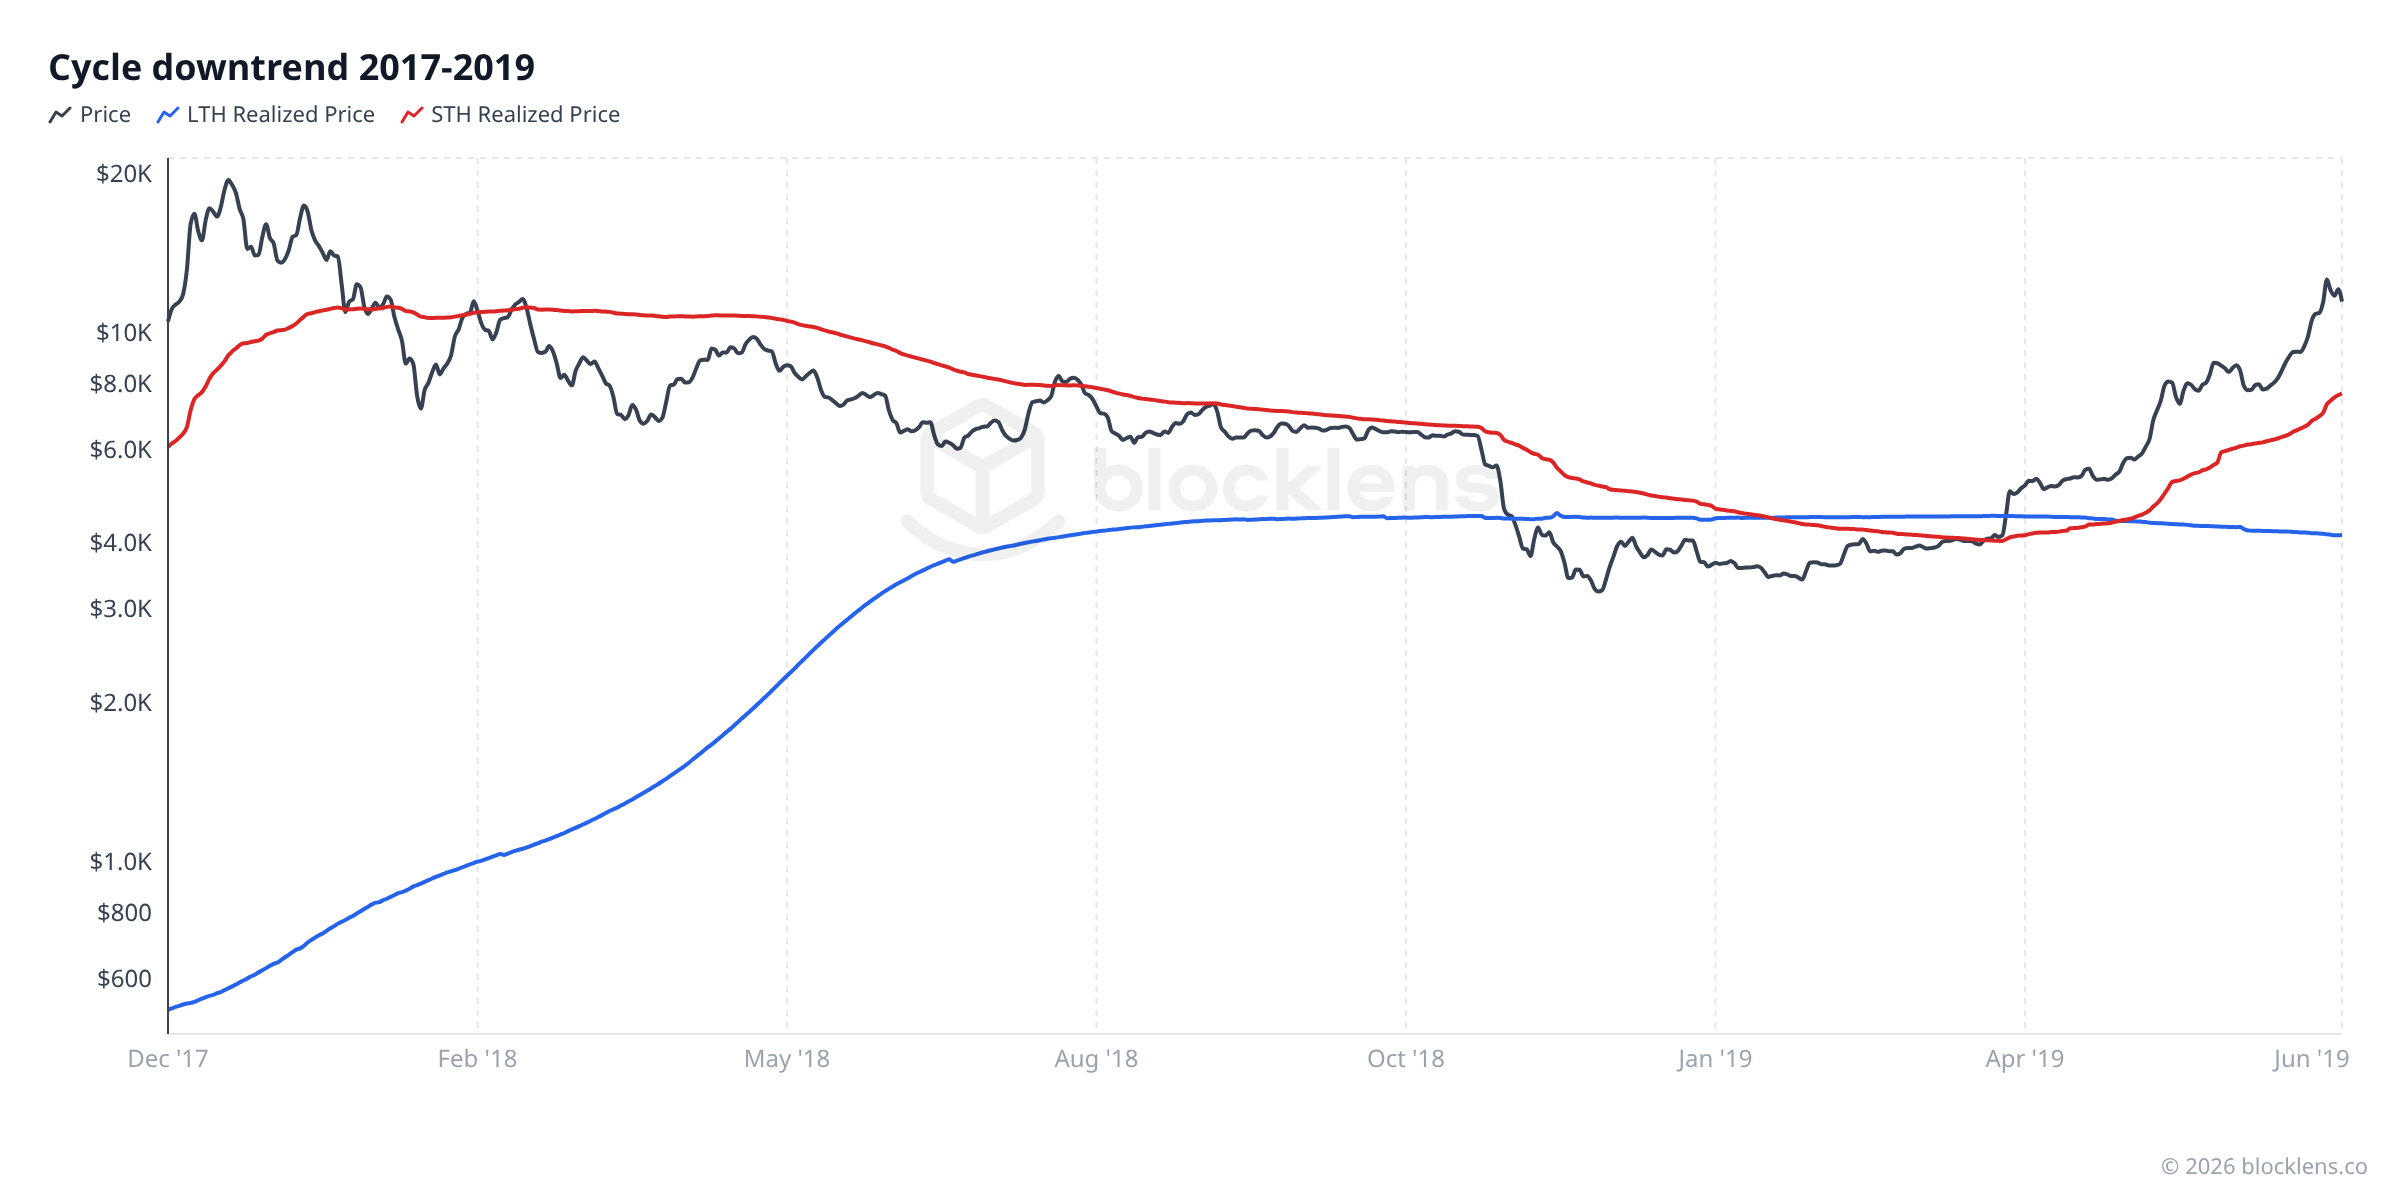
Olhe para qualquer queda pós-topo e você vê a mesma coisa: o preço continua sendo rejeitado no STH Realized Price (a linha vermelha). Há uma razão comportamental clara. Os holders de curto prazo, em média, compraram no mercado perto do topo e depois passaram meses no prejuízo. Quando um rali de recuperação finalmente arrasta o preço de volta em direção ao seu ponto de equilíbrio — seu custo-base — surge uma onda de vendas do tipo "deixa eu só recuperar meu dinheiro". Essa oferta em busca do breakeven limita o rali. Assim, o STH Realized Price se comporta como um nível de resistência dinâmico que deriva para baixo ao longo do tempo, à medida que compradores de preços mais altos desistem e o custo-base médio da coorte cai. Em 4 de julho de 2026, essa resistência dinâmica está em torno de $70.000 (STH Realized Price ≈ $69.700).
Fato 2 — O fundo do ciclo se forma onde os LTH começam a entrar em prejuízo
Agora olhe para onde cada queda de fato termina. A mínima final tende a aparecer bem em torno do LTH Realized Price (a linha azul) — a zona onde até os holders de longo prazo, em média, deslizam do lucro para o prejuízo. A lógica é a simetria: nesse ponto ambas as coortes carregam aproximadamente zero de lucro não realizado. Todos que queriam realizar um lucro, e todos que iriam entrar em pânico e sair no prejuízo, já moveram suas moedas. Com os vendedores forçados esgotados e os custos-base redefinidos, oferta e demanda se reequilibram — e o mercado encontra seu piso.
Isso levanta uma pergunta natural: se o fundo se forma onde o preço encontra o LTH Realized Price, onde estará essa linha nos próximos meses? Ao contrário do custo-base STH, que é saltitante, o LTH Realized Price se move de forma lenta e metódica — o que significa que, algo incomum para qualquer coisa nos mercados, ele pode de fato ser previsto. É exatamente isso que nossa pesquisa avançada faz: o modelo Blocklens-TOP constrói um mecanismo que projeta o LTH Realized Price para frente, transformando a "zona de fundo" de um alvo móvel em uma trilha que você pode seguir.
Isto não é um caso isolado. Os mesmos dois padrões aparecem em todos os ciclos concluídos — aqui estão eles, lado a lado:
A conclusão acionável
Dois níveis de custo-base, repetíveis, emolduram uma tendência de baixa do Bitcoin:
• STH Realized Price = o teto. Até o ciclo formar um fundo, espere que os ralis travem em torno dele (hoje ≈ $70.000). Uma reconquista decisiva dessa linha historicamente sinalizou a tendência voltando a subir.
• LTH Realized Price = o piso. Os fundos de ciclo se formaram na zona onde o preço cai até o custo-base dos holders de longo prazo (hoje ≈ $49.700) — historicamente a janela de acumulação geracional.
Neste momento o preço está abaixo do teto STH e acima do piso LTH — estruturalmente em meio à tendência de baixa por esse molde, ainda não na assinatura histórica de fundo. Para um investidor, isso se traduz em um plano simples e ajustado ao risco: tratar a zona de custo-base LTH como o ponto onde você aumentaria a acumulação, dimensionada à sua própria tolerância ao risco.
Ressalva importante
Estas são tendências históricas, não garantias. Existe apenas um punhado de ciclos, e a chegada dos ETFs à vista em 2024 mudou quem compra Bitcoin e como. Os níveis de custo-base descrevem onde a oferta e a demanda tenderam a se equilibrar — não são uma promessa sobre o futuro. Nada aqui é aconselhamento financeiro; use-o como uma lente, dimensionada ao seu próprio risco.
Como o ciclo funcionaA grande passagem de bastão entre mãos pacientes e impacientes
Compreender o comportamento de LTH e STH é compreender o ciclo do mercado de Bitcoin, porque o ciclo é a passagem de bastão entre as duas coortes.
Veja como isso costuma se desenrolar, repetidamente, ao longo da história do Bitcoin:
No bear market e na recuperação inicial: o preço está baixo ou se recuperando de um crash. Os holders de curto prazo que venderam em pânico já saíram. Os holders de longo prazo estão acumulando silenciosamente — comprando moedas baratas de quem quiser vender. A cada dia que passa, moedas recém-compradas envelhecem em direção ao limiar dos 155 dias e migram da oferta STH para a oferta LTH. A faixa LTH no gráfico engorda. São mãos pacientes sendo pacientes.
À medida que o bull market se desenvolve: o preço sobe, a atenção da mídia retorna e novos compradores entram correndo. Esses novos participantes são, por definição, holders de curto prazo. A faixa STH começa a inchar. Enquanto isso, alguns holders de longo prazo — que compraram anos atrás a preços muito mais baixos — veem uma oportunidade de realizar lucro. Eles começam a vender suas moedas antigas e baratas para ávidos novos compradores. A oferta LTH antiga se converte em nova oferta STH. A faixa LTH afina. Isso é distribuição.
Perto do topo do ciclo: a coorte STH é enorme (todo mundo acabou de comprar) e os holders de longo prazo vêm distribuindo há meses. O MVRV está alto, o NUPL está em território de euforia, e o realized price da coorte STH está muito próximo do preço de mercado — porque todo mundo comprou perto do topo.
Quando o preço desaba: os holders de curto prazo, que já estão perto do breakeven ou no prejuízo, começam a vender em pânico. Isto é capitulação. Suas moedas se movem — algumas para as mãos de compradores de longo prazo oportunistas, algumas para as exchanges, algumas com prejuízo. A coorte STH é drenada. Com dor suficiente, o ciclo se reinicia.
Ideia-chave
Os bull markets são a oferta LTH se convertendo em oferta STH (moedas antigas vendidas a novos compradores). Os bear markets são a oferta STH se convertendo de volta em oferta LTH (novos compradores seguram por tempo suficiente para se tornarem a multidão paciente, ou capitulam e entregam moedas a compradores que então seguram). O tamanho e a direção dessa conversão são os batimentos cardíacos do ciclo.
Observar as faixas LTH e STH na Figura 1 é, em um sentido bem real, observar o ciclo respirar. Os dados de hoje — LTH a 83,0% da oferta, STH a 17,0%, com os holders STH no prejuízo — são consistentes com uma fase de bear pós-pico, na qual as mãos pacientes ainda estão acumulando e os compradores recentes estão sentados sobre perdas.
Verificação da realidadeO que os dados dizem hoje
Aqui está o retrato completo de LTH/STH para 4 de julho de 2026:
| Métrica | Valor | Significado em linguagem simples |
|---|---|---|
| Preço de mercado | ≈ $62.830 | Por quanto um bitcoin é negociado agora |
| Oferta LTH | ≈ 16,63M BTC (83,0%) | Moedas sem movimento há 155+ dias — a multidão paciente |
| Oferta STH | ≈ 3,42M BTC (17,0%) | Moedas movidas dentro de 155 dias — os compradores recentes |
| Custo-base LTH | ≈ $49.700 | Preço médio que os holders de longo prazo pagaram — estão em lucro |
| Custo-base STH | ≈ $69.700 | Preço médio que os compradores recentes pagaram — estão no prejuízo |
| LTH-MVRV | ≈ 1,27 | Holders de longo prazo ~27% no positivo, em média |
| STH-MVRV | ≈ 0,90 | Holders de curto prazo ~10% no negativo, em média |
A história que a tabela conta: os holders de longo prazo estão confortáveis. Compraram suas moedas a cerca de $49.700 em média e estão sentados sobre um ganho saudável, mesmo com o preço 50% abaixo de sua máxima histórica. Os holders de curto prazo — aqueles que compraram perto ou depois do pico de outubro de 2025 a $126.198 — estão amargando perdas médias de cerca de 10%. Essa coorte é a frágil. Qualquer fraqueza adicional no preço cria mais pressão sobre eles para capitular, o que entregaria suas moedas à próxima onda de acumuladores pacientes.
Vale saber
Um STH-MVRV de 0,90 não é capitulação extrema pelos padrões históricos. Em fundos sérios de bear market (2018, 2022), o STH-MVRV chegou a valores tão baixos quanto 0,45–0,55. A leitura atual é incômoda para compradores recentes, mas ainda não sinaliza o tipo de venda em massa e forçada que marca os verdadeiros fundos de ciclo. Vale acompanhar se essa métrica se aproxima daqueles extremos históricos caso o preço continue caindo.
Miniglossário
- Long-Term Holder (LTH)
- Uma moeda — e, por extensão, seu proprietário — que não se move há pelo menos 155 dias. São os participantes pacientes do mercado, movidos pela convicção. Historicamente acumulam no medo e distribuem na euforia.
- Short-Term Holder (STH)
- Uma moeda que se moveu nos últimos 155 dias. Representam compradores recentes que tendem a ser mais sensíveis ao preço e reativos. São a principal fonte de vendas de capitulação nas quedas.
- Limiar dos 155 dias
- A idade empiricamente observada em que a probabilidade de uma moeda se mover em qualquer dia dado cai acentuadamente. Na prática, é aplicada não como um interruptor rígido, mas como uma ponderação logística suave (ponto médio 155 dias, largura de transição ~10 dias), de modo que as moedas são reponderadas gradualmente de STH para LTH. Abaixo de ~155 dias: majoritariamente curto prazo; acima: majoritariamente longo prazo.
- Coorte
- Um grupo de moedas (e seus detentores) definido por uma característica compartilhada — neste caso, há quanto tempo as moedas estão dormentes. LTH e STH são as duas coortes principais da análise on-chain.
- Realized Price (por coorte)
- O custo-base médio de uma coorte específica — isto é, o preço médio ao qual as moedas desse grupo se moveram pela última vez. O LTH Realized Price e o STH Realized Price são calculados separadamente do Realized Price geral da rede.
- LTH-MVRV / STH-MVRV
- A razão MVRV calculada individualmente para cada coorte: preço de mercado dividido pelo Realized Price dessa coorte. Valores acima de 1 significam que a coorte está em lucro agregado; abaixo de 1 significa prejuízo agregado.
- STH Realized Price como resistência
- Em uma tendência de baixa, o custo-base dos holders de curto prazo tende a atuar como um teto descendente: os ralis travam onde os compradores recentes finalmente conseguem vender no ponto de equilíbrio. ≈ $70.000 em 4 de julho de 2026.
- LTH Realized Price como zona de fundo
- Os fundos de ciclo historicamente se formaram onde o preço cai até o custo-base dos holders de longo prazo, o ponto em que ambas as coortes alcançam aproximadamente zero de lucro não realizado. ≈ $49.700 em 4 de julho de 2026.
A série On-Chain Basics
- O que é a análise on-chain — o livro-razão do custo-base
- Holders de longo prazo vs curto prazo (LTH / STH) Você está aqui
- MVRV em profundidade — lendo "barato vs caro" Próximo
- SOPR — o que as moedas revelam no momento em que são gastas
- Lucros e perdas realizados — capitulação e euforia
- NUPL — a psicologia de um ciclo de mercado
- Ciclos do Bitcoin — o halving e o ritmo de quatro anos
- As "paredes" de custo-base — lendo a oferta por preço