비트코인은 결코 직선으로 움직인 적이 없다. 어떤 장기 차트든 축소해서 보면 같은 모양이 계속 나타난다. 느리고 조용한 축적 — 그다음 격렬한 랠리 — 그다음 이익 대부분을 지워버리는 붕괴. 그 모양에는 이름이 있다. 바로 비트코인 사이클이다. 그리고 모든 사이클은 하나의 사건, 즉 반감기를 중심으로 느슨하게 조직된다.
이 글은 전체 8부 중 7부다. 앞선 부들에서 당신은 개별 온체인 지표 — MVRV, 보유자 코호트, SOPR, 실현 손익, NUPL — 를 읽는 법을 익혔다. 이번 부에서는 시야를 넓혀 그 지표들이 묘사하는 큰 그림을 보여준다. 반감기가 실제로 무엇인지, 왜 중요한지, 사이클의 네 국면이 어떤 모습인지, 그리고 — 결정적으로 — 데이터가 말하는 현재 사이클에서 지금 우리가 어디에 있는지를 설명한다.
1부반감기: 비트코인의 예정된 공급 충격
비트코인 네트워크가 2009년에 출범했을 때, 채굴자는 체인에 추가하는 블록마다 새 BTC 50개를 받았다. 대략 210,000블록마다 — 이는 약 4년에 해당한다 — 프로토콜에 의해 보상이 절반으로 줄어든다. 이 사건을 반감기(때로는 "halvening")라고 부른다.
이 일정은 정확히 제시간에 진행되어 왔다:
- 2012년 11월 — 첫 번째 반감기: 블록당 50 → 25 BTC
- 2016년 7월 — 두 번째 반감기: 블록당 25 → 12.5 BTC
- 2020년 5월 — 세 번째 반감기: 블록당 12.5 → 6.25 BTC
- 2024년 4월 — 네 번째 반감기: 블록당 6.25 → 3.125 BTC
반감기는 비트코인 프로토콜에 하드코딩되어 있다. 어떤 단일 주체, 정부, 기업도 바꿀 수 없다. 보상이 반으로 줄면, 매일 채굴자에게 흘러가는 새 비트코인의 수가 하룻밤 사이에 50% 감소한다. 2024년 반감기 이전에는 하루에 약 900개의 새 BTC가 발행되었다. 이후 그 수는 약 450개로 떨어졌다. 비트코인의 총공급량은 2,100만 개로 제한되어 있으며, 반감기 일정은 시간이 지남에 따라 그 상한을 강제하는 메커니즘이다.
공급 충격의 직관
표준적인 설명은 이렇다. 수요가 대체로 그대로 유지되는데 시장에 새로 공급되는 코인의 양이 절반으로 줄어들면, 가격은 결국 그 간극을 메우기 위해 상승해야 한다. 같은 노동으로 더 적은 코인을 벌게 된 채굴자는 시장에 덜 판다. 새로운 매수자는 여전히 유입된다. 공급과 수요의 간극이 좁혀진다. 가격이 오른다.
역사적으로 네 번의 반감기 각각에 이어 상당한 강세장이 뒤따랐으며, 가격 정점은 사건 이후 대략 12~18개월 뒤에 나타났다. 4전 4승이라는 그 기록은 무시하기 어렵다.
알아둘 만한 것
공급 충격의 논리는 설득력 있지만 기계적이지는 않다. 시장은 미래 지향적이다. 반감기는 수년 전에 이미 알려져 있으므로, 전문 트레이더는 그것이 일어나기 전에 미리 가격에 반영할 수 있고 실제로 그렇게 한다. 반감기와 뒤이은 강세장 사이의 상관관계는 공급 충격을 반영할 수도, 사건을 둘러싼 조율된 내러티브를 반영할 수도, 더 넓은 거시 사이클을 반영할 수도, 혹은 이 셋의 어떤 혼합을 반영할 수도 있다. 반감기를 확실한 가격 방아쇠가 아니라 강력한 구조적 순풍으로 대하라.
2부비트코인 사이클의 네 국면
개별 반감기에서 한 걸음 물러나면 반복되는 4국면 구조가 보인다. 이 명칭들은 전통적 시장 분석에서 왔지만 — 당신이 이미 배운 온체인 지표들이 각 국면에 거의 완벽하게 대응한다.
1국면 — 축적 (조용한 바닥)
긴 약세장 이후 가격은 바닥을 찍고 옆으로 지루하게 횡보한다. 대부분의 참여자는 지쳤거나 이미 팔았다. 거래량은 낮다. 뉴스는 가차 없이 부정적이다. 그러나 바로 이때 인내심 있는 매수자 — 특히 장기 보유자 — 가 포기한 매도자로부터 조용히 코인을 사들인다.
온체인 지문: MVRV가 1 아래로 떨어진다(평균 보유자가 손실 상태); NUPL이 음수로 전환된다(시장이 "항복" 또는 "절망" 상태); 매도자가 손실을 받아들이면서 SOPR이 지속적으로 1 아래로 내려간다; 코인이 나이를 먹고 더 견고한 손으로 이전되면서 LTH 공급이 늘어난다.
2국면 — 상승 (강세장)
심리가 뒤집힌다. 가격이 본격적으로 오르기 시작한다. 새로운 매수자가 유입되고, FOMO가 쌓이며, 매 조정마다 이전보다 더 많은 매수자가 끌려온다. 이 국면은 12~24개월 지속될 수 있으며 보통 이전 사상 최고치를 따라잡고(그리고 훨씬 능가한다).
온체인 지문: MVRV가 1 위로 올라가 꾸준히 상승한다; NUPL이 "희망"에서 "낙관"을 거쳐 "확신"으로 이동한다; 코인이 이익을 위해 움직이면서 SOPR이 일관되게 1 위에 있다; 장기 보유자가 강세에 분산 매도하면서 LTH 공급이 감소하기 시작한다.
3국면 — 도취와 분산 (정점)
가격이 정점에 있거나 그 근처에 있다. 미디어 보도가 사방에 있다. 모든 대화에 부자가 된 사람이 등장한다. 이것은 또한 가장 경험 많은 보유자가 매도하는 시점 — 그들의 코인을 가장 최근의(그리고 흥분한) 매수자에게 분산하는 시점 — 이기도 하다. 실시간으로는 좀처럼 명확하게 느껴지지 않는다.
온체인 지문: MVRV가 3.5 위로 올라간다(시장이 취득원가를 크게 웃돎 — 역사적으로 극단적인 수준); NUPL이 0.75를 초과한다(탐욕/도취 영역); 실현 이익 흐름이 최고조에 달하며, 이는 코인이 막대한 이익으로 손바뀜하고 있음을 의미한다; 신규 매수자가 분산 물량을 흡수하면서 STH 공급이 급증한다.
4국면 — 하락 (약세장)
음악이 멈춘다. 매수자가 말라붙는다. 가격이 떨어진다 — 종종 급격하게, 그리고 누구도 예상하는 것보다 오래. 이 국면은 매도 소진이 자리 잡고 다시 1국면 영역으로 돌아올 때에만 끝난다.
온체인 지문: MVRV가 높은 수준에서 다시 1을 향해 하락하며, 때로는 잠깐 그 아래로도 내려간다; NUPL이 "불안"과 "공포"를 거쳐 "항복"으로 후퇴한다; 늦은 매수자가 손실로 매도하면서 SOPR이 1 아래로 내려간다; 실현 손실이 급증한다; 코인이 제자리에서 나이를 먹으면서 결국 LTH 공급이 다시 쌓인다.
핵심 아이디어
반감기가 리듬을 설정한다 — 새로운 공급 압력이 대략 언제 완화되는지를 결정한다. 그러나 온체인 취득원가 지표는 그 리듬 안의 시계다: MVRV, NUPL, SOPR은 지금이 며칠인지와 무관하게 당신이 축적, 상승, 도취, 하락 중 어디에 있는지 말해준다. 반감기는 달력이다. 지표는 시계의 바늘이다.
3부역사적 기록: 네 번의 사이클 정점
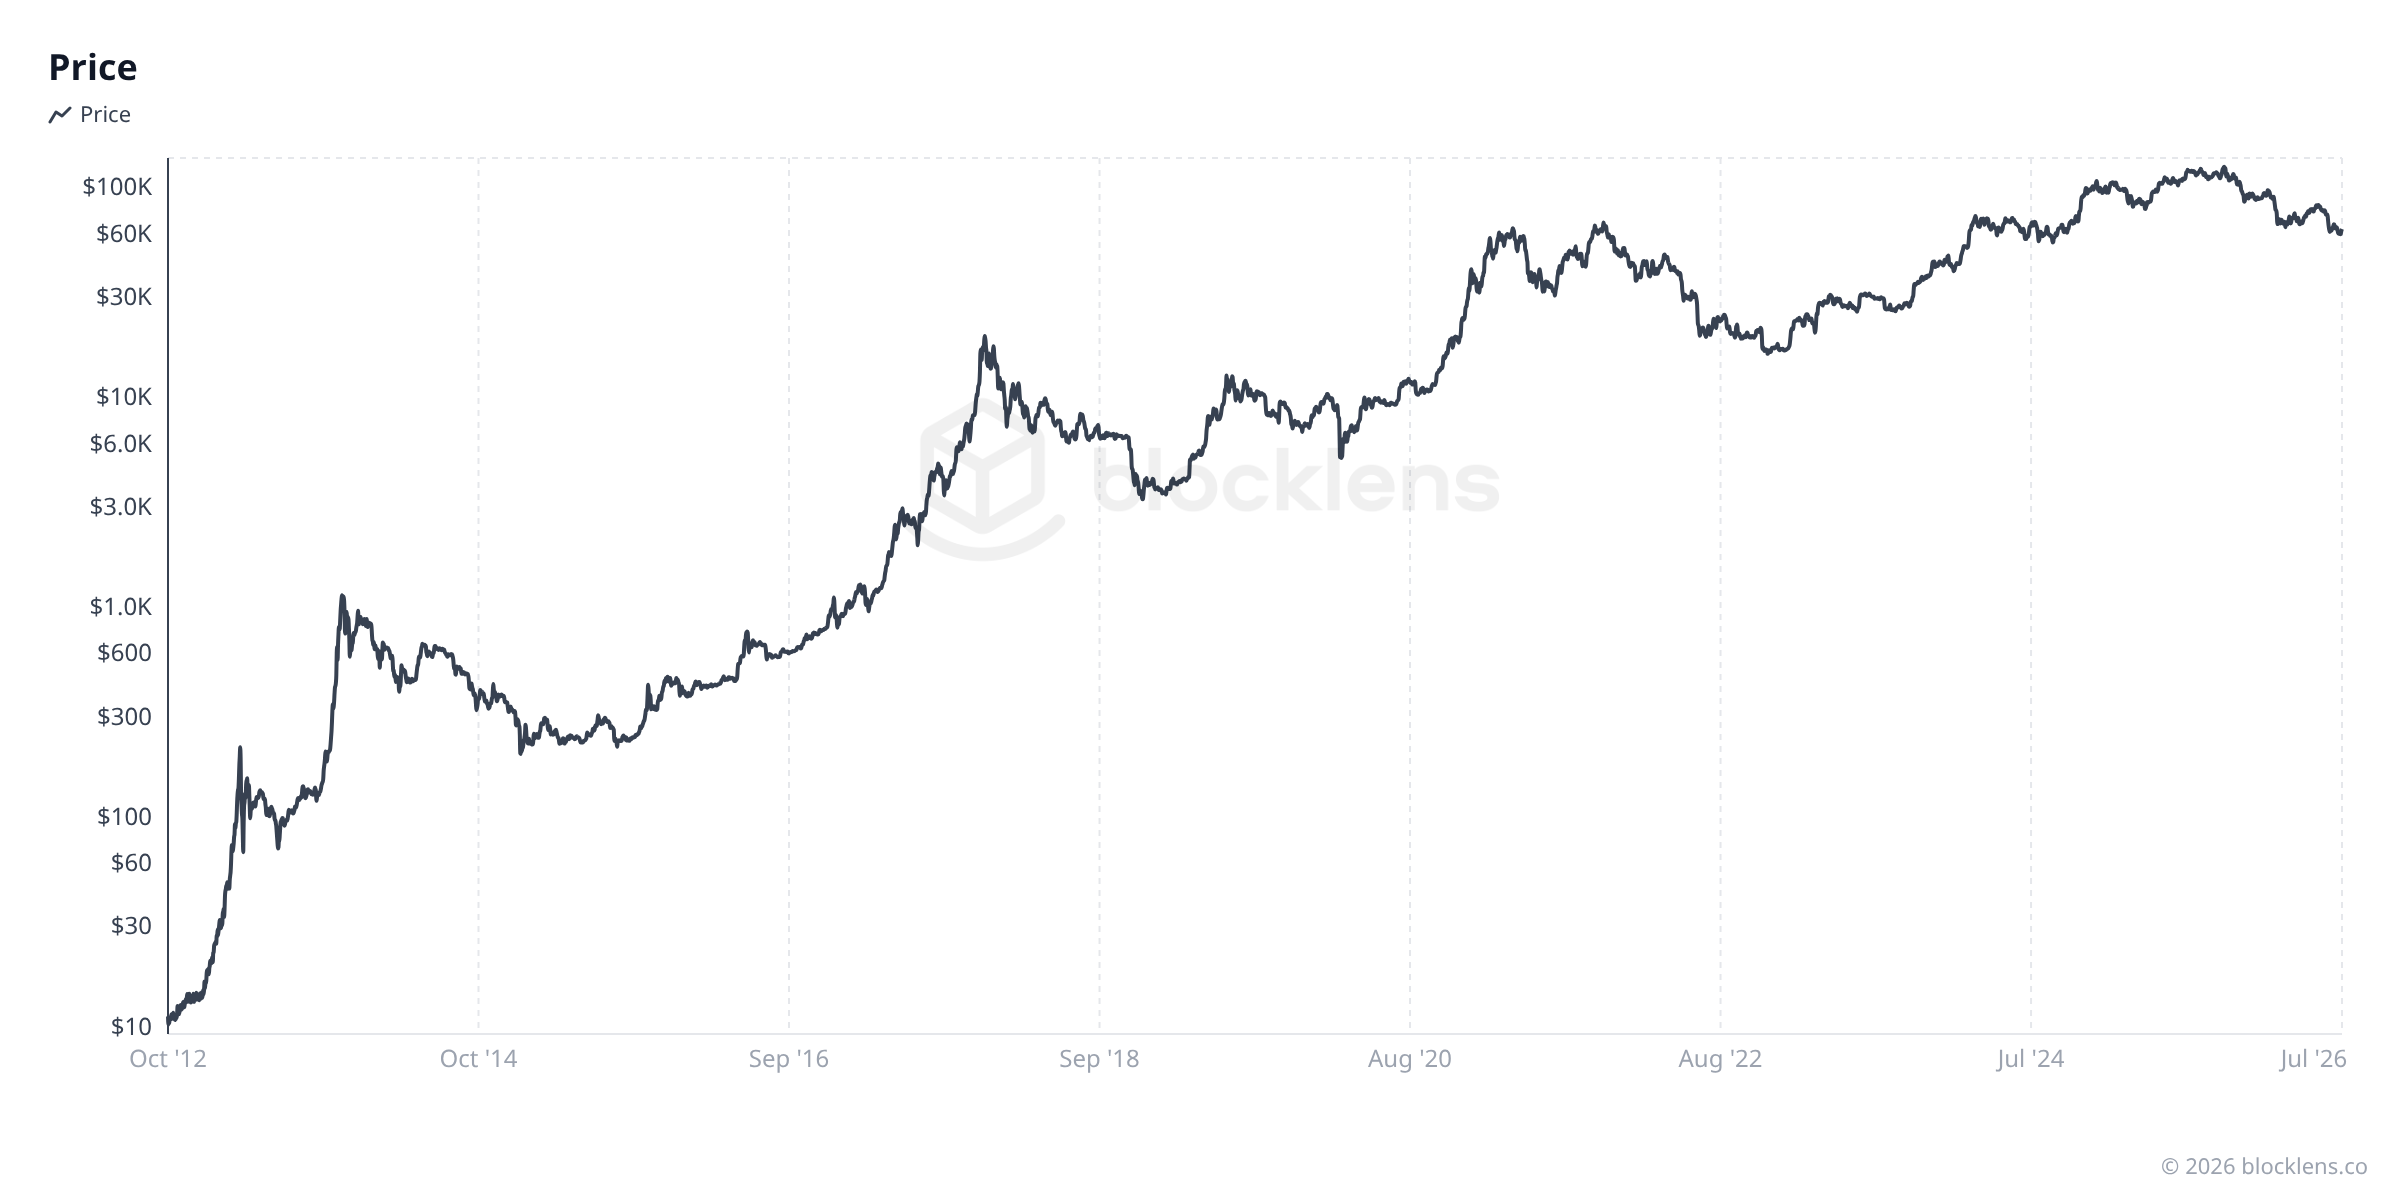
Blocklens는 아주 첫 번째 사이클까지 거슬러 올라가 온체인 데이터로 비트코인 사이클 경계를 추적한다. 다음은 각 사이클의 정점 가격과 그 뒤를 이은 약세장의 전형적인 깊이에 대한 기록이다.
| 사이클 | 정점 가격 | 정점 날짜 | 뒤이은 약세장 낙폭 |
|---|---|---|---|
| 2011–2013 | $1,156 | 2013년 11월 | 저점까지 ≈ −85% |
| 2013–2017 | $20,089 | 2017년 12월 | 저점까지 ≈ −84% |
| 2017–2021 | $68,790 | 2021년 11월 | 저점까지 ≈ −77% |
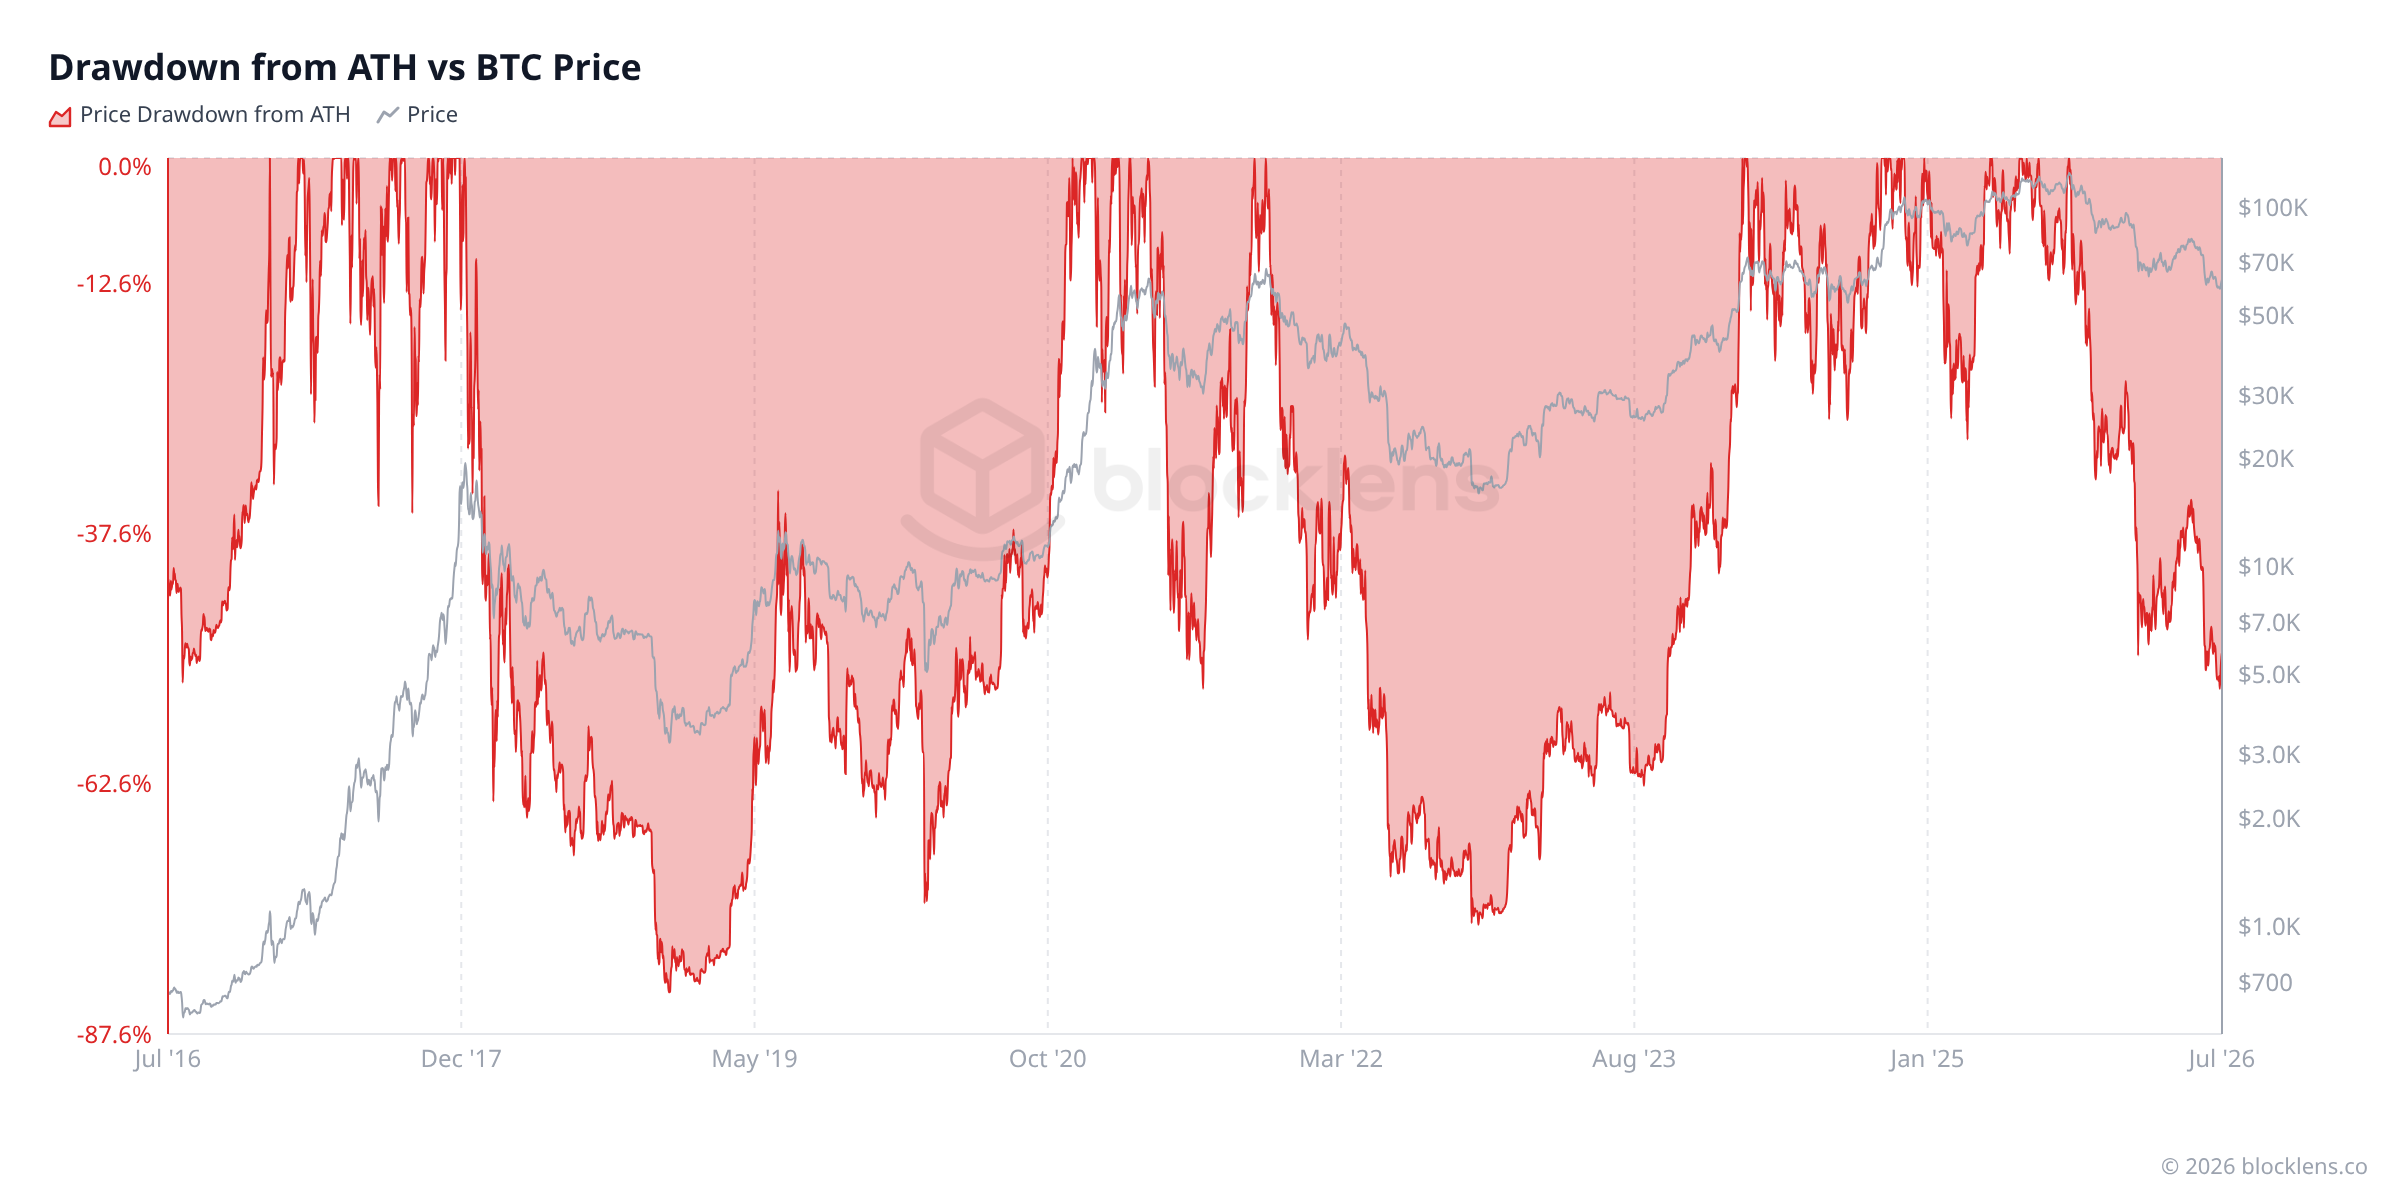
| 2021–2025 | $126,198 | 2025년 10월 | 현재까지 ≈ −54% (사이클 진행 중) |
그 표에서 몇 가지가 두드러진다. 첫째, 각 사이클의 정점은 절대 달러 기준으로 직전보다 극적으로 높았다. 둘째 — 그리고 이것이 냉정하게 만드는 부분이다 — 뒤이은 각 약세장은 정점에서의 이익 중 대략 75~85%를 지워버렸다. 셋째, 퍼센트 상승폭은 사이클마다 줄어들었다. 1,000달러 미만에서 한 사이클 만에 $20,089로 가는 것은 $68,790에서 $126,198로 가는 것과는 수학적으로 매우 다른 위업이다.
그 함의는 비트코인의 성장이 실재하지만 감속하고 있다는 것이다. 시장이 성숙하고 더 많은 자본이 관여함에 따라, 초기 사이클의 폭발적인 퍼센트 움직임은 구조적으로 반복하기 더 어려워진다.
사이클 겹쳐보기같은 출발선, 네 번의 경주
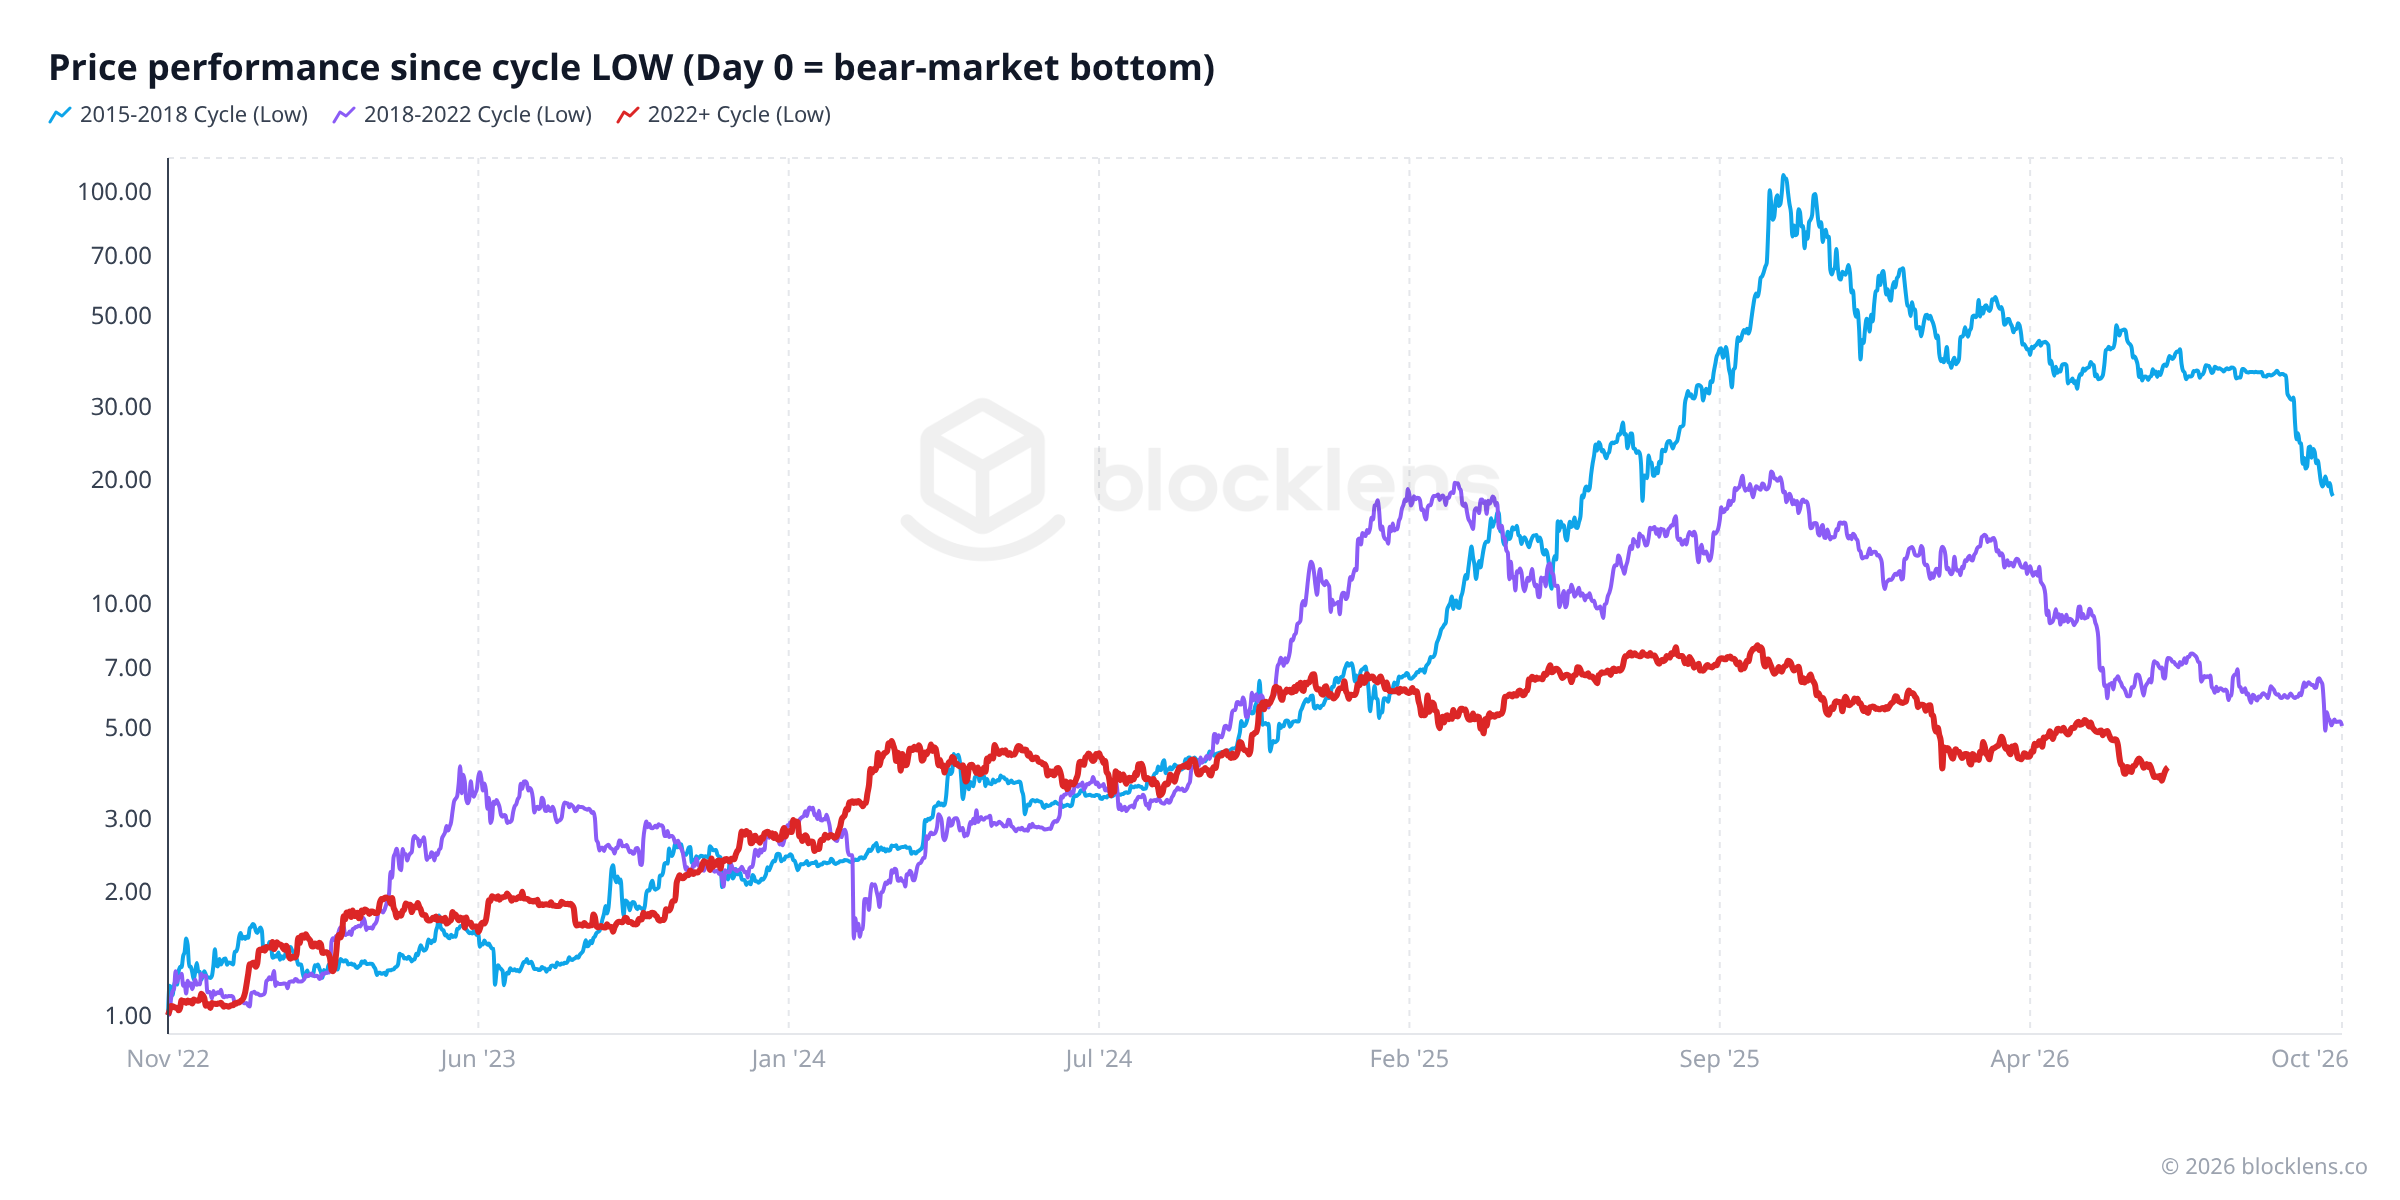
절대 달러 차트는 사이클을 비교 가능하게 만드는 단 하나의 것을 감춘다. 바로 그 모양이다. 해법은 간단하다 — 모든 사이클을 공통의 출발 사건(사상 최고치 또는 약세장 바닥)에서 1.0으로 재지수화하고, 달력 날짜 대신 경과 일수에 대해 그린다. 그러면 갑자기 모든 사이클이 같은 트랙 위를 달리게 되고, 현재 사이클이 그 조상들에 비해 정확히 어디에 위치하는지 볼 수 있다.
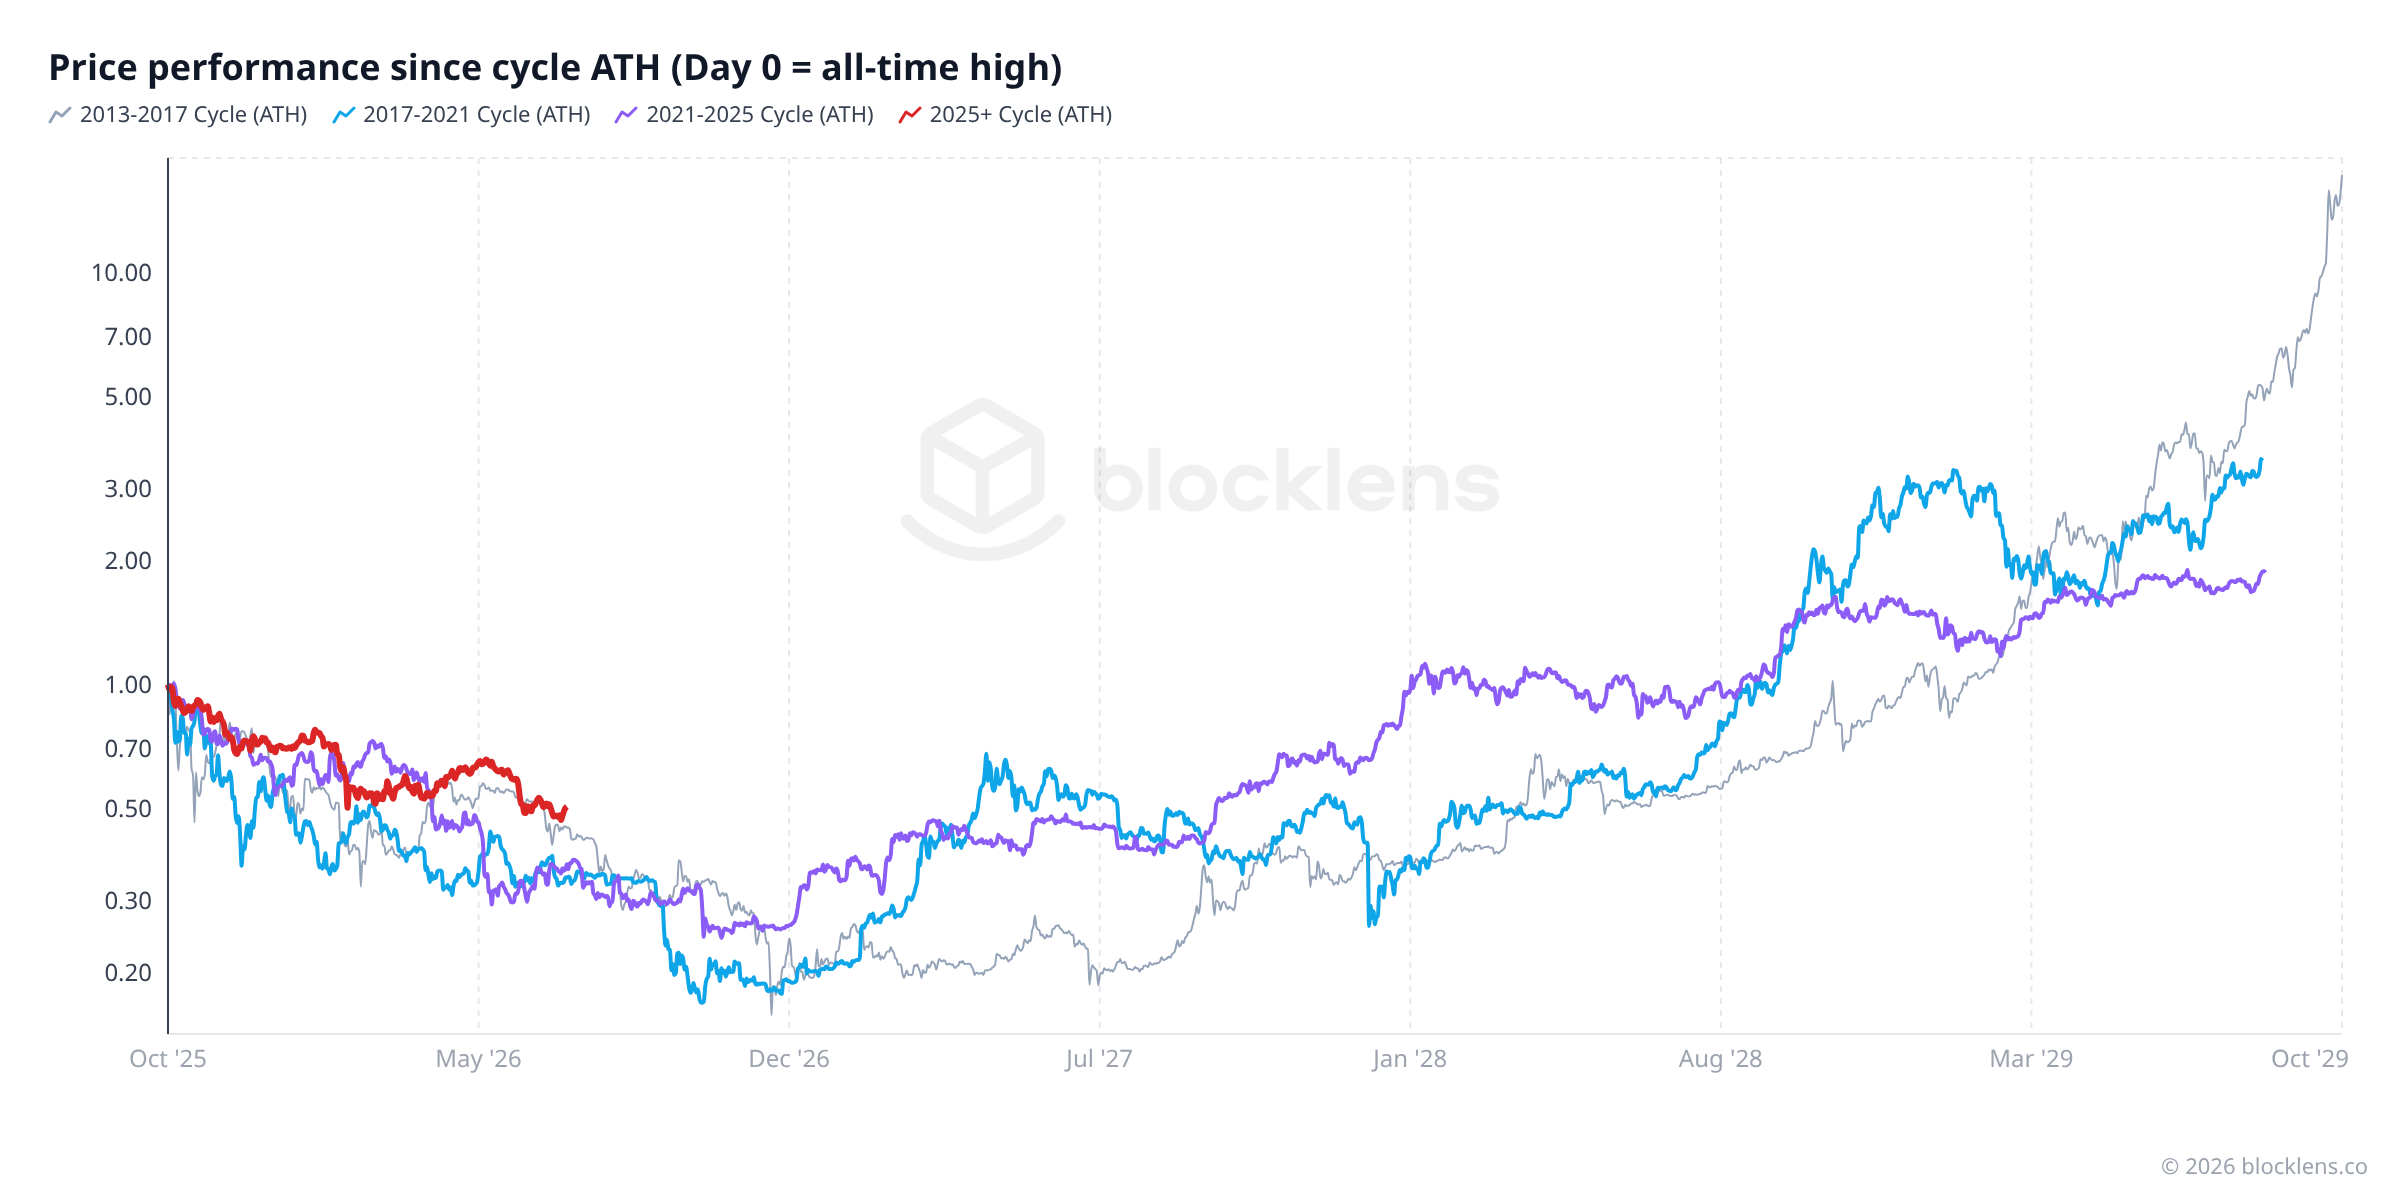
비교를 현재 사이클의 나이 — 정점으로부터 271일차 — 에서 멈추고 네 사이클을 나란히 놓아보자:
| 사이클 | 271일차 낙폭 | 최종 저점 | 저점 일차 |
|---|---|---|---|
| 2013 → 2015 | −55% | −83% | 411 |
| 2017 → 2018 | −65% | −83% | 364 |
| 2021 → 2022 | −65% | −76% | 379 |
| 2025 → 현재 | −49% | ? | ? |
이 겹쳐보기에서 세 가지 관찰이 나온다:
- 모양이 반복된다. 현재 사이클의 경로와 이전 세 사이클 사이의 일별 상관관계는 0.73~0.81에 이른다 — 실패한 랠리로 끊기는, 똑같이 지루한 계단식 하락이다.
- 이번 사이클은 더 얕게 진행되고 있다. 같은 나이에서 이전 약세장들은 5~16%포인트 더 깊이 물속에 잠겨 있었다. ETF 시대의 기관 매수세(아래 참고 상자 참조)가 유력한 용의자다.
- 템플릿에는 달력이 있다. 완료된 세 약세장 모두 정점 이후 364일차에서 411일차 사이에 바닥을 찍었다. 현재 사이클의 시계로는 그 구간이 대략 2026년 10~11월이다. 이를 일정이 아니라 역사적 운율로 대하라 — 세 개의 데이터 포인트가 법칙을 만들지는 않는다. 그러나 이것이 이 시리즈의 2부를 얼마나 깔끔하게 보완하는지 주목하라. LTH 취득원가는 바닥이 형성되는 가격대를 알려주고, 겹쳐보기 템플릿은 역사적 시간 구간을 알려준다. 두 개의 독립적인 렌즈, 하나의 그림이다.
4부사이클 5 — 지금 우리의 위치
현재 사이클 — 사이클 5라고 부르자 — 은 이전 사이클이 2025년 10월 6일 $126,198(일별 고가)에서 정점을 찍었을 때 시작됐다. 그 사상 최고치는 상승 국면의 정점이자 뒤이은 하락의 시작을 표시했다.
2026년 7월 4일 기준, 정점 이후 약 9개월이 지난 시점에:
- 지금까지 도달한 최저점은 2026년 7월 1일 $57,748(일별 저가), 사이클의 약 268일차였다.
- 이는 2025년 10월 사상 최고치에서 대략 −54%의 낙폭이다.
- 오늘 가격은 약 $62,830에 있다 — 그 새로운 저점에서의 첫 반등이다.
54퍼센트는 의미 있는 하락이다. 그러나 위의 표를 보라. 이전 세 사이클 모두 −77%에서 −85%의 약세장 바닥을 만들어냈다. 현재 사이클이 그 템플릿을 따른다면, 가격은 여기서 훨씬 더 떨어질 여지가 있을 것이다. 그러나 패턴이 약해지고 있다면 — 그렇게 보이듯이 — 이번은 앞서 온 것들보다 더 얕은 조정일 수도 있다.
알아둘 만한 것
"4년 템플릿"은 패턴이지 보장이 아니다. 하나의 구조적 전개가 이번 사이클을 이전 모든 사이클과 진정으로 다르게 만든다. 2024년 1월 미국 현물 비트코인 ETF 승인은 기관 자본의 물결 — 연기금, 자산운용사, 기업 재무부 — 을 익숙하고 규제된 상품을 통해 시장으로 데려왔다. 이 매수자들은 개인 투기꾼처럼 행동하지 않는다. 이들은 꾸준히 사고, 더 오래 보유하며, 변동성의 첫 신호에 항복할 가능성이 낮은 경향이 있다. 이것이 현재 약세장 낙폭(≈ −54%)이 과거 사이클의 75% 초과 폭락보다 눈에 띄게 온건한 이유를 설명하는 데 도움이 될 수 있다. 패턴은 깨질 수 있다. 사이클 프레임워크를 다음에 무엇이 올지에 대한 예언이 아니라 맥락을 위한 유용한 렌즈로 대하라.
정책 시계선거, 규제 당국, 그리고 같은 4년
반감기만 4년 일정으로 돌아가는 것이 아니다. 2012년 이래 모든 반감기는 미국 대통령 선거의 해에 떨어졌다 — 2012년, 2016년, 2020년, 2024년, 그리고 (현재의 블록 속도로는) 2028년. 이것은 설계가 아니라 산술의 기묘함이다. 반감기는 4년마다보다 살짝 더 빨리 도착하므로, 그 날짜는 각 선거의 해 안에서 앞당겨진다(2012년 11월 → 2016년 7월 → 2020년 5월 → 2024년 4월). 그러나 그 결과는 실재한다. 모든 반감기 이후 광기의 해는 동시에 새 미국 행정부의 첫해이고, 역사상 모든 약세장 바닥은 미국 중간선거 몇 주 이내에 떨어졌다(2015년 1월, 2018년 12월, 2022년 11월).
규제 기록을 가격 역사 위에 겹치면 그 상호작용이 눈에 보인다:
아래 표가 그 점들을 풀어낸다. 가져갈 만한 패턴이 두 가지 있다. 첫째, 2021년까지 큰 규제 움직임은 대부분 가격 광기에 대한 반응이었다 — 중국의 세 차례 단속(2013년, 2017년, 2021년)은 각각 반감기 이후 강세의 해에 떨어졌고, SEC의 ICO 캠페인도 그랬다. 둘째, 2024~2026년의 물결은 종류가 다르다. 크립토는 2024년 미국 선거에서 자금이 투입된 명시적 선거 쟁점이 되었고, 그 결과 나온 정책 전환(ETF → 전략 비축 → 스테이블코인법 → 시장구조법)은 가격이 아니라 정치 달력에 의해 추동되었다. 이제 4년 리듬에는 엔진이 하나가 아니라 둘이다.
| 날짜 | 어디서 | 무슨 일이 | 방향 |
|---|---|---|---|
| 2013-03 | 미국 | FinCEN의 첫 가이드라인: 거래소는 자금서비스업체 | 중립 |
| 2013-11 | 미국 | 상원 청문회에서 비트코인을 "정당한 금융 서비스"라 칭함 | 허용적 |
| 2013-12 | 중국 | PBoC가 은행의 비트코인 업무 금지 | 제한적 |
| 2014-03 | 미국 | IRS: 세무 목적상 크립토는 재산 | 중립 |
| 2015-06 | 미국 | 뉴욕이 BitLicense 도입 | 제한적 |
| 2017-04 | 일본 | 자금결제법: 크립토를 합법적 결제 수단으로 인정 | 허용적 |
| 2017-07 | 미국 | SEC DAO 보고서: ICO 토큰은 증권일 수 있다 | 제한적 |
| 2017-09 | 중국 | ICO 금지 및 국내 거래소 폐쇄 | 제한적 |
| 2017-12 | 미국 | CBOE/CME 비트코인 선물 출시 — 사이클 정점과 같은 주 | 허용적 |
| 2018-04 | 인도 | RBI가 은행의 크립토 업체 서비스 금지 | 제한적 |
| 2020-03 | 인도 | 대법원이 RBI 금지를 무효화 | 허용적 |
| 2020-07 | 미국 | OCC: 전국 은행이 크립토를 수탁할 수 있다 | 허용적 |
| 2021-05/09 | 중국 | 채굴 금지, 이어 모든 크립토 거래에 대한 전면 금지 | 제한적 |
| 2021-09 | 엘살바도르 | 비트코인이 법정화폐가 됨 | 허용적 |
| 2021-11 | 미국 | 인프라법 브로커 규정 — 사이클 정점 주에 서명 | 제한적 |
| 2022-03 | 한국 | 윤 대통령, 명시적 친크립토 공약으로 당선 | 허용적 |
| 2023-06 | 미국 | SEC가 Coinbase와 Binance를 제소 | 제한적 |
| 2023-06 | 홍콩 | 소매 VASP 라이선스 제도 개시 | 허용적 |
| 2024-01 | 미국 | 현물 비트코인 ETF 승인 | 허용적 |
| 2024-07 | 미국 | 크립토가 자금이 투입된 2024년 선거 쟁점이 됨(내슈빌 공약, 슈퍼 PAC) | 허용적 |
| 2024-12 | EU | MiCA가 단일 시장 전역에 완전 적용 | 중립 |
| 2025-03 | 미국 | 전략적 비트코인 비축 행정명령 | 허용적 |
| 2025-07 | 미국 | GENIUS Act 서명 — 연방 스테이블코인 프레임워크 | 허용적 |
| 2026-03 | 미국 | SEC + CFTC가 BTC, ETH 및 14개 다른 토큰을 디지털 상품으로 분류 | 허용적 |
| 2026-05 | 미국 | CLARITY 시장구조법 상원 위원회 통과; 11월 중간선거 전 본회의 표결 목표 | 허용적 |
| 2026-06 | 일본 | FIEA 개정: 크립토를 금융상품으로 재분류, 일률 20% 세율 | 허용적 |
동조화이지 인과는 아니다
이 패턴을 조심스럽게 다뤄라. 네 사이클은 아주 작은 표본이다; 반감기와 미국 선거 달력은 서로 맞물려 있어 그 효과를 깔끔하게 분리할 수 없다; 그리고 글로벌 유동성 — 미국 선거의 해에 완화되는 경향이 있다 — 은 모든 위험 자산을 한꺼번에 움직인다. 정직한 주장은 "선거가 비트코인 사이클을 일으킨다"가 아니다. 그것은 세 개의 4년 시계 — 공급(반감기), 정책(미국 정치 달력), 유동성 — 이 2012년 이래 위상을 맞춰 돌아왔으며, 각각이 다른 것들이 정한 리듬을 강화해 왔다는 것이다. 반감기는 여전히 엔진으로 남아 있다; 정책 시계는 그저 사이클마다 더 커졌을 뿐이다.
5부오늘 데이터가 말하는 것
구체적으로 살펴보자. 다음은 2026년 7월 4일 기준 온체인 대시보드가 보여주는 것 — 사이클과 관련된 지표들을 평이한 말로 옮긴 것이다.
| 지표 | 값 | 평이한 의미 |
|---|---|---|
| 사이클 시작(ATH) | $126,198 | 2025년 10월 사상 최고치(일별 OHLC 고가); 사이클 정점 |
| 사이클 나이 | ≈ 9개월 | 사이클 정점 이후 경과 시간 |
| 현재까지의 사이클 저점 | $57,748 | 일별 OHLC 저가, 2026년 7월 1일 도달, 약 268일차 |
| ATH 대비 낙폭 | ≈ −54% | 고점-저점; 과거 사이클 약세장(−77%~−85%)보다 얕음 |
| 오늘 가격 | ≈ $62,830 | 사이클 저점 근처; 아직 확인된 바닥은 아님 |
| MVRV | ≈ 1.19 | 시장이 총 취득원가보다 약 19% 위에 있음 |
| NUPL | ≈ 0.16 | "희망" 영역 — 항복도 도취도 아님 |
그 숫자들을 사이클 렌즈로 읽어보자. MVRV 1.19는 시장이 여전히 취득원가보다 완만하게 위에 있음을 말해준다 — 역사적으로 진정한 사이클 바닥을 표시해온 깊은 손실 영역(MVRV 1 미만)은 아니다. NUPL 0.16은 시장을 "희망" 영역에 놓는다 — 공포의 최악은 지났지만, 정점을 표시하는 탐욕과는 전혀 거리가 멀다. 이 지표들을 종합하면 사이클 중반 조정에 있는 시장을 묘사한다. 정점에서 크게 내려왔지만, 아직 완전한 항복의 온체인 시그니처는 보이지 않는다.
바닥은 온체인에서 어떤 모습일까? 이전 사이클을 근거로: MVRV가 1 아래로 떨어지고(평균 보유자가 물속에 잠긴다는 뜻), NUPL이 음수로 전환되며, 매도자가 손실을 받아들이면서 SOPR이 지속적으로 1 아래에 머문다. 이 조건들 중 어느 것도 오늘은 존재하지 않는다 — 이는 바닥이 아직 앞에 있다는 신호이거나, 이번 사이클의 바닥이 이전 것들보다 더 온건한 일이 될 것이라는 신호이거나 둘 중 하나다. 데이터가 그 질문에 대신 답해주지는 않는다. 그것은 가능성의 범위를 좁혀줄 뿐이다.
실전 적용실행 가능한 시사점
사이클 안에서 포지션을 잡는 법
반감기를 달력으로, 온체인 취득원가 지표를 시계로 사용하라. 지금은: 2025년 10월 정점에서 약 9개월 지났고, −54% 낙폭, MVRV 1.19 / NUPL 0.16 — 사이클 중반이며, 이전 바닥을 표시해온 항복 시그니처(MVRV < 1, NUPL < 0, 지속적인 SOPR < 1)는 아니다. 그것들이 뒤집힐 때 바닥이 스스로를 알릴 것이고; MVRV가 다시 3.5 위로, NUPL이 0.75 위로 올라갈 때 정점을 알릴 것이다. 사이클 겹쳐보기 템플릿은 달력 힌트를 더한다. 완료된 세 약세장 모두 정점 이후 364~411일에 바닥을 찍었으며, 이는 이번 사이클의 시계로 대략 2026년 10~11월을 가리킨다 — 미국 중간선거와 CLARITY 표결과 우연히 겹치는 구간이다.
주의: 4년 템플릿은 렌즈이지 법칙이 아니다 — 완료된 세 사이클은 아주 작은 표본이며, 2024년 현물 ETF 시대는 이미 낙폭의 깊이를 구부려 놓았다. 재정적 조언이 아니다.
미니 용어집
- 반감기(Halving)
- 대략 4년마다(210,000블록마다) 비트코인의 채굴자 블록 보상이 절반으로 줄어드는 사건. 시장으로 흘러가는 신규 공급을 하룻밤 사이에 감소시킨다.
- 시장 사이클
- 비트코인이 역사적으로 따라온 여러 해에 걸친 호황-불황 파동: 축적 → 상승(강세) → 도취/분산(정점) → 하락(약세).
- 낙폭(Drawdown)
- 가격이 현재 자신의 사상 최고치 대비 얼마나 아래에 있는지를 퍼센트로 표현한 것. −52% 낙폭은 가격이 정점보다 52% 아래에 있음을 의미한다.
- 사상 최고치(ATH)
- 비트코인이 지금까지 도달한 가장 높은 가격. 각 사이클은 역사적으로 정점을 찍기 전에 새로운 ATH를 만들어냈다.
- 축적(Accumulation)
- 사이클 바닥에서 인내심 있는 매수자가 지친 매도자로부터 꾸준히 코인을 취득하는 조용한 국면 — 다음 강세장의 토대다.
- 분산(Distribution)
- 사이클 정점 근처에서 경험 많은 보유자가 높은 가격에 새롭고 흥분한 매수자에게 코인을 파는(분산하는) 국면.
온체인 기초 시리즈