כשאנליסטים אומרים "השוק עשה כך" או "השוק עשה כך", הם מטשטשים אמת לא נוחה: אין שוק יחיד. יש, לכל הפחות, שני קהלים שונים מאוד של אנשים שמקבלים החלטות שונות מאוד — וביום טוב הם בקושי מדברים את אותה שפה פיננסית.
קהל אחד מחזיק בביטקוין שלו כבר שנים. הם קנו דרך התרסקות או שתיים, ראו את המחיר מזנק חזרה, ובמידה רבה הפסיקו להגיב לתנודות מחיר קצרות טווח. הקהל השני קנה לאחרונה — לעיתים קרובות סמוך לשיא, מתוך תקווה לרכב על המומנטום. כשהמחירים יורדים, שתי הקבוצות הללו מתנהגות כמעט בצורה הפוכה. ואם תסתכלו עליהן מעורבבות יחד, האותות שלהן מבטלים זה את זה ולא תראו שום דבר שימושי.
הדבר החזק ביותר שניתוח On-Chain יכול לעשות הוא להפריד בין שני הקהלים. במאמר זה נראה בדיוק כיצד החלוקה הזו עובדת, מדוע קו החלוקה משורטט ב־155 יום, ומה שתי הקבוצות מספרות לנו כרגע.
התובנה המרכזיתבלוקצ'יין אחד, שני קהלים שונים מאוד
חשבו על שני מחזיקי ביטקוין. אליס קנתה 1 BTC בשנת 2022 במהלך שוק הדובי במחיר של כ־$18,000. היא לא נגעה בו מאז. בוב קנה 1 BTC לפני שישה שבועות במחיר של כ־$95,000, רודף אחר הראלי לאחר שביטקוין הגיע לשיא כל הזמנים סמוך ל־$126,200. שניהם מחזיקים במטבע אחד. שניהם על אותו בלוקצ'יין. אבל המצבים שלהם — הפסיכולוגיה שלהם, בסיס העלות שלהם, המהלך הבא הסביר שלהם — לא יכולים להיות שונים יותר.
אליס יושבת על רווח גדול. ירידת מחיר של 20% בקושי נרשמת אצלה; היא שרדה הרבה יותר גרוע. בוב, לעומת זאת, כבר עמוק מתחת למים. ירידה של 20% משמעה הפסד נייר משמעותי על רכישה עדכנית. הוא סביר הרבה יותר להיכנס לפאניקה ולמכור.
זו הבעיה היסודית בהתבוננות על "השוק" כדבר יחיד. הממוצע של אליס ובוב בגרף המחיר מספר לכם כמעט שום דבר שימושי. אתם צריכים להסתכל עליהם בנפרד.
ניתוח On-Chain יכול לעשות בדיוק את זה, מפני שהבלוקצ'יין יודע כמה זמן כל מטבע נותר ללא תנועה.
קו 155 הימיםהיכן ידיים סבלניות נפרדות מן העצבניות
כיצד מחליטים האנליסטים היכן לשרטט את הקו בין "מחזיק סבלני" ל"קונה עדכני"? התשובה סטטיסטית — והיא אלגנטית יותר מכל בחירה שרירותית.
חוקרים שבחנו את הבלוקצ'יין הבחינו במשהו מעניין: ברגע שמטבע לא זז במשך כ־155 יום, ההסתברות שהוא יזוז ביום נתון כלשהו יורדת בחדות. לפני 155 יום, מטבעות מחליפים ידיים בסדירות מסוימת. לאחר 155 יום, הם נכנסים למעין תרדמת. בעלים שהחזיקו לאורך תקופה של חמישה חודשים — המשתרעת על פני לפחות תנודת שוק משמעותית אחת או שתיים — הפגינו למעשה שהם אינם מהסוג התגובתי. הם התעלמו מהתנודתיות והמשיכו להחזיק.
שינוי ההתנהגות הזה בנתונים הוא הבסיס לשתי הקבוצות שמעגנות את כל ניתוח ה־On-Chain:
- מחזיקים לטווח ארוך (LTH): מטבעות שלא זזו במשך 155 יום או יותר. אלה המחזיקים הסבלניים, מונעי־ההשקפה — לעיתים מכונים "ידי יהלום". הם נוטים לצבור בתקופות של פחד ולחלק (למכור) רק באופוריה סמוך לפסגות מחזור.
- מחזיקים לטווח קצר (STH): מטבעות שזזו במהלך 155 הימים האחרונים. אלה קונים עדכניים — תגובתיים, רגישים למחיר, וסבירים הרבה יותר למכור בפאניקה במהלך ירידות.
רעיון מרכזי
היצע LTH = השקפה. היצע STH = ספקולציה. התבוננות במטבעות החוצים את קו 155 הימים מראה לכם עושר עובר בין ידיים סבלניות לחסרות סבלנות — וכיוון המעבר הזה מספר לכם היכן עומד המחזור.
סף 155 הימים אינו חוק טבע קשיח. אבל הוא מבוסס על התנהגות שנצפתה לאורך יותר מעשור של נתוני ביטקוין, והוכיח עצמו כקו חלוקה יציב להפליא לאורך מחזורי שוק מרובים.
מתחת למכסה המנועמדוע 155 יום — ומדוע זו עקומה חלקה, לא מתג קשיח
שתי שאלות עולות בדרך כלל כאן: מהיכן בעצם מגיע המספר 155, וכן האם מטבע באמת מתהפך מ"טווח קצר" ל"טווח ארוך" ברגע שהוא מגיע לגיל 155 יום? לשתיהן יש תשובות מדויקות, וכדאי להכיר אותן אפילו ברמת מתחילים.
מהיכן מגיע המספר
הסף נובע ממדידה פשוטה אחת: עד כמה סביר שמטבע ייעשה בו שימוש (יוצא), כפונקציה של משך הזמן שכבר נותר ללא תנועה? שרטטו את ההסתברות הזו כנגד גיל המטבע ותקבלו ירידה תלולה וחלקה — מטבע רדום למשך 3 ימים סביר הרבה יותר לזוז מחר מאשר אחד רדום למשך 300 יום. המחקר המקורי של Glassnode, Time is Money, מצא שהירידה הזו עוקבת אחר חוק חזקה נקי בגיל, ושאי־שם סביב חמישה חודשים העקומה מתיישרת לכדי תרדמת אמיתית. סימן 155 הימים (כחמישה חודשים) הוא היכן שבעל המטבע "הוכיח" סטטיסטית שהוא אינו סוחר תגובתי.
זה אינו דבר שצריך לקבל באמונה. במחקר המתקדם שלנו בנינו מחדש מאפס את אותה עקומת הסתברות־יציאה על נתוני ה־On-Chain הגולמיים של Blocklens עצמה ואישרנו זאת: הסתברות היציאה יורדת כחוק חזקה בגיל עם התאמה מצוינת (R² ≈ 0.997). קו 155 הימים יושב בדיוק באזור שבו מטבעות עוברים מ"נסחרים באופן פעיל" ל"רדומים".
מדוע זו עקומת שקלול, לא צוק
כעת החלק העדין — וזה שכמעט כל הסבר למתחילים מדלג עליו. אם הייתם משתמשים בחיתוך קשיח (טווח קצר ב־154 יום, טווח ארוך ב־155), המדדים היו מפתחים ארטיפקטים מכוערים. דמיינו קבוצה גדולה של מטבעות שכולם נקנו באותו יום קדחתני סמוך לפסגה: בדיוק 155 יום לאחר מכן כולם יחד היו מתהפכים מ־STH ל־LTH באותו תאריך, וגורמים לקווי הקבוצות לקפוץ באי־רציפות ללא סיבה התנהגותית אמיתית.
כדי להימנע מכך, המתודולוגיה הסטנדרטית לעולם אינה הופכת מטבע באופן מיידי. במקום זאת היא מיישמת פונקציית שקלול לוגיסטית ממורכזת סביב 155 יום עם רוחב מעבר של כ־10 ימים, כך שכל מטבע משוקלל מחדש בהדרגה מטווח קצר לטווח ארוך על פני כשבועיים סביב הסף:
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$כאן a הוא גיל המטבע בימים, ו־wLTH הוא החלק של אותו מטבע הנספר להיצע מחזיקי הטווח הארוך — כאשר יתרת 1 − wLTH נספרת כטווח קצר. בדיוק ב־155 יום המשקל הוא 0.5: המטבע מחולק חצי־חצי. עד כ־135 יום הוא כמעט כולו טווח קצר; עד כ־175 יום כמעט כולו טווח ארוך. אותה עקומה בצורת S מחליקה את המסירה כך שמדדי הקבוצות גולשים במקום לקרטע בכל פעם שאשכול מטבעות חוצה את הקו.
שכלול מעשי אחד ביישום של Blocklens: אנו מהדקים את העקומה בקצותיה. מטבעות צעירים מ־100 ימים נספרים במלואם כטווח קצר (משקל 0), ומטבעות מבוגרים מ־210 ימים במלואם כטווח ארוך (משקל 1); המעבר הלוגיסטי עושה את עבודתו החלקה רק ברצועה שביניהם. זה שומר על המטבעות הצעירים מאוד והמבוגרים מאוד מסווגים בבירור תוך שימור המסירה העדינה סביב נקודת האמצע של 155 הימים.
מקורות וקריאה נוספת
סף 155 הימים ושכלול השקלול הלוגיסטי שלו מגיעים מעבודת היסוד של Glassnode — Rafael Schultze-Kraft, "Quantifying Short-Term and Long-Term Holder Bitcoin Supply" — שנבנתה על ניתוח הסתברות־היציאה לפי גיל המטבע ב־"Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns" (2024) של Glassnode. Blocklens שכפלה באופן עצמאי את חוק החזקה של הסתברות היציאה הבסיסי הזה על נתוני On-Chain גולמיים (R² ≈ 0.997) במחקר המתקדם שלנו. לאורך סדרת המתחילים הזו אנו נצמדים למוסכמת 155 הימים המקובלת של Glassnode.
חלוקת ההיצעהיכן בעצם שוכנים כל המטבעות כרגע?
עם ההגדרות הללו בידינו, אנו יכולים לשאול: מתוך כ־20.05 מיליון הביטקוין הקיימים כיום, כמה יושבים אצל מחזיקים לטווח ארוך וכמה אצל מחזיקים לטווח קצר?
המספרים מספרים סיפור מרשים. נכון ל־4 ביולי 2026:
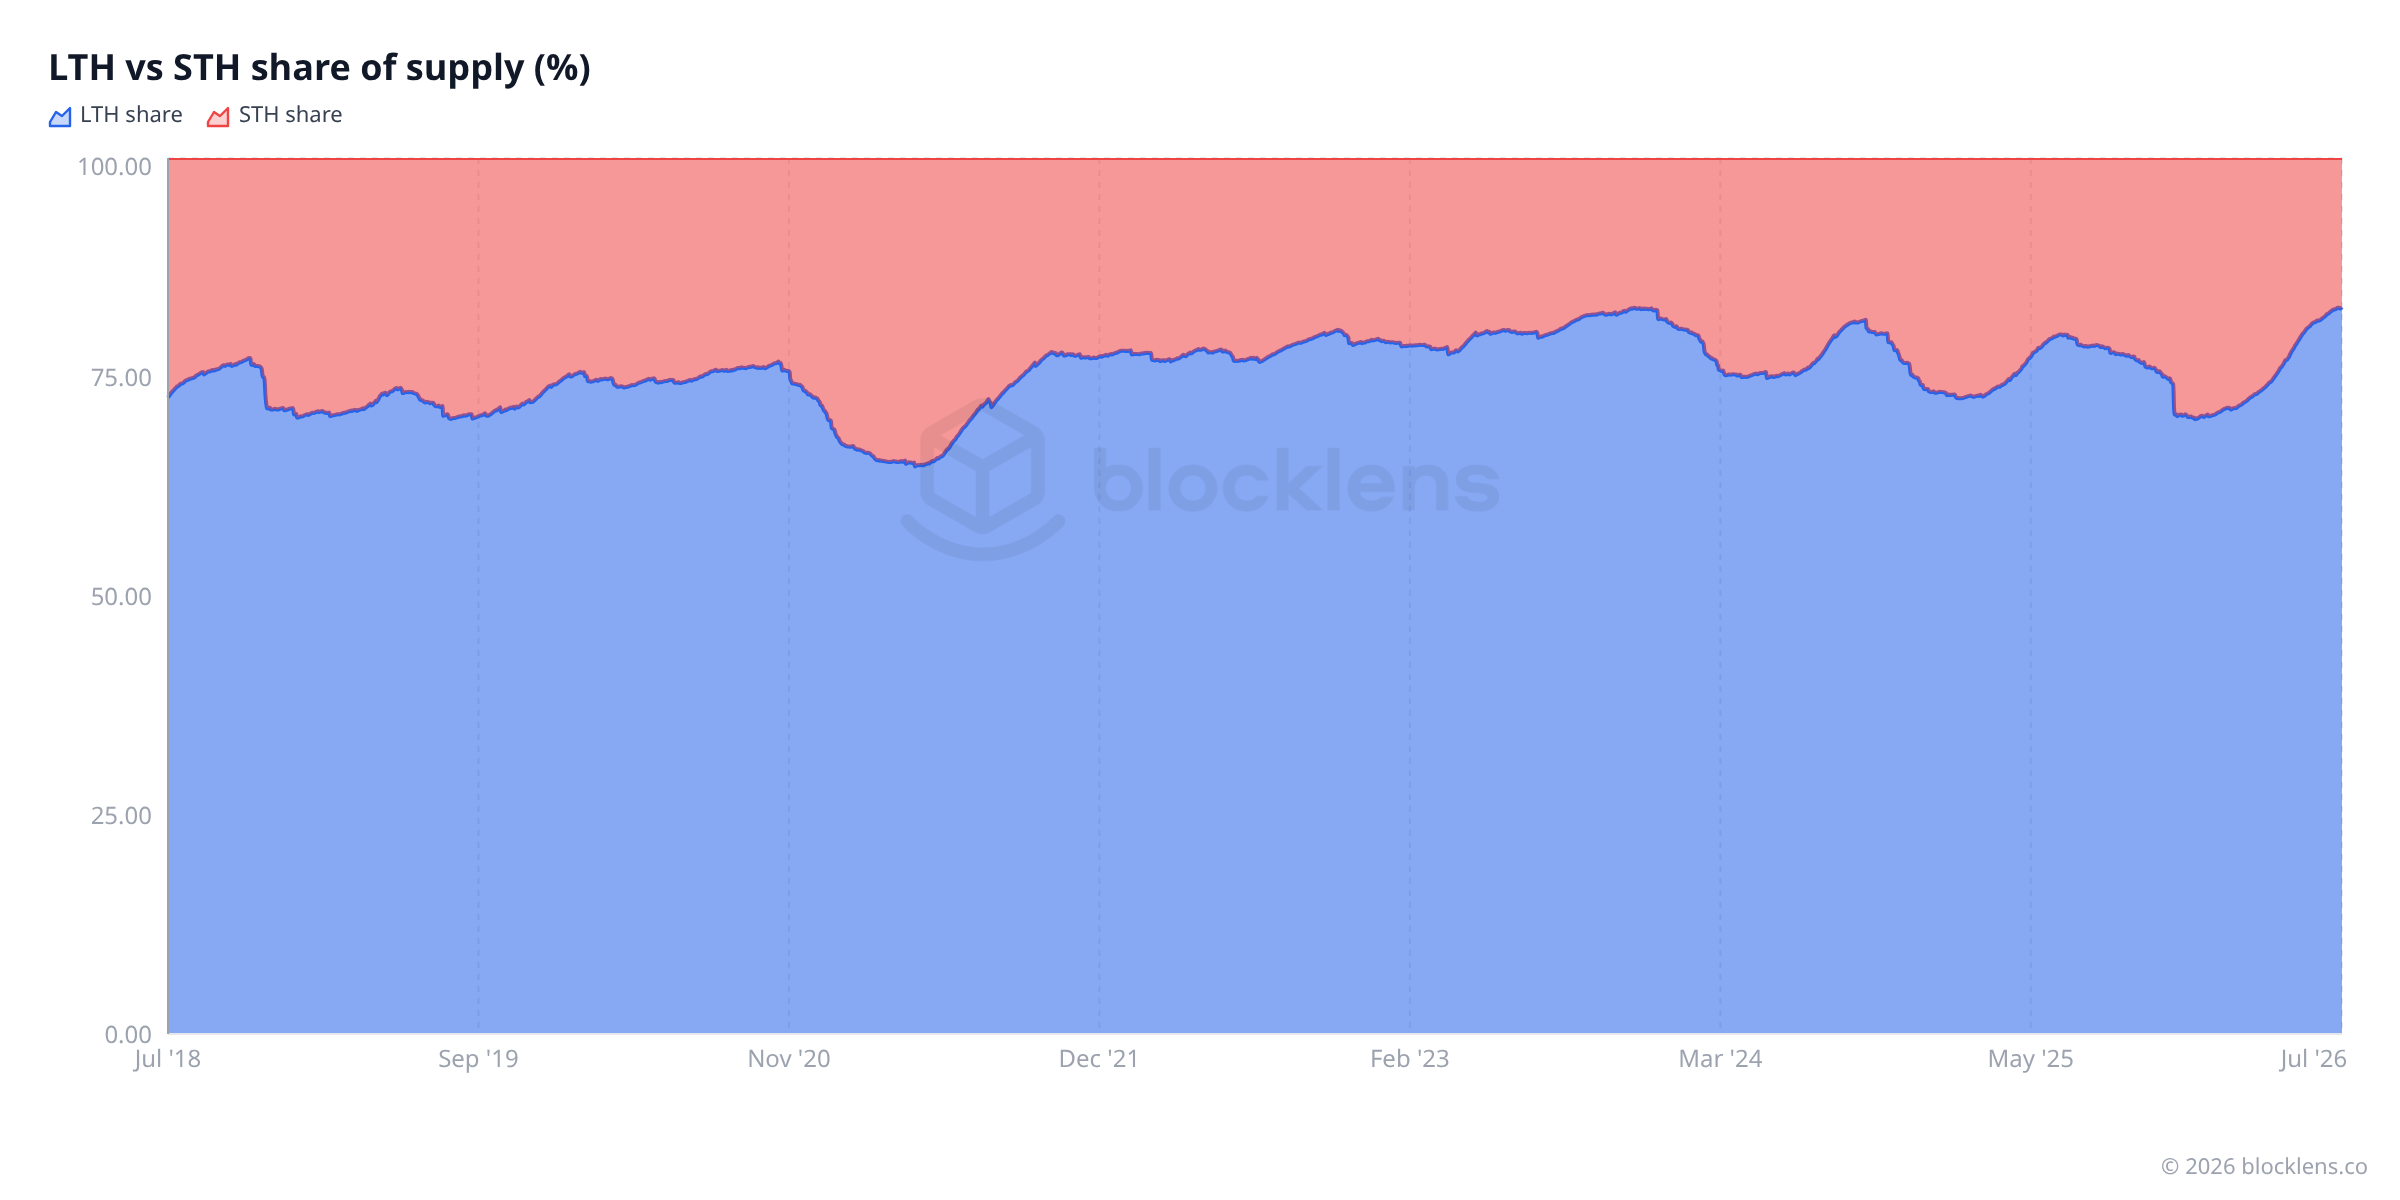
- היצע LTH: ≈ 16.63M BTC — זה 83.0% מכל המטבעות במחזור היושבים רדומים, מוחזקים בידי ידיים סבלניות שלא הזיזו אותם לפחות חמישה חודשים.
- היצע STH: ≈ 3.42M BTC — רק 17.0%, מוחזקים בידי קונים עדכניים.
למעלה מ־80% מכל הביטקוין נמצא בידי מחזיקים לטווח ארוך. עובדה יחידה זו נושאת השלכות עצומות על מידת החופש שבה היצע יכול להגיע לשוק. כאשר מחזיקי הטווח הארוך מחזיקים ואינם מוכרים, ה־float הזמין — המטבעות הסבירים בפועל להימכר — הוא חלק זעיר מסך ההיצע.
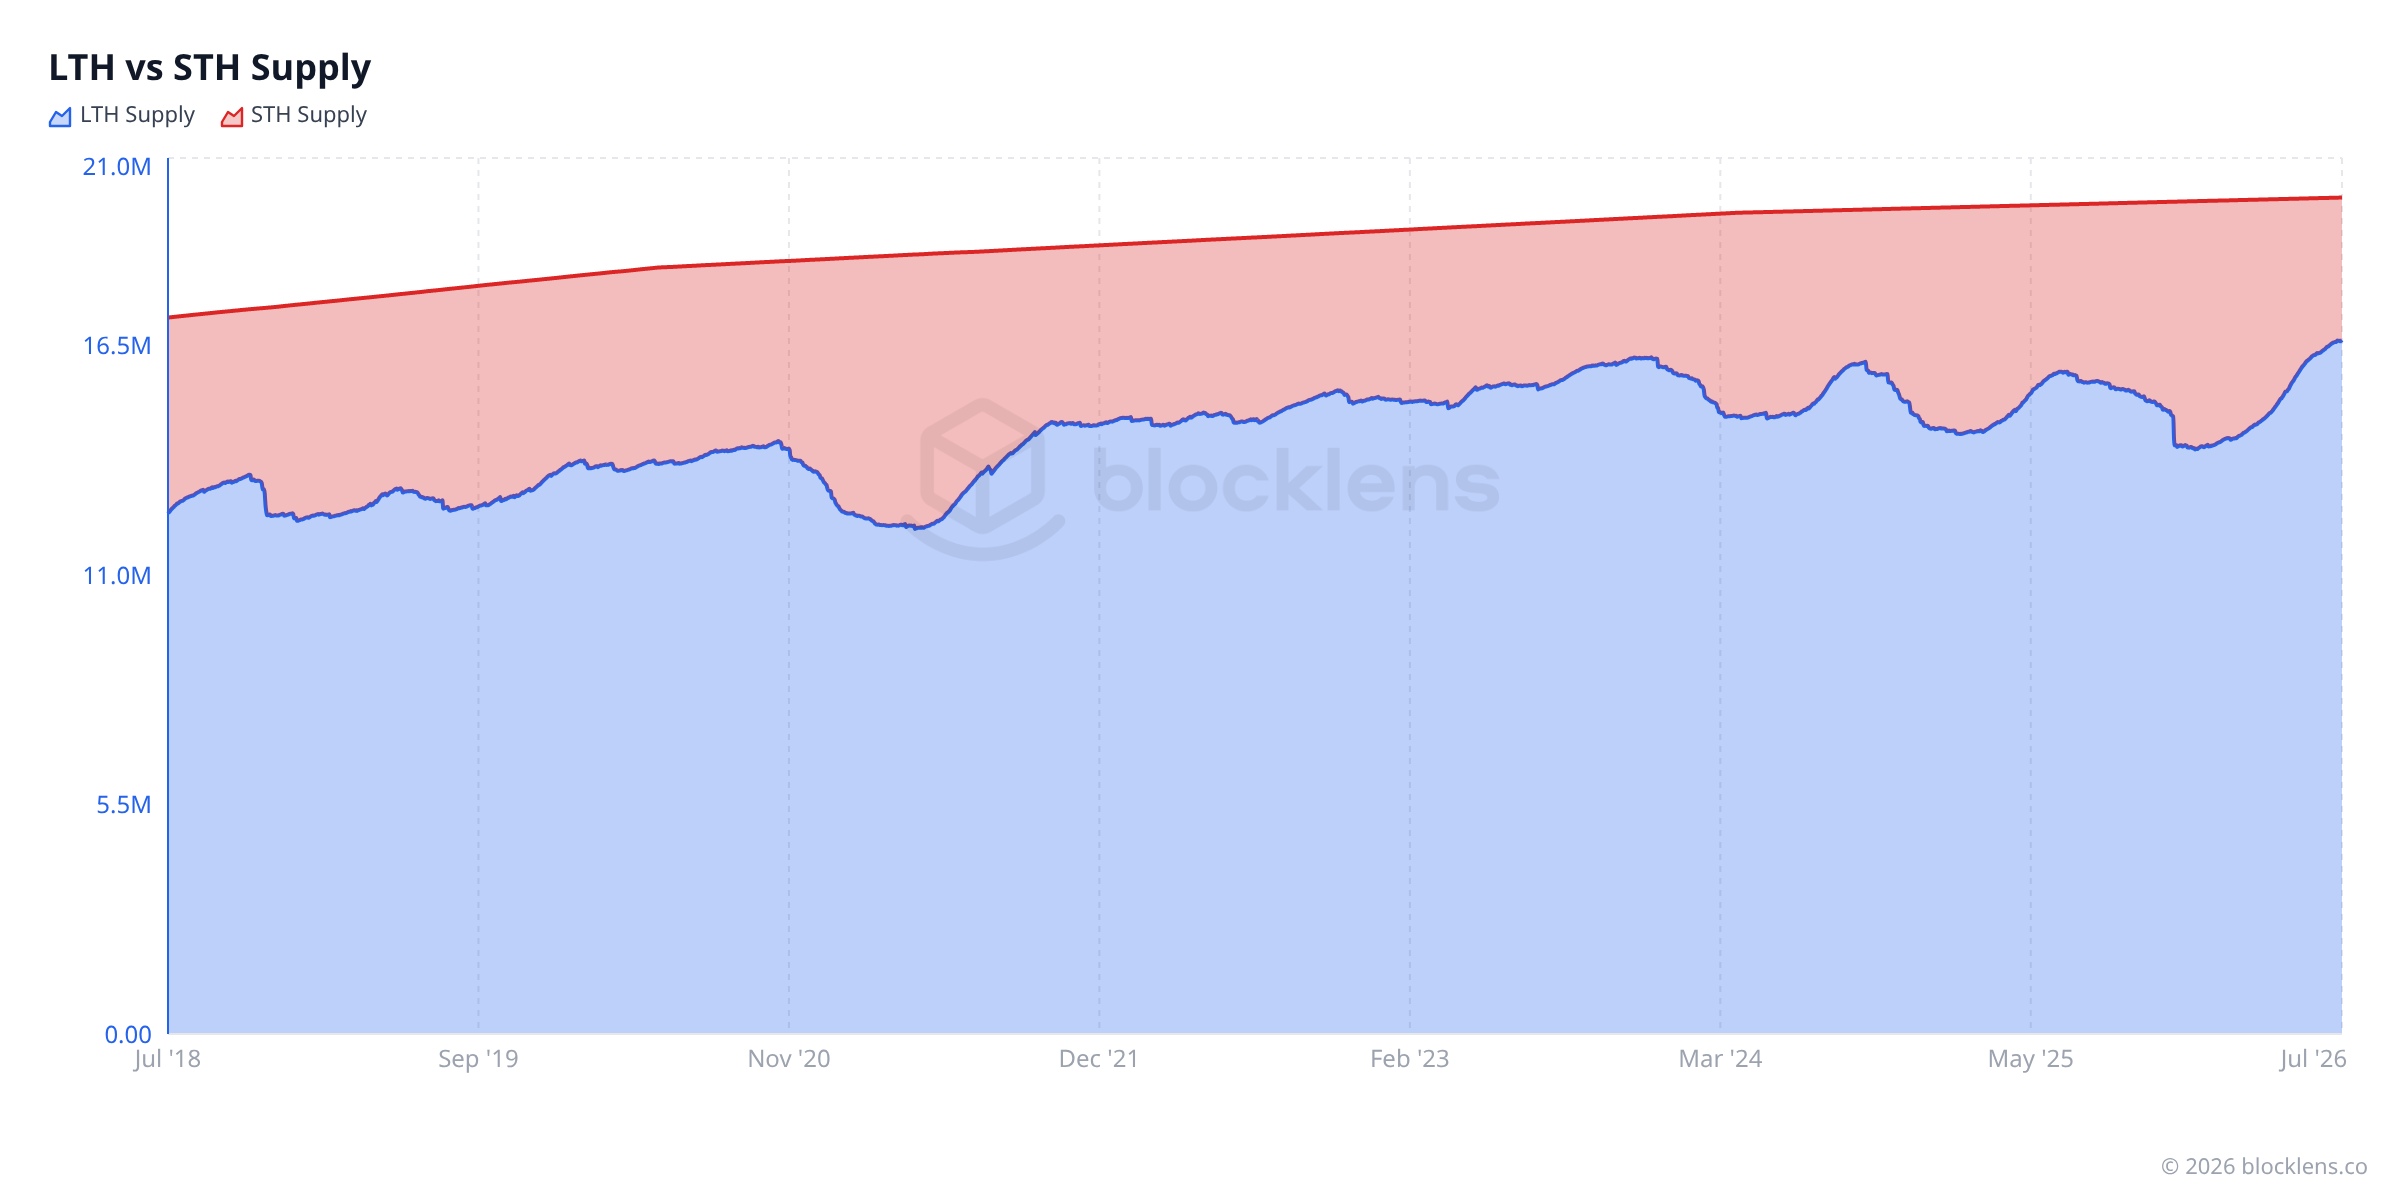
גובהי הרצועות הגולמיים שימושיים, אך הדרך הנקייה ביותר לראות את המחזור ההתנהגותי היא לשרטט את שתי הקבוצות כחלק מסך ההיצע, שם הן תמיד מסתכמות ל־100%:
כדאי לדעת
מטבעות אבודים — מטבעות שהמפתחות הפרטיים שלהם בלתי נגישים לצמיתות — נספרים גם הם כהיצע LTH, מאחר שהם לא זזו ולעולם לא יזוזו. אנליסטים מעריכים שהמטבעות המוקדמים של סאטושי נקמוטו (בערך 1 מיליון BTC, מעולם לא זזו) נמצאים בקטגוריה זו. משמעות הדבר היא שלהיצע ה־LTH יש "רצפה" שלעולם אינה מגיעה לשוק, מה שהופך את האות ההתנהגותי מצבירה וחלוקה פעילות של LTH למשמעותי אף יותר ממה שהמספר הגולמי מרמז.
בסיס העלות של הקבוצותכמה כל קבוצה שילמה — ושני הדפוסים שהדבר חושף
חלוקת ההיצע לפי זמן היא רק ההתחלה. השלב הבא הוא ליישם את אותה לוגיקה של Realized Price מחלק 1 — אך בנפרד לכל קבוצה. במקום בסיס עלות ממוצע יחיד לכל הרשת, אנו מקבלים שניים: אחד למחזיקים לטווח ארוך, אחד למחזיקים לטווח קצר.
אלה נקראים LTH Realized Price ו־STH Realized Price. הם מחושבים בדיוק כמו ה־Realized Price של הרשת, אך תוך ספירה של המטבעות בכל קבוצה בלבד.
כיום, מספרים אלה חושפים חלוקה מרתקת:
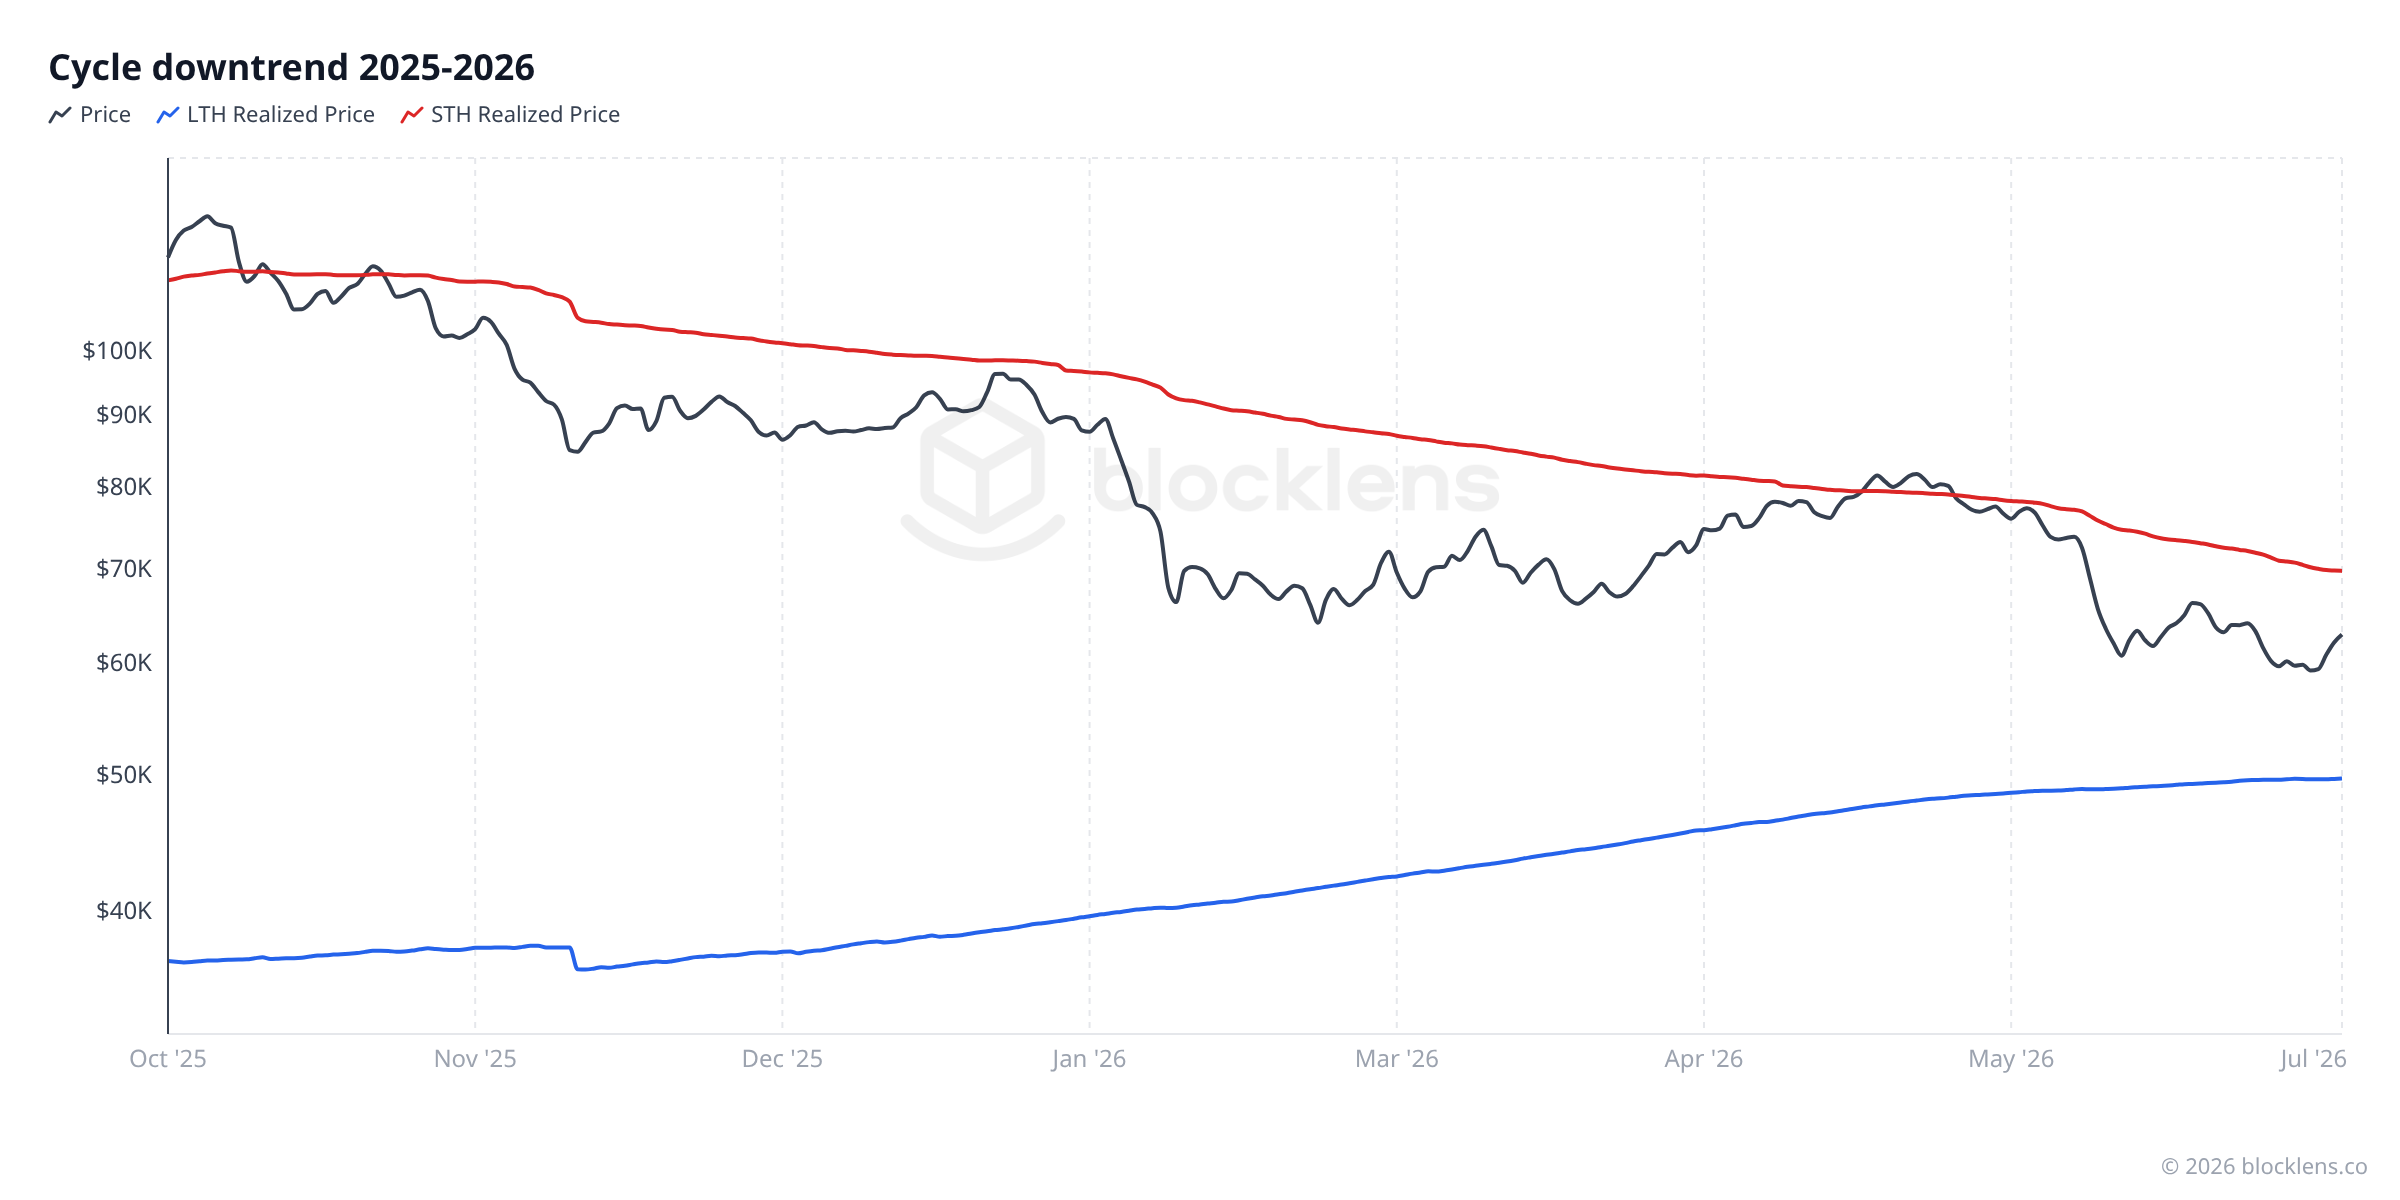
- LTH Realized Price ≈ $49,700 — מחזיקים לטווח ארוך, בממוצע, צברו במחיר של כ־$49,700 למטבע.
- STH Realized Price ≈ $69,700 — מחזיקים לטווח קצר שילמו כ־$69,700 למטבע, בממוצע.
- מחיר שוק ≈ $62,830
קראו את שלושת המספרים הללו יחד והתמונה מיידית. מחזיקים לטווח ארוך יושבים על רווח של כ־27% — הם ברווח ותחת שום לחץ מיוחד למכור. מחזיקים לטווח קצר, שנכנסו בהמוניהם (בממוצע) סביב $69,700, נמצאים כעת כ־15% מתחת למים. הם הקבוצה הלחוצה. המדד שלהם, STH-MVRV, יושב על כ־0.90 — כלומר הקונה העדכני הממוצע מחזיק בהפסד של כ־10%.
זו הסיבה ששני הקהלים מתנהגים כה שונה. רווח והפסד יוצרים לחץ. ה־LTH רגוע; ה־STH מביט בהפסד ומחליט אם להיכנע.
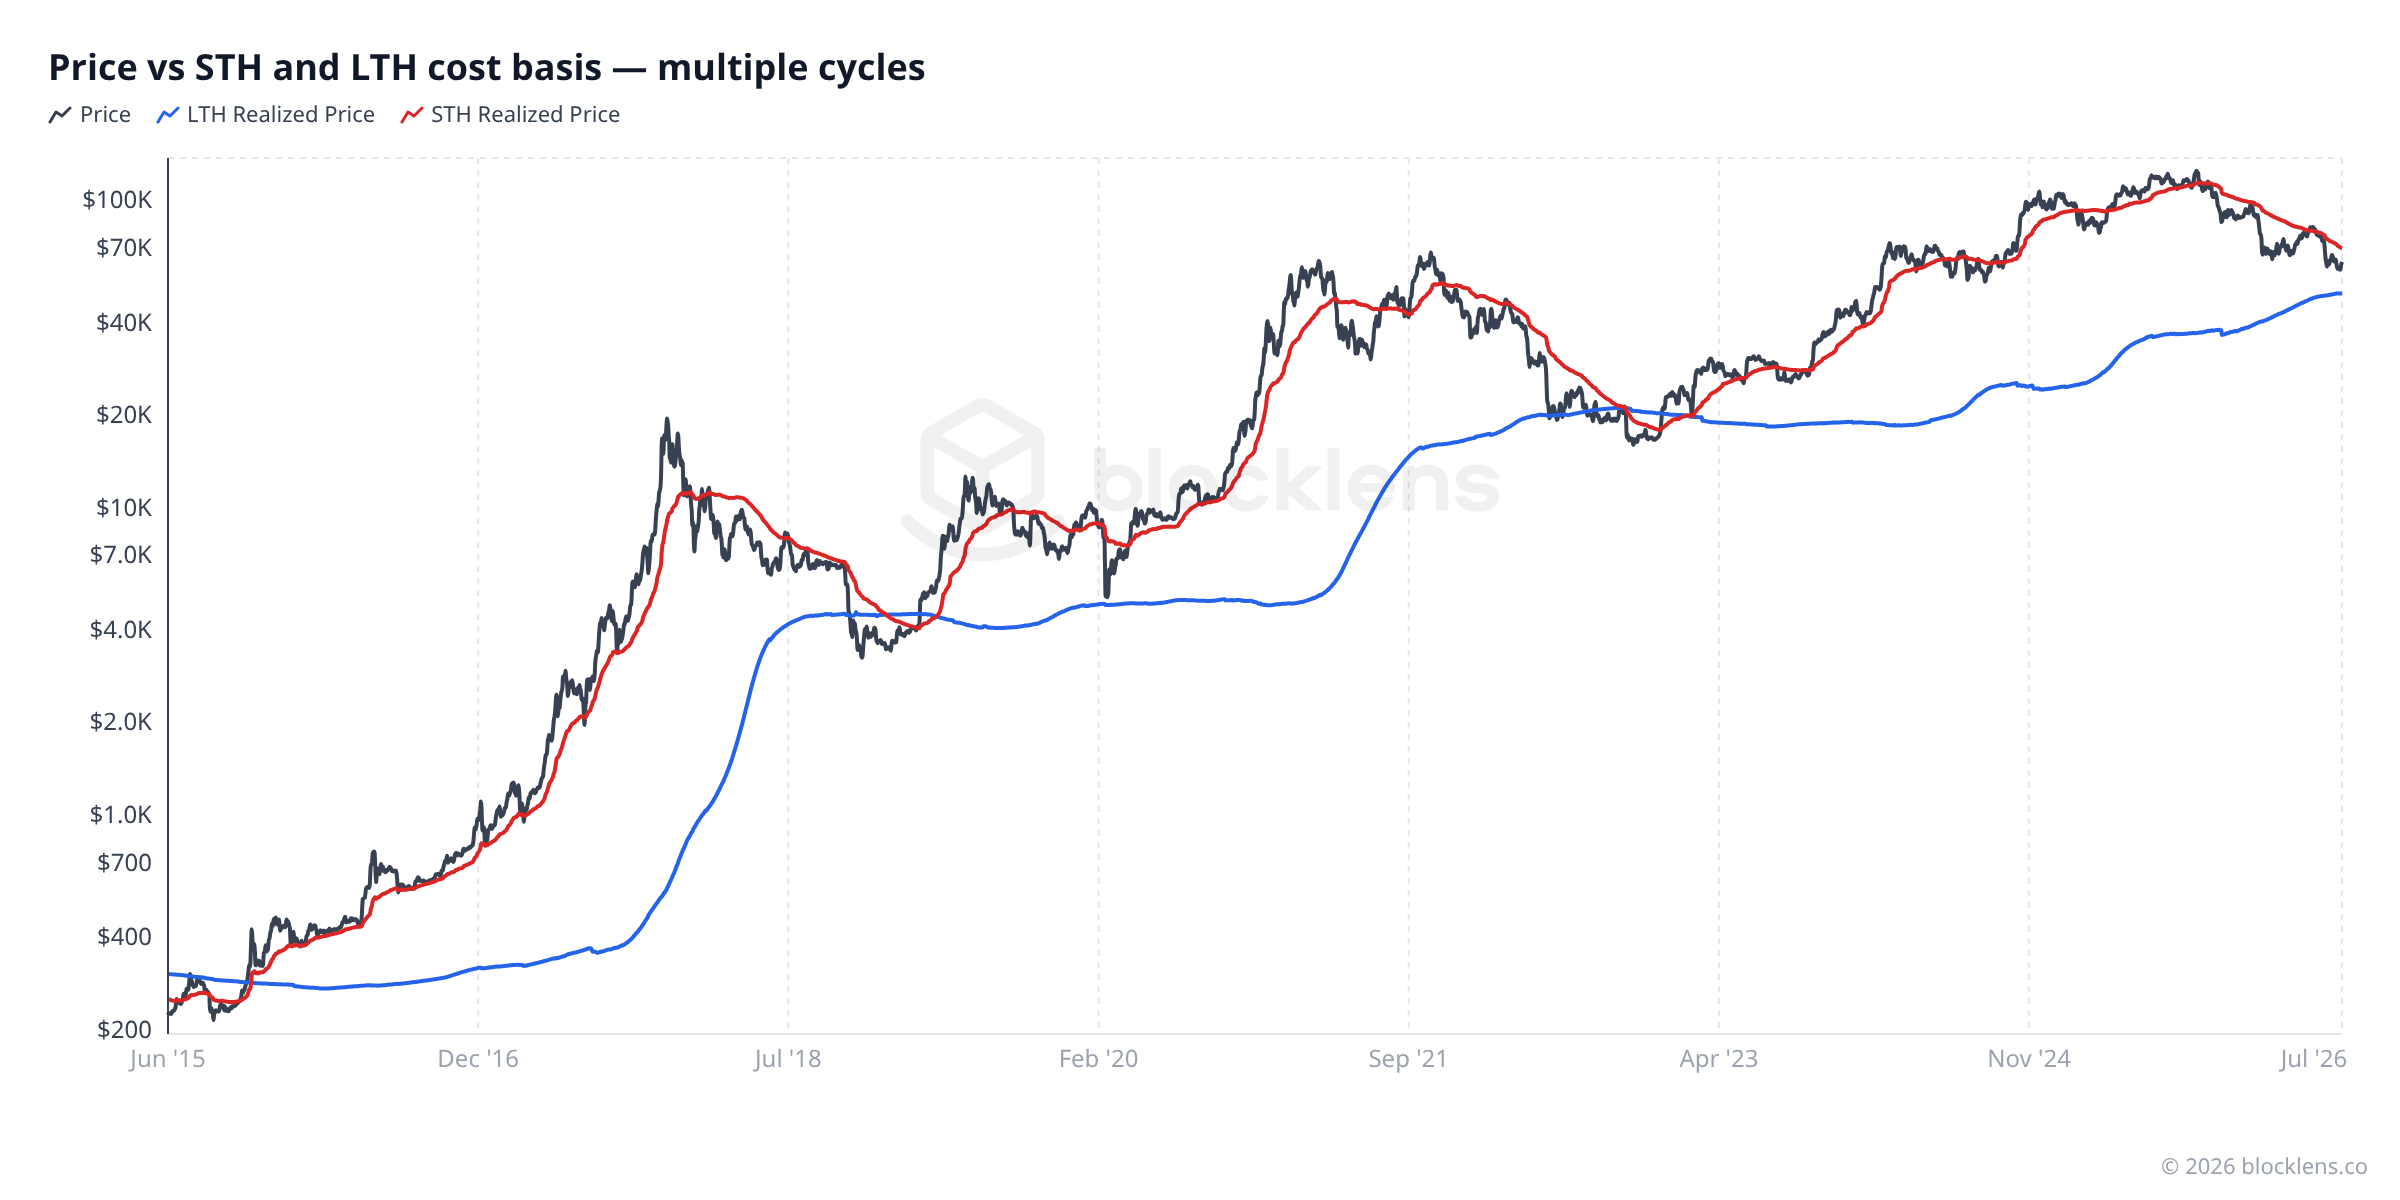
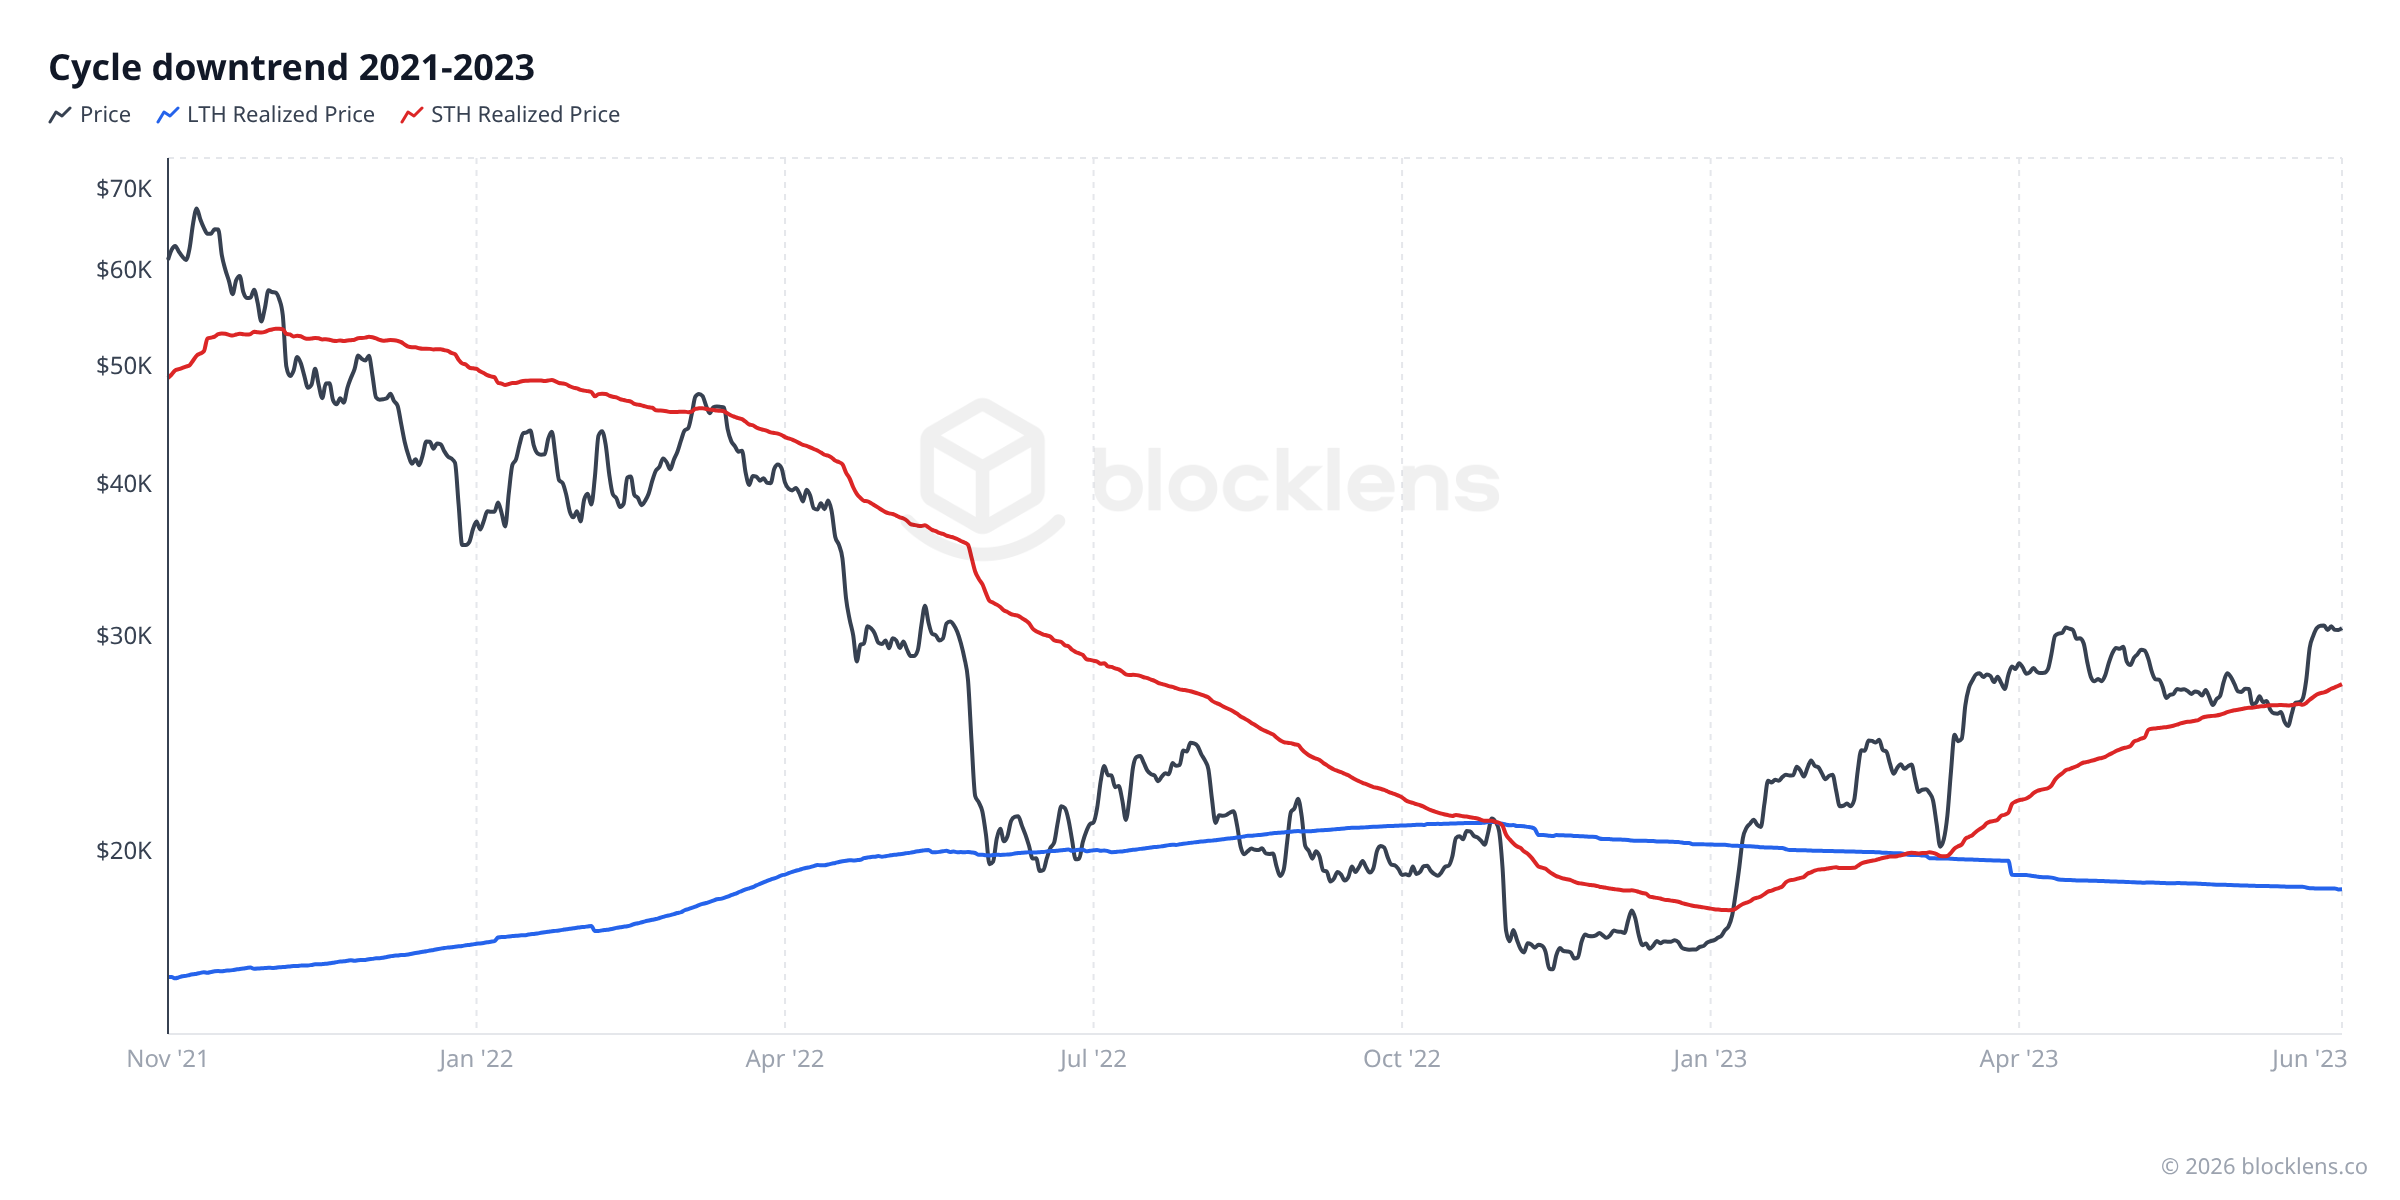
עובדה 1 — במגמת ירידה, STH Realized Price היא תקרה
הביטו בכל ירידה שלאחר פסגה ותראו את אותו הדבר: המחיר ממשיך להידחות ב־STH Realized Price (הקו האדום). יש לכך סיבה התנהגותית נקייה. מחזיקים לטווח קצר, בממוצע, קנו בשוק סמוך לפסגה ואז בילו חודשים מתחת למים. כשראלי התאוששות סוף־סוף גורר את המחיר חזרה לעבר נקודת האיזון שלהם — בסיס העלות שלהם — מופיע גל מכירות של "רק תנו לי לקבל את הכסף שלי בחזרה". אותו היצע מחפש־איזון מגביל את הראלי. כך ש־STH Realized Price מתנהג כרמת התנגדות דינמית שנסחפת נמוך יותר עם הזמן ככל שקונים במחיר גבוה יותר מוותרים ובסיס העלות הממוצע של הקבוצה יורד. נכון ל־4 ביולי 2026 אותה התנגדות דינמית יושבת סביב $70,000 (STH Realized Price ≈ $69,700).
עובדה 2 — תחתית המחזור נוצרת היכן ש־LTH מתחילים להיכנס להפסד
כעת הביטו היכן כל ירידה בעצם מסתיימת. השפל הסופי נוטה להיטבע בדיוק סביב ה־LTH Realized Price (הקו הכחול) — האזור שבו אפילו מחזיקים לטווח ארוך, בממוצע, מחליקים מרווח להפסד. הלוגיקה היא סימטריה: בנקודה זו שתי הקבוצות מחזיקות בערך אפס רווח לא ממומש. כל מי שרצה לממש רווח, וכל מי שעמד לצאת בפאניקה בהפסד, כבר הזיז את המטבעות שלו. עם מוכרים כפויים שמוצו ובסיסי עלות שאופסו, היצע וביקוש חוזרים לשיווי משקל — והשוק מוצא את רצפתו.
זה מעלה שאלה טבעית: אם התחתית נוצרת היכן שהמחיר פוגש את ה־LTH Realized Price, היכן יהיה אותו קו בחודשים הקרובים? בשונה מבסיס העלות הקופצני של STH, ה־LTH Realized Price נע לאט ומתודית — משמע, בצורה חריגה עבור כל דבר בשווקים, ניתן למעשה לחזות אותו. זה בדיוק מה שהמחקר המתקדם שלנו עושה: מודל Blocklens-TOP בונה מנוע המשליך את ה־LTH Realized Price קדימה, והופך את "אזור התחתית" ממטרה נעה למסלול שניתן לעקוב אחריו.
זה אינו מקרה חד־פעמי. אותם שני דפוסים מופיעים בכל מחזור שהושלם — הנה הם, זה לצד זה:
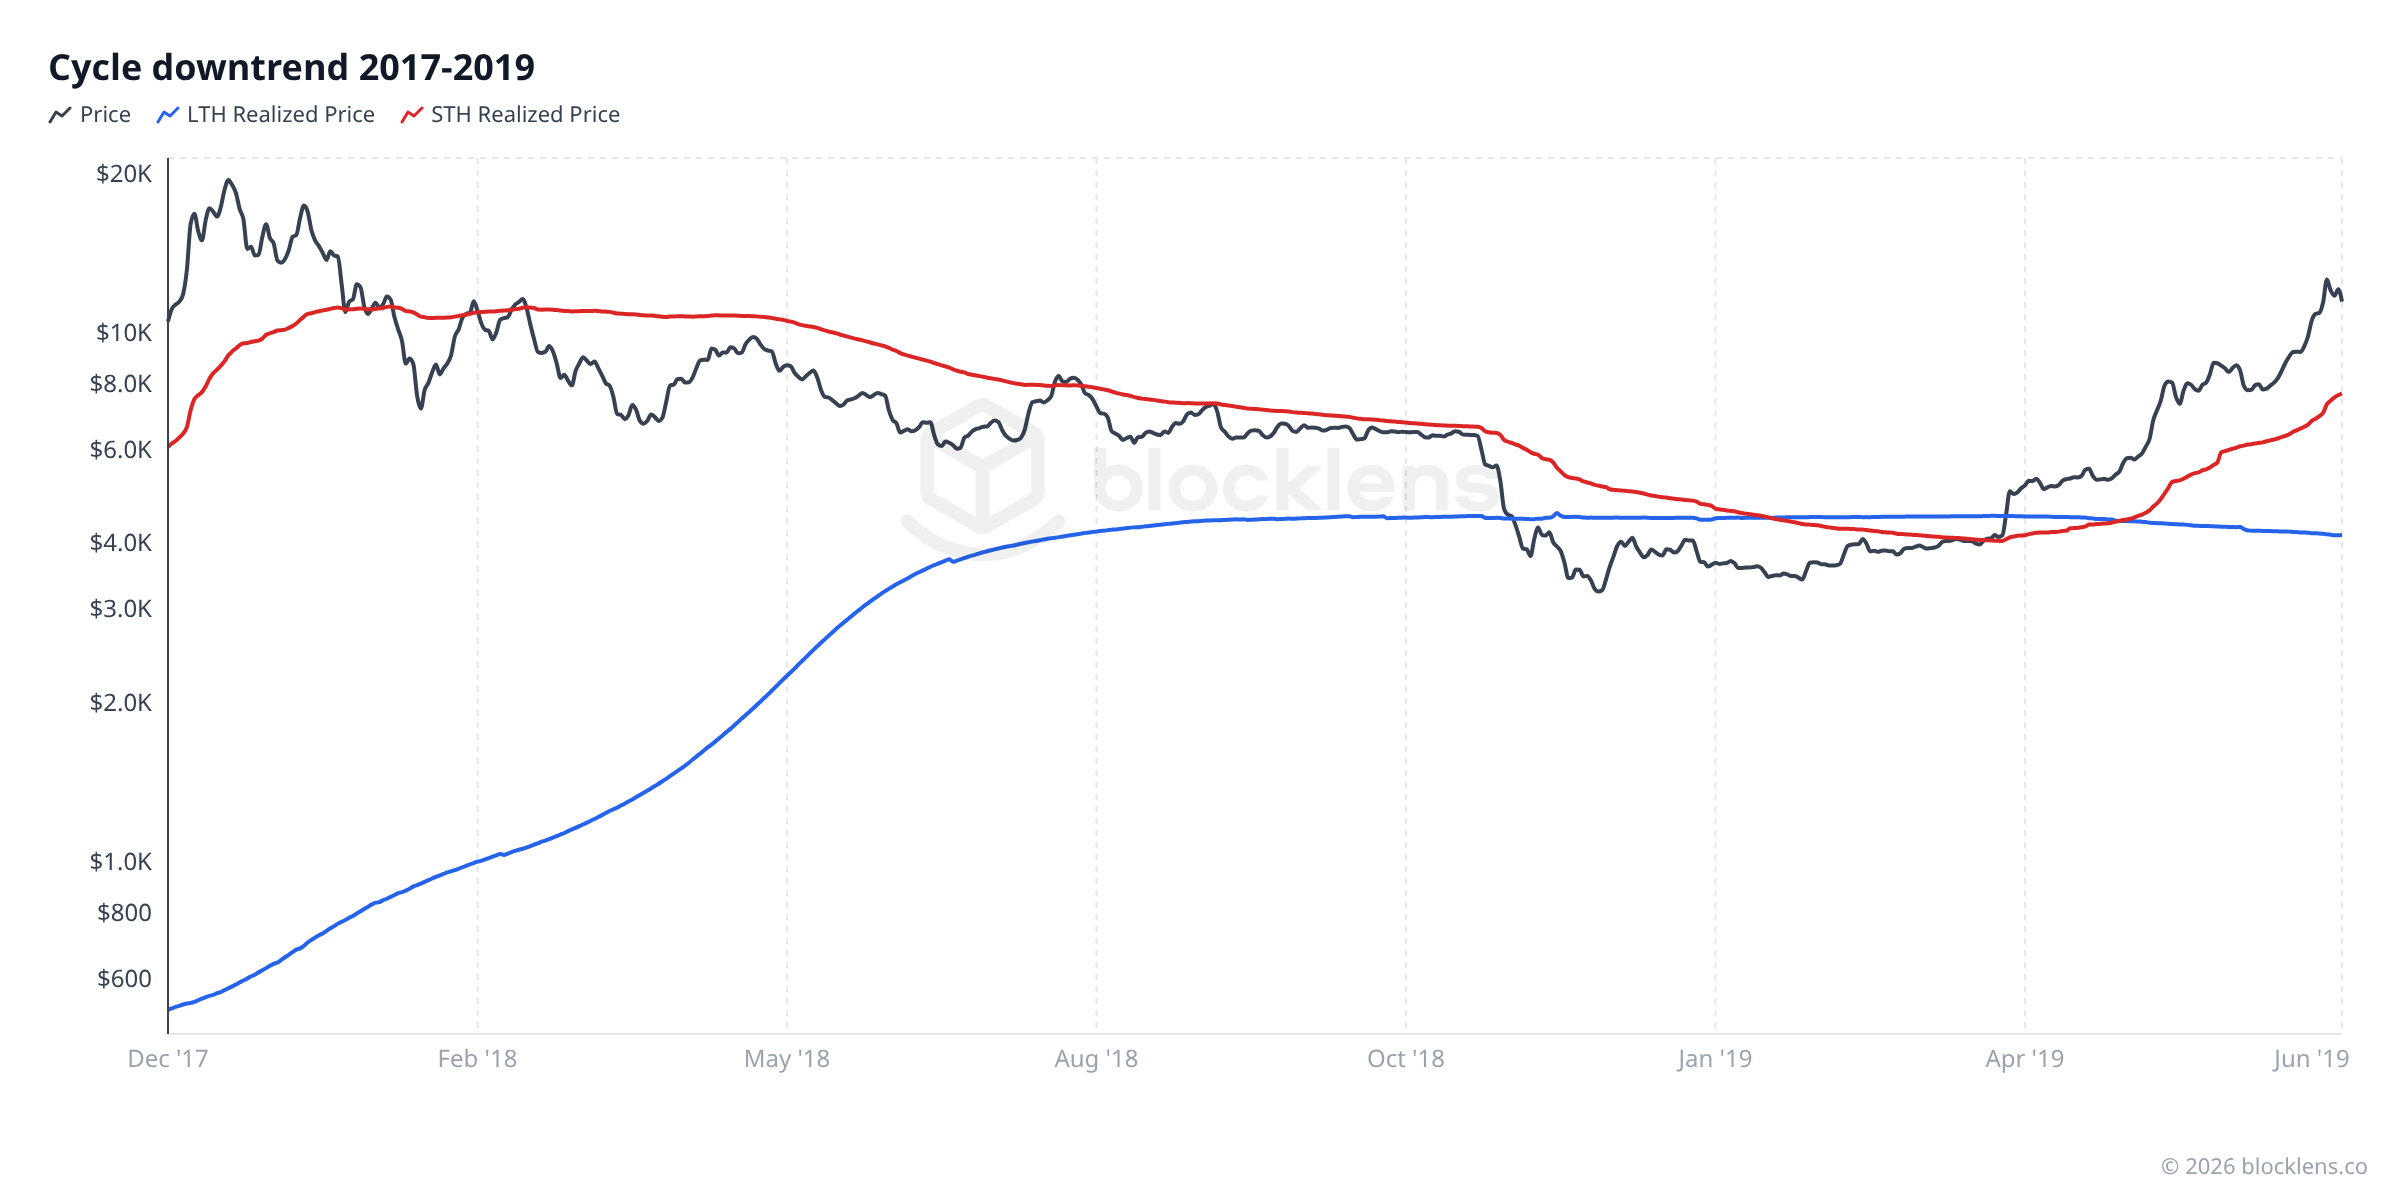
המסקנה המעשית
שתי רמות בסיס־עלות ניתנות לחזרה ממסגרות מגמת ירידה בביטקוין:
• STH Realized Price = התקרה. עד שמחזור מגיע לתחתית, צפו שהראליים ייעצרו סביבה (כיום ≈ $70,000). החזרה נחרצת של הקו הזה סימנה היסטורית את המגמה שבה חזרה למעלה.
• LTH Realized Price = הרצפה. תחתיות מחזור נוצרו באזור שבו המחיר יורד לבסיס העלות של מחזיקי הטווח הארוך (כיום ≈ $49,700) — היסטורית חלון הצבירה הדורי.
כרגע המחיר יושב מתחת לתקרת ה־STH ומעל רצפת ה־LTH — מבנית באמצע מגמת ירידה על התבנית הזו, עדיין לא בחתימת התחתית ההיסטורית. עבור משקיע זה ממופה לתוכנית פשוטה ומותאמת־סיכון: התייחסו לאזור בסיס העלות של LTH כמקום שבו הייתם מגדילים צבירה, במידה המותאמת לסובלנות הסיכון האישית שלכם.
הסתייגות חשובה
אלה נטיות היסטוריות, לא הבטחות. קיימים רק קומץ מחזורים, והגעת ה־ETF ספוט ב־2024 שינתה מי קונה ביטקוין וכיצד. רמות בסיס־עלות מתארות היכן היצע וביקוש נטו לאזן — הן אינן הבטחה לגבי העתיד. שום דבר כאן אינו ייעוץ פיננסי; השתמשו בו כעדשה אחת, במידה המותאמת לסיכון שלכם.
כיצד המחזור עובדהמסירה הגדולה בין ידיים סבלניות לחסרות סבלנות
הבנת התנהגות LTH ו־STH היא הבנת מחזור שוק הביטקוין, מפני שהמחזור הוא המסירה בין שתי הקבוצות.
הנה כיצד זה בדרך כלל מתרחש, שוב ושוב לאורך ההיסטוריה של ביטקוין:
בשוק הדובי ובהתאוששות המוקדמת: המחיר נמוך או מתאושש מהתרסקות. מחזיקים לטווח קצר שמכרו בפאניקה יצאו. מחזיקים לטווח ארוך צוברים בשקט — קונים מטבעות זולים מכל מי שימכור. עם כל יום שחולף, מטבעות שנקנו לאחרונה מתבגרים לעבר סף 155 הימים ונודדים מהיצע STH להיצע LTH. רצועת ה־LTH בגרף מתעבה. אלה ידיים סבלניות היותן סבלניות.
ככל ששוק השור מתפתח: המחיר מטפס, תשומת לב התקשורת חוזרת, וקונים חדשים ממהרים פנימה. הנכנסים החדשים הללו הם, בהגדרה, מחזיקים לטווח קצר. רצועת ה־STH מתחילה להתנפח. בינתיים, חלק מהמחזיקים לטווח ארוך — שקנו לפני שנים במחירים נמוכים בהרבה — רואים הזדמנות לממש רווח. הם מתחילים למכור את המטבעות הישנים והזולים שלהם לקונים חדשים ולהוטים. היצע LTH ישן מומר להיצע STH חדש. רצועת ה־LTH מידלדלת. זו חלוקה.
סמוך לפסגת המחזור: קבוצת ה־STH עצומה (כולם בדיוק קנו) ומחזיקים לטווח ארוך חילקו במשך חודשים. MVRV גבוה, NUPL באזור אופוריה, וה־Realized Price של קבוצת ה־STH קרוב מאוד למחיר השוק — מפני שכולם קנו סמוך לפסגה.
כשהמחיר מתרסק: מחזיקים לטווח קצר, שכבר סמוכים לנקודת איזון או בהפסדים, מתחילים למכור בפאניקה. זו כניעה. המטבעות שלהם זזים — חלקם לידיהם של קונים אופורטוניסטיים לטווח ארוך, חלקם לבורסות, חלקם בהפסד. קבוצת ה־STH נשטפת. עם מספיק כאב, המחזור מתאפס.
רעיון מרכזי
שווקי שור הם המרת היצע LTH להיצע STH (מטבעות ישנים נמכרים לקונים חדשים). שווקי דובי הם המרת היצע STH בחזרה להיצע LTH (קונים חדשים מחזיקים מספיק זמן כדי להפוך לקהל הסבלני, או נכנעים ומוסרים מטבעות לקונים שאז מחזיקים). גודל וכיוון ההמרה הזו הם פעימות הלב של המחזור.
התבוננות ברצועות ה־LTH וה־STH באיור 1 היא, במובן ממשי מאוד, התבוננות במחזור נושם. הנתונים כיום — LTH ב־83.0% מההיצע, STH ב־17.0%, כאשר מחזיקי STH מתחת למים — עקביים עם שלב דובי שלאחר פסגה שבו ידיים סבלניות עדיין צוברות וקונים עדכניים יושבים עם הפסדים.
בדיקת מציאותמה הנתונים אומרים היום
הנה תמונת המצב המלאה של LTH/STH ל־4 ביולי 2026:
| מדד | ערך | משמעות בשפה פשוטה |
|---|---|---|
| מחיר שוק | ≈ $62,830 | במה נסחר ביטקוין אחד כרגע |
| היצע LTH | ≈ 16.63M BTC (83.0%) | מטבעות ללא תנועה 155+ ימים — הקהל הסבלני |
| היצע STH | ≈ 3.42M BTC (17.0%) | מטבעות שזזו בתוך 155 ימים — הקונים העדכניים |
| בסיס עלות LTH | ≈ $49,700 | המחיר הממוצע ששילמו מחזיקים לטווח ארוך — הם ברווח |
| בסיס עלות STH | ≈ $69,700 | המחיר הממוצע ששילמו קונים עדכניים — הם מתחת למים |
| LTH-MVRV | ≈ 1.27 | מחזיקים לטווח ארוך ברווח של ~27% בממוצע |
| STH-MVRV | ≈ 0.90 | מחזיקים לטווח קצר בהפסד של ~10% בממוצע |
הסיפור שהטבלה מספרת: מחזיקים לטווח ארוך נינוחים. הם קנו את המטבעות שלהם במחיר של כ־$49,700 בממוצע ויושבים על רווח בריא אף שהמחיר נמוך ב־50% משיא כל הזמנים שלו. מחזיקים לטווח קצר — אלה שקנו סמוך לפסגת אוקטובר 2025 ב־$126,198 או אחריה — מטפלים בהפסדים בממוצע של כ־10%. אותה קבוצה היא השברירית. כל היחלשות מחיר נוספת יוצרת עוד לחץ עליהם להיכנע, מה שימסור את מטבעותיהם לגל הבא של צוברים סבלניים.
כדאי לדעת
STH-MVRV ב־0.90 אינו כניעה קיצונית לפי סטנדרטים היסטוריים. בתחתיות שוק דובי רציניות (2018, 2022), STH-MVRV ירד עד כדי 0.45–0.55. הקריאה הנוכחית לא נוחה לקונים עדכניים אך עדיין אינה מסמנת את סוג המכירות ההמוניות והכפויות שמסמן תחתיות מחזור אמיתיות. כדאי לעקוב אם אותו מדד יתקרב לקיצוניות ההיסטורית הזו במקרה שהמחיר ימשיך לרדת.
מילון מונחים מקוצר
- מחזיק לטווח ארוך (LTH)
- מטבע — ובהרחבה, בעליו — שלא זז לפחות 155 יום. אלה המשתתפים הסבלניים ומונעי־ההשקפה בשוק. היסטורית הם צוברים בפחד ומחלקים באופוריה.
- מחזיק לטווח קצר (STH)
- מטבע שזז במהלך 155 הימים האחרונים. אלה מייצגים קונים עדכניים הנוטים להיות רגישים למחיר ותגובתיים יותר. הם המקור העיקרי למכירות כניעה בירידות.
- סף 155 הימים
- הגיל שנצפה אמפירית שבו ההסתברות של מטבע לזוז ביום נתון כלשהו יורדת בחדות. בפועל הוא מיושם לא כמתג קשיח אלא כשקלול לוגיסטי חלק (נקודת אמצע 155 יום, רוחב מעבר ~10 ימים), כך שמטבעות משוקללים מחדש בהדרגה מ־STH ל־LTH. מתחת ל־~155 יום: בעיקר טווח קצר; מעל: בעיקר טווח ארוך.
- קבוצה (Cohort)
- קבוצת מטבעות (ובעליהם) המוגדרת לפי מאפיין משותף — במקרה זה, כמה זמן המטבעות היו רדומים. LTH ו־STH הן שתי הקבוצות העיקריות בניתוח On-Chain.
- Realized Price (קבוצה)
- בסיס העלות הממוצע של קבוצה מסוימת — כלומר, המחיר הממוצע שבו מטבעות באותה קבוצה זזו לאחרונה. LTH Realized Price ו־STH Realized Price מחושבים בנפרד מ־Realized Price הכלל־רשתי.
- LTH-MVRV / STH-MVRV
- יחס ה־MVRV המחושב לכל קבוצה בנפרד: מחיר שוק חלקי ה־Realized Price של אותה קבוצה. ערכים מעל 1 משמעם שהקבוצה ברווח מצרפי; מתחת ל־1 משמעו הפסד מצרפי.
- STH Realized Price כהתנגדות
- במגמת ירידה, בסיס העלות של מחזיקי הטווח הקצר נוטה לשמש תקרה יורדת: ראליים נעצרים היכן שקונים עדכניים סוף־סוף יכולים למכור בנקודת האיזון. ≈ $70,000 נכון ל־4 ביולי 2026.
- LTH Realized Price כאזור התחתית
- תחתיות מחזור נוצרו היסטורית היכן שהמחיר יורד לבסיס העלות של מחזיקי הטווח הארוך, הנקודה שבה שתי הקבוצות מגיעות לבערך אפס רווח לא ממומש. ≈ $49,700 נכון ל־4 ביולי 2026.
סדרת יסודות On-Chain
- מהו ניתוח On-Chain — פנקס בסיס העלות
- מחזיקים לטווח ארוך מול טווח קצר (LTH / STH) אתם כאן
- MVRV לעומק — קריאת "זול מול יקר" הבא
- SOPR — מה מטבעות חושפים ברגע שנעשה בהם שימוש
- רווח והפסד ממומשים — כניעה ואופוריה
- NUPL — הפסיכולוגיה של מחזור שוק
- מחזורי הביטקוין — ההיחצות והמקצב בן ארבע השנים
- "קירות" בסיס העלות — קריאת היצע לפי מחיר