هر بیتکوینی که میبینید روی آنچین حرکت میکند، یک اعتراف خاموش را با خود حمل میکند: قیمتی که مالک آن در ابتدا آن را به دست آورده است. در لحظهای که یک کوین به جایی فرستاده میشود — چه به یک صرافی، چه به یک کیف پول، یا برای یک پرداخت — آن قیمتِ تملک افشا میشود. SOPR به همهی این اعترافات بهطور همزمان گوش میدهد و آنها را در یک عدد واحد تقطیر میکند.
ما در بخش ۱ به بهای تمامشده (cost basis) پرداختیم: یک کوین قیمتی را که آخرین بار در آن دستبهدست شده «به یاد میآورد». MVRV (بخش ۲) و تفکیک LTH/STH (بخش ۳) از آن اطلاعات بهصورت انبوه استفاده کردند، در سراسر کل عرضهای که بیحرکت نشسته است. SOPR برشِ متفاوتی برمیدارد: بهجای نگاهکردن به کوینهای در حالِ سکون، کوینهای در حرکت را مطالعه میکند — بهطور مشخص، اینکه مالکانشان در کدام جهت از درِ خروج فاصله میگیرند.
ایدههر خرجکرد یک حکم است: سود یا زیان
پیش از پرداختن به فرمول، یک مثال ساده. فرض کنید ۱ BTC را زمانی خریدید که قیمت ۴۰٬۰۰۰ دلار بود. امروز قیمت ۶۰٬۰۰۰ دلار است و تصمیم میگیرید آن کوین را به جایی بفرستید. در لحظهای که حرکت میکند، بلاکچین دو واقعیت را در کنار هم ثبت میکند: قیمتی که در آن تملک شده ($40,000) و قیمتِ روزی که تازه حرکت کرده ($60,000). نسبت این دو عدد — ۱٫۵ — به شما میگوید که کوین با ۵۰٪ سود از دست مالک خارج شده است.
حالا این محاسبه را برای تکتک کوینهایی که امروز روی آنچین حرکت کردهاند تکرار کنید. برخی با نسبتهای بالاتر از ۱ بازمیگردند (فروختهشده با سود)، برخی زیر ۱ (فروختهشده با زیان)، و تعدادی دقیقاً روی ۱ (سربهسر). هر یک را با مقدار بیتکوینِ درگیر وزندهی کنید و به SOPR — نسبت سودِ خروجی خرجشده (Spent Output Profit Ratio) میرسید.
فرمول عبارت است از:
$$\text{SOPR} = \frac{\sum (\text{amount} \times \text{price at spending})}{\sum (\text{amount} \times \text{price at acquisition})}$$صورت کسر، ارزش دلاری کلِ همهی کوینها در حین خروج است — یعنی امروز چقدر میارزند. مخرج، ارزش دلاری کلِ همان کوینها هنگام ورود است — یعنی مالکانشان در ابتدا چقدر پرداخت کردهاند. این نسبت به شما میگوید که آیا در مجموع، بازار در حال حاضر در حال تحققِ سود است یا زیان.
خواندنِ SOPRسه قرائت و معنای آنها
وقتی فرمول را بدانید، سه ناحیهی SOPR بهراحتی قابلبهخاطرسپاری هستند:
- SOPR = 1 — سربهسر. کوینها دقیقاً با همان قیمتی که وارد شدند خارج میشوند. در مجموع، نه سودی و نه زیانی.
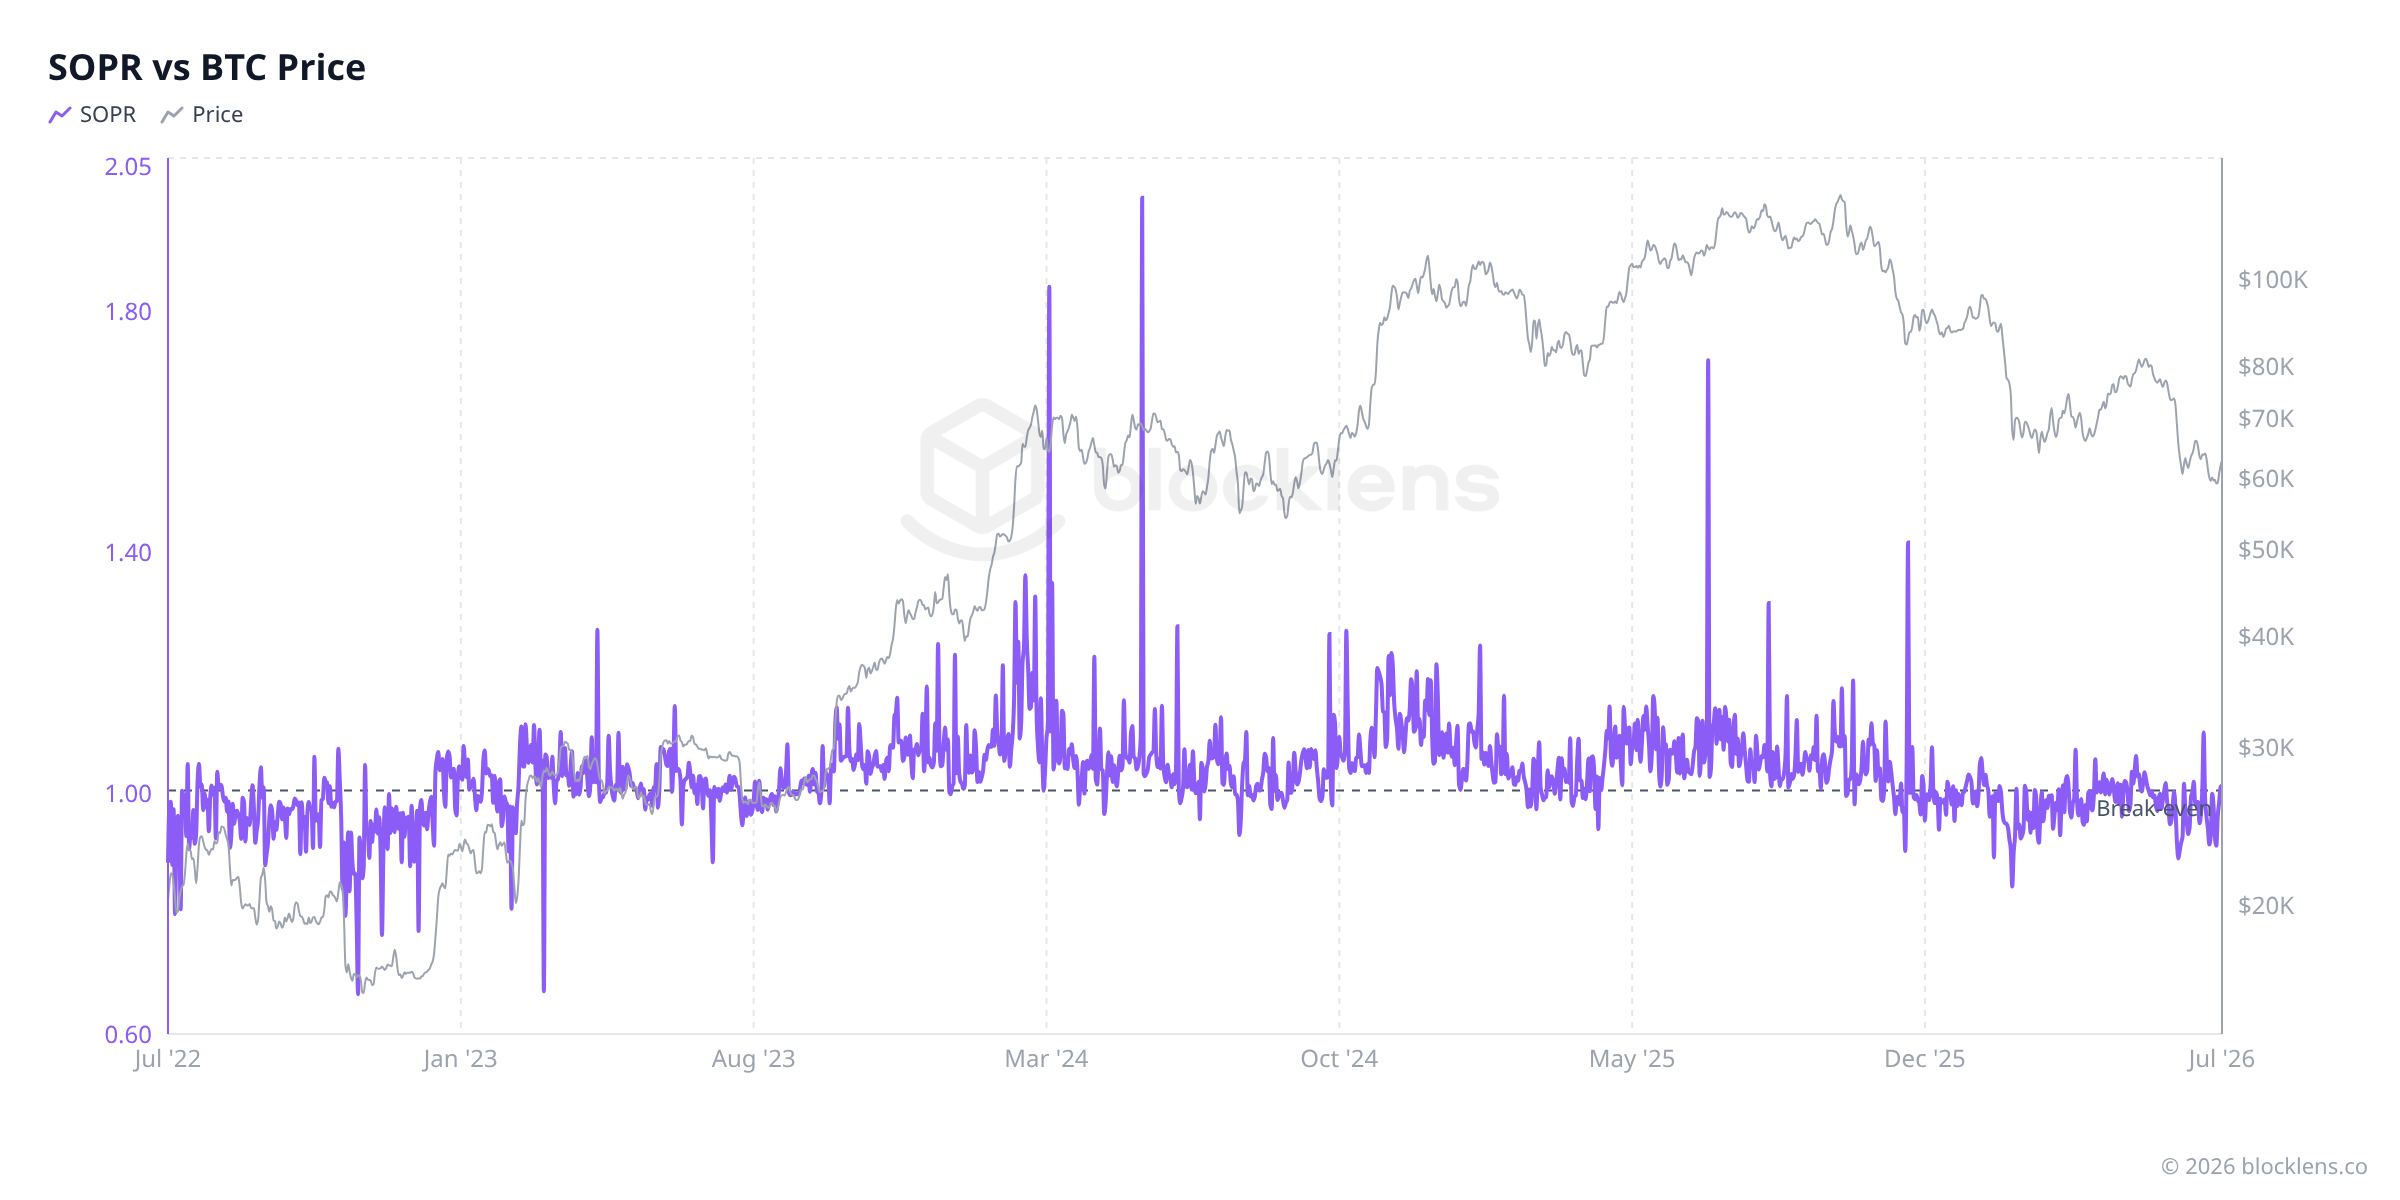
- SOPR > 1 — برداشتِ سود. کوینهایی که امروز حرکت میکنند بیش از آنچه مالکانشان پرداختهاند میارزند. وقتی SOPR برای دورههای طولانی بهراحتی بالای ۱ بماند، بازار در یک رژیمِ صعودیِ سالم قرار دارد، جاییکه فروشندگان بهجای فروش از سرِ ناچاری، سود خود را در جیب میگذارند.
- SOPR < 1 — تسلیم (capitulation). کوینها با زیان خارج میشوند. دارندگانی که یک افت را تحمل کرده و منتظر ماندهاند، سرانجام صبرشان تمام شده و زیرِ بهای تمامشدهی خود میفروشند. افتهای شدید و پایدار زیرِ ۱ از نظر تاریخی با کفهای محلی یا حتی کفهای چرخه همراستا بودهاند — لحظهای که فروشندگان انرژی خود را تمام میکنند.
ایدهی کلیدی
خطِ ۱ مغناطیسی است — و بسته به رژیم، شخصیتش را عوض میکند. در بازارهای صعودی، SOPR = 1 نقش حمایت را ایفا میکند: هرگاه نسبت بهسمت سربهسری افت کند، خریدارانِ افت وارد میشوند و دارندگان از فروش با زیان امتناع میکنند و آن را دوباره به بالا هل میدهند. در بازارهای نزولی، SOPR = 1 نقش مقاومت را ایفا میکند: فروشندگانی که منتظر بودند تا در نقطهی سربهسری فرار کنند، در همان لحظه که پولشان را پس میگیرند بازار را غرق میکنند و هر تلاش برای صعود را دقیقاً روی همان خط سقف میزنند.
پشت پردهچرا سربهسری یک تکیهگاهِ روانی است
یک دلیلِ انسانیِ سرراست پشتِ آن ویژگیِ مغناطیسی وجود دارد. تصور کنید کوینی نگه داشتهاید که از قیمتِ خریدتان پایین آمده است. تا زمانی که زیرِ آنچه پرداختهاید بنشیند، شما در «زیانِ محققنشده» هستید — عددی روی یک صفحهنمایش، نه هنوز یک پیامدِ واقعی. بسیاری از مردم میتوانند تا مدتها با این وضعیت کنار بیایند، چون فروختن، زیان را واقعی و دائمی میکند.
اما در همان لحظهای که قیمت به بهای تمامشدهی شما بازمیگردد، محاسبه تغییر میکند. حالا میتوانید با صفر خارج شوید. شما منتظر بودهاید. روی فروش کلیک میکنید. این منطق را در هزاران نفر که همگی در سطوح مشابهی خریدهاند ضرب کنید و به یک دیوارِ فروشِ هماهنگ و منطقی میرسید که در دادهها بهصورت چسبیدنِ SOPR به ۱ از بالا و سپس ناتوانی در عبور از آن ظاهر میشود.
همین روانشناسی در طول یک روند صعودی بهشکل معکوس عمل میکند. وقتی SOPR در یک بازارِ در غیر این صورت صعودی بهسمت ۱ افت میکند، این نشاندهندهی لحظهای کوتاه است که فروشندگانِ حاشیهای در حال خروجهای سربهسری هستند. خریدارانی که به روند اعتقاد دارند این را چراغ سبز میبینند: قیمتها نزدیک بهای تمامشدهی خریدارانِ اخیر است، فشار عرضه نسبتاً سبک است، و افت احتمالاً کمعمق است. SOPR بازمیگردد و روند صعودی از سر گرفته میشود.
به همین دلیل است که تحلیلگرانِ کارکشته چرخشِ SOPR = 1 را با دقت زیر نظر میگیرند. وقتی یک SOPRِ نزولی به زیرِ ۱ عبور میکند و آنجا میماند — بهجای اینکه بازگردد — این نشاندهندهی یک تغییرِ رژیمِ واقعی است: مردم دیگر در میانِ درد نگه نمیدارند و تسلیم در حال شکلگیری است.
چه کسی خرج میکند؟STH-SOPR و LTH-SOPR: دو داستانِ بسیار متفاوت
SOPRِ کل، همهی خرجکردها را با هم میآمیزد. اما ما از بخش ۳ میدانیم که دارندگان کوتاهمدت (STH — کوینهایی که در ۱۵۵ روزِ اخیر حرکت کردهاند) و دارندگان بلندمدت (LTH — کوینهایی که دستِکم به مدت ۱۵۵ روز بیحرکت ماندهاند) رفتار بسیار متفاوتی دارند. تفکیکِ SOPR در امتدادِ همان خطوط، دو ابزار با حساسیتهای بسیار متفاوت را آشکار میکند.
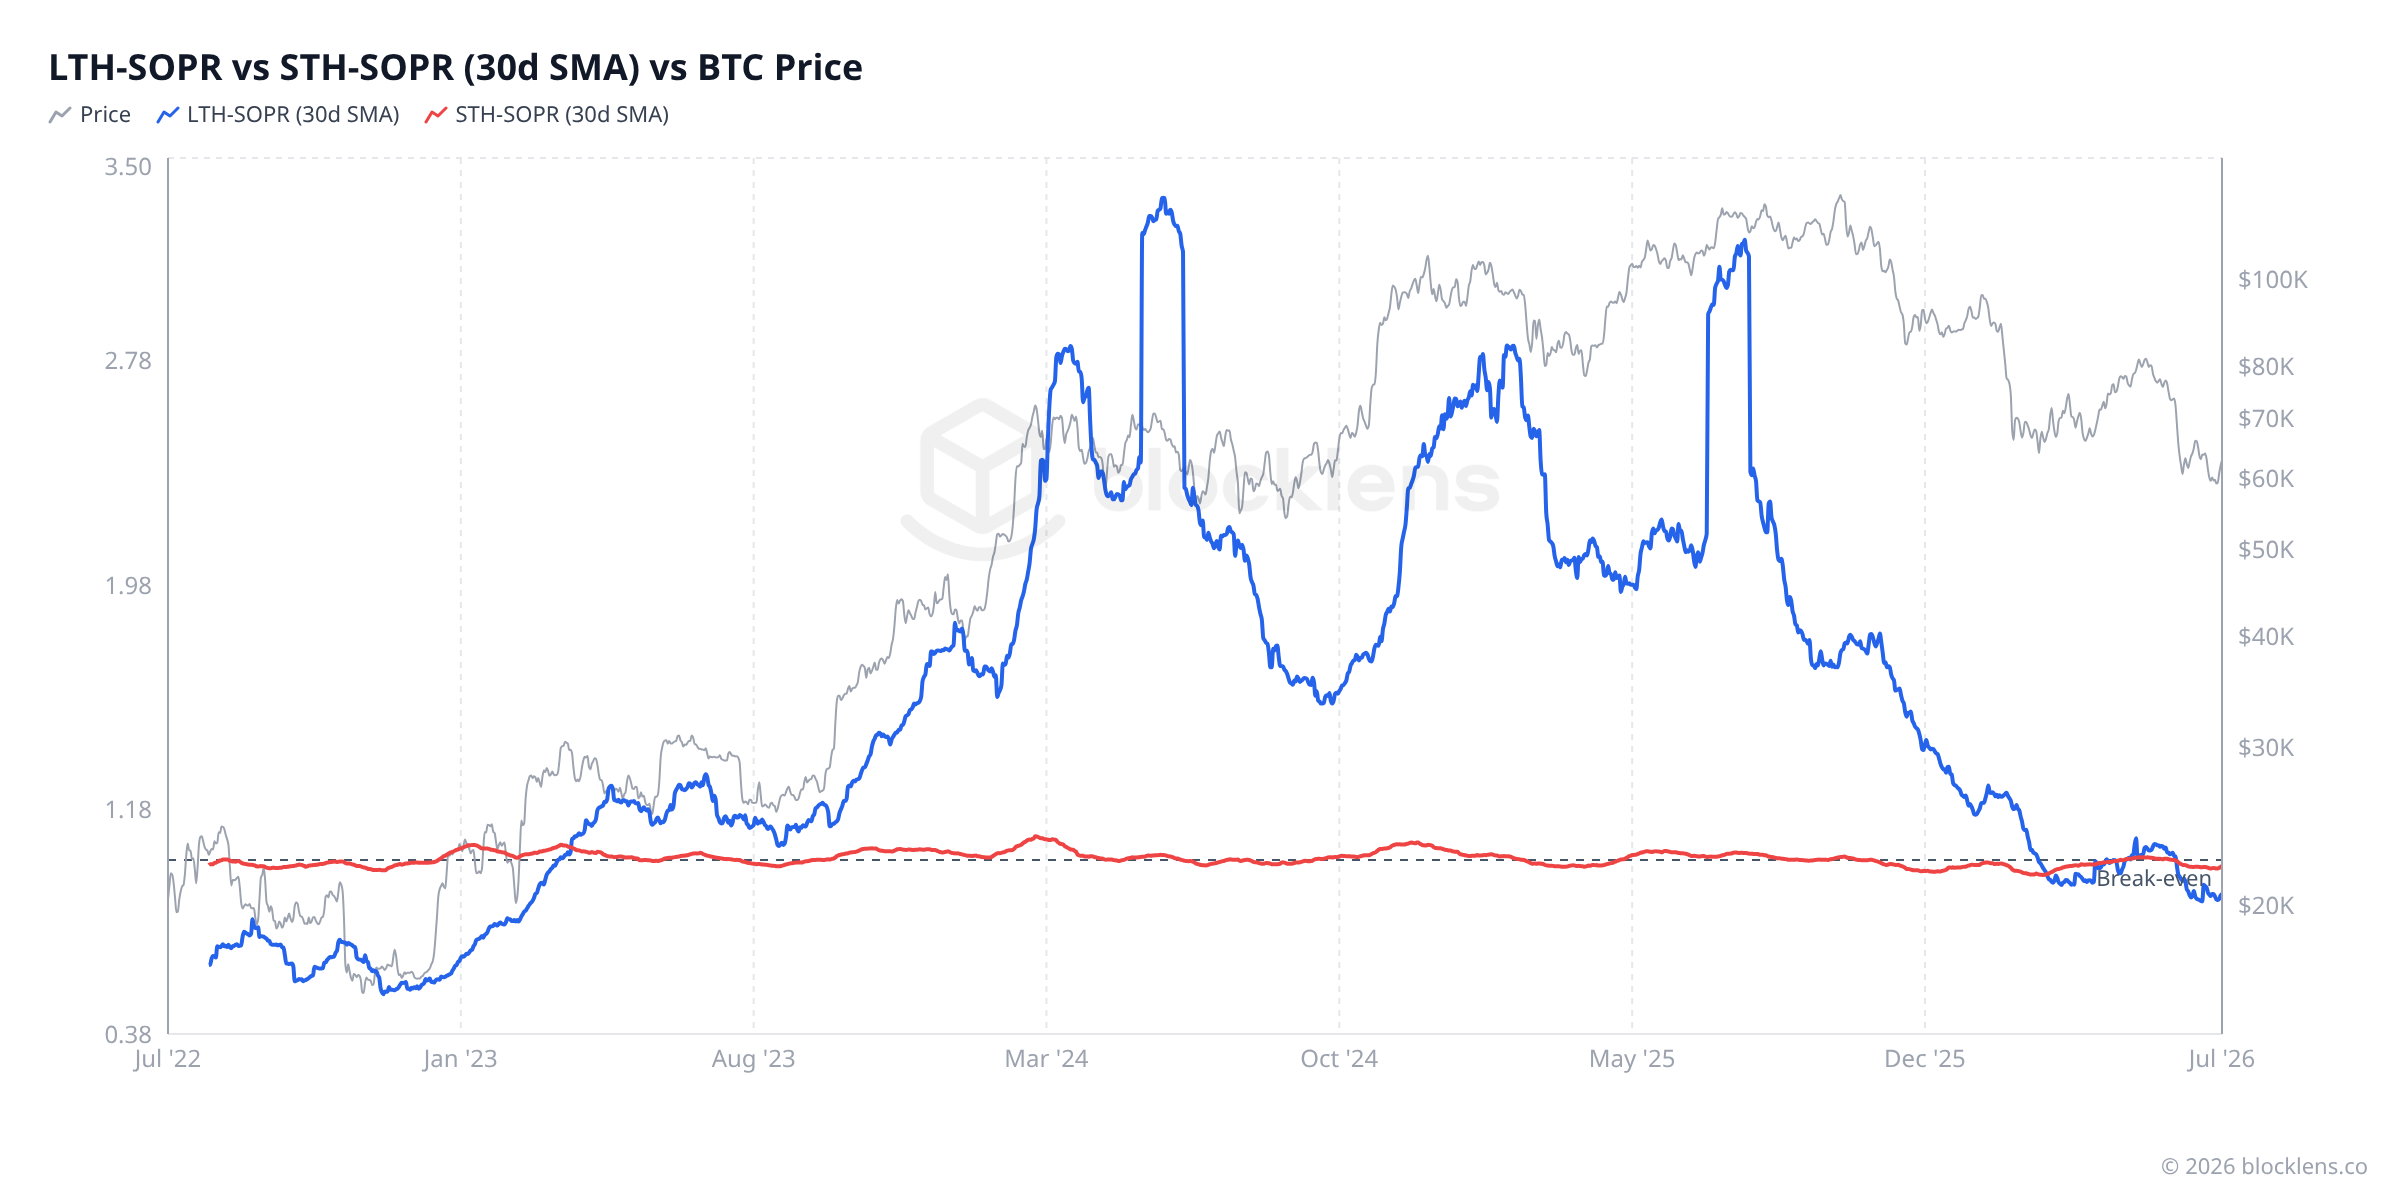
STH-SOPR سنجهی حساس است. دارندگان کوتاهمدت بخش عمدهی خرجکردهای روزمره را تشکیل میدهند — آنها فعالترین معاملهگران، خریدارانِ اخیر، و کسانی هستند که هر ساعت قیمت را نظاره میکنند. SOPR آنها بهسرعت در اطراف ۱ نوسان میکند و هر افت و صعود را تقویت میکند. وقتی STH-SOPR بهشدت به زیرِ ۱ سقوط میکند، تمایل دارد که وحشت را در میانِ خریدارانِ اخیر نشان دهد: کسانی که در سطوح بالا خریدهاند و دیگر تحمل درد را ندارند. اینها دقیقاً همان لحظاتی هستند که از نظر تاریخی بهسرعت حل میشوند — دستهای ضعیف بیرون ریخته میشوند و کف تثبیت میشود.
LTH-SOPR یک سیگنالِ نادرتر است. دارندگان بلندمدت بهندرت حرکت میکنند. بهای تمامشدهی آنها معمولاً بسیار پایین است — بسیاری سالها پیش خریدهاند، زمانی که بیتکوین کسری از قیمتِ امروز بود. وقتی کوینها را حرکت میدهند، نتیجه میتواند چشمگیر باشد: LTH-SOPR بهخوبی بالای ۱ جهش میکند، گاهی به سطوحی خارقالعاده، چون آن کوینها ممکن است ده یا بیست برابرِ آنچه برایشان پرداخت شده بیارزند. الگوی تاریخی روشن است: جهشهای LTH-SOPR تمایل دارند نزدیک قلههای چرخه خوشهبندی شوند، زمانی که دارندگانِ کارکشته و صبور سرانجام تصمیم میگیرند که قیمت بهاندازهی کافی بالا رفته تا داراییهای خود را توزیع کنند.
این دو با هم یک داستان را روایت میکنند. چسبیدنِ STH-SOPR به ۱ در حالیکه LTH-SOPR آرام میماند، نشان میدهد که بازار در یک تثبیت یا نوسانِ میانچرخهای قرار دارد — خریدارانِ تازه بهزحمت سربهسر هستند، اما دستهای قدیمی هنوز نمیفروشند. شروعِ صعودِ LTH-SOPR سیگنالِ بسیار متفاوتی است: پولِ صبور در حال آغازِ حرکت است.
SOPR همان MVRV نیستچرا نمیتوان یکی را از دیگری استخراج کرد
در اینجا یک تله وجود دارد که ارزشِ خنثیکردن دارد. MVRV (بخش ۲) و SOPR هر دو قیمتِ امروز را با یک بهای تمامشده مقایسه میکنند، پس وسوسهانگیز است که تصور کنیم آنها دو نمای مختلف از یک چیز واحد هستند — که میتوانستید یک فرمول را به دیگری بازآرایی کنید. نمیتوانید، و دلیلش مهمترین ایدهی این مقاله است.
ایدهی کلیدی
MVRV یک ذخیره (stock) را میسنجد؛ SOPR یک جریان (flow) را میسنجد. MVRV روی همهی کوینهای خرجنشده محاسبه میشود — کلِ عرضهای که بیحرکت نشسته است — و میانگینِ بهای تمامشدهی آنها همان قیمتِ محققشده (Realized Price) است. SOPR فقط روی کوینهایی که در یک روز معین خرج شدهاند محاسبه میشود — یک برشِ کوچک و خودگزیدهی در حرکت. آنها به جمعیتهایی کاملاً متفاوت نگاه میکنند، بنابراین هیچکدام را نمیتوان از دیگری بازیابی کرد.
مفید است که هر دو را در واحدِ یکسان قرار دهیم — دلارهای بهای تمامشده:
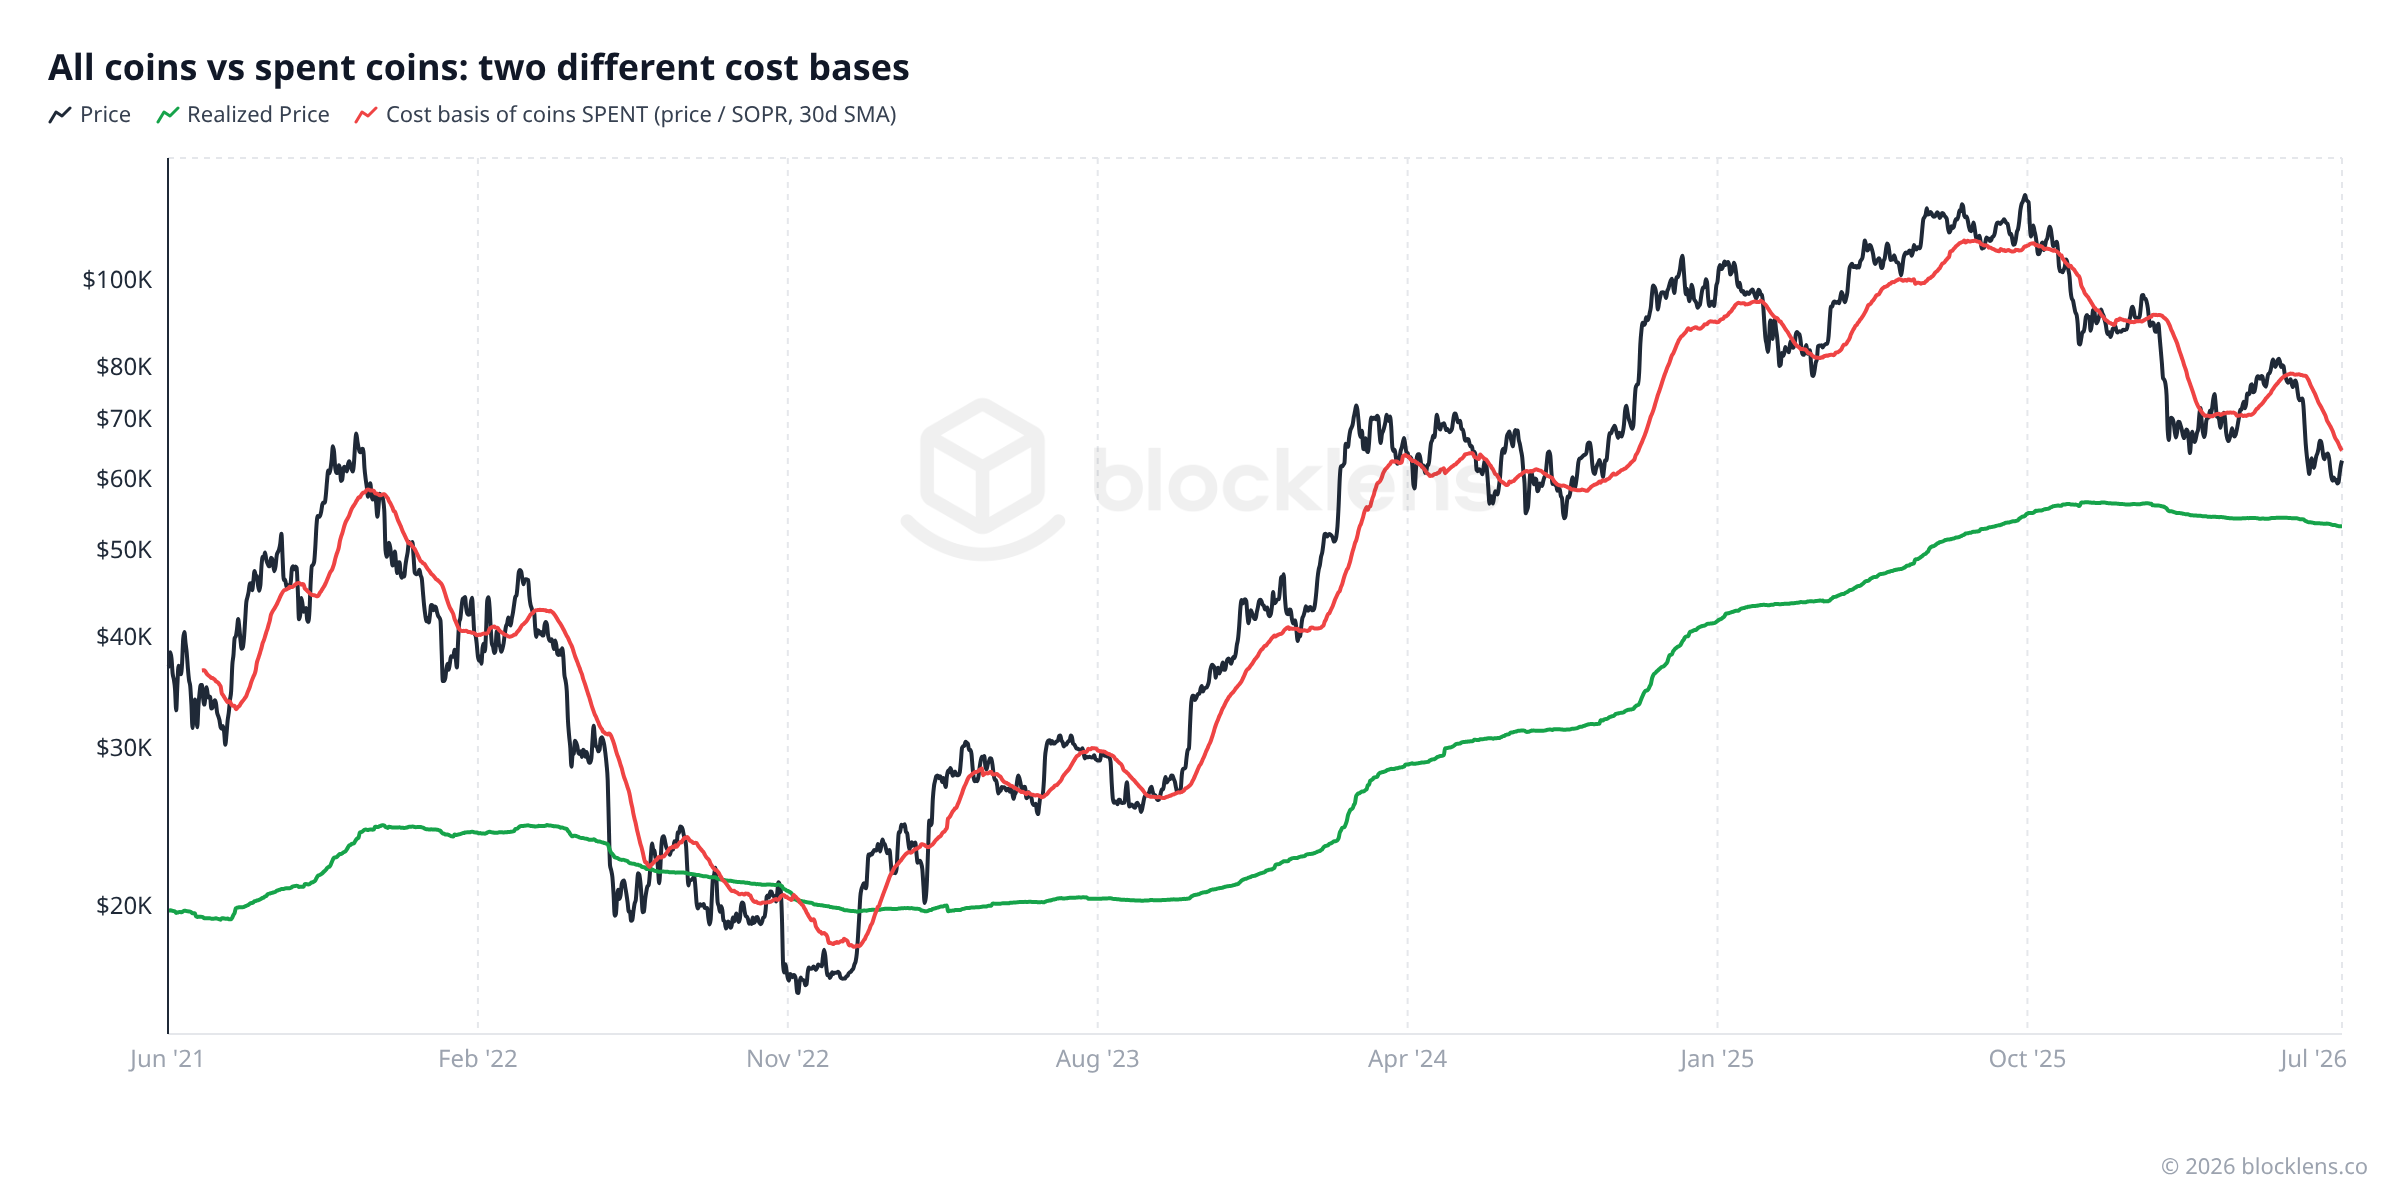
- قیمتِ محققشده (Realized Price) = قیمت ÷ MVRV — میانگینِ قیمتِ پرداختشده برای هر کوینِ موجود.
- «قیمتِ SOPR» = قیمت ÷ SOPR — میانگینِ قیمتِ پرداختشده تنها برای کوینهایی که امروز حرکت کردند.
و این دو هرگز بر هم منطبق نمیشوند — چون کوینهایی که حرکت میکنند برشی بهشدت سوگیرانه از همهی کوینها هستند، نه برشی نماینده. خرجکرد تحتِ سلطهی کوینهایی است که اخیراً خریداری شدهاند (قانون توانیِ احتمالِ خرجکرد از بخش ۳ را به یاد آورید: کوینهای جوان بسیار بیشتر حرکت میکنند)، در حالیکه قدیمیترین و کمهزینهترین کوینها — از جمله عرضهی گمشدهی دیرینه که هرگز دوباره حرکت نخواهد کرد — تقریباً بهطور کامل از جریانِ هر روزی غایب هستند. انتهای ارزانِ توزیعِ بهای تمامشده بنا به ساختار مفقود است، بنابراین بهای تمامشدهی کوینهای خرجشده بسیار بالاتر از بهای تمامشدهی همهی کوینها مینشیند و بسیار نزدیکتر به قیمتهای اخیر حرکت میکند.
یک مثالِ زنده: دارندگان بلندمدت در سود هستند، اما با زیان میفروشند
این تمایز آکادمیک نیست — همین حالا داستانی را روایت میکند که MVRV بهتنهایی آن را پنهان میکرد. تا اوایل ژوئیهی ۲۰۲۶:
- کوهورتِ دارندگانِ بلندمدت حدود ۲۷٪ در سود است. میانگینِ بهای تمامشدهی آن (قیمتِ محققشدهی LTH) تقریباً $49,700 است، بهخوبی زیرِ قیمتِ ~$62,830 — LTH-MVRV ≈ 1.27. بر اساس معیارِ ذخیره، پولِ صبور بهراحتی در سود است.
- با این حال کوینهای LTH که واقعاً فروخته میشوند عمیقاً در زیان هستند. LTH-SOPR در ۹۳ روز از ۱۲۰ روزِ اخیر زیرِ ۱ نشسته، و بهای تمامشدهی کوینهای LTHی که خرج میشوند حدود $76,500 (SMAِ ۳۰ روزه) است — اینها خریدارانِ اوجهای ۲۰۲۴–۲۰۲۵ هستند که کوینهایشان تازه از خط ۱۵۵ روز عبور کرده و وارد قلمروِ «دارندهی بلندمدت» شده، و اکنون با زیانی حدوداً ۱۵ تا ۲۰ درصدی در حال تسلیم هستند.
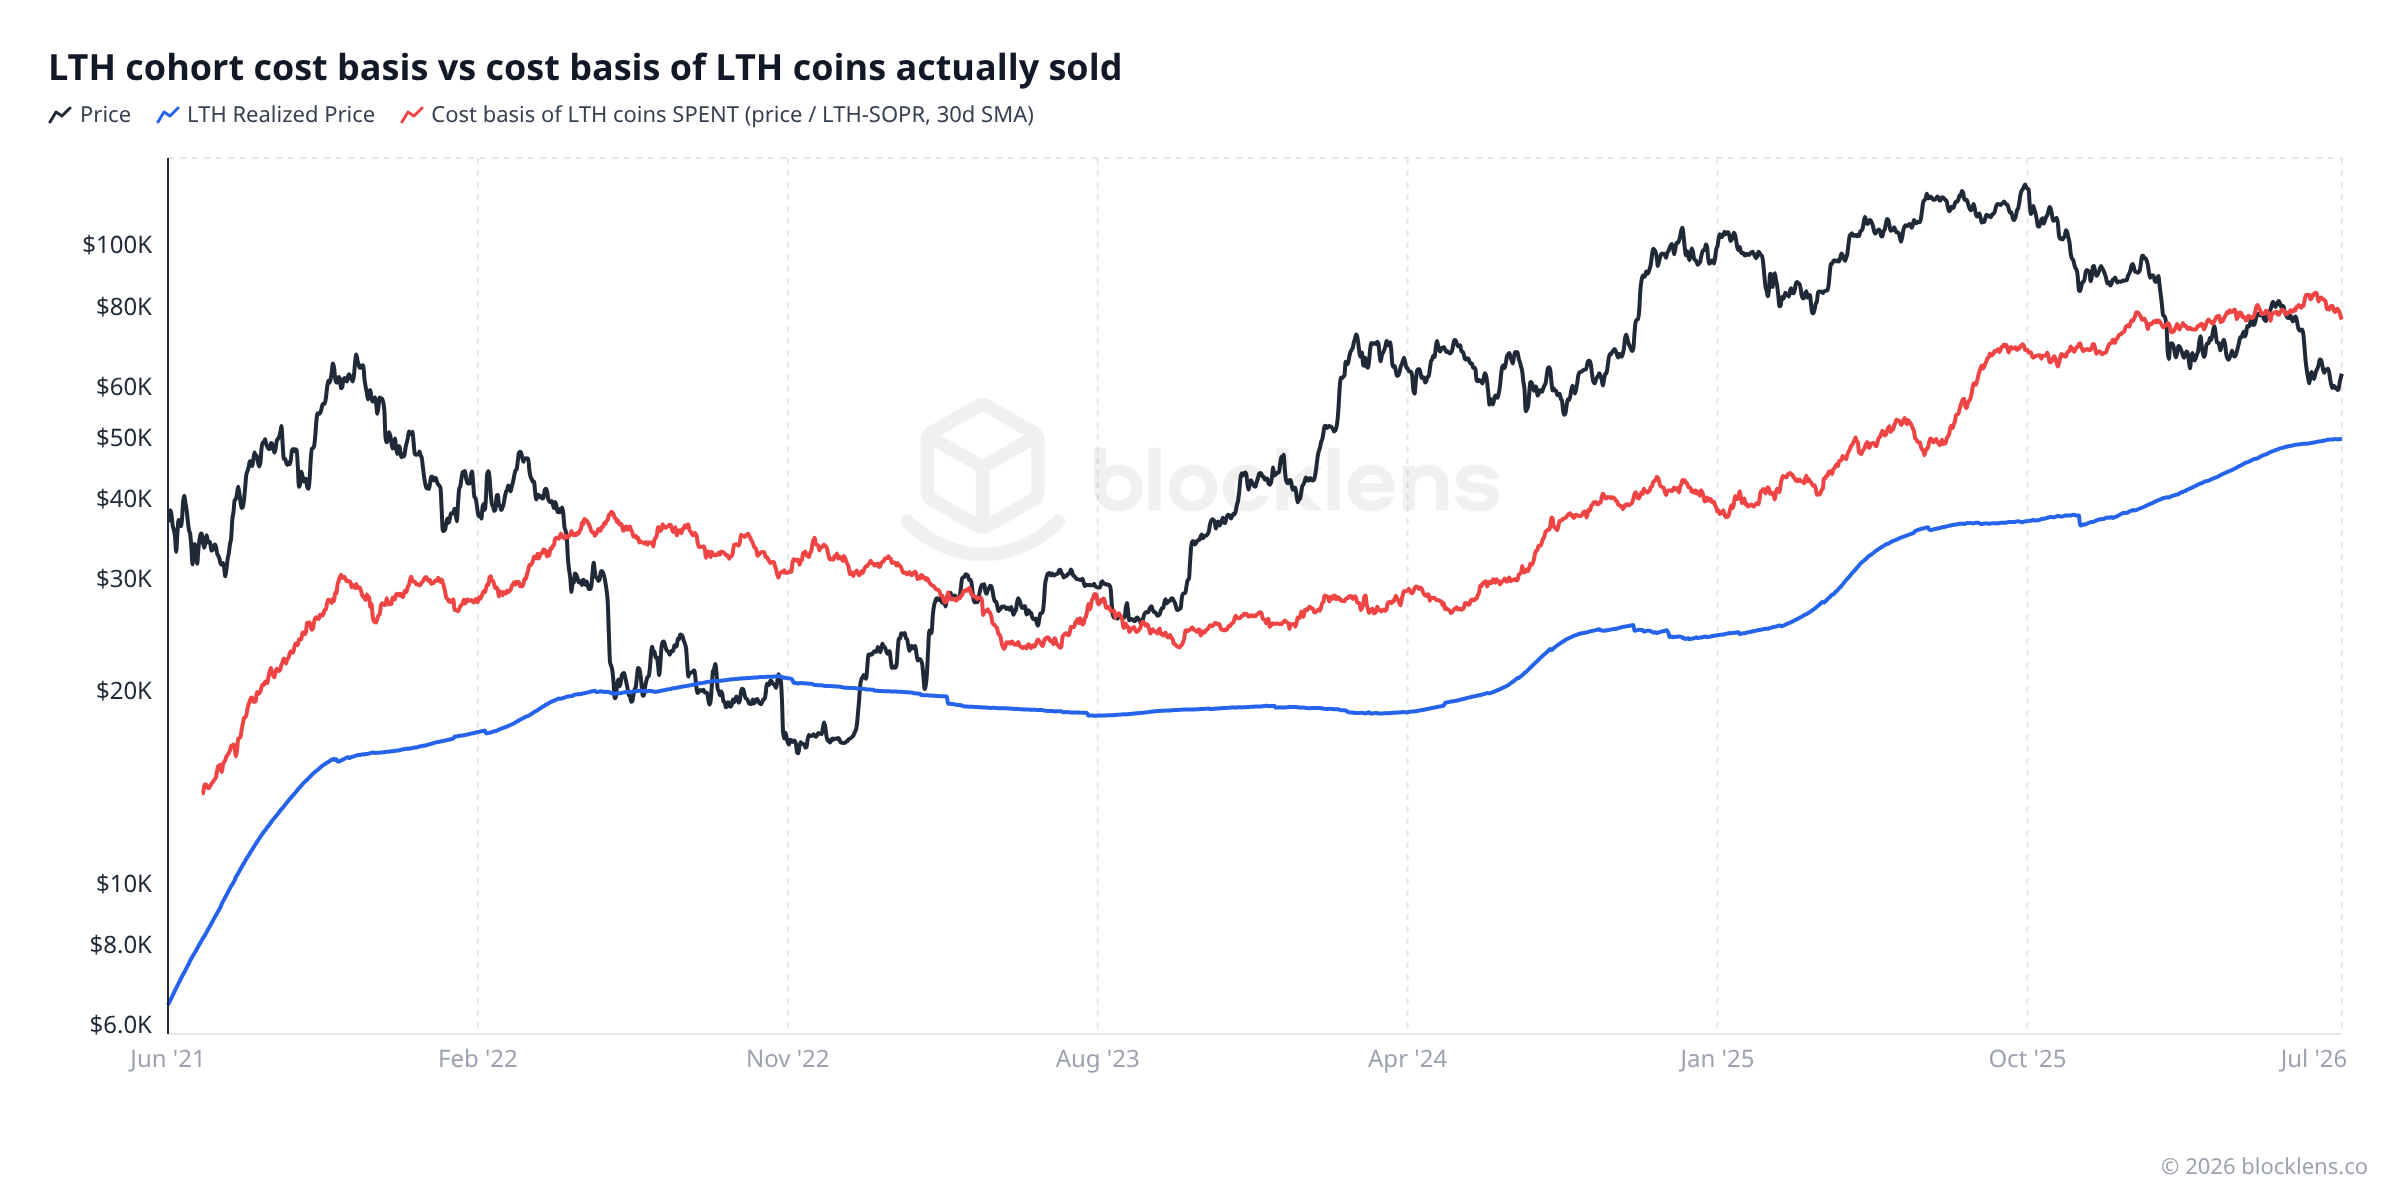
این تمامِ نکتهی همراهداشتنِ هر دو متریک است. MVRV به شما میگوید دارندهی میانگین چگونه موضعگیری کرده است؛ SOPR به شما میگوید فروشندهی حاشیهای واقعاً چه میکند. یک کوهورت میتواند روی کاغذ عمیقاً در سود باشد در حالیکه برشی از آن که تصمیم به فروش میگیرد در حال قفلکردنِ زیان است — یک سیگنالِ رفتاری که MVRVِ مبتنی بر ذخیره بهسادگی نمیتواند ببیند. وقتی این دو با هم اختلاف دارند، خودِ آن اختلاف همان بینش است.
ساختهشده برای همین — تحلیلِ خرجکردِ کوهورتی · ENTERPRISE
ما فکر میکنیم تحلیلِ خرجکرد به سبک SOPR یکی از کمارزششمردهترین ابزارها در سراسر پژوهشهای آنچین است — بیشتر پلتفرمها با آن مانند یک فکرِ بعدی برخورد میکنند. Blocklens چنین نمیکند. به همین دلیل است که ما یک داشبوردِ اختصاصیِ تحلیلِ خرجکردِ کوهورتی (Enterprise) ساختیم: این داشبورد به شما اجازه میدهد خرجکردِ محققشده را در سراسرِ هر کوهورتی که تعریف میکنید برش دهید — بر اساس سن، اندازه، دورانِ تملک، یا بخشبندیِ سفارشیِ خودتان — تا دقیقاً ببینید چه کسی، با چه بهای تمامشدهای در حال فروش است، و آیا در حال تحققِ سود است یا زیان.
بررسیِ واقعیتدادهها امروز چه میگویند
بیایید نظریه را در اعدادِ زنده از ۴ ژوئیهی ۲۰۲۶ زمینگیر کنیم.
| متریک | مقدار | معنای به زبان ساده |
|---|---|---|
| SOPR (همهی کوینها) | ≈ 1.01 | کوینهایی که امروز حرکت کردند ~۰٫۵٪ کمتر از آنچه مالکانشان پرداختند میارزند — زیانِ کلیِ اندک |
| LTH-SOPR | ≈ 0.87 | این یک روزِ منفرد؛ قرائتِ روزانه نویزی است، اما در نمای ۳۰ روزه LTH-SOPR نزدیک ۰٫۸۸ حرکت میکند — یک زیانِ پایدار (تفکیکِ بهای تمامشدهی بالا را ببینید) |
| STH-SOPR | ≈ 1.01 | دارندگان کوتاهمدت بهسختی در زیان هستند — مویی زیرِ سربهسری |
| قیمت BTC | ≈ $62,830 | حدود ۵۰٪ زیرِ بالاترین قیمتِ تاریخی $126,198 (سقفِ روزانه، ۶ اکتبر ۲۰۲۵) |
هر سه قرائتِ SOPR اکنون خطِ سربهسری را در بر گرفتهاند — و همان تفکیک، داستان است. SOPRِ کل (≈ 1.01) و STH-SOPR (≈ 1.01) در بازگشت از کفِ ۱ ژوئیه نزدیک $57,750 تازه دوباره به بالای ۱ سرک کشیدهاند: خریدارانِ اخیر با بازگشتِ قیمت در حال خروج با بهای تمامشدهی خود هستند — فروشِ کلاسیکِ سربهسری در یک صعودِ تسکینی. LTH-SOPR (≈ 0.87)، در مقابل، همچنان بسیار زیرِ ۱ باقی میماند: دارندگان بلندمدتی که کوینها را حرکت میدهند هنوز در حال قفلکردنِ زیانهای دورقمی هستند. بازار تقریباً ۵۰٪ زیرِ بالاترین قیمتِ تاریخی خود نشسته، و کوهورتی که بیشترین فشار را متحمل میشود هنوز در حال کار روی موقعیتهای خود است.
این واقعیت که LTH-SOPR (≈ 0.87) اینقدر زیرِ STH-SOPR (≈ 1.01) نشسته است ارزشِ توجه دارد. این نشان میدهد که برخی از دارندگان بلندمدتی که دیرتر در روند صعودی انباشت کردهاند — شاید در میانهی سال ۲۰۲۵ — نیز زیرِ آب هستند و شروع به حرکتِ کوینها با زیان کردهاند. این بهطور ظریفی با الگوی معمولِ LTH یعنی حرکتِ کوینها با سودِ عمیق نزدیک یک قله متفاوت است. این با یک چرخه در فازِ پساصعودی سازگار است، نه یک فازِ توزیعِ فعال.
خوب است بدانید · PRO
SOPR — شامل انواعِ LTH و STH آن — یک متریکِ سطحِ Pro در Blocklens است: یک شاخصِ محوری و پرکاربرد با سابقهای طولانی و بهخوبی مطالعهشده، که روی هر حسابِ Pro در دسترس است. این متریک بهطور طبیعی با سود و زیانِ محققشده (Realized Profit & Loss) جفت میشود که موضوعِ مقالهی بعدی این مجموعه است. آنها را دو روی یک سکهی واحد در نظر بگیرید: SOPR همان نسبت است (کوینها چقدر بالاتر یا پایینتر از بهای تمامشده حرکت میکنند؟)، در حالیکه سود و زیانِ محققشده همان مبلغِ دلاری است (چند دلار سود یا زیان واقعاً هر روز قفل میشود؟). این دو با هم به شما هم جهت و هم مقیاسِ آنچه بازار احساس میکند را میدهند.
به کار بستننتیجهی عملی
چگونه از SOPR استفاده کنیم
کلِ سیگنال در مقدارِ ۱ زندگی میکند. در یک روند صعودی، افتِ SOPR به ۱ و بازگشتِ آن به این معناست که خریدارانِ افت در حال دفاع از سربهسری هستند — سطحی برای انباشت. در یک روند نزولی، شکستخوردنِ مکررِ SOPR در ۱ به این معناست که فروشندگانِ سربهسری صعودها را سقف میزنند، پس پیش از اعتماد به یک بهبود، منتظر یک تثبیتِ قاطع بالای ۱ بمانید. سقوطهای شدیدِ STH-SOPR بهخوبی زیرِ ۱ لحظاتِ اوجِ درد را نشان میدهند که اغلب با کفهای محلی همزمان بودهاند. امروز ≈ 1.01: خرجکرد در بازگشت از کفِ ۱ ژوئیه تازه دوباره از سربهسری عبور کرده — تماشا کنید که آیا بالای ۱ میماند (بهبود در حال گرفتنِ شتاب) یا دوباره رد میشود (فروشندگانِ سربهسری همچنان در کنترل).
هشدار: SOPR آنچه در حال رخدادن است را تأیید میکند، پیشبینی نمیکند — آن را با سود/زیانِ محققشده (مقالهی بعد) برای مقیاسِ دلاری جفت کنید. این توصیهی مالی نیست.
واژهنامهی کوچک
- SOPR
- نسبت سودِ خروجی خرجشده (Spent Output Profit Ratio). نسبتِ ارزشِ همهی کوینهایی که امروز خرج شدهاند به ارزشِ همان کوینها هنگامیکه آخرین بار تملک شده بودند. بالای ۱ = سودِ محققشده؛ زیرِ ۱ = زیانِ محققشده.
- خروجیِ خرجشده (Spent output)
- یک کوین (از نظر فنی یک UTXO) که روی آنچین حرکت کرده — از یک آدرس به آدرسی دیگر فرستاده شده است. در لحظهی خرجشدن، هم قیمتِ تملک و هم قیمتِ فعلی آن قابلِ دانستن است.
- بهای تمامشده (Cost basis)
- قیمتی که یک کوین آخرین بار در آن تملک شده است. این همان چیزی است که مخرجِ SOPR از آن ساخته میشود — ثبت میکند که دارندهی فعلی عملاً چقدر پرداخته است.
- سربهسری (SOPR = 1)
- نقطهای که در آن کوینها دقیقاً با قیمتی که تملک شدهاند حرکت میکنند. در مجموع نه سودی و نه زیانی محقق میشود. این سطح در بازارهای صعودی نقش حمایت و در بازارهای نزولی نقش مقاومت را ایفا میکند.
- STH-SOPR
- SOPRی که فقط برای کوینهایی محاسبه میشود که آخرین بار در ۱۵۵ روزِ گذشته حرکت کردهاند (دارندگان کوتاهمدت). بهسرعت به تغییرات قیمت واکنش نشان میدهد؛ برای شناساییِ رویدادهای تسلیمِ کوتاهمدت مفید است.
- LTH-SOPR
- SOPRی که فقط برای کوینهایی محاسبه میشود که دستِکم به مدت ۱۵۵ روز بیحرکت ماندهاند (دارندگان بلندمدت). معمولاً آرام است، اما وقتی دارندگانِ صبور و کمهزینه سرانجام میفروشند بهشدت جهش میکند — الگویی که از نظر تاریخی با توزیعِ اواخرِ بازار صعودی مرتبط است.
مجموعهی مبانی آنچین
- تحلیل آنچین چیست — دفترِ بهای تمامشده
- دارندگان بلندمدت در برابر کوتاهمدت (LTH / STH)
- MVRV بهطور عمیق — خواندنِ «ارزان در برابر گران»
- SOPR — کوینها در لحظهی خرجشدن چه چیزی را آشکار میکنند شما اینجا هستید
- سود و زیانِ محققشده — تسلیم و سرخوشی بعدی
- NUPL — روانشناسیِ یک چرخهی بازار
- چرخههای بیتکوین — هاوینگ و ریتمِ چهارساله
- «دیوارهای» بهای تمامشده — خواندنِ عرضه بر اساس قیمت