وقتی تحلیلگران میگویند «بازار این کار را کرد» یا «بازار آن کار را کرد»، در واقع یک حقیقت ناخوشایند را نادیده میگیرند: هیچ بازار واحدی وجود ندارد. دستکم دو جمعیت بسیار متفاوت از مردم وجود دارند که تصمیمهای بسیار متفاوتی میگیرند — و در بهترین حالت بهسختی به یک زبان مالی مشترک صحبت میکنند.
یک گروه سالهاست بیتکوین خود را نگه داشته است. آنها در یکی دو سقوط بازار خرید کردند، شاهد بازگشت آن بودند و تا حد زیادی از واکنش به نوسانات کوتاهمدت قیمت دست کشیدهاند. گروه دیگر بهتازگی خرید کردهاند — اغلب نزدیک به یک قله، به امید سوارشدن بر موج مومنتوم. وقتی قیمتها سقوط میکنند، این دو گروه تقریباً به شیوهای متضاد رفتار میکنند. و اگر آنها را بهصورت آمیخته با هم نگاه کنید، سیگنالهایشان یکدیگر را خنثی میکنند و چیز مفیدی نمیبینید.
قدرتمندترین کاری که تحلیل آنچین میتواند انجام دهد، جداسازی این دو جمعیت است. در این مقاله دقیقاً خواهیم دید که این تقسیم چگونه کار میکند، چرا خط جداکننده در ۱۵۵ روز کشیده میشود، و این دو گروه هماکنون چه چیزی به ما میگویند.
بینش اصلییک بلاکچین، دو جمعیت بسیار متفاوت
به دو هولدر بیتکوین فکر کنید. Alice در سال ۲۰۲۲ در بازار خرسی، یک BTC را با قیمت حدود $18,000 خرید. از آن زمان به آن دست نزده است. Bob شش هفته پیش، یک BTC را با قیمت حدود $95,000 خرید و پس از آنکه بیتکوین به بالاترین قیمت تاریخی خود نزدیک $126,200 رسید، به دنبال رالی افتاد. هر دو یک کوین دارند. هر دو روی یک بلاکچین هستند. اما موقعیت آنها — روانشناسی، مبنای هزینه و احتمالاً حرکت بعدیشان — نمیتواند متفاوتتر از این باشد.
Alice روی سود بزرگی نشسته است. یک افت ۲۰ درصدی قیمت بهسختی برای او محسوس است؛ او بسیار بدتر از این را پشت سر گذاشته است. Bob از طرف دیگر، پیشاپیش عمیقاً زیانده است. یک افت ۲۰ درصدی به معنای زیان کاغذی جدی روی یک خرید اخیر است. او بسیار محتملتر است که دچار وحشت شود و بفروشد.
این مشکل بنیادین نگاهکردن به «بازار» بهعنوان یک چیز واحد است. میانگین نمودار قیمت Alice و Bob تقریباً هیچ چیز مفیدی به شما نمیگوید. باید آنها را جداگانه بررسی کنید.
تحلیل آنچین میتواند دقیقاً همین کار را انجام دهد، زیرا بلاکچین میداند هر کوین چه مدت بیحرکت مانده است.
خط ۱۵۵ روزهجایی که دستهای صبور از دستهای عصبی جدا میشوند
تحلیلگران چگونه تصمیم میگیرند خط جداکننده بین «هولدر صبور» و «خریدار اخیر» را کجا بکشند؟ پاسخ آماری است — و از هر انتخاب دلبخواهی زیبندهتر است.
پژوهشگرانی که بلاکچین را مطالعه میکردند، متوجه چیز جالبی شدند: وقتی یک کوین بهمدت تقریباً ۱۵۵ روز حرکت نکرده باشد، احتمال اینکه در هر روز معین حرکت کند بهشدت افت میکند. پیش از ۱۵۵ روز، کوینها با نظمی خاص دستبهدست میشوند. پس از ۱۵۵ روز، وارد نوعی رکود میشوند. مالکانی که در یک دوره پنجماهه — که دستکم یک یا دو نوسان مهم بازار را در بر میگیرد — نگه داشتهاند، بهطور ضمنی نشان دادهاند که از نوع واکنشی نیستند. آنها نوسانات را نادیده گرفتند و به نگهداشتن ادامه دادند.
آن تغییر رفتاری در دادهها، مبنای دو گروهی است که کل تحلیل آنچین را لنگر میاندازند:
- هولدرهای بلندمدت (LTH): کوینهایی که ۱۵۵ روز یا بیشتر حرکت نکردهاند. اینها هولدرهای صبور و مبتنی بر باور هستند — که گاهی «دستهای الماسی» نامیده میشوند. آنها معمولاً در دوران ترس انباشت میکنند و فقط در سرخوشی نزدیک به قلههای چرخه توزیع (فروش) میکنند.
- هولدرهای کوتاهمدت (STH): کوینهایی که در ۱۵۵ روز اخیر حرکت کردهاند. اینها خریداران اخیر هستند — واکنشی، حساس به قیمت و بسیار محتملتر برای فروش وحشتزده در طول افتها.
ایده کلیدی
عرضه LTH = باور. عرضه STH = سفتهبازی. تماشای کوینهایی که از خط ۱۵۵ روزه عبور میکنند، انتقال ثروت میان دستهای صبور و بیصبر را به شما نشان میدهد — و جهت آن انتقال به شما میگوید چرخه کجا ایستاده است.
آستانه ۱۵۵ روزه یک قانون سخت طبیعت نیست. اما بر پایه رفتار مشاهدهشده در بیش از یک دهه داده بیتکوین استوار است، و بهعنوان یک خط جداکننده بهطرز چشمگیری پایدار در طول چندین چرخه بازار ثابت شده است.
پشت پردهچرا ۱۵۵ روز — و چرا یک منحنی نرم است، نه یک کلید سخت
معمولاً دو پرسش اینجا پیش میآید: عدد ۱۵۵ در واقع از کجا میآید، و آیا یک کوین واقعاً در همان لحظهای که به سن ۱۵۵ روزگی میرسد از «کوتاهمدت» به «بلندمدت» تبدیل میشود؟ هر دو پاسخ دقیقی دارند، و ارزش دانستنشان را حتی در سطح مبتدی دارند.
عدد از کجا میآید
آستانه از یک اندازهگیری ساده بیرون میآید: یک کوین چقدر احتمال دارد خرج شود، بهعنوان تابعی از مدتی که پیشاپیش بیحرکت مانده است؟ آن احتمال را در برابر سن کوین رسم کنید و یک افت تند و نرم به دست میآورید — کوینی که ۳ روز راکد بوده، بسیار محتملتر است فردا حرکت کند تا کوینی که ۳۰۰ روز راکد بوده است. مطالعه اصلی Glassnode با عنوان Time is Money دریافت که این افت از یک قانون توانی تمیز در سن پیروی میکند، و اینکه حوالی پنجماهگی منحنی به رکود واقعی هموار میشود. علامت ۱۵۵ روزه (حدود ۵ ماه) جایی است که مالک یک کوین بهطور آماری «ثابت کرده» که یک معاملهگر واکنشی نیست.
این چیزی نیست که مجبور باشید بر پایه ایمان بپذیرید. در تحقیقات پیشرفته خود، همان منحنی احتمال خرج را از پایه بر روی دادههای خام آنچین خودِ Blocklens بازسازی کردیم و آن را تأیید نمودیم: احتمال خرج بهصورت یک قانون توانی در سن با برازش عالی (R² ≈ 0.997) افت میکند. خط ۱۵۵ روزه دقیقاً در ناحیهای مینشیند که کوینها از «فعالانه معاملهشده» به «راکد» گذار میکنند.
چرا یک منحنی وزندهی است، نه یک پرتگاه
حالا بخش ظریف — و همان بخشی که تقریباً هر توضیح مبتدیانه از آن میگذرد. اگر از یک برش سخت استفاده میکردید (کوتاهمدت در ۱۵۴ روز، بلندمدت در ۱۵۵ روز)، متریکها اثرات جانبی زشتی پیدا میکردند. یک دسته بزرگ از کوینها را تصور کنید که همگی در یک روز پرهیجان نزدیک به یک قله خریداری شدهاند: دقیقاً ۱۵۵ روز بعد همه آنها در یک تاریخ از STH به LTH تبدیل میشدند و باعث میشدند خطوط گروهها بدون هیچ دلیل رفتاری واقعی، بهطور ناپیوسته بپرند.
برای پرهیز از این، روششناسی استاندارد هرگز یک کوین را در یک لحظه تبدیل نمیکند. در عوض یک تابع وزندهی لجستیک متمرکز بر ۱۵۵ روز با پهنای گذار حدوداً ۱۰ روز اعمال میکند، بهطوریکه هر کوین بهتدریج در حدود دو هفته پیرامون آستانه، از کوتاهمدت به بلندمدت بازوزندهی میشود:
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$در اینجا a سن کوین بر حسب روز است، و wLTH کسری از آن کوین است که به عرضه هولدر بلندمدت شمرده میشود — با باقیمانده 1 − wLTH که بهعنوان کوتاهمدت شمرده میشود. دقیقاً در ۱۵۵ روز وزن برابر ۰٫۵ است: کوین نصفبهنصف تقسیم میشود. تا حدود ۱۳۵ روز تقریباً کاملاً کوتاهمدت است؛ تا حدود ۱۷۵ روز تقریباً کاملاً بلندمدت. آن منحنی S شکل، تحویل را هموار میکند تا متریکهای گروه هرگاه خوشهای از کوینها از خط عبور میکند، بهجای تلوتلوخوردن، سُر بخورند.
یک اصلاح عملی در پیادهسازی Blocklens: ما منحنی را در لبههایش مقید (clamp) میکنیم. کوینهای جوانتر از ۱۰۰ روز بهطور کامل بهعنوان کوتاهمدت (وزن ۰) شمرده میشوند، و کوینهای مسنتر از ۲۱۰ روز بهطور کامل بهعنوان بلندمدت (وزن ۱)؛ گذار لجستیک فقط در باند میان این دو کار هموار خود را انجام میدهد. این کار کوینهای بسیار جوان و بسیار مسن را بهطور تمیز طبقهبندی نگه میدارد و در عین حال تحویل ملایم پیرامون نقطه میانی ۱۵۵ روزه را حفظ میکند.
منابع و مطالعه بیشتر
آستانه ۱۵۵ روزه و اصلاح وزندهی لجستیک آن از کار بنیادین Glassnode میآید — Rafael Schultze-Kraft، «Quantifying Short-Term and Long-Term Holder Bitcoin Supply» — که بر تحلیل احتمال خرج بر پایه سن کوین در گزارش Glassnode با عنوان «Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns» (۲۰۲۴) بنا شد. Blocklens بهطور مستقل آن قانون توانی احتمال خرجِ زیربنایی را روی دادههای خام آنچین (R² ≈ 0.997) در تحقیقات پیشرفته خود بازتولید کرد. در سراسر این سری مبتدی، ما از قرارداد جاافتاده ۱۵۵ روزه Glassnode پیروی میکنیم.
تقسیم عرضههماکنون همه کوینها در واقع کجا زندگی میکنند؟
با آن تعاریف در دست، میتوانیم بپرسیم: از حدود ۲۰٫۰۵ میلیون بیتکوین موجود امروز، چند تا نزد هولدرهای بلندمدت و چند تا نزد هولدرهای کوتاهمدت است؟
اعداد داستان چشمگیری میگویند. تا تاریخ ۴ ژوئیه ۲۰۲۶:
- عرضه LTH: ≈ 16.63M BTC — یعنی ۸۳٫۰٪ از همه کوینهای در گردش که راکد نشستهاند و توسط دستهای صبوری که دستکم پنج ماه آنها را حرکت ندادهاند نگه داشته میشوند.
- عرضه STH: ≈ 3.42M BTC — فقط ۱۷٫۰٪، که توسط خریداران اخیر نگه داشته میشود.
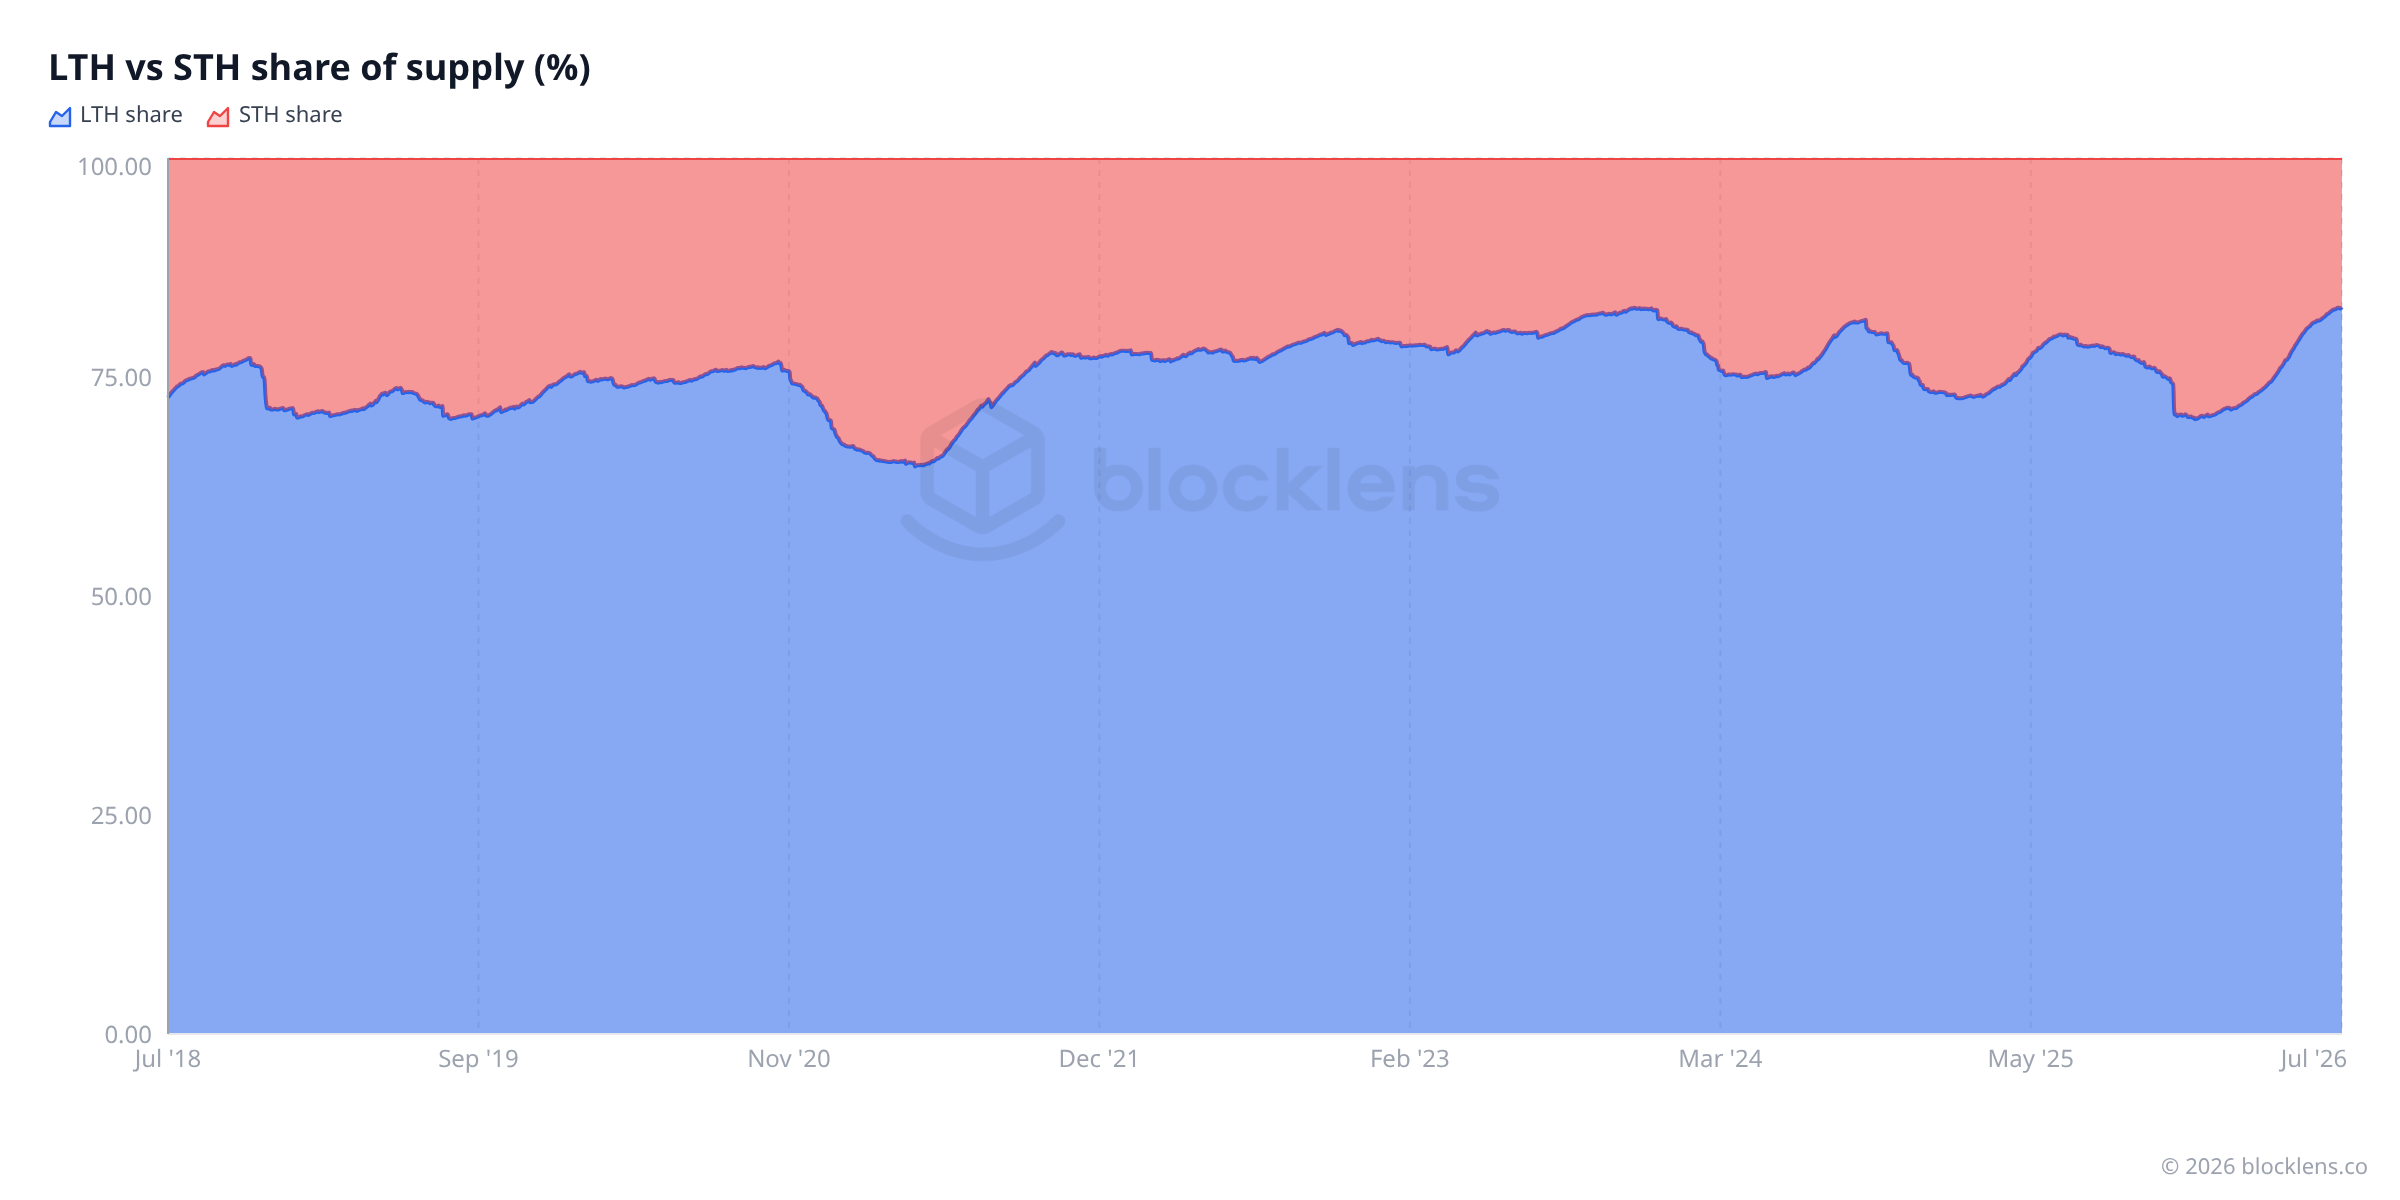
بیش از ۸۰٪ از کل بیتکوین در دست هولدرهای بلندمدت است. این یک واقعیت واحد، پیامدهای عظیمی برای اینکه عرضه چقدر آزادانه میتواند به بازار بیاید دارد. وقتی LTHها نگه میدارند و نمیفروشند، شناوری در دسترس — کوینهایی که واقعاً احتمال فروششان هست — کسر کوچکی از کل عرضه است.
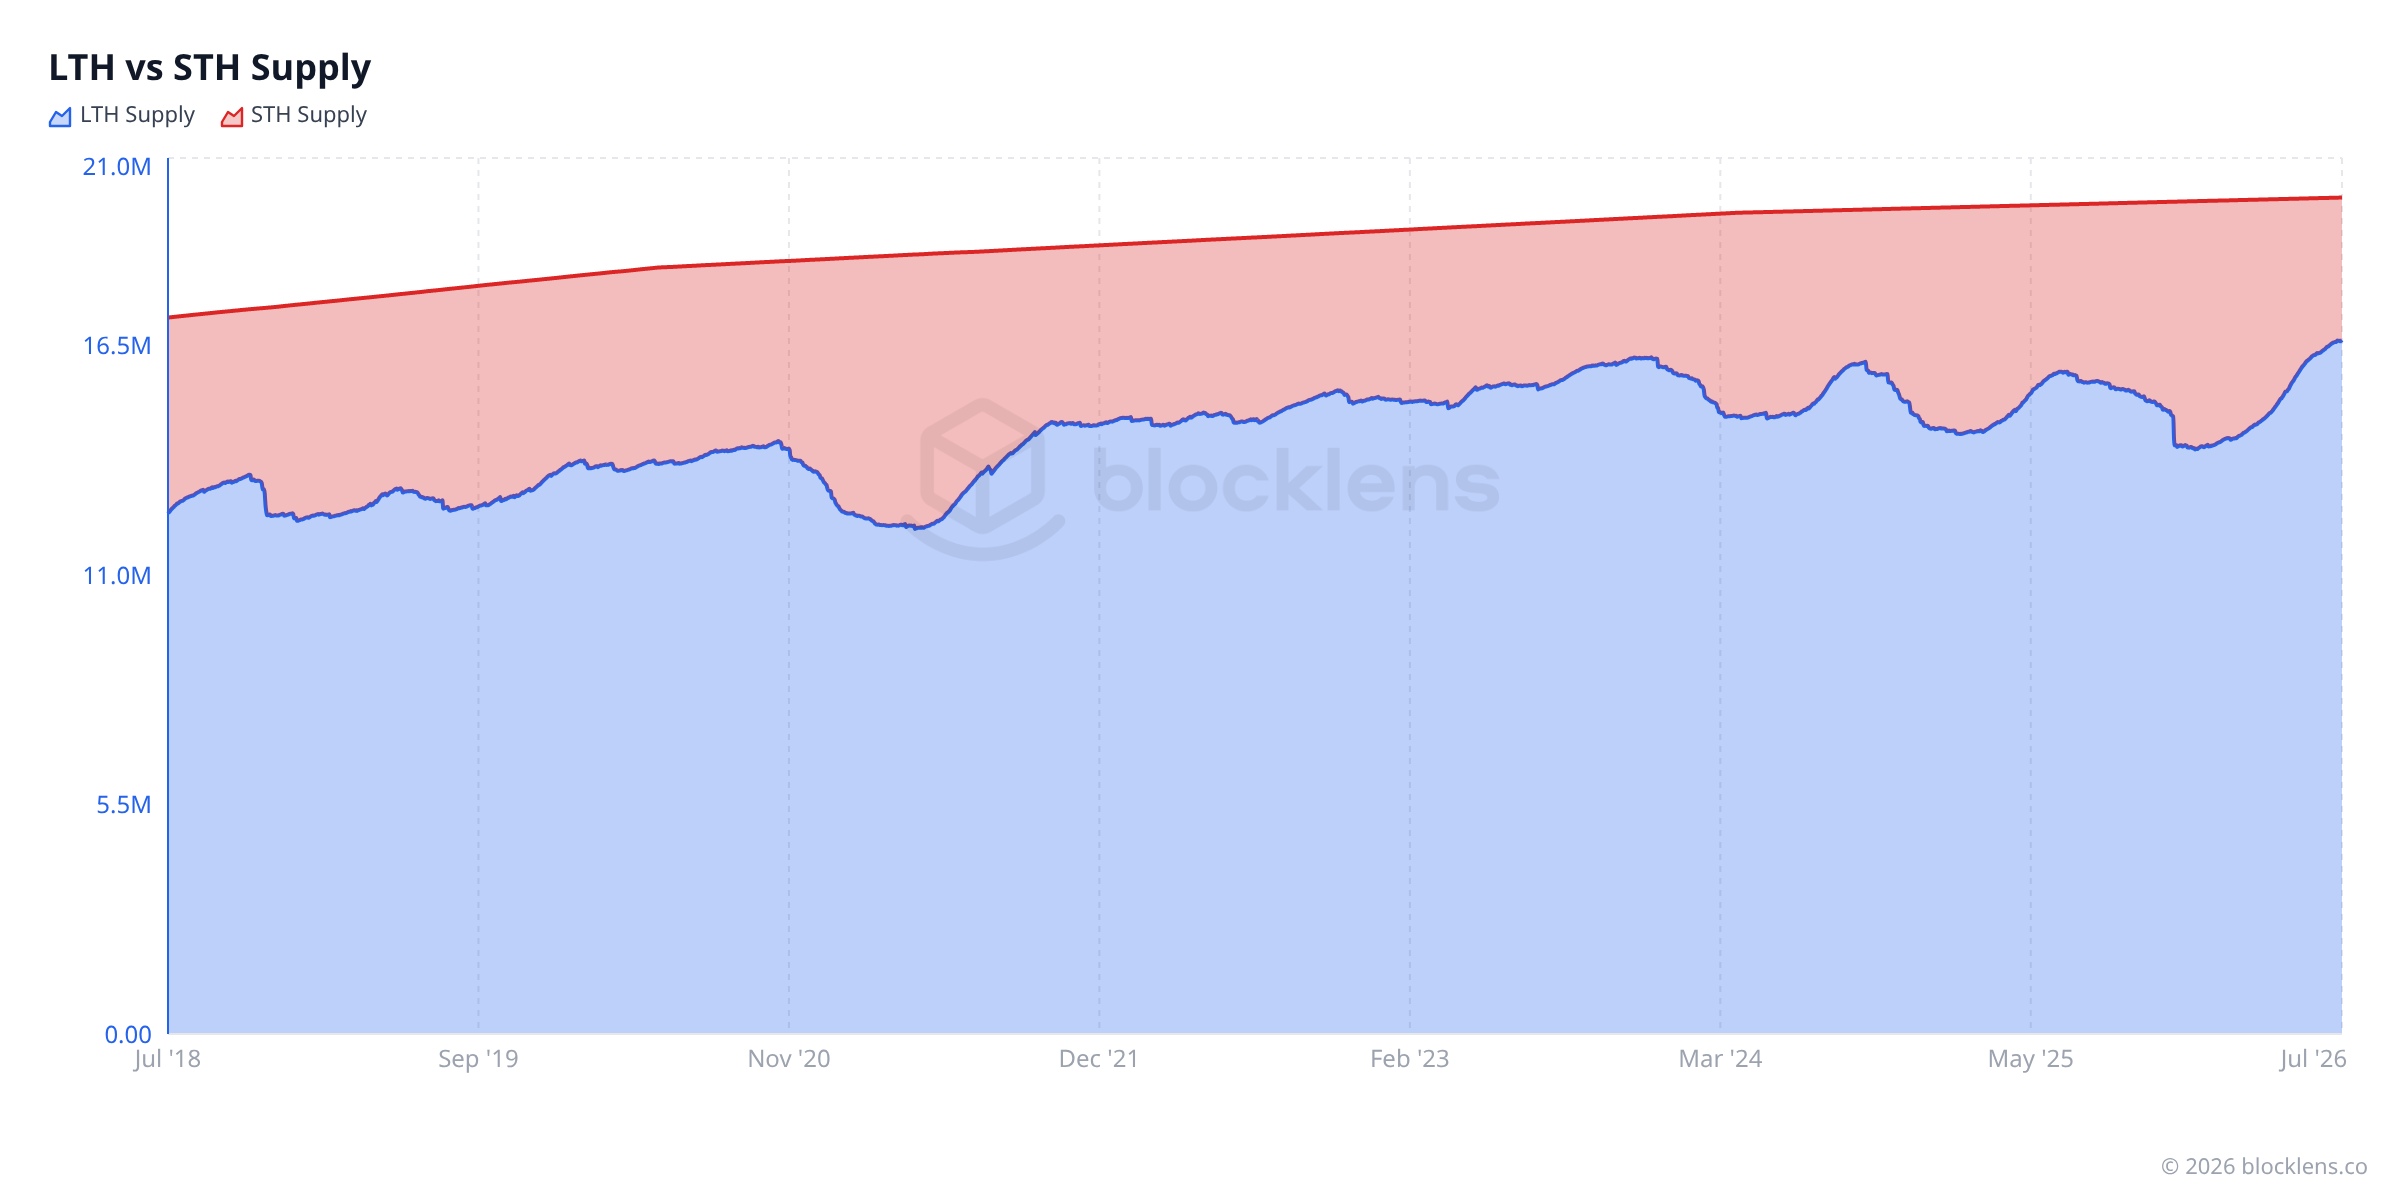
ارتفاع خام باندها مفید است، اما تمیزترین راه برای دیدن چرخه رفتاری این است که دو گروه را بهعنوان سهمی از کل عرضه رسم کنیم، جایی که همیشه روی هم ۱۰۰٪ میشوند:
دانستنش خوب است
کوینهای گمشده — کوینهایی که کلیدهای خصوصیشان برای همیشه غیرقابلدسترس است — نیز بهعنوان عرضه LTH شمرده میشوند، زیرا حرکت نکردهاند و هرگز نخواهند کرد. تحلیلگران تخمین میزنند کوینهای اولیه Satoshi Nakamoto (تقریباً ۱ میلیون BTC، که هرگز حرکت نکردهاند) در این دسته هستند. این یعنی عرضه LTH یک «کف» دارد که هرگز به بازار نمیآید، و سیگنال رفتاری ناشی از انباشت و توزیع فعال LTH را حتی معنادارتر از آنچه عدد خام نشان میدهد میسازد.
مبنای هزینه گروههر گروه چه پرداخت — و دو الگویی که آشکار میکند
تقسیم عرضه بر اساس زمان تنها آغاز کار است. گام بعدی بهکارگیری همان منطق Realized Price از بخش ۱ است — اما جداگانه برای هر گروه. بهجای یک مبنای هزینه میانگین سراسر شبکه، دو تا به دست میآوریم: یکی برای هولدرهای بلندمدت، یکی برای هولدرهای کوتاهمدت.
اینها LTH Realized Price و STH Realized Price نامیده میشوند. آنها دقیقاً مانند Realized Price شبکه محاسبه میشوند، اما فقط با شمارش کوینهای هر گروه.
امروز، آن اعداد یک تقسیم شگفتانگیز را آشکار میکنند:
- LTH Realized Price ≈ $49,700 — هولدرهای بلندمدت، بهطور میانگین، با قیمتی حدود $49,700 به ازای هر کوین انباشت کردهاند.
- STH Realized Price ≈ $69,700 — هولدرهای کوتاهمدت بهطور میانگین حدود $69,700 به ازای هر کوین پرداختهاند.
- قیمت بازار ≈ $62,830
این سه عدد را با هم بخوانید و تصویر بلافاصله آشکار میشود. هولدرهای بلندمدت روی سودی تقریباً ۲۷ درصدی نشستهاند — آنها در سود هستند و تحت هیچ فشار خاصی برای فروش نیستند. هولدرهای کوتاهمدت، که (بهطور میانگین) حوالی $69,700 هجوم آوردند، اکنون حدود ۱۵٪ زیانده هستند. آنها گروه پرتنش هستند. متریک آنها، STH-MVRV، در حدود ۰٫۹۰ مینشیند — یعنی خریدار اخیر میانگین حدود ۱۰٪ زیان نگه میدارد.
به همین دلیل است که این دو جمعیت اینقدر متفاوت رفتار میکنند. سود و زیان فشار ایجاد میکنند. LTH آسوده است؛ STH به یک زیان نگاه میکند و در حال تصمیمگیری است که آیا تسلیم شود یا نه.
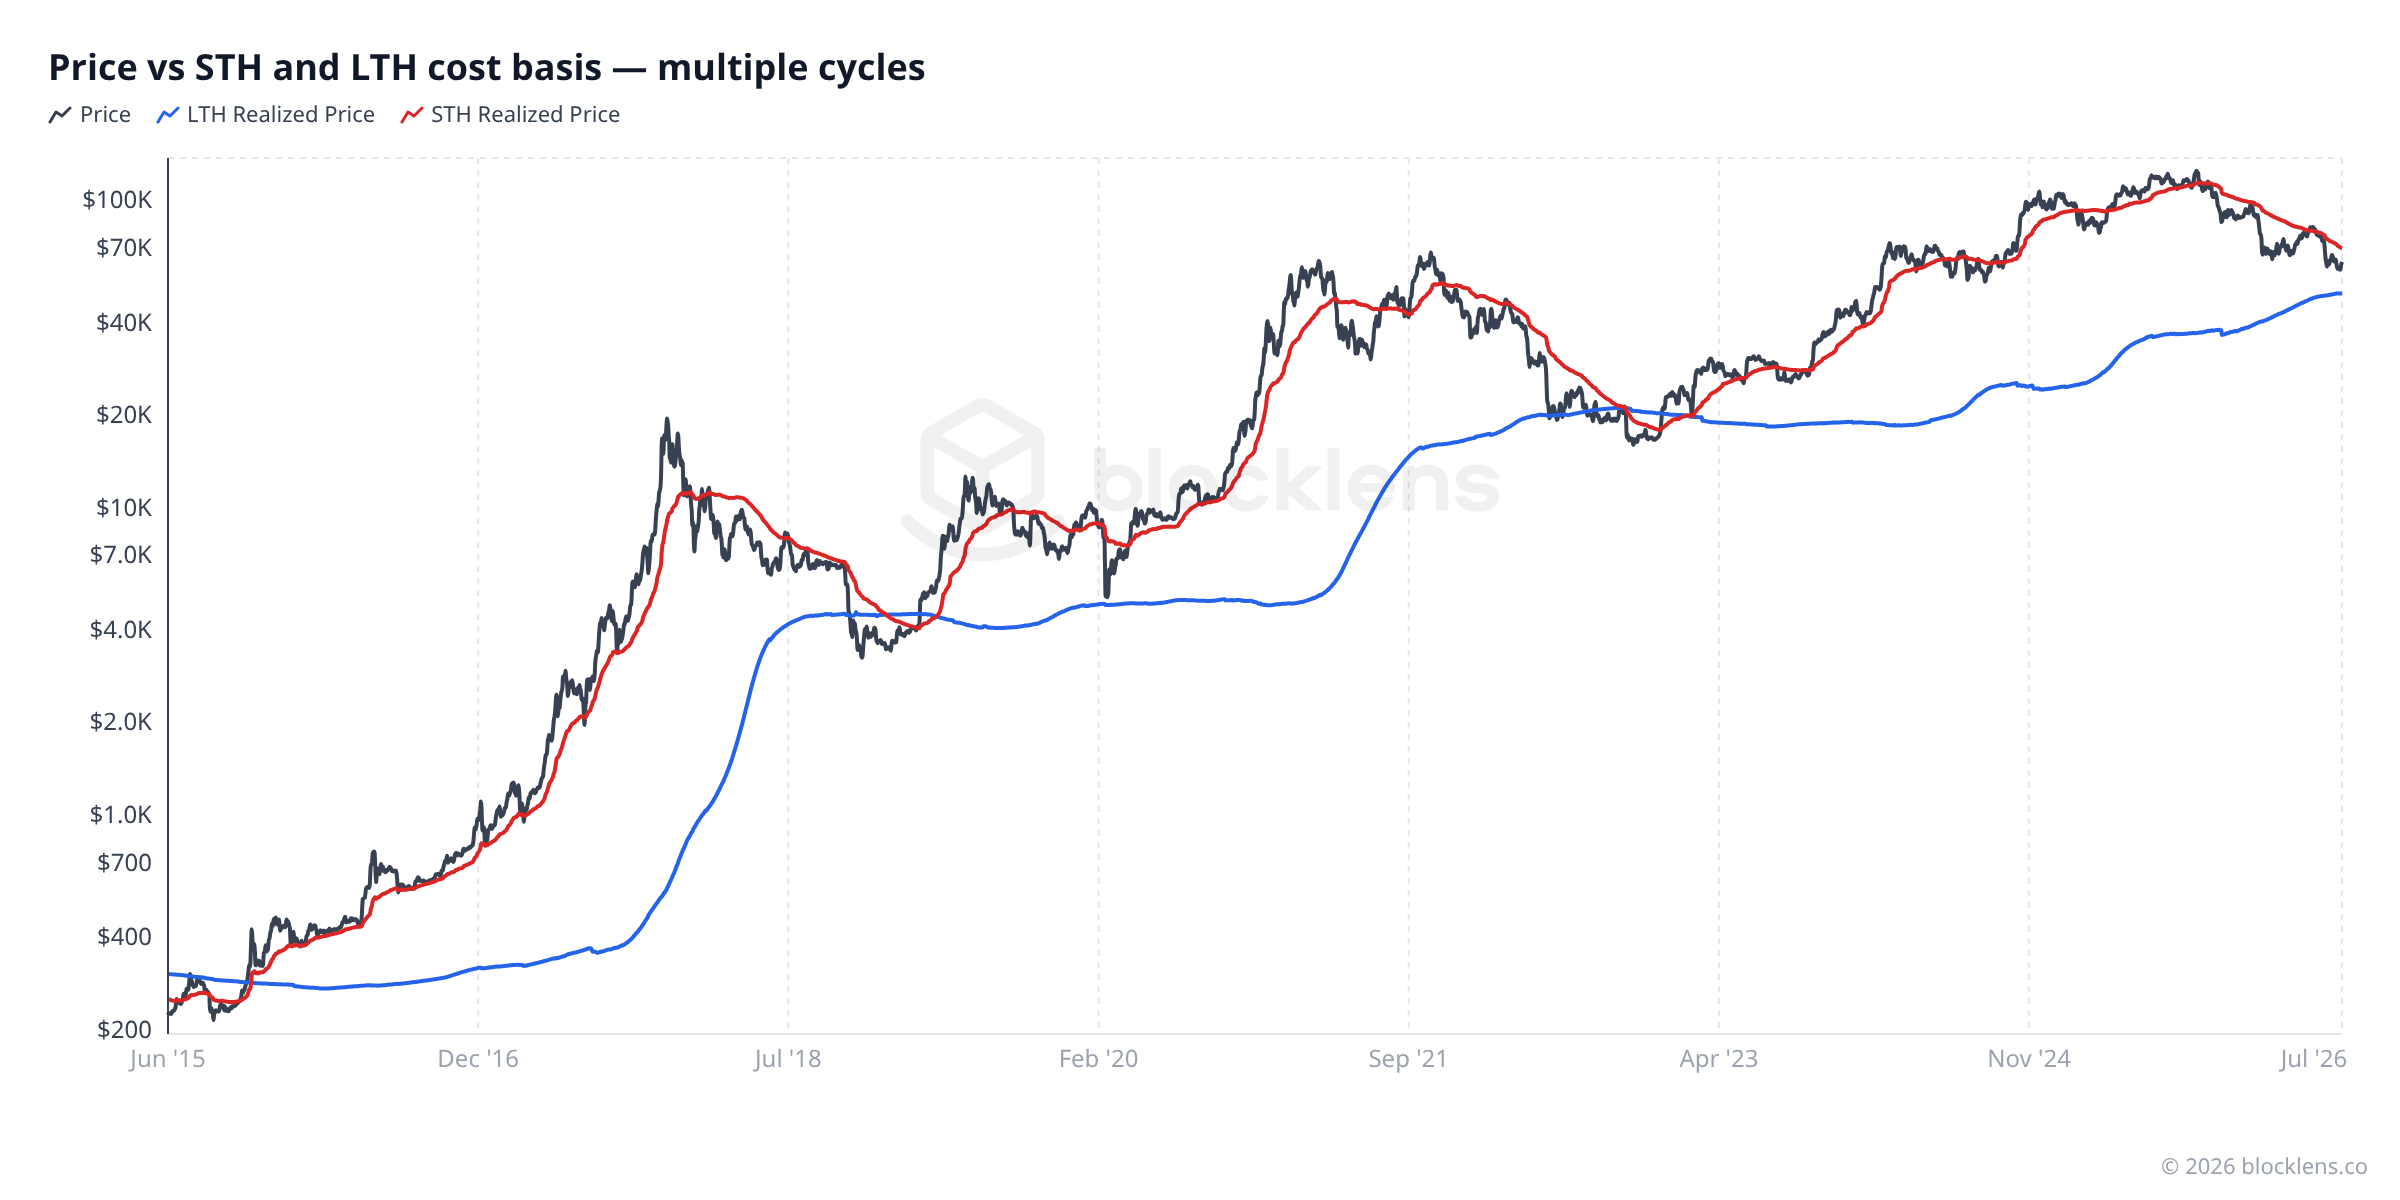
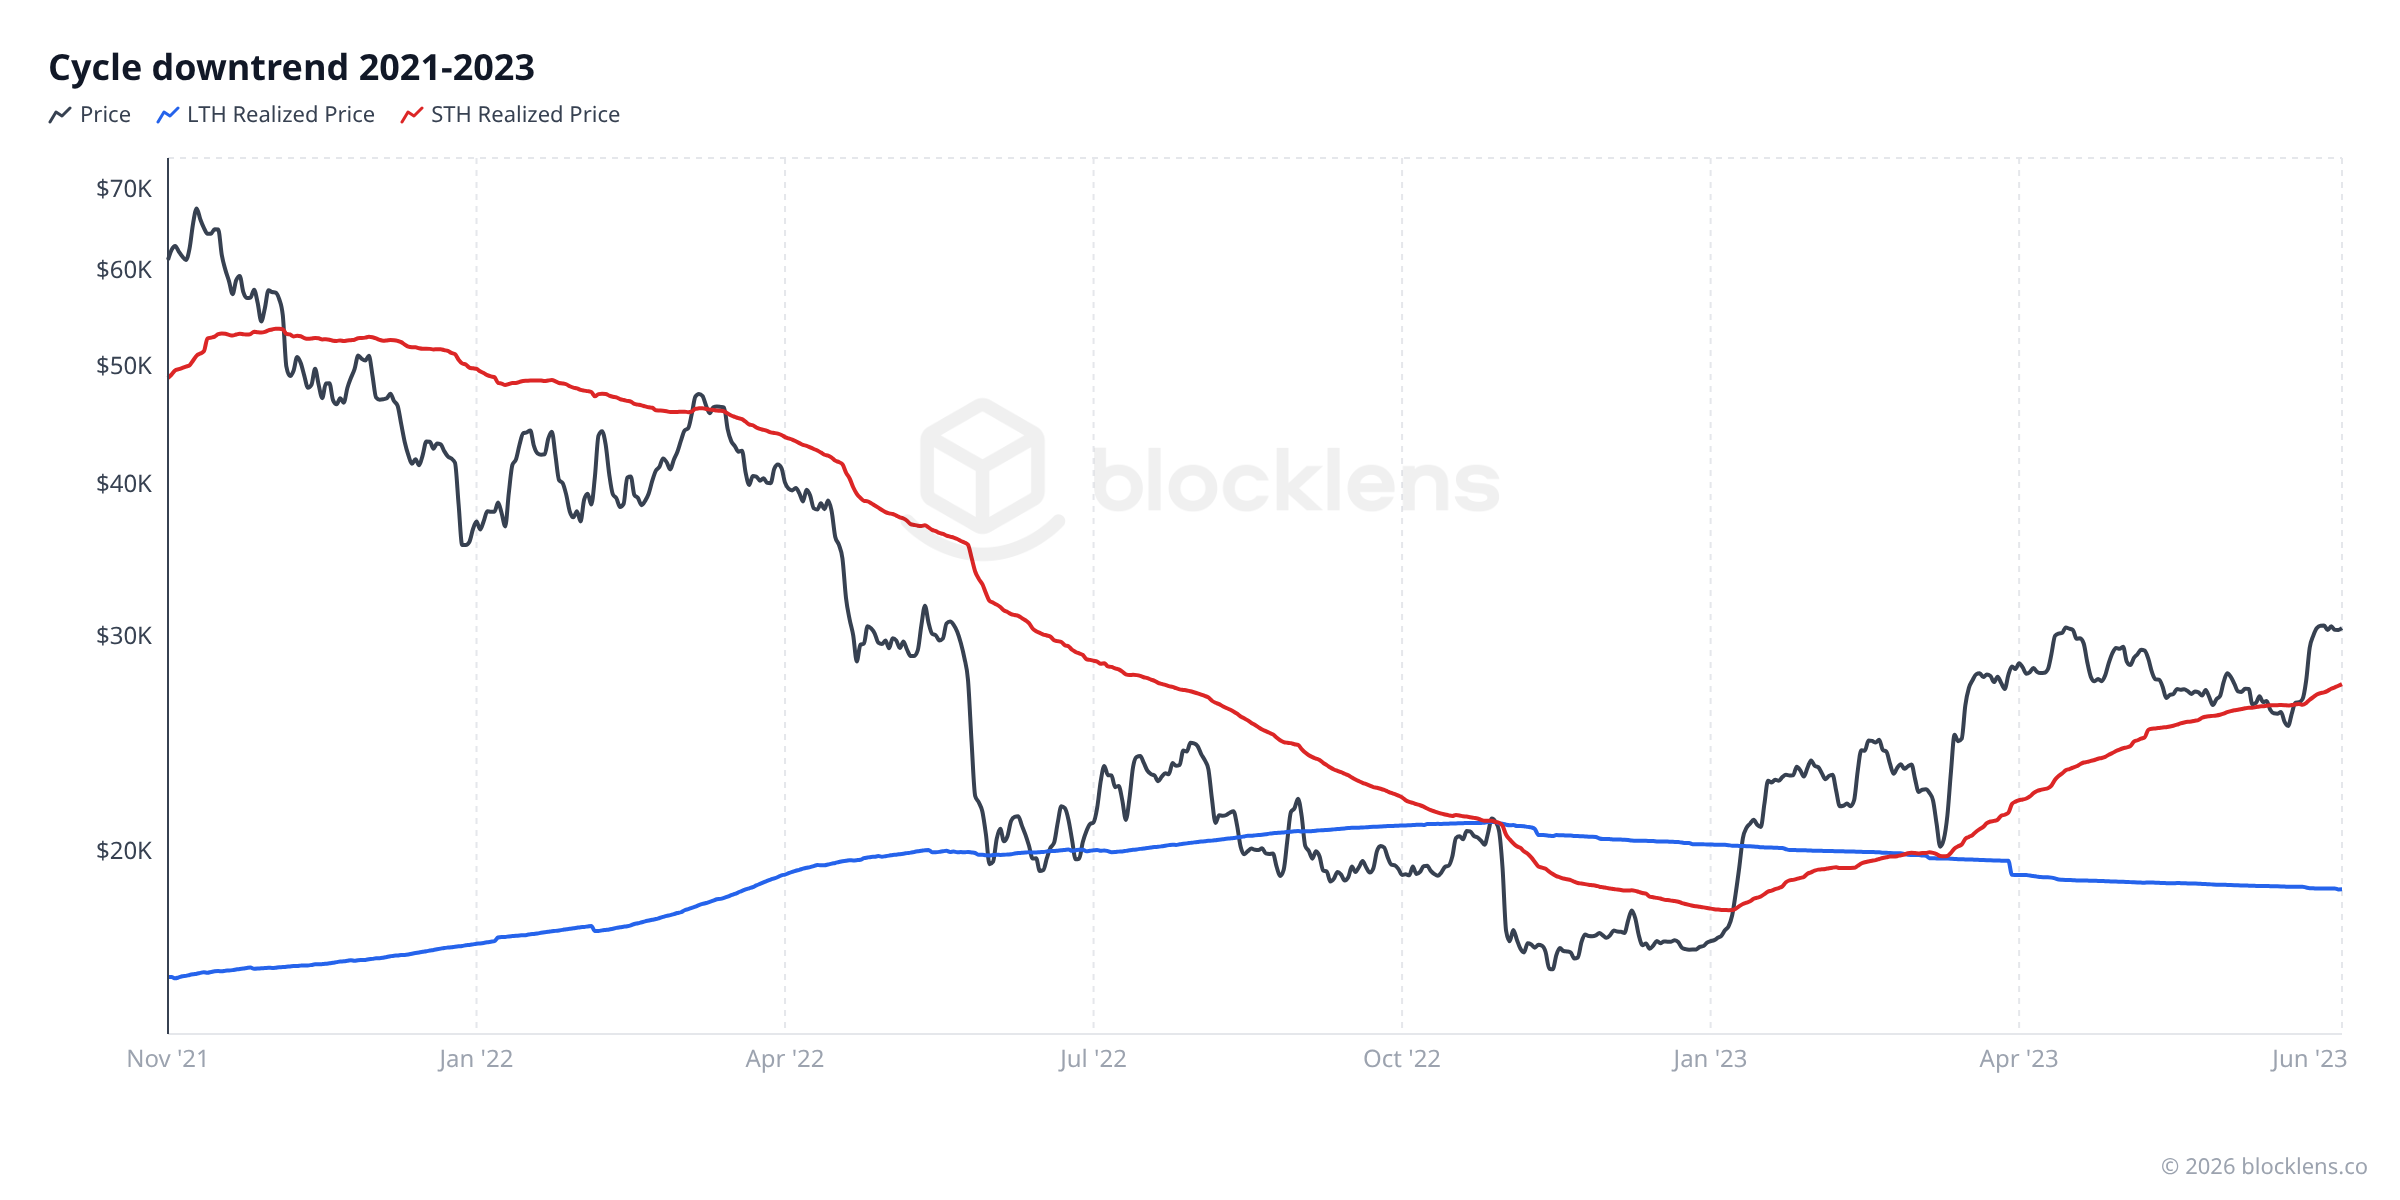
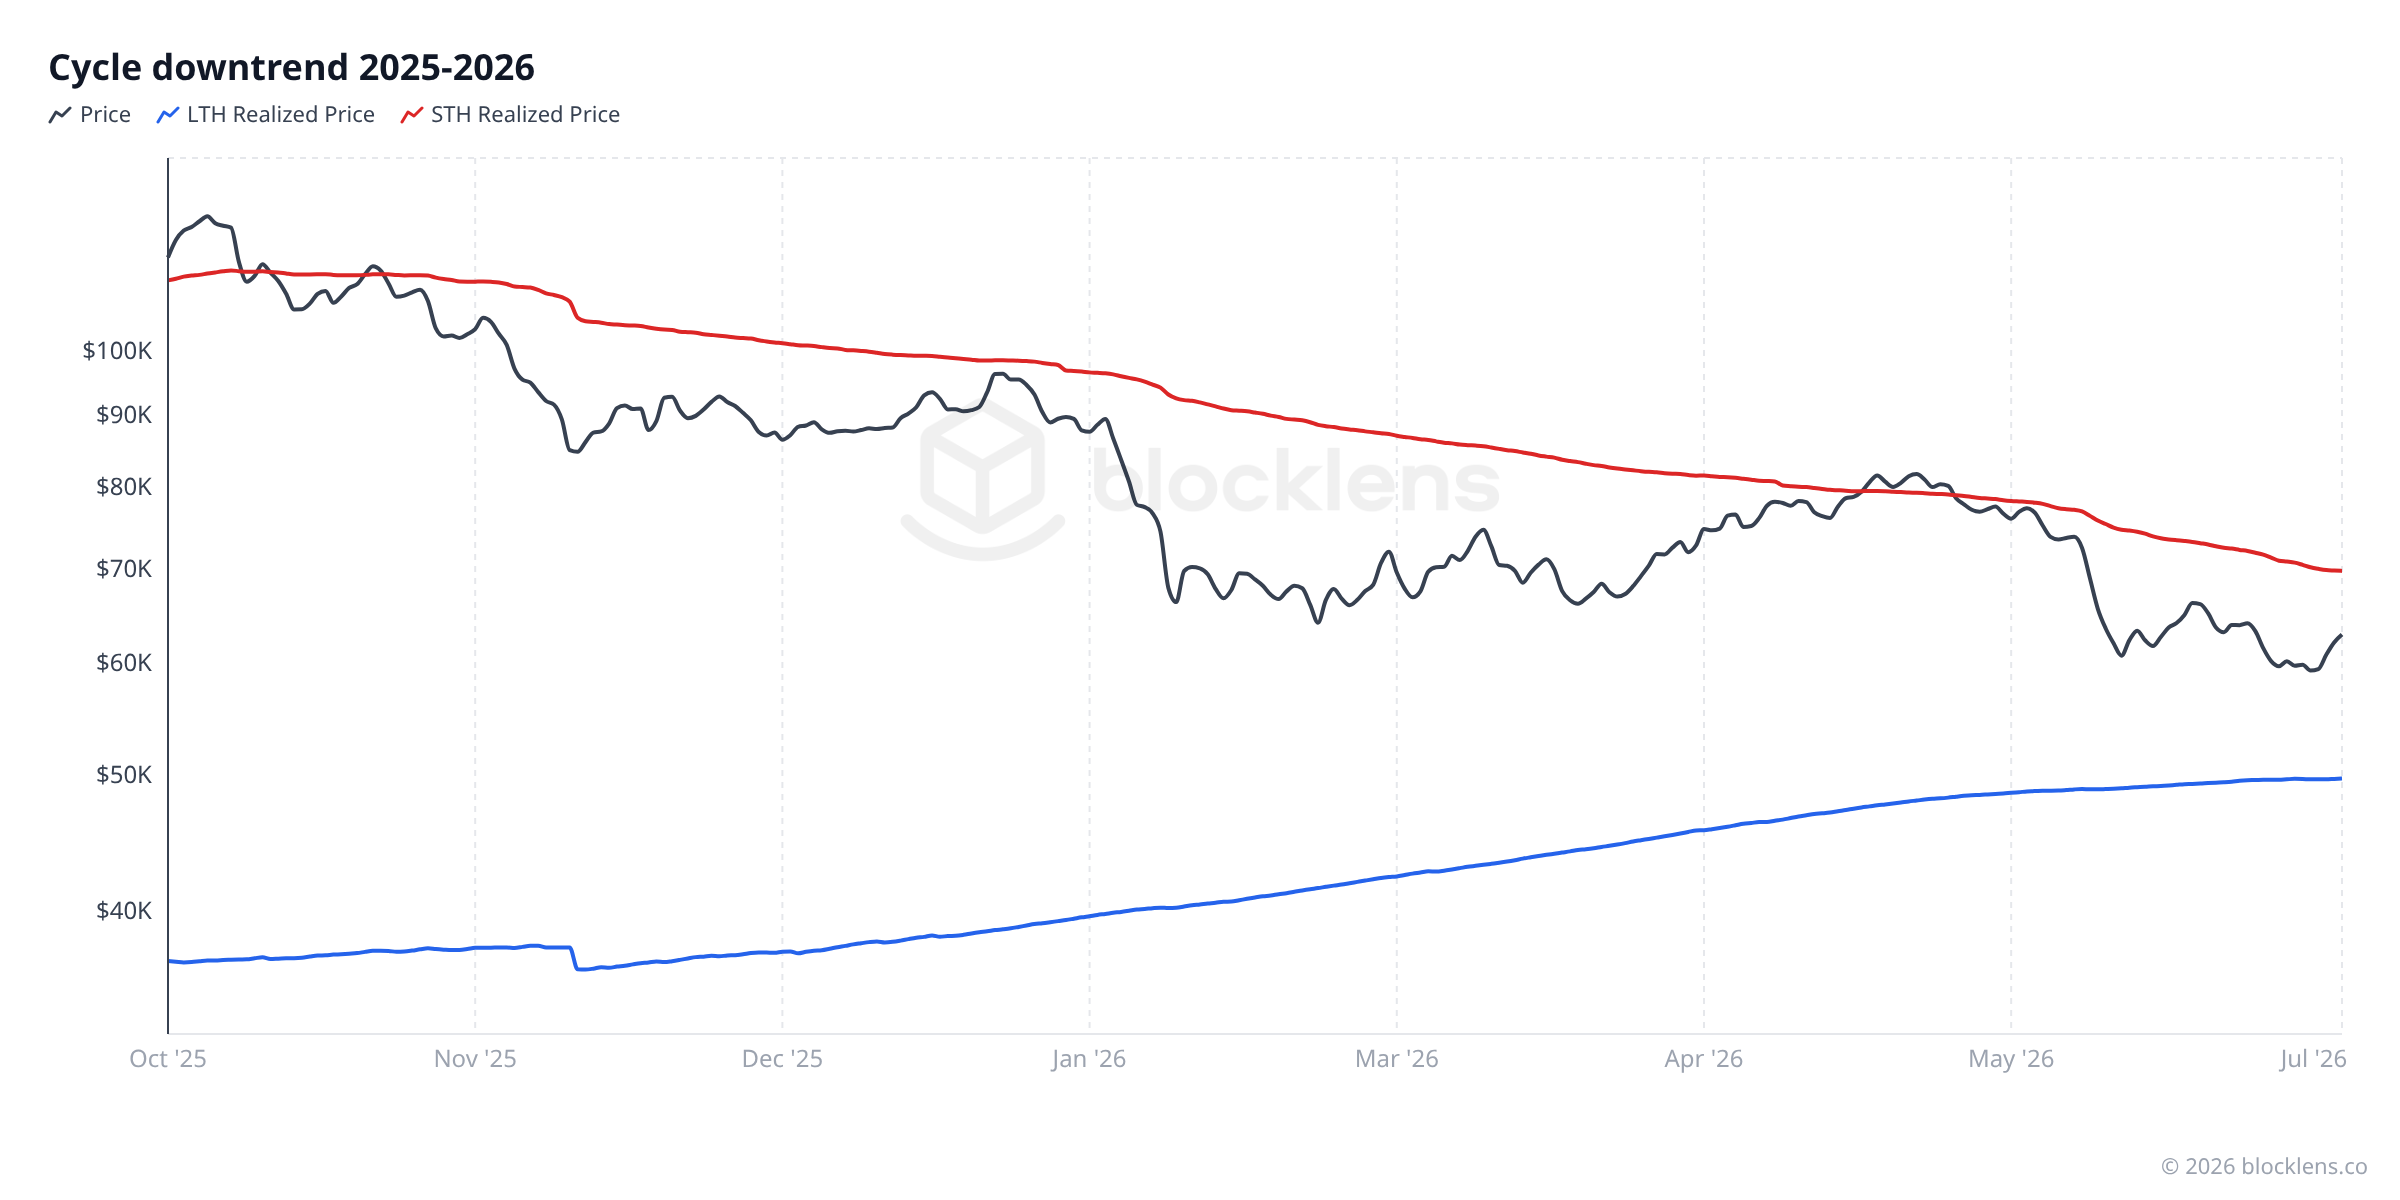
واقعیت ۱ — در یک روند نزولی، STH Realized Price یک سقف است
به هر افت پس از قله نگاه کنید و همان چیز را میبینید: قیمت مدام در STH Realized Price (خط قرمز) پس زده میشود. یک دلیل رفتاری تمیز وجود دارد. هولدرهای کوتاهمدت بهطور میانگین نزدیک قله در بازار خرید کردند و سپس ماهها زیانده بودند. وقتی یک رالی بازیابی سرانجام قیمت را بهسوی نقطه سربهسر آنها — مبنای هزینهشان — بازمیکشد، موجی از فروش «فقط بگذار پولم را پس بگیرم» ظاهر میشود. آن عرضهی بهدنبال سربهسری، سقف رالی را میبندد. بنابراین STH Realized Price بهعنوان یک سطح مقاومت پویا که با گذر زمان پایینتر میرود رفتار میکند، همانطور که خریداران با قیمت بالاتر تسلیم میشوند و مبنای هزینه میانگین گروه پایین میآید. تا تاریخ ۴ ژوئیه ۲۰۲۶ آن مقاومت پویا در حدود $70,000 مینشیند (STH Realized Price ≈ $69,700).
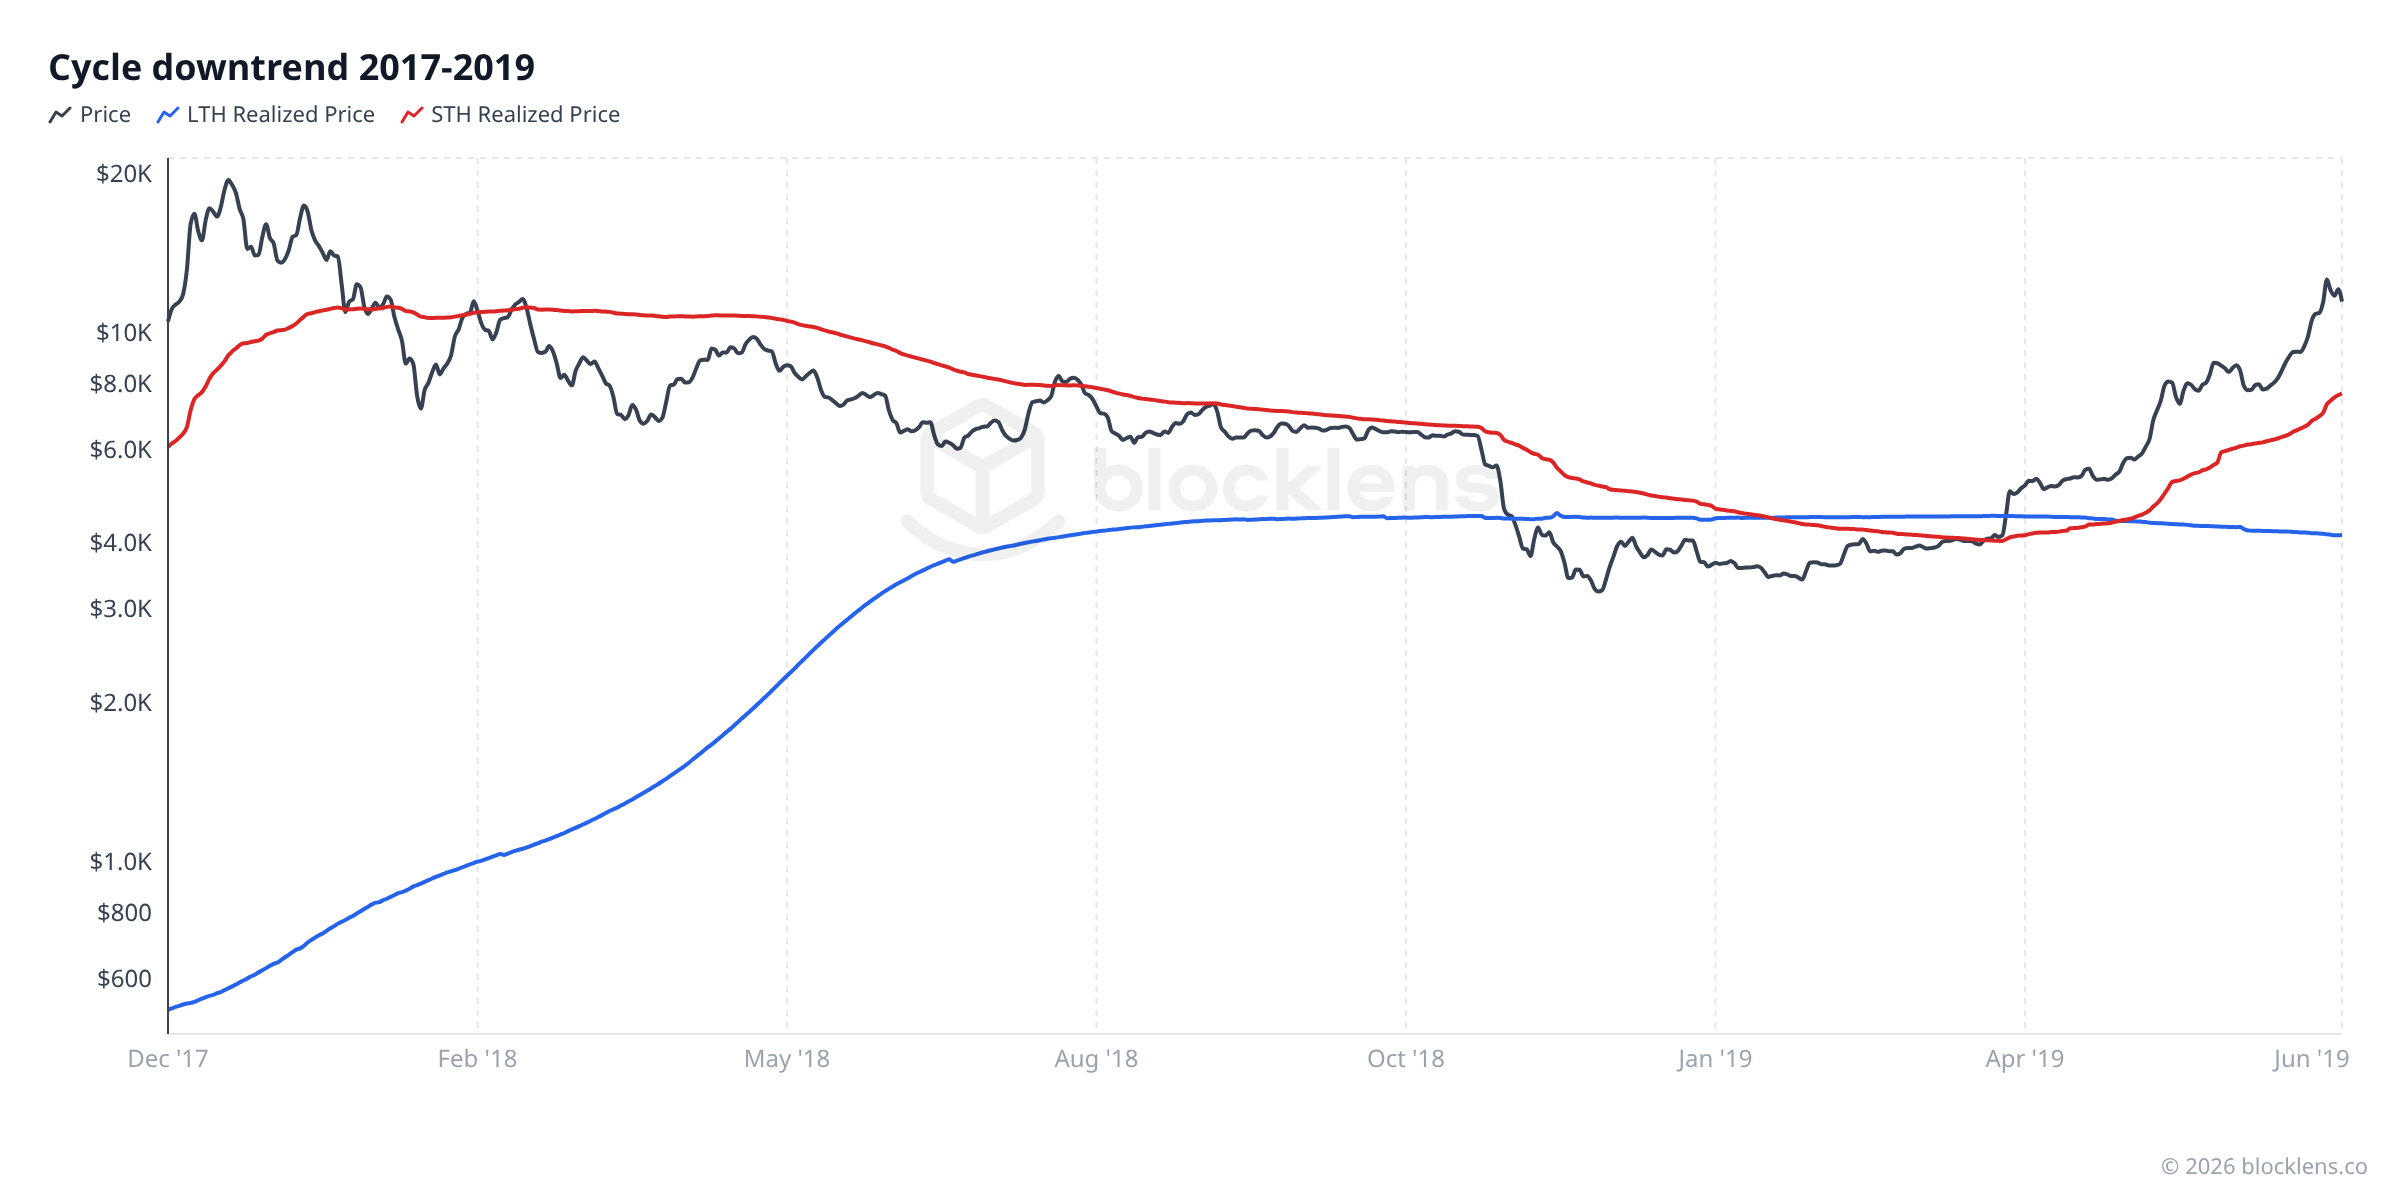
واقعیت ۲ — کف چرخه جایی شکل میگیرد که LTHها شروع به ورود به زیان میکنند
حالا به جایی نگاه کنید که هر افت واقعاً پایان مییابد. کف نهایی معمولاً درست حوالی LTH Realized Price (خط آبی) ثبت میشود — ناحیهای که حتی هولدرهای بلندمدت نیز بهطور میانگین از سود به زیان میلغزند. منطق آن تقارن است: در آن نقطه هر دو گروه تقریباً صفر سود تحققنیافته نگه میدارند. هر کس که میخواست سود بردارد، و هر کس که قرار بود با زیان دچار وحشت شود، پیشاپیش کوینهای خود را حرکت داده است. با به پایان رسیدن فروشندگان اجباری و بازنشانی مبناهای هزینه، عرضه و تقاضا دوباره به تعادل میرسند — و بازار کف خود را مییابد.
این یک پرسش طبیعی را برمیانگیزد: اگر کف جایی شکل میگیرد که قیمت به LTH Realized Price میرسد، آن خط در ماههای پیش رو کجا خواهد بود؟ برخلاف مبنای هزینه پرشِ STH، LTH Realized Price بهآرامی و منظم حرکت میکند — که یعنی، بهطور غیرمعمول برای هر چیزی در بازارها، در واقع میتوان آن را پیشبینی کرد. این دقیقاً همان کاری است که تحقیقات پیشرفته ما انجام میدهد: مدل Blocklens-TOP موتوری میسازد که LTH Realized Price را به جلو فرافکنی میکند و «ناحیه کف» را از یک هدف متحرک به مسیری که میتوانید دنبال کنید تبدیل میکند.
این یک اتفاق یکباره نیست. همان دو الگو در هر چرخه کاملشده ظاهر میشود — اینجا آنها را، در کنار هم، میبینید:
نکته عملی قابلاستفاده
دو سطح تکرارپذیر مبنای هزینه، یک روند نزولی بیتکوین را قاب میگیرند:
• STH Realized Price = سقف. تا زمانی که یک چرخه کف نزند، انتظار داشته باشید رالیها حوالی آن متوقف شوند (امروز ≈ $70,000). پسگرفتن قاطع این خط، از نظر تاریخی، نشانگر بازگشت روند به بالا بوده است.
• LTH Realized Price = کف. کفهای چرخه در ناحیهای شکل گرفتهاند که قیمت به مبنای هزینه هولدر بلندمدت افت میکند (امروز ≈ $49,700) — از نظر تاریخی، پنجره انباشت نسلی.
هماکنون قیمت پایینتر از سقف STH و بالاتر از کف LTH مینشیند — از نظر ساختاری در میانه روند نزولی بر این الگو، هنوز نه در امضای کف تاریخی. برای یک سرمایهگذار، این به یک برنامه ساده و تعدیلشده با ریسک نگاشته میشود: ناحیه مبنای هزینه LTH را جایی در نظر بگیرید که در آن انباشت را افزایش میدهید، متناسب با تحمل خودتان نسبت به ریسک.
هشدار مهم
اینها گرایشهای تاریخی هستند، نه تضمینها. تنها تعداد انگشتشماری چرخه وجود دارد، و ورود ETFهای اسپات در ۲۰۲۴ تغییر داده است که چه کسی و چگونه بیتکوین میخرد. سطوح مبنای هزینه توصیف میکنند که عرضه و تقاضا کجا تمایل به تعادل داشتهاند — آنها وعدهای درباره آینده نیستند. هیچ چیز اینجا مشاوره مالی نیست؛ از آن بهعنوان یک عدسی، متناسب با ریسک خودتان، استفاده کنید.
چرخه چگونه کار میکندتحویل بزرگ میان دستهای صبور و بیصبر
درک رفتار LTH و STH، درک چرخه بازار بیتکوین است، زیرا چرخه همان تحویل میان این دو گروه است.
اینطور است که معمولاً بارها و بارها در طول تاریخ بیتکوین رخ میدهد:
در بازار خرسی و بازیابی اولیه: قیمت پایین است یا از یک سقوط در حال بازیابی است. هولدرهای کوتاهمدتی که با وحشت فروختند خارج شدهاند. هولدرهای بلندمدت بیسروصدا در حال انباشت هستند — کوینهای ارزان را از هر کسی که بفروشد میخرند. با هر روزی که میگذرد، کوینهای تازهخریداریشده بهسوی آستانه ۱۵۵ روزه بالغ میشوند و از عرضه STH به عرضه LTH مهاجرت میکنند. باند LTH روی نمودار چاقتر میشود. اینها دستهای صبوری هستند که صبور بودن را انجام میدهند.
همانطور که بازار گاوی توسعه مییابد: قیمت بالا میرود، توجه رسانهها بازمیگردد و خریداران جدید هجوم میآورند. این تازهواردان، بنا به تعریف، هولدرهای کوتاهمدت هستند. باند STH شروع به تورم میکند. در این میان، برخی هولدرهای بلندمدت — که سالها پیش با قیمتهای بسیار پایینتر خریدند — فرصتی برای برداشت سود میبینند. آنها شروع به فروش کوینهای قدیمی و ارزان خود به خریداران جدید مشتاق میکنند. عرضه قدیمی LTH به عرضه جدید STH تبدیل میشود. باند LTH نازکتر میشود. این توزیع است.
نزدیک به قله چرخه: گروه STH عظیم است (همه تازه خریدند) و هولدرهای بلندمدت ماههاست در حال توزیع بودهاند. MVRV بالاست، NUPL در قلمرو سرخوشی است، و realized price گروه STH بسیار نزدیک به قیمت بازار است — زیرا همه نزدیک قله خریدند.
وقتی قیمت میشکند: هولدرهای کوتاهمدت، که پیشاپیش نزدیک سربهسر یا در زیان هستند، شروع به فروش وحشتزده میکنند. این تسلیم است. کوینهایشان حرکت میکند — برخی به دست خریداران بلندمدت فرصتطلب، برخی به صرافیها، برخی با زیان. گروه STH بیرون شسته میشود. با درد کافی، چرخه بازنشانی میشود.
ایده کلیدی
بازارهای گاوی، تبدیل عرضه LTH به عرضه STH هستند (کوینهای قدیمی به خریداران جدید فروخته میشوند). بازارهای خرسی، تبدیل عرضه STH به عرضه LTH هستند (خریداران جدید بهقدر کافی نگه میدارند تا به جمعیت صبور تبدیل شوند، یا تسلیم میشوند و کوینها را به خریدارانی میسپارند که سپس نگه میدارند). اندازه و جهت آن تبدیل، ضربان قلب چرخه است.
تماشای باندهای LTH و STH در شکل ۱، به معنایی بسیار واقعی، تماشای نفسکشیدن چرخه است. دادههای امروز — LTH در ۸۳٫۰٪ عرضه، STH در ۱۷٫۰٪، با هولدرهای STH زیانده — با یک فاز خرسی پس از قله سازگار است که در آن دستهای صبور هنوز در حال انباشت هستند و خریداران اخیر با زیان نشستهاند.
بررسی واقعیتدادهها امروز چه میگویند
در اینجا عکس فوری کامل LTH/STH برای ۴ ژوئیه ۲۰۲۶ آمده است:
| متریک | مقدار | معنای به زبان ساده |
|---|---|---|
| قیمت بازار | ≈ $62,830 | یک بیتکوین هماکنون با چه قیمتی معامله میشود |
| عرضه LTH | ≈ 16.63M BTC (83.0%) | کوینهایی که ۱۵۵+ روز حرکت نکردهاند — جمعیت صبور |
| عرضه STH | ≈ 3.42M BTC (17.0%) | کوینهایی که ظرف ۱۵۵ روز حرکت کردهاند — خریداران اخیر |
| مبنای هزینه LTH | ≈ $49,700 | میانگین قیمتی که هولدرهای بلندمدت پرداختند — آنها در سود هستند |
| مبنای هزینه STH | ≈ $69,700 | میانگین قیمتی که خریداران اخیر پرداختند — آنها زیانده هستند |
| LTH-MVRV | ≈ 1.27 | هولدرهای بلندمدت بهطور میانگین ~۲۷٪ در سود |
| STH-MVRV | ≈ 0.90 | هولدرهای کوتاهمدت بهطور میانگین ~۱۰٪ در زیان |
داستانی که جدول میگوید: هولدرهای بلندمدت راحت هستند. آنها کوینهای خود را بهطور میانگین حوالی $49,700 خریدند و روی سودی سالم نشستهاند، حتی با اینکه قیمت ۵۰٪ پایینتر از بالاترین قیمت تاریخی است. هولدرهای کوتاهمدت — آنهایی که نزدیک یا پس از قله اکتبر ۲۰۲۵ در $126,198 خریدند — زیانهایی با میانگین حدود ۱۰٪ را تحمل میکنند. آن گروه، گروه شکننده است. هرگونه ضعف بیشتر قیمت، فشار بیشتری بر آنها برای تسلیمشدن ایجاد میکند، که کوینهایشان را به موج بعدی انباشتگرهای صبور میسپارد.
دانستنش خوب است
STH-MVRV در ۰٫۹۰ بر پایه معیارهای تاریخی، تسلیم شدید نیست. در کفهای جدی بازار خرسی (۲۰۱۸، ۲۰۲۲)، STH-MVRV تا پایین ۰٫۴۵–۰٫۵۵ رفته است. خوانش کنونی برای خریداران اخیر ناخوشایند است اما هنوز نوع فروش انبوه و اجباری را که کفهای واقعی چرخه را نشان میدهد سیگنال نمیدهد. ارزش تماشا دارد که اگر قیمت به پایینتر ادامه دهد، این متریک به آن حدهای نهایی تاریخی نزدیک شود.
واژهنامه کوچک
- هولدر بلندمدت (LTH)
- یک کوین — و به تبع آن، مالکش — که دستکم ۱۵۵ روز حرکت نکرده است. اینها مشارکتکنندگان صبور و مبتنی بر باور در بازار هستند. از نظر تاریخی آنها در ترس انباشت میکنند و در سرخوشی توزیع میکنند.
- هولدر کوتاهمدت (STH)
- یک کوین که در ۱۵۵ روز اخیر حرکت کرده است. اینها نماینده خریداران اخیر هستند که تمایل دارند حساستر به قیمت و واکنشیتر باشند. آنها منبع اصلی فروش تسلیمی در افتها هستند.
- آستانه ۱۵۵ روزه
- سنی که بهطور تجربی مشاهده شده که در آن احتمال حرکت یک کوین در هر روز معین بهشدت افت میکند. در عمل نه بهعنوان یک کلید سخت بلکه بهعنوان یک وزندهی لجستیک نرم اعمال میشود (نقطه میانی ۱۵۵ روز، پهنای گذار ~۱۰ روز)، بنابراین کوینها بهتدریج از STH به LTH بازوزندهی میشوند. زیر ~۱۵۵ روز: بیشتر کوتاهمدت؛ بالای آن: بیشتر بلندمدت.
- گروه (Cohort)
- گروهی از کوینها (و هولدرهایشان) که با یک ویژگی مشترک تعریف میشوند — در این مورد، اینکه کوینها چه مدت راکد بودهاند. LTH و STH دو گروه اصلی در تحلیل آنچین هستند.
- Realized Price (گروه)
- میانگین مبنای هزینه یک گروه خاص — یعنی، میانگین قیمتی که کوینهای آن گروه آخرین بار در آن حرکت کردهاند. LTH Realized Price و STH Realized Price جداگانه از Realized Price کلی شبکه محاسبه میشوند.
- LTH-MVRV / STH-MVRV
- نسبت MVRV که برای هر گروه بهصورت جداگانه محاسبه میشود: قیمت بازار تقسیم بر Realized Price آن گروه. مقادیر بالای ۱ یعنی گروه در مجموع در سود است؛ زیر ۱ یعنی زیان در مجموع.
- STH Realized Price بهعنوان مقاومت
- در یک روند نزولی، مبنای هزینه هولدر کوتاهمدت تمایل دارد بهعنوان یک سقف در حال افت عمل کند: رالیها جایی متوقف میشوند که خریداران اخیر سرانجام بتوانند در نقطه سربهسر بفروشند. ≈ $70,000 تا تاریخ ۴ ژوئیه ۲۰۲۶.
- LTH Realized Price بهعنوان ناحیه کف
- کفهای چرخه از نظر تاریخی جایی شکل گرفتهاند که قیمت به مبنای هزینه هولدر بلندمدت افت میکند، نقطهای که در آن هر دو گروه به تقریباً صفر سود تحققنیافته میرسند. ≈ $49,700 تا تاریخ ۴ ژوئیه ۲۰۲۶.
سری مبانی آنچین
- تحلیل آنچین چیست — دفتر مبنای هزینه
- هولدرهای بلندمدت در برابر کوتاهمدت (LTH / STH) شما اینجا هستید
- MVRV بهطور عمیق — خواندن «ارزان در برابر گران» بعدی
- SOPR — کوینها در لحظه خرجشدن چه چیزی آشکار میکنند
- سود و زیان تحققیافته — تسلیم و سرخوشی
- NUPL — روانشناسی یک چرخه بازار
- چرخههای بیتکوین — هاوینگ و ریتم چهارساله
- «دیوارهای» مبنای هزینه — خواندن عرضه بر اساس قیمت