Wenn Analysten sagen „der Markt hat dies getan“ oder „der Markt hat das getan“, übergehen sie eine unbequeme Wahrheit: es gibt nicht den einen Markt. Es gibt mindestens zwei sehr unterschiedliche Menschengruppen, die sehr unterschiedliche Entscheidungen treffen — und an einem guten Tag sprechen sie kaum dieselbe finanzielle Sprache.
Die eine Gruppe hält ihre Bitcoin seit Jahren. Sie hat den einen oder anderen Crash durchgestanden, gesehen, wie der Kurs sich wieder erholte, und reagiert weitgehend nicht mehr auf kurzfristige Kursschwankungen. Die andere Gruppe hat erst kürzlich gekauft — oft nahe einem Hoch, in der Hoffnung, das Momentum mitzunehmen. Wenn die Kurse fallen, verhalten sich diese beiden Gruppen fast gegensätzlich. Und betrachtet man sie vermischt, heben sich ihre Signale gegenseitig auf und man sieht nichts Brauchbares.
Das Mächtigste, was die On-Chain-Analyse leisten kann, ist, die beiden Gruppen zu trennen. In diesem Artikel sehen wir genau, wie diese Aufteilung funktioniert, warum die Trennlinie bei 155 Tagen gezogen wird und was uns die beiden Kohorten gerade jetzt sagen.
Die KernerkenntnisEine Blockchain, zwei sehr unterschiedliche Gruppen
Denken Sie an zwei Bitcoin-Halter. Alice kaufte 2022 während des Bärenmarkts 1 BTC zu etwa 18.000 $. Seither hat sie ihn nicht angerührt. Bob kaufte vor sechs Wochen 1 BTC zu etwa 95.000 $ und jagte damit der Rally hinterher, nachdem Bitcoin sein Allzeithoch nahe 126.200 $ erreicht hatte. Beide besitzen einen Coin. Beide sind auf derselben Blockchain. Doch ihre Situationen — ihre Psychologie, ihre Kostenbasis, ihr wahrscheinlicher nächster Schritt — könnten unterschiedlicher nicht sein.
Alice sitzt auf einem großen Gewinn. Ein Kursrückgang von 20 % berührt sie kaum; sie hat weit Schlimmeres überstanden. Bob hingegen ist bereits tief im Minus. Ein Rückgang von 20 % bedeutet einen erheblichen Buchverlust auf einen kürzlichen Kauf. Er wird weit eher in Panik geraten und verkaufen.
Das ist das grundlegende Problem daran, „den Markt“ als eine einzige Sache zu betrachten. Der Kurschart-Durchschnitt aus Alice und Bob sagt Ihnen fast nichts Nützliches. Sie müssen die beiden getrennt betrachten.
Die On-Chain-Analyse kann genau das leisten, denn die Blockchain weiß, wie lange jeder Coin unbewegt liegt.
Die 155-Tage-LinieWo geduldige Hände sich von nervösen trennen
Wie entscheiden Analysten, wo sie die Linie zwischen „geduldigem Halter“ und „kürzlichem Käufer“ ziehen? Die Antwort ist statistisch — und sie ist eleganter als jede willkürliche Wahl.
Forscher, die die Blockchain untersuchten, bemerkten etwas Interessantes: sobald ein Coin sich rund 155 Tage nicht bewegt hat, sinkt die Wahrscheinlichkeit, dass er sich an einem beliebigen Tag bewegt, stark ab. Vor 155 Tagen wechseln Coins mit einer gewissen Regelmäßigkeit den Besitzer. Nach 155 Tagen treten sie in eine Art Ruhezustand ein. Besitzer, die über einen Zeitraum von fünf Monaten gehalten haben — der mindestens ein oder zwei bedeutende Marktschwankungen umspannt — haben implizit gezeigt, dass sie nicht zum reaktiven Typ gehören. Sie ignorierten die Volatilität und hielten weiter.
Dieser Verhaltenswechsel in den Daten ist die Grundlage für die beiden Kohorten, die die gesamte On-Chain-Analyse verankern:
- Langfristige Halter (LTH): Coins, die sich seit 155 Tagen oder länger nicht bewegt haben. Das sind die geduldigen, von Überzeugung getriebenen Halter — manchmal „Diamond Hands“ genannt. Sie neigen dazu, in Phasen der Angst zu akkumulieren und nur in der Euphorie nahe der Zyklushochs zu verteilen (verkaufen).
- Kurzfristige Halter (STH): Coins, die sich innerhalb der letzten 155 Tage bewegt haben. Das sind die kürzlichen Käufer — reaktiv, kurssensibel und weit eher geneigt, in Abwärtsphasen panisch zu verkaufen.
Kernidee
LTH-Angebot = Überzeugung. STH-Angebot = Spekulation. Zu beobachten, wie Coins die 155-Tage-Linie überschreiten, zeigt Ihnen, wie Vermögen zwischen geduldigen und ungeduldigen Händen wandert — und die Richtung dieser Wanderung sagt Ihnen, wo der Zyklus steht.
Die 155-Tage-Schwelle ist kein hartes Naturgesetz. Aber sie beruht auf beobachtetem Verhalten über mehr als ein Jahrzehnt an Bitcoin-Daten und hat sich über mehrere Marktzyklen hinweg als bemerkenswert stabile Trennlinie erwiesen.
Hinter den KulissenWarum 155 Tage — und warum es eine glatte Kurve ist, kein harter Schalter
Zwei Fragen tauchen hier meist auf: woher stammt die Zahl 155 eigentlich, und springt ein Coin wirklich in dem Moment von „kurzfristig“ auf „langfristig“, in dem er 155 Tage alt wird? Beide haben präzise Antworten, und sie sind selbst auf Einsteigerniveau wissenswert.
Woher die Zahl stammt
Die Schwelle ergibt sich aus einer einfachen Messung: wie wahrscheinlich ist es, dass ein Coin ausgegeben wird, in Abhängigkeit davon, wie lange er bereits unbewegt liegt? Trägt man diese Wahrscheinlichkeit gegen das Coin-Alter auf, erhält man einen steilen, glatten Abfall — ein Coin, der 3 Tage ruht, bewegt sich morgen weit eher als einer, der 300 Tage ruht. Glassnodes ursprüngliche Studie, Time is Money, fand, dass dieser Abfall einem sauberen Potenzgesetz im Alter folgt und dass die Kurve irgendwo um die fünf Monate in echte Ruhe abflacht. Die 155-Tage-Marke (etwa 5 Monate) ist der Punkt, an dem der Besitzer eines Coins statistisch „bewiesen“ hat, dass er kein reaktiver Trader ist.
Das müssen Sie nicht auf gut Glauben hinnehmen. In unserer fortgeschrittenen Forschung haben wir dieselbe Ausgabewahrscheinlichkeits-Kurve von Grund auf aus Blocklens' eigenen rohen On-Chain-Daten nachgebaut und bestätigt: die Ausgabewahrscheinlichkeit fällt als Potenzgesetz im Alter ab, mit ausgezeichneter Passung (R² ≈ 0,997). Die 155-Tage-Linie liegt genau in dem Bereich, in dem Coins von „aktiv gehandelt“ zu „ruhend“ übergehen.
Warum es eine Gewichtungskurve ist, keine Klippe
Nun der subtile Teil — und der, den fast jede Einsteigererklärung überspringt. Wenn Sie einen harten Grenzwert verwendeten (kurzfristig bei 154 Tagen, langfristig bei 155), würden die Metriken hässliche Artefakte entwickeln. Stellen Sie sich einen großen Schwung Coins vor, die alle am selben hektischen Tag nahe einem Hoch gekauft wurden: genau 155 Tage später würden sie alle am selben Datum von STH auf LTH umspringen, wodurch die Kohortenlinien ohne echten verhaltensbedingten Grund sprunghaft steigen würden.
Um das zu vermeiden, springt die Standardmethodik einen Coin nie sofort um. Stattdessen wendet sie eine logistische Gewichtungsfunktion an, zentriert auf 155 Tage mit einer Übergangsbreite von etwa 10 Tagen, sodass jeder Coin über etwa zwei Wochen rund um die Schwelle allmählich von kurzfristig zu langfristig umgewichtet wird:
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$Hier ist a das Alter des Coins in Tagen, und wLTH ist der Anteil dieses Coins, der dem Angebot langfristiger Halter zugerechnet wird — wobei der verbleibende 1 − wLTH als kurzfristig gezählt wird. Bei genau 155 Tagen beträgt das Gewicht 0,5: der Coin wird hälftig aufgeteilt. Um etwa 135 Tage ist er fast vollständig kurzfristig; um etwa 175 Tage fast vollständig langfristig. Diese S-förmige Kurve glättet die Übergabe, sodass die Kohortenmetriken gleiten, statt zu ruckeln, wann immer eine Ansammlung von Coins die Linie überschreitet.
Eine praktische Verfeinerung in der Blocklens-Implementierung: wir begrenzen die Kurve an ihren Rändern. Coins, die jünger als 100 Tage sind, werden vollständig als kurzfristig gezählt (Gewicht 0), und Coins, die älter als 210 Tage sind, vollständig als langfristig (Gewicht 1); der logistische Übergang leistet seine glatte Arbeit nur im Band dazwischen. Das hält die sehr jungen und sehr alten Coins sauber klassifiziert und bewahrt zugleich die sanfte Übergabe rund um den 155-Tage-Mittelpunkt.
Quellen & weiterführende Literatur
Die 155-Tage-Schwelle und ihre logistische Gewichtungsverfeinerung stammen aus Glassnodes grundlegender Arbeit — Rafael Schultze-Kraft, „Quantifying Short-Term and Long-Term Holder Bitcoin Supply“ — die auf der Coin-Alter-Ausgabewahrscheinlichkeits-Analyse in Glassnodes „Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns“ (2024) aufbaute. Blocklens hat dieses zugrundeliegende Ausgabewahrscheinlichkeits-Potenzgesetz unabhängig auf rohen On-Chain-Daten (R² ≈ 0,997) in unserer fortgeschrittenen Forschung repliziert. In dieser gesamten Einsteigerreihe folgen wir der etablierten 155-Tage-Konvention von Glassnode.
Die AngebotsaufteilungWo liegen all die Coins gerade jetzt tatsächlich?
Mit diesen Definitionen zur Hand können wir fragen: von den heute existierenden rund 20,05 Millionen Bitcoin, wie viele liegen bei langfristigen Haltern und wie viele bei kurzfristigen?
Die Zahlen erzählen eine markante Geschichte. Stand 4. Juli 2026:
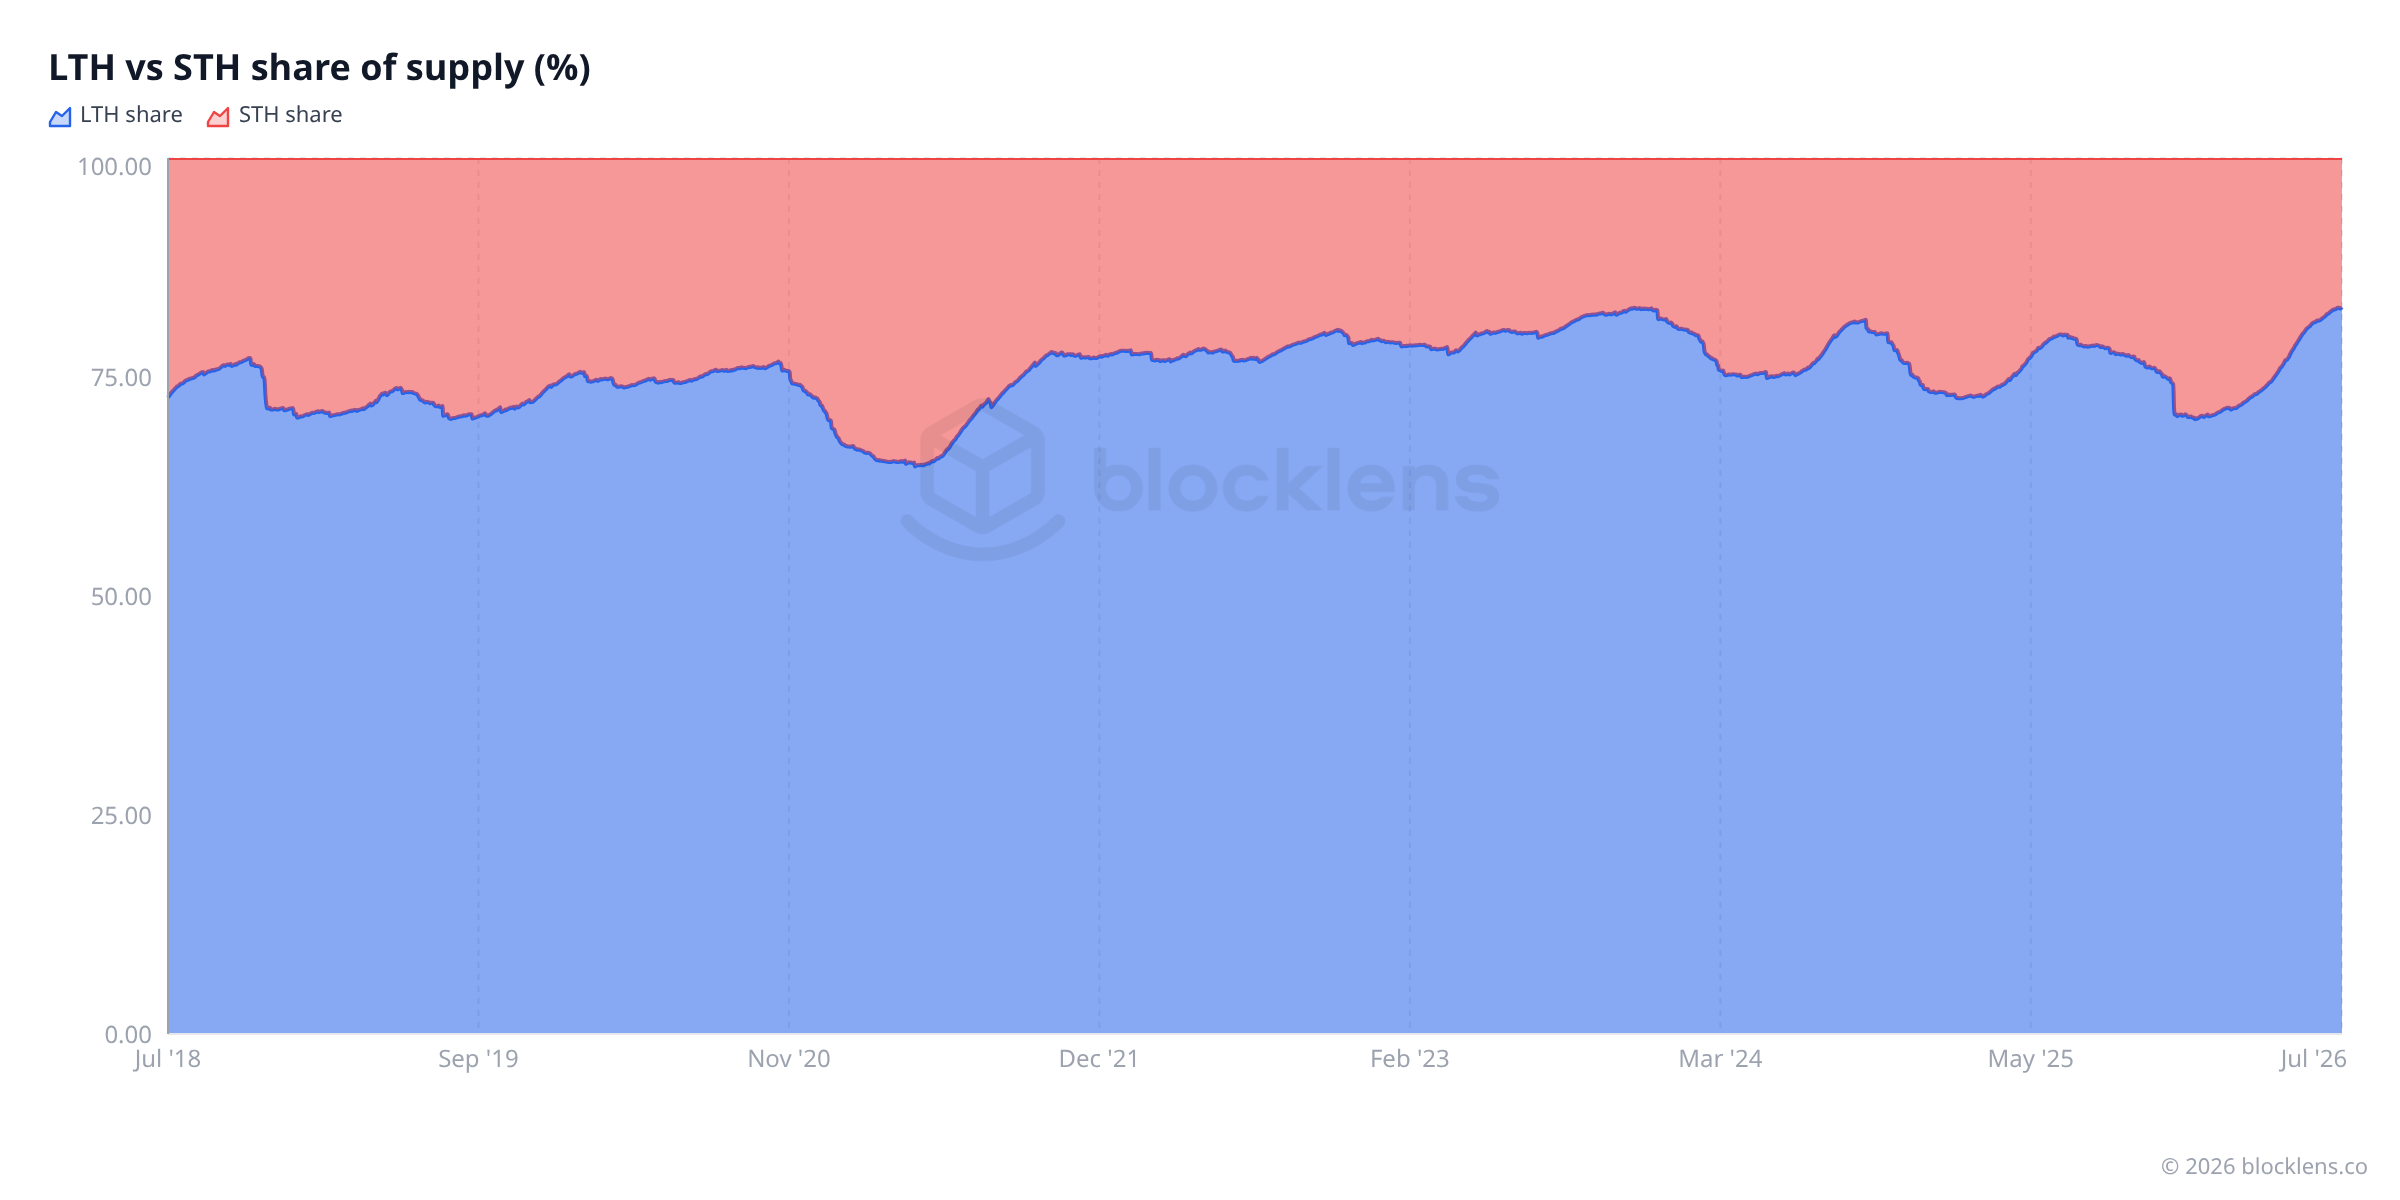
- LTH-Angebot: ≈ 16,63 Mio. BTC — das sind 83,0 % aller umlaufenden Coins, die ruhend liegen, gehalten von geduldigen Händen, die sie seit mindestens fünf Monaten nicht bewegt haben.
- STH-Angebot: ≈ 3,42 Mio. BTC — nur 17,0 %, gehalten von kürzlichen Käufern.
Über 80 % aller Bitcoin befinden sich in den Händen langfristiger Halter. Diese eine Tatsache hat enorme Auswirkungen darauf, wie frei Angebot auf den Markt kommen kann. Wenn LTH halten und nicht verkaufen, ist der verfügbare Streubesitz — die Coins, die tatsächlich wahrscheinlich verkauft werden — ein kleiner Bruchteil des Gesamtangebots.
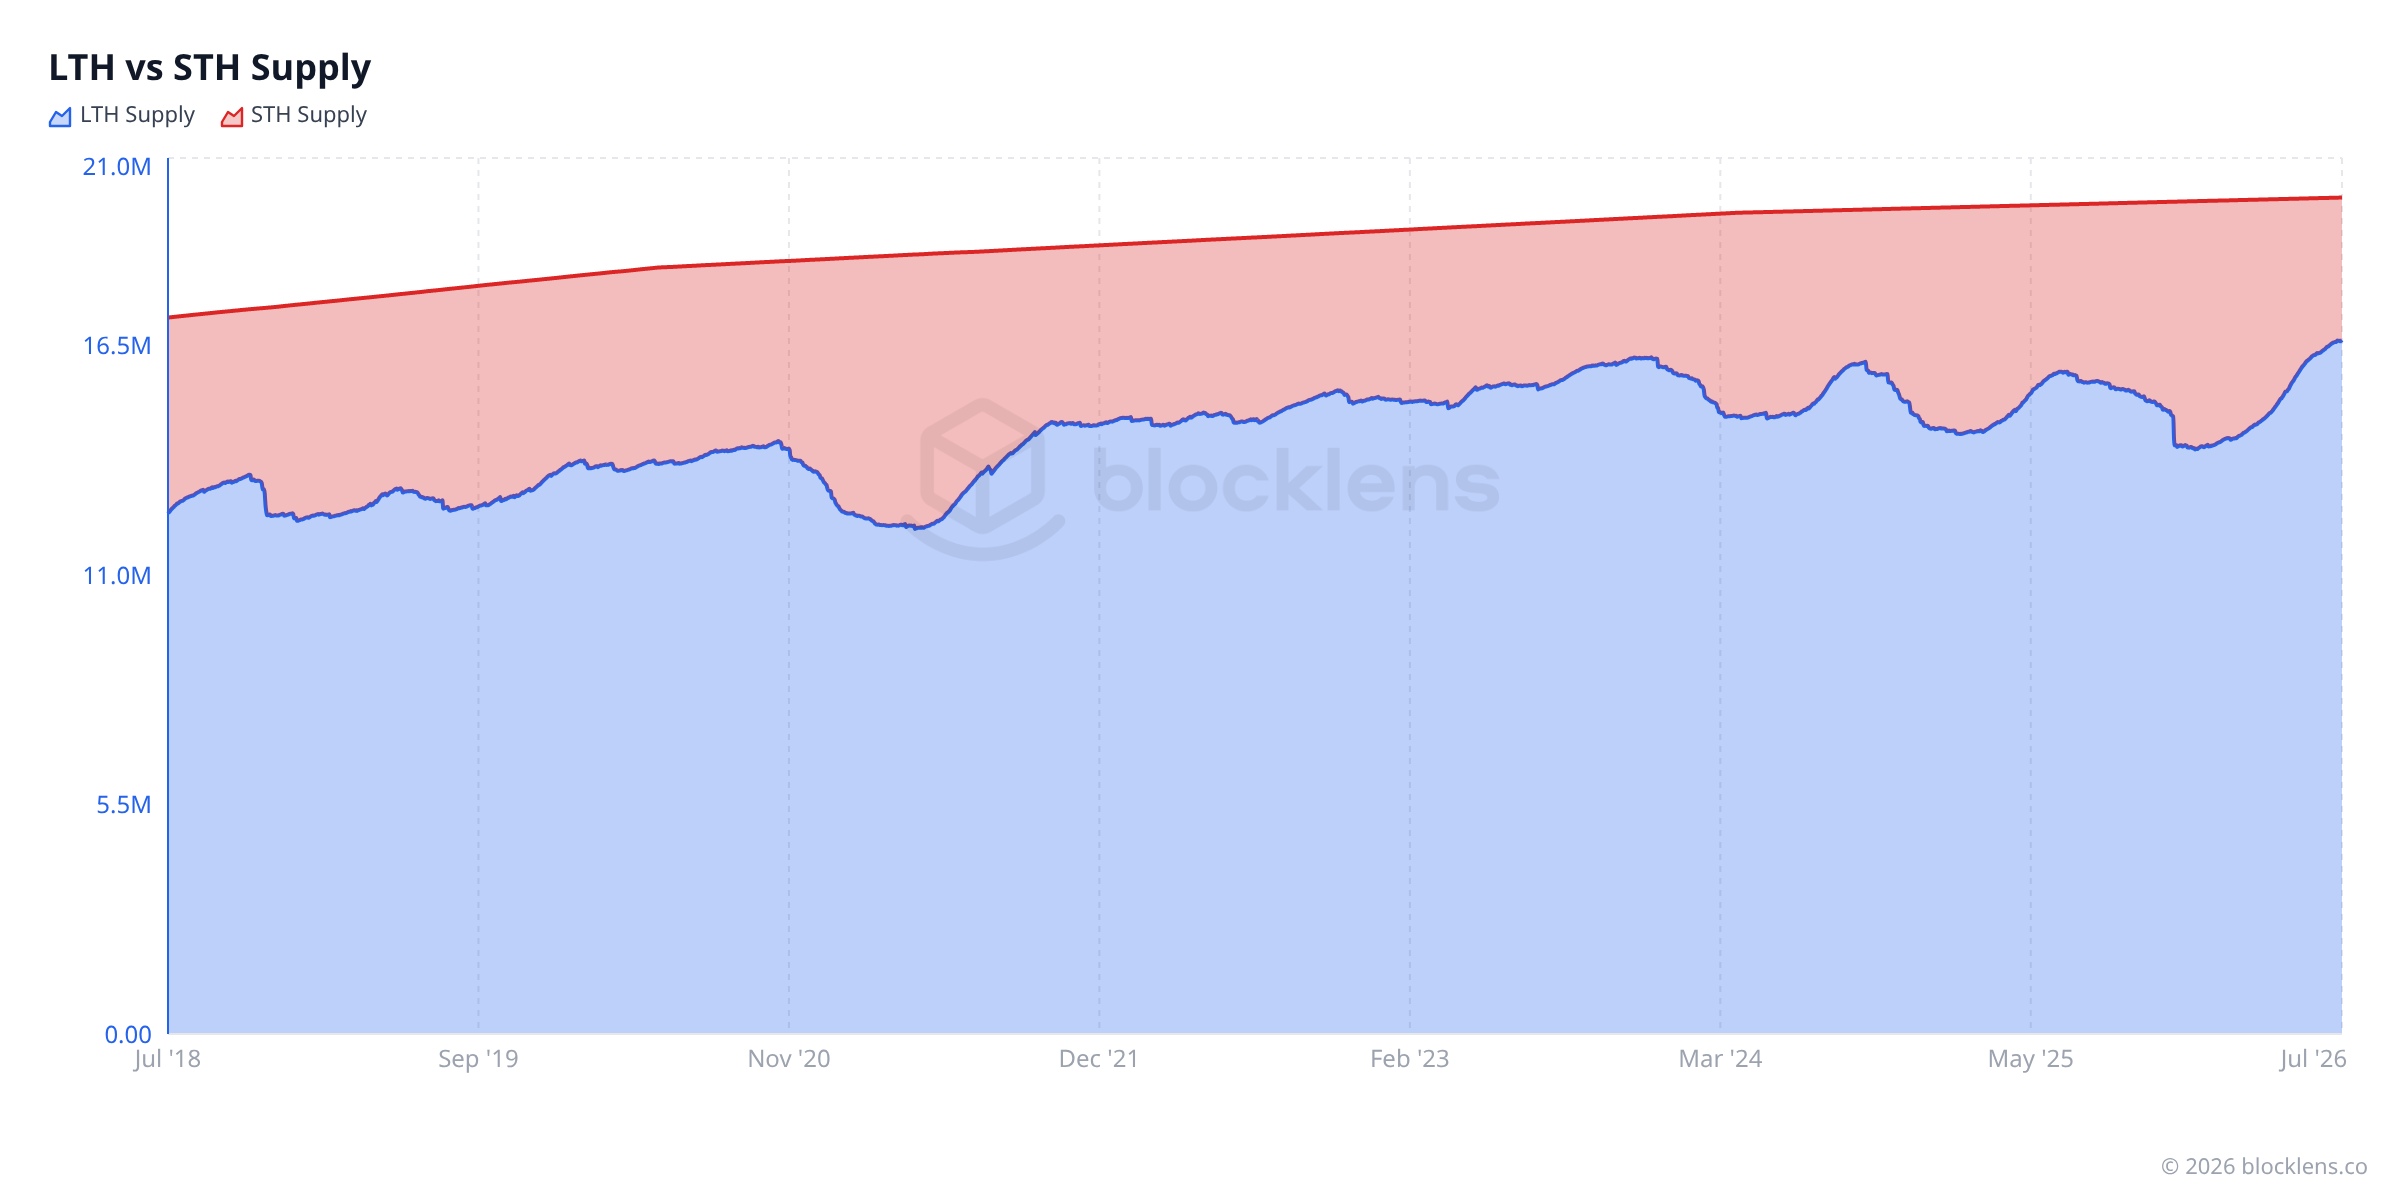
Die rohen Bandhöhen sind nützlich, aber der klarste Weg, den Verhaltenszyklus zu sehen, besteht darin, die beiden Kohorten als Anteil am Gesamtangebot aufzutragen, wo sie sich immer zu 100 % summieren:
Wissenswert
Verlorene Coins — Coins, deren private Schlüssel dauerhaft unzugänglich sind — zählen ebenfalls zum LTH-Angebot, da sie sich nicht bewegt haben und es nie werden. Analysten schätzen, dass Satoshi Nakamotos frühe Coins (rund 1 Million BTC, nie bewegt) in diese Kategorie fallen. Das bedeutet, das LTH-Angebot hat einen „Boden“, der nie auf den Markt kommt, was das Verhaltenssignal aus aktiver LTH-Akkumulation und -Verteilung noch aussagekräftiger macht, als die rohe Zahl vermuten lässt.
Kostenbasis der KohortenWas jede Gruppe bezahlt hat — und die zwei Muster, die es offenbart
Das Angebot nach Zeit aufzuteilen ist erst der Anfang. Der nächste Schritt besteht darin, dieselbe Realized-Price-Logik aus Teil 1 anzuwenden — aber getrennt auf jede Kohorte. Statt einer einzigen netzwerkweiten durchschnittlichen Kostenbasis erhalten wir zwei: eine für langfristige Halter, eine für kurzfristige Halter.
Diese heißen LTH Realized Price und STH Realized Price. Sie werden genau wie der Netzwerk-Realized-Price berechnet, aber nur unter Zählung der Coins in der jeweiligen Kohorte.
Heute offenbaren diese Zahlen eine faszinierende Aufteilung:
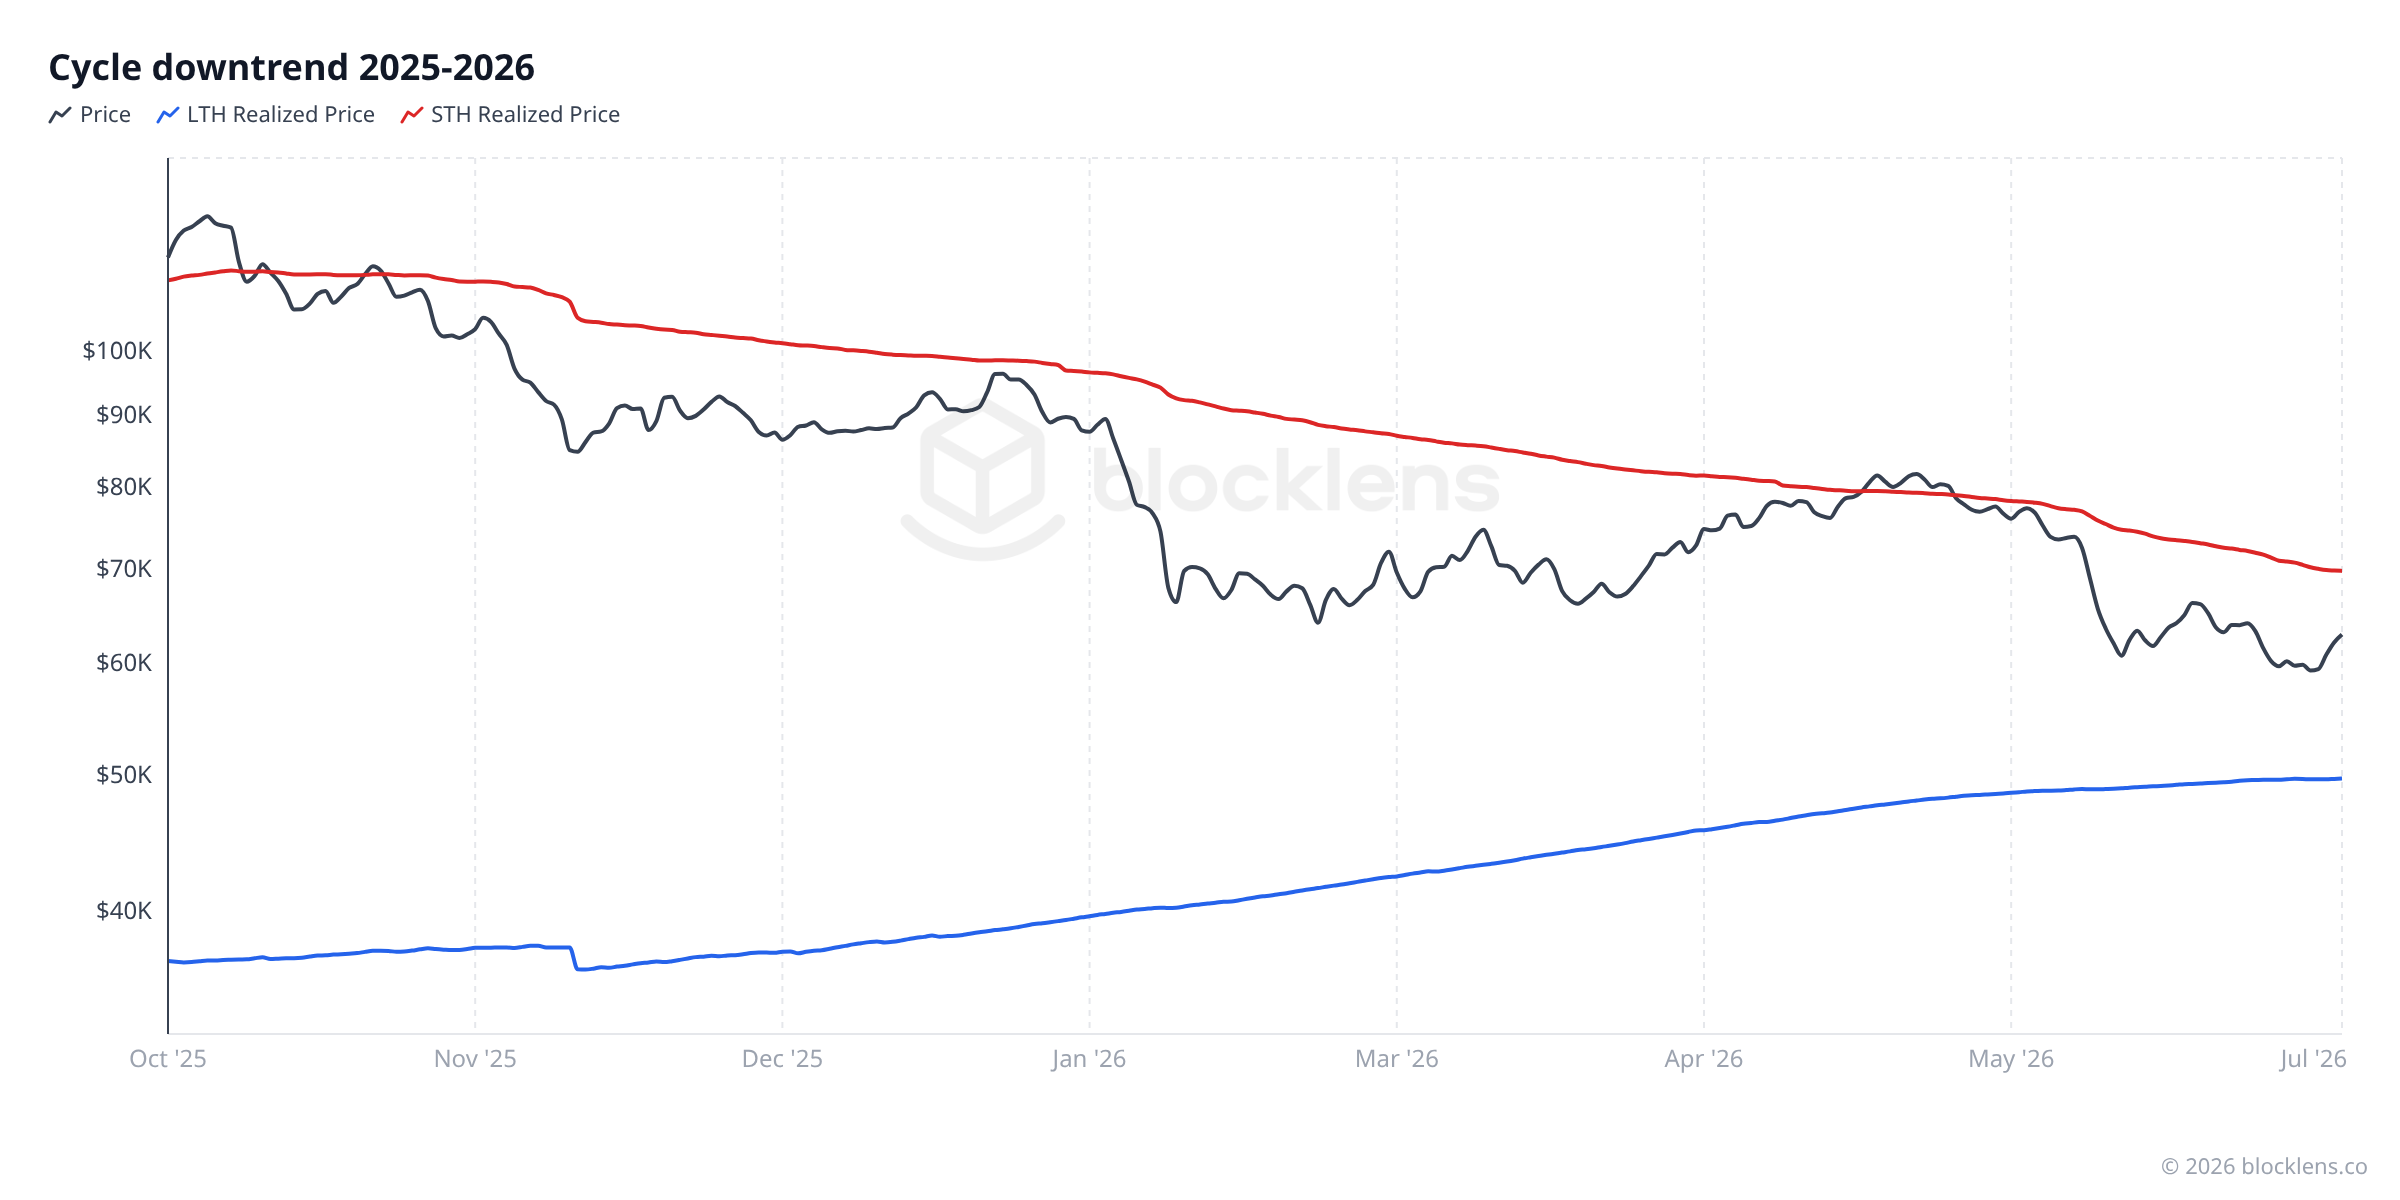
- LTH Realized Price ≈ 49.700 $ — langfristige Halter akkumulierten im Durchschnitt zu etwa 49.700 $ pro Coin.
- STH Realized Price ≈ 69.700 $ — kurzfristige Halter zahlten im Durchschnitt etwa 69.700 $ pro Coin.
- Marktpreis ≈ 62.830 $
Liest man diese drei Zahlen zusammen, ist das Bild unmittelbar klar. Langfristige Halter sitzen auf einem Gewinn von rund 27 % — sie sind im Plus und unter keinerlei besonderem Verkaufsdruck. Kurzfristige Halter, die (im Durchschnitt) um 69.700 $ eingestiegen sind, liegen nun etwa 15 % im Minus. Sie sind die gestresste Kohorte. Ihre Metrik, STH-MVRV, liegt bei etwa 0,90 — das heißt, der durchschnittliche kürzliche Käufer sitzt auf einem Verlust von etwa 10 %.
Deshalb verhalten sich die beiden Gruppen so unterschiedlich. Gewinn und Verlust erzeugen Druck. Der LTH ist entspannt; der STH betrachtet einen Verlust und entscheidet, ob er kapitulieren soll.
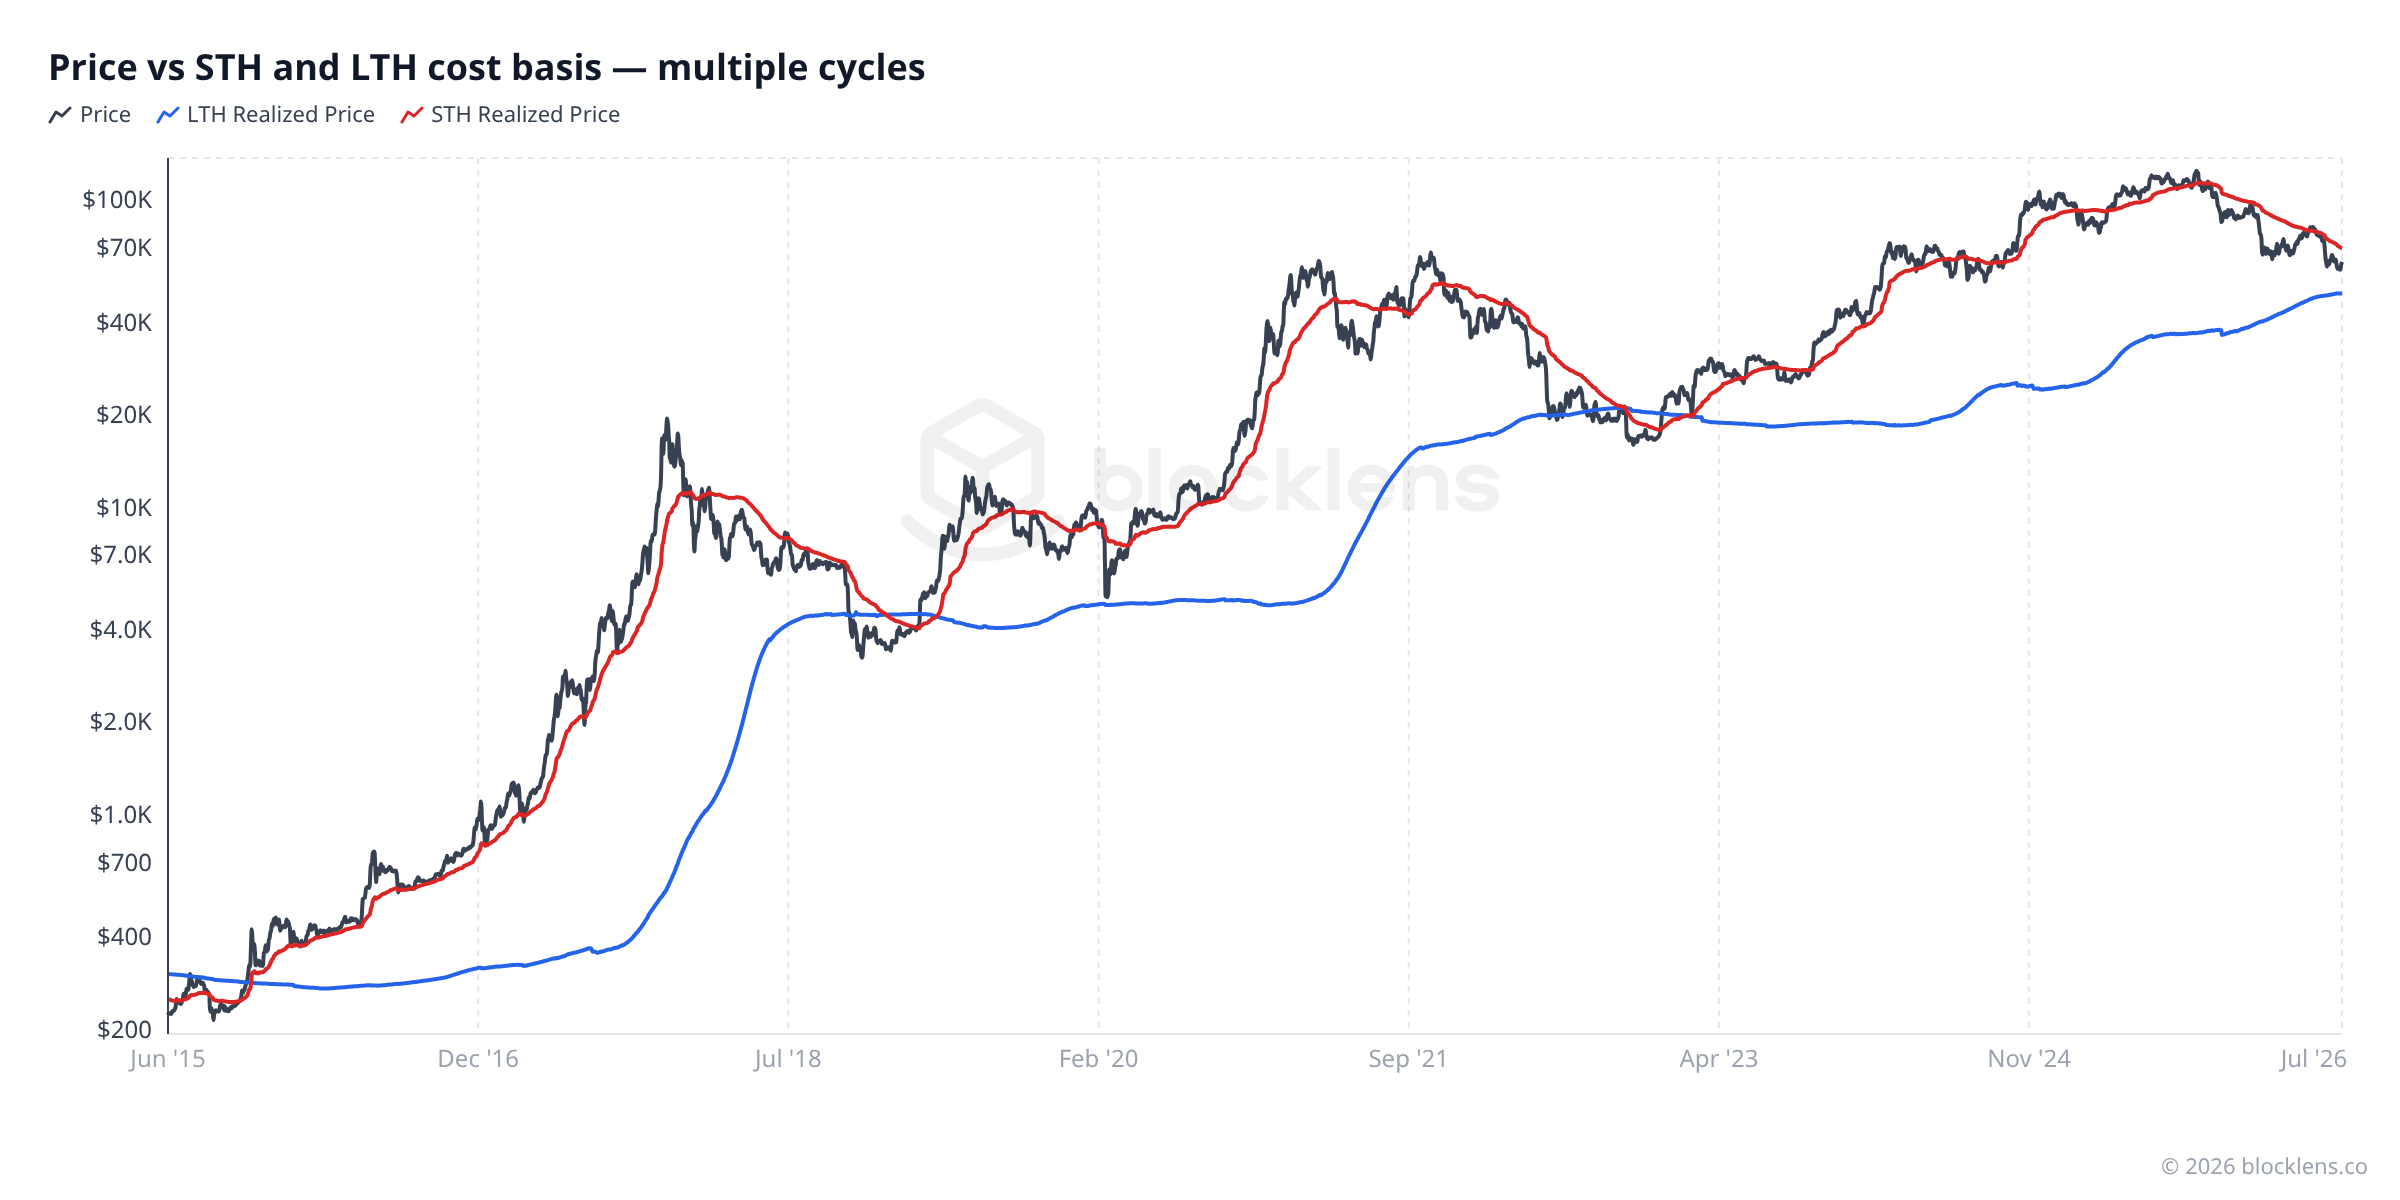
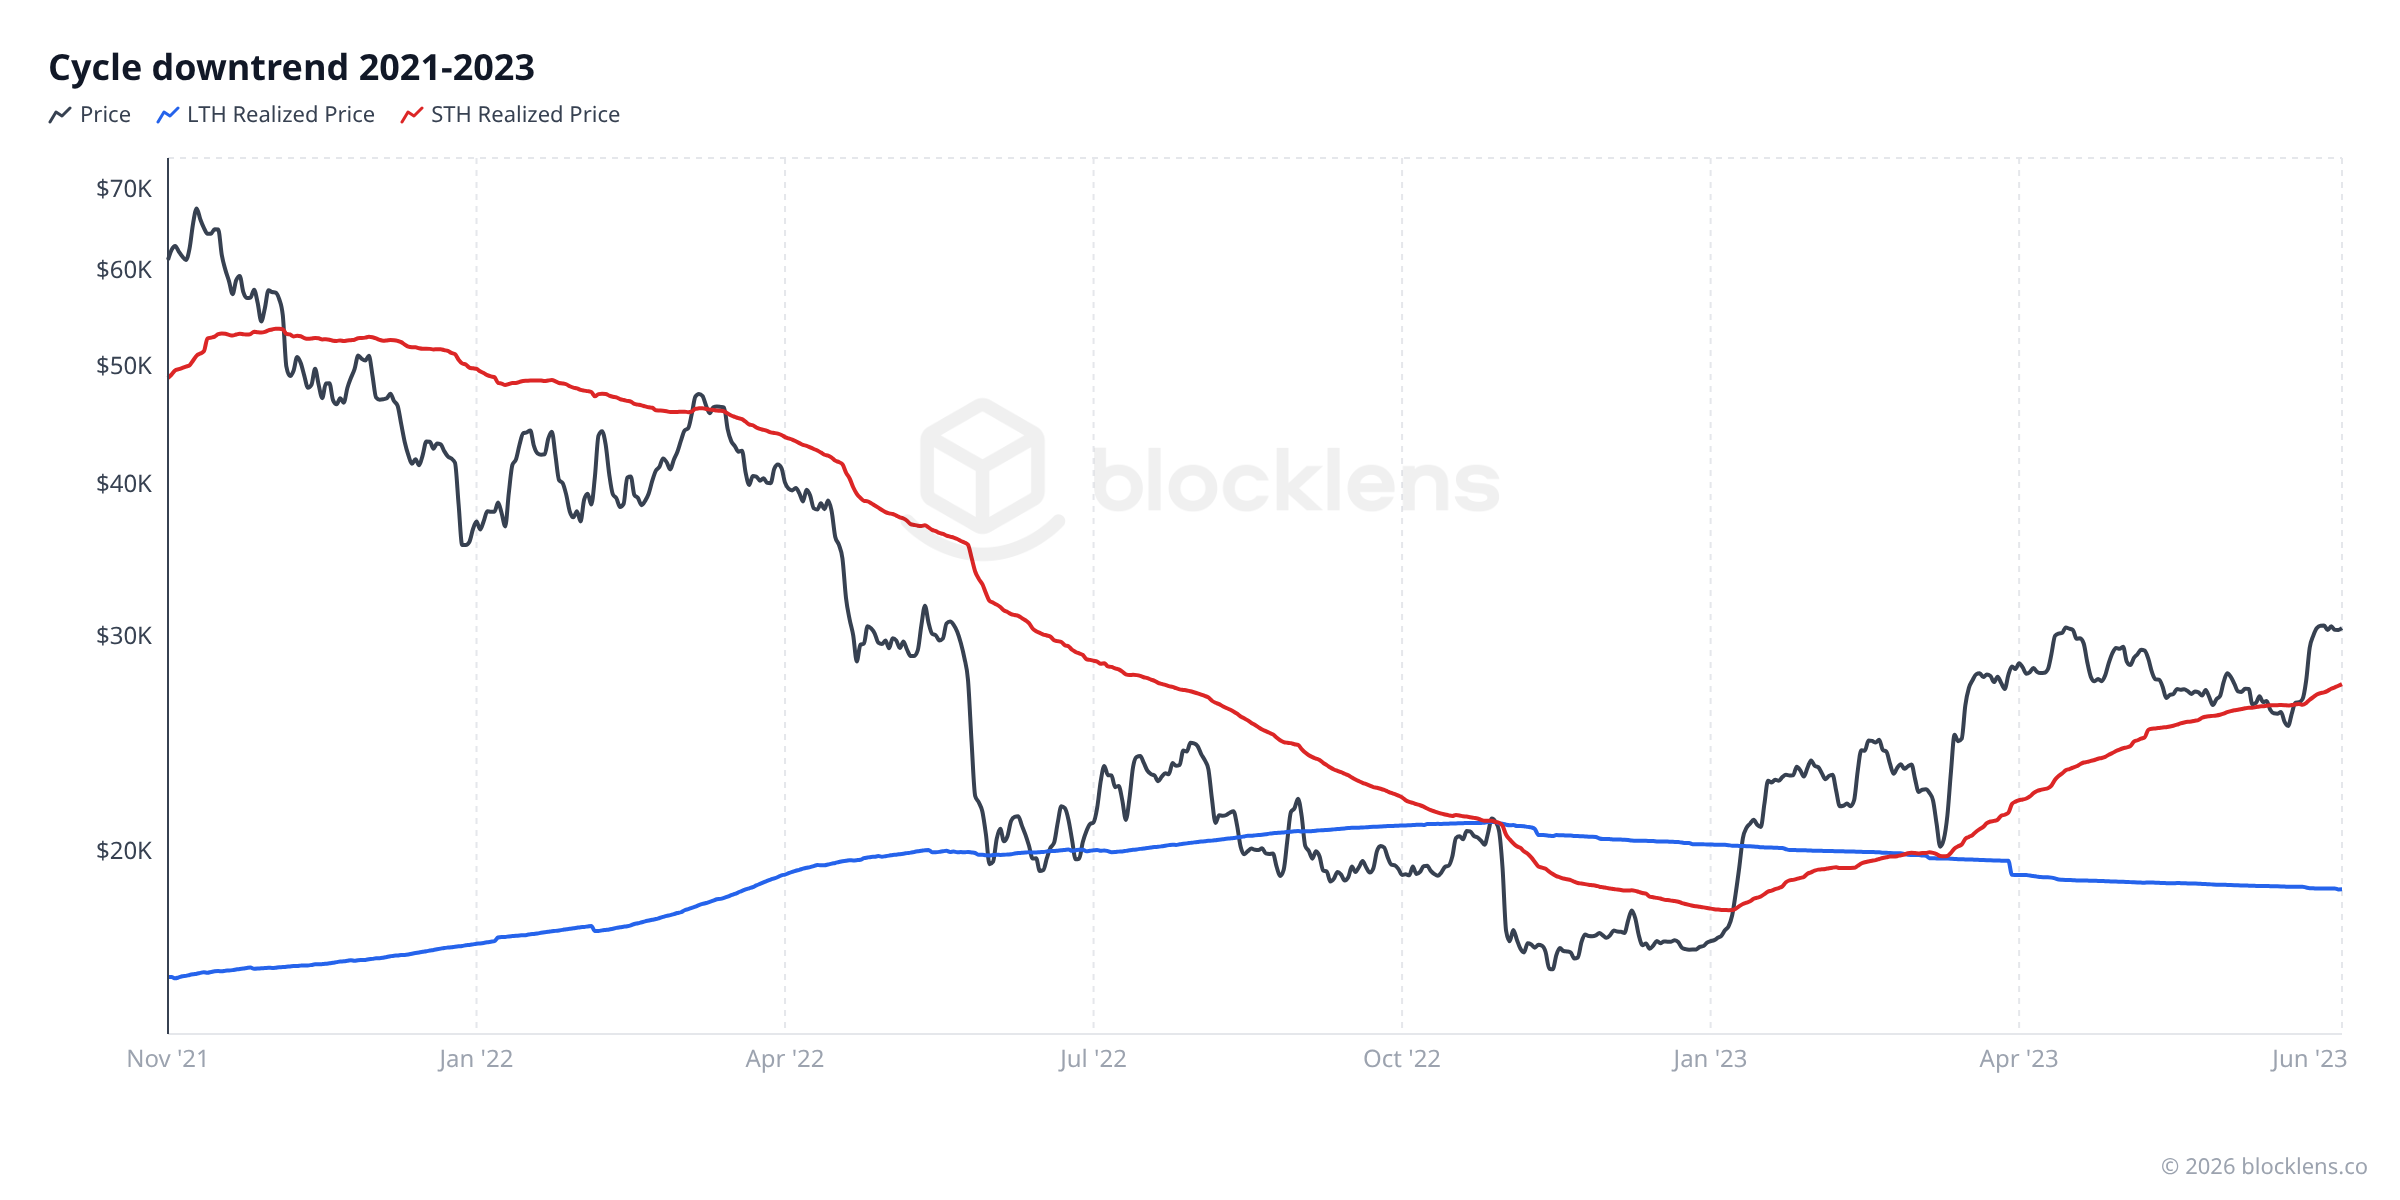
Fakt 1 — In einem Abwärtstrend ist der STH Realized Price eine Decke
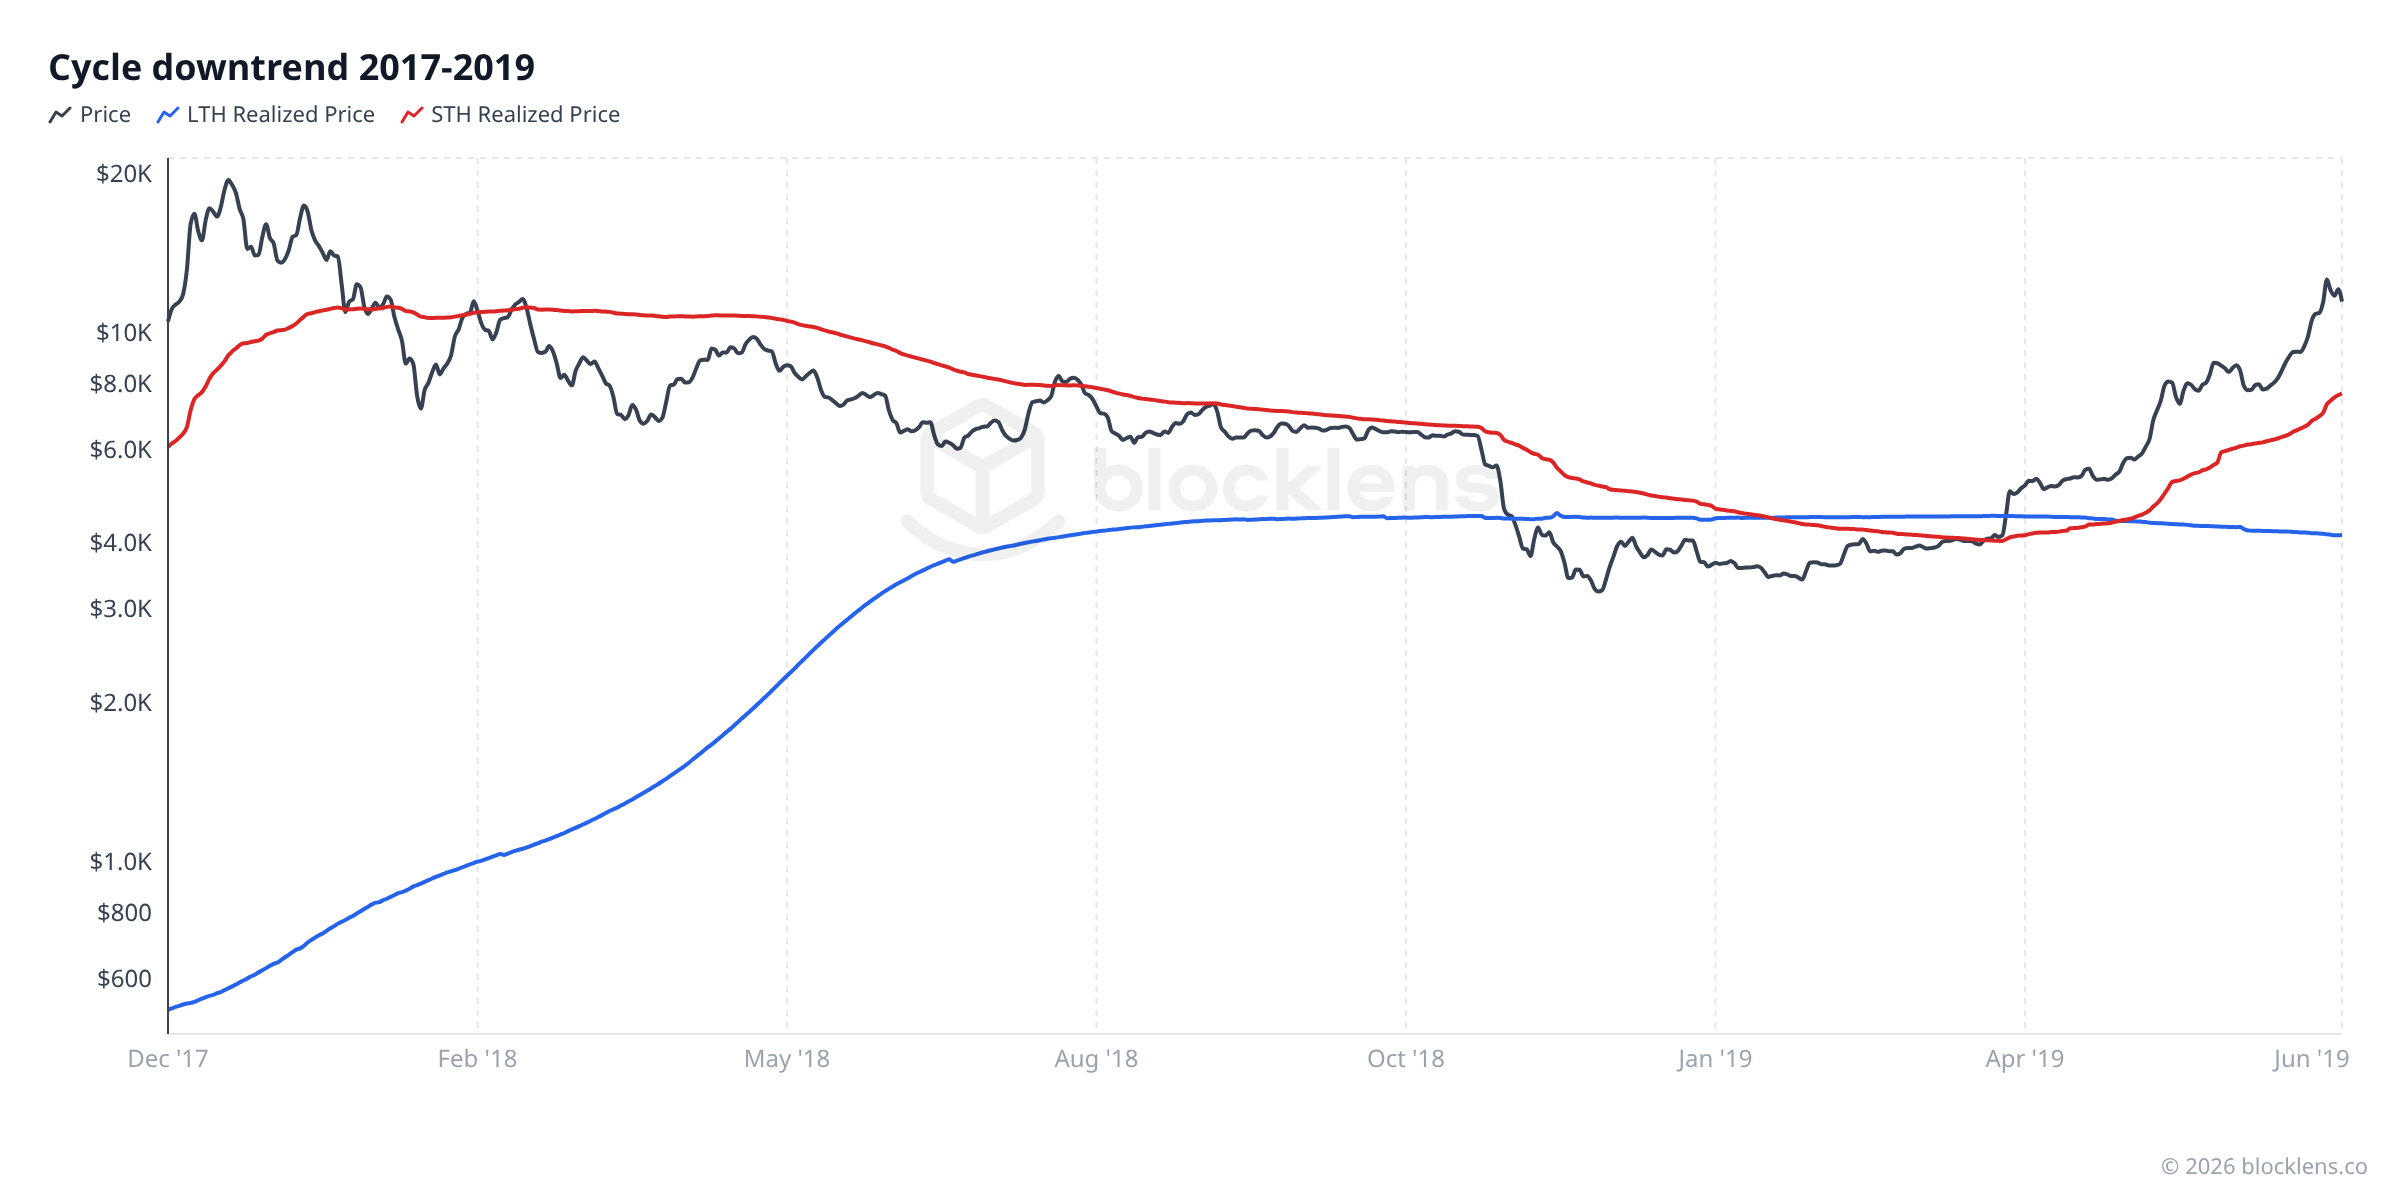
Betrachten Sie einen beliebigen Rückgang nach einem Hoch, und Sie sehen immer dasselbe: der Kurs wird immer wieder am STH Realized Price (der roten Linie) abgewiesen. Dafür gibt es einen klaren verhaltensbedingten Grund. Kurzfristige Halter kauften im Durchschnitt am Markt nahe dem Hoch und verbrachten dann Monate im Minus. Wenn eine Erholungsrally den Kurs schließlich zurück in Richtung ihres Break-even — ihrer Kostenbasis — zieht, erscheint eine Welle des „lass mich nur mein Geld zurückbekommen“-Verkaufens. Dieses break-even-suchende Angebot deckelt die Rally. Der STH Realized Price verhält sich also als dynamisches Widerstandsniveau, das mit der Zeit nach unten driftet, während höherpreisige Käufer aufgeben und die durchschnittliche Kostenbasis der Kohorte fällt. Stand 4. Juli 2026 liegt dieser dynamische Widerstand bei etwa 70.000 $ (STH Realized Price ≈ 69.700 $).
Fakt 2 — Der Zyklusboden bildet sich dort, wo LTH ins Minus geraten
Betrachten Sie nun, wo jeder Rückgang tatsächlich endet. Das endgültige Tief neigt dazu, genau um den LTH Realized Price (die blaue Linie) zu drucken — die Zone, in der selbst langfristige Halter im Durchschnitt vom Gewinn in den Verlust rutschen. Die Logik ist Symmetrie: an diesem Punkt halten beide Kohorten rund null unrealisierten Gewinn. Jeder, der einen Gewinn mitnehmen wollte, und jeder, der bei einem Verlust panisch aussteigen würde, hat seine Coins bereits bewegt. Mit erschöpften Zwangsverkäufern und zurückgesetzten Kostenbasen finden Angebot und Nachfrage ein neues Gleichgewicht — und der Markt findet seinen Boden.
Das wirft eine naheliegende Frage auf: wenn sich der Boden dort bildet, wo der Kurs auf den LTH Realized Price trifft, wo wird diese Linie in den kommenden Monaten liegen? Anders als die sprunghafte STH-Kostenbasis bewegt sich der LTH Realized Price langsam und methodisch — was bedeutet, dass er, ungewöhnlich für alles an den Märkten, tatsächlich prognostiziert werden kann. Genau das leistet unsere fortgeschrittene Forschung: das Blocklens-TOP-Modell baut eine Engine, die den LTH Realized Price nach vorne projiziert und die „Bodenzone“ von einem beweglichen Ziel in einen Kurs verwandelt, dem man folgen kann.
Das ist kein Einzelfall. Dieselben zwei Muster tauchen in jedem abgeschlossenen Zyklus auf — hier sind sie, nebeneinander:
Die umsetzbare Erkenntnis
Zwei wiederholbare Kostenbasis-Niveaus rahmen einen Bitcoin-Abwärtstrend:
• STH Realized Price = die Decke. Bis ein Zyklus seinen Boden findet, ist damit zu rechnen, dass Rallys um dieses Niveau ins Stocken geraten (heute ≈ 70.000 $). Eine entschiedene Rückeroberung dieser Linie hat historisch signalisiert, dass der Trend wieder nach oben dreht.
• LTH Realized Price = der Boden. Zyklusböden haben sich in der Zone gebildet, in der der Kurs auf die Kostenbasis der langfristigen Halter fällt (heute ≈ 49.700 $) — historisch das Generationen-Akkumulationsfenster.
Gerade jetzt liegt der Kurs unter der STH-Decke und über dem LTH-Boden — nach diesem Muster strukturell mitten im Abwärtstrend, noch nicht bei der historischen Bodensignatur. Für einen Anleger übersetzt sich das in einen einfachen, risikobereinigten Plan: behandeln Sie die LTH-Kostenbasis-Zone als den Bereich, in dem Sie die Akkumulation hochfahren würden, dimensioniert nach Ihrer eigenen Risikotoleranz.
Wichtiger Vorbehalt
Dies sind historische Tendenzen, keine Garantien. Es existiert nur eine Handvoll Zyklen, und die Ankunft der Spot-ETFs 2024 hat verändert, wer Bitcoin kauft und wie. Kostenbasis-Niveaus beschreiben, wo Angebot und Nachfrage sich tendenziell ausgeglichen haben — sie sind kein Versprechen über die Zukunft. Nichts hier ist eine Finanzberatung; nutzen Sie es als eine Linse, dimensioniert nach Ihrem eigenen Risiko.
Wie der Zyklus funktioniertDie große Übergabe zwischen geduldigen und ungeduldigen Händen
Das Verhalten von LTH und STH zu verstehen bedeutet, den Bitcoin-Marktzyklus zu verstehen, denn der Zyklus ist die Übergabe zwischen den beiden Kohorten.
So spielt es sich typischerweise ab, immer und immer wieder über Bitcoins Geschichte hinweg:
Im Bärenmarkt und in der frühen Erholung: der Kurs ist niedrig oder erholt sich von einem Crash. Kurzfristige Halter, die panisch verkauft haben, sind ausgestiegen. Langfristige Halter akkumulieren still — sie kaufen billige Coins von jedem, der verkaufen will. Mit jedem vergehenden Tag altern neu gekaufte Coins in Richtung der 155-Tage-Schwelle und wandern vom STH-Angebot ins LTH-Angebot. Das LTH-Band im Chart wird dicker. Das sind geduldige Hände, die geduldig sind.
Wenn sich der Bullenmarkt entwickelt: der Kurs steigt, die Medienaufmerksamkeit kehrt zurück, und neue Käufer stürmen herein. Diese Neueinsteiger sind per Definition kurzfristige Halter. Das STH-Band beginnt anzuschwellen. Zugleich sehen manche langfristige Halter — die vor Jahren zu weit niedrigeren Preisen kauften — eine Gelegenheit, Gewinne mitzunehmen. Sie beginnen, ihre alten, billigen Coins an eifrige neue Käufer zu verkaufen. Altes LTH-Angebot wandelt sich in neues STH-Angebot. Das LTH-Band wird dünner. Das ist Verteilung.
Nahe dem Zyklushoch: die STH-Kohorte ist riesig (jeder hat gerade gekauft) und langfristige Halter verteilen seit Monaten. MVRV ist hoch, NUPL befindet sich im Euphorie-Territorium, und der Realized Price der STH-Kohorte liegt sehr nahe am Marktpreis — weil jeder nahe dem Hoch gekauft hat.
Wenn der Kurs einbricht: kurzfristige Halter, die bereits nahe am Break-even oder im Verlust sind, beginnen panisch zu verkaufen. Das ist Kapitulation. Ihre Coins bewegen sich — manche in die Hände opportunistischer langfristiger Käufer, manche auf Börsen, manche mit Verlust. Die STH-Kohorte wird ausgespült. Mit genug Schmerz setzt sich der Zyklus zurück.
Kernidee
Bullenmärkte sind LTH-Angebot, das sich in STH-Angebot wandelt (alte Coins an neue Käufer verkauft). Bärenmärkte sind STH-Angebot, das sich zurück in LTH-Angebot wandelt (neue Käufer halten lange genug, um zur geduldigen Gruppe zu werden, oder kapitulieren und übergeben Coins an Käufer, die dann halten). Größe und Richtung dieser Umwandlung sind der Herzschlag des Zyklus.
Die LTH- und STH-Bänder in Abbildung 1 zu beobachten heißt, in einem sehr realen Sinne, dem Zyklus beim Atmen zuzusehen. Die heutigen Daten — LTH bei 83,0 % des Angebots, STH bei 17,0 %, wobei die STH-Halter im Minus sind — sind mit einer Bärenmarktphase nach einem Hoch vereinbar, in der geduldige Hände noch akkumulieren und kürzliche Käufer auf Verlusten sitzen.
RealitätscheckWas die Daten heute sagen
Hier ist die vollständige LTH/STH-Momentaufnahme für den 4. Juli 2026:
| Metrik | Wert | Bedeutung in einfachen Worten |
|---|---|---|
| Marktpreis | ≈ 62.830 $ | Wofür ein Bitcoin gerade jetzt gehandelt wird |
| LTH-Angebot | ≈ 16,63 Mio. BTC (83,0 %) | Coins, die 155+ Tage unbewegt sind — die geduldige Gruppe |
| STH-Angebot | ≈ 3,42 Mio. BTC (17,0 %) | Coins, die sich innerhalb von 155 Tagen bewegten — die kürzlichen Käufer |
| LTH-Kostenbasis | ≈ 49.700 $ | Durchschnittspreis, den langfristige Halter zahlten — sie sind im Plus |
| STH-Kostenbasis | ≈ 69.700 $ | Durchschnittspreis, den kürzliche Käufer zahlten — sie sind im Minus |
| LTH-MVRV | ≈ 1,27 | Langfristige Halter im Durchschnitt ~27 % im Plus |
| STH-MVRV | ≈ 0,90 | Kurzfristige Halter im Durchschnitt ~10 % im Minus |
Die Geschichte, die die Tabelle erzählt: langfristige Halter sind entspannt. Sie kauften ihre Coins im Durchschnitt zu rund 49.700 $ und sitzen auf einem gesunden Gewinn, obwohl der Kurs 50 % unter seinem Allzeithoch liegt. Kurzfristige Halter — jene, die nahe oder nach dem Hoch im Oktober 2025 bei 126.198 $ kauften — schleppen Verluste von durchschnittlich etwa 10 % mit sich. Diese Kohorte ist die fragile. Jede weitere Kursschwäche erhöht den Druck auf sie zu kapitulieren, was ihre Coins der nächsten Welle geduldiger Akkumulierer übergeben würde.
Wissenswert
STH-MVRV bei 0,90 ist nach historischen Maßstäben keine extreme Kapitulation. In ernsten Bärenmarkt-Böden (2018, 2022) ist STH-MVRV bis auf 0,45–0,55 gefallen. Der aktuelle Wert ist unangenehm für kürzliche Käufer, signalisiert aber noch nicht die Art von massenhaftem, erzwungenem Verkauf, die echte Zyklusböden kennzeichnet. Es lohnt sich, darauf zu achten, ob sich diese Metrik jenen historischen Extremen nähert, sollte der Kurs weiter fallen.
Mini-Glossar
- Langfristiger Halter (LTH)
- Ein Coin — und damit auch sein Besitzer — der sich seit mindestens 155 Tagen nicht bewegt hat. Das sind die geduldigen, von Überzeugung getriebenen Marktteilnehmer. Historisch akkumulieren sie in der Angst und verteilen in der Euphorie.
- Kurzfristiger Halter (STH)
- Ein Coin, der sich innerhalb der letzten 155 Tage bewegt hat. Diese stehen für kürzliche Käufer, die tendenziell kurssensibler und reaktiver sind. Sie sind die primäre Quelle des Kapitulationsverkaufs in Abschwüngen.
- 155-Tage-Schwelle
- Das empirisch beobachtete Alter, bei dem die Wahrscheinlichkeit, dass sich ein Coin an einem beliebigen Tag bewegt, stark abfällt. In der Praxis wird sie nicht als harter Schalter angewendet, sondern als glatte logistische Gewichtung (Mittelpunkt 155 Tage, ~10 Tage Übergangsbreite), sodass Coins allmählich von STH zu LTH umgewichtet werden. Unter ~155 Tagen: überwiegend kurzfristig; darüber: überwiegend langfristig.
- Kohorte
- Eine Gruppe von Coins (und ihren Haltern), die durch ein gemeinsames Merkmal definiert ist — in diesem Fall, wie lange die Coins ruhend liegen. LTH und STH sind die beiden primären Kohorten in der On-Chain-Analyse.
- Realized Price (Kohorte)
- Die durchschnittliche Kostenbasis einer bestimmten Kohorte — d. h. der Durchschnittspreis, zu dem sich die Coins dieser Gruppe zuletzt bewegten. LTH Realized Price und STH Realized Price werden getrennt vom gesamten Netzwerk-Realized-Price berechnet.
- LTH-MVRV / STH-MVRV
- Das MVRV-Verhältnis, berechnet für jede Kohorte einzeln: Marktpreis geteilt durch den Realized Price dieser Kohorte. Werte über 1 bedeuten, dass die Kohorte in der Summe im Gewinn ist; unter 1 bedeutet aggregierten Verlust.
- STH Realized Price als Widerstand
- In einem Abwärtstrend neigt die Kostenbasis der kurzfristigen Halter dazu, als fallende Decke zu wirken: Rallys stocken dort, wo kürzliche Käufer endlich zum Break-even verkaufen können. ≈ 70.000 $ Stand 4. Juli 2026.
- LTH Realized Price als Bodenzone
- Zyklusböden haben sich historisch dort gebildet, wo der Kurs in die Kostenbasis der langfristigen Halter fällt, der Punkt, an dem beide Kohorten rund null unrealisierten Gewinn erreichen. ≈ 49.700 $ Stand 4. Juli 2026.
Die Reihe On-Chain-Grundlagen
- Was On-Chain-Analyse ist — das Kostenbasis-Hauptbuch
- Langfristige vs. kurzfristige Halter (LTH / STH) Sie sind hier
- MVRV im Detail — „billig vs. teuer“ lesen Weiter
- SOPR — was Coins im Moment ihrer Ausgabe verraten
- Realisierter Gewinn & Verlust — Kapitulation und Euphorie
- NUPL — die Psychologie eines Marktzyklus
- Bitcoins Zyklen — das Halving und der Vierjahresrhythmus
- Die Kostenbasis-„Mauern“ — das Angebot nach Preis lesen