분석가들이 "시장이 이렇게 했다" 또는 "시장이 저렇게 했다"라고 말할 때, 그들은 불편한 진실 하나를 얼버무리고 있다: 단일한 시장이란 존재하지 않는다. 최소한 매우 다른 결정을 내리는 두 무리의 사람들이 존재하며 — 좋은 날에도 그들은 거의 같은 금융 언어를 쓰지 않는다.
한 무리는 자신의 비트코인을 수년간 보유해 왔다. 그들은 한두 번의 폭락을 거쳐 매수했고, 그것이 반등하는 것을 지켜보았으며, 대체로 단기 가격 변동에 반응하기를 멈췄다. 다른 무리는 최근에 — 흔히 고점 근처에서, 모멘텀을 타기를 바라며 — 매수했다. 가격이 떨어지면 이 두 그룹은 거의 정반대로 행동한다. 그리고 그들을 뭉뚱그려 보면, 그 신호들이 서로 상쇄되어 유용한 것을 아무것도 보지 못한다.
온체인 분석이 할 수 있는 가장 강력한 일은 이 두 무리를 분리하는 것이다. 이 글에서 우리는 그 분할이 정확히 어떻게 작동하는지, 왜 경계선이 155일에 그어지는지, 그리고 두 코호트가 지금 우리에게 무엇을 말하고 있는지를 보게 될 것이다.
The core insight하나의 블록체인, 매우 다른 두 무리
두 명의 비트코인 보유자를 생각해 보자. 앨리스는 2022년 약세장 동안 약 $18,000에 1 BTC를 샀다. 그 이후로 손대지 않았다. 밥은 비트코인이 $126,200 근처의 사상 최고가를 찍은 뒤 랠리를 좇아 6주 전 약 $95,000에 1 BTC를 샀다. 둘 다 한 개의 코인을 소유하고 있다. 둘 다 같은 블록체인 위에 있다. 하지만 그들의 상황 — 심리, 취득원가, 다음에 취할 법한 행동 — 은 이보다 더 다를 수 없다.
앨리스는 큰 이익 위에 앉아 있다. 20% 가격 하락은 그녀에게 거의 느껴지지도 않는다; 그녀는 훨씬 더한 것도 견뎌냈다. 반면 밥은 이미 깊이 손실 상태다. 20% 하락은 최근 매수분에 대한 심각한 장부상 손실을 뜻한다. 그가 공황에 빠져 매도할 가능성이 훨씬 높다.
이것이 "시장"을 단일한 하나로 보는 것의 근본적 문제다. 앨리스와 밥의 가격 차트 평균은 당신에게 유용한 것을 거의 아무것도 말해주지 않는다. 그들을 따로따로 봐야 한다.
온체인 분석은 바로 그것을 할 수 있는데, 블록체인이 모든 코인이 얼마나 오래 가만히 있었는지를 알기 때문이다.
The 155-day line인내하는 손과 초조한 손이 갈라지는 곳
분석가들은 "인내하는 보유자"와 "최근 매수자" 사이의 선을 어디에 그을지 어떻게 정할까? 답은 통계적이며 — 그 어떤 임의의 선택보다 우아하다.
블록체인을 연구하던 학자들은 흥미로운 무언가를 발견했다: 어떤 코인이 대략 155일 동안 움직이지 않으면, 그것이 특정한 하루에 이동할 확률이 급격히 떨어진다. 155일 이전에는 코인이 어느 정도 규칙적으로 손바뀜한다. 155일 이후에는 일종의 휴면 상태에 들어간다. 최소한 한두 번의 유의미한 시장 변동을 아우르는 다섯 달의 기간을 견디며 보유한 소유자는 자신이 반응적인 부류가 아니라는 것을 암묵적으로 입증한 셈이다. 그들은 변동성을 무시하고 계속 보유했다.
데이터에 나타난 그 행동의 전환이 온체인 분석 전체를 지탱하는 두 코호트의 근거다:
- 장기 보유자(LTH, Long-Term Holders): 155일 이상 움직이지 않은 코인. 이들은 인내심 있고 신념에 이끌리는 보유자로 — 때로 "다이아몬드 핸즈"라 불린다. 공포 속에서 축적하고, 사이클 고점 근처의 도취 속에서만 분배(매도)하는 경향이 있다.
- 단기 보유자(STH, Short-Term Holders): 지난 155일 이내에 이동한 코인. 이들은 최근 매수자로 — 반응적이고, 가격에 민감하며, 하락 국면에서 공황 매도할 가능성이 훨씬 높다.
Key idea
LTH 공급량 = 신념. STH 공급량 = 투기. 코인이 155일 선을 넘는 것을 지켜보면 인내하는 손과 조급한 손 사이에서 부가 이전되는 모습이 보이며 — 그 이전의 방향이 사이클이 어디에 서 있는지를 말해준다.
155일 임계값은 자연의 엄정한 법칙은 아니다. 하지만 10년이 넘는 비트코인 데이터에서 관찰된 행동에 근거하며, 여러 시장 사이클을 거치는 동안 놀랍도록 안정적인 경계선임이 입증되었다.
Under the hood왜 155일인가 — 그리고 왜 딱딱한 스위치가 아니라 매끄러운 곡선인가
여기서 보통 두 가지 질문이 나온다: 155라는 숫자는 실제로 어디서 나오는가, 그리고 코인이 정말로 155일이 되는 순간 "단기"에서 "장기"로 뒤집히는가? 둘 다 정확한 답이 있으며, 초급 수준에서도 알아둘 가치가 있다.
숫자가 어디서 나오는가
임계값은 하나의 단순한 측정에서 도출된다: 코인이 이미 얼마나 오래 가만히 있었는지의 함수로서, 그것이 사용될 가능성은 얼마인가? 그 확률을 코인 나이에 대해 그리면 가파르고 매끄러운 하강을 얻는다 — 3일 동안 휴면한 코인은 300일 동안 휴면한 코인보다 내일 이동할 가능성이 훨씬 높다. Glassnode의 원조 연구 Time is Money는 이 하강이 나이에 대해 깔끔한 멱법칙을 따르며, 다섯 달쯤 되는 어딘가에서 곡선이 진정한 휴면 상태로 평탄해진다는 것을 발견했다. 155일 지점(약 5개월)은 코인의 소유자가 자신이 반응적인 트레이더가 아님을 통계적으로 "입증"한 곳이다.
이것은 믿음으로 받아들여야 하는 무언가가 아니다. 우리의 심화 연구에서 우리는 Blocklens 자체의 원시 온체인 데이터로 같은 사용 확률 곡선을 처음부터 재구성했고 이를 확인했다: 사용 확률은 나이에 대해 멱법칙으로 감소하며 그 적합도가 탁월하다(R² ≈ 0.997). 155일 선은 코인이 "활발히 거래됨"에서 "휴면"으로 전환하는 영역 정중앙에 자리한다.
왜 절벽이 아니라 가중 곡선인가
이제 미묘한 부분 — 거의 모든 초급 설명이 건너뛰는 부분이다. 만약 딱딱한 경계값(154일에서 단기, 155일에서 장기)을 쓴다면, 지표에 보기 흉한 인위적 왜곡이 생길 것이다. 고점 근처의 광란의 날 하루에 모두 매수된 대량의 코인 묶음을 상상해 보라: 정확히 155일 후 그것들이 전부 같은 날짜에 STH에서 LTH로 뒤집혀, 실제 행동상의 이유도 없이 코호트 선이 불연속적으로 튀게 만들 것이다.
이를 피하기 위해, 표준 방법론은 결코 코인을 즉각적으로 뒤집지 않는다. 대신 155일을 중심으로 약 10일의 전환 폭을 갖는 로지스틱 가중 함수를 적용하여, 각 코인이 임계값 부근의 약 2주에 걸쳐 단기에서 장기로 점진적으로 재가중되도록 한다:
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$여기서 a는 코인의 나이(일)이고, wLTH는 그 코인이 장기 보유자 공급량으로 계산되는 비율이다 — 나머지 1 − wLTH는 단기로 계산된다. 정확히 155일에서 가중치는 0.5다: 코인이 절반씩 나뉜다. 약 135일에서는 거의 전적으로 단기이고, 약 175일에서는 거의 전적으로 장기다. 그 S자 곡선은 인계를 매끄럽게 하여, 코인 무리가 선을 넘을 때마다 코호트 지표가 덜컥거리는 대신 부드럽게 미끄러지도록 한다.
Blocklens 구현에서의 한 가지 실용적 개선: 우리는 곡선을 그 가장자리에서 고정(clamp)한다. 100일보다 어린 코인은 전적으로 단기로 계산되고(가중치 0), 210일보다 오래된 코인은 전적으로 장기로 계산된다(가중치 1); 로지스틱 전환은 그 사이의 구간에서만 매끄러운 작업을 한다. 이렇게 하면 아주 어린 코인과 아주 오래된 코인은 깔끔하게 분류되면서도, 155일 중간 지점 부근의 부드러운 인계는 보존된다.
Sources & further reading
155일 임계값과 그 로지스틱 가중 개선은 Glassnode의 기초 작업에서 나온다 — Rafael Schultze-Kraft, "Quantifying Short-Term and Long-Term Holder Bitcoin Supply" — 이는 Glassnode의 "Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns"(2024)에 실린 코인 나이 사용 확률 분석에 기반한다. Blocklens는 우리의 심화 연구에서 그 근저의 사용 확률 멱법칙을 원시 온체인 데이터로 독립적으로 재현했다(R² ≈ 0.997). 이 초급 시리즈 전반에 걸쳐 우리는 확립된 Glassnode 155일 관례를 따른다.
The supply split지금 모든 코인은 실제로 어디에 살고 있는가?
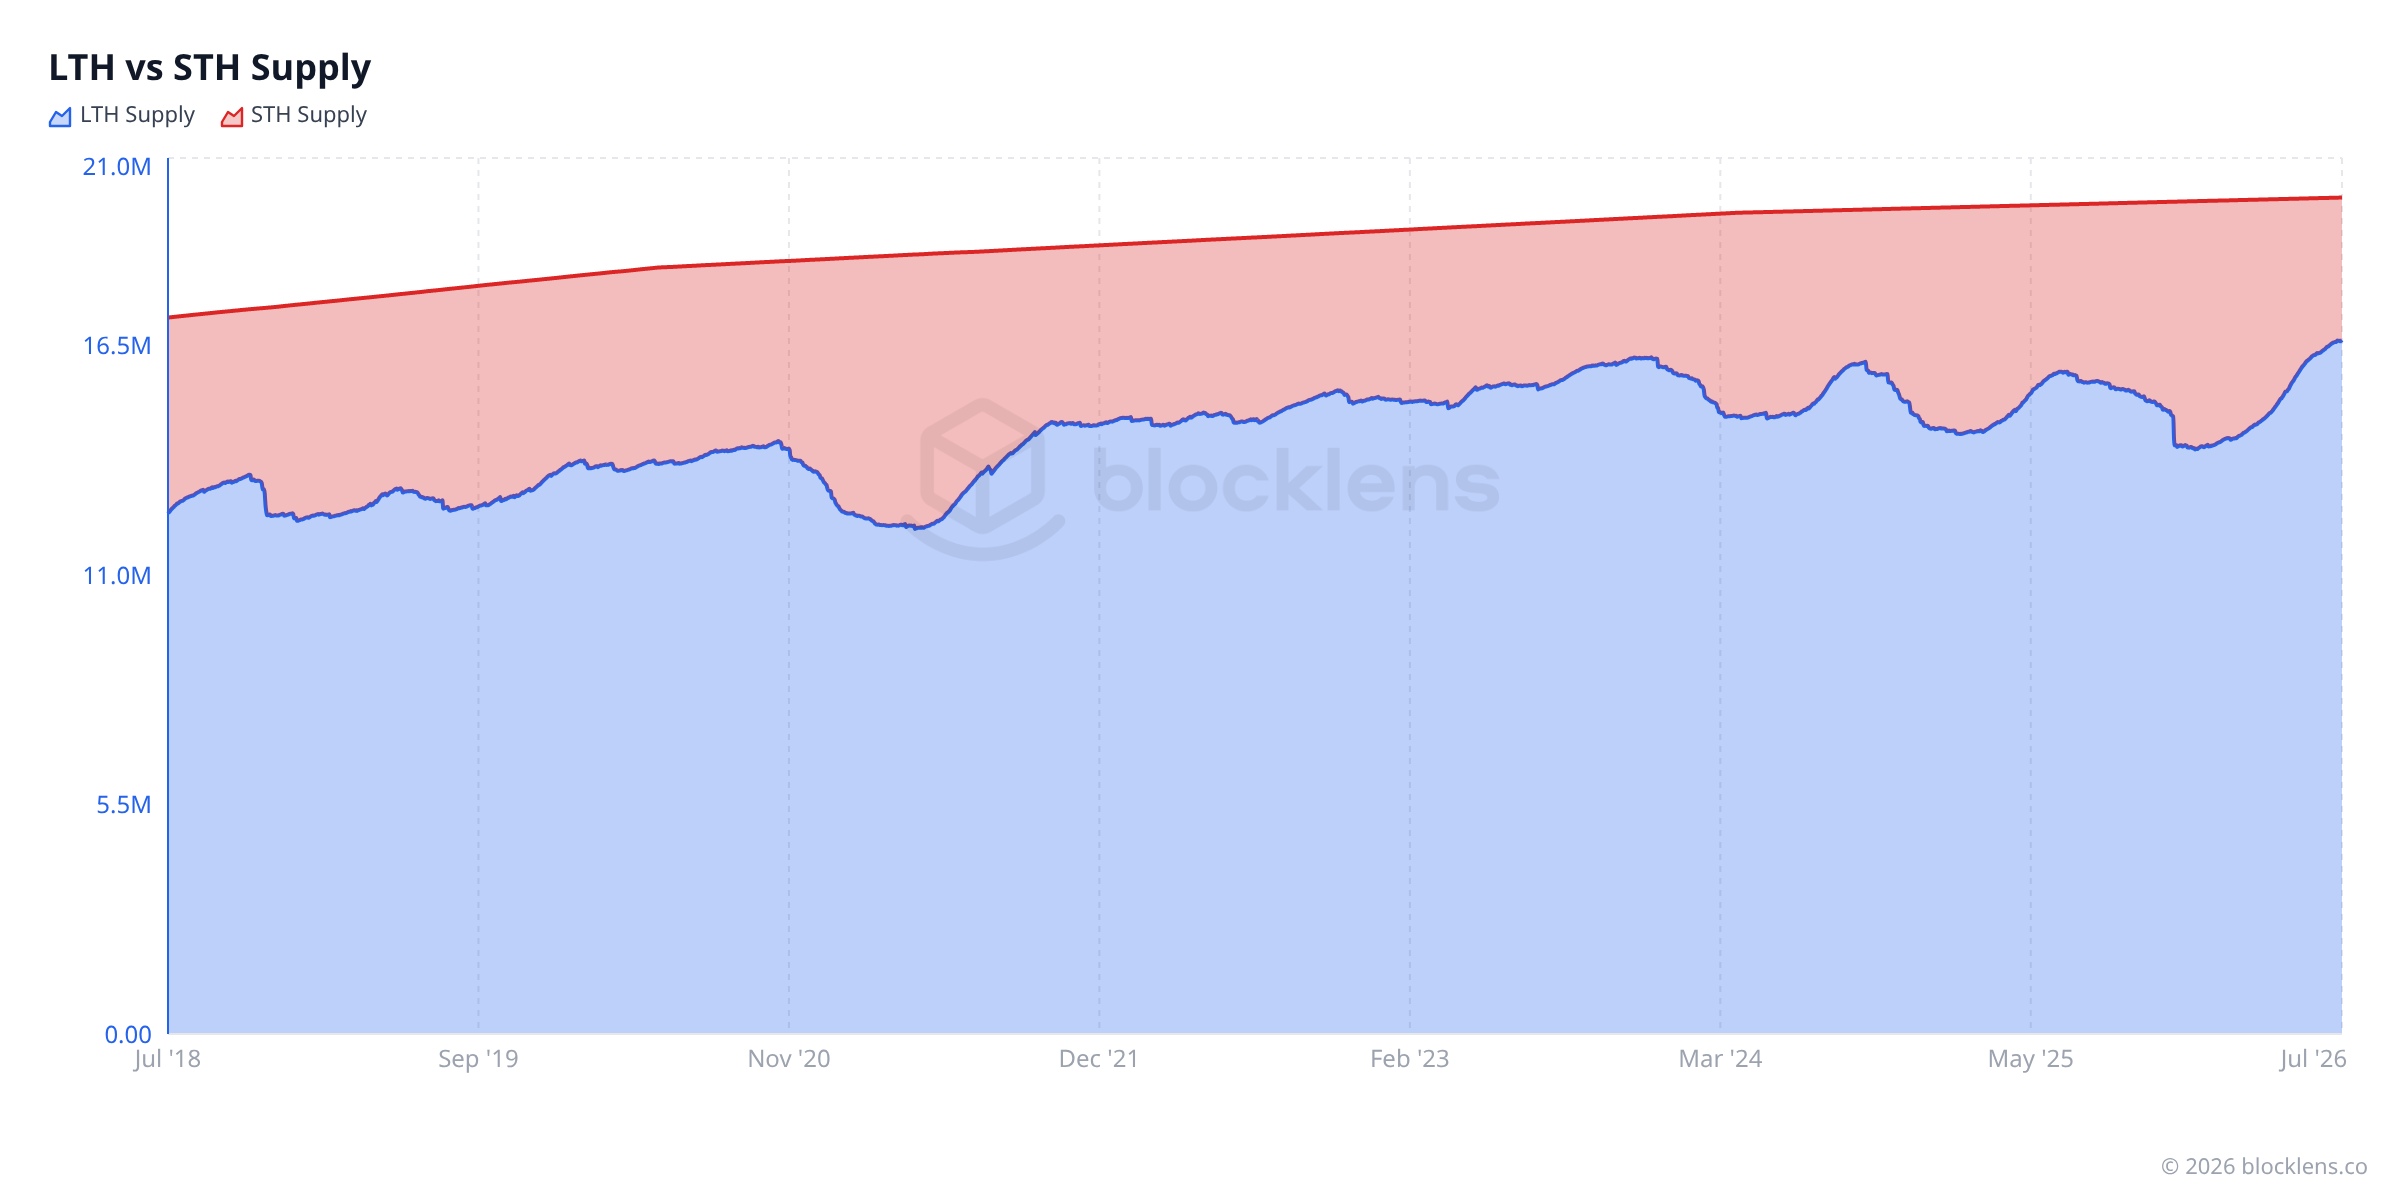
이 정의들을 손에 쥐고 나면 이렇게 물을 수 있다: 오늘 존재하는 약 2,005만 개의 비트코인 중, 몇 개가 장기 보유자에게 있고 몇 개가 단기 보유자에게 있는가?
그 숫자들은 인상적인 이야기를 들려준다. 2026년 7월 4일 기준:
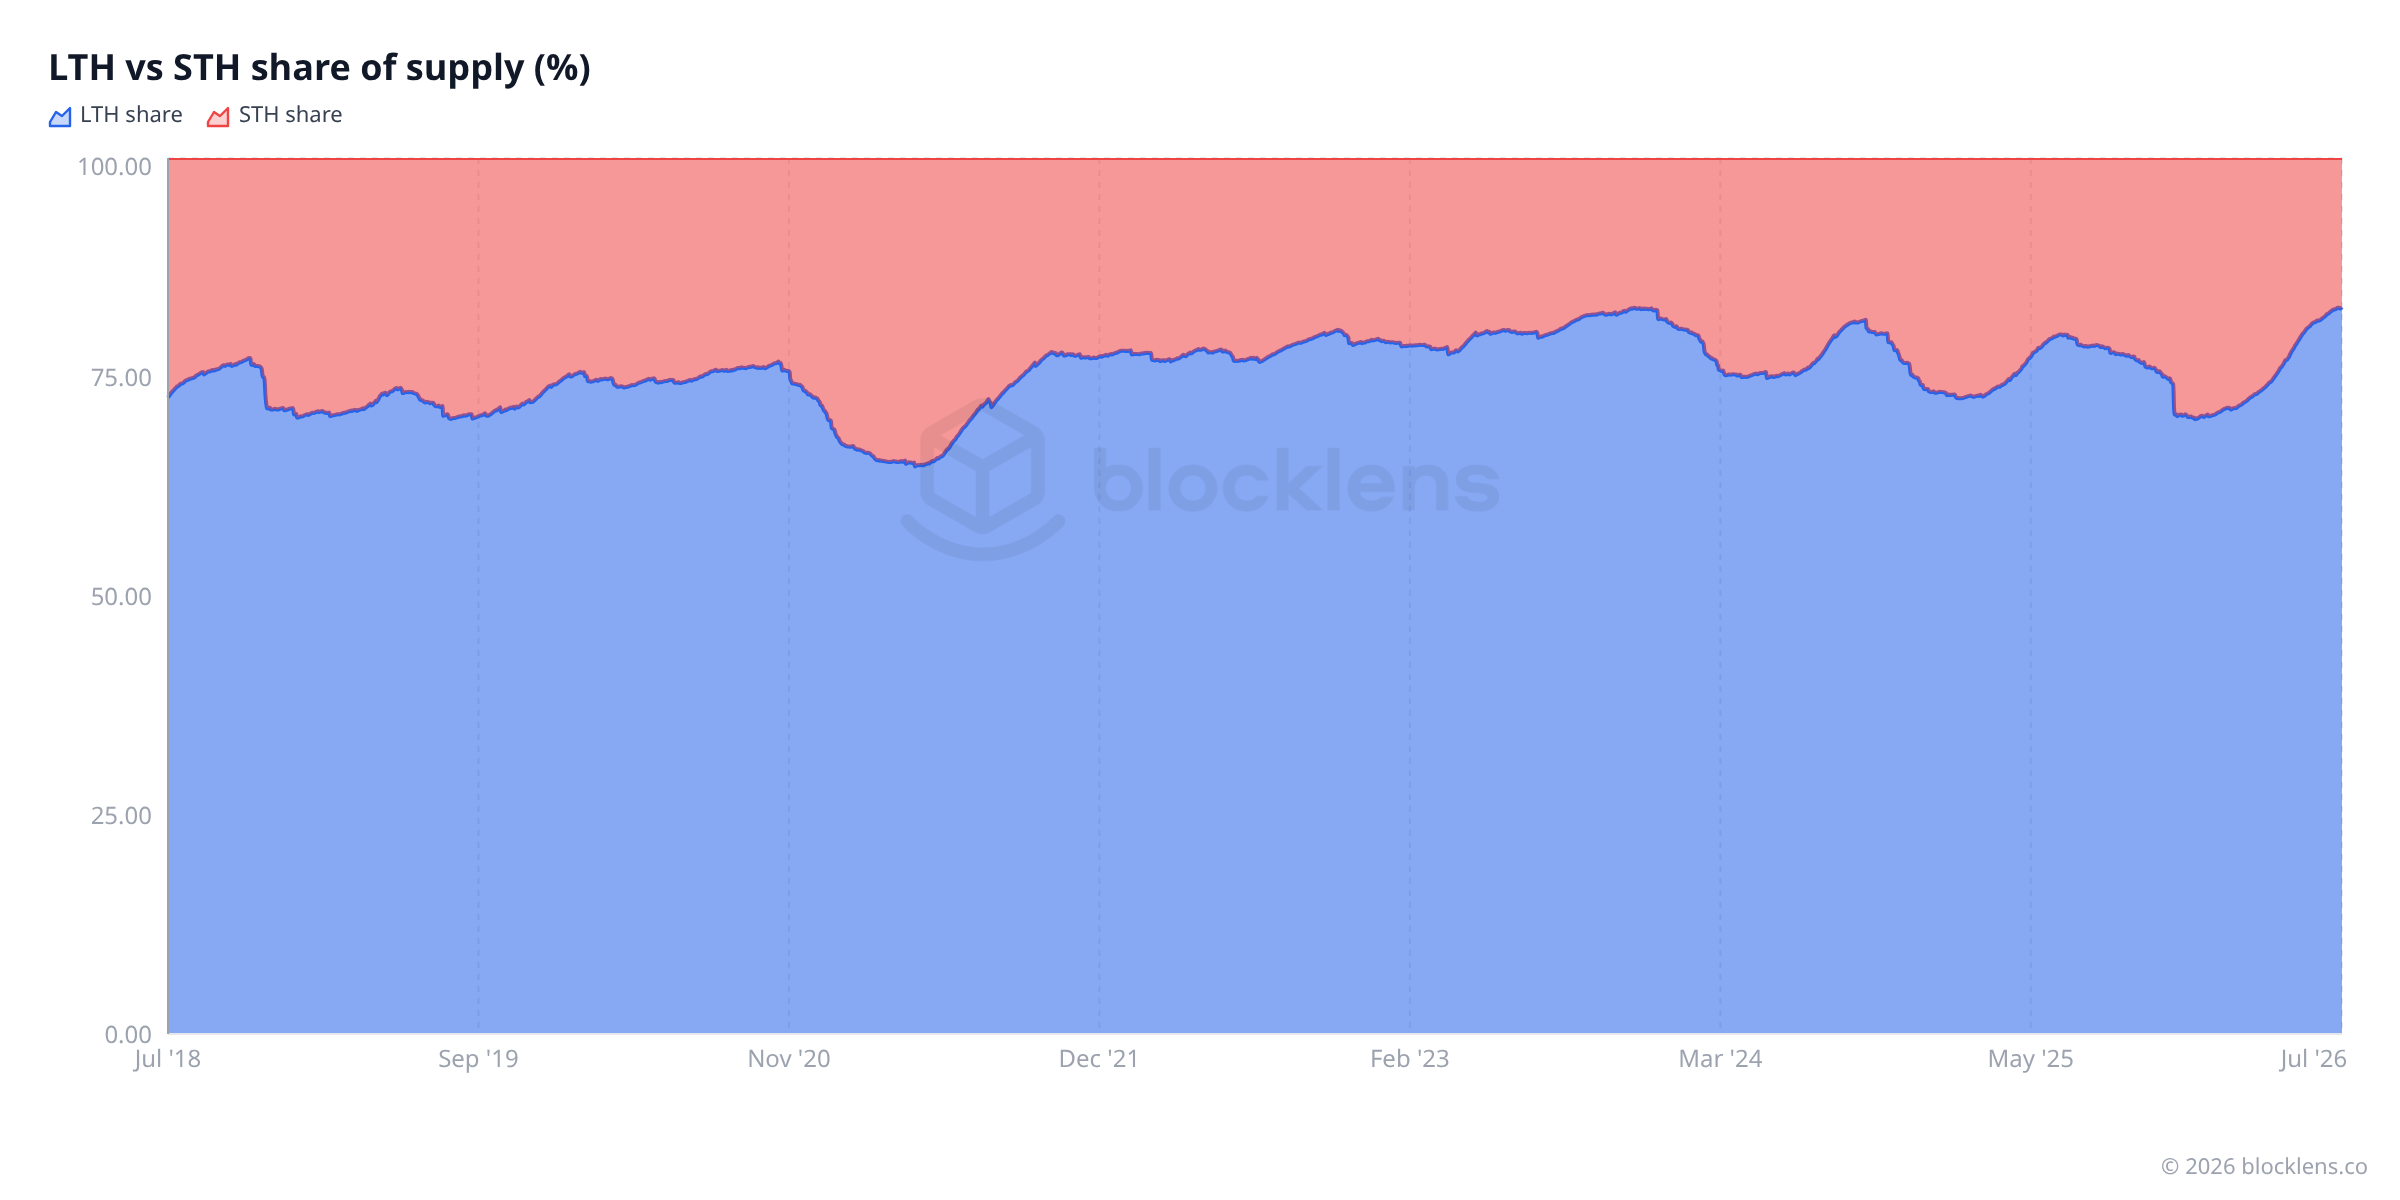
- LTH 공급량: ≈ 16.63M BTC — 이는 전체 유통 코인의 83.0%가 휴면 상태로, 최소 다섯 달 동안 움직이지 않은 인내하는 손에 의해 보유되고 있다는 뜻이다.
- STH 공급량: ≈ 3.42M BTC — 단지 17.0%로, 최근 매수자들이 보유하고 있다.
모든 비트코인의 80% 이상이 장기 보유자의 손에 있다. 이 단 하나의 사실은 공급량이 얼마나 자유롭게 시장에 나올 수 있는지에 관해 막대한 함의를 지닌다. LTH가 보유하며 매도하지 않을 때, 이용 가능한 유동 물량 — 실제로 매도될 법한 코인 — 은 전체 공급량의 작은 일부에 불과하다.
원시 밴드 높이도 유용하지만, 행동 사이클을 가장 깔끔하게 보는 방법은 두 코호트를 총 공급량의 비중으로 그려, 항상 100%로 합산되게 하는 것이다:
Worth knowing
분실된 코인 — 개인 키에 영구히 접근할 수 없는 코인 — 도 LTH 공급량으로 계산되는데, 움직이지 않았고 앞으로도 결코 움직이지 않을 것이기 때문이다. 분석가들은 사토시 나카모토의 초기 코인(대략 100만 BTC, 결코 움직인 적 없음)이 이 범주에 속한다고 추정한다. 이는 LTH 공급량에 결코 시장에 나오지 않는 "바닥"이 있다는 뜻이며, 능동적인 LTH 축적과 분배가 보내는 행동 신호를 원시 숫자가 시사하는 것보다도 더욱 의미 있게 만든다.
Cohort cost basis각 그룹이 지불한 값 — 그리고 그것이 드러내는 두 패턴
공급량을 시간으로 나누는 것은 시작일 뿐이다. 다음 단계는 Part 1의 동일한 Realized Price 논리를 적용하되 — 각 코호트에 따로따로 적용하는 것이다. 하나의 네트워크 전체 평균 취득원가 대신, 우리는 두 개를 얻는다: 하나는 장기 보유자용, 하나는 단기 보유자용.
이것들을 LTH Realized Price와 STH Realized Price라 부른다. 이것들은 네트워크 Realized Price와 정확히 똑같이 계산되지만, 각 코호트의 코인만 세어서 계산된다.
오늘, 그 숫자들은 흥미로운 분열을 드러낸다:
- LTH Realized Price ≈ $49,700 — 장기 보유자들은 평균적으로 코인당 약 $49,700에 축적했다.
- STH Realized Price ≈ $69,700 — 단기 보유자들은 평균적으로 코인당 약 $69,700을 지불했다.
- 시장 가격 ≈ $62,830
이 세 숫자를 함께 읽으면 그림이 즉각적으로 그려진다. 장기 보유자들은 대략 27%의 이익 위에 앉아 있다 — 그들은 이익 중이며 매도해야 할 특별한 압박이 없다. 평균적으로 약 $69,700 부근에 몰려든 단기 보유자들은 이제 약 15% 손실 상태다. 그들이 스트레스를 받는 코호트다. 그들의 지표인 STH-MVRV는 대략 0.90에 있다 — 평균적인 최근 매수자가 약 10%의 손실을 안고 있다는 뜻이다.
이것이 두 무리가 그토록 다르게 행동하는 이유다. 이익과 손실이 압박을 만든다. LTH는 느긋하고, STH는 손실을 바라보며 항복할지 말지를 결정하고 있다.
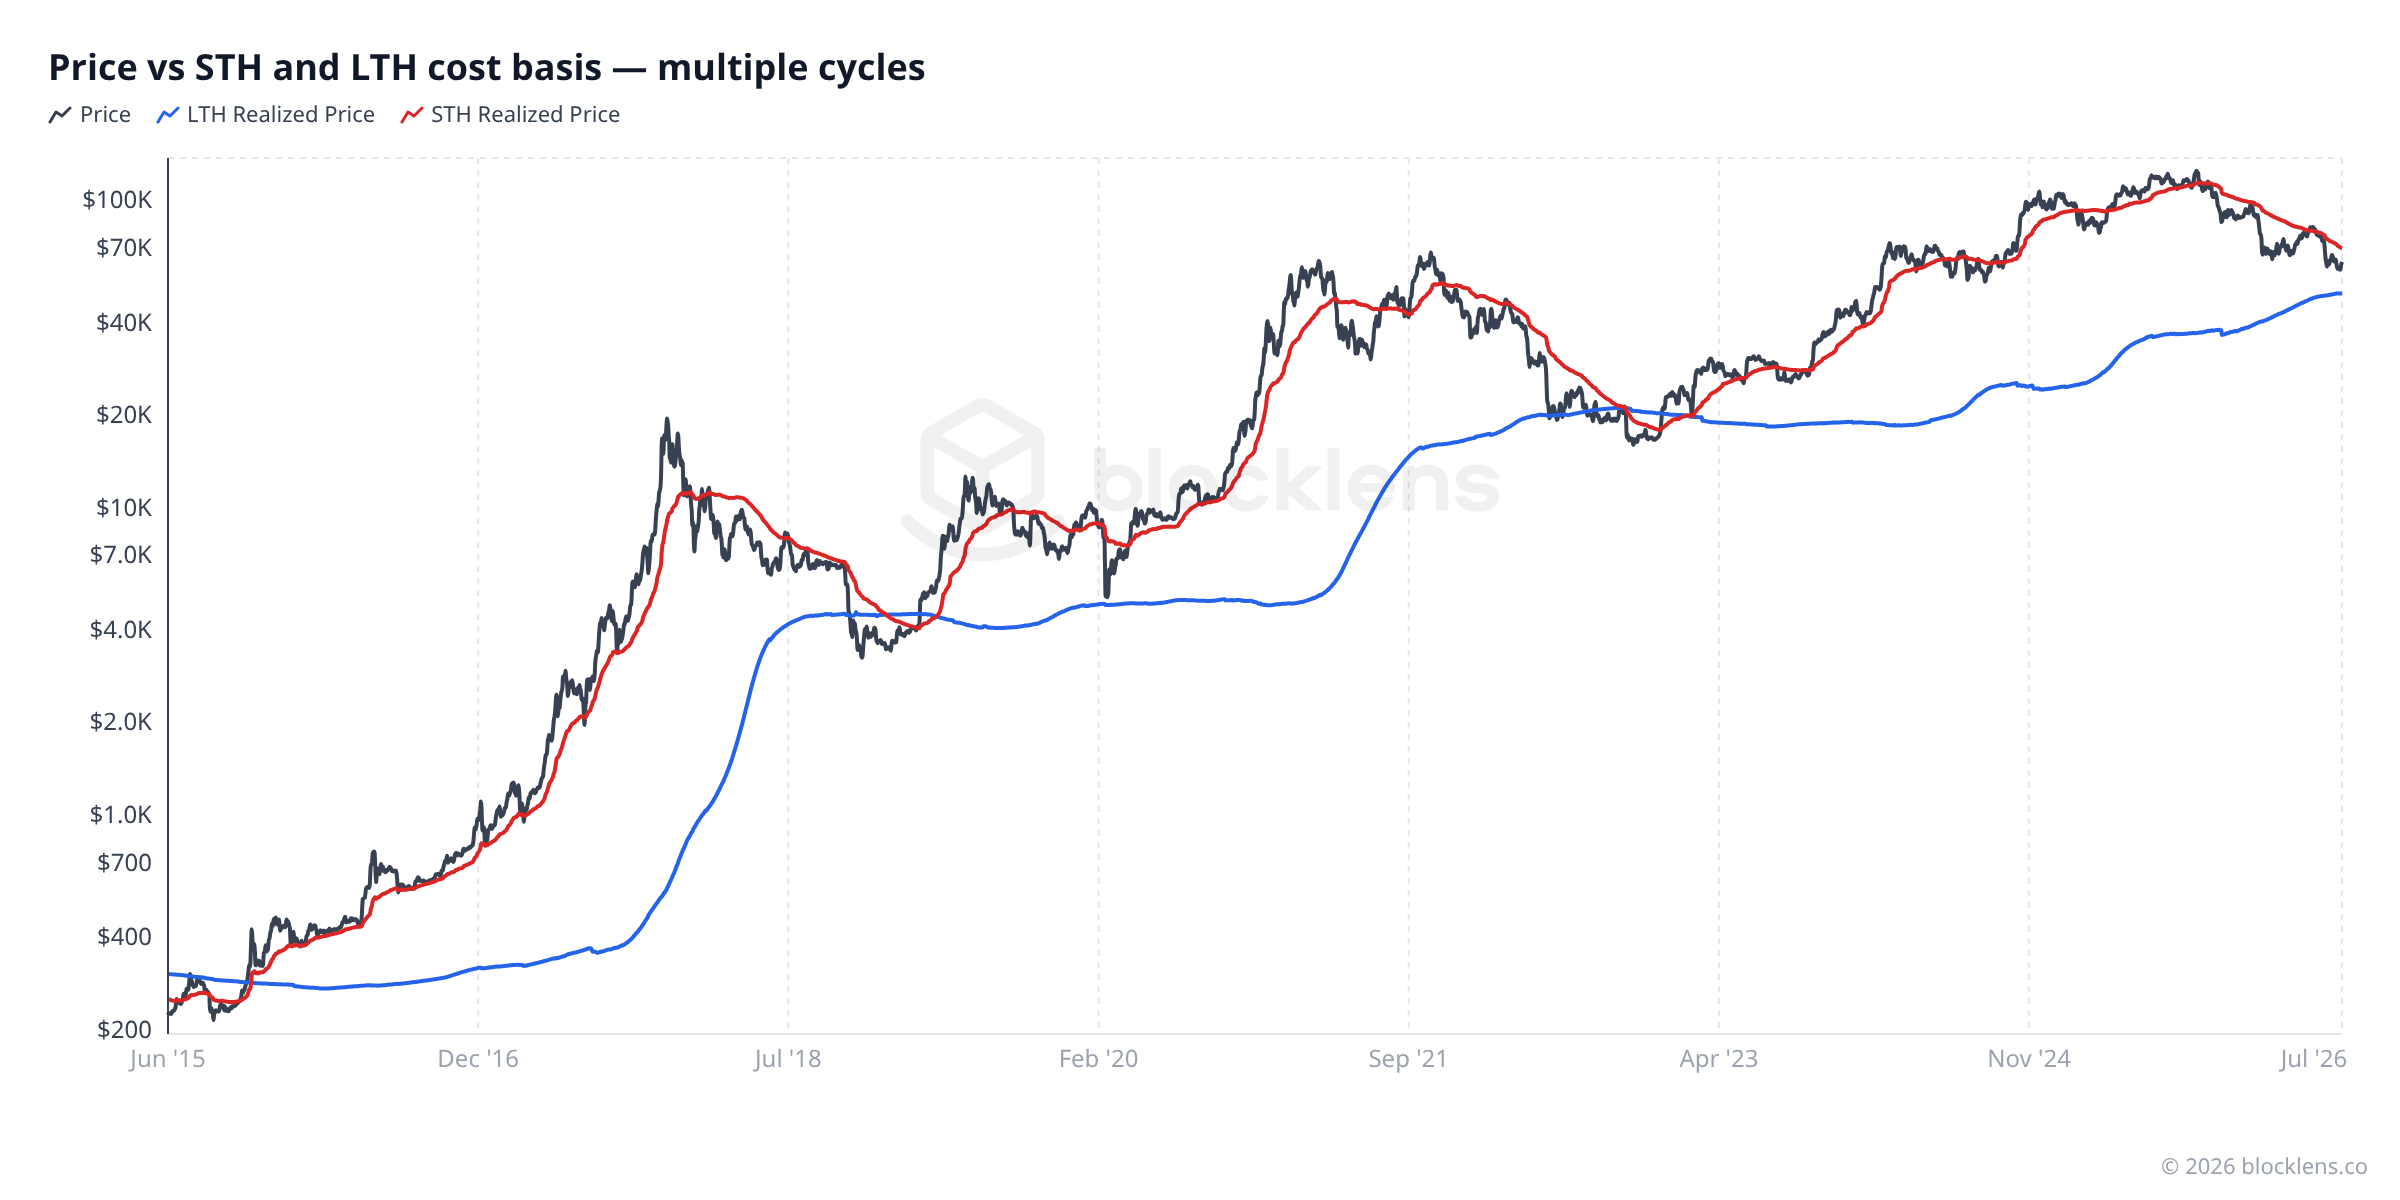
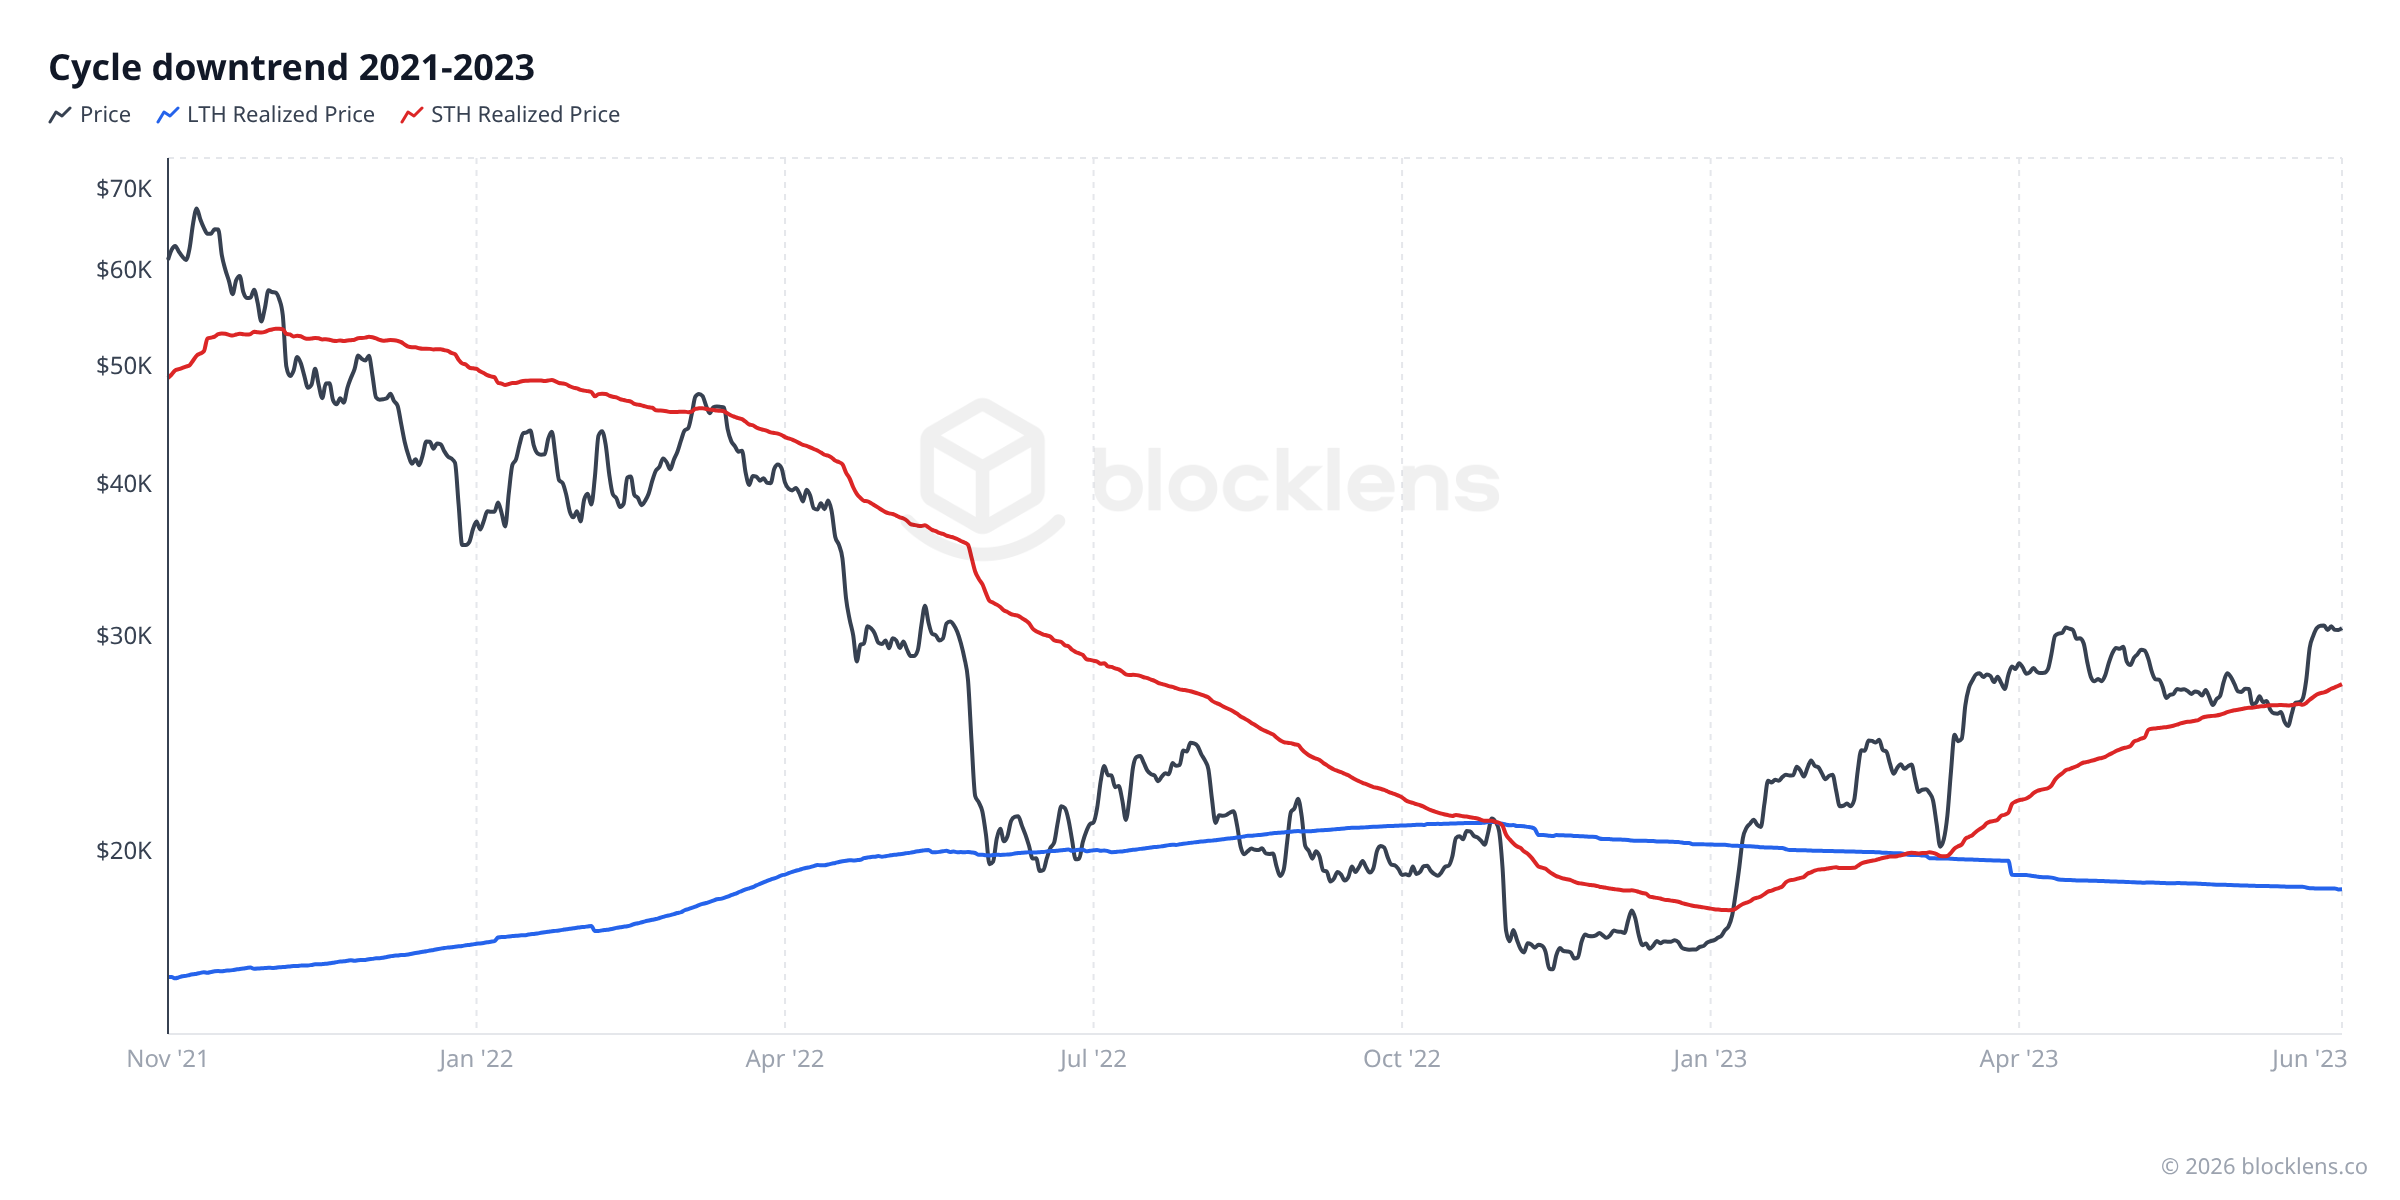
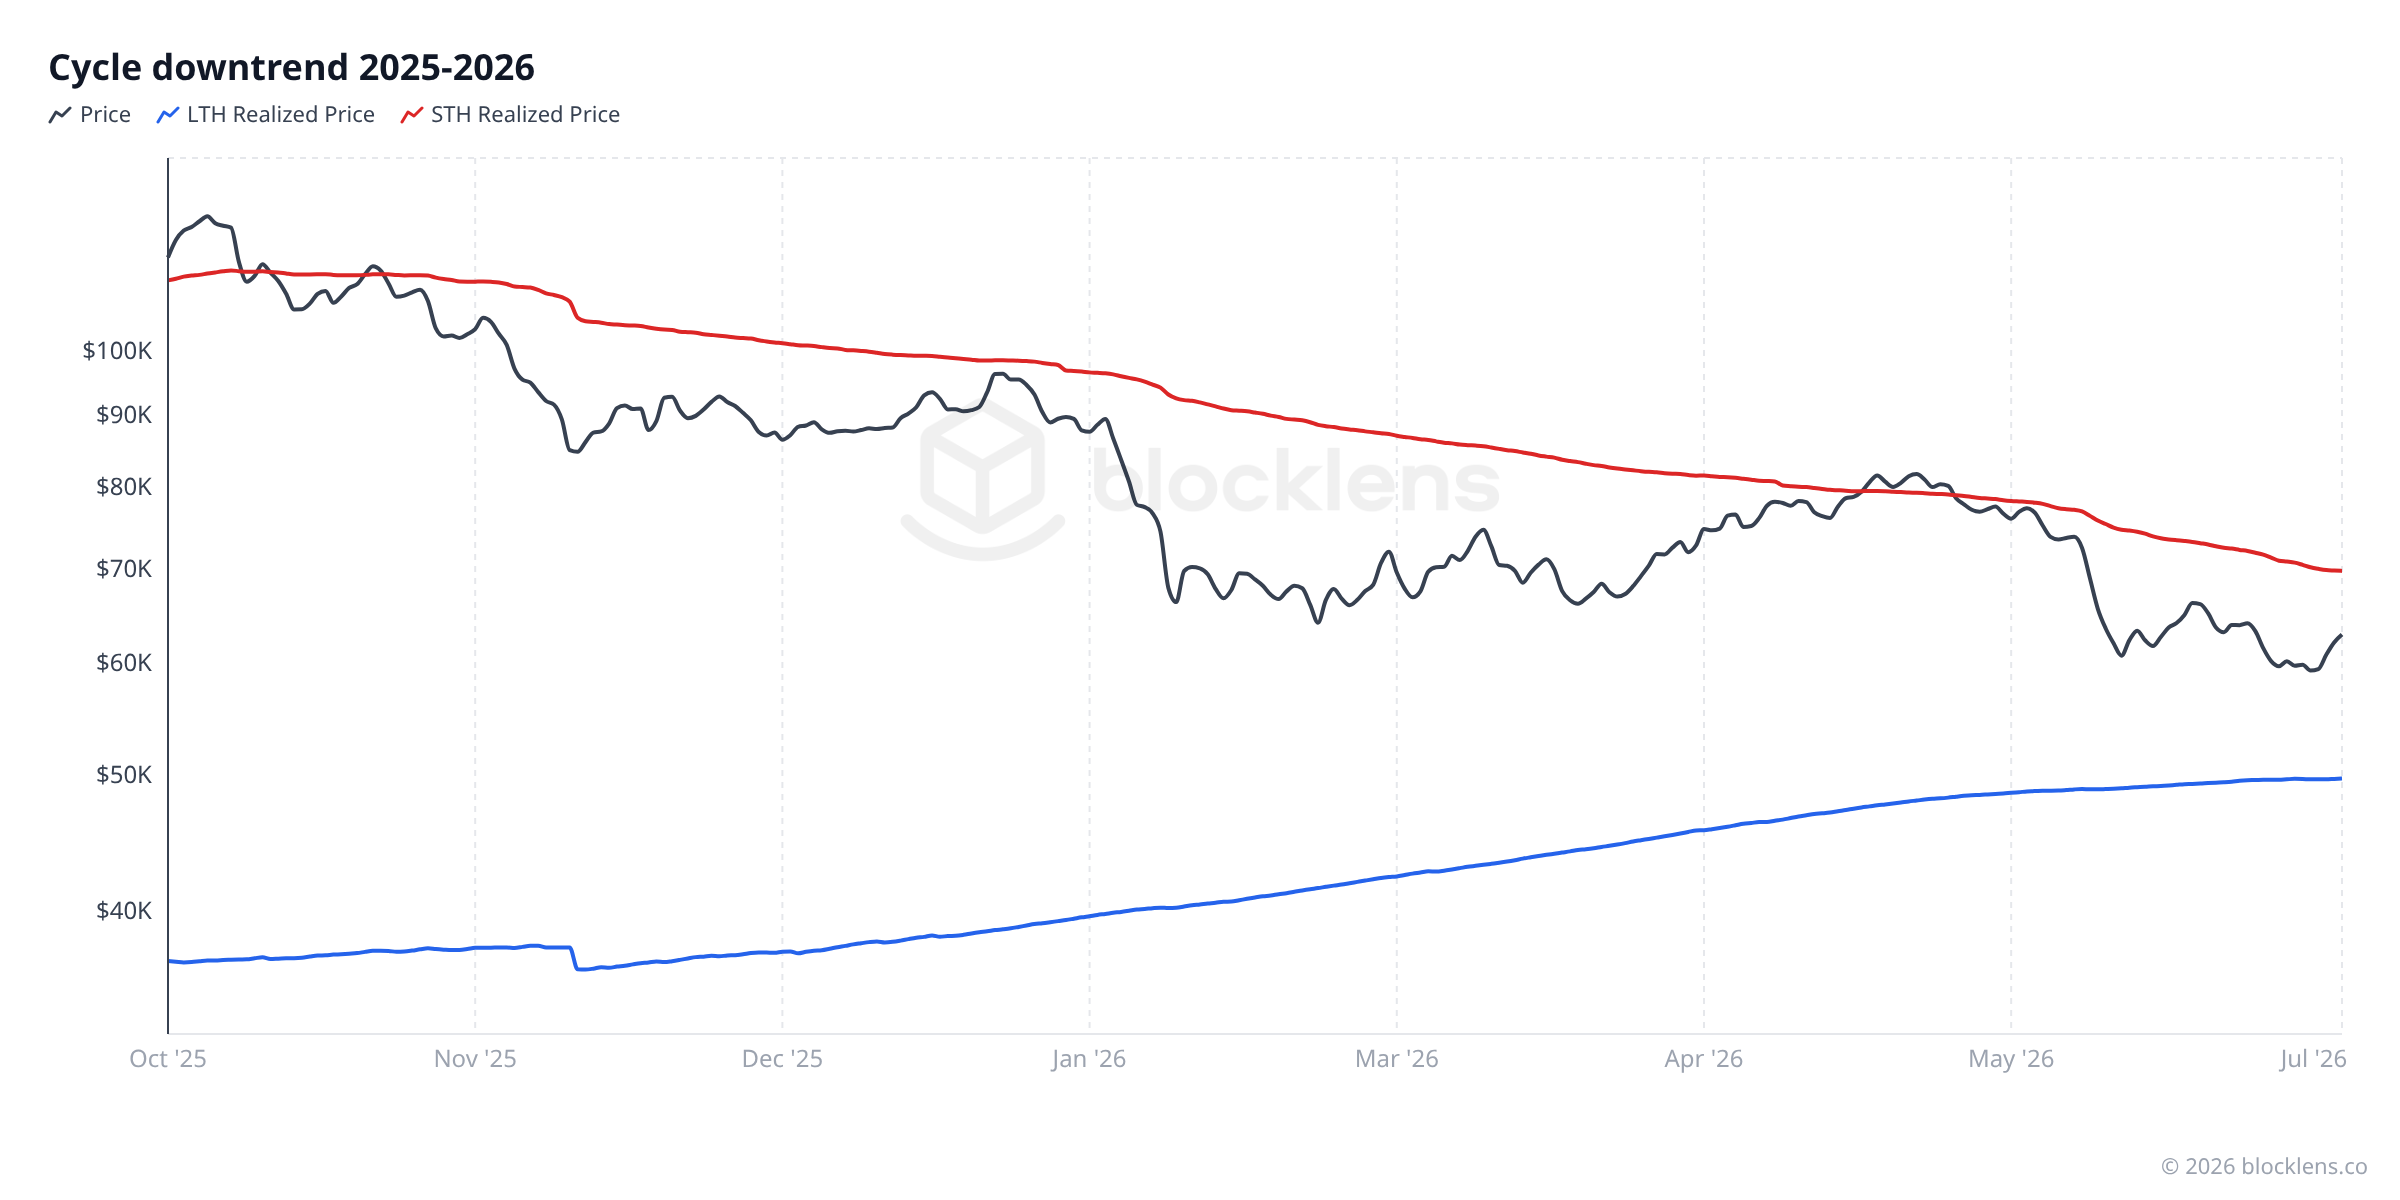
사실 1 — 하락 추세에서 STH Realized Price는 천장이다
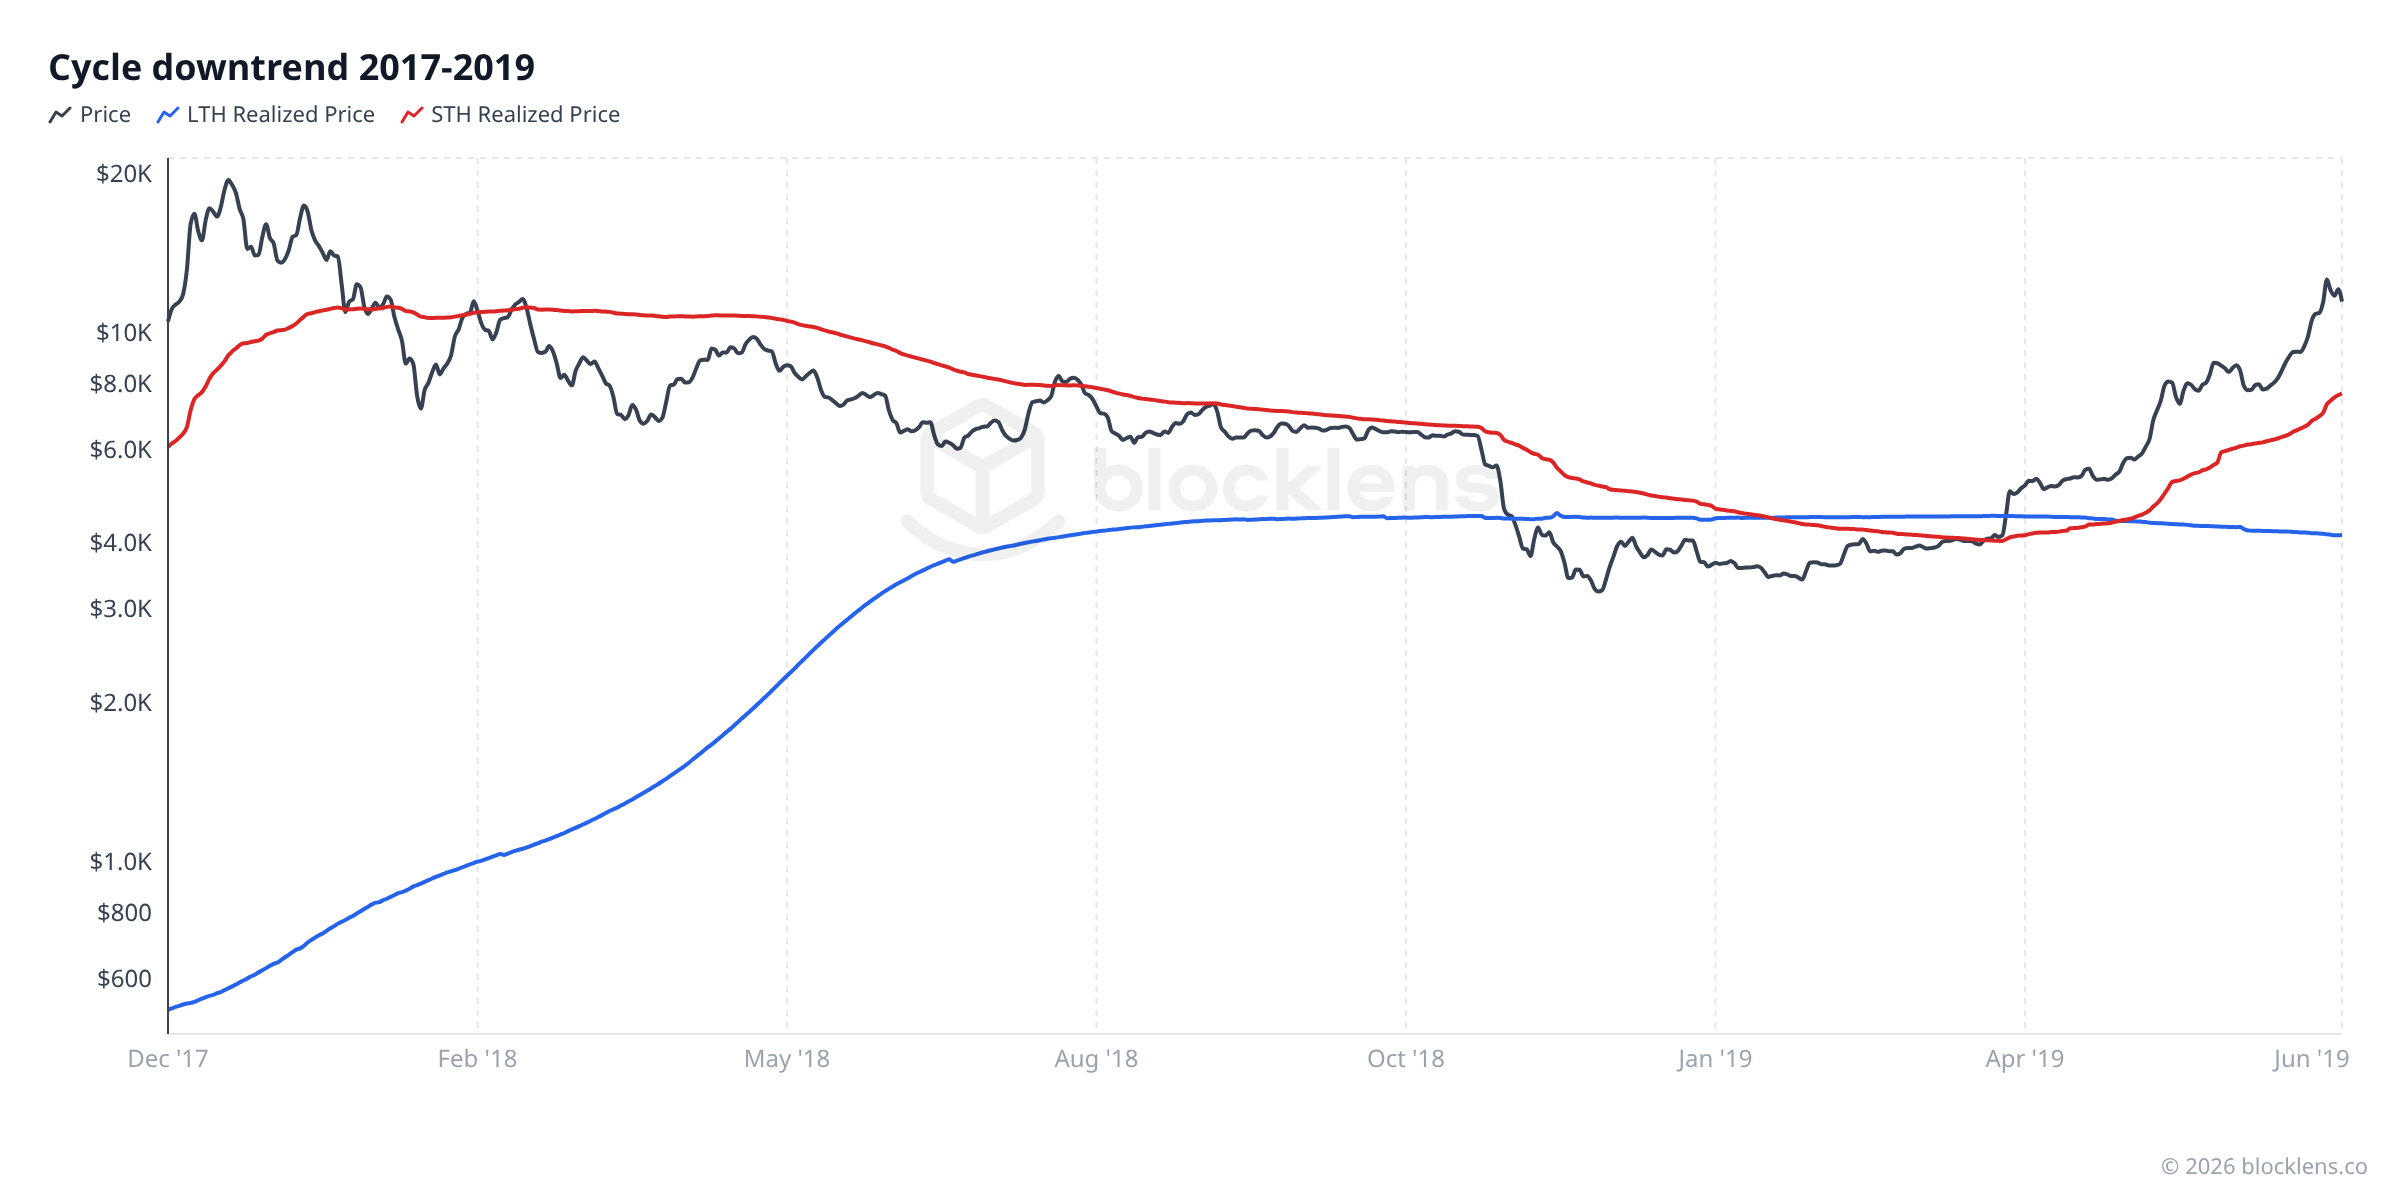
고점 이후의 어떤 하락이든 보라, 그러면 같은 것이 보인다: 가격이 STH Realized Price(빨간 선)에서 계속 거부당한다. 여기에는 깔끔한 행동적 이유가 있다. 단기 보유자들은 평균적으로 고점 근처의 시장에서 매수한 뒤 몇 달을 손실 상태로 보냈다. 회복 랠리가 마침내 가격을 그들의 손익분기점 — 그들의 취득원가 — 근처로 끌어올리면, "그저 내 돈만 회수하게 해달라"는 매도 물결이 나타난다. 그 손익분기점을 좇는 공급이 랠리에 상한선을 씌운다. 그래서 STH Realized Price는 더 높은 가격의 매수자들이 포기하고 코호트의 평균 취득원가가 떨어지면서 시간이 지날수록 아래로 표류하는 동적 저항선으로 행동한다. 2026년 7월 4일 기준 그 동적 저항은 약 $70,000에 자리한다(STH Realized Price ≈ $69,700).
사실 2 — 사이클 바닥은 LTH가 손실로 접어들기 시작하는 곳에서 형성된다
이제 각 하락이 실제로 어디서 끝나는지를 보라. 최종 저점은 LTH Realized Price(파란 선) 바로 부근에 찍히는 경향이 있다 — 장기 보유자들조차 평균적으로 이익에서 손실로 미끄러지는 구간이다. 논리는 대칭성이다: 그 지점에서 두 코호트 모두 대략 제로의 미실현 이익을 갖는다. 이익을 실현하려던 모든 사람과 손실을 안고 공황 매도하려던 모든 사람이 이미 자신의 코인을 옮겼다. 강제 매도자가 소진되고 취득원가가 재설정된 상태에서, 공급과 수요가 재균형을 이루며 — 시장은 바닥을 찾는다.
이는 자연스러운 질문을 낳는다: 바닥이 가격이 LTH Realized Price를 만나는 곳에서 형성된다면, 앞으로 몇 달 동안 그 선은 어디에 있을 것인가? 튀는 STH 취득원가와 달리, LTH Realized Price는 느리고 체계적으로 움직인다 — 이는, 시장의 그 어떤 것에도 드물게, 실제로 예측될 수 있다는 뜻이다. 그것이 바로 우리의 심화 연구가 하는 일이다: Blocklens-TOP 모델은 LTH Realized Price를 앞으로 투영하는 엔진을 구축하여, "바닥 구간"을 움직이는 표적에서 당신이 따라갈 수 있는 궤적으로 바꾼다.
이것은 일회성이 아니다. 완결된 모든 사이클에서 같은 두 패턴이 나타난다 — 여기 나란히 놓았다:
The actionable takeaway
반복 가능한 두 개의 취득원가 레벨이 비트코인 하락 추세를 틀 지운다:
• STH Realized Price = 천장. 사이클이 바닥을 찍기 전까지는 랠리가 그 부근에서 멎을 것으로 예상하라(오늘 ≈ $70,000). 이 선을 결정적으로 되찾는 것은 역사적으로 추세가 다시 위로 돌아섬을 신호해 왔다.
• LTH Realized Price = 바닥. 사이클 바닥은 가격이 장기 보유자 취득원가로 떨어지는 구간에서 형성되어 왔다(오늘 ≈ $49,700) — 역사적으로 세대적 축적 구간이다.
지금 가격은 STH 천장 아래이자 LTH 바닥 위에 있다 — 이 틀에서 구조적으로 하락 추세 중간이며, 아직 역사적 바닥의 특징에 이르지 않았다. 투자자에게 이것은 단순하고 위험 조정된 계획으로 이어진다: LTH 취득원가 구간을, 자신의 위험 감내도에 맞춰 크기를 조절하여 축적을 늘려갈 곳으로 취급하라.
Important caveat
이것들은 역사적 경향이지 보장이 아니다. 사이클은 소수만 존재하며, 2024년 현물 ETF의 등장은 누가 비트코인을 어떻게 사는지를 바꿔 놓았다. 취득원가 레벨은 공급과 수요가 균형을 이루어 온 곳을 서술할 뿐 — 미래에 대한 약속이 아니다. 여기 있는 그 무엇도 금융 조언이 아니다; 자신의 위험에 맞춰 크기를 조절하여 하나의 렌즈로 활용하라.
How the cycle works인내하는 손과 조급한 손 사이의 거대한 인계
LTH와 STH의 행동을 이해하는 것은 곧 비트코인 시장 사이클을 이해하는 것인데, 사이클 자체가 두 코호트 사이의 인계이기 때문이다.
비트코인 역사 전반에 걸쳐 이것이 반복해서 전형적으로 어떻게 펼쳐지는지 살펴보자:
약세장과 초기 회복 국면에서: 가격이 낮거나 폭락에서 회복 중이다. 공황 매도한 단기 보유자들은 이탈했다. 장기 보유자들은 조용히 축적하고 있다 — 팔려는 누구에게서든 싼 코인을 사들인다. 하루가 지날 때마다, 새로 매수된 코인은 155일 임계값을 향해 나이를 먹으며 STH 공급량에서 LTH 공급량으로 이주한다. 차트의 LTH 밴드가 두툼해진다. 이들은 인내하는 손이 인내하고 있는 것이다.
강세장이 전개됨에 따라: 가격이 오르고, 언론의 관심이 돌아오며, 새 매수자가 몰려든다. 이 새로운 진입자들은 정의상 단기 보유자다. STH 밴드가 부풀기 시작한다. 한편, 수년 전 훨씬 낮은 가격에 매수한 일부 장기 보유자들은 이익을 실현할 기회를 본다. 그들은 자신의 오래되고 싼 코인을 열띤 새 매수자들에게 팔기 시작한다. 오래된 LTH 공급량이 새로운 STH 공급량으로 전환된다. LTH 밴드가 얇아진다. 이것이 분배다.
사이클 고점 근처에서: STH 코호트는 거대해지고(모두가 방금 매수했다) 장기 보유자들은 몇 달째 분배해 왔다. MVRV는 높고, NUPL은 도취 영역에 있으며, STH 코호트의 Realized Price는 시장 가격에 매우 근접한다 — 모두가 고점 근처에서 매수했기 때문이다.
가격이 무너지면: 이미 손익분기점 근처이거나 손실 중인 단기 보유자들이 공황 매도하기 시작한다. 이것이 항복이다. 그들의 코인이 이동한다 — 일부는 기회주의적 장기 매수자의 손으로, 일부는 거래소로, 일부는 손실을 안고. STH 코호트가 씻겨 나간다. 충분한 고통과 함께, 사이클이 리셋된다.
Key idea
강세장은 LTH 공급량이 STH 공급량으로 전환되는 것이다(오래된 코인이 새 매수자에게 팔림). 약세장은 STH 공급량이 다시 LTH 공급량으로 전환되는 것이다(새 매수자가 인내하는 무리가 될 만큼 오래 보유하거나, 항복하여 이후 보유할 매수자에게 코인을 넘긴다). 그 전환의 규모와 방향이 사이클의 심장 박동이다.
그림 1의 LTH와 STH 밴드를 지켜보는 것은, 매우 실질적인 의미에서, 사이클이 숨 쉬는 것을 지켜보는 것이다. 오늘의 데이터 — LTH가 공급량의 83.0%, STH가 17.0%, 그리고 STH 보유자들은 손실 상태 — 는 인내하는 손이 여전히 축적하고 최근 매수자들이 손실을 안고 있는 고점 이후 약세 국면과 부합한다.
Reality check오늘 데이터가 말하는 것
다음은 2026년 7월 4일의 전체 LTH/STH 스냅샷이다:
| 지표 | 값 | 쉬운 말로의 의미 |
|---|---|---|
| 시장 가격 | ≈ $62,830 | 지금 비트코인 한 개가 거래되는 값 |
| LTH 공급량 | ≈ 16.63M BTC (83.0%) | 155일 이상 움직이지 않은 코인 — 인내하는 무리 |
| STH 공급량 | ≈ 3.42M BTC (17.0%) | 155일 이내에 이동한 코인 — 최근 매수자 |
| LTH 취득원가 | ≈ $49,700 | 장기 보유자가 지불한 평균 가격 — 이익 중 |
| STH 취득원가 | ≈ $69,700 | 최근 매수자가 지불한 평균 가격 — 손실 중 |
| LTH-MVRV | ≈ 1.27 | 장기 보유자 평균 약 27% 상승 |
| STH-MVRV | ≈ 0.90 | 단기 보유자 평균 약 10% 하락 |
표가 들려주는 이야기: 장기 보유자들은 편안하다. 그들은 평균적으로 약 $49,700에 코인을 매수했고, 가격이 사상 최고가에서 50% 빠진 지금도 건강한 이익 위에 앉아 있다. 단기 보유자들 — 2025년 10월 $126,198 고점 근처나 그 이후에 매수한 이들 — 은 평균 약 10%의 손실을 감내하고 있다. 그 코호트가 취약한 쪽이다. 가격이 조금이라도 더 약해지면 그들에게 항복하라는 압박이 더 커지고, 이는 그들의 코인을 다음 인내하는 축적자 물결에게 넘겨줄 것이다.
Worth knowing
STH-MVRV 0.90은 역사적 기준으로 극단적 항복이 아니다. 심각한 약세장 바닥(2018년, 2022년)에서 STH-MVRV는 0.45–0.55까지 낮아진 바 있다. 현재 수치는 최근 매수자들에게 불편하지만, 진정한 사이클 바닥을 표시하는 대규모 강제 매도의 종류를 아직 신호하지는 않는다. 가격이 계속 낮아진다면 그 지표가 이러한 역사적 극단에 접근하는지 지켜볼 가치가 있다.
미니 용어집
- 장기 보유자(LTH)
- 최소 155일 동안 움직이지 않은 코인 — 그리고 그 연장선에서 그 소유자. 이들은 인내심 있고 신념에 이끌리는 시장 참여자다. 역사적으로 공포 속에서 축적하고 도취 속에서 분배한다.
- 단기 보유자(STH)
- 지난 155일 이내에 이동한 코인. 이들은 가격에 더 민감하고 반응적인 경향이 있는 최근 매수자를 대표한다. 하락 국면에서 항복 매도의 주된 원천이다.
- 155일 임계값
- 코인이 특정한 하루에 이동할 확률이 급격히 떨어지는, 경험적으로 관찰된 나이. 실제로는 딱딱한 스위치가 아니라 매끄러운 로지스틱 가중(중간점 155일, ~10일 전환 폭)으로 적용되어, 코인이 STH에서 LTH로 점진적으로 재가중된다. ~155일 미만: 대체로 단기; 초과: 대체로 장기.
- 코호트(Cohort)
- 공유된 특성 — 이 경우, 코인이 얼마나 오래 휴면했는지 — 으로 정의된 코인(과 그 보유자)의 그룹. LTH와 STH는 온체인 분석의 두 주요 코호트다.
- Realized Price (코호트)
- 특정 코호트의 평균 취득원가 — 즉, 그 그룹의 코인이 마지막으로 이동한 평균 가격. LTH Realized Price와 STH Realized Price는 전체 네트워크 Realized Price와 별도로 계산된다.
- LTH-MVRV / STH-MVRV
- 각 코호트에 대해 개별적으로 계산한 MVRV 비율: 시장 가격을 그 코호트의 Realized Price로 나눈 것. 1보다 큰 값은 코호트가 총합 이익 중임을, 1보다 작으면 총합 손실을 뜻한다.
- 저항으로서의 STH Realized Price
- 하락 추세에서 단기 보유자 취득원가는 떨어지는 천장으로 작용하는 경향이 있다: 최근 매수자가 마침내 손익분기점에서 팔 수 있는 곳에서 랠리가 멎는다. 2026년 7월 4일 기준 ≈ $70,000.
- 바닥 구간으로서의 LTH Realized Price
- 사이클 바닥은 역사적으로 가격이 장기 보유자 취득원가로 떨어지는 곳, 즉 두 코호트가 대략 제로의 미실현 이익에 도달하는 지점에서 형성되어 왔다. 2026년 7월 4일 기준 ≈ $49,700.
The On-Chain Basics series