0. Yönetici Özeti ve Temel Bulgular
Bitcoin'in fiyat döngülerinde mistik hiçbir şey yoktur. Bunlar, arzı sabit bir varlığa akan sermayenin ve uzun vadeli yatırımcıların ne zaman, ne kadar satacağına karar vermesinin görünür yüzeyidir. Blocklens-TOP modeli bu ifadenin iki yarısını tek, kapalı bir sisteme dökerek biçimlendirir — ve piyasa katılımcılarının tarihsel zincir üstü davranışına dayanan tek bir parametre kümesinden, tam Bitcoin fiyat döngüsünü dibiyle ve tepesiyle yeniden üretir.
Tarihsel olarak zincir üstü analiz, döngü dibini belirlemekte iyi olmuştur; ancak şimdiye dek yatırımcı davranışından olası bir döngü tepesini konumlandıracak kesin bir model yoktu. Blocklens-TOP modeli tam da bu boşluğu kapatmak için kurulmuştur ve birbirine kenetli iki soruyu yanıtlamanıza olanak tanır:
- Varlığa \$X milyarlık sermaye girerse, bitcoin'in ulaşması beklenen tepe fiyatı nedir?
- Bitcoin'in fiyatının \$Y bini aşması için gelecek döngünün ne kadar sermaye girişi sağlaması gerekir?
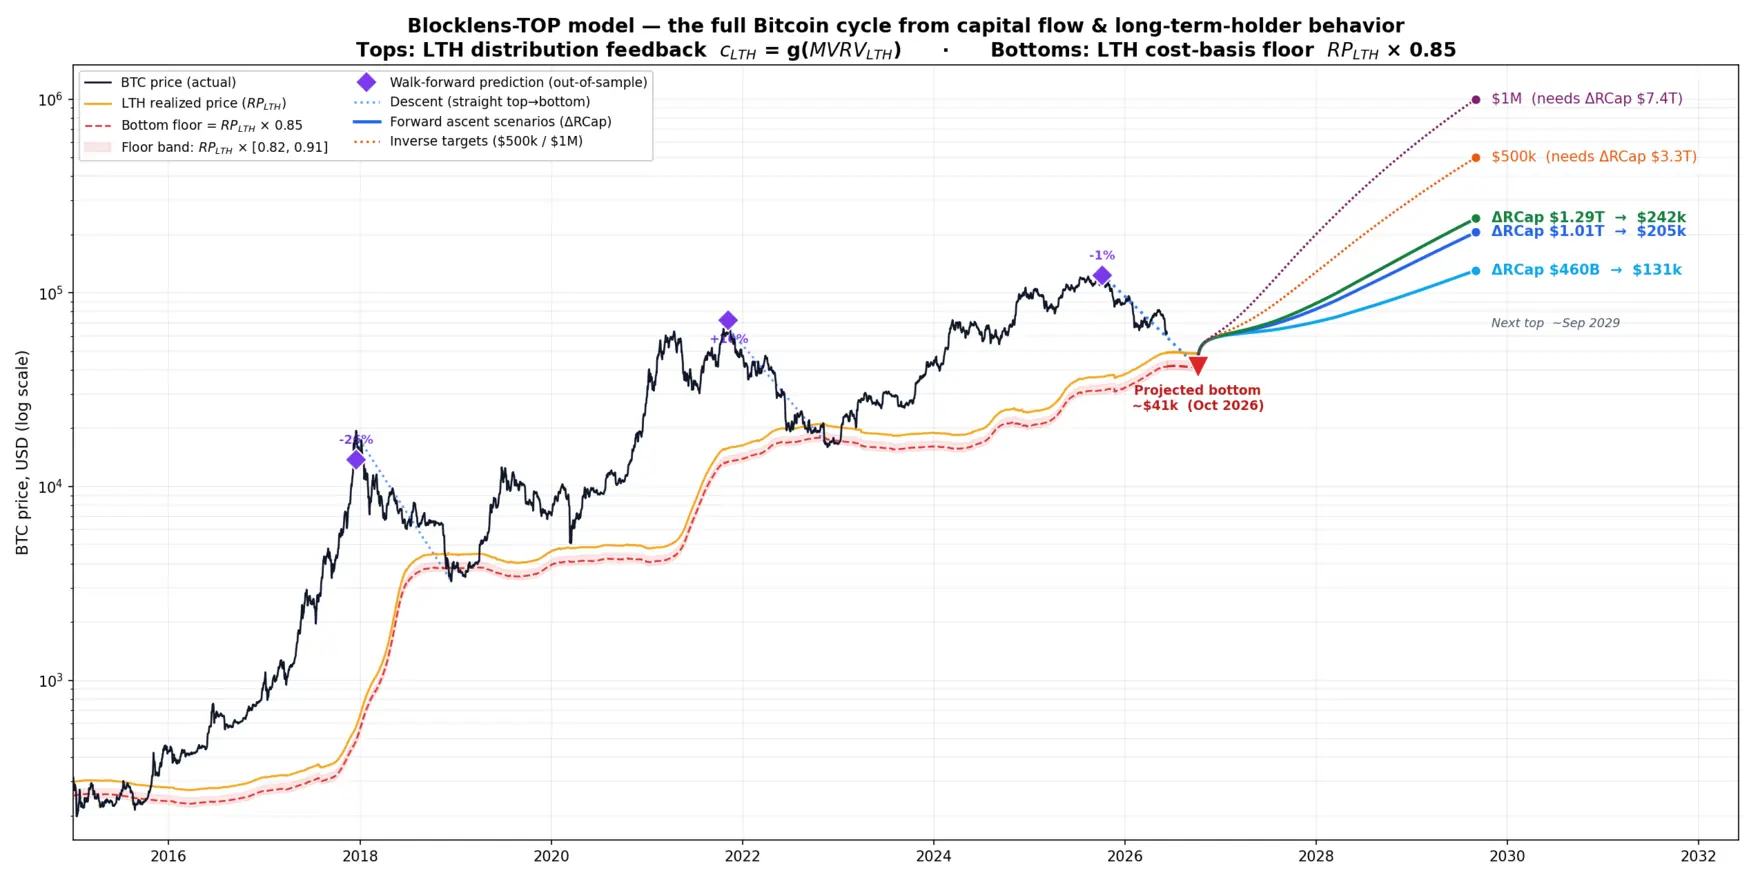
Modelin özü
Blocklens-TOP modeli, tam döngünün (iniş ve çıkış) iki fazlı bir tanımıdır ve her faz, esas olarak aynı kohortun davranışıyla yönlendirilir: uzun vadeli yatırımcılar.
- Tepeler içsel olarak, esas olarak Uzun Vadeli Yatırımcıların (LTH) dağıtım geri beslemesiyle oluşur. Fiyat tırmandıkça, uzun vadeli yatırımcılar MVRV'leriyle (piyasa değerinin gerçekleşmiş değere oranı — fiyatın LTH maliyet bazına bölümü) ölçülen daha büyük gerçekleşmemiş kazançların üzerinde oturur. Daha yüksek MVRV onların daha hızlı satmasına yol açar. Bu ek satış, piyasanın günlük bitcoin "harcama hacmini" yükseltir; bu da matematiksel olarak yeni sermayenin fiyatı ne kadar hızlı yukarı itebileceğini sönümler. Fiyat büyümesi yavaşlar ve bir tepe oluşur — dışsal bir şok yüzünden değil, kohortun kendi kâr realizasyonu negatif bir geri besleme döngüsünü kapattığı için. Bunu yumuşak bir üs yasasıyla yakalarız: \(c_{LTH}=0.093\cdot \text{MVRV}_{LTH}^{\,0.27}\) (binlenmiş R²≈0,857); burada \(c_{LTH}\), LTH arzının günde harcanan kesridir.
- Dipler LTH maliyet bazı tabanında oluşur. Bir döngü, uzun vadeli yatırımcılar yeterince derinden zarar pozisyonuna geçtiğinde, satışın kendini tükettiği noktada biter. Dip fiyatı, LTH gerçekleşmiş fiyatının bir taban katsayısıyla çarpımıdır (bu pozisyonların ortalamasını düşürmek için yapılan alımın baskın olmaya başladığı LTH zararı derinliğini işaretler): \(p_{bottom} = \text{MVRV}_{\text{LTH}}^{\text{floor}}\times RP_{LTH}\). Kritik olarak, gerçekleşmiş kapitalizasyon bir ayı piyasası boyunca yapışkandır — pek düşmez. Bir çöküş, gerçekleşmiş kapitalizasyon çöküşü değil bir piyasa değeri çöküşüdür; bir maliyet bazı tabanının dibi sabitlemesinin nedeni tam olarak budur.
Her iki faz da tek bir kesin matematiksel özdeşliğe bağlanır. Tanım gereği, gerçekleşmiş kapitalizasyondaki günlük değişim, gerçekleşmiş kâr/zarar artı arz ihracına (issuance) eşittir; bu özdeşliği fiyat için çözmek, modelin çıpa denklemini verir:
$$ p_t = \text{inertia}(t) + \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{1}$$Burada \(\Delta\text{RCap}(t)\) günün gerçekleşmiş kapitalizasyon değişimidir (sermaye giriş/çıkışı için bir vekil), \(Q(t)\) piyasanın BTC cinsinden günlük harcama hacmidir ve "atalet" (inertia), piyasanın sattığı, harcamayla ağırlıklı maliyet bazıdır.
İleriye yürüme: örneklem dışı doğrulama
Herhangi bir döngü modelinin gerçek sınavı, hiç görmediği bir tepeyi tahmin edebilmesidir. Her parametreyi yalnızca tahmin edilen her döngüden önceki verileri kullanarak, geleceğe sızıntı olmadan yeniden uydurur ve modeli örneklem dışı test ederiz. Gelecekten model, döngünün gerçek toplam sermaye girişini (dipten tepeye \(\Delta RCap\)) ve takvimini (dip ve tepe tarihleri) alır; girişin kendisi kısmen fiyata içsel olduğundan — gerçekleşmiş kâr, fiyat yörüngesiyle ölçeklenir — bu test, geleceğin tam bir tahmini olarak değil, “giriş → fiyat” transfer fonksiyonu testi olarak okunmalıdır. Bu, \( p_{\text{model}}^{\text{TOP}}(\Delta RCap_{\text{actual}}) \) ile \( p_{\text{actual}}^{\text{TOP}} \) değerlerini karşılaştırmamıza olanak tanır:
| Tahmin edilen tepe | Örneklem dışı hata | Not |
|---|---|---|
| 2017 | −%26 | Geçmiş olarak yalnızca uç 2013 döngüsü |
| 2021 | +%10 | Rejim değişimi döngüsü (yerleştirme profili döngü ortasında çöktü) |
| 2025 | −%1 | Yalnızca 2022'ye kadarki verilerle eğitildi — manşet sonuç |
Asıl önemli olan 2025 tahminidir: temiz bir önceki döngüden tahmin edilen modern bir döngü, %1 hata payı içinde isabet etti. Daha önceki döngülerdeki ıskalar açıklanabilir — 2017'nin öğrenecek yalnızca anormal erken piyasası vardı ve 2021, sermaye girişi örüntüsünde gerçek bir yapısal kırılma olarak ortaya çıktı (yerleştirme üssü \(K\), döngü ortasında ~7'den ~2,7'ye düştü; tarihten bilinemezdi).
İleriye dönük tahmin
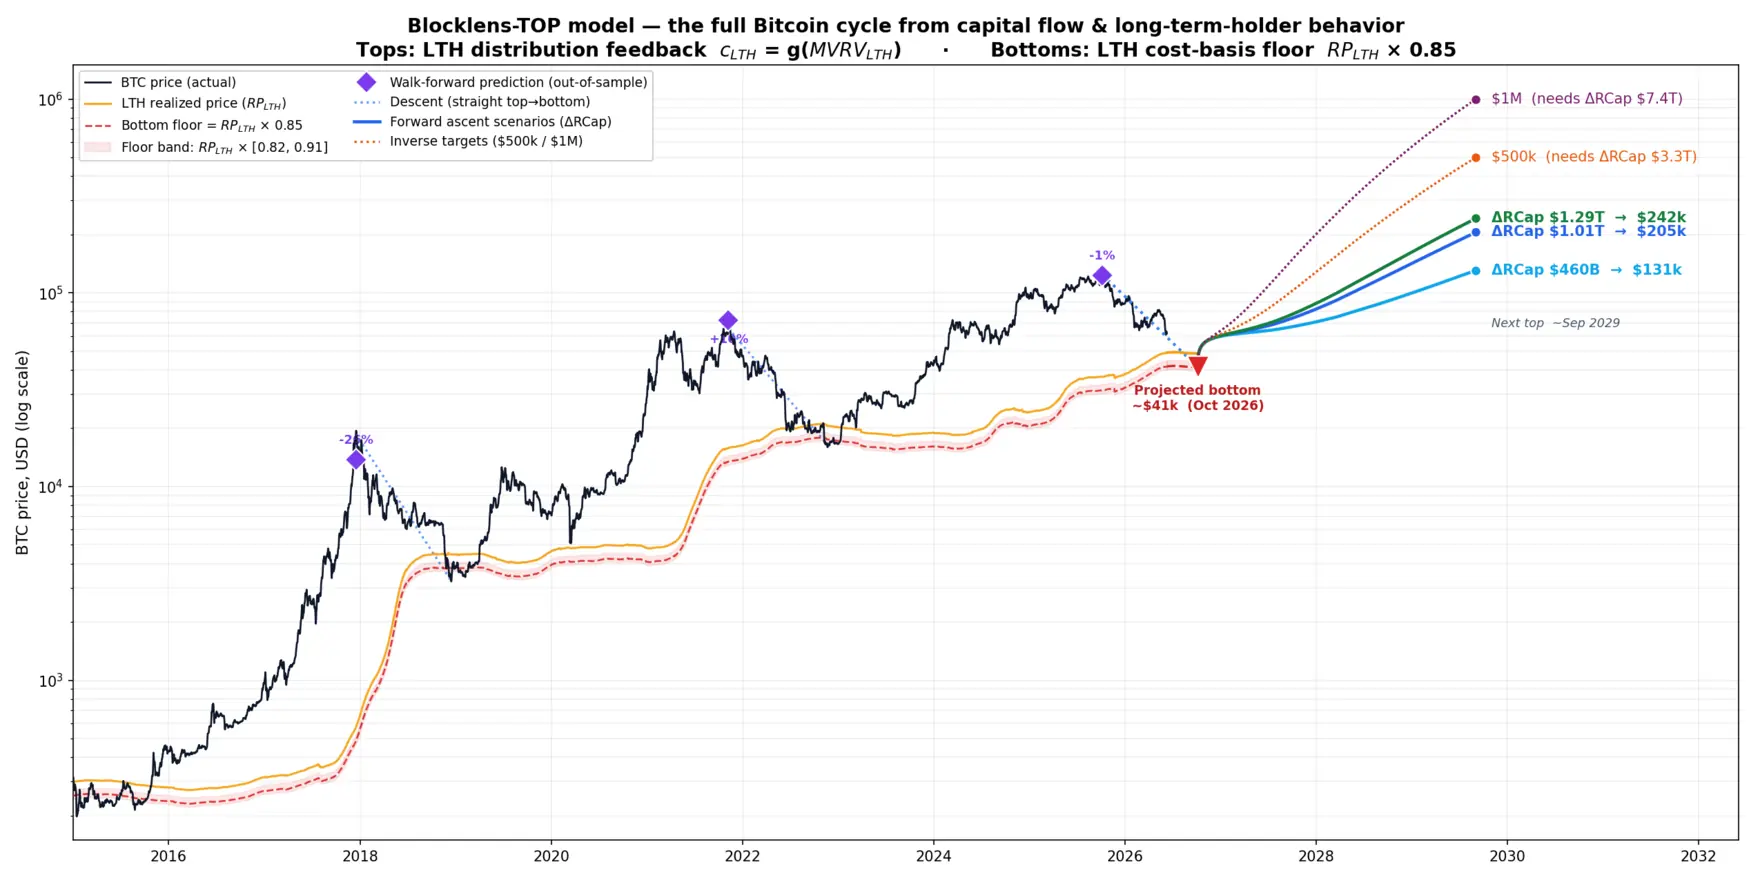
Bitcoin'in en son tepesi 6 Ekim 2025'te \$124.414 seviyesinde oluştu. 2026 ortasına doğru iniş, fiyatı \$61,7k seviyesine taşıdı (veri kesim tarihi: 10 Haziran 2026). Buradan model, döngü dibini (sermaye girişi varsayımı gerektirmez) ve onu izleyen döngü tepesini, gelecek çıkış için varsayılan sermaye girişlerinin bir fonksiyonu olarak öngörür:
- Dip: ≈ \$41k (taban bandı \$39–44k verir; \(RP_{LTH}\) yıllık tahmin hatasıyla birlikte — kabaca \$36–47k) Ekim 2026'da bekleniyor — tepeden tam bir yıl sonra; dikkat çekici biçimde istikrarlı ~365 günlük modern inişle tutarlı (tamamlanan iki vakada 363 ve 366 gün). LTH maliyet bazı o zamana dek \( RP_{LTH} \) ≈ \$48,6k seviyesine tırmanır.
- Bir sonraki tepe (sermaye girişlerine bağlı): senaryolar, geçmiş döngülerin gerçek girişlerine (\$69B → \$364B → \$685B) çıpalanmıştır. İhtiyatlı “Fade” (\$460B, giriş çarpanının sönümü tekrar eder) ~\$131k ima eder — 2025 tepesinin yalnızca ~%5 üzerinde; merkezî “Maturity” (\$1,01T, giriş artışı tekrar eder) ~\$205k; iyimser “Momentum” (\$1,29T, önceki döngünün çarpanı tekrar eder) ~\$242k. Bitcoin'in gelecek döngüde belirli bir seviyeye ulaşması için gereken sermaye girişini de hesaplayabilirsiniz: \$500k/BTC, gerçekleşmiş kapitalizasyona ≈\$3,3T'lik bir yerleştirme gerektirir ve \$1M/BTC ≈\$7,4T.
Bu tepe rakamları açıkça koşulludur: modelin amacı, fiyat ile sermaye girişinin karşılıklı bağımlılığını sabitlemektir — otonom bir kâhin değildir. Belirli bir sermaye girişi dalgası için piyasanın tepede hangi fiyata ulaşması gerektiğini söyler (ve tersine, gelecek döngüde belirli bir tepe fiyatına ulaşmak için ne kadar giriş gerektiğini), ancak piyasa katılımcılarının bitcoin'e ne kadar sermaye taahhüt edeceğini bildiğini iddia etmez; bu, gelecekteki araştırmamızın konusudur.
Başlıca katkılar
- Döngü tepelerinin içsel bir teorisi. Tepeler, keyfi göstergelerin ya da sermaye girişinin kendisi dışındaki herhangi bir dışsal tetikleyicinin ürünü değil, bir LTH dağıtım geri besleme döngüsünün sabit noktasıdır: \(c_{LTH}=g(\text{MVRV})\).
- Döngü diplerinin maliyet bazı teorisi. Dip, LTH maliyet bazına %15'lik bir iskontoyla belirlenir. Maliyet bazının kendisi, LTH realized-cap muhasebesi (RCLTH defteri) aracılığıyla bir yıl öncesine kadar iyi şekilde yaklaşıklanabilir.
- −%1'lik örneklem dışı 2025 tepesi. Yalnızca önceki verilerle eğitilmiş, modern bir döngü tepesinin gerçek bir örneklem dışı ileriye yürüme testi — mekanizmanın gerçek olduğuna dair ikna edici kanıt.
- Günlük harcama hacmi \(Q\) için bir duyarlılık yasası. Her sürükleyicinin etkisi, varyasyon katsayısı çarpı \(Q\) içindeki ağırlığına eşittir; bu, \(Q\)'nun düzeyini belirleyeni (kısa vadeli yatırımcı harcaması) tepeyi oluşturandan (uzun vadeli yatırımcı harcaması) net biçimde ayırır — nerede ayrıntılı modelleme yapacağınızı, nerede basitleştirmeyi göze alabileceğinizi söyler.
- Bağımsız metrikler olarak kohort etkin gerçekleşmiş maliyet bazları ve çekirdekleri. STH etkin gerçekleşmiş maliyet bazı (\(p_{SOPR}^{STH}\)), yakın fiyatın kısa, öne yüklenmiş bir ortalamasıyla iyi yaklaşıklanır (R²≈0,9995); LTH etkin gerçekleşmiş maliyet bazı (\(p_{SOPR}^{LTH}\)), uzun gecikmedeki fiyatın bir çan çekirdeğiyle yaklaşıklanır (ham R²≈0,92, düzleştirilmiş ≈0,98) — çan, lojistik yaşlanma ağırlığının türevi olarak doğal biçimde ortaya çıkar.
- Piyasa olgunlaşmasının nicel bir açıklaması. Tepe \( MVRV_{LTH} \) döngüler boyunca sıkıştı (34 → 33 → 4,1 → 3,4); dip tabanı yükseldi (0,66 → 0,82) ve sermaye yerleştirme daha düzgün hale geldi (yerleştirme eğrisinin dikliği \(K\) azalıyor: ~7 → ~2,75) — mutlak fiyat seviyeleri tırmandıkça düşüşler (drawdown) küçülüyor. Bu parametre içsel bir değişken olduğundan model beklenen tepe \( MVRV_{LTH} \) değerini öngörebilir (\$460B'de “Fade” altında \( MVRV_{LTH} \) ~ 2,49; \$1,01T'de “Maturity” altında ~3,28; \$1,29T'de “Momentum” altında ~3,57).
İzleyen bölümler modeli aşağıdan yukarıya kurar; matematiksel temellerden başlayarak: kohort ayrımı ve maliyet bazı çekirdekleri, fiyat yasasını sermaye girişine bağlayan denklem, tepeleri oluşturan LTH dağıtım geri beslemesi, dipleri oluşturan maliyet bazı katsayısı ve tam doğrulama — hem eğitim geçmişinde hem de örneklem dışı ileriye yürüme modunda.
1. Önceki Çalışmalar: Tepeleri ve Dipleri Zincir Üstünde Okumak
Zincir üstü analiz, basit ve radikal bir önermeyle başladı: kamuya açık bir blok zinciri her coin'in son hareketini kaydeder, dolayısıyla tüm para arzının maliyet bazı ilkesel olarak bilinebilir. Bu önermeden eksiksiz bir değerleme metrikleri ailesi doğdu. Her biri yerini hak etti. Ancak neredeyse hepsi sessiz bir sınırlamayı paylaşır: piyasanın durumunu, o durumun nasıl ortaya çıktığını açıklamadan tanımlarlar. Bu bölüm, Blocklens-TOP modelinin miras aldığı soy ağacını gezer ve ardından kapatmak için inşa edildiği boşluğu adlandırır.
1.1 Realized Cap ve Realized Price
Temel hamle, coin'leri bugünkü fiyatla değerlemeyi bırakıp her coin'in son hareket ettiği fiyatla değerlemeye başlamaktı. Coin Metrics bunu Gerçekleşmiş Kapitalizasyon (Realized Cap, RCap) olarak biçimlendirdi: tüm harcanmamış çıktılar üzerinde, her coin'in miktarının, o çıktının oluşturulduğu günkü fiyatla çarpımının toplamı. Piyasa kapitalizasyonu (fiyat çarpı dolaşımdaki arz) "arz şimdi ne kadar değerli?" sorusunu yanıtlarken, Realized Cap "arz, onu elinde tutanlara ne kadara mal oldu?" sorusunu yanıtlar — ağın piyasaya göre değerlemesinden ziyade ödenmiş sermayesinin bir toplamı.
Realized Cap'i dolaşımdaki arza bölmek, ağ genelinde coin başına ortalama maliyet bazı olan Gerçekleşmiş Fiyat'ı (Realized Price, RP) verir. Realized Price, piyasa için bir çekim merkezi gibi davranır: ayı piyasalarında yumuşak bir taban, spot fiyatın tekrar tekrar test edip üzerinden sektiği bir seviye. Her iki metrik de blok zincirini yatırımcı maliyetinin muhasebe kaydına dönüştürür ve izleyen metriklerin çoğu, bir anlamda bu ikisinin bir oranı ya da bölümlemesidir.
1.2 MVRV ve MVRV Z-Skoru
Realized Cap arzın maliyeti, piyasa değeri ise arzın değeri ise, oranları toplu gerçekleşmemiş kârı ölçer. Bu, MVRV oranıdır (Piyasa-Değerinin-Gerçekleşmiş-Değere oranı):
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{\text{price}}{\text{Realized Price}}.\tag{2}$$1'in üzerindeki MVRV, ortalama coin'in kârda olduğu; 1'in altında ise zararda olduğu anlamına gelir. Tarihsel olarak uç yüksek değerler öforik tepeleri işaretlemiş, 1'in altındaki okumalar ise teslimiyet (kapitülasyon) diplerini belirlemiştir. Sinyali keskinleştirmek için Awe and Wonder, piyasa değeri ile gerçekleşmiş değer arasındaki farkı kendi tarihsel standart sapması \(\sigma\) ile standartlaştıran MVRV Z-Skoru'nu tanıttı:
$$\text{MVRV Z} = \frac{\text{Market Cap} - \text{Realized Cap}}{\sigma(\text{Market Cap})}.\tag{3}$$Z-skoru, döngü uçlarını bilmekte hak edilmiş bir üne sahiptir. Yine de normalleştirilmiş bir osilatör olarak kalır: piyasanın kendi geçmişine göre istatistiksel olarak aşırı ısındığını söyler; aşırı ısınmayı hangi sermaye girişinin ürettiğini ya da ne zaman söneceğini değil. Sıcaklığı okur; ateşin nasıl yayıldığını modellemez.
1.3 SOPR: harcama anındaki gerçekleşmiş kâr
Yukarıdaki metrikler hareketsiz duran coin'leri değerler. Renato Shirakashi'nin Spent Output Profit Ratio'su (SOPR) coin'leri hareket ettikleri anda değerler. Belirli bir günde harcanan her çıktı için SOPR, satıldığı fiyatı, oluşturulduğu fiyatla karşılaştırır:
$$\text{SOPR} = \frac{\text{price at spend}}{\text{price at creation}} \;=\; \frac{\text{realized value}}{\text{value paid}}.\tag{4}$$1'in üzerindeki SOPR, coin'lerin ortalama olarak kârda harcandığı; 1'in altında ise zararda harcandığı anlamına gelir; ve 1'deki çizgi — satıcıların yalnızca başa baş olduğu seviye — katılımcılar başa baş noktada çıkışa koştukça, boğa piyasalarında yinelenen destek, ayı piyasalarında ise direnç gibi davranır. SOPR, belirli bir nedenle çalışmamız açısından önemlidir: harcanan coin'lerin maliyet bazından inşa edilir (tutulan coin'lerin sıradan maliyet bazından ayrı olarak, etkin gerçekleşmiş maliyet bazı kavramını tanıtıyoruz) — uygun şekilde kohort-ağırlıklı olduğunda Realized Cap'teki değişimi sürükleyen harcanmamış işlem çıktılarının tam doğuş fiyatı. Harcanan coin'lerin bu etkin gerçekleşmiş maliyet bazını (\(p_{\text{SOPR}}\) ile gösterilir), kalan birikimlerin maliyet bazını onun yerine koymak yerine, birinci sınıf bir nicelik olarak benimsiyoruz — sonraki bölümlerde kesinleştirdiğimiz bir ayrım.
1.4 Yatırımcı kohortları ve ~155 günlük sınır
Daha ileri bir incelik, arzı coin yaşına — bir coin'in son hareketinden bu yana geçen gün sayısı — göre Kısa Vadeli Yatırımcılar (STH) ve Uzun Vadeli Yatırımcılar (LTH) olarak bölümler. Ampirik sınır 155 gün civarındadır (Schultze-Kraft, Mart 2020): kabaca beş ayın ötesinde, bir coin'in yeniden hareket etme olasılığı keskin biçimde düşer; dolayısıyla daha eski coin'ler kanaat birikimleri gibi, daha genç coin'ler ise aktif, tepkisel sermaye gibi davranır. Realized Price, SOPR ve MVRV'yi bu çizgi boyunca bölmek, kohorta özgü maliyet bazları ve kâr oranları üretir — MVRVLTH, STH-SOPR vb. — bunlar etkileşimi döngüyü sürükleyen iki popülasyonun davranışını yalıtır.
155 günlük eşik başlangıçta sert bir kesim olarak uygulanıyordu; daha sonra bir düzleştirme metodolojisi önerildi (Heeg & Schultze-Kraft, Kasım 2020). Bu rapor boyunca coin yaşı \(a\) üzerinde düzgün bir lojistik ağırlık kullanıyoruz: \(W_{\text{LTH}}(a) = 1/\left(1 + e^{-0.1(a-155)}\right)\); 100 günün altında 0'a, 210 günün üzerinde 1'e sabitlenir; STH ağırlığı \(1 - W_{\text{LTH}}\)'dir. Sınırı düzleştirmek, zincir üstü analistler arasında örtük bir teamüldür; tanıdık ~155 günlük yumuşak sınırı (BTC değerine göre) korurken süreksiz bir adımı türevlenebilir bir geçişle değiştirir — ve sonraki bölümlerin gösterdiği gibi, kohortların gerçekleşmiş maliyet bazlarını yaklaşıklamamızı sağlayan tam da bu özelliktir.
1.5 HODL dalgaları ve coin-yaşı bantları
Yaşı iki kohorta indirgemek yerine, HODL dalgaları görselleştirmesi (Unchained Capital), arzın yaş bantları boyunca tam dağılımını — bir gün, bir hafta, bir ay içinde, ta birkaç yıla kadar son hareket eden coin'ler — yığılmış, çok renkli bir zaman serisi olarak çizer. Tablo canlıdır: spekülatif coin'ler bir tepe yakınında el değiştirdikçe kalın genç bantlar şişer, sonra bu coin'ler olgunlaştıkça incelir ve eski-coin bantları ayı piyasası boyunca kalınlaşır. HODL dalgaları, arzın kohortlar arasındaki göçünü bir bakışta okunur kılar ve modelimizdeki kilit bir nesneyi — yaşlanan coin'lerin STH/LTH sınırı boyunca günlük devir hareketini (churn) — güdüler. Ancak bir grafik olarak betimleyici kalırlar: coin'lerin nerede olduğunun güzel bir haritası, nereye gittiklerinin bir yasası değil.
1.6 Time-is-Money harcama-tehlikesi (spend-hazard) görünümü
Daha dinamik bir kol — Time-is-Money çerçevelemesiyle ilişkili (ilk olarak Glassnode tarafından 2024'te tanıtıldı) — bitcoin harcamasını bir tehlike (hazard) süreci olarak ele alır: belirli bir yaştaki bir coin için, bugün hareket etme olasılığının ne olduğunu sorar. Coin-günü-yok-edilmesi (coin-days-destroyed) geleneğine yakın olan bu harcama-tehlikesi görünümü, daha eski coin'lerin hareket etme olasılığının daha düşük olduğunu ve yaşa koşullu harcama eğilimlerinin yatırımcı kanaati hakkında bilgi taşıdığını doğru biçimde tanır. Doğru yönü işaret eder — davranışa, akışa, yaşa bağlı dinamiklere sahip bir popülasyon olarak coin'lere doğru. Bu raporda, bu harcama eğilimlerini Realized Cap aracılığıyla fiyatın kendisine bağlamanın bir yolunu öneriyoruz.
1.7 Boşluk: betimleyici osilatörlere karşı üretici bir motor
Bir adım geri çekilin ve örüntü nettir. Realized Cap ve Realized Price muhasebe toplamlarıdır. MVRV, Z-skoru ve SOPR bunların üzerine kurulmuş oranlardır — tepeler yakınında yükselen, dipler yakınında düşen osilatörler. Kohort ayrımları, HODL dalgaları ve harcama-tehlikesi eğrileri betimlemeyi yaş yapısı ve davranışla zenginleştirir. Bu araçların her biri, piyasanın durumunun bir okumasıdır.
Hiçbiri bir mekanizma değildir. Her biri "tarihe göre nerede duruyoruz?" sorusunu bir eşik, bir bant ya da standartlaştırılmış bir sapma aracılığıyla yanıtlar — ve bir eşik, tahmin kılığına girmiş bir betimlemedir. Üç yinelenen sınırlama vardır:
- Tanısaldırlar, üretici değil. Bir osilatör gerilebilir, ancak onu hangi sermaye girişinin gerdiğini söylemez ve girişin ima ettiği fiyat yörüngesini yeniden üretmez.
- Tepeler ve dipler sezgisel (heuristic) olarak okunur. "MVRV yüksek," "SOPR 1'e sıfırlandı," "genç kohort bantları kalın" — bunlar önceki döngülere karşı örüntü-eşlemesi yapılır. Dönüm noktası tanınır, modelin kendi iç dinamikleriyle üretilmez.
- Kalibre edilmişlerdir, kapalı değil. Hiçbir koruma özdeşliği metrikleri birbirine bağlamaz; bu nedenle her biri tarihe bağımsız olarak ayarlanır ve parçaların karşılıklı tutarlı olduğunun bir garantisi yoktur.
Blocklens-TOP modeli tam da bu boşluğu kapatmak için inşa edilmiştir. Kesin bir matematiksel özdeşlikten başlar — Realized Cap'teki günlük değişim, kohort-ağırlıklı gerçekleşmiş kâr/zarar artı arz ihracına eşittir — ve onu tersine çevirerek fiyatı, sermaye girişinin bir fonksiyonu olarak ifade eder. O motor içinde uzun vadeli yatırımcı kohortu, gerçekleşmemiş getirisi yükseldikçe coin'leri daha hızlı dağıtır (LTH harcama oranının MVRVLTH'ye bir üs-yasası tepkisi); bu da sistemin genel günlük harcama hacmini yükseltir ve daha fazla fiyat büyümesini sönümler. Bu nedenle bir döngü tepesi, aşılan bir eşik değildir; modelin kendi negatif geri beslemesinin içsel olarak ürettiği bir dengedir. Aynı mekanizma ayna görüntüsü olarak döngü dibini de biçimlendirir; dip, uzun vadeli yatırımcıların gerçekleşmemiş zararının, ortalama-düşürme duygusunun kohortu ele geçirdiği seviyelere ulaştığı (düşen bir harcama oranı) yerde oluşur. Yukarıda incelenen metrikler atılmaz — Realized Cap, Realized Price, SOPR, kohort ayrımı ve MVRVLTH'nin tümü taşıyıcı bileşenler olarak yeniden belirir. Fark, burada uçlarda göz kararıyla bakılacak ayrı göstergeler olarak durmak yerine, bir özdeşlik aracılığıyla fiyat yörüngesini yeniden üreten tek bir üretici modele bağlanmış olmalarıdır.
2. Döngü Tepesi için İki Kohortlu Bir Model
Bitcoin döngüsü özünde bir muhasebe alıştırmasıdır: zincire ne kadar taze sermaye gelmiş, coin'leri kim harcıyor ve bu coin'ler en son hangi fiyatta hareket etmiş. Blocklens-TOP modeli bu tabloyu kesinleştirir. Arzı iki davranışsal kohorta ayırır, Realized Cap'in (RCap) tanım gereği uyması gereken tek özdeşliği yazar ve ardından onu tersine çevirerek fiyatı, sermaye girişinin günlük harcama hacmine oranı olarak elde ederiz. Bu raporda izleyen her şey — tepeyi oluşturan coin-harcama geri beslemesi ve dibi oluşturan maliyet bazı tabanı — burada ortaya konan üç tasarım tercihine bağlıdır.
Arzı bölmek: Kısa Vadeli ve Uzun Vadeli Yatırımcılar
Her coin bir \(a\) yaşı taşır — zincir üstünde son hareketinden bu yana geçen gün sayısı. Uzun süre dokunulmadan duran coin'ler, geçen hafta el değiştiren coin'lerden farklı davranır: eski coin'ler nadiren ve isteksizce satan kanaat sahibi yatırımcılara, genç coin'ler ise alıcı-satıcılara, spekülatörlere ve borsa akışının devir hareketine aittir. İlk gruba Uzun Vadeli Yatırımcılar (LTH), ikincisine Kısa Vadeli Yatırımcılar (STH) diyoruz ve her coin'i iki kohort arasında sert bir kesimle değil, yaş üzerinde düzgün bir lojistik ağırlıkla (bir sigmoid) paylaştırıyoruz:
$$ W_{\mathrm{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}} \tag{5}$$Burada \(W_{\mathrm{LTH}}(a)\), \(a\) yaşındaki bir coin'in uzun vadeli tutulan olarak sayılan kesridir; kısa vadeli ağırlık ise basitçe \(W_{\mathrm{STH}}(a) = 1 - W_{\mathrm{LTH}}(a)\)'dir. Eğri 100 günün altında \(0\)'a, 210 günün üzerinde \(1\)'e sabitlenir; dolayısıyla çok genç coin'ler saf kısa vadeli, iyi yaşlanmış coin'ler ise saf uzun vadelidir; uçlar arasında kademeli bir geçiş olur. Geçiş noktası \(a \approx 155\) gün civarındadır — BTC değeri cinsinden yumuşak STH/LTH sınırı (155 gün yaşındaki bir bitcoin, Kısa Vadeli Yatırımcı kohortuna tam %50, Uzun Vadeli Yatırımcı kohortuna tam %50 sayılır). Düzgün bir ağırlık önemlidir: bir coin, 155 günlük bir sayaç dolduğu an farklı türde bir varlığa dönüşmez ve bir sigmoid, coin'ler yaşlandıkça her kohortun üyeliğinin kademeli olarak değişmesine olanak tanır; bu da bir sonraki bölümün maliyet bazı çekirdeklerine karakteristik biçimini verir.
Bu ağırlıklardan her toplam temiz biçimde ayrışır. Toplam arz için \(S\) yazarsak, kohort arzları şöyledir
$$ S_{\mathrm{LTH}}(t) = \sum_{a} W_{\mathrm{LTH}}(a)\,s(a,t), \qquad S_{\mathrm{STH}}(t) = S(t) - S_{\mathrm{LTH}}(t), \tag{6}$$burada \(s(a,t)\), \(t\) gününde \(a\) yaşındaki BTC arzıdır. Aynı ağırlıklandırma harcanan coin'lere de uygulanır ve her kohortun hareket ettirdiği günlük hacimleri \(V_{\mathrm{STH}}\) ve \(V_{\mathrm{LTH}}\) verir. İki kohort, tek düzgün bir ayar düğmesi — bölümlemenin tamamı budur.
Realized-Cap ayrışım özdeşliği
Realized Cap (\(R_{\mathrm{Cap}}\)), her coin'i bugünkü fiyatıyla değil, son hareket ettiği fiyatla değerler. Sonuç, ağın toplu maliyet bazıdır — Bitcoin'e gerçekten taahhüt edilmiş toplam sermayenin mükemmel bir tahmini. Günlük değişimi kesin bir ayrışıma izin verir. Harcayanların kohortlara herhangi bir bölümlemesi \(g\) için, \(t\) günündeki Realized Cap değişimi, hareket eden coin'ler tarafından kaydedilen gerçekleşmiş kâr ya da zarar, artı yeni ihraç edilen coin'lerin (madenci geliri) değeridir:
$$ \Delta R_{\mathrm{Cap}}(t) \;=\; \sum_{g} V_g(t) \,\bigl(p_t - p_{\mathrm{SOPR}}^{g}(t)\bigr) \;+\; \mathrm{iss}(t)\cdot p_t, \qquad g \in \{\mathrm{STH}, \mathrm{LTH}\}. \tag{7}$$Her sembol somuttur. \(V_g\), o gün \(g\) kohortu tarafından harcanan BTC'dir; \(p_t\) günün fiyatıdır; \(p_{\mathrm{SOPR}}^{g}\), \(g\) kohortunun harcadığı coin'lerin hacim-ağırlıklı maliyet bazıdır (etkin harcanmış maliyet bazı) — yani bu coin'lerin doğduğu fiyat; bu da tam olarak SOPR'a (Spent Output Profit Ratio) giren harcama tarafı maliyetidir, dolayısıyla alt indis. Son olarak \(\mathrm{iss}\), günün BTC cinsinden arz ihracıdır; protokol tarafından basılan ve Realized Cap'e güncel \(p_t\) fiyatından giren yeni coin'lerdir. \(V_g(p_t - p_{\mathrm{SOPR}}^{g})\) terimi, \(g\) kohortu sattığında kaydedilen tam olarak gerçekleşmiş kazançtır (\(p_t > p_{\mathrm{SOPR}}^{g}\) ise) ya da zarardır: eski coin'ler Realized Cap'ten doğuş fiyatlarıyla çıkar ve bugünkü fiyatla yeniden girer; hacimle ölçeklenen fark net akıştır.
Bu bir regresyon ya da yaklaşıklama değildir — bir özdeşliktir; harcayanları kohortlara dilimlemenin herhangi bir yolu için kurgu gereği doğrudur. Tek girdileri zincir üstünde ölçülebilen niceliklerdir: kohort harcama hacimleri, kohort maliyet bazları, fiyat ve arz ihracı. Doğal sonraki adım, bu özdeşliği fiyat için çözmektir.
Ters-fiyat motoru
Yukarıdaki özdeşlik \(\Delta RCap\)'i fiyat cinsinden ifade eder. Onu diğer yönden okuyun, fiyatı \(\Delta RCap\) cinsinden ifade eder. Fiyat \(p_t\) hem gerçekleşmiş K/Z (kâr/zarar) terimlerinde hem de arz ihracı teriminde göründüğünden, \(p_t\)'nin katsayılarını toplayıp denklemi fiyat için çözebiliriz. Sonuç, modelin kalbindeki motordur:
$$ p_t \;=\; \underbrace{\frac{c_{\mathrm{STH}}(t) S_{\mathrm{STH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t) S_{\mathrm{LTH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{LTH}}(t)}{Q(t)}}_{\mathrm{inertia}(t)\text{ (spend-weighted cost basis)}} \;+\; \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{8}$$Fiyat, bir temel maliyet seviyesi artı sermaye girişinin günlük harcama hacmine bölümüdür. Günlük harcama hacmi \(Q(t)\), ağın bir günde hareket ettirdiği toplam BTC'dir:
$$ Q(t) \;=\; c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t) \;+\; \mathrm{iss}(t), \tag{9}$$burada \(c_g = V_g / S_g\), \(g\) kohortunun harcama oranıdır — arzının günde hareket eden kesri — ve \(Q\) yalnızca toplam günlük harcama artı arz ihracıdır. Atalet (inertia) terimi, o gün hareket eden her şeyin harcamayla ağırlıklı maliyet bazıdır:
$$ \mathrm{inertia}(t) \;=\; \frac{c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)}{Q(t)}. \tag{10}$$Atalet, tek dolar yeni sermaye gelmeseydi piyasanın tutacağı fiyat seviyesidir: bugünkü coin'lerin edinildiği ortalama fiyat; her kohort, ne kadar harcadığına göre ağırlıklandırılır. Taze sermaye, \(\Delta RCap\), fiyatı o çıpanın üzerine iter — ve piyasa ne kadar az coin satmaya istekliyse, itme o kadar güçlüdür. Aynı dolar girişi, günlük harcama hacmi \(Q\) ince olduğunda fiyatı çok hareket ettirir, derin olduğunda neredeyse hiç hareket ettirmez. Sembollerin tam tablosu, referans için aşağıda yer almaktadır.
Notasyon üzerine bir not. Açık bir zaman argümanı \((t)\) ile yazılan nicelikler — \(S_{\mathrm{STH}}(t)\), \(S_{\mathrm{LTH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{STH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)\), \(Q(t)\), \(\mathrm{inertia}(t)\), \(\mathrm{iss}(t)\), \(\Delta R_{\mathrm{Cap}}(t)\) ile modellenen uzun vadeli harcama oranı \(c_{\mathrm{LTH}}(t)\) — gün gün evrilir ve modelin izlediği şeylerdir. Kısa vadeli harcama oranı \(c_{\mathrm{STH}}\) aynı değerleme yasasından gelir (Bölüm 2.2), ancak öyle zayıf tepki verir — üssü küçüktür ve \(\mathrm{MVRV}_{\mathrm{STH}}\) 1'e yakın sabitlenmiştir — ki yasa neredeyse düz bir yörünge döndürür. Coin-yaşı çekirdekleri \(W_{\mathrm{LTH}}(a)\) ve \(m(a)\), zaman \(t\)'nin değil, coin yaşı \(a\)'nın sabit fonksiyonlarıdır; ve fiyat \(p_t\) olarak yazılır. Bu teamülü rapor boyunca koruyoruz.
| Sembol | Anlam |
|---|---|
| \(a\) | Coin yaşı — coin'in zincir üstünde son hareketinden bu yana geçen gün sayısı |
| \(W_{\mathrm{LTH}}(a)\) | \(a\) yaşındaki bir coin'in lojistik Uzun Vadeli Yatırımcı ağırlığı; \(W_{\mathrm{STH}} = 1 - W_{\mathrm{LTH}}\) |
| \(S_g\) | \(g \in \{\mathrm{STH},\mathrm{LTH}\}\) kohortu tarafından tutulan arz (BTC); \(S\) toplam arzdır |
| \(V_g\) | \(g\) kohortu tarafından \(t\) gününde harcanan (hareket ettirilen) BTC |
| \(c_g = V_g/S_g\) | \(g\) kohortunun harcama oranı — arzının günde hareket eden kesri |
| \(p_t\) | \(t\) günündeki BTC fiyatı |
| \(p_{\mathrm{SOPR}}^{g}\) | \(g\) kohortu tarafından harcanan coin'lerin hacim-ağırlıklı maliyet bazı (doğuş fiyatı) |
| \(\mathrm{iss}\) | BTC cinsinden günlük arz ihracı (protokol tarafından basılan yeni coin'ler), \(RCap\)'e \(p_t\) ile girer |
| \(RCap\) | Realized Cap — her coin son hareket fiyatıyla değerlenir; \(\Delta RCap\) onun günlük değişimidir (net sermaye girişi) |
| \(Q(t)\) | Günlük harcama hacmi — o gün harcanan artı ihraç edilen toplam BTC: \(c_{\mathrm{STH}}(t)S_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t)S_{\mathrm{LTH}}(t) + \mathrm{iss}(t)\) |
| \(\mathrm{inertia}\) | Harcamayla ağırlıklı kohort maliyet bazı — yeni sermaye yokken oluşan fiyat seviyesi |
İşte eksiksiz mimari: düzgün bir iki kohortlu ayrım, kesin bir Realized-Cap özdeşliği ve sermaye girişini günlük harcama hacmi \(Q\) aracılığıyla fiyata dönüştüren bir ters-fiyat motoru. Ne var ki değişkenlerinin üç grubu hâlâ kara kutudur: kohort maliyet bazları \(p_{\mathrm{SOPR}}^{\mathrm{STH}}\) ve \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}\)'nin nasıl oluştuğunu, \(S_{LTH} \) ve \(S_{STH} \) arzlarının nasıl modellendiğini ya da \(Q\)'nun bağlı olduğu harcama oranları \(c_{\mathrm{STH}}\) ve \(c_{\mathrm{LTH}}\)'yi neyin yönettiğini söylemedik. Bu statik özdeşliği bir döngü tepesi modeline dönüştürecek olan, bunların sonuncusudur — özellikle Uzun Vadeli Yatırımcıların kâra verdiği tepki. Bu bileşenlerin her biri, izleyen bölümlerde ele alınmaktadır.
2.1. Kohort Maliyet Bazı Metrikleri: \( p_{\text{SOPR}}^{\text{STH}} \) ve \( p_{\text{SOPR}}^{\text{LTH}} \)
Bir coin her hareket ettiğinde, bir fiyattan el değiştirir (Blocklens-TOP modeli, herhangi bir coin hareketinin bir mülkiyet değişimi olduğunu varsayar — bu varsayım maliyet bazı tahminlerini bir miktar şişirebilir ancak modelin doğruluğunu esaslı biçimde etkilemez, çünkü modele Realized Cap'teki değişim beslenir ve istikrarlı bir coin hareketi düzeyi sıfıra denkleşir) ve o fiyat onun maliyet bazı olur — coin bir sonraki kez kıpırdadığında sahibinin karşısında kâr ya da zarar kaydedeceği sayı. Bir kohortun belirli bir günde harcadığı coin'ler boyunca bu doğuş fiyatlarını hacme göre ağırlıklandırarak ortalayın; harcanan coin'lerin etkin maliyet bazına sahip olursunuz: \( g \) kohortu için \( p_{\text{SOPR}}^{g} \) ile gösterdiğimiz metrik. Burada SOPR (Spent Output Profit Ratio), gerçekleşmiş kârın zincir üstü muhasebesidir ve \( p_{\text{SOPR}}^{g} \), onun fiyat birimlerinde açıkça yazılmış paydasıdır. Bu iki seri — biri Kısa Vadeli Yatırımcılar için (STH, yakın zamanda hareket eden coin'ler), biri Uzun Vadeli Yatırımcılar için (LTH, kanaat arzı sayılacak kadar uzun süre atıl kalan coin'ler) — tüm modelin gerçekleşmiş-kâr motorudur. Ancak her biri ayrıca temiz, yorumlanabilir bir zincir üstü metrik olarak kendi başına da durur ve bu bölüm onları tam da bu sıfatla ele alır.
Tanım
Bir \( t \) gününü sabitleyin. \( g \in \{\text{STH}, \text{LTH}\} \) kohortunun o gün \( V_g \) BTC harcadığını ve \( \Delta\mathrm{RCap}_g \)'nin bu harcanan coin'lerin ürettiği Realized Cap değişimi olduğunu varsayalım. Kohortun harcanmış maliyet bazı, tam olarak bu coin'lerin hacim-ağırlıklı doğuş fiyatıdır:
$$ p_{\text{SOPR}}^{g}(t) \;=\; p_t \;-\; \frac{\Delta\mathrm{RCap}_g(t)}{V_g(t)}, \tag{11}$$burada \( p_t \) güncel fiyattır.
\( p_{\text{SOPR}} \)'yi modellemek: ölçülen harcama-yaşı çekirdeği
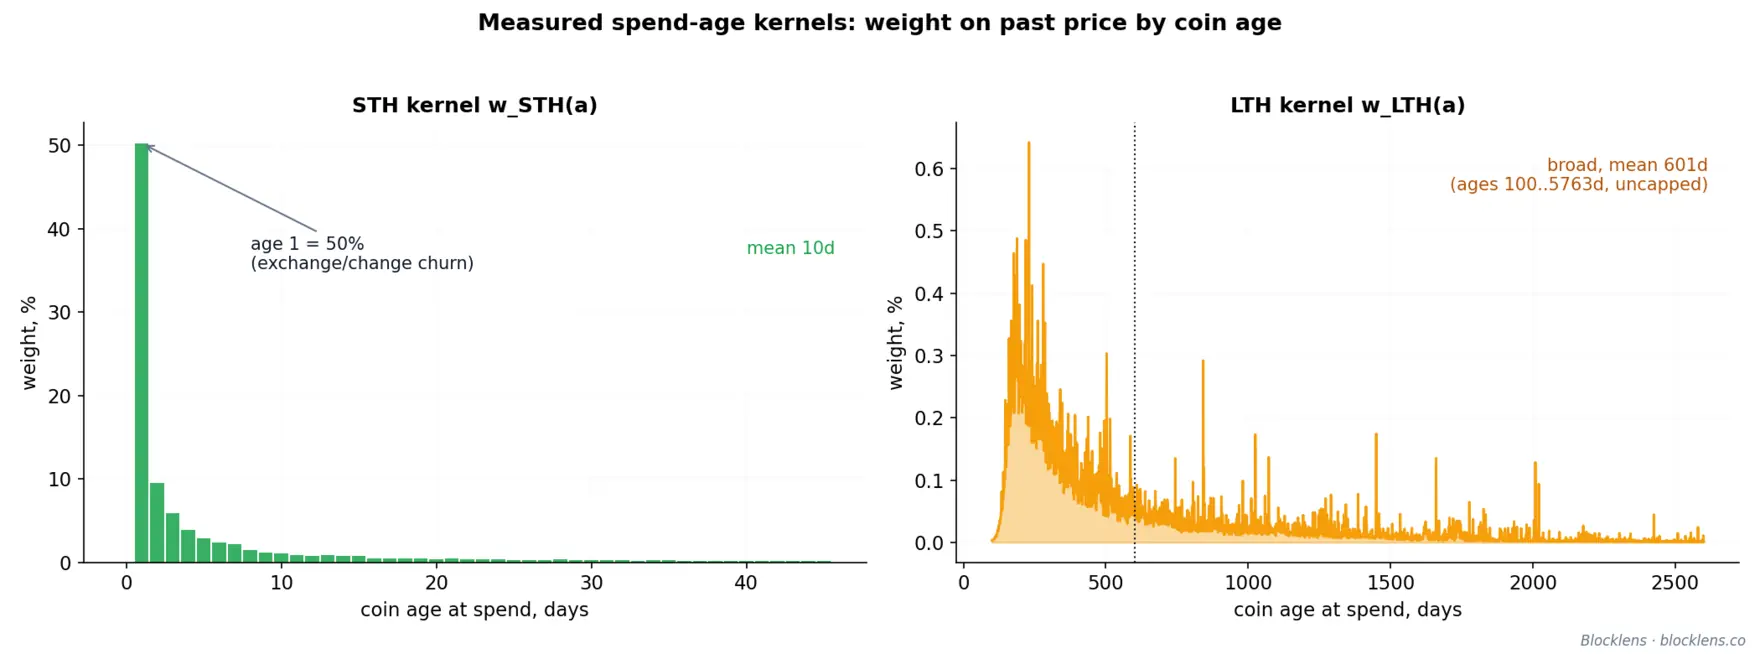
Her iki kohort için de ne hareketli ortalama penceresi ne de parametrik bir şekil varsayıyoruz. Coin'lerin gerçekte hangi yaşlarda harcandığını doğrudan tarihsel kayıttan ölçüyoruz — ve o dağılımı geçmiş fiyat üzerinde ağırlıklandırma çekirdeği olarak kullanıyoruz. Harcanmamış işlem çıktılarının (UTXO'lar) ardışık günlük anlık görüntülerini gezerken, belirli bir günde harcanan \( a \) yaşındaki her coin, kohort-ağırlıklı hacmini tüm tarih boyunca biriktirilen bir çekirdeğe ekler:
$$ K_{\text{STH}}(a) = \sum_{\text{days}} V(a)\,\bigl(1 - W_{\text{LTH}}(a)\bigr), \qquad K_{\text{LTH}}(a) = \sum_{\text{days}} V(a)\,W_{\text{LTH}}(a), \tag{12}$$burada \( V(a) \), o gün \( a \) yaşındaki coin'ler tarafından harcanan BTC hacmidir. \( w_g(a) = K_g(a)/\sum_a K_g(a) \) olarak normalleştirildiğinde her çekirdek, kohortunun ampirik harcama-yaşı dağılımının ta kendisidir. Kohortun maliyet bazı, bu coin'lerin doğduğu fiyatın hacim-ağırlıklı bir ortalamasıdır — gecikmeli fiyata uygulanan çekirdek:
$$ p_{\text{SOPR}}^{g}(t) = \sum_{a} w_g(a)\, \text{price}(t - a). \tag{13}$$Hiçbir pencere uydurulmaz — ağırlıklar, zincir üstü harcama davranışının ta kendisidir. İki çekirdek bundan daha farklı görünemezdi.
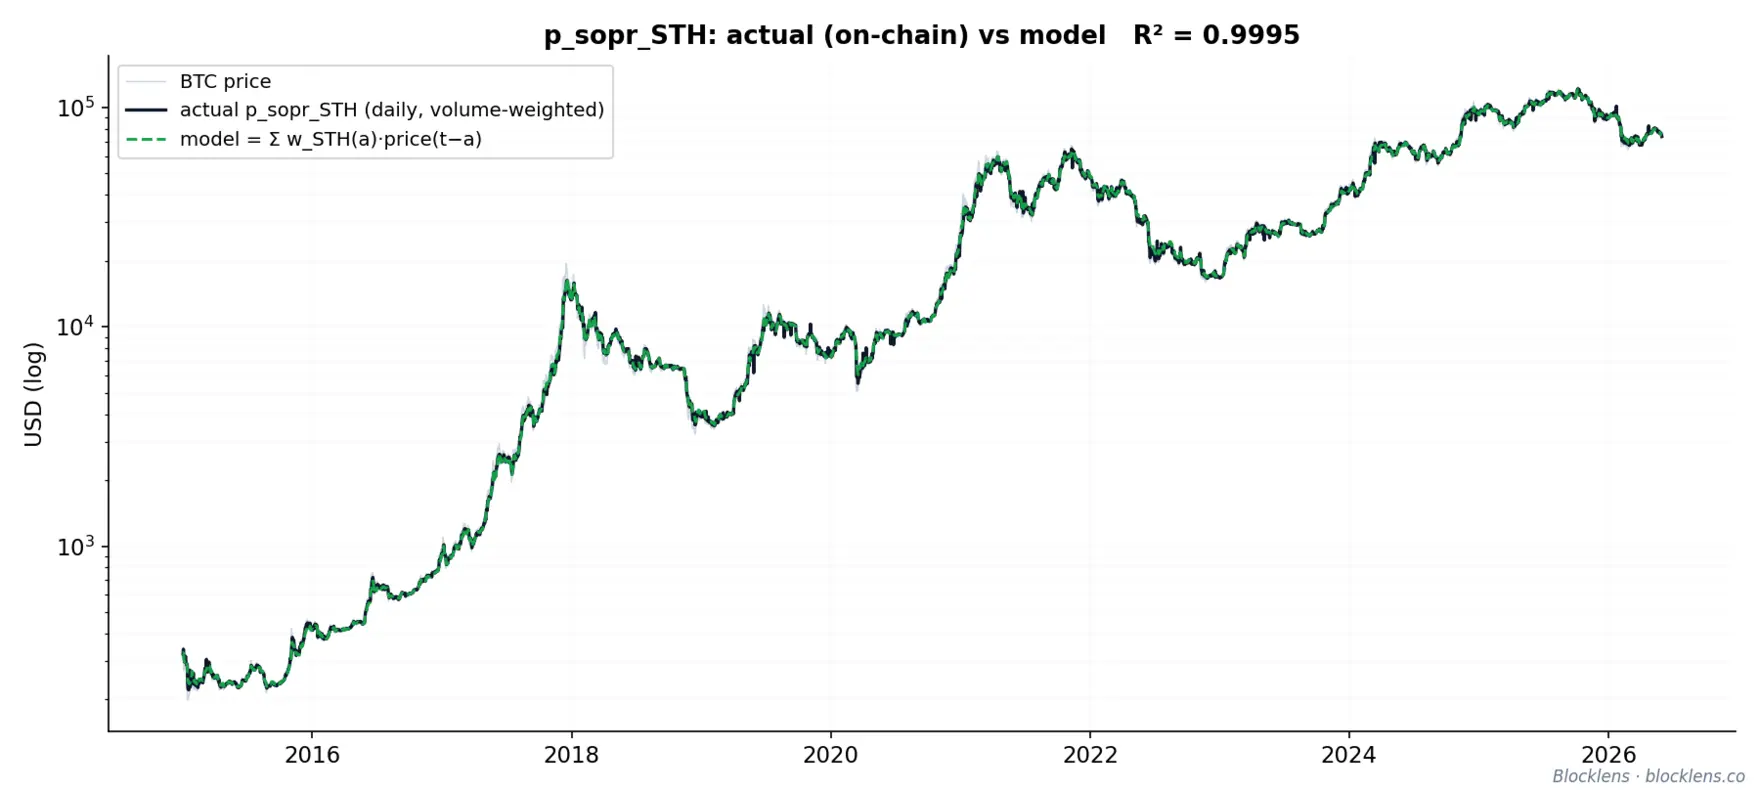
Kısa vadeli yatırımcılar: ~10 günlük bir maliyet bazı, üç dokuza varan uyum
STH en taze coin'lerini harcar; dolayısıyla \( p_{\text{SOPR}}^{\text{STH}} \), yakın fiyatın keskin biçimde öne yüklenmiş bir ortalamasıdır. Öne yüklenme somut bir nedenle şiddetlidir: harcanan STH hacminin yaklaşık \( \%50 \)'si bir günlüktür — cüzdanlar arasında oynatılan ya da para üstü (change) olarak iade edilen coin'ler, esasen doğdukları fiyatta hareket ettirilir, dolayısıyla kâr-nötrdür. Ölçülen çekirdekten inşa edilen model, ham günlük zincir üstü \( p_{\text{SOPR}}^{\text{STH}} \)'yi neredeyse kusursuz biçimde yeniden üretir: \( R^2 = 0.9995 \).
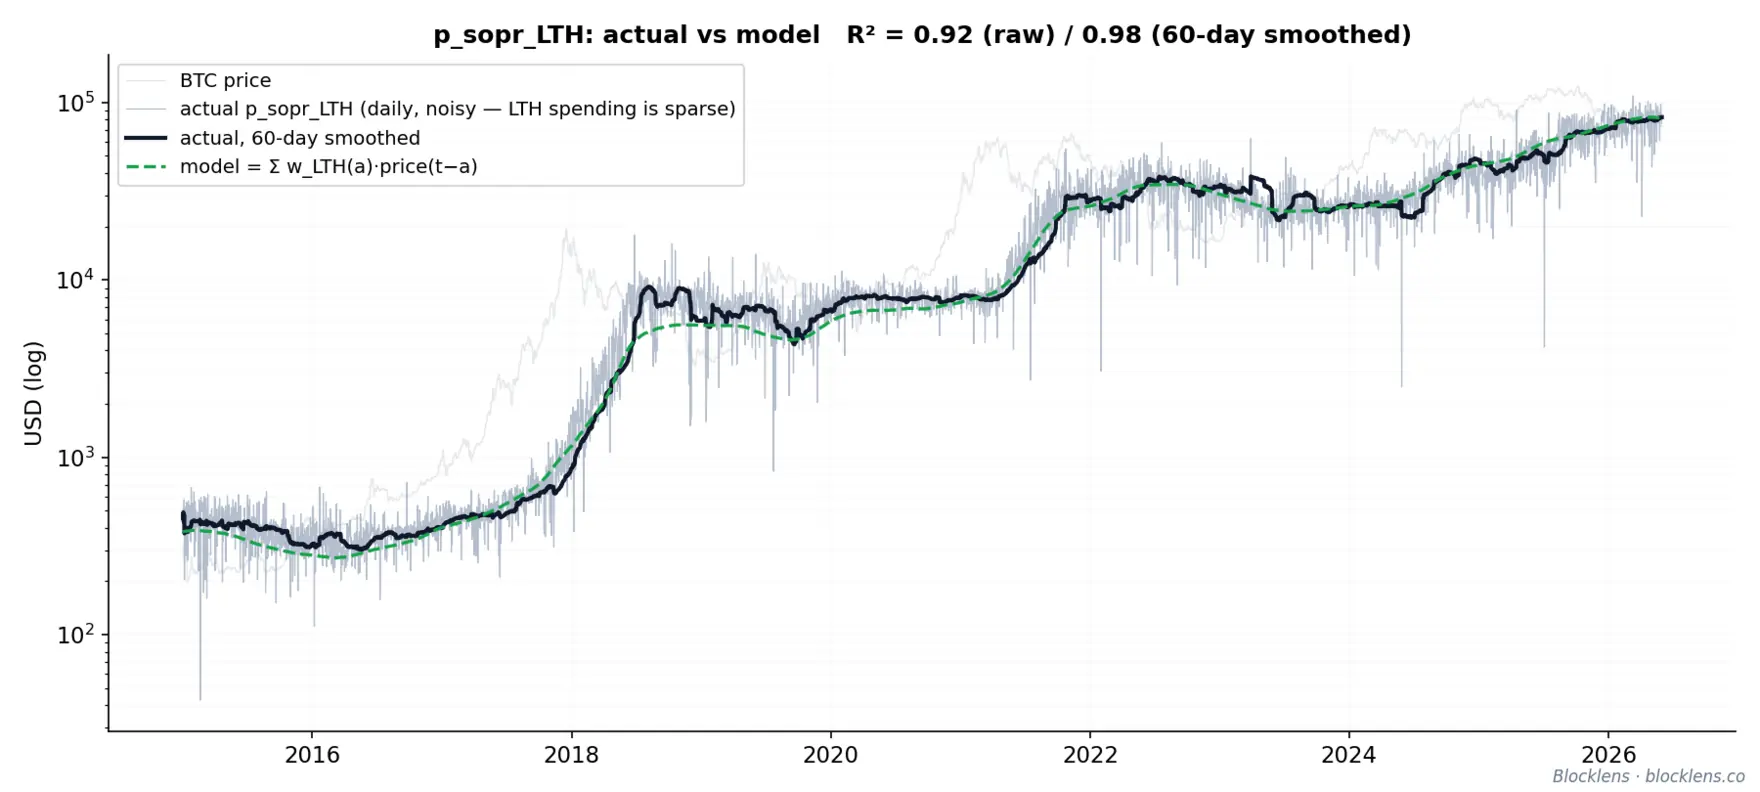
Uzun vadeli yatırımcılar: üst yaş sınırı olmayan, geniş bir aralık
LTH çekirdeği, yukarıdaki geniş harcama-yaşı dağılımıdır, ortalama \( \approx 600 \) gün. Kasıtlı olarak hiçbir üst yaş sınırı dayatmıyoruz: çekirdek her seferinde 100 gün yaşından, verideki gerçekte mevcut en eski coin'lere kadar (şu anda \( \approx 5{,}760 \) güne, yaklaşık 15,8 yıla kadar) yeniden hesaplanır; böylece en ucuz, en uzun süre atıl kalmış coin'ler nihayet hareket ettiklerinde sessizce atılmaz. Maliyet bazı şöyledir
$$ p_{\text{SOPR}}^{\text{LTH}}(t) = \sum_{a} w_{\text{LTH}}(a)\, \text{price}(t - a), \tag{14}$$bir ila iki yıl öncesindeki fiyatın geniş bir ortalaması. Uzun vadeli yatırımcılar nadiren ve patlamalar halinde harcar; dolayısıyla ham günlük seri gerçekten gürültülüdür — model onu \( R^2 = 0.92 \) ile eşler. Gerçek gerçekleşmiş maliyet bazını 60 günlük bir pencerede düzleştirin, uyum \( R^2 = 0.98 \)'e yükselir. Uyum kalitesindeki bu sıçrama, işlevsel formun bir kusuru değil, LTH harcamasının seyrekliğinin ve düzensizliğinin kanıtıdır.
Bir değil iki maliyet bazı: \( p_{\text{SOPR}}\) ile \(\text{Realized Price}\) arasındaki ayrım
SOPR ve MVRV'yi birbirine karıştırmak, kohort-akış muhasebesindeki en yaygın hatadır. Gerçekleşmiş kârı sürükleyen maliyet bazı, harcanan-coin maliyet bazıdır \( p_{\text{SOPR}}^{g} \): o gün gerçekte hareket eden coin'lerin doğuş fiyatı — STH için yaş olarak ~10 gün, LTH için ~600 gün ortalama olan bir nesne. \( \Delta RCap\)'e giren budur. Realized Price ise harcanmamış çıktılar üzerinde ağırlıklandırılmış işlem-zamanı fiyatıdır; dolaşımdaki tüm coin'lerin giriş fiyatını, önceki tüm tarih boyunca ortalar. Özellikle, daha sonra döngü dibi ve MVRV hesabı için kullanılan LTH gerçekleşmiş fiyatı \( RP_{\text{LTH}} \), tamamen farklı bir çekirdeğe dayanır — 155 gün civarında merkezlenen üyelik-kazanım çanı \( m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1) \); bu, LTH coin'lerinin ne zaman harcandığını (ortalama ~600 gün) değil, coin'lerin ne zaman LTH kümesine olgunlaştığını betimler. Maliyet bazı \( p_{\text{SOPR}}\) "bugünkü satıcılar harcadıkları coin'lere ne ödedi?" diye sorar; Realized Price ise "elinde tutan herkes ne ödedi?" diye sorar. Farklı çekirdekler, farklı sorular, modelde farklı yerler.
2.2. Q'yu Ne Hareket Ettirir: cLTH, cSTH, SLTH, SSTH
Bölüm 2.1'in ters-fiyat motoru tek bir payda üzerinde döner. Fiyatın \( p_t = \text{inertia}(t) + \Delta\mathrm{RCap}(t)/Q(t) \) olarak yeniden kurulduğunu hatırlayın; burada \( \Delta\mathrm{RCap}(t) \) Realized Cap'teki günlük değişimdir (gerçekleşmiş kâr ya da zarar artı arz ihracı) ve \( Q(t) \) günlük harcama hacmidir — o gün gerçekte hareket eden ve yeniden fiyatlanan coin'lerin BTC cinsinden hacmi. Aşağı akıştaki her şey \( Q \)'nun nasıl davrandığına bağlıdır; bu nedenle parçalarından hangilerinin düzeyini, hangilerinin dönüm noktalarını belirlediğini tam olarak bilmek değerlidir. Bunlar aynı parçalar değildir.
Harcama hacmi, dört davranışsal nicelik artı bir protokol sabitine ayrışır:
$$ Q(t) = c_{\text{STH}}(t)\,S_{\text{STH}}(t) + c_{\text{LTH}}(t)\,S_{\text{LTH}}(t) + \text{iss}(t), \tag{15}$$burada, her \( g \in \{\text{STH}, \text{LTH}\} \) kohortu için \( S_g \) o kohortun arzıdır (tutulan BTC), \( c_g = V_g/S_g \) onun günlük harcama oranıdır (birikimlerinin hareket ettirdiği kesir; \( V_g \) harcadığı BTC olmak üzere) ve \( \text{iss} \) BTC cinsinden günlük arz ihracıdır.
Duyarlılık yasası: etki = CV × ağırlık
Bir sürükleyici \( Q \)'yu yalnızca hem değişken hem de ağır olduğunda hareket ettirir. Çılgınca salınan ama toplamda neredeyse hiç ağırlık taşımayan bir nicelik toplamı hareket ettiremez; toplama hâkim olan ama hiç değişmeyen bir nicelik de onu hareket ettiremez. Önemli olan ikisinin çarpımıdır — ve tam olarak yazılabilir. Herhangi bir tek sürükleyiciyi alın ve ona \( x \) deyin — \( c_{\text{STH}}, S_{\text{STH}}, c_{\text{LTH}}, S_{\text{LTH}} \)'nin her biri sırayla, birer birer. \( x \)'teki tipik bir günlük hareket bir standart sapmadır; bunu \( \delta x = \mathrm{CV}(x)\cdot x \) olarak yazıyoruz, çünkü varyasyon katsayısı \( \mathrm{CV}(x)=\sigma_x/\mu_x \) yalnızca o sapmanın \( x \)'in kendisinin bir kesri olarak ifadesidir. Birinci dereceden böyle bir hareket harcama hacmini \( \Delta Q = (\partial Q/\partial x)\,\delta x \) kadar kaydırır; \( Q \)'ya bölün, iki etki temiz biçimde ayrılır:
$$ \frac{\Delta Q}{Q}\bigg|_{1\sigma} \;\approx\; \mathrm{CV}(x)\;\times\;\underbrace{\frac{\partial Q}{\partial x}\cdot\frac{x}{Q}}_{\displaystyle w_x}. \tag{16}$$Formül, her sürükleyici için ayrı ayrı \( x \), sürükleyici başına bir satır olarak değerlendirilir. İlk çarpan, \( \mathrm{CV}(x) \), \( x \)'in ne kadar dolaştığıdır; ikincisi, \( w_x \), \( x \)'in \( Q \) için ne kadar önemli olduğudur — onun esnekliği — ve toplanabilir \( Q = c_{\text{STH}}S_{\text{STH}} + c_{\text{LTH}}S_{\text{LTH}} + \mathrm{iss} \)'imiz için basitçe \( x \)'in teriminin toplamdaki payına indirgenir: \( w_{c_{\text{STH}}} = w_{S_{\text{STH}}} = c_{\text{STH}}S_{\text{STH}}/Q \approx \%93 \) ve \( w_{c_{\text{LTH}}} = w_{S_{\text{LTH}}} = c_{\text{LTH}}S_{\text{LTH}}/Q \approx \%7 \). Çalışma noktasında STH, yığınlarının kabaca \( c_{\text{STH}} \approx \%4.2 \)'sini günde devreder; LTH yalnızca \( c_{\text{LTH}} \approx \%0.08\text{–}0.13 \) — yaklaşık 33 ila 50 kat daha yavaş — dolayısıyla LTH harcaması \( Q \)'nun yalnızca ~%7'sidir. Yasayı uygulayın, dört katkı yerine oturur:
| Bileşen | CV (aralık) | \( Q \) içindeki ağırlık | \( Q \) üzerine σ-başına etki | Karakter |
|---|---|---|---|---|
| \( c_{\text{STH}} \) | ≈ %41 (~6×) | ağır (~%93) | +%38 | yavaş, yapısal |
| \( S_{\text{STH}} \) | ≈ %20 | ağır | +%18 | yavaş, yapısal |
| \( c_{\text{LTH}} \) | ≈ %144 (~50×) | hafif (~%7) | +%10 | patlayıcı, epizodik |
| \( S_{\text{LTH}} \) | ≈ %19 | hafif | +%1 | yavaş, yapısal |
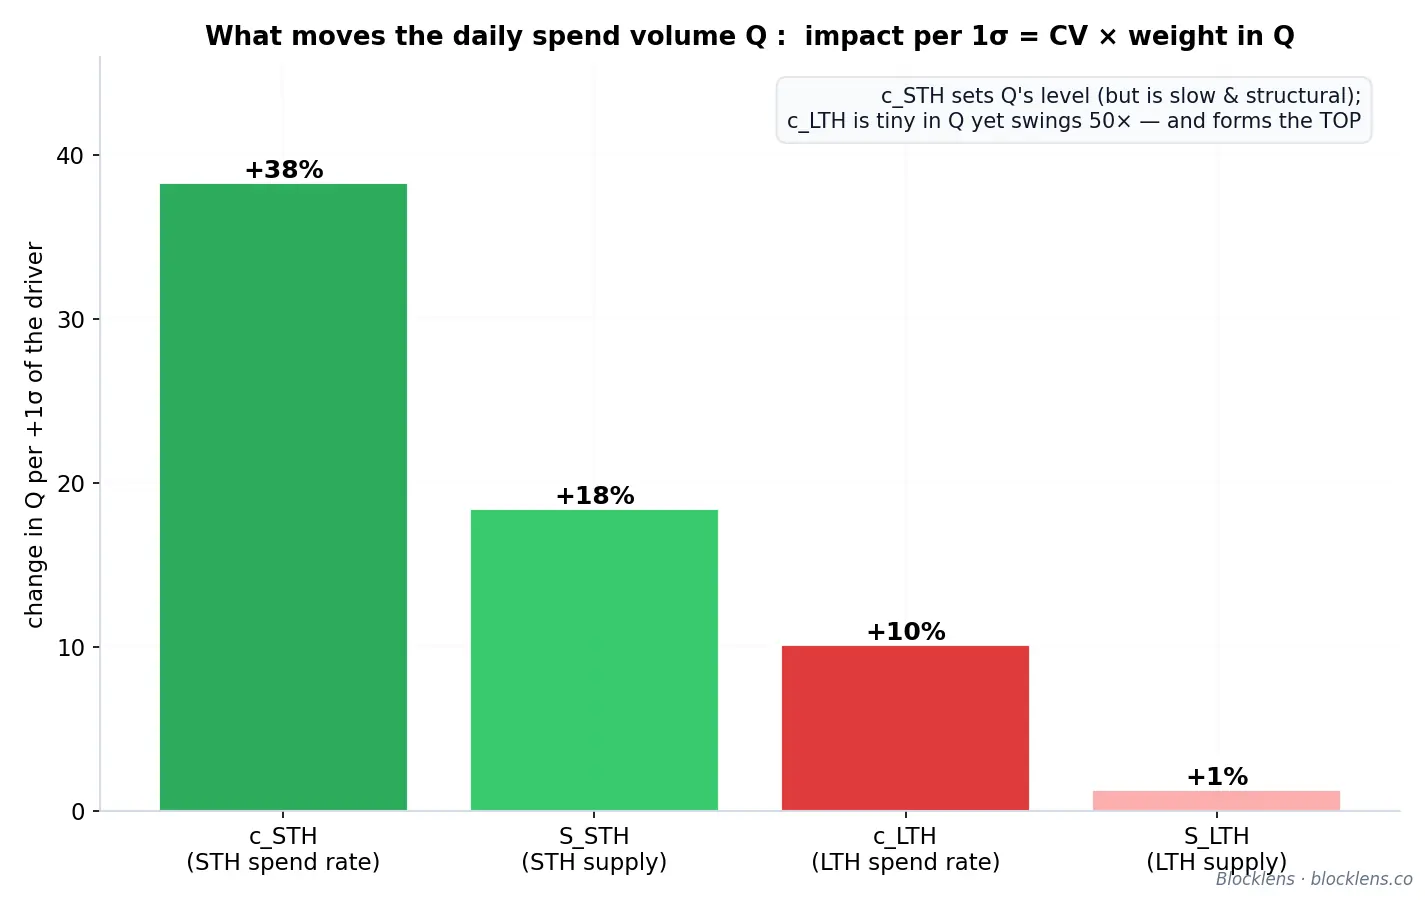
Düzeye karşı tepe: cSTH neden birini, cLTH diğerini yönetir
Tablo bir bilmece ortaya koyar. Büyüklük olarak \( c_{\text{STH}} \), \( Q \) üzerindeki en güçlü kaldıraçtır: σ başına \( +\%38 \)'e karşı \( c_{\text{LTH}} \) için \( +\%10 \). İleriye atlayalım: model \( c_{\text{STH}} \)'nin yalnızca zayıf tepki vermesine izin verir — sığ, zar zor tanımlanabilen bir değerleme eğimi — ve tüm özenini \( c_{\text{LTH}} \)'ye adar. Çözüm şudur: "\( Q \)'nun düzeyini ne belirler" ile "\( Q \)'nun tepede şişmesine ne yol açar" farklı sorulardır ve döngü, Q'nun düzeyiyle değil, onu şişiren sürükleyicilerle belirlenir. Yanıt iddia edilmez; iki harcama oranının kendi yapısından okunur.
Her kohortun harcama oranı, gerçekleşmemiş pozisyonlarının kârlılığının bir fonksiyonu olarak. Basit bir tanı, her kohortun düzleştirilmiş harcama oranını alıp o kohortun kendi \( \mathrm{MVRV} \)'sine — fiyatın kohortun gerçekleşmiş fiyatına (maliyet bazına) bölümü — karşı, döngüye göre renklendirilmiş olarak çizmektir. İki kohort aynı soruyu zıt imzalarla yanıtlar.
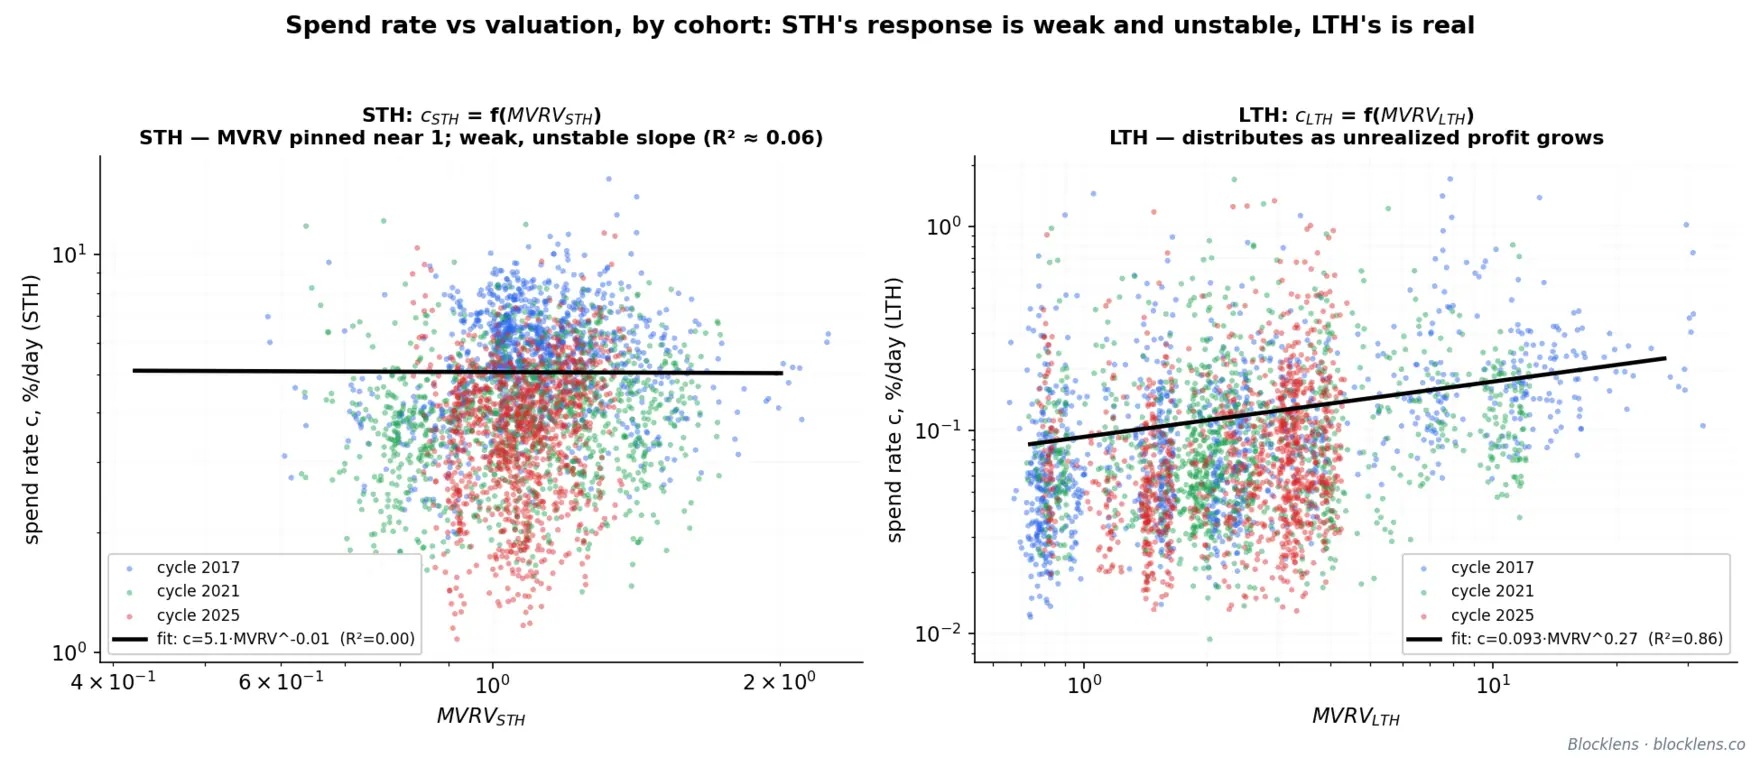
\( c_{\text{STH}} \) neredeyse hiç döngüsel bilgi taşımaz — bu nedenle neredeyse düz bir yasa doğrudur. Kısa vadeli harcama, piyasanın tesisat işidir: borsa yönlendirmesi, para üstü çıktıları, sıradan devir hareketi. Her an \( Q \)'ya hâkimdir — çalışma noktasında \( c_{\text{STH}}\,S_{\text{STH}} \approx 156{,}000 \) BTC/gün, \( Q \approx 169{,}000 \)'in tam %92'si — ve düzeyi gerçekten dolaşır (CV %41). Ancak bir döngü boyunca bu salınımlar, toplam sermaye girişinden alınan kârın yalnızca küçük bir payını yakalar — büyük kısım uzun vadeli yatırımcılara gider. Kurgu gereği STH maliyet bazlarında oturur, dolayısıyla \( \mathrm{MVRV}_{\text{STH}} \) 1'den zar zor ayrılır (~3× aralık); kohortun tepki vereceği neredeyse hiç kârlılık aralığı yoktur ve uyumun bulduğu az miktardaki tepki neredeyse hiç açıklayıcı güç taşımaz (\( R^2 \approx 0.06\text{–}0.08 \)). \( c_{\text{STH}} \), \( Q \)'nun nerede oturacağını belirler ve orada piyasanın mikroyapısıyla sürüklenir; tepede ani yükselmez, dolayısıyla tepeyi oluşturamaz.
\( c_{\text{LTH}} \) döngünün itici gücüdür. Uzun vadeli harcama tam tersidir. Kohort, spotun çok altında alınan coin'leri tutar; dolayısıyla kârlılığı bir döngü boyunca esaslı biçimde salınır ve harcama oranı o kârlılıkla birlikte temiz bir üs yasası boyunca yükselir: yatırımcılar tüm ayı piyasasını diplerine yakın bekleyerek geçirir ve fiyat maliyet bazlarından ne kadar uzaklaşırsa o kadar sert dağıtır. Ani yükseliş BTC cinsinden küçüktür — \( Q \)'nun yalnızca ~%7'si — ama fiyata duyarlıdır ve tam fiyat en yüksekken gelir; paydaya en sert bu sırada vurur. Döngüsel, kâr güdümlü sinyal budur ve dört sürükleyici arasında dönüm noktası için belirleyici olanıdır.
Tek yasa, iki kohort — zayıf kısa vadeli tepki, uyumun döndürdüğü şeydir. Belirleyici nokta şudur: \( c_{\text{STH}} \)'yi neredeyse düz olarak ele almak, modele dayatılan bir varsayım değildir; her iki kohorta uygulanan aynı uydurma prosedürünün çıktısıdır. Aynı işlevsel formu \( c_g = A_g\cdot\mathrm{MVRV}_g^{\,b_g} \) her kohorta uydurun, parametreler yalnızca önceki verilerle tahmin edilir. Uzun vadeli üs \( b_{\text{LTH}} \approx +0.3 \) çıkar — gerçek açıklayıcı güce sahip gerçek bir eğim (ham \( R^2 \approx 0.04\text{–}0.06 \), binlenmiş \( 0.857 \)), 60× kârlılık aralığı üzerinde etkili. Kısa vadeli üs küçük ve istikrarsız çıkar: tüm tarih boyunca yaklaşık \( +0.14 \), ancak pencereye bağlı olarak \( \approx 0 \)'dan \( \approx 0.3 \)'e kadar herhangi bir yerde ve — belirleyici biçimde — neredeyse hiç açıklayıcı güç olmadan (\( R^2 \approx 0.06 \)). LTH için gerçek, iyi belirlenmiş bir eğim bulan aynı makine, STH için yalnızca gürültü bulur. Bu nedenle neredeyse düz bir \( c_{\text{STH}} \) elle ayarlanmamıştır; aynı soru sorulduğunda verinin döndürdüğü şeydir — ve \( \mathrm{MVRV}_{\text{STH}} \) asla ≈ 1'den ayrılmadığından, o sığ eğim bile \( c_{\text{STH}} \)'yi bir döngü boyunca neredeyse hiç kaydırmaz, oysa \( c_{\text{LTH}} \) katlarla salınır.
Kâr kaldıracı: küçük kohort tepeyi neden sahiplenir. LTH, harcama hacminin yalnızca ≈ %6'sıdır, yine de çıkışlar boyunca gerçekleşmiş kârın yükselen bir çoğunluğunu sağlar — 2017'de %36, 2021'de %54, 2025'te %68 — çünkü spotun katları altında edinilen coin'leri satarlar. Tepelerde coin başına kâr katsayısı STH için yaklaşık \( 1.05\times \), LTH için ise \( 2.3\text{–}18\times \)'tir. Döngü tepesi özünde bir uzun vadeli yatırımcı kâr realizasyonu olayıdır: gerçekleşmiş kazancın neredeyse tamamını taşıyan ince bir coin akışı. Tablonun önceden haber verdiği genel ders geçerlidir: \( Q \)'nun ortalaması üzerinde en fazla kaldıraca sahip değişken, döngüyü oluşturan değişken değildir; modelleme çabası büyüklüğü değil, mekanizmayı izler.
Arz muhasebesi sistemi kapatır
\( c_{\text{LTH}} \)'yi modellemeden önce bilinmeyenleri azaltıyoruz: iki arz, harcama oranlarından bağımsız değildir — bunların muhasebe sonuçlarıdır. Toplam arz yalnızca arz ihracıyla büyür; bu da satoşiye dek protokol tarafından verilmiştir:
$$ S(t) = S(t-1) + \text{iss}(t), \qquad S_{\text{STH}}(t) = S(t) - S_{\text{LTH}}(t). \tag{17}$$Kohort dengeleri daha sonra üç koruma yasasına göre evrilir. Coin'ler "yumuşak" 155 günlük sınırı geçerek yaşlanır ve yaşlanma girişi \( M(t) \)'yi (STH → LTH) üretir; uzun vadeli yatırımcılar \( V_{\text{LTH}}(t) = c_{\text{LTH}}\,S_{\text{LTH}} \) harcar; ve arz ihracı yaş-0 STH olarak girer:
$$ S_{\text{LTH}}(t) = S_{\text{LTH}}(t-1) + M(t) - V_{\text{LTH}}(t), \tag{18}$$ $$ S_{\text{STH}}(t) = S_{\text{STH}}(t-1) + \text{iss}(t) + V_{\text{LTH}}(t) - M(t). \tag{19}$$İki kohort güncellemesi tam olarak \( S(t) = S(t-1) + \text{iss}(t) \)'ye toplanır, dolayısıyla muhasebe kapalıdır. Bir incelik gerçek bir ağırlık taşır: STH coin'lerini harcadığında bu coin'ler STH havuzundan ayrılmaz — harcanan bir STH coin'i ertesi gün yaş-0 STH coin'i olarak yeniden belirir ve harcanan bir LTH coin'i de yaş-0 STH havuzuna geri dönüştürülür. Yani \( c_{\text{STH}} \), \( S_{\text{STH}} \)'yi doğrudan tüketmez (\( c_{\text{STH}} \) üzerinde \( S_{\text{STH}} \)'nin regresyon katsayısı ≈ 0'dır, sıfırdan ayırt edilemez); yalnızca dolaylı olarak, kaç genç coin'in harcanmadan hayatta kalıp \( M(t) \)'ye olgunlaşacağını yöneterek etki eder. Yaşlanma girişi verildiğinde, tüm arz bloğu iki harcama oranıyla belirlenir — ve yalnızca \( c_{\text{LTH}} \) özen gerektirir.
Yaşlanma girişi. \( M(t) \), kısa vadeli havuzun yumuşak sınırı geçmek üzere olan, elde tutulan kısmıdır. Arzın gerçek yaş yapısını doğrudan UTXO anlık görüntülerinden alıyoruz. \( S_{\text{age}}(t,a) \), \( t \) zamanında \( a \) gün yaşındaki coin'lerin miktarı olsun; o halde yaşlanma girişi, her yaştaki LTH üyeliği kazanımıyla ağırlıklandırılmış o miktardır:
$$ M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a), \qquad m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{20}$$burada \( m(a) \), 155 günlük lojistik üyelik fonksiyonunun türevidir (o gün sınırı geçen \( a \) yaşındaki coin'lerin kesri) ve \( S_{\text{age}}(t,a) \), tek bir uydurulmuş parametre olmadan anlık görüntülerden okunur. Harcamanın çoğu hiç olgunlaşmayan kısa ömürlü devir hareketidir; sınırı geçen, akış hacmi değil, sessizce tutulan stoktur — ve \( M(t) \)'yi belirleyen, harcamanın hızı değil, yaşlanmanın kendisidir.
Arz ihracını hesaplamak. Günlük arz ihracı \( \text{iss}(d) = (\text{blocks/day}) \times (\text{block subsidy}) \)'dir. Blok ödülü (subsidy), her 210.000 blokta bir protokol takvimine göre yarıya iner (halving) (50 → 25 → 12,5 → 6,25 → 3,125 BTC). Günlük blok sayısı, her halving dönemi için 210.000 blok ÷ dönem süresi olarak ölçülür: ≈ 147,4 (2009–12), 159,2 (2012–16), 149,8 (2016–20), 145,8 (2020–24). Örneklem dışı ileriye yürümede, bir döngü önceki tamamlanmış dönemin blok hızını kullanır ve gelecekteki halving tarihlerini ondan öngörür; ileriye dönük tahmin 145,8 blok/gün ile çalışır ve bir sonraki halving 2028-03-30'da beklenir (subsidy 3,125 → 1,5625), bu da çıkış sırasında tahmin penceresinin içine düşer ve dahil edilir. Arz ihracı aynı anda üç rol oynar — \( \Delta\mathrm{RCap} \)'te bir terim (\( \text{iss}\cdot p \), spotta değerlenen yeni basılan coin'ler), harcama hacmi \( Q \)'da bir terim ve \( S_{\text{STH}} \)'ye yaş-0 girişi.
Davranışsal yasa: cLTH = g(MVRVLTH) ve tepeyi oluşturan geri besleme
Uzun vadeli yatırımcılar gerçekleşmemiş kârlarının bir fonksiyonu olarak dağıtır. O kârın doğal göstergesi \( \mathrm{MVRV}_{\text{LTH}} \), yani güncel fiyatın LTH gerçekleşmiş fiyatına (LTH maliyet bazına) oranıdır: \( \mathrm{MVRV}_{\text{LTH}} = 2 \), kohortun yatırdığı sermayenin %100'ü tutarında toplu bir kâr üzerinde oturduğu anlamına gelir. İlişki, dağılım grafiğinin daha önce gösterdiği yumuşak üs yasasıdır:
$$ c_{\text{LTH}}(t) = g\!\left(\mathrm{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \mathrm{MVRV}_{\text{LTH}}^{\,0.27}(t). \tag{21}$$0,27'lik üs, tepkiyi yumuşak ama gerçek kılar: dağıtım kârla birlikte yükselir, ancak orantılı olandan belirgin biçimde daha az — yatırımcılar bir eşikte boşaltmak yerine güce doğru kademeli olarak satarlar. Aralıklara binlendiğinde (16 logaritmik bin), uyum \( R^2 \approx 0.857 \)'de tutunur. Uyum, bir kırpma \( MVRV_{LTH} \le 40 \) kullanır: piyasa kotasyonları var olmadan önce oluşturulan coin'lerin atfedilen doğuş fiyatı yüzünden MVRV'nin 545'e ulaştığı ve o artefakt rejiminin yasayı bozduğu 2011 başının 92 gününü (örneklemin ~%1,7'si) hariç tutar (kırpma olmadan \( b \approx 0.01 \)); 15–100 aralığındaki herhangi bir makul eşikte üs istikrarlıdır: \( b \approx 0.27\text{–}0.30 \).
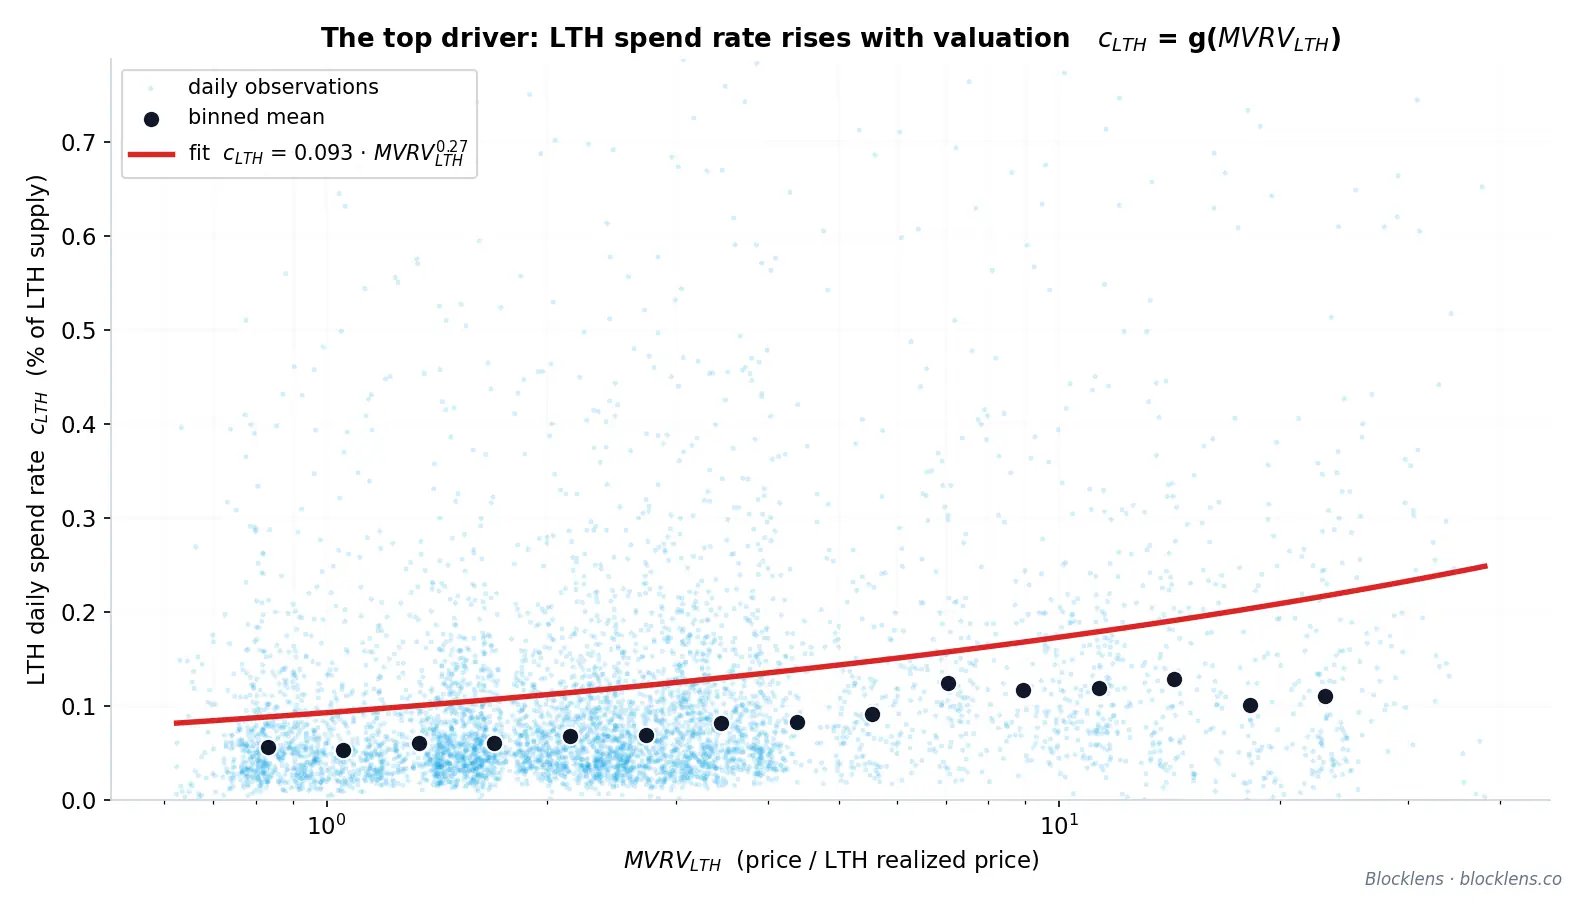
Uzun vadeli yatırımcı harcamasının kâra üs-yasası bağımlılığı, tepenin motorudur. Tüm ters-fiyat özdeşliği boyunca geçen negatif bir geri besleme döngüsünü kapatır:
- Fiyat yükselir, LTH maliyet bazından uzaklaştıkça \( \mathrm{MVRV}_{\text{LTH}} \)'yi yukarı çeker.
- Daha yüksek \( \mathrm{MVRV}_{\text{LTH}} \), \( c_{\text{LTH}} \)'yi yükseltir — uzun vadeli yatırımcılar coin'leri daha hızlı harcar.
- Artan LTH harcaması toplam harcama hacmi \( Q \)'yu büyütür.
- Daha büyük bir \( Q \), \( \Delta\mathrm{RCap}(t)/Q(t) \)'nin büyümesini sönümler; böylece fiyat yavaşlar — ve bir tepeye doğru döner.
Başka bir deyişle tepe, dışarıdan sihirli bir katsayı ya da sabit bir fiyat tavanıyla dayatılmaz (önemli olarak, tepenin yalnızca tarihi döngü takvimiyle belirlenir). İçseldir: yatırımcıların kendi kârlarına verdiği kendi tepkilerinden doğar, arz muhasebesi aracılığıyla \( Q \)'ya ve geri fiyata aktarılır. Ve tümünün en büyük değişkenliğine sahip girdi \( c_{\text{LTH}} \), yerini \( Q \)'nun düzeyini hareket ettirerek değil — %7'lik ağırlıkta bunu zar zor yapabilir — döngünün sonucunu belirleyen pencerede \( Q \)'yu hareket ettirerek hak eder.
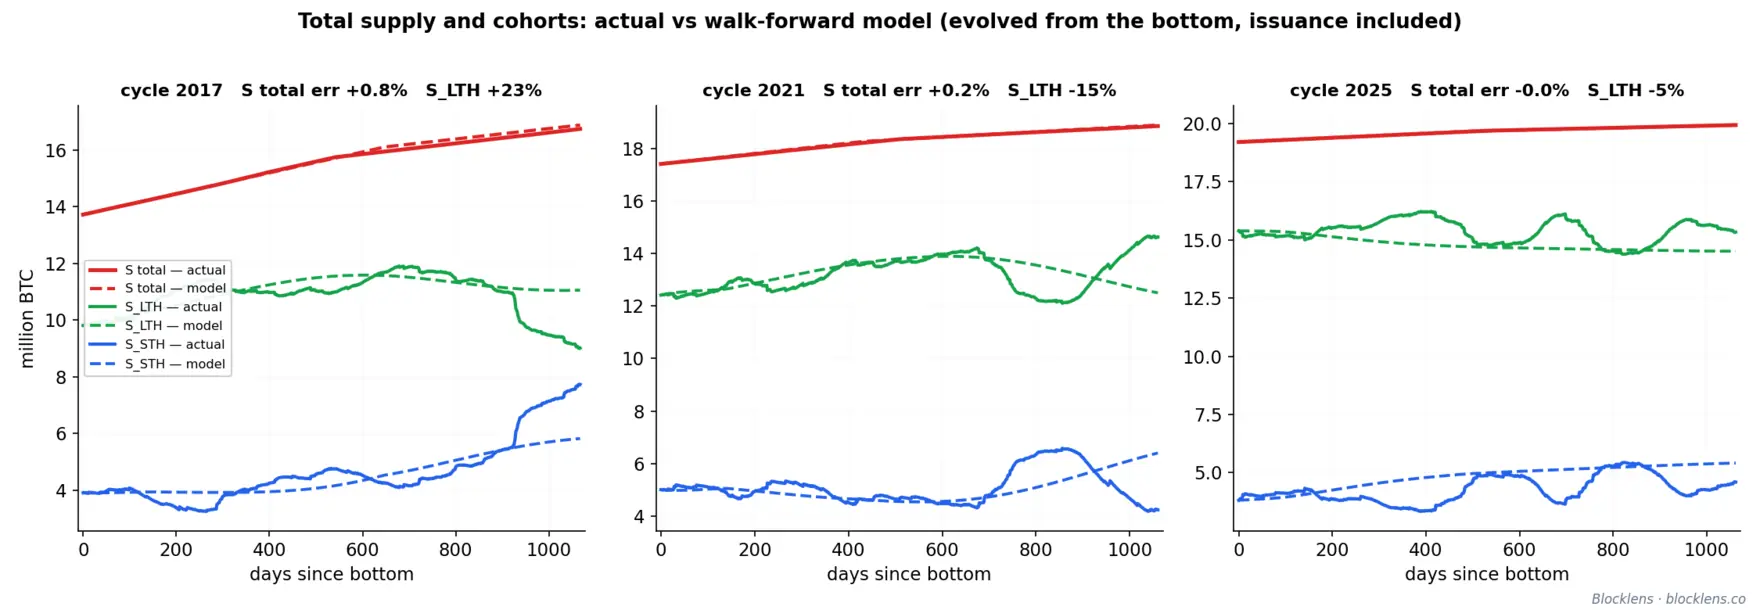
Bu çalışmada bir araya getirilen her parametre — iki üs yasası, yaşlanma çekirdeği, harcama-yaşı çekirdekleri, Bölüm 2.3'ün yerleştirme profili ve arz ihracı — yalnızca önceki verilerle uydurulur. Bu şekilde, sızıntı olmadan çalıştırıldığında, örneklem dışı ileriye yürüme üç tepeyi −%26 (2017), +%10 (2021) ve −%1 (2025) hatalarla yeniden üretir. Model bir kâhin değildir; bunlar nedenleri anlaşılmış örneklem dışı hatalardır ve Bölüm 4'ün savunduğu gibi, asıl mesele de budur.
2.3. Sermaye Yerleştirme Profili ve Geriye Dönük Testler
Bölüm 2'nin ters-fiyat motoru, herhangi bir sermaye-girişi yörüngesini bir fiyat yörüngesine dönüştürür. Ancak ondan bir tahmin elde etmek için yalnızca bir döngünün ne kadar sermaye yerleştirdiğini değil, o sermayenin ne zaman geldiğini de bilmemiz gerekir. Bu zamanlama — çıkış boyunca yerleştirme eğrisinin şekli — dikkat çekici biçimde düzenli çıkar ve tam modelin uçtan uca geriye dönük test edilebilmesinden önce hâlâ eksik olan son yapısal bileşendir.
Yerleştirme profili: sermaye geriye yüklenmiş olarak gelir
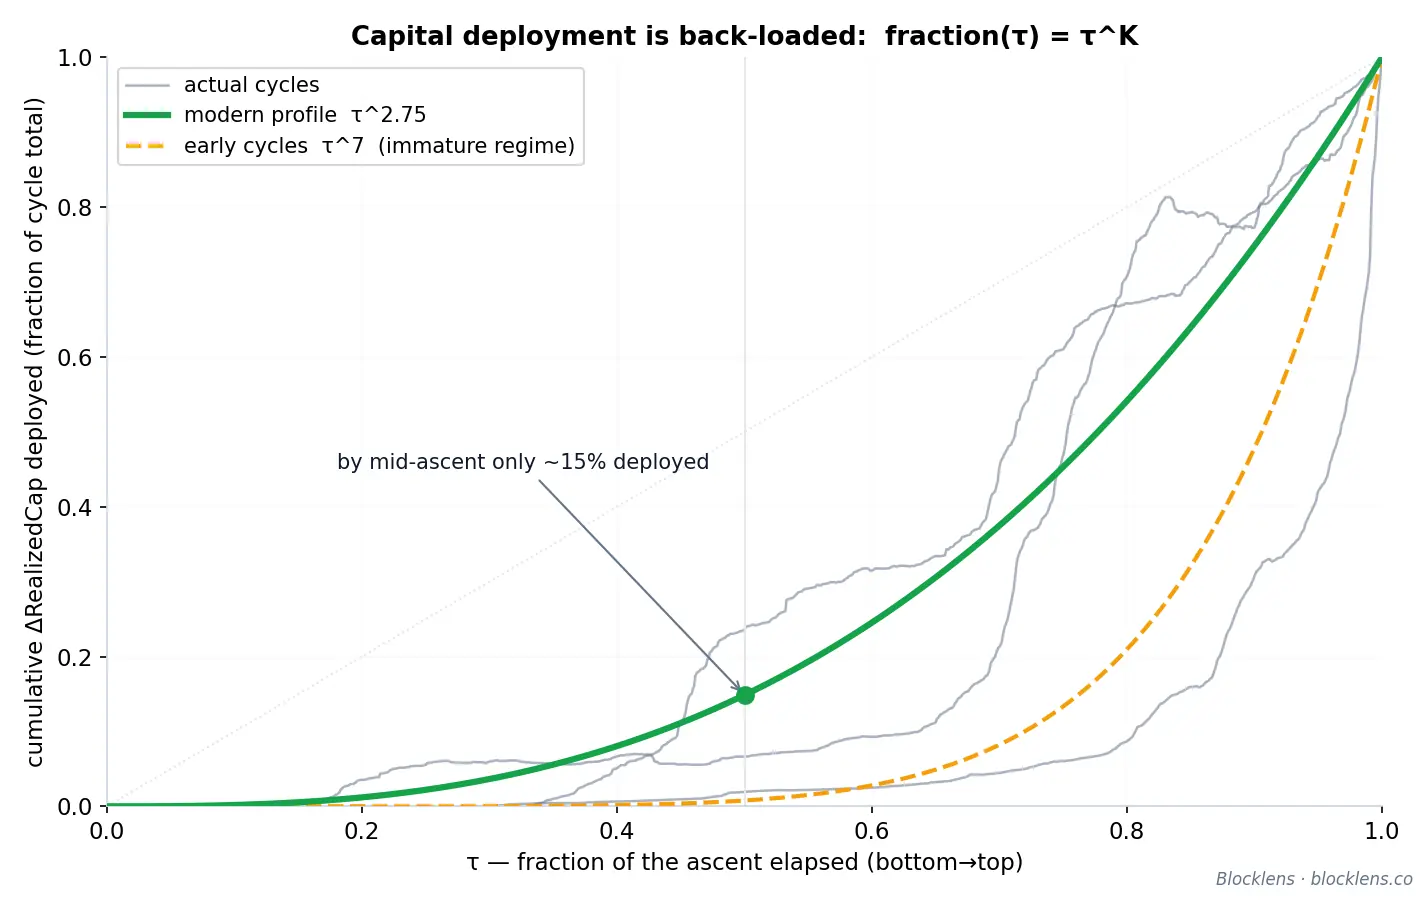
Çıkış kesri \( \tau \in [0,1] \)'i, bir döngü dibi ile onu izleyen tepe arasında geçen takvim zamanının payı olarak tanımlayın: dipte \( \tau = 0 \), tepede \( \tau = 1 \). \( \mathrm{frac}(\tau) \), \( \tau \)'ya kadar Realized Cap'teki kümülatif yerleştirilmiş değişim olsun; döngünün toplam \( \Delta\mathrm{RCap} \)'inin bir kesri olarak ifade edilir. Her modern çıkış boyunca bu kümülatif eğri tek bir üs yasasına çöker:
$$ \mathrm{frac}(\tau) = \tau^{K}. \tag{22}$$Üs \( K \), sermayenin tepeye yakın ne kadar güçlü yoğunlaştığını denetler. \( K > 1 \) için eğri dışbükeydir — yerleştirme geriye yüklenmiştir; taze sermayenin büyük kısmı yükselişin son düzlüğünde gelir. Veriler bu noktada keskindir: bir çıkışın orta noktasına kadar (\( \tau = 0.5 \)) geçmiş döngüler, toplam sermayelerinin gerçekte yalnızca yaklaşık %7–24'ünü yerleştirmişti. Her boğa piyasasının yüz yırtan kısmı, nicel olarak, son perdedir.
\( K \)'de bir olgunlaşma rejim değişimi
Üs, Bitcoin'in tarihi boyunca sabit değildir. Tek bir yapısal adımda düşmüştür:
| Döngü rejimi | Temsili döngüler | Yerleştirme üssü \( K \) | Yorum |
|---|---|---|---|
| Erken | 2013, 2017 | \( \approx 6.5\text{–}7.0 \) | Sermaye ağırlıklı olarak son patlamada (blow-off) yoğunlaşmış |
| Modern | 2021, 2025 | \( \approx 2.7\text{–}2.8 \) | Çıkış boyunca belirgin biçimde daha düzgün yerleştirme |
Değişimin yönü sezgiseldir. Piyasa derinleştikçe — daha fazla katılımcı, daha fazla likidite, daha derin türev piyasaları ve nihayetinde spot-ETF erişimi — sermaye yükselişin tam sonunu beklemeyi bıraktı ve boyunca daha istikrarlı yerleşmeye başladı. Daha düşük bir \( K \), daha düz, daha erken bir giriş eğrisi demektir. Kabaca 7'den kabaca 2,75'e sürüklenen bu tek sayı, Bitcoin'in döngülerinin nasıl olgunlaştığının büyük bir kısmını kodlar; Bölüm 4'te göreceğimiz gibi, bir tarihsel tepeyi gerçekten tahmin etmesi zor kılan tam da bu parametredir.
Özyineleme kapanmadan önce geriye ne kalır
Yerleştirme profili, motorun ihtiyaç duyduğu son dışsal girdidir — yine de döngü hâlâ kendi kendine yeterli değildir. Uzun vadeli yatırımcı harcama oranı \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \) üzerinde çalışır ve \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t / RP_{\mathrm{LTH}}(t) \), LTH maliyet bazı \( RP_{\mathrm{LTH}} \)'ye karşı ölçülür — kendisi henüz inşa etmediğimiz modellenmiş bir niceliktir. İleriye bakıldığında, tam da aynı \( RP_{\mathrm{LTH}} \)'nin döngü dibini de sabitlediğine dikkat edin.
2.4. LTH Maliyet Bazını Tahmin Etmek (RPLTH)
Modelin iki farklı parçası tek bir niceliğe yaslanır: RPLTH ile yazılan uzun vadeli yatırımcı maliyet bazı (LTH gerçekleşmiş fiyatı — şu anda uzun vadeli yatırımcıların elinde tuttuğu tüm coin'lerin ortalama edinim fiyatı). Döngü tepesi, dağıtım geri beslemesi \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \) aracılığıyla onun üzerinde çalışır; burada \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \); döngü dibi ise bu aynı maliyet bazının bir taban katsayısıyla ölçeklenmesidir (ayrıntılar için Bölüm 3'e bakın). Dolayısıyla model bir özyinelemeye kapanmadan önce — ve bir sonraki dibe bir fiyat biçebilmeden önce — RPLTH'nin nereye gittiğine dair bir tahmine ihtiyacımız var. O tahmin, bu bölümün konusudur.
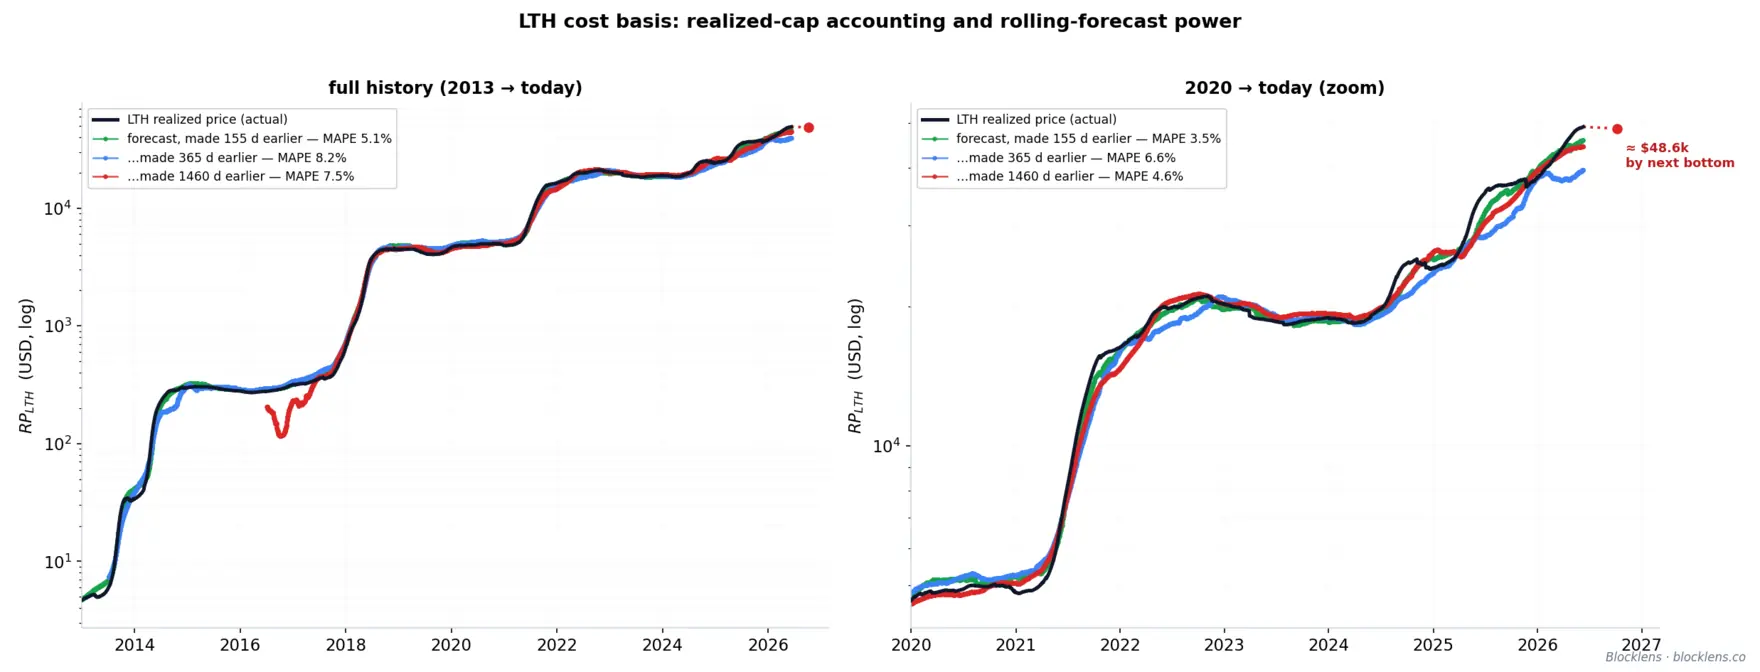
İyi haber şu ki RPLTH, tüm sistemdeki en tahmin edilebilir parametrelerden biridir. Yavaş hareket eder, düzgün hareket eder ve — kritik olarak — çoktan gerçekleşmiş fiyatlara doğru hareket eder. Bugün uzun vadeli bir birikim haline gelen bir coin, ortalama olarak yaklaşık 155 gün önce satın alınmıştır; bu, ağırlığının kısa vadeli kohorttan uzun vadeli kohorta devrildiği yaştır. Dolayısıyla satın alma fiyatı hiç de bir tahmin değildir; kaydedilmiş tarihtir. Maliyet bazı, çoktan gerçekleşmiş fiyatlardan doğrudan realized-cap muhasebesiyle ileriye taşınır ve geçmiş bilinir.
LTH realized-cap muhasebesi
LTH maliyet bazını bir düzleştirme filtresiyle değil, doğrudan realized-cap muhasebesi aracılığıyla inşa ediyoruz. Gerçekleşmiş fiyat, tam olarak kohortun realized cap'inin arzına bölümüdür, \( RP_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t)/S_{\mathrm{LTH}}(t) \); dolayısıyla \( RC_{\mathrm{LTH}} \)'nin kendisinin — uzun vadeli kohortun dolar cinsinden birikmiş maliyet bazı — defterini tutmak yeterlidir. Her gün bu nicelik, kohorta olgunlaşan coin'lerin maliyetiyle alacaklandırılır ve uzun vadeli yatırımcıların o gün harcadığı coin'lerin maliyet bazıyla borçlandırılır:
$$ RC_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t-1) + M(t)\,P_{\text{in}}(t) - V_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{LTH}(t), \qquad RP_{\mathrm{LTH}}(t) = \frac{RC_{\mathrm{LTH}}(t)}{S_{\mathrm{LTH}}(t)}. \tag{23}$$Bu sıradan bir muhasebe özdeşliğidir. \( M(t) \), arzın LTH kohortuna günlük olgunlaşmasıdır (Bölüm 2.2'nin arz muhasebesinden) ve \( P_{\text{in}}(t) \), o olgunlaşan coin'lerin hacim-ağırlıklı doğuş fiyatıdır; çarpımları, kohorta giren gerçekleşmiş değerdir. Borç \( V_{\mathrm{LTH}}(t) \), gün boyunca uzun vadeli yatırımcı harcamasıdır ve \( p_{\mathrm{SOPR}}^{LTH}(t) \), harcanan coin'lerin harcama-yaşı çekirdeğiyle ağırlıklandırılmış geçmiş fiyatıdır (yani onlarla birlikte kohorttan çıkan maliyet bazı). Realized cap yalnızca coin'ler kohorta girdiğinde ya da çıktığında değişir ve her seferinde bir zamanlar var oldukları fiyattan; sağ tarafın hiçbir yerinde spot fiyat yoktur. LTH maliyet bazı bir süper tanker gibi davranır — devasa atalet, yumuşak dönüşler — ve bu davranış kendiliğinden ortaya çıkar, çünkü \( S_{\mathrm{LTH}} \) büyükken günlük giriş ve çıkış birikmiş stokun yanında küçüktür. Burada kesinlikle hiç uydurulmuş parametre yoktur: her iki akış da, \( M \) ve \( V_{\mathrm{LTH}} \), ve her iki fiyat da, \( P_{\text{in}} \) ve \( p_{\mathrm{SOPR}}^{LTH} \), doğrudan arz muhasebesinden ve fiyat kaydından okunur.
Giriş fiyatı Pin: geçmiş üzerine bir çan
Her gün giren, güncel (spot) fiyat değil, o gün olgunlaşma eşiğini geçen coin'lerin ortalama satın alma fiyatıdır. Bu coin'lerin hepsi tek bir doğum gününü paylaşmaz. Herhangi bir günde LTH kümesine yaşlanan arz, daha önceki tarihlere yayılmış olarak satın alınmıştı ve o yayılımın şekli, kohort ağırlıklandırmasının yaşla nasıl devreye girdiğiyle sabitlenir.
Blocklens kohort teamülünü hatırlayın: \(a\) yaşındaki bir coin (son hareketinden bu yana geçen günler), lojistik sigmoid tarafından verilen bir LTH ağırlığı taşır
$$ W_{\text{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}}, \tag{24}$$100 günün altında 0'a, 210 günün üzerinde 1'e sabitlenir. Tek bir günde \(a\) yaşında LTH üyeliği kazanan arz miktarı, o ağırlığın günden güne artımıdır — üyelik-kazanım çekirdeği
$$ m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{25}$$bu da basitçe lojistik eğrinin ayrık türevidir. Bir sigmoidin türevi bir çandır: \(m(a)\) yükselir, ~155 günlük orta nokta yakınında tepe yapar ve söner; tüm kütlesi 100–210 günlük yaş aralığına düşer. Düzgün, tek tümsekli bir ağırlıklandırmadır — yakın tarih üzerine bir çan. Bu aynı çekirdek, günlük olgunlaşmanın kendisini de belirler, \( M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a) \); burada \( S_{\text{age}}(t,a) \), doğrudan UTXO anlık görüntülerinden okunan, \(a\) yaşındaki coin'lerin gerçek mevcut miktarıdır: olgunlaşma, onu üreten akışın hacmiyle değil, zaten hayatta-kalma filtresinden geçmiş mevcut stokta yaşlanma olgusuyla belirlenir.
Giriş fiyatı, olgunlaşan coin'lerin ortalama doğuş fiyatıdır; her yaşta gerçekte olgunlaşan miktarla ağırlıklandırılmıştır \( S_{\text{age}}(t,a)\,m(a) \):
$$ P_{\text{in}}(t) = \frac{\sum_{a} S_{\text{age}}(t,a)\,m(a)\,p(t - a)}{\sum_{a} S_{\text{age}}(t,a)\,m(a)}. \tag{26}$$Sözle: bugün LTH kohortuna olgunlaşan coin'ler, ta 155 günden uzun süre önce satın alınmıştı ve \(P_{\text{in}}(t)\), onların maliyetinin olgunlaşan-stok-ağırlıklı ortalamasıdır (\( S_{\text{age}}(t,a)\,m(a) \) ile). \(m(a)\) sınırın etrafında yoğunlaştığından, \(P_{\text{in}}(t)\) kabaca beş ila yedi ay öncesinin fiyatını izler — hesapladığımız gün tamamen tarihsel olan bir pencere. Aynı şekilde \( p_{\mathrm{SOPR}}^{LTH}(t) \) yalnızca harcanmakta olan coin'lerin geçmiş doğuş fiyatlarına dayanır. Dolayısıyla muhasebenin sağ tarafındaki her iki fiyat terimi de bu noktada çoktan gözlemlenmiştir. Defter tutmanın bu kadar iyi tahmin etmesinin nedeni budur: fiyatları öngörmez — onları hatırlar ve yalnızca maliyet bazına olgunlaşmalarını bekler.
Modeli bir özyinelemeye kapatmak
\( RP_{\mathrm{LTH}} \) artık inşa edildiğine göre, tam Blocklens-TOP modeli kendi kendine yeterli bir özyinelemeye kapanır. Bir döngü dibinden gün gün ileri adımlar atarız: uzun vadeli yatırımcı harcama oranı, dağıtım geri beslemesi \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) = 0.093\cdot\mathrm{MVRV}_{\mathrm{LTH}}^{0.27} \) aracılığıyla pozisyon kârlılığına tepki verir; \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) olduğundan ve hem fiyat hem maliyet bazı modelin kendisi tarafından üretildiğinden ilişki tamamen hesaplanabilirdir; Bölüm 2.2'nin arz muhasebesi kohort dengelerini günceller ve olgunlaşma \( M \) ile harcama \( V_{\mathrm{LTH}} \)'yi \( RC_{\mathrm{LTH}} \) muhasebesine besler; Bölüm 2.3'ün sermaye-yerleştirme profili \( \tau^{K} \), günün \( \Delta\mathrm{RCap} \)'ini sağlar; ve modelin son özdeşliği model fiyatını belirler. İleriye dönük STH maliyet bazı burada bilinen parametrelerden türetilir: \( RP_{\mathrm{STH}} = (RC_{\text{total}} - RC_{\mathrm{LTH}})/(S - S_{\mathrm{LTH}}) \); burada \( RC_{\text{total}} \), aynı \( \Delta\mathrm{RCap} \) sürükleyicisinden birikir. Her günün fiyatı, önceki günün yatırımcı dengelerinden, maliyet bazından ve yerleştirilen sermayeden doğar; tüm döngüler boyunca tek bir parametre kümesiyle ve zincirin hiçbir yerinde fiyat-uydurma terimi olmadan çalıştırılır. Böyle bir modelin belirleyici sınavı, her girdinin — arz yörüngesi ve arz ihracı dahil — yalnızca tahmin edilen her döngüden önceki verilerle uydurulduğu, kesinlikle örneklem dışında nasıl performans gösterdiğidir. O doğrulama, örneklem dışı ileriye yürümenin 2025 tepesini %1 hata payı içinde konumlandırdığı Bölüm 4'te gelir.
Model, bir döngünün tepesindeki fiyat potansiyelini dibinden tahmin etmekte iyidir. Bu yazının yazıldığı sırada piyasa henüz dibine ulaşmamıştır — hâlâ ısrarlı bir düşüş eğilimindedir. Mantıklı sonraki adım, piyasanın dibine olası inişini belirlemek ve o noktadan, 2029 tepesi için uzun vadeli tahmini kurmaktır — bu da bir sonraki bölümün konusudur.
3. Uzun Vadeli Yatırımcı Zararından Bir Dip Modeli
Tepeler ve dipler ayna görüntüleri değildir. Bir döngü tepesi bir akış olayıdır: uzun vadeli yatırımcılar coin'leri güce doğru dağıttıkça sermaye yerleştirmesi yavaşlar ve hızlanan kâr realizasyonu nihayet girişi geçtiğinde tepe oluşur. Bir dip ise bambaşka bir şeydir. Sermayenin gelmeyi kestiği yer değildir — satışın satıcı bulamadığı yerdir. Ayrım önemlidir, çünkü iki uç farklı niceliklerle yönetilir ve bir dibi tersine çevrilmiş bir tepe olarak modellemek hem mekanizmayı hem de sayıyı yanlış verir.
En temiz kanıt, Realized Cap'in kendi davranışında yatar. Realized Cap — her coin'in son hareket ettiği fiyatla değerlenmiş toplamı — bir ayı piyasası boyunca dikkat çekici biçimde yapışkandır. Pek düşmez. Bir iniş sırasında coin'ler el değiştirir, ancak hacimler incedir ve harcamanın çoğu, yatırımcıların geçerli fiyatın yakınında zararı kristalize etmesidir; bu da toplu maliyet bazını pek değiştirmez. Piyasa kapitalizasyonu ise tersine çöker: fiyattaki %70–80'lik bir düşüş, piyasa değerinde trilyonları siler, oysa Realized Cap yatay sürüklenir. Çıkarım keskin ve biraz sezgiye aykırıdır: bir ayı piyasası, Realized Cap'teki değişimlerle (sektörden çıkan sermaye) değil, piyasa kapitalizasyonuyla (yatırımcıların varlıklarının piyasaya göre değeri) sürüklenir. Depolanan sermayenin çoğu ayrılmaz; yalnızca güncel piyasaya göre değerlemesi düşer.
Bu gözlem bize tabanı nerede arayacağımızı söyler. Gerçekleşmiş değer iniş boyunca korunuyorsa, son satıcının harcayacak bir şeyi kalmadığında fiyat düşmeye devam edemez. Böyle satıcıların doğal rezervuarı uzun vadeli yatırımcı kohortudur. Onların toplu depolanmış maliyetini LTH gerçekleşmiş fiyatı \( RP_{LTH}(t) \) ile izleriz: şu anda uzun vadeli yatırımcıların elinde tuttuğu tüm coin'lerin hacim-ağırlıklı doğuş fiyatı, yani LTH maliyet bazı. Spot fiyatın o baza oranı, uzun vadeli yatırımcı piyasa-değerinin-gerçekleşmiş-değere oranıdır, \( \mathrm{MVRV}_{LTH}(t) = p_t / RP_{LTH}(t) \); uzun süre tutulan coin'lerdeki toplu kâr katsayısı.
Zarar-tükenmesi tabanı
Bir tepe sırasında \( \mathrm{MVRV}_{LTH} \) büyüktür: uzun vadeli yatırımcılar maliyet bazlarının katları üzerinde oturur ve güce doğru satarlar. İniş sırasında başa baş çizgisi olan 1,0'ı aşağı kırar ve devam eder — kohort bir bütün olarak gerçekleşmemiş zarara geçer. Bu, dibin kilit göstergesidir. Zararda satmak psikolojik ve ekonomik olarak kendini sınırlayıcıdır: zarar ne kadar derinse, onu gerçekleştirmeye istekli o kadar az yatırımcı kalır ve piyasaya bastırılan arz neredeyse hiçe iner — eğer bir şey varsa, dürtü ters yöne işler; bazı uzun vadeli yatırımcılar pozisyonlarının ortalamasını düşürmeye eğilimlidir. Dip, satıcı tükenmesi noktasıdır: uzun vadeli kohortun kolektif pozisyonunun, daha fazla teslimiyetin sürdürülemeyeceği kadar derin bir düşüşe (drawdown) girdiği fiyat.
Ampirik olarak bu nokta, keyfi bir düşüş derinliğine değil, maliyet bazının oldukça tutarlı bir katsayısına karşılık gelir. Tamamlanmış her Bitcoin döngüsünde dip, birin biraz altındaki bir \( \mathrm{MVRV}_{LTH} \)'de oluşur: satışın nihayet kendini tüketmesi için, uzun vadeli yatırımcıların bir grup olarak gerçek bir zarar taşıması gerekir:
| Döngü dibi | Dipte \( \mathrm{MVRV}_{LTH} \) |
|---|---|
| 2011 | 0.70 |
| 2015 | 0.66 |
| 2018 | 0.73 |
| 2022 | 0.82 |
Değerler kabaca 0,66'dan 0,82'ye uzanan bir bantta kümelenir; seri monoton değildir (2015'in 0,66'sı 2011'in 0,70'inin altında oturur) ve “döngüden döngüye yükseliş” son üç noktaya dayanır — daha geniş piyasa-olgunlaşma hikâyesinin (tepede katsayıyı sıkıştıran aynı olgunlaşma) bir parçası olarak ele aldığımız yapısal bir eğilim. Piyasa dibinde yükselen bir MVRVLTH, döngü ardına döngü piyasanın fiyat düşüşü boyunca zarar tükenmesine giderek daha erken ulaştığının sinyalidir: düşüşü durdurmak için daha az gerçekleşmemiş drawdown gerekir, çünkü yatırımcı tabanı derinleşmiş, daha sabırlı ve herhangi bir zarar seviyesinde teslim olmaya daha az eğilimli hale gelmiştir.
Bu, Blocklens-Bottom modelini tek satırda verir. Dip, uzun vadeli yatırımcı maliyet bazına uygulanan, \( \mathrm{MVRV}^{\text{floor}}_{LTH} \) ile gösterilen sabit bir katsayıyla karakterize edilir:
$$ p_{\text{bottom}} = \mathrm{MVRV}^{\text{floor}}_{LTH} \times RP_{LTH}(t_{\text{bottom}}). \tag{27}$$Yapı, hak ettiğini kazanır. Yavaş, tahmin edilebilir bir niceliği — doğrudan realized-cap muhasebesiyle ileriye uzatılan düzgün, düzenli bir yörünge boyunca hareket eden LTH maliyet bazı \( RP_{LTH} \) (Bölüm 2.4'te geliştiriyoruz) — olgunlaşma eğilimine kalibre edilmiş tek bir ampirik sabitten, \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), ayırır. Realized Cap — ve onunla birlikte \( RP_{LTH} \) — iniş boyunca oldukça yapışkan olduğundan, gelecekteki dipteki maliyet bazı büyük ölçüde tepe oluştuğu zaman belirlenmiştir; modelin işi yalnızca onu doğru bir RCLTH defteriyle ileriye taşımak ve tabanla çarpmaktır.
365 günlük iniş ve öngörülen dip
Dip modelindeki kalan bilinmeyen zamandır — dibi ne zaman beklememiz gerektiğini bilmemiz gerekir. Burada Bitcoin beklenmedik biçimde uyumludur: tepeden dibe iniş dikkat çekici biçimde istikrarlı bir süreye sahiptir. Tamamlanan iki modern iniş (2017 sonu ve 2021 sonunda başlayan) 363 ve 366 gün sürdü — birbirinden ve bir takvim yılından uzun bir hafta sonu kadar uzakta; erken dönemin 2013→2015 inişi 406 gün sürdü ve kurala girmez, dolayısıyla kural iki modern gözleme dayanır. Bu nedenle iniş uzunluğunu yaklaşık olarak sabit modelliyoruz:
$$ t_{\text{bottom}} \approx t_{\text{top}} + 365\ \text{days}. \tag{28}$$Bu, tüm modern dönem boyunca (8+ yıl) sıkıca tutunan bir düzenliliktir ve modele ucu açık bir bekleyiş yerine hedefleyeceği somut bir tarih verir. Bu nedenle bir sonraki dibi, 6 Ekim 2025 döngü tepesinden kabaca 365 gün sonraya, yani Ekim 2026 başı civarına yerleştiriyoruz.
Bir araya getirmek: dibi konumlandırmak
Öngörülen dip tarihine kadar \(RP_{LTH}\)'nin yaklaşık $48.600 olması beklenir. 0,85'lik bir taban alarak — serinin yükselen kısmının ihtiyari bir dışdeğerlemesi; şimdiye dek gözlemlenen her değerin üzerinde oturur (sonuncusu: 2022'de 0,82) ve süregelen olgunlaşma için bir pay içerir:
$$p_{\text{bottom}} \;\approx\; 0.85 \times \$48{,}600 \;\approx\; \$41{,}300.\tag{29}$$Bu nedenle bir sonraki döngü dibi için merkezî tahminimiz ≈ $41.300'dür; taban-bandı aralığı $39.000–44.000 (\(RP_{LTH}\) yıllık tahmin hatasına, MAPE %6,6–8,2, kabaca $36.000–47.000'e izin vererek) ve dip Ekim 2026'da gelir. Bağlam için, bu raporun tarihi itibarıyla piyasa kabaca $61.700'e düşmüştür (veri kesim tarihi 10 Haziran 2026) — öngörülen tabana giden yolun çoğunu çoktan kat etmiş, ancak hâlâ onun üzerinde tutunuyor.
Dip-konumlandırma yöntemimizi sağlam kılan şeyi açıkça belirtmekte yarar var. Dip fiyatını doğrudan tahmin etmiyoruz; yavaş, iyi davranan iki niceliği tahmin ediyoruz — piyasa olgunluğuyla öngörülebilir biçimde sürüklenen bir değerleme katsayısı ve doğrudan realized-cap muhasebesiyle monoton olarak ileriye taşınan ve aşağı yönlü şoklara direnen bir maliyet bazı — ve fiyatı çarpımlarının vermesine izin veriyoruz. Oynak, tahmin edilmesi zor nesne (piyasa dibindeki dolar fiyatı), istikrarlı, yorumlanabilir iki nesneye ayrıştırılır. O ayrıştırma, bir dip çağrısının tepeden bir yıl önce yapılabilmesinin nedenidir; ve bu, ters yönde uzun vadeli yatırımcıların hızlanan coin harcamasına uygulandığında tepeyi de konumlandıran aynı yapısal mantıktır.
4. Örneklem Dışı Doğrulama ve Döngü Tahmini
Model, Bölüm 2–3'te tamamen bir araya getirildi; geriye kalan, tahmin gücünü bilinen tarihsel veriler üzerinde — geleceğe gizlice bakmadan — test etmek ve nihai tahmini sunmaktır.
Örneklem dışı ileriye yürüme
Herkes elindeki tarihe bir eğri uydurabilir; gerçek sınav, modelin hiç görmediği bir tepeyi adlandırmaktır. Bu yüzden tahmin edilen her döngü için, önceki bölümlerde açıklanan algoritmayı kullanarak, tüm çıkışa ait skaler sermaye-yerleştirme rakamı dışında gelecekten hiçbir sızıntı olmadan, her davranışsal parametreyi kesinlikle o döngüden önceki veriler üzerinde yeniden uyduruyoruz (modelin bunu öngörmeyip bir senaryo girdisi olarak aldığı rakam — girişin kendisi kısmen fiyata içseldir; sermaye-girişi profili her koşuda önceki döngüden alındı). Model özünde koşulludur: ona döngü için beklenen sermaye girişini besleyin, ima edilen fiyatı döndürür; girişi icat etmez; verilen bir girişi fiyatlar.
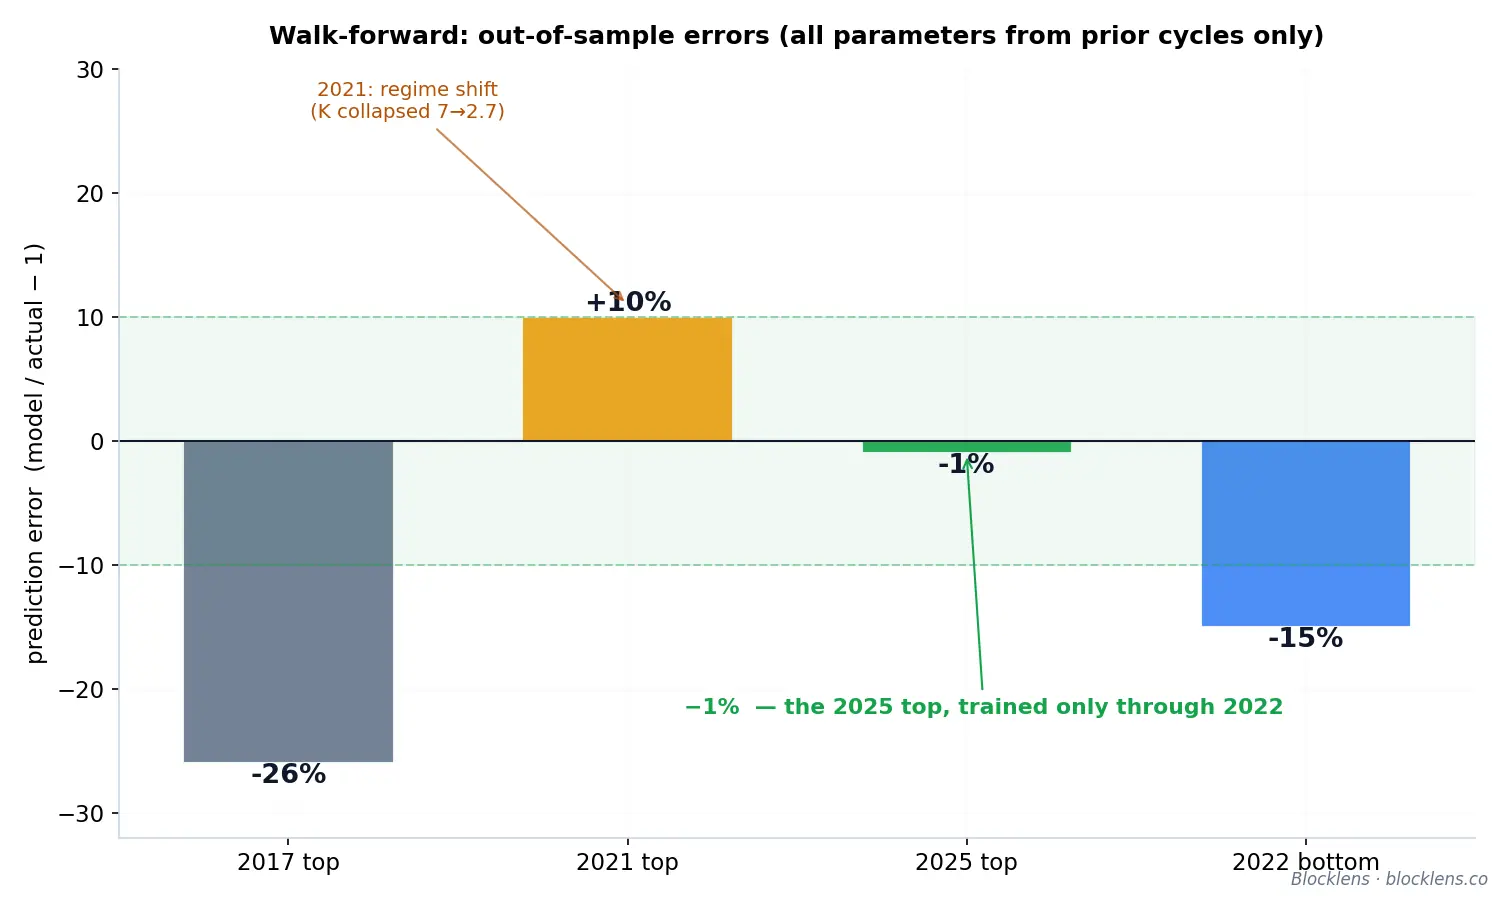
| Tahmin edilen döngü tepesi | Örneklem dışı hata | Bağlam |
|---|---|---|
| 2017 | \( -26\% \) | Erken döngü; öncesinde yalnızca anormal 2013 var; sermaye yerleştirmesi ağır biçimde geriye yüklenmiş (\( K \approx 7 \)) |
| 2021 | \( +10\% \) | Rejim değişimi döngüsü: \( K \), çıkış ortasında \( \approx 7 \)'den \( \approx 2.7 \)'ye çöktü |
| 2025 | \( -1\% \) | Yalnızca 2022'ye kadarki veriler kullanılarak konumlandırıldı — belirleyici sınav |
2025'in \( -1\% \)'lik sonucu manşettir: 2022 itibarıyla mevcut verilerin ötesinde hiçbir şey kullanmadan model, Ekim 2025 tepesini gerçek değerinin %1 hata payı içinde yerleştirdi. Bu, olaydan sonraki bir uyum değil, tahmine dayalı kanıttır. 2021'deki \( +10\% \)'lik ıska da aynı derecede öğreticidir ve onu gizlemiyoruz: o döngü tam olarak yerleştirme profilindeki bir yapısal kırılmanın üzerinde oturuyordu — \( K \), çıkış ortasında \( \approx 7 \)'den \( \approx 2.7 \)'ye çöktü — geçmişten görünmeyen bir rejim değişimi. Yeni rejim kurulduktan sonra, hemen bir sonraki çağrı (2025) %1 hata payı içinde isabet etti.
Dip dürüstçe daha zayıftır. Örneklem dışı dip hataları (aynı muhasebe motoru; her girdi yalnızca önceki verilerle — harcama yasaları, hayatta kalma eğrisi, yaş çekirdekleri; taban, önceden gözlemlenen tabanların ortalaması olarak alınmıştır): 2015 \( +30\% \), 2018 \( +25\% \), 2022 \( -15\% \). Ayrıştırma öğreticidir. 2022'de defter \(RP_{LTH}\)'yi \( -1\% \) hata payı içinde tutturdu — ıskanın tamamı çok düşük yalnızca-önceki taban tahmininde yatar (gerçekleşen 0,82'ye karşı 0,70). Erken döngülerde tablo ters döner: taban neredeyse doğruyken \(RP_{LTH}\) ıskalar (\( +23\% \) ve \( +35\% \)) — derin teslimiyet, kohortun maliyet bazını defterin taşıdığından daha hızlı yeniden yazar. Dip modelinin dayanağı birikmiş bir isabet karnesi değil, bileşenlerinin modern dönemdeki istikrarıdır: \(RP_{LTH}\)'nin ataleti ve olgunlaşan taban.
Zamanlama: tepe-tepe arası uzaklık
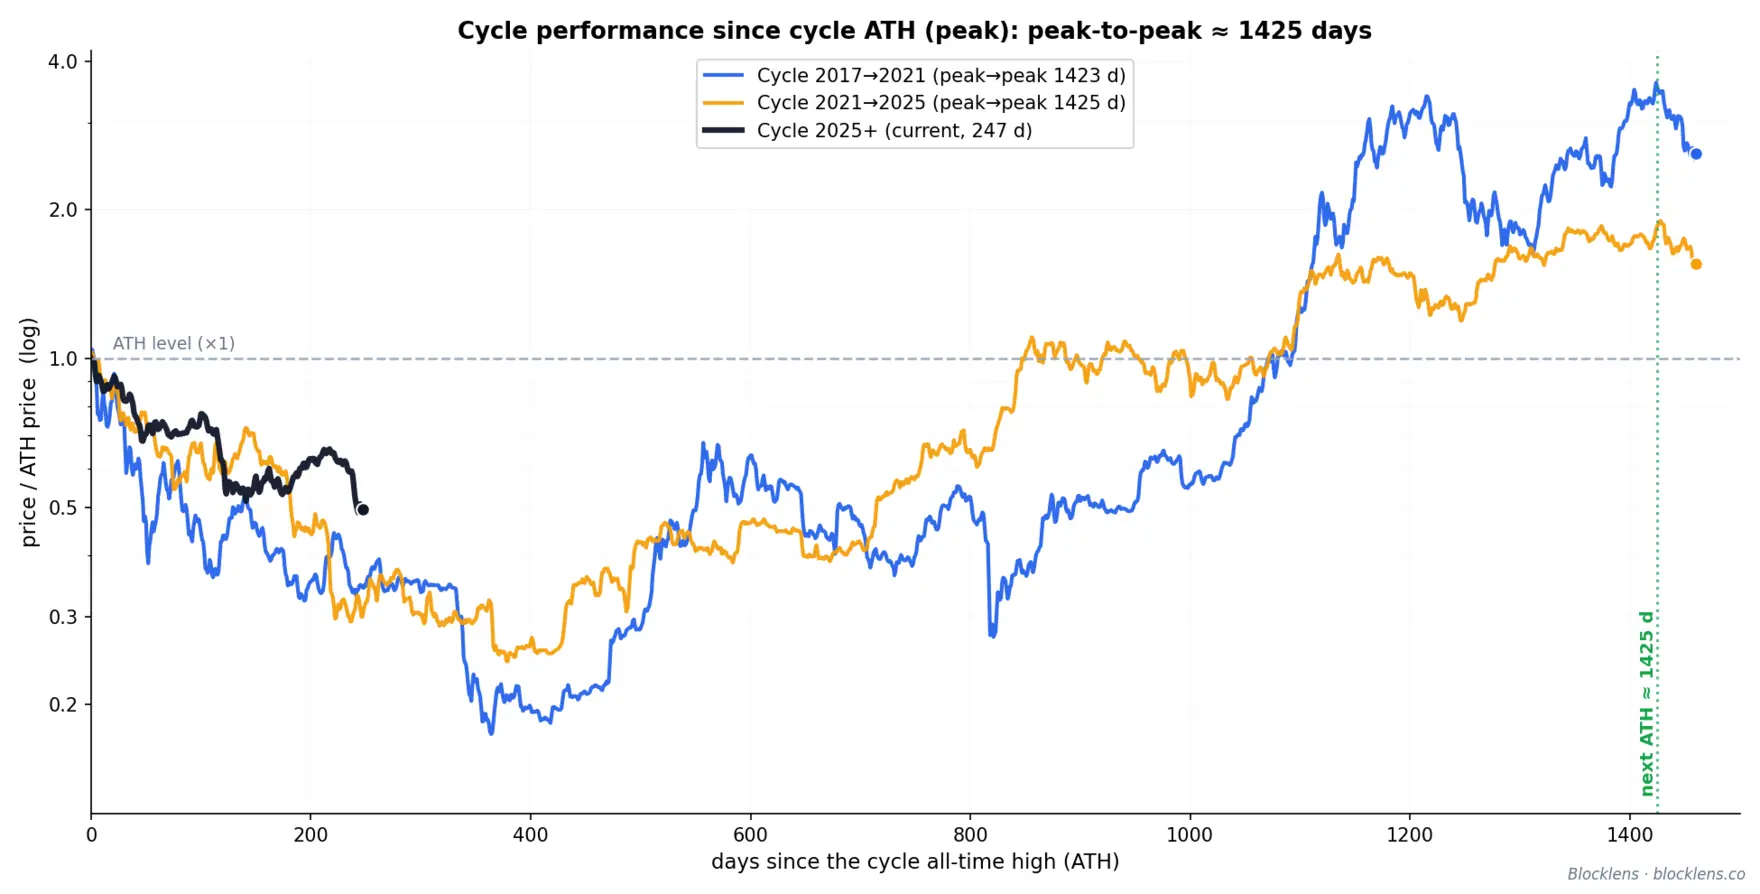
Bir fiyat modelini tarihli bir tahmine dönüştürmek için bir takvime ihtiyacımız var — ve Bitcoin burada şaşırtıcı biçimde düzenlidir. Bir tüm-zamanların-zirvesinden (ATH) bir sonrakine olan uzaklık (ATH-ATH, tepe → tepe) yaklaşık 1425 gün tutar ve tepeden dibe iniş daha da sıkıdır: tamamlanmış iki modern döngü boyunca 363 ve 366 gün (bir yıldan uzun bir süre boyunca üç günlük yayılım).
| Aralık | Gözlemlenen | Model teamülü |
|---|---|---|
| ATH-ATH (tepe → tepe) | \( \approx 1425 \) gün | Tam döngü uzunluğu |
| İniş (tepe → dip) | 363 gün, 366 gün | Sabit \( \approx 365 \) gün |
| Çıkış (dip → tepe) | kalan | \( \approx 1060 \) gün |
Bu saati en son tepeye uygulamak — 6 Ekim 2025'te $124.414 — döngü dibini yaklaşık bir yıl sonraya, Ekim 2026 başına ve bir sonraki tepeyi öncekinden kabaca 1425 gün sonraya, 2029 yaz sonuna yerleştirir. Tarihler sabittir; fiyat seviyeleri henüz doldurulmayı bekliyor.
Tahmin: dip, tepe ve giriş senaryoları
Dip, Bölüm 3'te türetilir: uzun vadeli yatırımcı maliyet bazı tabanında oluşur, \( p_{\text{bottom}} = \text{MVRV}_{\text{LTH}}^{\text{floor}} \times RP_{\text{LTH}} \). Tahmin tarihine kadar \( RC_{\text{LTH}} \) defteri \( RP_{\text{LTH}} \approx \$48.6\text{k} \) taşır ve \( \approx 0.85 \)'lik bir taban, Ekim 2026 civarında \( \approx \$41{,}300 \)'lük merkezî bir dip tahmini verir (taban bandı \( \$39\text{–}44\text{k} \); \(RP\) tahmin hatasıyla — \( \approx\$36\text{–}47\text{k} \)).
Bir sonraki tepe (\( \approx 2029 \)), modelin kendisinin sağlayamayacağı tek dışsal girdiye bağlıdır — çıkış boyunca kümülatif sermaye girişi \( \Delta\text{RCap} \). Senaryoları havadan seçmek yerine, onları geçmiş döngülerin gerçek girişlerine çıpalıyoruz. Dipten tepeye piyasa \$2,8B (2013), \$69B (2017), \$364B (2021), \$685B (2025) yerleştirdi. Girişin büyüme çarpanı söner — \( \times 24.5 \to \times 5.3 \to \times 1.88 \) — oysa mutlak artış çoktan istikrara kavuştu: \( +\$295\text{B} \), sonra \( +\$321\text{B} \). Bu, olgunlaşan bir varlığın imzasıdır: sermaye büyümesinin çarpımsal bir rejimden toplamsal (doğrusal) bir rejime kayması — ve gözlemlenen çarpan sönümünü üreten de tam olarak bu geçiştir. Aşağıdaki her senaryo, sönümün nasıl devam ettiğine dair bir hipotezdir:
| Senaryo | Hipotez | Giriş \( \Delta\text{RCap} \) | 2022–2025 girişinin × katı | İma edilen sonraki tepe |
|---|---|---|---|---|
| “Fade” (ihtiyatlı) | çarpan sönümü tekrar eder | \( \$460\text{B} \) | 0,67× | \( \approx\$131\text{k} \) |
| “Maturity” (merkezî) | giriş artışı tekrar eder (\( +\$320\text{B} \)) | \( \$1{,}010\text{B} \) | 1,47× | \( \approx\$205\text{k} \) |
| “Momentum” (iyimser) | önceki döngünün çarpanı tekrar eder | \( \$1{,}290\text{B} \) | 1,88× | \( \approx\$242\text{k} \) |
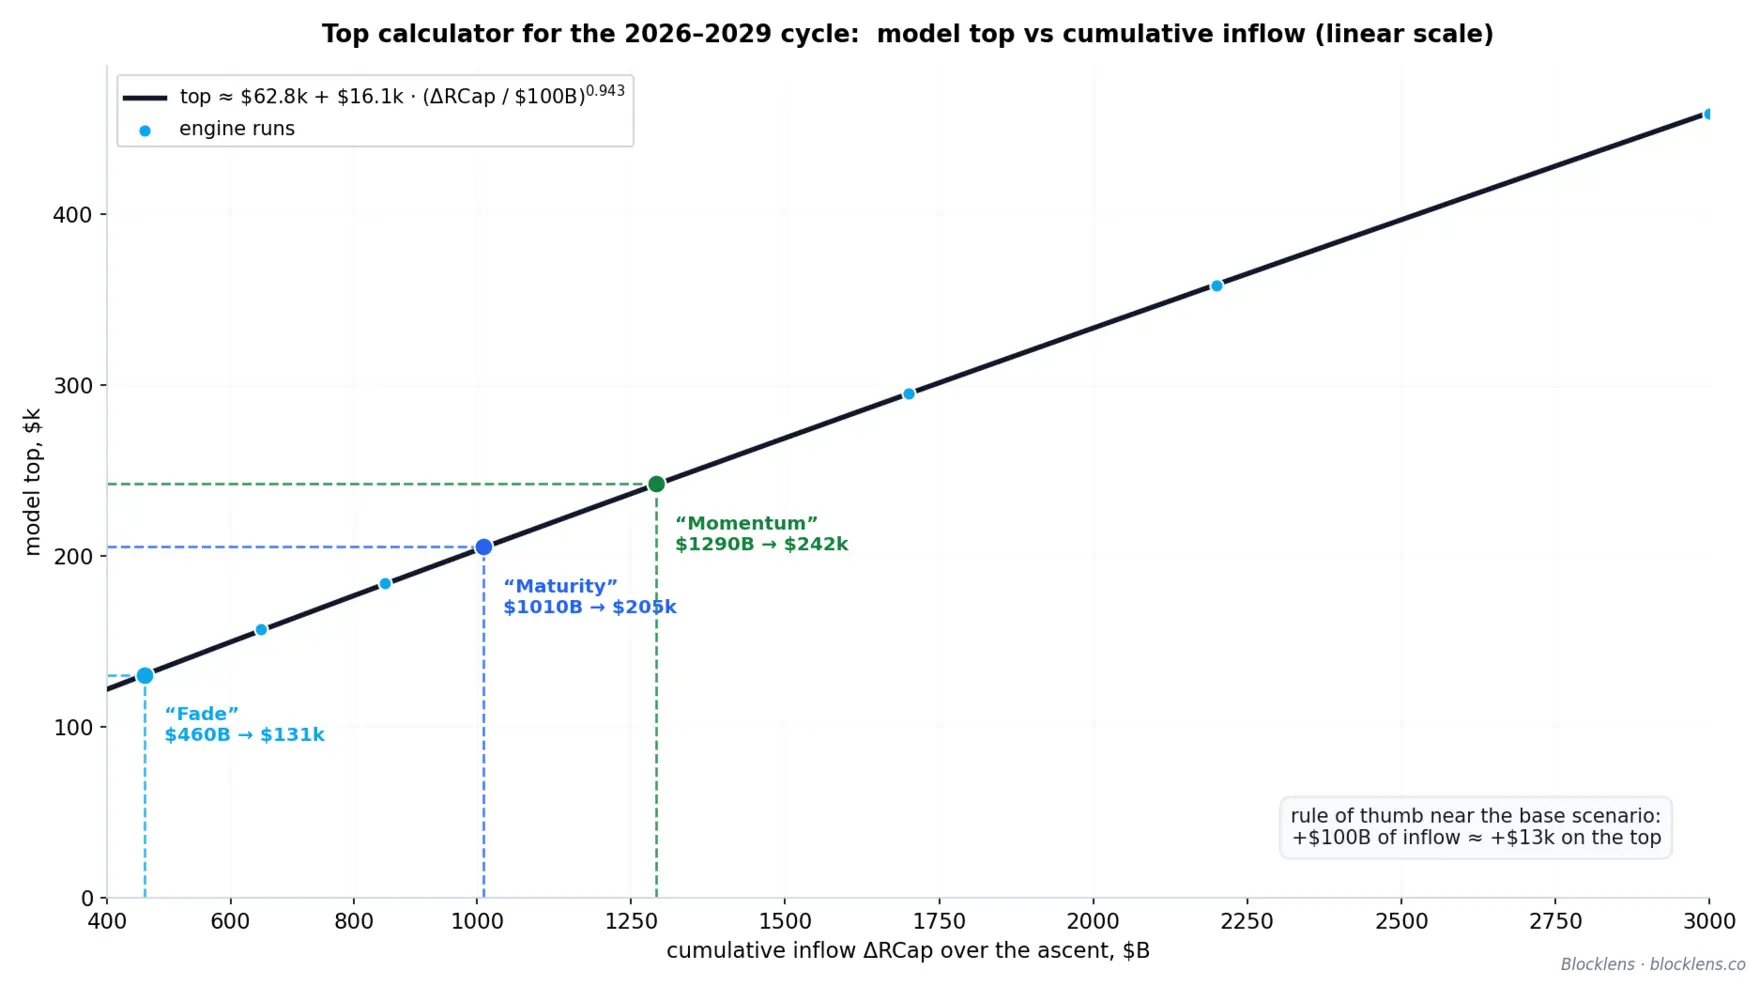
İhtiyatlı “Fade” senaryosunda sermaye girişi tarihte ilk kez küçülür — ve o zaman bile model fiyatı \( \approx\$131\text{k} \)'ya taşır; 2025 tepesinin yalnızca ~%5 üzerinde: yatırımcı tabanının maliyet bazı döngü boyunca yeterince yükselir, böylece eski zirve artık pahalı değildir. Merkezî “Maturity” senaryosu, olgun piyasanın döngü başına \( \approx\$320\text{B} \) eklemeye devam ettiğini varsayar — doğrusal rejim; giriş kanallarının yapısı da bunu destekler: gelecek döngü, spot ETF'lerin birinci günden itibaren etkin olduğu ilk döngüdür. “Momentum” üst sınırdır: sönüm duraklar ve önceki döngünün çarpanı tekrar eder. Açık olmak gerekirse: bu tablo, girişin kendi tarihinin kasıtlı olarak basit bir dışdeğerlemesidir; uygun giriş tahmini — makro likidite döngülerini ve Bitcoin'in diğer sermaye piyasalarıyla rekabetini içeren — gelecekteki araştırmamızın konusudur.
İlişki temiz biçimde tersine döner: psikolojik BTC $500k kilometre taşı, kümülatif bir \( \Delta\text{RCap} \approx \$3.3\text{T} \) gerektirir (önceki döngünün girişinin 4,9 katı), $1M'lık bir coin ise tam \( \approx \$7.4\text{T} \) (10,8×). Bunlar tahmin değil, sermaye-girişi beklentilerini fiyata çeviren dönüşüm çarpanlarıdır. Tam yörünge — öngörülen \( \approx \$41\text{k} \) dip (Ekim 2026) ve 2029'a yelpaze gibi açılan üç çıkış senaryosu — ana şekilde gösterilmiştir.
Tüm model tek bir formülde
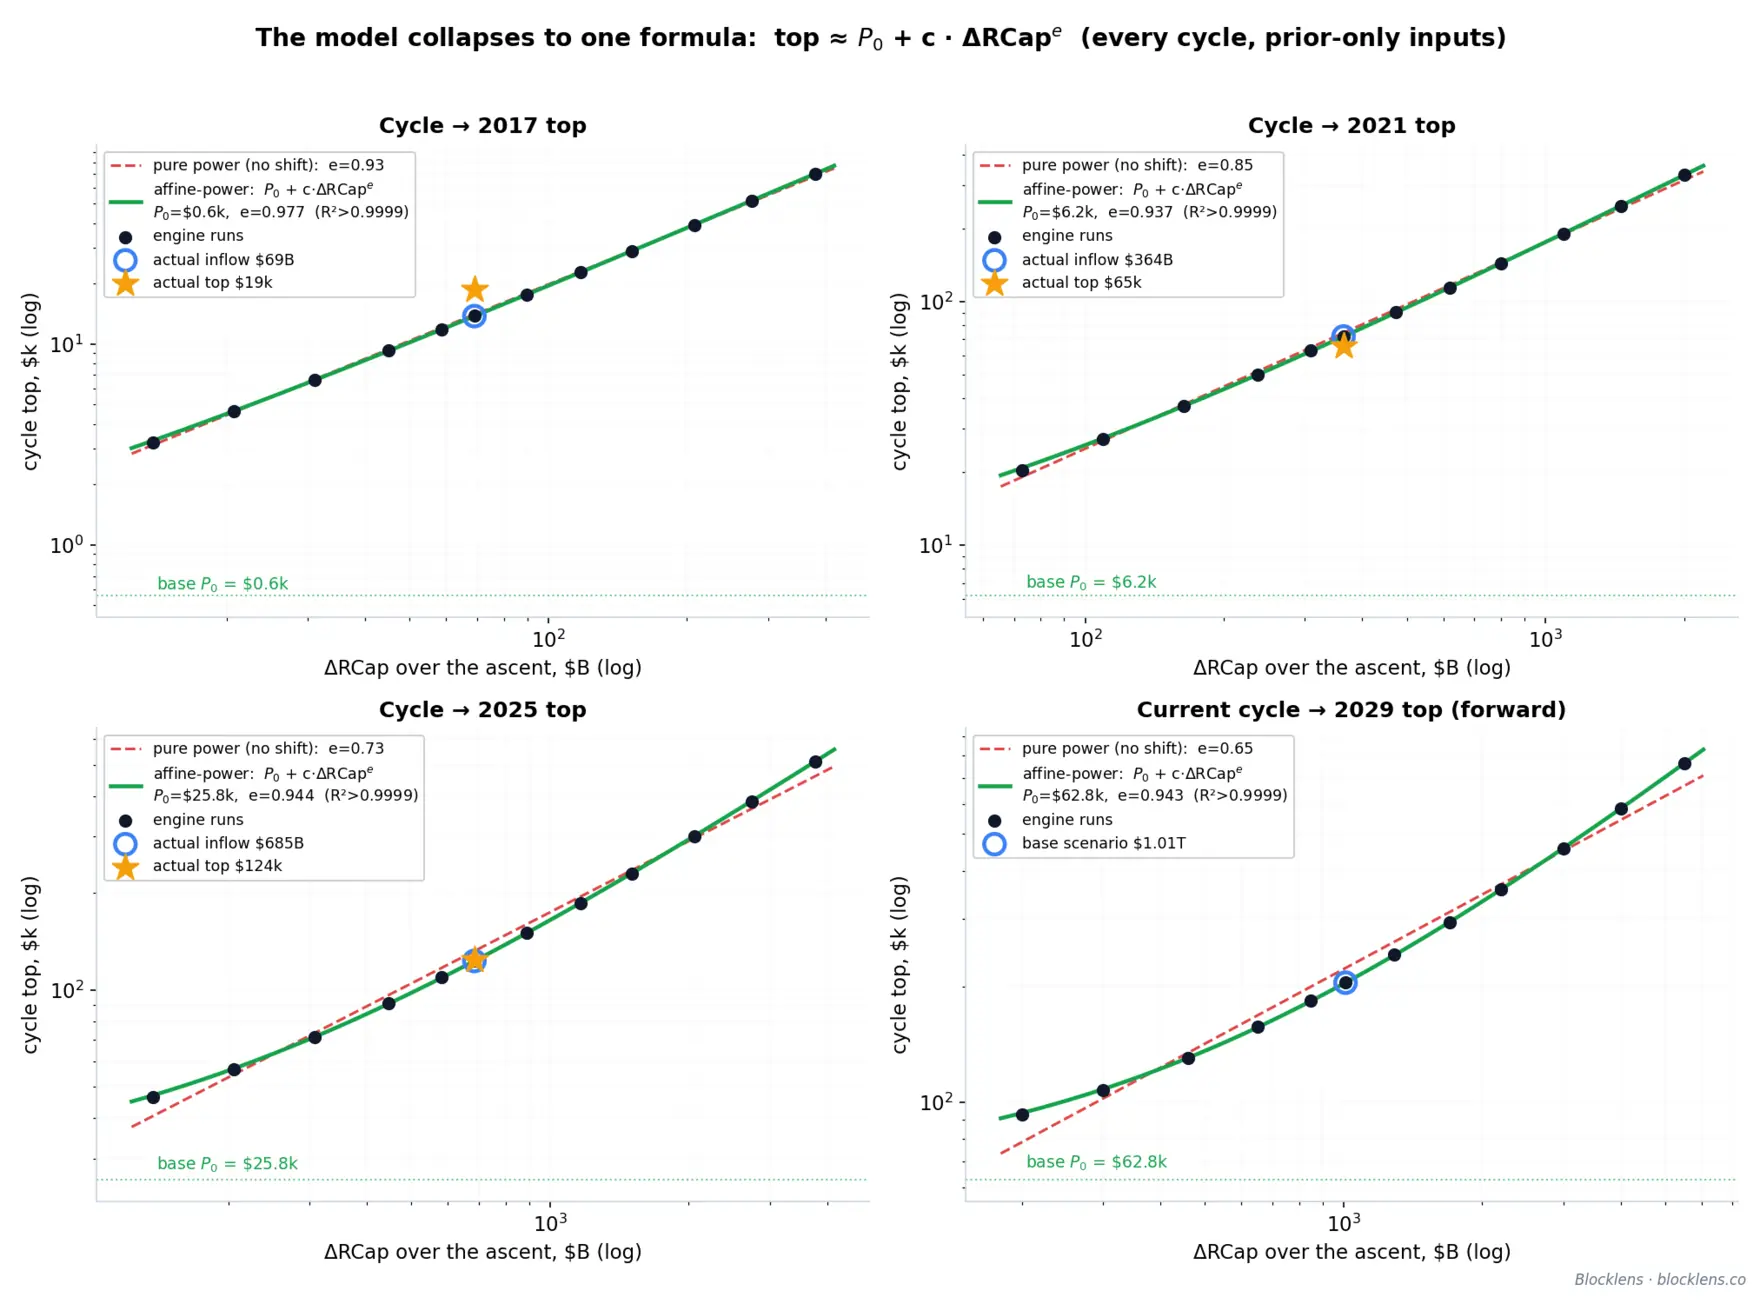
Model sayısaldır: her günün fiyatı, realized-cap muhasebesinden, kohort harcamasından ve coin olgunlaşmasından yinelemeli olarak doğar ve onun hiçbir tekil parçası giriş-tepe ilişkisini kapalı formda belirtmez. Yine de çıktı dikkat çekici biçimde basit bir formüle çöker. Motoru geniş bir giriş ızgarasında süpürdüğümüzde — her döngü için gerçek değerin 0,2 katından 5,5 katına, diğer her girdi tam olarak ileriye yürüme testindeki gibi yalnızca önceki verilerden alınarak — dört döngünün tümünde tepenin, girişe bir afin-üs formülü aracılığıyla yüksek doğrulukla bağlı olduğunu buluyoruz (ortalama hata MAPE %0,2–0,4):
$$ p_{\text{top}}(\Delta\text{RCap}) \;\approx\; P_0 \;+\; K_{100}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{e}. \tag{30}$$Burada \( P_0 \), sıfır girişteki fiyattır ve \( K_{100} \), girişin ilk \( \$100\text{B} \)'sinin tepe fiyatına katkısıdır; her ek \( \$100\text{B} \), \( e \) üslü bir üs yasasını izleyerek biraz daha az ekler:
| Döngü | Taban \( P_0 \) | \( K_{100} \) (ilk \( \$100\text{B} \) katkısı) | Üs \( e \) | \( R^2 \) |
|---|---|---|---|---|
| → 2017 tepesi | \( \$0.6\text{k} \) | \( \$19.0\text{k} \) | 0,977 | >0,9999 |
| → 2021 tepesi | \( \$6.2\text{k} \) | \( \$19.5\text{k} \) | 0,937 | >0,9999 |
| → 2025 tepesi | \( \$25.8\text{k} \) | \( \$15.8\text{k} \) | 0,944 | >0,9999 |
| → 2029 tepesi (ileriye dönük) | \( \$62.8\text{k} \) | \( \$16.1\text{k} \) | 0,943 | >0,9999 |
Sermayenin fiyata dönüşüm oranı istikrarlıdır: üs \( e \), dar bir \( 0.94\text{–}0.98 \) bandında oturur ve \( K_{100} \), modern dönemde ilk \( \$100\text{B} \) başına \( \$16\text{k} \) civarına oturmuştur. Her döngünün "formülünün" tüm evrimi, kesişim \( P_0 \)'da yaşar — sıfır girişteki fiyat. Bu, iç coin devrinin ürettiği maliyet bazı sürüklenmesidir: tek bir yeni dolar olmadan bile eski, ucuz coin'ler harcanır ve güncel fiyatlarla yeniden yazılır, dolayısıyla \( P_0 \), daha önce giren tüm sermayenin belleğidir. Döngü ardına döngü, ihmal edilebilir bir \( \$0.6\text{k} \)'dan \( \$62.8\text{k} \)'ya büyümüştür — temel-durum tahmininin çoktan üçte biri. Kesişimsiz saf bir üs yasasının (\( P_0 = 0 \)) motora gözle görülür biçimde daha kötü uyduğuna ve üssünün döngüden döngüye sürüklendiğine dikkat edin: büyüyen miras alınan taban ilişkiyi büker ve kesişimsiz bir uyum, iki ayrı mekanizmayı — miras alınan maliyet bazı ve taze sermaye — tek bir üste karıştırır.
Yaklaşan döngü için formül bir tepe hesaplayıcısına dönüşür: kümülatif girişe ilişkin kendi tahmininizi yerleştirin ve motorun kendisini çalıştırmadan modelin ima ettiği fiyatı okuyun. Temel senaryoya yakın, her \( +\$100\text{B} \) giriş tepeye \( \approx\$13\text{k} \) ekler:
$$ p_{\text{top}} \;\approx\; \$62.8\text{k} \;+\; \$16.1\text{k}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{0.943}. \tag{31}$$Uygulanabilirlik sınırlarını vurguluyoruz. Bu formül, 2026–2029 döngüsü için modelin bir anlık görüntüsüdür ve körü körüne gelecek döngülere taşınmamalıdır: yukarıdaki tablonun gösterdiği gibi parametreler döngüden döngüye sistematik olarak sürüklenir — her şeyden önce, her döngünün sermayenin tüm önceki tarihinden miras aldığı taban \( P_0 \). 2017 formülü, 2025 tepesi hakkında hiçbir şey söylemezdi. Modelin bir ikamesi değil, onunla hızlı hesaplamalar için bir kolaylık aracıdır — sermaye-girişi beklentilerinin, yaklaşan döngü için modelin tepe fiyatına bir çevirisi.
5. Sonuçlar, Sınırlamalar ve Sonraki Adımlar
Karmaşık bir sistemi tahmin etmek, karşılıklı bağımlılıklarını ve sürükleyici etkenlerini izleyerek her zaman basitleştirilebilir. Bitcoin için fiyatın yakıtı sermaye girişidir ve mevcut en iyi tahmini Realized Cap'teki değişimdir: metrik neredeyse düzgündür, yavaş hareket eder ve 15 yıldan fazla birikmiş tarih taşır. Kripto-varlık sektörüne olan ilginin — ve onunla birlikte, dolaylı olarak, sermaye girişinin — önceki döngüye göre nasıl değişeceğine dair bir görüş oluşturmak nispeten kolaydır.
Çoğu zaman analistlerin Bitcoin değerlemeleri havadan çekilir ya da istatistiksel olarak anlamsız teknik-analiz metriklerine dayanır. Blocklens-TOP modelinin ardındaki dikkatli, metodolojik olarak titiz yaklaşım bu tür tahminleri elemenizi sağlar: örneğin, Bitcoin'in 2030'dan önce $1M'a ulaşmasını gerçekçi bulmuyoruz ve aynı dönemde $500k'nın üzerine çıkışı olası görmüyoruz (dolar enflasyonunun mevcut düzeyinde kaldığı varsayımıyla), çünkü bu, oldukça kısa bir 3 yıllık pencerede (dipten tepeye), tüm insanlık tarihinde yalnızca birkaç varlık sınıfında gözlemlenen ölçekte sermaye girişleri gerektirirdi (ABD Hazine piyasası, Çin'in 2019–2021 yeni-inşa konut piyasası, İkinci Dünya Savaşı sırasında ABD savaş tahvilleri vb.).
Modelin ne olduğu
Onu üç özellik tanımlar.
İstatistiksel değil, mekanistiktir. Fiyat, ters-fiyat ilişkisi \( p_t = \text{inertia}(t) + \Delta\text{RCap}(t)/Q(t) \)'den elde edilir; burada \(Q(t)\) BTC cinsinden günlük harcama hacmidir ve atalet terimi, o gün hareket eden coin'lerin harcamayla ağırlıklı maliyet bazıdır. Burada hiçbir şey kara kutu değildir. Her nicelik — kohort arzı, harcama oranı, maliyet bazı — ekonomik anlamı olan, gözlemlenebilir bir zincir üstü metriktir.
Tepe içseldir. Model tepeyi tek bir negatif geri besleme döngüsünden, kendi başına keşfeder. Fiyat yükseldikçe LTH piyasa-değerinin-gerçekleşmiş-değere oranı (MVRVLTH, fiyatın LTH maliyet bazına bölümü) onunla birlikte yükselir ve uzun vadeli yatırımcılar yumuşak bir üs yasasına göre daha hızlı dağıtır,
$$ c_{\text{LTH}}(t) = g\!\left(\text{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \text{MVRV}_{\text{LTH}}^{0.27}(t) \quad (\text{binned } R^2 \approx 0.857). \tag{32}$$Daha hızlı dağıtım günlük harcama hacmi \(Q\)'yu yükseltir; bu da \(\Delta\text{RCap}/Q\)'nun büyümesini sönümler; o da fiyatı yavaşlatarak bir tepeye dönüştürür. Öforiyi işaretleyen davranışın ta kendisi, onu sona erdiren davranıştır.
Modern rejimde örneklem dışı doğrulanır. Sıkı bir örneklem dışı ileriye yürüme altında — her girdi, arz yörüngesi ve arz ihracı dahil, gelecekteki sızıntı olmadan kesinlikle tahmin edilen her döngüden önceki verilerle yeniden uydurulur — model, yalnızca 2022'ye kadarki verileri artı gelecekteki sermaye girişinin kesin değerini kullanarak 2025 tepesini %1 hata payı içinde (−%1'lik bir hata) konumlandırır. Gerçek 2025 tepesi $124.414 seviyesinde oluştu. O tek sayı bu çalışmanın manşet sonucudur: her davranışsal parametresi yalnızca 2022'ye kadarki verilerle uydurulmuş, gerçek döngü giriş toplamı ve takvimi verilen bir fiyat-oluşum modeli, zirveyi geleceğe üç yıl (tam bir boğa piyasası) içeride %1 hata payı içinde yeniden üretir — arz dinamikleri dahil her girdi, yalnızca önceki verilerle uydurulmuştur.
Modelin ne olmadığı
Bir modelin erişiminin sınırları konusunda açık olmak, onun belirtiminin bir parçasıdır. Blocklens-TOP modeli tam da dar olduğu için güçlüdür ve sınırları konusunda açık olmakta yarar var.
Otonom bir kâhin değildir. Motor sermaye girişini fiyata eşler; girişi tahmin etmez. \(\Delta\text{RCap}\)'in bir çıkış boyunca kümülatif yerleştirmesi \( \text{frac}(\tau) = \tau^{K}\)'yi izler; burada \(\tau\) çıkışın geçen kesridir — güçlü biçimde geriye yüklenmiştir, çıkış ortasına kadar sermayenin yalnızca ~%7–24'ü yerleştirilmiştir. Bu nedenle her ileriye dönük fiyat yörüngesi, bir toplam-giriş senaryosuna koşulludur. Senaryoyu belirtin, model tepeyi döndürür: $460B'lik döngü girişi (“Fade”) ~$131k ima eder, $1,01T (“Maturity”) ~$205k, $1,29T (“Momentum”) ~$242k. Tersine çalıştırın, $500k'da BTC \(\Delta\text{RCap} \approx \$3.3\text{T}\) gerektirir, $1M ise ~$7,4T talep eder. Bunlar tahmin değildir; yerleştirilen sermaye ile fiyat arasındaki kurdur ve sermayenin kendisi bir girdi olarak kalır.
Rejim değişimleri özünde zordur. Yerleştirme üssü \(K\) tarih boyunca sabit değildir. Erken döngüler sermayeyi çok daha düzensiz yerleştirdi (2013 ve 2017'de \(K \approx 6.5\text{–}7.0\)); modern döngülerin daha düz bir profili vardır (boyunca ardışık sigmoid patlamaları görünür): \(K \approx 2.7\text{–}2.8\). 2021 döngüsü tam fay hattının üzerinde oturur: \(K\), çıkış ortasında ~7'den ~2,7'ye çöker — önceki verilerden bilinemeyen yapısal bir kırılma. Örneklem dışı ileriye yürüme bunun bedelini açıkça gösterir: 2021 tepesi +%10 aşar. Model bir rejim değişimini öngöremez; ancak yeni rejim okunabilir hale geldiğinde onu fiyatlandırabilir.
Örneklem küçüktür. Bitcoin kabaca beş döngü yaşadı. Hiçbir istatistiksel özen, verinin içermediği serbestlik derecelerini imal edemez ve buradaki her örneklem dışı iddia, o tavan akılda tutularak okunmalıdır. Cesaret verici sinyal — motorun tesadüf yerine gerçek yapı yakaladığını düşündüren kısım — örneklem dışında modern tepelerin +%10 (2021) ve −%1 (2025) seviyelerine, diplerin ise daha gevşek biçimde +%30 (2015), +%25 (2018), −%15 (2022) seviyelerine isabet etmesidir; modern dip ıskası tamamen maliyet bazıyla değil tabanla açıklanır — hepsi her girdisi yalnızca tahmin edilen döngüden önceki verilerle uydurulmuş olarak.
Sonraki adımlar
Model bir temeldir ve şu anda durduğu noktadan birkaç olası iyileştirme doğal olarak izler.
- Harcama oranını öngörmek için çok-faktörlü bir model. \(c_{\text{LTH}}\) için üs yasası bir basitleştirmedir (tek bir faktöre bağlıdır: uzun vadeli yatırımcıların pozisyonlarının kârlılığı). Gerçekte uzun vadeli yatırımcı davranışı her zaman aynı anda birkaç faktörle biçimlenir (getiri beklentileri, fiyat momentumu, döngü içindeki zaman vb.). \(c_{\text{LTH}}\) için daha gelişmiş ve daha doğru modeller, gelecekteki araştırmamızın konusudur.
- Sermaye girişini ve zaman içindeki dağılımını tahmin etmek. Bölüm 4, olası sermaye girişleri için oldukça ilkel bir senaryo kümesi kullanır. Girişin kendisi — ve kripto-varlık sektörüne olan ilgi — açıkça makroekonomik faktörlere ve komşu sermaye piyasalarının durumuna bağlıdır. Blocklens-TOP modelinin gelecek sürümlerinde bu boşluğu kapatmaya ve iki modeli birleştirerek eksiksiz bir tablo elde etmeye çalışacağız.
- Canlı izleme. Tüm girdiler Blocklens günlük UTXO yaş-kohortu anlık görüntülerinden ve yatırımcı-değerleme metriklerinden türer; dolayısıyla tüm model sürekli güncellenen bir monitör olarak çalışabilir — şu anda gelişmekte olan inişi (2025 tepesi $124.414'e karşı 2026 ortası fiyatı $61,7k civarında) öngörülen dibe doğru izler ve sermaye-girişi verisi geldikçe bir sonraki çıkışı yeniden fiyatlandırır.
Blocklens-TOP modeli geleceği kendi başına size söylemez — ve söyleyebileceğini iddia etmez. Yaptığı şey, kimsenin yanıtlayamayacağı bir soruyu — fiyat nereye gidecek? — en azından ele alınabilir bir soruya çevirmektir: ne kadar sermaye yerleştirilecek? Onu yanıtlayın, gerisi basit aritmetiktir.
6. Terimler ve Semboller Sözlüğü
Bu raporda kullanılan her sembol ve kısaltma burada toplanmıştır. Girdiler, gezinme kolaylığı için gruplanmıştır: önce piyasa ve zincir üstü temel kavramlar, ardından kohort mekanizması, ters-fiyat motoru, tepe sürükleyicisi ve son olarak dip ve döngü yapıları. Alt indis \(g\), iki kohort \(\{\text{STH},\text{LTH}\}\) üzerinde değişir; \(t\) bir günü, \(a\) bir coin'in gün cinsinden yaşını gösterir.
6.1 Piyasa ve zincir üstü temel kavramlar
| Terim / sembol | Tanım |
|---|---|
| BTC | Bitcoin, yerel varlık; ayrıca coin niceliklerinin (arz, harcama, arz ihracı) ölçüldüğü birim. |
| UTXO | Unspent Transaction Output (Harcanmamış İşlem Çıktısı) — son hareketinin zaman damgasını taşıyan, belirli bir BTC tutarındaki zincir üstü bir coin parçası; buradaki tüm kohort muhasebesinin atomik birimi. |
| coin yaşı, \(a\) | Bir UTXO'nun son hareketinden bu yana geçen günler; bir coin'in kısa ya da uzun vadeli tutulan olarak sınıflandırıldığı değişken. |
| fiyat, \(p_t\) | \(t\) günündeki USD cinsinden BTC spot kapanış fiyatı. |
| arz ihracı, \(\text{iss}\) | Protokol tarafından günde basılan yeni BTC (gün boyunca toplanan blok ödülü), gerçekleşmiş sermayeye eklenirken \(p_t\) ile değerlenir. |
| Market Cap | Güncel spot fiyatla değerlenen dolaşımdaki arz, \(S(t)\cdot p_t\); ağın "kâğıt üzerindeki" değerlemesi. |
| Realized Cap (RCap) | Arzın, spot yerine her coin'in son hareket fiyatıyla değerlenmesi — tüm coin'lerin toplu USD maliyet bazı; zincir üstünde gerçekte taahhüt edilen sermaye. |
| \(\Delta\text{RCap}(t)\) | Realized Cap'teki günlük değişim; harcanan coin'lerdeki gerçekleşmiş kâr/zarar artı spot fiyatla değerlenen arz ihracına eşittir (temel özdeşlik). |
| Realized Price (RP) | Realized Cap'in arza bölümü — coin başına ortalama maliyet bazı, USD cinsinden. Kohort bazında hesaplandığında kohort maliyet bazını verir (bkz. \(RP_{\text{LTH}}\)). |
| \(RP_{\text{LTH}}\) | LTH gerçekleşmiş fiyatı — uzun vadeli yatırımcı maliyet bazı (LTH coin'lerinin Realized Cap'inin LTH arzına bölümü); dip modelinin çıpası ve realized-cap muhasebesinin tahmin ettiği nicelik. |
| MVRV | Piyasa-Değerinin-Gerçekleşmiş-Değere oranı, \(\text{Market Cap}/\text{Realized Cap}\) (eşdeğer olarak \(p_t/RP\)); toplu gerçekleşmemiş kârın boyutsuz bir göstergesi. |
| MVRVLTH / MVRVSTH | Tek bir kohort içinde hesaplanan MVRV, \(p_t/RP_g\); MVRVLTH (fiyatın LTH maliyet bazına oranı) uzun vadeli yatırımcı dağıtımını yönetir ve hem tepenin hem de dibin tanımlayıcı sürükleyicisi olarak işler. |
| SOPR | Spent Output Profit Ratio — belirli bir günde hareket eden coin'ler için, satış fiyatının o aynı coin'lerin edinildiği fiyata bölümü; SOPR \(>1\), o günün harcayanlarının ortalama olarak kâr gerçekleştirdiği anlamına gelir. |
| \(p_{\text{SOPR}}^{g}\) | \(g\) kohortunun SOPR maliyet bazı: o kohortun o gün gerçekte harcadığı coin'lerin hacim-ağırlıklı doğuş fiyatı, \(p_{\text{SOPR}}^{g}=p_t-\Delta\text{RCap}_g/V_g\). Gerçekleşmiş-K/Z terimine giren, birikim maliyeti değil bu harcanan-coin maliyetidir. |
6.2 Kohortlar ve yaş-ağırlıklandırma çekirdekleri
| Terim / sembol | Tanım |
|---|---|
| kohort | Her coin'in değere göre bölündüğü, yaşa göre tanımlanmış iki yatırımcı sınıfından biri: Kısa Vadeli Yatırımcılar ve Uzun Vadeli Yatırımcılar. |
| STH | Kısa Vadeli Yatırımcılar — yakın zamanda hareket eden coin'ler (düşük yaş); yüksek devir; en taze coin'lerini önce harcarlar. |
| LTH | Uzun Vadeli Yatırımcılar — üst yaş aralığına hâkim olacak kadar uzun süre tutulan coin'ler; hızlanmaları döngü tepelerini oluşturan seyrek harcayanlar. |
| \(W_{\text{LTH}}(a)\) | Bir coin'in LTH üyelik kesrini atayan lojistik yaş ağırlığı, \(W_{\text{LTH}}(a)=1/\!\left(1+e^{-0.1(a-155)}\right)\), 100 günün altında 0'a, 210 günün üzerinde 1'e sabitlenir; \(\sim\!155\) gün yumuşak STH/LTH sınırıdır, \(W_{\text{STH}}(a)\) \(=1-W_{\text{LTH}}(a)\) ile. |
| \(m(a)\), üyelik-kazanım çekirdeği ("çan") | \(a\) yaşında günlük kazanılan LTH üyeliği, \(m(a)=W_{\text{LTH}}(a)-W_{\text{LTH}}(a-1)\) — lojistik sigmoidin ayrık türevi, \(\sim\!100\text{–}210\) gün yaşları üzerinde çan biçimli bir eğri. Her gün LTH kümesine giren coin'lerin yaş dağılımıdır ve dolayısıyla LTH maliyet bazı için doğal çekirdektir. |
| \(S_g\), arz | \(g\) kohortu tarafından tutulan toplam BTC; \(S(t)=S_{\text{STH}}(t)+S_{\text{LTH}}(t)\), toplam arz \(S(t)\) protokol tarafından verilmiş olmak üzere. |
| \(V_g\) | Belirli bir günde \(g\) kohortu tarafından harcanan (hareket ettirilen) BTC. |
| \(c_g\), harcama oranı | Yüzde olarak ifade edilen kohort günlük harcama oranı, \(c_g=V_g/S_g\) — bir kohortun birikimlerinin o gün işlem gören kesri. Çalışma aralıkları: \(c_{\text{STH}}\approx \%4.2/\text{gün}\), \(c_{\text{LTH}}\approx \%0.08\text{–}0.13/\text{gün}\). |
| \(M(t)\), yaşlanma girişi | STH\(\rightarrow\)LTH olgunlaşma akışı: coin'ler yaşlandıkça günde LTH kümesine geçen BTC, \(M(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\) — arzın gerçek yaş yapısından içsel olarak okunur (tarihsel olarak ortalama \(\sim\!16.3\)k BTC/gün); LTH arzını büyüten kaynak terimi. |
6.3 Ters-fiyat motoru ve tepe sürükleyicisi
| Terim / sembol | Tanım |
|---|---|
| \(Q(t)\), günlük harcama hacmi | BTC cinsinden günlük harcama hacmi, \(Q(t)=c_{\text{STH}}(t)S_{\text{STH}}(t)+c_{\text{LTH}}(t)S_{\text{LTH}}(t)+\text{iss}(t)\) — günün sermaye akışının üzerine yayıldığı toplam coin hacmi; ters-fiyat ilişkisinin paydası. |
| atalet (inertia) | Günün hareket edenlerinin harcamayla ağırlıklı maliyet bazı, \(\text{inertia}=(c_{\text{STH}}S_{\text{STH}}\,p_{\text{SOPR,STH}}+c_{\text{LTH}}S_{\text{LTH}}\,p_{\text{SOPR,LTH}})/Q\); sermaye akışı onu itmeden önce motorun geri döndüğü fiyat seviyesi, \(p_t=\text{inertia}(t)+\Delta\text{RCap}(t)/Q(t)\)'yi verir. |
| CV | Varyasyon katsayısı — standart sapmanın ortalamaya oranı, bir sürükleyicinin birimsiz değişkenliği (örn. \(c_{\text{LTH}}\)'nin CV'si \(\approx \%144\)). |
| duyarlılık yasası | Bir sürükleyicinin \(Q\) üzerine \(\sigma\)-başına etkisi, CV'si çarpı \(Q\) içindeki ağırlığına eşittir; böylece \(c_{\text{STH}}\), \(Q\)'nun düzeyini belirlerken, ağırlığı küçük ama değişkenliği büyük olan \(c_{\text{LTH}}\) tepeyi oluşturur. |
| \(g(\cdot)\), dağıtım geri beslemesi | Tepe sürükleyicisi: MVRVLTH'nin bir üs yasası olarak LTH harcama oranı, \(c_{\text{LTH}}=g(\text{MVRV}_{\text{LTH}})=0.093\cdot\text{MVRV}_{\text{LTH}}^{0.27}\) (binlenmiş \(R^2\approx 0.857\)). Bir negatif geri besleme: daha yüksek fiyat MVRV'yi yükseltir, LTH satışını hızlandırır, \(Q\)'yu yükseltir ve fiyatı yavaşlatarak bir tepeye dönüştürür. |
6.4 Sermaye yerleştirme, dip ve döngü şekli
| Terim / sembol | Tanım |
|---|---|
| \(\tau\) | Bir çıkışın geçen kesri, dipte 0'dan tepede 1'e; yerleştirme profilinin saati. |
| \(K\), yerleştirme üssü | Kümülatif sermaye yerleştirmesinin eğriliği, \(\text{frac}(\tau)=\tau^{K}\) (\(\tau\)'ya kadar yerleştirilen döngünün toplam \(\Delta\text{RCap}\)'inin payı); daha büyük \(K\) daha geriye yüklenmiş yerleştirme demektir. Modern döngüler \(K\approx 2.7\text{–}2.8\); erken döngüler \(K\approx 6.5\text{–}7.0\). |
| \(\text{MVRV}_{\text{LTH}}^\text{floor}\) | Uzun vadeli yatırımcıların toplu pozisyonunun, satışın kendini tükettiği kadar derin zararda olduğu MVRVLTH seviyesi — dip koşulu. Ampirik olarak \(0.70\) (2011), \(0.66\) (2015), \(0.73\) (2018), \(0.82\) (2022), döngüler boyunca yükseliyor; rapor ileriye dönük olarak \(\approx 0.85\) kullanır. |
| \(p_{\text{bottom}}\) | Modellenmiş döngü dibi, \(p_{\text{bottom}}=\text{MVRV}_{\text{LTH}}^\text{floor}\times RP_{\text{LTH}}(t_{\text{bottom}})\), \(t_{\text{bottom}}\approx\text{top}+365\) günde ulaşılır (modern inişler 363 ve 366 gün sürdü). |
| \(P_{\text{in}}(t)\) | \(t\) gününde LTH kümesine olgunlaşan coin'lerin, olgunlaşan miktarla ağırlıklandırılmış ortalama doğuş fiyatı: \(P_{\text{in}}(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\,p_{t-a}\big/\sum_a S_{\text{age}}(t,a)\,m(a)\); RCLTH defterinin hesaba kattığı girdi. |
| ATH | All-Time High (Tüm-Zamanların-Zirvesi) — belirli bir tarihe kadar kaydedilen en yüksek fiyat (2025 döngü tepesi \$124.414'tü). |
| drawdown | Önceki bir zirveden (ATH) sonraki bir çukura yüzdesel düşüş; bir ayı piyasasının derinliği, piyasa olgunlaştıkça sıkışır. |
| kapitülasyon (teslimiyet) | Bir dip yakınında, yatırımcıların coin'leri maliyetin altında teslim ettiği ve gerçekleşmemiş zararın tükendiği, zorunlu, zarar-gerçekleştiren satış fazı. |
| MAPE | Ortalama Mutlak Yüzde Hatası — tüm tahminler boyunca \(|\hat{y}/y-1|\)'in ortalaması, yüzde olarak ifade edilir; pozitif ve negatif ıskaların birbirini götürmediği standart bir tahmin doğruluğu ölçüsü. %5'lik bir MAPE, tahminin gerçek değerden ortalama olarak, her iki yönde de, %5 saptığı anlamına gelir. |