0. Resumo executivo e principais conclusões
Não há nada de místico nos ciclos de preço do Bitcoin. Eles são a superfície visível do capital que flui para um ativo de oferta fixa e das decisões dos detentores de longo prazo sobre quando, e quanto, vender. O modelo Blocklens-TOP formaliza ambas as metades dessa afirmação em um único sistema fechado — e reproduz o ciclo de preço completo do Bitcoin, tanto o fundo quanto o topo, a partir de um único conjunto de parâmetros fundamentado no comportamento histórico on-chain dos participantes do mercado.
Historicamente, a análise on-chain tem sido boa em identificar o fundo do ciclo, mas até agora não havia um modelo preciso para localizar um possível topo de ciclo a partir do comportamento dos detentores. O modelo Blocklens-TOP foi construído para fechar essa lacuna, e permite responder a duas perguntas interligadas:
- Que preço de topo se pode esperar que o bitcoin atinja se \$X bilhões de capital entrarem no ativo?
- Que entrada de capital o próximo ciclo precisa entregar para que o preço do bitcoin ultrapasse \$Y mil?
O modelo em poucas palavras
O modelo Blocklens-TOP é uma descrição em duas fases do ciclo completo (queda e subida), e cada fase é impulsionada principalmente pelo comportamento da mesma coorte: os detentores de longo prazo.
- Os topos se formam de forma endógena, principalmente pelo feedback de distribuição dos detentores de longo prazo (LTH). À medida que o preço sobe, os detentores de longo prazo acumulam ganhos não realizados maiores, medidos por seu MVRV (market value to realized value — preço dividido pelo custo de aquisição dos LTH). Um MVRV mais alto os faz vender mais rápido. Essa venda adicional eleva o "volume de gasto" diário de bitcoin do mercado, o que matematicamente amortece a rapidez com que o novo capital pode empurrar o preço para cima. O crescimento do preço desacelera e um topo se forma — não por causa de um choque externo, mas porque a própria realização de lucro da coorte fecha um laço de feedback negativo. Capturamos isso com uma lei de potência suave, \(c_{LTH}=0.093\cdot \text{MVRV}_{LTH}^{\,0.27}\) (R² em bins ≈0,857), onde \(c_{LTH}\) é a fração da oferta de LTH gasta por dia.
- Os fundos se formam no piso do custo de aquisição dos LTH. Um ciclo termina quando os detentores de longo prazo estão suficientemente no prejuízo a ponto de a venda se esgotar por si só. O preço de fundo é a realized price dos LTH multiplicada por um múltiplo de piso (que marca a profundidade das perdas dos LTH a partir da qual a compra para reduzir o preço médio dessas posições começa a dominar), \(p_{bottom} = \text{MVRV}_{\text{LTH}}^{\text{floor}}\times RP_{LTH}\). Fundamentalmente, a realized cap é resistente ao longo de um mercado de baixa — ela mal cai. Um crash é um colapso de market cap, não de realized cap, e é exatamente por isso que um piso de custo de aquisição ancora o fundo.
Ambas as fases se encaixam em uma única identidade matemática exata. Por definição, a variação diária da realized cap é igual ao lucro/prejuízo realizado mais a emissão; resolver essa identidade para o preço gera a equação âncora do modelo:
$$ p_t = \text{inertia}(t) + \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{1}$$Aqui \(\Delta\text{RCap}(t)\) é a variação diária da realized cap (um proxy para entrada/saída de capital), \(Q(t)\) é o volume de gasto diário do mercado em BTC, e a "inércia" é o custo de aquisição ponderado pelo gasto a partir do qual o mercado está vendendo.
Walk-forward: validação out-of-sample
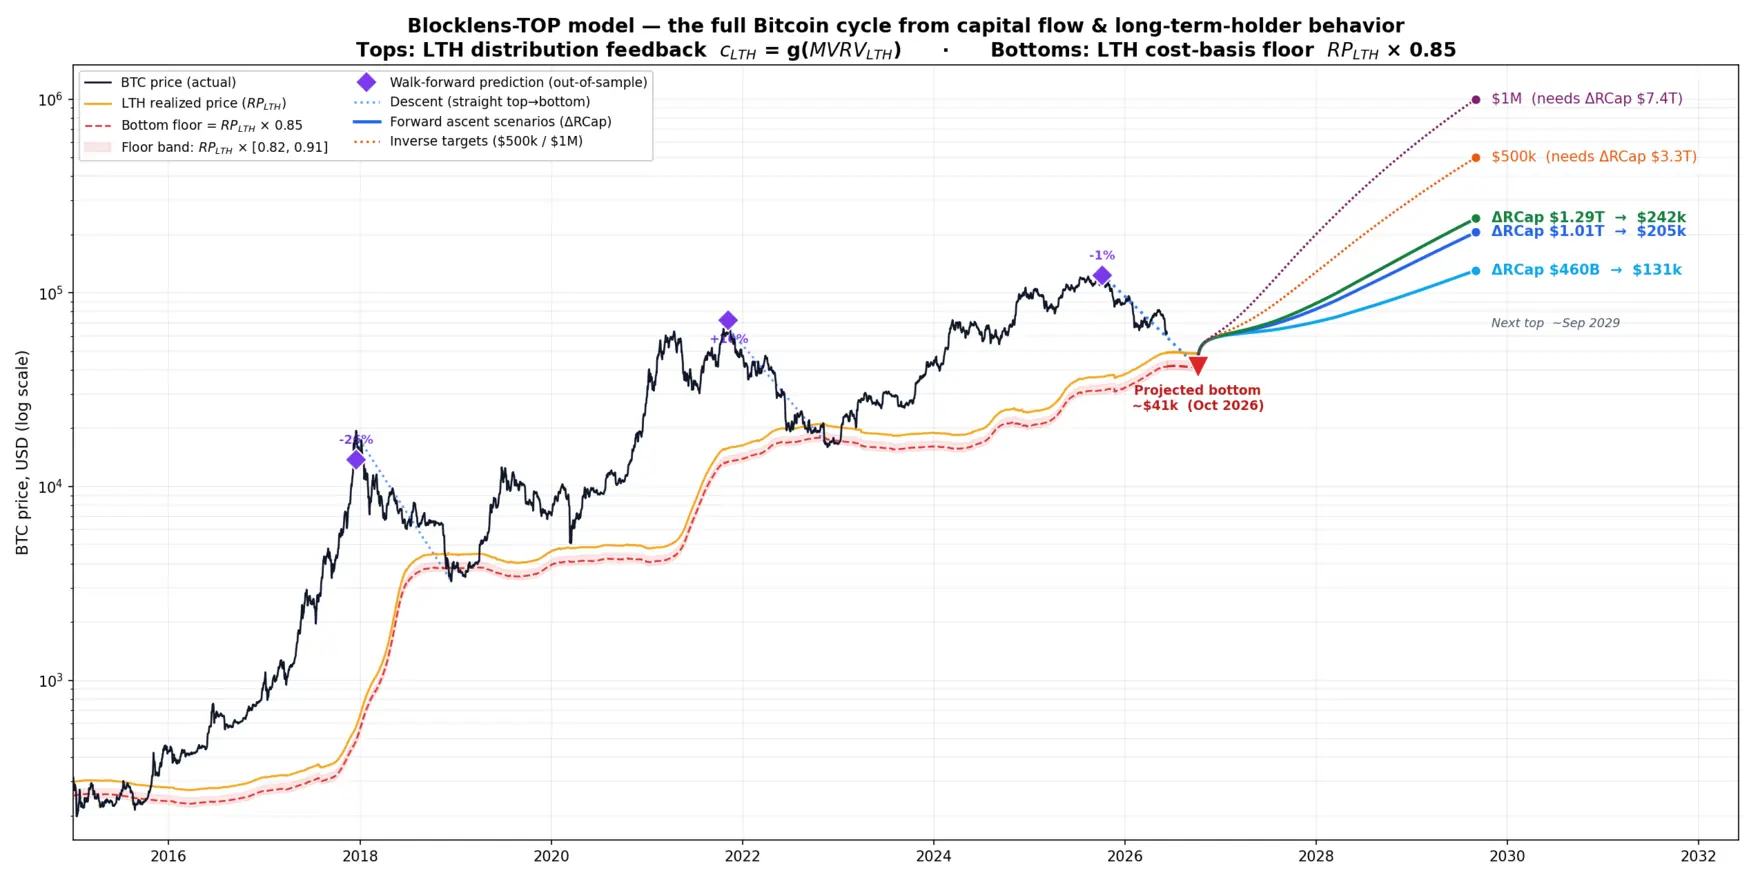
O verdadeiro teste de qualquer modelo de ciclo é se ele consegue prever um topo que nunca viu. Reajustamos todos os parâmetros usando apenas dados de antes de cada ciclo previsto, sem vazamento do futuro, e testamos o modelo out-of-sample. Do futuro, o modelo recebe a entrada total real de capital do ciclo (\(\Delta RCap\) do fundo ao topo) e seu calendário (as datas de fundo e topo); a entrada é, ela própria, parcialmente endógena ao preço — o lucro realizado escala com a trajetória de preço — de modo que o teste deve ser lido como um teste de função de transferência de “entrada → preço”, e não como uma previsão completa do futuro. Isso nos permite comparar \( p_{\text{model}}^{\text{TOP}}(\Delta RCap_{\text{actual}}) \) com \( p_{\text{actual}}^{\text{TOP}} \):
| Topo previsto | Erro out-of-sample | Observação |
|---|---|---|
| 2017 | −26% | Apenas o ciclo extremo de 2013 como histórico prévio |
| 2021 | +10% | O ciclo de mudança de regime (o perfil de implantação colapsou no meio do ciclo) |
| 2025 | −1% | Treinado apenas com dados até 2022 — o resultado de destaque |
A previsão de 2025 é a que importa: um ciclo moderno, previsto a partir de um ciclo prévio limpo, ficou dentro de 1%. Os erros nos ciclos anteriores são explicáveis — 2017 tinha apenas o mercado inicial anômalo para aprender, e 2021 revelou-se uma genuína quebra estrutural no padrão de entrada de capital (o expoente de implantação \(K\) caiu de ~7 para ~2,7 no meio do ciclo, impossível de saber a partir do histórico).
Previsão prospectiva
O topo mais recente do Bitcoin marcou \$124.414 em 6 de outubro de 2025. A queda até meados de 2026 levou o preço a \$61,7k (corte de dados: 10 de junho de 2026). A partir daqui, o modelo projeta o fundo do ciclo (sem necessidade de suposições sobre entrada de capital) e o topo de ciclo subsequente como função das entradas de capital assumidas para a próxima subida:
- Fundo: ≈ \$41k (a faixa do piso dá \$39–44k; com o erro anual de previsão de \(RP_{LTH}\) — aproximadamente \$36–47k) esperado em outubro de 2026 — exatamente um ano após o topo, consistente com a queda moderna notavelmente estável de ~365 dias (363 e 366 dias nos dois casos concluídos). O custo de aquisição dos LTH sobe para \( RP_{LTH} \) ≈ \$48,6k até lá.
- Próximo topo (condicional às entradas de capital): os cenários estão ancorados nas entradas reais de ciclos passados (\$69B → \$364B → \$685B). O conservador “Fade” (\$460B, o declínio do multiplicador de entrada se repete) implica ~\$131k — apenas ~5% acima do topo de 2025; o central “Maturity” (\$1,01T, o incremento de entrada se repete) ~\$205k; o otimista “Momentum” (\$1,29T, o multiplicador do ciclo anterior se repete) ~\$242k. Também é possível calcular a entrada de capital necessária para o bitcoin atingir um determinado nível no próximo ciclo: \$500k/BTC exigiria ≈\$3,3T de implantação em realized cap, e \$1M/BTC ≈\$7,4T.
Esses valores de topo são explicitamente condicionais: o objetivo do modelo é precisar a interdependência entre preço e entrada de capital — ele não é um oráculo autônomo. Ele diz qual preço o mercado deve atingir no topo para uma determinada onda de entrada de capital (e, inversamente, que entrada é necessária para alcançar um determinado preço de topo no próximo ciclo), mas não pretende saber quanto capital os participantes do mercado comprometerão com o bitcoin; isso é uma questão para nossa pesquisa futura.
Principais contribuições
- Uma teoria endógena dos topos de ciclo. Os topos são o ponto fixo de um laço de feedback de distribuição dos LTH, \(c_{LTH}=g(\text{MVRV})\), em vez do produto de indicadores arbitrários ou de qualquer gatilho externo além da própria entrada de capital.
- Uma teoria dos fundos de ciclo baseada no custo de aquisição. O fundo é fixado por um desconto de 15% sobre o custo de aquisição dos LTH. O próprio custo de aquisição pode ser bem aproximado com até um ano de antecedência por meio da contabilidade de realized cap dos LTH (o livro-razão RCLTH).
- O topo de 2025 com −1% out-of-sample. Um teste walk-forward genuinamente out-of-sample de um topo de ciclo moderno, treinado apenas com dados anteriores — evidência convincente de que o mecanismo é real.
- Uma lei de sensibilidade para o volume de gasto diário \(Q\). O impacto de cada driver é igual ao seu coeficiente de variação vezes seu peso em \(Q\); isso separa de forma clara o que define o nível de \(Q\) (gasto dos detentores de curto prazo) do que forma o topo (gasto dos detentores de longo prazo) — indicando onde modelar em detalhe e onde se pode simplificar.
- Os custos de aquisição realizados efetivos por coorte e seus kernels como métricas autônomas. O custo de aquisição realizado efetivo dos STH (\(p_{SOPR}^{STH}\)) é bem aproximado por uma média curta e concentrada no início, de preços recentes (R²≈0,9995); o custo de aquisição realizado efetivo dos LTH (\(p_{SOPR}^{LTH}\)) é aproximado por um kernel em forma de sino de preços com longa defasagem (R²≈0,92 bruto, ≈0,98 suavizado) — o sino surge naturalmente como a derivada do peso logístico de envelhecimento.
- Uma descrição quantitativa do amadurecimento do mercado. O \( MVRV_{LTH} \) de topo comprimiu-se ao longo dos ciclos (34 → 33 → 4,1 → 3,4) enquanto o piso de fundo subiu (0,66 → 0,82) e a implantação de capital tornou-se mais uniforme (a inclinação da curva de implantação \(K\) declina: ~7 → ~2,75) — os drawdowns encolhem à medida que os níveis absolutos de preço sobem. O modelo consegue prever o \( MVRV_{LTH} \) de topo esperado, já que esse parâmetro é uma variável endógena (sob “Fade” a \$460B, \( MVRV_{LTH} \) ~ 2,49; sob “Maturity” a \$1,01T, ~3,28; sob “Momentum” a \$1,29T, ~3,57).
As seções que se seguem constroem o modelo de baixo para cima, começando pelos fundamentos matemáticos: a divisão em coortes e os kernels de custo de aquisição, a equação que liga a lei de preço à entrada de capital, o feedback de distribuição dos LTH que forma os topos, o múltiplo de custo de aquisição que forma os fundos, e a validação completa — tanto no histórico de treino quanto no modo walk-forward out-of-sample.
1. Trabalhos anteriores: lendo topos e fundos on-chain
A análise on-chain começou com uma premissa simples e radical: uma blockchain pública registra o último movimento de cada moeda, de modo que o custo de aquisição de toda a oferta monetária é, em princípio, conhecível. Dessa premissa nasceu uma família inteira de métricas de valuation. Cada uma conquistou seu lugar. Mas quase todas compartilham uma limitação silenciosa: descrevem o estado do mercado sem explicar como esse estado surgiu. Esta seção percorre a linhagem que o modelo Blocklens-TOP herda e, em seguida, nomeia a lacuna que ele foi construído para fechar.
1.1 Realized Cap e Realized Price
O passo fundador foi deixar de valorar as moedas ao preço de hoje e passar a valorá-las ao preço em que cada moeda se moveu pela última vez. A Coin Metrics formalizou isso como Realized Capitalization (Realized Cap, RCap): a soma, sobre todas as saídas não gastas, da quantidade de cada moeda vezes o preço no dia em que aquela saída foi criada. Enquanto a market capitalization (preço vezes oferta circulante) responde "quanto vale a oferta agora?", a Realized Cap responde "quanto a oferta custou aos seus detentores?" — um agregado do capital efetivamente aportado na rede, e não sua valuation a mercado.
Dividir a Realized Cap pela oferta circulante gera a Realized Price (RP), o custo de aquisição médio por moeda em toda a rede. A Realized Price comporta-se como um centro de gravidade do mercado: um piso flexível em mercados de baixa, um nível que o preço spot testa repetidamente e do qual ricocheteia. Ambas as métricas transformam a blockchain em um registro contábil do custo dos investidores, e muitas das métricas que se seguem são, em algum sentido, uma razão ou uma partição dessas duas.
1.2 MVRV e o MVRV Z-Score
Se a Realized Cap é quanto a oferta custou e a market cap é quanto ela vale, a razão entre as duas mede o lucro não realizado agregado. Esse é o MVRV ratio (Market-Value-to-Realized-Value):
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{\text{price}}{\text{Realized Price}}.\tag{2}$$Um MVRV acima de 1 significa que a moeda média está em lucro; abaixo de 1, em prejuízo. Historicamente, máximas extremas sinalizaram topos eufóricos e leituras abaixo de 1 marcaram fundos de capitulação. Para aguçar o sinal, Awe and Wonder introduziram o MVRV Z-Score, que padroniza a diferença entre market value e realized value pelo seu próprio desvio-padrão histórico \(\sigma\):
$$\text{MVRV Z} = \frac{\text{Market Cap} - \text{Realized Cap}}{\sigma(\text{Market Cap})}.\tag{3}$$O Z-score tem reputação merecida de identificar extremos de ciclo. Ainda assim, permanece um oscilador normalizado: ele indica que o mercado está estatisticamente sobreaquecido em relação ao seu próprio passado, mas não qual entrada de capital produziu o sobreaquecimento, nem quando ele deve arrefecer. Ele lê a temperatura; não modela como o fogo se propaga.
1.3 SOPR: lucro realizado no momento do gasto
As métricas acima valoram moedas paradas. O Spent Output Profit Ratio (SOPR), de Renato Shirakashi, valora as moedas no momento em que elas se movem. Para cada saída gasta em um determinado dia, o SOPR compara o preço pelo qual foi vendida ao preço pelo qual foi criada:
$$\text{SOPR} = \frac{\text{price at spend}}{\text{price at creation}} \;=\; \frac{\text{realized value}}{\text{value paid}}.\tag{4}$$Um SOPR acima de 1 significa que as moedas estão, em média, sendo gastas com lucro; abaixo de 1, com prejuízo; e a linha em 1 — o nível em que os vendedores apenas empatam — atua como suporte recorrente em mercados de alta e resistência em mercados de baixa, à medida que os participantes correm para sair no ponto de equilíbrio. O SOPR é importante para o nosso trabalho por uma razão específica: ele é construído a partir do custo de aquisição das moedas gastas (introduzimos a noção de um custo de aquisição realizado efetivo, distinto do custo de aquisição comum das moedas mantidas) — o próprio preço de origem das saídas de transação não gastas que, devidamente ponderadas por coorte, impulsionam a variação da Realized Cap. Adotamos esse custo de aquisição realizado efetivo das moedas gastas (denotado \(p_{\text{SOPR}}\)) como uma grandeza de primeira classe, em vez de substituí-lo pelo custo de aquisição das posições remanescentes — uma distinção que tornamos precisa nas seções posteriores.
1.4 Coortes de detentores e a fronteira dos ~155 dias
Um refinamento adicional particiona a oferta pela idade da moeda — o número de dias desde que uma moeda se moveu pela última vez — em Short-Term Holders (STH) e Long-Term Holders (LTH). A fronteira empírica situa-se perto de 155 dias (Schultze-Kraft, março de 2020): além de cerca de cinco meses, a probabilidade de que uma moeda volte a se mover cai bruscamente, de modo que moedas mais antigas se comportam como posições de convicção e moedas mais novas como capital ativo e reativo. Dividir a Realized Price, o SOPR e o MVRV ao longo dessa linha produz custos de aquisição e razões de lucro específicas por coorte — MVRVLTH, STH-SOPR, e assim por diante — que isolam o comportamento das duas populações cuja interação impulsiona o ciclo.
O limiar de 155 dias foi originalmente aplicado como um corte rígido; uma metodologia de suavização foi proposta mais tarde (Heeg & Schultze-Kraft, novembro de 2020). Ao longo deste relatório usamos um peso logístico suave sobre a idade da moeda \(a\): \(W_{\text{LTH}}(a) = 1/\left(1 + e^{-0.1(a-155)}\right)\), limitado a 0 abaixo de 100 dias e a 1 acima de 210 dias, com peso STH \(1 - W_{\text{LTH}}\). Suavizar a fronteira é uma convenção tácita entre analistas on-chain; ela preserva a familiar fronteira flexível de ~155 dias (por valor em BTC) ao substituir um degrau descontínuo por uma transição diferenciável — e, como mostram as seções posteriores, é precisamente essa propriedade que nos permite aproximar os custos de aquisição realizados das coortes.
1.5 HODL waves e faixas de idade das moedas
Em vez de reduzir a idade a duas coortes, a visualização HODL waves (Unchained Capital) traça a distribuição completa da oferta por faixas de idade — moedas movidas pela última vez há um dia, uma semana, um mês, até vários anos — como uma série temporal empilhada e multicolorida. A imagem é vívida: faixas jovens e espessas incham conforme moedas especulativas trocam de mãos perto de um topo, e então afinam à medida que essas moedas amadurecem e as faixas de moedas antigas engrossam ao longo de um mercado de baixa. As HODL waves tornam a migração de oferta entre coortes legível à primeira vista, e motivam um objeto-chave do nosso modelo — o churn diário de moedas que envelhecem cruzando a fronteira STH/LTH. Mas, como gráfico, permanecem descritivas: um belo mapa de onde as moedas estão, não uma lei de para onde elas vão.
1.6 A visão de spend-hazard do Time-is-Money
Uma vertente mais dinâmica, associada à abordagem Time-is-Money (introduzida pela primeira vez pela Glassnode em 2024), trata o gasto de bitcoin como um processo de risco (hazard): ela pergunta, para uma moeda de uma dada idade, qual a probabilidade de que ela se mova hoje. Essa visão de spend-hazard, aparentada à tradição do coin-days-destroyed, reconhece corretamente que moedas mais antigas têm menor probabilidade de se mover e que as propensões de gasto condicionadas à idade carregam informação sobre a convicção dos detentores. Ela aponta na direção certa — para o comportamento, para o fluxo, para as moedas como uma população com dinâmica dependente da idade. Neste relatório, propomos uma forma de conectar essas propensões de gasto, por meio da Realized Cap, ao próprio preço.
1.7 A lacuna: osciladores descritivos versus um motor gerador
Recue um passo e um padrão fica claro. A Realized Cap e a Realized Price são agregados contábeis. O MVRV, o Z-score e o SOPR são razões construídas sobre eles — osciladores que oscilam para o alto perto dos topos e para o baixo perto dos fundos. Divisões por coorte, HODL waves e curvas de spend-hazard enriquecem a descrição com estrutura etária e comportamento. Cada uma dessas ferramentas é uma leitura do estado do mercado.
Nenhuma delas é um mecanismo. Cada uma responde "onde estamos em relação ao histórico?" por meio de um limiar, uma faixa ou um desvio padronizado — e um limiar é uma descrição vestida de previsão. Há três limitações recorrentes:
- São diagnósticas, não geradoras. Um oscilador pode estar esticado, mas não diz qual entrada de capital o esticou, nem reproduz a trajetória de preço que essa entrada implica.
- Topos e fundos são lidos de forma heurística. "O MVRV está alto", "o SOPR voltou a 1", "as faixas da coorte jovem estão espessas" — esses padrões são comparados aos de ciclos anteriores. O ponto de inflexão é reconhecido, não produzido pela dinâmica interna do próprio modelo.
- São calibradas, não fechadas. Nenhuma identidade de conservação amarra as métricas entre si, de modo que cada uma é ajustada ao histórico de forma independente, e não há garantia de que as peças sejam mutuamente consistentes.
O modelo Blocklens-TOP foi construído para fechar exatamente essa lacuna. Ele parte de uma identidade matemática exata — a variação diária da Realized Cap é igual ao lucro/prejuízo realizado ponderado por coorte mais a emissão — e a inverte para expressar o preço como função da entrada de capital. Dentro desse motor, a coorte de detentores de longo prazo distribui moedas mais rápido à medida que seu retorno não realizado sobe (uma resposta em lei de potência da taxa de gasto dos LTH ao MVRVLTH), o que eleva o volume de gasto diário total do sistema e amortece o crescimento adicional do preço. Um topo de ciclo, portanto, não é um limiar que se cruza; é um equilíbrio que o próprio feedback negativo do modelo produz de forma endógena. O mesmo mecanismo, em espelho, molda o fundo do ciclo, que se forma onde a perda não realizada dos detentores de longo prazo atinge níveis em que o sentimento de reduzir o preço médio toma conta da coorte (uma taxa de gasto em queda). As métricas examinadas acima não são descartadas — Realized Cap, Realized Price, SOPR, a divisão por coorte e o MVRVLTH reaparecem todos como componentes estruturais. A diferença é que aqui elas são conectadas por uma identidade em um único modelo gerador que reproduz a trajetória de preço, em vez de permanecerem isoladas como medidores separados a serem avaliados a olho nos extremos.
2. Um modelo de duas coortes para o topo do ciclo
O ciclo do Bitcoin é, no fundo, um exercício de contabilidade: quanto capital novo entrou na chain, quem está gastando moedas e a que preço essas moedas se moveram pela última vez. O modelo Blocklens-TOP torna esse quadro exato. Dividimos a oferta em duas coortes comportamentais, escrevemos a única identidade que a Realized Cap (RCap) deve obedecer por definição e, em seguida, a invertemos para recuperar o preço como a razão entre a entrada de capital e o volume de gasto diário. Tudo o que se segue neste relatório — o feedback de gasto de moedas que forma o topo e o piso de custo de aquisição que forma o fundo — depende das três escolhas de projeto expostas aqui.
Dividindo a oferta: Short-Term e Long-Term Holders
Cada moeda carrega uma idade \(a\) — o número de dias desde que se moveu pela última vez on-chain. Moedas que permaneceram intocadas por muito tempo se comportam de forma diferente de moedas que trocaram de mãos na semana passada: as moedas antigas pertencem a detentores de convicção que vendem raramente e a contragosto, as moedas novas a traders, especuladores e ao churn do fluxo de exchange. Chamamos o primeiro grupo de Long-Term Holders (LTH) e o segundo de Short-Term Holders (STH), e atribuímos cada moeda às duas coortes não com um corte rígido, mas com um peso logístico suave (uma sigmoide) sobre a idade:
$$ W_{\mathrm{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}} \tag{5}$$Aqui \(W_{\mathrm{LTH}}(a)\) é a fração de uma moeda de idade \(a\) contada como mantida no longo prazo; o peso de curto prazo é simplesmente \(W_{\mathrm{STH}}(a) = 1 - W_{\mathrm{LTH}}(a)\). A curva é limitada a \(0\) abaixo de 100 dias e a \(1\) acima de 210 dias, de modo que moedas muito jovens são puramente de curto prazo e moedas bem envelhecidas são puramente de longo prazo, com uma transição gradual entre os extremos. O cruzamento situa-se perto de \(a \approx 155\) dias — a fronteira flexível STH/LTH em termos de valor em BTC (um bitcoin com 155 dias de idade conta exatamente 50% para a coorte Short-Term Holder e 50% para a coorte Long-Term Holder). Um peso suave importa: uma moeda não se torna um tipo diferente de ativo no instante em que um cronômetro de 155 dias expira, e uma sigmoide permite que a pertinência de cada coorte mude gradualmente conforme as moedas envelhecem, o que, por sua vez, confere aos kernels de custo de aquisição da próxima seção sua forma característica.
A partir desses pesos, todo agregado se divide de forma limpa. Escrevendo \(S\) para a oferta total, as ofertas por coorte são
$$ S_{\mathrm{LTH}}(t) = \sum_{a} W_{\mathrm{LTH}}(a)\,s(a,t), \qquad S_{\mathrm{STH}}(t) = S(t) - S_{\mathrm{LTH}}(t), \tag{6}$$onde \(s(a,t)\) é a oferta de BTC de idade \(a\) no dia \(t\). A mesma ponderação se aplica às moedas gastas, fornecendo os volumes diários \(V_{\mathrm{STH}}\) e \(V_{\mathrm{LTH}}\) que cada coorte movimenta. Duas coortes, um único controle suave — essa é toda a partição.
A identidade de decomposição da Realized Cap
A Realized Cap (\(R_{\mathrm{Cap}}\)) valora cada moeda não ao preço de hoje, mas ao preço em que se moveu pela última vez. O resultado é o custo de aquisição agregado da rede — uma excelente estimativa do capital total efetivamente comprometido com o Bitcoin. Sua variação diária admite uma decomposição exata. Para qualquer partição dos vendedores em coortes \(g\), a variação da Realized Cap no dia \(t\) é o lucro ou prejuízo realizado registrado pelas moedas que se moveram, mais o valor das moedas recém-emitidas (receita dos mineradores):
$$ \Delta R_{\mathrm{Cap}}(t) \;=\; \sum_{g} V_g(t) \,\bigl(p_t - p_{\mathrm{SOPR}}^{g}(t)\bigr) \;+\; \mathrm{iss}(t)\cdot p_t, \qquad g \in \{\mathrm{STH}, \mathrm{LTH}\}. \tag{7}$$Cada símbolo é concreto. \(V_g\) é o BTC gasto pela coorte \(g\) naquele dia; \(p_t\) é o preço do dia; \(p_{\mathrm{SOPR}}^{g}\) é o custo de aquisição ponderado pelo volume (o custo de aquisição efetivo das moedas gastas) das moedas que a coorte \(g\) gastou — isto é, o preço em que essas moedas se originaram, que é exatamente o custo do lado do gasto que entra no SOPR (o Spent Output Profit Ratio), daí o subscrito. Por fim, \(\mathrm{iss}\) é a emissão do dia em BTC, as novas moedas cunhadas pelo protocolo, que entram na Realized Cap ao preço corrente \(p_t\). O termo \(V_g(p_t - p_{\mathrm{SOPR}}^{g})\) é precisamente o ganho realizado (se \(p_t > p_{\mathrm{SOPR}}^{g}\)) ou o prejuízo registrado quando a coorte \(g\) vende: as moedas antigas deixam a Realized Cap pelo seu preço de origem e reentram ao preço de hoje, e a diferença, escalada pelo volume, é o fluxo líquido.
Isto não é uma regressão nem uma aproximação — é uma identidade, verdadeira por construção para qualquer forma de fatiar os vendedores em coortes. Seus únicos insumos são grandezas que podem ser medidas on-chain: volumes de gasto por coorte, custos de aquisição por coorte, preço e emissão. O próximo passo natural é resolver essa identidade para o preço.
O motor de preço inverso
A identidade acima expressa \(\Delta RCap\) em termos de preço. Lida no sentido inverso, ela expressa o preço em termos de \(\Delta RCap\). Como o preço \(p_t\) aparece tanto nos termos de P/L (lucro/prejuízo) realizado quanto no termo de emissão, podemos reunir os coeficientes de \(p_t\) e resolver a equação para o preço. O resultado é o motor no centro do modelo:
$$ p_t \;=\; \underbrace{\frac{c_{\mathrm{STH}}(t) S_{\mathrm{STH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t) S_{\mathrm{LTH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{LTH}}(t)}{Q(t)}}_{\mathrm{inertia}(t)\text{ (spend-weighted cost basis)}} \;+\; \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{8}$$O preço é um nível de custo de referência mais a entrada de capital dividida pelo volume de gasto diário. O volume de gasto diário \(Q(t)\) é o total de BTC que a rede movimenta em um dia:
$$ Q(t) \;=\; c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t) \;+\; \mathrm{iss}(t), \tag{9}$$onde \(c_g = V_g / S_g\) é a taxa de gasto da coorte \(g\) — a fração de sua oferta movimentada por dia — e \(Q\) é apenas o gasto diário total mais a emissão. O termo de inércia é o custo de aquisição ponderado pelo gasto de tudo o que se move naquele dia:
$$ \mathrm{inertia}(t) \;=\; \frac{c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)}{Q(t)}. \tag{10}$$A inércia é o nível de preço que o mercado manteria se nenhum dólar de capital novo chegasse: o preço médio ao qual as moedas de hoje foram adquiridas, ponderando cada coorte pelo quanto ela gasta. O capital novo, \(\Delta RCap\), empurra o preço acima dessa âncora — e quanto menos moedas o mercado estiver disposto a vender, mais forte é o empurrão. A mesma entrada em dólares move muito o preço quando o volume de gasto diário \(Q\) é raso e quase nada quando ele é profundo. A tabela completa de símbolos aparece abaixo para referência.
Uma nota sobre a notação. Grandezas escritas com um argumento de tempo explícito \((t)\) — \(S_{\mathrm{STH}}(t)\), \(S_{\mathrm{LTH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{STH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)\), \(Q(t)\), \(\mathrm{inertia}(t)\), \(\mathrm{iss}(t)\), \(\Delta R_{\mathrm{Cap}}(t)\), bem como a taxa de gasto de longo prazo modelada \(c_{\mathrm{LTH}}(t)\) — evoluem dia a dia e são o que o modelo acompanha. A taxa de gasto de curto prazo \(c_{\mathrm{STH}}\) provém da mesma lei de valuation (Seção 2.2), mas responde de forma tão fraca — seu expoente é pequeno e \(\mathrm{MVRV}_{\mathrm{STH}}\) fica fixado perto de 1 — que a lei retorna uma trajetória quase plana. Os kernels de idade da moeda \(W_{\mathrm{LTH}}(a)\) e \(m(a)\) são funções fixas da idade da moeda \(a\), não do tempo \(t\); e o preço é escrito \(p_t\). Mantemos essa convenção ao longo do relatório.
| Símbolo | Significado |
|---|---|
| \(a\) | Idade da moeda — dias desde que a moeda se moveu pela última vez on-chain |
| \(W_{\mathrm{LTH}}(a)\) | Peso logístico de Long-Term Holder de uma moeda de idade \(a\); \(W_{\mathrm{STH}} = 1 - W_{\mathrm{LTH}}\) |
| \(S_g\) | Oferta (BTC) mantida pela coorte \(g \in \{\mathrm{STH},\mathrm{LTH}\}\); \(S\) é a oferta total |
| \(V_g\) | BTC gasto (movimentado) pela coorte \(g\) no dia \(t\) |
| \(c_g = V_g/S_g\) | Taxa de gasto da coorte \(g\) — fração de sua oferta movimentada por dia |
| \(p_t\) | Preço do BTC no dia \(t\) |
| \(p_{\mathrm{SOPR}}^{g}\) | Custo de aquisição ponderado pelo volume (preço de origem) das moedas gastas pela coorte \(g\) |
| \(\mathrm{iss}\) | Emissão diária em BTC (novas moedas cunhadas pelo protocolo), entrando na \(RCap\) a \(p_t\) |
| \(RCap\) | Realized Cap — cada moeda valorada ao seu preço de último movimento; \(\Delta RCap\) é sua variação diária (entrada líquida de capital) |
| \(Q(t)\) | Volume de gasto diário — total de BTC gasto mais emitido naquele dia: \(c_{\mathrm{STH}}(t)S_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t)S_{\mathrm{LTH}}(t) + \mathrm{iss}(t)\) |
| \(\mathrm{inertia}\) | Custo de aquisição por coorte ponderado pelo gasto — o nível de preço na ausência de capital novo |
Esta é a arquitetura completa: uma divisão suave em duas coortes, uma identidade exata de Realized Cap e um motor de preço inverso que transforma a entrada de capital em preço por meio do volume de gasto diário \(Q\). Três grupos de suas variáveis, no entanto, ainda são caixas-pretas: não dissemos como os custos de aquisição por coorte \(p_{\mathrm{SOPR}}^{\mathrm{STH}}\) e \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}\) são formados, como as ofertas \(S_{LTH} \) e \(S_{STH} \) são modeladas, ou o que governa as taxas de gasto \(c_{\mathrm{STH}}\) e \(c_{\mathrm{LTH}}\) das quais \(Q\) depende. É a última delas — especificamente, a resposta dos Long-Term Holders ao lucro — que transformará esta identidade estática em um modelo do topo do ciclo. Cada um desses componentes é abordado nas seções que se seguem.
2.1. Métricas de custo de aquisição por coorte: \( p_{\text{SOPR}}^{\text{STH}} \) e \( p_{\text{SOPR}}^{\text{LTH}} \)
Cada vez que uma moeda se move, ela troca de mãos a algum preço (o modelo Blocklens-TOP assume que qualquer movimento de moeda é uma troca de propriedade — uma suposição que pode inflar um pouco as estimativas de custo de aquisição, mas não afeta materialmente a precisão do modelo, pois o modelo é alimentado com a variação da Realized Cap, e um nível estável de movimentação de moedas se anula a zero), e esse preço se torna seu custo de aquisição — o número contra o qual seu detentor registra um lucro ou um prejuízo na próxima vez que a moeda se mexer. Faça a média desses preços de origem entre as moedas que uma coorte gasta em um determinado dia, ponderando pelo volume, e você tem o custo de aquisição efetivo das moedas gastas: a métrica que denotamos \( p_{\text{SOPR}}^{g} \) para a coorte \( g \). Aqui, o SOPR (Spent Output Profit Ratio) é a contabilidade on-chain do lucro realizado, e \( p_{\text{SOPR}}^{g} \) é o seu denominador explicitado em unidades de preço. Essas duas séries — uma para os Short-Term Holders (STH, moedas movidas recentemente), outra para os Long-Term Holders (LTH, moedas dormentes o suficiente para contar como oferta de convicção) — são o motor de lucro realizado de todo o modelo. Mas cada uma também se sustenta por si só como uma métrica on-chain limpa e interpretável, e esta seção as trata exatamente nessa qualidade.
Definição
Fixe um dia \( t \). Seja a coorte \( g \in \{\text{STH}, \text{LTH}\} \) gastando \( V_g \) BTC naquele dia, e seja \( \Delta\mathrm{RCap}_g \) a variação da Realized Cap que essas moedas gastas produzem. O custo de aquisição das moedas gastas da coorte é o preço de origem, ponderado pelo volume, exatamente dessas moedas:
$$ p_{\text{SOPR}}^{g}(t) \;=\; p_t \;-\; \frac{\Delta\mathrm{RCap}_g(t)}{V_g(t)}, \tag{11}$$onde \( p_t \) é o preço corrente.
Modelando \( p_{\text{SOPR}} \): o kernel medido de idade de gasto
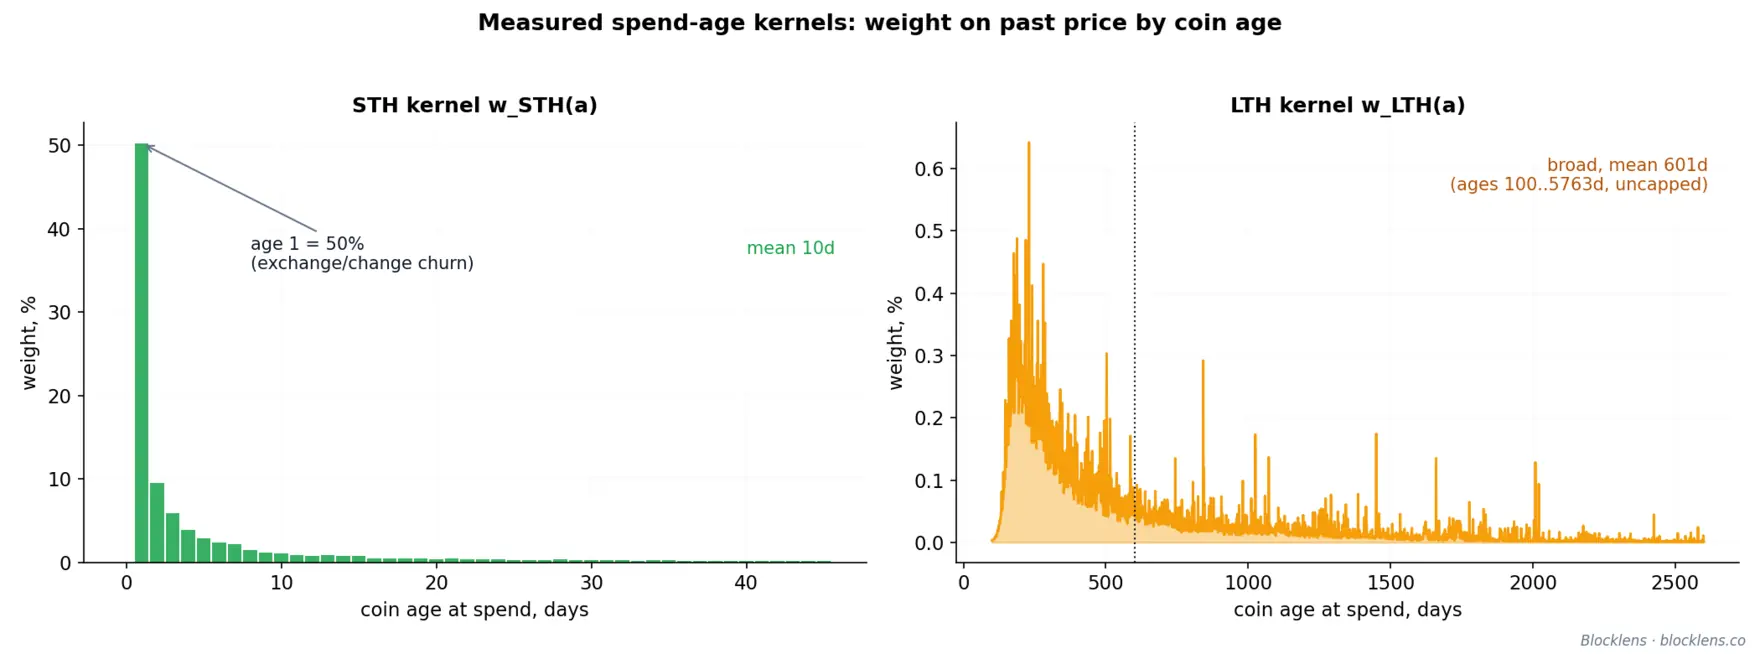
Não assumimos nem uma janela de média móvel nem uma forma paramétrica para nenhuma das coortes. Nós medimos, diretamente do registro histórico, as idades em que as moedas são de fato gastas — e usamos essa distribuição como o kernel de ponderação sobre o preço passado. À medida que percorremos snapshots diários consecutivos de saídas de transação não gastas (UTXOs), cada moeda de idade \( a \) gasta em um determinado dia adiciona seu volume ponderado por coorte a um kernel acumulado ao longo de todo o histórico:
$$ K_{\text{STH}}(a) = \sum_{\text{days}} V(a)\,\bigl(1 - W_{\text{LTH}}(a)\bigr), \qquad K_{\text{LTH}}(a) = \sum_{\text{days}} V(a)\,W_{\text{LTH}}(a), \tag{12}$$onde \( V(a) \) é o volume de BTC gasto naquele dia por moedas de idade \( a \). Normalizado para \( w_g(a) = K_g(a)/\sum_a K_g(a) \), cada kernel é a distribuição empírica de idade de gasto de sua coorte. O custo de aquisição da coorte é uma média ponderada pelo volume do preço em que essas moedas se originaram — o kernel aplicado ao preço defasado:
$$ p_{\text{SOPR}}^{g}(t) = \sum_{a} w_g(a)\, \text{price}(t - a). \tag{13}$$Nenhuma janela é ajustada — os pesos são o próprio comportamento de gasto on-chain. Os dois kernels dificilmente poderiam ser mais diferentes.
Detentores de curto prazo: um custo de aquisição de ~10 dias, ajustado a três noves
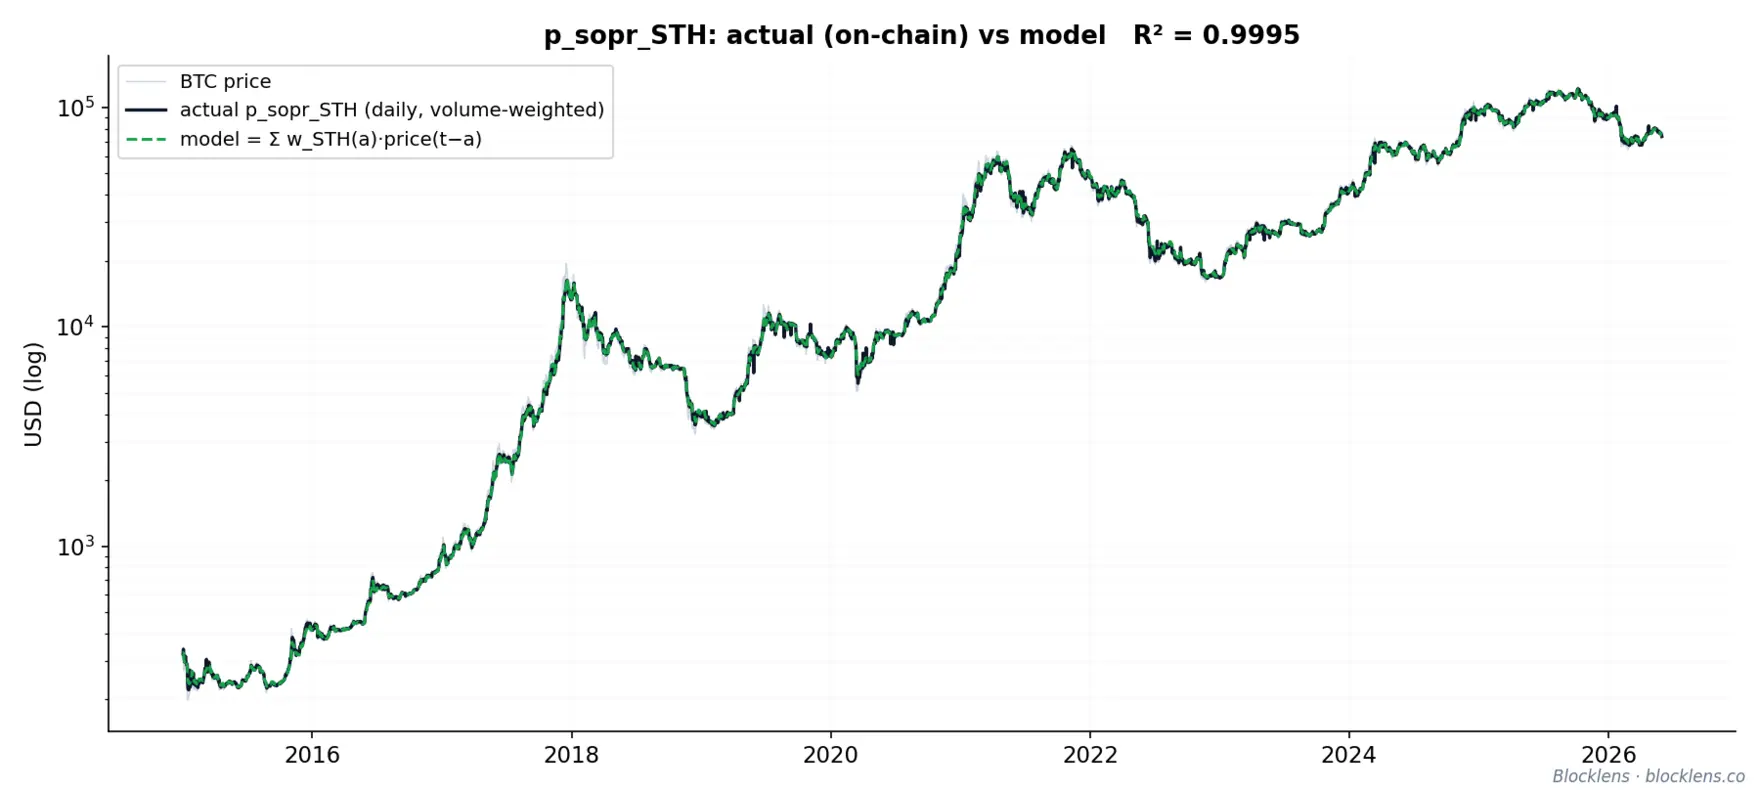
Os STH gastam suas moedas mais novas, então \( p_{\text{SOPR}}^{\text{STH}} \) é uma média de preço recente fortemente concentrada no início. Essa concentração inicial é severa por uma razão concreta: cerca de \( 50\% \) do volume gasto pelos STH tem um dia de idade — moedas movidas entre carteiras ou devolvidas como troco, movimentadas essencialmente ao preço em que se originaram, portanto neutras em lucro. Construído a partir do kernel medido, o modelo reproduz quase perfeitamente o \( p_{\text{SOPR}}^{\text{STH}} \) diário bruto on-chain: \( R^2 = 0.9995 \).
Detentores de longo prazo: uma faixa ampla, sem limite superior de idade
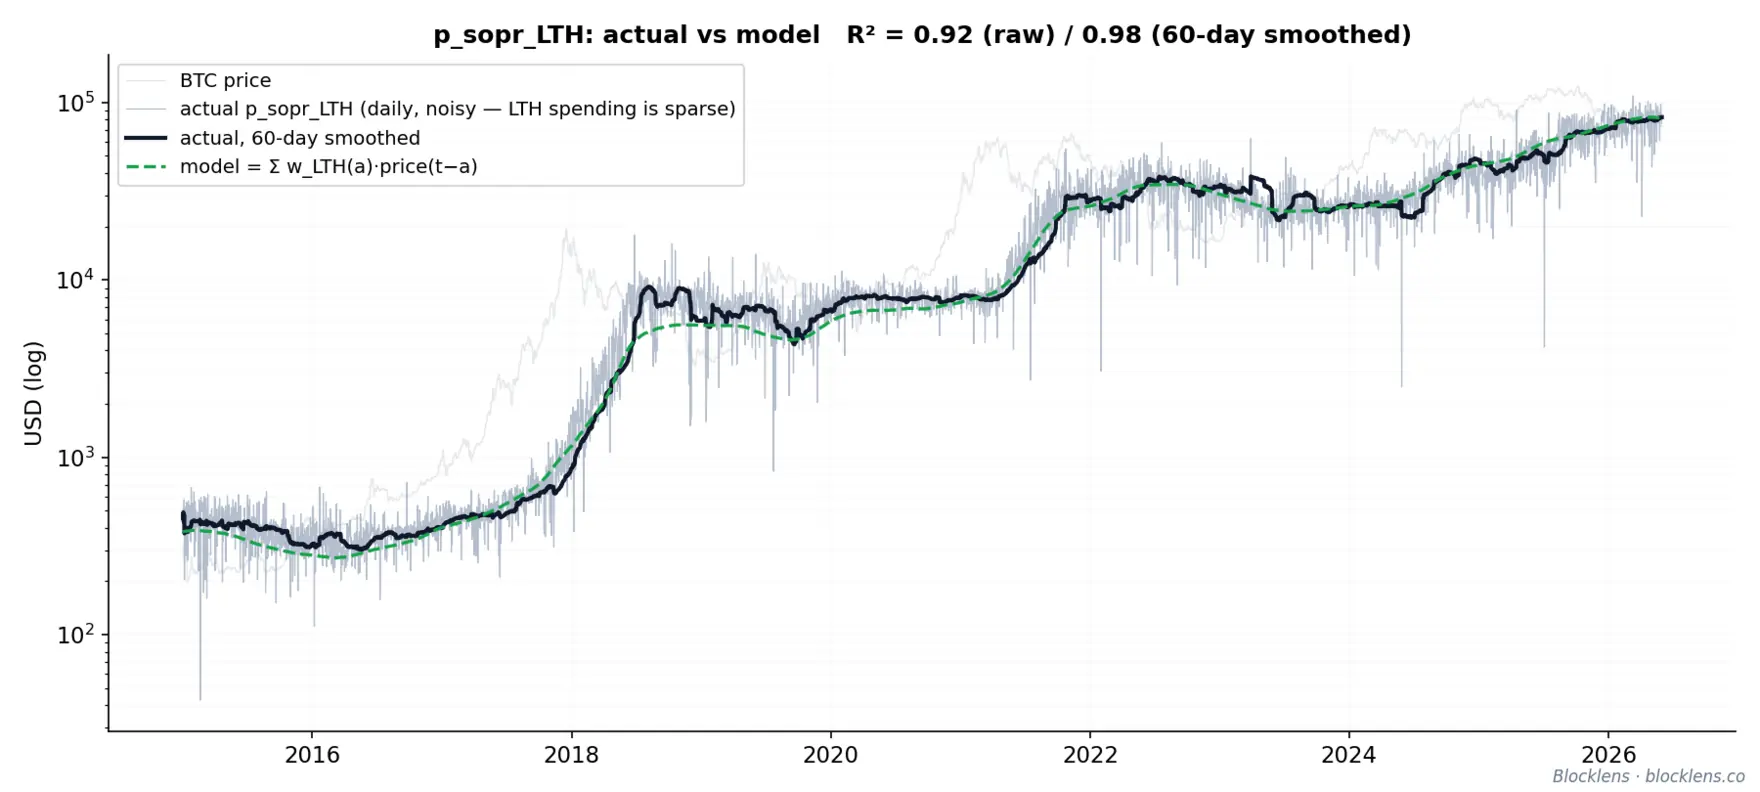
O kernel dos LTH é a ampla distribuição de idade de gasto acima, média \( \approx 600 \) dias. Deliberadamente, não impomos nenhum limite superior de idade: o kernel é recalculado a cada vez, da idade de 100 dias até as moedas mais antigas efetivamente presentes nos dados (atualmente até \( \approx 5{,}760 \) dias, cerca de 15,8 anos), de modo que as moedas mais baratas e dormentes há mais tempo não sejam silenciosamente descartadas quando finalmente se movem. O custo de aquisição é
$$ p_{\text{SOPR}}^{\text{LTH}}(t) = \sum_{a} w_{\text{LTH}}(a)\, \text{price}(t - a), \tag{14}$$uma ampla média do preço de um a dois anos atrás. Os detentores de longo prazo gastam raramente e em rajadas, de modo que a série diária bruta é genuinamente ruidosa — o modelo a reproduz com \( R^2 = 0.92 \). Suavize o custo de aquisição realizado real sobre uma janela de 60 dias e o ajuste sobe para \( R^2 = 0.98 \). Esse salto na qualidade do ajuste é evidência da escassez e da irregularidade do gasto dos LTH, não um defeito da forma funcional.
Dois custos de aquisição, não um: a distinção entre \( p_{\text{SOPR}}\) e \(\text{Realized Price}\)
Confundir SOPR e MVRV é o erro mais comum na contabilidade de fluxo por coorte. O custo de aquisição que impulsiona o lucro realizado é o custo de aquisição das moedas gastas \( p_{\text{SOPR}}^{g} \): o preço de origem das moedas que de fato se moveram naquele dia — um objeto com idade média de ~10 dias para os STH e ~600 dias para os LTH. É o que entra em \( \Delta RCap\). A Realized Price é o preço no momento da transação ponderado sobre as saídas não gastas, fazendo a média do preço de entrada de todas as moedas em circulação ao longo de todo o histórico anterior. Em particular, a realized price dos LTH \( RP_{\text{LTH}} \), usada mais adiante para o fundo do ciclo e o cálculo do MVRV, baseia-se em um kernel inteiramente diferente — o sino de ganho de pertinência \( m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1) \), centrado perto de 155 dias, que descreve quando as moedas amadurecem para o conjunto LTH, não quando as moedas LTH são gastas (média ~600 dias). O custo de aquisição \( p_{\text{SOPR}}\) pergunta "quanto os vendedores de hoje pagaram pelas moedas que gastaram?"; a Realized Price pergunta "quanto pagou todo mundo que está mantendo?" Kernels diferentes, perguntas diferentes, lugares diferentes no modelo.
2.2. O que move Q: cLTH, cSTH, SLTH, SSTH
O motor de preço inverso da Seção 2.1 gira em torno de um único denominador. Lembre-se de que o preço é reconstruído como \( p_t = \text{inertia}(t) + \Delta\mathrm{RCap}(t)/Q(t) \), onde \( \Delta\mathrm{RCap}(t) \) é a variação diária da Realized Cap (o lucro ou prejuízo realizado mais a emissão) e \( Q(t) \) é o volume de gasto diário — o volume de moedas, em BTC, que de fato se movem e são reprecificadas naquele dia. Tudo o que vem a jusante depende de como \( Q \) se comporta, então vale a pena saber com precisão quais de suas partes definem seu nível e quais definem seus pontos de inflexão. Não são as mesmas partes.
O volume de gasto se decompõe em quatro grandezas comportamentais mais uma constante de protocolo:
$$ Q(t) = c_{\text{STH}}(t)\,S_{\text{STH}}(t) + c_{\text{LTH}}(t)\,S_{\text{LTH}}(t) + \text{iss}(t), \tag{15}$$onde, para cada coorte \( g \in \{\text{STH}, \text{LTH}\} \), \( S_g \) é a oferta dessa coorte (BTC mantido), \( c_g = V_g/S_g \) é sua taxa de gasto diária (a fração de suas posições que ela movimenta, com \( V_g \) sendo o BTC que ela gasta), e \( \text{iss} \) é a emissão diária em BTC.
A lei de sensibilidade: impacto = CV × peso
Um driver só move \( Q \) se for, ao mesmo tempo, variável e pesado. Uma grandeza que oscila descontroladamente, mas tem peso quase nulo na soma, não consegue mover o total; uma que domina a soma, mas nunca muda, também não consegue movê-lo. O produto dos dois é o que conta — e pode ser escrito de forma exata. Tome um único driver e chame-o de \( x \) — cada um de \( c_{\text{STH}}, S_{\text{STH}}, c_{\text{LTH}}, S_{\text{LTH}} \) por vez, um de cada vez. Um movimento diário típico de \( x \) é um desvio-padrão, que escrevemos como \( \delta x = \mathrm{CV}(x)\cdot x \), já que o coeficiente de variação \( \mathrm{CV}(x)=\sigma_x/\mu_x \) é apenas esse desvio expresso como fração do próprio \( x \). Em primeira ordem, tal movimento desloca o volume de gasto em \( \Delta Q = (\partial Q/\partial x)\,\delta x \); divida por \( Q \) e os dois efeitos se separam de forma limpa:
$$ \frac{\Delta Q}{Q}\bigg|_{1\sigma} \;\approx\; \mathrm{CV}(x)\;\times\;\underbrace{\frac{\partial Q}{\partial x}\cdot\frac{x}{Q}}_{\displaystyle w_x}. \tag{16}$$A fórmula é avaliada separadamente para cada driver \( x \), uma linha por driver. O primeiro fator, \( \mathrm{CV}(x) \), é quanto \( x \) varia; o segundo, \( w_x \), é quanto \( x \) importa para \( Q \) — sua elasticidade — e, para o nosso \( Q = c_{\text{STH}}S_{\text{STH}} + c_{\text{LTH}}S_{\text{LTH}} + \mathrm{iss} \) aditivo, reduz-se simplesmente à participação do termo de \( x \) na soma: \( w_{c_{\text{STH}}} = w_{S_{\text{STH}}} = c_{\text{STH}}S_{\text{STH}}/Q \approx 93\% \), e \( w_{c_{\text{LTH}}} = w_{S_{\text{LTH}}} = c_{\text{LTH}}S_{\text{LTH}}/Q \approx 7\% \). No ponto de operação, os STH giram cerca de \( c_{\text{STH}} \approx 4.2\% \) de sua posição por dia, os LTH apenas \( c_{\text{LTH}} \approx 0.08\text{–}0.13\% \) — cerca de 33 a 50 vezes mais devagar — de modo que o gasto dos LTH é apenas ~7% de \( Q \). Aplique a lei e as quatro contribuições se encaixam:
| Componente | CV (faixa) | Peso em \( Q \) | Impacto por σ em \( Q \) | Caráter |
|---|---|---|---|---|
| \( c_{\text{STH}} \) | ≈ 41% (~6×) | pesado (~93%) | +38% | lento, estrutural |
| \( S_{\text{STH}} \) | ≈ 20% | pesado | +18% | lento, estrutural |
| \( c_{\text{LTH}} \) | ≈ 144% (~50×) | leve (~7%) | +10% | explosivo, episódico |
| \( S_{\text{LTH}} \) | ≈ 19% | leve | +1% | lento, estrutural |
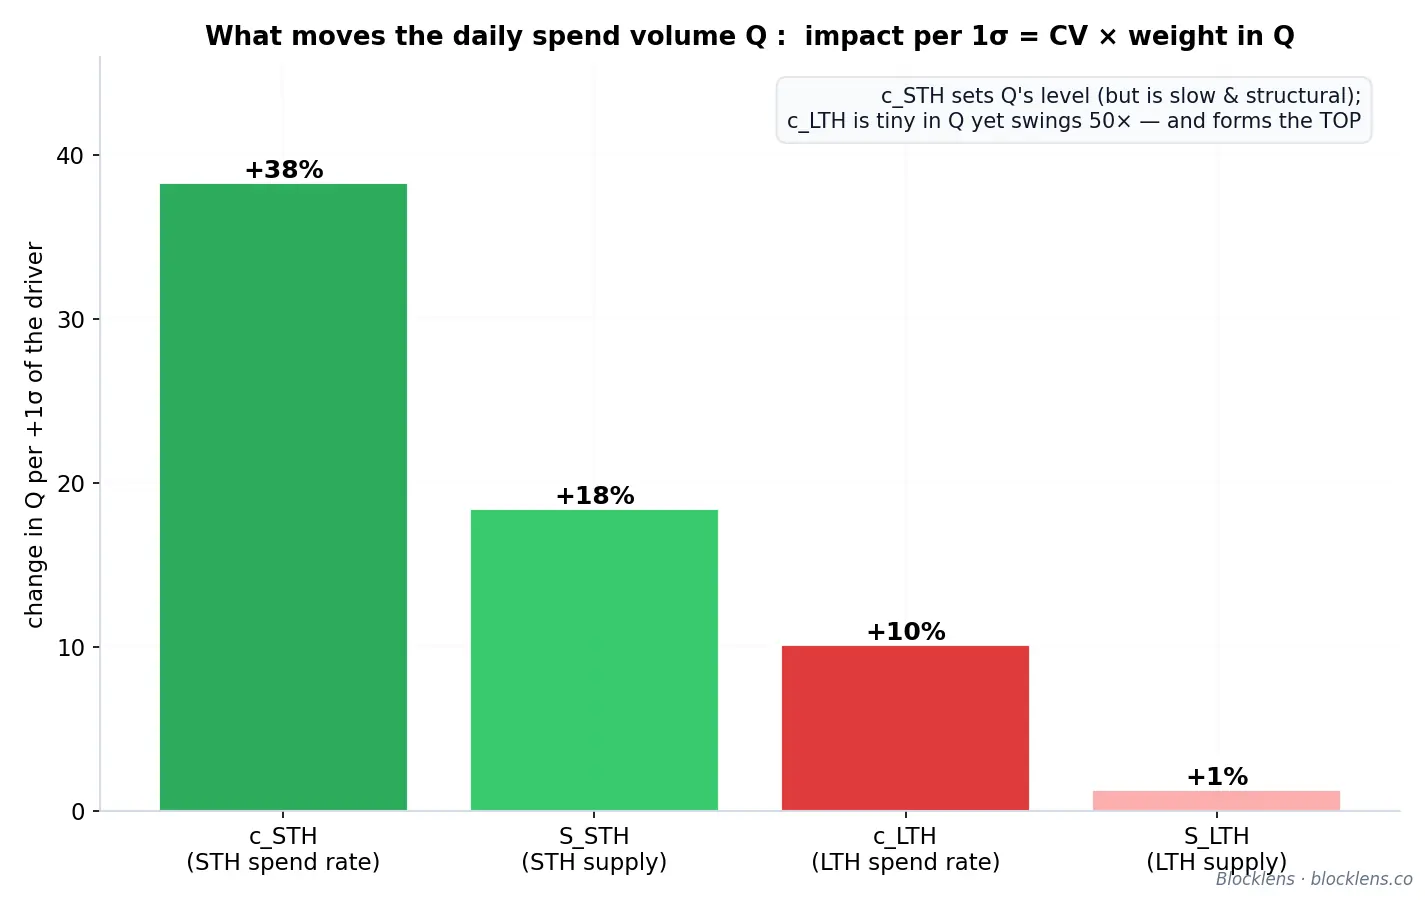
O nível versus o topo: por que cSTH rege um e cLTH o outro
A tabela apresenta um enigma. Em magnitude, \( c_{\text{STH}} \) é a alavanca mais forte sobre \( Q \): \( +38\% \) por σ contra \( +10\% \) para \( c_{\text{LTH}} \). Antecipando, o modelo deixa \( c_{\text{STH}} \) responder apenas fracamente — uma inclinação de valuation rasa e dificilmente identificável — e dedica todo o seu cuidado a \( c_{\text{LTH}} \). A resolução é que "o que define o nível de \( Q \)" e "o que faz \( Q \) inchar no topo" são perguntas diferentes, e o ciclo é decidido não pelo nível de Q, mas pelos drivers que o fazem inchar. A resposta não é afirmada; ela é lida na própria estrutura das duas taxas de gasto.
A taxa de gasto de cada coorte como função da lucratividade de suas posições não realizadas. Um diagnóstico simples é tomar a taxa de gasto suavizada de cada coorte e traçá-la contra o \( \mathrm{MVRV} \) da própria coorte — preço dividido pela realized price da coorte (seu custo de aquisição) — colorida por ciclo. As duas coortes respondem à mesma pergunta com assinaturas opostas.
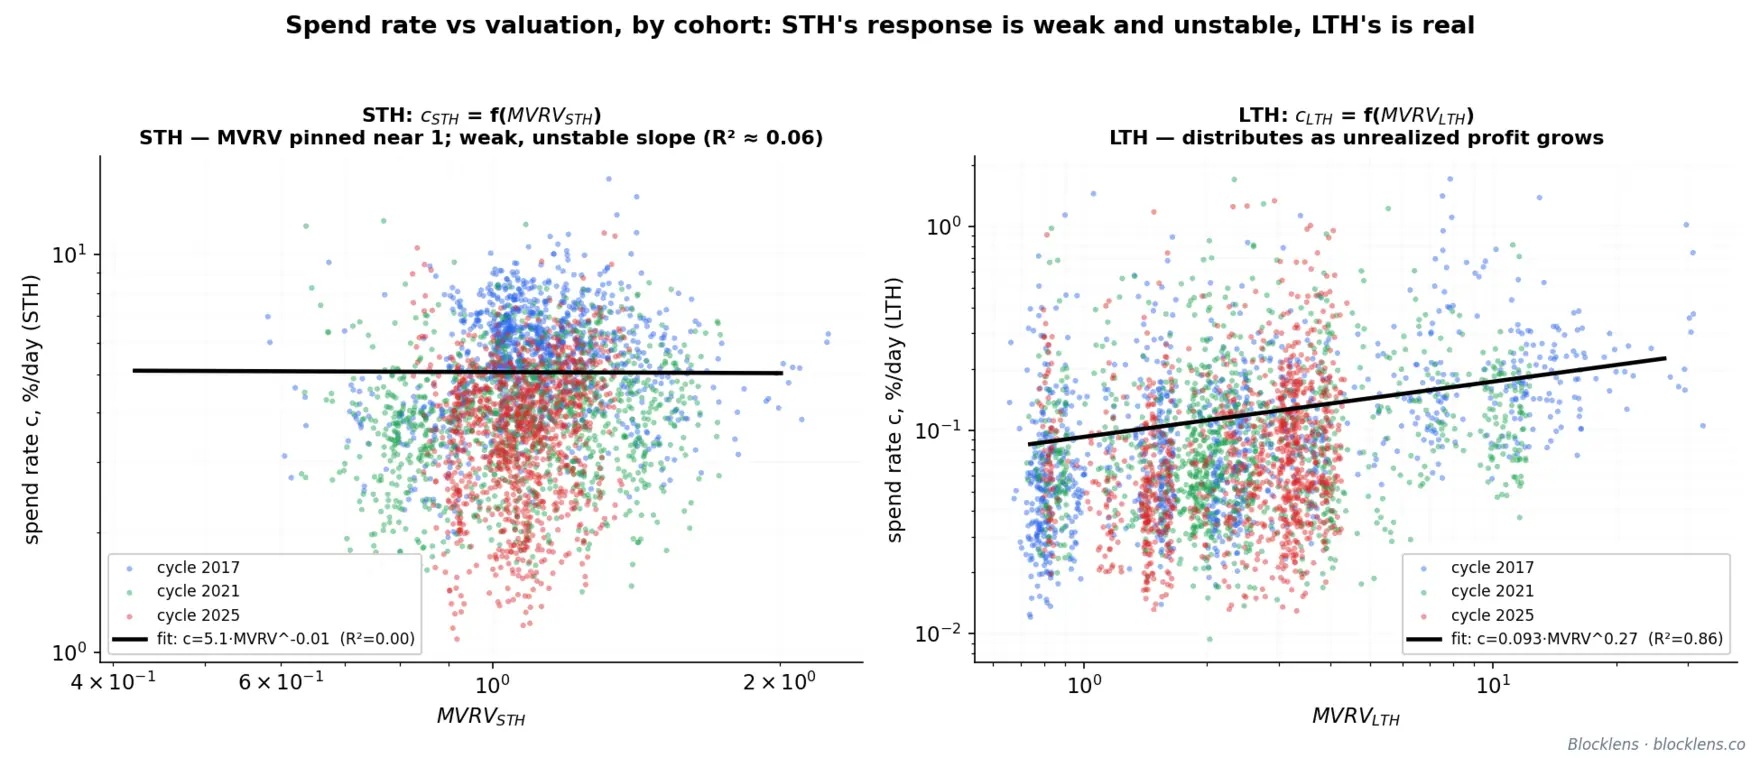
\( c_{\text{STH}} \) carrega quase nenhuma informação cíclica — então uma lei quase plana está correta. O gasto de curto prazo é o encanamento do mercado: roteamento de exchange, saídas de troco, churn comum. Ele domina \( Q \) a todo momento — no ponto de operação \( c_{\text{STH}}\,S_{\text{STH}} \approx 156{,}000 \) BTC/dia, plenos 92% de um \( Q \approx 169{,}000 \) — e seu nível de fato varia (CV 41%). Mas, ao longo de um ciclo, essas oscilações captam apenas uma pequena parcela do lucro retirado da entrada total de capital — o grosso vai para os detentores de longo prazo. Por construção, os STH ficam no seu custo de aquisição, de modo que \( \mathrm{MVRV}_{\text{STH}} \) mal sai de 1 (uma faixa de ~3×); a coorte quase não tem faixa de lucratividade a que responder, e a pouca resposta que o ajuste encontra carrega quase nenhum poder explicativo (\( R^2 \approx 0.06\text{–}0.08 \)). \( c_{\text{STH}} \) define onde \( Q \) se situa e oscila ali conforme a microestrutura do mercado; ele não dispara no topo, então não pode formar o topo.
\( c_{\text{LTH}} \) é a força motriz do ciclo. O gasto de longo prazo é o completo oposto. A coorte mantém moedas compradas muito abaixo do spot, de modo que sua lucratividade oscila substancialmente ao longo de um ciclo, e sua taxa de gasto sobe com essa lucratividade ao longo de uma lei de potência limpa: os detentores esperam todo o mercado de baixa perto de suas mínimas e distribuem com mais força quanto mais o preço se afasta do seu custo de aquisição. O salto é pequeno em BTC — apenas ~7% de \( Q \) — mas é sensível ao preço e chega exatamente quando o preço está mais alto, que é quando atinge o denominador com mais força. Este é o sinal cíclico, movido a lucro, e dos quatro drivers é o decisivo para o ponto de inflexão.
Uma lei, ambas as coortes — a resposta fraca de curto prazo é o que o ajuste retorna. O ponto decisivo é que tratar \( c_{\text{STH}} \) como quase plano não é uma suposição imposta ao modelo; é o resultado do procedimento de ajuste idêntico aplicado a ambas as coortes. Ajuste a mesma forma funcional \( c_g = A_g\cdot\mathrm{MVRV}_g^{\,b_g} \) a cada coorte, com parâmetros estimados apenas com dados anteriores. O expoente de longo prazo resulta em \( b_{\text{LTH}} \approx +0.3 \) — uma inclinação real com poder explicativo genuíno (\( R^2 \approx 0.04\text{–}0.06 \) bruto, \( 0.857 \) em bins) atuando sobre uma faixa de lucratividade de 60×. O expoente de curto prazo resulta pequeno e instável: cerca de \( +0.14 \) ao longo de todo o histórico, mas variando de \( \approx 0 \) a \( \approx 0.3 \) conforme a janela, e — decisivamente — com quase nenhum poder explicativo (\( R^2 \approx 0.06 \)). A mesma máquina que encontra uma inclinação real e bem determinada para os LTH encontra apenas ruído para os STH. Um \( c_{\text{STH}} \) quase plano, portanto, não é ajustado a mão; é o que os dados retornam quando submetidos à mesma pergunta — e, como \( \mathrm{MVRV}_{\text{STH}} \) nunca sai de ≈ 1, mesmo essa inclinação rasa desloca \( c_{\text{STH}} \) por quase nada ao longo de um ciclo, enquanto \( c_{\text{LTH}} \) oscila por múltiplos.
Alavancagem de lucro: por que a coorte pequena é dona do topo. Os LTH são apenas ≈ 6% do volume de gasto, mas fornecem uma maioria crescente do lucro realizado ao longo das subidas — 36% em 2017, 54% em 2021, 68% em 2025 — porque vendem moedas adquiridas múltiplos abaixo do spot. Nos topos, o múltiplo de lucro por moeda é de cerca de \( 1.05\times \) para os STH contra \( 2.3\text{–}18\times \) para os LTH. O topo de ciclo é, em essência, um evento de realização de lucro dos detentores de longo prazo: um fluxo tênue de moedas que carrega quase todo o ganho realizado. A lição geral antecipada pela tabela se confirma: a variável com maior alavancagem sobre a média de \( Q \) não é a variável que forma o ciclo; o esforço de modelagem segue o mecanismo, não a magnitude.
A contabilidade da oferta fecha o sistema
Antes de modelar \( c_{\text{LTH}} \), reduzimos as incógnitas: as duas ofertas não são independentes das taxas de gasto — são consequências contábeis delas. A oferta total cresce apenas pela emissão, que é dada pelo protocolo até o satoshi:
$$ S(t) = S(t-1) + \text{iss}(t), \qquad S_{\text{STH}}(t) = S(t) - S_{\text{LTH}}(t). \tag{17}$$Os saldos das coortes evoluem então segundo três leis de conservação. As moedas envelhecem cruzando a fronteira "flexível" de 155 dias, produzindo o fluxo de envelhecimento \( M(t) \) (STH → LTH); os detentores de longo prazo gastam \( V_{\text{LTH}}(t) = c_{\text{LTH}}\,S_{\text{LTH}} \); e a emissão entra como STH de idade 0:
$$ S_{\text{LTH}}(t) = S_{\text{LTH}}(t-1) + M(t) - V_{\text{LTH}}(t), \tag{18}$$ $$ S_{\text{STH}}(t) = S_{\text{STH}}(t-1) + \text{iss}(t) + V_{\text{LTH}}(t) - M(t). \tag{19}$$As duas atualizações de coorte somam exatamente \( S(t) = S(t-1) + \text{iss}(t) \), de modo que a contabilidade está fechada. Uma sutileza carrega peso real: quando os STH gastam suas moedas, essas moedas não saem do pool STH — uma moeda STH gasta reaparece no dia seguinte como uma moeda STH de idade 0, e uma moeda LTH gasta também recicla para o pool STH de idade 0. Assim, \( c_{\text{STH}} \) não esgota \( S_{\text{STH}} \) diretamente (o coeficiente de regressão de \( S_{\text{STH}} \) sobre \( c_{\text{STH}} \) é ≈ 0, indistinguível de zero); ele atua apenas indiretamente, ao governar quantas moedas jovens sobrevivem sem serem gastas para amadurecer em \( M(t) \). Dado o fluxo de envelhecimento, todo o bloco de oferta é determinado pelas duas taxas de gasto — e apenas \( c_{\text{LTH}} \) requer cuidado.
Fluxo de envelhecimento. \( M(t) \) é a porção mantida do pool de curto prazo que está prestes a cruzar a fronteira flexível. Tomamos a estrutura etária real da oferta diretamente dos snapshots de UTXO. Seja \( S_{\text{age}}(t,a) \) a quantidade de moedas de idade \( a \) dias no instante \( t \); então o fluxo de envelhecimento é essa quantidade, ponderada pelo ganho de pertinência LTH em cada idade:
$$ M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a), \qquad m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{20}$$onde \( m(a) \) é a derivada da função logística de pertinência de 155 dias (a fração de moedas de idade \( a \) que cruzam a fronteira naquele dia), e \( S_{\text{age}}(t,a) \) é lido dos snapshots sem um único parâmetro ajustado. A maior parte do gasto é churn de curta duração que nunca amadurece; o que cruza a fronteira não é o volume do fluxo, mas o estoque mantido em silêncio — e é o próprio envelhecimento, não a velocidade do gasto, que define \( M(t) \).
Calculando a emissão. A emissão diária é \( \text{iss}(d) = (\text{blocks/day}) \times (\text{block subsidy}) \). O subsídio cai pela metade (o halving) conforme o cronograma do protocolo (50 → 25 → 12.5 → 6.25 → 3.125 BTC) a cada 210.000 blocos. Blocos por dia é medido por era de halving como 210.000 blocos ÷ duração da era: ≈ 147,4 (2009–12), 159,2 (2012–16), 149,8 (2016–20), 145,8 (2020–24). No walk-forward out-of-sample, um ciclo usa a taxa de blocos da era anterior concluída e projeta a partir dela as datas de halving futuras; a previsão prospectiva roda a 145,8 blocos/dia, com o próximo halving esperado em 2028-03-30 (subsídio 3.125 → 1.5625), que cai dentro da janela de previsão durante a subida e é incluído. A emissão desempenha três papéis ao mesmo tempo — um termo em \( \Delta\mathrm{RCap} \) (\( \text{iss}\cdot p \), moedas recém-cunhadas valoradas a spot), um termo no volume de gasto \( Q \), e o fluxo de idade 0 para \( S_{\text{STH}} \).
A lei comportamental: cLTH = g(MVRVLTH) e o feedback que forma o topo
Os detentores de longo prazo distribuem como função de seu lucro não realizado. O medidor natural desse lucro é \( \mathrm{MVRV}_{\text{LTH}} \), a razão entre o preço corrente e a realized price dos LTH (o custo de aquisição dos LTH): \( \mathrm{MVRV}_{\text{LTH}} = 2 \) significa que a coorte tem um lucro agregado de 100% de seu capital investido. A relação é a lei de potência suave que o gráfico de dispersão já mostrou:
$$ c_{\text{LTH}}(t) = g\!\left(\mathrm{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \mathrm{MVRV}_{\text{LTH}}^{\,0.27}(t). \tag{21}$$O expoente de 0,27 torna a resposta suave, mas real: a distribuição sobe com o lucro, porém de forma marcadamente menos que proporcional — os detentores vendem na força gradualmente, em vez de despejar tudo em um limiar. Agrupado em intervalos (16 bins logarítmicos), o ajuste se mantém em \( R^2 \approx 0.857 \). O ajuste usa uma truncagem \( MVRV_{LTH} \le 40 \): ela exclui 92 dias do início de 2011 (~1,7% da amostra) onde, por causa do preço de origem imputado de moedas criadas antes de existirem cotações de mercado, o MVRV chega a 545 e esse regime artefactual destrói a lei (sem a truncagem, \( b \approx 0.01 \)); em qualquer limiar razoável na faixa de 15–100 o expoente é estável: \( b \approx 0.27\text{–}0.30 \).
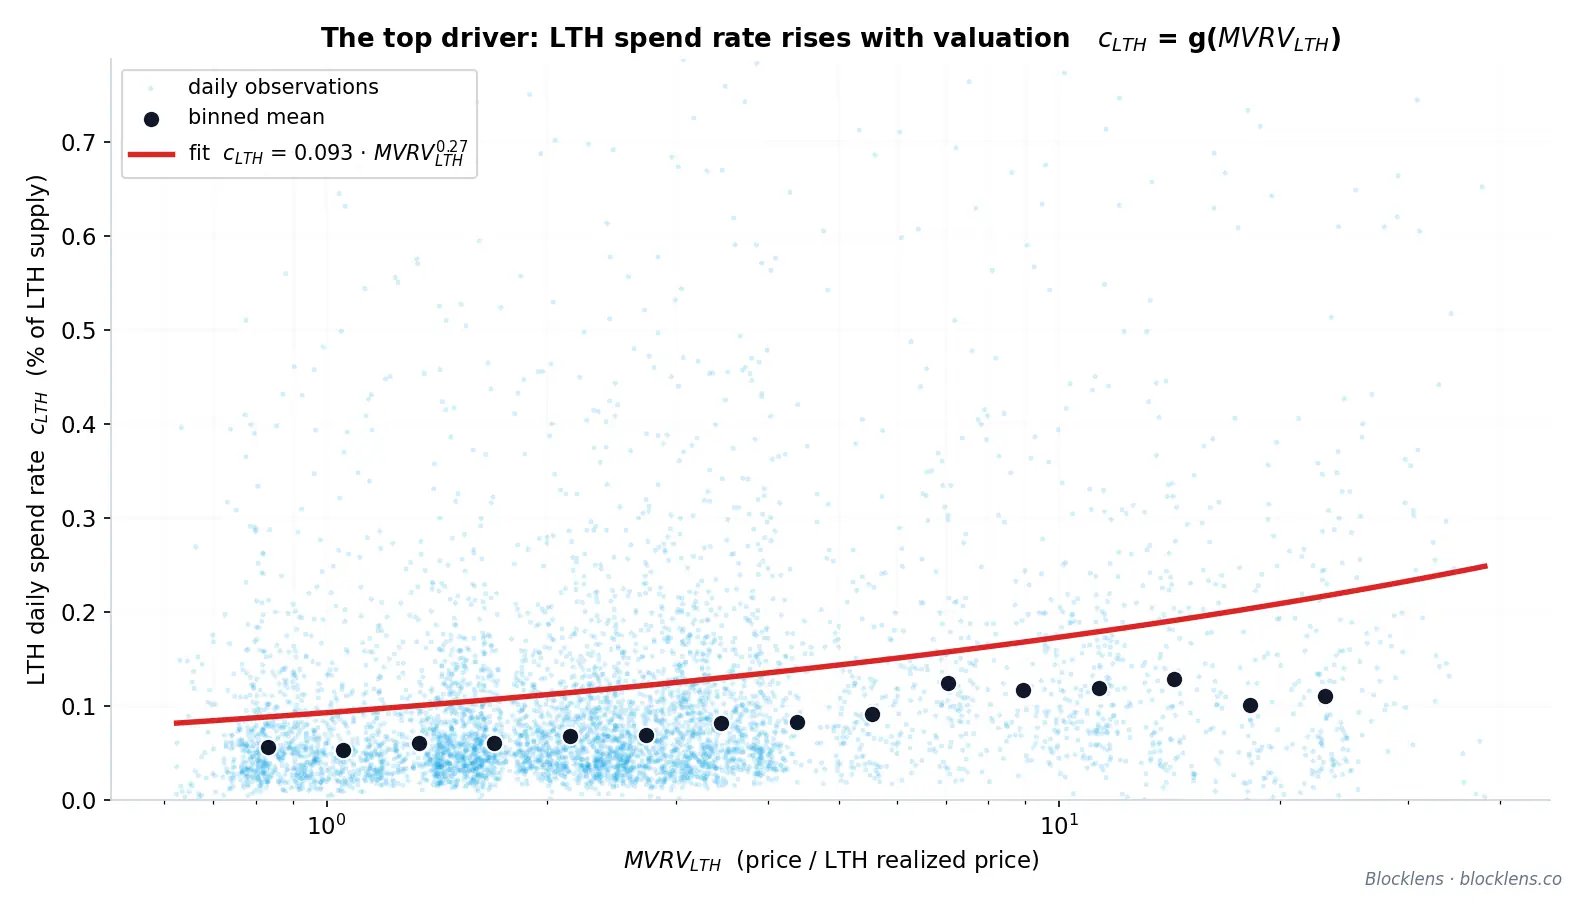
A dependência em lei de potência do gasto dos detentores de longo prazo em relação ao lucro é o motor do topo. Ela fecha um laço de feedback negativo que percorre toda a identidade de preço inverso:
- O preço sobe, elevando \( \mathrm{MVRV}_{\text{LTH}} \) à medida que se afasta do custo de aquisição dos LTH.
- Um \( \mathrm{MVRV}_{\text{LTH}} \) mais alto eleva \( c_{\text{LTH}} \) — os detentores de longo prazo gastam moedas mais rápido.
- O aumento do gasto dos LTH amplia o volume de gasto total \( Q \).
- Um \( Q \) maior amortece o crescimento de \( \Delta\mathrm{RCap}(t)/Q(t) \), então o preço desacelera — e vira em um topo.
O topo, em outras palavras, não é imposto de fora por um múltiplo mágico ou por um teto de preço fixo (importante: apenas a data do topo é fixada pelo cronograma do ciclo). Ele é endógeno: emerge da própria resposta dos detentores ao seu próprio lucro, transmitida pela contabilidade da oferta para \( Q \) e de volta para o preço. E o insumo com a maior variabilidade de todos, \( c_{\text{LTH}} \), conquista seu lugar não por mover o nível de \( Q \) — com um peso de 7%, mal consegue — mas por mover \( Q \) na janela que decide o desfecho do ciclo.
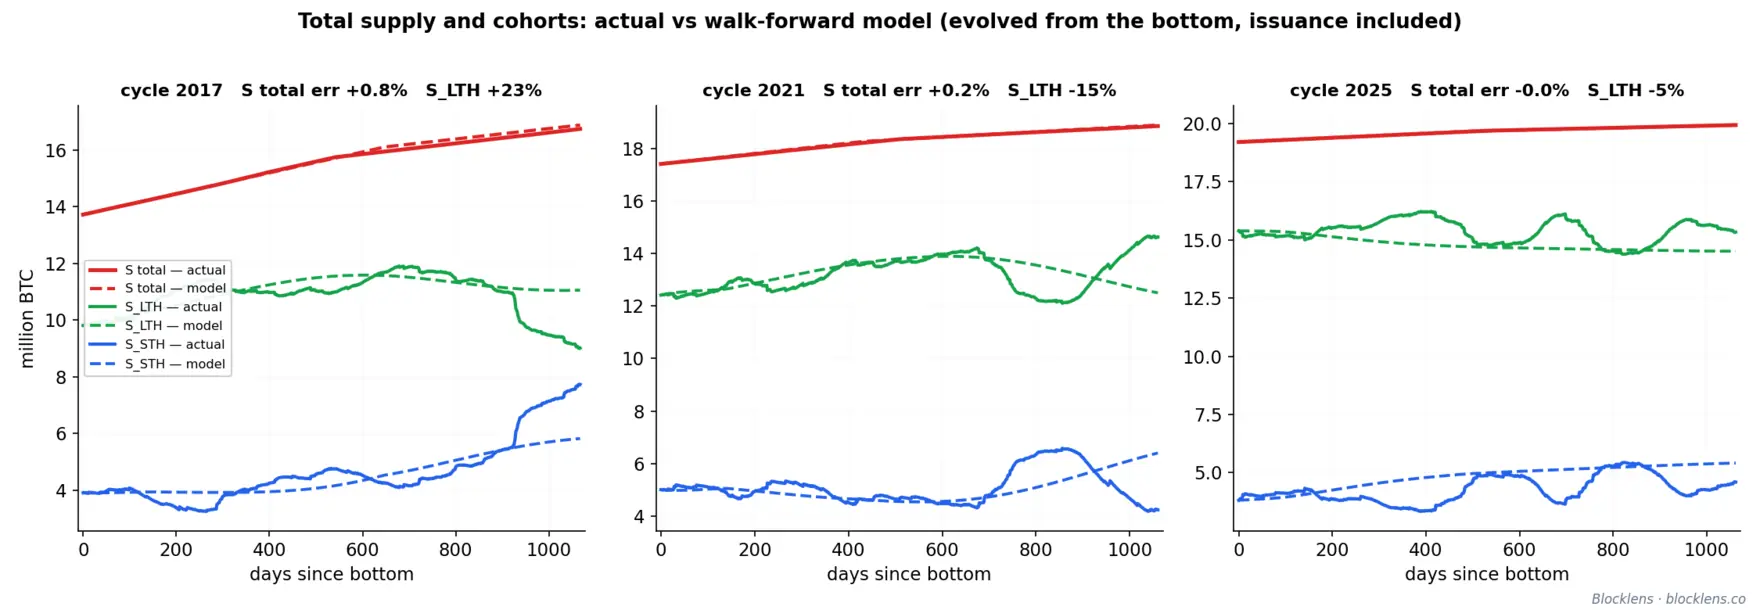
Todo parâmetro montado neste estudo — as duas leis de potência, o kernel de envelhecimento, os kernels de idade de gasto, o perfil de implantação da Seção 2.3 e a emissão — é ajustado apenas com dados anteriores. Executado dessa forma, sem vazamento, o walk-forward out-of-sample reproduz os três topos com erros de −26% (2017), +10% (2021) e −1% (2025). O modelo não é um oráculo; esses são erros out-of-sample com causas compreendidas, e isso, como argumenta a Seção 4, é justamente o ponto.
2.3. Perfil de implantação de capital e backtests
O motor de preço inverso da Seção 2 transforma qualquer trajetória de entrada de capital em uma trajetória de preço. Mas, para extrair dele uma previsão, precisamos saber não apenas quanto capital um ciclo implanta, mas quando esse capital chega. Esse timing — a forma da curva de implantação ao longo da subida — revela-se notavelmente regular, e é o último ingrediente estrutural que ainda falta antes que o modelo completo possa ser testado de ponta a ponta.
O perfil de implantação: o capital chega concentrado no final
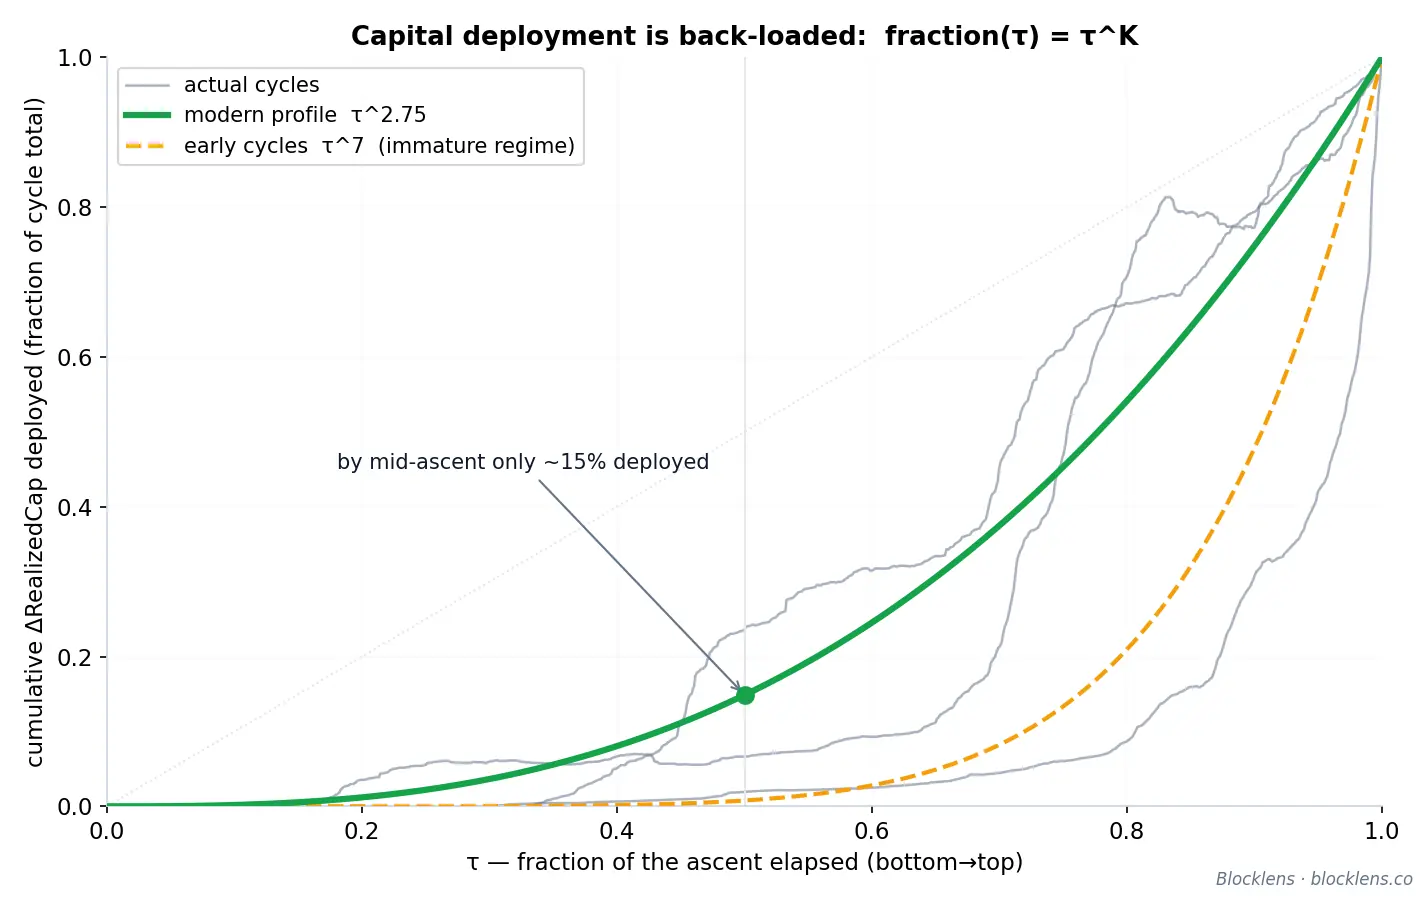
Defina a fração da subida \( \tau \in [0,1] \) como a parcela de tempo de calendário decorrido entre um fundo de ciclo e o topo seguinte: \( \tau = 0 \) no fundo, \( \tau = 1 \) no topo. Seja \( \mathrm{frac}(\tau) \) a variação cumulativa implantada da Realized Cap até \( \tau \), expressa como fração do \( \Delta\mathrm{RCap} \) total do ciclo. Em toda subida moderna, essa curva cumulativa colapsa sobre uma única lei de potência:
$$ \mathrm{frac}(\tau) = \tau^{K}. \tag{22}$$O expoente \( K \) controla quão fortemente o capital se concentra perto do topo. Para \( K > 1 \) a curva é convexa — a implantação é concentrada no final, com o grosso do capital novo chegando no trecho final da corrida. Os dados são enfáticos nesse ponto: até o ponto médio de uma subida (\( \tau = 0.5 \)), os ciclos passados haviam de fato implantado apenas cerca de 7–24% de seu capital total. A parte arrebatadora de todo mercado de alta é, quantitativamente, o último ato.
Uma mudança de regime de amadurecimento em \( K \)
O expoente não é constante ao longo da história do Bitcoin. Ele caiu em um único degrau estrutural:
| Regime de ciclo | Ciclos representativos | Expoente de implantação \( K \) | Interpretação |
|---|---|---|---|
| Inicial | 2013, 2017 | \( \approx 6.5\text{–}7.0 \) | Capital esmagadoramente concentrado no blow-off final |
| Moderno | 2021, 2025 | \( \approx 2.7\text{–}2.8 \) | Implantação marcadamente mais uniforme ao longo da subida |
A direção da mudança é intuitiva. À medida que o mercado se aprofundou — mais participantes, mais liquidez, mercados de derivativos mais profundos e, eventualmente, acesso a spot-ETF — o capital deixou de esperar pelo fim da corrida e começou a se implantar de forma mais constante ao longo dela. Um \( K \) menor significa uma curva de entrada mais plana e mais antecipada. Esse único número, deslizando de cerca de 7 para cerca de 2,75, codifica boa parte de como os ciclos do Bitcoin amadureceram; veremos na Seção 4 que é precisamente esse parâmetro que torna um topo histórico genuinamente difícil de prever.
O que falta antes que a recursão possa se fechar
O perfil de implantação é o último insumo exógeno de que o motor precisa — mas o laço ainda não é autossuficiente. A taxa de gasto dos detentores de longo prazo roda sobre \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), e \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t / RP_{\mathrm{LTH}}(t) \) é medido contra o custo de aquisição dos LTH \( RP_{\mathrm{LTH}} \) — ele próprio uma grandeza modelada que ainda não construímos. Olhando adiante, note que o mesmíssimo \( RP_{\mathrm{LTH}} \) também fixa o fundo do ciclo.
2.4. Previsão do custo de aquisição dos LTH (RPLTH)
Duas partes diferentes do modelo apoiam-se em uma única grandeza: o custo de aquisição dos detentores de longo prazo, escrito RPLTH (a realized price dos LTH — o preço médio de aquisição de todas as moedas atualmente mantidas pelos detentores de longo prazo). O topo do ciclo roda sobre ele por meio do feedback de distribuição \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), onde \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \); o fundo do ciclo é esse mesmo custo de aquisição escalado por um múltiplo de piso (veja a Seção 3 para detalhes). Portanto, antes que o modelo possa se fechar em uma recursão — e antes que possamos colocar um preço no próximo fundo — precisamos de uma previsão de para onde RPLTH está indo. Essa previsão é o tema desta seção.
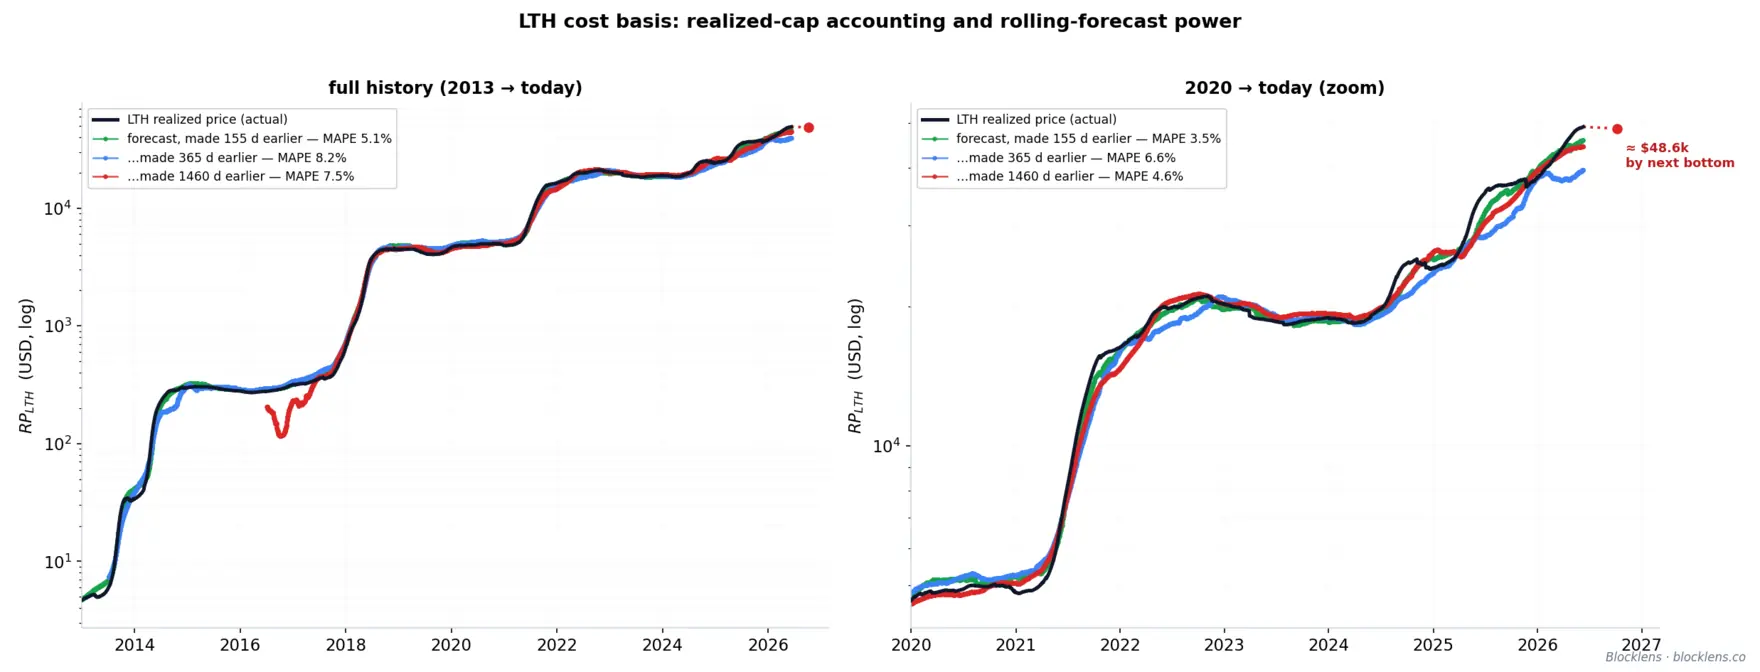
A boa notícia é que RPLTH é um dos parâmetros mais previsíveis de todo o sistema. Ele se move devagar, se move suavemente e — fundamentalmente — se move em direção a preços que já aconteceram. Uma moeda que se torna uma posição de longo prazo hoje foi comprada, em média, cerca de 155 dias atrás, a idade em que seu peso pende da coorte de curto prazo para a de longo prazo. Seu preço de compra, portanto, não é de modo algum uma previsão; é história registrada. O custo de aquisição é levado adiante por contabilidade direta de realized cap a partir de preços que já ocorreram, e o passado é conhecido.
Contabilidade de realized cap dos LTH
Construímos o custo de aquisição dos LTH não com um filtro de suavização, mas por meio de contabilidade direta de realized cap. A realized price é exatamente a realized cap da coorte dividida por sua oferta, \( RP_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t)/S_{\mathrm{LTH}}(t) \), de modo que basta manter a escrituração do próprio \( RC_{\mathrm{LTH}} \) — o custo de aquisição acumulado da coorte de longo prazo em dólares. A cada dia, essa grandeza é creditada com o custo das moedas que amadurecem para a coorte e debitada pelo custo de aquisição das moedas que os detentores de longo prazo gastam naquele dia:
$$ RC_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t-1) + M(t)\,P_{\text{in}}(t) - V_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{LTH}(t), \qquad RP_{\mathrm{LTH}}(t) = \frac{RC_{\mathrm{LTH}}(t)}{S_{\mathrm{LTH}}(t)}. \tag{23}$$Esta é uma identidade contábil comum. \( M(t) \) é a maturação diária da oferta para a coorte LTH (a partir da contabilidade da oferta da Seção 2.2), e \( P_{\text{in}}(t) \) é o preço de origem ponderado pelo volume dessas moedas que amadurecem; seu produto é o valor realizado que entra na coorte. O débito \( V_{\mathrm{LTH}}(t) \) é o gasto dos detentores de longo prazo ao longo do dia, e \( p_{\mathrm{SOPR}}^{LTH}(t) \) é o preço passado das moedas gastas, ponderado pelo kernel de idade de gasto (isto é, o custo de aquisição que sai da coorte com elas). A realized cap muda apenas quando moedas entram ou saem da coorte, e a cada vez ao preço em que um dia surgiram; não há preço spot em lugar algum do lado direito. O custo de aquisição dos LTH comporta-se como um superpetroleiro — vasta inércia, curvas suaves — e esse comportamento surge por conta própria, porque \( S_{\mathrm{LTH}} \) é grande enquanto o fluxo diário de entrada e saída é pequeno ao lado do estoque acumulado. Não há parâmetro ajustado nenhum aqui: ambos os fluxos, \( M \) e \( V_{\mathrm{LTH}} \), e ambos os preços, \( P_{\text{in}} \) e \( p_{\mathrm{SOPR}}^{LTH} \), são lidos diretamente da contabilidade da oferta e do registro de preços.
O preço de entrada Pin: um sino sobre o passado
O que flui para dentro a cada dia não é o preço corrente (spot), mas o preço médio de compra das moedas que cruzam o limiar de maturidade naquele dia. Essas moedas não compartilham todas um mesmo aniversário. A oferta que envelhece para o conjunto LTH em um dado dia foi comprada ao longo de um leque de datas anteriores, e a forma desse leque é fixada pela maneira como a ponderação da coorte se ativa com a idade.
Lembre-se da convenção de coortes da Blocklens: uma moeda de idade \(a\) (dias desde que se moveu pela última vez) carrega um peso LTH dado pela sigmoide logística
$$ W_{\text{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}}, \tag{24}$$limitada a 0 abaixo de 100 dias e a 1 acima de 210 dias. A quantidade de oferta que ganha pertinência LTH na idade \(a\) em um único dia é o incremento diário desse peso — o kernel de ganho de pertinência
$$ m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{25}$$que é simplesmente a derivada discreta da curva logística. A derivada de uma sigmoide é um sino: \(m(a)\) sobe, atinge o pico perto do ponto médio de ~155 dias e decai, com toda a sua massa caindo na faixa etária de 100–210 dias. É uma ponderação suave, de uma única corcova — um sino sobre o passado recente. Esse mesmo kernel também define a própria maturação diária, \( M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a) \), onde \( S_{\text{age}}(t,a) \) é a quantidade real em circulação de moedas de idade \(a\) lida diretamente dos snapshots de UTXO: a maturação é definida pelo fato do envelhecimento no estoque em circulação já filtrado por sobrevivência, não pelo volume do fluxo que o produziu.
O preço de entrada é o preço de origem médio das moedas que amadurecem, ponderado pela quantidade que de fato amadurece em cada idade \( S_{\text{age}}(t,a)\,m(a) \):
$$ P_{\text{in}}(t) = \frac{\sum_{a} S_{\text{age}}(t,a)\,m(a)\,p(t - a)}{\sum_{a} S_{\text{age}}(t,a)\,m(a)}. \tag{26}$$Em palavras: as moedas que amadurecem para a coorte LTH hoje foram compradas há até 155 dias ou mais, e \(P_{\text{in}}(t)\) é a média (por \( S_{\text{age}}(t,a)\,m(a) \)), ponderada pelo estoque que amadurece, do que elas custaram. Como \(m(a)\) está concentrado em torno da fronteira, \(P_{\text{in}}(t)\) acompanha o preço de cerca de cinco a sete meses atrás — uma janela que, no dia em que a calculamos, é inteiramente histórica. Da mesma forma, \( p_{\mathrm{SOPR}}^{LTH}(t) \) apoia-se apenas nos preços de origem passados das moedas que estão sendo gastas. Ambos os termos de preço do lado direito da contabilidade já estão, portanto, observados a esta altura. É por isso que a escrituração prevê tão bem: ela não prevê preços — ela os lembra e apenas espera que amadureçam em custo de aquisição.
Fechando o modelo em uma recursão
Com \( RP_{\mathrm{LTH}} \) agora construído, o modelo Blocklens-TOP completo se fecha em uma recursão autossuficiente. A partir de um fundo de ciclo, avançamos dia a dia: a taxa de gasto dos detentores de longo prazo responde à lucratividade das posições por meio do feedback de distribuição \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) = 0.093\cdot\mathrm{MVRV}_{\mathrm{LTH}}^{0.27} \); a relação é plenamente computável, já que \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) e tanto o preço quanto o custo de aquisição são produzidos pelo próprio modelo; a contabilidade da oferta da Seção 2.2 atualiza os saldos das coortes e alimenta a maturação \( M \) e o gasto \( V_{\mathrm{LTH}} \) na contabilidade de \( RC_{\mathrm{LTH}} \); o perfil de implantação de capital \( \tau^{K} \) da Seção 2.3 fornece o \( \Delta\mathrm{RCap} \) do dia; e a identidade final do modelo determina o preço do modelo. O custo de aquisição prospectivo dos STH é aqui derivado de parâmetros conhecidos: \( RP_{\mathrm{STH}} = (RC_{\text{total}} - RC_{\mathrm{LTH}})/(S - S_{\mathrm{LTH}}) \), onde \( RC_{\text{total}} \) é acumulado a partir do mesmo driver \( \Delta\mathrm{RCap} \). O preço de cada dia emerge dos saldos de detentores, do custo de aquisição e do capital implantado do dia anterior, executado com um único conjunto de parâmetros em todos os ciclos e sem nenhum termo de ajuste a preço em ponto algum da cadeia. O teste decisivo de tal modelo é seu desempenho estritamente out-of-sample, onde cada insumo — incluindo a trajetória de oferta e a emissão — é ajustado apenas com dados que precedem cada ciclo previsto. Essa validação vem na Seção 4, onde o walk-forward out-of-sample localiza o topo de 2025 com erro inferior a 1%.
O modelo é bom em prever o potencial de preço no topo de um ciclo a partir de seu fundo. Até a redação deste texto, o mercado ainda não atingiu seu fundo — ainda está em uma tendência de baixa persistente. O próximo passo lógico é determinar a possível descida do mercado até seu fundo e, a partir desse ponto, construir a previsão de longo prazo para o topo de 2029 — esse é o tema da próxima seção.
3. Um modelo de fundo a partir da perda dos detentores de longo prazo
Topos e fundos não são imagens espelhadas. Um topo de ciclo é um evento de fluxo: a implantação de capital desacelera à medida que os detentores de longo prazo distribuem moedas na força, e o topo se forma quando a aceleração da realização de lucro finalmente supera a entrada. Um fundo é algo inteiramente diferente. Não é onde o capital para de chegar — é onde a venda fica sem vendedores. A distinção importa porque os dois extremos são governados por grandezas diferentes, e modelar um fundo como um topo invertido erra o mecanismo e o número.
A evidência mais limpa está no comportamento da própria Realized Cap. A Realized Cap — a soma de cada moeda valorada ao preço em que se moveu pela última vez — é notavelmente resistente ao longo de um mercado de baixa. Ela mal cai. As moedas de fato trocam de mãos durante uma queda, mas os volumes são finos, e boa parte do gasto são detentores cristalizando perdas perto do preço vigente, o que mal altera o custo de aquisição agregado. A market capitalization, por contraste, colapsa: um drawdown de 70–80% no preço apaga trilhões em valor de mercado enquanto a Realized Cap desliza de lado. A implicação é nítida e ligeiramente contraintuitiva: um mercado de baixa é impulsionado pela market capitalization (o valor a mercado dos ativos dos detentores), não por variações da Realized Cap (capital saindo do setor). O capital armazenado, em sua maior parte, não sai; apenas sua valuation a mercado corrente cai.
Essa observação nos diz onde procurar o piso. Se o valor realizado é conservado ao longo da queda, o preço não pode continuar caindo uma vez que o último vendedor não tenha mais nada para gastar. O reservatório natural desses vendedores é a coorte de detentores de longo prazo. Acompanhamos seu custo armazenado agregado com a realized price dos LTH, \( RP_{LTH}(t) \): o preço de origem, ponderado pelo volume, de todas as moedas atualmente mantidas pelos detentores de longo prazo, isto é, o custo de aquisição dos LTH. A razão entre o preço spot e essa base é a razão market-value-to-realized-value dos detentores de longo prazo, \( \mathrm{MVRV}_{LTH}(t) = p_t / RP_{LTH}(t) \), o múltiplo de lucro agregado das moedas mantidas por muito tempo.
O piso de exaustão de perdas
Durante um topo, \( \mathrm{MVRV}_{LTH} \) é grande: os detentores de longo prazo têm múltiplos de seu custo de aquisição e vendem na força. Durante a queda, ele atravessa 1,0, a linha de equilíbrio, e continua — a coorte como um todo entra em prejuízo não realizado. Este é o indicador-chave do fundo. Vender no prejuízo é psicológica e economicamente autolimitante: quanto mais profundo o prejuízo, menos detentores permanecem dispostos a realizá-lo, e a oferta pressionada sobre o mercado afina até quase nada — se há algo, o impulso corre no sentido contrário, com alguns detentores de longo prazo inclinados a reduzir o preço médio de suas posições. O fundo é o ponto de exaustão de vendedores: o preço no qual a posição coletiva da coorte de longo prazo entrou em drawdown tão profundo que mais capitulação não pode ser sustentada.
Empiricamente, esse ponto corresponde não a alguma profundidade arbitrária de drawdown, mas a um múltiplo razoavelmente consistente do custo de aquisição. Em todo ciclo concluído do Bitcoin, o fundo marca em um \( \mathrm{MVRV}_{LTH} \) ligeiramente abaixo de um: para que a venda finalmente se esgote, os detentores de longo prazo como grupo precisam estar carregando um prejuízo real:
| Fundo de ciclo | \( \mathrm{MVRV}_{LTH} \) na mínima |
|---|---|
| 2011 | 0.70 |
| 2015 | 0.66 |
| 2018 | 0.73 |
| 2022 | 0.82 |
Os valores se agrupam em uma faixa de cerca de 0,66 a 0,82; a série é não monótona (o 0,66 de 2015 está abaixo do 0,70 de 2011), e a “subida de ciclo para ciclo” apoia-se nos últimos três pontos — uma tendência estrutural que tratamos como parte da história mais ampla de amadurecimento do mercado (o mesmo amadurecimento que comprime o múltiplo no topo). Um MVRVLTH crescente no fundo do mercado sinaliza que, ciclo após ciclo, o mercado atinge a exaustão de perdas cada vez mais cedo ao longo do declínio de preço: menos drawdown não realizado é necessário para deter a queda, porque a base de detentores tornou-se mais profunda, mais paciente e menos inclinada a capitular em qualquer nível dado de prejuízo.
Isso fornece o modelo Blocklens-Bottom em uma linha. O fundo é caracterizado por um múltiplo fixo, denotado \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), aplicado ao custo de aquisição dos detentores de longo prazo:
$$ p_{\text{bottom}} = \mathrm{MVRV}^{\text{floor}}_{LTH} \times RP_{LTH}(t_{\text{bottom}}). \tag{27}$$A estrutura vale o que custa. Ela separa uma grandeza lenta e previsível — o custo de aquisição dos LTH \( RP_{LTH} \), que se move ao longo de uma trajetória suave e regular, estendida adiante por contabilidade direta de realized cap (que desenvolvemos na Seção 2.4) — de uma única constante empírica, \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), calibrada à tendência de amadurecimento. Como a Realized Cap — e com ela \( RP_{LTH} \) — é bastante resistente ao longo da queda, o custo de aquisição no futuro fundo já está em grande parte definido quando o topo ocorre; o trabalho do modelo é simplesmente levá-lo adiante com um livro-razão RCLTH correto e multiplicar pelo piso.
A queda de 365 dias e o fundo projetado
A incógnita restante no modelo de fundo é o tempo — precisamos saber quando esperar o fundo. Aqui o Bitcoin é inesperadamente prestativo: a queda do topo ao fundo tem uma duração notavelmente estável. As duas quedas modernas concluídas (iniciadas no fim de 2017 e no fim de 2021) duraram 363 e 366 dias — a um longo fim de semana uma da outra, e de um ano de calendário; a queda da era inicial de 2013→2015 levou 406 dias e não entra na regra, então a regra apoia-se em duas observações modernas. Modelamos, portanto, a duração da queda como aproximadamente fixa:
$$ t_{\text{bottom}} \approx t_{\text{top}} + 365\ \text{days}. \tag{28}$$Esta é uma regularidade que se manteve firme ao longo de toda a era moderna (mais de 8 anos), e dá ao modelo uma data concreta a mirar, em vez de uma espera em aberto. Posicionamos, portanto, o próximo fundo cerca de 365 dias após o topo de ciclo de 6 de outubro de 2025, ou seja, por volta do início de outubro de 2026.
Juntando tudo: localizando o fundo
Na data projetada do fundo, espera-se que \(RP_{LTH}\) seja aproximadamente $48.600. Tomando um piso de 0,85 — uma extrapolação discricionária da parte crescente da série, situada acima de todo valor já observado (o último: 0,82 em 2022), com uma margem para amadurecimento contínuo:
$$p_{\text{bottom}} \;\approx\; 0.85 \times \$48{,}600 \;\approx\; \$41{,}300.\tag{29}$$Nossa estimativa central para o próximo fundo de ciclo é, portanto, ≈ $41.300, com uma faixa de piso de $39.000–44.000 (considerando o erro anual de previsão de \(RP_{LTH}\), MAPE de 6,6–8,2%, aproximadamente $36.000–47.000) e a mínima chegando em outubro de 2026. Para contexto, na data deste relatório o mercado caiu para cerca de $61.700 (corte de dados 10 de junho de 2026) — já a maior parte do caminho rumo ao piso projetado, mas ainda se mantendo acima dele.
Vale enunciar claramente o que torna robusto o nosso método de localização do fundo. Não prevemos o preço de fundo diretamente; prevemos duas grandezas lentas e bem comportadas — um múltiplo de valuation que deriva de forma previsível com a maturidade do mercado, e um custo de aquisição que é levado adiante monotonicamente por contabilidade direta de realized cap e resiste a choques de baixa — e deixamos o produto delas entregar o preço. O objeto volátil e difícil de prever (o preço em dólares na mínima do mercado) é decomposto em dois objetos estáveis e interpretáveis. Essa decomposição é a razão pela qual uma chamada de fundo pode ser feita com um ano de antecedência em relação ao topo; e é a mesma lógica estrutural que, aplicada de forma inversa à aceleração do gasto de moedas dos detentores de longo prazo, localiza também o topo.
4. Validação out-of-sample e a previsão do ciclo
O modelo foi inteiramente montado nas Seções 2–3; o que resta é testar seu poder preditivo sobre dados históricos conhecidos — sem espiar o futuro — e entregar a previsão final.
O walk-forward out-of-sample
Qualquer um consegue ajustar uma curva a um histórico já em mãos; o verdadeiro teste é nomear um topo que o modelo nunca viu. Por isso, para cada ciclo previsto reajustamos todos os parâmetros comportamentais com dados estritamente anteriores àquele ciclo, usando o algoritmo descrito nas seções anteriores, sem vazamento do futuro além do valor escalar de implantação de capital para toda a subida (que o modelo não prevê, mas recebe como insumo de cenário — a entrada em si é parcialmente endógena ao preço; o perfil de entrada de capital foi tomado do ciclo anterior em cada execução). O modelo é condicional em seu cerne: alimente-o com a entrada de capital esperada para o ciclo e ele retorna o preço implícito; ele não inventa a entrada; ele preça uma entrada dada.
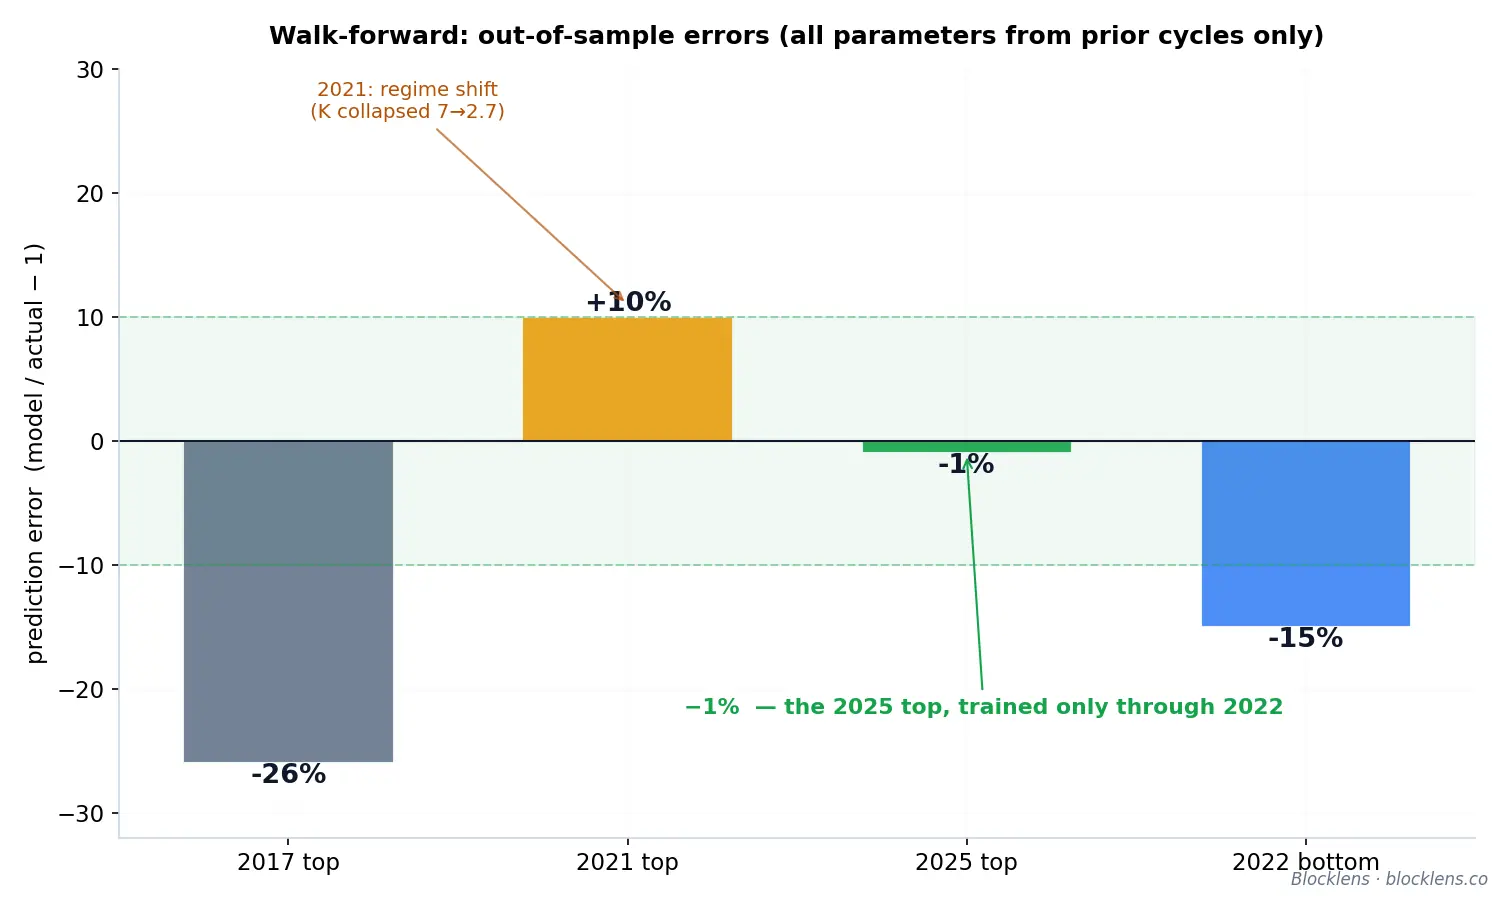
| Topo de ciclo previsto | Erro out-of-sample | Contexto |
|---|---|---|
| 2017 | \( -26\% \) | Ciclo inicial; apenas o anômalo 2013 o precede; implantação de capital fortemente concentrada no final (\( K \approx 7 \)) |
| 2021 | \( +10\% \) | Ciclo de mudança de regime: \( K \) colapsou de \( \approx 7 \) para \( \approx 2.7 \) no meio da subida |
| 2025 | \( -1\% \) | Localizado usando apenas dados até 2022 — o teste decisivo |
O resultado de 2025 de \( -1\% \) é o destaque: usando nada além dos dados disponíveis até 2022, o modelo posicionou o topo de outubro de 2025 dentro de 1% de seu valor real. Isso é evidência preditiva, não um ajuste após o fato. O erro de \( +10\% \) em 2021 é igualmente instrutivo, e não o escondemos: aquele ciclo recaiu exatamente sobre uma quebra estrutural no perfil de implantação — \( K \) colapsou de \( \approx 7 \) para \( \approx 2.7 \) no meio da subida — uma mudança de regime invisível a partir do passado. Uma vez estabelecido o novo regime, a chamada seguinte (2025) ficou dentro de 1%.
O fundo é, honestamente, mais fraco. Erros de fundo out-of-sample (mesmo motor contábil; todo insumo apenas anterior — leis de gasto, curva de sobrevivência, kernels de idade; o piso tomado como a média dos pisos previamente observados): 2015 \( +30\% \), 2018 \( +25\% \), 2022 \( -15\% \). A decomposição é instrutiva. Em 2022, o livro-razão acertou \(RP_{LTH}\) dentro de \( -1\% \) — todo o erro está na previsão de piso, somente-anterior, baixa demais (0,70 contra o 0,82 realizado). Nos ciclos iniciais o quadro se inverte: o piso está quase certo enquanto \(RP_{LTH}\) erra (\( +23\% \) e \( +35\% \)) — a capitulação profunda reescreve o custo de aquisição da coorte mais rápido do que o livro-razão o leva adiante. O argumento do modelo de fundo não é um histórico acumulado de acertos, mas a estabilidade de seus componentes na era moderna: a inércia de \(RP_{LTH}\) e o piso em amadurecimento.
Timing: distância de pico a pico
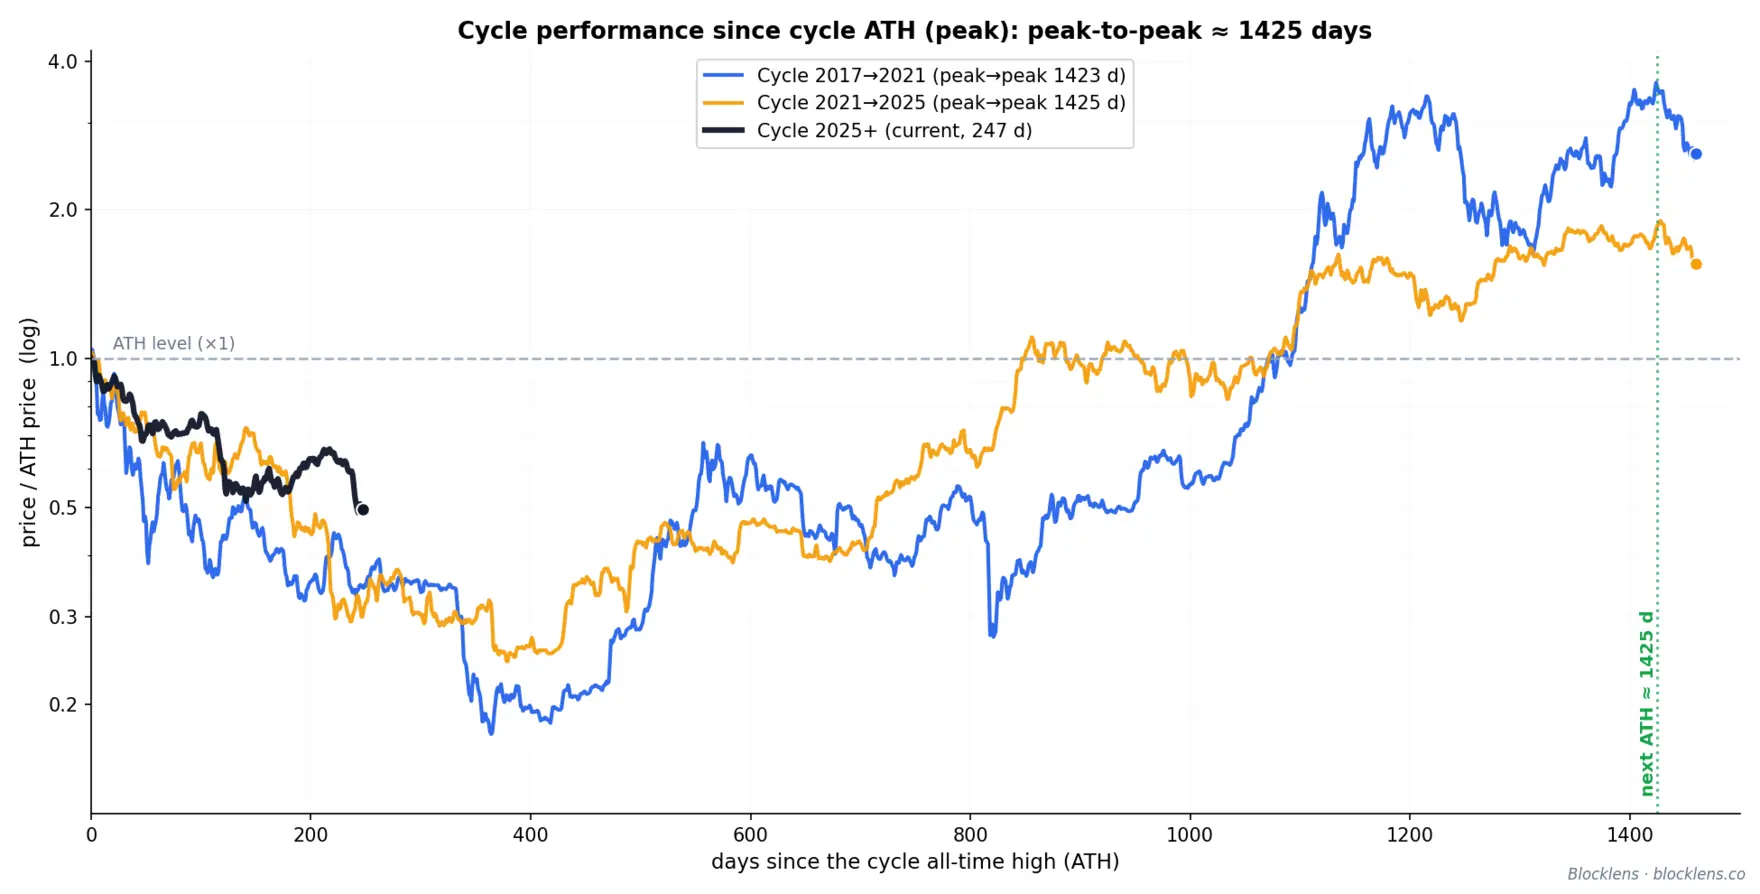
Para transformar um modelo de preço em uma previsão datada precisamos de um calendário — e o Bitcoin é surpreendentemente regular aqui. A distância de uma máxima histórica à seguinte (ATH-to-ATH, pico → pico) mantém-se em cerca de 1425 dias, e a queda de pico a fundo é ainda mais estreita: 363 e 366 dias ao longo dos dois ciclos modernos concluídos (três dias de dispersão em um intervalo de mais de um ano).
| Intervalo | Observado | Convenção do modelo |
|---|---|---|
| ATH-to-ATH (pico → pico) | \( \approx 1425 \) d | Duração total do ciclo |
| Queda (pico → fundo) | 363 d, 366 d | Fixa \( \approx 365 \) d |
| Subida (fundo → pico) | restante | \( \approx 1060 \) d |
Aplicar esse relógio ao último topo — $124.414 em 6 de outubro de 2025 — posiciona o fundo do ciclo cerca de um ano depois, no início de outubro de 2026, e o próximo topo cerca de 1425 dias após o anterior, no fim do verão de 2029. As datas estão fixadas; os níveis de preço ainda restam preencher.
A previsão: fundo, topo e cenários de entrada
O fundo é derivado na Seção 3: ele se forma no piso de custo de aquisição dos detentores de longo prazo, \( p_{\text{bottom}} = \text{MVRV}_{\text{LTH}}^{\text{floor}} \times RP_{\text{LTH}} \). Na data da previsão, o livro-razão \( RC_{\text{LTH}} \) carrega \( RP_{\text{LTH}} \approx \$48.6\text{k} \), e um piso de \( \approx 0.85 \) dá uma estimativa central de fundo de \( \approx \$41{,}300 \) (faixa de piso \( \$39\text{–}44\text{k} \); com o erro de previsão de \(RP\) — \( \approx\$36\text{–}47\text{k} \)), por volta de outubro de 2026.
O próximo topo (\( \approx 2029 \)) depende do único insumo externo que o modelo não consegue fornecer por si só — a entrada cumulativa de capital \( \Delta\text{RCap} \) ao longo da subida. Em vez de escolher cenários do nada, nós os ancoramos nas entradas reais de ciclos passados. Do fundo ao topo, o mercado implantou \$2,8B (2013), \$69B (2017), \$364B (2021), \$685B (2025). O multiplicador de crescimento da entrada decai — \( \times 24.5 \to \times 5.3 \to \times 1.88 \) — enquanto o incremento absoluto já se estabilizou: \( +\$295\text{B} \), depois \( +\$321\text{B} \). Essa é a assinatura de um ativo em amadurecimento: o crescimento de capital migrando de um regime multiplicativo para um aditivo (linear) — e é exatamente essa transição que gera o decaimento observado do multiplicador. Cada cenário abaixo é uma hipótese sobre como o decaimento continua:
| Cenário | Hipótese | Entrada \( \Delta\text{RCap} \) | × a entrada de 2022–2025 | Próximo topo implícito |
|---|---|---|---|---|
| “Fade” (conservador) | o decaimento do multiplicador se repete | \( \$460\text{B} \) | 0,67× | \( \approx\$131\text{k} \) |
| “Maturity” (central) | o incremento de entrada se repete (\( +\$320\text{B} \)) | \( \$1{,}010\text{B} \) | 1,47× | \( \approx\$205\text{k} \) |
| “Momentum” (otimista) | o multiplicador do ciclo anterior se repete | \( \$1{,}290\text{B} \) | 1,88× | \( \approx\$242\text{k} \) |
No cenário conservador “Fade”, a entrada de capital encolhe pela primeira vez na história — e mesmo assim o modelo leva o preço a \( \approx\$131\text{k} \), apenas ~5% acima do topo de 2025: o custo de aquisição da base de detentores sobe o suficiente ao longo do ciclo para que a máxima antiga deixe de ser cara. O cenário central “Maturity” assume que o mercado maduro continua adicionando \( \approx\$320\text{B} \) por ciclo — o regime linear, também sustentado pela estrutura dos canais de entrada: o próximo ciclo é o primeiro com spot ETFs ativos desde o primeiro dia. “Momentum” é o limite superior: o decaimento faz uma pausa e o multiplicador do ciclo anterior se repete. Para ser explícito: esta grade é uma extrapolação deliberadamente simples do próprio histórico da entrada; a previsão adequada da entrada — incorporando ciclos macro de liquidez e a competição do Bitcoin com outros mercados de capital — é o tema da nossa pesquisa futura.
A relação se inverte de forma limpa: o marco psicológico BTC $500k exigiria um \( \Delta\text{RCap} \approx \$3.3\text{T} \) cumulativo (4,9× a entrada do ciclo anterior), uma moeda de $1M exigiria \( \approx \$7.4\text{T} \) inteiros (10,8×). Estes não são previsões, mas fatores de conversão que traduzem expectativas de entrada de capital em preço. A trajetória completa — o fundo projetado de \( \approx \$41\text{k} \) (outubro de 2026) e os três cenários de subida abrindo-se em leque até 2029 — é mostrada na figura principal.
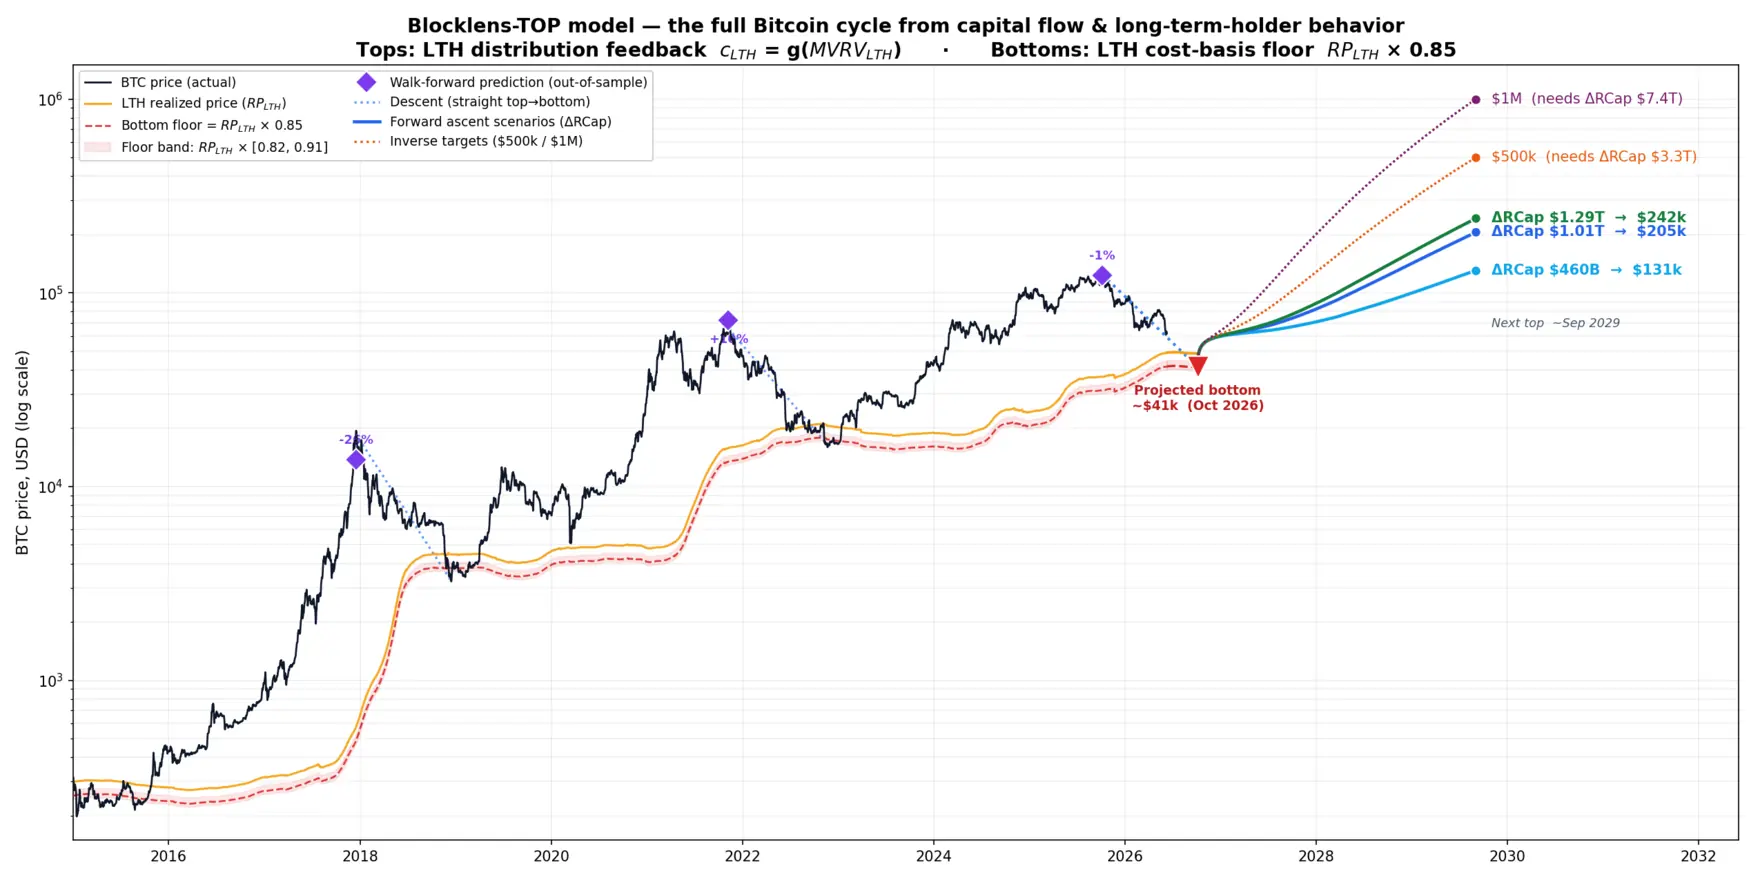
O modelo inteiro em uma única fórmula
O modelo é numérico: o preço de cada dia emerge iterativamente da contabilidade de realized cap, do gasto por coorte e da maturação de moedas, e nenhuma parte isolada dele especifica a relação entrada-para-topo em forma fechada. Ainda assim, a saída colapsa em algo notavelmente simples. Varrendo o motor por uma ampla grade de entradas — de 0,2× a 5,5× o valor real de cada ciclo, com todos os demais insumos extraídos apenas de dados anteriores, exatamente como no teste de walk-forward — descobrimos que, nos quatro ciclos, o topo depende da entrada por meio de uma fórmula afim-potência com alta precisão (com um erro médio MAPE de 0,2–0,4%):
$$ p_{\text{top}}(\Delta\text{RCap}) \;\approx\; P_0 \;+\; K_{100}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{e}. \tag{30}$$Aqui \( P_0 \) é o preço com entrada zero, e \( K_{100} \) é a contribuição dos primeiros \( \$100\text{B} \) de entrada ao preço de topo; cada \( \$100\text{B} \) adicional acrescenta um pouco menos, seguindo uma lei de potência com expoente \( e \):
| Ciclo | Base \( P_0 \) | \( K_{100} \) (contribuição dos primeiros \( \$100\text{B} \)) | Expoente \( e \) | \( R^2 \) |
|---|---|---|---|---|
| → topo de 2017 | \( \$0.6\text{k} \) | \( \$19.0\text{k} \) | 0,977 | >0,9999 |
| → topo de 2021 | \( \$6.2\text{k} \) | \( \$19.5\text{k} \) | 0,937 | >0,9999 |
| → topo de 2025 | \( \$25.8\text{k} \) | \( \$15.8\text{k} \) | 0,944 | >0,9999 |
| → topo de 2029 (prospectivo) | \( \$62.8\text{k} \) | \( \$16.1\text{k} \) | 0,943 | >0,9999 |
A taxa de conversão de capital em preço é estável: o expoente \( e \) situa-se em uma faixa estreita de \( 0.94\text{–}0.98 \), e \( K_{100} \) estabilizou perto de \( \$16\text{k} \) por primeiros \( \$100\text{B} \) na era moderna. Toda a evolução da "fórmula" de cada ciclo vive no intercepto \( P_0 \) — o preço com entrada zero. Essa é a deriva do custo de aquisição produzida pelo giro interno de moedas: moedas antigas e baratas são gastas e reescritas a preços correntes mesmo sem um único dólar novo, de modo que \( P_0 \) é a memória de todo o capital que entrou antes. Ciclo após ciclo, ele cresceu de um desprezível \( \$0.6\text{k} \) para \( \$62.8\text{k} \) — já um terço da previsão do cenário-base. Note que uma lei de potência pura sem intercepto (\( P_0 = 0 \)) ajusta o motor visivelmente pior, e seu expoente deriva de ciclo para ciclo: a base herdada crescente curva a relação, e um ajuste sem intercepto funde dois mecanismos distintos — custo de aquisição herdado e capital novo — em um único expoente.
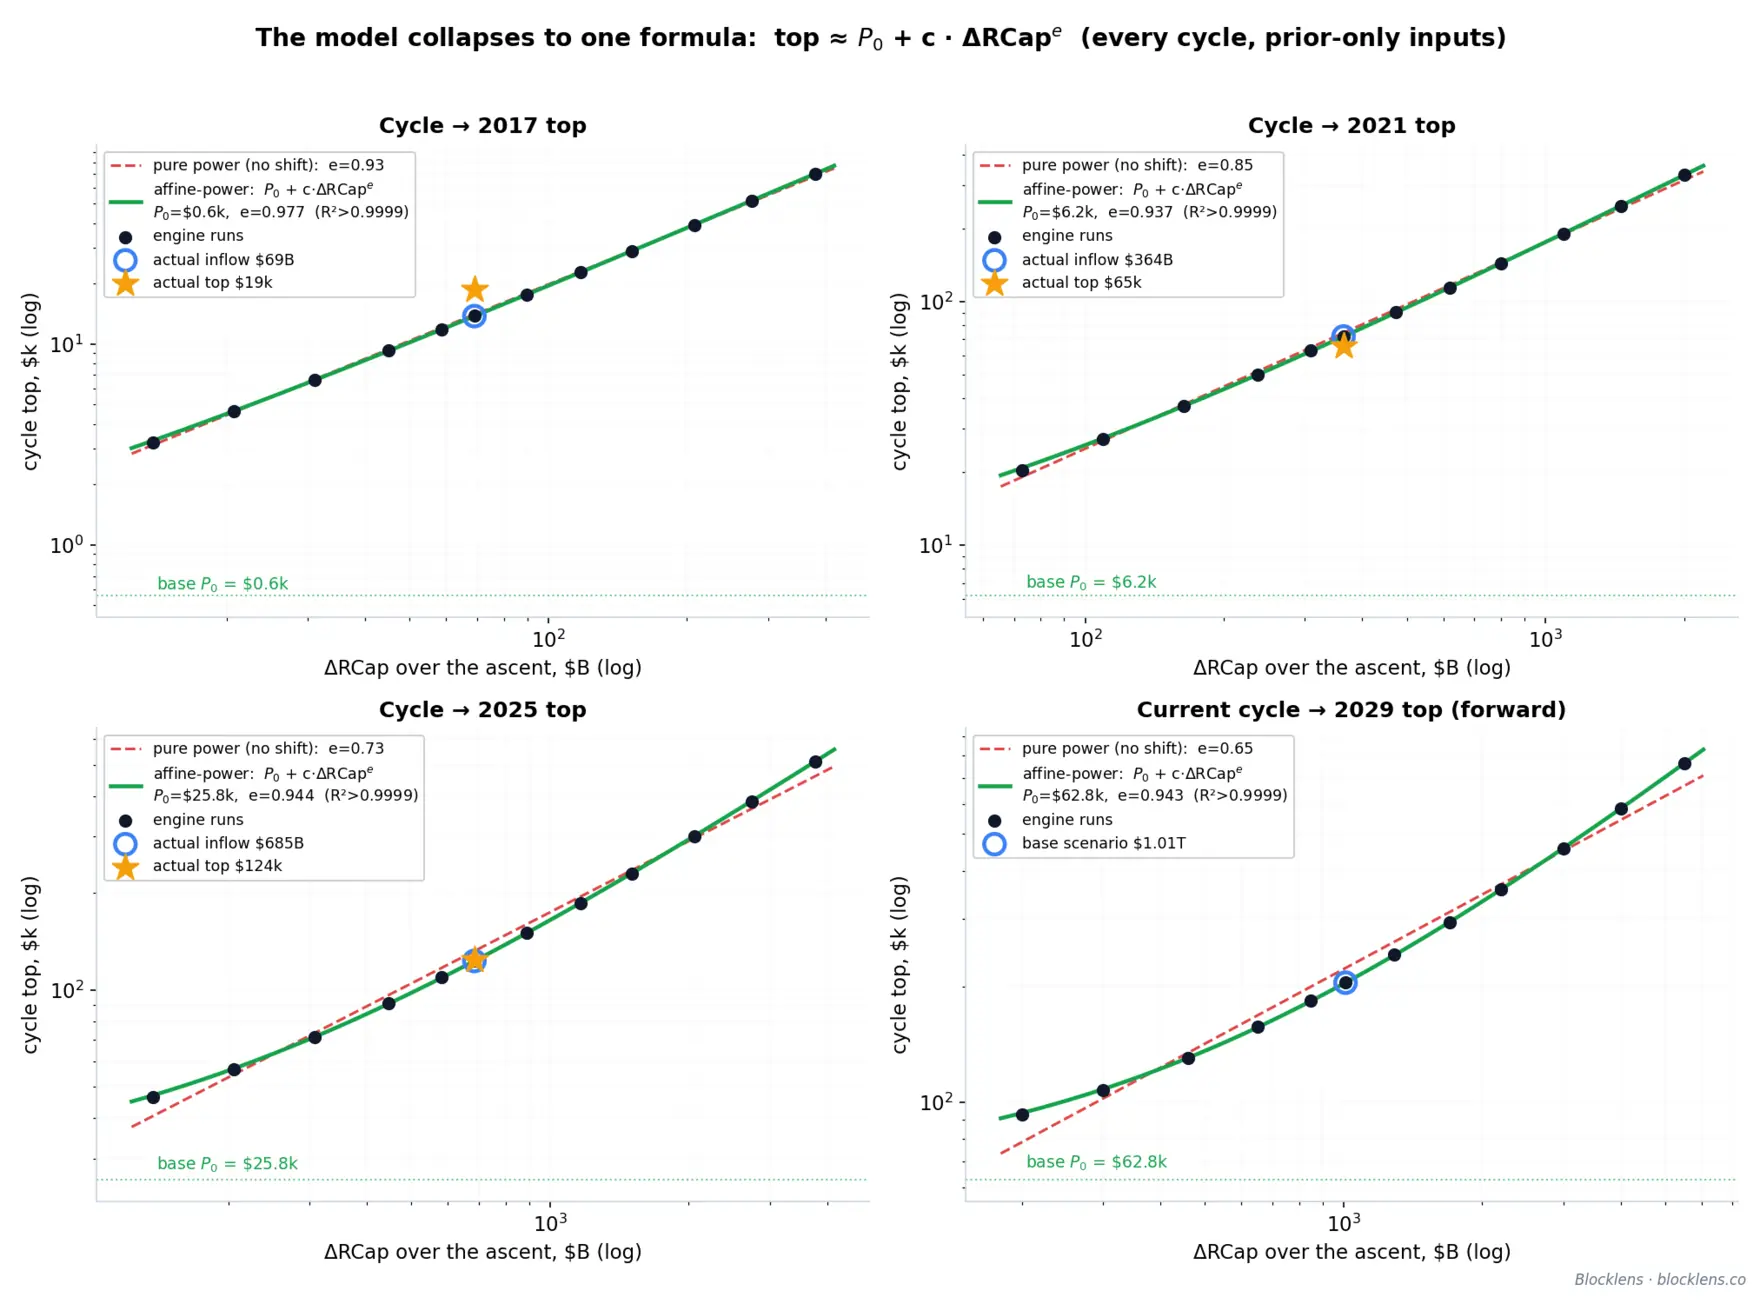
Para o próximo ciclo, a fórmula torna-se uma calculadora de topo: insira sua própria estimativa de entrada cumulativa e leia o preço implícito pelo modelo sem rodar o próprio motor. Perto do cenário-base, cada \( +\$100\text{B} \) de entrada acrescenta \( \approx\$13\text{k} \) ao topo:
$$ p_{\text{top}} \;\approx\; \$62.8\text{k} \;+\; \$16.1\text{k}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{0.943}. \tag{31}$$Ressaltamos os limites de aplicabilidade. Esta fórmula é um retrato do modelo para o ciclo de 2026–2029, e não deve ser levada cegamente a ciclos futuros: como mostra a tabela acima, os parâmetros derivam sistematicamente de ciclo para ciclo — sobretudo a base \( P_0 \), que cada ciclo herda de todo o histórico anterior de capital. A fórmula de 2017 nada teria dito sobre o topo de 2025. Ela não é um substituto do modelo, mas uma ferramenta de conveniência para cálculos rápidos com ele — uma tradução das expectativas de entrada de capital no preço de topo do modelo para o próximo ciclo.
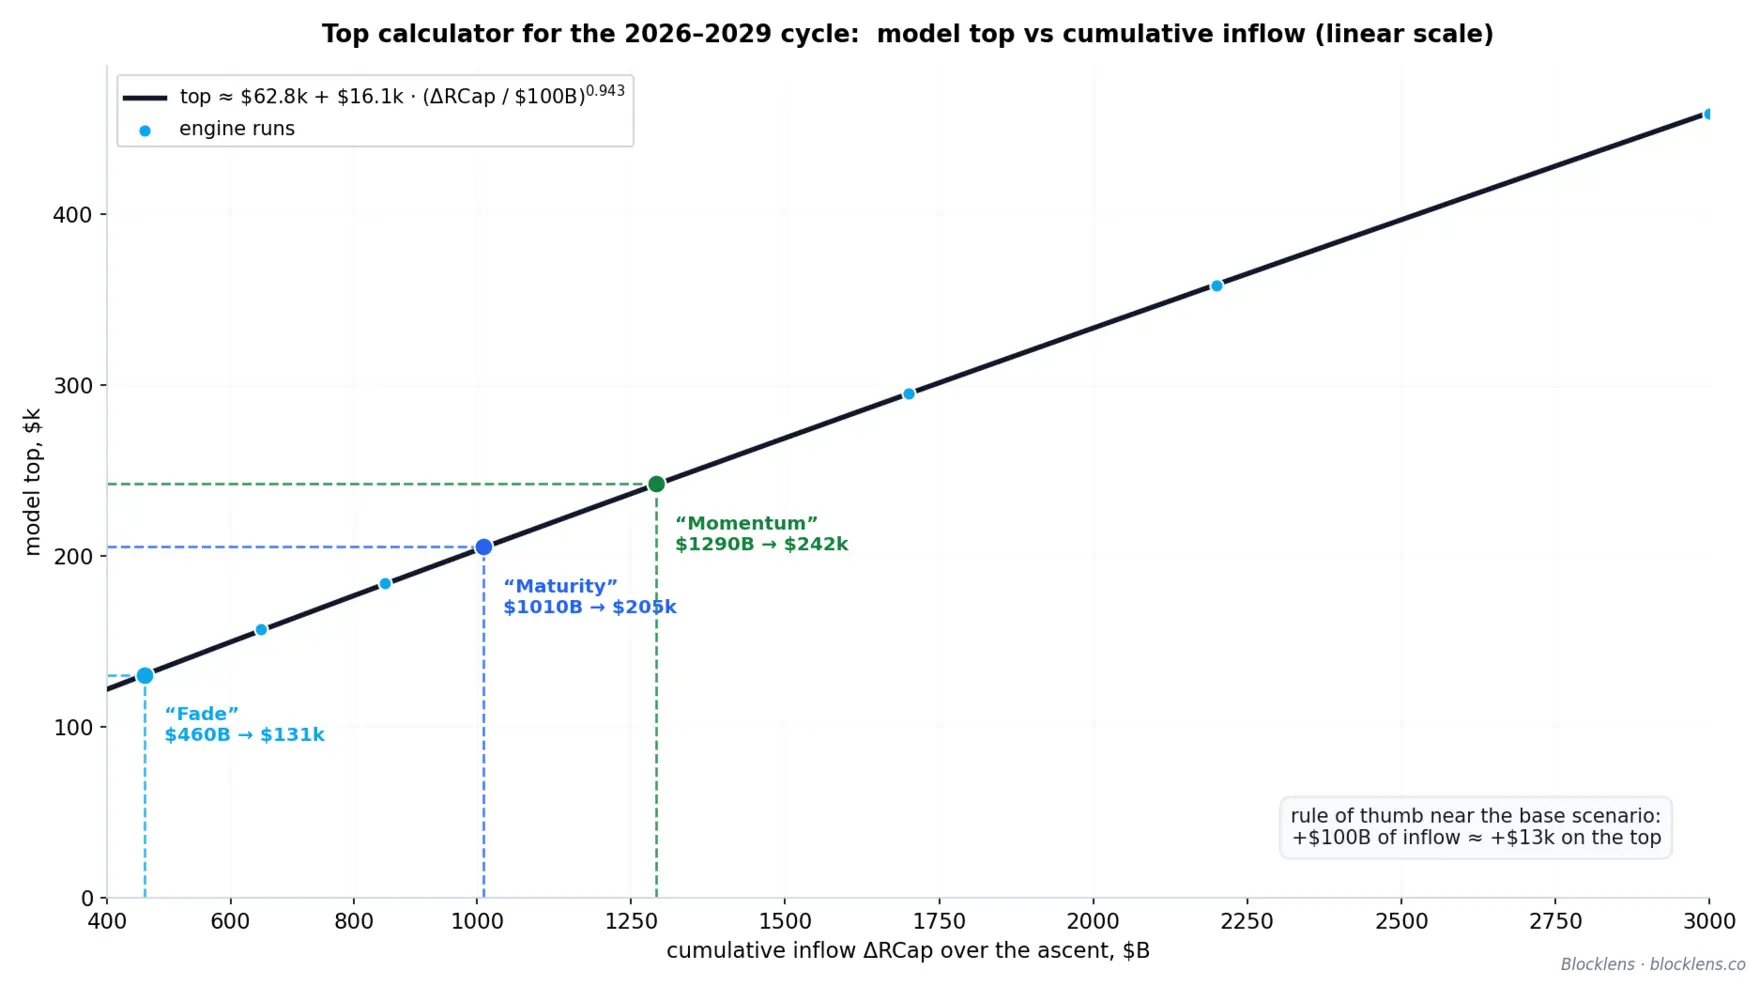
5. Conclusões, limitações e próximos passos
Prever um sistema complexo pode sempre ser simplificado ao rastrear suas interdependências e fatores motrizes. Para o Bitcoin, o combustível do preço é a entrada de capital, e sua melhor estimativa disponível é a variação da Realized Cap: a métrica é quase suave, move-se lentamente e carrega mais de 15 anos de histórico acumulado. É comparativamente fácil formar uma visão de como o interesse pelo setor de cripto-ativos — e, com ele, indiretamente, a entrada de capital — mudará em relação ao ciclo anterior.
Com demasiada frequência, as valuations de Bitcoin feitas por analistas são tiradas do nada ou apoiam-se em métricas de análise técnica estatisticamente insignificantes. A abordagem cuidadosa e metodologicamente rigorosa por trás do modelo Blocklens-TOP nos permite filtrar estimativas desse tipo: consideramos irrealista o Bitcoin atingir $1M antes de 2030, por exemplo, e improvável um rompimento acima de $500k no mesmo período (supondo que a inflação do dólar se mantenha em seu nível atual), porque isso exigiria, dentro de uma janela bastante curta de 3 anos (do fundo ao topo), entradas de capital em uma escala observada em apenas um punhado de classes de ativos em toda a história humana (o mercado de Treasuries dos EUA, o mercado de imóveis novos da China de 2019–2021, os títulos de guerra dos EUA durante a Segunda Guerra Mundial, e assim por diante).
O que o modelo é
Três propriedades o definem.
É mecanicista, não estatístico. O preço é recuperado da relação de preço inverso \( p_t = \text{inertia}(t) + \Delta\text{RCap}(t)/Q(t) \), onde \(Q(t)\) é o volume de gasto diário em BTC e o termo de inércia é o custo de aquisição ponderado pelo gasto das moedas que se movem naquele dia. Nada aqui é uma caixa-preta. Cada grandeza — oferta por coorte, taxa de gasto, custo de aquisição — é uma métrica on-chain observável com significado econômico.
O topo é endógeno. O modelo descobre o topo por conta própria, a partir de um único laço de feedback negativo. À medida que o preço sobe, a razão market-value-to-realized-value dos LTH (MVRVLTH, preço dividido pelo custo de aquisição dos LTH) sobe junto, e os detentores de longo prazo distribuem mais rápido segundo uma lei de potência suave,
$$ c_{\text{LTH}}(t) = g\!\left(\text{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \text{MVRV}_{\text{LTH}}^{0.27}(t) \quad (\text{binned } R^2 \approx 0.857). \tag{32}$$Uma distribuição mais rápida eleva o volume de gasto diário \(Q\), que amortece o crescimento de \(\Delta\text{RCap}/Q\), o que por sua vez desacelera o preço rumo a um topo. O próprio comportamento que marca a euforia é o comportamento que a encerra.
Ele valida out-of-sample no regime moderno. Sob um walk-forward estritamente out-of-sample — cada insumo reajustado com dados estritamente anteriores a cada ciclo previsto, sem vazamento do futuro, incluindo a trajetória de oferta e a emissão — o modelo localiza o topo de 2025 com erro inferior a 1% (um erro de −1%), usando apenas dados até 2022 mais o valor exato da entrada futura de capital. O topo real de 2025 marcou $124.414. Esse único número é o resultado de destaque deste trabalho: um modelo de formação de preço com todo parâmetro comportamental ajustado apenas com dados até 2022, dado o total real de entrada e o calendário do ciclo, reproduz o pico três anos (um mercado de alta completo) no futuro com erro inferior a 1% — com cada insumo, incluindo a dinâmica de oferta, ajustado exclusivamente com dados anteriores.
O que o modelo não é
Ser claro sobre o alcance de um modelo é parte de sua especificação. O modelo Blocklens-TOP é poderoso precisamente por ser estreito, e vale a pena ser explícito quanto às bordas.
Não é um oráculo autônomo. O motor mapeia a entrada de capital para o preço; ele não prevê a entrada. A implantação cumulativa de \(\Delta\text{RCap}\) ao longo de uma subida segue \( \text{frac}(\tau) = \tau^{K}\), onde \(\tau\) é a fração da subida decorrida — fortemente concentrada no final, com apenas ~7–24% do capital implantado até o meio da subida. Toda trajetória prospectiva de preço é, portanto, condicional a um cenário de entrada total. Enuncie o cenário e o modelo retorna o topo: $460B de entrada de ciclo (“Fade”) implica ~$131k, $1,01T (“Maturity”) ~$205k, $1,29T (“Momentum”) ~$242k. Rode-o ao contrário e o BTC a $500k exige \(\Delta\text{RCap} \approx \$3.3\text{T}\), enquanto $1M demanda ~$7,4T. Estas não são previsões; são a taxa de câmbio entre capital implantado e preço, e o próprio capital permanece um insumo.
Mudanças de regime são intrinsecamente difíceis. O expoente de implantação \(K\) não é constante ao longo da história. Os ciclos iniciais implantavam capital de forma muito mais desigual (\(K \approx 6.5\text{–}7.0\) em 2013 e 2017); os ciclos modernos têm um perfil mais plano (com sucessivas rajadas sigmoides visíveis ao longo dele): \(K \approx 2.7\text{–}2.8\). O ciclo de 2021 fica exatamente sobre a linha de falha: \(K\) colapsa de ~7 para ~2,7 no meio da subida — uma quebra estrutural que era impossível de saber a partir de dados anteriores. O walk-forward out-of-sample mostra seu custo claramente: o topo de 2021 estoura em +10%. O modelo não consegue prever uma mudança de regime; ele só consegue precificá-la uma vez que o novo regime se torne legível.
A amostra é pequena. O Bitcoin viveu cerca de cinco ciclos. Nenhuma dose de cuidado estatístico fabrica graus de liberdade que os dados não contêm, e toda afirmação out-of-sample aqui deve ser lida com esse teto em mente. O sinal encorajador — a parte que sugere que o motor captura estrutura real em vez de coincidência — é que, out-of-sample, os topos modernos ficam em +10% (2021) e −1% (2025), e os fundos de forma mais frouxa: +30% (2015), +25% (2018), −15% (2022), com o erro do fundo moderno explicado inteiramente pelo piso e não pelo custo de aquisição — tudo com cada insumo ajustado exclusivamente com dados que precedem o ciclo previsto.
Próximos passos
O modelo é um alicerce, e várias melhorias potenciais decorrem naturalmente do ponto em que ele atualmente para.
- Um modelo multifator para prever a taxa de gasto. A lei de potência para \(c_{\text{LTH}}\) é uma simplificação (ela depende de um único fator: a lucratividade das posições dos detentores de longo prazo). Na realidade, o comportamento dos detentores de longo prazo é sempre moldado por vários fatores ao mesmo tempo (expectativas de retorno, momentum de preço, momento dentro do ciclo, e assim por diante). Modelos mais sofisticados e mais precisos para \(c_{\text{LTH}}\) são o tema da nossa pesquisa futura.
- Previsão da entrada de capital e sua distribuição ao longo do tempo. A Seção 4 usa um conjunto bastante primitivo de cenários para possíveis entradas de capital. A própria entrada — e o interesse pelo setor de cripto-ativos — depende claramente de fatores macroeconômicos e do estado dos mercados de capital adjacentes. Em versões futuras do modelo Blocklens-TOP, tentaremos fechar essa lacuna e acoplar os dois modelos, produzindo um quadro completo.
- Acompanhamento ao vivo. Todos os insumos derivam dos snapshots diários de coortes etárias de UTXO da Blocklens e das métricas de valuation de detentores, de modo que o modelo inteiro pode rodar como um monitor em atualização contínua — acompanhando a queda que ora se desenrola (preço em meados de 2026 perto de $61,7k contra o topo de 2025 de $124.414) rumo ao fundo projetado, e reprecificando a próxima subida à medida que chegam os dados de entrada de capital.
O modelo Blocklens-TOP não dirá o futuro por conta própria — e não finge que pode. O que ele faz é converter uma pergunta que ninguém consegue responder — para onde irá o preço? — em outra que é ao menos tratável: quanto capital será implantado? Responda a isso, e o resto é aritmética simples.
6. Glossário de termos e símbolos
Todo símbolo e abreviação usados neste relatório estão reunidos aqui. As entradas estão agrupadas para facilitar a navegação: primeiro os primitivos de mercado e on-chain, depois a maquinaria de coortes, o motor de preço inverso, o driver do topo e, por fim, os constructos de fundo e de ciclo. O subscrito \(g\) percorre as duas coortes \(\{\text{STH},\text{LTH}\}\); \(t\) denota um dia e \(a\) a idade de uma moeda em dias.
6.1 Primitivos de mercado e on-chain
| Termo / símbolo | Definição |
|---|---|
| BTC | Bitcoin, o ativo nativo; também a unidade em que as quantidades de moedas (oferta, gasto, emissão) são medidas. |
| UTXO | Unspent Transaction Output — uma parcela on-chain de moeda de uma dada quantia em BTC que carrega o timestamp de seu último movimento; a unidade atômica de toda a contabilidade por coorte aqui. |
| idade da moeda, \(a\) | Dias decorridos desde que um UTXO se moveu pela última vez; a variável pela qual uma moeda é classificada como mantida no curto ou no longo prazo. |
| preço, \(p_t\) | Preço spot de fechamento do BTC em USD no dia \(t\). |
| emissão, \(\text{iss}\) | Novos BTC cunhados pelo protocolo por dia (o subsídio de bloco somado ao longo do dia), valorados a \(p_t\) ao serem adicionados ao capital realizado. |
| Market Cap | Oferta circulante valorada ao preço spot corrente, \(S(t)\cdot p_t\); a valuation "no papel" da rede. |
| Realized Cap (RCap) | Oferta valorada ao preço de último movimento de cada moeda, em vez do spot — o custo de aquisição agregado em USD de todas as moedas; o capital efetivamente comprometido on-chain. |
| \(\Delta\text{RCap}(t)\) | Variação diária da Realized Cap; igual ao lucro/prejuízo realizado nas moedas gastas mais a emissão valorada ao preço spot (a identidade central). |
| Realized Price (RP) | Realized Cap dividida pela oferta — o custo de aquisição médio por moeda, em USD. Calculada por coorte, fornece o custo de aquisição da coorte (veja \(RP_{\text{LTH}}\)). |
| \(RP_{\text{LTH}}\) | Realized price dos LTH — o custo de aquisição dos detentores de longo prazo (Realized Cap das moedas LTH dividida pela oferta LTH); a âncora do modelo de fundo e a grandeza que a contabilidade de realized cap prevê. |
| MVRV | Razão Market-Value-to-Realized-Value, \(\text{Market Cap}/\text{Realized Cap}\) (equivalentemente \(p_t/RP\)); um medidor adimensional do lucro não realizado agregado. |
| MVRVLTH / MVRVSTH | MVRV calculado dentro de uma única coorte, \(p_t/RP_g\); MVRVLTH (preço sobre o custo de aquisição dos LTH) governa a distribuição dos detentores de longo prazo e atua como o driver definidor tanto do topo quanto do fundo. |
| SOPR | Spent Output Profit Ratio — para as moedas movidas em um determinado dia, o preço de venda dividido pelo preço ao qual essas mesmas moedas foram adquiridas; SOPR \(>1\) significa que, em média, os vendedores do dia realizaram lucro. |
| \(p_{\text{SOPR}}^{g}\) | Custo de aquisição SOPR da coorte \(g\): o preço de origem, ponderado pelo volume, das moedas que a coorte de fato gastou naquele dia, \(p_{\text{SOPR}}^{g}=p_t-\Delta\text{RCap}_g/V_g\). Esse custo das moedas gastas — não o custo das posições — é o que entra no termo de P/L realizado. |
6.2 Coortes e os kernels de ponderação por idade
| Termo / símbolo | Definição |
|---|---|
| coorte | Uma das duas classes de detentores definidas por idade nas quais cada moeda é dividida por valor: Short-Term Holders e Long-Term Holders. |
| STH | Short-Term Holders — moedas movidas recentemente (baixa idade); alto giro; gastam primeiro suas moedas mais novas. |
| LTH | Long-Term Holders — moedas mantidas por tempo suficiente para dominar a faixa etária superior; vendedores esparsos cuja aceleração forma os topos de ciclo. |
| \(W_{\text{LTH}}(a)\) | Peso logístico de idade que atribui a fração de pertinência LTH de uma moeda, \(W_{\text{LTH}}(a)=1/\!\left(1+e^{-0.1(a-155)}\right)\), limitado a 0 abaixo de 100 dias e a 1 acima de 210 dias; \(\sim\!155\) dias é a fronteira flexível STH/LTH, com \(W_{\text{STH}}(a)\) \(=1-W_{\text{LTH}}(a)\). |
| \(m(a)\), kernel de ganho de pertinência ("o sino") | Pertinência LTH diária ganha na idade \(a\), \(m(a)=W_{\text{LTH}}(a)-W_{\text{LTH}}(a-1)\) — a derivada discreta da sigmoide logística, uma curva em forma de sino sobre as idades \(\sim\!100\text{–}210\) dias. É a distribuição etária das moedas que entram no conjunto LTH a cada dia e, portanto, o kernel natural para o custo de aquisição dos LTH. |
| \(S_g\), oferta | Total de BTC mantido pela coorte \(g\); \(S(t)=S_{\text{STH}}(t)+S_{\text{LTH}}(t)\), com a oferta total \(S(t)\) dada pelo protocolo. |
| \(V_g\) | BTC gasto (movimentado) pela coorte \(g\) em um determinado dia. |
| \(c_g\), taxa de gasto | Taxa de gasto diária da coorte, expressa em percentual, \(c_g=V_g/S_g\) — a fração das posições de uma coorte transacionada naquele dia. Faixas de operação: \(c_{\text{STH}}\approx 4.2\%/\text{day}\), \(c_{\text{LTH}}\approx 0.08\text{–}0.13\%/\text{day}\). |
| \(M(t)\), fluxo de envelhecimento | Fluxo de maturação STH\(\rightarrow\)LTH: BTC que cruza para o conjunto LTH por dia conforme as moedas envelhecem, \(M(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\) — lido endogenamente da estrutura etária real da oferta (historicamente \(\sim\!16.3\)k BTC/dia em média); o termo-fonte que faz crescer a oferta LTH. |
6.3 O motor de preço inverso e o driver do topo
| Termo / símbolo | Definição |
|---|---|
| \(Q(t)\), volume de gasto diário | Volume de gasto diário em BTC, \(Q(t)=c_{\text{STH}}(t)S_{\text{STH}}(t)+c_{\text{LTH}}(t)S_{\text{LTH}}(t)+\text{iss}(t)\) — o volume total de moedas sobre o qual o fluxo de capital do dia se espalha; o denominador da relação de preço inverso. |
| inércia | Custo de aquisição ponderado pelo gasto das moedas que se movem no dia, \(\text{inertia}=(c_{\text{STH}}S_{\text{STH}}\,p_{\text{SOPR,STH}}+c_{\text{LTH}}S_{\text{LTH}}\,p_{\text{SOPR,LTH}})/Q\); o nível de preço para o qual o motor reverte antes que o fluxo de capital o empurre, dando \(p_t=\text{inertia}(t)+\Delta\text{RCap}(t)/Q(t)\). |
| CV | Coeficiente de variação — desvio-padrão sobre a média, a variabilidade sem unidade de um driver (por exemplo, o CV de \(c_{\text{LTH}}\) \(\approx 144\%\)). |
| lei de sensibilidade | O impacto por \(\sigma\) de um driver sobre \(Q\) é igual ao seu CV vezes seu peso em \(Q\); assim, \(c_{\text{STH}}\) define o nível de \(Q\) enquanto \(c_{\text{LTH}}\), pequeno em peso mas enorme em variabilidade, forma o topo. |
| \(g(\cdot)\), feedback de distribuição | O driver do topo: a taxa de gasto dos LTH como lei de potência de MVRVLTH, \(c_{\text{LTH}}=g(\text{MVRV}_{\text{LTH}})=0.093\cdot\text{MVRV}_{\text{LTH}}^{0.27}\) (\(R^2\approx 0.857\) em bins). Um feedback negativo: preço mais alto eleva o MVRV, acelera a venda dos LTH, eleva \(Q\) e desacelera o preço rumo a um topo. |
6.4 Implantação de capital, o fundo e a forma do ciclo
| Termo / símbolo | Definição |
|---|---|
| \(\tau\) | Fração de uma subida decorrida, de 0 no fundo a 1 no topo; o relógio do perfil de implantação. |
| \(K\), expoente de implantação | Curvatura da implantação cumulativa de capital, \(\text{frac}(\tau)=\tau^{K}\) (parcela do \(\Delta\text{RCap}\) total do ciclo implantada até \(\tau\)); um \(K\) maior significa implantação mais concentrada no final. Ciclos modernos \(K\approx 2.7\text{–}2.8\); ciclos iniciais \(K\approx 6.5\text{–}7.0\). |
| \(\text{MVRV}_{\text{LTH}}^\text{floor}\) | O nível de MVRVLTH no qual a posição agregada dos detentores de longo prazo está suficientemente no prejuízo a ponto de a venda se esgotar — a condição de fundo. Empiricamente \(0.70\) (2011), \(0.66\) (2015), \(0.73\) (2018), \(0.82\) (2022), crescendo ao longo dos ciclos; o relatório usa \(\approx 0.85\) daqui em diante. |
| \(p_{\text{bottom}}\) | Mínima de ciclo modelada, \(p_{\text{bottom}}=\text{MVRV}_{\text{LTH}}^\text{floor}\times RP_{\text{LTH}}(t_{\text{bottom}})\), atingida em \(t_{\text{bottom}}\approx\text{top}+365\) dias (as quedas modernas duraram 363 e 366 dias). |
| \(P_{\text{in}}(t)\) | Preço de origem médio das moedas que amadurecem para o conjunto LTH no dia \(t\), ponderado pela quantidade que amadurece: \(P_{\text{in}}(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\,p_{t-a}\big/\sum_a S_{\text{age}}(t,a)\,m(a)\); o insumo que o livro-razão RCLTH contabiliza. |
| ATH | All-Time High — o maior preço já registrado até uma determinada data (o topo do ciclo de 2025 foi \$124.414). |
| drawdown | Declínio percentual de um pico anterior (ATH) a um vale posterior; a profundidade de um mercado de baixa, que se comprime à medida que o mercado amadurece. |
| capitulação | A fase de venda forçada, com realização de perdas, perto de um fundo, quando os detentores entregam moedas abaixo do custo e o prejuízo não realizado se esgota. |
| MAPE | Mean Absolute Percentage Error (erro percentual absoluto médio) — a média de \(|\hat{y}/y-1|\) sobre todas as previsões, expressa em percentual; uma medida-padrão de precisão de previsão na qual erros positivos e negativos não se cancelam. Um MAPE de 5% significa que a previsão desvia do valor real em 5% em média, em qualquer direção. |