0. エグゼクティブサマリーと主要な発見
ビットコインの価格サイクルに神秘的なものは何もありません。それは、供給量が固定された資産に資本が流入し、長期保有者がいつ、どれだけ売却するかを決める——その目に見える表層にすぎません。Blocklens-TOP モデルは、この主張の両側面を単一の閉じたシステムへと定式化し、市場参加者の歴史的なオンチェーン挙動に根ざした一組のパラメータから、ボトムもトップも含めたビットコインの完全な価格サイクルを再現します。
これまでオンチェーン分析はサイクルのボトムを特定することには長けていましたが、保有者の挙動からサイクルのトップになりうる水準を精密に特定するモデルは存在しませんでした。Blocklens-TOP モデルはそのギャップを埋めるために構築されており、相互に結びついた次の2つの問いに答えることができます。
- \$X 十億ドルの資本がこの資産に流入した場合、ビットコインはどのトップ価格に到達すると見込まれるか?
- ビットコインの価格が \$Y 千ドルを超えるためには、次のサイクルでどれだけの資本流入が必要か?
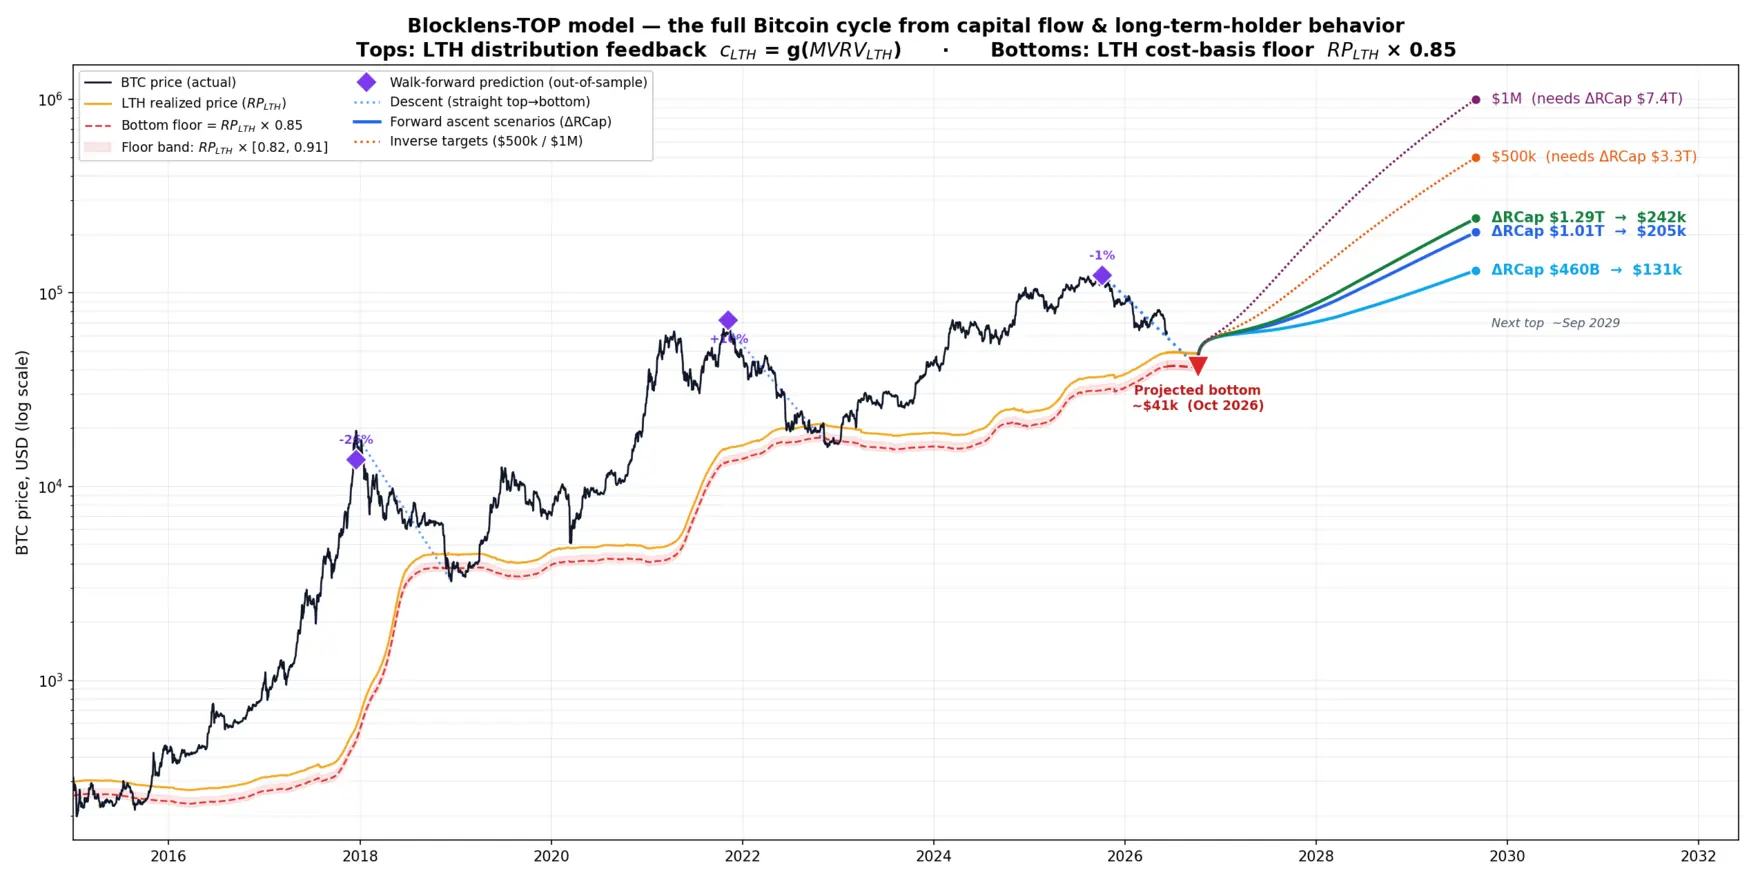
モデルの要点
Blocklens-TOP モデルは、完全なサイクル(下降局面と上昇局面)の2フェーズによる記述であり、各フェーズは主として同じコホート、すなわち長期保有者の挙動によって駆動されます。
- トップは主として長期保有者(LTH)による分配フィードバックを通じて内生的に形成されます。 価格が上昇するにつれ、長期保有者の含み益は MVRV(市場価値対実現価値 — 価格を LTH コストベースで割ったもの)で測られるように拡大します。MVRV が高まるほど彼らは速く売却します。この追加的な売却が市場の日次「消費量(spend volume)」を増やし、新規資本が価格をどれだけ速く押し上げられるかを数学的に減衰させます。価格成長は減速し、トップが形成されます——外的なショックによってではなく、コホート自身の利益確定が負のフィードバックループを閉じることによってです。これを緩やかなべき乗則 \(c_{LTH}=0.093\cdot \text{MVRV}_{LTH}^{\,0.27}\)(ビン化後 R²≈0.857)で捉えます。ここで \(c_{LTH}\) は1日あたりに消費される LTH 供給の割合です。
- ボトムは LTH コストベースのフロアで形成されます。 サイクルは、長期保有者が十分に深い含み損を抱えて売りが自ずと枯渇するときに終わります。ボトム価格は、LTH 実現価格にフロア倍率(それらのポジションをナンピンするための買いが支配的になり始める LTH 含み損の深さを表す)を掛けたもの、\(p_{bottom} = \text{MVRV}_{\text{LTH}}^{\text{floor}}\times RP_{LTH}\) です。重要なのは、実現キャップは弱気相場を通じて粘着的であり、ほとんど低下しないという点です。暴落は時価総額(マーケットキャップ)の崩壊であって実現キャップの崩壊ではなく、まさにそれゆえにコストベースのフロアがボトムを固定するのです。
両フェーズは、ひとつの厳密な数学的恒等式に組み込まれます。定義により、実現キャップの日次変化は実現損益に発行分を加えたものに等しく、その恒等式を価格について解くと、本モデルの中核となる方程式が得られます。
$$ p_t = \text{inertia}(t) + \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{1}$$ここで \(\Delta\text{RCap}(t)\) はその日の実現キャップの変化(資本の流入/流出の代理指標)、\(Q(t)\) は市場の日次消費量(BTC 建て)、そして「慣性(inertia)」は市場が売却の起点としている消費加重コストベースです。
ウォークフォワード:アウトオブサンプル検証
サイクルモデルの真の試金石は、見たことのないトップを予測できるかどうかです。私たちは予測対象となる各サイクルの前のデータだけを用いて全パラメータを再フィットし、将来情報の漏れがない状態でモデルをアウトオブサンプルで検証します。将来からモデルが受け取るのは、当該サイクルの実際の総資本流入量(ボトムからトップまでの \(\Delta RCap\))とそのカレンダー(ボトムとトップの日付)だけです。流入量自体は部分的に価格に対して内生的であり——実現利益は価格経路に応じてスケールします——したがってこの検証は、将来の完全な予測ではなく「流入 → 価格」の伝達関数テストとして読むべきです。これにより \( p_{\text{model}}^{\text{TOP}}(\Delta RCap_{\text{actual}}) \) を \( p_{\text{actual}}^{\text{TOP}} \) と比較できます。
| 予測されたトップ | アウトオブサンプル誤差 | 備考 |
|---|---|---|
| 2017 | −26% | 事前データは極端な2013年サイクルのみ |
| 2021 | +10% | レジームシフトのサイクル(投下プロファイルがサイクル途中で崩壊) |
| 2025 | −1% | 2022年までのデータのみで学習 — 目玉となる結果 |
重要なのは2025年の予測です。すなわち、クリーンな先行サイクルから予測した現代のサイクルが、誤差1%以内に収まりました。過去のサイクルでの外れは説明可能です——2017年は異常な初期市場からしか学べず、2021年は資本流入パターンにおける真の構造的断絶であったことが判明しました(投下指数 \(K\) がサイクル途中で約7から約2.7へ低下しましたが、これは過去から知ることはできません)。
フォワード予測
ビットコインの直近のトップは2025年10月6日に \$124,414 を記録しました。2026年半ばにかけての下降により、価格は \$61.7k まで下がっています(データの締め切り:2026年6月10日)。ここから本モデルは、サイクルのボトム(資本流入の仮定を必要としません)と、それに続くサイクルのトップを、来たる上昇局面で想定される資本流入の関数として予測します。
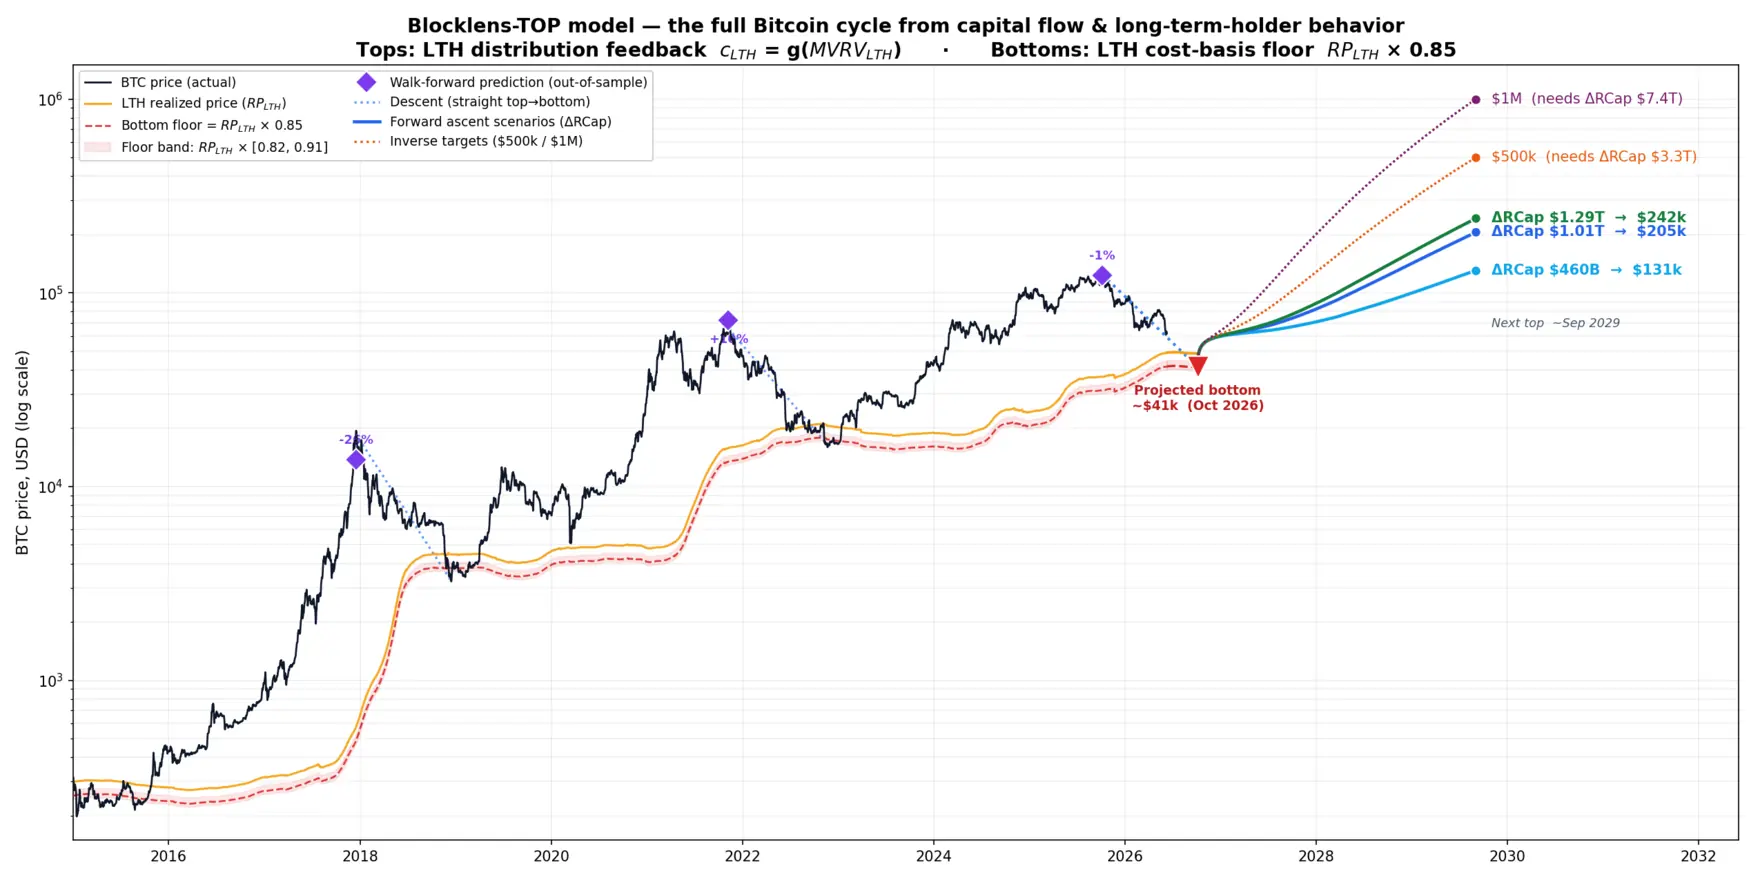
- ボトム: ≈ \$41k(フロアのバンドでは \$39〜44k;\(RP_{LTH}\) の年次予測誤差を考慮すると、おおむね \$36〜47k)、時期は 2026年10月 と見込まれます——トップのちょうど1年後であり、これは驚くほど安定した約365日の現代の下降局面(完了した2例で363日と366日)と整合的です。LTH コストベースはそれまでに \( RP_{LTH} \) ≈ \$48.6k まで上昇します。
- 次のトップ(資本流入を条件として): シナリオは過去のサイクルの実際の流入量(\$69B → \$364B → \$685B)を基準点としています。保守的な 「Fade」(\$460B、流入倍率の減衰が繰り返される)は約 \$131k——2025年のトップをわずか約5%上回るだけ——を示唆します。中心的な 「Maturity」(\$1.01T、流入の増分が繰り返される)は約 \$205k、楽観的な 「Momentum」(\$1.29T、前サイクルの倍率が繰り返される)は約 \$242k です。また、来たるサイクルでビットコインが所定の水準に到達するために必要な資本流入も計算できます。\$500k/BTC には実現キャップへの ≈\$3.3T の投下が必要となり、\$1M/BTC には ≈\$7.4T が必要です。
これらのトップの数値は明示的に条件付きです。本モデルの要点は、価格と資本流入の相互依存性を突き止めることであり、自律的な予言装置ではありません。所定の資本流入の波に対して市場がトップで到達すべき価格を教えてくれます(逆に、来たるサイクルで所定のトップ価格に到達するにはどれだけの流入が必要かも教えてくれます)が、市場参加者がビットコインにどれだけの資本を投じるかを知っているふりはしません。それは私たちの今後の研究の課題です。
主な貢献
- サイクルのトップに関する内生的理論。 トップは、恣意的な指標の産物でも、資本流入そのものを超える外的トリガーの産物でもなく、LTH 分配フィードバックループ \(c_{LTH}=g(\text{MVRV})\) の不動点です。
- サイクルのボトムに関するコストベース理論。 ボトムは LTH コストベースに対する15%のディスカウントによって定まります。コストベース自体は、LTH 実現キャップ会計(RCLTH 台帳)を通じて最大1年先まで良好に近似できます。
- 2025年トップにおける −1% のアウトオブサンプル結果。 先行データのみで学習した現代のサイクルトップに対する真のアウトオブサンプル・ウォークフォワード検証——このメカニズムが実在することの説得力ある証拠です。
- 日次消費量 \(Q\) に関する感度則。 各ドライバーの影響度は、その変動係数に \(Q\) 内での重みを掛けたものに等しくなります。これにより、\(Q\) の水準を決めるもの(短期保有者の消費)と、トップを形成するもの(長期保有者の消費)とがきれいに分離され——どこを詳細にモデル化し、どこを簡略化してよいかが分かります。
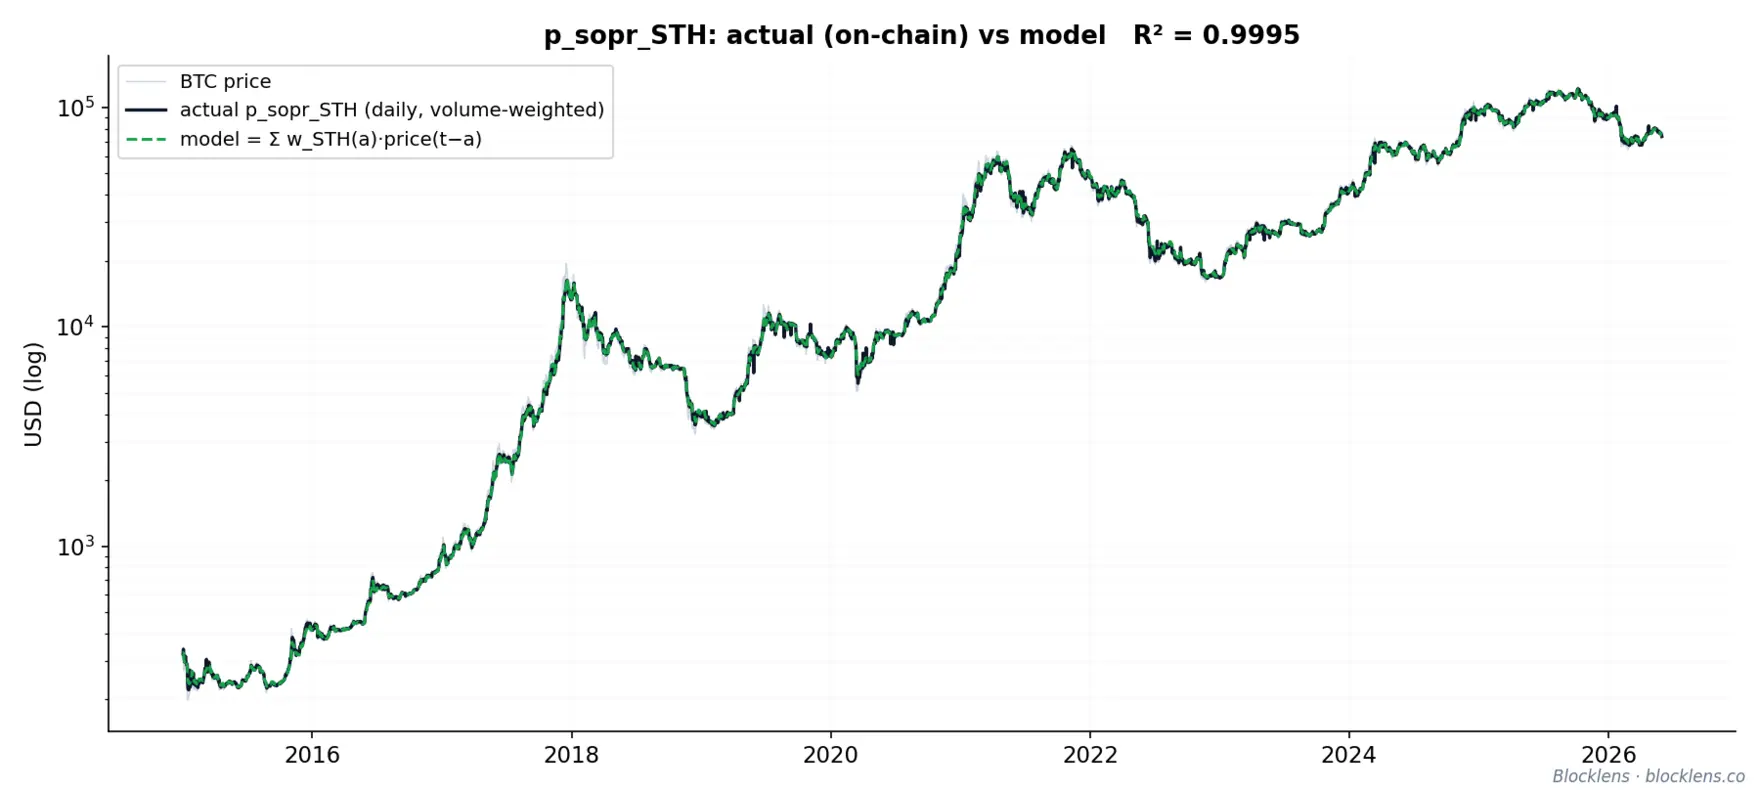
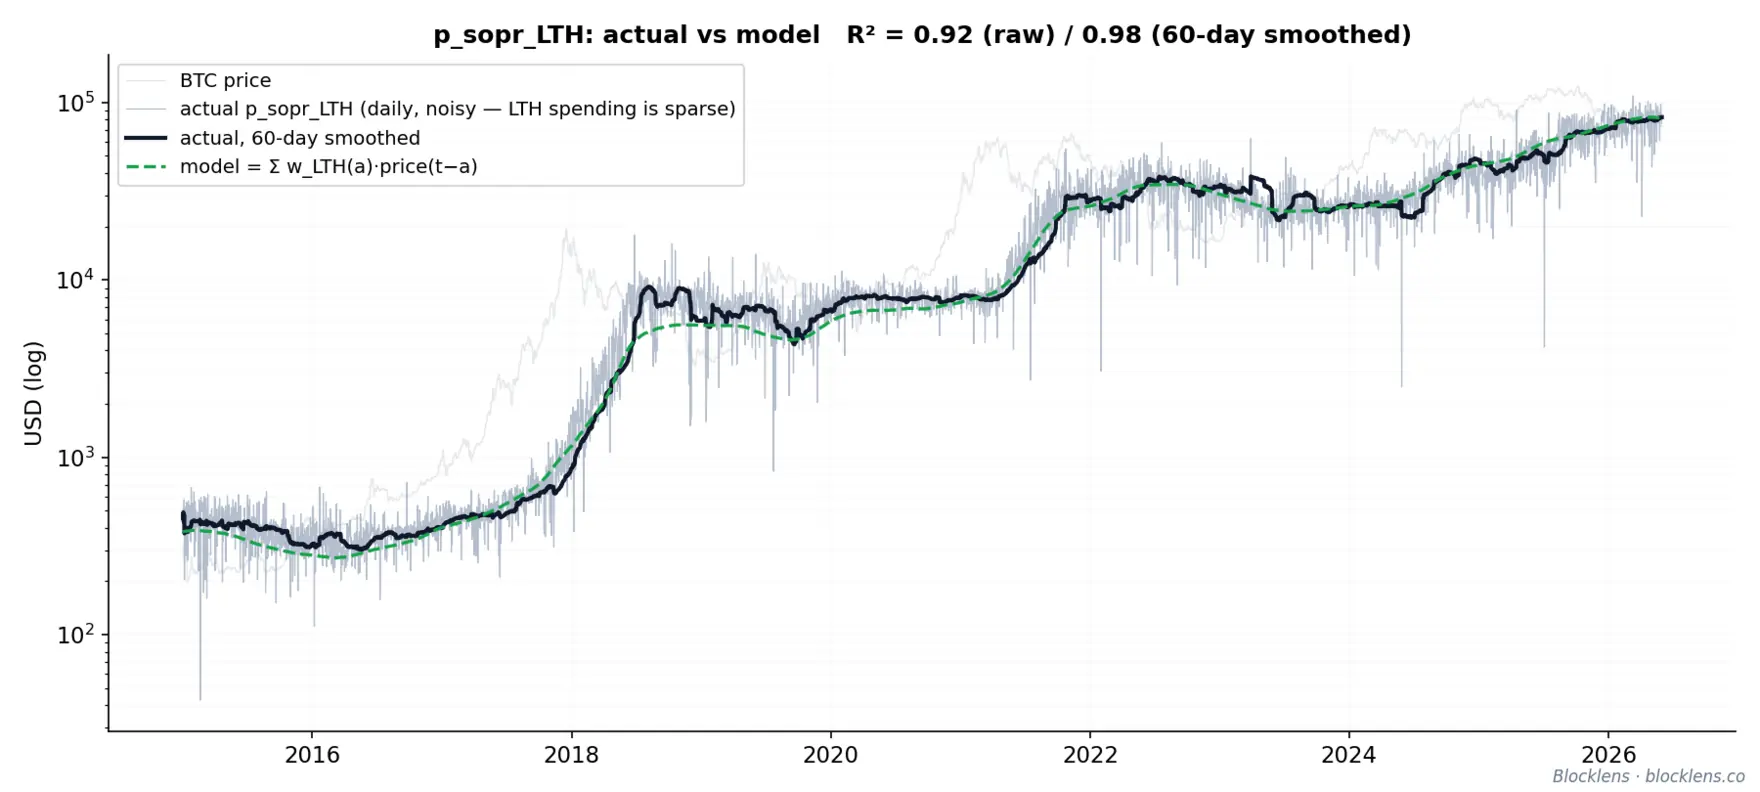
- 独立した指標としてのコホート別実効実現コストベースとそのカーネル。 STH 実効実現コストベース(\(p_{SOPR}^{STH}\))は、直近価格の短くフロントロードされた平均によってよく近似されます(R²≈0.9995)。LTH 実効実現コストベース(\(p_{SOPR}^{LTH}\))は、長いラグの価格に対するベル型カーネルで近似されます(生データ R²≈0.92、平滑化後 ≈0.98)——このベル型は、ロジスティック・エイジング重みの導関数として自然に生じます。
- 市場成熟の定量的説明。 トップ時の \( MVRV_{LTH} \) はサイクルを通じて圧縮され(34 → 33 → 4.1 → 3.4)、一方でボトムのフロアは上昇し(0.66 → 0.82)、資本投下はより均等化しています(投下曲線の傾き \(K\) が低下:約7 → 約2.75)——絶対的な価格水準が上がるにつれてドローダウンは縮小します。このパラメータは内生変数であるため、本モデルは想定されるトップ時の \( MVRV_{LTH} \) を予測できます(\$460B の「Fade」では \( MVRV_{LTH} \) ~ 2.49;\$1.01T の「Maturity」では ~3.28;\$1.29T の「Momentum」では ~3.57)。
以降のセクションでは、数学的な基礎から始めてモデルをボトムアップで構築します。すなわち、コホート分割とコストベース・カーネル、価格法則を資本流入に結びつける方程式、トップを形成する LTH 分配フィードバック、ボトムを形成するコストベース倍率、そして完全な検証——学習用の履歴データ上と、アウトオブサンプル・ウォークフォワードモードの両方です。
1. 先行研究:オンチェーンでトップとボトムを読む
オンチェーン分析は、単純かつ急進的な前提から始まりました。すなわち、パブリックブロックチェーンはすべてのコインの最後の移動を記録しているため、貨幣供給全体のコストベースは原理的に知ることができる、というものです。この前提から、評価指標の一群が生まれました。そのどれもが価値ある地位を獲得しています。しかし、それらのほぼすべてが静かな限界を共有しています。すなわち、市場の状態を記述はするものの、その状態がどのように生じたのかを説明しないのです。本セクションでは、Blocklens-TOP モデルが継承する系譜をたどり、続いてこのモデルが埋めるために構築されたギャップを特定します。
1.1 実現キャップと実現価格
基礎となる一手は、コインを今日の価格で評価するのをやめ、各コインが最後に移動した時点の価格で評価し始めることでした。Coin Metrics はこれを 実現時価総額(Realized Cap、RCap)として定式化しました。すなわち、すべての未使用アウトプットについて、各コインの数量にそのアウトプットが作成された日の価格を掛けたものの総和です。時価総額(価格×循環供給量)が「供給は今いくらの価値があるか?」に答えるのに対し、実現キャップは「供給は保有者にとっていくらかかったか?」に答えます——時価評価ではなく、ネットワークに払い込まれた資本の集計です。
実現キャップを循環供給量で割ると、ネットワーク全体のコインあたり平均コストベースである 実現価格(RP)が得られます。実現価格は市場の重心のように振る舞います。弱気相場ではソフトなフロアとなり、スポット価格が繰り返し試しては反発する水準です。両指標はブロックチェーンを投資家コストの会計記録へと変え、これに続く指標の多くは、ある意味でこの2つの比率もしくは分割にほかなりません。
1.2 MVRV と MVRV Z スコア
実現キャップが供給にかかったコストであり、時価総額がその価値であるとすれば、両者の比は集計的な含み益を測ります。これが MVRV 比率(Market-Value-to-Realized-Value)です。
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{\text{price}}{\text{Realized Price}}.\tag{2}$$MVRV が1を上回ると平均的なコインは利益の状態にあり、1を下回ると含み損の状態にあります。歴史的に、極端な高水準は陶酔的なトップを示し、1未満の値は投げ売り(キャピチュレーション)のボトムを示してきました。シグナルを鋭くするため、Awe and Wonder は MVRV Z スコア を導入しました。これは市場価値と実現価値の差を、それ自身の歴史的標準偏差 \(\sigma\) で標準化したものです。
$$\text{MVRV Z} = \frac{\text{Market Cap} - \text{Realized Cap}}{\sigma(\text{Market Cap})}.\tag{3}$$Z スコアはサイクルの極値を当てることで正当な評価を得ています。とはいえ、それは依然として正規化されたオシレーターにすぎません。すなわち、市場が自身の過去に対して統計的に過熱していることは教えてくれますが、どれだけの資本流入がその過熱を生んだのか、また、それがいつ収束しなければならないのかは教えてくれません。温度を読むだけで、火がどのように広がるかをモデル化はしないのです。
1.3 SOPR:消費の瞬間における実現利益
上記の指標は、じっとしているコインを評価します。Renato Shirakashi の Spent Output Profit Ratio(SOPR)は、コインが動いた瞬間にそれを評価します。ある日に消費されたすべてのアウトプットについて、SOPR はそれが売却された価格と、それが作成された価格とを比較します。
$$\text{SOPR} = \frac{\text{price at spend}}{\text{price at creation}} \;=\; \frac{\text{realized value}}{\text{value paid}}.\tag{4}$$SOPR が1を上回ると、コインは平均して利益が出る形で消費されており、1を下回ると損失が出る形で消費されています。そして1のライン——売り手がちょうど損益分岐となる水準——は、参加者が損益ゼロでの撤退に殺到するため、強気相場では繰り返し現れるサポートとして、弱気相場ではレジスタンスとして機能します。SOPR が私たちの研究にとって重要なのには特定の理由があります。それは消費されたコインのコストベースから構築されている(私たちは、保有中のコインの通常のコストベースとは区別される実効実現コストベースという概念を導入します)からです——これは、適切にコホート加重したときに実現キャップの変化を駆動する、未使用トランザクションアウトプットのまさにその誕生価格です。私たちは、残存保有分のコストベースで代用するのではなく、消費されたコインのこの実効実現コストベース(\(p_{\text{SOPR}}\) と表記)を第一級の量として採用します——この区別は後のセクションで厳密にします。
1.4 保有者コホートと約155日の境界
さらなる精緻化として、コインの経過日数——コインが最後に移動してからの日数——によって供給を 短期保有者(STH)と 長期保有者(LTH)に分割します。経験的な境界はおよそ 155日(Schultze-Kraft、2020年3月)にあります。おおむね5か月を超えると、コインが再び動く確率は急激に低下するため、古いコインは確信を持った保有のように振る舞い、若いコインは能動的で反応的な資本のように振る舞います。実現価格、SOPR、MVRV をこの線で分割すると、コホート固有のコストベースと利益比率——MVRVLTH、STH-SOPR など——が得られ、その相互作用がサイクルを駆動する2つの集団の挙動を切り分けることができます。
155日の閾値は当初ハードなカットオフとして適用されていましたが、後に平滑化の手法が提案されました(Heeg & Schultze-Kraft、2020年11月)。本レポートを通じて、私たちはコインの経過日数 \(a\) に対する滑らかなロジスティック重み \(W_{\text{LTH}}(a) = 1/\left(1 + e^{-0.1(a-155)}\right)\) を用います。これは100日未満で0に、210日超で1にクランプされ、STH 重みは \(1 - W_{\text{LTH}}\) です。境界を平滑化することはオンチェーンアナリストの間での暗黙の慣行であり、おなじみの約155日のソフト境界(BTC 価値ベース)を保ちつつ、不連続なステップを微分可能な遷移に置き換えます——そして後のセクションが示すように、まさにこの性質こそが、コホートの実現コストベースを近似することを可能にするのです。
1.5 HODL ウェーブとコイン経過日数バンド
経過日数を2つのコホートに集約するのではなく、HODL ウェーブの可視化(Unchained Capital)は、供給の全分布を経過日数バンド——1日以内、1週間、1か月、最大で数年に至るまで最後に動いたコイン——にわたって、積み上げ式の多色時系列としてプロットします。その図は鮮烈です。投機的なコインがトップ付近で取引されると若いバンドが厚く膨らみ、続いてそれらのコインが成熟するにつれて細くなり、弱気相場を通じて古いコインのバンドが厚くなります。HODL ウェーブはコホート間の供給の移動を一目で読み取れるようにし、私たちのモデルの重要な対象——STH/LTH 境界を越えてエイジングするコインの日次の入れ替わり(churn)——の動機づけとなります。しかしチャートとしては、依然として記述的です。すなわち、コインがどこにあるかを示す美しい地図ではあっても、コインがどこへ向かうかの法則ではありません。
1.6 Time-is-Money の消費ハザードの視点
より動的な系統として、Time-is-Money のフレーミング(Glassnode が2024年に初めて導入)に関連するものは、ビットコインの消費をハザード過程として扱います。すなわち、所定の経過日数のコインについて、それが今日動く確率はどれくらいか、と問います。この消費ハザードの視点は、coin-days-destroyed の伝統に近く、古いコインほど動きにくいこと、そして経過日数に条件づけられた消費傾向が保有者の確信に関する情報を含むことを正しく認識しています。それは正しい方向——挙動へ、フローへ、経過日数に依存する動態を持つ集団としてのコインへ——を指し示しています。本レポートでは、それらの消費傾向を、実現キャップを通じて価格そのものに結びつける方法を提案します。
1.7 ギャップ:記述的オシレーター対生成エンジン
一歩引いて見れば、あるパターンが明らかになります。実現キャップと実現価格は会計上の集計量です。MVRV、Z スコア、SOPR はそれらの上に構築された比率——トップ付近で高く、ボトム付近で低く振れるオシレーター——です。コホート分割、HODL ウェーブ、消費ハザード曲線は、経過日数構造と挙動によって記述を豊かにします。これらのツールはどれも、市場の状態の読み取りです。
そのどれもメカニズムではありません。それぞれが「我々は歴史に対してどこにいるか?」に、閾値、バンド、もしくは標準化された偏差を介して答えます——そして閾値とは、予測を装った記述にすぎません。繰り返し現れる限界が3つあります。
- それらは診断的であって、生成的ではありません。 オシレーターは引き伸ばすことができますが、何の資本流入がそれを引き伸ばしたのかは語らず、その流入が示唆する価格経路を再現することもありません。
- トップとボトムはヒューリスティックに読み取られます。 「MVRV が高い」「SOPR が1にリセットされた」「若いコホートのバンドが厚い」——これらは過去のサイクルとのパターン照合です。転換点は認識されるのであって、モデル自身の内部動態によって生み出されるわけではありません。
- それらは較正されているのであって、閉じてはいません。 指標どうしを結びつける保存恒等式が存在しないため、各指標は独立に履歴に合わせて調整され、各部品が相互に整合的である保証はありません。
Blocklens-TOP モデルは、まさにこのギャップを埋めるために構築されています。それは厳密な数学的恒等式——実現キャップの日次変化は、コホート加重された実現損益に発行分を加えたものに等しい——から始まり、それを反転して資本流入の関数としての価格を表現します。そのエンジンの内部では、長期保有者コホートは含み益のリターンが上昇するにつれてコインをより速く分配し(LTH 消費率の MVRVLTH に対するべき乗則的応答)、それがシステム全体の日次消費量を引き上げ、さらなる価格成長を減衰させます。したがってサイクルの トップ は、越えられる閾値ではありません。それはモデル自身の負のフィードバックが内生的に生み出す均衡です。同じメカニズムが鏡像として、サイクルの ボトム を形作ります。ボトムは、長期保有者の含み損が、ナンピン心理がコホートを支配するようになる水準(消費率の低下)に達するところで形成されます。上で概観した指標は捨てられるわけではありません——実現キャップ、実現価格、SOPR、コホート分割、そして MVRVLTH は、いずれも荷重を支える構成要素として再登場します。違いは、ここではそれらが恒等式によって結びつけられ、価格経路を再現する単一の生成モデルになっている点であり、極値で目視されるための個別のゲージとして孤立しているわけではない、という点です。
2. サイクルのトップを説明する2コホートモデル
ビットコインのサイクルは、本質的には会計の営みです。すなわち、どれだけの新規資本がチェーン上に入ってきたか、誰がコインを消費しているか、そしてそれらのコインが最後に動いたのはどの価格か、です。Blocklens-TOP モデルはこの描像を厳密にします。私たちは供給を2つの行動的コホートに分割し、実現キャップ(RCap)が定義上従わなければならない唯一の恒等式を書き下し、続いてそれを反転して、価格を資本流入と日次消費量の比として復元します。本レポートでこれ以降に続くすべて——トップを形成するコイン消費のフィードバックと、ボトムを形成するコストベースのフロア——は、ここで示す3つの設計上の選択にかかっています。
供給の分割:短期保有者と長期保有者
すべてのコインは経過日数 \(a\)——オンチェーンで最後に動いてからの日数——を持ちます。長く手つかずで保有されてきたコインは、先週取引されたコインとは異なる振る舞いをします。古いコインはめったに、しかも渋々売る確信を持った保有者のものであり、若いコインはトレーダー、投機家、そして取引所フローの入れ替わりのものです。私たちは前者を 長期保有者(LTH)、後者を 短期保有者(STH) と呼び、各コインを2つのコホートに振り分けるにあたって、ハードなカットオフではなく、経過日数に対する滑らかなロジスティック重み(シグモイド)を用います。
$$ W_{\mathrm{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}} \tag{5}$$ここで \(W_{\mathrm{LTH}}(a)\) は経過日数 \(a\) のコインのうち長期保有としてカウントされる割合であり、短期重みは単純に \(W_{\mathrm{STH}}(a) = 1 - W_{\mathrm{LTH}}(a)\) です。曲線は100日未満で \(0\)、210日超で \(1\) にクランプされるため、非常に若いコインは純粋に短期、十分にエイジングしたコインは純粋に長期となり、その両極の間に段階的な遷移があります。交差点は \(a \approx 155\) 日付近にあり——BTC 価値ベースでのソフトな STH/LTH 境界です(経過日数155日のビットコインは、短期保有者コホートにちょうど50%、長期保有者コホートに50%カウントされます)。滑らかな重みは重要です。すなわち、155日のタイマーが切れた瞬間にコインが別種の資産になるわけではなく、シグモイドは各コホートのメンバーシップがコインのエイジングにつれて緩やかに変化することを可能にし、それが次セクションのコストベース・カーネルに特徴的な形を与えます。
これらの重みから、あらゆる集計量がきれいに分割されます。総供給を \(S\) と書くと、コホート別供給は次のとおりです。
$$ S_{\mathrm{LTH}}(t) = \sum_{a} W_{\mathrm{LTH}}(a)\,s(a,t), \qquad S_{\mathrm{STH}}(t) = S(t) - S_{\mathrm{LTH}}(t), \tag{6}$$ここで \(s(a,t)\) は \(t\) 日における経過日数 \(a\) の BTC 供給です。同じ重み付けが消費されたコインにも適用され、各コホートが動かす日次の量 \(V_{\mathrm{STH}}\) と \(V_{\mathrm{LTH}}\) が得られます。2つのコホート、1つの滑らかなダイヤル——それが分割のすべてです。
実現キャップの分解恒等式
実現キャップ(\(R_{\mathrm{Cap}}\))は、すべてのコインを今日の価格ではなく、最後に動いた時点の価格で評価します。その結果がネットワークの集計コストベースであり——ビットコインに実際に投じられた総資本の優れた推定値です。その日次変化は厳密な分解を許します。スペンダーをコホート \(g\) に分割するあらゆる方法について、\(t\) 日における実現キャップの変化は、動いたコインが計上する実現損益に、新たに発行されたコイン(マイナー収益)の価値を加えたものです。
$$ \Delta R_{\mathrm{Cap}}(t) \;=\; \sum_{g} V_g(t) \,\bigl(p_t - p_{\mathrm{SOPR}}^{g}(t)\bigr) \;+\; \mathrm{iss}(t)\cdot p_t, \qquad g \in \{\mathrm{STH}, \mathrm{LTH}\}. \tag{7}$$各記号は具体的です。\(V_g\) はその日にコホート \(g\) が消費した BTC、\(p_t\) はその日の価格、\(p_{\mathrm{SOPR}}^{g}\) はコホート \(g\) が消費したコインの量加重コストベース(実効消費コストベース)です——すなわち、それらのコインが誕生した価格であり、これはまさに SOPR(Spent Output Profit Ratio)に入る消費側のコストであるため、この添字が付いています。最後に、\(\mathrm{iss}\) はその日の発行量(BTC 建て)、すなわちプロトコルが鋳造する新規コインであり、これらは現在の価格 \(p_t\) で実現キャップに入ります。項 \(V_g(p_t - p_{\mathrm{SOPR}}^{g})\) は、コホート \(g\) が売却したときに計上される実現利益(\(p_t > p_{\mathrm{SOPR}}^{g}\) の場合)または損失そのものです。古いコインは誕生価格で実現キャップを離れ、今日の価格で再び入ってきます。その差を量でスケールしたものがネットフローです。
これは回帰でも近似でもありません——構成上、スペンダーをコホートに切り分けるどのような方法に対しても真である恒等式です。その唯一の入力は、オンチェーンで測定可能な量、すなわちコホート別消費量、コホート別コストベース、価格、発行量です。自然な次の一手は、この恒等式を価格について解くことです。
逆価格エンジン
上の恒等式は \(\Delta RCap\) を価格で表しています。逆向きに読めば、価格を \(\Delta RCap\) で表すことになります。価格 \(p_t\) は実現損益(P/L)の項にも発行項にも現れるため、\(p_t\) の係数をまとめて方程式を価格について解くことができます。その結果が、モデルの中核をなすエンジンです。
$$ p_t \;=\; \underbrace{\frac{c_{\mathrm{STH}}(t) S_{\mathrm{STH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t) S_{\mathrm{LTH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{LTH}}(t)}{Q(t)}}_{\mathrm{inertia}(t)\text{ (spend-weighted cost basis)}} \;+\; \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{8}$$価格は、基準となるコスト水準に、資本流入を日次消費量で割ったものを加えたものです。日次消費量 \(Q(t)\) は、ネットワークが1日に動かす総 BTC です。
$$ Q(t) \;=\; c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t) \;+\; \mathrm{iss}(t), \tag{9}$$ここで \(c_g = V_g / S_g\) はコホート \(g\) の 消費率——1日あたりに動かされるその供給の割合——であり、\(Q\) は単に日次消費の合計に発行量を加えたものです。慣性(inertia)の項は、その日に動くすべてのものの消費加重コストベースです。
$$ \mathrm{inertia}(t) \;=\; \frac{c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)}{Q(t)}. \tag{10}$$慣性とは、新規資本が1ドルも到来しなかった場合に市場が維持するであろう価格水準です。すなわち、各コホートをその消費量で重み付けした、今日のコインが取得された平均価格です。新規資本 \(\Delta RCap\) は価格をそのアンカーより上に押し上げます——そして市場が売ろうとするコインが少ないほど、その押し上げは強くなります。同じドル建ての流入でも、日次消費量 \(Q\) が薄いときには価格を大きく動かし、厚いときにはほとんど動かしません。記号の完全な一覧は、参照用として下に示します。
記法についての注記。 明示的な時間引数 \((t)\) を付して書かれた量——\(S_{\mathrm{STH}}(t)\)、\(S_{\mathrm{LTH}}(t)\)、\(p_{\mathrm{SOPR}}^{\mathrm{STH}}(t)\)、\(p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)\)、\(Q(t)\)、\(\mathrm{inertia}(t)\)、\(\mathrm{iss}(t)\)、\(\Delta R_{\mathrm{Cap}}(t)\)、ならびにモデル化された長期消費率 \(c_{\mathrm{LTH}}(t)\)——は日々変化し、モデルが追跡する対象です。短期消費率 \(c_{\mathrm{STH}}\) は同じ評価法則(セクション2.2)から導かれますが、その応答は非常に弱く——指数が小さく、\(\mathrm{MVRV}_{\mathrm{STH}}\) が1付近に固定されている——ため、この法則はほぼ平坦な経路を返します。コイン経過日数カーネル \(W_{\mathrm{LTH}}(a)\) と \(m(a)\) は、時間 \(t\) ではなくコインの経過日数 \(a\) の固定関数です。そして価格は \(p_t\) と書きます。本レポートを通じてこの慣行を維持します。
| 記号 | 意味 |
|---|---|
| \(a\) | コインの経過日数 — コインがオンチェーンで最後に動いてからの日数 |
| \(W_{\mathrm{LTH}}(a)\) | 経過日数 \(a\) のコインのロジスティック長期保有者重み;\(W_{\mathrm{STH}} = 1 - W_{\mathrm{LTH}}\) |
| \(S_g\) | コホート \(g \in \{\mathrm{STH},\mathrm{LTH}\}\) が保有する供給(BTC);\(S\) は総供給 |
| \(V_g\) | \(t\) 日にコホート \(g\) が消費した(動かした)BTC |
| \(c_g = V_g/S_g\) | コホート \(g\) の消費率 — 1日あたりに動かされるその供給の割合 |
| \(p_t\) | \(t\) 日の BTC 価格 |
| \(p_{\mathrm{SOPR}}^{g}\) | コホート \(g\) が消費したコインの量加重コストベース(誕生価格) |
| \(\mathrm{iss}\) | 日次発行量(BTC、プロトコルが鋳造する新規コイン);\(p_t\) で \(RCap\) に入る |
| \(RCap\) | 実現キャップ — すべてのコインを最後に動いた価格で評価したもの;\(\Delta RCap\) はその日次変化(ネットの資本流入) |
| \(Q(t)\) | 日次消費量 — その日に消費および発行された総 BTC:\(c_{\mathrm{STH}}(t)S_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t)S_{\mathrm{LTH}}(t) + \mathrm{iss}(t)\) |
| \(\mathrm{inertia}\) | 消費加重のコホートコストベース — 新規資本がない場合の価格水準 |
これが完全なアーキテクチャです。すなわち、滑らかな2コホート分割、厳密な実現キャップ恒等式、そして日次消費量 \(Q\) を通じて資本流入を価格に変える逆価格エンジンです。ただし、その変数のうち3つのグループは依然としてブラックボックスです。私たちはまだ、コホートコストベース \(p_{\mathrm{SOPR}}^{\mathrm{STH}}\) と \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}\) がどのように形成されるか、供給 \(S_{LTH} \) と \(S_{STH} \) がどのようにモデル化されるか、あるいは \(Q\) が依存する消費率 \(c_{\mathrm{STH}}\) と \(c_{\mathrm{LTH}}\) を何が支配するかを述べていません。これらの最後のもの——具体的には、利益に対する長期保有者の応答——こそが、この静的な恒等式をサイクルのトップのモデルへと変えるものです。これらの各構成要素は、以降のセクションで取り上げます。
2.1. コホート別コストベース指標:\( p_{\text{SOPR}}^{\text{STH}} \) と \( p_{\text{SOPR}}^{\text{LTH}} \)
コインが動くたびに、それはある価格で持ち主を変え(Blocklens-TOP モデルは、あらゆるコインの移動が所有権の変更であると仮定します——この仮定はコストベースの推定をいくらか膨らませる可能性がありますが、モデルには実現キャップの変化が入力され、安定したコイン移動水準は差し引きゼロになるため、モデルの精度に実質的な影響を与えません)、その価格がそのコインのコストベース——次にそのコインが動くときに保有者が利益または損失を計上する基準となる数値——になります。あるコホートが所定の日に消費するコインにわたってそれらの誕生価格を量で重み付けして平均すると、消費されたコインの実効コストベースが得られます。これがコホート \( g \) について私たちが \( p_{\text{SOPR}}^{g} \) と表記する指標です。ここで SOPR(Spent Output Profit Ratio)は実現利益のオンチェーン会計であり、\( p_{\text{SOPR}}^{g} \) はその分母を価格単位で明示したものです。これら2つの系列——1つは短期保有者(STH、最近動いたコイン)、もう1つは長期保有者(LTH、確信を持った供給として数えられるほど長く休眠したコイン)——は、モデル全体の実現利益エンジンです。しかし、それぞれが明快で解釈可能なオンチェーン指標としても独立に成り立ち、本セクションではまさにその観点からそれらを扱います。
定義
ある日 \( t \) を固定します。コホート \( g \in \{\text{STH}, \text{LTH}\} \) がその日に \( V_g \) BTC を消費し、\( \Delta\mathrm{RCap}_g \) をそれらの消費されたコインが生み出す実現キャップの変化とします。コホートの消費コストベースは、まさにそれらのコインの量加重誕生価格です。
$$ p_{\text{SOPR}}^{g}(t) \;=\; p_t \;-\; \frac{\Delta\mathrm{RCap}_g(t)}{V_g(t)}, \tag{11}$$ここで \( p_t \) は現在の価格です。
\( p_{\text{SOPR}} \) のモデル化:計測された消費経過日数カーネル
私たちはどちらのコホートについても、移動平均ウィンドウもパラメトリックな形状も仮定しません。私たちは履歴記録から直接、コインが実際に消費される経過日数を計測し——その分布を過去価格に対する重み付けカーネルとして用います。連続する日次の未使用トランザクションアウトプット(UTXO)スナップショットをたどっていくと、所定の日に消費された経過日数 \( a \) の各コインが、そのコホート加重量を全履歴にわたって蓄積されるカーネルに加えていきます。
$$ K_{\text{STH}}(a) = \sum_{\text{days}} V(a)\,\bigl(1 - W_{\text{LTH}}(a)\bigr), \qquad K_{\text{LTH}}(a) = \sum_{\text{days}} V(a)\,W_{\text{LTH}}(a), \tag{12}$$ここで \( V(a) \) はその日に経過日数 \( a \) のコインが消費した BTC 量です。\( w_g(a) = K_g(a)/\sum_a K_g(a) \) に正規化すると、各カーネルはそのコホートの経験的な消費経過日数分布そのものです。コホートのコストベースは、それらのコインが誕生した価格の量加重平均——ラグ付き価格に適用したカーネル——です。
$$ p_{\text{SOPR}}^{g}(t) = \sum_{a} w_g(a)\, \text{price}(t - a). \tag{13}$$ウィンドウはフィットされていません——重みはオンチェーンの消費挙動そのものです。2つのカーネルはこれ以上ないほど異なって見えます。
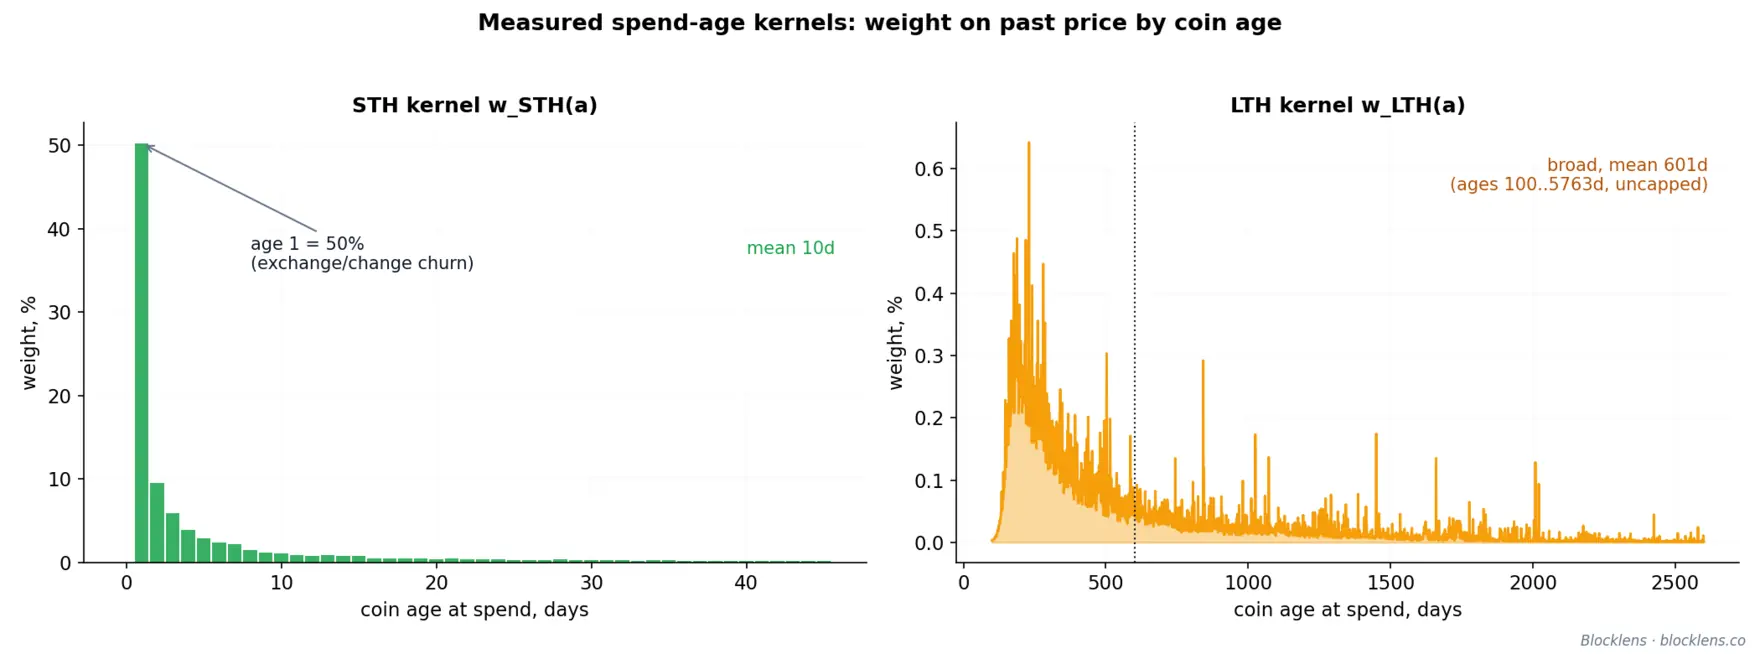
短期保有者:約10日のコストベース、3つの9まで一致
STH は最も新しいコインを消費するため、\( p_{\text{SOPR}}^{\text{STH}} \) は直近価格の鋭くフロントロードされた平均です。このフロントロードが強烈なのには具体的な理由があります。消費される STH 量のおよそ \( 50\% \) が経過日数1日——ウォレット間で動かされたり、チェンジとして戻されたりするコインで、本質的に誕生時の価格で動くため利益中立——です。計測されたカーネルから構築すると、モデルは生データの日次オンチェーン \( p_{\text{SOPR}}^{\text{STH}} \) をほぼ完璧に再現します。\( R^2 = 0.9995 \)。
長期保有者:上限の経過日数キャップなしの幅広いレンジ
LTH カーネルは上で述べた幅広い消費経過日数分布であり、平均は \( \approx 600 \) 日です。私たちは意図的に上限の経過日数キャップを設けません。カーネルは毎回、経過日数100日から、データに実際に存在する最も古いコイン(現時点で \( \approx 5{,}760 \) 日、約15.8年まで)までを対象に再計算されるため、最も安く最も長く休眠していたコインが、ついに動いたときに黙って切り捨てられることはありません。コストベースは次のとおりです。
$$ p_{\text{SOPR}}^{\text{LTH}}(t) = \sum_{a} w_{\text{LTH}}(a)\, \text{price}(t - a), \tag{14}$$すなわち、1〜2年前の価格の幅広い平均です。長期保有者はめったに、しかもバースト的に消費するため、生データの日次系列は本当にノイズが多く——モデルはそれを \( R^2 = 0.92 \) で一致させます。実際の実現コストベースを60日ウィンドウで平滑化すると、適合度は \( R^2 = 0.98 \) まで上昇します。この適合度の跳ね上がりは、関数形の欠陥ではなく、LTH 消費の希薄さと不規則性の証拠です。
コストベースは1つではなく2つ:\( p_{\text{SOPR}}\) と \(\text{実現価格}\) の区別
SOPR と MVRV を混同することは、コホートフロー会計で最もよくある誤りです。実現利益を駆動するコストベースは、消費コインのコストベース \( p_{\text{SOPR}}^{g} \) です。すなわち、その日に実際に動いたコインの誕生価格であり——STH では経過日数が平均約10日、LTH では約600日となる対象です。これが \( \Delta RCap\) に入るものです。実現価格は、未使用アウトプットにわたって重み付けされた取引時の価格であり、それまでの全履歴にわたって循環しているすべてのコインのエントリー価格を平均したものです。特に、後にサイクルのボトムと MVRV 計算に用いる LTH 実現価格 \( RP_{\text{LTH}} \) は、まったく別のカーネル——155日付近を中心とするメンバーシップ獲得ベル \( m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1) \)——に基づいています。これは、LTH コインが消費されるとき(平均約600日)ではなく、コインが LTH 集合へ成熟して入るときを記述します。コストベース \( p_{\text{SOPR}}\) は「今日の売り手は、消費したコインにいくら支払ったか?」を問い、実現価格は「保有しているすべての人がいくら支払ったか?」を問います。異なるカーネル、異なる問い、モデル内での異なる位置です。
2.2. Q を動かすもの:cLTH、cSTH、SLTH、SSTH
セクション2.1の逆価格エンジンは、単一の分母にかかっています。価格は \( p_t = \text{inertia}(t) + \Delta\mathrm{RCap}(t)/Q(t) \) として再構成されることを思い出してください。ここで \( \Delta\mathrm{RCap}(t) \) は実現キャップの日次変化(実現損益に発行分を加えたもの)、\( Q(t) \) は日次消費量——その日に実際に動いて再評価されるコインの量(BTC 建て)——です。下流のすべてが \( Q \) の振る舞いに依存するため、そのどの部分が水準を決め、どの部分が転換点を決めるのかを正確に知っておく価値があります。それらは同じ部分ではありません。
消費量は、4つの行動的な量に、1つのプロトコル定数を加えたものに分解されます。
$$ Q(t) = c_{\text{STH}}(t)\,S_{\text{STH}}(t) + c_{\text{LTH}}(t)\,S_{\text{LTH}}(t) + \text{iss}(t), \tag{15}$$ここで、各コホート \( g \in \{\text{STH}, \text{LTH}\} \) について、\( S_g \) はそのコホートの供給(保有 BTC)、\( c_g = V_g/S_g \) はその日次消費率(保有のうち動かす割合で、\( V_g \) は消費する BTC)、そして \( \text{iss} \) は日次発行量(BTC 建て)です。
感度則:影響 = CV × 重み
あるドライバーが \( Q \) を動かすのは、それが変動的かつ重い場合に限られます。激しく振れても合計の中でほとんど重みを持たない量は、全体を動かせません。合計を支配しても決して変化しない量も、やはり全体を動かせません。重要なのはこの2つの積であり——それは厳密に書き下せます。任意の単一ドライバーをとって \( x \) と呼びます——\( c_{\text{STH}}, S_{\text{STH}}, c_{\text{LTH}}, S_{\text{LTH}} \) のそれぞれを順に、1つずつ。\( x \) の典型的な日次変動は1標準偏差であり、これを \( \delta x = \mathrm{CV}(x)\cdot x \) と書きます。変動係数 \( \mathrm{CV}(x)=\sigma_x/\mu_x \) は、まさにその偏差を \( x \) 自身の割合として表したものだからです。1次近似では、そのような変動は消費量を \( \Delta Q = (\partial Q/\partial x)\,\delta x \) だけシフトさせます。\( Q \) で割ると、2つの効果がきれいに分離されます。
$$ \frac{\Delta Q}{Q}\bigg|_{1\sigma} \;\approx\; \mathrm{CV}(x)\;\times\;\underbrace{\frac{\partial Q}{\partial x}\cdot\frac{x}{Q}}_{\displaystyle w_x}. \tag{16}$$この式は各ドライバー \( x \) ごとに別々に評価され、ドライバー1つにつき1行となります。第1因子 \( \mathrm{CV}(x) \) は \( x \) がどれだけさまようか、第2因子 \( w_x \) は \( x \) が \( Q \) にとってどれだけ重要か——その弾力性——であり、加法的な \( Q = c_{\text{STH}}S_{\text{STH}} + c_{\text{LTH}}S_{\text{LTH}} + \mathrm{iss} \) については、単純に合計に占める \( x \) の項のシェアに帰着します。\( w_{c_{\text{STH}}} = w_{S_{\text{STH}}} = c_{\text{STH}}S_{\text{STH}}/Q \approx 93\% \)、そして \( w_{c_{\text{LTH}}} = w_{S_{\text{LTH}}} = c_{\text{LTH}}S_{\text{LTH}}/Q \approx 7\% \) です。動作点では STH は1日あたりおよそ \( c_{\text{STH}} \approx 4.2\% \) の保有を回転させ、LTH はわずか \( c_{\text{LTH}} \approx 0.08\text{–}0.13\% \)——およそ33〜50倍遅い——であるため、LTH の消費は \( Q \) のわずか約7%にすぎません。この法則を適用すると、4つの寄与は次のように定まります。
| 構成要素 | CV(レンジ) | \( Q \) 内の重み | \( Q \) への σ あたりの影響 | 性質 |
|---|---|---|---|---|
| \( c_{\text{STH}} \) | ≈ 41%(~6×) | 重い(~93%) | +38% | 緩慢、構造的 |
| \( S_{\text{STH}} \) | ≈ 20% | 重い | +18% | 緩慢、構造的 |
| \( c_{\text{LTH}} \) | ≈ 144%(~50×) | 軽い(~7%) | +10% | 爆発的、断続的 |
| \( S_{\text{LTH}} \) | ≈ 19% | 軽い | +1% | 緩慢、構造的 |
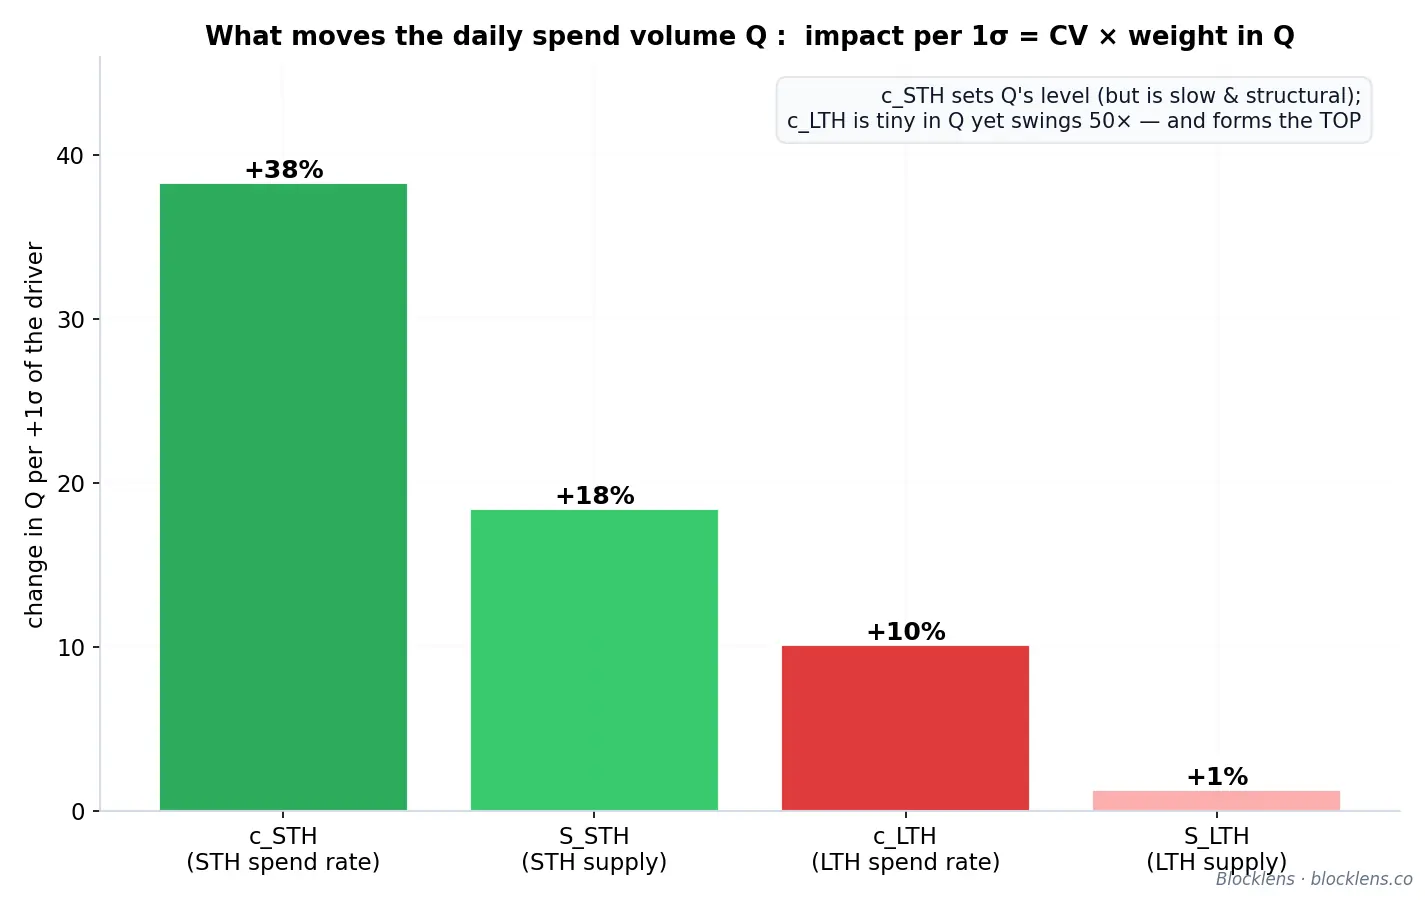
水準 対 トップ:なぜ cSTH が一方を、cLTH が他方を支配するのか
この表は1つのパズルを提示します。大きさで言えば \( c_{\text{STH}} \) は \( Q \) に対する最強のレバーです。すなわち、σ あたり \( +38\% \) であるのに対し \( c_{\text{LTH}} \) は \( +10\% \) です。先取りすると、モデルは \( c_{\text{STH}} \) を弱くしか応答させず——浅く、ほとんど識別できない評価の傾き——、そのすべての注意を \( c_{\text{LTH}} \) に注ぎます。その解決は、「\( Q \) の水準を決めるもの」と「\( Q \) をトップで膨らませるもの」は別の問いであり、サイクルは Q の水準ではなく、それを膨らませるドライバーによって決まる、という点にあります。この答えは断言されるものではなく、2つの消費率そのものの構造から読み取られます。
各コホートの含みポジションの収益性の関数としての消費率。 簡単な診断は、各コホートの平滑化消費率をとり、それをそのコホート自身の \( \mathrm{MVRV} \)——価格をそのコホートの実現価格(そのコストベース)で割ったもの——に対してプロットし、サイクルごとに色分けすることです。2つのコホートは、同じ問いに正反対のシグネチャで答えます。
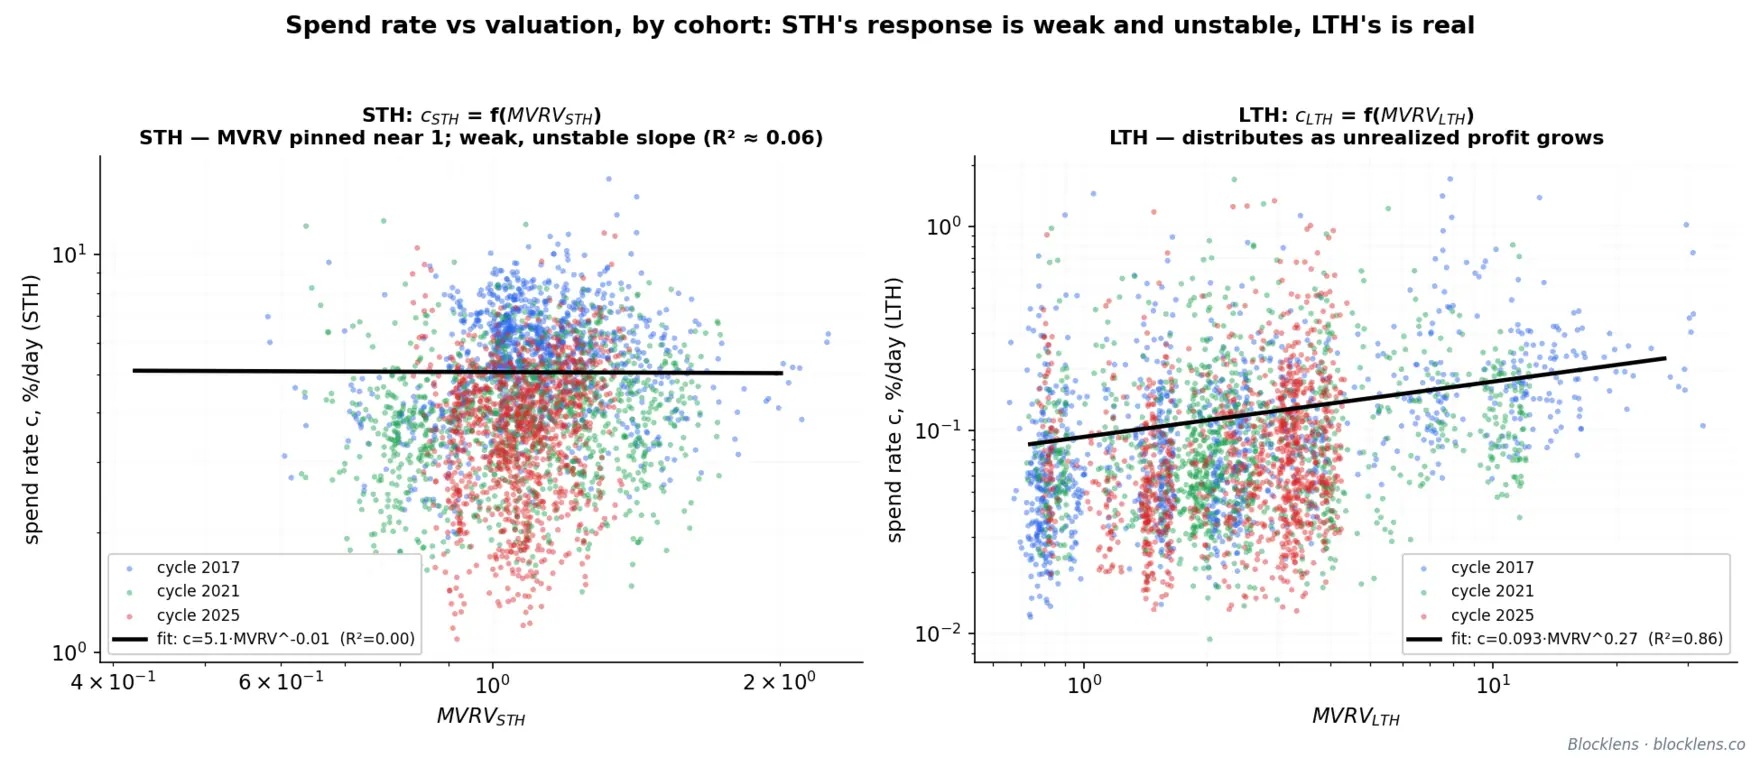
\( c_{\text{STH}} \) はサイクル情報をほとんど持たない——だからほぼ平坦な法則が正しい。 短期消費は市場の配管です。すなわち、取引所のルーティング、チェンジアウトプット、通常の入れ替わりです。それは常に \( Q \) を支配し——動作点では \( c_{\text{STH}}\,S_{\text{STH}} \approx 156{,}000 \) BTC/日、\( Q \approx 169{,}000 \) のまるまる92%——、その水準は確かにさまよいます(CV 41%)。しかしサイクルを通じて、それらの変動は総資本流入から取り出される利益のうちごく一部しか捉えません——大部分は長期保有者に向かいます。構成上、STH は自分のコストベース付近にいるため、\( \mathrm{MVRV}_{\text{STH}} \) はほとんど1を離れません(約3倍のレンジ)。このコホートには応答すべき収益性のレンジがほとんどなく、フィットが見出すわずかな応答もほとんど説明力を持ちません(\( R^2 \approx 0.06\text{–}0.08 \))。\( c_{\text{STH}} \) は \( Q \) がどこに位置するかを決め、市場のミクロ構造とともにそこを漂います。トップで急増しないため、トップを作ることはできません。
\( c_{\text{LTH}} \) はサイクルの駆動力です。 長期消費はまったく逆です。このコホートはスポットをはるかに下回って買ったコインを保有しているため、その収益性はサイクルを通じて大きく変動し、その消費率はその収益性とともに明快なべき乗則に沿って上昇します。すなわち、保有者は弱気相場の全体を安値付近で耐え抜き、価格がコストベースから離れるほど強く分配します。この急増は BTC では小さく——\( Q \) のわずか約7%——ですが、価格に反応し、価格が最も高いときにちょうど到来します。それは分母に最も強く効くときです。これがサイクル的で利益駆動のシグナルであり、4つのドライバーの中で転換点にとって決定的なものです。
1つの法則、両方のコホート——弱い短期応答はフィットが返すものです。 決定的な点は、\( c_{\text{STH}} \) をほぼ平坦として扱うことが、モデルに課された仮定ではない、ということです。それは両コホートに適用した同一のフィッティング手続きの出力です。各コホートに同じ関数形 \( c_g = A_g\cdot\mathrm{MVRV}_g^{\,b_g} \) をフィットし、パラメータは先行データのみで推定します。長期指数は \( b_{\text{LTH}} \approx +0.3 \) と出ます——60倍の収益性レンジにわたって作用する、真の説明力(生 \( R^2 \approx 0.04\text{–}0.06 \)、ビン化後 \( 0.857 \))を持つ実在の傾きです。短期指数は小さく不安定に出ます。すなわち、全履歴ではおよそ \( +0.14 \) ですが、ウィンドウ次第で \( \approx 0 \) から \( \approx 0.3 \) のどこにでもなり、そして——決定的に——ほとんど説明力がありません(\( R^2 \approx 0.06 \))。LTH には実在の十分に定まった傾きを見出す同じ機械が、STH についてはノイズしか見出しません。したがって、ほぼ平坦な \( c_{\text{STH}} \) は手で調整されたものではありません。それは同じ問いを投げかけたときにデータが返すものです——そして \( \mathrm{MVRV}_{\text{STH}} \) は決して ≈ 1 を離れないため、その浅い傾きでさえサイクルを通じて \( c_{\text{STH}} \) をほとんど動かさず、一方で \( c_{\text{LTH}} \) は数倍に振れます。
利益レバレッジ:なぜ小さなコホートがトップを握るのか。 LTH は消費量のわずか ≈ 6% にすぎませんが、上昇局面を通じて実現利益の増えゆく過半を供給します——2017年は36%、2021年は54%、2025年は68%——。彼らがスポットを何倍も下回って取得したコインを売却するからです。トップ時のコインあたり利益倍率は、STH が約 \( 1.05\times \) であるのに対し LTH は \( 2.3\text{–}18\times \) です。サイクルのトップは、本質的に長期保有者の利益確定イベントです。すなわち、実現利益のほぼすべてを担う、細いコインの流れです。表が予告した一般的な教訓が当てはまります。すなわち、\( Q \) の平均に最も大きなレバレッジを持つ変数が、サイクルを形成する変数ではないのです。モデリングの労力は大きさではなく、メカニズムに従います。
供給会計がシステムを閉じる
\( c_{\text{LTH}} \) をモデル化する前に、未知数を減らします。2つの供給は消費率から独立ではなく——それらの帳簿上の帰結です。総供給は発行によってのみ増加し、それはサトシ単位までプロトコルが定めます。
$$ S(t) = S(t-1) + \text{iss}(t), \qquad S_{\text{STH}}(t) = S(t) - S_{\text{LTH}}(t). \tag{17}$$続いてコホート残高は、3つの保存則に従って変化します。コインは「ソフトな」155日の境界を越えてエイジングし、エイジング流入 \( M(t) \)(STH → LTH)を生みます。長期保有者は \( V_{\text{LTH}}(t) = c_{\text{LTH}}\,S_{\text{LTH}} \) を消費します。そして発行分は経過日数0の STH として入ってきます。
$$ S_{\text{LTH}}(t) = S_{\text{LTH}}(t-1) + M(t) - V_{\text{LTH}}(t), \tag{18}$$ $$ S_{\text{STH}}(t) = S_{\text{STH}}(t-1) + \text{iss}(t) + V_{\text{LTH}}(t) - M(t). \tag{19}$$2つのコホートの更新は厳密に \( S(t) = S(t-1) + \text{iss}(t) \) に合計されるため、会計は閉じています。ある微妙な点が実質的な重みを持ちます。STH がコインを消費しても、それらのコインは STH プールから離れません——消費された STH コインは翌日に経過日数0の STH コインとして再び現れ、消費された LTH コインも同様に経過日数0の STH プールにリサイクルされます。したがって \( c_{\text{STH}} \) は \( S_{\text{STH}} \) を直接的に減らすことはありません(\( c_{\text{STH}} \) に対する \( S_{\text{STH}} \) の回帰係数は ≈ 0 で、ゼロと区別できません)。それは、どれだけの若いコインが消費されずに残って \( M(t) \) へと成熟するかを支配することによって、間接的にのみ作用します。エイジング流入が与えられれば、供給ブロック全体は2つの消費率によって決まり——注意を要するのは \( c_{\text{LTH}} \) だけです。
エイジング流入。 \( M(t) \) は、ソフトな境界をまさに越えようとしている短期プールの保有部分です。私たちは供給の実際の経過日数構造を UTXO スナップショットから直接とります。\( S_{\text{age}}(t,a) \) を時刻 \( t \) における経過日数 \( a \) 日のコイン量とすると、エイジング流入はその量を各経過日数における LTH メンバーシップの獲得で重み付けしたものです。
$$ M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a), \qquad m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{20}$$ここで \( m(a) \) は155日ロジスティックメンバーシップ関数の導関数(その日に境界を越える経過日数 \( a \) のコインの割合)であり、\( S_{\text{age}}(t,a) \) はフィットされたパラメータを1つも用いずにスナップショットから読み取られます。消費の大半は決して成熟しない短命の入れ替わりです。境界を越えるのはフロー量ではなく、静かに保有されたストックです——そして \( M(t) \) を決めるのは、消費の速さではなく、エイジングそのものです。
発行量の計算。 日次発行量は \( \text{iss}(d) = (\text{ブロック数/日}) \times (\text{ブロック補助金}) \) です。補助金は210,000ブロックごとにプロトコルのスケジュール(50 → 25 → 12.5 → 6.25 → 3.125 BTC)で半減します(ハービング)。1日あたりブロック数はハービング期ごとに 210,000 ブロック ÷ 期間の長さとして計測されます。すなわち ≈ 147.4(2009〜12)、159.2(2012〜16)、149.8(2016〜20)、145.8(2020〜24)です。アウトオブサンプル・ウォークフォワードでは、各サイクルは直前に完了した期のブロックレートを用い、そこから将来のハービング日を予測します。フォワード予測は 145.8 ブロック/日 で走り、次のハービングは 2028-03-30 と見込まれ(補助金 3.125 → 1.5625)、これは上昇局面中の予測ウィンドウ内に入るため含められています。発行量は3つの役割を同時に果たします——\( \Delta\mathrm{RCap} \) の項(\( \text{iss}\cdot p \)、スポットで評価される新規鋳造コイン)、消費量 \( Q \) の項、そして \( S_{\text{STH}} \) への経過日数0の流入です。
行動法則:cLTH = g(MVRVLTH) と、トップを形成するフィードバック
長期保有者は、自らの含み益の関数として分配します。その利益の自然な指標は \( \mathrm{MVRV}_{\text{LTH}} \)、すなわち現在価格を LTH 実現価格(LTH コストベース)で割った比です。\( \mathrm{MVRV}_{\text{LTH}} = 2 \) は、このコホートが投資資本の100%にあたる集計利益の状態にあることを意味します。その関係は、散布図がすでに示した緩やかなべき乗則です。
$$ c_{\text{LTH}}(t) = g\!\left(\mathrm{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \mathrm{MVRV}_{\text{LTH}}^{\,0.27}(t). \tag{21}$$0.27 という指数は、応答を柔らかくしつつも実在のものにします。すなわち、分配は利益とともに上昇しますが、比例よりも明らかに小さく——保有者は閾値で投げ売りするのではなく、強さに乗じて徐々に売却します。区間にビン化すると(16の対数ビン)、適合度は \( R^2 \approx 0.857 \) を保ちます。このフィットは打ち切り \( MVRV_{LTH} \le 40 \) を用います。すなわち、市場の建値が存在する前に作成されたコインの推定誕生価格のために MVRV が545に達し、そのアーティファクトの領域が法則を破壊する2011年初頭の92日(サンプルの約1.7%)を除外します(打ち切りがなければ \( b \approx 0.01 \))。15〜100の範囲のいかなる妥当な閾値でも指数は安定しています。\( b \approx 0.27\text{–}0.30 \)。
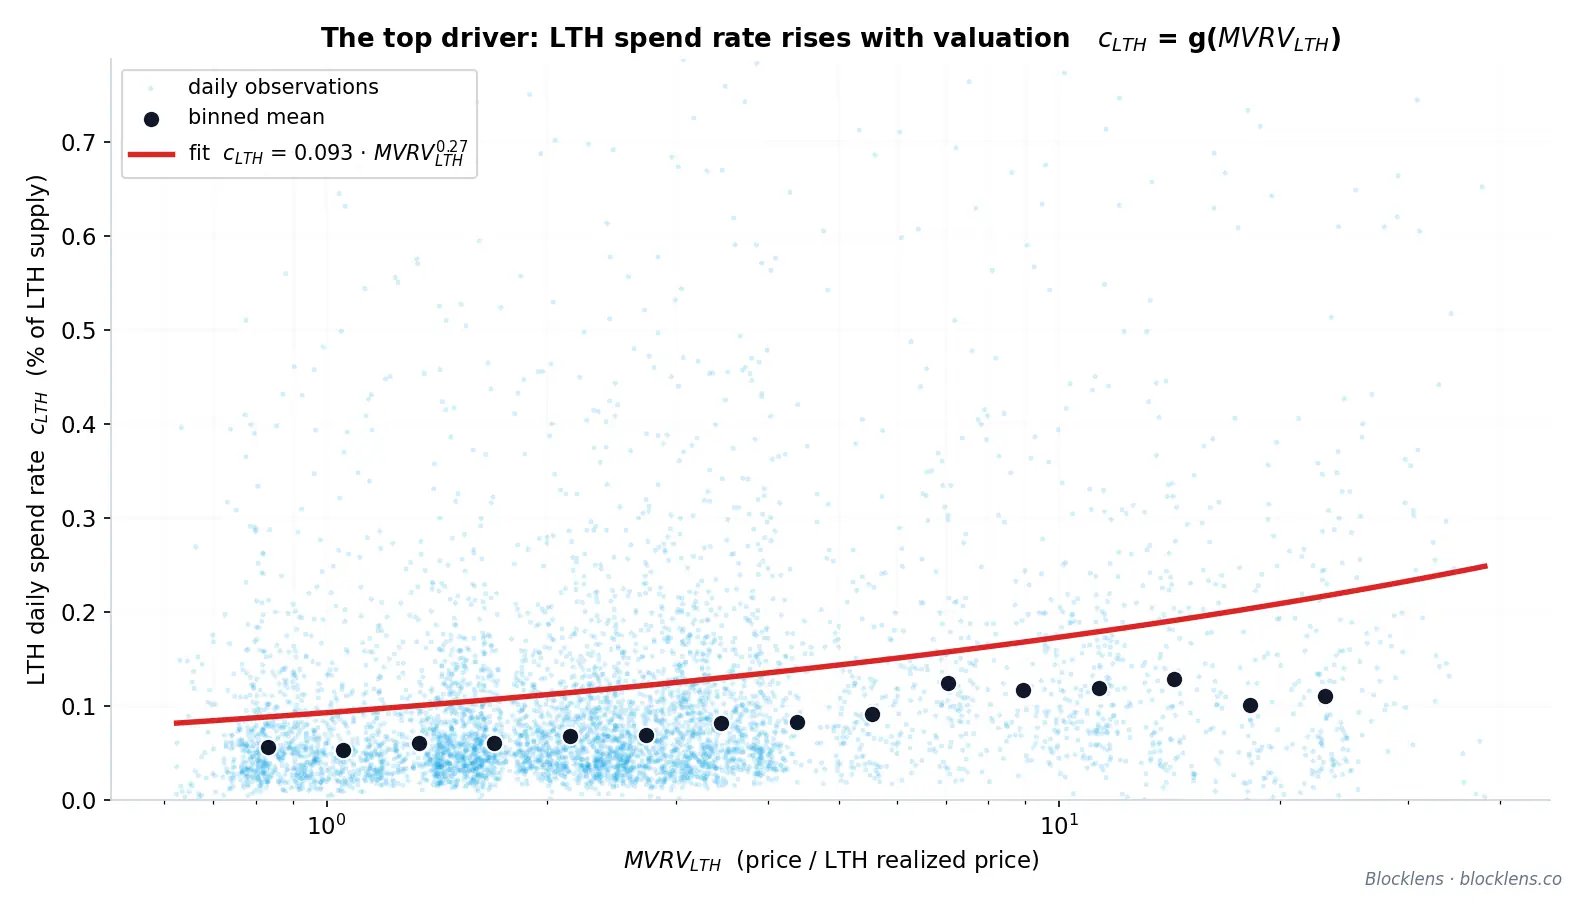
長期保有者の消費の利益に対するべき乗則的依存は、トップのエンジンです。それは逆価格恒等式全体を走り抜ける負のフィードバックループを閉じます。
- 価格が上昇し、LTH コストベースから離れるにつれて \( \mathrm{MVRV}_{\text{LTH}} \) を引き上げます。
- \( \mathrm{MVRV}_{\text{LTH}} \) が高まると \( c_{\text{LTH}} \) が上がります——長期保有者がコインをより速く消費します。
- 増えた LTH 消費が、総消費量 \( Q \) を大きくします。
- 大きくなった \( Q \) が \( \Delta\mathrm{RCap}(t)/Q(t) \) の成長を減衰させるため、価格は減速し——トップへと転じます。
言い換えれば、トップは魔法の倍率や固定の価格上限によって外から課されるものではありません(重要なのは、トップの日付だけがサイクルのスケジュールによって定まる、という点です)。それは内生的です。すなわち、保有者自身の利益に対する保有者自身の応答から立ち現れ、供給会計を通じて \( Q \) へ、そして再び価格へと伝達されます。そしてあらゆる入力の中で最大の変動性を持つ \( c_{\text{LTH}} \) は、\( Q \) の水準を動かすことによってではなく——7%の重みではほとんど動かせません——、サイクルの帰結を決めるウィンドウで \( Q \) を動かすことによって、その地位を獲得するのです。
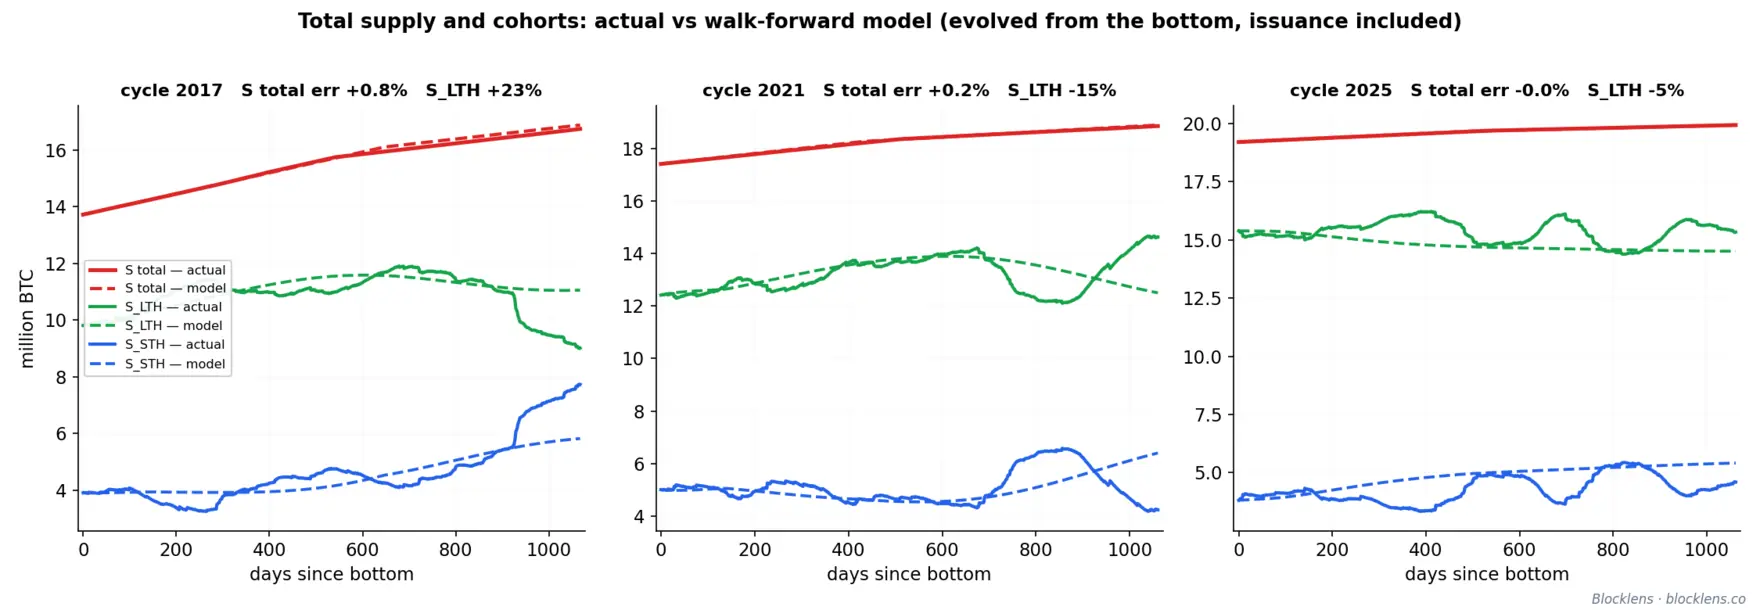
本研究で組み上げられたあらゆるパラメータ——2つのべき乗則、エイジングカーネル、消費経過日数カーネル、セクション2.3の投下プロファイル、そして発行量——は、先行データのみでフィットされています。そのように、漏れなく走らせると、アウトオブサンプル・ウォークフォワードは3つのトップを −26%(2017)、+10%(2021)、−1%(2025)の誤差で再現します。モデルは予言装置ではありません。これらは原因の理解されたアウトオブサンプル誤差であり、セクション4で論じるように、それこそが要点です。
2.3. 資本投下プロファイルとバックテスト
セクション2の逆価格エンジンは、あらゆる資本流入経路を価格経路に変えます。しかしそこから予測を得るには、サイクルがどれだけの資本を投下するかだけでなく、その資本がいつ到来するかを知る必要があります。そのタイミング——上昇局面にわたる投下曲線の形——は、驚くほど規則的であることが判明し、完全なモデルをエンドツーエンドでバックテストできるようになる前に、なお欠けていた最後の構造的要素です。
投下プロファイル:資本はバックロードで到来する
上昇率 \( \tau \in [0,1] \) を、サイクルのボトムとそれに続くトップの間に経過した暦時間のシェアとして定義します。ボトムで \( \tau = 0 \)、トップで \( \tau = 1 \) です。\( \mathrm{frac}(\tau) \) を、\( \tau \) までに投下された実現キャップの累積変化を、サイクルの総 \( \Delta\mathrm{RCap} \) に対する割合として表したものとします。あらゆる現代の上昇局面を通じて、この累積曲線は単一のべき乗則に収束します。
$$ \mathrm{frac}(\tau) = \tau^{K}. \tag{22}$$指数 \( K \) は、資本がトップ付近にどれだけ強く集中するかを制御します。\( K > 1 \) では曲線は凸——投下はバックロードであり、新規資本の大部分が上昇局面の最終盤に到来します。データはこの点について断固としています。上昇局面の中点(\( \tau = 0.5 \))までに、過去のサイクルが実際に投下していたのは総資本のわずか約7〜24%でした。あらゆる強気相場の顔をもぎ取るような部分は、定量的には最終幕なのです。
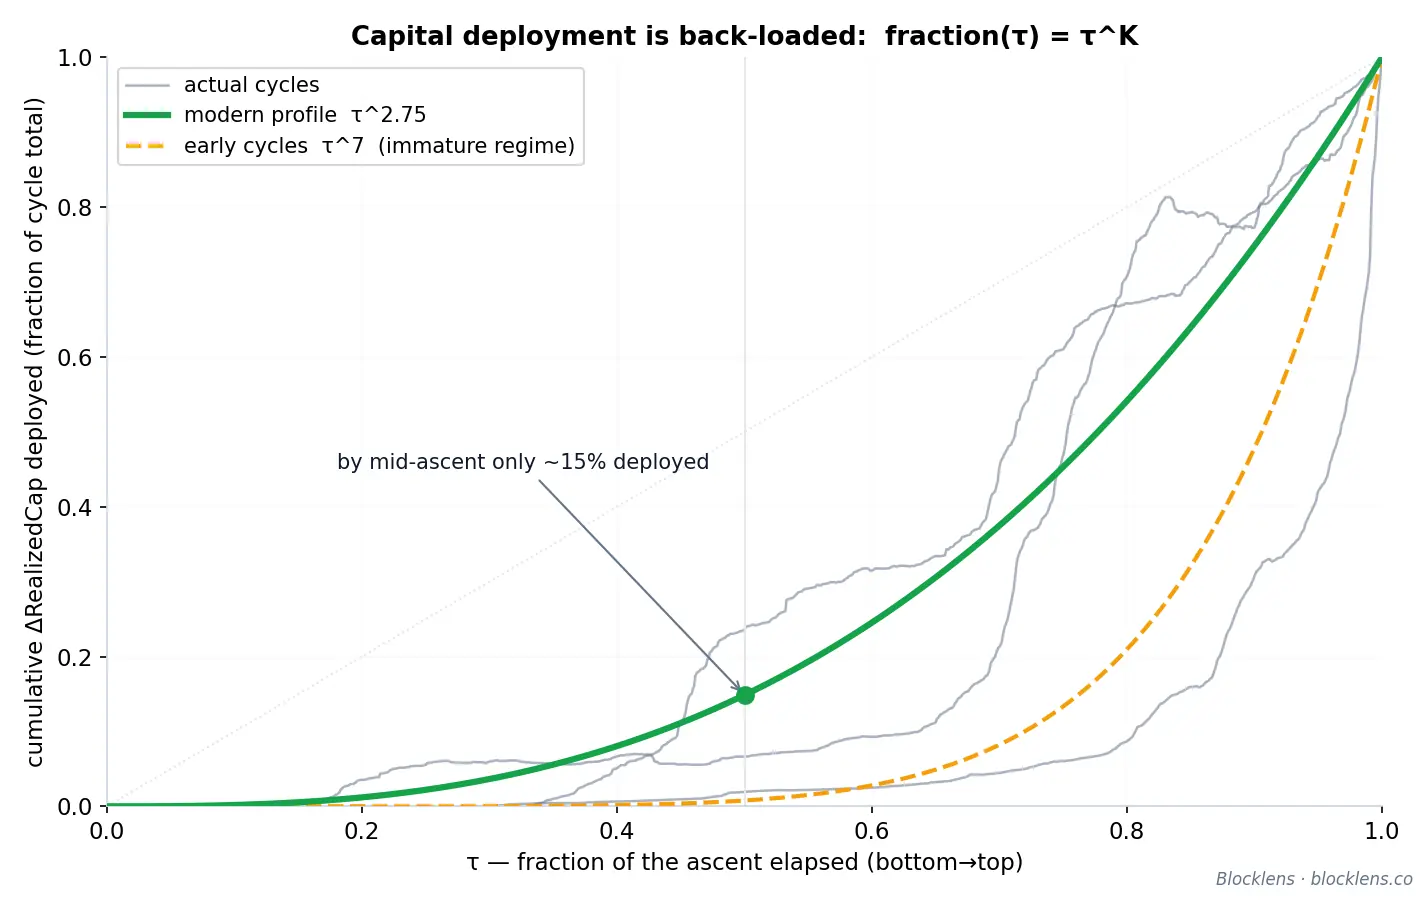
\( K \) における成熟レジームシフト
指数はビットコインの歴史を通じて一定ではありません。それは単一の構造的ステップで低下しました。
| サイクルレジーム | 代表的なサイクル | 投下指数 \( K \) | 解釈 |
|---|---|---|---|
| 初期 | 2013、2017 | \( \approx 6.5\text{–}7.0 \) | 資本が最終的な噴き上げに圧倒的に集中 |
| 現代 | 2021、2025 | \( \approx 2.7\text{–}2.8 \) | 上昇局面にわたって著しく均等な投下 |
このシフトの方向は直感的です。市場が深まるにつれ——参加者の増加、流動性の増大、デリバティブ市場の深化、そして最終的にはスポット ETF へのアクセス——資本は上昇局面のまさに最後を待つのをやめ、その全体にわたってより着実に投下し始めました。\( K \) が低いことは、より平坦で早い流入曲線を意味します。おおよそ7からおおよそ2.75へと漂うこの単一の数値は、ビットコインのサイクルがどのように成熟してきたかの大部分を符号化しています。セクション4で、まさにこのパラメータこそが、ある歴史的なトップを本当に予測しにくくしていることを見ていきます。
再帰が閉じるまでに残るもの
投下プロファイルは、エンジンが必要とする最後の外生入力です——とはいえ、ループはまだ自己完結していません。長期保有者の消費率は \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \) で走り、\( \mathrm{MVRV}_{\mathrm{LTH}} = p_t / RP_{\mathrm{LTH}}(t) \) は LTH コストベース \( RP_{\mathrm{LTH}} \) に対して計測されます——これ自体、私たちがまだ構築していないモデル化された量です。先を見据えると、まさに同じ \( RP_{\mathrm{LTH}} \) がサイクルのボトムも固定することに注目してください。
2.4. LTH コストベース(RPLTH)の予測
モデルの2つの異なる部分が、単一の量に依存しています。すなわち、RPLTH と書かれる長期保有者のコストベース(LTH 実現価格——長期保有者が現在保有するすべてのコインの平均取得価格)です。サイクルのトップは、分配フィードバック \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \)(ここで \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \))を通じてそれに依存します。サイクルのボトムは、この同じコストベースにフロア倍率を掛けたものです(詳細はセクション3を参照)。したがって、モデルが再帰へと閉じる前に——そして次のボトムに価格を付けられるようになる前に——、RPLTH がどこへ向かっているかの予測が必要です。その予測が本セクションの主題です。
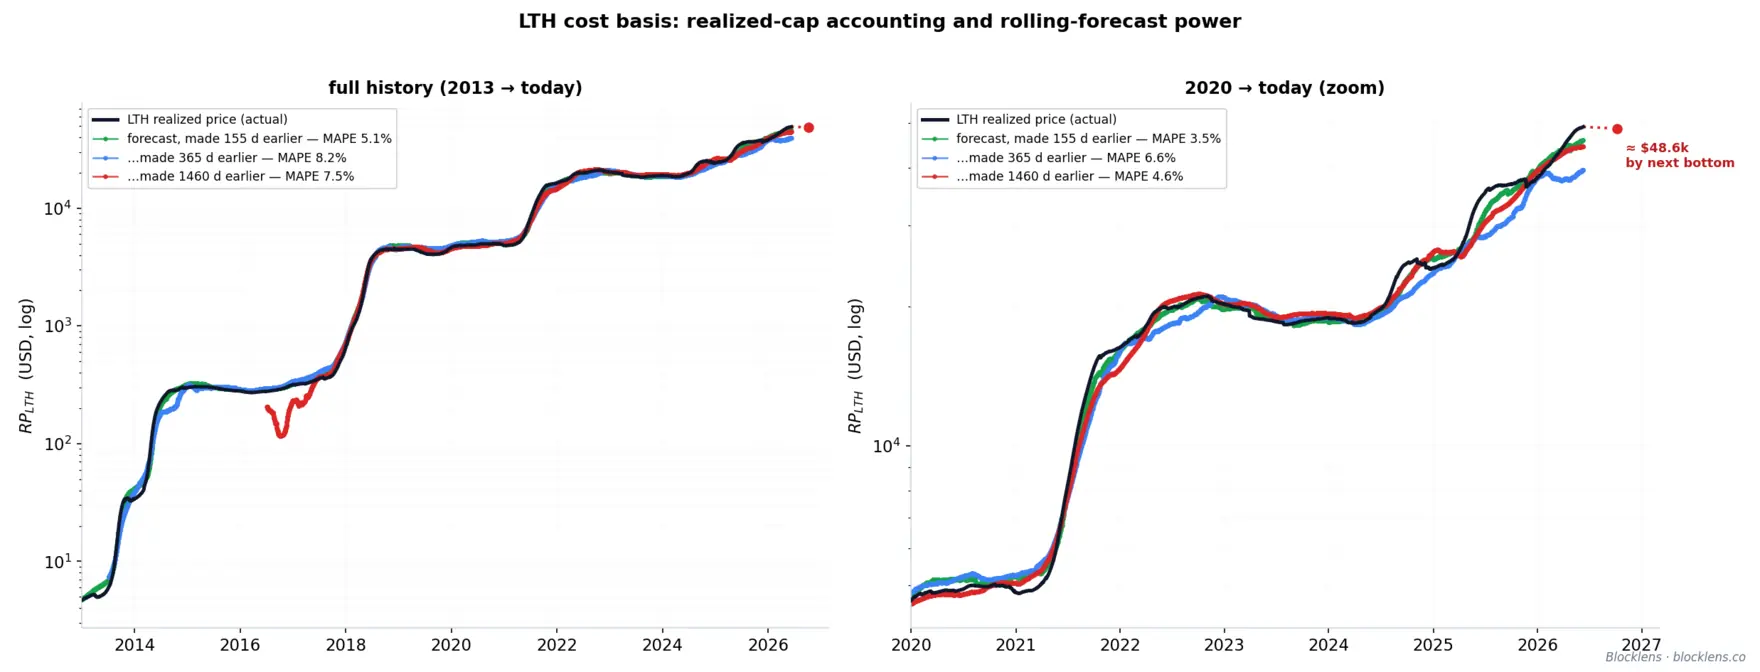
良い知らせは、RPLTH がシステム全体の中で最も予測しやすいパラメータの1つだということです。それはゆっくり動き、滑らかに動き、そして——決定的に——すでに起きた価格に向かって動きます。今日長期保有となるコインは、平均しておよそ155日前、すなわちその重みが短期コホートから長期コホートへと傾く経過日数に買われたものです。したがってその購入価格は予測でも何でもなく、記録された歴史です。コストベースは、すでに発生した価格から直接的な実現キャップ会計によって前向きに繰り越され、過去は既知です。
LTH 実現キャップ会計
私たちは LTH コストベースを、平滑化フィルターではなく、直接的な実現キャップ会計を通じて構築します。実現価格はちょうどコホートの実現キャップをその供給で割ったもの、\( RP_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t)/S_{\mathrm{LTH}}(t) \) であるため、\( RC_{\mathrm{LTH}} \) そのもの——長期コホートのドル建ての累積コストベース——の帳簿をつければ十分です。毎日この量は、コホートへ成熟して入るコインのコストで貸方計上され、その日に長期保有者が消費するコインのコストベースで借方計上されます。
$$ RC_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t-1) + M(t)\,P_{\text{in}}(t) - V_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{LTH}(t), \qquad RP_{\mathrm{LTH}}(t) = \frac{RC_{\mathrm{LTH}}(t)}{S_{\mathrm{LTH}}(t)}. \tag{23}$$これは通常の会計恒等式です。\( M(t) \) は LTH コホートへの供給の日次成熟量(セクション2.2の供給会計より)、\( P_{\text{in}}(t) \) はそれら成熟するコインの量加重誕生価格であり、両者の積がコホートに入る実現価値です。借方 \( V_{\mathrm{LTH}}(t) \) はその日の長期保有者の消費、\( p_{\mathrm{SOPR}}^{LTH}(t) \) は消費されたコインの過去価格を消費経過日数カーネルで重み付けしたもの(すなわち、それらと共にコホートを離れるコストベース)です。実現キャップは、コインがコホートに入るか出るときにのみ、そしてそのつどそれらがかつて生じた価格で変化します。右辺のどこにもスポット価格はありません。LTH コストベースはスーパータンカーのように振る舞います——巨大な慣性、緩やかな転回——そしてその振る舞いはおのずと生じます。なぜなら、\( S_{\mathrm{LTH}} \) が大きいのに対し、日次の流入と流出は累積ストックに比べて小さいからです。ここにはフィットされたパラメータが一切ありません。2つのフロー \( M \) と \( V_{\mathrm{LTH}} \)、2つの価格 \( P_{\text{in}} \) と \( p_{\mathrm{SOPR}}^{LTH} \) は、いずれも供給会計と価格記録から直接読み取られます。
流入価格 Pin:過去に対するベル
毎日流入するのは現在の(スポット)価格ではなく、その日に成熟閾値を越えるコインの平均購入価格です。それらのコインはみな同じ誕生日を共有しているわけではありません。所定の日に LTH 集合へエイジングして入る供給は、いくつかの過去の日付にわたって買われたものであり、その広がりの形は、コホート重みが経過日数とともにどのように立ち上がるかによって定まります。
Blocklens のコホート慣行を思い出してください。経過日数 \(a\)(最後に動いてからの日数)のコインは、ロジスティックシグモイドで与えられる LTH 重みを持ちます。
$$ W_{\text{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}}, \tag{24}$$これは100日未満で0、210日超で1にクランプされます。ある1日に経過日数 \(a\) で LTH メンバーシップを獲得する供給量は、その重みの前日比増分——メンバーシップ獲得カーネル——です。
$$ m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{25}$$これは単にロジスティック曲線の離散導関数です。シグモイドの導関数はベルです。\(m(a)\) は上昇し、約155日の中点付近でピークを迎え、そして減衰します。その質量はすべて100〜210日の経過日数レンジに収まります。これは滑らかな単峰の重み付け——直近の履歴に対するベル——です。この同じカーネルは、日次成熟そのもの \( M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a) \) も定めます。ここで \( S_{\text{age}}(t,a) \) は UTXO スナップショットから直接読み取られた経過日数 \(a\) のコインの実際の残存量です。成熟は、それを生んだフローの量によってではなく、すでに生存フィルターを通過した残存ストックにおけるエイジングの事実によって定まります。
流入価格は、成熟するコインの平均誕生価格を、各経過日数で実際に成熟する量 \( S_{\text{age}}(t,a)\,m(a) \) で重み付けしたものです。
$$ P_{\text{in}}(t) = \frac{\sum_{a} S_{\text{age}}(t,a)\,m(a)\,p(t - a)}{\sum_{a} S_{\text{age}}(t,a)\,m(a)}. \tag{26}$$言い換えれば、今日 LTH コホートへ成熟するコインは、155日以上も前にさかのぼって買われたものであり、\(P_{\text{in}}(t)\) はそれらがいくらだったかの成熟ストック加重平均(\( S_{\text{age}}(t,a)\,m(a) \) による)です。\(m(a)\) は境界付近に集中しているため、\(P_{\text{in}}(t)\) はおよそ5〜7か月前の価格——それを計算する日においては完全に過去となるウィンドウ——を追跡します。同様に \( p_{\mathrm{SOPR}}^{LTH}(t) \) は、消費されるコインの過去の誕生価格のみに基づいています。したがって会計の右辺の2つの価格項は、この時点ですでに観測済みです。これこそが、この帳簿付けがこれほどよく予測できる理由です。すなわち、価格を予測するのではなく——価格を記憶し、それがコストベースへと熟するのをただ待つだけなのです。
モデルを再帰へと閉じる
\( RP_{\mathrm{LTH}} \) が構築されたことで、完全な Blocklens-TOP モデルは自己完結する再帰へと閉じます。サイクルのボトムから、私たちは1日ずつ前へ進みます。長期保有者の消費率は、分配フィードバック \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) = 0.093\cdot\mathrm{MVRV}_{\mathrm{LTH}}^{0.27} \) を通じてポジションの収益性に応答します。\( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) であり、価格もコストベースもモデル自身が生み出すため、この関係は完全に計算可能です。セクション2.2の供給会計がコホート残高を更新し、成熟 \( M \) と消費 \( V_{\mathrm{LTH}} \) を \( RC_{\mathrm{LTH}} \) 会計に送り込みます。セクション2.3の資本投下プロファイル \( \tau^{K} \) がその日の \( \Delta\mathrm{RCap} \) を供給します。そしてモデルの最終的な恒等式がモデル価格を決定します。フォワードの STH コストベースは、ここでは既知のパラメータから導出されます。\( RP_{\mathrm{STH}} = (RC_{\text{total}} - RC_{\mathrm{LTH}})/(S - S_{\mathrm{LTH}}) \) であり、ここで \( RC_{\text{total}} \) は同じ \( \Delta\mathrm{RCap} \) ドライバーから蓄積されます。各日の価格は、前日の保有者残高、コストベース、投下資本から立ち現れ、全サイクルにわたって1つのパラメータセットで、チェーンのどこにも価格フィッティング項を置かずに走ります。そのようなモデルの決定的な試金石は、それが厳密にアウトオブサンプルでどのように機能するかであり、そこではあらゆる入力——供給経路と発行量を含む——が、各予測対象サイクルに先行するデータのみでフィットされます。その検証はセクション4で行われ、そこではアウトオブサンプル・ウォークフォワードが2025年のトップを1%以内で特定します。
本モデルは、サイクルのボトムからそのトップの価格ポテンシャルを予測することに長けています。本稿執筆時点で、市場はまだボトムに到達していません——依然として持続的な下落トレンドにあります。論理的な次の一手は、市場のボトムまでの潜在的な下降を見極め、その地点から2029年のトップに向けた長期予測を構築することです——それが次セクションの主題です。
3. 長期保有者の含み損から導くボトムモデル
トップとボトムは鏡像ではありません。サイクルのトップはフローのイベントです。すなわち、長期保有者が強さに乗じてコインを分配するにつれて資本投下が減速し、加速する利益確定がついに流入を上回ったときにトップが形成されます。ボトムはまったく別物です。それは資本が到来しなくなる地点ではなく——売りが売り手を使い果たす地点です。この区別が重要なのは、2つの極値が異なる量によって支配されているからであり、ボトムを反転したトップとしてモデル化すると、メカニズムも数値も誤ってしまうからです。
最も明快な証拠は、実現キャップそのものの振る舞いにあります。実現キャップ——すべてのコインを最後に動いた価格で評価したものの総和——は、弱気相場を通じて驚くほど粘着的です。それはほとんど低下しません。下降中もコインは持ち主を変えますが、出来高は薄く、消費の多くは保有者が現行価格付近で損失を確定させるものであり、集計コストベースをほとんど変えません。対照的に、時価総額は崩壊します。価格の70〜80%のドローダウンは時価で数兆ドルを消し去る一方、実現キャップは横ばいで漂います。その含意は鋭く、いくぶん直感に反します。弱気相場は、(セクターから流出する資本である)実現キャップの変化ではなく、(保有者の資産の時価評価である)時価総額によって駆動されるのです。蓄えられた資本の大半は離れません。低下するのはその現在の時価評価だけです。
その観察は、フロアをどこに探すべきかを教えてくれます。実現価値が下降を通じて保存されるなら、最後の売り手が消費するものを使い果たした時点で、価格はそれ以上下がり続けることはできません。そうした売り手の自然な貯水池が長期保有者コホートです。私たちは彼らの集計された蓄えコストを LTH 実現価格 \( RP_{LTH}(t) \)——長期保有者が現在保有するすべてのコインの量加重誕生価格、すなわち LTH コストベース——で追跡します。スポット価格とそのコストベースの比が、長期保有者の市場価値対実現価値比 \( \mathrm{MVRV}_{LTH}(t) = p_t / RP_{LTH}(t) \)、すなわち長く保有されたコインの集計利益倍率です。
含み損枯渇のフロア
トップ時には \( \mathrm{MVRV}_{LTH} \) は大きく、長期保有者はコストベースの何倍もの利益の上に座り、強さに乗じて売却します。下降中、それは損益分岐線である 1.0 を割り込み、さらに下がり続け——コホート全体が含み損へと移行します。これがボトムの主要な指標です。損失での売却は心理的にも経済的にも自己制限的です。損失が深いほど、それを実現しようとする保有者は少なくなり、市場に押し出される供給はほとんどゼロにまで細ります——むしろ、衝動はその逆に働き、一部の長期保有者はポジションをナンピンする傾向を持ちます。ボトムは売り手の枯渇の地点です。すなわち、長期コホートの集合的ポジションが、これ以上の投げ売りを維持できないほど深いドローダウンに入った価格です。
経験的に、この地点は何らかの恣意的なドローダウンの深さではなく、かなり一貫したコストベース倍率に対応します。完了したあらゆるビットコインサイクルを通じて、ボトムは1をわずかに下回る \( \mathrm{MVRV}_{LTH} \) で記録されます。売りがついに自ら枯渇するためには、長期保有者は集団として実損を抱えていなければなりません。
| サイクルボトム | 安値時の \( \mathrm{MVRV}_{LTH} \) |
|---|---|
| 2011 | 0.70 |
| 2015 | 0.66 |
| 2018 | 0.73 |
| 2022 | 0.82 |
これらの値はおおよそ 0.66 から 0.82 のバンドに集まります。系列は単調ではなく(2015年の 0.66 は2011年の 0.70 を下回ります)、「サイクルごとの上昇」は直近の3点に基づいています——これは、より広い市場成熟のストーリー(トップ時の倍率を圧縮するのと同じ成熟)の一部として扱う構造的トレンドです。市場ボトム時の MVRVLTH の上昇は、サイクルを重ねるごとに、市場が価格下落のより早い段階で含み損の枯渇に達することを示しています。すなわち、保有者基盤がより厚く、より忍耐強く、所定の損失水準で投げ売りする傾向が弱くなったため、下落を止めるのに必要な含み損のドローダウンが少なくて済むのです。
これにより Blocklens-Bottom モデルが1行で得られます。ボトムは、長期保有者のコストベースに適用される固定倍率 \( \mathrm{MVRV}^{\text{floor}}_{LTH} \) によって特徴づけられます。
$$ p_{\text{bottom}} = \mathrm{MVRV}^{\text{floor}}_{LTH} \times RP_{LTH}(t_{\text{bottom}}). \tag{27}$$この構造はその価値を発揮します。それは、緩慢で予測可能な量——直接的な実現キャップ会計(セクション2.4で展開します)によって前向きに延長される、滑らかで規則的な経路をたどる LTH コストベース \( RP_{LTH} \)——を、成熟トレンドに較正された単一の経験的定数 \( \mathrm{MVRV}^{\text{floor}}_{LTH} \) から分離します。実現キャップ——そしてそれに伴う \( RP_{LTH} \)——は下降を通じてかなり粘着的であるため、将来のボトムにおけるコストベースは、トップが確定する頃までにおおむね定まっています。モデルの仕事は、正しい RCLTH 台帳でそれを前向きに繰り越し、フロアを掛けることだけです。
365日の下降と予測されるボトム
ボトムモデルに残る未知数は時間です——私たちはボトムをいつ見込むべきかを知る必要があります。ここでビットコインは意外なほど協力的です。すなわち、トップからボトムへの下降は驚くほど安定した期間を持っています。完了した2つの現代の下降(2017年末と2021年末に始まる)は363日と366日続き——互いに、また暦上の1年とも、長い週末ほどの差しかありませんでした。初期の2013年→2015年の下降は406日かかり、この規則には入りません。したがってこの規則は2つの現代の観測に基づいています。そこで私たちは下降の長さをおおよそ固定としてモデル化します。
$$ t_{\text{bottom}} \approx t_{\text{top}} + 365\ \text{days}. \tag{28}$$これは現代の時代全体(8年以上)を通じて強固に保たれてきた規則性であり、モデルに、終わりの見えない待機ではなく、狙うべき具体的な日付を与えます。そこで私たちは次のボトムを、2025年10月6日のサイクルトップからおよそ365日後、すなわち2026年10月初旬頃に置きます。
組み立てる:ボトムを特定する
予測されるボトム日までに、\(RP_{LTH}\) はおよそ $48,600 になると見込まれます。フロアを 0.85 とすると——これは系列の上昇部分の裁量的外挿で、これまで観測されたあらゆる値(直近:2022年の 0.82)を上回り、継続的な成熟を見込んだものです——:
$$p_{\text{bottom}} \;\approx\; 0.85 \times \$48{,}600 \;\approx\; \$41{,}300.\tag{29}$$したがって、次のサイクルボトムについての私たちの中心的推定は ≈ $41,300 であり、フロアバンドのレンジは $39,000〜44,000(\(RP_{LTH}\) の年次予測誤差、MAPE 6.6〜8.2% を見込むと、おおむね $36,000〜47,000)、そして安値の到来は 2026年10月 です。文脈として、本レポートの日付時点で市場はおよそ $61,700 まで下落しています(データ締め切り 2026年6月10日)——すでに予測フロアへの道のりの大半を進んでいますが、なおその上を維持しています。
私たちのボトム特定手法を頑健にしているものを、はっきり述べておく価値があります。私たちはボトム価格を直接予測しません。代わりに、緩慢でよく振る舞う2つの量——市場の成熟とともに予測可能に漂う評価倍率と、直接的な実現キャップ会計によって単調に前向きに繰り越され、下方ショックに抵抗するコストベース——を予測し、その積に価格を導かせます。変動が激しく予測しにくい対象(市場の安値時のドル価格)は、安定した解釈可能な2つの対象へと分解されます。この分解こそが、そもそもトップから1年先のボトムを予想できる理由です。そしてそれは、長期保有者の加速するコイン消費に逆向きに適用すれば、トップをも特定する、同じ構造的論理なのです。
4. アウトオブサンプル検証とサイクル予測
モデルはセクション2〜3で完全に組み上げられました。残されているのは、既知の歴史的データ上で——将来を覗き見することなく——その予測力を検証し、最終的な予測を提示することです。
アウトオブサンプル・ウォークフォワード
すでに手にしている歴史に曲線をフィットすることは誰にでもできます。真の試金石は、モデルが一度も見たことのないトップを言い当てることです。そこで、予測対象となる各サイクルについて、前のセクションで述べたアルゴリズムを用いて、そのサイクルに厳密に先行するデータ上であらゆる行動パラメータを再フィットします。将来からの漏れは、上昇局面全体のスカラーの資本投下値(モデルが予測するのではなく、シナリオ入力として受け取るもの——流入自体は部分的に価格に対して内生的であり、資本流入プロファイルは各実行で前サイクルから取られました)を超えてはありません。モデルはその核において条件付きです。すなわち、当該サイクルの想定資本流入を与えると、それが示唆する価格を返します。流入を作り出すのではなく、与えられた流入に価格を付けるのです。
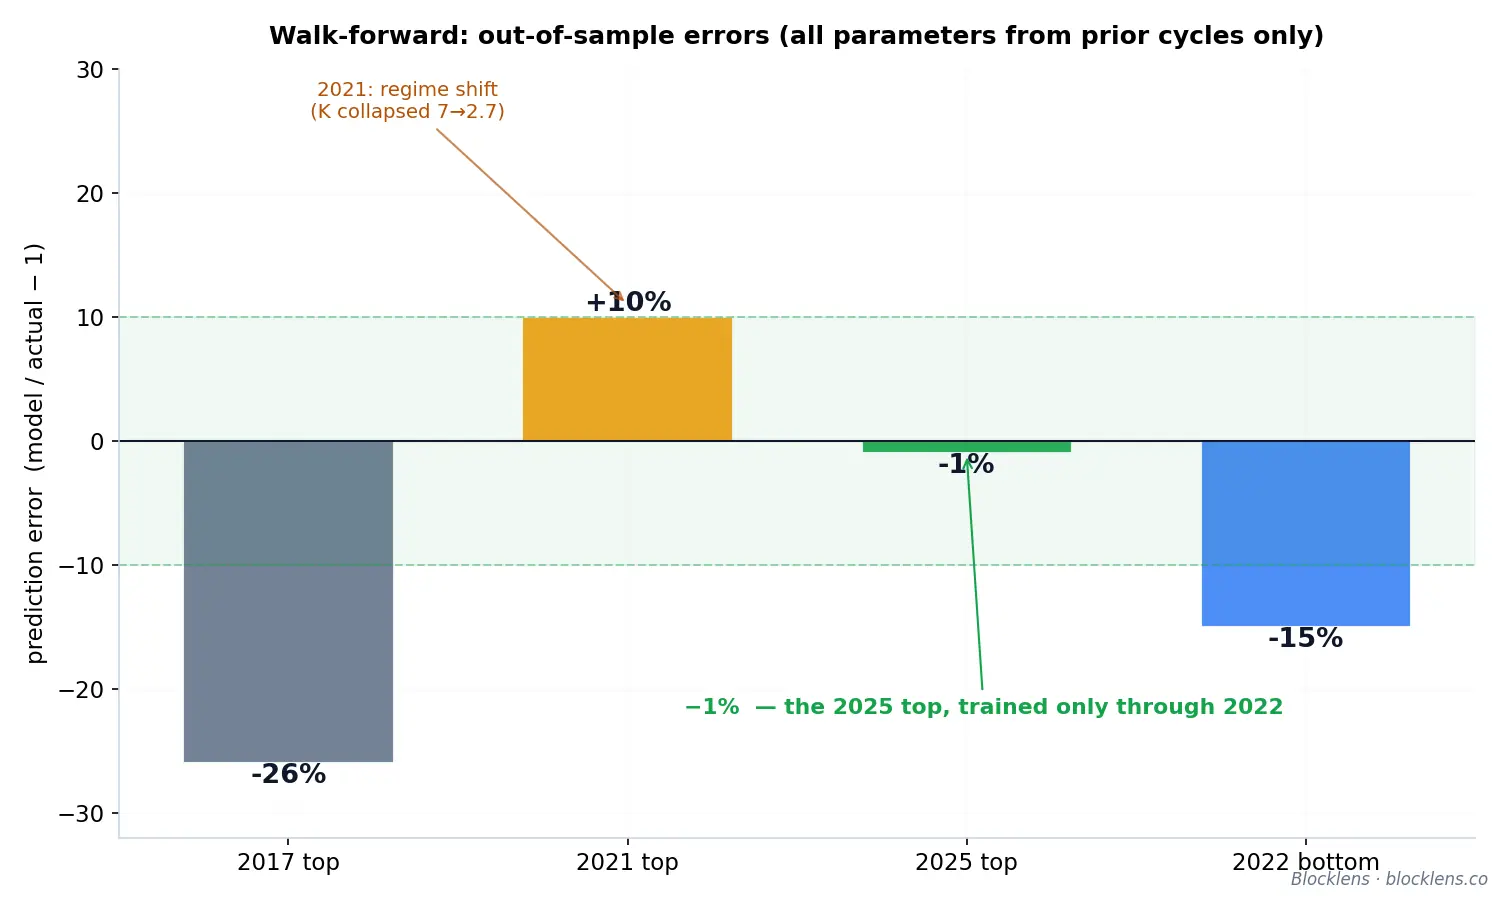
| 予測されたサイクルトップ | アウトオブサンプル誤差 | 文脈 |
|---|---|---|
| 2017 | \( -26\% \) | 初期サイクル。先行するのは異常な2013年のみ。資本投下が強くバックロード(\( K \approx 7 \)) |
| 2021 | \( +10\% \) | レジームシフトのサイクル:\( K \) が上昇局面途中で \( \approx 7 \) から \( \approx 2.7 \) へ崩壊 |
| 2025 | \( -1\% \) | 2022年までのデータのみを用いて特定 — 決定的な検証 |
2025年の \( -1\% \) という結果が目玉です。2022年までに利用可能なデータ以外は何も用いずに、モデルは2025年10月のトップを実際の値の1%以内に置きました。これは事後のフィットではなく、予測的な証拠です。2021年における \( +10\% \) の外れも同じく示唆に富み、私たちはそれを隠しません。すなわち、そのサイクルは投下プロファイルの構造的断絶——\( K \) が上昇局面途中で \( \approx 7 \) から \( \approx 2.7 \) へ崩壊——のちょうど上に乗っており、これは過去から見えないレジームシフトでした。新しいレジームが確立されると、まさに次の予想(2025年)が1%以内に着地しました。
ボトムは正直なところより弱いです。 アウトオブサンプルのボトム誤差(同じ会計エンジン。あらゆる入力は先行データのみ——消費法則、生存曲線、経過日数カーネル。フロアは過去に観測されたフロアの平均としています):2015 \( +30\% \)、2018 \( +25\% \)、2022 \( -15\% \)。この分解は示唆に富みます。2022年には台帳が \(RP_{LTH}\) を \( -1\% \) 以内で言い当てました——外れの全体は、低すぎる先行データのみのフロア予測(実現値 0.82 に対して 0.70)にあります。初期のサイクルでは構図が逆転します。すなわち、フロアはほぼ正しい一方で \(RP_{LTH}\) が外れます(\( +23\% \) と \( +35\% \))——深い投げ売りが、台帳が繰り越すよりも速くコホートのコストベースを書き換えるのです。ボトムモデルの論拠は、積み上げられた的中記録ではなく、現代の時代におけるその構成要素の安定性——\(RP_{LTH}\) の慣性と成熟するフロア——にあります。
タイミング:ピーク間距離
価格モデルを日付付きの予測に変えるにはカレンダーが必要です——そしてビットコインはここで驚くほど規則的です。ある史上最高値から次の史上最高値までの距離(ATH 間、ピーク → ピーク)は約 1425日 を保ち、ピークからボトムへの下降はさらにタイトです。すなわち、完了した2つの現代サイクルで 363 日と 366 日(1年を超える期間にわたって3日の広がり)です。
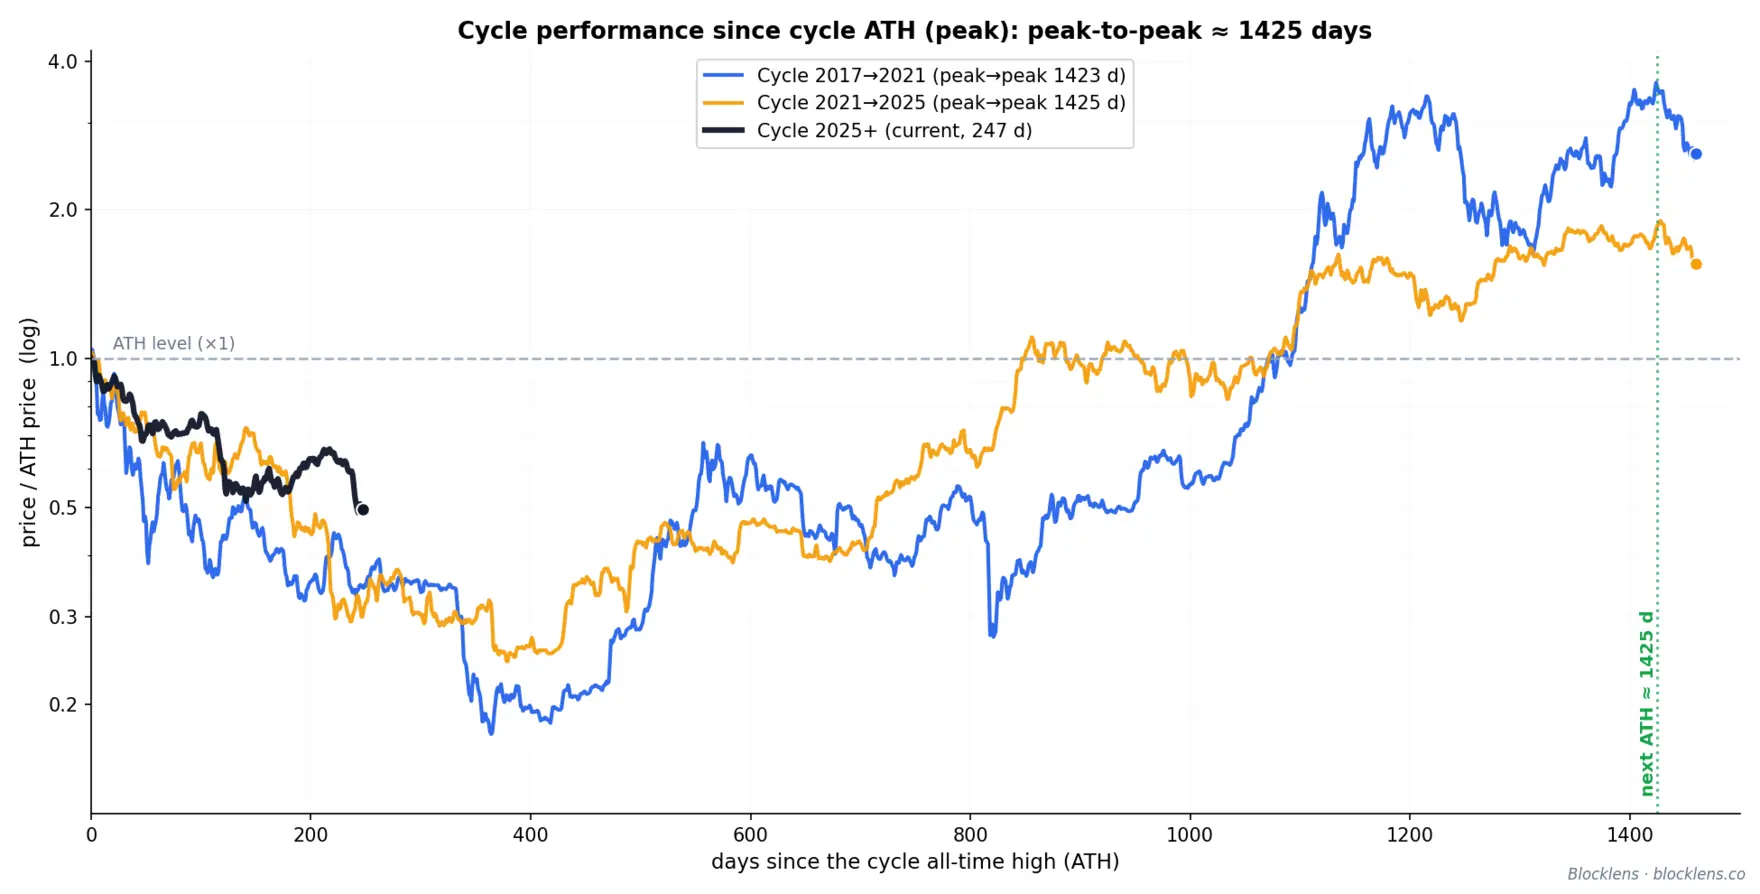
| 区間 | 観測値 | モデルの慣行値 |
|---|---|---|
| ATH 間(ピーク → ピーク) | \( \approx 1425 \) 日 | サイクル全長 |
| 下降(ピーク → ボトム) | 363 日、366 日 | 固定 \( \approx 365 \) 日 |
| 上昇(ボトム → ピーク) | 残り | \( \approx 1060 \) 日 |
このクロックを直近のトップ——2025年10月6日の $124,414——に適用すると、サイクルのボトムは約1年後、2026年10月初旬に、次のトップは前回からおよそ1425日後、2029年晩夏に置かれます。日付は固定されており、価格水準は今後埋めるべきものとして残ります。
予測:ボトム、トップ、流入シナリオ
ボトムはセクション3で導出されます。それは長期保有者のコストベースのフロア、\( p_{\text{bottom}} = \text{MVRV}_{\text{LTH}}^{\text{floor}} \times RP_{\text{LTH}} \) で形成されます。予測日までに \( RC_{\text{LTH}} \) 台帳は \( RP_{\text{LTH}} \approx \$48.6\text{k} \) を繰り越し、\( \approx 0.85 \) のフロアは中心的なボトム推定 \( \approx \$41{,}300 \)(フロアバンド \( \$39\text{–}44\text{k} \);\(RP\) 予測誤差を考慮すると \( \approx\$36\text{–}47\text{k} \))を、2026年10月頃に与えます。
次のトップ(\( \approx 2029 \))は、モデルが自ら供給できない唯一の外部入力——上昇局面にわたる累積資本流入 \( \Delta\text{RCap} \)——に依存します。シナリオを根拠なく選ぶのではなく、私たちはそれらを過去のサイクルの実際の流入に基づかせます。ボトムからトップへ、市場は \$2.8B(2013)、\$69B(2017)、\$364B(2021)、\$685B(2025)を投下しました。流入の成長倍率は減衰し——\( \times 24.5 \to \times 5.3 \to \times 1.88 \)——、一方で絶対的な増分はすでに安定しています。すなわち \( +\$295\text{B} \)、続いて \( +\$321\text{B} \) です。これは成熟する資産のシグネチャです。資本成長が乗法的レジームから加法的(線形)レジームへとシフトしており——まさにその移行こそが、観測された倍率の減衰を生んでいます。以下の各シナリオは、その減衰がどのように続くかについての仮説です。
| シナリオ | 仮説 | 流入 \( \Delta\text{RCap} \) | × 2022〜2025年の流入 | 示唆される次のトップ |
|---|---|---|---|---|
| 「Fade」(保守的) | 倍率の減衰が繰り返される | \( \$460\text{B} \) | 0.67× | \( \approx\$131\text{k} \) |
| 「Maturity」(中心的) | 流入の増分が繰り返される(\( +\$320\text{B} \)) | \( \$1{,}010\text{B} \) | 1.47× | \( \approx\$205\text{k} \) |
| 「Momentum」(楽観的) | 前サイクルの倍率が繰り返される | \( \$1{,}290\text{B} \) | 1.88× | \( \approx\$242\text{k} \) |
保守的な 「Fade」 シナリオでは、資本流入が史上初めて縮小します——それでもなおモデルは価格を \( \approx\$131\text{k} \)、2025年のトップをわずか約5%上回る水準へと導きます。すなわち、保有者基盤のコストベースがサイクルを通じて十分に上昇するため、かつての高値はもはや高くないのです。中心的な 「Maturity」 シナリオは、成熟した市場がサイクルごとに \( \approx\$320\text{B} \) を加え続ける——線形レジーム——と想定します。これは流入チャネルの構造によっても支えられています。すなわち、来たるサイクルは初日からスポット ETF が稼働する最初のサイクルです。「Momentum」 は上端です。減衰が一時停止し、前サイクルの倍率が繰り返されます。明示しておくと、このグリッドは流入自身の歴史を意図的に単純に外挿したものです。適切な流入予測——マクロ流動性サイクルや、他の資本市場とのビットコインの競合を取り込んだもの——は私たちの今後の研究の課題です。
この関係はきれいに反転します。心理的な節目である BTC $500k には累積 \( \Delta\text{RCap} \approx \$3.3\text{T} \)(前サイクルの流入の4.9倍)が必要となり、$1M のコインにはまるまる \( \approx \$7.4\text{T} \)(10.8倍)が必要です。これらは予測ではなく、資本流入の期待を価格に変換する換算係数です。全体の軌跡——予測される \( \approx \$41\text{k} \) のボトム(2026年10月)と、2029年に向けて扇状に広がる3つの上昇シナリオ——はメイン図に示されています。
モデル全体を単一の式で
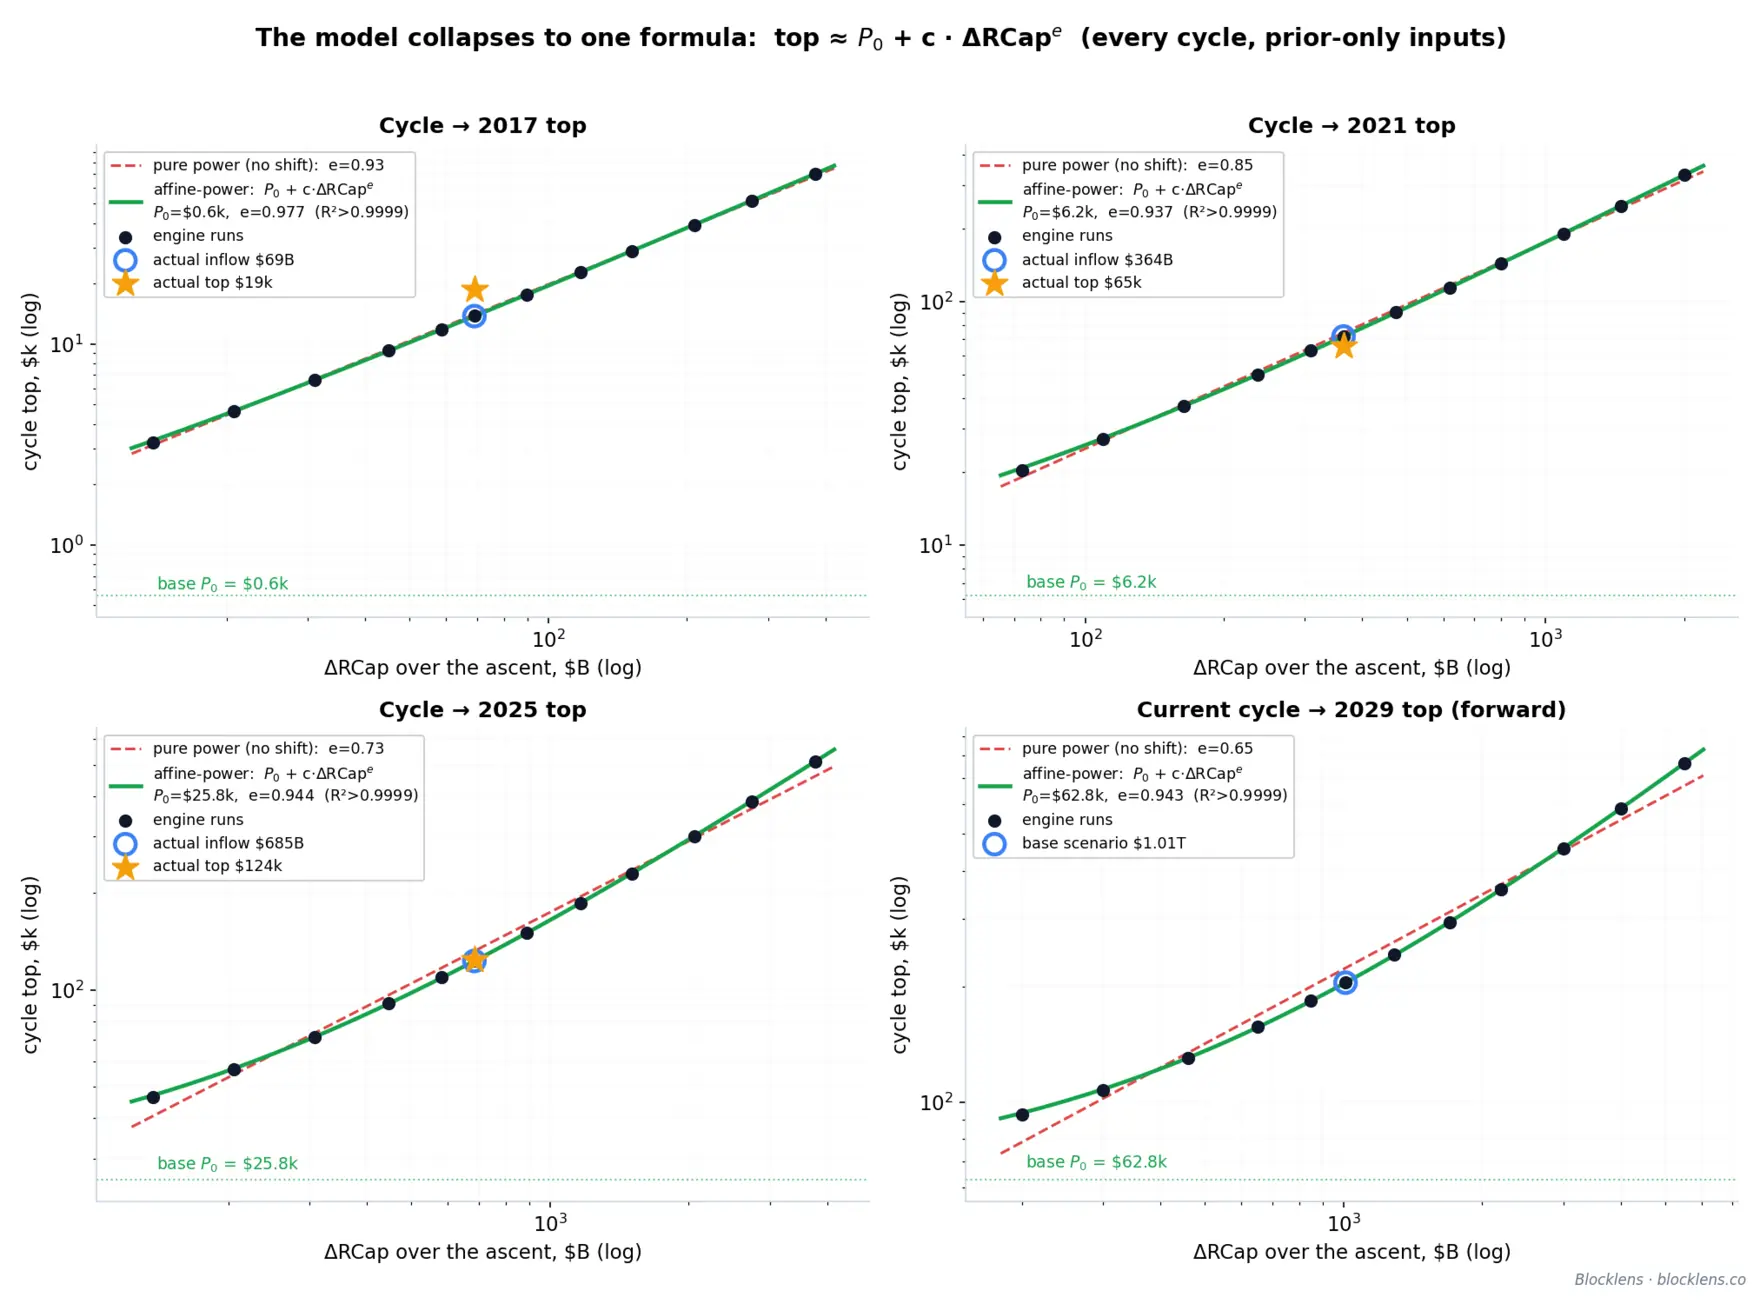
モデルは数値的です。各日の価格は、実現キャップ会計、コホート消費、コイン成熟から反復的に立ち現れ、その個々の部分はどれも流入とトップの関係を閉形式で規定しません。それでも出力は驚くほど単純なものに収束します。エンジンを幅広い流入のグリッド——各サイクルの実際の値の 0.2倍 から 5.5倍 まで、他のあらゆる入力はウォークフォワード検証とまったく同じく先行データのみから取得——にわたってスイープすると、4つのサイクルすべてにおいて、トップが流入にアフィン-べき乗の式を通じて高い精度で依存することがわかります(平均誤差 MAPE 0.2〜0.4%)。
$$ p_{\text{top}}(\Delta\text{RCap}) \;\approx\; P_0 \;+\; K_{100}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{e}. \tag{30}$$ここで \( P_0 \) は流入ゼロのときの価格、\( K_{100} \) は流入の最初の \( \$100\text{B} \) がトップ価格に与える寄与です。さらなる \( \$100\text{B} \) ごとに、加わる量は指数 \( e \) のべき乗則に従ってわずかずつ少なくなります。
| サイクル | ベース \( P_0 \) | \( K_{100} \)(最初の \( \$100\text{B} \) の寄与) | 指数 \( e \) | \( R^2 \) |
|---|---|---|---|---|
| → 2017年トップ | \( \$0.6\text{k} \) | \( \$19.0\text{k} \) | 0.977 | >0.9999 |
| → 2021年トップ | \( \$6.2\text{k} \) | \( \$19.5\text{k} \) | 0.937 | >0.9999 |
| → 2025年トップ | \( \$25.8\text{k} \) | \( \$15.8\text{k} \) | 0.944 | >0.9999 |
| → 2029年トップ(フォワード) | \( \$62.8\text{k} \) | \( \$16.1\text{k} \) | 0.943 | >0.9999 |
資本を価格へ変換するレートは安定しています。指数 \( e \) は狭い \( 0.94\text{–}0.98 \) のバンドに収まり、\( K_{100} \) は現代の時代において最初の \( \$100\text{B} \) あたり \( \$16\text{k} \) 付近に落ち着いています。各サイクルの「式」の進化のすべては、切片 \( P_0 \)——流入ゼロのときの価格——に宿っています。それは内部的なコインの回転によって生じるコストベースのドリフトです。すなわち、古くて安いコインは、新規のドルが1つもなくても消費されて現在価格で書き換えられるため、\( P_0 \) はそれ以前に入ってきたすべての資本の記憶です。サイクルを重ねるごとに、それは無視できる \( \$0.6\text{k} \) から \( \$62.8\text{k} \) へと——すでにベースケース予測の3分の1まで——成長しました。切片を持たない純粋なべき乗則(\( P_0 = 0 \))はエンジンへの適合が目に見えて悪く、その指数はサイクルごとに漂うことに注意してください。すなわち、増えゆく継承ベースが関係を曲げ、切片なしのフィットは2つの異なるメカニズム——継承されたコストベースと新規資本——を単一の指数へと混同してしまいます。
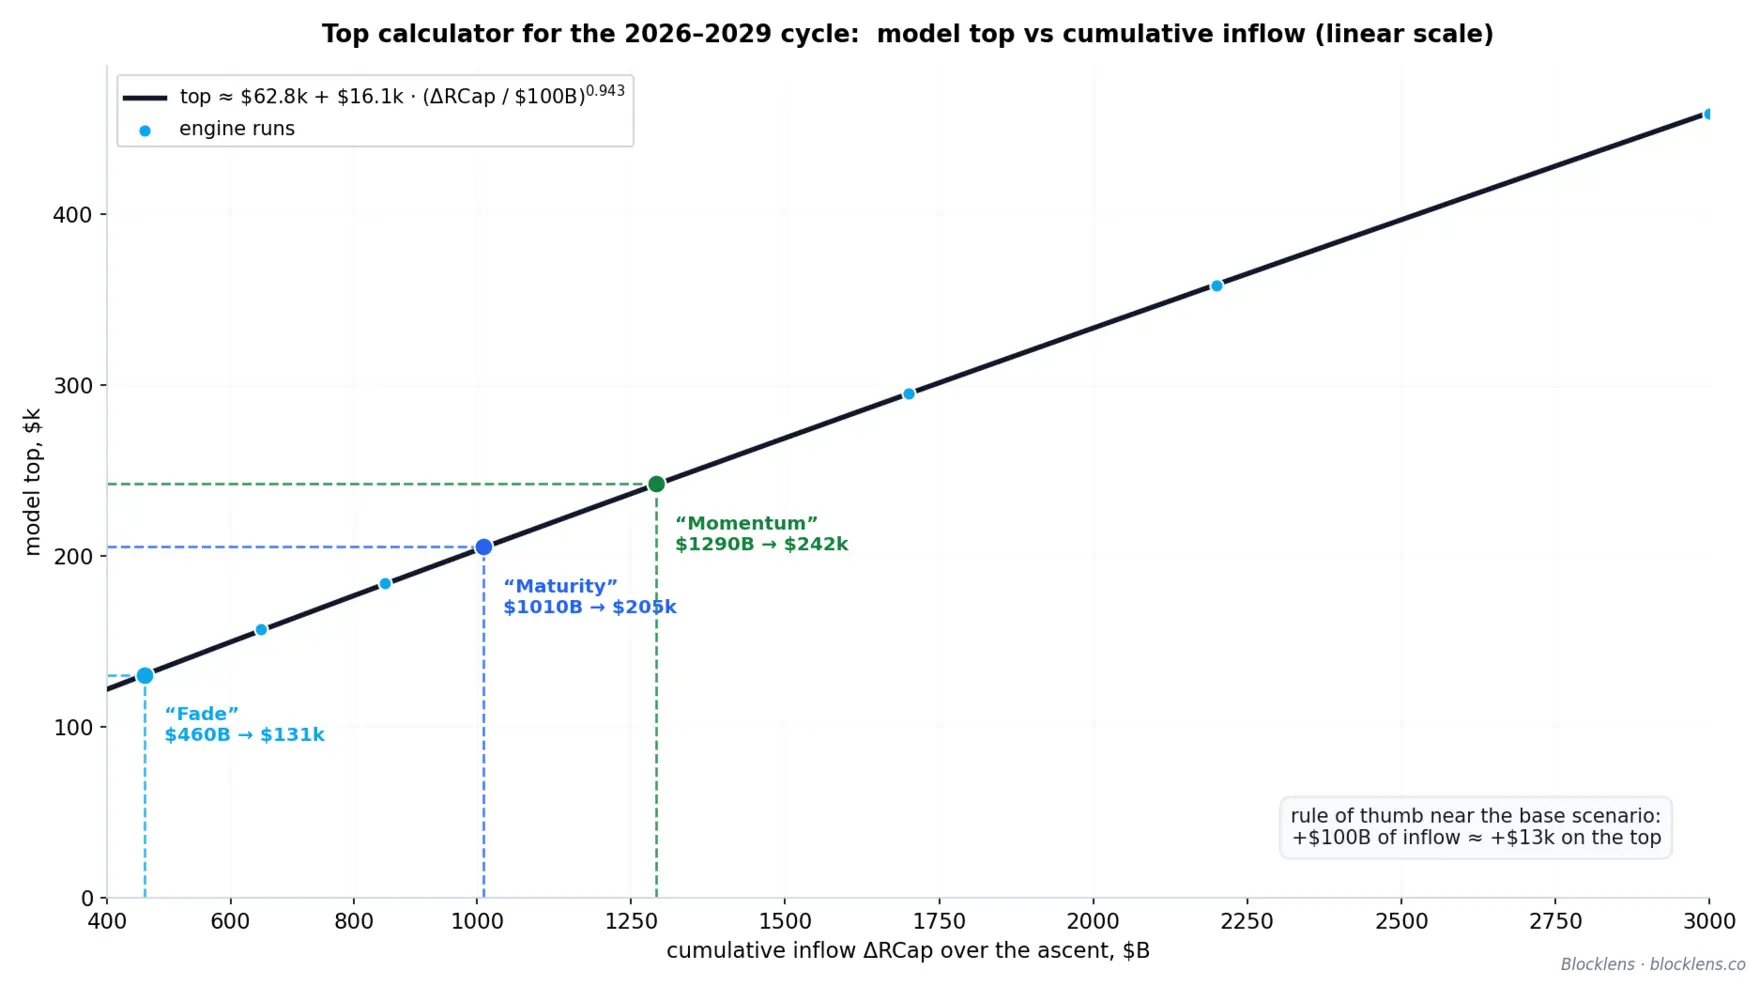
来たるサイクルについては、この式はトップ計算機になります。すなわち、累積流入についてのご自身の推定値を入れれば、エンジン自体を走らせることなくモデルが示唆する価格を読み取れます。ベースシナリオ付近では、流入 \( +\$100\text{B} \) ごとにトップに \( \approx\$13\text{k} \) が加わります。
$$ p_{\text{top}} \;\approx\; \$62.8\text{k} \;+\; \$16.1\text{k}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{0.943}. \tag{31}$$適用範囲の限界を強調しておきます。この式は2026〜2029年サイクルについてのモデルのスナップショットであり、将来のサイクルに無批判に持ち込んではなりません。上の表が示すように、パラメータはサイクルごとに体系的に漂います——とりわけベース \( P_0 \) は、各サイクルが資本のそれまでの全履歴から継承するものです。2017年の式は2025年のトップについて何も語らなかったでしょう。これはモデルの代替ではなく、モデルを使った素早い計算のための便利ツール——来たるサイクルについて、資本流入の期待をモデルのトップ価格へと変換するもの——です。
5. 結論、限界、今後の課題
複雑なシステムの予測は、その相互依存性と駆動要因をたどることによって、常により単純にできます。ビットコインにとって価格の燃料は資本流入であり、その最良の利用可能な推定値は実現キャップの変化です。この指標はほぼ滑らかで、ゆっくり動き、15年以上の蓄積された歴史を持ちます。暗号資産セクターへの関心——そしてそれに伴って間接的に資本流入——が前サイクルと比べてどのように変化するかについて見解を形成することは、比較的容易です。
あまりにしばしば、アナリストのビットコイン評価は根拠なく引き出されたり、統計的に有意でないテクニカル分析指標に依拠したりしています。Blocklens-TOP モデルの背後にある慎重で方法論的に厳密なアプローチは、その種の推定をふるい落とすことを可能にします。たとえば私たちは、ビットコインが2030年より前に $1M に到達することは非現実的であり、同じ期間に $500k を上抜けることも(ドルのインフレが現在の水準で推移すると仮定して)ありそうにないと考えます。なぜなら、それにはかなり短い3年のウィンドウ(ボトムからトップまで)の内に、人類の歴史全体でほんの一握りの資産クラスでしか観測されていない規模の資本流入(米国債市場、2019〜2021年の中国の新築住宅市場、第二次世界大戦中の米国戦時国債など)が必要となるからです。
このモデルが何であるか
3つの性質がそれを定義します。
それは統計的ではなく、メカニズム的です。 価格は逆価格関係 \( p_t = \text{inertia}(t) + \Delta\text{RCap}(t)/Q(t) \) から復元されます。ここで \(Q(t)\) は日次消費量(BTC 建て)、慣性の項はその日に動くコインの消費加重コストベースです。ここにブラックボックスは何もありません。各量——コホート供給、消費率、コストベース——は、経済的な意味を持つ観測可能なオンチェーン指標です。
トップは内生的です。 モデルは単一の負のフィードバックループから、トップを自ら発見します。価格が上昇すると、LTH の市場価値対実現価値比(MVRVLTH、価格を LTH コストベースで割ったもの)もそれとともに上昇し、長期保有者は緩やかなべき乗則に従ってより速く分配します。
$$ c_{\text{LTH}}(t) = g\!\left(\text{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \text{MVRV}_{\text{LTH}}^{0.27}(t) \quad (\text{binned } R^2 \approx 0.857). \tag{32}$$より速い分配は日次消費量 \(Q\) を引き上げ、それが \(\Delta\text{RCap}/Q\) の成長を減衰させ、ひいては価格を減速させてトップへと導きます。陶酔を印づけるまさにその挙動が、それを終わらせる挙動なのです。
それは現代のレジーム上でアウトオブサンプルに検証されます。 厳密なアウトオブサンプル・ウォークフォワードのもと——あらゆる入力は、供給経路と発行量を含め、各予測対象サイクルに厳密に先行するデータ上で再フィットされ、将来の漏れはありません——、モデルは2022年までのデータと将来の資本流入の正確な値だけを用いて、2025年のトップを 1% 以内(−1% の誤差)で特定します。実際の2025年のトップは $124,414 を記録しました。この単一の数値が本研究の目玉となる結果です。すなわち、あらゆる行動パラメータを2022年までのデータのみでフィットした価格形成モデルが、実際のサイクル流入総額とカレンダーを与えられて、3年(強気相場まるまる1回分)先のピークを1%以内で再現したのです——供給ダイナミクスを含むあらゆる入力が、もっぱら先行データのみでフィットされています。
このモデルが何でないか
モデルの射程について明確であることは、その仕様の一部です。Blocklens-TOP モデルは、まさに狭いがゆえに強力であり、その境界について明示しておく価値があります。
それは自律的な予言装置ではありません。 エンジンは資本流入を価格へ写像します。流入を予測するわけではありません。上昇局面にわたる \(\Delta\text{RCap}\) の累積投下は \( \text{frac}(\tau) = \tau^{K}\) に従います。ここで \(\tau\) は上昇局面の経過率であり——強くバックロードされ、上昇局面の中間点までに資本のわずか約7〜24%しか投下されていません。したがってあらゆるフォワードの価格経路は、総流入シナリオに条件付きです。シナリオを述べれば、モデルはトップを返します。サイクル流入 $460B(「Fade」)は約 $131k を、$1.01T(「Maturity」)は約 $205k を、$1.29T(「Momentum」)は約 $242k を示唆します。逆に走らせると、BTC が $500k には \(\Delta\text{RCap} \approx \$3.3\text{T}\) が必要であり、$1M には約 $7.4T が必要です。これらは予測ではありません。投下資本と価格の間の為替レートであり、資本そのものは依然として入力のままです。
レジームシフトは本質的に難しいです。 投下指数 \(K\) は歴史を通じて一定ではありません。初期のサイクルははるかに不均等に資本を投下しました(2013年と2017年で \(K \approx 6.5\text{–}7.0\))。現代のサイクルはより平坦なプロファイルを持ちます(それに沿って連続するシグモイドのバーストが見えます)。\(K \approx 2.7\text{–}2.8\) です。2021年のサイクルはまさに断層線の上に乗っています。\(K\) が上昇局面途中で約7から約2.7へと崩壊し——これは先行データから知ることのできない構造的断絶でした。アウトオブサンプル・ウォークフォワードはそのコストを明白に示します。すなわち、2021年のトップは +10% オーバーシュートします。モデルはレジーム変化を予見できません。新しいレジームが読み取れるようになって初めて、それに価格を付けられるのです。
サンプルは小さいです。 ビットコインはおよそ5回のサイクルを生きてきました。どれだけ統計的に注意しても、データに含まれていない自由度を作り出すことはできず、ここでのあらゆるアウトオブサンプルの主張は、その上限を念頭に読むべきです。励みになるシグナル——エンジンが偶然ではなく実在の構造を捉えていることを示唆する部分——は、アウトオブサンプルで現代のトップが +10%(2021)と −1%(2025)に着地し、ボトムはより緩く +30%(2015)、+25%(2018)、−15%(2022)に着地すること、そして現代のボトムの外れがコストベースではなくフロアによって完全に説明されること——いずれもあらゆる入力が予測対象サイクルに先行するデータのみでフィットされている——です。
今後の課題
モデルは基盤であり、それが現在止まっている地点から、いくつかの改善の可能性が自然に続きます。
- 消費率を予測する多因子モデル。 \(c_{\text{LTH}}\) のべき乗則は単純化です(それは単一の因子、すなわち長期保有者のポジションの収益性に依存します)。実際には、長期保有者の挙動は常にいくつもの因子(リターン期待、価格モメンタム、サイクル内の時間など)によって同時に形作られます。\(c_{\text{LTH}}\) のより洗練された、より正確なモデルは私たちの今後の研究の課題です。
- 資本流入とその時間分布の予測。 セクション4は、ありうる資本流入についてかなり原始的なシナリオの組を用いています。流入そのもの——そして暗号資産セクターへの関心——は、明らかにマクロ経済要因や隣接する資本市場の状態に依存します。Blocklens-TOP モデルの将来のバージョンでは、私たちはこのギャップを埋め、2つのモデルを結合して完全な描像を得ることを試みます。
- ライブトラッキング。 すべての入力は Blocklens の日次 UTXO 経過日数コホートスナップショットと保有者評価指標から導かれるため、モデル全体を継続的に更新されるモニターとして走らせることができます——いま展開中の下降(2025年のトップ $124,414 に対し、2026年半ばの価格は $61.7k 付近)を予測されるボトムまで追跡し、資本流入データが到来するにつれて次の上昇局面を再評価します。
Blocklens-TOP モデルは、それ単独で将来を教えてはくれません——そして、できるふりもしません。それが行うのは、誰にも答えられない問い——価格はどこへ向かうのか?——を、少なくとも扱える問い——どれだけの資本が投下されるのか?——へと変換することです。それに答えれば、あとは単純な算術です。
6. 用語と記号の用語集
本レポートで用いられるあらゆる記号と略語をここに集めています。項目はナビゲーションのしやすさのためにグループ分けされています。まず市場とオンチェーンのプリミティブ、次にコホートの仕組み、逆価格エンジン、トップドライバー、そして最後にボトムとサイクルの構成要素です。添字 \(g\) は2つのコホート \(\{\text{STH},\text{LTH}\}\) を範囲とし、\(t\) は日を、\(a\) はコインの経過日数(日)を表します。
6.1 市場とオンチェーンのプリミティブ
| 用語 / 記号 | 定義 |
|---|---|
| BTC | ネイティブ資産であるビットコイン。コインの数量(供給、消費、発行)を測る単位でもある。 |
| UTXO | Unspent Transaction Output(未使用トランザクションアウトプット)——最後の移動のタイムスタンプを持つ、所定の BTC 量のオンチェーンのコインの塊。ここでのあらゆるコホート会計の最小単位。 |
| コイン経過日数、\(a\) | UTXO が最後に動いてから経過した日数。コインを短期保有か長期保有かに分類する変数。 |
| 価格、\(p_t\) | \(t\) 日の BTC スポット終値(USD)。 |
| 発行量、\(\text{iss}\) | プロトコルが1日に鋳造する新規 BTC(その日のブロック補助金の合計)。実現資本に加えられる際は \(p_t\) で評価される。 |
| 時価総額(Market Cap) | 現在のスポット価格で評価した循環供給、\(S(t)\cdot p_t\)。ネットワークの「ペーパー」評価。 |
| 実現キャップ(RCap) | スポットではなく各コインの最後に動いた価格で評価した供給——すべてのコインの集計 USD コストベース。オンチェーンに実際に投じられた資本。 |
| \(\Delta\text{RCap}(t)\) | 実現キャップの日次変化。消費されたコインの実現損益に、スポット価格で評価した発行分を加えたものに等しい(中核となる恒等式)。 |
| 実現価格(RP) | 実現キャップを供給で割ったもの——コインあたりの平均コストベース(USD)。コホートごとに計算すると、コホートコストベースが得られる(\(RP_{\text{LTH}}\) を参照)。 |
| \(RP_{\text{LTH}}\) | LTH 実現価格——長期保有者のコストベース(LTH コインの実現キャップを LTH 供給で割ったもの)。ボトムモデルのアンカーであり、実現キャップ会計が予測する量。 |
| MVRV | 市場価値対実現価値比、\(\text{時価総額}/\text{実現キャップ}\)(同等に \(p_t/RP\))。集計的な含み益の無次元の指標。 |
| MVRVLTH / MVRVSTH | 単一のコホート内で計算した MVRV、\(p_t/RP_g\)。MVRVLTH(価格を LTH コストベースで割ったもの)は長期保有者の分配を支配し、トップとボトムの両方を定義づけるドライバーとして作用する。 |
| SOPR | Spent Output Profit Ratio——所定の日に動いたコインについて、売却価格をそれらの同じコインが取得された価格で割ったもの。SOPR \(>1\) はその日のスペンダーが平均して利益を実現したことを意味する。 |
| \(p_{\text{SOPR}}^{g}\) | コホート \(g\) の SOPR コストベース。すなわち、そのコホートがその日に実際に消費したコインの量加重誕生価格、\(p_{\text{SOPR}}^{g}=p_t-\Delta\text{RCap}_g/V_g\)。保有のコストではなくこの消費コインのコストこそが実現損益の項に入る。 |
6.2 コホートと経過日数重み付けカーネル
| 用語 / 記号 | 定義 |
|---|---|
| コホート | すべてのコインが価値ベースで分割される、経過日数で定義された2つの保有者クラスのいずれか。すなわち短期保有者と長期保有者。 |
| STH | 短期保有者——最近動いたコイン(低い経過日数)。回転率が高く、最も新しいコインから先に消費する。 |
| LTH | 長期保有者——上位の経過日数レンジを支配するほど長く保有されたコイン。消費はまばらで、その加速がサイクルのトップを形成する。 |
| \(W_{\text{LTH}}(a)\) | コインの LTH メンバーシップ割合を割り当てるロジスティック経過日数重み、\(W_{\text{LTH}}(a)=1/\!\left(1+e^{-0.1(a-155)}\right)\)。100日未満で0、210日超で1にクランプされる。\(\sim\!155\) 日がソフトな STH/LTH 境界であり、\(W_{\text{STH}}(a)\) \(=1-W_{\text{LTH}}(a)\)。 |
| \(m(a)\)、メンバーシップ獲得カーネル(「ベル」) | 経過日数 \(a\) で獲得される日次 LTH メンバーシップ、\(m(a)=W_{\text{LTH}}(a)-W_{\text{LTH}}(a-1)\)——ロジスティックシグモイドの離散導関数で、\(\sim\!100\text{–}210\) 日の経過日数にわたるベル型の曲線。毎日 LTH 集合に入るコインの経過日数分布であり、ゆえに LTH コストベースの自然なカーネル。 |
| \(S_g\)、供給 | コホート \(g\) が保有する総 BTC。\(S(t)=S_{\text{STH}}(t)+S_{\text{LTH}}(t)\) で、総供給 \(S(t)\) はプロトコルが定める。 |
| \(V_g\) | 所定の日にコホート \(g\) が消費した(動かした)BTC。 |
| \(c_g\)、消費率 | コホートの日次消費率、パーセントで表す、\(c_g=V_g/S_g\)——そのコホートの保有のうちその日に取引される割合。動作レンジ:\(c_{\text{STH}}\approx 4.2\%/\text{日}\)、\(c_{\text{LTH}}\approx 0.08\text{–}0.13\%/\text{日}\)。 |
| \(M(t)\)、エイジング流入 | STH\(\rightarrow\)LTH の成熟フロー。コインがエイジングするにつれて1日に LTH 集合へ越えて入る BTC、\(M(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\)——供給の実際の経過日数構造から内生的に読み取られる(歴史的に平均で \(\sim\!16.3\)k BTC/日)。LTH 供給を増やすソース項。 |
6.3 逆価格エンジンとトップドライバー
| 用語 / 記号 | 定義 |
|---|---|
| \(Q(t)\)、日次消費量 | BTC 建ての日次消費量、\(Q(t)=c_{\text{STH}}(t)S_{\text{STH}}(t)+c_{\text{LTH}}(t)S_{\text{LTH}}(t)+\text{iss}(t)\)——その日の資本フローが広がる総コイン量。逆価格関係の分母。 |
| 慣性(inertia) | その日に動くコインの消費加重コストベース、\(\text{inertia}=(c_{\text{STH}}S_{\text{STH}}\,p_{\text{SOPR,STH}}+c_{\text{LTH}}S_{\text{LTH}}\,p_{\text{SOPR,LTH}})/Q\)。資本フローが押し上げる前にエンジンが回帰する価格水準であり、\(p_t=\text{inertia}(t)+\Delta\text{RCap}(t)/Q(t)\) を与える。 |
| CV | 変動係数——標準偏差を平均で割ったもので、ドライバーの単位のない変動性(例:\(c_{\text{LTH}}\) の CV は \(\approx 144\%\))。 |
| 感度則 | ドライバーの \(Q\) への \(\sigma\) あたりの影響は、その CV にその \(Q\) 内の重みを掛けたものに等しい。したがって \(c_{\text{STH}}\) が \(Q\) の水準を定める一方、重みは小さいが変動性が巨大な \(c_{\text{LTH}}\) がトップを形成する。 |
| \(g(\cdot)\)、分配フィードバック | トップドライバー。MVRVLTH のべき乗則としての LTH 消費率、\(c_{\text{LTH}}=g(\text{MVRV}_{\text{LTH}})=0.093\cdot\text{MVRV}_{\text{LTH}}^{0.27}\)(ビン化後 \(R^2\approx 0.857\))。負のフィードバック。すなわち、価格上昇が MVRV を高め、LTH の売却を速め、\(Q\) を引き上げ、価格を減速させてトップへ導く。 |
6.4 資本投下、ボトム、サイクル形状
| 用語 / 記号 | 定義 |
|---|---|
| \(\tau\) | 上昇局面の経過率、ボトムの0からトップの1まで。投下プロファイルのクロック。 |
| \(K\)、投下指数 | 累積資本投下の曲率、\(\text{frac}(\tau)=\tau^{K}\)(\(\tau\) までに投下されたサイクルの総 \(\Delta\text{RCap}\) のシェア)。\(K\) が大きいほどバックロードの投下を意味する。現代のサイクルは \(K\approx 2.7\text{–}2.8\)、初期のサイクルは \(K\approx 6.5\text{–}7.0\)。 |
| \(\text{MVRV}_{\text{LTH}}^\text{floor}\) | 長期保有者の集計ポジションが、売りが自ら枯渇するほど深い含み損になる MVRVLTH 水準——ボトム条件。経験的に \(0.70\)(2011)、\(0.66\)(2015)、\(0.73\)(2018)、\(0.82\)(2022)でサイクルを通じて上昇。本レポートは今後について \(\approx 0.85\) を用いる。 |
| \(p_{\text{bottom}}\) | モデル化されたサイクル安値、\(p_{\text{bottom}}=\text{MVRV}_{\text{LTH}}^\text{floor}\times RP_{\text{LTH}}(t_{\text{bottom}})\)。\(t_{\text{bottom}}\approx\text{トップ}+365\) 日で到達(現代の下降は363日と366日続いた)。 |
| \(P_{\text{in}}(t)\) | \(t\) 日に LTH 集合へ成熟するコインの平均誕生価格を、成熟量で重み付けしたもの:\(P_{\text{in}}(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\,p_{t-a}\big/\sum_a S_{\text{age}}(t,a)\,m(a)\)。RCLTH 台帳が会計処理する入力。 |
| ATH | All-Time High(史上最高値)——所定の日までに記録された最高価格(2025年のサイクルトップは \$124,414)。 |
| ドローダウン | 直前のピーク(ATH)からその後の谷までのパーセント低下。弱気相場の深さで、市場の成熟とともに圧縮される。 |
| キャピチュレーション(投げ売り) | ボトム付近で、保有者がコストを下回ってコインを手放し、含み損が枯渇するときの、強いられた損失確定売りの局面。 |
| MAPE | 平均絶対パーセント誤差——すべての予測にわたる \(|\hat{y}/y-1|\) の平均をパーセントで表したもの。正と負の外れが相殺しない、予測精度の標準的な指標。MAPE 5% は、予測が平均して実際の値から、いずれかの方向に5%乖離することを意味する。 |