0. Sintesi esecutiva e risultati principali
Non c'è nulla di mistico nei cicli di prezzo di Bitcoin. Sono la superficie visibile del capitale che affluisce verso un asset a offerta fissa e delle decisioni dei long-term holder su quando, e in che misura, vendere. Il modello Blocklens-TOP formalizza entrambe le metà di questa affermazione in un unico sistema chiuso, e riproduce l'intero ciclo di prezzo di Bitcoin, tanto il bottom quanto il top, a partire da un solo insieme di parametri radicati nel comportamento on-chain storico dei partecipanti al mercato.
Storicamente l'analisi on-chain è stata efficace nell'individuare il bottom di ciclo, ma finora non esisteva un modello preciso per localizzare un potenziale top di ciclo a partire dal comportamento dei detentori. Il modello Blocklens-TOP è costruito per colmare questa lacuna, e consente di rispondere a due domande tra loro intrecciate:
- Quale prezzo di top ci si può attendere che bitcoin raggiunga se entrano nell'asset \$X miliardi di capitale?
- Quale afflusso di capitale deve produrre il ciclo a venire perché il prezzo di bitcoin superi i \$Y mila?
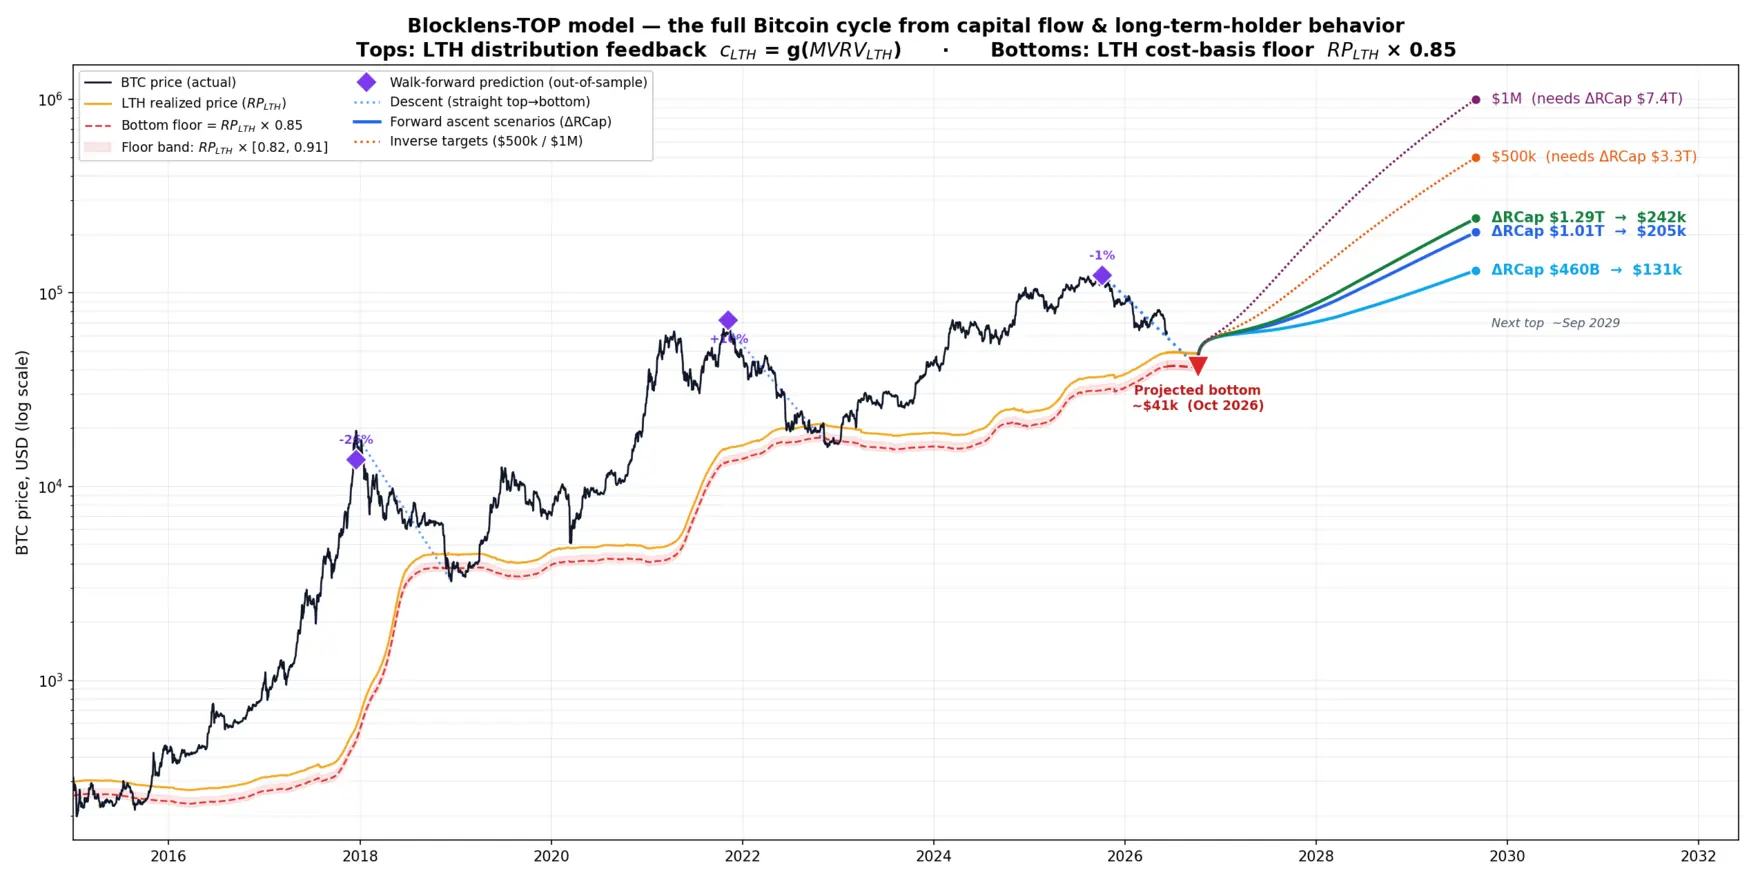
Il modello in sintesi
Il modello Blocklens-TOP è una descrizione in due fasi del ciclo completo (discesa e ascesa), e ciascuna fase è guidata principalmente dal comportamento della stessa coorte: i long-term holder.
- I top si formano in modo endogeno, principalmente attraverso il feedback di distribuzione dei Long-Term Holder (LTH). Man mano che il prezzo sale, i long-term holder accumulano guadagni non realizzati più ampi, misurati dal loro MVRV (market value su realized value — il prezzo diviso per il cost basis degli LTH). Un MVRV più alto li spinge a vendere più rapidamente. Questa vendita aggiuntiva accresce il "volume di spesa" giornaliero di bitcoin sul mercato, che matematicamente smorza la velocità con cui il nuovo capitale può spingere il prezzo più in alto. La crescita del prezzo decelera e si forma un top — non per uno shock esterno, ma perché la presa di profitto della coorte stessa chiude un ciclo di feedback negativo. Lo cogliamo con una legge di potenza dolce, \(c_{LTH}=0.093\cdot \text{MVRV}_{LTH}^{\,0.27}\) (R² su bin ≈0,857), dove \(c_{LTH}\) è la frazione di offerta LTH spesa al giorno.
- I bottom si formano al pavimento del cost basis degli LTH. Un ciclo finisce quando i long-term holder sono abbastanza sott'acqua da far esaurire le vendite stesse. Il prezzo di bottom è il realized price degli LTH moltiplicato per un multiplo di pavimento (che segna la profondità delle perdite LTH alla quale gli acquisti per mediare al ribasso quelle posizioni iniziano a prevalere), \(p_{bottom} = \text{MVRV}_{\text{LTH}}^{\text{floor}}\times RP_{LTH}\). In modo cruciale, la realized cap è vischiosa attraverso un mercato ribassista — cala appena. Un crollo è un collasso della market cap, non della realized cap, ed è esattamente per questo che un pavimento ancorato al cost basis fissa il bottom.
Entrambe le fasi si innestano su un'unica identità matematica esatta. Per definizione, la variazione giornaliera della realized cap è pari al profitto/perdita realizzato più l'emissione; risolvendo quell'identità per il prezzo si ottiene l'equazione cardine del modello:
$$ p_t = \text{inertia}(t) + \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{1}$$Qui \(\Delta\text{RCap}(t)\) è la variazione della realized cap nel giorno (un proxy dell'afflusso/deflusso di capitale), \(Q(t)\) è il volume di spesa giornaliero del mercato in BTC e "inerzia" è il cost basis ponderato per la spesa da cui il mercato sta vendendo.
Walk-forward: validazione out-of-sample
La vera prova di qualsiasi modello di ciclo è se sa prevedere un top che non ha mai visto. Ri-stimiamo ogni parametro usando solo dati antecedenti a ciascun ciclo previsto, senza alcuna fuga di informazioni dal futuro, e testiamo il modello out-of-sample. Dal futuro il modello riceve l'afflusso totale di capitale effettivo per il ciclo (\(\Delta RCap\) dal bottom al top) e il suo calendario (le date di bottom e top); l'afflusso è esso stesso in parte endogeno al prezzo — il profitto realizzato scala con il percorso del prezzo — quindi il test va letto come una prova di funzione di trasferimento “afflusso → prezzo”, non come una previsione completa del futuro. Questo ci consente di confrontare \( p_{\text{model}}^{\text{TOP}}(\Delta RCap_{\text{actual}}) \) con \( p_{\text{actual}}^{\text{TOP}} \):
| Top previsto | Errore out-of-sample | Nota |
|---|---|---|
| 2017 | −26% | Come precedente solo l'estremo ciclo del 2013 |
| 2021 | +10% | Il ciclo del cambio di regime (il profilo di immissione è collassato a metà ciclo) |
| 2025 | −1% | Addestrato solo su dati fino al 2022 — il risultato di punta |
La previsione del 2025 è quella che conta: un ciclo moderno, previsto a partire da un ciclo precedente pulito, è caduto entro l'1%. Gli errori sui cicli precedenti sono spiegabili — il 2017 aveva da apprendere solo dall'anomalo mercato delle origini, e il 2021 si è rivelato una genuina rottura strutturale nello schema dell'afflusso di capitale (l'esponente di immissione \(K\) è sceso da ~7 a ~2,7 a metà ciclo, non conoscibile dalla storia).
Previsione prospettica
Il top più recente di Bitcoin è stato segnato a \$124.414 il 6 ottobre 2025. La discesa fino a metà 2026 ha portato il prezzo a \$61,7k (data di taglio dei dati: 10 giugno 2026). Da qui il modello proietta il bottom di ciclo (senza bisogno di ipotesi sull'afflusso di capitale) e il successivo top di ciclo in funzione degli afflussi di capitale ipotizzati per l'ascesa a venire:
- Bottom: ≈ \$41k (la banda di pavimento dà \$39–44k; con l'errore di previsione annuale di \(RP_{LTH}\) — all'incirca \$36–47k) atteso a ottobre 2026 — esattamente un anno dopo il top, coerente con la discesa moderna notevolmente stabile di ~365 giorni (363 e 366 giorni nei due casi conclusi). Il cost basis degli LTH sale a quel punto a \( RP_{LTH} \) ≈ \$48,6k.
- Prossimo top (condizionato agli afflussi di capitale): gli scenari sono ancorati agli afflussi effettivi dei cicli passati (\$69B → \$364B → \$685B). Il conservativo “Fade” (\$460B, il decadimento del moltiplicatore di afflusso si ripete) implica ~\$131k — solo ~5% sopra il top del 2025; il centrale “Maturity” (\$1,01T, l'incremento di afflusso si ripete) ~\$205k; l'ottimistico “Momentum” (\$1,29T, il moltiplicatore del ciclo precedente si ripete) ~\$242k. Si può anche calcolare l'afflusso di capitale richiesto perché bitcoin raggiunga un dato livello nel ciclo a venire: \$500k/BTC richiederebbe ≈\$3,3T di immissione nella realized cap, e \$1M/BTC ≈\$7,4T.
Queste cifre di top sono esplicitamente condizionali: lo scopo del modello è precisare l'interdipendenza tra prezzo e afflusso di capitale — non è un oracolo autonomo. Indica quale prezzo dovrebbe raggiungere il mercato al top per una data ondata di afflusso di capitale (e, viceversa, quale afflusso serve per toccare un dato prezzo di top nel ciclo a venire), ma non pretende di sapere quanto capitale i partecipanti al mercato impegneranno in bitcoin; quella è una domanda per la nostra ricerca futura.
Contributi principali
- Una teoria endogena dei top di ciclo. I top sono il punto fisso di un ciclo di feedback di distribuzione degli LTH, \(c_{LTH}=g(\text{MVRV})\), anziché il prodotto di indicatori arbitrari o di un qualsiasi innesco esterno al di là dell'afflusso di capitale stesso.
- Una teoria dei bottom di ciclo basata sul cost basis. Il bottom è fissato da uno sconto del 15% sul cost basis degli LTH. Il cost basis stesso può essere ben approssimato fino a un anno in anticipo tramite la contabilità della realized cap degli LTH (il registro RCLTH).
- Il top 2025 out-of-sample a −1%. Un autentico test walk-forward out-of-sample su un top di ciclo moderno, addestrato solo su dati precedenti — prova convincente che il meccanismo è reale.
- Una legge di sensibilità per il volume di spesa giornaliero \(Q\). L'impatto di ciascun driver è pari al suo coefficiente di variazione moltiplicato per il suo peso in \(Q\); questo separa nettamente ciò che fissa il livello di \(Q\) (la spesa degli short-term holder) da ciò che forma il top (la spesa dei long-term holder) — indicando dove modellare in dettaglio e dove ci si può permettere di semplificare.
- I cost basis realizzati effettivi per coorte e i loro kernel come metriche autonome. Il cost basis realizzato effettivo degli STH (\(p_{SOPR}^{STH}\)) è ben approssimato da una media corta e fortemente sbilanciata sui prezzi recenti (R²≈0,9995); il cost basis realizzato effettivo degli LTH (\(p_{SOPR}^{LTH}\)) è approssimato da un kernel a campana del prezzo a lungo ritardo (R²≈0,92 grezzo, ≈0,98 smussato) — la campana emerge naturalmente come derivata del peso logistico di invecchiamento.
- Un resoconto quantitativo della maturazione del mercato. L'\( MVRV_{LTH} \) al top si è compresso di ciclo in ciclo (34 → 33 → 4,1 → 3,4) mentre il pavimento al bottom è salito (0,66 → 0,82) e l'immissione di capitale è diventata più uniforme (la pendenza della curva di immissione \(K\) cala: ~7 → ~2,75) — i drawdown si riducono man mano che i livelli assoluti di prezzo salgono. Il modello può prevedere l'\( MVRV_{LTH} \) atteso al top, poiché quel parametro è una variabile endogena (con “Fade” a \$460B, \( MVRV_{LTH} \) ~ 2,49; con “Maturity” a \$1,01T, ~3,28; con “Momentum” a \$1,29T, ~3,57).
Le sezioni che seguono costruiscono il modello dal basso, partendo dalle fondamenta matematiche: la suddivisione in coorti e i kernel di cost basis, l'equazione che lega la legge del prezzo all'afflusso di capitale, il feedback di distribuzione degli LTH che forma i top, il multiplo di cost basis che forma i bottom, e la validazione completa — sia sulla storia di addestramento sia in modalità walk-forward out-of-sample.
1. Lavori precedenti: leggere top e bottom on-chain
L'analisi on-chain è nata da una premessa semplice e radicale: una blockchain pubblica registra l'ultimo movimento di ogni moneta, quindi il cost basis dell'intera offerta monetaria è, in linea di principio, conoscibile. Da quella premessa è cresciuta un'intera famiglia di metriche di valutazione. Ciascuna si è guadagnata il proprio posto. Ma quasi tutte condividono un limite silenzioso: descrivono lo stato del mercato senza spiegare come quello stato si sia prodotto. Questa sezione ripercorre il lignaggio che il modello Blocklens-TOP eredita, per poi nominare la lacuna che è stato costruito per colmare.
1.1 Realized Cap e Realized Price
La mossa fondante fu smettere di valutare le monete al prezzo odierno e iniziare a valutarle al prezzo a cui ciascuna moneta si è mossa l'ultima volta. Coin Metrics ha formalizzato tutto ciò come capitalizzazione realizzata (Realized Cap, RCap): la somma, su tutti gli output non spesi, della quantità di ciascuna moneta moltiplicata per il prezzo del giorno in cui quell'output è stato creato. Laddove la capitalizzazione di mercato (prezzo per offerta circolante) risponde alla domanda "quanto vale l'offerta adesso?", la Realized Cap risponde a "quanto è costata l'offerta a chi la detiene?" — un aggregato del capitale versato nella rete anziché la sua valutazione mark-to-market.
Dividendo la Realized Cap per l'offerta circolante si ottiene il Realized Price (RP), il cost basis medio per moneta a livello di rete. Il Realized Price si comporta come un centro di gravità per il mercato: un pavimento morbido nei mercati ribassisti, un livello che il prezzo spot mette ripetutamente alla prova e dal quale rimbalza. Entrambe le metriche trasformano la blockchain in un registro contabile del costo sostenuto dagli investitori, e molte delle metriche che seguono sono, in un certo senso, un rapporto o una suddivisione di queste due.
1.2 MVRV e l'MVRV Z-Score
Se la Realized Cap è quanto è costata l'offerta e la market cap è quanto vale, il loro rapporto misura il profitto non realizzato aggregato. Questo è il rapporto MVRV (Market-Value-to-Realized-Value):
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{\text{price}}{\text{Realized Price}}.\tag{2}$$Un MVRV superiore a 1 significa che la moneta media è in profitto; sotto 1, in perdita. Storicamente, i massimi estremi hanno segnalato top euforici e le letture sotto 1 hanno marcato i bottom di capitolazione. Per affinare il segnale, Awe and Wonder hanno introdotto l'MVRV Z-Score, che standardizza lo scarto tra valore di mercato e valore realizzato rispetto alla propria deviazione standard storica \(\sigma\):
$$\text{MVRV Z} = \frac{\text{Market Cap} - \text{Realized Cap}}{\sigma(\text{Market Cap})}.\tag{3}$$Lo Z-score ha una meritata reputazione nel chiamare gli estremi di ciclo. Resta però un oscillatore normalizzato: ti dice che il mercato è statisticamente surriscaldato rispetto al proprio passato, non quale afflusso di capitale ha prodotto il surriscaldamento, né quando dovrà placarsi. Legge la temperatura; non modella come si propaga l'incendio.
1.3 SOPR: il profitto realizzato nel momento della spesa
Le metriche precedenti valutano monete che restano ferme. Lo Spent Output Profit Ratio (SOPR) di Renato Shirakashi valuta le monete nell'istante in cui si muovono. Per ogni output speso in un dato giorno, SOPR confronta il prezzo a cui è stato venduto con il prezzo a cui è stato creato:
$$\text{SOPR} = \frac{\text{price at spend}}{\text{price at creation}} \;=\; \frac{\text{realized value}}{\text{value paid}}.\tag{4}$$Un SOPR superiore a 1 significa che le monete vengono, in media, spese in profitto; sotto 1, in perdita; e la linea a 1 — il livello in cui i venditori vanno semplicemente in pareggio — funge da supporto ricorrente nei mercati rialzisti e da resistenza in quelli ribassisti, mentre i partecipanti si affrettano a uscire in pareggio. SOPR è importante per il nostro lavoro per una ragione precisa: è costruito a partire dal cost basis delle monete spese (introduciamo la nozione di cost basis realizzato effettivo, distinto dall'ordinario cost basis delle monete detenute) — proprio il prezzo di nascita degli unspent transaction output che, opportunamente ponderati per coorte, guidano la variazione della Realized Cap. Adottiamo questo cost basis realizzato effettivo delle monete spese (indicato con \(p_{\text{SOPR}}\)) come grandezza di prima classe anziché sostituirvi il cost basis delle posizioni residue — una distinzione che precisiamo nelle sezioni successive.
1.4 Le coorti di detentori e il confine dei ~155 giorni
Un ulteriore affinamento ripartisce l'offerta in base all'età delle monete — il numero di giorni da quando una moneta si è mossa l'ultima volta — in Short-Term Holder (STH) e Long-Term Holder (LTH). Il confine empirico si colloca intorno ai 155 giorni (Schultze-Kraft, marzo 2020): oltre circa cinque mesi, la probabilità che una moneta si muova di nuovo cala bruscamente, sicché le monete più vecchie si comportano come posizioni di convinzione e quelle più giovani come capitale attivo e reattivo. Suddividere Realized Price, SOPR e MVRV lungo questa linea produce cost basis e rapporti di profitto specifici per coorte — MVRVLTH, STH-SOPR e così via — che isolano il comportamento delle due popolazioni la cui interazione guida il ciclo.
La soglia dei 155 giorni fu inizialmente applicata come taglio netto; una metodologia di smussamento fu proposta in seguito (Heeg & Schultze-Kraft, novembre 2020). In tutto questo report usiamo un peso logistico morbido sull'età della moneta \(a\): \(W_{\text{LTH}}(a) = 1/\left(1 + e^{-0.1(a-155)}\right)\), bloccato a 0 sotto i 100 giorni e a 1 sopra i 210 giorni, con peso STH pari a \(1 - W_{\text{LTH}}\). Smussare il confine è una convenzione tacita tra gli analisti on-chain; preserva il familiare confine morbido di ~155 giorni (in termini di valore BTC) sostituendo al contempo un gradino discontinuo con una transizione differenziabile — ed è precisamente questa proprietà, come mostrano le sezioni successive, a permetterci di approssimare i cost basis realizzati delle coorti.
1.5 HODL waves e bande di età delle monete
Anziché ridurre l'età a due coorti, la visualizzazione HODL waves (Unchained Capital) traccia l'intera distribuzione dell'offerta sulle bande di età — monete mosse l'ultima volta entro un giorno, una settimana, un mese, fino a più anni — come serie temporale impilata e multicolore. Il quadro è vivido: le spesse bande giovani si gonfiano quando le monete speculative cambiano di mano vicino a un top, per poi assottigliarsi via via che quelle monete invecchiano e le bande delle monete vecchie si ispessiscono lungo un mercato ribassista. Le HODL waves rendono leggibile a colpo d'occhio la migrazione dell'offerta tra coorti, e motivano un oggetto chiave del nostro modello — il ricambio giornaliero di monete che invecchiano attraverso il confine STH/LTH. Ma in quanto grafico restano descrittive: una bella mappa di dove sono le monete, non una legge di dove andranno.
1.6 La visione spend-hazard di Time-is-Money
Un filone più dinamico, associato all'inquadramento Time-is-Money (introdotto per la prima volta da Glassnode nel 2024), tratta la spesa di bitcoin come un processo di hazard: si chiede, per una moneta di una data età, quale sia la probabilità che si muova oggi. Questa visione spend-hazard, affine alla tradizione dei coin-days-destroyed, riconosce correttamente che le monete più vecchie hanno meno probabilità di muoversi e che le propensioni di spesa condizionate all'età portano informazione sulla convinzione di chi detiene. Punta nella direzione giusta — verso il comportamento, verso il flusso, verso le monete come popolazione con dinamiche dipendenti dall'età. In questo report proponiamo un modo per collegare quelle propensioni di spesa, attraverso la Realized Cap, al prezzo stesso.
1.7 La lacuna: oscillatori descrittivi contro un motore generativo
Fai un passo indietro e lo schema è chiaro. Realized Cap e Realized Price sono aggregati contabili. MVRV, lo Z-score e SOPR sono rapporti costruiti su di essi — oscillatori che oscillano in alto vicino ai top e in basso vicino ai bottom. Le suddivisioni in coorti, le HODL waves e le curve di spend-hazard arricchiscono la descrizione con la struttura per età e il comportamento. Ognuno di questi strumenti è una lettura dello stato del mercato.
Nessuno di essi è un meccanismo. Ciascuno risponde a "dove siamo rispetto alla storia?" per mezzo di una soglia, di una banda o di una deviazione standardizzata — e una soglia è una descrizione travestita da previsione. Ci sono tre limiti ricorrenti:
- Sono diagnostici, non generativi. Un oscillatore può essere disteso, ma non dice quale afflusso di capitale lo abbia disteso, né riproduce il percorso di prezzo che quell'afflusso implica.
- Top e bottom vengono letti in modo euristico. "L'MVRV è alto", "il SOPR è tornato a 1", "le bande della coorte giovane sono spesse" — questi sono confronti per pattern con i cicli precedenti. Il punto di svolta viene riconosciuto, non prodotto dalla dinamica interna del modello stesso.
- Sono calibrati, non chiusi. Nessuna identità di conservazione lega tra loro le metriche, sicché ciascuna è tarata sulla storia in modo indipendente e non c'è garanzia che i pezzi siano reciprocamente coerenti.
Il modello Blocklens-TOP è costruito per colmare esattamente questa lacuna. Parte da un'identità matematica esatta — la variazione giornaliera della Realized Cap è pari al profitto/perdita realizzato ponderato per coorte più l'emissione — e la inverte per esprimere il prezzo come funzione dell'afflusso di capitale. All'interno di quel motore, la coorte dei long-term holder distribuisce monete più rapidamente man mano che il loro rendimento non realizzato cresce (una risposta a legge di potenza del tasso di spesa LTH all'MVRVLTH), il che accresce il volume di spesa giornaliero complessivo del sistema e smorza l'ulteriore crescita del prezzo. Un top di ciclo non è quindi una soglia che viene oltrepassata; è un equilibrio che il feedback negativo del modello stesso produce in modo endogeno. Lo stesso meccanismo, in immagine speculare, plasma il bottom di ciclo, che si forma laddove la perdita non realizzata dei long-term holder raggiunge livelli ai quali il sentiment di mediazione al ribasso prende il sopravvento sulla coorte (un tasso di spesa in calo). Le metriche passate in rassegna sopra non vengono scartate — Realized Cap, Realized Price, SOPR, la suddivisione in coorti e l'MVRVLTH ricompaiono tutte come componenti portanti. La differenza è che qui sono cablate insieme da un'identità in un unico modello generativo che riproduce il percorso del prezzo, anziché restare separate come indicatori distinti da valutare a occhio agli estremi.
2. Un modello a due coorti per il top di ciclo
Il ciclo di Bitcoin è, in sostanza, un esercizio di contabilità: quanto capitale fresco è arrivato sulla chain, chi sta spendendo monete e a quale prezzo quelle monete si sono mosse l'ultima volta. Il modello Blocklens-TOP rende esatto questo quadro. Suddividiamo l'offerta in due coorti comportamentali, scriviamo l'unica identità che la Realized Cap (RCap) deve rispettare per definizione, e poi la invertiamo per recuperare il prezzo come rapporto tra afflusso di capitale e volume di spesa giornaliero. Tutto ciò che segue in questo report — il feedback di spesa delle monete che forma il top e il pavimento di cost basis che forma il bottom — poggia sulle tre scelte di progettazione esposte qui.
Suddividere l'offerta: Short-Term e Long-Term Holder
Ogni moneta porta con sé un'età \(a\) — il numero di giorni da quando si è mossa l'ultima volta on-chain. Le monete rimaste intatte a lungo si comportano diversamente dalle monete passate di mano la settimana scorsa: le monete vecchie appartengono a detentori di convinzione che vendono di rado e con riluttanza, le giovani a trader, speculatori e al ricambio del flusso degli exchange. Chiamiamo il primo gruppo Long-Term Holder (LTH) e il secondo Short-Term Holder (STH), e ripartiamo ciascuna moneta tra le due coorti non con un taglio netto ma con un peso logistico morbido (una sigmoide) sull'età:
$$ W_{\mathrm{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}} \tag{5}$$Qui \(W_{\mathrm{LTH}}(a)\) è la frazione di una moneta di età \(a\) conteggiata come detenuta a lungo termine; il peso a breve termine è semplicemente \(W_{\mathrm{STH}}(a) = 1 - W_{\mathrm{LTH}}(a)\). La curva è bloccata a \(0\) sotto i 100 giorni e a \(1\) sopra i 210 giorni, sicché le monete molto giovani sono puramente short-term e le monete ben invecchiate sono puramente long-term, con una transizione graduata tra gli estremi. L'incrocio si colloca intorno ad \(a \approx 155\) giorni — il confine morbido STH/LTH in termini di valore BTC (un bitcoin di 155 giorni conta esattamente per il 50% nella coorte degli Short-Term Holder e per il 50% in quella dei Long-Term Holder). Un peso morbido conta: una moneta non diventa un tipo di asset diverso nell'istante in cui scade un timer di 155 giorni, e una sigmoide consente all'appartenenza di ciascuna coorte di cambiare gradualmente man mano che le monete invecchiano, il che a sua volta conferisce ai kernel di cost basis della prossima sezione la loro forma caratteristica.
Da questi pesi, ogni aggregato si suddivide nettamente. Indicando con \(S\) l'offerta totale, le offerte per coorte sono
$$ S_{\mathrm{LTH}}(t) = \sum_{a} W_{\mathrm{LTH}}(a)\,s(a,t), \qquad S_{\mathrm{STH}}(t) = S(t) - S_{\mathrm{LTH}}(t), \tag{6}$$dove \(s(a,t)\) è l'offerta in BTC di età \(a\) nel giorno \(t\). La stessa ponderazione si applica alle monete spese, dando i volumi giornalieri \(V_{\mathrm{STH}}\) e \(V_{\mathrm{LTH}}\) che ciascuna coorte muove. Due coorti, un'unica manopola morbida — questa è l'intera partizione.
L'identità di decomposizione della Realized Cap
La Realized Cap (\(R_{\mathrm{Cap}}\)) valuta ogni moneta non al prezzo odierno ma al prezzo a cui si è mossa l'ultima volta. Il risultato è il cost basis aggregato della rete — un'ottima stima del capitale totale effettivamente impegnato in Bitcoin. La sua variazione giornaliera ammette una decomposizione esatta. Per qualunque partizione di chi spende in coorti \(g\), la variazione della Realized Cap nel giorno \(t\) è il profitto o la perdita realizzati contabilizzati dalle monete che si sono mosse, più il valore delle monete di nuova emissione (i ricavi dei miner):
$$ \Delta R_{\mathrm{Cap}}(t) \;=\; \sum_{g} V_g(t) \,\bigl(p_t - p_{\mathrm{SOPR}}^{g}(t)\bigr) \;+\; \mathrm{iss}(t)\cdot p_t, \qquad g \in \{\mathrm{STH}, \mathrm{LTH}\}. \tag{7}$$Ogni simbolo è concreto. \(V_g\) è il BTC speso dalla coorte \(g\) quel giorno; \(p_t\) è il prezzo del giorno; \(p_{\mathrm{SOPR}}^{g}\) è il cost basis ponderato per volume (il cost basis effettivo di spesa) delle monete che la coorte \(g\) ha speso — ossia il prezzo a cui quelle monete sono nate, che è esattamente il costo lato spesa che entra nel SOPR (lo Spent Output Profit Ratio), da cui il pedice. Infine, \(\mathrm{iss}\) è l'emissione del giorno in BTC, le nuove monete coniate dal protocollo, che entrano nella Realized Cap al prezzo corrente \(p_t\). Il termine \(V_g(p_t - p_{\mathrm{SOPR}}^{g})\) è precisamente il guadagno realizzato (se \(p_t > p_{\mathrm{SOPR}}^{g}\)) o la perdita contabilizzati quando la coorte \(g\) vende: le monete vecchie escono dalla Realized Cap al loro prezzo di nascita e rientrano al prezzo odierno, e la differenza, scalata per il volume, è il flusso netto.
Questa non è una regressione né un'approssimazione — è un'identità, vera per costruzione per qualunque modo di affettare chi spende in coorti. I suoi unici input sono grandezze misurabili on-chain: i volumi di spesa per coorte, i cost basis per coorte, il prezzo e l'emissione. Il passo naturale successivo è risolvere questa identità per il prezzo.
Il motore del prezzo inverso
L'identità precedente esprime \(\Delta RCap\) in termini di prezzo. Letta nell'altro senso, esprime il prezzo in termini di \(\Delta RCap\). Poiché il prezzo \(p_t\) compare sia nei termini di P/L realizzato (profitto/perdita) sia nel termine di emissione, possiamo raccogliere i coefficienti di \(p_t\) e risolvere l'equazione per il prezzo. Il risultato è il motore al cuore del modello:
$$ p_t \;=\; \underbrace{\frac{c_{\mathrm{STH}}(t) S_{\mathrm{STH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t) S_{\mathrm{LTH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{LTH}}(t)}{Q(t)}}_{\mathrm{inertia}(t)\text{ (spend-weighted cost basis)}} \;+\; \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{8}$$Il prezzo è un livello di costo di base più l'afflusso di capitale diviso per il volume di spesa giornaliero. Il volume di spesa giornaliero \(Q(t)\) è il totale dei BTC che la rete muove in un giorno:
$$ Q(t) \;=\; c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t) \;+\; \mathrm{iss}(t), \tag{9}$$dove \(c_g = V_g / S_g\) è il tasso di spesa della coorte \(g\) — la frazione della sua offerta mossa al giorno — e \(Q\) è semplicemente la spesa giornaliera totale più l'emissione. Il termine di inerzia è il cost basis ponderato per la spesa di tutto ciò che si muove quel giorno:
$$ \mathrm{inertia}(t) \;=\; \frac{c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)}{Q(t)}. \tag{10}$$L'inerzia è il livello di prezzo che il mercato manterrebbe se non arrivasse un solo dollaro di nuovo capitale: il prezzo medio a cui sono state acquisite le monete odierne, ponderando ciascuna coorte per quanto spende. Il capitale fresco, \(\Delta RCap\), spinge il prezzo sopra quell'ancora — e meno monete il mercato è disposto a vendere, più forte è la spinta. Lo stesso afflusso in dollari muove molto il prezzo quando il volume di spesa giornaliero \(Q\) è sottile e quasi per nulla quando è profondo. La tabella completa dei simboli è riportata di seguito per riferimento.
Una nota sulla notazione. Le grandezze scritte con un argomento temporale esplicito \((t)\) — \(S_{\mathrm{STH}}(t)\), \(S_{\mathrm{LTH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{STH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)\), \(Q(t)\), \(\mathrm{inertia}(t)\), \(\mathrm{iss}(t)\), \(\Delta R_{\mathrm{Cap}}(t)\), oltre al tasso di spesa long-term modellato \(c_{\mathrm{LTH}}(t)\) — evolvono giorno per giorno e sono ciò che il modello traccia. Il tasso di spesa short-term \(c_{\mathrm{STH}}\) deriva dalla stessa legge di valutazione (Sezione 2.2), ma risponde così debolmente — il suo esponente è piccolo e l'\(\mathrm{MVRV}_{\mathrm{STH}}\) è inchiodato vicino a 1 — che la legge restituisce un percorso quasi piatto. I kernel di età della moneta \(W_{\mathrm{LTH}}(a)\) e \(m(a)\) sono funzioni fisse dell'età della moneta \(a\), non del tempo \(t\); e il prezzo è scritto \(p_t\). Manteniamo questa convenzione in tutto il report.
| Simbolo | Significato |
|---|---|
| \(a\) | Età della moneta — giorni da quando la moneta si è mossa l'ultima volta on-chain |
| \(W_{\mathrm{LTH}}(a)\) | Peso logistico Long-Term Holder di una moneta di età \(a\); \(W_{\mathrm{STH}} = 1 - W_{\mathrm{LTH}}\) |
| \(S_g\) | Offerta (BTC) detenuta dalla coorte \(g \in \{\mathrm{STH},\mathrm{LTH}\}\); \(S\) è l'offerta totale |
| \(V_g\) | BTC spesi (mossi) dalla coorte \(g\) nel giorno \(t\) |
| \(c_g = V_g/S_g\) | Tasso di spesa della coorte \(g\) — frazione della sua offerta mossa al giorno |
| \(p_t\) | Prezzo di BTC nel giorno \(t\) |
| \(p_{\mathrm{SOPR}}^{g}\) | Cost basis ponderato per volume (prezzo di nascita) delle monete spese dalla coorte \(g\) |
| \(\mathrm{iss}\) | Emissione giornaliera in BTC (nuove monete coniate dal protocollo), che entrano in \(RCap\) a \(p_t\) |
| \(RCap\) | Realized Cap — ogni moneta valutata al prezzo del suo ultimo movimento; \(\Delta RCap\) è la sua variazione giornaliera (afflusso netto di capitale) |
| \(Q(t)\) | Volume di spesa giornaliero — BTC totali spesi più emessi quel giorno: \(c_{\mathrm{STH}}(t)S_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t)S_{\mathrm{LTH}}(t) + \mathrm{iss}(t)\) |
| \(\mathrm{inertia}\) | Cost basis di coorte ponderato per la spesa — il livello di prezzo in assenza di nuovo capitale |
Questa è l'architettura completa: una suddivisione morbida in due coorti, un'identità esatta della Realized Cap e un motore del prezzo inverso che trasforma l'afflusso di capitale in prezzo attraverso il volume di spesa giornaliero \(Q\). Tre gruppi delle sue variabili, tuttavia, sono ancora scatole nere: non abbiamo detto come si formano i cost basis di coorte \(p_{\mathrm{SOPR}}^{\mathrm{STH}}\) e \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}\), come sono modellate le offerte \(S_{LTH} \) e \(S_{STH} \), né cosa governa i tassi di spesa \(c_{\mathrm{STH}}\) e \(c_{\mathrm{LTH}}\) da cui \(Q\) dipende. È l'ultimo di questi — in particolare, la risposta dei Long-Term Holder al profitto — che trasformerà questa identità statica in un modello del top di ciclo. Ciascuna di queste componenti viene affrontata nelle sezioni che seguono.
2.1. Metriche di cost basis per coorte: \( p_{\text{SOPR}}^{\text{STH}} \) e \( p_{\text{SOPR}}^{\text{LTH}} \)
Ogni volta che una moneta si muove, cambia di mano a un certo prezzo (il modello Blocklens-TOP assume che qualsiasi movimento di moneta sia un cambio di proprietà — un'assunzione che può gonfiare in parte le stime di cost basis ma non incide in modo sostanziale sull'accuratezza del modello, poiché al modello viene fornita la variazione della Realized Cap, e un livello stabile di movimento delle monete si compensa a zero), e quel prezzo diventa il suo cost basis — il numero rispetto al quale chi la detiene contabilizza un profitto o una perdita la volta successiva in cui la moneta si muove. Media quei prezzi di nascita sulle monete che una coorte spende in un dato giorno, ponderando per volume, e ottieni il cost basis effettivo delle monete spese: la metrica che indichiamo con \( p_{\text{SOPR}}^{g} \) per la coorte \( g \). Qui SOPR (Spent Output Profit Ratio) è la contabilità on-chain del profitto realizzato, e \( p_{\text{SOPR}}^{g} \) è il suo denominatore reso esplicito in unità di prezzo. Queste due serie — una per gli Short-Term Holder (STH, monete mosse di recente), una per i Long-Term Holder (LTH, monete dormienti abbastanza a lungo da contare come offerta di convinzione) — sono il motore del profitto realizzato dell'intero modello. Ma ciascuna regge anche da sola come una metrica on-chain pulita e interpretabile, e questa sezione le tratta esattamente in tale veste.
Definizione
Fissa un giorno \( t \). Sia la coorte \( g \in \{\text{STH}, \text{LTH}\} \) a spendere \( V_g \) BTC quel giorno, e sia \( \Delta\mathrm{RCap}_g \) la variazione della Realized Cap che quelle monete spese producono. Il cost basis di spesa della coorte è il prezzo di nascita ponderato per volume di esattamente quelle monete:
$$ p_{\text{SOPR}}^{g}(t) \;=\; p_t \;-\; \frac{\Delta\mathrm{RCap}_g(t)}{V_g(t)}, \tag{11}$$dove \( p_t \) è il prezzo corrente.
Modellare \( p_{\text{SOPR}} \): il kernel misurato dell'età di spesa
Non assumiamo né una finestra di media mobile né una forma parametrica per nessuna delle due coorti. Misuriamo, direttamente dalla registrazione storica, le età alle quali le monete vengono effettivamente spese — e usiamo quella distribuzione come kernel di ponderazione sul prezzo passato. Scorrendo snapshot giornalieri consecutivi degli unspent transaction output (UTXO), ogni moneta di età \( a \) spesa in un dato giorno aggiunge il suo volume ponderato per coorte a un kernel accumulato sull'intera storia:
$$ K_{\text{STH}}(a) = \sum_{\text{days}} V(a)\,\bigl(1 - W_{\text{LTH}}(a)\bigr), \qquad K_{\text{LTH}}(a) = \sum_{\text{days}} V(a)\,W_{\text{LTH}}(a), \tag{12}$$dove \( V(a) \) è il volume in BTC speso quel giorno da monete di età \( a \). Normalizzato a \( w_g(a) = K_g(a)/\sum_a K_g(a) \), ciascun kernel è la distribuzione empirica dell'età di spesa della sua coorte. Il cost basis della coorte è una media ponderata per volume del prezzo a cui quelle monete sono nate — il kernel applicato al prezzo ritardato:
$$ p_{\text{SOPR}}^{g}(t) = \sum_{a} w_g(a)\, \text{price}(t - a). \tag{13}$$Non si stima alcuna finestra — i pesi sono il comportamento di spesa on-chain stesso. I due kernel non potrebbero apparire più diversi.
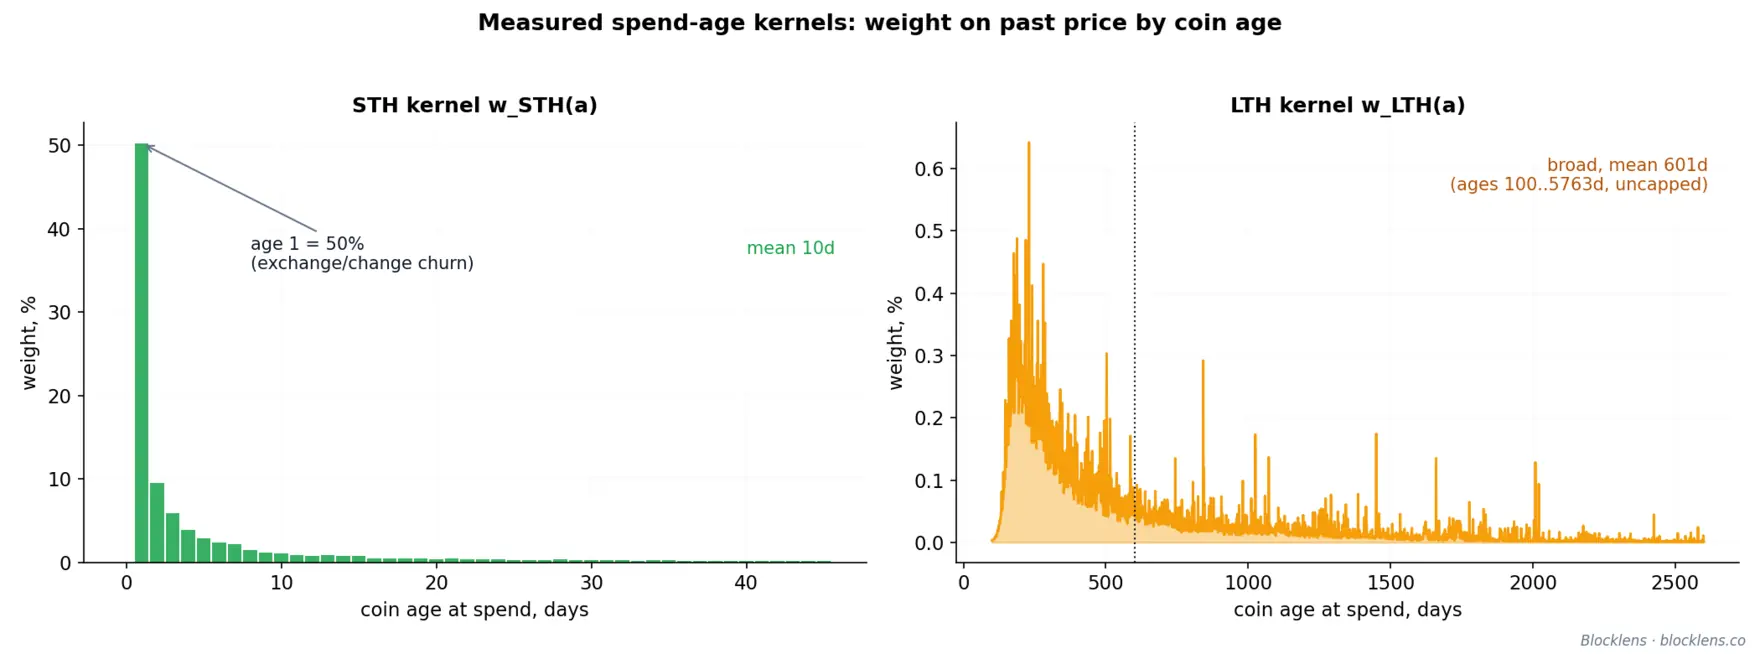
Short-term holder: un cost basis di ~10 giorni, con accordo a tre nove
Gli STH spendono le loro monete più fresche, quindi \( p_{\text{SOPR}}^{\text{STH}} \) è una media del prezzo recente nettamente concentrata sui giorni vicini. La concentrazione è marcata per una ragione concreta: circa il \( 50\% \) del volume STH speso ha un giorno di età — monete spostate tra wallet o restituite come resto, mosse essenzialmente al prezzo a cui sono nate, dunque neutre rispetto al profitto. Costruito a partire dal kernel misurato, il modello riproduce quasi perfettamente il \( p_{\text{SOPR}}^{\text{STH}} \) grezzo giornaliero on-chain: \( R^2 = 0.9995 \).
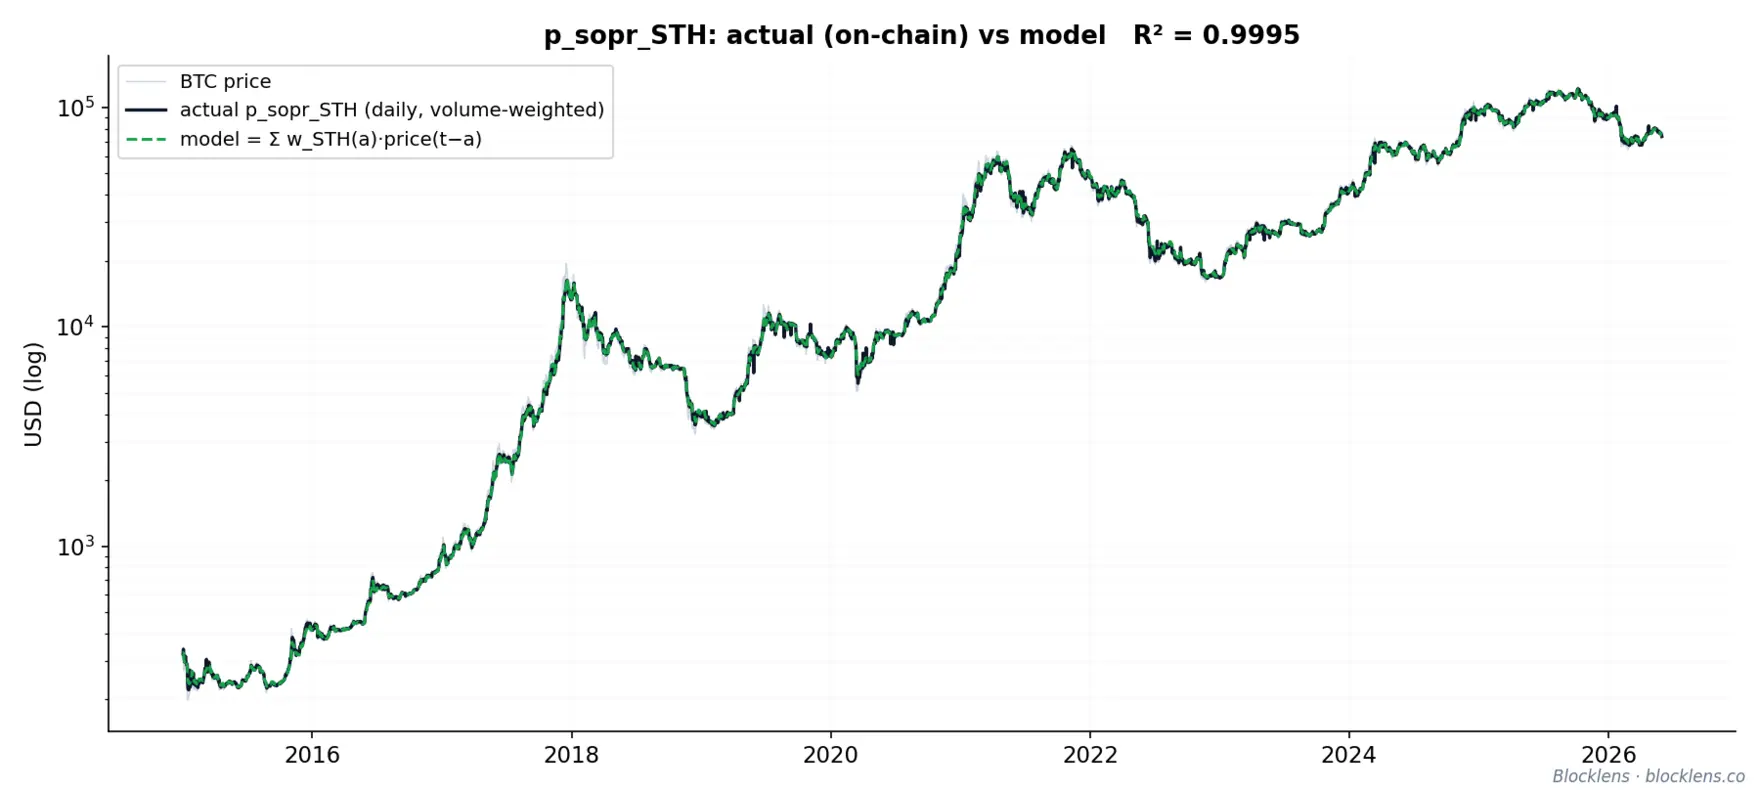
Long-term holder: un ampio intervallo, senza limite superiore di età
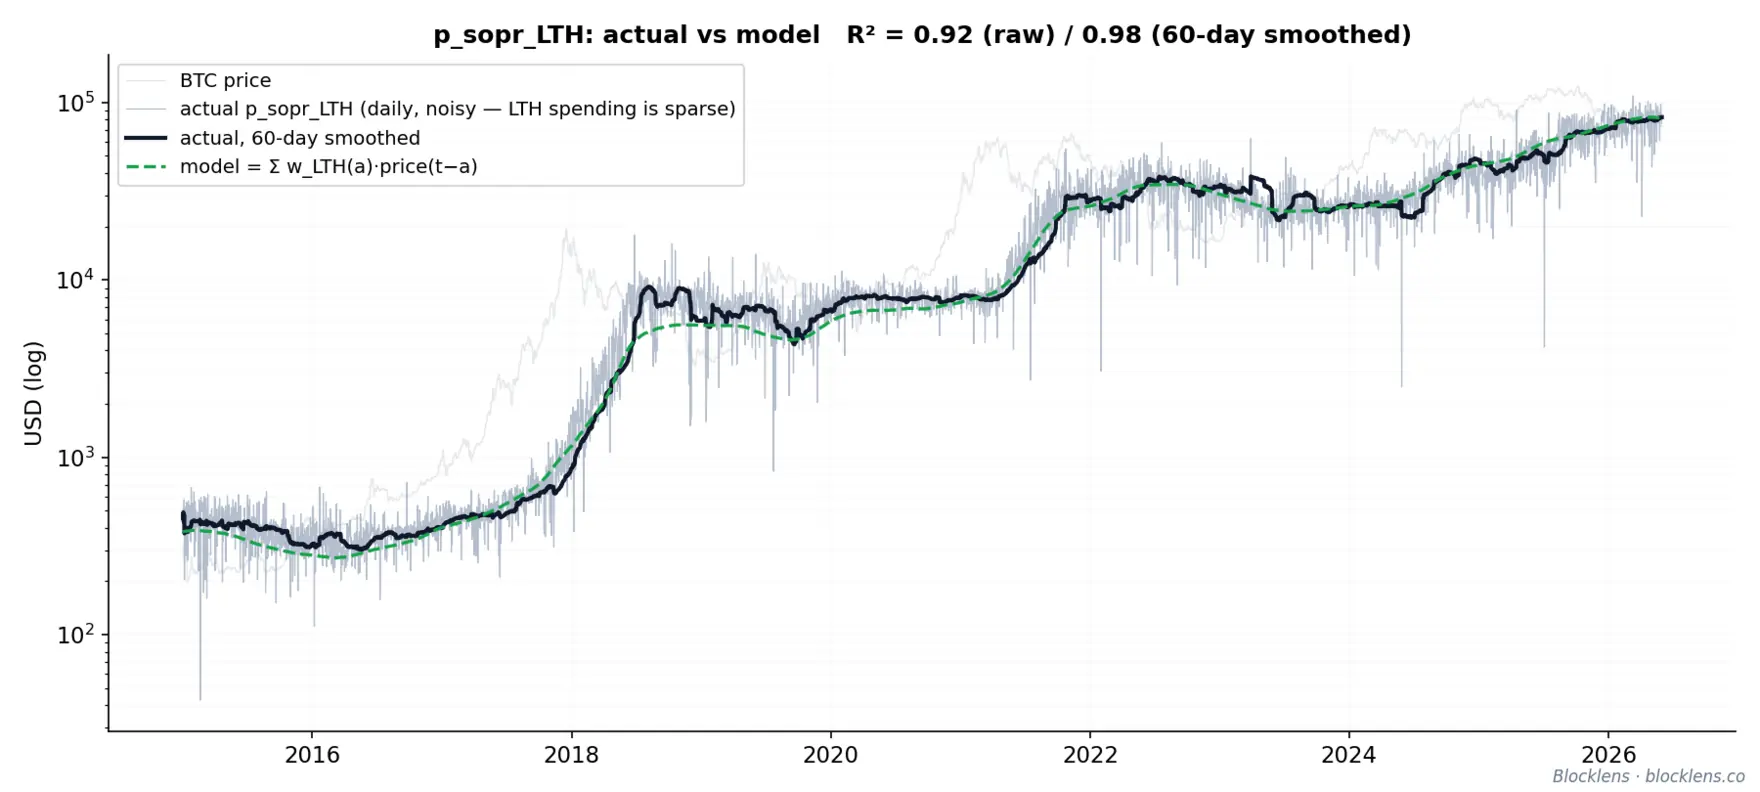
Il kernel degli LTH è l'ampia distribuzione dell'età di spesa vista sopra, media \( \approx 600 \) giorni. Non imponiamo deliberatamente alcun limite superiore di età: il kernel viene ricalcolato ogni volta dall'età di 100 giorni fino alle monete più vecchie effettivamente presenti nei dati (attualmente fino a \( \approx 5{,}760 \) giorni, circa 15,8 anni), così che le monete più economiche e dormienti da più tempo non vengano scartate in silenzio quando finalmente si muovono. Il cost basis è
$$ p_{\text{SOPR}}^{\text{LTH}}(t) = \sum_{a} w_{\text{LTH}}(a)\, \text{price}(t - a), \tag{14}$$una media ampia del prezzo di uno-due anni indietro. I long-term holder spendono di rado e a raffiche, quindi la serie giornaliera grezza è genuinamente rumorosa — il modello la riproduce con \( R^2 = 0.92 \). Smussa il cost basis realizzato effettivo su una finestra di 60 giorni e l'accordo sale a \( R^2 = 0.98 \). Quel salto nella qualità dell'accordo è prova della scarsità e dell'irregolarità della spesa LTH, non un difetto della forma funzionale.
Due cost basis, non uno: la distinzione tra \( p_{\text{SOPR}}\) e \(\text{Realized Price}\)
Confondere SOPR e MVRV è l'errore più comune nella contabilità dei flussi per coorte. Il cost basis che guida il profitto realizzato è il cost basis delle monete spese \( p_{\text{SOPR}}^{g} \): il prezzo di nascita delle monete che si sono effettivamente mosse quel giorno — un oggetto la cui età media è ~10 giorni per gli STH e ~600 giorni per gli LTH. È ciò che entra in \( \Delta RCap\). Il Realized Price è il prezzo al momento della transazione ponderato sugli output non spesi, che media il prezzo d'ingresso di tutte le monete in circolazione sull'intera storia precedente. In particolare, il realized price degli LTH \( RP_{\text{LTH}} \), usato più avanti per il bottom di ciclo e per il calcolo dell'MVRV, poggia su un kernel del tutto diverso — la campana del guadagno di appartenenza \( m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1) \), centrata intorno ai 155 giorni, che descrive quando le monete maturano nell'insieme LTH, non quando le monete LTH vengono spese (media ~600 giorni). Il cost basis \( p_{\text{SOPR}}\) chiede "quanto hanno pagato i venditori di oggi per le monete che hanno speso?"; il Realized Price chiede "quanto ha pagato chiunque detenga?" Kernel diversi, domande diverse, posti diversi nel modello.
2.2. Cosa muove Q: cLTH, cSTH, SLTH, SSTH
Il motore del prezzo inverso della Sezione 2.1 ruota attorno a un unico denominatore. Si ricordi che il prezzo è ricostruito come \( p_t = \text{inertia}(t) + \Delta\mathrm{RCap}(t)/Q(t) \), dove \( \Delta\mathrm{RCap}(t) \) è la variazione giornaliera della Realized Cap (il profitto o la perdita realizzati più l'emissione) e \( Q(t) \) è il volume di spesa giornaliero — il volume di monete, in BTC, che effettivamente si muove e si riprezza quel giorno. Tutto ciò che sta a valle dipende da come si comporta \( Q \), quindi vale la pena sapere con precisione quali sue parti ne fissano il livello e quali ne fissano i punti di svolta. Non sono le stesse parti.
Il volume di spesa si decompone in quattro grandezze comportamentali più una costante di protocollo:
$$ Q(t) = c_{\text{STH}}(t)\,S_{\text{STH}}(t) + c_{\text{LTH}}(t)\,S_{\text{LTH}}(t) + \text{iss}(t), \tag{15}$$dove, per ciascuna coorte \( g \in \{\text{STH}, \text{LTH}\} \), \( S_g \) è l'offerta di quella coorte (BTC detenuti), \( c_g = V_g/S_g \) è il suo tasso di spesa giornaliero (la frazione delle sue posizioni che muove, con \( V_g \) i BTC che spende) e \( \text{iss} \) è l'emissione giornaliera in BTC.
La legge di sensibilità: impatto = CV × peso
Un driver muove \( Q \) solo se è al contempo variabile e pesante. Una grandezza che oscilla violentemente ma porta quasi nessun peso nella somma non può muovere il totale; una che domina la somma ma non cambia mai non può muoverlo neppure. Ciò che conta è il prodotto dei due — e può essere scritto esattamente. Prendi un singolo driver qualunque e chiamalo \( x \) — ciascuno di \( c_{\text{STH}}, S_{\text{STH}}, c_{\text{LTH}}, S_{\text{LTH}} \) a turno, uno alla volta. Un movimento giornaliero tipico di \( x \) è una deviazione standard, che scriviamo come \( \delta x = \mathrm{CV}(x)\cdot x \), poiché il coefficiente di variazione \( \mathrm{CV}(x)=\sigma_x/\mu_x \) è proprio quella deviazione espressa come frazione di \( x \) stesso. Al primo ordine un tale movimento sposta il volume di spesa di \( \Delta Q = (\partial Q/\partial x)\,\delta x \); dividi per \( Q \) e i due effetti si separano nettamente:
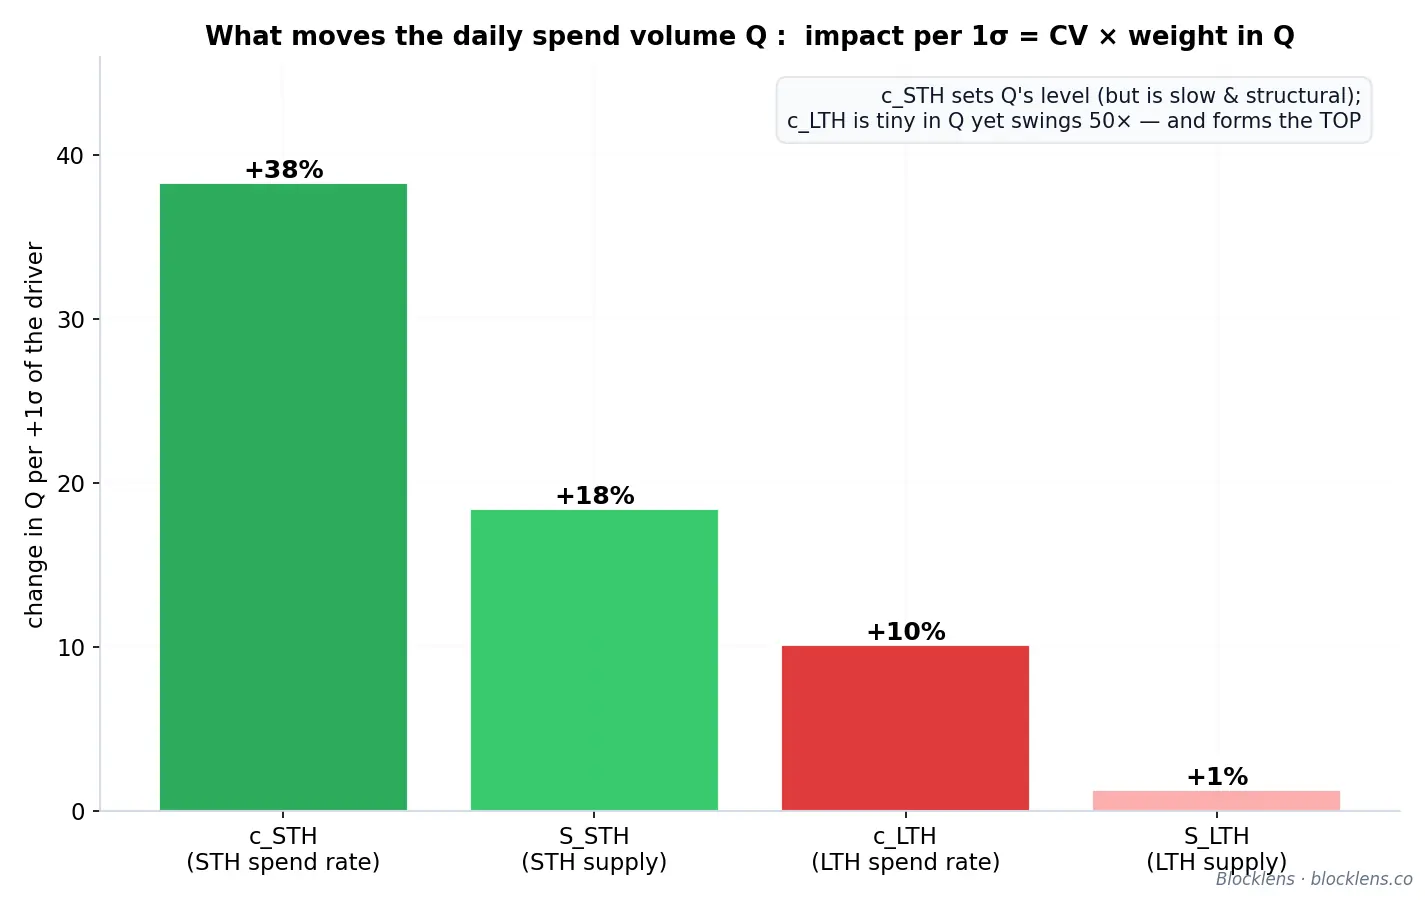
$$ \frac{\Delta Q}{Q}\bigg|_{1\sigma} \;\approx\; \mathrm{CV}(x)\;\times\;\underbrace{\frac{\partial Q}{\partial x}\cdot\frac{x}{Q}}_{\displaystyle w_x}. \tag{16}$$La formula è valutata separatamente per ciascun driver \( x \), una riga per driver. Il primo fattore, \( \mathrm{CV}(x) \), è quanto \( x \) vaga; il secondo, \( w_x \), è quanto \( x \) conta per \( Q \) — la sua elasticità — e per il nostro \( Q = c_{\text{STH}}S_{\text{STH}} + c_{\text{LTH}}S_{\text{LTH}} + \mathrm{iss} \) additivo si riduce semplicemente alla quota del termine di \( x \) nella somma: \( w_{c_{\text{STH}}} = w_{S_{\text{STH}}} = c_{\text{STH}}S_{\text{STH}}/Q \approx 93\% \), e \( w_{c_{\text{LTH}}} = w_{S_{\text{LTH}}} = c_{\text{LTH}}S_{\text{LTH}}/Q \approx 7\% \). Al punto operativo gli STH ruotano circa il \( c_{\text{STH}} \approx 4.2\% \) della loro posizione al giorno, gli LTH solo il \( c_{\text{LTH}} \approx 0.08\text{–}0.13\% \) — dalle 33 alle 50 volte più lentamente — sicché la spesa LTH è solo ~7% di \( Q \). Applica la legge e i quattro contributi vanno al loro posto:
| Componente | CV (intervallo) | Peso in \( Q \) | Impatto per σ su \( Q \) | Carattere |
|---|---|---|---|---|
| \( c_{\text{STH}} \) | ≈ 41% (~6×) | pesante (~93%) | +38% | lento, strutturale |
| \( S_{\text{STH}} \) | ≈ 20% | pesante | +18% | lento, strutturale |
| \( c_{\text{LTH}} \) | ≈ 144% (~50×) | leggero (~7%) | +10% | esplosivo, episodico |
| \( S_{\text{LTH}} \) | ≈ 19% | leggero | +1% | lento, strutturale |
Il livello contro il top: perché cSTH domina l'uno e cLTH l'altro
La tabella pone un enigma. Per magnitudine \( c_{\text{STH}} \) è la leva più forte su \( Q \): \( +38\% \) per σ contro \( +10\% \) per \( c_{\text{LTH}} \). Anticipando, il modello lascia rispondere \( c_{\text{STH}} \) solo debolmente — una pendenza di valutazione lieve e a malapena identificabile — e dedica tutta la sua cura a \( c_{\text{LTH}} \). La soluzione è che "cosa fissa il livello di \( Q \)" e "cosa fa gonfiare \( Q \) al top" sono domande diverse, e il ciclo è deciso non dal livello di Q ma dai driver che lo fanno gonfiare. La risposta non è asserita; è letta dalla struttura stessa dei due tassi di spesa.
Il tasso di spesa di ciascuna coorte in funzione della redditività delle sue posizioni non realizzate. Una diagnostica semplice è prendere il tasso di spesa smussato di ciascuna coorte e diagrammarlo contro il proprio \( \mathrm{MVRV} \) di coorte — il prezzo diviso per il realized price della coorte (il suo cost basis) — colorato per ciclo. Le due coorti rispondono alla stessa domanda con firme opposte.
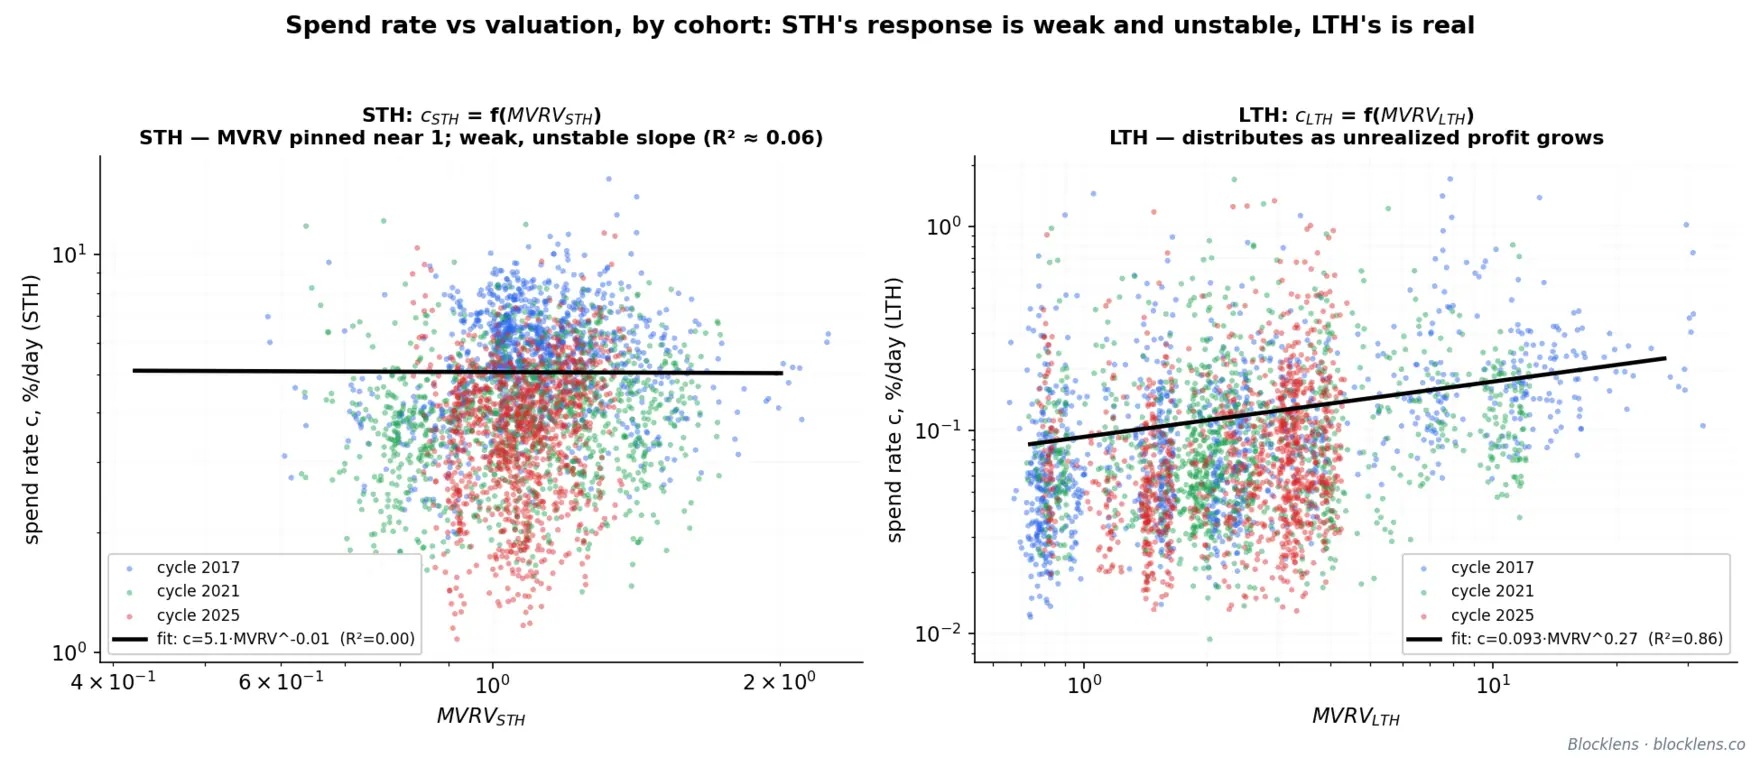
\( c_{\text{STH}} \) porta quasi nessuna informazione ciclica — quindi una legge quasi piatta è corretta. La spesa short-term è l'impiantistica del mercato: instradamento degli exchange, output di resto, ricambio ordinario. Domina \( Q \) in ogni momento — al punto operativo \( c_{\text{STH}}\,S_{\text{STH}} \approx 156{,}000 \) BTC/giorno, ben il 92% di un \( Q \approx 169{,}000 \) — e il suo livello in effetti vaga (CV 41%). Ma nell'arco di un ciclo quelle oscillazioni catturano solo una piccola quota del profitto estratto dall'afflusso totale di capitale — la maggior parte va ai long-term holder. Per costruzione gli STH siedono al loro cost basis, quindi l'\( \mathrm{MVRV}_{\text{STH}} \) lascia appena 1 (un intervallo di ~3×); la coorte ha quasi nessun intervallo di redditività a cui rispondere, e quel poco di risposta che l'accordo trova porta quasi nessun potere esplicativo (\( R^2 \approx 0.06\text{–}0.08 \)). \( c_{\text{STH}} \) fissa dove \( Q \) si colloca e vi deriva con la microstruttura del mercato; non sale di colpo al top, quindi non può fare il top.
\( c_{\text{LTH}} \) è la forza motrice del ciclo. La spesa long-term è l'esatto opposto. La coorte detiene monete comprate ben sotto lo spot, quindi la sua redditività oscilla in modo sostanziale nell'arco di un ciclo, e il suo tasso di spesa cresce con quella redditività lungo una legge di potenza pulita: chi detiene attende tutto il mercato ribassista vicino ai propri minimi e distribuisce con più decisione quanto più il prezzo si allontana dal proprio cost basis. L'impennata è piccola in BTC — solo ~7% di \( Q \) — ma è reattiva al prezzo e arriva esattamente quando il prezzo è più alto, che è quando colpisce il denominatore con più forza. Questo è il segnale ciclico, guidato dal profitto, e dei quattro driver è quello decisivo per il punto di svolta.
Una legge, entrambe le coorti — la debole risposta short-term è ciò che l'accordo restituisce. Il punto decisivo è che trattare \( c_{\text{STH}} \) come quasi piatto non è un'assunzione imposta al modello; è l'output dell'identica procedura di fitting applicata a entrambe le coorti. Adatta la stessa forma funzionale \( c_g = A_g\cdot\mathrm{MVRV}_g^{\,b_g} \) a ciascuna coorte, con parametri stimati solo su dati precedenti. L'esponente long-term risulta \( b_{\text{LTH}} \approx +0.3 \) — una pendenza reale con genuino potere esplicativo (\( R^2 \approx 0.04\text{–}0.06 \) grezzo, \( 0.857 \) su bin) che agisce su un intervallo di redditività di 60×. L'esponente short-term risulta piccolo e instabile: circa \( +0.14 \) sull'intera storia, ma ovunque tra \( \approx 0 \) e \( \approx 0.3 \) a seconda della finestra, e — in modo decisivo — con quasi nessun potere esplicativo (\( R^2 \approx 0.06 \)). La stessa macchina che trova una pendenza reale e ben determinata per gli LTH trova solo rumore per gli STH. Un \( c_{\text{STH}} \) quasi piatto non è quindi regolato a mano; è ciò che i dati restituiscono quando si pone loro la stessa domanda — e poiché l'\( \mathrm{MVRV}_{\text{STH}} \) non lascia mai ≈ 1, anche quella pendenza lieve sposta \( c_{\text{STH}} \) di quasi nulla nell'arco di un ciclo, mentre \( c_{\text{LTH}} \) oscilla di multipli.
Leva del profitto: perché la piccola coorte possiede il top. Gli LTH sono solo ≈ 6% del volume di spesa, eppure forniscono una maggioranza crescente del profitto realizzato lungo le ascese — 36% nel 2017, 54% nel 2021, 68% nel 2025 — perché vendono monete acquisite a multipli sotto lo spot. Ai top il multiplo di profitto per moneta è circa \( 1.05\times \) per gli STH contro \( 2.3\text{–}18\times \) per gli LTH. Il top di ciclo è, in essenza, un evento di presa di profitto dei long-term holder: un flusso sottile di monete che porta quasi tutto il guadagno realizzato. Vale la lezione generale anticipata dalla tabella: la variabile con la maggiore leva sulla media di \( Q \) non è la variabile che forma il ciclo; lo sforzo di modellazione segue il meccanismo, non la magnitudine.
La contabilità dell'offerta chiude il sistema
Prima di modellare \( c_{\text{LTH}} \) riduciamo le incognite: le due offerte non sono indipendenti dai tassi di spesa — ne sono conseguenze contabili. L'offerta totale cresce solo per emissione, che è fissata dal protocollo al satoshi:
$$ S(t) = S(t-1) + \text{iss}(t), \qquad S_{\text{STH}}(t) = S(t) - S_{\text{LTH}}(t). \tag{17}$$I saldi di coorte evolvono poi secondo tre leggi di conservazione. Le monete invecchiano attraverso il confine "morbido" dei 155 giorni, producendo l'afflusso di invecchiamento \( M(t) \) (STH → LTH); i long-term holder spendono \( V_{\text{LTH}}(t) = c_{\text{LTH}}\,S_{\text{LTH}} \); e l'emissione entra come STH di età 0:
$$ S_{\text{LTH}}(t) = S_{\text{LTH}}(t-1) + M(t) - V_{\text{LTH}}(t), \tag{18}$$ $$ S_{\text{STH}}(t) = S_{\text{STH}}(t-1) + \text{iss}(t) + V_{\text{LTH}}(t) - M(t). \tag{19}$$I due aggiornamenti di coorte sommano esattamente a \( S(t) = S(t-1) + \text{iss}(t) \), quindi la contabilità è chiusa. Una sottigliezza ha un peso reale: quando gli STH spendono le loro monete, quelle monete non lasciano il pool STH — una moneta STH spesa riappare il giorno successivo come moneta STH di età 0, e anche una moneta LTH spesa si ricicla nel pool STH di età 0. Quindi \( c_{\text{STH}} \) non riduce direttamente \( S_{\text{STH}} \) (il coefficiente di regressione di \( S_{\text{STH}} \) su \( c_{\text{STH}} \) è ≈ 0, indistinguibile da zero); agisce solo indirettamente, governando quante monete giovani sopravvivono non spese fino a maturare in \( M(t) \). Dato l'afflusso di invecchiamento, l'intero blocco dell'offerta è determinato dai due tassi di spesa — e solo \( c_{\text{LTH}} \) richiede cura.
Afflusso di invecchiamento. \( M(t) \) è la porzione detenuta del pool short-term che sta per attraversare il confine morbido. Prendiamo la struttura per età effettiva dell'offerta direttamente dagli snapshot UTXO. Sia \( S_{\text{age}}(t,a) \) la quantità di monete di età \( a \) giorni al tempo \( t \); allora l'afflusso di invecchiamento è quella quantità, ponderata per il guadagno di appartenenza LTH a ciascuna età:
$$ M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a), \qquad m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{20}$$dove \( m(a) \) è la derivata della funzione di appartenenza logistica dei 155 giorni (la frazione di monete di età \( a \) che attraversano il confine quel giorno), e \( S_{\text{age}}(t,a) \) è letta dagli snapshot senza un solo parametro stimato. La maggior parte della spesa è ricambio di breve durata che non matura mai; ciò che attraversa il confine non è il volume di flusso ma lo stock detenuto in silenzio — ed è l'invecchiamento stesso, non la velocità della spesa, a fissare \( M(t) \).
Calcolare l'emissione. L'emissione giornaliera è \( \text{iss}(d) = (\text{blocks/day}) \times (\text{block subsidy}) \). Il sussidio si dimezza (l'halving) secondo il calendario di protocollo (50 → 25 → 12,5 → 6,25 → 3,125 BTC) ogni 210.000 blocchi. I blocchi al giorno sono misurati per era di halving come 210.000 blocchi ÷ durata dell'era: ≈ 147,4 (2009–12), 159,2 (2012–16), 149,8 (2016–20), 145,8 (2020–24). Nel walk-forward out-of-sample, un ciclo usa il tasso di blocchi dell'era precedente conclusa e da esso proietta le date dei futuri halving; la previsione prospettica gira a 145,8 blocchi/giorno, con il prossimo halving atteso il 2028-03-30 (sussidio 3,125 → 1,5625), che cade dentro la finestra di previsione durante l'ascesa ed è incluso. L'emissione gioca tre ruoli in una volta — un termine in \( \Delta\mathrm{RCap} \) (\( \text{iss}\cdot p \), monete di nuovo conio valutate allo spot), un termine nel volume di spesa \( Q \), e l'afflusso di età 0 in \( S_{\text{STH}} \).
La legge comportamentale: cLTH = g(MVRVLTH) e il feedback che forma il top
I long-term holder distribuiscono in funzione del loro profitto non realizzato. Il misuratore naturale di quel profitto è l'\( \mathrm{MVRV}_{\text{LTH}} \), il rapporto tra il prezzo corrente e il realized price degli LTH (il cost basis degli LTH): \( \mathrm{MVRV}_{\text{LTH}} = 2 \) significa che la coorte siede su un profitto aggregato pari al 100% del capitale investito. La relazione è la legge di potenza dolce che lo scatter ha già mostrato:
$$ c_{\text{LTH}}(t) = g\!\left(\mathrm{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \mathrm{MVRV}_{\text{LTH}}^{\,0.27}(t). \tag{21}$$L'esponente di 0,27 rende la risposta dolce ma reale: la distribuzione cresce con il profitto, ma in modo marcatamente meno che proporzionale — chi detiene vende sulla forza gradualmente anziché scaricare a una soglia. Raggruppata in intervalli (16 bin logaritmici), l'accordo si mantiene a \( R^2 \approx 0.857 \). L'accordo usa un troncamento \( MVRV_{LTH} \le 40 \): esclude 92 giorni dell'inizio 2011 (~1,7% del campione) in cui, a causa del prezzo di nascita imputato alle monete create prima che esistessero quotazioni di mercato, l'MVRV raggiunge 545 e quel regime di artefatto distrugge la legge (senza il troncamento, \( b \approx 0.01 \)); a qualsiasi soglia ragionevole nell'intervallo 15–100 l'esponente è stabile: \( b \approx 0.27\text{–}0.30 \).
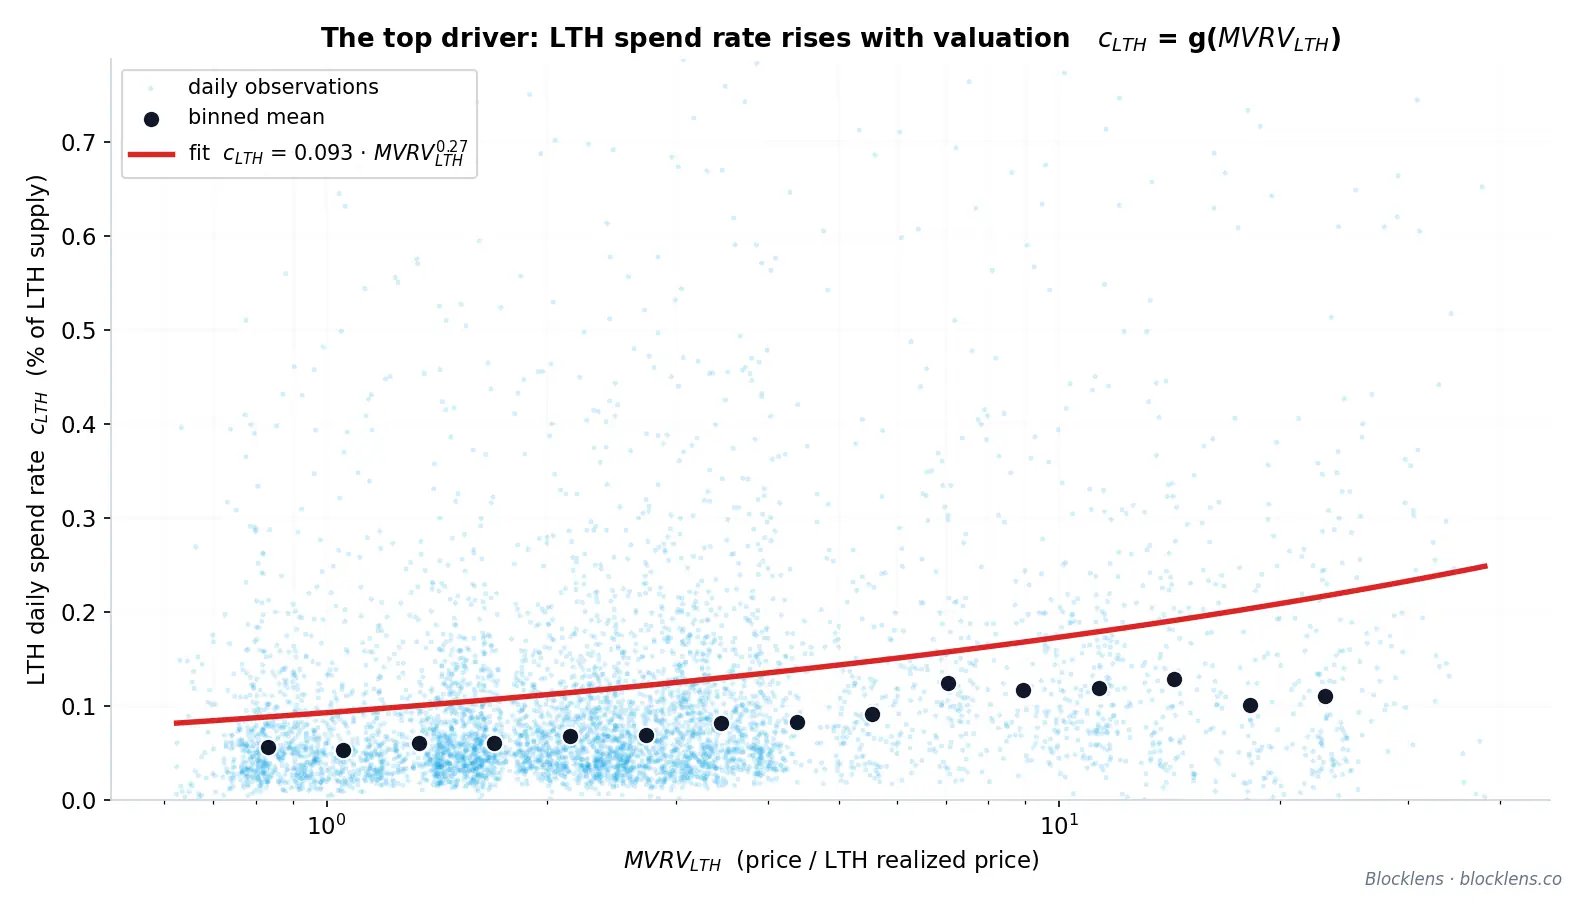
La dipendenza a legge di potenza della spesa dei long-term holder dal profitto è il motore del top. Chiude un ciclo di feedback negativo che attraversa l'intera identità del prezzo inverso:
- Il prezzo sale, sollevando l'\( \mathrm{MVRV}_{\text{LTH}} \) man mano che si allontana dal cost basis degli LTH.
- Un \( \mathrm{MVRV}_{\text{LTH}} \) più alto alza \( c_{\text{LTH}} \) — i long-term holder spendono monete più rapidamente.
- L'aumentata spesa LTH amplia il volume di spesa totale \( Q \).
- Un \( Q \) più grande smorza la crescita di \( \Delta\mathrm{RCap}(t)/Q(t) \), sicché il prezzo decelera — e si ribalta in un top.
Il top, in altre parole, non è imposto dall'esterno da un multiplo magico o da un tetto di prezzo fisso (è importante: solo la data del top è fissata dal calendario del ciclo). È endogeno: emerge dalla risposta dei detentori al proprio stesso profitto, trasmessa attraverso la contabilità dell'offerta dentro \( Q \) e di ritorno nel prezzo. E l'input con la maggiore variabilità di tutti, \( c_{\text{LTH}} \), si guadagna il proprio posto non muovendo il livello di \( Q \) — con un peso del 7% a malapena può — ma muovendo \( Q \) nella finestra che decide l'esito del ciclo.
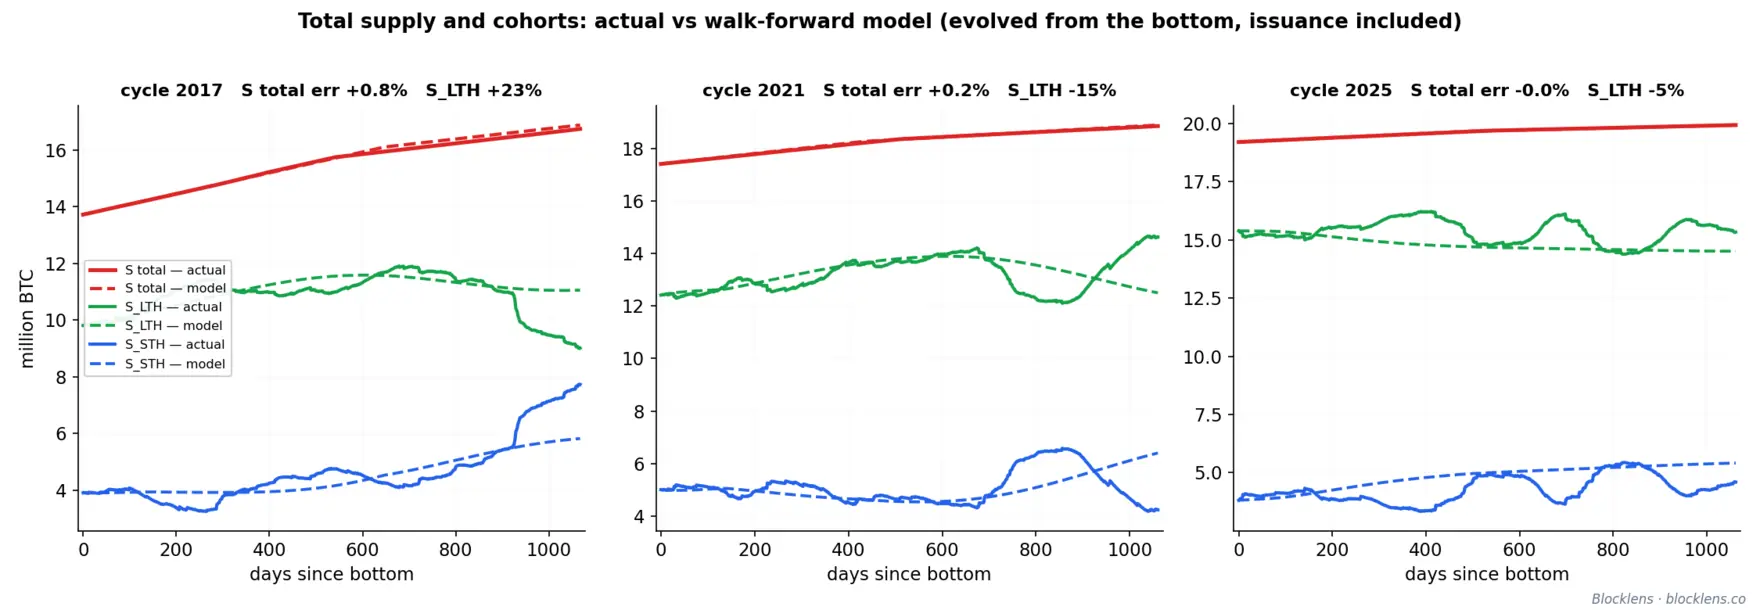
Ogni parametro assemblato in questo studio — le due leggi di potenza, il kernel di invecchiamento, i kernel dell'età di spesa, il profilo di immissione della Sezione 2.3 e l'emissione — è stimato solo su dati precedenti. Eseguito in quel modo, senza alcuna fuga di informazioni, il walk-forward out-of-sample riproduce i tre top con errori del −26% (2017), +10% (2021) e −1% (2025). Il modello non è un oracolo; questi sono errori out-of-sample dalle cause comprese, e questo, come argomenta la Sezione 4, è il punto.
2.3. Profilo di immissione del capitale e backtest
Il motore del prezzo inverso della Sezione 2 trasforma qualunque percorso di afflusso di capitale in un percorso di prezzo. Ma per trarne una previsione, dobbiamo sapere non solo quanto capitale un ciclo immette ma quando quel capitale arriva. Quella tempistica — la forma della curva di immissione lungo l'ascesa — risulta notevolmente regolare, ed è l'ultimo ingrediente strutturale ancora mancante prima che il modello completo possa essere sottoposto a backtest dall'inizio alla fine.
Il profilo di immissione: il capitale arriva sbilanciato verso la fine
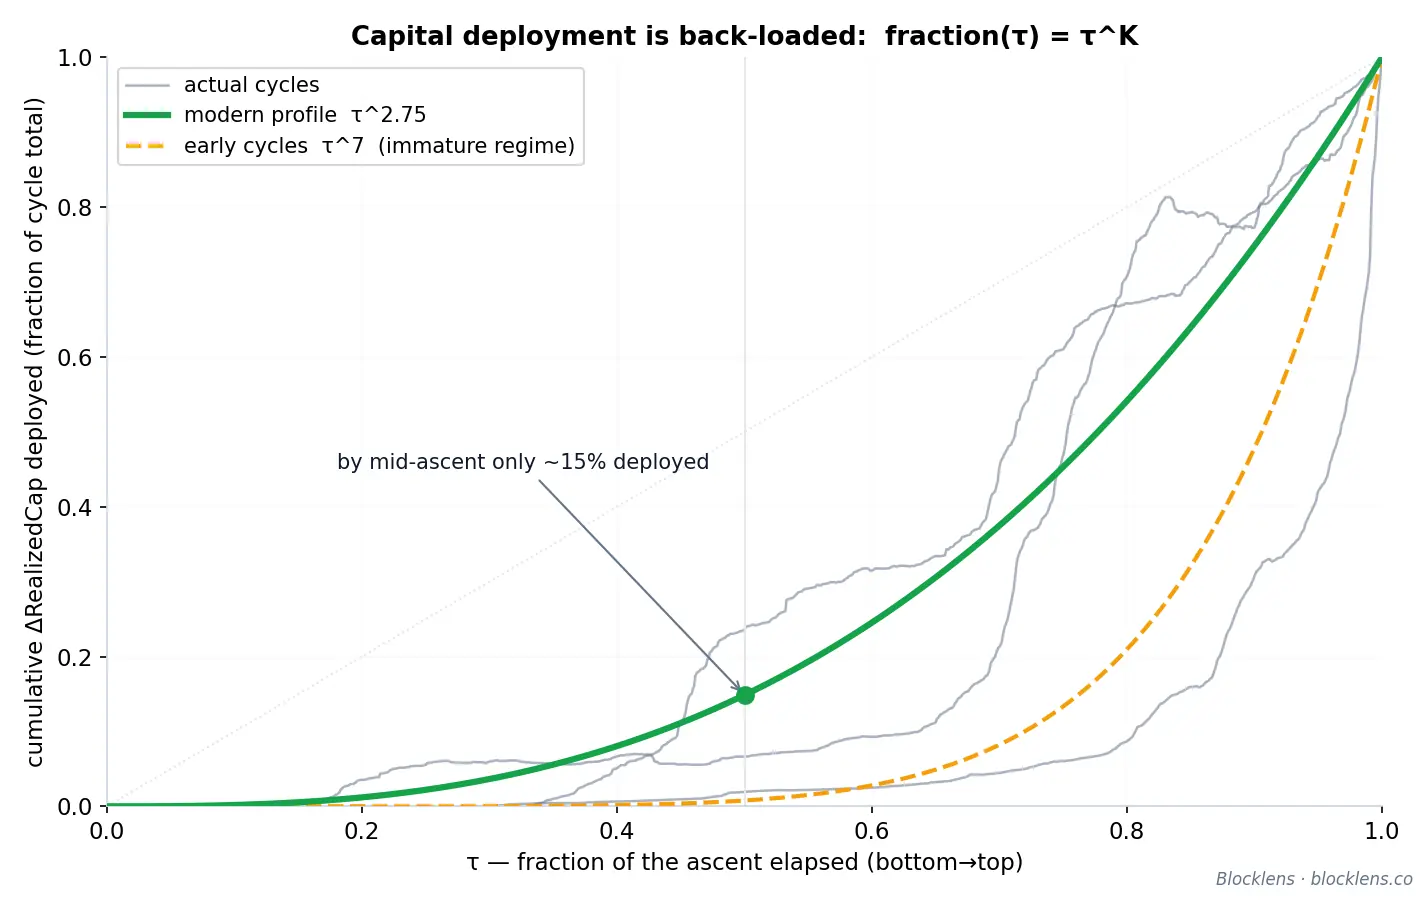
Definisci la frazione di ascesa \( \tau \in [0,1] \) come la quota di tempo di calendario trascorsa tra un bottom di ciclo e il top successivo: \( \tau = 0 \) al bottom, \( \tau = 1 \) al top. Sia \( \mathrm{frac}(\tau) \) la variazione cumulata immessa nella Realized Cap fino a \( \tau \), espressa come frazione del \( \Delta\mathrm{RCap} \) totale del ciclo. In ogni ascesa moderna questa curva cumulata si riduce a un'unica legge di potenza:
$$ \mathrm{frac}(\tau) = \tau^{K}. \tag{22}$$L'esponente \( K \) controlla quanto fortemente il capitale è concentrato vicino al top. Per \( K > 1 \) la curva è convessa — l'immissione è sbilanciata verso la fine, con la maggior parte del capitale fresco che arriva nel tratto finale della corsa. I dati sono enfatici su questo punto: a metà di un'ascesa (\( \tau = 0.5 \)), i cicli passati avevano effettivamente immesso solo circa il 7–24% del loro capitale totale. La parte travolgente di ogni mercato rialzista è, quantitativamente, l'ultimo atto.
Un cambio di regime di maturazione in \( K \)
L'esponente non è costante lungo la storia di Bitcoin. È sceso in un unico gradino strutturale:
| Regime di ciclo | Cicli rappresentativi | Esponente di immissione \( K \) | Interpretazione |
|---|---|---|---|
| Iniziale | 2013, 2017 | \( \approx 6.5\text{–}7.0 \) | Capitale concentrato in modo schiacciante nel blow-off finale |
| Moderno | 2021, 2025 | \( \approx 2.7\text{–}2.8 \) | Immissione marcatamente più uniforme lungo l'ascesa |
La direzione del cambiamento è intuitiva. Man mano che il mercato si è approfondito — più partecipanti, più liquidità, mercati dei derivati più profondi e infine l'accesso agli ETF spot — il capitale ha smesso di aspettare la fine vera e propria della corsa e ha iniziato a immettersi in modo più costante lungo di essa. Un \( K \) più basso significa una curva di afflusso più piatta e più precoce. Questo singolo numero, che deriva da circa 7 verso circa 2,75, codifica gran parte di come i cicli di Bitcoin sono maturati; vedremo nella Sezione 4 che è proprio questo parametro a rendere genuinamente difficile prevedere un certo top storico.
Cosa resta prima che la ricorsione possa chiudersi
Il profilo di immissione è l'ultimo input esogeno di cui il motore ha bisogno — eppure il ciclo non è ancora autocontenuto. Il tasso di spesa dei long-term holder gira su \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), e \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t / RP_{\mathrm{LTH}}(t) \) è misurato rispetto al cost basis degli LTH \( RP_{\mathrm{LTH}} \) — esso stesso una grandezza modellata che non abbiamo ancora costruito. Guardando avanti, si noti che lo stesso \( RP_{\mathrm{LTH}} \) fissa anche il bottom di ciclo.
2.4. Previsione del cost basis degli LTH (RPLTH)
Due parti diverse del modello si appoggiano a un'unica grandezza: il cost basis dei long-term holder, scritto RPLTH (il realized price degli LTH — il prezzo medio di acquisizione di tutte le monete attualmente detenute dai long-term holder). Il top di ciclo vi gira tramite il feedback di distribuzione \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), dove \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \); il bottom di ciclo è questo stesso cost basis scalato da un multiplo di pavimento (vedi Sezione 3 per i dettagli). Quindi prima che il modello possa chiudersi in una ricorsione — e prima che possiamo dare un prezzo al prossimo bottom — ci serve una previsione di dove RPLTH sta andando. Quella previsione è l'oggetto di questa sezione.
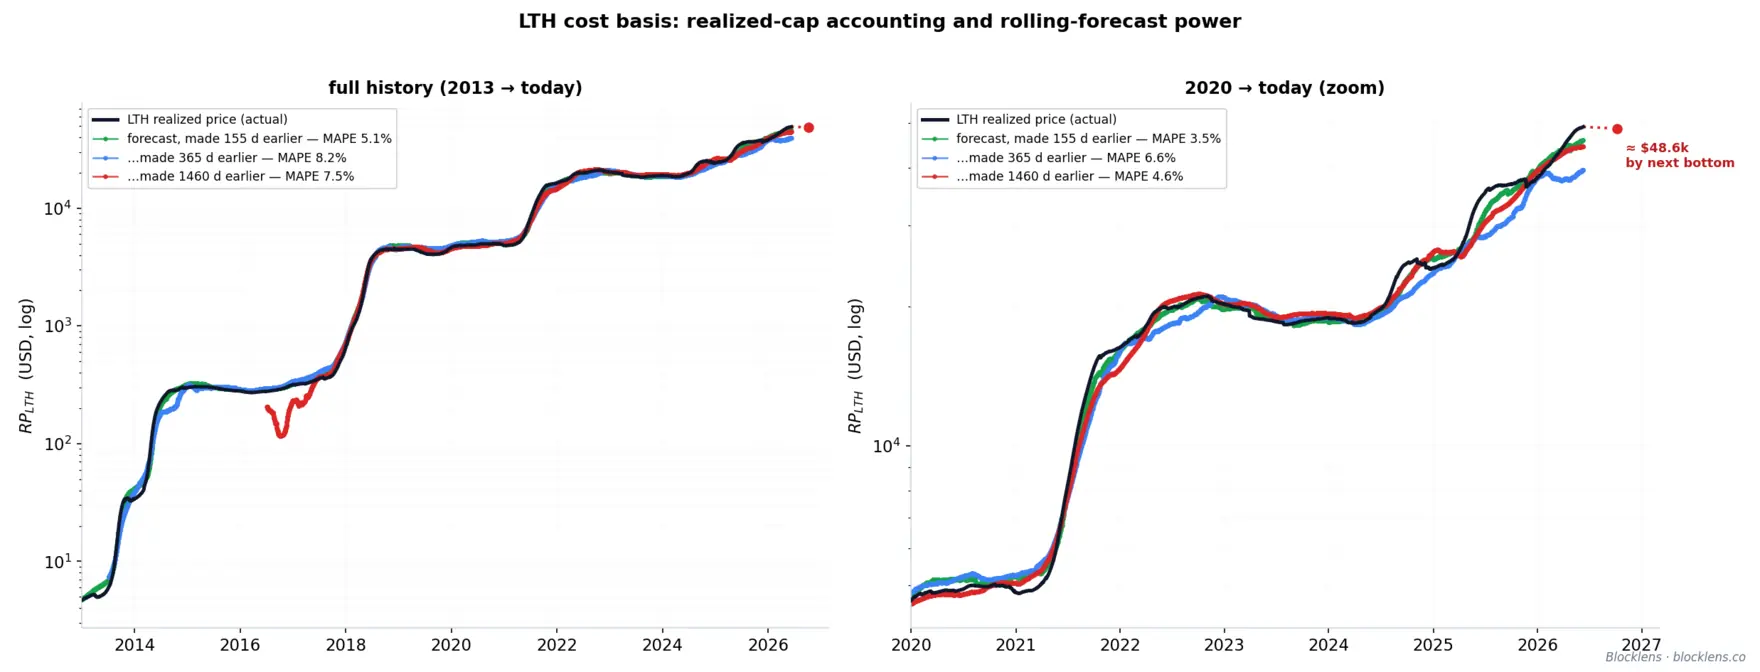
La buona notizia è che RPLTH è uno dei parametri più prevedibili dell'intero sistema. Si muove lentamente, si muove in modo regolare e — in modo cruciale — si muove verso prezzi che sono già accaduti. Una moneta che oggi diventa una posizione a lungo termine è stata comprata in media circa 155 giorni fa, l'età alla quale il suo peso passa dalla coorte short-term a quella long-term. Il suo prezzo di acquisto non è quindi affatto una previsione; è storia registrata. Il cost basis è portato avanti tramite contabilità diretta della realized cap a partire da prezzi che si sono già verificati, e il passato è noto.
Contabilità della realized cap degli LTH
Costruiamo il cost basis degli LTH non con un filtro di smussamento ma tramite contabilità diretta della realized cap. Il realized price è esattamente la realized cap della coorte divisa per la sua offerta, \( RP_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t)/S_{\mathrm{LTH}}(t) \), quindi basta tenere i conti su \( RC_{\mathrm{LTH}} \) stessa — il cost basis accumulato in dollari della coorte long-term. Ogni giorno questa grandezza viene accreditata del costo delle monete che maturano nella coorte e addebitata del cost basis delle monete che i long-term holder spendono quel giorno:
$$ RC_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t-1) + M(t)\,P_{\text{in}}(t) - V_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{LTH}(t), \qquad RP_{\mathrm{LTH}}(t) = \frac{RC_{\mathrm{LTH}}(t)}{S_{\mathrm{LTH}}(t)}. \tag{23}$$Questa è un'ordinaria identità contabile. \( M(t) \) è la maturazione giornaliera dell'offerta nella coorte LTH (dalla contabilità dell'offerta della Sezione 2.2), e \( P_{\text{in}}(t) \) è il prezzo di nascita ponderato per volume di quelle monete in maturazione; il loro prodotto è il valore realizzato che entra nella coorte. L'addebito \( V_{\mathrm{LTH}}(t) \) è la spesa dei long-term holder nel giorno, e \( p_{\mathrm{SOPR}}^{LTH}(t) \) è il prezzo passato delle monete spese, ponderato per il kernel dell'età di spesa (ossia il cost basis che esce dalla coorte insieme a esse). La realized cap cambia solo quando le monete entrano o escono dalla coorte, e ogni volta al prezzo a cui un tempo sono venute all'esistenza; non c'è alcun prezzo spot da nessuna parte sul lato destro. Il cost basis degli LTH si comporta come una superpetroliera — vasta inerzia, virate dolci — e quel comportamento emerge da sé, perché \( S_{\mathrm{LTH}} \) è grande mentre l'afflusso e il deflusso giornalieri sono piccoli rispetto allo stock accumulato. Qui non c'è assolutamente alcun parametro stimato: entrambi i flussi, \( M \) e \( V_{\mathrm{LTH}} \), ed entrambi i prezzi, \( P_{\text{in}} \) e \( p_{\mathrm{SOPR}}^{LTH} \), sono letti direttamente dalla contabilità dell'offerta e dalla registrazione dei prezzi.
Il prezzo di afflusso Pin: una campana sul passato
Ciò che affluisce ogni giorno non è il prezzo corrente (spot) ma il prezzo medio di acquisto delle monete che attraversano la soglia di maturità quel giorno. Quelle monete non condividono tutte un'unica data di nascita. L'offerta che invecchia nell'insieme LTH in un dato giorno è stata comprata su una dispersione di date precedenti, e la forma di quella dispersione è fissata da come la ponderazione di coorte si attiva con l'età.
Si ricordi la convenzione di coorte di Blocklens: una moneta di età \(a\) (giorni da quando si è mossa l'ultima volta) porta un peso LTH dato dalla sigmoide logistica
$$ W_{\text{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}}, \tag{24}$$bloccata a 0 sotto i 100 giorni e a 1 sopra i 210 giorni. La quantità di offerta che acquisisce l'appartenenza LTH all'età \(a\) in un singolo giorno è l'incremento giorno su giorno di quel peso — il kernel del guadagno di appartenenza
$$ m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{25}$$che è semplicemente la derivata discreta della curva logistica. La derivata di una sigmoide è una campana: \(m(a)\) sale, raggiunge il picco vicino al punto medio dei ~155 giorni e decade, con tutta la sua massa che cade nell'intervallo di età 100–210 giorni. È una ponderazione morbida, a una sola gobba — una campana sulla storia recente. Questo stesso kernel fissa anche la maturazione giornaliera stessa, \( M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a) \), dove \( S_{\text{age}}(t,a) \) è la quantità effettiva in essere di monete di età \(a\) letta direttamente dagli snapshot UTXO: la maturazione è fissata dal fatto dell'invecchiamento nello stock in essere già filtrato per sopravvivenza, non dal volume del flusso che l'ha prodotto.
Il prezzo di afflusso è il prezzo di nascita medio delle monete in maturazione, ponderato per la quantità che effettivamente matura a ciascuna età \( S_{\text{age}}(t,a)\,m(a) \):
$$ P_{\text{in}}(t) = \frac{\sum_{a} S_{\text{age}}(t,a)\,m(a)\,p(t - a)}{\sum_{a} S_{\text{age}}(t,a)\,m(a)}. \tag{26}$$In parole: le monete che oggi maturano nella coorte LTH sono state comprate fino a 155 e più giorni fa, e \(P_{\text{in}}(t)\) è la media (ponderata per lo stock in maturazione tramite \( S_{\text{age}}(t,a)\,m(a) \)) di quanto sono costate. Poiché \(m(a)\) è concentrato attorno al confine, \(P_{\text{in}}(t)\) segue il prezzo di circa cinque-sette mesi fa — una finestra che, nel giorno in cui la calcoliamo, è interamente storica. Allo stesso modo \( p_{\mathrm{SOPR}}^{LTH}(t) \) poggia solo sui prezzi di nascita passati delle monete che vengono spese. Entrambi i termini di prezzo sul lato destro della contabilità sono dunque già osservati a questo punto. Ecco perché la contabilità prevede così bene: non predice i prezzi — li ricorda e si limita ad attendere che maturino nel cost basis.
Chiudere il modello in una ricorsione
Con \( RP_{\mathrm{LTH}} \) ora costruito, il modello Blocklens-TOP completo si chiude in una ricorsione autocontenuta. Da un bottom di ciclo avanziamo giorno per giorno: il tasso di spesa dei long-term holder risponde alla redditività delle posizioni tramite il feedback di distribuzione \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) = 0.093\cdot\mathrm{MVRV}_{\mathrm{LTH}}^{0.27} \); la relazione è interamente calcolabile poiché \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) e sia il prezzo sia il cost basis sono prodotti dal modello stesso; la contabilità dell'offerta della Sezione 2.2 aggiorna i saldi di coorte e alimenta la maturazione \( M \) e la spesa \( V_{\mathrm{LTH}} \) nella contabilità di \( RC_{\mathrm{LTH}} \); il profilo di immissione del capitale \( \tau^{K} \) della Sezione 2.3 fornisce il \( \Delta\mathrm{RCap} \) del giorno; e l'identità finale del modello determina il prezzo del modello. Il cost basis prospettico degli STH è qui derivato da parametri noti: \( RP_{\mathrm{STH}} = (RC_{\text{total}} - RC_{\mathrm{LTH}})/(S - S_{\mathrm{LTH}}) \), dove \( RC_{\text{total}} \) è accumulato dallo stesso driver \( \Delta\mathrm{RCap} \). Il prezzo di ciascun giorno emerge dai saldi dei detentori, dal cost basis e dal capitale immesso del giorno precedente, eseguito con un solo insieme di parametri su tutti i cicli e senza alcun termine di fitting del prezzo in nessun punto della catena. La prova decisiva di un tale modello è come si comporta rigorosamente out-of-sample, dove ogni input — incluso il percorso dell'offerta e l'emissione — è stimato solo su dati precedenti a ciascun ciclo previsto. Quella validazione arriva nella Sezione 4, dove il walk-forward out-of-sample localizza il top del 2025 entro l'1%.
Il modello è bravo a prevedere il potenziale di prezzo al top di un ciclo a partire dal suo bottom. Al momento in cui scriviamo, il mercato non ha ancora raggiunto il suo bottom — è ancora in un trend ribassista persistente. Il passo logico successivo è determinare la potenziale discesa del mercato verso il suo bottom e, da quel punto, costruire la previsione a lungo termine per il top del 2029 — questo è l'oggetto della prossima sezione.
3. Un modello del bottom basato sulle perdite dei long-term holder
Top e bottom non sono immagini speculari. Un top di ciclo è un evento di flusso: l'immissione di capitale decelera man mano che i long-term holder distribuiscono monete sulla forza, e il top si forma quando la presa di profitto in accelerazione supera infine l'afflusso. Un bottom è tutt'altra cosa. Non è il punto in cui il capitale smette di arrivare — è il punto in cui le vendite finiscono i venditori. La distinzione conta perché i due estremi sono governati da grandezze diverse, e modellare un bottom come un top invertito sbaglia il meccanismo, e il numero.
L'evidenza più netta sta nel comportamento della Realized Cap stessa. La Realized Cap — la somma di ogni moneta valutata al prezzo del suo ultimo movimento — è notevolmente vischiosa attraverso un mercato ribassista. Cala appena. Le monete cambiano sì di mano durante una discesa, ma i volumi sono sottili, e gran parte della spesa è data da detentori che cristallizzano perdite vicino al prezzo prevalente, il che modifica appena il cost basis aggregato. La capitalizzazione di mercato, al contrario, collassa: un drawdown del 70–80% nel prezzo cancella trilioni di valore di mercato mentre la Realized Cap deriva lateralmente. L'implicazione è netta e leggermente controintuitiva: un mercato ribassista è guidato dalla capitalizzazione di mercato (il valore mark-to-market degli asset dei detentori), non da variazioni della Realized Cap (capitale che esce dal settore). Il capitale immagazzinato per lo più non se ne va; cala solo la sua attuale valutazione mark-to-market.
Quell'osservazione ci dice dove cercare il pavimento. Se il valore realizzato si conserva attraverso la discesa, il prezzo non può continuare a scendere una volta che all'ultimo venditore non resta nulla da spendere. Il serbatoio naturale di tali venditori è la coorte dei long-term holder. Tracciamo il loro costo immagazzinato aggregato con il realized price degli LTH, \( RP_{LTH}(t) \): il prezzo di nascita ponderato per volume di tutte le monete attualmente detenute dai long-term holder, cioè il cost basis degli LTH. Il rapporto tra prezzo spot e quel cost basis è il rapporto market-value-to-realized-value dei long-term holder, \( \mathrm{MVRV}_{LTH}(t) = p_t / RP_{LTH}(t) \), il multiplo di profitto aggregato sulle monete detenute a lungo.
Il pavimento di esaurimento delle perdite
Durante un top, l'\( \mathrm{MVRV}_{LTH} \) è grande: i long-term holder siedono su multipli del loro cost basis e vendono sulla forza. Durante la discesa scende attraverso 1,0, la linea di pareggio, e prosegue — la coorte nel suo insieme entra in perdita non realizzata. Questo è l'indicatore chiave del bottom. Vendere in perdita è psicologicamente ed economicamente autolimitante: più profonda è la perdita, meno detentori restano disposti a realizzarla, e l'offerta riversata sul mercato si assottiglia fino a quasi nulla — semmai, l'impulso va nell'altra direzione, con alcuni long-term holder inclini a mediare al ribasso le proprie posizioni. Il bottom è il punto di esaurimento dei venditori: il prezzo al quale la posizione collettiva della coorte long-term è andata così a fondo nel drawdown che un'ulteriore capitolazione non può essere sostenuta.
Empiricamente questo punto corrisponde non a una qualche profondità arbitraria di drawdown ma a un multiplo del cost basis abbastanza coerente. In ogni ciclo di Bitcoin concluso, il bottom si stampa a un \( \mathrm{MVRV}_{LTH} \) leggermente sotto uno: perché le vendite si esauriscano infine, i long-term holder come gruppo devono portare una perdita reale:
| Bottom di ciclo | \( \mathrm{MVRV}_{LTH} \) al minimo |
|---|---|
| 2011 | 0.70 |
| 2015 | 0.66 |
| 2018 | 0.73 |
| 2022 | 0.82 |
I valori si addensano in una banda da circa 0,66 a 0,82; la serie è non monotòna (lo 0,66 del 2015 è sotto lo 0,70 del 2011), e l'“ascesa di ciclo in ciclo” poggia sugli ultimi tre punti — un trend strutturale che trattiamo come parte della più ampia vicenda di maturazione del mercato (la stessa maturazione che comprime il multiplo al top). Un MVRVLTH crescente al bottom di mercato segnala che, ciclo dopo ciclo, il mercato raggiunge l'esaurimento delle perdite sempre prima lungo il calo del prezzo: serve meno drawdown non realizzato per fermare la caduta, perché la base dei detentori è diventata più profonda, più paziente e meno incline a capitolare a un dato livello di perdita.
Questo dà il modello Blocklens-Bottom in una riga. Il bottom è caratterizzato da un multiplo fisso, indicato con \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), applicato al cost basis dei long-term holder:
$$ p_{\text{bottom}} = \mathrm{MVRV}^{\text{floor}}_{LTH} \times RP_{LTH}(t_{\text{bottom}}). \tag{27}$$La struttura si giustifica. Separa una grandezza lenta e prevedibile — il cost basis degli LTH \( RP_{LTH} \), che si muove lungo un percorso regolare e morbido esteso in avanti dalla contabilità diretta della realized cap (che sviluppiamo nella Sezione 2.4) — da una singola costante empirica, \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), calibrata sul trend di maturazione. Poiché la Realized Cap — e con essa \( RP_{LTH} \) — è piuttosto vischiosa attraverso la discesa, il cost basis al bottom futuro è in gran parte fissato quando il top è alle spalle; il compito del modello è semplicemente portarlo avanti con un corretto registro RCLTH e moltiplicare per il pavimento.
La discesa di 365 giorni e il bottom proiettato
L'incognita residua nel modello del bottom è il tempo — dobbiamo sapere quando attendere il bottom. Qui Bitcoin è inaspettatamente accomodante: la discesa dal top al bottom ha una durata notevolmente stabile. Le due discese moderne concluse (iniziate a fine 2017 e fine 2021) sono durate 363 e 366 giorni — a un lungo fine settimana l'una dall'altra, e da un anno solare; la discesa dell'era iniziale 2013→2015 durò 406 giorni e non rientra nella regola, quindi la regola poggia su due osservazioni moderne. Modelliamo dunque la lunghezza della discesa come approssimativamente fissa:
$$ t_{\text{bottom}} \approx t_{\text{top}} + 365\ \text{days}. \tag{28}$$Questa è una regolarità che ha tenuto saldamente per tutta l'era moderna (8+ anni), e dà al modello una data concreta a cui mirare anziché un'attesa indefinita. Collochiamo dunque il prossimo bottom circa 365 giorni dopo il top di ciclo del 6 ottobre 2025, cioè attorno all'inizio di ottobre 2026.
Mettere insieme i pezzi: localizzare il bottom
Alla data di bottom proiettata, ci si attende che \(RP_{LTH}\) sia all'incirca $48.600. Prendendo un pavimento di 0,85 — un'estrapolazione discrezionale della parte crescente della serie, collocata sopra ogni valore finora osservato (l'ultimo: 0,82 nel 2022), con un margine per una maturazione continuata:
$$p_{\text{bottom}} \;\approx\; 0.85 \times \$48{,}600 \;\approx\; \$41{,}300.\tag{29}$$La nostra stima centrale per il prossimo bottom di ciclo è dunque ≈ $41.300, con un intervallo di banda di pavimento di $39.000–44.000 (tenendo conto dell'errore di previsione annuale di \(RP_{LTH}\), MAPE 6,6–8,2%, all'incirca $36.000–47.000) e il minimo in arrivo a ottobre 2026. Per contesto, alla data di questo report il mercato è sceso a circa $61.700 (data di taglio dei dati 10 giugno 2026) — già gran parte del percorso verso il pavimento proiettato, ma ancora al di sopra di esso.
Vale la pena dire chiaramente cosa rende robusto il nostro metodo di localizzazione del bottom. Non prevediamo direttamente il prezzo di bottom; prevediamo due grandezze lente e ben educate — un multiplo di valutazione che deriva in modo prevedibile con la maturità del mercato, e un cost basis che viene portato avanti monotonicamente dalla contabilità diretta della realized cap e resiste agli shock al ribasso — e lasciamo che il loro prodotto fornisca il prezzo. L'oggetto volatile e difficile da prevedere (il prezzo in dollari al minimo di mercato) viene decomposto in due grandezze stabili e interpretabili. Quella decomposizione è il motivo per cui è possibile fare una previsione del bottom a un anno dal top; ed è la stessa logica strutturale che, applicata all'inverso alla spesa di monete in accelerazione dei long-term holder, localizza anche il top.
4. Validazione out-of-sample e previsione del ciclo
Il modello è stato assemblato per intero nelle Sezioni 2–3; ciò che resta è testarne il potere predittivo su dati storici noti — senza sbirciare nel futuro — e fornire la previsione finale.
Il walk-forward out-of-sample
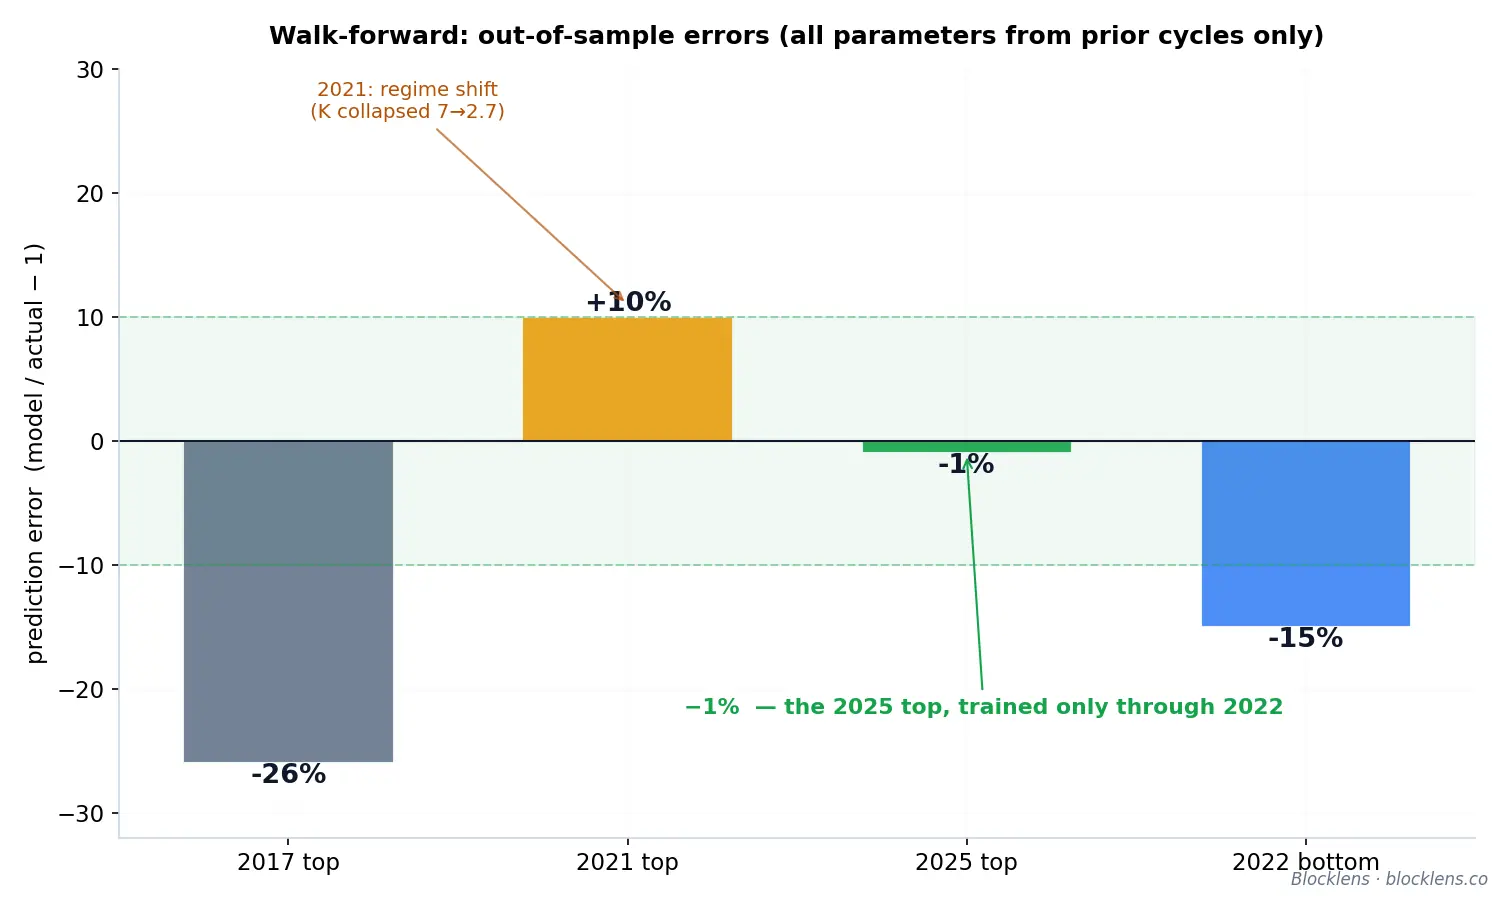
Chiunque può adattare una curva a una storia già in mano; la vera prova è nominare un top che il modello non ha mai visto. Quindi per ogni ciclo previsto ri-stimiamo ogni parametro comportamentale su dati rigorosamente precedenti a quel ciclo, usando l'algoritmo descritto nelle sezioni precedenti, senza alcuna fuga dal futuro oltre alla cifra scalare di immissione di capitale per l'intera ascesa (che il modello non prevede ma riceve come input di scenario — l'afflusso stesso è in parte endogeno al prezzo; il profilo di afflusso del capitale è stato preso dal ciclo precedente a ogni esecuzione). Il modello è condizionale nel suo nucleo: fornisci l'afflusso di capitale atteso per il ciclo e restituisce il prezzo implicito; non inventa l'afflusso; prezza quello dato.
| Top di ciclo previsto | Errore out-of-sample | Contesto |
|---|---|---|
| 2017 | \( -26\% \) | Ciclo iniziale; lo precede solo l'anomalo 2013; immissione di capitale fortemente sbilanciata verso la fine (\( K \approx 7 \)) |
| 2021 | \( +10\% \) | Ciclo del cambio di regime: \( K \) è collassato da \( \approx 7 \) a \( \approx 2.7 \) a metà ascesa |
| 2025 | \( -1\% \) | Localizzato usando solo dati fino al 2022 — la prova decisiva |
Il risultato del 2025 di \( -1\% \) è il dato di punta: senza usare nulla oltre ai dati disponibili entro il 2022, il modello ha collocato il top dell'ottobre 2025 entro l'1% del suo valore effettivo. Questa è evidenza predittiva, non un accordo dopo i fatti. L'errore del \( +10\% \) sul 2021 è altrettanto istruttivo, e non lo nascondiamo: quel ciclo si trovava esattamente su una rottura strutturale nel profilo di immissione — \( K \) è collassato da \( \approx 7 \) a \( \approx 2.7 \) a metà ascesa — un cambio di regime invisibile dal passato. Una volta stabilito il nuovo regime, la previsione immediatamente successiva (2025) è caduta entro l'1%.
Il bottom è onestamente più debole. Errori al bottom out-of-sample (stesso motore contabile; ogni input solo precedente — leggi di spesa, curva di sopravvivenza, kernel di età; il pavimento preso come media dei pavimenti osservati in precedenza): 2015 \( +30\% \), 2018 \( +25\% \), 2022 \( -15\% \). La decomposizione è istruttiva. Nel 2022 il registro ha azzeccato \(RP_{LTH}\) entro il \( -1\% \) — l'intero errore sta nella previsione del pavimento (solo precedente) troppo bassa (0,70 contro lo 0,82 realizzato). Nei cicli iniziali il quadro si inverte: il pavimento è quasi corretto mentre \(RP_{LTH}\) sbaglia (\( +23\% \) e \( +35\% \)) — la capitolazione profonda riscrive il cost basis della coorte più rapidamente di quanto il registro lo porti avanti. La forza del modello del bottom non è uno storico accumulato di centri ma la stabilità delle sue componenti nell'era moderna: l'inerzia di \(RP_{LTH}\) e il pavimento in maturazione.
Tempistica: distanza picco-picco
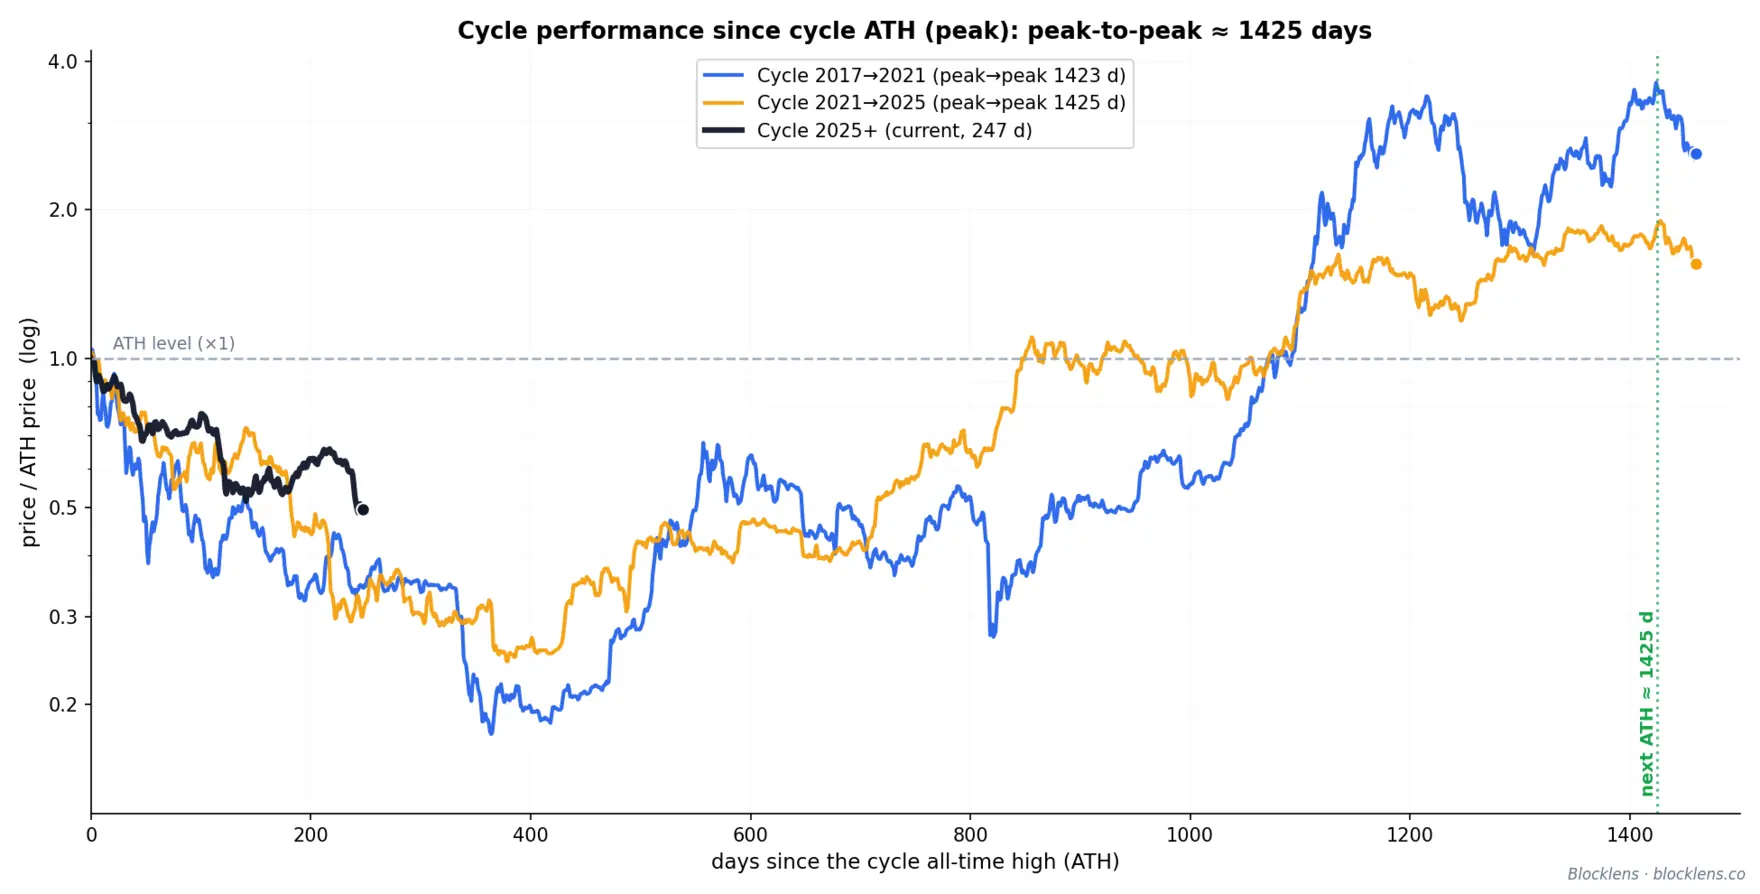
Per trasformare un modello di prezzo in una previsione datata ci serve un calendario — e Bitcoin è sorprendentemente regolare qui. La distanza da un massimo storico al successivo (ATH-to-ATH, picco → picco) si attesta a circa 1425 giorni, e la discesa da picco a bottom è ancora più stretta: 363 e 366 giorni nei due cicli moderni conclusi (tre giorni di dispersione su un arco più lungo di un anno).
| Intervallo | Osservato | Convenzione del modello |
|---|---|---|
| ATH-to-ATH (picco → picco) | \( \approx 1425 \) g | Lunghezza dell'intero ciclo |
| Discesa (picco → bottom) | 363 g, 366 g | Fissa \( \approx 365 \) g |
| Ascesa (bottom → picco) | resto | \( \approx 1060 \) g |
Applicando questo orologio all'ultimo top — $124.414 il 6 ottobre 2025 — si colloca il bottom di ciclo circa un anno dopo, a inizio ottobre 2026, e il prossimo top circa 1425 giorni dopo il precedente, a fine estate 2029. Le date sono fissate; restano da riempire i livelli di prezzo.
La previsione: bottom, top e scenari di afflusso
Il bottom è derivato nella Sezione 3: si forma al pavimento del cost basis dei long-term holder, \( p_{\text{bottom}} = \text{MVRV}_{\text{LTH}}^{\text{floor}} \times RP_{\text{LTH}} \). Alla data di previsione il registro \( RC_{\text{LTH}} \) porta \( RP_{\text{LTH}} \approx \$48,6\text{k} \), e un pavimento di \( \approx 0.85 \) dà una stima centrale del bottom di \( \approx \$41{,}300 \) (banda di pavimento \( \$39\text{–}44\text{k} \); con l'errore di previsione di \(RP\) — \( \approx\$36\text{–}47\text{k} \)), attorno a ottobre 2026.
Il prossimo top (\( \approx 2029 \)) dipende dall'unico input esterno che il modello non può fornire da sé — l'afflusso cumulato di capitale \( \Delta\text{RCap} \) lungo l'ascesa. Anziché tirare fuori scenari dal nulla, li ancoriamo agli afflussi effettivi dei cicli passati. Dal bottom al top il mercato ha immesso \$2,8B (2013), \$69B (2017), \$364B (2021), \$685B (2025). Il moltiplicatore di crescita dell'afflusso decade — \( \times 24.5 \to \times 5.3 \to \times 1.88 \) — mentre l'incremento assoluto si è già stabilizzato: \( +\$295\text{B} \), poi \( +\$321\text{B} \). Questa è la firma di un asset in maturazione: la crescita del capitale che passa da un regime moltiplicativo a uno additivo (lineare) — e proprio quella transizione è ciò che genera il decadimento del moltiplicatore osservato. Ogni scenario qui sotto è un'ipotesi su come prosegue il decadimento:
| Scenario | Ipotesi | Afflusso \( \Delta\text{RCap} \) | × l'afflusso 2022–2025 | Prossimo top implicito |
|---|---|---|---|---|
| “Fade” (conservativo) | il decadimento del moltiplicatore si ripete | \( \$460\text{B} \) | 0,67× | \( \approx\$131\text{k} \) |
| “Maturity” (centrale) | l'incremento di afflusso si ripete (\( +\$320\text{B} \)) | \( \$1{,}010\text{B} \) | 1,47× | \( \approx\$205\text{k} \) |
| “Momentum” (ottimistico) | il moltiplicatore del ciclo precedente si ripete | \( \$1{,}290\text{B} \) | 1,88× | \( \approx\$242\text{k} \) |
Nello scenario conservativo “Fade”, l'afflusso di capitale si contrae per la prima volta nella storia — e anche allora il modello porta il prezzo a \( \approx\$131\text{k} \), solo ~5% sopra il top del 2025: il cost basis della base dei detentori sale abbastanza nell'arco del ciclo da rendere il vecchio massimo non più costoso. Lo scenario centrale “Maturity” assume che il mercato maturo continui ad aggiungere \( \approx\$320\text{B} \) per ciclo — il regime lineare, supportato anche dalla struttura dei canali di afflusso: il ciclo a venire è il primo con gli ETF spot attivi fin dal primo giorno. “Momentum” è il limite superiore: il decadimento si arresta e il moltiplicatore del ciclo precedente si ripete. Per essere espliciti: questa griglia è un'estrapolazione deliberatamente semplice della storia stessa dell'afflusso; una previsione adeguata dell'afflusso — che incorpori i cicli di liquidità macro e la competizione di Bitcoin con altri mercati dei capitali — è l'oggetto della nostra ricerca futura.
La relazione si inverte nettamente: la psicologica soglia di BTC $500k richiederebbe un \( \Delta\text{RCap} \approx \$3,3\text{T} \) cumulato (4,9× l'afflusso del ciclo precedente), una moneta da $1M ben \( \approx \$7,4\text{T} \) (10,8×). Questi non sono previsioni ma fattori di conversione che traducono le aspettative di afflusso di capitale in prezzo. La traiettoria completa — il bottom proiettato di \( \approx \$41\text{k} \) (ottobre 2026) e i tre scenari di ascesa che si dispiegano fino al 2029 — è mostrata nella figura principale.
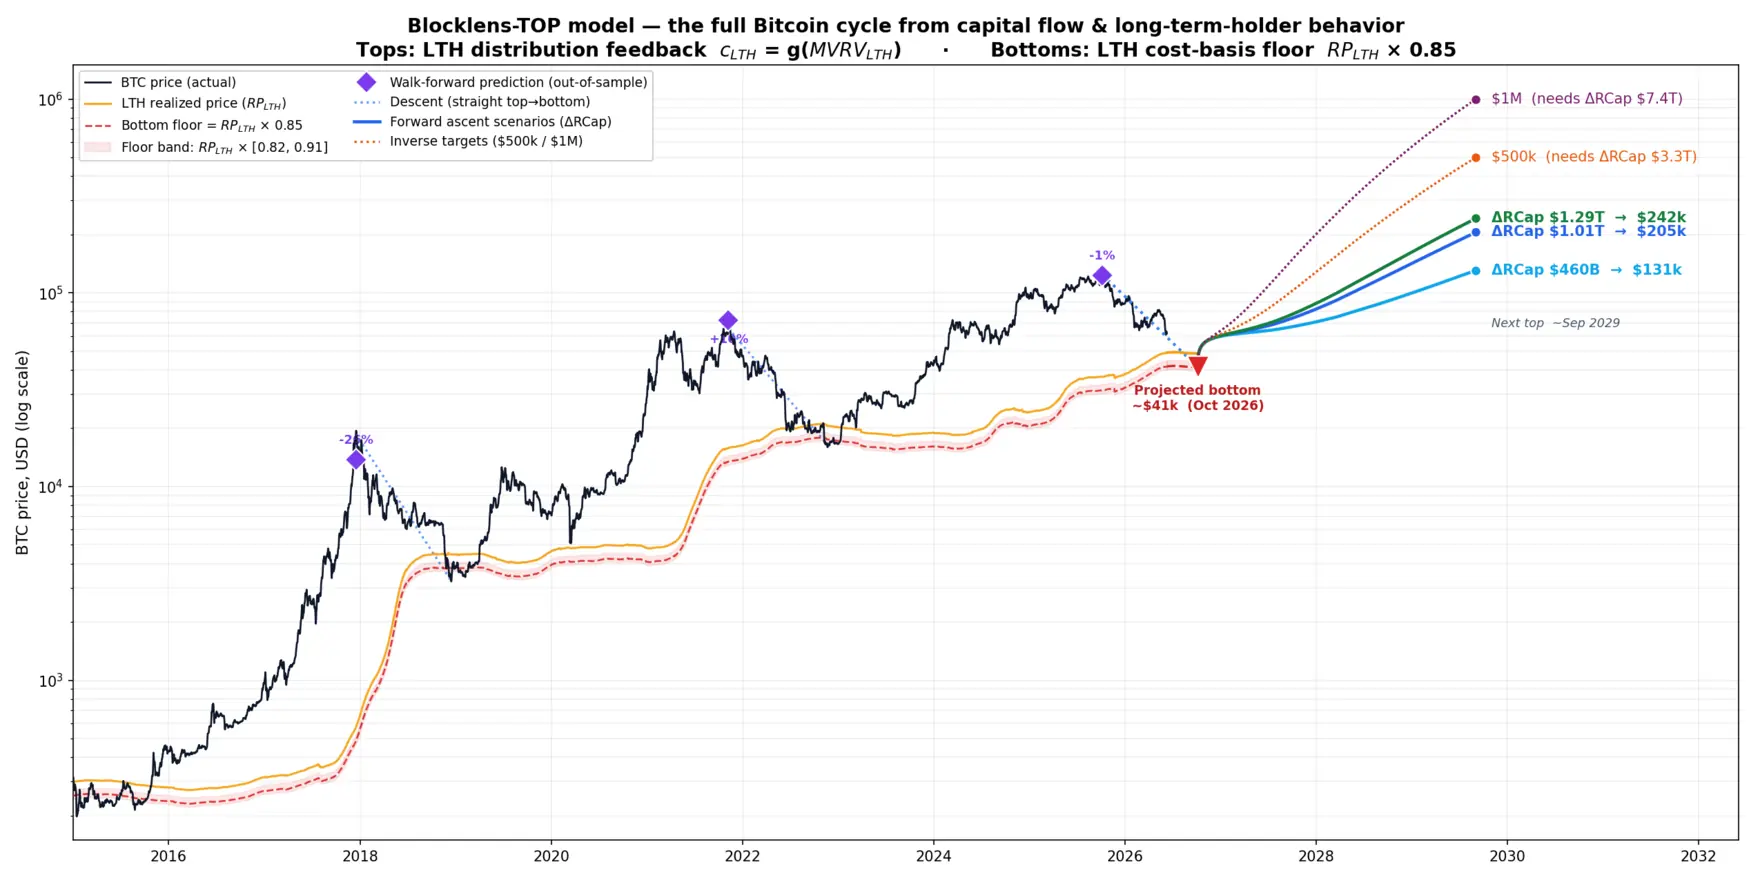
L'intero modello in un'unica formula
Il modello è numerico: il prezzo di ciascun giorno emerge iterativamente dalla contabilità della realized cap, dalla spesa di coorte e dalla maturazione delle monete, e nessuna sua singola parte specifica in forma chiusa la relazione afflusso-top. Eppure l'output si riduce a una relazione notevolmente semplice. Spazzando il motore su un'ampia griglia di afflussi — da 0,2× a 5,5× il valore effettivo di ciascun ciclo, con ogni altro input tratto solo da dati precedenti, esattamente come nel test walk-forward — troviamo che in tutti e quattro i cicli il top dipende dall'afflusso tramite una formula affine-potenza con alta accuratezza (con un errore medio MAPE dello 0,2–0,4%):
$$ p_{\text{top}}(\Delta\text{RCap}) \;\approx\; P_0 \;+\; K_{100}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{e}. \tag{30}$$Qui \( P_0 \) è il prezzo a zero afflusso, e \( K_{100} \) è il contributo dei primi \( \$100\text{B} \) di afflusso al prezzo di top; ogni ulteriore \( \$100\text{B} \) aggiunge leggermente meno, seguendo una legge di potenza con esponente \( e \):
| Ciclo | Base \( P_0 \) | \( K_{100} \) (contributo dei primi \( \$100\text{B} \)) | Esponente \( e \) | \( R^2 \) |
|---|---|---|---|---|
| → top 2017 | \( \$0,6\text{k} \) | \( \$19,0\text{k} \) | 0,977 | >0,9999 |
| → top 2021 | \( \$6,2\text{k} \) | \( \$19,5\text{k} \) | 0,937 | >0,9999 |
| → top 2025 | \( \$25,8\text{k} \) | \( \$15,8\text{k} \) | 0,944 | >0,9999 |
| → top 2029 (prospettico) | \( \$62,8\text{k} \) | \( \$16,1\text{k} \) | 0,943 | >0,9999 |
Il tasso di conversione del capitale in prezzo è stabile: l'esponente \( e \) si colloca in una banda stretta \( 0.94\text{–}0.98 \), e \( K_{100} \) si è assestato vicino a \( \$16\text{k} \) per i primi \( \$100\text{B} \) nell'era moderna. L'intera evoluzione della "formula" di ciascun ciclo vive nell'intercetta \( P_0 \) — il prezzo a zero afflusso. È la deriva del cost basis prodotta dal ricambio interno delle monete: le monete vecchie ed economiche vengono spese e riscritte ai prezzi correnti anche senza un solo dollaro nuovo, sicché \( P_0 \) è la memoria di tutto il capitale entrato in precedenza. Di ciclo in ciclo è cresciuta da un trascurabile \( \$0,6\text{k} \) a \( \$62,8\text{k} \) — già un terzo della previsione del caso base. Si noti che una pura legge di potenza senza intercetta (\( P_0 = 0 \)) si accorda visibilmente peggio al motore, e il suo esponente deriva di ciclo in ciclo: la crescente base ereditata piega la relazione, e un accordo senza intercetta confonde due meccanismi distinti — cost basis ereditato e capitale fresco — in un unico esponente.
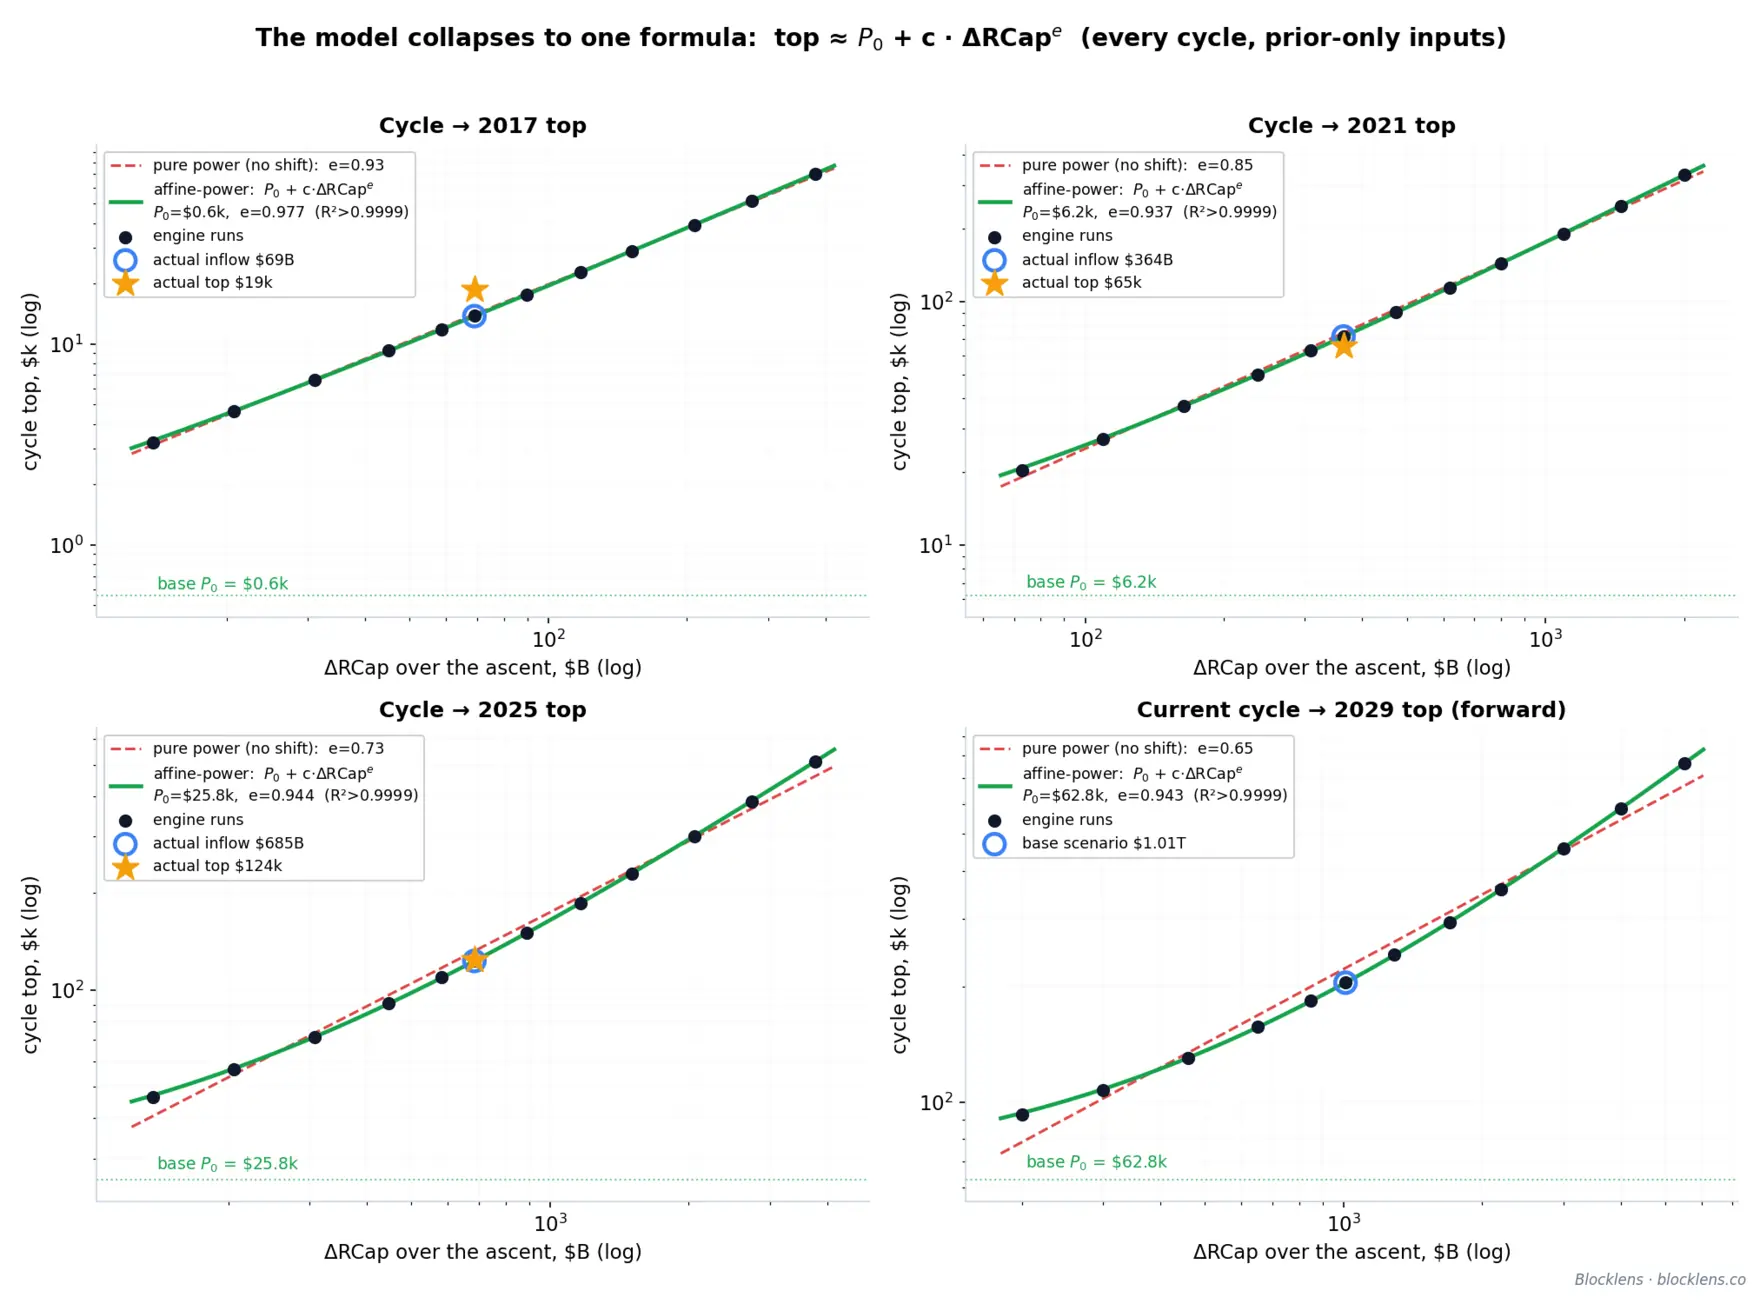
Per il ciclo a venire la formula diventa un calcolatore del top: inserisci la tua stima dell'afflusso cumulato e leggi il prezzo implicito dal modello senza eseguire il motore stesso. Vicino allo scenario base, ogni \( +\$100\text{B} \) di afflusso aggiunge \( \approx\$13\text{k} \) al top:
$$ p_{\text{top}} \;\approx\; \$62.8\text{k} \;+\; \$16.1\text{k}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{0.943}. \tag{31}$$Sottolineiamo i limiti di applicabilità. Questa formula è un'istantanea del modello per il ciclo 2026–2029, e non va portata ciecamente nei cicli futuri: come mostra la tabella sopra, i parametri derivano sistematicamente di ciclo in ciclo — soprattutto la base \( P_0 \), che ciascun ciclo eredita dall'intera storia precedente del capitale. La formula del 2017 non avrebbe detto nulla sul top del 2025. Non è un sostituto del modello ma uno strumento di comodo per calcoli rapidi con esso — una traduzione delle aspettative di afflusso di capitale nel prezzo di top del modello per il ciclo a venire.
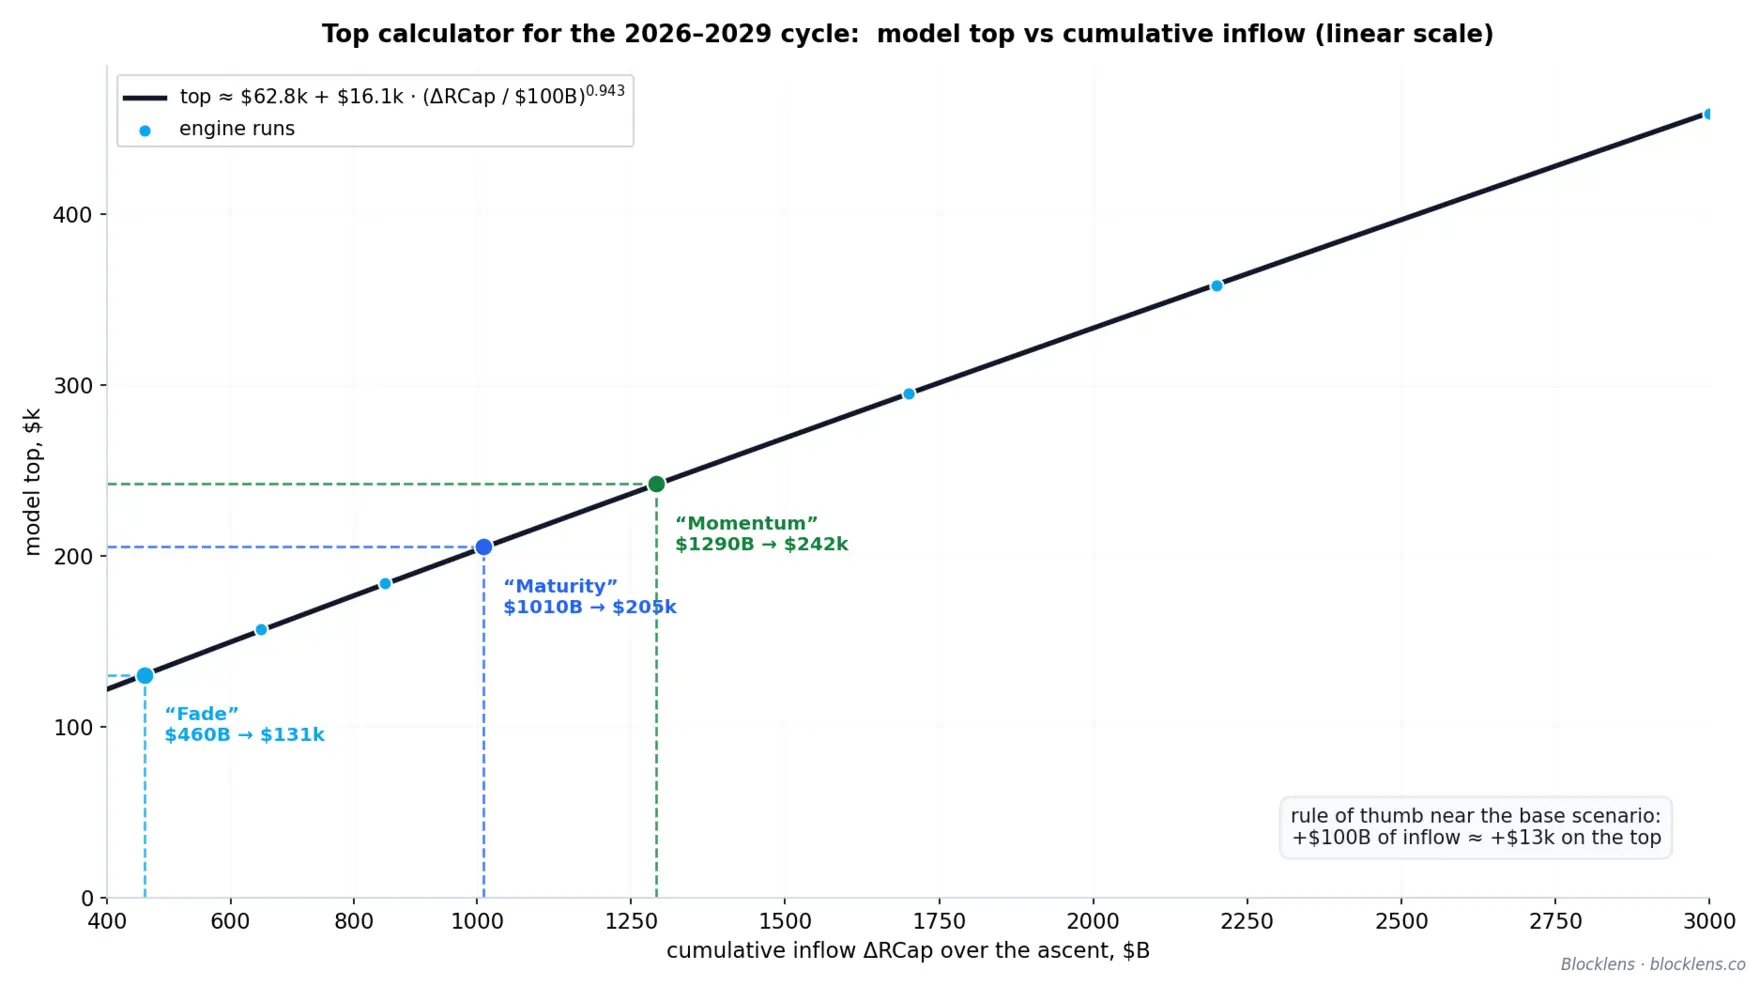
5. Conclusioni, limiti e prossimi passi
Prevedere un sistema complesso può sempre essere reso più semplice tracciandone le interdipendenze e i fattori trainanti. Per Bitcoin, il carburante del prezzo è l'afflusso di capitale, e la sua migliore stima disponibile è la variazione della Realized Cap: la metrica è quasi liscia, si muove lentamente e porta con sé più di 15 anni di storia accumulata. È relativamente facile farsi un'idea di come l'interesse per il settore dei cripto-asset — e con esso, indirettamente, l'afflusso di capitale — cambierà rispetto al ciclo precedente.
Troppo spesso le valutazioni di Bitcoin degli analisti sono tirate fuori dal nulla o poggiano su metriche di analisi tecnica statisticamente insignificanti. L'approccio attento e metodologicamente rigoroso dietro il modello Blocklens-TOP ci consente di filtrare stime di quel tipo: consideriamo irrealistico, ad esempio, che Bitcoin raggiunga $1M prima del 2030, e improbabile una rottura sopra $500k nello stesso periodo (assumendo che l'inflazione del dollaro resti al suo livello attuale), perché ciò richiederebbe, entro una finestra piuttosto breve di 3 anni (dal bottom al top), afflussi di capitale di una portata osservata in solo una manciata di classi di asset in tutta la storia umana (il mercato dei Treasury statunitensi, il mercato cinese delle nuove costruzioni residenziali del 2019–2021, i war bond statunitensi durante la Seconda guerra mondiale e così via).
Cos'è il modello
Tre proprietà lo definiscono.
È meccanicistico, non statistico. Il prezzo è recuperato dalla relazione del prezzo inverso \( p_t = \text{inertia}(t) + \Delta\text{RCap}(t)/Q(t) \), dove \(Q(t)\) è il volume di spesa giornaliero in BTC e il termine di inerzia è il cost basis ponderato per la spesa delle monete che si muovono quel giorno. Nulla qui è una scatola nera. Ogni grandezza — offerta di coorte, tasso di spesa, cost basis — è una metrica on-chain osservabile con significato economico.
Il top è endogeno. Il modello scopre il top da sé, a partire da un unico ciclo di feedback negativo. Man mano che il prezzo sale, il rapporto market-value-to-realized-value degli LTH (MVRVLTH, il prezzo diviso per il cost basis degli LTH) sale con esso, e i long-term holder distribuiscono più rapidamente secondo una legge di potenza dolce,
$$ c_{\text{LTH}}(t) = g\!\left(\text{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \text{MVRV}_{\text{LTH}}^{0.27}(t) \quad (\text{binned } R^2 \approx 0.857). \tag{32}$$Una distribuzione più rapida solleva il volume di spesa giornaliero \(Q\), che smorza la crescita di \(\Delta\text{RCap}/Q\), che a sua volta decelera il prezzo in un top. Il comportamento stesso che marca l'euforia è il comportamento che la conclude.
Si valida out-of-sample sul regime moderno. Sotto un rigoroso walk-forward out-of-sample — ogni input ri-stimato su dati rigorosamente precedenti a ciascun ciclo previsto, senza alcuna fuga dal futuro, incluso il percorso dell'offerta e l'emissione — il modello localizza il top del 2025 entro l'1% (un errore del −1%), usando solo dati fino al 2022 più il valore esatto del futuro afflusso di capitale. Il top effettivo del 2025 si è stampato a $124.414. Quel singolo numero è il risultato di punta di questo lavoro: un modello di formazione del prezzo con ogni parametro comportamentale stimato solo su dati fino al 2022, dati il totale di afflusso del ciclo effettivo e il calendario, riproduce il picco a tre anni di distanza (un intero mercato rialzista) nel futuro entro l'1% — con ogni input, dinamiche dell'offerta incluse, stimato esclusivamente su dati precedenti.
Cosa non è il modello
Essere chiari sulla portata di un modello è parte della sua specifica. Il modello Blocklens-TOP è potente proprio perché è ristretto, e vale la pena essere espliciti sui suoi confini.
Non è un oracolo autonomo. Il motore mappa l'afflusso di capitale sul prezzo; non prevede l'afflusso. L'immissione cumulata di \(\Delta\text{RCap}\) lungo un'ascesa segue \( \text{frac}(\tau) = \tau^{K}\), dove \(\tau\) è la frazione di ascesa trascorsa — fortemente sbilanciata verso la fine, con solo ~7–24% del capitale immesso entro metà ascesa. Ogni percorso di prezzo prospettico è quindi condizionale a uno scenario di afflusso totale. Enuncia lo scenario e il modello restituisce il top: $460B di afflusso di ciclo (“Fade”) implica ~$131k, $1,01T (“Maturity”) ~$205k, $1,29T (“Momentum”) ~$242k. Eseguilo all'inverso e BTC a $500k richiede \(\Delta\text{RCap} \approx \$3,3\text{T}\), mentre $1M esige ~$7,4T. Questi non sono previsioni; sono il tasso di cambio tra capitale immesso e prezzo, e il capitale stesso resta un input.
I cambi di regime sono intrinsecamente difficili. L'esponente di immissione \(K\) non è costante lungo la storia. I cicli iniziali immettevano capitale in modo assai più disomogeneo (\(K \approx 6.5\text{–}7.0\) nel 2013 e 2017); i cicli moderni hanno un profilo più piatto (con successive raffiche sigmoidali visibili lungo di esso): \(K \approx 2.7\text{–}2.8\). Il ciclo del 2021 si trova esattamente sulla faglia: \(K\) collassa da ~7 a ~2,7 a metà ascesa — una rottura strutturale non conoscibile dai dati precedenti. Il walk-forward out-of-sample ne mostra chiaramente il costo: il top del 2021 supera il bersaglio del +10%. Il modello non può prevedere un cambio di regime; può solo prezzarne uno una volta che il nuovo regime è leggibile.
Il campione è piccolo. Bitcoin ha attraversato all'incirca cinque cicli. Nessuna quantità di cura statistica fabbrica gradi di libertà che i dati non contengono, e ogni affermazione out-of-sample qui andrebbe letta tenendo a mente quel tetto. Il segnale incoraggiante — la parte che suggerisce che il motore catturi struttura reale anziché coincidenza — è che out-of-sample i top moderni cadono a +10% (2021) e −1% (2025), e i bottom in modo più lasco: +30% (2015), +25% (2018), −15% (2022), con l'errore del bottom moderno spiegato interamente dal pavimento anziché dal cost basis — il tutto con ogni input stimato unicamente su dati precedenti al ciclo previsto.
Prossimi passi
Il modello è una fondazione, e diversi potenziali miglioramenti seguono naturalmente dal punto in cui attualmente si ferma.
- Un modello multi-fattoriale per prevedere il tasso di spesa. La legge di potenza per \(c_{\text{LTH}}\) è una semplificazione (dipende da un solo fattore: la redditività delle posizioni dei long-term holder). In realtà, il comportamento dei long-term holder è sempre plasmato da più fattori in una volta (aspettative di rendimento, momentum del prezzo, tempo all'interno del ciclo e così via). Modelli più sofisticati e più accurati per \(c_{\text{LTH}}\) sono l'oggetto della nostra ricerca futura.
- Prevedere l'afflusso di capitale e la sua distribuzione nel tempo. La Sezione 4 usa un insieme piuttosto primitivo di scenari per i possibili afflussi di capitale. L'afflusso stesso — e l'interesse per il settore dei cripto-asset — dipende chiaramente da fattori macroeconomici e dallo stato dei mercati dei capitali adiacenti. In future versioni del modello Blocklens-TOP cercheremo di colmare questa lacuna e accoppiare i due modelli, fornendo un quadro completo.
- Tracciamento in tempo reale. Tutti gli input derivano dagli snapshot giornalieri delle coorti di età degli UTXO di Blocklens e dalle metriche di valutazione dei detentori, quindi l'intero modello può girare come un monitor in aggiornamento continuo — tracciando la discesa ora in corso (prezzo di metà 2026 vicino a $61,7k contro il top del 2025 di $124.414) verso il bottom proiettato, e riprezzando la prossima ascesa man mano che arrivano i dati sull'afflusso di capitale.
Il modello Blocklens-TOP non ti dirà il futuro da solo — e non pretende di poterlo fare. Ciò che fa è convertire una domanda a cui nessuno può rispondere — dove andrà il prezzo? — in una che è almeno trattabile: quanto capitale verrà immesso? Rispondi a quella, e il resto è semplice aritmetica.
6. Glossario di termini e simboli
Ogni simbolo e abbreviazione usato in questo report è raccolto qui. Le voci sono raggruppate per facilità di navigazione: prima le primitive di mercato e on-chain, poi il macchinario delle coorti, il motore del prezzo inverso, il driver del top e infine i costrutti del bottom e del ciclo. Il pedice \(g\) spazia sulle due coorti \(\{\text{STH},\text{LTH}\}\); \(t\) indica un giorno e \(a\) l'età di una moneta in giorni.
6.1 Primitive di mercato e on-chain
| Termine / simbolo | Definizione |
|---|---|
| BTC | Bitcoin, l'asset nativo; anche l'unità in cui sono misurate le quantità di monete (offerta, spesa, emissione). |
| UTXO | Unspent Transaction Output — una porzione di moneta on-chain di un dato ammontare in BTC che porta il timestamp del suo ultimo movimento; l'unità atomica di tutta la contabilità per coorte qui. |
| età della moneta, \(a\) | Giorni trascorsi da quando un UTXO si è mosso l'ultima volta; la variabile in base alla quale una moneta è classificata come detenuta a breve o lungo termine. |
| prezzo, \(p_t\) | Prezzo di chiusura spot di BTC in USD nel giorno \(t\). |
| emissione, \(\text{iss}\) | Nuovi BTC coniati dal protocollo al giorno (il block subsidy sommato sul giorno), valutati a \(p_t\) quando aggiunti al capitale realizzato. |
| Market Cap | Offerta circolante valutata al prezzo spot corrente, \(S(t)\cdot p_t\); la valutazione "sulla carta" della rete. |
| Realized Cap (RCap) | Offerta valutata al prezzo dell'ultimo movimento di ciascuna moneta anziché allo spot — il cost basis aggregato in USD di tutte le monete; il capitale effettivamente impegnato on-chain. |
| \(\Delta\text{RCap}(t)\) | Variazione giornaliera della Realized Cap; pari al profitto/perdita realizzato sulle monete spese più l'emissione valutata al prezzo spot (l'identità centrale). |
| Realized Price (RP) | Realized Cap divisa per l'offerta — il cost basis medio per moneta, in USD. Calcolato per coorte, dà il cost basis di coorte (vedi \(RP_{\text{LTH}}\)). |
| \(RP_{\text{LTH}}\) | Realized price degli LTH — il cost basis dei long-term holder (Realized Cap delle monete LTH divisa per l'offerta LTH); l'ancora del modello del bottom e la grandezza che la contabilità della realized cap prevede. |
| MVRV | Rapporto Market-Value-to-Realized-Value, \(\text{Market Cap}/\text{Realized Cap}\) (equivalentemente \(p_t/RP\)); un misuratore adimensionale del profitto non realizzato aggregato. |
| MVRVLTH / MVRVSTH | MVRV calcolato all'interno di una singola coorte, \(p_t/RP_g\); l'MVRVLTH (il prezzo sul cost basis degli LTH) governa la distribuzione dei long-term holder e funge da driver definente sia del top sia del bottom. |
| SOPR | Spent Output Profit Ratio — per le monete mosse in un dato giorno, il prezzo di vendita diviso per il prezzo a cui quelle stesse monete furono acquisite; SOPR \(>1\) significa che chi spende quel giorno ha realizzato un profitto in media. |
| \(p_{\text{SOPR}}^{g}\) | Cost basis SOPR della coorte \(g\): il prezzo di nascita ponderato per volume delle monete che quella coorte ha effettivamente speso quel giorno, \(p_{\text{SOPR}}^{g}=p_t-\Delta\text{RCap}_g/V_g\). È questo costo delle monete spese — non il costo delle posizioni detenute — a entrare nel termine di P/L realizzato. |
6.2 Le coorti e i kernel di ponderazione per età
| Termine / simbolo | Definizione |
|---|---|
| coorte | Una delle due classi di detentori definite per età in cui ogni moneta è suddivisa per valore: Short-Term Holder e Long-Term Holder. |
| STH | Short-Term Holder — monete mosse di recente (età bassa); alto ricambio; spendono prima le monete più fresche. |
| LTH | Long-Term Holder — monete detenute abbastanza a lungo da dominare l'intervallo di età superiore; spenditori radi la cui accelerazione forma i top di ciclo. |
| \(W_{\text{LTH}}(a)\) | Peso logistico per età che assegna la frazione di appartenenza LTH di una moneta, \(W_{\text{LTH}}(a)=1/\!\left(1+e^{-0.1(a-155)}\right)\), bloccato a 0 sotto i 100 giorni e a 1 sopra i 210 giorni; \(\sim\!155\) giorni è il confine morbido STH/LTH, con \(W_{\text{STH}}(a)\) \(=1-W_{\text{LTH}}(a)\). |
| \(m(a)\), kernel del guadagno di appartenenza ("la campana") | Appartenenza LTH guadagnata giornalmente all'età \(a\), \(m(a)=W_{\text{LTH}}(a)-W_{\text{LTH}}(a-1)\) — la derivata discreta della sigmoide logistica, una curva a campana sulle età \(\sim\!100\text{–}210\) giorni. È la distribuzione per età delle monete che entrano nell'insieme LTH ogni giorno, e dunque il kernel naturale per il cost basis degli LTH. |
| \(S_g\), offerta | BTC totali detenuti dalla coorte \(g\); \(S(t)=S_{\text{STH}}(t)+S_{\text{LTH}}(t)\), con l'offerta totale \(S(t)\) fissata dal protocollo. |
| \(V_g\) | BTC spesi (mossi) dalla coorte \(g\) in un dato giorno. |
| \(c_g\), tasso di spesa | Tasso di spesa giornaliero della coorte, espresso in percentuale, \(c_g=V_g/S_g\) — la frazione delle posizioni di una coorte transata quel giorno. Intervalli operativi: \(c_{\text{STH}}\approx 4.2\%/\text{giorno}\), \(c_{\text{LTH}}\approx 0.08\text{–}0.13\%/\text{giorno}\). |
| \(M(t)\), afflusso di invecchiamento | Flusso di maturazione STH\(\rightarrow\)LTH: BTC che passano nell'insieme LTH al giorno man mano che le monete invecchiano, \(M(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\) — letto endogenamente dalla struttura per età effettiva dell'offerta (storicamente \(\sim\!16,3\)k BTC/giorno in media); il termine sorgente che fa crescere l'offerta LTH. |
6.3 Il motore del prezzo inverso e il driver del top
| Termine / simbolo | Definizione |
|---|---|
| \(Q(t)\), volume di spesa giornaliero | Volume di spesa giornaliero in BTC, \(Q(t)=c_{\text{STH}}(t)S_{\text{STH}}(t)+c_{\text{LTH}}(t)S_{\text{LTH}}(t)+\text{iss}(t)\) — il volume totale di monete su cui si distribuisce il flusso di capitale del giorno; il denominatore della relazione del prezzo inverso. |
| inerzia | Cost basis ponderato per la spesa di ciò che si muove nel giorno, \(\text{inertia}=(c_{\text{STH}}S_{\text{STH}}\,p_{\text{SOPR,STH}}+c_{\text{LTH}}S_{\text{LTH}}\,p_{\text{SOPR,LTH}})/Q\); il livello di prezzo verso cui il motore ritorna prima che il flusso di capitale lo spinga, dando \(p_t=\text{inertia}(t)+\Delta\text{RCap}(t)/Q(t)\). |
| CV | Coefficiente di variazione — deviazione standard su media, la variabilità adimensionale di un driver (ad es. il CV di \(c_{\text{LTH}}\) \(\approx 144\%\)). |
| legge di sensibilità | L'impatto per \(\sigma\) di un driver su \(Q\) è pari al suo CV moltiplicato per il suo peso in \(Q\); così \(c_{\text{STH}}\) fissa il livello di \(Q\) mentre \(c_{\text{LTH}}\), piccolo in peso ma enorme in variabilità, forma il top. |
| \(g(\cdot)\), feedback di distribuzione | Il driver del top: il tasso di spesa LTH come legge di potenza dell'MVRVLTH, \(c_{\text{LTH}}=g(\text{MVRV}_{\text{LTH}})=0.093\cdot\text{MVRV}_{\text{LTH}}^{0.27}\) (\(R^2\approx 0.857\) su bin). Un feedback negativo: un prezzo più alto alza l'MVRV, accelera la vendita LTH, solleva \(Q\) e decelera il prezzo in un top. |
6.4 Immissione del capitale, il bottom e la forma del ciclo
| Termine / simbolo | Definizione |
|---|---|
| \(\tau\) | Frazione di ascesa trascorsa, da 0 al bottom a 1 al top; l'orologio del profilo di immissione. |
| \(K\), esponente di immissione | Curvatura dell'immissione cumulata di capitale, \(\text{frac}(\tau)=\tau^{K}\) (quota del \(\Delta\text{RCap}\) totale del ciclo immessa entro \(\tau\)); un \(K\) più grande significa un'immissione più sbilanciata verso la fine. Cicli moderni \(K\approx 2.7\text{–}2.8\); cicli iniziali \(K\approx 6.5\text{–}7.0\). |
| \(\text{MVRV}_{\text{LTH}}^\text{floor}\) | Il livello di MVRVLTH al quale la posizione aggregata dei long-term holder è abbastanza sott'acqua da far esaurire le vendite stesse — la condizione di bottom. Empiricamente \(0.70\) (2011), \(0.66\) (2015), \(0.73\) (2018), \(0.82\) (2022), in crescita di ciclo in ciclo; il report usa \(\approx 0.85\) d'ora in avanti. |
| \(p_{\text{bottom}}\) | Minimo di ciclo modellato, \(p_{\text{bottom}}=\text{MVRV}_{\text{LTH}}^\text{floor}\times RP_{\text{LTH}}(t_{\text{bottom}})\), raggiunto a \(t_{\text{bottom}}\approx\text{top}+365\) giorni (le discese moderne sono durate 363 e 366 giorni). |
| \(P_{\text{in}}(t)\) | Prezzo di nascita medio delle monete che maturano nell'insieme LTH nel giorno \(t\), ponderato per la quantità in maturazione: \(P_{\text{in}}(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\,p_{t-a}\big/\sum_a S_{\text{age}}(t,a)\,m(a)\); l'input che il registro RCLTH contabilizza. |
| ATH | All-Time High — il prezzo più alto mai registrato fino a una data data (il top di ciclo del 2025 fu \$124.414). |
| drawdown | Calo percentuale da un picco precedente (ATH) a un minimo successivo; la profondità di un mercato ribassista, che si comprime con la maturazione del mercato. |
| capitolazione | La fase di vendita forzata e realizzatrice di perdite vicino a un bottom, quando i detentori cedono monete sotto il costo e la perdita non realizzata si esaurisce. |
| MAPE | Mean Absolute Percentage Error (errore percentuale assoluto medio) — la media di \(|\hat{y}/y-1|\) su tutte le previsioni, espressa in percentuale; una misura standard di accuratezza previsiva in cui gli errori positivi e negativi non si annullano. Un MAPE del 5% significa che la previsione si discosta dal valore effettivo del 5% in media, in entrambe le direzioni. |