0. תקציר מנהלים וממצאים עיקריים
אין דבר מיסטי במחזורי המחיר של ביטקוין. הם פני השטח הגלויים של הון הזורם לתוך נכס בעל היצע קבוע ושל מחזיקים לטווח ארוך המחליטים מתי, וכמה, למכור. מודל Blocklens-TOP ממסגר את שני חצאי האמירה הזו למערכת אחת סגורה — ומשחזר את מחזור המחיר המלא של ביטקוין, תחתית ושיא כאחד, מתוך מערך פרמטרים אחד המעוגן בהתנהגות ה-on-chain ההיסטורית של משתתפי השוק.
היסטורית, ניתוח on-chain הצטיין בזיהוי תחתית המחזור, אך עד כה לא היה מודל מדויק לאיתור שיא מחזור פוטנציאלי מתוך התנהגות המחזיקים. מודל Blocklens-TOP נבנה כדי לסגור פער זה, והוא מאפשר לך לענות על שתי שאלות שלובות זו בזו:
- לאיזה מחיר שיא ניתן לצפות שביטקוין יגיע אם \$X מיליארד של הון נכנסים לנכס?
- איזו זרימת הון נכנס על המחזור הקרוב לספק כדי שמחיר הביטקוין יעבור את \$Y אלף?
המודל בקליפת אגוז
מודל Blocklens-TOP הוא תיאור דו-שלבי של המחזור השלם (ירידה ועלייה), וכל שלב מונע בעיקר על ידי התנהגותה של אותה קוהורטה: מחזיקים לטווח ארוך.
- שיאים נוצרים באופן אנדוגני, בעיקר דרך משוב הפצה ממחזיקים לטווח ארוך (LTH). ככל שהמחיר מטפס, מחזיקים לטווח ארוך יושבים על רווחים בלתי-ממומשים גדולים יותר, הנמדדים לפי ה-MVRV שלהם (market value to realized value — המחיר חלקי מחיר העלות של LTH). MVRV גבוה יותר גורם להם למכור מהר יותר. מכירה נוספת זו מעלה את "נפח ההוצאה" היומי של ביטקוין בשוק, מה שמרסן מתמטית את הקצב שבו הון חדש יכול לדחוף את המחיר מעלה. צמיחת המחיר מואטת ונוצר שיא — לא בגלל זעזוע חיצוני, אלא משום שמימוש הרווחים של הקוהורטה עצמה סוגר לולאת משוב שלילית. אנו לוכדים זאת באמצעות חוק חזקה מתון, \(c_{LTH}=0.093\cdot \text{MVRV}_{LTH}^{\,0.27}\) (binned R²≈0.857), כאשר \(c_{LTH}\) הוא חלקו של היצע ה-LTH המוצא ביום.
- תחתיות נוצרות ברצפת מחיר העלות של LTH. מחזור מסתיים כאשר מחזיקים לטווח ארוך נמצאים עמוק מתחת למחיר העלות במידה כזו שהמכירה ממצה את עצמה. מחיר התחתית הוא מחיר ה-realized של LTH מוכפל במכפיל רצפה (המסמן את עומק הפסדי ה-LTH שבו רכישה לשם מיצוע כלפי מטה של אותן פוזיציות מתחילה להשתלט), \(p_{bottom} = \text{MVRV}_{\text{LTH}}^{\text{floor}}\times RP_{LTH}\). באופן מהותי, ה-realized cap דביק לאורך שוק דובי — הוא בקושי יורד. התרסקות היא קריסה של market cap, לא של realized cap, וזו בדיוק הסיבה שרצפת מחיר עלות מעגנת את התחתית.
שני השלבים מתחברים לזהות מתמטית מדויקת אחת. בהגדרה, השינוי היומי ב-realized cap שווה לרווח/הפסד ממומש בתוספת הנפקה; פתרון הזהות הזו עבור המחיר מניב את משוואת העוגן של המודל:
$$ p_t = \text{inertia}(t) + \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{1}$$כאן \(\Delta\text{RCap}(t)\) הוא השינוי היומי ב-realized cap (קירוב לזרימת הון נכנס/יוצא), \(Q(t)\) הוא נפח ההוצאה היומי של השוק ב-BTC, ו"אינרציה" היא מחיר העלות המשוקלל-לפי-הוצאה שממנו השוק מוכר.
Walk-forward: אימות מחוץ למדגם
המבחן האמיתי של כל מודל מחזורי הוא האם הוא מסוגל לחזות שיא שמעולם לא ראה. אנו מכיילים מחדש כל פרמטר תוך שימוש בנתונים אך ורק מלפני כל מחזור שנחזה, ללא דליפה מהעתיד, ובוחנים את המודל מחוץ למדגם. מן העתיד המודל מקבל את סך זרימת ההון הנכנס בפועל עבור המחזור (\(\Delta RCap\) מתחתית לשיא) ואת לוח הזמנים שלו (תאריכי התחתית והשיא); זרימת ההון עצמה אנדוגנית חלקית למחיר — הרווח הממומש משתנה יחד עם מסלול המחיר — ולכן יש לקרוא את המבחן כמבחן פונקציית-העברה של “זרימת הון ← מחיר”, ולא כחיזוי מלא של העתיד. זה מאפשר לנו להשוות בין \( p_{\text{model}}^{\text{TOP}}(\Delta RCap_{\text{actual}}) \) לבין \( p_{\text{actual}}^{\text{TOP}} \):
| שיא שנחזה | שגיאה מחוץ למדגם | הערה |
|---|---|---|
| 2017 | −26% | רק המחזור הקיצוני של 2013 כקודם |
| 2021 | +10% | מחזור שינוי-המשטר (פרופיל הפריסה קרס באמצע המחזור) |
| 2025 | −1% | אומן רק על נתונים עד 2022 — התוצאה המרכזית |
חיזוי 2025 הוא זה שחשוב: מחזור מודרני, שנחזה ממחזור קודם נקי, נחת בטווח של 1%. הפספוסים במחזורים המוקדמים ניתנים להסבר — ל-2017 היה רק השוק המוקדם האנומלי ללמוד ממנו, ו-2021 התברר כשבר מבני אמיתי בדפוס זרימת ההון הנכנס (מעריך הפריסה \(K\) צנח מ-~7 ל-~2.7 באמצע המחזור, דבר שלא ניתן היה לדעת מן ההיסטוריה).
חיזוי קדימה
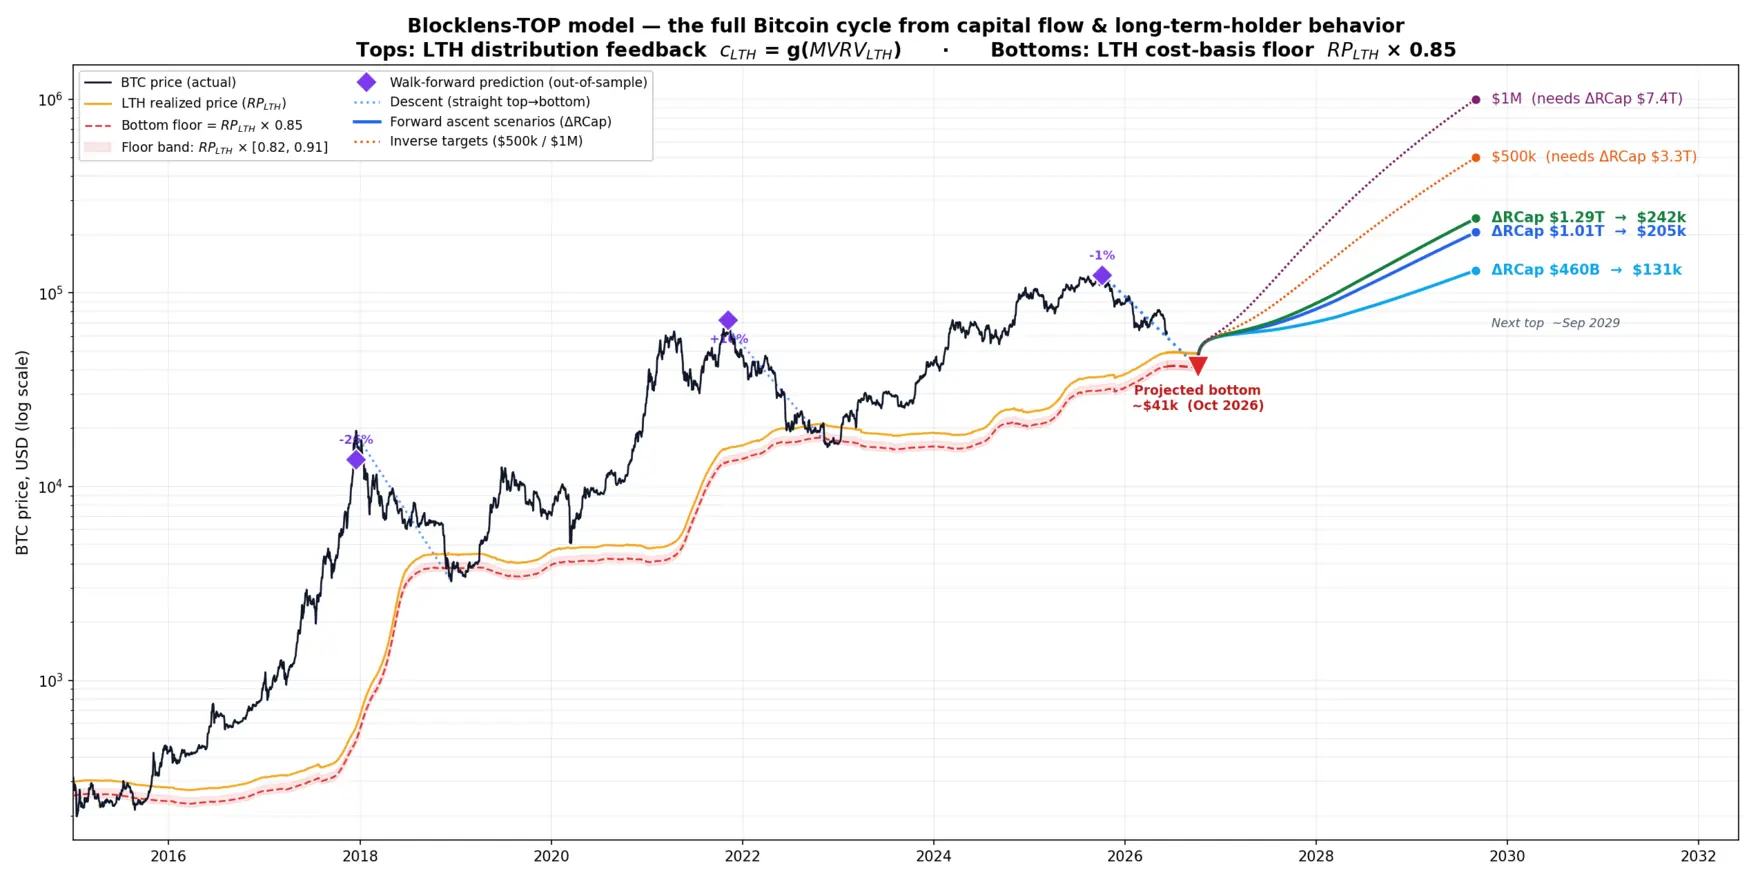
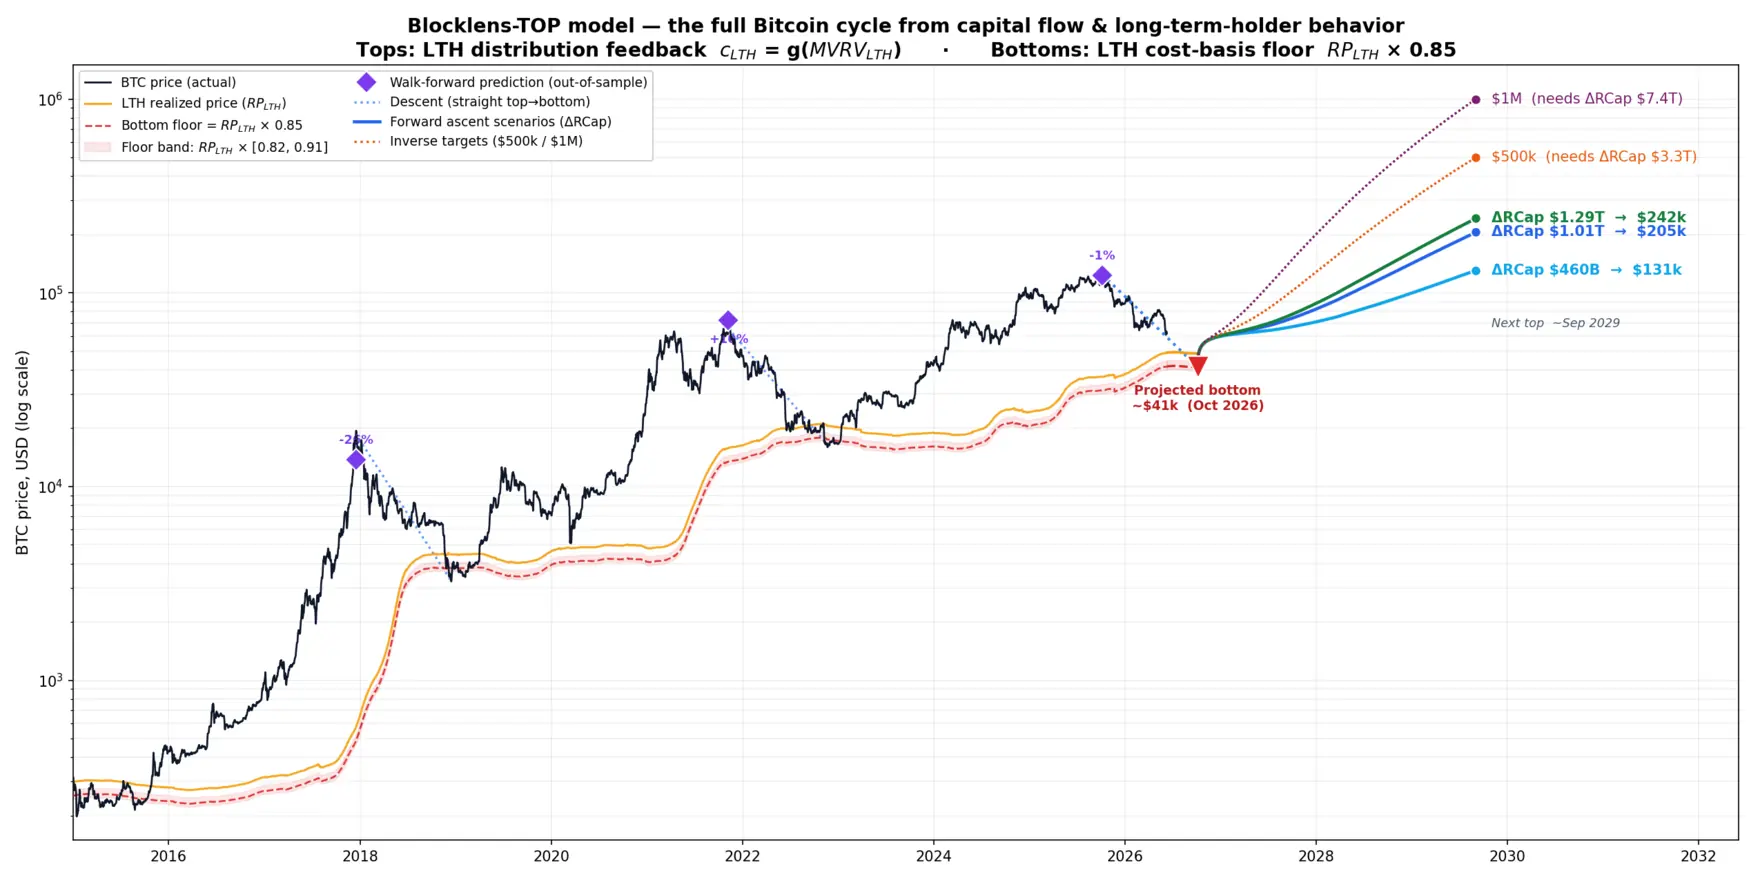
השיא האחרון של ביטקוין נרשם ב-\$124,414 ב-6 באוקטובר 2025. הירידה לעבר אמצע 2026 הביאה את המחיר אל \$61.7k (חתך נתונים: 10 ביוני 2026). מכאן המודל חוזה את תחתית המחזור (ללא צורך בהנחות על זרימת הון נכנס) ואת שיא המחזור שלאחר מכן כפונקציה של זרימות ההון המונחות עבור העלייה הקרובה:
- תחתית: ≈ \$41k (רצועת הרצפה נותנת \$39–44k; עם שגיאת החיזוי השנתית של \(RP_{LTH}\) — בערך \$36–47k) צפויה באוקטובר 2026 — בדיוק שנה לאחר השיא, בהתאם לירידה המודרנית היציבה להפליא של ~365 ימים (363 ו-366 ימים בשני המקרים שהושלמו). מחיר העלות של LTH מטפס עד אז ל-\( RP_{LTH} \) ≈ \$48.6k.
- שיא הבא (מותנה בזרימות ההון): התרחישים מעוגנים בזרימות בפועל של מחזורים קודמים (\$69B → \$364B → \$685B). ה“Fade” השמרני (\$460B, דעיכת מכפיל הזרימה חוזרת על עצמה) מרמז על ~\$131k — רק ~5% מעל שיא 2025; ה“Maturity” המרכזי (\$1.01T, תוספת הזרימה חוזרת על עצמה) ~\$205k; ה“Momentum” האופטימי (\$1.29T, מכפיל המחזור הקודם חוזר על עצמו) ~\$242k. ניתן גם לחשב את זרימת ההון הנדרשת לכך שביטקוין יגיע לרמה נתונה במחזור הקרוב: \$500k/BTC ידרוש ≈\$3.3T של פריסה לתוך realized cap, ו-\$1M/BTC ≈\$7.4T.
נתוני שיא אלה הם במפורש מותנים: מטרת המודל היא לקבע את התלות ההדדית בין מחיר לזרימת הון — הוא אינו אורקל אוטונומי. הוא אומר לך לאיזה מחיר השוק אמור להגיע בשיא עבור גל נתון של זרימת הון (ולהפך, איזו זרימה נדרשת כדי להגיע למחיר שיא נתון במחזור הקרוב), אך הוא אינו מתיימר לדעת כמה הון משתתפי השוק יקצו לביטקוין; זוהי שאלה למחקר העתידי שלנו.
תרומות עיקריות
- תאוריה אנדוגנית של שיאי מחזור. שיאים הם נקודת השבת של לולאת משוב הפצה של LTH, \(c_{LTH}=g(\text{MVRV})\), ולא תוצר של אינדיקטורים שרירותיים או של כל טריגר חיצוני מעבר לזרימת ההון עצמה.
- תאוריית מחיר-עלות של תחתיות מחזור. התחתית נקבעת לפי הנחה של 15% ממחיר העלות של LTH. ניתן לקרב את מחיר העלות עצמו היטב עד שנה קדימה באמצעות חשבונאות realized-cap של LTH (פנקס ה-RCLTH).
- שיא 2025 בשגיאת −1% מחוץ למדגם. מבחן walk-forward מחוץ למדגם אמיתי של שיא מחזור מודרני, מאומן רק על נתונים קודמים — עדות משכנעת לכך שהמנגנון אמיתי.
- חוק רגישות עבור נפח ההוצאה היומי \(Q\). השפעת כל מניע שווה למקדם השונות שלו כפול משקלו ב-\(Q\); זה מפריד בנקיות בין מה שקובע את רמת \(Q\) (הוצאת מחזיקים לטווח קצר) לבין מה שיוצר את השיא (הוצאת מחזיקים לטווח ארוך) — ומראה לך היכן יש למדל בפירוט והיכן ניתן להרשות לעצמך לפשט.
- מחירי העלות הממומשים האפקטיביים של הקוהורטות וגרעיניהם כמדדים עצמאיים. מחיר העלות הממומש האפקטיבי של STH (\(p_{SOPR}^{STH}\)) מקורב היטב על ידי ממוצע קצר וממוקד-קדמי של מחיר אחרון (R²≈0.9995); מחיר העלות הממומש האפקטיבי של LTH (\(p_{SOPR}^{LTH}\)) מקורב על ידי גרעין-פעמון של מחיר בפיגור ארוך (R²≈0.92 גולמי, ≈0.98 מוחלק) — הפעמון נובע באופן טבעי כנגזרת של משקל ההזדקנות הלוגיסטי.
- תיאור כמותי של התבגרות השוק. ה-\( MVRV_{LTH} \) בשיא נדחס לאורך המחזורים (34 → 33 → 4.1 → 3.4) בעוד שרצפת התחתית עלתה (0.66 → 0.82) ופריסת ההון נעשתה אחידה יותר (תלילות עקומת הפריסה \(K\) פוחתת: ~7 → ~2.75) — הירידות מתכווצות ככל שרמות המחיר המוחלטות מטפסות. המודל יכול לחזות את ה-\( MVRV_{LTH} \) הצפוי בשיא, מכיוון שפרמטר זה הוא משתנה אנדוגני (תחת “Fade” ב-\$460B, \( MVRV_{LTH} \) ~ 2.49; תחת “Maturity” ב-\$1.01T, ~3.28; תחת “Momentum” ב-\$1.29T, ~3.57).
הפרקים שלהלן בונים את המודל מלמטה למעלה, החל מן היסודות המתמטיים: פיצול הקוהורטות וגרעיני מחיר העלות, המשוואה המקשרת בין חוק המחיר לזרימת ההון, משוב ההפצה של LTH היוצר שיאים, מכפיל מחיר העלות היוצר תחתיות, והאימות המלא — הן על היסטוריית האימון והן במצב walk-forward מחוץ למדגם.
1. עבודות קודמות: קריאת שיאים ותחתיות On-Chain
ניתוח on-chain החל מהנחה פשוטה ורדיקלית: בלוקצ'יין ציבורי רושם את התנועה האחרונה של כל מטבע, ולכן מחיר העלות של כל היצע הכסף ניתן, באופן עקרוני, לידיעה. מהנחה זו צמחה משפחה שלמה של מדדי הערכת שווי. כל אחד מהם זכה במקומו. אך כמעט כולם חולקים מגבלה שקטה: הם מתארים את מצב השוק מבלי להסביר כיצד נוצר אותו מצב. פרק זה סוקר את השושלת שמודל Blocklens-TOP יורש, ולאחר מכן מצביע על הפער שאותו נבנה לסגור.
1.1 Realized Cap ו-Realized Price
המהלך היסודי היה להפסיק להעריך מטבעות לפי מחיר היום ולהתחיל להעריך אותם לפי המחיר שבו כל מטבע נע לאחרונה. חברת Coin Metrics ניסחה זאת כ-Realized Capitalization (Realized Cap, RCap): הסכום על פני כל ה-unspent outputs של כמות כל מטבע כפול המחיר ביום שבו נוצר אותו output. בעוד ש-market capitalization (מחיר כפול ההיצע במחזור) עונה על "כמה שווה ההיצע עכשיו?", ה-Realized Cap עונה על "כמה ההיצע עלה למחזיקים שלו?" — מצרף של ההון ששולם בפועל לרשת ולא הערכת השווי לפי שווי שוק נוכחי.
חלוקת ה-Realized Cap בהיצע במחזור מניבה את ה-Realized Price (RP), מחיר העלות הממוצע ברחבי הרשת לכל מטבע. ה-Realized Price מתנהג כמרכז כובד עבור השוק: רצפה רכה בשווקים דוביים, רמה שמחיר ה-spot בוחן שוב ושוב ומתנתר ממנה. שני המדדים הופכים את הבלוקצ'יין לרישום חשבונאי של עלות המשקיע, ורבים מהמדדים שלהלן הם, במובן מסוים, יחס או חלוקה של שני אלה.
1.2 MVRV וה-MVRV Z-Score
אם ה-Realized Cap הוא מה שההיצע עלה וה-market cap הוא מה שהוא שווה, היחס ביניהם מודד את הרווח הבלתי-ממומש המצרפי. זהו ה-MVRV ratio (Market-Value-to-Realized-Value):
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{\text{price}}{\text{Realized Price}}.\tag{2}$$MVRV מעל 1 פירושו שהמטבע הממוצע נמצא ברווח; מתחת ל-1, בהפסד. היסטורית, ערכים גבוהים קיצוניים סימנו שיאים אופוריים וקריאות מתחת ל-1 סימנו תחתיות של כניעת מוכרים. כדי לחדד את האות, Awe and Wonder הציגו את ה-MVRV Z-Score, המתקנן את הפער בין market value ל-realized value לפי סטיית התקן ההיסטורית שלו עצמו \(\sigma\):
$$\text{MVRV Z} = \frac{\text{Market Cap} - \text{Realized Cap}}{\sigma(\text{Market Cap})}.\tag{3}$$ל-Z-score מוניטין מוצדק בזיהוי קיצוניות מחזורית. אך הוא נותר אוסילטור מנורמל: הוא אומר לך שהשוק מחומם-יתר על המידה מבחינה סטטיסטית ביחס לעברו שלו, אך לא איזו זרימת הון ייצרה את ההתחממות, ולא מתי היא חייבת לדעוך. הוא קורא את הטמפרטורה; הוא אינו ממדל כיצד האש מתפשטת.
1.3 SOPR: רווח ממומש ברגע ההוצאה
המדדים שלמעלה מעריכים מטבעות שיושבים במקום. ה-Spent Output Profit Ratio (SOPR) של רנאטו שירקאשי מעריך מטבעות ברגע שהם נעים. עבור כל output שהוצא ביום נתון, SOPR משווה את המחיר שבו נמכר למחיר שבו נוצר:
$$\text{SOPR} = \frac{\text{price at spend}}{\text{price at creation}} \;=\; \frac{\text{realized value}}{\text{value paid}}.\tag{4}$$SOPR מעל 1 פירושו שמטבעות, בממוצע, מוצאים ברווח; מתחת ל-1, בהפסד; והקו ב-1 — הרמה שבה המוכרים רק מכסים את עלותם — מתפקד כתמיכה חוזרת בשווקים שוריים וכהתנגדות בשווקים דוביים, כאשר המשתתפים נחפזים לצאת בנקודת האיזון. SOPR חשוב לעבודתנו מסיבה ספציפית: הוא בנוי ממחיר העלות של מטבעות שהוצאו (אנו מציגים את מושג מחיר העלות הממומש האפקטיבי, להבדיל ממחיר העלות הרגיל של מטבעות מוחזקים) — עצם מחיר הלידה של ה-unspent transaction outputs אשר, בשקלול קוהורטי נכון, מניעים את השינוי ב-Realized Cap. אנו מאמצים את מחיר העלות הממומש האפקטיבי הזה של מטבעות שהוצאו (מסומן \(p_{\text{SOPR}}\)) כגודל ממדרגה ראשונה במקום להחליפו במחיר העלות של ההחזקות הנותרות — הבחנה שאותה נדייק בפרקים מאוחרים יותר.
1.4 קוהורטות מחזיקים וגבול ה-~155 ימים
חידוד נוסף מפצל את ההיצע לפי גיל המטבע — מספר הימים מאז שמטבע נע לאחרונה — ל-Short-Term Holders (STH) ול-Long-Term Holders (LTH). הגבול האמפירי יושב סמוך ל-155 ימים (Schultze-Kraft, מרץ 2020): מעבר לכחמישה חודשים, ההסתברות שמטבע ינוע שוב יורדת בחדות, כך שמטבעות ישנים יותר מתנהגים כהחזקות מתוך אמונה ומטבעות צעירים יותר כהון פעיל ותגובתי. פיצול ה-Realized Price, ה-SOPR וה-MVRV לאורך קו זה מייצר מחירי עלות ויחסי רווח ספציפיים לקוהורטה — MVRVLTH, STH-SOPR, וכן הלאה — המבודדים את התנהגותן של שתי האוכלוסיות שהאינטראקציה ביניהן מניעה את המחזור.
סף ה-155 ימים יושם במקור כחיתוך חד; מתודולוגיית החלקה הוצעה מאוחר יותר (Heeg & Schultze-Kraft, נובמבר 2020). לאורך דוח זה אנו משתמשים במשקל לוגיסטי חלק על גיל המטבע \(a\): \(W_{\text{LTH}}(a) = 1/\left(1 + e^{-0.1(a-155)}\right)\), מוצמד ל-0 מתחת ל-100 ימים ול-1 מעל 210 ימים, עם משקל STH של \(1 - W_{\text{LTH}}\). החלקת הגבול היא מוסכמה מובלעת בקרב אנליסטי on-chain; היא משמרת את הגבול הרך המוכר של ~155 ימים (לפי ערך BTC) תוך החלפת מדרגה לא-רציפה במעבר גזיר — וכפי שמראים הפרקים הבאים, זוהי בדיוק התכונה המאפשרת לנו לקרב את מחירי העלות הממומשים של הקוהורטות.
1.5 גלי HODL ורצועות גיל-מטבע
במקום לכווץ את הגיל לשתי קוהורטות, ויזואליזציית גלי HODL (Unchained Capital) משרטטת את ההתפלגות המלאה של ההיצע על פני רצועות גיל — מטבעות שנעו לאחרונה בתוך יום, שבוע, חודש, ועד מספר שנים — כסדרת זמן רב-צבעונית מוערמת. התמונה חיה: רצועות צעירות עבות מתנפחות כאשר מטבעות ספקולטיביים מחליפים ידיים סמוך לשיא, ואז מידלדלות כאשר אותם מטבעות מתבגרים ורצועות המטבעות הישנים מתעבות לאורך שוק דובי. גלי HODL הופכים את נדידת ההיצע בין הקוהורטות לברורה במבט חטוף, והם מניעים אובייקט מפתח במודל שלנו — ה-churn היומי של מטבעות מזדקנים החוצים את גבול ה-STH/LTH. אך כתרשים, הם נותרים תיאוריים: מפה יפה של היכן המטבעות, לא חוק של לאן הם הולכים.
1.6 תצוגת ה-spend-hazard של Time-is-Money
גישה דינמית יותר, המזוהה עם מסגור ה-Time-is-Money (שהוצג לראשונה על ידי Glassnode ב-2024), מתייחסת להוצאת ביטקוין כתהליך hazard: היא שואלת, עבור מטבע בגיל נתון, מהי ההסתברות שינוע היום. תצוגת spend-hazard זו, קרובה למסורת coin-days-destroyed, מזהה נכון שמטבעות ישנים יותר סבירים פחות לנוע ושנטיות הוצאה מותנות-גיל נושאות מידע על אמונת המחזיק. היא מצביעה בכיוון הנכון — לעבר התנהגות, לעבר זרימה, לעבר מטבעות כאוכלוסייה עם דינמיקה תלוית-גיל. בדוח זה אנו מציעים דרך לחבר את נטיות ההוצאה הללו, דרך ה-Realized Cap, אל המחיר עצמו.
1.7 הפער: אוסילטורים תיאוריים מול מנוע גנרטיבי
הצעד אחורה והדפוס ברור. ה-Realized Cap וה-Realized Price הם מצרפים חשבונאיים. MVRV, ה-Z-score וה-SOPR הם יחסים הבנויים עליהם — אוסילטורים המתנדנדים גבוה סמוך לשיאים ונמוך סמוך לתחתיות. פיצולי קוהורטות, גלי HODL ועקומות spend-hazard מעשירים את התיאור במבנה גיל ובהתנהגות. כל אחד מהכלים הללו הוא קריאה של מצב השוק.
אף אחד מהם אינו מנגנון. כל אחד עונה על "היכן אנו ביחס להיסטוריה?" באמצעות סף, רצועה, או סטייה מתוקננת — וסף הוא תיאור המחופש לחיזוי. ישנן שלוש מגבלות חוזרות:
- הם אבחנתיים, לא גנרטיביים. ניתן למתוח אוסילטור, אך הוא אינו אומר איזו זרימת הון מתחה אותו, ואף אינו משחזר את מסלול המחיר שהזרימה מרמזת עליו.
- שיאים ותחתיות נקראים בצורה היוריסטית. "MVRV גבוה", "SOPR התאפס ל-1", "רצועות הקוהורטה הצעירה עבות" — אלה מותאמים כדפוס מול מחזורים קודמים. נקודת המפנה מזוהה, ולא מיוצרת על ידי הדינמיקה הפנימית של המודל עצמו.
- הם מכוילים, לא סגורים. אין זהות שימור הקושרת את המדדים יחד, ולכן כל אחד מכוונן להיסטוריה באופן עצמאי, ואין ערובה שהחלקים עקביים זה עם זה.
מודל Blocklens-TOP נבנה כדי לסגור בדיוק את הפער הזה. הוא מתחיל מזהות מתמטית מדויקת — השינוי היומי ב-Realized Cap שווה לרווח/הפסד ממומש משוקלל-קוהורטה בתוספת הנפקה — והופך אותה כדי לבטא מחיר כפונקציה של זרימת הון. בתוך מנוע זה, קוהורטת המחזיקים לטווח ארוך מפיצה מטבעות מהר יותר ככל שהתשואה הבלתי-ממומשת שלהם עולה (תגובת חוק-חזקה של שיעור ההוצאה של LTH ל-MVRVLTH), מה שמעלה את נפח ההוצאה היומי הכולל של המערכת ומרסן צמיחת מחיר נוספת. שיא מחזור אינו אפוא סף הנחצה; הוא שיווי משקל שהמשוב השלילי של המודל עצמו מייצר אנדוגנית. אותו מנגנון בתמונת ראי מעצב את תחתית המחזור, הנוצרת היכן שההפסד הבלתי-ממומש של המחזיקים לטווח ארוך מגיע לרמות שבהן סנטימנט מיצוע-כלפי-מטה משתלט על הקוהורטה (שיעור הוצאה יורד). המדדים שנסקרו לעיל אינם נזנחים — ה-Realized Cap, ה-Realized Price, ה-SOPR, פיצול הקוהורטות, וה-MVRVLTH כולם מופיעים מחדש כרכיבים נושאי משקל. ההבדל הוא שכאן הם מחווטים יחד על ידי זהות למודל גנרטיבי יחיד המשחזר את מסלול המחיר, במקום לעמוד בנפרד כמדדים נפרדים שיש לאמוד בעין בקצוות.
2. מודל דו-קוהורטי לשיא המחזור
מחזור הביטקוין הוא, בבסיסו, תרגיל בחשבונאות: כמה הון טרי הגיע לשרשרת, מי מוציא מטבעות, ובאיזה מחיר אותם מטבעות נעו לאחרונה. מודל Blocklens-TOP הופך תמונה זו למדויקת. אנו מפצלים את ההיצע לשתי קוהורטות התנהגותיות, רושמים את הזהות האחת שה-Realized Cap (RCap) חייב לציית לה בהגדרה, ואז הופכים אותה כדי לשחזר את המחיר כיחס בין זרימת הון לנפח ההוצאה היומי. כל מה שיבוא בדוח זה — משוב הוצאת המטבעות היוצר את השיא ורצפת מחיר העלות היוצרת את התחתית — תלוי בשלוש בחירות התכן המוצגות כאן.
פיצול ההיצע: מחזיקים לטווח קצר ולטווח ארוך
כל מטבע נושא גיל \(a\) — מספר הימים מאז שנע לאחרונה on-chain. מטבעות שישבו ללא מגע זמן רב מתנהגים אחרת ממטבעות שהחליפו ידיים בשבוע שעבר: המטבעות הישנים שייכים למחזיקים מתוך אמונה המוכרים לעתים נדירות ובלית ברירה, המטבעות הצעירים לסוחרים, ספקולנטים, וה-churn של זרימת הבורסות. אנו מכנים את הקבוצה הראשונה Long-Term Holders (LTH) ואת השנייה Short-Term Holders (STH), ואנו מקצים כל מטבע בין שתי הקוהורטות לא בחיתוך חד אלא במשקל לוגיסטי חלק (סיגמואיד) על הגיל:
$$ W_{\mathrm{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}} \tag{5}$$כאן \(W_{\mathrm{LTH}}(a)\) הוא חלקו של מטבע בגיל \(a\) הנספר כמוחזק לטווח ארוך; משקל הטווח הקצר הוא פשוט \(W_{\mathrm{STH}}(a) = 1 - W_{\mathrm{LTH}}(a)\). העקומה מוצמדת ל-\(0\) מתחת ל-100 ימים ול-\(1\) מעל 210 ימים, כך שמטבעות צעירים מאוד הם טווח-קצר טהור ומטבעות מבוגרים היטב הם טווח-ארוך טהור, עם מעבר מדורג בין הקצוות. נקודת המעבר יושבת סמוך ל-\(a \approx 155\) ימים — הגבול הרך של STH/LTH במונחי ערך BTC (ביטקוין בגיל 155 ימים נספר בדיוק 50% לקוהורטת ה-Short-Term Holder ו-50% לקוהורטת ה-Long-Term Holder). משקל חלק חשוב: מטבע אינו הופך לסוג אחר של נכס ברגע שטיימר של 155 ימים פג, וסיגמואיד מאפשר לחברות בכל קוהורטה להשתנות בהדרגה ככל שהמטבעות מזדקנים, מה שבתורו מעניק לגרעיני מחיר העלות של הפרק הבא את צורתם האופיינית.
ממשקלים אלה, כל מצרף מתפצל בנקיות. כשנכתוב \(S\) עבור ההיצע הכולל, היצעי הקוהורטות הם
$$ S_{\mathrm{LTH}}(t) = \sum_{a} W_{\mathrm{LTH}}(a)\,s(a,t), \qquad S_{\mathrm{STH}}(t) = S(t) - S_{\mathrm{LTH}}(t), \tag{6}$$כאשר \(s(a,t)\) הוא היצע ה-BTC בגיל \(a\) ביום \(t\). אותו שקלול חל על מטבעות שהוצאו, ונותן את הנפחים היומיים \(V_{\mathrm{STH}}\) ו-\(V_{\mathrm{LTH}}\) שכל קוהורטה מניעה. שתי קוהורטות, חוגה חלקה אחת — זוהי כל החלוקה.
זהות הפירוק של Realized-Cap
ה-Realized Cap (\(R_{\mathrm{Cap}}\)) מעריך כל מטבע לא לפי מחיר היום אלא לפי המחיר שבו נע לאחרונה. התוצאה היא מחיר העלות המצרפי של הרשת — אומדן מצוין של סך ההון המחויב בפועל לביטקוין. השינוי היומי שלו מתיר פירוק מדויק. עבור כל חלוקה של המוציאים לקוהורטות \(g\), השינוי ב-Realized Cap ביום \(t\) הוא הרווח או ההפסד הממומש הנרשם על ידי המטבעות שנעו, בתוספת ערך המטבעות שהונפקו לאחרונה (הכנסות הכורים):
$$ \Delta R_{\mathrm{Cap}}(t) \;=\; \sum_{g} V_g(t) \,\bigl(p_t - p_{\mathrm{SOPR}}^{g}(t)\bigr) \;+\; \mathrm{iss}(t)\cdot p_t, \qquad g \in \{\mathrm{STH}, \mathrm{LTH}\}. \tag{7}$$כל סמל הוא קונקרטי. \(V_g\) הוא ה-BTC שהוצא על ידי קוהורטה \(g\) באותו יום; \(p_t\) הוא מחיר היום; \(p_{\mathrm{SOPR}}^{g}\) הוא מחיר העלות המשוקלל-לפי-נפח (מחיר העלות האפקטיבי שהוצא) של המטבעות שקוהורטה \(g\) הוציאה — כלומר, המחיר שבו אותם מטבעות נולדו, שהוא בדיוק עלות צד-ההוצאה הנכנסת ל-SOPR (ה-Spent Output Profit Ratio), ומכאן הכתב התחתי. לבסוף, \(\mathrm{iss}\) היא ההנפקה של היום ב-BTC, המטבעות החדשים שנטבעו על ידי הפרוטוקול, הנכנסים ל-Realized Cap במחיר הנוכחי \(p_t\). האיבר \(V_g(p_t - p_{\mathrm{SOPR}}^{g})\) הוא בדיוק הרווח הממומש (אם \(p_t > p_{\mathrm{SOPR}}^{g}\)) או ההפסד הנרשם כאשר קוהורטה \(g\) מוכרת: מטבעות ישנים עוזבים את ה-Realized Cap במחיר לידתם ונכנסים מחדש במחיר היום, וההפרש, משוקלל בנפח, הוא הזרימה הנטו.
זוהי אינה רגרסיה או קירוב — זוהי זהות, נכונה מעצם הבנייה עבור כל דרך של חיתוך המוציאים לקוהורטות. הקלטים היחידים שלה הם גדלים שניתן למדוד on-chain: נפחי הוצאה קוהורטיים, מחירי עלות קוהורטיים, מחיר, והנפקה. הצעד הטבעי הבא הוא לפתור זהות זו עבור המחיר.
מנוע המחיר ההפוך
הזהות שלעיל מבטאת את \(\Delta RCap\) במונחי מחיר. קראו אותה בכיוון ההפוך והיא מבטאת מחיר במונחי \(\Delta RCap\). מכיוון שהמחיר \(p_t\) מופיע הן באיברי הרווח/הפסד הממומש והן באיבר ההנפקה, אנו יכולים לאסוף את המקדמים של \(p_t\) ולפתור את המשוואה עבור המחיר. התוצאה היא המנוע שבלב המודל:
$$ p_t \;=\; \underbrace{\frac{c_{\mathrm{STH}}(t) S_{\mathrm{STH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t) S_{\mathrm{LTH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{LTH}}(t)}{Q(t)}}_{\mathrm{inertia}(t)\text{ (spend-weighted cost basis)}} \;+\; \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{8}$$המחיר הוא רמת עלות בסיסית בתוספת זרימת הון מחולקת בנפח ההוצאה היומי. נפח ההוצאה היומי \(Q(t)\) הוא סך ה-BTC שהרשת מניעה ביום:
$$ Q(t) \;=\; c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t) \;+\; \mathrm{iss}(t), \tag{9}$$כאשר \(c_g = V_g / S_g\) הוא שיעור ההוצאה של קוהורטה \(g\) — חלקו של ההיצע שלה הנע ביום — ו-\(Q\) הוא פשוט סך ההוצאה היומית בתוספת הנפקה. איבר ה-אינרציה הוא מחיר העלות המשוקלל-לפי-הוצאה של כל מה שנע באותו יום:
$$ \mathrm{inertia}(t) \;=\; \frac{c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)}{Q(t)}. \tag{10}$$אינרציה היא רמת המחיר שהשוק היה מחזיק לו לא הגיע אף דולר של הון חדש: המחיר הממוצע שבו נרכשו המטבעות של היום, בשקלול כל קוהורטה לפי כמה היא מוציאה. הון טרי, \(\Delta RCap\), דוחף את המחיר מעל אותו עוגן — וככל שהשוק מוכן למכור פחות מטבעות, כך הדחיפה חזקה יותר. אותה זרימת דולר מניעה את המחיר רחוק כאשר נפח ההוצאה היומי \(Q\) דליל ובקושי כלל כאשר הוא עמוק. טבלת הסמלים המלאה מופיעה להלן לעיון.
הערה על סימון. גדלים הכתובים עם ארגומנט זמן מפורש \((t)\) — \(S_{\mathrm{STH}}(t)\), \(S_{\mathrm{LTH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{STH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)\), \(Q(t)\), \(\mathrm{inertia}(t)\), \(\mathrm{iss}(t)\), \(\Delta R_{\mathrm{Cap}}(t)\), וכן שיעור ההוצאה לטווח ארוך הממודל \(c_{\mathrm{LTH}}(t)\) — מתפתחים יום אחר יום והם מה שהמודל עוקב אחריו. שיעור ההוצאה לטווח קצר \(c_{\mathrm{STH}}\) נובע מאותו חוק הערכת שווי (פרק 2.2), אך הוא מגיב כה חלש — המעריך שלו קטן ו-\(\mathrm{MVRV}_{\mathrm{STH}}\) מקובע סמוך ל-1 — שהחוק מחזיר מסלול כמעט שטוח. גרעיני גיל-המטבע \(W_{\mathrm{LTH}}(a)\) ו-\(m(a)\) הם פונקציות קבועות של גיל המטבע \(a\), לא של הזמן \(t\); והמחיר נכתב \(p_t\). אנו שומרים על מוסכמה זו לאורך הדוח.
| סמל | משמעות |
|---|---|
| \(a\) | גיל המטבע — ימים מאז שהמטבע נע לאחרונה on-chain |
| \(W_{\mathrm{LTH}}(a)\) | משקל לוגיסטי של Long-Term Holder למטבע בגיל \(a\); \(W_{\mathrm{STH}} = 1 - W_{\mathrm{LTH}}\) |
| \(S_g\) | היצע (BTC) המוחזק על ידי קוהורטה \(g \in \{\mathrm{STH},\mathrm{LTH}\}\); \(S\) הוא ההיצע הכולל |
| \(V_g\) | BTC שהוצא (נע) על ידי קוהורטה \(g\) ביום \(t\) |
| \(c_g = V_g/S_g\) | שיעור ההוצאה של קוהורטה \(g\) — חלקו של ההיצע שלה הנע ביום |
| \(p_t\) | מחיר ה-BTC ביום \(t\) |
| \(p_{\mathrm{SOPR}}^{g}\) | מחיר עלות משוקלל-לפי-נפח (מחיר לידה) של המטבעות שהוצאו על ידי קוהורטה \(g\) |
| \(\mathrm{iss}\) | הנפקה יומית ב-BTC (מטבעות חדשים שטבע הפרוטוקול), הנכנסים ל-\(RCap\) ב-\(p_t\) |
| \(RCap\) | Realized Cap — כל מטבע מוערך לפי מחיר תנועתו האחרונה; \(\Delta RCap\) הוא השינוי היומי שלו (זרימת הון נטו) |
| \(Q(t)\) | נפח ההוצאה היומי — סך ה-BTC שהוצא בתוספת זה שהונפק באותו יום: \(c_{\mathrm{STH}}(t)S_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t)S_{\mathrm{LTH}}(t) + \mathrm{iss}(t)\) |
| \(\mathrm{inertia}\) | מחיר עלות קוהורטי משוקלל-לפי-הוצאה — רמת המחיר בהיעדר הון חדש |
זוהי הארכיטקטורה המלאה: פיצול דו-קוהורטי חלק, זהות Realized-Cap מדויקת, ומנוע מחיר הפוך ההופך זרימת הון למחיר דרך נפח ההוצאה היומי \(Q\). שלוש קבוצות של משתניו, עם זאת, עודן קופסאות שחורות: לא אמרנו כיצד נוצרים מחירי העלות הקוהורטיים \(p_{\mathrm{SOPR}}^{\mathrm{STH}}\) ו-\(p_{\mathrm{SOPR}}^{\mathrm{LTH}}\), כיצד מומדלים ההיצעים \(S_{LTH} \) ו-\(S_{STH} \), או מה שולט בשיעורי ההוצאה \(c_{\mathrm{STH}}\) ו-\(c_{\mathrm{LTH}}\) שבהם \(Q\) תלוי. האחרון מבין אלה — ובאופן ספציפי, תגובת המחזיקים לטווח ארוך לרווח — הוא שיהפוך את הזהות הסטטית הזו למודל של שיא המחזור. כל אחד מהרכיבים הללו נדון בפרקים שלהלן.
2.1. מדדי מחיר עלות קוהורטיים: \( p_{\text{SOPR}}^{\text{STH}} \) ו-\( p_{\text{SOPR}}^{\text{LTH}} \)
בכל פעם שמטבע נע, הוא מחליף ידיים במחיר כלשהו (מודל Blocklens-TOP מניח שכל תנועת מטבע היא העברת בעלות — הנחה שעשויה לנפח במידת מה את אומדני מחיר העלות אך אינה משפיעה מהותית על דיוק המודל, מכיוון שהמודל מוזן בשינוי ב-Realized Cap, ורמה יציבה של תנועת מטבעות מתאזנת לאפס), ומחיר זה הופך למחיר העלות שלו — המספר שמולו המחזיק רושם רווח או הפסד בפעם הבאה שהמטבע נע. ממצעים את מחירי הלידה הללו על פני המטבעות שקוהורטה מוציאה ביום נתון, בשקלול לפי נפח, ומקבלים את מחיר העלות האפקטיבי של המטבעות שהוצאו: המדד שאותו אנו מסמנים \( p_{\text{SOPR}}^{g} \) עבור קוהורטה \( g \). כאן SOPR (Spent Output Profit Ratio) הוא החשבונאות ה-on-chain של רווח ממומש, ו-\( p_{\text{SOPR}}^{g} \) הוא המכנה שלו, מובהר ביחידות מחיר. שתי סדרות אלה — אחת ל-Short-Term Holders (STH, מטבעות שנעו לאחרונה), אחת ל-Long-Term Holders (LTH, מטבעות רדומים מספיק זמן כדי להיחשב כהיצע מתוך אמונה) — הן מנוע הרווח הממומש של המודל כולו. אך כל אחת גם עומדת בפני עצמה כמדד on-chain נקי ובר-פירוש, ופרק זה מתייחס אליהן בדיוק במעמד זה.
הגדרה
קבעו יום \( t \). תהי קוהורטה \( g \in \{\text{STH}, \text{LTH}\} \) שמוציאה \( V_g \) BTC באותו יום, ויהי \( \Delta\mathrm{RCap}_g \) השינוי ב-Realized Cap שאותם מטבעות שהוצאו מייצרים. מחיר העלות שהוצא של הקוהורטה הוא מחיר הלידה המשוקלל-לפי-נפח של אותם מטבעות בדיוק:
$$ p_{\text{SOPR}}^{g}(t) \;=\; p_t \;-\; \frac{\Delta\mathrm{RCap}_g(t)}{V_g(t)}, \tag{11}$$כאשר \( p_t \) הוא המחיר הנוכחי.
מידול \( p_{\text{SOPR}} \): גרעין גיל-ההוצאה הנמדד
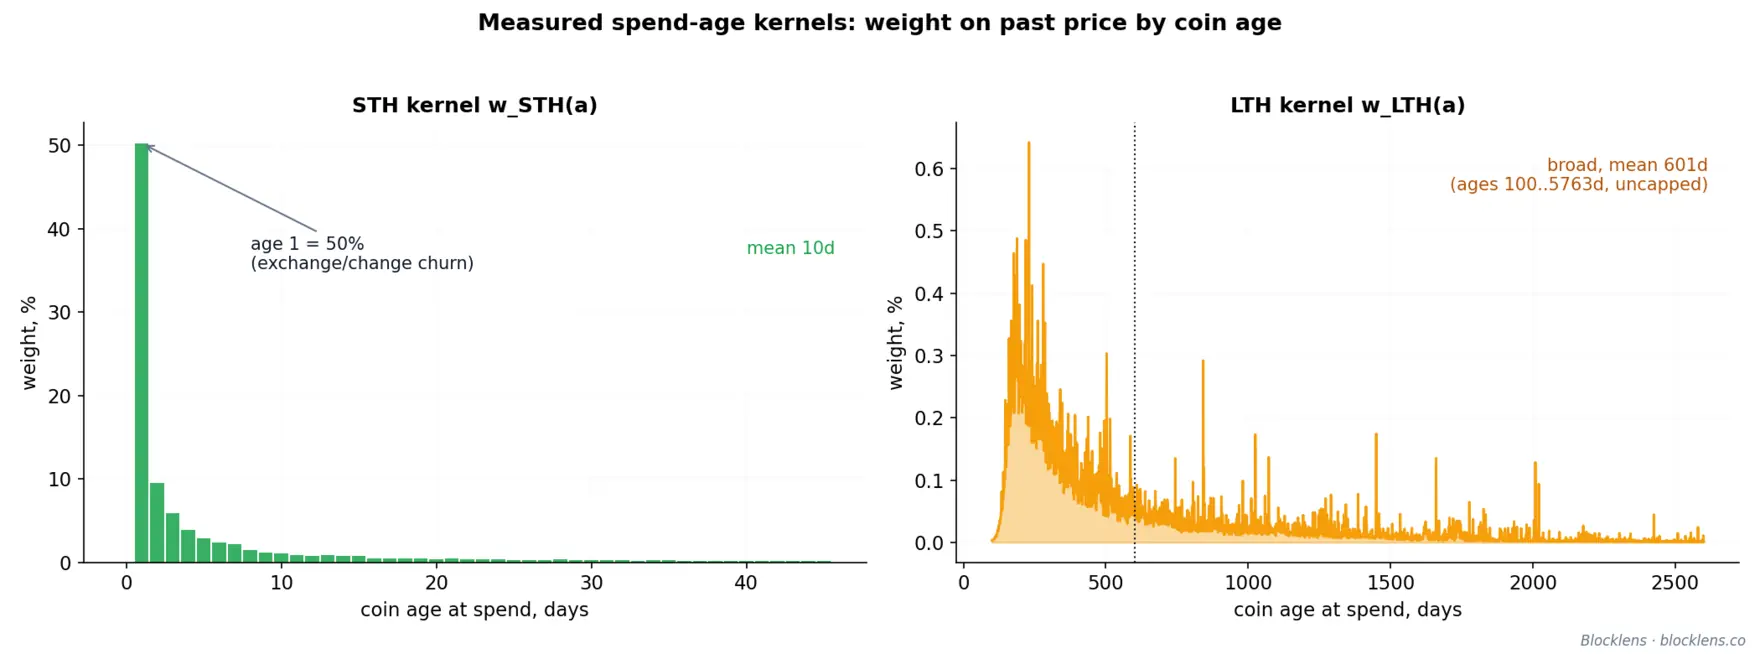
אנו אי-מניחים לא חלון ממוצע נע ולא צורה פרמטרית עבור אף אחת מהקוהורטות. אנו מודדים, היישר מן הרישום ההיסטורי, את הגילים שבהם מטבעות מוצאים בפועל — ומשתמשים בהתפלגות זו כגרעין השקלול על מחיר העבר. כשאנו צועדים על פני snapshots יומיים עוקבים של unspent transaction outputs (UTXOs), כל מטבע בגיל \( a \) שהוצא ביום נתון מוסיף את נפחו המשוקלל-קוהורטה לגרעין הנצבר על פני כל ההיסטוריה:
$$ K_{\text{STH}}(a) = \sum_{\text{days}} V(a)\,\bigl(1 - W_{\text{LTH}}(a)\bigr), \qquad K_{\text{LTH}}(a) = \sum_{\text{days}} V(a)\,W_{\text{LTH}}(a), \tag{12}$$כאשר \( V(a) \) הוא נפח ה-BTC שהוצא באותו יום על ידי מטבעות בגיל \( a \). מנורמל ל-\( w_g(a) = K_g(a)/\sum_a K_g(a) \), כל גרעין הוא התפלגות גיל-ההוצאה האמפירית של הקוהורטה שלו. מחיר העלות של הקוהורטה הוא ממוצע משוקלל-לפי-נפח של המחיר שבו אותם מטבעות נולדו — הגרעין מיושם על מחיר בפיגור:
$$ p_{\text{SOPR}}^{g}(t) = \sum_{a} w_g(a)\, \text{price}(t - a). \tag{13}$$לא מותאם שום חלון — המשקלים הם התנהגות ההוצאה ה-on-chain עצמה. שני הגרעינים בקושי יכלו להיראות שונים יותר.
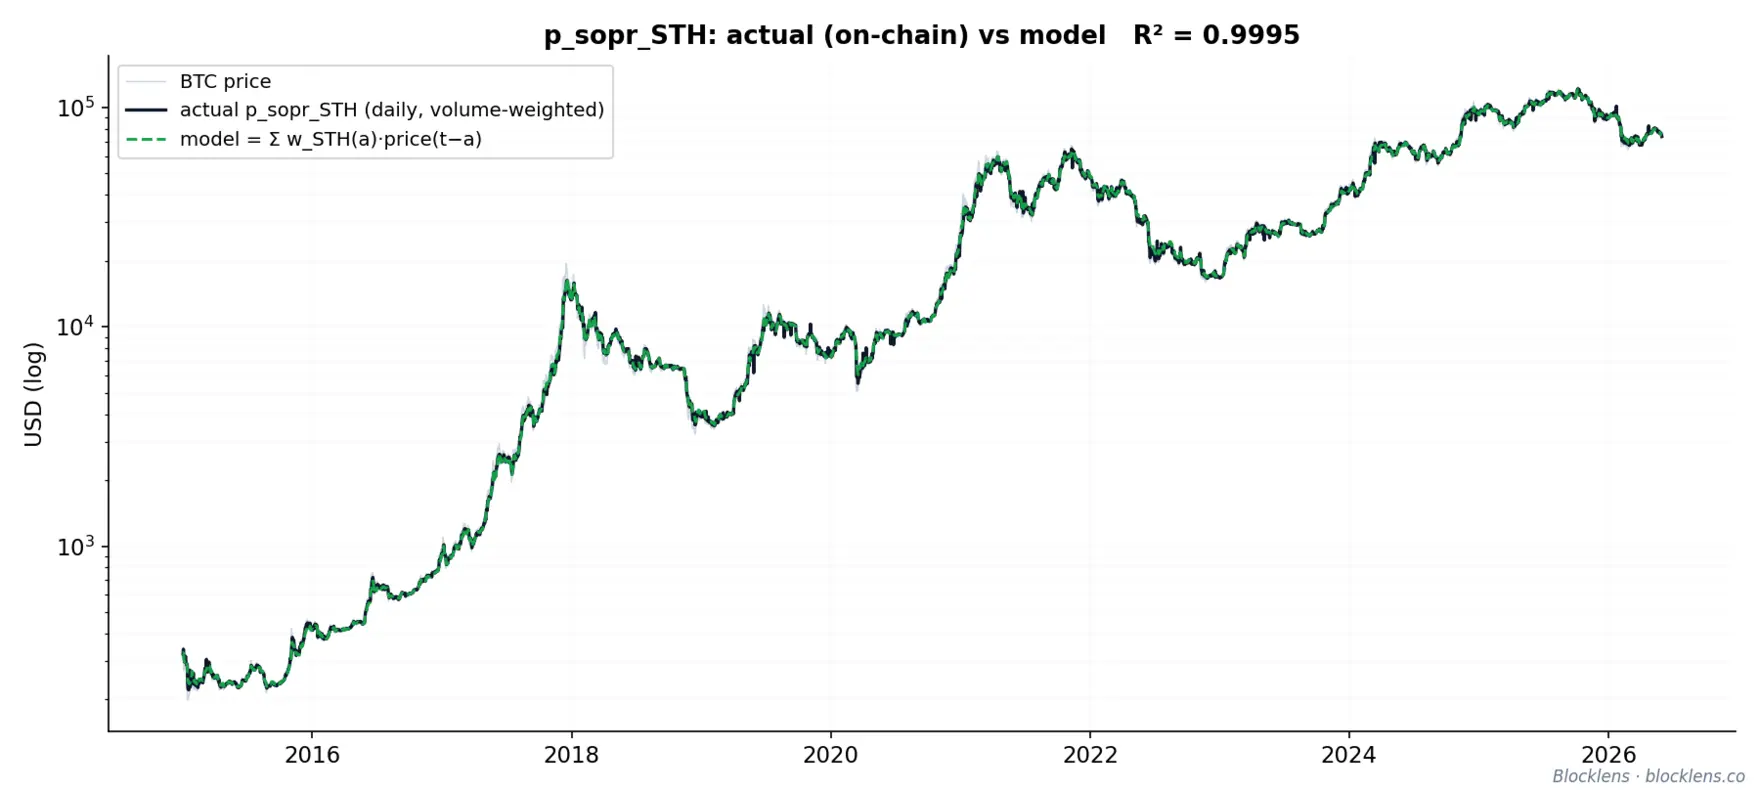
מחזיקים לטווח קצר: מחיר עלות של ~10 ימים, מותאם לשלושה תשיעיות
STH מוציאים את מטבעותיהם הטריים ביותר, ולכן \( p_{\text{SOPR}}^{\text{STH}} \) הוא ממוצע ממוקד-קדמית בחדות של מחיר אחרון. המיקוד-הקדמי חריף מסיבה קונקרטית: כ-\( 50\% \) מנפח ה-STH שהוצא בן יום אחד — מטבעות שעורבבו בין ארנקים או הוחזרו כעודף, נעו במהותם במחיר שבו נולדו, ולכן נייטרליים-רווח. בנוי מן הגרעין הנמדד, המודל משחזר את ה-\( p_{\text{SOPR}}^{\text{STH}} \) ה-on-chain היומי הגולמי כמעט בשלמות: \( R^2 = 0.9995 \).
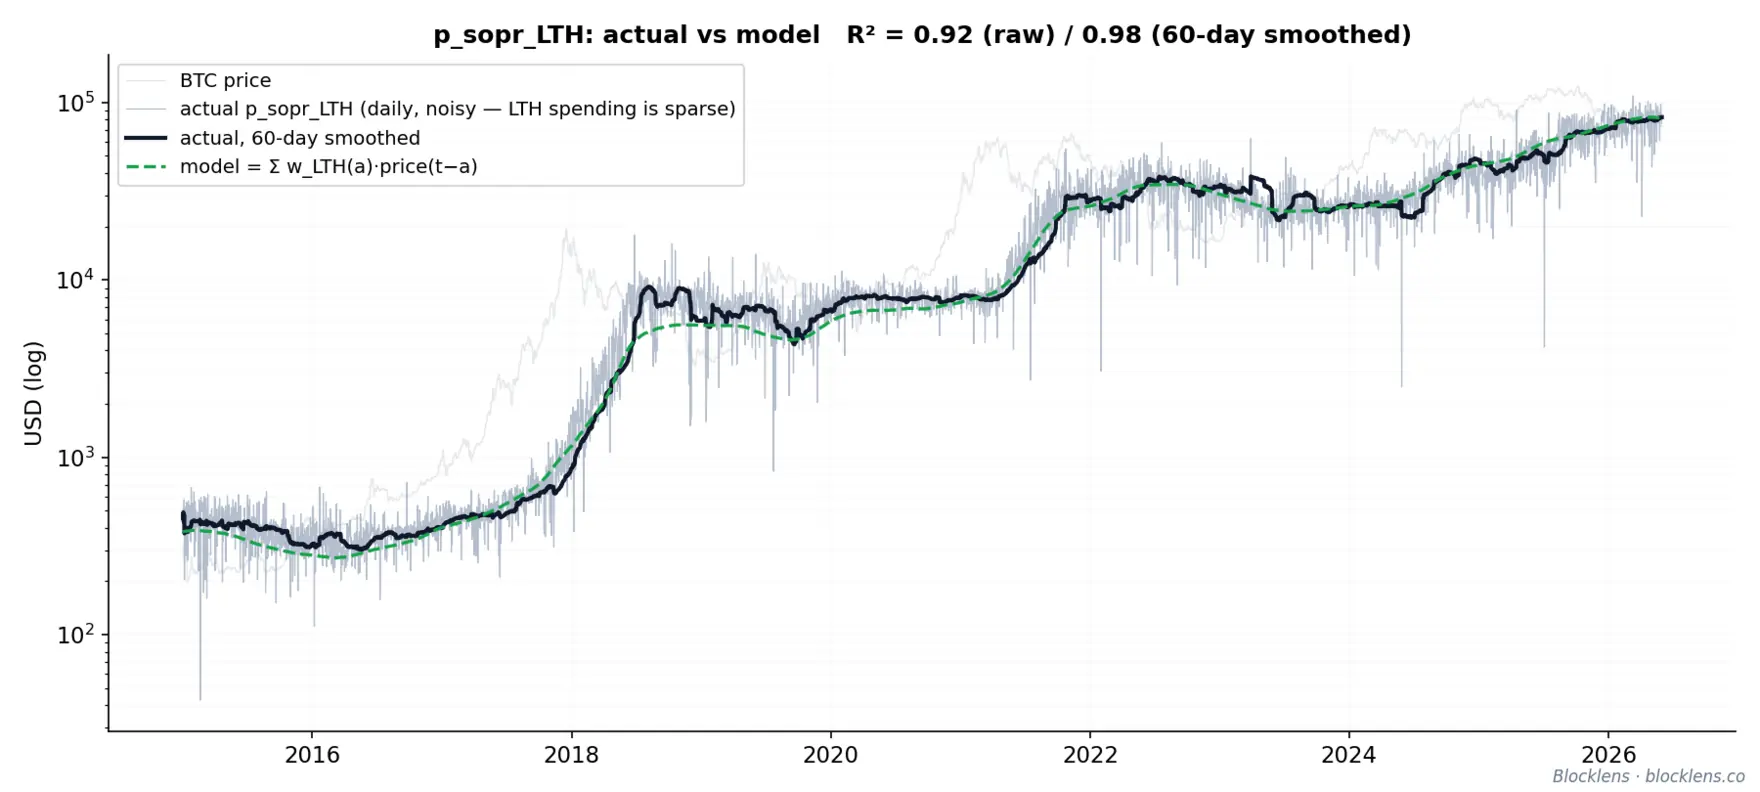
מחזיקים לטווח ארוך: טווח רחב, ללא תקרת גיל עליונה
גרעין ה-LTH הוא התפלגות גיל-ההוצאה הרחבה שלעיל, ממוצע \( \approx 600 \) ימים. אנו במכוון אי-מטילים שום תקרת גיל עליונה: הגרעין מחושב מחדש בכל פעם מגיל 100 ימים ועד המטבעות העתיקים ביותר הקיימים בפועל בנתונים (כיום עד \( \approx 5{,}760 \) ימים, כ-15.8 שנים), כך שהמטבעות הזולים ביותר והרדומים ביותר אינם נזרקים בשתיקה כשהם נעים לבסוף. מחיר העלות הוא
$$ p_{\text{SOPR}}^{\text{LTH}}(t) = \sum_{a} w_{\text{LTH}}(a)\, \text{price}(t - a), \tag{14}$$ממוצע רחב של מחיר שנה עד שנתיים אחורה. מחזיקים לטווח ארוך מוציאים לעתים נדירות ובפרצים, ולכן הסדרה היומית הגולמית רועשת באמת — המודל תואם לה ב-\( R^2 = 0.92 \). החליקו את מחיר העלות הממומש בפועל על פני חלון של 60 ימים וההתאמה עולה ל-\( R^2 = 0.98 \). אותה קפיצה באיכות ההתאמה היא עדות לדלילות ולחוסר הסדירות של הוצאת LTH, ולא פגם בצורה הפונקציונלית.
שני מחירי עלות, לא אחד: ההבחנה בין \( p_{\text{SOPR}}\) ל-\(\text{Realized Price}\)
ערבוב בין SOPR ל-MVRV הוא השגיאה הנפוצה ביותר בחשבונאות זרימה קוהורטית. מחיר העלות המניע רווח ממומש הוא מחיר העלות של המטבע שהוצא \( p_{\text{SOPR}}^{g} \): מחיר הלידה של המטבעות שנעו בפועל באותו יום — אובייקט המתמצע ב-~10 ימים בגיל עבור STH ו-~600 ימים עבור LTH. זה מה שנכנס ל-\( \Delta RCap\). ה-Realized Price הוא מחיר זמן-העסקה משוקלל על פני unspent outputs, וממצע את מחיר הכניסה של כל המטבעות במחזור על פני כל ההיסטוריה הקודמת. בפרט, מחיר ה-realized של LTH \( RP_{\text{LTH}} \), המשמש מאוחר יותר עבור תחתית המחזור וחישוב ה-MVRV, נשען על גרעין שונה לחלוטין — פעמון רווח-החברות \( m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1) \), הממורכז סמוך ל-155 ימים, המתאר מתי מטבעות מתבגרים אל קבוצת ה-LTH, לא מתי מטבעות LTH מוצאים (ממוצע ~600 ימים). מחיר העלות \( p_{\text{SOPR}}\) שואל "כמה שילמו המוכרים של היום עבור המטבעות שהוציאו?"; ה-Realized Price שואל "כמה שילם כל מי שמחזיק?" גרעינים שונים, שאלות שונות, מקומות שונים במודל.
2.2. מה מניע את Q: cLTH, cSTH, SLTH, SSTH
מנוע המחיר ההפוך של פרק 2.1 סובב על מכנה יחיד. נזכיר שהמחיר משוחזר כ-\( p_t = \text{inertia}(t) + \Delta\mathrm{RCap}(t)/Q(t) \), כאשר \( \Delta\mathrm{RCap}(t) \) הוא השינוי היומי ב-Realized Cap (הרווח או ההפסד הממומש בתוספת הנפקה) ו-\( Q(t) \) הוא נפח ההוצאה היומי — נפח המטבעות, ב-BTC, שנעים בפועל ומתומחרים מחדש באותו יום. כל מה שבהמשך הזרם תלוי באופן שבו \( Q \) מתנהג, ולכן כדאי לדעת בדיוק אילו מחלקיו קובעים את רמתו ואילו קובעים את נקודות המפנה שלו. אלה אינם אותם חלקים.
נפח ההוצאה מתפרק לארבעה גדלים התנהגותיים בתוספת קבוע פרוטוקול:
$$ Q(t) = c_{\text{STH}}(t)\,S_{\text{STH}}(t) + c_{\text{LTH}}(t)\,S_{\text{LTH}}(t) + \text{iss}(t), \tag{15}$$כאשר, עבור כל קוהורטה \( g \in \{\text{STH}, \text{LTH}\} \), \( S_g \) הוא היצע הקוהורטה (BTC המוחזק), \( c_g = V_g/S_g \) הוא שיעור ההוצאה היומי שלה (חלק ההחזקות שהיא מניעה, כאשר \( V_g \) הוא ה-BTC שהיא מוציאה), ו-\( \text{iss} \) היא הנפקה יומית ב-BTC.
חוק הרגישות: השפעה = CV × משקל
מניע מזיז את \( Q \) רק אם הוא גם משתנה וגם כבד. גודל המתנדנד בפראות אך נושא כמעט שום משקל בסכום אינו יכול להזיז את הסך-הכול; גודל הדומיננטי בסכום אך לעולם אינו משתנה אף הוא אינו יכול להזיזו. מכפלת השניים היא מה שקובע — וניתן לרשום אותה בדיוק. קחו מניע יחיד כלשהו וקראו לו \( x \) — כל אחד מ-\( c_{\text{STH}}, S_{\text{STH}}, c_{\text{LTH}}, S_{\text{LTH}} \) בתורו, אחד בכל פעם. תזוזה יומית טיפוסית ב-\( x \) היא סטיית תקן אחת, שאותה אנו רושמים כ-\( \delta x = \mathrm{CV}(x)\cdot x \), מכיוון שמקדם השונות \( \mathrm{CV}(x)=\sigma_x/\mu_x \) הוא פשוט אותה סטייה המבוטאת כחלק מ-\( x \) עצמו. בקירוב מסדר ראשון תזוזה כזו מזיזה את נפח ההוצאה ב-\( \Delta Q = (\partial Q/\partial x)\,\delta x \); חלקו ב-\( Q \) ושתי ההשפעות נפרדות בנקיות:
$$ \frac{\Delta Q}{Q}\bigg|_{1\sigma} \;\approx\; \mathrm{CV}(x)\;\times\;\underbrace{\frac{\partial Q}{\partial x}\cdot\frac{x}{Q}}_{\displaystyle w_x}. \tag{16}$$הנוסחה מוערכת בנפרד עבור כל מניע \( x \), שורה אחת לכל מניע. הגורם הראשון, \( \mathrm{CV}(x) \), הוא כמה \( x \) נודד; השני, \( w_x \), הוא כמה \( x \) חשוב ל-\( Q \) — הגמישות שלו — ועבור ה-\( Q = c_{\text{STH}}S_{\text{STH}} + c_{\text{LTH}}S_{\text{LTH}} + \mathrm{iss} \) החיבורי שלנו הוא מצטמצם פשוט לחלקו של האיבר של \( x \) בסכום: \( w_{c_{\text{STH}}} = w_{S_{\text{STH}}} = c_{\text{STH}}S_{\text{STH}}/Q \approx 93\% \), ו-\( w_{c_{\text{LTH}}} = w_{S_{\text{LTH}}} = c_{\text{LTH}}S_{\text{LTH}}/Q \approx 7\% \). בנקודת התפעול STH מחליפים כ-\( c_{\text{STH}} \approx 4.2\% \) מהערמה שלהם ביום, LTH רק \( c_{\text{LTH}} \approx 0.08\text{–}0.13\% \) — איטיים פי 33 עד 50 — ולכן הוצאת LTH היא רק ~7% מ-\( Q \). יישמו את החוק וארבע התרומות נופלות למקומן:
| רכיב | CV (טווח) | משקל ב-\( Q \) | השפעה לכל σ על \( Q \) | אופי |
|---|---|---|---|---|
| \( c_{\text{STH}} \) | ≈ 41% (~6×) | כבד (~93%) | +38% | איטי, מבני |
| \( S_{\text{STH}} \) | ≈ 20% | כבד | +18% | איטי, מבני |
| \( c_{\text{LTH}} \) | ≈ 144% (~50×) | קל (~7%) | +10% | נפיץ, אפיזודי |
| \( S_{\text{LTH}} \) | ≈ 19% | קל | +1% | איטי, מבני |
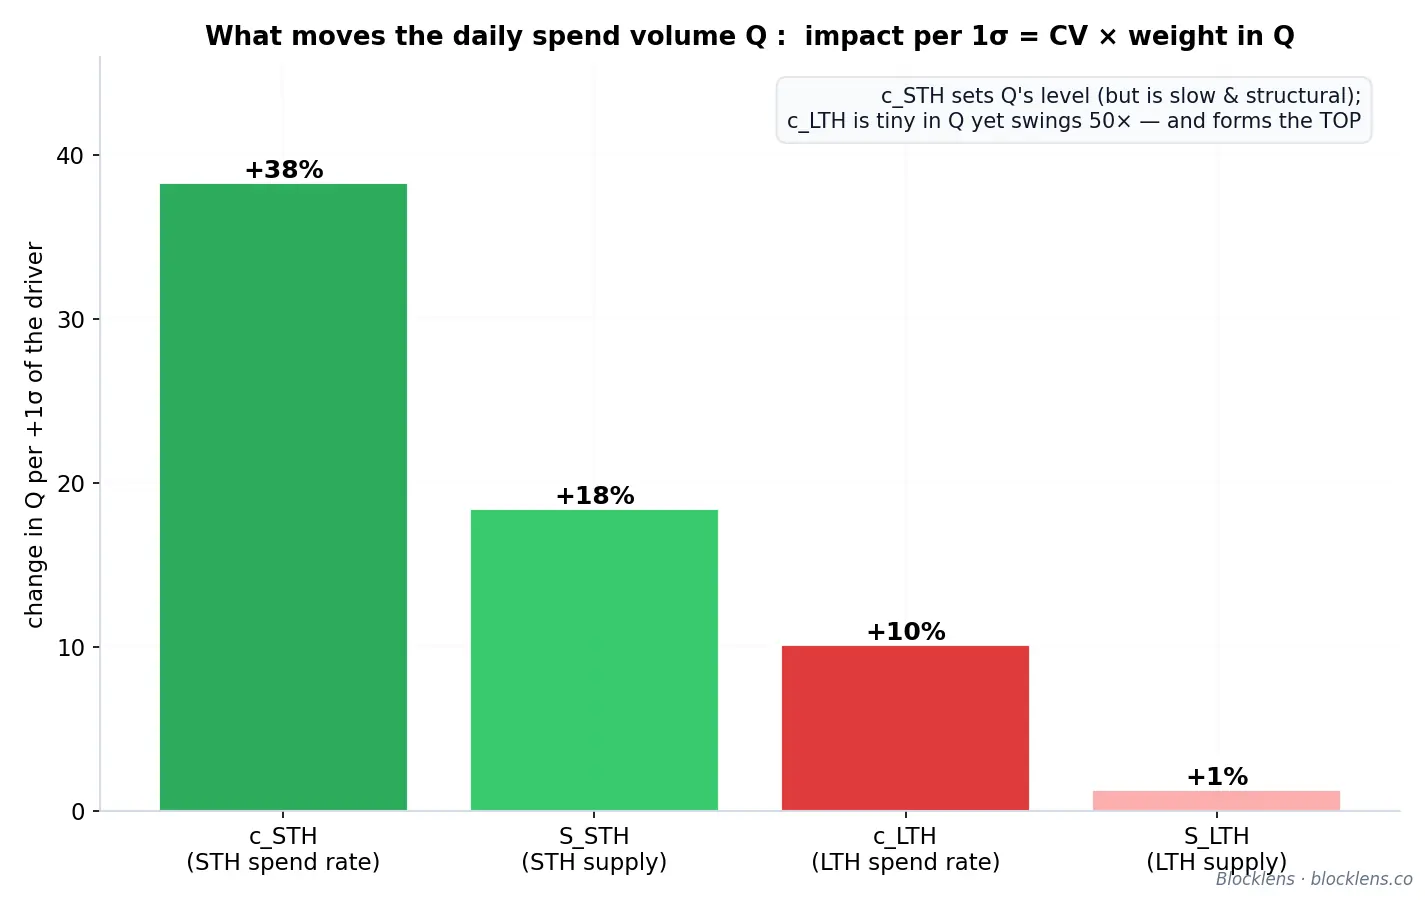
הרמה מול השיא: מדוע cSTH שולט באחת ו-cLTH באחרת
הטבלה מציבה חידה. לפי גודל, \( c_{\text{STH}} \) הוא הזרוע החזקה ביותר על \( Q \): \( +38\% \) לכל σ מול \( +10\% \) עבור \( c_{\text{LTH}} \). בקפיצה קדימה, המודל מאפשר ל-\( c_{\text{STH}} \) להגיב רק חלשות — שיפוע הערכת שווי רדוד ובקושי ניתן לזיהוי — ומקדיש את כל תשומת לבו ל-\( c_{\text{LTH}} \). הפתרון הוא ש"מה שקובע את רמת \( Q \)" ו"מה שגורם ל-\( Q \) להתנפח בשיא" הן שאלות שונות, והמחזור מוכרע לא לפי רמת Q אלא לפי המניעים הגורמים לו להתנפח. התשובה אינה נטענת; היא נקראת ממבנה שני שיעורי ההוצאה עצמם.
שיעור ההוצאה של כל קוהורטה כפונקציה של רווחיות הפוזיציות הבלתי-ממומשות שלה. אבחנה פשוטה היא לקחת את שיעור ההוצאה המוחלק של כל קוהורטה ולשרטט אותו מול ה-\( \mathrm{MVRV} \) של אותה קוהורטה — מחיר חלקי מחיר ה-realized של הקוהורטה (מחיר העלות שלה) — מוצבע לפי מחזור. שתי הקוהורטות עונות על אותה שאלה בחתימות הפוכות.
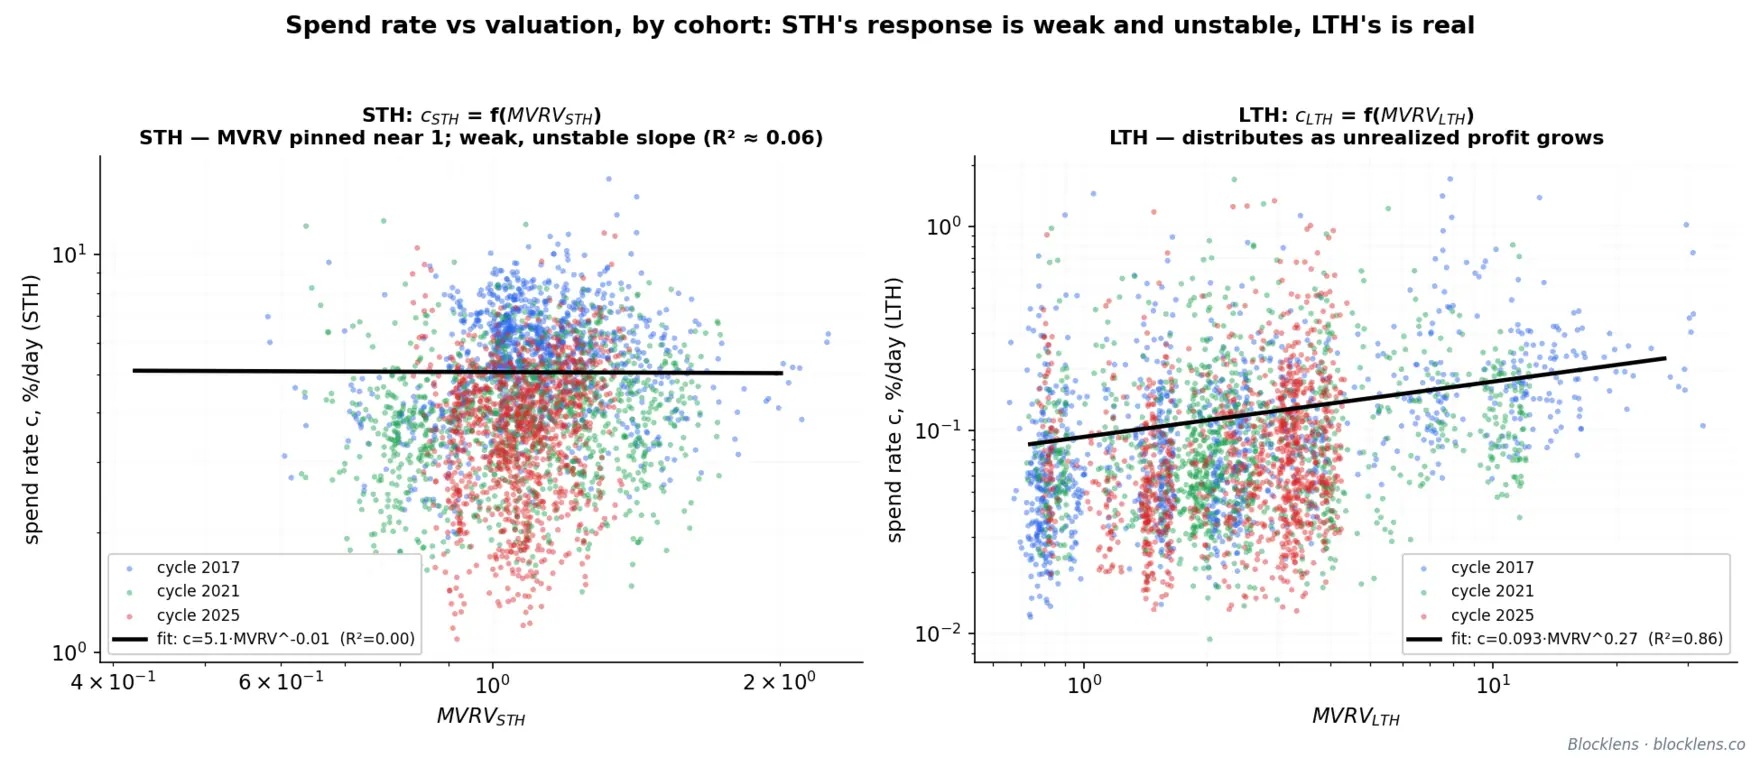
\( c_{\text{STH}} \) נושא כמעט שום מידע מחזורי — ולכן חוק כמעט-שטוח נכון. הוצאה לטווח קצר היא אינסטלציית השוק: ניתוב בורסות, change outputs, churn רגיל. היא דומיננטית ב-\( Q \) בכל רגע — בנקודת התפעול \( c_{\text{STH}}\,S_{\text{STH}} \approx 156{,}000 \) BTC/יום, 92% מלאים מתוך \( Q \approx 169{,}000 \) — ורמתה אכן נודדת (CV 41%). אך על פני מחזור התנודות הללו לוכדות רק חלק קטן מהרווח שנלקח מסך זרימת ההון — עיקרו הולך למחזיקים לטווח ארוך. מעצם הבנייה STH יושבים במחיר העלות שלהם, ולכן \( \mathrm{MVRV}_{\text{STH}} \) בקושי עוזב את 1 (טווח של ~3×); לקוהורטה אין כמעט טווח רווחיות להגיב אליו, ומעט התגובה שההתאמה מוצאת נושא כמעט שום כוח הסבר (\( R^2 \approx 0.06\text{–}0.08 \)). \( c_{\text{STH}} \) קובע היכן \( Q \) יושב ונודד שם עם המיקרו-מבנה של השוק; הוא אינו זינוק בשיא, ולכן אינו יכול ליצור את השיא.
\( c_{\text{LTH}} \) הוא הכוח המניע של המחזור. הוצאה לטווח ארוך היא ההפך הגמור. הקוהורטה מחזיקה מטבעות שנקנו הרבה מתחת ל-spot, ולכן רווחיותה מתנדנדת באופן משמעותי על פני מחזור, ושיעור ההוצאה שלה עולה עם אותה רווחיות לאורך חוק חזקה נקי: המחזיקים ממתינים לאורך כל השוק הדובי סמוך לשפלים שלהם ומפיצים בעוצמה רבה יותר ככל שהמחיר מתרחק ממחיר העלות שלהם. הזינוק קטן ב-BTC — רק ~7% מ-\( Q \) — אך הוא תגובתי-מחיר ומגיע בדיוק כשהמחיר גבוה ביותר, וזה כשהוא פוגע במכנה בעוצמה הרבה ביותר. זהו האות המחזורי, מונע-הרווח, ומבין ארבעת המניעים הוא המכריע עבור נקודת המפנה.
חוק אחד, שתי הקוהורטות — התגובה החלשה לטווח קצר היא מה שההתאמה מחזירה. הנקודה המכריעה היא שהתייחסות ל-\( c_{\text{STH}} \) ככמעט שטוח אינה הנחה הכפויה על המודל; היא תוצר של הליך ההתאמה הזהה המיושם על שתי הקוהורטות. התאימו את אותה צורה פונקציונלית \( c_g = A_g\cdot\mathrm{MVRV}_g^{\,b_g} \) לכל קוהורטה, פרמטרים שנאמדו על נתונים קודמים בלבד. המעריך לטווח ארוך יוצא ב-\( b_{\text{LTH}} \approx +0.3 \) — שיפוע אמיתי עם כוח הסבר ממשי (\( R^2 \approx 0.04\text{–}0.06 \) גולמי, \( 0.857 \) binned) הפועל על פני טווח רווחיות של 60×. המעריך לטווח קצר יוצא קטן ולא יציב: כ-\( +0.14 \) על פני כל ההיסטוריה, אך בכל מקום בין \( \approx 0 \) ל-\( \approx 0.3 \) בהתאם לחלון, ו — באופן מכריע — עם כמעט שום כוח הסבר (\( R^2 \approx 0.06 \)). אותה מכונה המוצאת שיפוע אמיתי ומוגדר היטב עבור LTH מוצאת רק רעש עבור STH. \( c_{\text{STH}} \) כמעט-שטוח אינו אפוא מכוונן-ביד; הוא מה שהנתונים מחזירים כשנשאלת אותה שאלה — ומכיוון ש-\( \mathrm{MVRV}_{\text{STH}} \) לעולם אינו עוזב ≈ 1, אפילו אותו שיפוע רדוד מזיז את \( c_{\text{STH}} \) בכמעט כלום על פני מחזור, בעוד ש-\( c_{\text{LTH}} \) מתנדנד בכפולות.
מינוף רווח: מדוע הקוהורטה הקטנה מחזיקה בבעלות על השיא. LTH הם רק ≈ 6% מנפח ההוצאה, ובכל זאת הם מספקים רוב הולך וגדל של הרווח הממומש על פני העליות — 36% ב-2017, 54% ב-2021, 68% ב-2025 — מכיוון שהם מוכרים מטבעות שנרכשו בכפולות מתחת ל-spot. בשיאים מכפיל הרווח לכל מטבע הוא כ-\( 1.05\times \) עבור STH מול \( 2.3\text{–}18\times \) עבור LTH. שיא המחזור הוא, במהותו, אירוע מימוש רווחים של מחזיקים לטווח ארוך: זרם דק של מטבעות הנושא כמעט את כל הרווח הממומש. הלקח הכללי שהטבלה רמזה עליו תקף: המשתנה בעל המינוף הרב ביותר על ממוצע \( Q \) אינו המשתנה היוצר את המחזור; מאמץ המידול עוקב אחר המנגנון, לא אחר הגודל.
חשבונאות ההיצע סוגרת את המערכת
לפני מידול \( c_{\text{LTH}} \) אנו מצמצמים את הנעלמים: שני ההיצעים אינם בלתי-תלויים בשיעורי ההוצאה — הם תוצאות חשבונאיות שלהם. ההיצע הכולל גדל רק באמצעות הנפקה, שהיא נתונת-פרוטוקול עד הסאטושי:
$$ S(t) = S(t-1) + \text{iss}(t), \qquad S_{\text{STH}}(t) = S(t) - S_{\text{LTH}}(t). \tag{17}$$מאזני הקוהורטות מתפתחים אז לפי שלושה חוקי שימור. מטבעות מזדקנים חוצים את הגבול ה"רך" של 155 ימים, ומייצרים את זרימת ההזדקנות הנכנסת \( M(t) \) (STH → LTH); מחזיקים לטווח ארוך מוציאים \( V_{\text{LTH}}(t) = c_{\text{LTH}}\,S_{\text{LTH}} \); והנפקה נכנסת כ-STH בגיל 0:
$$ S_{\text{LTH}}(t) = S_{\text{LTH}}(t-1) + M(t) - V_{\text{LTH}}(t), \tag{18}$$ $$ S_{\text{STH}}(t) = S_{\text{STH}}(t-1) + \text{iss}(t) + V_{\text{LTH}}(t) - M(t). \tag{19}$$שני עדכוני הקוהורטות מסתכמים ב-\( S(t) = S(t-1) + \text{iss}(t) \) בדיוק, ולכן החשבונאות סגורה. דקות אחת נושאת משקל ממשי: כאשר STH מוציאים את מטבעותיהם, אותם מטבעות אינם עוזבים את מאגר ה-STH — מטבע STH שהוצא מופיע מחדש למחרת כמטבע STH בגיל 0, ומטבע LTH שהוצא ממוחזר אף הוא לתוך מאגר ה-STH בגיל 0. כך ש-\( c_{\text{STH}} \) אינו מדלדל את \( S_{\text{STH}} \) ישירות (מקדם הרגרסיה של \( S_{\text{STH}} \) על \( c_{\text{STH}} \) הוא ≈ 0, בלתי-ניתן להבחנה מאפס); הוא פועל רק בעקיפין, על ידי שליטה בכמה מטבעות צעירים שורדים ללא הוצאה כדי להתבגר לתוך \( M(t) \). בהינתן זרימת ההזדקנות הנכנסת, כל בלוק ההיצע נקבע על ידי שני שיעורי ההוצאה — ורק \( c_{\text{LTH}} \) דורש טיפול.
זרימת הזדקנות נכנסת. \( M(t) \) הוא החלק המוחזק של מאגר הטווח הקצר העומד לחצות את הגבול הרך. אנו לוקחים את מבנה הגיל בפועל של ההיצע היישר מתוך ה-UTXO snapshots. יהי \( S_{\text{age}}(t,a) \) כמות המטבעות בגיל \( a \) ימים בזמן \( t \); אזי זרימת ההזדקנות הנכנסת היא אותה כמות, משוקללת לפי רווח החברות ב-LTH בכל גיל:
$$ M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a), \qquad m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{20}$$כאשר \( m(a) \) הוא הנגזרת של פונקציית החברות הלוגיסטית של 155 ימים (חלקם של המטבעות בגיל \( a \) החוצים את הגבול באותו יום), ו-\( S_{\text{age}}(t,a) \) נקרא מן ה-snapshots ללא פרמטר מותאם אחד. רוב ההוצאה היא churn קצר-מועד שלעולם אינו מתבגר; מה שחוצה את הגבול אינו נפח הזרימה אלא המלאי המוחזק בשקט — ועצם ההזדקנות, ולא מהירות ההוצאה, היא שקובעת את \( M(t) \).
חישוב ההנפקה. ההנפקה היומית היא \( \text{iss}(d) = (\text{blocks/day}) \times (\text{block subsidy}) \). הסבסוד מתחצה (ה-halving) לפי לוח הזמנים של הפרוטוקול (50 → 25 → 12.5 → 6.25 → 3.125 BTC) בכל 210,000 בלוקים. בלוקים ליום נמדד לכל עידן halving כ-210,000 בלוקים ÷ משך העידן: ≈ 147.4 (2009–12), 159.2 (2012–16), 149.8 (2016–20), 145.8 (2020–24). ב-walk-forward מחוץ למדגם, מחזור משתמש בקצב הבלוקים של העידן הקודם שהושלם ומשליך ממנו תאריכי halving עתידיים; חיזוי הקדימה רץ ב-145.8 בלוקים/יום, כאשר ה-halving הבא צפוי ב-2028-03-30 (סבסוד 3.125 → 1.5625), הנוחת בתוך חלון החיזוי במהלך העלייה ונכלל. ההנפקה ממלאת שלושה תפקידים בו-זמנית — איבר ב-\( \Delta\mathrm{RCap} \) (\( \text{iss}\cdot p \), מטבעות שנטבעו לאחרונה מוערכים ב-spot), איבר בנפח ההוצאה \( Q \), וזרימת הגיל-0 הנכנסת ל-\( S_{\text{STH}} \).
החוק ההתנהגותי: cLTH = g(MVRVLTH) והמשוב היוצר את השיא
מחזיקים לטווח ארוך מפיצים כפונקציה של הרווח הבלתי-ממומש שלהם. המדד הטבעי לאותו רווח הוא \( \mathrm{MVRV}_{\text{LTH}} \), היחס בין המחיר הנוכחי למחיר ה-realized של LTH (מחיר העלות של LTH): \( \mathrm{MVRV}_{\text{LTH}} = 2 \) פירושו שהקוהורטה יושבת על רווח מצרפי של 100% מההון המושקע שלה. הקשר הוא חוק החזקה המתון שפיזור הנקודות כבר הראה:
$$ c_{\text{LTH}}(t) = g\!\left(\mathrm{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \mathrm{MVRV}_{\text{LTH}}^{\,0.27}(t). \tag{21}$$המעריך של 0.27 הופך את התגובה לרכה אך אמיתית: ההפצה עולה עם הרווח, אך באופן ניכר פחות מפרופורציונלי — המחזיקים מוכרים לתוך עוצמה בהדרגה במקום להציף בסף. מקובצת לאינטרוולים (16 קבוצות לוגריתמיות), ההתאמה מחזיקה ב-\( R^2 \approx 0.857 \). ההתאמה משתמשת בקטיעה \( MVRV_{LTH} \le 40 \): היא מוציאה 92 ימים של תחילת 2011 (~1.7% מהמדגם) שבהם, בשל מחיר הלידה המיוחס של מטבעות שנוצרו לפני שהתקיימו ציטוטי שוק, MVRV מגיע ל-545 ואותו משטר ארטיפקט הורס את החוק (ללא הקטיעה, \( b \approx 0.01 \)); בכל סף סביר בטווח 15–100 המעריך יציב: \( b \approx 0.27\text{–}0.30 \).
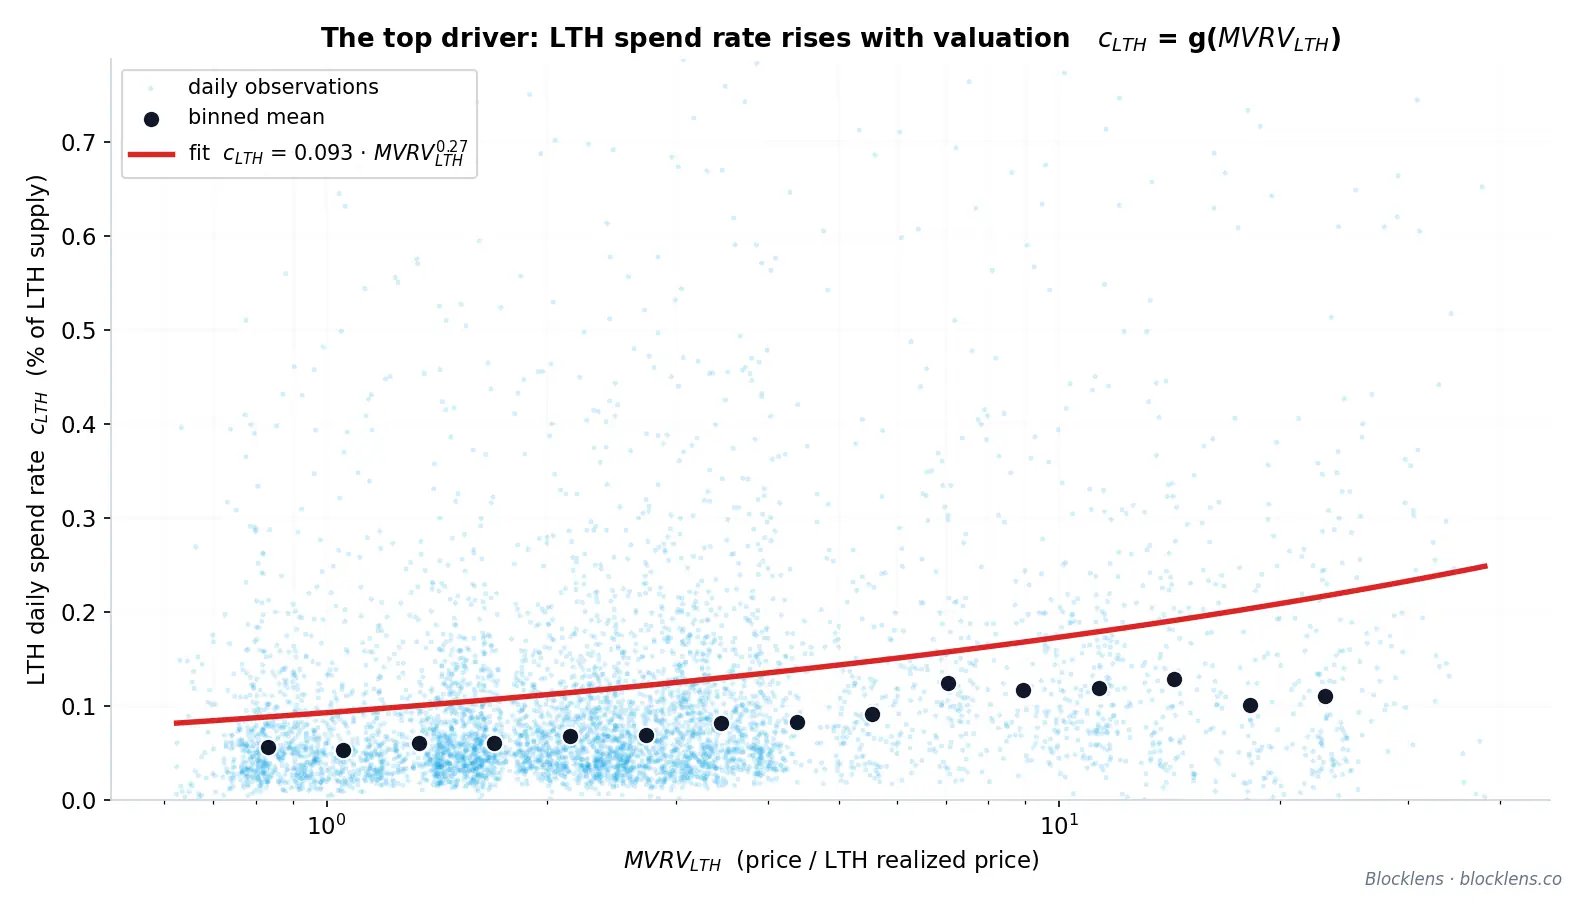
תלות חוק-החזקה של הוצאת המחזיקים לטווח ארוך ברווח היא מנוע השיא. היא סוגרת לולאת משוב-שלילי הרצה דרך כל זהות המחיר ההפוך:
- המחיר עולה, ומרים את \( \mathrm{MVRV}_{\text{LTH}} \) ככל שהוא מתרחק ממחיר העלות של LTH.
- \( \mathrm{MVRV}_{\text{LTH}} \) גבוה יותר מעלה את \( c_{\text{LTH}} \) — מחזיקים לטווח ארוך מוציאים מטבעות מהר יותר.
- הוצאת ה-LTH המוגברת מגדילה את נפח ההוצאה הכולל \( Q \).
- \( Q \) גדול יותר מרסן את צמיחת \( \Delta\mathrm{RCap}(t)/Q(t) \), ולכן המחיר מואט — ומתהפך לתוך שיא.
השיא, במילים אחרות, אינו מוכתב מבחוץ על ידי מכפיל קסם או תקרת מחיר קבועה (חשוב לציין, רק תאריך השיא נקבע על ידי לוח הזמנים של המחזור). הוא אנדוגני: הוא נובע מתגובת המחזיקים עצמם לרווח שלהם עצמם, המועברת דרך חשבונאות ההיצע לתוך \( Q \) וחזרה אל המחיר. והקלט בעל השונות הגדולה ביותר מכולם, \( c_{\text{LTH}} \), זוכה במקומו לא על ידי הזזת רמת \( Q \) — במשקל של 7% הוא בקושי יכול — אלא על ידי הזזת \( Q \) בחלון המכריע את תוצאת המחזור.
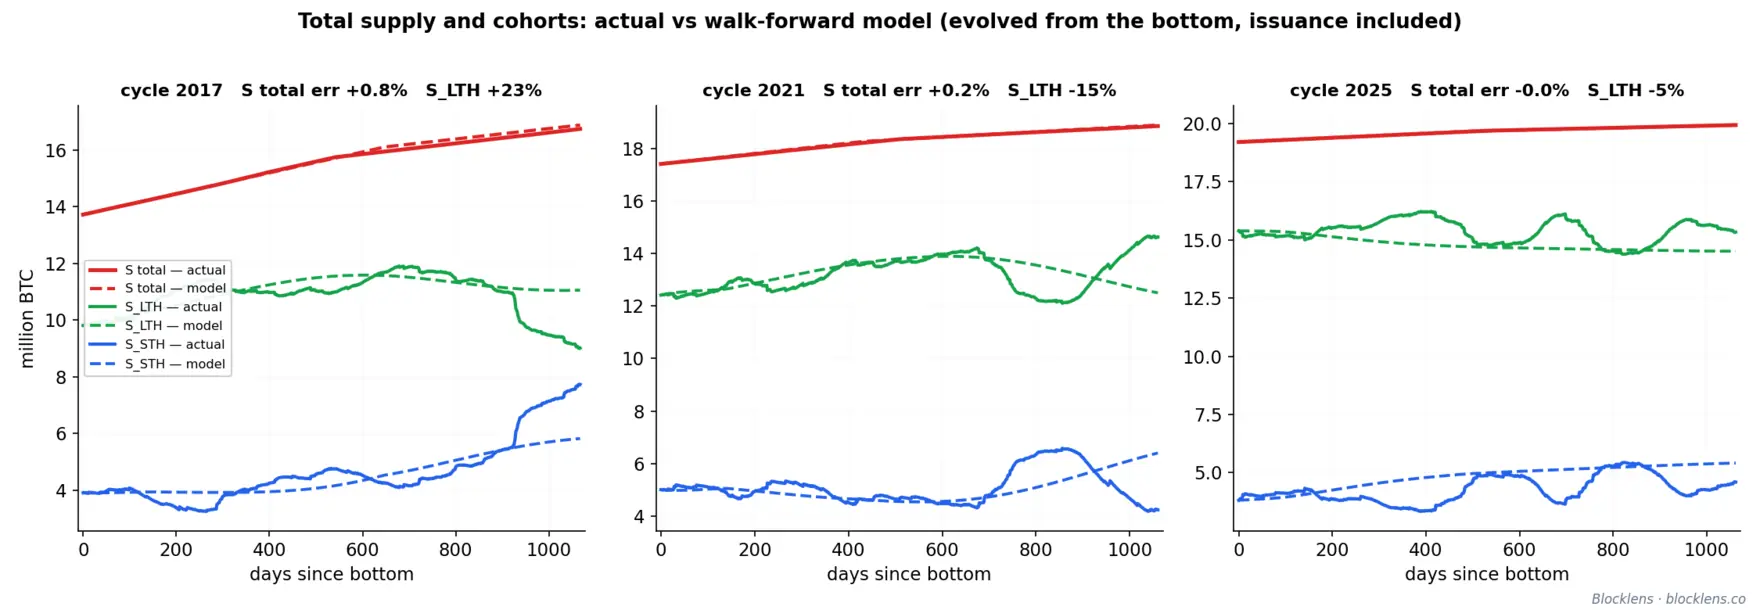
כל פרמטר שהורכב במחקר זה — שני חוקי החזקה, גרעין ההזדקנות, גרעיני גיל-ההוצאה, פרופיל הפריסה של פרק 2.3, וההנפקה — מותאם על נתונים קודמים בלבד. מורץ כך, ללא דליפה, ה-walk-forward מחוץ למדגם משחזר את שלושת השיאים עם שגיאות של −26% (2017), +10% (2021), ו-−1% (2025). המודל אינו אורקל; אלה שגיאות מחוץ למדגם עם סיבות מובנות, וזו, כפי שפרק 4 טוען, הנקודה.
2.3. פרופיל פריסת ההון ובדיקות לאחור
מנוע המחיר ההפוך של פרק 2 הופך כל מסלול זרימת-הון למסלול מחיר. אך כדי להוציא ממנו חיזוי, עלינו לדעת לא רק כמה הון מחזור פורס אלא מתי אותו הון מגיע. אותו תזמון — צורת עקומת הפריסה על פני העלייה — מתברר כסדיר להפליא, והוא הרכיב המבני האחרון שעדיין חסר לפני שניתן לבדוק את המודל המלא לאחור מקצה לקצה.
פרופיל הפריסה: ההון מגיע ממוקד-לאחור
הגדירו את שבר העלייה \( \tau \in [0,1] \) כחלקו של זמן הלוח שחלף בין תחתית מחזור לשיא שלאחריו: \( \tau = 0 \) בתחתית, \( \tau = 1 \) בשיא. יהי \( \mathrm{frac}(\tau) \) השינוי המצטבר שנפרס ב-Realized Cap עד \( \tau \), מבוטא כחלק מסך ה-\( \Delta\mathrm{RCap} \) של המחזור. על פני כל עלייה מודרנית עקומה מצטברת זו קורסת לחוק חזקה יחיד:
$$ \mathrm{frac}(\tau) = \tau^{K}. \tag{22}$$המעריך \( K \) שולט בעוצמה שבה ההון מרוכז סמוך לשיא. עבור \( K > 1 \) העקומה קמורה — הפריסה היא ממוקדת-לאחור, כשעיקר ההון הטרי מגיע במקטע הסופי של הריצה. הנתונים נחרצים בנקודה זו: עד אמצע העלייה (\( \tau = 0.5 \)), מחזורים קודמים פרסו בפועל רק כ-7–24% מסך ההון שלהם. החלק עוצר-הנשימה של כל שוק שורי הוא, כמותית, המערכה האחרונה.
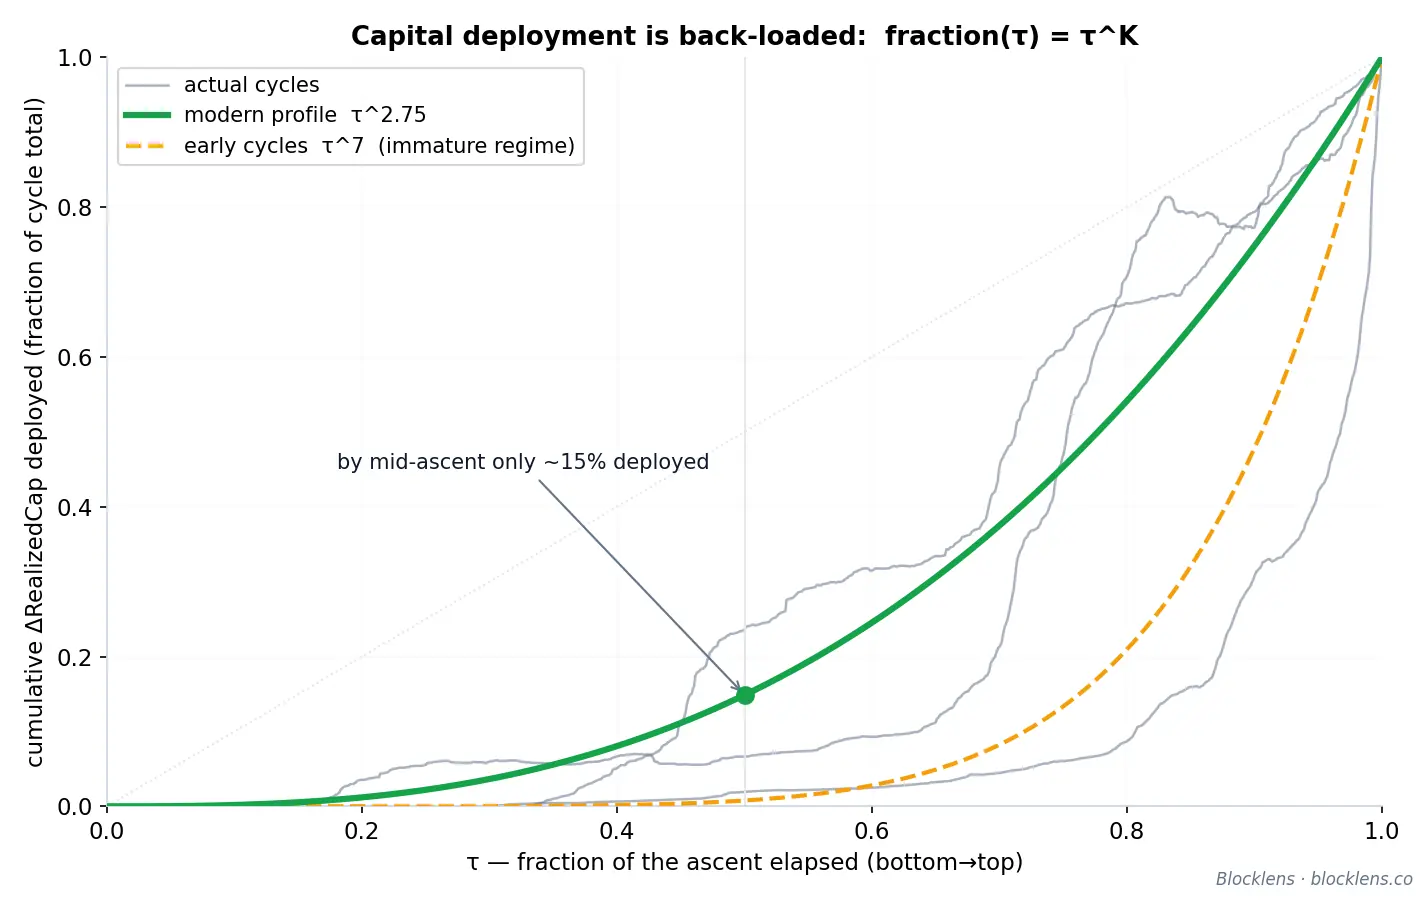
שינוי משטר של התבגרות ב-\( K \)
המעריך אינו קבוע על פני ההיסטוריה של ביטקוין. הוא ירד במדרגה מבנית יחידה:
| משטר מחזור | מחזורים מייצגים | מעריך פריסה \( K \) | פרשנות |
|---|---|---|---|
| מוקדם | 2013, 2017 | \( \approx 6.5\text{–}7.0 \) | הון מרוכז באופן מוחץ בהתפרצות הסופית |
| מודרני | 2021, 2025 | \( \approx 2.7\text{–}2.8 \) | פריסה אחידה הרבה יותר על פני העלייה |
כיוון השינוי אינטואיטיבי. ככל שהשוק העמיק — יותר משתתפים, יותר נזילות, שווקי נגזרים עמוקים יותר, ובסופו של דבר גישה ל-spot-ETF — ההון הפסיק להמתין לעצם סוף הריצה והחל להיפרס באופן יציב יותר על פניה. \( K \) נמוך יותר פירושו עקומת זרימה שטוחה ומוקדמת יותר. מספר יחיד זה, הנודד מ-~7 לעבר ~2.75, מקודד חלק גדול מאופן ההתבגרות של מחזורי ביטקוין; נראה בפרק 4 שזהו בדיוק הפרמטר ההופך שיא היסטורי אחד לקשה באמת לחיזוי.
מה שנותר לפני שהרקורסיה יכולה להיסגר
פרופיל הפריסה הוא הקלט האקסוגני האחרון שהמנוע זקוק לו — ובכל זאת הלולאה עדיין אינה עצמאית. שיעור ההוצאה של המחזיקים לטווח ארוך רץ על \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), ו-\( \mathrm{MVRV}_{\mathrm{LTH}} = p_t / RP_{\mathrm{LTH}}(t) \) נמדד מול מחיר העלות של LTH \( RP_{\mathrm{LTH}} \) — הוא עצמו גודל ממודל שעדיין לא בנינו. במבט קדימה, שימו לב שאותו \( RP_{\mathrm{LTH}} \) עצמו גם קובע את תחתית המחזור.
2.4. חיזוי מחיר העלות של LTH (RPLTH)
שני חלקים שונים של המודל נשענים על גודל יחיד: מחיר העלות של המחזיקים לטווח ארוך, הנכתב RPLTH (מחיר ה-realized של LTH — מחיר הרכישה הממוצע של כל המטבעות המוחזקים כיום על ידי מחזיקים לטווח ארוך). שיא המחזור רץ עליו דרך משוב ההפצה \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), כאשר \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \); תחתית המחזור היא אותו מחיר עלות מוכפל במכפיל רצפה (ראו פרק 3 לפרטים). כך שלפני שהמודל יכול להיסגר לרקורסיה — ולפני שנוכל לתמחר את התחתית הבאה — אנו זקוקים לחיזוי לאן RPLTH מועד. חיזוי זה הוא נושא הפרק.
החדשות הטובות הן ש-RPLTH הוא אחד הפרמטרים הברי-חיזוי ביותר במערכת כולה. הוא נע לאט, הוא נע בחלקות, ו — באופן מכריע — הוא נע לעבר מחירים שכבר קרו. מטבע ההופך להחזקה לטווח ארוך היום נקנה בממוצע לפני כ-155 ימים, הגיל שבו משקלו נוטה מהקוהורטה לטווח קצר לזו שלטווח ארוך. מחיר הרכישה שלו אינו אפוא חיזוי כלל; הוא היסטוריה מתועדת. מחיר העלות מועבר קדימה באמצעות חשבונאות realized-cap ישירה ממחירים שכבר התרחשו, והעבר ידוע.
חשבונאות realized-cap של LTH
אנו בונים את מחיר העלות של LTH לא באמצעות מסנן החלקה אלא דרך חשבונאות realized-cap ישירה. מחיר ה-realized הוא בדיוק ה-realized cap של הקוהורטה מחולק בהיצע שלה, \( RP_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t)/S_{\mathrm{LTH}}(t) \), ולכן די לנהל את הפנקסים על \( RC_{\mathrm{LTH}} \) עצמו — מחיר העלות המצטבר של הקוהורטה לטווח ארוך בדולרים. בכל יום גודל זה מזוכה בעלות המטבעות המתבגרים לתוך הקוהורטה ומחויב במחיר העלות של המטבעות שמחזיקים לטווח ארוך מוציאים באותו יום:
$$ RC_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t-1) + M(t)\,P_{\text{in}}(t) - V_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{LTH}(t), \qquad RP_{\mathrm{LTH}}(t) = \frac{RC_{\mathrm{LTH}}(t)}{S_{\mathrm{LTH}}(t)}. \tag{23}$$זוהי זהות חשבונאית רגילה. \( M(t) \) היא ההתבגרות היומית של היצע לתוך קוהורטת ה-LTH (מחשבונאות ההיצע של פרק 2.2), ו-\( P_{\text{in}}(t) \) הוא מחיר הלידה המשוקלל-לפי-נפח של אותם מטבעות מתבגרים; מכפלתם היא הערך הממומש הנכנס לקוהורטה. החיוב \( V_{\mathrm{LTH}}(t) \) הוא הוצאת המחזיקים לטווח ארוך לאורך היום, ו-\( p_{\mathrm{SOPR}}^{LTH}(t) \) הוא מחיר העבר של המטבעות שהוצאו, משוקלל לפי גרעין גיל-ההוצאה (כלומר, מחיר העלות העוזב את הקוהורטה עמם). ה-realized cap משתנה רק כאשר מטבעות נכנסים או יוצאים מהקוהורטה, ובכל פעם במחיר שבו נולדו פעם; אין מחיר spot בשום מקום בצד ימין. מחיר העלות של LTH מתנהג כמכלית-ענק — אינרציה עצומה, פניות עדינות — והתנהגות זו נובעת מעצמה, מכיוון ש-\( S_{\mathrm{LTH}} \) גדול בעוד שהזרימה הנכנסת והיוצאת היומית קטנות לצד המלאי הנצבר. אין כאן שום פרמטרים מותאמים כלל: שתי הזרימות, \( M \) ו-\( V_{\mathrm{LTH}} \), ושני המחירים, \( P_{\text{in}} \) ו-\( p_{\mathrm{SOPR}}^{LTH} \), נקראים היישר מחשבונאות ההיצע ומרישום המחיר.
מחיר הזרימה הנכנסת Pin: פעמון על פני העבר
מה שזורם פנימה בכל יום אינו המחיר הנוכחי (spot) אלא מחיר הרכישה הממוצע של המטבעות החוצים את סף ההתבגרות באותו יום. אותם מטבעות אינם חולקים כולם יום הולדת אחד. ההיצע המזדקן לתוך קבוצת ה-LTH ביום נתון נקנה על פני פיזור של תאריכים מוקדמים יותר, וצורת אותו פיזור נקבעת לפי האופן שבו שקלול הקוהורטה נדלק עם הגיל.
נזכיר את מוסכמת הקוהורטות של Blocklens: מטבע בגיל \(a\) (ימים מאז שנע לאחרונה) נושא משקל LTH הניתן על ידי הסיגמואיד הלוגיסטי
$$ W_{\text{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}}, \tag{24}$$מוצמד ל-0 מתחת ל-100 ימים ול-1 מעל 210 ימים. כמות ההיצע הזוכה בחברות ב-LTH בגיל \(a\) ביום בודד היא התוספת מיום ליום של אותו משקל — גרעין רווח-החברות
$$ m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{25}$$שהוא פשוט הנגזרת הבדידה של העקומה הלוגיסטית. הנגזרת של סיגמואיד היא פעמון: \(m(a)\) עולה, מגיע לשיא סמוך לנקודת האמצע של ~155 ימים, ודועך, כשכל מסתו נופלת בטווח הגיל 100–210 ימים. זהו שקלול חלק, חד-דבשתי — פעמון על פני ההיסטוריה האחרונה. אותו גרעין עצמו גם קובע את ההתבגרות היומית עצמה, \( M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a) \), כאשר \( S_{\text{age}}(t,a) \) היא הכמות העומדת בפועל של מטבעות בגיל \(a\) הנקראת היישר מן ה-UTXO snapshots: ההתבגרות נקבעת לפי עובדת ההזדקנות במלאי העומד שכבר מסונן-הישרדות, ולא לפי נפח הזרימה שייצרה אותו.
מחיר הזרימה הנכנסת הוא מחיר הלידה הממוצע של המטבעות המתבגרים, משוקלל לפי הכמות המתבגרת בפועל בכל גיל \( S_{\text{age}}(t,a)\,m(a) \):
$$ P_{\text{in}}(t) = \frac{\sum_{a} S_{\text{age}}(t,a)\,m(a)\,p(t - a)}{\sum_{a} S_{\text{age}}(t,a)\,m(a)}. \tag{26}$$במילים: המטבעות המתבגרים לתוך קוהורטת ה-LTH היום נקנו עוד לפני 155-פלוס ימים, ו-\(P_{\text{in}}(t)\) הוא הממוצע המשוקלל-לפי-מלאי-מתבגר (לפי \( S_{\text{age}}(t,a)\,m(a) \)) של מה שהם עלו. מכיוון ש-\(m(a)\) מרוכז סביב הגבול, \(P_{\text{in}}(t)\) עוקב אחר המחיר של כחמישה עד שבעה חודשים אחורה — חלון אשר, ביום שבו אנו מחשבים אותו, הוא היסטורי לחלוטין. כמו כן \( p_{\mathrm{SOPR}}^{LTH}(t) \) נשען רק על מחירי הלידה של העבר של המטבעות המוצאים. שני איברי המחיר בצד ימין של החשבונאות כבר נצפו אפוא בנקודה זו. זו הסיבה שניהול הפנקסים חוזה כה טוב: הוא אינו מנבא מחירים — הוא זוכר אותם ופשוט ממתין להם שיבשילו לתוך מחיר העלות.
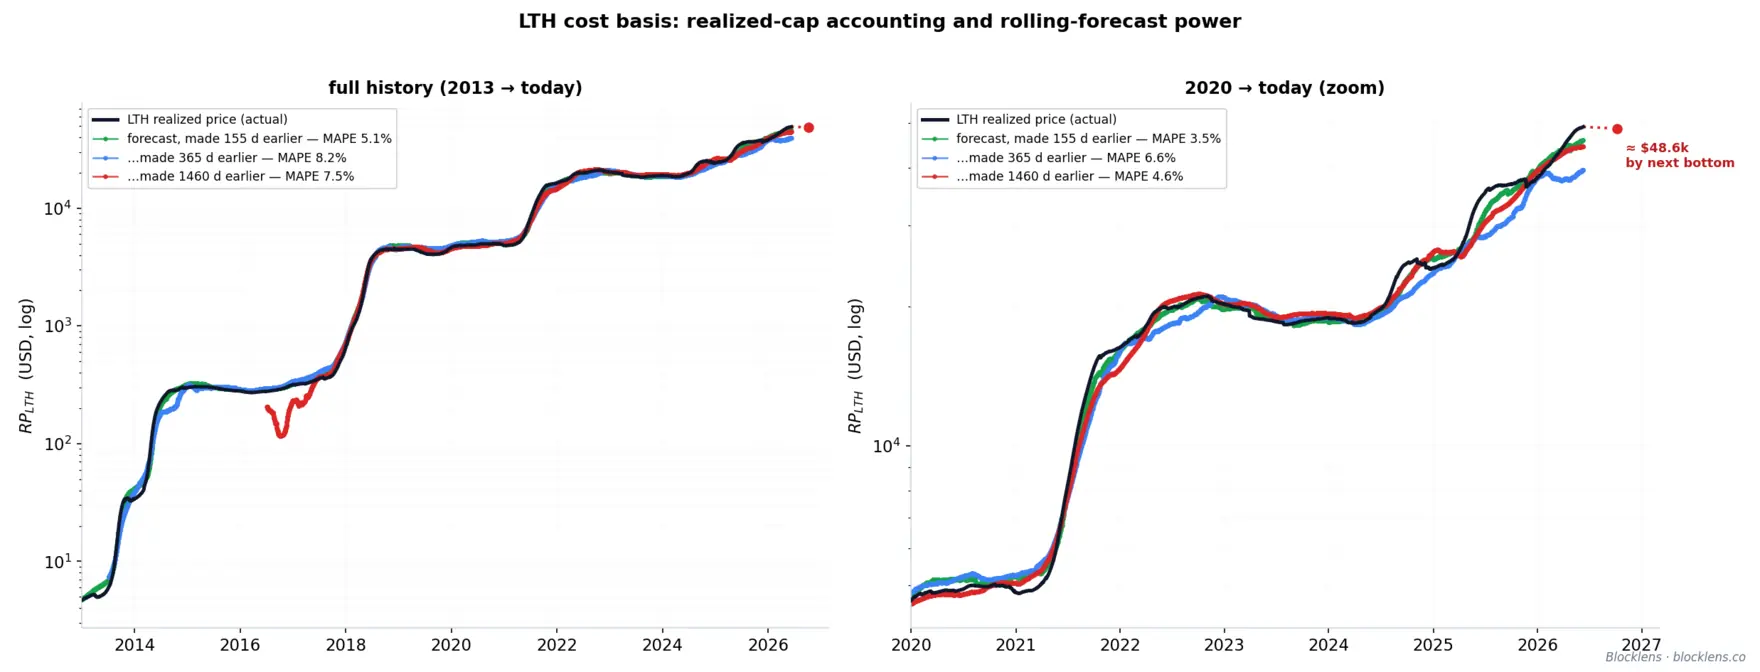
סגירת המודל לרקורסיה
כעת כש-\( RP_{\mathrm{LTH}} \) בנוי, מודל Blocklens-TOP המלא נסגר לרקורסיה עצמאית. מתחתית מחזור אנו צועדים קדימה יום אחר יום: שיעור ההוצאה של המחזיקים לטווח ארוך מגיב לרווחיות הפוזיציה דרך משוב ההפצה \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) = 0.093\cdot\mathrm{MVRV}_{\mathrm{LTH}}^{0.27} \); הקשר ניתן לחישוב מלא מכיוון ש-\( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) והן המחיר והן מחיר העלות מיוצרים על ידי המודל עצמו; חשבונאות ההיצע של פרק 2.2 מעדכנת את מאזני הקוהורטות ומזינה את ההתבגרות \( M \) ואת ההוצאה \( V_{\mathrm{LTH}} \) לתוך חשבונאות ה-\( RC_{\mathrm{LTH}} \); פרופיל פריסת ההון \( \tau^{K} \) של פרק 2.3 מספק את ה-\( \Delta\mathrm{RCap} \) של היום; וזהות המודל הסופית קובעת את מחיר המודל. מחיר העלות הקדמי של STH נגזר כאן מפרמטרים ידועים: \( RP_{\mathrm{STH}} = (RC_{\text{total}} - RC_{\mathrm{LTH}})/(S - S_{\mathrm{LTH}}) \), כאשר \( RC_{\text{total}} \) נצבר מאותו מניע \( \Delta\mathrm{RCap} \). המחיר של כל יום נובע ממאזני המחזיקים, מחיר העלות, וההון שנפרס של היום הקודם, מורץ עם מערך פרמטרים אחד על פני כל המחזורים וללא איבר התאמת-מחיר בשום מקום בשרשרת. המבחן המכריע של מודל כזה הוא כיצד הוא מתפקד אך ורק מחוץ למדגם, היכן שכל קלט — כולל מסלול ההיצע וההנפקה — מותאם רק על נתונים הקודמים לכל מחזור שנחזה. אימות זה מגיע בפרק 4, היכן שה-walk-forward מחוץ למדגם מאתר את שיא 2025 בטווח של 1%.
המודל מצטיין בחיזוי פוטנציאל המחיר בשיא מחזור מתוך תחתיתו. נכון לכתיבת שורות אלה, השוק עדיין לא הגיע לתחתיתו — הוא עדיין במגמת ירידה מתמשכת. הצעד ההגיוני הבא הוא לקבוע את הירידה הפוטנציאלית של השוק לתחתיתו, ומאותה נקודה, לבנות את החיזוי לטווח ארוך לשיא 2029 — זהו נושא הפרק הבא.
3. מודל תחתית מבוסס הפסד מחזיקים לטווח ארוך
שיאים ותחתיות אינם תמונות ראי. שיא מחזור הוא אירוע זרימה: פריסת ההון מואטת ככל שמחזיקים לטווח ארוך מפיצים מטבעות לתוך עוצמה, והשיא נוצר כאשר מימוש רווחים מואץ עוקף לבסוף את הזרימה הנכנסת. תחתית היא דבר אחר לחלוטין. היא אינה היכן שההון מפסיק להגיע — היא היכן שהמכירה אוזלת ממוכרים. ההבחנה חשובה משום ששני הקצוות נשלטים על ידי גדלים שונים, ומידול תחתית כשיא הפוך טועה במנגנון, ובמספר.
העדות הנקייה ביותר נמצאת בהתנהגות ה-Realized Cap עצמו. ה-Realized Cap — סכום כל מטבע מוערך לפי המחיר שבו נע לאחרונה — דביק להפליא לאורך שוק דובי. הוא בקושי יורד. מטבעות אכן מחליפים ידיים במהלך ירידה, אך הנפחים דלילים, ורבה מההוצאה היא מחזיקים המגבשים הפסדים סמוך למחיר השורר, מה שבקושי משנה את מחיר העלות המצרפי. ה-market capitalization, לעומת זאת, קורס: ירידה של 70–80% במחיר מוחקת טריליונים בשווי שוק בעוד שה-Realized Cap נע הצידה. ההשלכה חדה ומעט נוגדת-אינטואיציה: שוק דובי מונע על ידי market capitalization (שווי הנכסים של המחזיקים לפי שווי שוק נוכחי), לא על ידי שינויים ב-Realized Cap (הון הזורם החוצה מהמגזר). ההון המאוחסן ברובו אינו עוזב; רק הערכת השווי הנוכחית שלו לפי שוק יורדת.
אבחנה זו אומרת לנו היכן לחפש את הרצפה. אם הערך הממומש נשמר לאורך הירידה, המחיר אינו יכול להמשיך לרדת ברגע שלמוכר האחרון לא נותר דבר להוציא. המאגר הטבעי של מוכרים כאלה הוא קוהורטת המחזיקים לטווח ארוך. אנו עוקבים אחר העלות המאוחסנת המצרפית שלהם עם מחיר ה-realized של LTH, \( RP_{LTH}(t) \): מחיר הלידה המשוקלל-לפי-נפח של כל המטבעות המוחזקים כיום על ידי מחזיקים לטווח ארוך, כלומר, מחיר העלות של LTH. היחס בין מחיר ה-spot לאותו בסיס הוא יחס ה-market-value-to-realized-value של המחזיקים לטווח ארוך, \( \mathrm{MVRV}_{LTH}(t) = p_t / RP_{LTH}(t) \), מכפיל הרווח המצרפי על מטבעות מוחזקים-לאורך-זמן.
רצפת מיצוי-ההפסד
במהלך שיא, \( \mathrm{MVRV}_{LTH} \) גדול: מחזיקים לטווח ארוך יושבים על כפולות של מחיר העלות שלהם ומוכרים לתוך עוצמה. במהלך הירידה הוא יורד מבעד ל-1.0, קו האיזון, וממשיך — הקוהורטה כמכלול עוברת להפסד בלתי-ממומש. זהו האינדיקטור המרכזי של התחתית. מכירה בהפסד מגבילה את עצמה פסיכולוגית וכלכלית: ככל שההפסד עמוק יותר, כך נותרים פחות מחזיקים המוכנים לממש אותו, וההיצע הנלחץ על השוק מידלדל לכמעט כלום — אם כבר, הדחף רץ בכיוון ההפוך, כשחלק מהמחזיקים לטווח ארוך נוטים למצע כלפי מטה את הפוזיציות שלהם. התחתית היא נקודת מיצוי המוכרים: המחיר שבו הפוזיציה הקולקטיבית של הקוהורטה לטווח ארוך נכנסה כה עמוק לירידה שלא ניתן לקיים כניעה נוספת.
אמפירית, נקודה זו מתאימה לא לעומק ירידה שרירותי כלשהו אלא למכפיל די עקבי של מחיר עלות. על פני כל מחזור ביטקוין שהושלם, התחתית נרשמת ב-\( \mathrm{MVRV}_{LTH} \) מעט מתחת לאחד: כדי שהמכירה תמצה את עצמה לבסוף, מחזיקים לטווח ארוך כקבוצה חייבים לשאת הפסד ממשי:
| תחתית מחזור | \( \mathrm{MVRV}_{LTH} \) בשפל |
|---|---|
| 2011 | 0.70 |
| 2015 | 0.66 |
| 2018 | 0.73 |
| 2022 | 0.82 |
הערכים מתקבצים ברצועה מ-~0.66 ל-0.82; הסדרה אינה מונוטונית (ה-0.66 של 2015 יושב מתחת ל-0.70 של 2011), וה"עלייה ממחזור למחזור" נשענת על שלוש הנקודות האחרונות — מגמה מבנית שאותה אנו מתייחסים אליה כחלק מסיפור התבגרות-השוק הרחב יותר (אותה התבגרות הדוחסת את המכפיל בשיא). MVRVLTH עולה בתחתית השוק מסמן ש, מחזור אחר מחזור, השוק מגיע למיצוי הפסד מוקדם ומוקדם יותר לאורך ירידת המחיר: נדרשת ירידה בלתי-ממומשת פחותה כדי לעצור את הנפילה, מכיוון שבסיס המחזיקים נעשה עמוק יותר, סבלני יותר, ונוטה פחות להיכנע בכל רמת הפסד נתונה.
זה נותן את מודל Blocklens-Bottom בשורה אחת. התחתית מאופיינת על ידי מכפיל קבוע, המסומן \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), המיושם על מחיר העלות של המחזיקים לטווח ארוך:
$$ p_{\text{bottom}} = \mathrm{MVRV}^{\text{floor}}_{LTH} \times RP_{LTH}(t_{\text{bottom}}). \tag{27}$$המבנה מצדיק את קיומו. הוא מפריד גודל איטי ובר-חיזוי — מחיר העלות של LTH \( RP_{LTH} \), הנע לאורך מסלול חלק וסדיר המורחב קדימה באמצעות חשבונאות realized-cap ישירה (שאותה אנו מפתחים בפרק 2.4) — מקבוע אמפירי יחיד, \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), המכויל למגמת ההתבגרות. מכיוון שה-Realized Cap — ועמו \( RP_{LTH} \) — די דביק לאורך הירידה, מחיר העלות בתחתית העתידית נקבע במידה רבה כבר עד שהשיא בעיצומו; תפקיד המודל הוא פשוט להעבירו קדימה עם פנקס RCLTH נכון ולהכפיל ברצפה.
הירידה בת 365 הימים והתחתית החזויה
הנעלם הנותר במודל התחתית הוא זמן — עלינו לדעת מתי לצפות לתחתית. כאן ביטקוין נדיב באופן בלתי-צפוי: לירידה משיא לתחתית יש משך יציב להפליא. שתי הירידות המודרניות שהושלמו (החל מסוף 2017 וסוף 2021) נמשכו 363 ו-366 ימים — בטווח של סוף שבוע ארוך זו מזו, ומשנת לוח; הירידה של 2013→2015 מהעידן המוקדם נמשכה 406 ימים ואינה נכנסת לכלל, ולכן הכלל נשען על שתי תצפיות מודרניות. אנו אפוא ממדלים את אורך הירידה כקבוע בקירוב:
$$ t_{\text{bottom}} \approx t_{\text{top}} + 365\ \text{days}. \tag{28}$$זוהי סדירות שהחזיקה בחוזקה על פני כל העידן המודרני (8+ שנים), והיא נותנת למודל תאריך קונקרטי לכוון אליו במקום המתנה פתוחה. אנו אפוא ממקמים את התחתית הבאה כ-365 ימים לאחר שיא המחזור של 6 באוקטובר 2025, כלומר, סביב תחילת אוקטובר 2026.
חיבור הכול יחד: איתור התחתית
עד תאריך התחתית החזוי, \(RP_{LTH}\) צפוי להיות בערך $48,600. בלקיחת רצפה של 0.85 — אקסטרפולציה שיקול-דעתית של החלק העולה בסדרה, היושבת מעל כל ערך שנצפה עד כה (האחרון: 0.82 ב-2022), עם הפרשה להתבגרות מתמשכת:
$$p_{\text{bottom}} \;\approx\; 0.85 \times \$48{,}600 \;\approx\; \$41{,}300.\tag{29}$$האומדן המרכזי שלנו לתחתית המחזור הבאה הוא אפוא ≈ $41,300, עם טווח רצועת-רצפה של $39,000–44,000 (בהתחשב בשגיאת החיזוי השנתית של \(RP_{LTH}\), MAPE 6.6–8.2%, בערך $36,000–47,000) והשפל מגיע באוקטובר 2026. להקשר, נכון לתאריך דוח זה השוק ירד ל-~$61,700 (חתך נתונים 10 ביוני 2026) — כבר רוב הדרך לעבר הרצפה החזויה, אך עדיין מחזיק מעליה.
כדאי לומר בפשטות מה הופך את שיטת איתור-התחתית שלנו לחסונה. איננו חוזים את מחיר התחתית ישירות; אנו חוזים שני גדלים איטיים ומתנהגים-היטב — מכפיל הערכת שווי הנודד באופן צפוי עם בגרות השוק, ומחיר עלות המועבר קדימה מונוטונית באמצעות חשבונאות realized-cap ישירה ועמיד בפני זעזועי-מטה — ומניחים למכפלתם לספק את המחיר. האובייקט התנודתי וקשה-החיזוי (מחיר הדולר בשפל השוק) מפורק לשניים יציבים ובני-פירוש. אותו פירוק הוא הסיבה שניתן לעשות קריאת תחתית שנה לפני השיא בכלל; וזו אותה לוגיקה מבנית אשר, מיושמת בכיוון ההפוך על הוצאת המטבעות המואצת של מחזיקים לטווח ארוך, מאתרת גם את השיא.
4. אימות מחוץ למדגם וחיזוי המחזור
המודל הורכב במלואו בפרקים 2–3; מה שנותר הוא לבחון את כוח החיזוי שלו על נתונים היסטוריים ידועים — ללא הצצה לעתיד — ולספק את החיזוי הסופי.
ה-walk-forward מחוץ למדגם
כל אחד יכול להתאים עקומה להיסטוריה שכבר בידו; המבחן האמיתי הוא לנקוב בשיא שהמודל מעולם לא ראה. לכן עבור כל מחזור שנחזה אנו מתאימים מחדש כל פרמטר התנהגותי על נתונים אך ורק קודמים לאותו מחזור, באמצעות האלגוריתם המתואר בפרקים הקודמים, ללא דליפה מהעתיד מעבר לנתון הסקלרי של פריסת ההון עבור העלייה המלאה (שאותו המודל אינו חוזה אלא מקבל כקלט תרחיש — הזרימה הנכנסת עצמה אנדוגנית חלקית למחיר; פרופיל זרימת ההון נלקח מהמחזור הקודם בכל ריצה). המודל מותנה בליבתו: הזינו לו את זרימת ההון הצפויה למחזור והוא מחזיר את המחיר המשתמע; הוא אינו ממציא את הזרימה; הוא מתמחר זרימה נתונה.
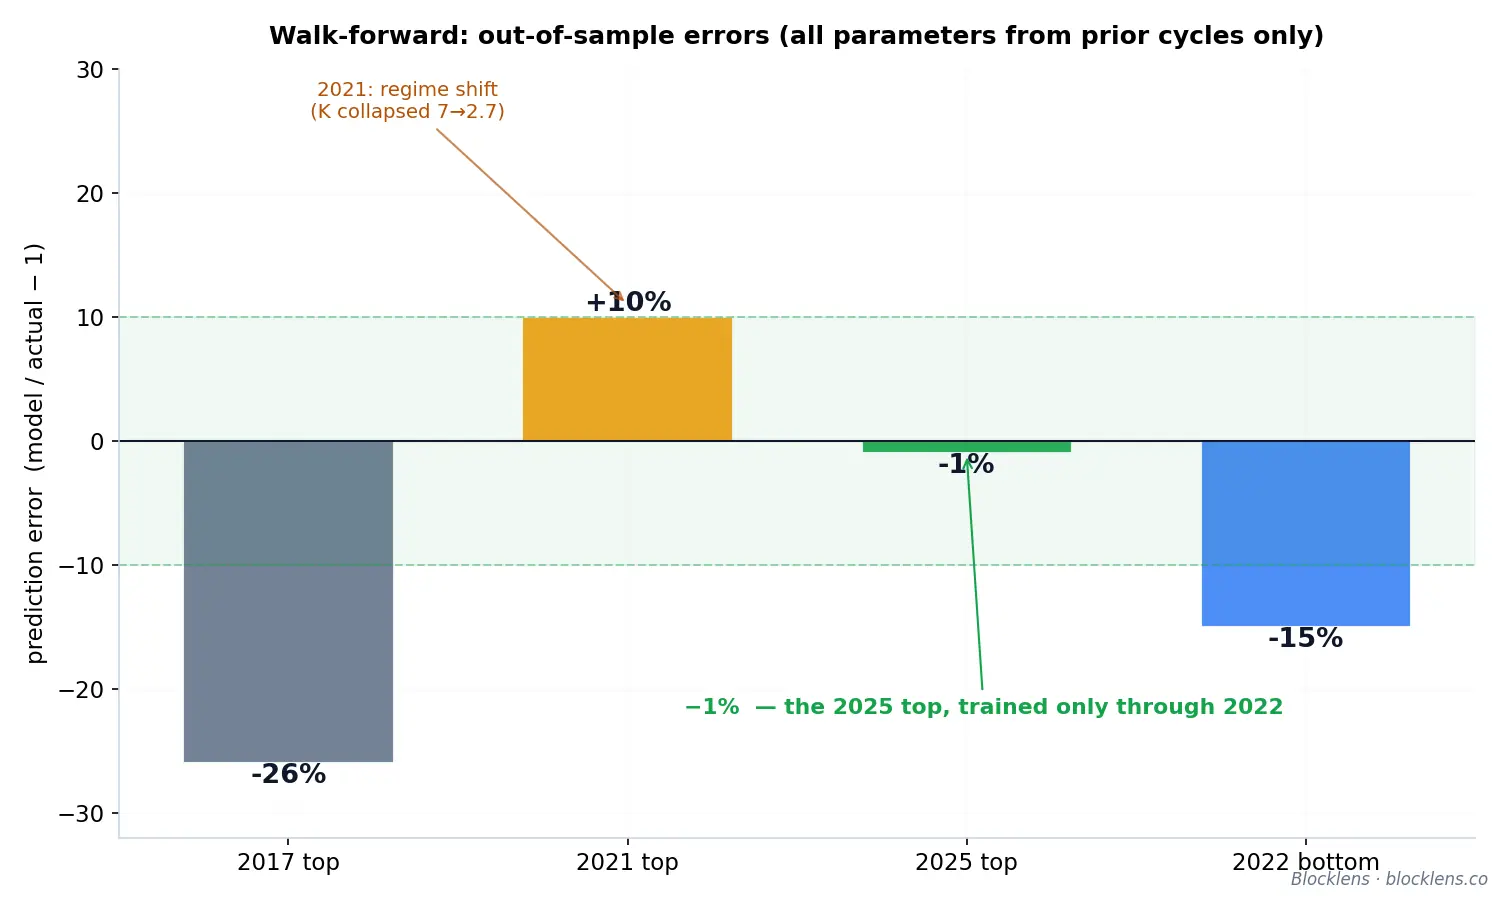
| שיא מחזור שנחזה | שגיאה מחוץ למדגם | הקשר |
|---|---|---|
| 2017 | \( -26\% \) | מחזור מוקדם; רק 2013 האנומלי קודם לו; פריסת ההון ממוקדת-לאחור בכבדות (\( K \approx 7 \)) |
| 2021 | \( +10\% \) | מחזור שינוי-משטר: \( K \) קרס מ-\( \approx 7 \) ל-\( \approx 2.7 \) באמצע העלייה |
| 2025 | \( -1\% \) | אותר תוך שימוש בנתונים עד 2022 בלבד — המבחן המכריע |
תוצאת 2025 של \( -1\% \) היא הכותרת: תוך שימוש בלא יותר מנתונים שהיו זמינים עד 2022, המודל מיקם את שיא אוקטובר-2025 בטווח של 1% מערכו בפועל. זו עדות חיזוי, לא התאמה בדיעבד. הפספוס של \( +10\% \) ב-2021 מאלף באותה מידה, ואיננו מסתירים אותו: אותו מחזור ישב בדיוק על שבר מבני בפרופיל הפריסה — \( K \) קרס מ-\( \approx 7 \) ל-\( \approx 2.7 \) באמצע העלייה — שינוי משטר בלתי-נראה מן העבר. ברגע שהמשטר החדש התבסס, הקריאה הבאה ממש (2025) נחתה בטווח של 1%.
התחתית חלשה יותר במידה כנה. שגיאות תחתית מחוץ למדגם (אותו מנוע חשבונאי; כל קלט קודם-בלבד — חוקי הוצאה, עקומת הישרדות, גרעיני גיל; הרצפה נלקחה כממוצע הרצפות שנצפו קודם): 2015 \( +30\% \), 2018 \( +25\% \), 2022 \( -15\% \). הפירוק מאלף. ב-2022 הפנקס קלע ל-\(RP_{LTH}\) בטווח של \( -1\% \) — כל הפספוס יושב בחיזוי הרצפה הקודם-בלבד הנמוך מדי (0.70 מול ה-0.82 הממומש). במחזורים המוקדמים התמונה מתהפכת: הרצפה כמעט נכונה בעוד ש-\(RP_{LTH}\) מפספס (\( +23\% \) ו-\( +35\% \)) — כניעה עמוקה משכתבת את מחיר העלות של הקוהורטה מהר יותר מכפי שהפנקס מעביר אותו. הטיעון של מודל התחתית אינו תיק הצלחות מצטבר אלא יציבות רכיביו בעידן המודרני: האינרציה של \(RP_{LTH}\) והרצפה המתבגרת.
תזמון: מרחק שיא-לשיא
כדי להפוך מודל מחיר לחיזוי מתוארך אנו זקוקים ללוח — וביטקוין סדיר באופן מפתיע כאן. המרחק משיא כל-הזמנים אחד לבא (ATH-to-ATH, שיא → שיא) מחזיק בכ-1425 ימים, והירידה משיא לתחתית הדוקה אף יותר: 363 ו-366 ימים על פני שני המחזורים המודרניים שהושלמו (שלושה ימי פיזור על פני טווח ארוך משנה).
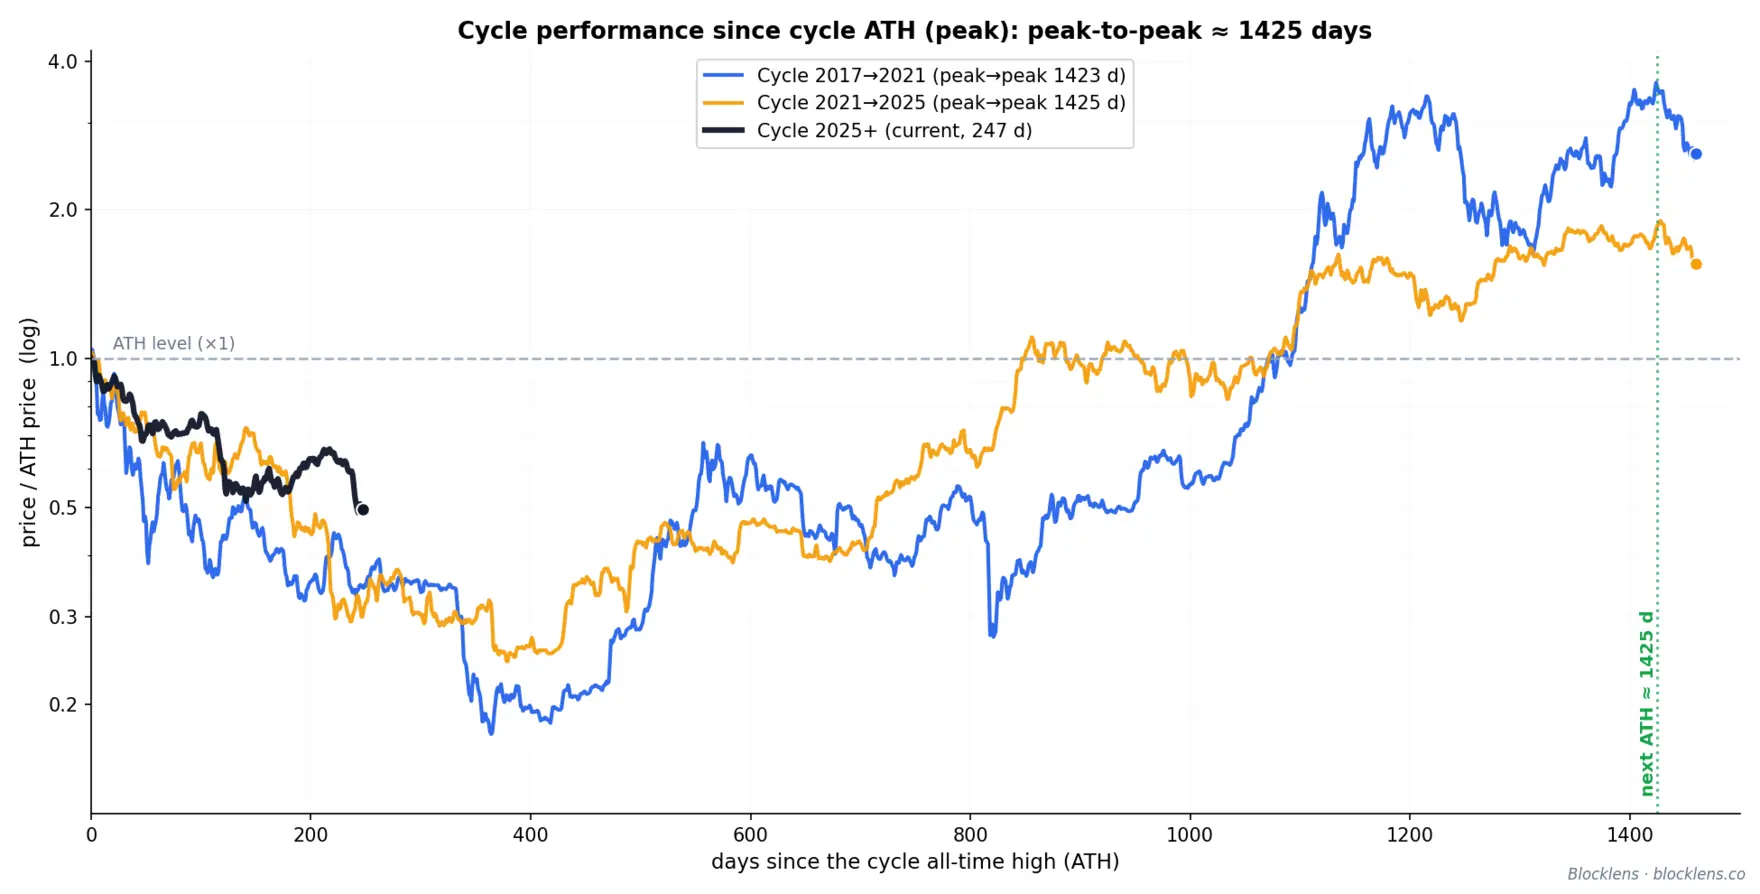
| אינטרוול | נצפה | מוסכמת המודל |
|---|---|---|
| ATH-to-ATH (שיא → שיא) | \( \approx 1425 \) ימים | אורך מחזור מלא |
| ירידה (שיא → תחתית) | 363 ימים, 366 ימים | קבוע \( \approx 365 \) ימים |
| עלייה (תחתית → שיא) | השארית | \( \approx 1060 \) ימים |
יישום שעון זה על השיא האחרון — $124,414 ב-6 באוקטובר 2025 — ממקם את תחתית המחזור כשנה אחר כך, בתחילת אוקטובר 2026, ואת השיא הבא כ-1425 ימים לאחר הקודם, בסוף קיץ 2029. התאריכים קבועים; רמות המחיר נותרות למילוי.
החיזוי: תחתית, שיא, ותרחישי זרימה נכנסת
התחתית נגזרת בפרק 3: היא נוצרת ברצפת מחיר העלות של המחזיקים לטווח ארוך, \( p_{\text{bottom}} = \text{MVRV}_{\text{LTH}}^{\text{floor}} \times RP_{\text{LTH}} \). עד תאריך החיזוי פנקס ה-\( RC_{\text{LTH}} \) נושא \( RP_{\text{LTH}} \approx \$48.6\text{k} \), ורצפה של \( \approx 0.85 \) נותנת אומדן תחתית מרכזי של \( \approx \$41{,}300 \) (רצועת רצפה \( \$39\text{–}44\text{k} \); עם שגיאת החיזוי של \(RP\) — \( \approx\$36\text{–}47\text{k} \)), סביב אוקטובר 2026.
השיא הבא (\( \approx 2029 \)) תלוי בקלט החיצוני האחד שהמודל אינו יכול לספק בעצמו — זרימת ההון המצטברת \( \Delta\text{RCap} \) על פני העלייה. במקום לבחור תרחישים יש מאין, אנו מעגנים אותם בזרימות בפועל של מחזורים קודמים. מתחתית לשיא השוק פרס \$2.8B (2013), \$69B (2017), \$364B (2021), \$685B (2025). מכפיל הצמיחה של הזרימה דועך — \( \times 24.5 \to \times 5.3 \to \times 1.88 \) — בעוד שהתוספת המוחלטת כבר התייצבה: \( +\$295\text{B} \), ואז \( +\$321\text{B} \). זוהי חתימה של נכס מתבגר: צמיחת הון העוברת ממשטר כפלי למשטר חיבורי (ליניארי) — ואותו מעבר עצמו הוא שמייצר את דעיכת המכפיל הנצפית. כל תרחיש להלן הוא השערה על אופן המשך הדעיכה:
| תרחיש | השערה | זרימה נכנסת \( \Delta\text{RCap} \) | × זרימת 2022–2025 | שיא בא משתמע |
|---|---|---|---|---|
| “Fade” (שמרני) | דעיכת המכפיל חוזרת על עצמה | \( \$460\text{B} \) | 0.67× | \( \approx\$131\text{k} \) |
| “Maturity” (מרכזי) | תוספת הזרימה חוזרת על עצמה (\( +\$320\text{B} \)) | \( \$1{,}010\text{B} \) | 1.47× | \( \approx\$205\text{k} \) |
| “Momentum” (אופטימי) | מכפיל המחזור הקודם חוזר על עצמו | \( \$1{,}290\text{B} \) | 1.88× | \( \approx\$242\text{k} \) |
בתרחיש “Fade” השמרני, זרימת ההון מתכווצת בפעם הראשונה בהיסטוריה — ואפילו אז המודל נושא את המחיר ל-\( \approx\$131\text{k} \), רק ~5% מעל שיא 2025: מחיר העלות של בסיס המחזיקים עולה מספיק על פני המחזור עד שהשיא הישן אינו יקר עוד. תרחיש “Maturity” המרכזי מניח שהשוק הבוגר ממשיך להוסיף \( \approx\$320\text{B} \) למחזור — המשטר הליניארי, הנתמך גם על ידי מבנה ערוצי הזרימה: המחזור הקרוב הוא הראשון עם spot ETFs פעילים מיום ראשון. “Momentum” הוא הקצה העליון: הדעיכה נעצרת ומכפיל המחזור הקודם חוזר על עצמו. למען הבהירות: רשת זו היא אקסטרפולציה פשוטה במכוון של ההיסטוריה של הזרימה עצמה; חיזוי זרימה ראוי — המשלב מחזורי נזילות מקרו ואת תחרות ביטקוין עם שווקי הון אחרים — הוא נושא המחקר העתידי שלנו.
הקשר מתהפך בנקיות: אבן הדרך הפסיכולוגית BTC $500k תדרוש \( \Delta\text{RCap} \approx \$3.3\text{T} \) מצטבר (4.9× זרימת המחזור הקודם), מטבע $1M שלמים \( \approx \$7.4\text{T} \) (10.8×). אלה אינם חיזויים אלא מקדמי המרה המתרגמים ציפיות זרימת-הון למחיר. המסלול המלא — התחתית החזויה של \( \approx \$41\text{k} \) (אוקטובר 2026) ושלושת תרחישי העלייה הנפרשים עד 2029 — מוצג באיור הראשי.
כל המודל בנוסחה אחת
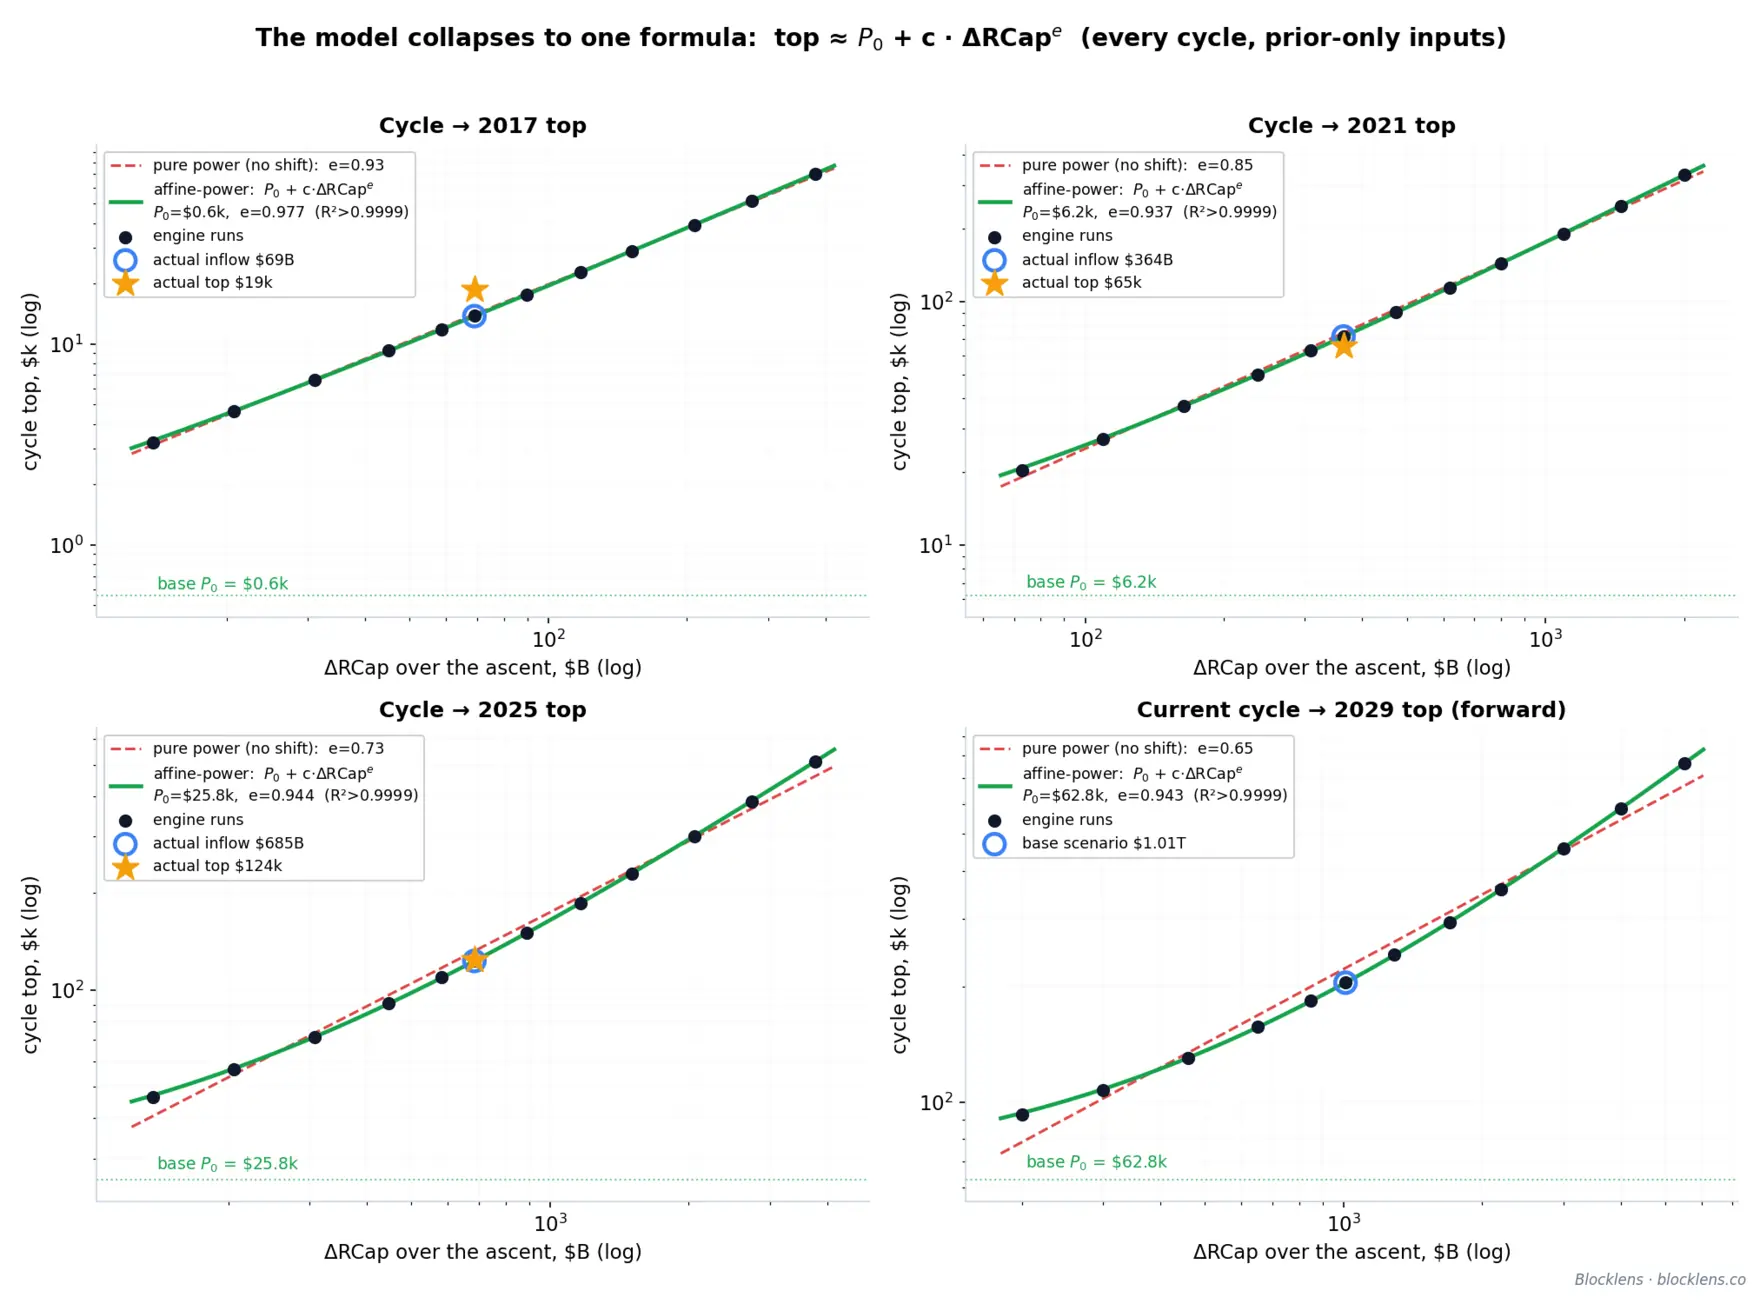
המודל נומרי: מחיר כל יום נובע באופן איטרטיבי מחשבונאות realized-cap, הוצאה קוהורטית, והתבגרות מטבעות, ואף חלק בודד שלו אינו מציין את הקשר זרימה-לשיא בצורה סגורה. ובכל זאת התפוקה קורסת לאחת פשוטה להפליא. בסריקת המנוע על פני רשת רחבה של זרימות — מ-0.2× עד 5.5× הערך בפועל עבור כל מחזור, כשכל קלט אחר נשאב מנתונים קודמים בלבד, בדיוק כמו במבחן ה-walk-forward — אנו מוצאים שבכל ארבעת המחזורים השיא תלוי בזרימה דרך נוסחת חזקה-אפינית בדיוק גבוה (עם שגיאה ממוצעת MAPE של 0.2–0.4%):
$$ p_{\text{top}}(\Delta\text{RCap}) \;\approx\; P_0 \;+\; K_{100}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{e}. \tag{30}$$כאן \( P_0 \) הוא המחיר בזרימה אפסית, ו-\( K_{100} \) הוא תרומת ה-\( \$100\text{B} \) הראשונים של זרימה למחיר השיא; כל \( \$100\text{B} \) נוספים מוסיפים מעט פחות, לפי חוק חזקה עם מעריך \( e \):
| מחזור | בסיס \( P_0 \) | \( K_{100} \) (תרומת \( \$100\text{B} \) הראשונים) | מעריך \( e \) | \( R^2 \) |
|---|---|---|---|---|
| → שיא 2017 | \( \$0.6\text{k} \) | \( \$19.0\text{k} \) | 0.977 | >0.9999 |
| → שיא 2021 | \( \$6.2\text{k} \) | \( \$19.5\text{k} \) | 0.937 | >0.9999 |
| → שיא 2025 | \( \$25.8\text{k} \) | \( \$15.8\text{k} \) | 0.944 | >0.9999 |
| → שיא 2029 (קדימה) | \( \$62.8\text{k} \) | \( \$16.1\text{k} \) | 0.943 | >0.9999 |
שיעור ההמרה של הון למחיר יציב: המעריך \( e \) יושב ברצועה צרה של \( 0.94\text{–}0.98 \), ו-\( K_{100} \) התייצב סמוך ל-\( \$16\text{k} \) לכל \( \$100\text{B} \) ראשונים בעידן המודרני. כל ההתפתחות של "הנוסחה" של כל מחזור חיה בחיתוך \( P_0 \) — המחיר בזרימה אפסית. זוהי סחיפת מחיר העלות שמייצר מחזור המטבעות הפנימי: מטבעות ישנים וזולים מוצאים ונכתבים מחדש במחירים נוכחיים אפילו ללא דולר חדש אחד, ולכן \( P_0 \) הוא הזיכרון של כל ההון שנכנס קודם. ממחזור למחזור הוא גדל מ-\( \$0.6\text{k} \) זניח ל-\( \$62.8\text{k} \) — כבר שליש מחיזוי מקרה-הבסיס. שימו לב שחוק חזקה טהור ללא חיתוך (\( P_0 = 0 \)) מתאים למנוע באופן גרוע נראה לעין, והמעריך שלו נסחף ממחזור למחזור: הבסיס המורש הגדל מכופף את הקשר, והתאמה ללא חיתוך מערבבת שני מנגנונים נבדלים — מחיר עלות מורש והון טרי — למעריך יחיד.
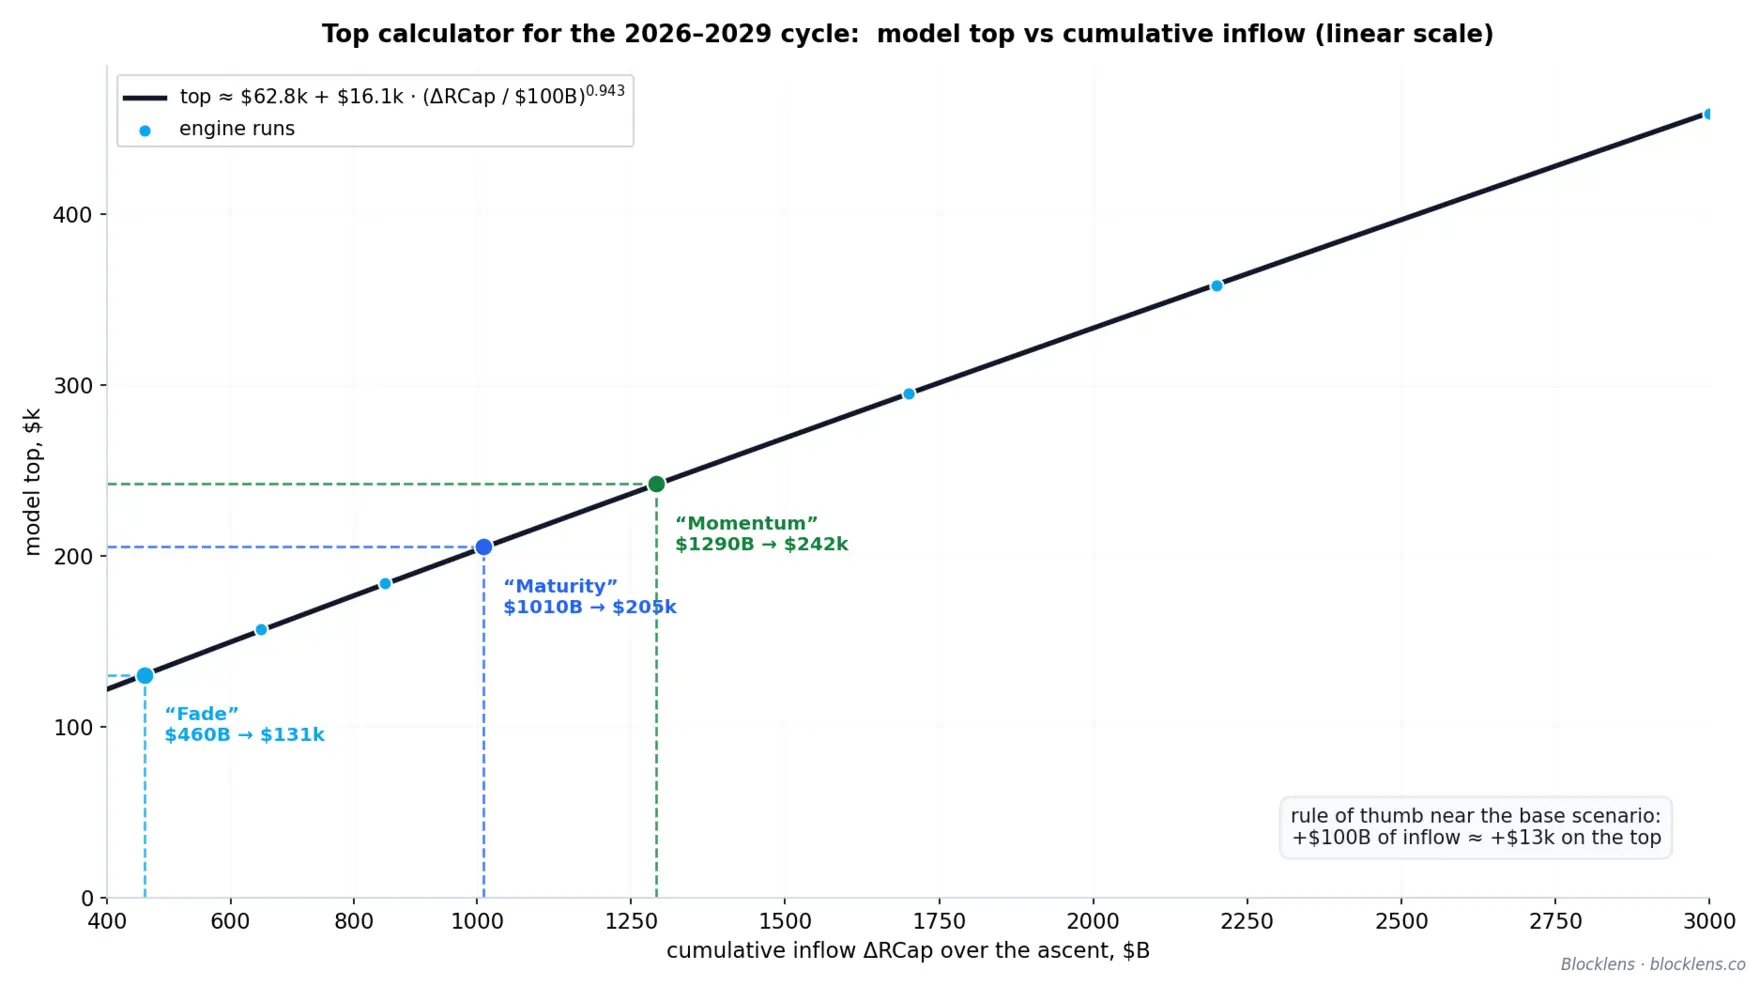
עבור המחזור הקרוב הנוסחה הופכת למחשבון שיא: הזינו את האומדן שלכם לזרימה מצטברת וקראו את המחיר המשתמע מהמודל מבלי להריץ את המנוע עצמו. סמוך לתרחיש הבסיס, כל \( +\$100\text{B} \) של זרימה מוסיפים \( \approx\$13\text{k} \) לשיא:
$$ p_{\text{top}} \;\approx\; \$62.8\text{k} \;+\; \$16.1\text{k}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{0.943}. \tag{31}$$אנו מדגישים את גבולות התחולה. נוסחה זו היא snapshot של המודל עבור מחזור 2026–2029, ואין להעבירה בעיוורון למחזורים עתידיים: כפי שהטבלה שלעיל מראה, הפרמטרים נסחפים באופן שיטתי ממחזור למחזור — מעל הכול הבסיס \( P_0 \), שכל מחזור יורש מכל ההיסטוריה הקודמת של ההון. נוסחת 2017 לא הייתה אומרת דבר על שיא 2025. היא אינה תחליף למודל אלא כלי נוחות לחישובים מהירים עמו — תרגום של ציפיות זרימת-הון למחיר השיא של המודל עבור המחזור הקרוב.
5. מסקנות, מגבלות וצעדים הבאים
תמיד ניתן להפוך חיזוי של מערכת מורכבת לפשוט יותר על ידי מעקב אחר התלויות ההדדיות שלה וגורמי ההנעה שלה. עבור ביטקוין, הדלק למחיר הוא זרימת הון, והאומדן הזמין הטוב ביותר שלה הוא השינוי ב-Realized Cap: המדד כמעט חלק, נע לאט, ונושא יותר מ-15 שנות היסטוריה מצטברת. קל יחסית לגבש דעה כיצד העניין במגזר נכסי-הקריפטו — ועמו, בעקיפין, זרימת ההון — ישתנה ביחס למחזור הקודם.
לעתים קרובות מדי, הערכות השווי של אנליסטים לביטקוין נשלפות יש מאין או נשענות על מדדי ניתוח-טכני חסרי מובהקות סטטיסטית. הגישה הזהירה והמתודולוגית-קפדנית שמאחורי מודל Blocklens-TOP מאפשרת לנו לסנן הערכות מסוג זה: אנו רואים בהגעת ביטקוין ל-$1M לפני 2030 כבלתי-ריאלית, למשל, ופריצה מעל $500k באותה תקופה כבלתי-סבירה (בהנחה שאינפלציית הדולר נותרת ברמתה הנוכחית), משום שזה היה דורש, בתוך חלון קצר למדי של 3 שנים (מתחתית לשיא), זרימות הון בקנה מידה שנצפה רק בקומץ סוגי נכסים בכל ההיסטוריה האנושית (שוק האג"ח של ארה"ב, שוק הדיור החדש של סין ב-2019–2021, אג"ח המלחמה של ארה"ב במהלך מלחמת העולם השנייה, וכן הלאה).
מה המודל הוא
שלוש תכונות מגדירות אותו.
הוא מכניסטי, לא סטטיסטי. המחיר משוחזר מיחס המחיר ההפוך \( p_t = \text{inertia}(t) + \Delta\text{RCap}(t)/Q(t) \), כאשר \(Q(t)\) הוא נפח ההוצאה היומי ב-BTC ואיבר האינרציה הוא מחיר העלות המשוקלל-לפי-הוצאה של המטבעות הנעים באותו יום. שום דבר כאן אינו קופסה שחורה. כל גודל — היצע קוהורטי, שיעור הוצאה, מחיר עלות — הוא מדד on-chain נצפה בעל משמעות כלכלית.
השיא אנדוגני. המודל מגלה את השיא בעצמו, מתוך לולאת משוב שלילי יחידה. ככל שהמחיר עולה, יחס ה-market-value-to-realized-value של LTH (MVRVLTH, המחיר חלקי מחיר העלות של LTH) עולה עמו, ומחזיקים לטווח ארוך מפיצים מהר יותר לפי חוק חזקה מתון,
$$ c_{\text{LTH}}(t) = g\!\left(\text{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \text{MVRV}_{\text{LTH}}^{0.27}(t) \quad (\text{binned } R^2 \approx 0.857). \tag{32}$$הפצה מהירה יותר מרימה את נפח ההוצאה היומי \(Q\), המרסן את צמיחת \(\Delta\text{RCap}/Q\), אשר בתורה מאיט את המחיר לתוך שיא. ההתנהגות עצמה המסמנת אופוריה היא ההתנהגות המסיימת אותה.
הוא מאמת מחוץ למדגם על המשטר המודרני. תחת walk-forward מחוץ למדגם קפדני — כל קלט מותאם מחדש על נתונים אך ורק קודמים לכל מחזור שנחזה, ללא דליפה מהעתיד, כולל מסלול ההיצע וההנפקה — המודל מאתר את שיא 2025 בטווח של 1% (שגיאה של −1%), תוך שימוש בנתונים עד 2022 בלבד בתוספת הערך המדויק של זרימת ההון העתידית. שיא 2025 בפועל נרשם ב-$124,414. אותו מספר יחיד הוא התוצאה המרכזית של עבודה זו: מודל היווצרות-מחיר שכל פרמטר התנהגותי שלו מותאם רק על נתונים עד 2022, בהינתן סך זרימת המחזור בפועל ולוח הזמנים, משחזר את השיא שלוש שנים (שוק שורי מלא אחד) לתוך העתיד בטווח של 1% — כשכל קלט, כולל דינמיקת ההיצע, מותאם אך ורק על נתונים קודמים.
מה המודל אינו
בהירות לגבי טווח ההגעה של מודל היא חלק מאפיונו. מודל Blocklens-TOP חזק דווקא משום שהוא צר, וכדאי להיות מפורש לגבי הקצוות.
הוא אינו אורקל אוטונומי. המנוע ממפה זרימת הון למחיר; הוא אינו חוזה את הזרימה. הפריסה המצטברת של \(\Delta\text{RCap}\) על פני עלייה עוקבת אחר \( \text{frac}(\tau) = \tau^{K}\), כאשר \(\tau\) הוא חלק העלייה שחלף — ממוקד-לאחור בעוצמה, עם רק ~7–24% מההון שנפרס עד אמצע העלייה. כל מסלול מחיר קדמי הוא אפוא מותנה בתרחיש זרימה-כוללת. ציינו את התרחיש והמודל מחזיר את השיא: $460B של זרימת מחזור (“Fade”) מרמז על ~$131k, $1.01T (“Maturity”) ~$205k, $1.29T (“Momentum”) ~$242k. הריצו אותו בכיוון ההפוך ו-BTC ב-$500k דורש \(\Delta\text{RCap} \approx \$3.3\text{T}\), בעוד ש-$1M דורש ~$7.4T. אלה אינם חיזויים; הם שער החליפין בין הון שנפרס למחיר, וההון עצמו נותר קלט.
שינויי משטר קשים מטבעם. מעריך הפריסה \(K\) אינו קבוע על פני ההיסטוריה. מחזורים מוקדמים פרסו הון באופן לא-אחיד הרבה יותר (\(K \approx 6.5\text{–}7.0\) ב-2013 וב-2017); למחזורים מודרניים פרופיל שטוח יותר (עם פרצי סיגמואיד עוקבים הנראים לאורכו): \(K \approx 2.7\text{–}2.8\). מחזור 2021 יושב היישר על קו השבר: \(K\) קורס מ-~7 ל-~2.7 באמצע העלייה — שבר מבני שלא ניתן היה לדעת מנתונים קודמים. ה-walk-forward מחוץ למדגם מראה את מחירו בבירור: שיא 2021 חורג ב-+10%. המודל אינו יכול לחזות שינוי משטר; הוא יכול רק לתמחר אותו ברגע שהמשטר החדש קריא.
המדגם קטן. ביטקוין חי בערך חמישה מחזורים. שום כמות של זהירות סטטיסטית אינה מייצרת דרגות חופש שהנתונים אינם מכילים, ויש לקרוא כל טענה מחוץ-למדגם כאן עם תקרה זו בראש. האות המעודד — החלק המרמז שהמנוע לוכד מבנה אמיתי ולא צירוף מקרים — הוא שמחוץ למדגם השיאים המודרניים נוחתים ב-+10% (2021) ו-−1% (2025), והתחתיות באופן רופף יותר: +30% (2015), +25% (2018), −15% (2022), כשהפספוס בתחתית המודרנית מוסבר כולו על ידי הרצפה ולא על ידי מחיר העלות — הכול כשכל קלט מותאם אך ורק על נתונים הקודמים למחזור שנחזה.
צעדים הבאים
המודל הוא יסוד, וכמה שיפורים פוטנציאליים נובעים באופן טבעי מהנקודה שבה הוא נעצר כעת.
- מודל רב-גורמי לחיזוי שיעור ההוצאה. חוק החזקה עבור \(c_{\text{LTH}}\) הוא פישוט (הוא תלוי בגורם יחיד: רווחיות הפוזיציות של מחזיקים לטווח ארוך). במציאות, התנהגות מחזיקים לטווח ארוך מעוצבת תמיד על ידי כמה גורמים בו-זמנית (ציפיות תשואה, מומנטום מחיר, זמן בתוך המחזור, וכן הלאה). מודלים מתוחכמים ומדויקים יותר עבור \(c_{\text{LTH}}\) הם נושא המחקר העתידי שלנו.
- חיזוי זרימת ההון והתפלגותה לאורך זמן. פרק 4 משתמש בקבוצה פרימיטיבית למדי של תרחישים לזרימות הון אפשריות. הזרימה עצמה — והעניין במגזר נכסי-הקריפטו — תלויים בבירור בגורמים מקרו-כלכליים ובמצב שווקי ההון הסמוכים. בגרסאות עתידיות של מודל Blocklens-TOP ננסה לסגור פער זה ולצמד את שני המודלים, ולהניב תמונה שלמה.
- מעקב חי. כל הקלטים נגזרים מ-snapshots יומיים של קוהורטות-גיל UTXO ומדדי הערכת-שווי של מחזיקים של Blocklens, ולכן המודל כולו יכול לרוץ כמוניטור המתעדכן ברציפות — במעקב אחר הירידה המתרחשת כעת (מחיר אמצע-2026 סמוך ל-$61.7k מול שיא 2025 של $124,414) לתוך התחתית החזויה, ובתמחור מחדש של העלייה הבאה ככל שנתוני זרימת-הון מגיעים.
מודל Blocklens-TOP לא יספר לך את העתיד בכוחות עצמו — והוא אינו מתיימר שיוכל. מה שהוא עושה הוא להמיר שאלה שאיש אינו יכול לענות עליה — לאן ילך המחיר? — לשאלה שלפחות ניתנת לטיפול: כמה הון ייפרס? ענו על כך, והשאר הוא חשבון פשוט.
6. מילון מונחים וסמלים
כל סמל וקיצור המשמש בדוח זה נאסף כאן. הערכים מקובצים לנוחות הניווט: ראשוניות שוק ו-on-chain תחילה, ואז מנגנון הקוהורטות, מנוע המחיר ההפוך, מניע השיא, ולבסוף מבני התחתית והמחזור. הכתב התחתי \(g\) רץ על פני שתי הקוהורטות \(\{\text{STH},\text{LTH}\}\); \(t\) מציין יום ו-\(a\) את גיל המטבע בימים.
6.1 ראשוניות שוק ו-on-chain
| מונח / סמל | הגדרה |
|---|---|
| BTC | ביטקוין, הנכס המקורי; גם היחידה שבה נמדדות כמויות המטבעות (היצע, הוצאה, הנפקה). |
| UTXO | Unspent Transaction Output — חבילת מטבע on-chain של כמות BTC נתונה הנושאת את חותמת הזמן של תנועתה האחרונה; היחידה האטומית של כל החשבונאות הקוהורטית כאן. |
| גיל מטבע, \(a\) | הימים שחלפו מאז ש-UTXO נע לאחרונה; המשתנה שלפיו מטבע מסווג כמוחזק לטווח קצר או ארוך. |
| מחיר, \(p_t\) | מחיר הסגירה ה-spot של BTC ב-USD ביום \(t\). |
| הנפקה, \(\text{iss}\) | BTC חדש שטבע הפרוטוקול ליום (סבסוד הבלוק מסוכם על פני היום), מוערך ב-\(p_t\) בעת הוספתו להון הממומש. |
| Market Cap | היצע במחזור מוערך לפי מחיר ה-spot הנוכחי, \(S(t)\cdot p_t\); הערכת השווי ה"נייר" של הרשת. |
| Realized Cap (RCap) | היצע מוערך לפי מחיר תנועתו האחרונה של כל מטבע ולא לפי spot — מחיר העלות המצרפי ב-USD של כל המטבעות; ההון המחויב בפועל on-chain. |
| \(\Delta\text{RCap}(t)\) | שינוי יומי ב-Realized Cap; שווה לרווח/הפסד ממומש על מטבעות שהוצאו בתוספת הנפקה מוערכת במחיר ה-spot (הזהות המרכזית). |
| Realized Price (RP) | Realized Cap מחולק בהיצע — מחיר העלות הממוצע לכל מטבע, ב-USD. מחושב לכל קוהורטה, הוא נותן את מחיר העלות הקוהורטי (ראו \(RP_{\text{LTH}}\)). |
| \(RP_{\text{LTH}}\) | מחיר ה-realized של LTH — מחיר העלות של המחזיקים לטווח ארוך (Realized Cap של מטבעות LTH מחולק בהיצע LTH); העוגן של מודל התחתית והגודל שחשבונאות realized-cap חוזה. |
| MVRV | יחס Market-Value-to-Realized-Value, \(\text{Market Cap}/\text{Realized Cap}\) (שקול ל-\(p_t/RP\)); מדד חסר-ממד של רווח בלתי-ממומש מצרפי. |
| MVRVLTH / MVRVSTH | MVRV מחושב בתוך קוהורטה יחידה, \(p_t/RP_g\); MVRVLTH (מחיר על פני מחיר העלות של LTH) שולט בהפצת המחזיקים לטווח ארוך ומשמש כמניע המגדיר של השיא ושל התחתית כאחד. |
| SOPR | Spent Output Profit Ratio — עבור המטבעות שנעו ביום נתון, מחיר המכירה מחולק במחיר שבו אותם מטבעות נרכשו; SOPR \(>1\) פירושו שמוציאי היום מימשו רווח בממוצע. |
| \(p_{\text{SOPR}}^{g}\) | מחיר העלות לפי SOPR של קוהורטה \(g\): מחיר הלידה המשוקלל-לפי-נפח של המטבעות שאותה קוהורטה הוציאה בפועל באותו יום, \(p_{\text{SOPR}}^{g}=p_t-\Delta\text{RCap}_g/V_g\). עלות זו של המטבע שהוצא — לא עלות ההחזקות — היא הנכנסת לאיבר הרווח/הפסד הממומש. |
6.2 קוהורטות וגרעיני שקלול-הגיל
| מונח / סמל | הגדרה |
|---|---|
| קוהורטה | אחת משתי מחלקות המחזיקים מוגדרות-הגיל שאליהן כל מטבע מפוצל לפי ערך: Short-Term Holders ו-Long-Term Holders. |
| STH | Short-Term Holders — מטבעות שנעו לאחרונה (גיל נמוך); מחזוריות גבוהה; הם מוציאים את מטבעותיהם הטריים ביותר תחילה. |
| LTH | Long-Term Holders — מטבעות מוחזקים מספיק זמן כדי לשלוט בטווח הגיל העליון; מוציאים דלילים שתאוצתם יוצרת שיאי מחזור. |
| \(W_{\text{LTH}}(a)\) | משקל גיל לוגיסטי המקצה את חלק החברות ב-LTH של מטבע, \(W_{\text{LTH}}(a)=1/\!\left(1+e^{-0.1(a-155)}\right)\), מוצמד ל-0 מתחת ל-100 ימים ול-1 מעל 210 ימים; \(\sim\!155\) ימים הוא הגבול הרך של STH/LTH, עם \(W_{\text{STH}}(a)\) \(=1-W_{\text{LTH}}(a)\). |
| \(m(a)\), גרעין רווח-החברות ("הפעמון") | חברות LTH יומית הנצברת בגיל \(a\), \(m(a)=W_{\text{LTH}}(a)-W_{\text{LTH}}(a-1)\) — הנגזרת הבדידה של הסיגמואיד הלוגיסטי, עקומה בצורת פעמון על פני גילים \(\sim\!100\text{–}210\) ימים. זוהי התפלגות הגיל של מטבעות הנכנסים לקבוצת ה-LTH בכל יום, ומכאן הגרעין הטבעי למחיר העלות של LTH. |
| \(S_g\), היצע | סך ה-BTC המוחזק על ידי קוהורטה \(g\); \(S(t)=S_{\text{STH}}(t)+S_{\text{LTH}}(t)\), כשההיצע הכולל \(S(t)\) נתון-פרוטוקול. |
| \(V_g\) | BTC שהוצא (נע) על ידי קוהורטה \(g\) ביום נתון. |
| \(c_g\), שיעור הוצאה | שיעור ההוצאה היומי הקוהורטי, מבוטא כאחוז, \(c_g=V_g/S_g\) — חלק ההחזקות של קוהורטה שעבר עסקה באותו יום. טווחי תפעול: \(c_{\text{STH}}\approx 4.2\%/\text{day}\), \(c_{\text{LTH}}\approx 0.08\text{–}0.13\%/\text{day}\). |
| \(M(t)\), זרימת הזדקנות נכנסת | זרימת התבגרות STH\(\rightarrow\)LTH: BTC החוצה לתוך קבוצת ה-LTH ליום ככל שמטבעות מזדקנים, \(M(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\) — נקראת אנדוגנית ממבנה הגיל בפועל של ההיצע (היסטורית \(\sim\!16.3\)k BTC/יום בממוצע); איבר המקור המגדיל את היצע ה-LTH. |
6.3 מנוע המחיר ההפוך ומניע השיא
| מונח / סמל | הגדרה |
|---|---|
| \(Q(t)\), נפח הוצאה יומי | נפח הוצאה יומי ב-BTC, \(Q(t)=c_{\text{STH}}(t)S_{\text{STH}}(t)+c_{\text{LTH}}(t)S_{\text{LTH}}(t)+\text{iss}(t)\) — נפח המטבעות הכולל שעל פניו נפרסת זרימת ההון של היום; המכנה של יחס המחיר ההפוך. |
| אינרציה | מחיר העלות המשוקלל-לפי-הוצאה של נעי-היום, \(\text{inertia}=(c_{\text{STH}}S_{\text{STH}}\,p_{\text{SOPR,STH}}+c_{\text{LTH}}S_{\text{LTH}}\,p_{\text{SOPR,LTH}})/Q\); רמת המחיר שאליה המנוע חוזר לפני שזרימת ההון דוחפת אותו, ונותנת \(p_t=\text{inertia}(t)+\Delta\text{RCap}(t)/Q(t)\). |
| CV | מקדם שונות — סטיית תקן חלקי ממוצע, השונות חסרת-היחידות של מניע (למשל, ה-CV של \(c_{\text{LTH}}\) \(\approx 144\%\)). |
| חוק רגישות | ההשפעה לכל \(\sigma\) של מניע על \(Q\) שווה ל-CV שלו כפול משקלו ב-\(Q\); כך \(c_{\text{STH}}\) קובע את רמת \(Q\) בעוד ש-\(c_{\text{LTH}}\), קטן במשקל אך עצום בשונות, יוצר את השיא. |
| \(g(\cdot)\), משוב הפצה | מניע השיא: שיעור ההוצאה של LTH כחוק חזקה של MVRVLTH, \(c_{\text{LTH}}=g(\text{MVRV}_{\text{LTH}})=0.093\cdot\text{MVRV}_{\text{LTH}}^{0.27}\) (binned \(R^2\approx 0.857\)). משוב שלילי: מחיר גבוה יותר מעלה את ה-MVRV, מאיץ מכירת LTH, מרים את \(Q\), ומאיט את המחיר לתוך שיא. |
6.4 פריסת הון, התחתית, וצורת המחזור
| מונח / סמל | הגדרה |
|---|---|
| \(\tau\) | חלק העלייה שחלף, מ-0 בתחתית ל-1 בשיא; השעון של פרופיל הפריסה. |
| \(K\), מעריך פריסה | עקמומיות הפריסה המצטברת של ההון, \(\text{frac}(\tau)=\tau^{K}\) (חלק מסך ה-\(\Delta\text{RCap}\) של המחזור שנפרס עד \(\tau\)); \(K\) גדול יותר פירושו פריסה ממוקדת-לאחור יותר. מחזורים מודרניים \(K\approx 2.7\text{–}2.8\); מחזורים מוקדמים \(K\approx 6.5\text{–}7.0\). |
| \(\text{MVRV}_{\text{LTH}}^\text{floor}\) | רמת ה-MVRVLTH שבה הפוזיציה המצרפית של המחזיקים לטווח ארוך נמצאת עמוק מספיק מתחת למחיר העלות שהמכירה ממצה את עצמה — תנאי התחתית. אמפירית \(0.70\) (2011), \(0.66\) (2015), \(0.73\) (2018), \(0.82\) (2022), עולה לאורך המחזורים; הדוח משתמש ב-\(\approx 0.85\) קדימה. |
| \(p_{\text{bottom}}\) | שפל המחזור הממודל, \(p_{\text{bottom}}=\text{MVRV}_{\text{LTH}}^\text{floor}\times RP_{\text{LTH}}(t_{\text{bottom}})\), המושג ב-\(t_{\text{bottom}}\approx\text{top}+365\) ימים (ירידות מודרניות נמשכו 363 ו-366 ימים). |
| \(P_{\text{in}}(t)\) | מחיר הלידה הממוצע של מטבעות המתבגרים לתוך קבוצת ה-LTH ביום \(t\), משוקלל לפי הכמות המתבגרת: \(P_{\text{in}}(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\,p_{t-a}\big/\sum_a S_{\text{age}}(t,a)\,m(a)\); הקלט שפנקס ה-RCLTH מחשבן. |
| ATH | All-Time High — המחיר הגבוה ביותר שנרשם אי-פעם עד תאריך נתון (שיא מחזור 2025 היה \$124,414). |
| drawdown | ירידה באחוזים משיא קודם (ATH) לשפל מאוחר יותר; עומק השוק הדובי, המתכווץ ככל שהשוק מתבגר. |
| כניעת מוכרים (capitulation) | שלב המכירה הכפויה, ממומשת-ההפסד, סמוך לתחתית, כשמחזיקים מוסרים מטבעות מתחת לעלות וההפסד הבלתי-ממומש ממוצה. |
| MAPE | Mean Absolute Percentage Error — הממוצע של \(|\hat{y}/y-1|\) על פני כל החיזויים, מבוטא באחוזים; מדד סטנדרטי לדיוק חיזוי שבו פספוסים חיוביים ושליליים אינם מבטלים זה את זה. MAPE של 5% פירושו שהחיזוי סוטה מהערך בפועל ב-5% בממוצע, בכל אחד מהכיוונים. |