0. Résumé exécutif et principaux résultats
Les cycles de prix du Bitcoin n'ont rien de mystique. Ils sont la surface visible des capitaux qui affluent vers un actif à offre fixe et des détenteurs à long terme qui décident quand, et dans quelle proportion, vendre. Le modèle Blocklens-TOP formalise ces deux volets en un système unique et fermé — et reproduit l'intégralité du cycle de prix du Bitcoin, aussi bien le creux que le sommet, à partir d'un seul jeu de paramètres ancré dans le comportement on-chain historique des participants de marché.
Historiquement, l'analyse on-chain a su identifier le creux de cycle, mais il n'existait jusqu'ici aucun modèle précis permettant de localiser un sommet de cycle potentiel à partir du comportement des détenteurs. Le modèle Blocklens-TOP a été conçu pour combler cette lacune, et il vous permet de répondre à deux questions interdépendantes :
- Quel prix de sommet le bitcoin peut-il être attendu d'atteindre si \$X milliards de capitaux entrent dans l'actif ?
- Quel afflux de capitaux le cycle à venir doit-il apporter pour que le prix du bitcoin dépasse \$Y milliers ?
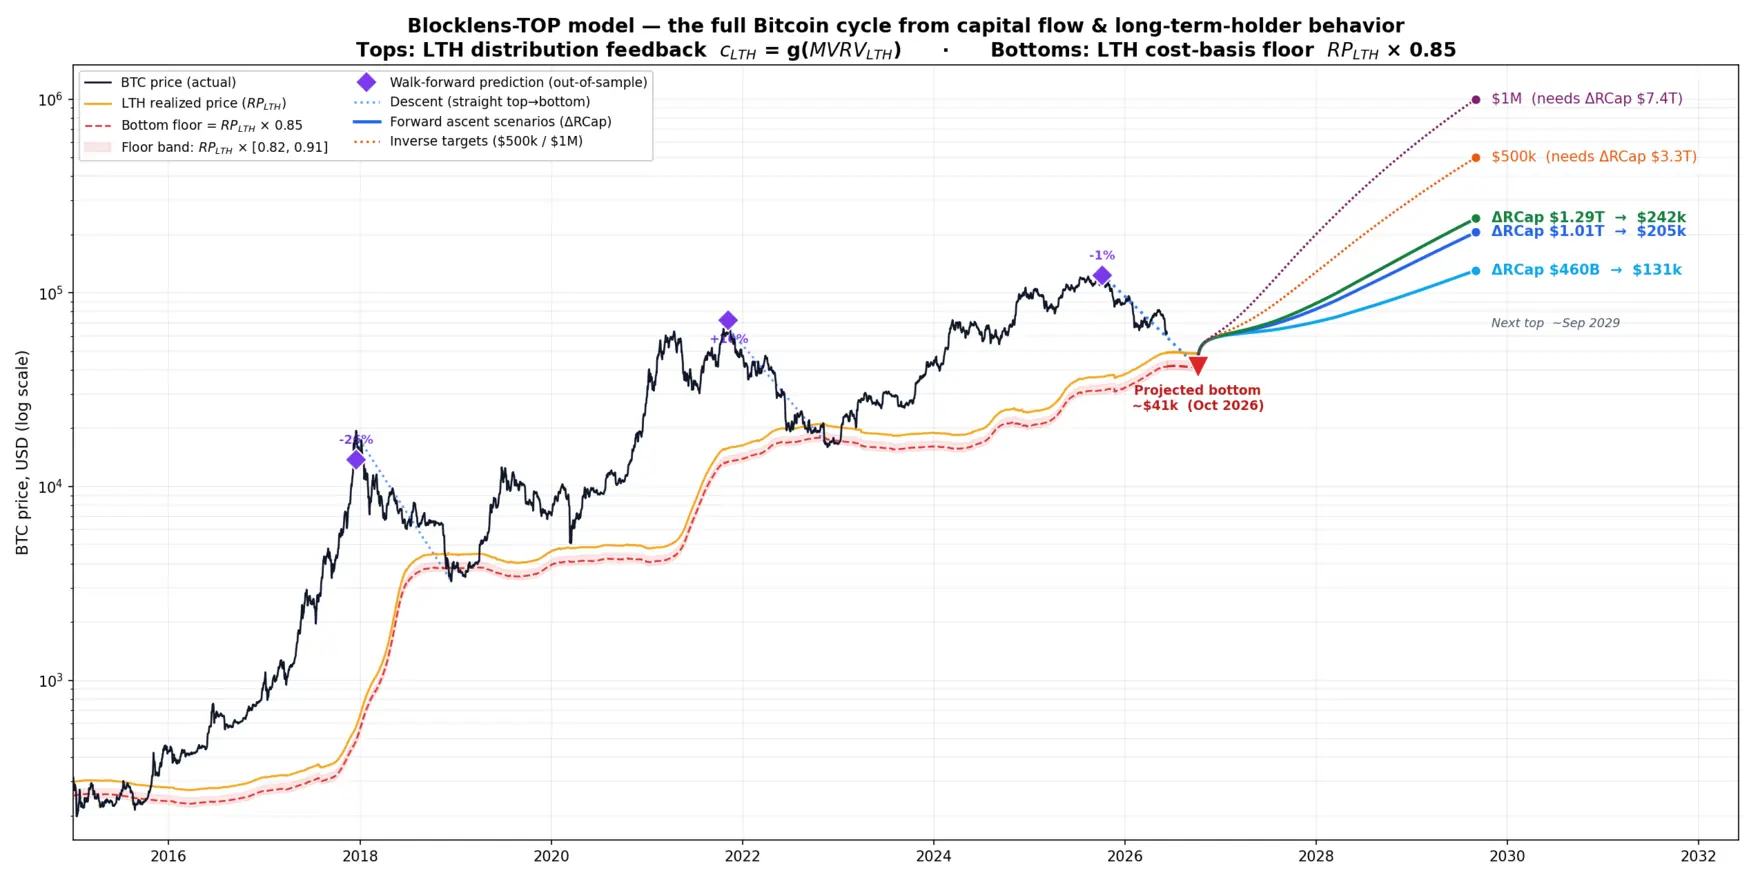
Le modèle en bref
Le modèle Blocklens-TOP est une description en deux phases du cycle complet (descente et ascension), et chaque phase est principalement pilotée par le comportement de la même cohorte : les détenteurs à long terme.
- Les sommets se forment de façon endogène, principalement via la rétroaction de distribution des détenteurs à long terme (LTH). À mesure que le prix grimpe, les détenteurs à long terme accumulent des gains latents plus importants, mesurés par leur MVRV (valeur de marché sur valeur réalisée — le prix divisé par le coût de base des LTH). Un MVRV plus élevé les pousse à vendre plus vite. Ces ventes supplémentaires augmentent le « volume de dépense » quotidien du bitcoin sur le marché, ce qui amortit mathématiquement la vitesse à laquelle de nouveaux capitaux peuvent faire monter le prix. La croissance du prix décélère et un sommet se forme — non pas à cause d'un choc externe, mais parce que la prise de bénéfices de la cohorte elle-même referme une boucle de rétroaction négative. Nous capturons ce phénomène par une loi de puissance douce, \(c_{LTH}=0.093\cdot \text{MVRV}_{LTH}^{\,0.27}\) (R² par tranches ≈0,857), où \(c_{LTH}\) est la fraction de l'offre LTH dépensée par jour.
- Les creux se forment au plancher du coût de base des LTH. Un cycle se termine lorsque les détenteurs à long terme sont suffisamment en perte pour que les ventes s'épuisent d'elles-mêmes. Le prix de creux est le prix réalisé des LTH multiplié par un multiple plancher (marquant la profondeur des pertes des LTH à partir de laquelle les achats destinés à moyenner ces positions commencent à dominer), \(p_{bottom} = \text{MVRV}_{\text{LTH}}^{\text{floor}}\times RP_{LTH}\). Élément crucial, la realized cap est rigide au cours d'un marché baissier — elle ne baisse presque pas. Un krach est un effondrement de la capitalisation de marché, pas de la realized cap, ce qui explique précisément pourquoi un plancher de coût de base ancre le creux.
Les deux phases s'articulent autour d'une seule identité mathématique exacte. Par définition, la variation quotidienne de la realized cap est égale au profit/perte réalisé plus l'émission ; résoudre cette identité pour le prix donne l'équation pivot du modèle :
$$ p_t = \text{inertia}(t) + \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{1}$$Ici, \(\Delta\text{RCap}(t)\) est la variation de la realized cap du jour (un proxy de l'afflux/sortie de capitaux), \(Q(t)\) est le volume de dépense quotidien du marché en BTC, et l'« inertie » est le coût de base pondéré par les dépenses à partir duquel le marché vend.
Walk-forward : validation hors échantillon
Le véritable test de tout modèle de cycle est sa capacité à prévoir un sommet qu'il n'a jamais vu. Nous réajustons chaque paramètre en n'utilisant que les données antérieures à chaque cycle prédit, sans aucune fuite depuis le futur, et nous testons le modèle hors échantillon. Du futur, le modèle reçoit l'afflux total de capitaux réel du cycle (\(\Delta RCap\) du creux au sommet) et son calendrier (les dates de creux et de sommet) ; l'afflux est lui-même en partie endogène au prix — le profit réalisé évolue avec la trajectoire de prix — de sorte que le test doit être lu comme un test de fonction de transfert « afflux → prix », et non comme une prévision complète du futur. Cela nous permet de comparer \( p_{\text{model}}^{\text{TOP}}(\Delta RCap_{\text{actual}}) \) à \( p_{\text{actual}}^{\text{TOP}} \) :
| Sommet prédit | Erreur hors échantillon | Remarque |
|---|---|---|
| 2017 | −26 % | Seul l'extrême cycle de 2013 comme antécédent |
| 2021 | +10 % | Le cycle de changement de régime (le profil de déploiement s'est effondré en milieu de cycle) |
| 2025 | −1 % | Entraîné uniquement sur les données jusqu'à 2022 — le résultat phare |
La prédiction de 2025 est celle qui compte : un cycle moderne, prévu à partir d'un cycle antérieur propre, est tombé à moins de 1 % près. Les écarts sur les cycles antérieurs s'expliquent — 2017 ne disposait que du marché précoce et anormal pour apprendre, et 2021 s'est révélé être une véritable rupture structurelle dans le schéma d'afflux de capitaux (l'exposant de déploiement \(K\) est passé de ~7 à ~2,7 en milieu de cycle, impossible à connaître à partir de l'historique).
Prévision prospective
Le sommet le plus récent du Bitcoin s'est imprimé à \$124 414 le 6 octobre 2025. La descente jusqu'à la mi-2026 a ramené le prix à \$61,7k (date d'arrêt des données : 10 juin 2026). À partir d'ici, le modèle projette le creux de cycle (sans nécessiter d'hypothèses sur l'afflux de capitaux) et le sommet de cycle suivant en fonction des afflux de capitaux supposés pour l'ascension à venir :
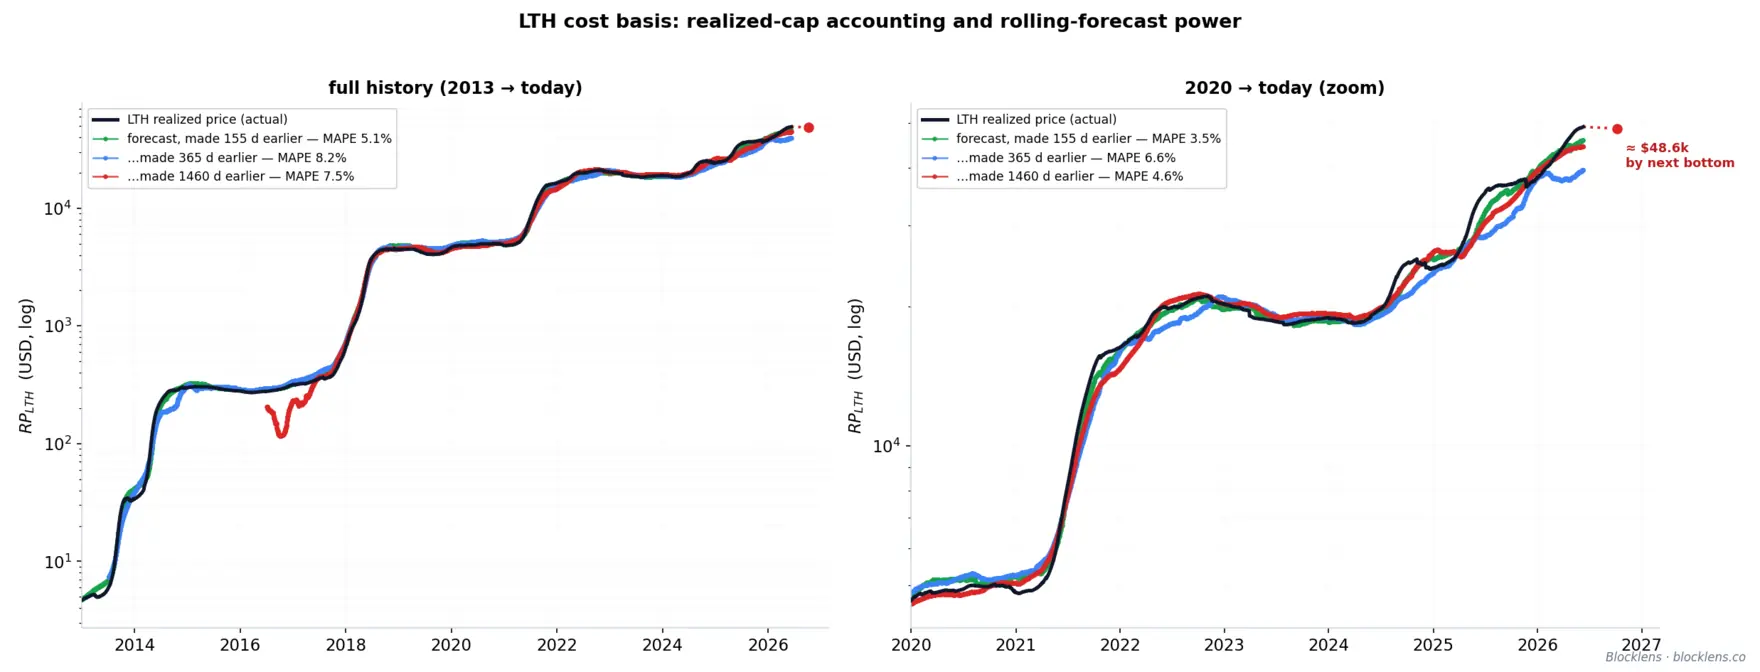
- Creux : ≈ \$41k (la bande de plancher donne \$39–44k ; avec l'erreur de prévision annuelle de \(RP_{LTH}\) — environ \$36–47k) attendu en octobre 2026 — exactement un an après le sommet, cohérent avec la descente moderne remarquablement stable d'environ 365 jours (363 et 366 jours dans les deux cas achevés). Le coût de base des LTH grimpe alors à \( RP_{LTH} \) ≈ \$48,6k.
- Prochain sommet (conditionnel aux afflux de capitaux) : les scénarios sont ancrés sur les afflux réels des cycles passés (\$69B → \$364B → \$685B). Le scénario conservateur « Fade » (\$460B, la décroissance du multiplicateur d'afflux se répète) implique ~\$131k — soit seulement ~5 % au-dessus du sommet de 2025 ; le scénario central « Maturity » (\$1,01T, l'incrément d'afflux se répète) ~\$205k ; le scénario optimiste « Momentum » (\$1,29T, le multiplicateur du cycle précédent se répète) ~\$242k. Vous pouvez aussi calculer l'afflux de capitaux requis pour que le bitcoin atteigne un niveau donné lors du cycle à venir : \$500k/BTC nécessiterait ≈\$3,3T de déploiement dans la realized cap, et \$1M/BTC ≈\$7,4T.
Ces chiffres de sommet sont explicitement conditionnels : l'objet du modèle est de fixer l'interdépendance entre le prix et l'afflux de capitaux — ce n'est pas un oracle autonome. Il vous indique quel prix le marché devrait atteindre au sommet pour une vague donnée d'afflux de capitaux (et, inversement, quel afflux il faut pour atteindre un prix de sommet donné lors du cycle à venir), mais il ne prétend pas savoir combien de capitaux les participants de marché engageront dans le bitcoin ; cela relève de nos recherches futures.
Principales contributions
- Une théorie endogène des sommets de cycle. Les sommets sont le point fixe d'une boucle de rétroaction de distribution des LTH, \(c_{LTH}=g(\text{MVRV})\), plutôt que le produit d'indicateurs arbitraires ou d'un quelconque déclencheur externe au-delà de l'afflux de capitaux lui-même.
- Une théorie du coût de base pour les creux de cycle. Le creux est fixé par une décote de 15 % sur le coût de base des LTH. Le coût de base lui-même peut être bien approximé jusqu'à un an à l'avance via la comptabilité de realized cap des LTH (le registre RCLTH).
- Le sommet 2025 à −1 % hors échantillon. Un véritable test walk-forward hors échantillon d'un sommet de cycle moderne, entraîné uniquement sur des données antérieures — une preuve convaincante que le mécanisme est réel.
- Une loi de sensibilité pour le volume de dépense quotidien \(Q\). L'impact de chaque facteur est égal à son coefficient de variation multiplié par son poids dans \(Q\) ; cela sépare nettement ce qui fixe le niveau de \(Q\) (les dépenses des détenteurs à court terme) de ce qui forme le sommet (les dépenses des détenteurs à long terme) — vous indiquant où modéliser en détail et où vous pouvez vous permettre de simplifier.
- Les coûts de base réalisés effectifs par cohorte et leurs noyaux comme métriques autonomes. Le coût de base réalisé effectif des STH (\(p_{SOPR}^{STH}\)) est bien approximé par une moyenne courte et fortement pondérée vers l'avant des prix récents (R²≈0,9995) ; le coût de base réalisé effectif des LTH (\(p_{SOPR}^{LTH}\)) est approximé par un noyau en cloche du prix à long décalage (R²≈0,92 brut, ≈0,98 lissé) — la cloche émergeant naturellement comme la dérivée du poids logistique de vieillissement.
- Un compte rendu quantitatif de la maturation du marché. Le \( MVRV_{LTH} \) au sommet s'est comprimé au fil des cycles (34 → 33 → 4,1 → 3,4) tandis que le plancher de creux a augmenté (0,66 → 0,82) et que le déploiement du capital est devenu plus régulier (la raideur de la courbe de déploiement \(K\) diminue : ~7 → ~2,75) — les drawdowns se réduisent à mesure que les niveaux de prix absolus grimpent. Le modèle peut prédire le \( MVRV_{LTH} \) attendu au sommet, puisque ce paramètre est une variable endogène (sous « Fade » à \$460B, \( MVRV_{LTH} \) ~ 2,49 ; sous « Maturity » à \$1,01T, ~3,28 ; sous « Momentum » à \$1,29T, ~3,57).
Les sections qui suivent construisent le modèle de bas en haut, en partant des fondements mathématiques : la séparation en cohortes et les noyaux de coût de base, l'équation reliant la loi de prix à l'afflux de capitaux, la rétroaction de distribution des LTH qui forme les sommets, le multiple de coût de base qui forme les creux, et la validation complète — à la fois sur l'historique d'entraînement et en mode walk-forward hors échantillon.
1. Travaux antérieurs : lire les sommets et les creux on-chain
L'analyse on-chain est née d'une prémisse simple et radicale : une blockchain publique enregistre le dernier mouvement de chaque pièce, de sorte que le coût de base de l'ensemble de la masse monétaire est, en principe, connaissable. De cette prémisse a émergé toute une famille de métriques de valorisation. Chacune a gagné sa place. Mais presque toutes partagent une limitation discrète : elles décrivent l'état du marché sans expliquer comment cet état s'est constitué. Cette section parcourt la lignée dont le modèle Blocklens-TOP hérite, puis nomme la lacune qu'il a été conçu pour combler.
1.1 Realized Cap et Realized Price
Le pas fondateur a consisté à cesser de valoriser les pièces au prix d'aujourd'hui pour les valoriser au prix auquel chaque pièce a bougé pour la dernière fois. Coin Metrics a formalisé cela sous le nom de Realized Capitalization (Realized Cap, RCap) : la somme, sur tous les outputs non dépensés, de la quantité de chaque pièce multipliée par le prix du jour où cet output a été créé. Là où la capitalisation de marché (le prix multiplié par l'offre en circulation) répond à « combien vaut l'offre maintenant ? », la Realized Cap répond à « combien l'offre a-t-elle coûté à ses détenteurs ? » — un agrégat du capital effectivement investi dans le réseau plutôt que sa valorisation mark-to-market.
Diviser la Realized Cap par l'offre en circulation donne le Realized Price (RP), le coût de base moyen par pièce à l'échelle du réseau. Le Realized Price se comporte comme un centre de gravité pour le marché : un plancher souple dans les marchés baissiers, un niveau que le prix spot teste et sur lequel il rebondit à répétition. Les deux métriques transforment la blockchain en un registre comptable du coût des investisseurs, et bon nombre des métriques qui suivent sont, en un sens, un ratio ou une partition de ces deux-là.
1.2 Le MVRV et le MVRV Z-Score
Si la Realized Cap correspond à ce que l'offre a coûté et la capitalisation de marché à ce qu'elle vaut, leur ratio mesure le profit latent agrégé. C'est le ratio MVRV (Market-Value-to-Realized-Value) :
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{\text{price}}{\text{Realized Price}}.\tag{2}$$Un MVRV supérieur à 1 signifie que la pièce moyenne est en profit ; inférieur à 1, en perte. Historiquement, les valeurs extrêmes ont signalé des sommets euphoriques et les lectures sous 1 ont marqué des creux de capitulation. Pour affiner le signal, Awe and Wonder ont introduit le MVRV Z-Score, qui standardise l'écart entre la valeur de marché et la valeur réalisée par son propre écart-type historique \(\sigma\) :
$$\text{MVRV Z} = \frac{\text{Market Cap} - \text{Realized Cap}}{\sigma(\text{Market Cap})}.\tag{3}$$Le Z-score jouit d'une réputation méritée pour repérer les extrêmes de cycle. Il reste néanmoins un oscillateur normalisé : il vous dit que le marché est statistiquement en surchauffe par rapport à son propre passé, mais pas quel afflux de capitaux a produit cette surchauffe, ni quand elle doit s'estomper. Il lit la température ; il ne modélise pas comment le feu se propage.
1.3 Le SOPR : le profit réalisé au moment de la dépense
Les métriques ci-dessus valorisent les pièces immobiles. Le Spent Output Profit Ratio (SOPR) de Renato Shirakashi valorise les pièces au moment où elles bougent. Pour chaque output dépensé un jour donné, le SOPR compare le prix auquel il a été vendu au prix auquel il a été créé :
$$\text{SOPR} = \frac{\text{price at spend}}{\text{price at creation}} \;=\; \frac{\text{realized value}}{\text{value paid}}.\tag{4}$$Un SOPR supérieur à 1 signifie que les pièces sont, en moyenne, dépensées en profit ; inférieur à 1, à perte ; et la ligne à 1 — le niveau où les vendeurs sont tout juste à l'équilibre — agit comme un support récurrent dans les marchés haussiers et une résistance dans les marchés baissiers, lorsque les participants se précipitent pour sortir au seuil de rentabilité. Le SOPR est important pour nos travaux pour une raison précise : il est construit à partir du coût de base des pièces dépensées (nous introduisons la notion de coût de base réalisé effectif, distinct du coût de base ordinaire des pièces détenues) — c'est-à-dire le prix de naissance même des outputs de transaction non dépensés qui, correctement pondérés par cohorte, pilotent la variation de la Realized Cap. Nous adoptons ce coût de base réalisé effectif des pièces dépensées (noté \(p_{\text{SOPR}}\)) comme une quantité de premier ordre plutôt que de lui substituer le coût de base des positions restantes — une distinction que nous précisons dans les sections ultérieures.
1.4 Les cohortes de détenteurs et la frontière des ~155 jours
Un raffinement supplémentaire partitionne l'offre selon l'âge des pièces — le nombre de jours depuis le dernier mouvement d'une pièce — en Short-Term Holders (STH) et Long-Term Holders (LTH). La frontière empirique se situe près de 155 jours (Schultze-Kraft, mars 2020) : au-delà d'environ cinq mois, la probabilité qu'une pièce rebouge chute fortement, de sorte que les pièces plus anciennes se comportent comme des positions de conviction et les plus récentes comme un capital actif et réactif. Diviser le Realized Price, le SOPR et le MVRV selon cette ligne produit des coûts de base et des ratios de profit propres à chaque cohorte — MVRVLTH, STH-SOPR, etc. — qui isolent le comportement des deux populations dont l'interaction pilote le cycle.
Le seuil de 155 jours était à l'origine appliqué comme une coupure nette ; une méthodologie de lissage a été proposée plus tard (Heeg & Schultze-Kraft, novembre 2020). Tout au long de ce rapport, nous utilisons un poids logistique lisse sur l'âge des pièces \(a\) : \(W_{\text{LTH}}(a) = 1/\left(1 + e^{-0.1(a-155)}\right)\), borné à 0 en dessous de 100 jours et à 1 au-dessus de 210 jours, avec un poids STH de \(1 - W_{\text{LTH}}\). Lisser la frontière est une convention tacite parmi les analystes on-chain ; cela préserve la frontière souple familière des ~155 jours (en valeur BTC) tout en remplaçant une marche discontinue par une transition différentiable — et, comme le montrent les sections ultérieures, c'est précisément cette propriété qui nous permet d'approximer les coûts de base réalisés des cohortes.
1.5 Les HODL waves et les bandes d'âge des pièces
Plutôt que de réduire l'âge à deux cohortes, la visualisation des HODL waves (Unchained Capital) trace la distribution complète de l'offre à travers des bandes d'âge — pièces ayant bougé pour la dernière fois en un jour, une semaine, un mois, jusqu'à plusieurs années — sous forme de série temporelle empilée et multicolore. L'image est éloquente : les épaisses bandes jeunes gonflent lorsque les pièces spéculatives changent de mains près d'un sommet, puis s'amincissent à mesure que ces pièces vieillissent et que les bandes de pièces anciennes s'épaississent au fil d'un marché baissier. Les HODL waves rendent la migration de l'offre entre cohortes lisible d'un coup d'œil, et elles motivent un objet clé de notre modèle — le churn quotidien des pièces vieillissantes à travers la frontière STH/LTH. Mais en tant que graphique, elles restent descriptives : une belle carte de l'emplacement des pièces, et non une loi de leur déplacement.
1.6 La vue de hasard de dépense Time-is-Money
Un courant plus dynamique, associé au cadre Time-is-Money (introduit pour la première fois par Glassnode en 2024), traite la dépense de bitcoin comme un processus de hasard : il demande, pour une pièce d'un âge donné, quelle est la probabilité qu'elle bouge aujourd'hui. Cette vue de hasard de dépense, apparentée à la tradition des coin-days-destroyed, reconnaît à juste titre que les pièces plus anciennes sont moins susceptibles de bouger et que les propensions à dépenser conditionnées par l'âge portent une information sur la conviction des détenteurs. Elle pointe dans la bonne direction — vers le comportement, vers le flux, vers les pièces en tant que population à dynamique dépendante de l'âge. Dans ce rapport, nous proposons un moyen de relier ces propensions à dépenser, à travers la Realized Cap, au prix lui-même.
1.7 La lacune : des oscillateurs descriptifs face à un moteur génératif
Prenons du recul et un schéma apparaît clairement. La Realized Cap et le Realized Price sont des agrégats comptables. Le MVRV, le Z-score et le SOPR sont des ratios construits sur eux — des oscillateurs qui montent près des sommets et descendent près des creux. Les séparations en cohortes, les HODL waves et les courbes de hasard de dépense enrichissent la description d'une structure d'âge et de comportement. Chacun de ces outils est une lecture de l'état du marché.
Aucun d'eux n'est un mécanisme. Chacun répond à « où en sommes-nous par rapport à l'histoire ? » au moyen d'un seuil, d'une bande ou d'un écart standardisé — et un seuil est une description déguisée en prévision. On retrouve trois limitations récurrentes :
- Ils sont diagnostiques, et non génératifs. Un oscillateur peut être étiré, mais il ne dit pas quel afflux de capitaux l'a étiré, ni ne reproduit la trajectoire de prix que cet afflux implique.
- Les sommets et les creux sont lus de façon heuristique. « Le MVRV est élevé », « le SOPR est revenu à 1 », « les bandes de la cohorte jeune sont épaisses » — ce sont des correspondances de motifs avec les cycles antérieurs. Le point de retournement est reconnu, non produit par la dynamique interne du modèle.
- Ils sont calibrés, et non fermés. Aucune identité de conservation ne relie les métriques entre elles, de sorte que chacune est ajustée à l'histoire indépendamment, sans garantie que les pièces soient mutuellement cohérentes.
Le modèle Blocklens-TOP a été conçu pour combler exactement cette lacune. Il part d'une identité mathématique exacte — la variation quotidienne de la Realized Cap est égale au profit/perte réalisé pondéré par cohorte plus l'émission — et l'inverse pour exprimer le prix en fonction de l'afflux de capitaux. Au sein de ce moteur, la cohorte des détenteurs à long terme distribue ses pièces plus vite à mesure que son rendement latent augmente (une réponse en loi de puissance du taux de dépense des LTH au MVRVLTH), ce qui accroît le volume de dépense quotidien global du système et amortit la poursuite de la croissance du prix. Un sommet de cycle n'est donc pas un seuil que l'on franchit ; c'est un équilibre que la rétroaction négative propre au modèle produit de façon endogène. Le même mécanisme, en miroir, façonne le creux de cycle, qui se forme là où la perte latente des détenteurs à long terme atteint des niveaux où le sentiment d'achat pour moyenner les positions prend le dessus dans la cohorte (un taux de dépense en baisse). Les métriques passées en revue ci-dessus ne sont pas écartées — la Realized Cap, le Realized Price, le SOPR, la séparation en cohortes et le MVRVLTH réapparaissent tous comme des composantes porteuses. La différence est qu'ici elles sont reliées entre elles par une identité en un seul modèle génératif qui reproduit la trajectoire de prix, au lieu de rester séparées comme autant de jauges à évaluer à l'œil aux extrêmes.
2. Un modèle à deux cohortes pour le sommet de cycle
Le cycle du Bitcoin est, au fond, un exercice de comptabilité : combien de capitaux frais sont arrivés sur la chaîne, qui dépense des pièces, et à quel prix ces pièces ont bougé pour la dernière fois. Le modèle Blocklens-TOP rend cette image exacte. Nous séparons l'offre en deux cohortes comportementales, écrivons l'unique identité à laquelle la Realized Cap (RCap) doit obéir par définition, puis l'inversons pour retrouver le prix comme le rapport de l'afflux de capitaux au volume de dépense quotidien. Tout ce qui suit dans ce rapport — la rétroaction de dépense des pièces qui forme le sommet et le plancher de coût de base qui forme le creux — repose sur les trois choix de conception exposés ici.
Séparer l'offre : détenteurs à court terme et à long terme
Chaque pièce porte un âge \(a\) — le nombre de jours depuis son dernier mouvement on-chain. Les pièces restées intactes longtemps se comportent différemment de celles qui ont changé de mains la semaine dernière : les vieilles pièces appartiennent à des détenteurs de conviction qui vendent rarement et à contrecœur, les jeunes pièces aux traders, aux spéculateurs et au churn des flux d'échange. Nous appelons le premier groupe Long-Term Holders (LTH) et le second Short-Term Holders (STH), et nous répartissons chaque pièce entre les deux cohortes non par une coupure nette mais par un poids logistique lisse (une sigmoïde) sur l'âge :
$$ W_{\mathrm{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}} \tag{5}$$Ici, \(W_{\mathrm{LTH}}(a)\) est la fraction d'une pièce d'âge \(a\) comptée comme détenue à long terme ; le poids à court terme est simplement \(W_{\mathrm{STH}}(a) = 1 - W_{\mathrm{LTH}}(a)\). La courbe est bornée à \(0\) en dessous de 100 jours et à \(1\) au-dessus de 210 jours, de sorte que les pièces très jeunes sont purement à court terme et les pièces bien vieillies purement à long terme, avec une transition graduée entre les extrêmes. Le point de bascule se situe près de \(a \approx 155\) jours — la frontière souple STH/LTH en termes de valeur BTC (un bitcoin âgé de 155 jours compte exactement pour 50 % dans la cohorte des détenteurs à court terme et 50 % dans celle des détenteurs à long terme). Un poids lisse a son importance : une pièce ne devient pas un type d'actif différent à l'instant où un minuteur de 155 jours expire, et une sigmoïde permet à l'appartenance de chaque cohorte de changer progressivement à mesure que les pièces vieillissent, ce qui donne à son tour aux noyaux de coût de base de la section suivante leur forme caractéristique.
À partir de ces poids, chaque agrégat se sépare proprement. En notant \(S\) l'offre totale, les offres par cohorte sont
$$ S_{\mathrm{LTH}}(t) = \sum_{a} W_{\mathrm{LTH}}(a)\,s(a,t), \qquad S_{\mathrm{STH}}(t) = S(t) - S_{\mathrm{LTH}}(t), \tag{6}$$où \(s(a,t)\) est l'offre BTC d'âge \(a\) au jour \(t\). La même pondération s'applique aux pièces dépensées, donnant les volumes quotidiens \(V_{\mathrm{STH}}\) et \(V_{\mathrm{LTH}}\) que chaque cohorte fait bouger. Deux cohortes, un seul curseur lisse — c'est là toute la partition.
L'identité de décomposition de la Realized Cap
La Realized Cap (\(R_{\mathrm{Cap}}\)) valorise chaque pièce non au prix d'aujourd'hui mais au prix auquel elle a bougé pour la dernière fois. Le résultat est le coût de base agrégé du réseau — une excellente estimation du capital total effectivement engagé dans le Bitcoin. Sa variation quotidienne admet une décomposition exacte. Pour toute partition des dépensiers en cohortes \(g\), la variation de la Realized Cap au jour \(t\) est le profit ou la perte réalisé(e) comptabilisé(e) par les pièces qui ont bougé, plus la valeur des pièces nouvellement émises (revenu des mineurs) :
$$ \Delta R_{\mathrm{Cap}}(t) \;=\; \sum_{g} V_g(t) \,\bigl(p_t - p_{\mathrm{SOPR}}^{g}(t)\bigr) \;+\; \mathrm{iss}(t)\cdot p_t, \qquad g \in \{\mathrm{STH}, \mathrm{LTH}\}. \tag{7}$$Chaque symbole est concret. \(V_g\) est le BTC dépensé par la cohorte \(g\) ce jour-là ; \(p_t\) est le prix du jour ; \(p_{\mathrm{SOPR}}^{g}\) est le coût de base pondéré par le volume (le coût de base dépensé effectif) des pièces que la cohorte \(g\) a dépensées — c'est-à-dire le prix auquel ces pièces sont nées, qui est exactement le coût du côté dépense qui entre dans le SOPR (le Spent Output Profit Ratio), d'où l'indice. Enfin, \(\mathrm{iss}\) est l'émission du jour en BTC, les nouvelles pièces frappées par le protocole, qui entrent dans la Realized Cap au prix courant \(p_t\). Le terme \(V_g(p_t - p_{\mathrm{SOPR}}^{g})\) est précisément le gain réalisé (si \(p_t > p_{\mathrm{SOPR}}^{g}\)) ou la perte comptabilisé(e) lorsque la cohorte \(g\) vend : les vieilles pièces quittent la Realized Cap à leur prix de naissance et y rentrent au prix d'aujourd'hui, et la différence, multipliée par le volume, est le flux net.
Ce n'est ni une régression ni une approximation — c'est une identité, vraie par construction pour toute manière de découper les dépensiers en cohortes. Ses seuls intrants sont des quantités mesurables on-chain : les volumes de dépense par cohorte, les coûts de base par cohorte, le prix et l'émission. L'étape naturelle suivante est de résoudre cette identité pour le prix.
Le moteur de prix inverse
L'identité ci-dessus exprime \(\Delta RCap\) en fonction du prix. Lue dans l'autre sens, elle exprime le prix en fonction de \(\Delta RCap\). Comme le prix \(p_t\) apparaît à la fois dans les termes de P/L réalisé (profit/perte) et dans le terme d'émission, nous pouvons regrouper les coefficients de \(p_t\) et résoudre l'équation pour le prix. Le résultat est le moteur au cœur du modèle :
$$ p_t \;=\; \underbrace{\frac{c_{\mathrm{STH}}(t) S_{\mathrm{STH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t) S_{\mathrm{LTH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{LTH}}(t)}{Q(t)}}_{\mathrm{inertia}(t)\text{ (spend-weighted cost basis)}} \;+\; \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{8}$$Le prix est un niveau de coût de référence plus l'afflux de capitaux divisé par le volume de dépense quotidien. Le volume de dépense quotidien \(Q(t)\) est le total de BTC que le réseau fait bouger en une journée :
$$ Q(t) \;=\; c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t) \;+\; \mathrm{iss}(t), \tag{9}$$où \(c_g = V_g / S_g\) est le taux de dépense de la cohorte \(g\) — la fraction de son offre déplacée par jour — et \(Q\) n'est que la dépense quotidienne totale plus l'émission. Le terme d'inertie est le coût de base pondéré par les dépenses de tout ce qui bouge ce jour-là :
$$ \mathrm{inertia}(t) \;=\; \frac{c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)}{Q(t)}. \tag{10}$$L'inertie est le niveau de prix que le marché maintiendrait si pas un dollar de nouveau capital n'arrivait : le prix moyen auquel les pièces d'aujourd'hui ont été acquises, en pondérant chaque cohorte par ce qu'elle dépense. Le capital frais, \(\Delta RCap\), pousse le prix au-dessus de cet ancrage — et moins le marché est disposé à vendre de pièces, plus la poussée est forte. Le même afflux en dollars fait fortement bouger le prix lorsque le volume de dépense quotidien \(Q\) est mince et à peine lorsqu'il est épais. Le tableau complet des symboles figure ci-dessous pour référence.
Une note sur la notation. Les quantités écrites avec un argument temporel explicite \((t)\) — \(S_{\mathrm{STH}}(t)\), \(S_{\mathrm{LTH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{STH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)\), \(Q(t)\), \(\mathrm{inertia}(t)\), \(\mathrm{iss}(t)\), \(\Delta R_{\mathrm{Cap}}(t)\), ainsi que le taux de dépense à long terme modélisé \(c_{\mathrm{LTH}}(t)\) — évoluent jour après jour et sont ce que le modèle suit. Le taux de dépense à court terme \(c_{\mathrm{STH}}\) découle de la même loi de valorisation (Section 2.2), mais il répond si faiblement — son exposant est petit et \(\mathrm{MVRV}_{\mathrm{STH}}\) est figé près de 1 — que la loi renvoie une trajectoire quasiment plate. Les noyaux d'âge des pièces \(W_{\mathrm{LTH}}(a)\) et \(m(a)\) sont des fonctions fixes de l'âge des pièces \(a\), et non du temps \(t\) ; et le prix s'écrit \(p_t\). Nous conservons cette convention tout au long du rapport.
| Symbole | Signification |
|---|---|
| \(a\) | Âge de la pièce — jours depuis son dernier mouvement on-chain |
| \(W_{\mathrm{LTH}}(a)\) | Poids logistique de détenteur à long terme d'une pièce d'âge \(a\) ; \(W_{\mathrm{STH}} = 1 - W_{\mathrm{LTH}}\) |
| \(S_g\) | Offre (BTC) détenue par la cohorte \(g \in \{\mathrm{STH},\mathrm{LTH}\}\) ; \(S\) est l'offre totale |
| \(V_g\) | BTC dépensé (déplacé) par la cohorte \(g\) au jour \(t\) |
| \(c_g = V_g/S_g\) | Taux de dépense de la cohorte \(g\) — fraction de son offre déplacée par jour |
| \(p_t\) | Prix du BTC au jour \(t\) |
| \(p_{\mathrm{SOPR}}^{g}\) | Coût de base pondéré par le volume (prix de naissance) des pièces dépensées par la cohorte \(g\) |
| \(\mathrm{iss}\) | Émission quotidienne en BTC (nouvelles pièces frappées par le protocole), entrant dans la \(RCap\) à \(p_t\) |
| \(RCap\) | Realized Cap — chaque pièce valorisée à son dernier prix de mouvement ; \(\Delta RCap\) est sa variation quotidienne (afflux net de capitaux) |
| \(Q(t)\) | Volume de dépense quotidien — total de BTC dépensé plus émis ce jour-là : \(c_{\mathrm{STH}}(t)S_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t)S_{\mathrm{LTH}}(t) + \mathrm{iss}(t)\) |
| \(\mathrm{inertia}\) | Coût de base par cohorte pondéré par les dépenses — le niveau de prix en l'absence de nouveau capital |
Voici l'architecture complète : une séparation lisse en deux cohortes, une identité exacte de Realized Cap, et un moteur de prix inverse qui transforme l'afflux de capitaux en prix à travers le volume de dépense quotidien \(Q\). Trois groupes de ses variables restent toutefois des boîtes noires : nous n'avons pas dit comment les coûts de base par cohorte \(p_{\mathrm{SOPR}}^{\mathrm{STH}}\) et \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}\) se forment, comment les offres \(S_{LTH} \) et \(S_{STH} \) sont modélisées, ni ce qui régit les taux de dépense \(c_{\mathrm{STH}}\) et \(c_{\mathrm{LTH}}\) dont \(Q\) dépend. C'est le dernier d'entre eux — plus précisément, la réponse des détenteurs à long terme au profit — qui transformera cette identité statique en un modèle du sommet de cycle. Chacune de ces composantes est traitée dans les sections qui suivent.
2.1. Métriques de coût de base par cohorte : \( p_{\text{SOPR}}^{\text{STH}} \) et \( p_{\text{SOPR}}^{\text{LTH}} \)
Chaque fois qu'une pièce bouge, elle change de mains à un certain prix (le modèle Blocklens-TOP suppose que tout mouvement de pièce est un changement de propriété — une hypothèse qui peut quelque peu gonfler les estimations de coût de base mais n'affecte pas matériellement la précision du modèle, puisque le modèle est alimenté par la variation de la Realized Cap, et qu'un niveau stable de mouvement de pièces s'annule à zéro), et ce prix devient son coût de base — le nombre par rapport auquel son détenteur comptabilise un profit ou une perte la prochaine fois que la pièce s'anime. Faites la moyenne de ces prix de naissance sur les pièces qu'une cohorte dépense un jour donné, en pondérant par le volume, et vous obtenez le coût de base effectif des pièces dépensées : la métrique que nous notons \( p_{\text{SOPR}}^{g} \) pour la cohorte \( g \). Ici, le SOPR (Spent Output Profit Ratio) est la comptabilité on-chain du profit réalisé, et \( p_{\text{SOPR}}^{g} \) est son dénominateur explicité en unités de prix. Ces deux séries — l'une pour les Short-Term Holders (STH, pièces bougées récemment), l'autre pour les Long-Term Holders (LTH, pièces dormantes assez longtemps pour compter comme une offre de conviction) — sont le moteur de profit réalisé de tout le modèle. Mais chacune se tient aussi à part entière comme une métrique on-chain propre et interprétable, et c'est exactement en cette qualité que cette section les traite.
Définition
Fixons un jour \( t \). Soit la cohorte \( g \in \{\text{STH}, \text{LTH}\} \) qui dépense \( V_g \) BTC ce jour-là, et soit \( \Delta\mathrm{RCap}_g \) la variation de la Realized Cap produite par ces pièces dépensées. Le coût de base dépensé de la cohorte est le prix de naissance pondéré par le volume de précisément ces pièces :
$$ p_{\text{SOPR}}^{g}(t) \;=\; p_t \;-\; \frac{\Delta\mathrm{RCap}_g(t)}{V_g(t)}, \tag{11}$$où \( p_t \) est le prix courant.
Modéliser \( p_{\text{SOPR}} \) : le noyau d'âge de dépense mesuré
Nous ne supposons ni une fenêtre de moyenne mobile ni une forme paramétrique pour l'une ou l'autre cohorte. Nous mesurons, directement à partir de l'historique, les âges auxquels les pièces sont réellement dépensées — et utilisons cette distribution comme noyau de pondération sur les prix passés. À mesure que nous parcourons des snapshots quotidiens successifs des outputs de transaction non dépensés (UTXO), chaque pièce d'âge \( a \) dépensée un jour donné ajoute son volume pondéré par cohorte à un noyau accumulé sur l'ensemble de l'historique :
$$ K_{\text{STH}}(a) = \sum_{\text{days}} V(a)\,\bigl(1 - W_{\text{LTH}}(a)\bigr), \qquad K_{\text{LTH}}(a) = \sum_{\text{days}} V(a)\,W_{\text{LTH}}(a), \tag{12}$$où \( V(a) \) est le volume BTC dépensé ce jour-là par les pièces d'âge \( a \). Normalisé en \( w_g(a) = K_g(a)/\sum_a K_g(a) \), chaque noyau est la distribution empirique d'âge de dépense de sa cohorte. Le coût de base de la cohorte est une moyenne pondérée par le volume du prix auquel ces pièces sont nées — le noyau appliqué au prix décalé :
$$ p_{\text{SOPR}}^{g}(t) = \sum_{a} w_g(a)\, \text{price}(t - a). \tag{13}$$Aucune fenêtre n'est ajustée — les poids sont le comportement de dépense on-chain lui-même. Les deux noyaux pourraient difficilement être plus différents.
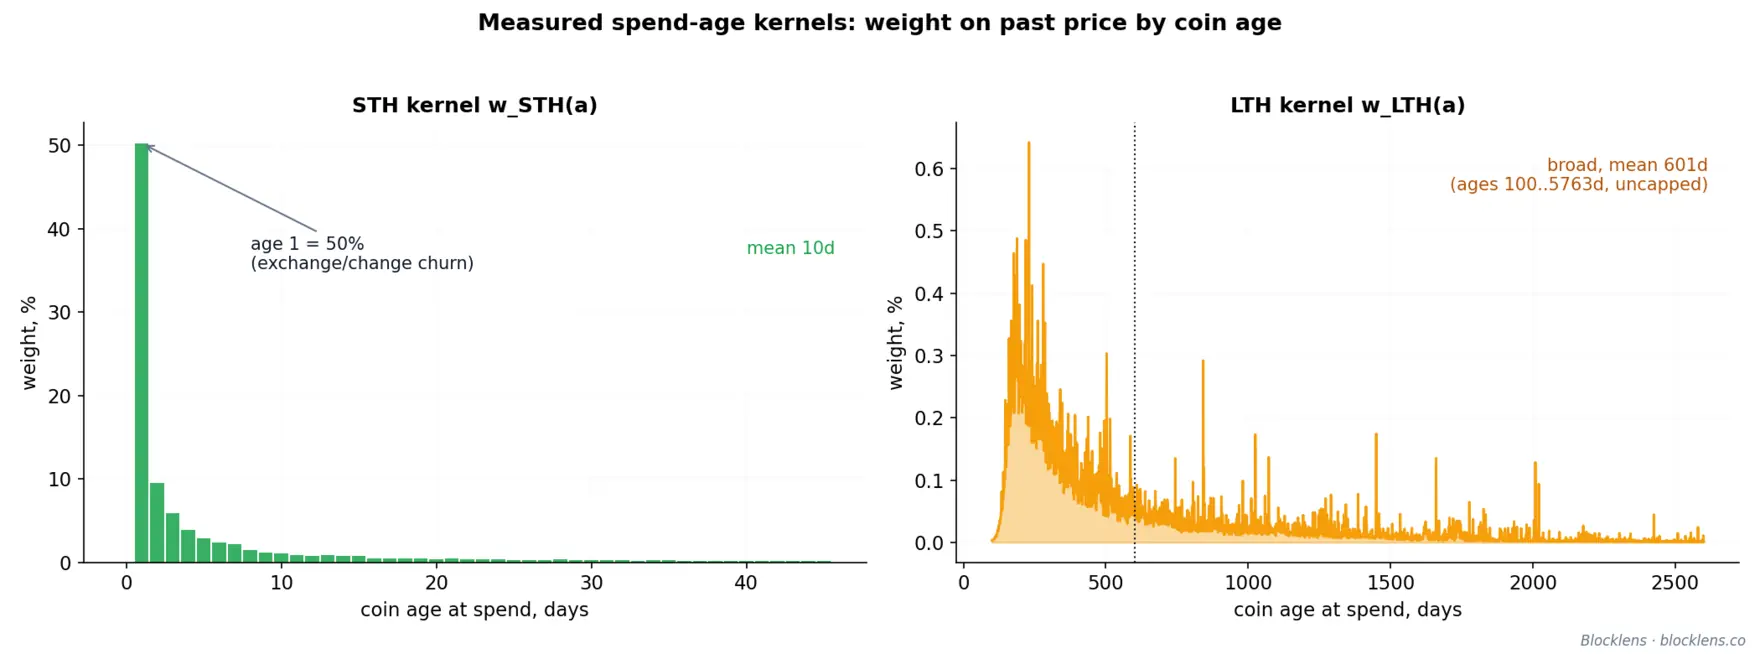
Détenteurs à court terme : un coût de base à ~10 jours, ajusté à trois neuf
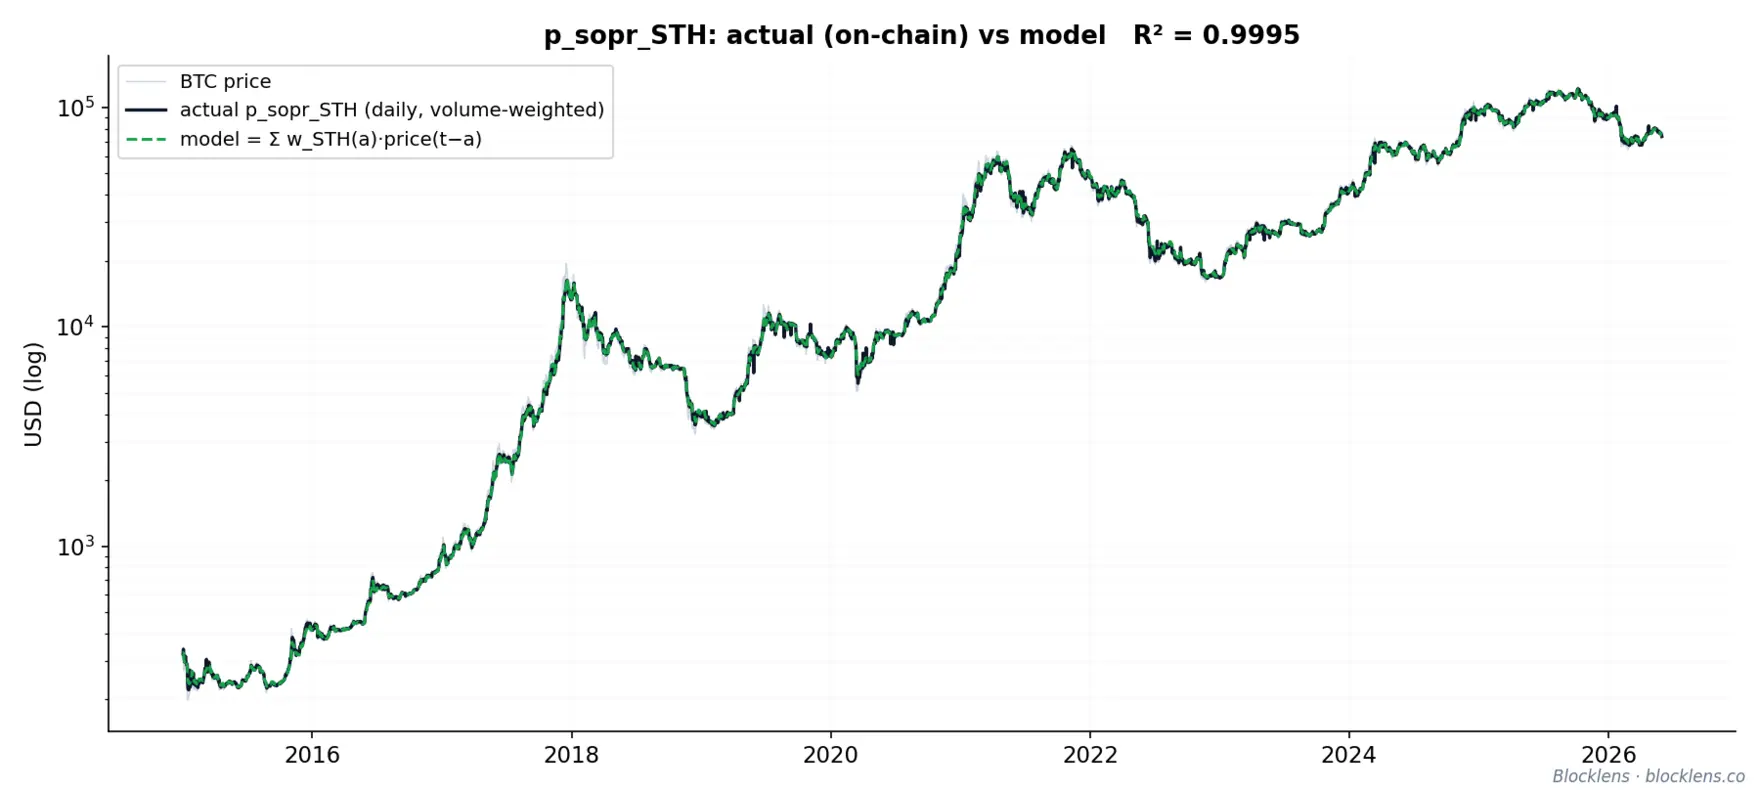
Les STH dépensent leurs pièces les plus fraîches, de sorte que \( p_{\text{SOPR}}^{\text{STH}} \) est une moyenne du prix récent fortement pondérée vers l'avant. Cette pondération vers l'avant est sévère pour une raison concrète : environ \( 50\% \) du volume STH dépensé est âgé d'un jour — des pièces déplacées entre portefeuilles ou rendues comme monnaie, bougées essentiellement au prix auquel elles sont nées, donc neutres en profit. Construit à partir du noyau mesuré, le modèle reproduit presque parfaitement le \( p_{\text{SOPR}}^{\text{STH}} \) brut quotidien on-chain : \( R^2 = 0.9995 \).
Détenteurs à long terme : une plage large, sans plafond d'âge supérieur
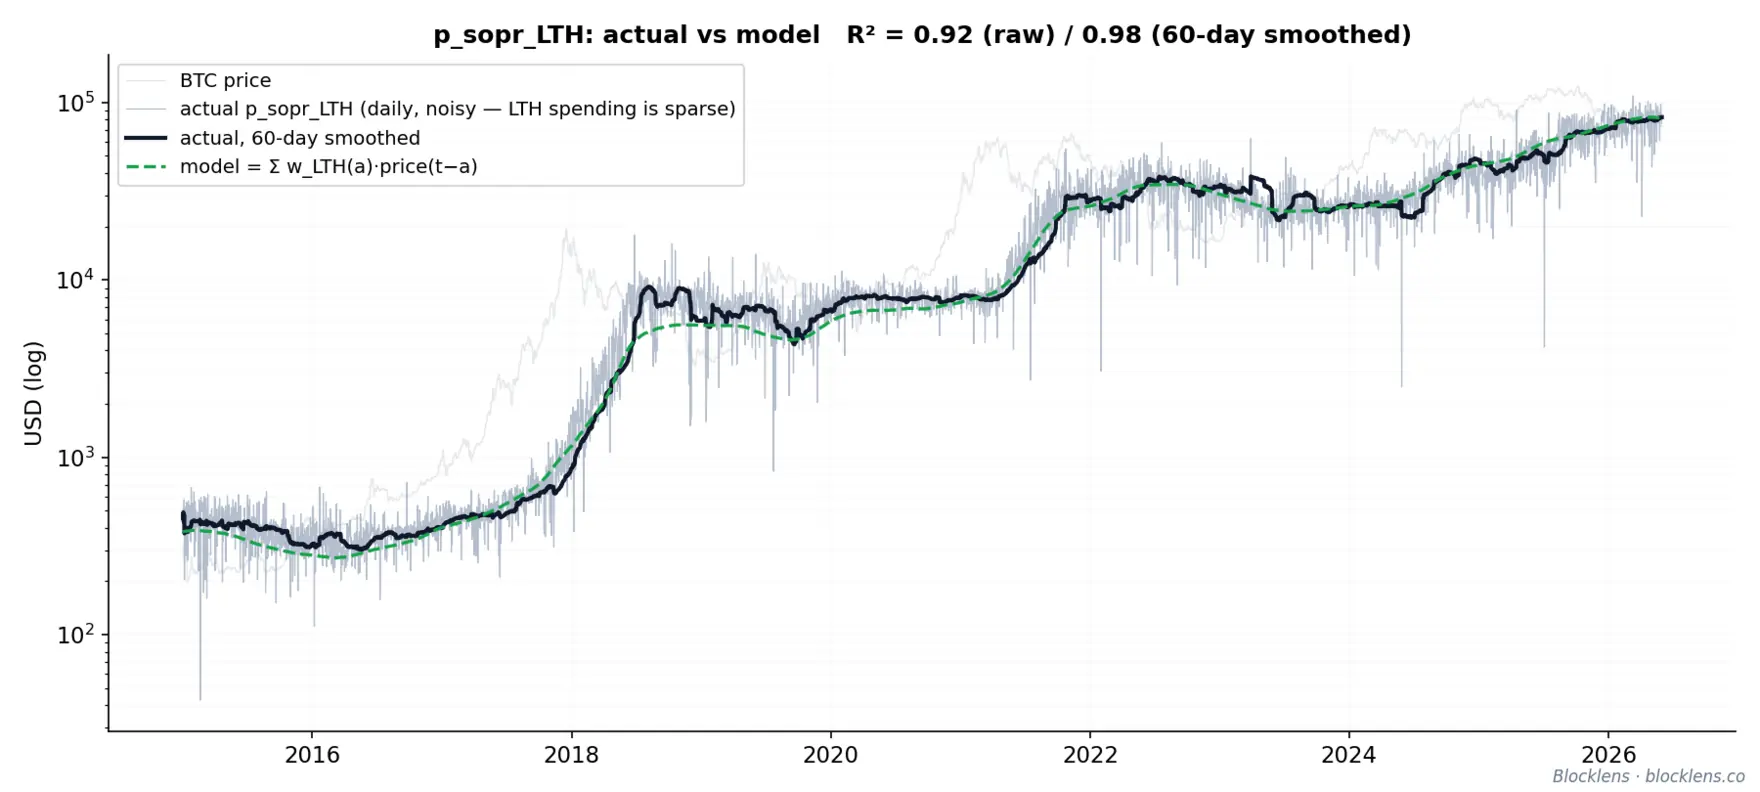
Le noyau LTH est la distribution large d'âge de dépense ci-dessus, moyenne \( \approx 600 \) jours. Nous imposons délibérément aucun plafond d'âge supérieur : le noyau est recalculé à chaque fois depuis l'âge de 100 jours jusqu'aux pièces les plus anciennes effectivement présentes dans les données (actuellement jusqu'à \( \approx 5{,}760 \) jours, soit environ 15,8 ans), de sorte que les pièces les moins chères et les plus longtemps dormantes ne sont pas silencieusement écartées lorsqu'elles finissent par bouger. Le coût de base est
$$ p_{\text{SOPR}}^{\text{LTH}}(t) = \sum_{a} w_{\text{LTH}}(a)\, \text{price}(t - a), \tag{14}$$une moyenne large du prix un à deux ans en arrière. Les détenteurs à long terme dépensent rarement et par bouffées, de sorte que la série brute quotidienne est véritablement bruitée — le modèle la reproduit à \( R^2 = 0.92 \). Lissez le coût de base réalisé réel sur une fenêtre de 60 jours et l'ajustement monte à \( R^2 = 0.98 \). Ce saut de qualité d'ajustement témoigne de la rareté et de l'irrégularité des dépenses LTH, et non d'un défaut de la forme fonctionnelle.
Deux coûts de base, et non un : la distinction entre \( p_{\text{SOPR}}\) et le \(\text{Realized Price}\)
Confondre le SOPR et le MVRV est l'erreur la plus courante dans la comptabilité des flux par cohorte. Le coût de base qui pilote le profit réalisé est le coût de base des pièces dépensées \( p_{\text{SOPR}}^{g} \) : le prix de naissance des pièces qui ont effectivement bougé ce jour-là — un objet dont l'âge moyen est de ~10 jours pour les STH et de ~600 jours pour les LTH. C'est ce qui entre dans \( \Delta RCap\). Le Realized Price est le prix au moment de la transaction pondéré sur les outputs non dépensés, moyennant le prix d'entrée de toutes les pièces en circulation sur l'ensemble de l'historique précédent. En particulier, le prix réalisé des LTH \( RP_{\text{LTH}} \), utilisé plus loin pour le creux de cycle et le calcul du MVRV, repose sur un noyau entièrement différent — la cloche de gain d'appartenance \( m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1) \), centrée près de 155 jours, qui décrit quand les pièces mûrissent vers l'ensemble LTH, et non quand les pièces LTH sont dépensées (moyenne ~600 jours). Le coût de base \( p_{\text{SOPR}}\) demande « combien les vendeurs d'aujourd'hui ont-ils payé les pièces qu'ils ont dépensées ? » ; le Realized Price demande « combien tous les détenteurs ont-ils payé ? ». Des noyaux différents, des questions différentes, des places différentes dans le modèle.
2.2. Ce qui fait varier Q : cLTH, cSTH, SLTH, SSTH
Le moteur de prix inverse de la Section 2.1 repose sur un unique dénominateur. Rappelons que le prix est reconstruit comme \( p_t = \text{inertia}(t) + \Delta\mathrm{RCap}(t)/Q(t) \), où \( \Delta\mathrm{RCap}(t) \) est la variation quotidienne de la Realized Cap (le profit ou la perte réalisé(e) plus l'émission) et \( Q(t) \) est le volume de dépense quotidien — le volume de pièces, en BTC, qui bougent et se revalorisent réellement ce jour-là. Tout ce qui se situe en aval dépend de la manière dont \( Q \) se comporte, il vaut donc la peine de savoir précisément lesquelles de ses parties fixent son niveau et lesquelles fixent ses points de retournement. Ce ne sont pas les mêmes parties.
Le volume de dépense se décompose en quatre quantités comportementales plus une constante de protocole :
$$ Q(t) = c_{\text{STH}}(t)\,S_{\text{STH}}(t) + c_{\text{LTH}}(t)\,S_{\text{LTH}}(t) + \text{iss}(t), \tag{15}$$où, pour chaque cohorte \( g \in \{\text{STH}, \text{LTH}\} \), \( S_g \) est l'offre de cette cohorte (BTC détenu), \( c_g = V_g/S_g \) est son taux de dépense quotidien (la fraction de ses positions qu'elle déplace, avec \( V_g \) le BTC qu'elle dépense), et \( \text{iss} \) est l'émission quotidienne en BTC.
La loi de sensibilité : impact = CV × poids
Un facteur ne fait bouger \( Q \) que s'il est à la fois variable et lourd. Une quantité qui oscille fortement mais ne pèse presque rien dans la somme ne peut pas faire bouger le total ; une qui domine la somme mais ne change jamais ne le peut pas non plus. C'est le produit des deux qui compte — et il peut s'écrire exactement. Prenons un facteur isolé et appelons-le \( x \) — chacun de \( c_{\text{STH}}, S_{\text{STH}}, c_{\text{LTH}}, S_{\text{LTH}} \) tour à tour, un à la fois. Un mouvement quotidien typique de \( x \) est d'un écart-type, que nous écrivons \( \delta x = \mathrm{CV}(x)\cdot x \), puisque le coefficient de variation \( \mathrm{CV}(x)=\sigma_x/\mu_x \) n'est que cet écart exprimé comme une fraction de \( x \) lui-même. Au premier ordre, un tel mouvement décale le volume de dépense de \( \Delta Q = (\partial Q/\partial x)\,\delta x \) ; divisez par \( Q \) et les deux effets se séparent proprement :
$$ \frac{\Delta Q}{Q}\bigg|_{1\sigma} \;\approx\; \mathrm{CV}(x)\;\times\;\underbrace{\frac{\partial Q}{\partial x}\cdot\frac{x}{Q}}_{\displaystyle w_x}. \tag{16}$$La formule est évaluée séparément pour chaque facteur \( x \), une ligne par facteur. Le premier terme, \( \mathrm{CV}(x) \), mesure de combien \( x \) erre ; le second, \( w_x \), mesure de combien \( x \) compte pour \( Q \) — son élasticité — et pour notre \( Q = c_{\text{STH}}S_{\text{STH}} + c_{\text{LTH}}S_{\text{LTH}} + \mathrm{iss} \) additif, il se réduit simplement à la part du terme de \( x \) dans la somme : \( w_{c_{\text{STH}}} = w_{S_{\text{STH}}} = c_{\text{STH}}S_{\text{STH}}/Q \approx 93\% \), et \( w_{c_{\text{LTH}}} = w_{S_{\text{LTH}}} = c_{\text{LTH}}S_{\text{LTH}}/Q \approx 7\% \). Au point de fonctionnement, les STH font tourner environ \( c_{\text{STH}} \approx 4.2\% \) de leur stack par jour, les LTH seulement \( c_{\text{LTH}} \approx 0.08\text{–}0.13\% \) — environ 33 à 50 fois plus lentement — de sorte que les dépenses LTH ne représentent que ~7 % de \( Q \). Appliquez la loi et les quatre contributions se mettent en place :
| Composante | CV (plage) | Poids dans \( Q \) | Impact par σ sur \( Q \) | Caractère |
|---|---|---|---|---|
| \( c_{\text{STH}} \) | ≈ 41 % (~6×) | lourd (~93 %) | +38 % | lent, structurel |
| \( S_{\text{STH}} \) | ≈ 20 % | lourd | +18 % | lent, structurel |
| \( c_{\text{LTH}} \) | ≈ 144 % (~50×) | léger (~7 %) | +10 % | explosif, épisodique |
| \( S_{\text{LTH}} \) | ≈ 19 % | léger | +1 % | lent, structurel |
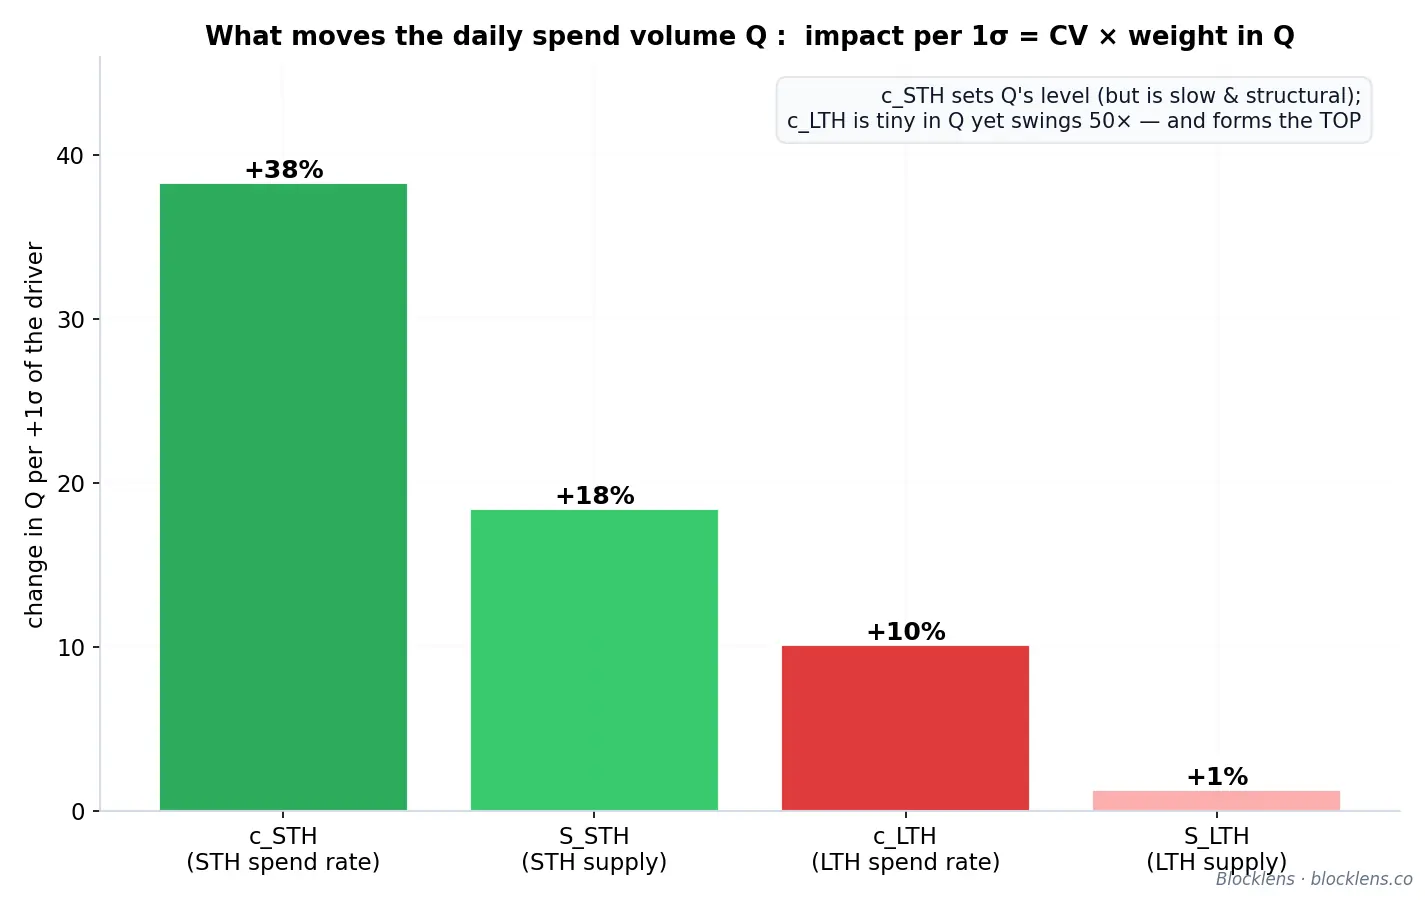
Le niveau face au sommet : pourquoi cSTH gouverne l'un et cLTH l'autre
Le tableau pose une énigme. Par sa magnitude, \( c_{\text{STH}} \) est le levier le plus puissant sur \( Q \) : \( +38\% \) par σ contre \( +10\% \) pour \( c_{\text{LTH}} \). Pour anticiper, le modèle ne laisse \( c_{\text{STH}} \) répondre que faiblement — une pente de valorisation plate, à peine identifiable — et consacre tout son soin à \( c_{\text{LTH}} \). La résolution est que « ce qui fixe le niveau de \( Q \) » et « ce qui fait gonfler \( Q \) au sommet » sont des questions différentes, et le cycle est décidé non par le niveau de Q mais par les facteurs qui le font gonfler. La réponse n'est pas affirmée ; elle se lit dans la structure même des deux taux de dépense.
Le taux de dépense de chaque cohorte en fonction de la rentabilité de ses positions latentes. Un diagnostic simple consiste à prendre le taux de dépense lissé de chaque cohorte et à le tracer face au \( \mathrm{MVRV} \) propre à cette cohorte — le prix divisé par le prix réalisé de la cohorte (son coût de base) — coloré par cycle. Les deux cohortes répondent à la même question avec des signatures opposées.
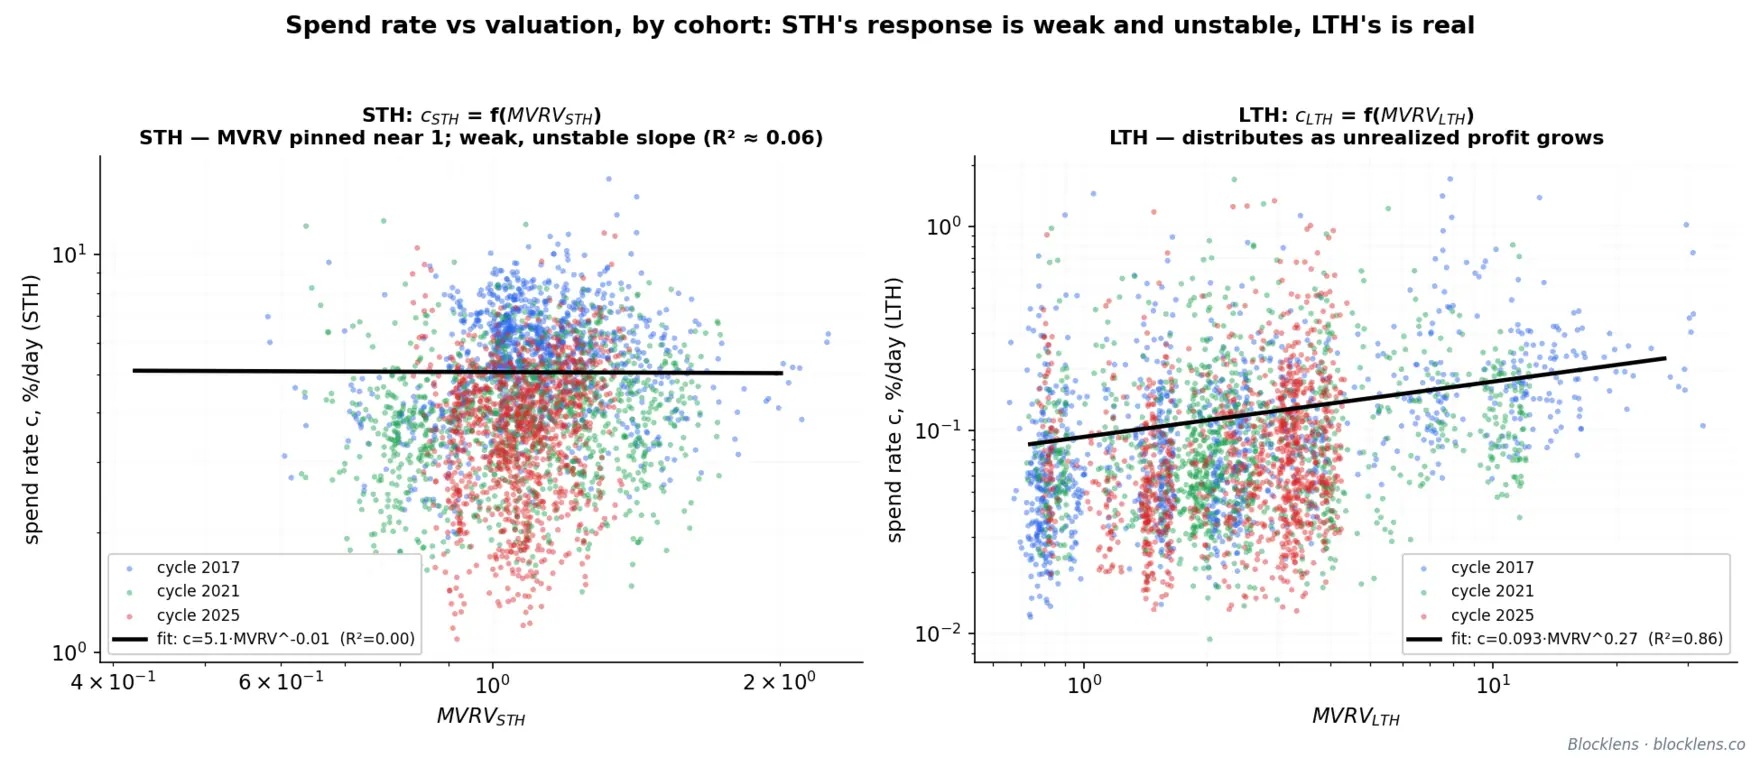
\( c_{\text{STH}} \) ne porte presque aucune information cyclique — une loi quasi plate est donc correcte. Les dépenses à court terme relèvent de la plomberie du marché : routage d'échange, outputs de change, churn ordinaire. Elles dominent \( Q \) à tout instant — au point de fonctionnement \( c_{\text{STH}}\,S_{\text{STH}} \approx 156{,}000 \) BTC/jour, soit 92 % d'un \( Q \approx 169{,}000 \) — et leur niveau erre bel et bien (CV 41 %). Mais au fil d'un cycle, ces oscillations ne captent qu'une faible part du profit prélevé sur l'afflux total de capitaux — l'essentiel revient aux détenteurs à long terme. Par construction, les STH sont à leur coût de base, de sorte que \( \mathrm{MVRV}_{\text{STH}} \) ne quitte presque pas 1 (une plage ~3×) ; la cohorte n'a presque aucune plage de rentabilité à laquelle répondre, et le peu de réponse que l'ajustement trouve ne porte presque aucun pouvoir explicatif (\( R^2 \approx 0.06\text{–}0.08 \)). \( c_{\text{STH}} \) fixe l'endroit où \( Q \) se situe et y dérive au gré de la microstructure du marché ; il ne bondit pas au sommet, il ne peut donc pas faire le sommet.
\( c_{\text{LTH}} \) est la force motrice du cycle. Les dépenses à long terme sont tout l'inverse. La cohorte détient des pièces achetées bien en dessous du spot, de sorte que sa rentabilité oscille substantiellement au fil d'un cycle, et son taux de dépense augmente avec cette rentabilité selon une loi de puissance nette : les détenteurs attendent tout le marché baissier près de leurs plus-bas et distribuent d'autant plus fort que le prix s'éloigne de leur coût de base. La poussée est petite en BTC — seulement ~7 % de \( Q \) — mais elle est sensible au prix et elle arrive exactement quand le prix est le plus haut, c'est-à-dire quand elle frappe le dénominateur le plus durement. C'est le signal cyclique, mû par le profit, et des quatre facteurs, c'est le décisif pour le point de retournement.
Une seule loi, les deux cohortes — la faible réponse à court terme est ce que l'ajustement renvoie. Le point décisif est que traiter \( c_{\text{STH}} \) comme quasi plat n'est pas une hypothèse imposée au modèle ; c'est le résultat de la procédure d'ajustement identique appliquée aux deux cohortes. Ajustez la même forme fonctionnelle \( c_g = A_g\cdot\mathrm{MVRV}_g^{\,b_g} \) à chaque cohorte, paramètres estimés sur les seules données antérieures. L'exposant à long terme ressort à \( b_{\text{LTH}} \approx +0.3 \) — une pente réelle au véritable pouvoir explicatif (\( R^2 \approx 0.04\text{–}0.06 \) brut, \( 0.857 \) par tranches) agissant sur une plage de rentabilité 60×. L'exposant à court terme ressort petit et instable : environ \( +0.14 \) sur tout l'historique, mais allant de \( \approx 0 \) à \( \approx 0.3 \) selon la fenêtre, et — de façon décisive — presque sans pouvoir explicatif (\( R^2 \approx 0.06 \)). La même machine qui trouve une pente réelle et bien déterminée pour les LTH ne trouve que du bruit pour les STH. Un \( c_{\text{STH}} \) quasi plat n'est donc pas réglé à la main ; c'est ce que les données renvoient lorsqu'on leur pose la même question — et comme \( \mathrm{MVRV}_{\text{STH}} \) ne quitte jamais ≈ 1, même cette pente plate ne décale \( c_{\text{STH}} \) presque pas au fil d'un cycle, tandis que \( c_{\text{LTH}} \) oscille de plusieurs multiples.
Effet de levier du profit : pourquoi la petite cohorte possède le sommet. Les LTH ne représentent que ≈ 6 % du volume de dépense, et pourtant ils fournissent une majorité croissante du profit réalisé au fil des ascensions — 36 % en 2017, 54 % en 2021, 68 % en 2025 — parce qu'ils vendent des pièces acquises à des multiples en dessous du spot. Aux sommets, le multiple de profit par pièce est d'environ \( 1.05\times \) pour les STH contre \( 2.3\text{–}18\times \) pour les LTH. Le sommet de cycle est, en essence, un événement de prise de bénéfices des détenteurs à long terme : un mince flux de pièces portant la quasi-totalité du gain réalisé. La leçon générale annoncée par le tableau tient : la variable au plus grand effet de levier sur la moyenne de \( Q \) n'est pas celle qui forme le cycle ; l'effort de modélisation suit le mécanisme, et non la magnitude.
La comptabilité de l'offre ferme le système
Avant de modéliser \( c_{\text{LTH}} \), nous réduisons les inconnues : les deux offres ne sont pas indépendantes des taux de dépense — elles en sont des conséquences comptables. L'offre totale ne croît que par l'émission, donnée par le protocole au satoshi près :
$$ S(t) = S(t-1) + \text{iss}(t), \qquad S_{\text{STH}}(t) = S(t) - S_{\text{LTH}}(t). \tag{17}$$Les soldes par cohorte évoluent alors selon trois lois de conservation. Les pièces vieillissent à travers la frontière « souple » de 155 jours, produisant l'afflux de vieillissement \( M(t) \) (STH → LTH) ; les détenteurs à long terme dépensent \( V_{\text{LTH}}(t) = c_{\text{LTH}}\,S_{\text{LTH}} \) ; et l'émission entre comme STH d'âge 0 :
$$ S_{\text{LTH}}(t) = S_{\text{LTH}}(t-1) + M(t) - V_{\text{LTH}}(t), \tag{18}$$ $$ S_{\text{STH}}(t) = S_{\text{STH}}(t-1) + \text{iss}(t) + V_{\text{LTH}}(t) - M(t). \tag{19}$$Les deux mises à jour de cohortes se somment exactement à \( S(t) = S(t-1) + \text{iss}(t) \), de sorte que la comptabilité est fermée. Une subtilité a un poids réel : lorsque les STH dépensent leurs pièces, ces pièces ne quittent pas le pool STH — une pièce STH dépensée réapparaît le lendemain comme une pièce STH d'âge 0, et une pièce LTH dépensée se recycle elle aussi dans le pool STH d'âge 0. Ainsi, \( c_{\text{STH}} \) n'épuise pas \( S_{\text{STH}} \) directement (le coefficient de régression de \( S_{\text{STH}} \) sur \( c_{\text{STH}} \) est ≈ 0, indiscernable de zéro) ; il n'agit qu'indirectement, en gouvernant combien de jeunes pièces survivent sans être dépensées pour mûrir en \( M(t) \). Étant donné l'afflux de vieillissement, tout le bloc d'offre est déterminé par les deux taux de dépense — et seul \( c_{\text{LTH}} \) requiert du soin.
Afflux de vieillissement. \( M(t) \) est la portion détenue du pool à court terme qui est sur le point de franchir la frontière souple. Nous prenons la structure d'âge réelle de l'offre directement à partir des snapshots UTXO. Soit \( S_{\text{age}}(t,a) \) la quantité de pièces d'âge \( a \) jours au temps \( t \) ; alors l'afflux de vieillissement est cette quantité, pondérée par le gain d'appartenance LTH à chaque âge :
$$ M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a), \qquad m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{20}$$où \( m(a) \) est la dérivée de la fonction d'appartenance logistique à 155 jours (la fraction des pièces d'âge \( a \) franchissant la frontière ce jour-là), et \( S_{\text{age}}(t,a) \) est lu à partir des snapshots sans un seul paramètre ajusté. La plupart des dépenses sont un churn éphémère qui ne mûrit jamais ; ce qui franchit la frontière n'est pas le volume de flux mais le stock tranquillement détenu — et c'est le vieillissement lui-même, et non la vitesse de dépense, qui fixe \( M(t) \).
Calcul de l'émission. L'émission quotidienne est \( \text{iss}(d) = (\text{blocs/jour}) \times (\text{subvention de bloc}) \). La subvention est divisée par deux (le halving) selon le calendrier du protocole (50 → 25 → 12,5 → 6,25 → 3,125 BTC) tous les 210 000 blocs. Le nombre de blocs par jour est mesuré par ère de halving comme 210 000 blocs ÷ durée de l'ère : ≈ 147,4 (2009–12), 159,2 (2012–16), 149,8 (2016–20), 145,8 (2020–24). Dans le walk-forward hors échantillon, un cycle utilise le taux de blocs de l'ère achevée précédente et en projette les dates de halving futures ; la prévision prospective tourne à 145,8 blocs/jour, le prochain halving étant attendu le 2028-03-30 (subvention 3,125 → 1,5625), qui tombe à l'intérieur de la fenêtre de prévision durant l'ascension et est inclus. L'émission joue trois rôles à la fois — un terme dans \( \Delta\mathrm{RCap} \) (\( \text{iss}\cdot p \), pièces nouvellement frappées valorisées au spot), un terme dans le volume de dépense \( Q \), et l'afflux d'âge 0 dans \( S_{\text{STH}} \).
La loi comportementale : cLTH = g(MVRVLTH) et la rétroaction qui forme le sommet
Les détenteurs à long terme distribuent en fonction de leur profit latent. La jauge naturelle de ce profit est \( \mathrm{MVRV}_{\text{LTH}} \), le rapport du prix courant au prix réalisé des LTH (le coût de base des LTH) : \( \mathrm{MVRV}_{\text{LTH}} = 2 \) signifie que la cohorte est assise sur un profit agrégé de 100 % de son capital investi. La relation est la loi de puissance douce que le nuage de points montrait déjà :
$$ c_{\text{LTH}}(t) = g\!\left(\mathrm{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \mathrm{MVRV}_{\text{LTH}}^{\,0.27}(t). \tag{21}$$L'exposant de 0,27 rend la réponse douce mais réelle : la distribution augmente avec le profit, mais nettement moins que proportionnellement — les détenteurs vendent dans la force progressivement plutôt que de liquider à un seuil. Regroupé en intervalles (16 tranches logarithmiques), l'ajustement tient à \( R^2 \approx 0.857 \). L'ajustement utilise une troncature \( MVRV_{LTH} \le 40 \) : il exclut 92 jours du début 2011 (~1,7 % de l'échantillon) où, en raison du prix de naissance imputé aux pièces créées avant l'existence de cotations de marché, le MVRV atteint 545 et ce régime d'artefact détruit la loi (sans la troncature, \( b \approx 0.01 \)) ; à tout seuil raisonnable dans la plage 15–100, l'exposant est stable : \( b \approx 0.27\text{–}0.30 \).
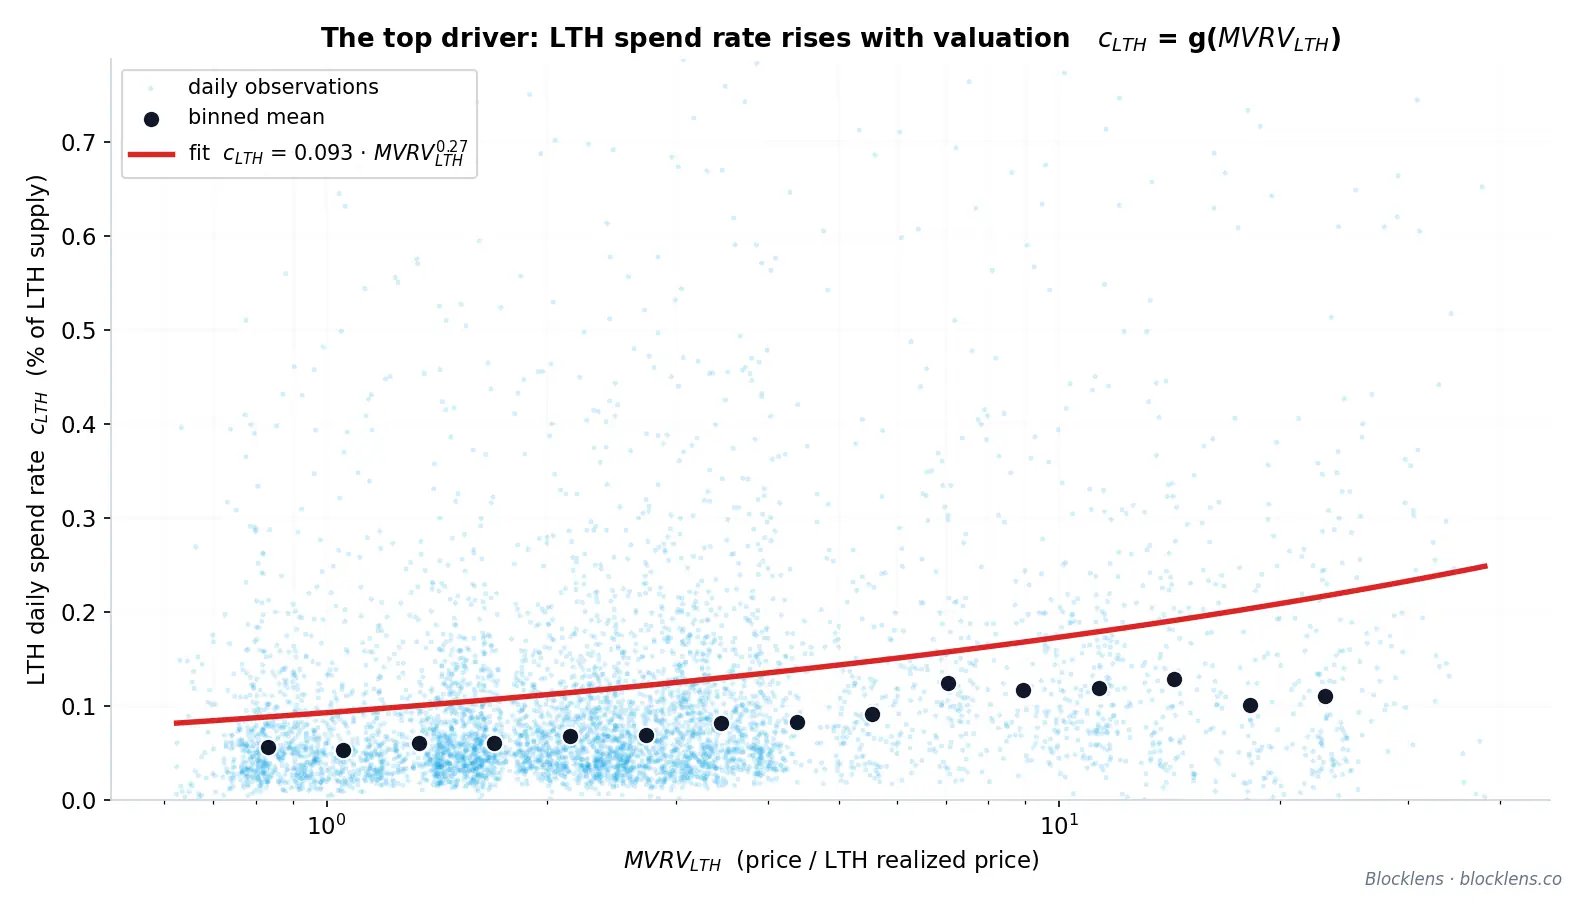
La dépendance en loi de puissance des dépenses des détenteurs à long terme au profit est le moteur du sommet. Elle referme une boucle de rétroaction négative qui parcourt toute l'identité de prix inverse :
- Le prix monte, élevant \( \mathrm{MVRV}_{\text{LTH}} \) à mesure qu'il s'éloigne du coût de base des LTH.
- Un \( \mathrm{MVRV}_{\text{LTH}} \) plus élevé augmente \( c_{\text{LTH}} \) — les détenteurs à long terme dépensent leurs pièces plus vite.
- L'accroissement des dépenses LTH agrandit le volume de dépense total \( Q \).
- Un \( Q \) plus grand amortit la croissance de \( \Delta\mathrm{RCap}(t)/Q(t) \), si bien que le prix décélère — et bascule en un sommet.
Le sommet, autrement dit, n'est pas imposé de l'extérieur par un multiple magique ou un plafond de prix fixe (point important, seule la date du sommet est fixée par le calendrier du cycle). Il est endogène : il émerge de la réponse des détenteurs à leur propre profit, transmise à travers la comptabilité de l'offre jusqu'à \( Q \) puis de nouveau jusqu'au prix. Et l'intrant à la plus grande variabilité de tous, \( c_{\text{LTH}} \), gagne sa place non en faisant bouger le niveau de \( Q \) — avec un poids de 7 %, il le peut à peine — mais en faisant bouger \( Q \) dans la fenêtre qui décide de l'issue du cycle.
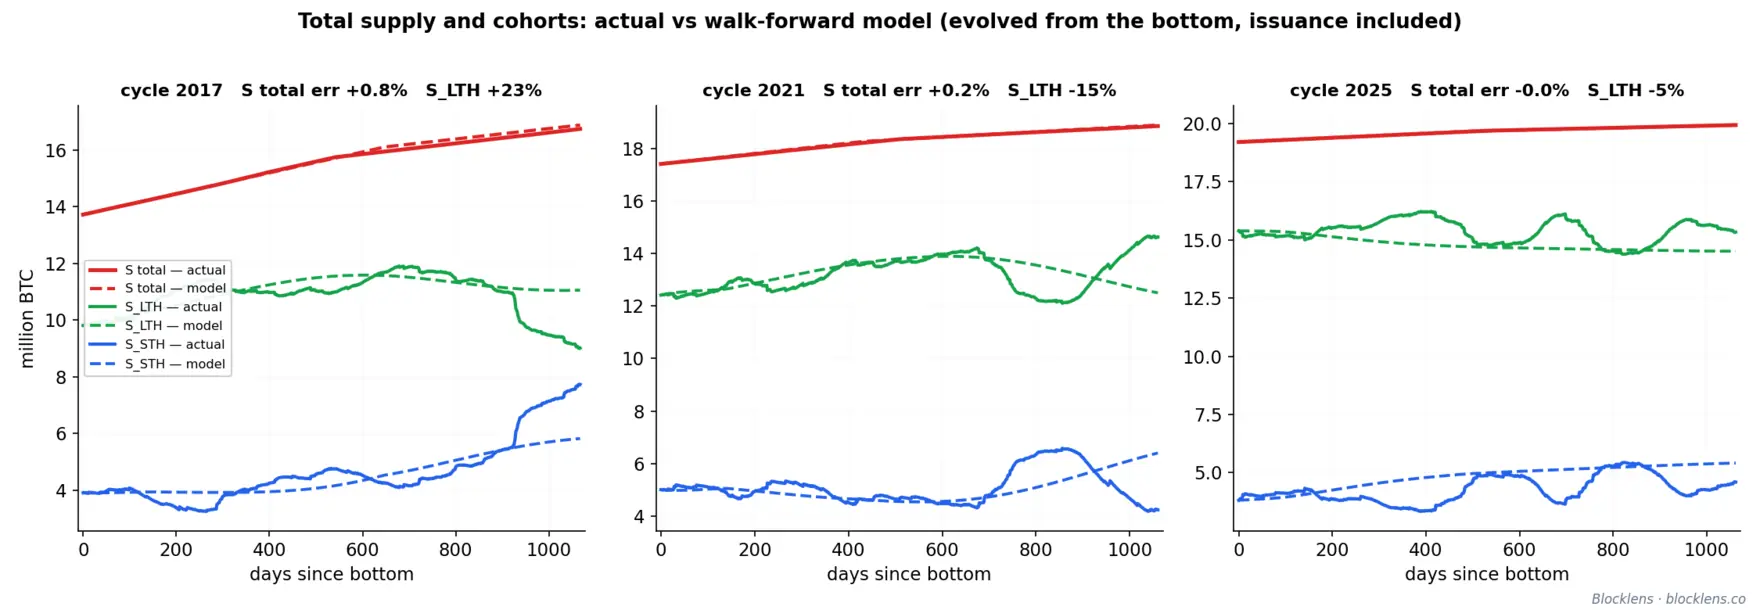
Chaque paramètre assemblé dans cette étude — les deux lois de puissance, le noyau de vieillissement, les noyaux d'âge de dépense, le profil de déploiement de la Section 2.3, et l'émission — est ajusté sur les seules données antérieures. Exécuté de cette manière, sans aucune fuite, le walk-forward hors échantillon reproduit les trois sommets avec des erreurs de −26 % (2017), +10 % (2021) et −1 % (2025). Le modèle n'est pas un oracle ; ce sont des erreurs hors échantillon aux causes comprises, et c'est là tout l'intérêt, comme l'argumente la Section 4.
2.3. Profil de déploiement du capital et backtests
Le moteur de prix inverse de la Section 2 transforme toute trajectoire d'afflux de capitaux en une trajectoire de prix. Mais pour en tirer une prévision, il nous faut savoir non seulement combien de capitaux un cycle déploie mais aussi quand ce capital arrive. Ce calendrier — la forme de la courbe de déploiement au cours de l'ascension — se révèle remarquablement régulier, et c'est le dernier ingrédient structurel encore manquant avant que le modèle complet puisse être backtesté de bout en bout.
Le profil de déploiement : le capital arrive en fin de course
Définissons la fraction d'ascension \( \tau \in [0,1] \) comme la part du temps calendaire écoulé entre un creux de cycle et le sommet suivant : \( \tau = 0 \) au creux, \( \tau = 1 \) au sommet. Soit \( \mathrm{frac}(\tau) \) la variation cumulée déployée de la Realized Cap jusqu'à \( \tau \), exprimée comme une fraction du \( \Delta\mathrm{RCap} \) total du cycle. Sur chaque ascension moderne, cette courbe cumulée se ramène à une seule loi de puissance :
$$ \mathrm{frac}(\tau) = \tau^{K}. \tag{22}$$L'exposant \( K \) contrôle l'intensité avec laquelle le capital se concentre près du sommet. Pour \( K > 1 \), la courbe est convexe — le déploiement est concentré en fin de course, l'essentiel des capitaux frais arrivant dans la dernière ligne droite du run. Les données sont catégoriques sur ce point : à mi-parcours d'une ascension (\( \tau = 0.5 \)), les cycles passés n'avaient en réalité déployé qu'environ 7–24 % de leur capital total. La partie la plus spectaculaire de chaque marché haussier est, quantitativement, le dernier acte.
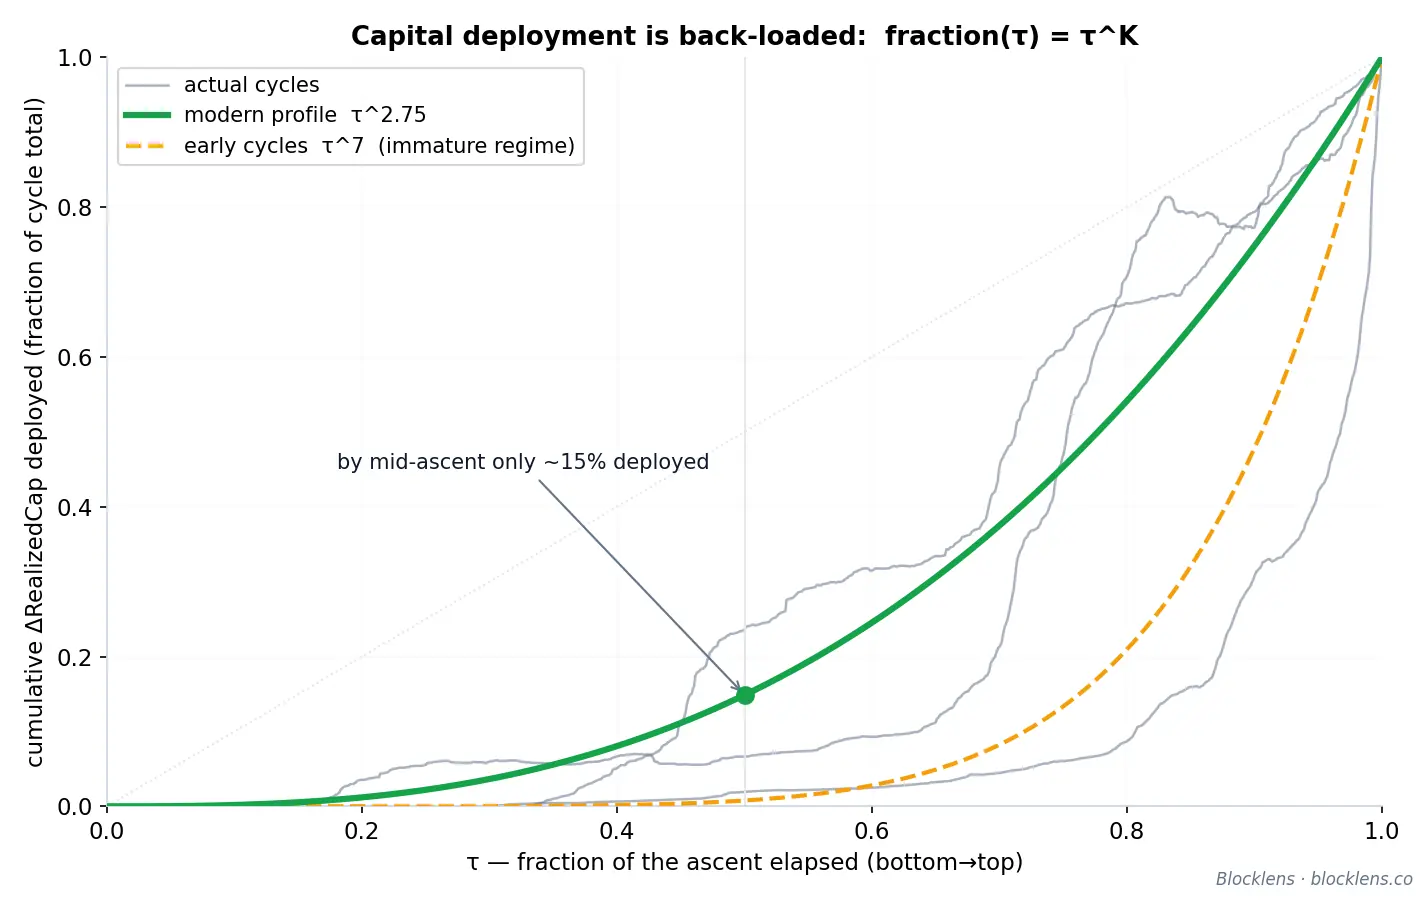
Un changement de régime de maturation dans \( K \)
L'exposant n'est pas constant sur toute l'histoire du Bitcoin. Il a chuté en un seul saut structurel :
| Régime de cycle | Cycles représentatifs | Exposant de déploiement \( K \) | Interprétation |
|---|---|---|---|
| Précoce | 2013, 2017 | \( \approx 6.5\text{–}7.0 \) | Capital massivement concentré dans le blow-off final |
| Moderne | 2021, 2025 | \( \approx 2.7\text{–}2.8 \) | Déploiement nettement plus régulier au cours de l'ascension |
Le sens de ce glissement est intuitif. À mesure que le marché s'est approfondi — plus de participants, plus de liquidité, des marchés de dérivés plus profonds, et finalement l'accès aux ETF spot — le capital a cessé d'attendre la toute fin du run et a commencé à se déployer plus régulièrement tout au long. Un \( K \) plus faible signifie une courbe d'afflux plus plate et plus précoce. Ce seul nombre, dérivant d'environ 7 vers environ 2,75, encode une large part de la maturation des cycles du Bitcoin ; nous verrons en Section 4 que c'est précisément ce paramètre qui rend un sommet historique véritablement difficile à prévoir.
Ce qui reste avant que la récursion puisse se fermer
Le profil de déploiement est le dernier intrant exogène dont le moteur a besoin — et pourtant la boucle n'est toujours pas autonome. Le taux de dépense des détenteurs à long terme repose sur \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), et \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t / RP_{\mathrm{LTH}}(t) \) est mesuré par rapport au coût de base des LTH \( RP_{\mathrm{LTH}} \) — lui-même une quantité modélisée que nous n'avons pas encore construite. À l'horizon, notons que ce même \( RP_{\mathrm{LTH}} \) fixe aussi le creux de cycle.
2.4. Prévision du coût de base des LTH (RPLTH)
Deux parties différentes du modèle s'appuient sur une seule quantité : le coût de base des détenteurs à long terme, noté RPLTH (le prix réalisé des LTH — le prix d'acquisition moyen de toutes les pièces actuellement détenues par les détenteurs à long terme). Le sommet de cycle en dépend via la rétroaction de distribution \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), où \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) ; le creux de cycle est ce même coût de base multiplié par un multiple plancher (voir la Section 3 pour les détails). Ainsi, avant que le modèle puisse se refermer en une récursion — et avant que nous puissions chiffrer le prochain creux — il nous faut une prévision de la direction que prend RPLTH. Cette prévision est le sujet de cette section.
La bonne nouvelle est que RPLTH est l'un des paramètres les plus prévisibles de tout le système. Il bouge lentement, il bouge en douceur, et — élément crucial — il bouge vers des prix qui se sont déjà produits. Une pièce qui devient une position à long terme aujourd'hui a été achetée en moyenne il y a environ 155 jours, l'âge auquel son poids bascule de la cohorte à court terme vers celle à long terme. Son prix d'achat n'est donc pas du tout une prévision ; c'est de l'histoire enregistrée. Le coût de base est propagé par comptabilité directe de realized cap à partir de prix qui ont déjà eu lieu, et le passé est connu.
Comptabilité de realized cap des LTH
Nous construisons le coût de base des LTH non avec un filtre de lissage mais par une comptabilité directe de realized cap. Le prix réalisé est exactement la realized cap de la cohorte divisée par son offre, \( RP_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t)/S_{\mathrm{LTH}}(t) \), il suffit donc de tenir les comptes de \( RC_{\mathrm{LTH}} \) lui-même — le coût de base accumulé de la cohorte à long terme en dollars. Chaque jour, cette quantité est créditée du coût des pièces mûrissant dans la cohorte et débitée du coût de base des pièces que les détenteurs à long terme dépensent ce jour-là :
$$ RC_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t-1) + M(t)\,P_{\text{in}}(t) - V_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{LTH}(t), \qquad RP_{\mathrm{LTH}}(t) = \frac{RC_{\mathrm{LTH}}(t)}{S_{\mathrm{LTH}}(t)}. \tag{23}$$C'est une identité comptable ordinaire. \( M(t) \) est la maturation quotidienne de l'offre dans la cohorte LTH (issue de la comptabilité de l'offre de la Section 2.2), et \( P_{\text{in}}(t) \) est le prix de naissance pondéré par le volume de ces pièces mûrissantes ; leur produit est la valeur réalisée entrant dans la cohorte. Le débit \( V_{\mathrm{LTH}}(t) \) correspond aux dépenses des détenteurs à long terme sur la journée, et \( p_{\mathrm{SOPR}}^{LTH}(t) \) est le prix passé des pièces dépensées, pondéré par le noyau d'âge de dépense (c'est-à-dire le coût de base quittant la cohorte avec elles). La realized cap ne change que lorsque des pièces entrent ou sortent de la cohorte, et chaque fois au prix auquel elles ont jadis vu le jour ; il n'y a aucun prix spot où que ce soit dans le membre de droite. Le coût de base des LTH se comporte comme un superpétrolier — vaste inertie, virages doux — et ce comportement survient de lui-même, parce que \( S_{\mathrm{LTH}} \) est grand alors que l'afflux et la sortie quotidiens sont faibles face au stock accumulé. Il n'y a absolument aucun paramètre ajusté ici : les deux flux, \( M \) et \( V_{\mathrm{LTH}} \), et les deux prix, \( P_{\text{in}} \) et \( p_{\mathrm{SOPR}}^{LTH} \), sont lus directement à partir de la comptabilité de l'offre et de l'historique des prix.
Le prix d'entrée Pin : une cloche sur le passé
Ce qui entre chaque jour n'est pas le prix courant (spot) mais le prix d'achat moyen des pièces franchissant le seuil de maturité ce jour-là. Ces pièces ne partagent pas toutes une même date de naissance. L'offre vieillissant vers l'ensemble LTH un jour donné a été achetée sur un éventail de dates antérieures, et la forme de cet éventail est fixée par la manière dont la pondération de cohorte s'active avec l'âge.
Rappelons la convention de cohorte de Blocklens : une pièce d'âge \(a\) (jours depuis son dernier mouvement) porte un poids LTH donné par la sigmoïde logistique
$$ W_{\text{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}}, \tag{24}$$bornée à 0 en dessous de 100 jours et à 1 au-dessus de 210 jours. La quantité d'offre gagnant l'appartenance LTH à l'âge \(a\) en une seule journée est l'incrément jour après jour de ce poids — le noyau de gain d'appartenance
$$ m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{25}$$qui n'est que la dérivée discrète de la courbe logistique. La dérivée d'une sigmoïde est une cloche : \(m(a)\) monte, culmine près du point médian de ~155 jours, puis décroît, toute sa masse tombant dans la plage d'âge de 100 à 210 jours. C'est une pondération lisse, à une seule bosse — une cloche sur l'histoire récente. Ce même noyau fixe aussi la maturation quotidienne elle-même, \( M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a) \), où \( S_{\text{age}}(t,a) \) est la quantité réelle en circulation de pièces d'âge \(a\) lue directement à partir des snapshots UTXO : la maturation est fixée par le fait du vieillissement dans le stock en circulation déjà filtré par survie, et non par le volume du flux qui l'a produit.
Le prix d'entrée est le prix de naissance moyen des pièces mûrissantes, pondéré par la quantité réellement mûrissante à chaque âge \( S_{\text{age}}(t,a)\,m(a) \) :
$$ P_{\text{in}}(t) = \frac{\sum_{a} S_{\text{age}}(t,a)\,m(a)\,p(t - a)}{\sum_{a} S_{\text{age}}(t,a)\,m(a)}. \tag{26}$$En clair : les pièces mûrissant dans la cohorte LTH aujourd'hui ont été achetées il y a 155 jours et plus, et \(P_{\text{in}}(t)\) est la moyenne pondérée par le stock mûrissant (par \( S_{\text{age}}(t,a)\,m(a) \)) de ce qu'elles ont coûté. Comme \(m(a)\) est concentré autour de la frontière, \(P_{\text{in}}(t)\) suit le prix d'environ cinq à sept mois auparavant — une fenêtre qui, le jour où nous la calculons, est entièrement historique. De même, \( p_{\mathrm{SOPR}}^{LTH}(t) \) ne repose que sur les prix de naissance passés des pièces dépensées. Les deux termes de prix du membre de droite de la comptabilité sont donc déjà observés à ce stade. C'est pourquoi la tenue des comptes prévoit si bien : elle ne prédit pas les prix — elle s'en souvient et attend simplement qu'ils mûrissent en coût de base.
Fermer le modèle en une récursion
Avec \( RP_{\mathrm{LTH}} \) désormais construit, le modèle Blocklens-TOP complet se referme en une récursion autonome. À partir d'un creux de cycle, nous avançons jour après jour : le taux de dépense des détenteurs à long terme répond à la rentabilité des positions via la rétroaction de distribution \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) = 0.093\cdot\mathrm{MVRV}_{\mathrm{LTH}}^{0.27} \) ; la relation est entièrement calculable puisque \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) et que le prix comme le coût de base sont produits par le modèle lui-même ; la comptabilité de l'offre de la Section 2.2 met à jour les soldes par cohorte et alimente la maturation \( M \) et les dépenses \( V_{\mathrm{LTH}} \) dans la comptabilité de \( RC_{\mathrm{LTH}} \) ; le profil de déploiement du capital \( \tau^{K} \) de la Section 2.3 fournit le \( \Delta\mathrm{RCap} \) du jour ; et l'identité finale du modèle détermine le prix du modèle. Le coût de base STH prospectif est ici dérivé de paramètres connus : \( RP_{\mathrm{STH}} = (RC_{\text{total}} - RC_{\mathrm{LTH}})/(S - S_{\mathrm{LTH}}) \), où \( RC_{\text{total}} \) est accumulé à partir du même facteur \( \Delta\mathrm{RCap} \). Le prix de chaque jour émerge des soldes de détenteurs, du coût de base et du capital déployé de la veille, exécuté avec un seul jeu de paramètres sur tous les cycles et sans aucun terme d'ajustement de prix où que ce soit dans la chaîne. Le test décisif d'un tel modèle est sa performance strictement hors échantillon, où chaque intrant — y compris la trajectoire de l'offre et l'émission — est ajusté uniquement sur les données précédant chaque cycle prédit. Cette validation arrive en Section 4, où le walk-forward hors échantillon localise le sommet de 2025 à moins de 1 % près.
Le modèle est bon pour prévoir le potentiel de prix au sommet d'un cycle à partir de son creux. À l'heure où nous écrivons, le marché n'a pas encore atteint son creux — il est toujours dans une tendance baissière persistante. L'étape logique suivante est de déterminer la descente potentielle du marché jusqu'à son creux et, à partir de ce point, de construire la prévision à long terme pour le sommet de 2029 — c'est le sujet de la section suivante.
3. Un modèle de creux fondé sur les pertes des détenteurs à long terme
Les sommets et les creux ne sont pas des images en miroir. Un sommet de cycle est un événement de flux : le déploiement de capital décélère à mesure que les détenteurs à long terme distribuent leurs pièces dans la force, et le sommet se forme lorsque la prise de bénéfices qui s'accélère dépasse enfin l'afflux. Un creux est tout autre chose. Ce n'est pas là où le capital cesse d'arriver — c'est là où les vendeurs manquent à la vente. La distinction importe car les deux extrêmes sont gouvernés par des quantités différentes, et modéliser un creux comme un sommet inversé se trompe de mécanisme, et de chiffre.
La preuve la plus nette réside dans le comportement de la Realized Cap elle-même. La Realized Cap — la somme de chaque pièce valorisée au prix de son dernier mouvement — est remarquablement rigide au cours d'un marché baissier. Elle ne baisse presque pas. Des pièces changent bien de mains durant une descente, mais les volumes sont minces, et une grande partie des dépenses correspond à des détenteurs qui cristallisent des pertes près du prix en vigueur, ce qui ne modifie guère le coût de base agrégé. La capitalisation de marché, à l'inverse, s'effondre : un drawdown de 70–80 % du prix efface des milliers de milliards de valeur de marché tandis que la Realized Cap dérive latéralement. L'implication est tranchée et légèrement contre-intuitive : un marché baissier est mû par la capitalisation de marché (la valeur mark-to-market des actifs des détenteurs), non par des variations de la Realized Cap (du capital sortant du secteur). Le capital stocké, pour l'essentiel, ne s'en va pas ; seule sa valorisation mark-to-market courante baisse.
Cette observation nous indique où chercher le plancher. Si la valeur réalisée est conservée tout au long de la descente, le prix ne peut pas continuer de baisser une fois que le dernier vendeur n'a plus rien à dépenser. Le réservoir naturel de tels vendeurs est la cohorte des détenteurs à long terme. Nous suivons leur coût stocké agrégé via le prix réalisé des LTH, \( RP_{LTH}(t) \) : le prix de naissance pondéré par le volume de toutes les pièces actuellement détenues par les détenteurs à long terme, c'est-à-dire le coût de base des LTH. Le rapport du prix spot à ce coût de base est le ratio market-value-to-realized-value des détenteurs à long terme, \( \mathrm{MVRV}_{LTH}(t) = p_t / RP_{LTH}(t) \), le multiple de profit agrégé sur les pièces détenues de longue date.
Le plancher d'épuisement des pertes
Durant un sommet, \( \mathrm{MVRV}_{LTH} \) est élevé : les détenteurs à long terme sont assis sur des multiples de leur coût de base et vendent dans la force. Durant la descente, il franchit 1,0, la ligne d'équilibre, et continue de chuter — la cohorte dans son ensemble passe en perte latente. C'est l'indicateur clé du creux. Vendre à perte est psychologiquement et économiquement auto-limitant : plus la perte est profonde, moins il reste de détenteurs disposés à la réaliser, et l'offre poussée sur le marché s'amincit jusqu'à presque rien — si tant est, l'impulsion va dans l'autre sens, certains détenteurs à long terme étant enclins à moyenner leurs positions. Le creux est le point d'épuisement des vendeurs : le prix auquel la position collective de la cohorte à long terme est si profondément en drawdown qu'une capitulation supplémentaire ne peut plus se soutenir.
Empiriquement, ce point ne correspond pas à une profondeur de drawdown arbitraire mais à un multiple de coût de base assez constant. Sur chaque cycle de Bitcoin achevé, le creux s'imprime à un \( \mathrm{MVRV}_{LTH} \) légèrement inférieur à un : pour que les ventes s'épuisent enfin, les détenteurs à long terme en tant que groupe doivent porter une perte réelle :
| Creux de cycle | \( \mathrm{MVRV}_{LTH} \) au plus-bas |
|---|---|
| 2011 | 0,70 |
| 2015 | 0,66 |
| 2018 | 0,73 |
| 2022 | 0,82 |
Les valeurs se regroupent dans une bande allant d'environ 0,66 à 0,82 ; la série n'est pas monotone (le 0,66 de 2015 se situe sous le 0,70 de 2011), et la « hausse de cycle en cycle » repose sur les trois derniers points — une tendance structurelle que nous traitons comme une partie de l'histoire plus large de la maturation du marché (la même maturation qui comprime le multiple au sommet). Un MVRVLTH en hausse au creux du marché signale que, cycle après cycle, le marché atteint l'épuisement des pertes de plus en plus tôt le long de la baisse de prix : il faut moins de drawdown latent pour arrêter la chute, parce que la base de détenteurs est devenue plus profonde, plus patiente et moins encline à capituler à un niveau de perte donné.
Cela donne le modèle Blocklens-Bottom en une ligne. Le creux est caractérisé par un multiple fixe, noté \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), appliqué au coût de base des détenteurs à long terme :
$$ p_{\text{bottom}} = \mathrm{MVRV}^{\text{floor}}_{LTH} \times RP_{LTH}(t_{\text{bottom}}). \tag{27}$$La structure justifie son existence. Elle sépare une quantité lente et prévisible — le coût de base des LTH \( RP_{LTH} \), qui évolue sur une trajectoire lisse et régulière prolongée vers l'avant par une comptabilité directe de realized cap (que nous développons en Section 2.4) — d'une seule constante empirique, \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), calibrée sur la tendance de maturation. Comme la Realized Cap — et avec elle \( RP_{LTH} \) — est assez rigide tout au long de la descente, le coût de base au futur creux est en grande partie fixé dès que le sommet est passé ; le rôle du modèle se borne à le propager vers l'avant avec un registre RCLTH correct et à multiplier par le plancher.
La descente de 365 jours et le creux projeté
L'inconnue restante dans le modèle de creux est le temps — il nous faut savoir quand attendre le creux. Ici, Bitcoin est étonnamment coopératif : la descente du sommet au creux a une durée remarquablement stable. Les deux descentes modernes achevées (débutant fin 2017 et fin 2021) ont duré 363 et 366 jours — à un long week-end près l'une de l'autre, et d'une année calendaire ; la descente de l'ère précoce 2013→2015 a pris 406 jours et n'entre pas dans la règle, de sorte que la règle repose sur deux observations modernes. Nous modélisons donc la durée de la descente comme approximativement fixe :
$$ t_{\text{bottom}} \approx t_{\text{top}} + 365\ \text{days}. \tag{28}$$C'est une régularité qui s'est maintenue de façon serrée sur toute l'ère moderne (8+ ans), et elle donne au modèle une date concrète à viser plutôt qu'une attente sans terme. Nous plaçons donc le prochain creux environ 365 jours après le sommet de cycle du 6 octobre 2025, soit aux alentours de début octobre 2026.
Tout assembler : localiser le creux
À la date de creux projetée, \(RP_{LTH}\) est attendu autour de 48 600 \$. En prenant un plancher de 0,85 — une extrapolation discrétionnaire de la partie croissante de la série, se situant au-dessus de toute valeur observée jusqu'ici (la dernière : 0,82 en 2022), avec une marge pour une maturation continue :
$$p_{\text{bottom}} \;\approx\; 0.85 \times \$48{,}600 \;\approx\; \$41{,}300.\tag{29}$$Notre estimation centrale pour le prochain creux de cycle est donc ≈ 41 300 \$, avec une plage de bande de plancher de 39 000–44 000 \$ (en tenant compte de l'erreur de prévision annuelle de \(RP_{LTH}\), MAPE 6,6–8,2 %, soit environ 36 000–47 000 \$) et le plus-bas survenant en octobre 2026. Pour situer le contexte, à la date de ce rapport, le marché est tombé à environ 61 700 \$ (date d'arrêt des données : 10 juin 2026) — déjà bien avancé vers le plancher projeté, mais se maintenant encore au-dessus.
Il vaut la peine d'énoncer clairement ce qui rend notre méthode de localisation du creux robuste. Nous ne prévoyons pas directement le prix de creux ; nous prévoyons deux quantités lentes et bien réglées — un multiple de valorisation qui dérive de façon prévisible avec la maturité du marché, et un coût de base propagé de façon monotone par une comptabilité directe de realized cap et qui résiste aux chocs baissiers — et nous laissons leur produit livrer le prix. L'objet volatil et difficile à prédire (le prix en dollars au plus-bas du marché) est décomposé en deux objets stables et interprétables. Cette décomposition est la raison pour laquelle un appel de creux peut être fait un an à l'avance du sommet ; et c'est la même logique structurelle qui, appliquée à l'envers à l'accélération des dépenses de pièces des détenteurs à long terme, localise aussi le sommet.
4. Validation hors échantillon et prévision du cycle
Le modèle a été entièrement assemblé dans les Sections 2–3 ; reste à tester son pouvoir prédictif sur des données historiques connues — sans jeter un œil dans le futur — et à livrer la prévision finale.
Le walk-forward hors échantillon
N'importe qui peut ajuster une courbe à un historique déjà en main ; le véritable test est de nommer un sommet que le modèle n'a jamais vu. Ainsi, pour chaque cycle prédit, nous réajustons chaque paramètre comportemental sur des données strictement antérieures à ce cycle, en utilisant l'algorithme décrit dans les sections précédentes, sans aucune fuite depuis le futur au-delà du chiffre scalaire de déploiement de capital pour l'ascension complète (que le modèle ne prédit pas mais reçoit comme intrant de scénario — l'afflux est lui-même en partie endogène au prix ; le profil d'afflux de capitaux a été repris du cycle précédent à chaque exécution). Le modèle est conditionnel par essence : alimentez-le avec l'afflux de capitaux attendu pour le cycle et il renvoie le prix impliqué ; il n'invente pas l'afflux ; il valorise un afflux donné.
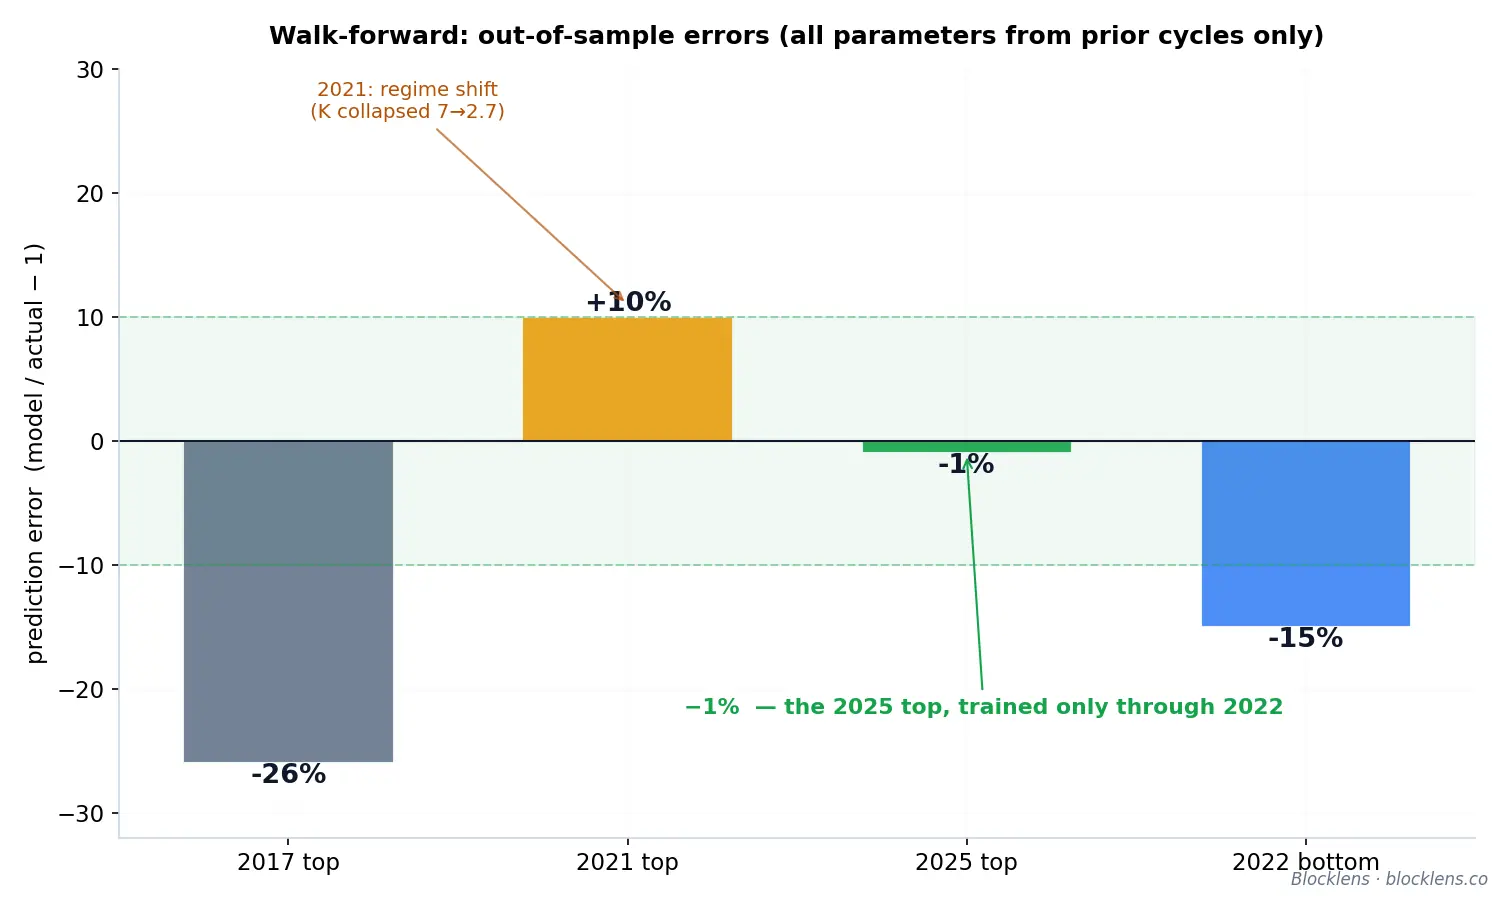
| Sommet de cycle prédit | Erreur hors échantillon | Contexte |
|---|---|---|
| 2017 | \( -26\% \) | Cycle précoce ; seul l'anormal 2013 le précède ; déploiement de capital fortement concentré en fin de course (\( K \approx 7 \)) |
| 2021 | \( +10\% \) | Cycle de changement de régime : \( K \) s'est effondré de \( \approx 7 \) à \( \approx 2.7 \) en milieu d'ascension |
| 2025 | \( -1\% \) | Localisé en n'utilisant que les données jusqu'à 2022 — le test décisif |
Le résultat de \( -1\% \) en 2025 est l'élément phare : sans rien utiliser au-delà des données disponibles en 2022, le modèle a placé le sommet d'octobre 2025 à moins de 1 % de sa valeur réelle. C'est une preuve prédictive, et non un ajustement après coup. L'écart de \( +10\% \) sur 2021 est tout aussi instructif, et nous ne le cachons pas : ce cycle se trouvait exactement sur une rupture structurelle du profil de déploiement — \( K \) s'est effondré de \( \approx 7 \) à \( \approx 2.7 \) en milieu d'ascension — un changement de régime invisible depuis le passé. Une fois le nouveau régime établi, l'appel suivant (2025) est tombé à moins de 1 % près.
Le creux est honnêtement plus faible. Erreurs de creux hors échantillon (même moteur comptable ; chaque intrant antérieur uniquement — lois de dépense, courbe de survie, noyaux d'âge ; le plancher pris comme la moyenne des planchers précédemment observés) : 2015 \( +30\% \), 2018 \( +25\% \), 2022 \( -15\% \). La décomposition est instructive. En 2022, le registre a cerné \(RP_{LTH}\) à \( -1\% \) près — tout l'écart réside dans la prévision de plancher antérieur uniquement, trop basse (0,70 contre le 0,82 réalisé). Dans les cycles précoces, le tableau s'inverse : le plancher est presque juste tandis que \(RP_{LTH}\) se trompe (\( +23\% \) et \( +35\% \)) — une capitulation profonde réécrit le coût de base de la cohorte plus vite que le registre ne le propage. L'argument du modèle de creux n'est pas un palmarès cumulé de réussites mais la stabilité de ses composantes à l'ère moderne : l'inertie de \(RP_{LTH}\) et le plancher en cours de maturation.
Calendrier : distance de sommet à sommet
Pour transformer un modèle de prix en une prévision datée, il nous faut un calendrier — et Bitcoin est étonnamment régulier ici. La distance d'un plus-haut historique au suivant (ATH-to-ATH, sommet → sommet) se maintient à environ 1425 jours, et la descente du sommet au creux est plus serrée encore : 363 et 366 jours sur les deux cycles modernes achevés (trois jours d'écart sur une période de plus d'un an).
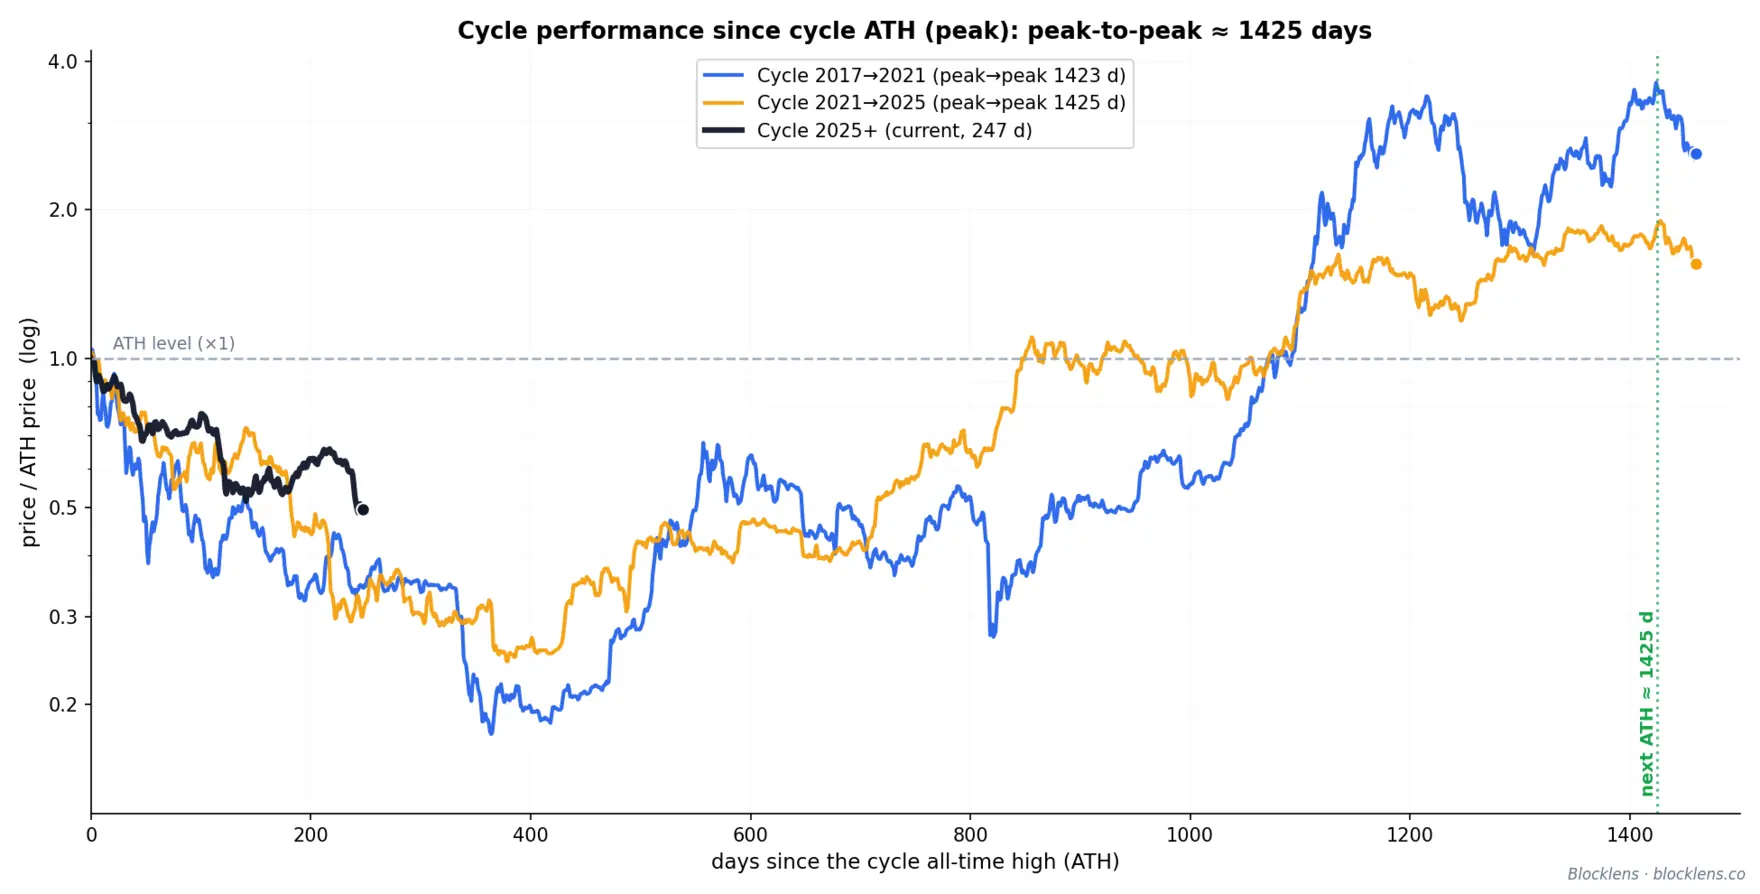
| Intervalle | Observé | Convention du modèle |
|---|---|---|
| ATH-to-ATH (sommet → sommet) | \( \approx 1425 \) j | Durée de cycle complète |
| Descente (sommet → creux) | 363 j, 366 j | Fixée à \( \approx 365 \) j |
| Ascension (creux → sommet) | le reste | \( \approx 1060 \) j |
Appliquer cette horloge au dernier sommet — 124 414 \$ le 6 octobre 2025 — place le creux de cycle environ un an plus tard, début octobre 2026, et le prochain sommet environ 1425 jours après le précédent, à la fin de l'été 2029. Les dates sont fixées ; restent à renseigner les niveaux de prix.
La prévision : creux, sommet et scénarios d'afflux
Le creux est dérivé en Section 3 : il se forme au plancher de coût de base des détenteurs à long terme, \( p_{\text{bottom}} = \text{MVRV}_{\text{LTH}}^{\text{floor}} \times RP_{\text{LTH}} \). À la date de prévision, le registre \( RC_{\text{LTH}} \) porte \( RP_{\text{LTH}} \approx \$48,6\text{k} \), et un plancher de \( \approx 0.85 \) donne une estimation centrale de creux de \( \approx \$41{,}300 \) (bande de plancher \( \$39\text{–}44\text{k} \) ; avec l'erreur de prévision de \(RP\) — \( \approx\$36\text{–}47\text{k} \)), aux alentours d'octobre 2026.
Le prochain sommet (\( \approx 2029 \)) dépend du seul intrant externe que le modèle ne peut fournir lui-même — l'afflux cumulé de capitaux \( \Delta\text{RCap} \) au cours de l'ascension. Plutôt que de tirer des scénarios de nulle part, nous les ancrons sur les afflux réels des cycles passés. Du creux au sommet, le marché a déployé \$2,8B (2013), \$69B (2017), \$364B (2021), \$685B (2025). Le multiplicateur de croissance de l'afflux décroît — \( \times 24.5 \to \times 5.3 \to \times 1.88 \) — tandis que l'incrément absolu s'est déjà stabilisé : \( +\$295\text{B} \), puis \( +\$321\text{B} \). C'est la signature d'un actif en maturation : la croissance du capital passant d'un régime multiplicatif à un régime additif (linéaire) — et c'est précisément cette transition qui génère la décroissance observée du multiplicateur. Chaque scénario ci-dessous est une hypothèse sur la manière dont la décroissance se poursuit :
| Scénario | Hypothèse | Afflux \( \Delta\text{RCap} \) | × l'afflux 2022–2025 | Prochain sommet impliqué |
|---|---|---|---|---|
| « Fade » (conservateur) | la décroissance du multiplicateur se répète | \( \$460\text{B} \) | 0,67× | \( \approx\$131\text{k} \) |
| « Maturity » (central) | l'incrément d'afflux se répète (\( +\$320\text{B} \)) | \( \$1{,}010\text{B} \) | 1,47× | \( \approx\$205\text{k} \) |
| « Momentum » (optimiste) | le multiplicateur du cycle précédent se répète | \( \$1{,}290\text{B} \) | 1,88× | \( \approx\$242\text{k} \) |
Dans le scénario conservateur « Fade », l'afflux de capitaux se contracte pour la première fois de l'histoire — et même alors le modèle porte le prix à \( \approx\$131\text{k} \), seulement ~5 % au-dessus du sommet de 2025 : le coût de base de la base de détenteurs monte suffisamment au fil du cycle pour que l'ancien plus-haut ne soit plus cher. Le scénario central « Maturity » suppose que le marché mature continue d'ajouter \( \approx\$320\text{B} \) par cycle — le régime linéaire, également étayé par la structure des canaux d'afflux : le cycle à venir est le premier avec des ETF spot actifs dès le premier jour. « Momentum » est la limite supérieure : la décroissance marque une pause et le multiplicateur du cycle précédent se répète. Pour être explicite : cette grille est une extrapolation délibérément simple de la propre histoire de l'afflux ; une prévision adéquate de l'afflux — intégrant les cycles de liquidité macro et la concurrence du Bitcoin avec d'autres marchés de capitaux — est le sujet de nos recherches futures.
La relation s'inverse proprement : le jalon psychologique du BTC à 500 000 \$ exigerait un \( \Delta\text{RCap} \approx \$3,3\text{T} \) cumulé (4,9× l'afflux du cycle précédent), une pièce à 1 M\$ un plein \( \approx \$7,4\text{T} \) (10,8×). Ce ne sont pas des prédictions mais des facteurs de conversion qui traduisent les attentes d'afflux de capitaux en prix. La trajectoire complète — le creux projeté de \( \approx \$41\text{k} \) (octobre 2026) et les trois scénarios d'ascension s'évasant jusqu'en 2029 — est présentée dans la figure principale.
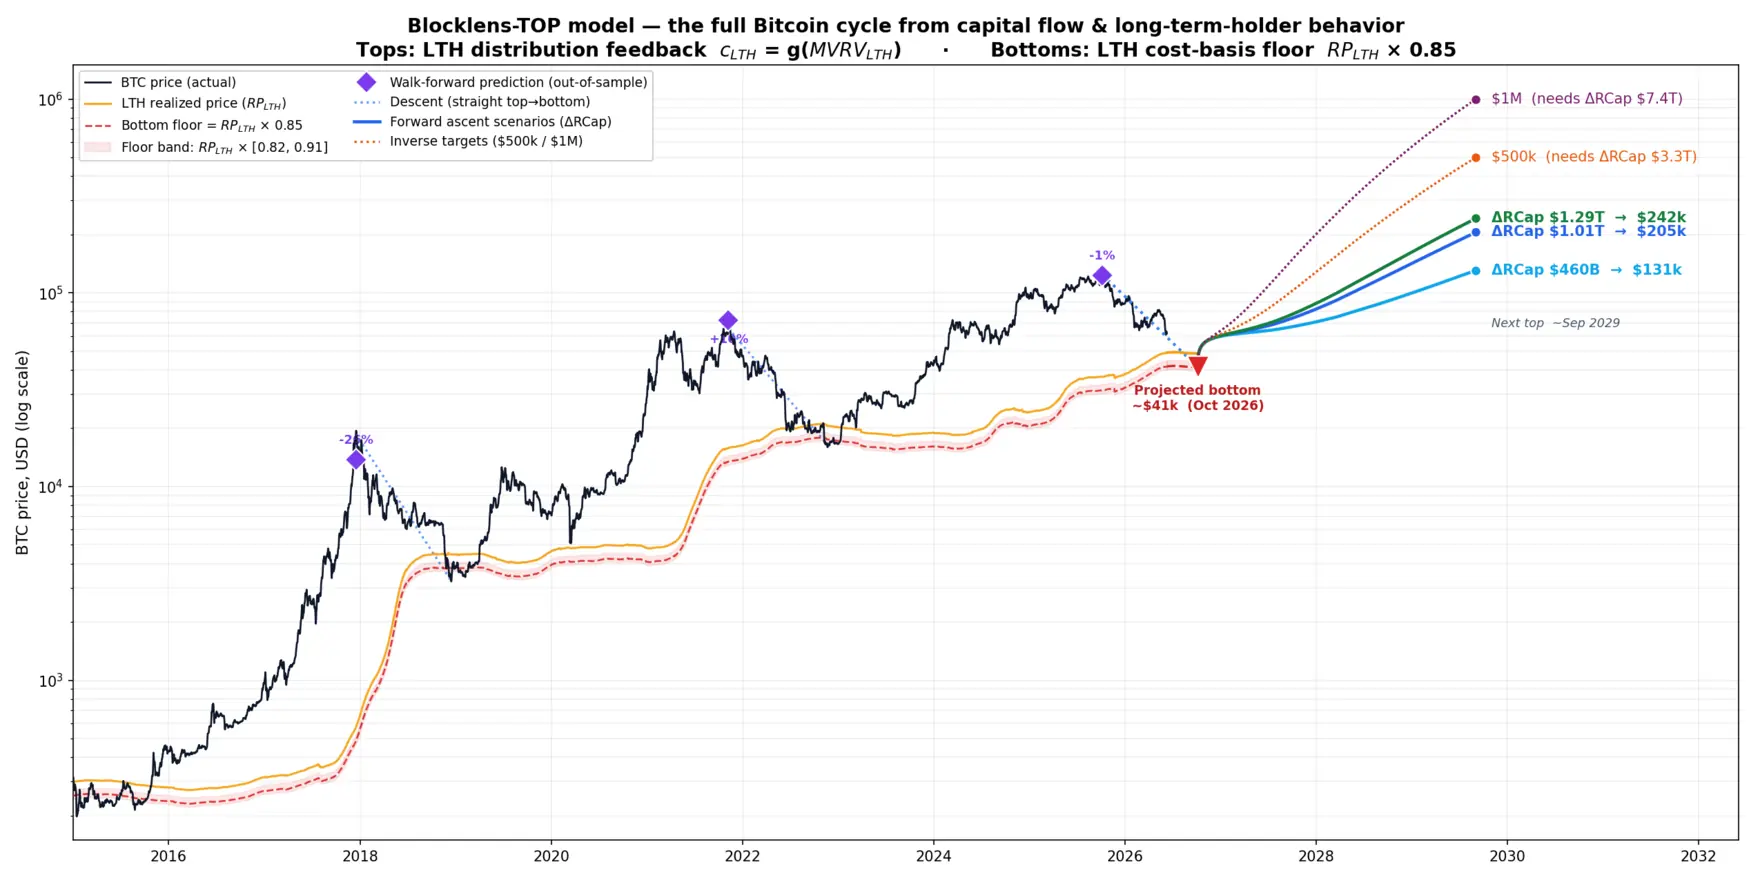
Tout le modèle en une seule formule
Le modèle est numérique : le prix de chaque jour émerge itérativement de la comptabilité de realized cap, des dépenses par cohorte et de la maturation des pièces, et aucune partie isolée ne spécifie la relation afflux-vers-sommet sous forme close. Pourtant, la sortie se résume à une formule remarquablement simple. En balayant le moteur sur une large grille d'afflux — de 0,2× à 5,5× la valeur réelle pour chaque cycle, tous les autres intrants étant tirés des seules données antérieures, exactement comme dans le test walk-forward — nous constatons que, dans les quatre cycles, le sommet dépend de l'afflux via une formule affine-puissance avec une grande précision (avec une erreur moyenne MAPE de 0,2–0,4 %) :
$$ p_{\text{top}}(\Delta\text{RCap}) \;\approx\; P_0 \;+\; K_{100}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{e}. \tag{30}$$Ici, \( P_0 \) est le prix à afflux nul, et \( K_{100} \) est la contribution des premiers \( \$100\text{B} \) d'afflux au prix de sommet ; chaque \( \$100\text{B} \) supplémentaire ajoute un peu moins, suivant une loi de puissance d'exposant \( e \) :
| Cycle | Base \( P_0 \) | \( K_{100} \) (contribution des premiers \( \$100\text{B} \)) | Exposant \( e \) | \( R^2 \) |
|---|---|---|---|---|
| → sommet 2017 | \( \$0.6\text{k} \) | \( \$19.0\text{k} \) | 0,977 | >0,9999 |
| → sommet 2021 | \( \$6.2\text{k} \) | \( \$19.5\text{k} \) | 0,937 | >0,9999 |
| → sommet 2025 | \( \$25.8\text{k} \) | \( \$15.8\text{k} \) | 0,944 | >0,9999 |
| → sommet 2029 (prospectif) | \( \$62.8\text{k} \) | \( \$16.1\text{k} \) | 0,943 | >0,9999 |
Le taux de conversion du capital en prix est stable : l'exposant \( e \) se situe dans une bande étroite de \( 0.94\text{–}0.98 \), et \( K_{100} \) s'est fixé près de \( \$16\text{k} \) par premier \( \$100\text{B} \) à l'ère moderne. Toute l'évolution de la « formule » de chaque cycle réside dans l'ordonnée à l'origine \( P_0 \) — le prix à afflux nul. C'est la dérive du coût de base produite par la rotation interne des pièces : de vieilles pièces bon marché sont dépensées et réécrites aux prix courants même sans un seul dollar nouveau, de sorte que \( P_0 \) est la mémoire de tout le capital entré auparavant. De cycle en cycle, il est passé d'un \( \$0.6\text{k} \) négligeable à \( \$62.8\text{k} \) — déjà un tiers de la prévision du scénario de base. Notez qu'une loi de puissance pure sans ordonnée à l'origine (\( P_0 = 0 \)) ajuste le moteur visiblement moins bien, et son exposant dérive de cycle en cycle : la base héritée croissante courbe la relation, et un ajustement sans ordonnée à l'origine confond deux mécanismes distincts — le coût de base hérité et le capital frais — en un seul exposant.
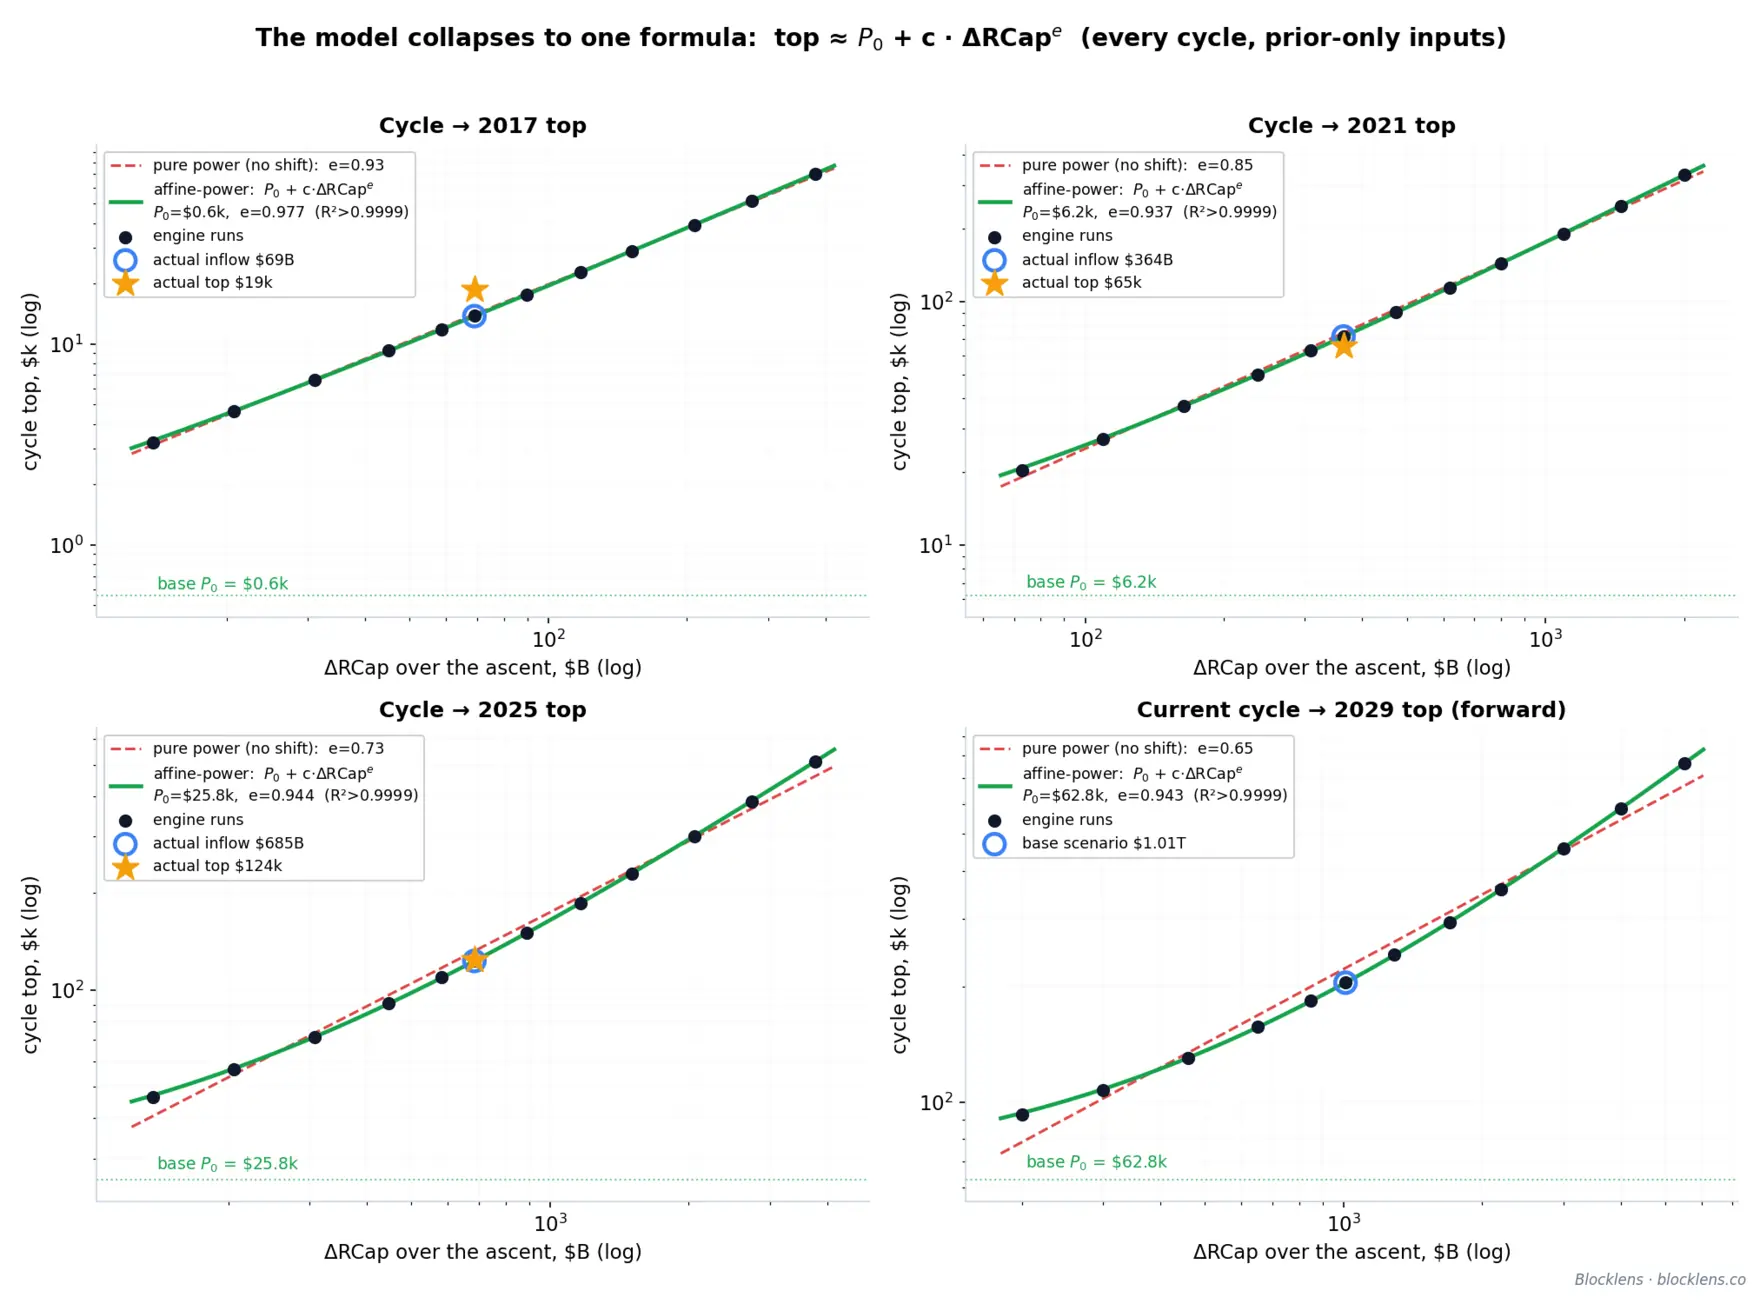
Pour le cycle à venir, la formule devient une calculatrice de sommet : insérez votre propre estimation d'afflux cumulé et lisez le prix impliqué par le modèle sans exécuter le moteur lui-même. Près du scénario de base, chaque \( +\$100\text{B} \) d'afflux ajoute \( \approx\$13\text{k} \) au sommet :
$$ p_{\text{top}} \;\approx\; \$62.8\text{k} \;+\; \$16.1\text{k}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{0.943}. \tag{31}$$Nous insistons sur les limites d'applicabilité. Cette formule est un instantané du modèle pour le cycle 2026–2029, et elle ne doit pas être reportée aveuglément sur les cycles futurs : comme le montre le tableau ci-dessus, les paramètres dérivent systématiquement de cycle en cycle — surtout la base \( P_0 \), que chaque cycle hérite de toute l'histoire antérieure du capital. La formule de 2017 n'aurait rien dit du sommet de 2025. Ce n'est pas un substitut au modèle mais un outil de commodité pour effectuer des calculs rapides avec lui — une traduction des attentes d'afflux de capitaux en prix de sommet du modèle pour le cycle à venir.
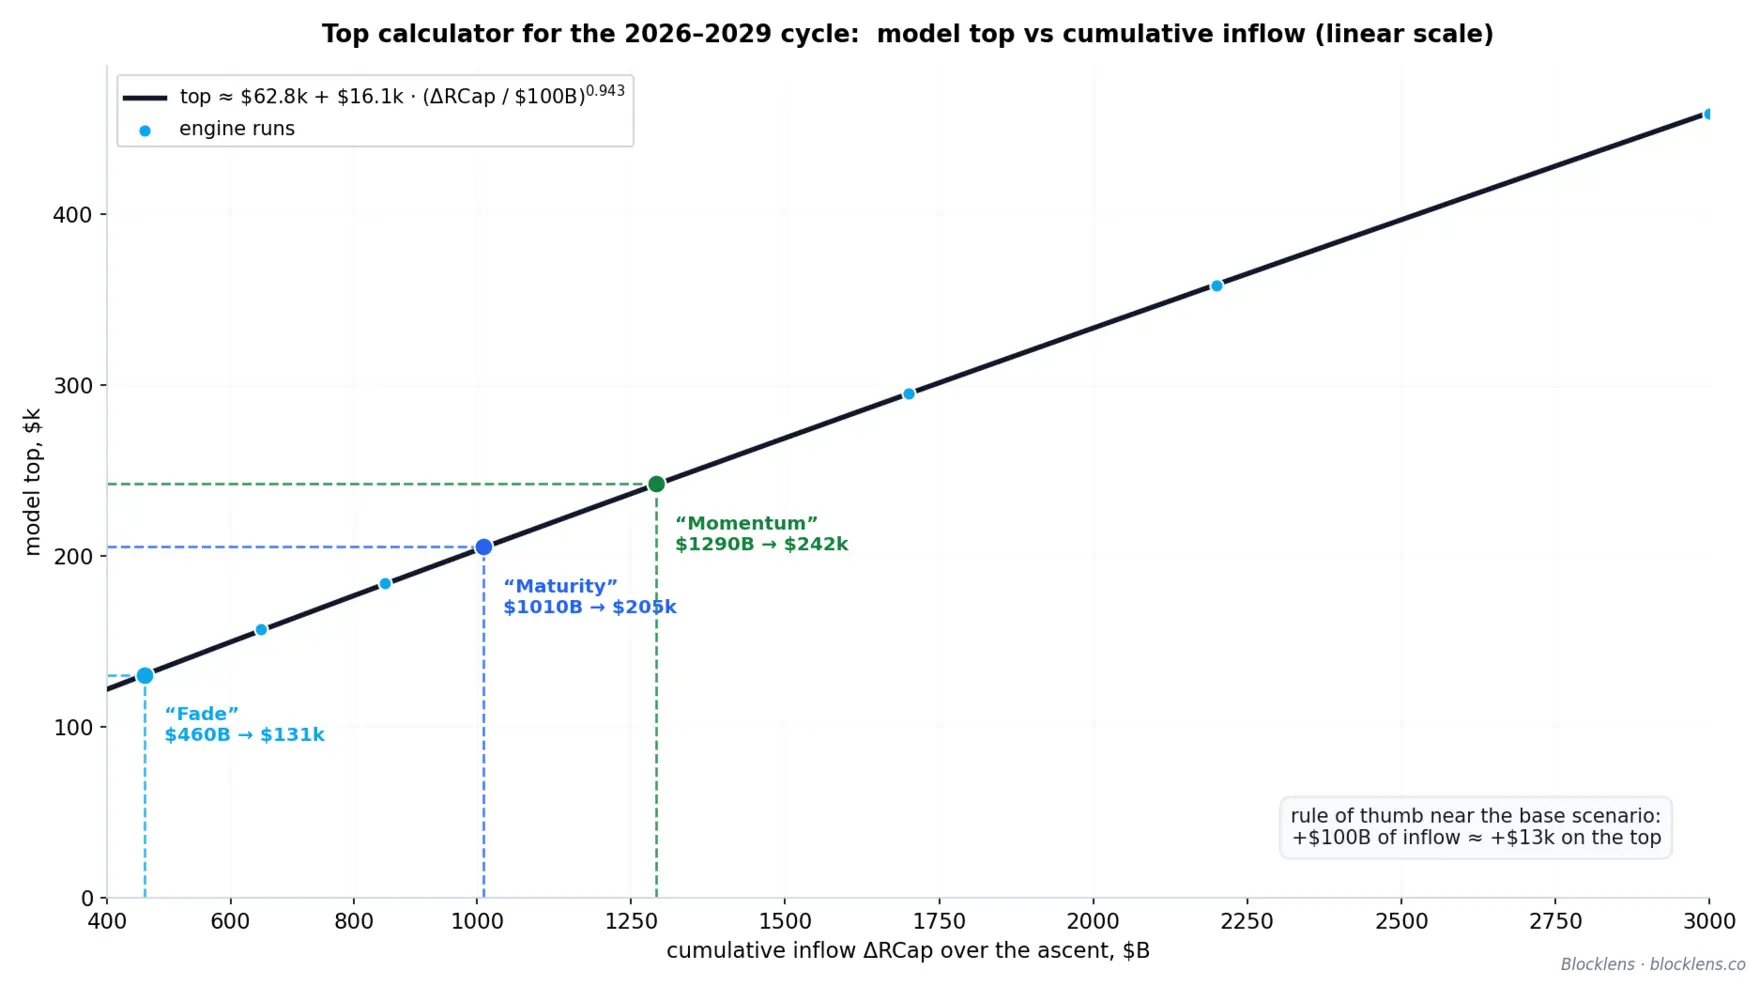
5. Conclusions, limites et prochaines étapes
Prévoir un système complexe peut toujours être rendu plus simple en traçant ses interdépendances et ses facteurs moteurs. Pour Bitcoin, le carburant du prix est l'afflux de capitaux, et sa meilleure estimation disponible est la variation de la Realized Cap : la métrique est quasiment lisse, bouge lentement et porte plus de 15 ans d'histoire accumulée. Il est comparativement facile de se forger une opinion sur la façon dont l'intérêt pour le secteur des crypto-actifs — et avec lui, indirectement, l'afflux de capitaux — évoluera par rapport au cycle précédent.
Trop souvent, les valorisations du Bitcoin des analystes sont tirées de nulle part ou reposent sur des métriques d'analyse technique statistiquement insignifiantes. L'approche soigneuse et méthodologiquement rigoureuse derrière le modèle Blocklens-TOP nous permet d'écarter de telles estimations : nous jugeons par exemple irréaliste que le Bitcoin atteigne 1 M\$ avant 2030, et improbable une cassure au-dessus de 500 000 \$ sur la même période (en supposant que l'inflation du dollar se maintienne à son niveau actuel), parce que cela exigerait, dans une fenêtre assez courte de 3 ans (du creux au sommet), des afflux de capitaux d'une ampleur observée dans seulement une poignée de classes d'actifs dans toute l'histoire humaine (le marché des bons du Trésor américain, le marché du logement neuf en Chine de 2019–2021, les bons de guerre américains pendant la Seconde Guerre mondiale, etc.).
Ce qu'est le modèle
Trois propriétés le définissent.
Il est mécaniste, et non statistique. Le prix est retrouvé à partir de la relation de prix inverse \( p_t = \text{inertia}(t) + \Delta\text{RCap}(t)/Q(t) \), où \(Q(t)\) est le volume de dépense quotidien en BTC et le terme d'inertie est le coût de base pondéré par les dépenses des pièces qui bougent ce jour-là. Rien ici n'est une boîte noire. Chaque quantité — offre par cohorte, taux de dépense, coût de base — est une métrique on-chain observable dotée d'un sens économique.
Le sommet est endogène. Le modèle découvre le sommet de lui-même, à partir d'une unique boucle de rétroaction négative. À mesure que le prix monte, le ratio market-value-to-realized-value des LTH (MVRVLTH, le prix divisé par le coût de base des LTH) monte avec lui, et les détenteurs à long terme distribuent plus vite selon une loi de puissance douce,
$$ c_{\text{LTH}}(t) = g\!\left(\text{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \text{MVRV}_{\text{LTH}}^{0.27}(t) \quad (\text{binned } R^2 \approx 0.857). \tag{32}$$Une distribution plus rapide élève le volume de dépense quotidien \(Q\), ce qui amortit la croissance de \(\Delta\text{RCap}/Q\), ce qui à son tour décélère le prix vers un sommet. Le comportement même qui marque l'euphorie est le comportement qui y met fin.
Il se valide hors échantillon sur le régime moderne. Sous un walk-forward strictement hors échantillon — chaque intrant réajusté sur des données strictement antérieures à chaque cycle prédit, sans aucune fuite depuis le futur, y compris la trajectoire de l'offre et l'émission — le modèle localise le sommet de 2025 à moins de 1 % près (une erreur de −1 %), en n'utilisant que les données jusqu'à 2022 plus la valeur exacte de l'afflux de capitaux futur. Le sommet réel de 2025 s'est imprimé à 124 414 \$. Ce seul chiffre est le résultat phare de ce travail : un modèle de formation des prix dont chaque paramètre comportemental est ajusté uniquement sur les données jusqu'à 2022, à qui l'on donne le total et le calendrier réels de l'afflux du cycle, reproduit le pic trois ans (un marché haussier complet) dans le futur à moins de 1 % près — avec chaque intrant, dynamique de l'offre comprise, ajusté exclusivement sur des données antérieures.
Ce que le modèle n'est pas
Être clair sur la portée d'un modèle fait partie de sa spécification. Le modèle Blocklens-TOP est puissant précisément parce qu'il est étroit, et il vaut la peine d'être explicite sur ses limites.
Ce n'est pas un oracle autonome. Le moteur fait correspondre l'afflux de capitaux au prix ; il ne prévoit pas l'afflux. Le déploiement cumulé de \(\Delta\text{RCap}\) au cours d'une ascension suit \( \text{frac}(\tau) = \tau^{K}\), où \(\tau\) est la fraction de l'ascension écoulée — fortement concentré en fin de course, avec seulement ~7–24 % du capital déployé à mi-ascension. Toute trajectoire de prix prospective est donc conditionnelle à un scénario d'afflux total. Énoncez le scénario et le modèle renvoie le sommet : 460 G\$ d'afflux de cycle (« Fade ») impliquent ~131k\$, 1,01 T\$ (« Maturity ») ~205k\$, 1,29 T\$ (« Momentum ») ~242k\$. Exécutez-le à l'envers et le BTC à 500k\$ exige \(\Delta\text{RCap} \approx \$3.3\text{T}\), tandis que 1 M\$ requiert ~7,4 T\$. Ce ne sont pas des prédictions ; c'est le taux de change entre le capital déployé et le prix, et le capital lui-même demeure un intrant.
Les changements de régime sont intrinsèquement difficiles. L'exposant de déploiement \(K\) n'est pas constant sur toute l'histoire. Les cycles précoces ont déployé le capital de façon bien plus irrégulière (\(K \approx 6.5\text{–}7.0\) en 2013 et 2017) ; les cycles modernes ont un profil plus plat (avec des bouffées sigmoïdes successives visibles le long de celui-ci) : \(K \approx 2.7\text{–}2.8\). Le cycle de 2021 se situe en plein sur la ligne de faille : \(K\) s'effondre de ~7 à ~2,7 en milieu d'ascension — une rupture structurelle qui était impossible à connaître à partir des données antérieures. Le walk-forward hors échantillon en montre clairement le coût : le sommet de 2021 est dépassé de +10 %. Le modèle ne peut pas prévoir un changement de régime ; il ne peut le valoriser qu'une fois le nouveau régime lisible.
L'échantillon est petit. Bitcoin a traversé environ cinq cycles. Aucune dose de soin statistique ne fabrique des degrés de liberté que les données ne contiennent pas, et chaque affirmation hors échantillon ici doit être lue avec ce plafond à l'esprit. Le signal encourageant — la partie qui suggère que le moteur capture une structure réelle plutôt qu'une coïncidence — est qu'hors échantillon, les sommets modernes tombent à +10 % (2021) et −1 % (2025), et les creux plus lâchement : +30 % (2015), +25 % (2018), −15 % (2022), l'écart du creux moderne s'expliquant entièrement par le plancher plutôt que par le coût de base — le tout avec chaque intrant ajusté uniquement sur des données précédant le cycle prédit.
Prochaines étapes
Le modèle est une fondation, et plusieurs améliorations potentielles découlent naturellement du point où il s'arrête actuellement.
- Un modèle multifactoriel pour prédire le taux de dépense. La loi de puissance pour \(c_{\text{LTH}}\) est une simplification (elle dépend d'un seul facteur : la rentabilité des positions des détenteurs à long terme). En réalité, le comportement des détenteurs à long terme est toujours façonné par plusieurs facteurs à la fois (attentes de rendement, momentum du prix, position dans le cycle, etc.). Des modèles plus sophistiqués et plus précis pour \(c_{\text{LTH}}\) sont le sujet de nos recherches futures.
- Prévoir l'afflux de capitaux et sa distribution dans le temps. La Section 4 utilise un ensemble de scénarios assez primitif pour les afflux de capitaux possibles. L'afflux lui-même — et l'intérêt pour le secteur des crypto-actifs — dépend clairement de facteurs macroéconomiques et de l'état des marchés de capitaux voisins. Dans les versions futures du modèle Blocklens-TOP, nous tenterons de combler cette lacune et de coupler les deux modèles, pour livrer une image complète.
- Suivi en direct. Tous les intrants dérivent des snapshots quotidiens de cohortes d'âge UTXO de Blocklens et des métriques de valorisation des détenteurs, de sorte que tout le modèle peut fonctionner comme un moniteur en mise à jour continue — suivant la descente qui se déroule actuellement (prix mi-2026 près de 61,7k\$ contre le sommet de 2025 de 124 414 \$) vers le creux projeté, et revalorisant la prochaine ascension à mesure que les données d'afflux de capitaux arrivent.
Le modèle Blocklens-TOP ne vous dira pas l'avenir à lui seul — et il ne prétend pas le pouvoir. Ce qu'il fait, c'est convertir une question à laquelle personne ne peut répondre — où ira le prix ? — en une question au moins traitable : combien de capital sera déployé ? Répondez à cela, et le reste n'est qu'une simple arithmétique.
6. Glossaire des termes et symboles
Chaque symbole et abréviation utilisé dans ce rapport est rassemblé ici. Les entrées sont regroupées pour faciliter la navigation : les primitives de marché et on-chain d'abord, puis la mécanique des cohortes, le moteur de prix inverse, le moteur du sommet, et enfin les constructions de creux et de cycle. L'indice \(g\) parcourt les deux cohortes \(\{\text{STH},\text{LTH}\}\) ; \(t\) désigne un jour et \(a\) l'âge d'une pièce en jours.
6.1 Primitives de marché et on-chain
| Terme / symbole | Définition |
|---|---|
| BTC | Bitcoin, l'actif natif ; aussi l'unité dans laquelle les quantités de pièces (offre, dépense, émission) sont mesurées. |
| UTXO | Unspent Transaction Output — une parcelle de pièce on-chain d'un montant BTC donné qui porte l'horodatage de son dernier mouvement ; l'unité atomique de toute la comptabilité par cohorte ici. |
| âge de la pièce, \(a\) | Jours écoulés depuis le dernier mouvement d'un UTXO ; la variable selon laquelle une pièce est classée comme détenue à court ou à long terme. |
| prix, \(p_t\) | Prix de clôture spot du BTC en USD au jour \(t\). |
| émission, \(\text{iss}\) | Nouveaux BTC frappés par le protocole par jour (la subvention de bloc sommée sur la journée), valorisés à \(p_t\) lors de leur ajout au capital réalisé. |
| Market Cap | Offre en circulation valorisée au prix spot courant, \(S(t)\cdot p_t\) ; la valorisation « papier » du réseau. |
| Realized Cap (RCap) | Offre valorisée au dernier prix de mouvement de chaque pièce plutôt qu'au spot — le coût de base agrégé en USD de toutes les pièces ; le capital effectivement engagé on-chain. |
| \(\Delta\text{RCap}(t)\) | Variation quotidienne de la Realized Cap ; égale au profit/perte réalisé sur les pièces dépensées plus l'émission valorisée au prix spot (l'identité centrale). |
| Realized Price (RP) | Realized Cap divisée par l'offre — le coût de base moyen par pièce, en USD. Calculé par cohorte, il donne le coût de base de la cohorte (voir \(RP_{\text{LTH}}\)). |
| \(RP_{\text{LTH}}\) | Prix réalisé des LTH — le coût de base des détenteurs à long terme (Realized Cap des pièces LTH divisée par l'offre LTH) ; l'ancrage du modèle de creux et la quantité que la comptabilité de realized cap prévoit. |
| MVRV | Ratio Market-Value-to-Realized-Value, \(\text{Market Cap}/\text{Realized Cap}\) (de manière équivalente \(p_t/RP\)) ; une jauge sans dimension du profit latent agrégé. |
| MVRVLTH / MVRVSTH | MVRV calculé au sein d'une seule cohorte, \(p_t/RP_g\) ; MVRVLTH (le prix sur le coût de base des LTH) gouverne la distribution des détenteurs à long terme et agit comme le facteur déterminant à la fois du sommet et du creux. |
| SOPR | Spent Output Profit Ratio — pour les pièces bougées un jour donné, le prix de vente divisé par le prix auquel ces mêmes pièces ont été acquises ; SOPR \(>1\) signifie que les dépensiers du jour ont réalisé un profit en moyenne. |
| \(p_{\text{SOPR}}^{g}\) | Coût de base SOPR de la cohorte \(g\) : le prix de naissance pondéré par le volume des pièces que cette cohorte a réellement dépensées ce jour-là, \(p_{\text{SOPR}}^{g}=p_t-\Delta\text{RCap}_g/V_g\). C'est ce coût des pièces dépensées — et non le coût des positions — qui entre dans le terme de P/L réalisé. |
6.2 Les cohortes et les noyaux de pondération par âge
| Terme / symbole | Définition |
|---|---|
| cohorte | L'une des deux classes de détenteurs définies par l'âge dans lesquelles chaque pièce est répartie par valeur : Short-Term Holders et Long-Term Holders. |
| STH | Short-Term Holders — pièces bougées récemment (faible âge) ; forte rotation ; ils dépensent d'abord leurs pièces les plus fraîches. |
| LTH | Long-Term Holders — pièces détenues assez longtemps pour dominer la tranche d'âge supérieure ; dépensiers clairsemés dont l'accélération forme les sommets de cycle. |
| \(W_{\text{LTH}}(a)\) | Poids d'âge logistique attribuant la fraction d'appartenance LTH d'une pièce, \(W_{\text{LTH}}(a)=1/\!\left(1+e^{-0.1(a-155)}\right)\), borné à 0 en dessous de 100 jours et à 1 au-dessus de 210 jours ; \(\sim\!155\) jours est la frontière souple STH/LTH, avec \(W_{\text{STH}}(a)\) \(=1-W_{\text{LTH}}(a)\). |
| \(m(a)\), noyau de gain d'appartenance (« la cloche ») | Appartenance LTH quotidienne gagnée à l'âge \(a\), \(m(a)=W_{\text{LTH}}(a)-W_{\text{LTH}}(a-1)\) — la dérivée discrète de la sigmoïde logistique, une courbe en cloche sur les âges \(\sim\!100\text{–}210\) jours. C'est la distribution d'âge des pièces entrant dans l'ensemble LTH chaque jour, et donc le noyau naturel pour le coût de base des LTH. |
| \(S_g\), offre | BTC total détenu par la cohorte \(g\) ; \(S(t)=S_{\text{STH}}(t)+S_{\text{LTH}}(t)\), l'offre totale \(S(t)\) étant donnée par le protocole. |
| \(V_g\) | BTC dépensé (déplacé) par la cohorte \(g\) un jour donné. |
| \(c_g\), taux de dépense | Taux de dépense quotidien de la cohorte, exprimé en pourcentage, \(c_g=V_g/S_g\) — la fraction des positions d'une cohorte transigée ce jour-là. Plages de fonctionnement : \(c_{\text{STH}}\approx 4.2\%/\text{jour}\), \(c_{\text{LTH}}\approx 0.08\text{–}0.13\%/\text{jour}\). |
| \(M(t)\), afflux de vieillissement | Flux de maturation STH\(\rightarrow\)LTH : BTC franchissant vers l'ensemble LTH par jour à mesure que les pièces vieillissent, \(M(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\) — lu de façon endogène à partir de la structure d'âge réelle de l'offre (historiquement \(\sim\!16.3\)k BTC/jour en moyenne) ; le terme source qui fait croître l'offre LTH. |
6.3 Le moteur de prix inverse et le moteur du sommet
| Terme / symbole | Définition |
|---|---|
| \(Q(t)\), volume de dépense quotidien | Volume de dépense quotidien en BTC, \(Q(t)=c_{\text{STH}}(t)S_{\text{STH}}(t)+c_{\text{LTH}}(t)S_{\text{LTH}}(t)+\text{iss}(t)\) — le volume total de pièces sur lequel le flux de capitaux du jour est réparti ; le dénominateur de la relation de prix inverse. |
| inertie | Coût de base pondéré par les dépenses des pièces qui bougent dans la journée, \(\text{inertia}=(c_{\text{STH}}S_{\text{STH}}\,p_{\text{SOPR,STH}}+c_{\text{LTH}}S_{\text{LTH}}\,p_{\text{SOPR,LTH}})/Q\) ; le niveau de prix vers lequel le moteur revient avant que le flux de capitaux ne le pousse, donnant \(p_t=\text{inertia}(t)+\Delta\text{RCap}(t)/Q(t)\). |
| CV | Coefficient de variation — écart-type sur moyenne, la variabilité sans unité d'un facteur (par ex. le CV de \(c_{\text{LTH}}\) \(\approx 144\%\)). |
| loi de sensibilité | L'impact par \(\sigma\) d'un facteur sur \(Q\) est égal à son CV multiplié par son poids dans \(Q\) ; ainsi \(c_{\text{STH}}\) fixe le niveau de \(Q\) tandis que \(c_{\text{LTH}}\), faible en poids mais énorme en variabilité, forme le sommet. |
| \(g(\cdot)\), rétroaction de distribution | Le moteur du sommet : le taux de dépense LTH comme loi de puissance du MVRVLTH, \(c_{\text{LTH}}=g(\text{MVRV}_{\text{LTH}})=0.093\cdot\text{MVRV}_{\text{LTH}}^{0.27}\) (\(R^2\approx 0.857\) par tranches). Une rétroaction négative : un prix plus élevé augmente le MVRV, accélère les ventes LTH, élève \(Q\), et décélère le prix vers un sommet. |
6.4 Déploiement du capital, le creux et la forme du cycle
| Terme / symbole | Définition |
|---|---|
| \(\tau\) | Fraction d'une ascension écoulée, de 0 au creux à 1 au sommet ; l'horloge du profil de déploiement. |
| \(K\), exposant de déploiement | Courbure du déploiement cumulé du capital, \(\text{frac}(\tau)=\tau^{K}\) (part du \(\Delta\text{RCap}\) total du cycle déployée à \(\tau\)) ; un \(K\) plus grand signifie un déploiement davantage concentré en fin de course. Cycles modernes \(K\approx 2.7\text{–}2.8\) ; cycles précoces \(K\approx 6.5\text{–}7.0\). |
| \(\text{MVRV}_{\text{LTH}}^\text{floor}\) | Le niveau de MVRVLTH auquel la position agrégée des détenteurs à long terme est suffisamment en perte pour que les ventes s'épuisent d'elles-mêmes — la condition de creux. Empiriquement \(0.70\) (2011), \(0.66\) (2015), \(0.73\) (2018), \(0.82\) (2022), en hausse au fil des cycles ; le rapport utilise \(\approx 0.85\) à l'avenir. |
| \(p_{\text{bottom}}\) | Plus-bas de cycle modélisé, \(p_{\text{bottom}}=\text{MVRV}_{\text{LTH}}^\text{floor}\times RP_{\text{LTH}}(t_{\text{bottom}})\), atteint à \(t_{\text{bottom}}\approx\text{top}+365\) jours (les descentes modernes ont duré 363 et 366 jours). |
| \(P_{\text{in}}(t)\) | Prix de naissance moyen des pièces mûrissant dans l'ensemble LTH au jour \(t\), pondéré par la quantité mûrissante : \(P_{\text{in}}(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\,p_{t-a}\big/\sum_a S_{\text{age}}(t,a)\,m(a)\) ; l'intrant que le registre RCLTH comptabilise. |
| ATH | All-Time High — le prix le plus élevé jamais enregistré jusqu'à une date donnée (le sommet de cycle de 2025 était de 124 414 \$). |
| drawdown | Baisse en pourcentage d'un sommet antérieur (ATH) à un creux ultérieur ; la profondeur d'un marché baissier, qui se comprime à mesure que le marché mûrit. |
| capitulation | La phase de ventes forcées et réalisatrices de pertes près d'un creux, lorsque les détenteurs cèdent des pièces en dessous du coût et que la perte latente s'épuise. |
| MAPE | Mean Absolute Percentage Error (erreur absolue moyenne en pourcentage) — la moyenne de \(|\hat{y}/y-1|\) sur toutes les prévisions, exprimée en pourcentage ; une mesure standard de précision de prévision dans laquelle les écarts positifs et négatifs ne s'annulent pas. Un MAPE de 5 % signifie que la prévision s'écarte de la valeur réelle de 5 % en moyenne, dans un sens ou dans l'autre. |