۰. خلاصهٔ اجرایی و یافتههای کلیدی
هیچ چیز رازآلودی در چرخههای قیمت بیتکوین وجود ندارد. آنها سطح آشکارِ جریان سرمایه به درون یک دارایی با عرضهٔ ثابتاند و بازتابِ تصمیم هولدرهای بلندمدت دربارهٔ اینکه چه زمانی و چه مقدار بفروشند. مدل Blocklens-TOP هر دو نیمهٔ این گزاره را در یک سیستم واحد و بسته صورتبندی میکند — و چرخهٔ کامل قیمت بیتکوین، هم کف و هم سقف، را از یک مجموعه پارامتر که بر رفتار تاریخیِ روی-زنجیرهٔ فعالان بازار استوار است، بازتولید میکند.
از نظر تاریخی، تحلیل روی-زنجیره در شناسایی کف چرخه خوب عمل کرده است، اما تا کنون هیچ مدل دقیقی برای مکانیابی سقفِ بالقوهٔ چرخه از روی رفتار هولدرها وجود نداشته است. مدل Blocklens-TOP برای پر کردن همین شکاف ساخته شده است و به شما امکان میدهد به دو پرسش درهمتنیده پاسخ دهید:
- اگر \$X میلیارد سرمایه به این دارایی وارد شود، انتظار میرود بیتکوین به چه قیمت سقفی برسد؟
- چرخهٔ پیشِ رو باید چه میزان ورود سرمایه را تأمین کند تا قیمت بیتکوین از \$Y هزار فراتر رود؟
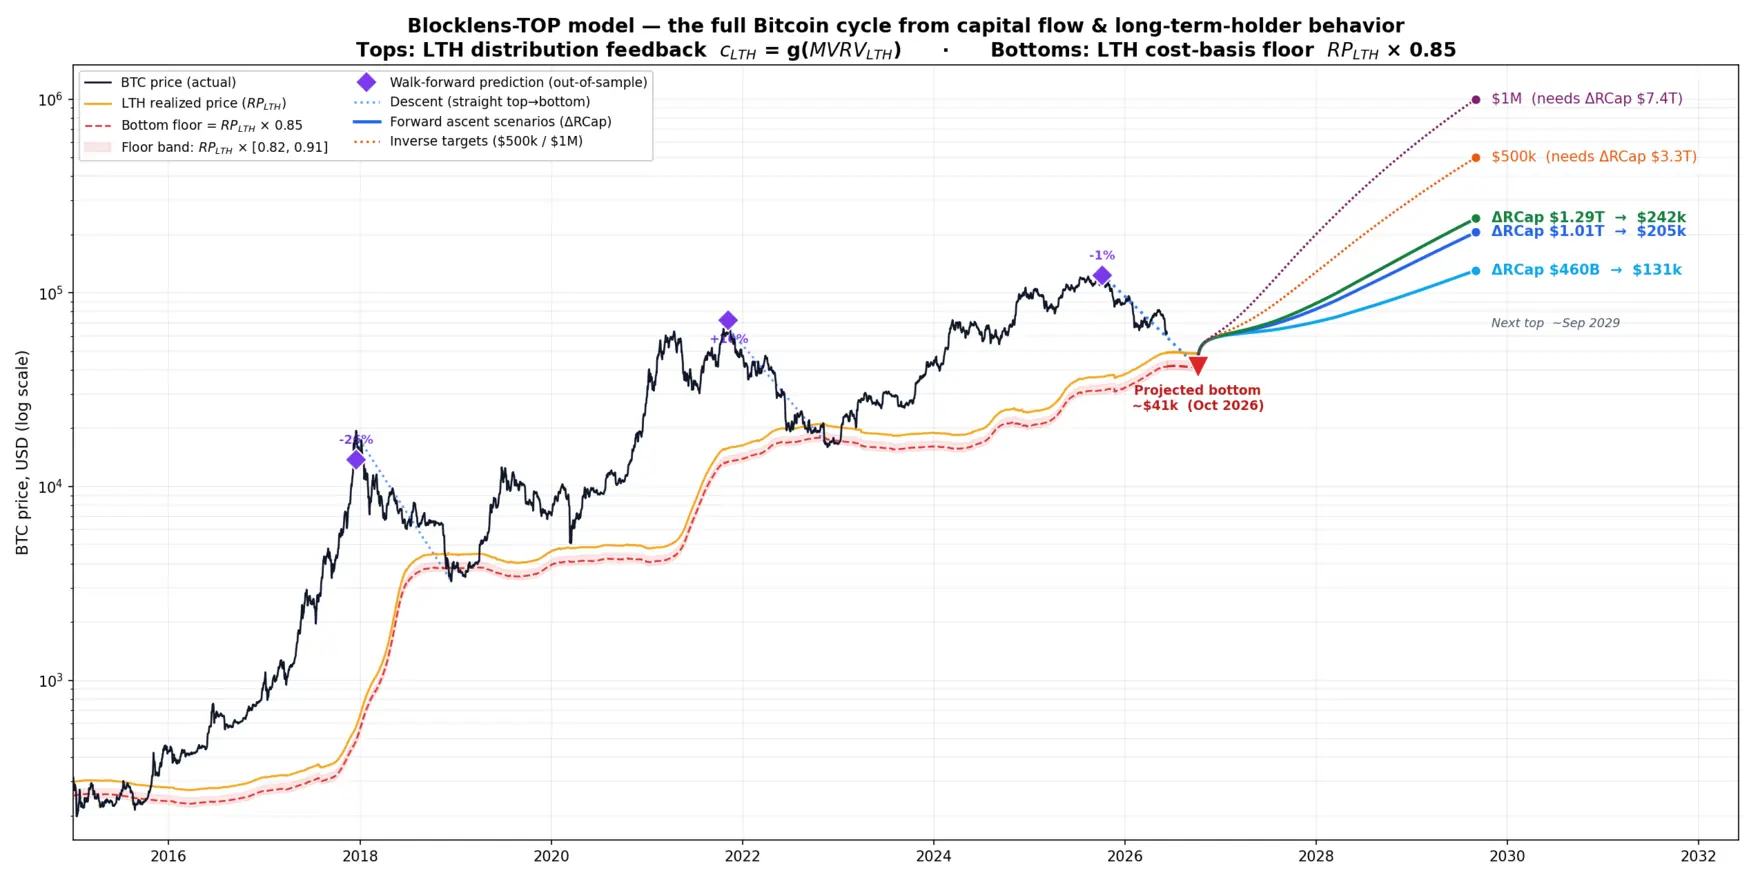
مدل در یک نگاه
مدل Blocklens-TOP توصیفی دو-فازی از چرخهٔ کامل است (نزول و صعود)، و هر فاز عمدتاً با رفتار همان یک کوهورت رانده میشود: هولدرهای بلندمدت.
- سقفها بهصورت درونزا شکل میگیرند، عمدتاً از طریق بازخوردِ توزیع از سوی هولدرهای بلندمدت (LTH). با بالا رفتن قیمت، هولدرهای بلندمدت روی سودهای محققنشدهٔ بزرگتری مینشینند که با MVRV آنها سنجیده میشود (ارزش بازار به ارزش محققشده — قیمت تقسیم بر مبنای هزینهٔ LTH). MVRV بالاتر باعث میشود سریعتر بفروشند. این فروشِ اضافی «حجم مصرفِ» روزانهٔ بیتکوین در بازار را افزایش میدهد، که از نظر ریاضی سرعتی را که سرمایهٔ جدید میتواند قیمت را بالاتر براند، میرا میکند. رشد قیمت کند میشود و سقفی شکل میگیرد — نه به دلیل یک شوک بیرونی، بلکه به این علت که سودگیریِ خودِ کوهورت یک حلقهٔ بازخورد منفی را میبندد. ما این را با یک قانون توانیِ ملایم توصیف میکنیم، \(c_{LTH}=0.093\cdot \text{MVRV}_{LTH}^{\,0.27}\) (R²≈0.857 بَینشده)، که در آن \(c_{LTH}\) سهمی از عرضهٔ LTH است که در هر روز مصرف میشود.
- کفها در کفِ مبنای هزینهٔ LTH شکل میگیرند. یک چرخه زمانی پایان مییابد که هولدرهای بلندمدت بهقدر کافی زیر آب باشند تا فروش خود به خود تحلیل برود. قیمت کف برابر است با قیمت محققشدهٔ LTH ضرب در یک ضریب کف (که عمقِ زیانِ LTH را نشانهگذاری میکند؛ عمقی که در آن خریدن برای میانگینگیری رو به پایینِ آن موقعیتها شروع به غلبه میکند)، \(p_{bottom} = \text{MVRV}_{\text{LTH}}^{\text{floor}}\times RP_{LTH}\). نکتهٔ کلیدی این است که realized cap در طول یک بازار خرسی چسبنده است — بهسختی افت میکند. سقوط، فروپاشیِ market cap است نه realized cap، و دقیقاً به همین دلیل است که یک کفِ مبتنی بر مبنای هزینه، کف را لنگر میکند.
هر دو فاز در یک اتحاد ریاضیِ دقیق جای میگیرند. بنا به تعریف، تغییر روزانهٔ realized cap برابر است با سود/زیان محققشده بهعلاوهٔ صدور (issuance)؛ حل این اتحاد برای قیمت، معادلهٔ لنگرِ مدل را به دست میدهد:
$$ p_t = \text{inertia}(t) + \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{1}$$در اینجا \(\Delta\text{RCap}(t)\) تغییر روزانهٔ realized cap است (نمایندهای برای ورود/خروج سرمایه)، \(Q(t)\) حجم مصرف روزانهٔ بازار بر حسب BTC است، و «inertia» (لختی) همان مبنای هزینهٔ مصرف-وزنی است که بازار از روی آن میفروشد.
گامروبهجلو: اعتبارسنجی خارج از نمونه
آزمون واقعیِ هر مدل چرخهای این است که آیا میتواند سقفی را که هرگز ندیده پیشبینی کند. ما هر پارامتر را تنها با استفاده از دادههای پیش از هر چرخهٔ پیشبینیشده، بدون هیچ نشتی از آینده، دوباره برازش میکنیم و مدل را خارج از نمونه آزمون میکنیم. مدل از آینده مقدارِ واقعیِ کلِ ورود سرمایهٔ چرخه (\(\Delta RCap\) از کف تا سقف) و تقویم آن (تاریخ کف و سقف) را دریافت میکند؛ خودِ ورود سرمایه تا حدی نسبت به قیمت درونزا است — سود محققشده با مسیر قیمت مقیاس میگیرد — بنابراین این آزمون را باید بهعنوان آزمونِ تابع تبدیلِ «ورود سرمایه → قیمت» خواند، نه بهعنوان یک پیشبینی کاملِ آینده. این کار به ما امکان میدهد \( p_{\text{model}}^{\text{TOP}}(\Delta RCap_{\text{actual}}) \) را با \( p_{\text{actual}}^{\text{TOP}} \) مقایسه کنیم:
| سقف پیشبینیشده | خطای خارج از نمونه | توضیح |
|---|---|---|
| 2017 | −26% | تنها چرخهٔ افراطیِ 2013 بهعنوان داده پیشین |
| 2021 | +10% | چرخهٔ تغییرِ رژیم (پروفایل بهکارگیری در میانهٔ چرخه فروپاشید) |
| 2025 | −1% | تنها روی دادههای تا 2022 آموزش دیده — نتیجهٔ شاخص |
پیشبینیِ 2025 همان است که اهمیت دارد: یک چرخهٔ مدرن، پیشبینیشده از روی یک چرخهٔ پیشینِ پاک، در محدودهٔ 1% دقت قرار گرفت. خطاها در چرخههای قبلی توجیهپذیرند — 2017 تنها بازارِ اولیه و نابهنجار را برای یادگیری در اختیار داشت، و 2021 در عمل یک شکستِ ساختاریِ واقعی در الگوی ورود سرمایه بود (نمای بهکارگیری \(K\) در میانهٔ چرخه از ~7 به ~2.7 افت کرد، که از روی تاریخ قابل دانستن نبود).
پیشبینیِ رو به جلو
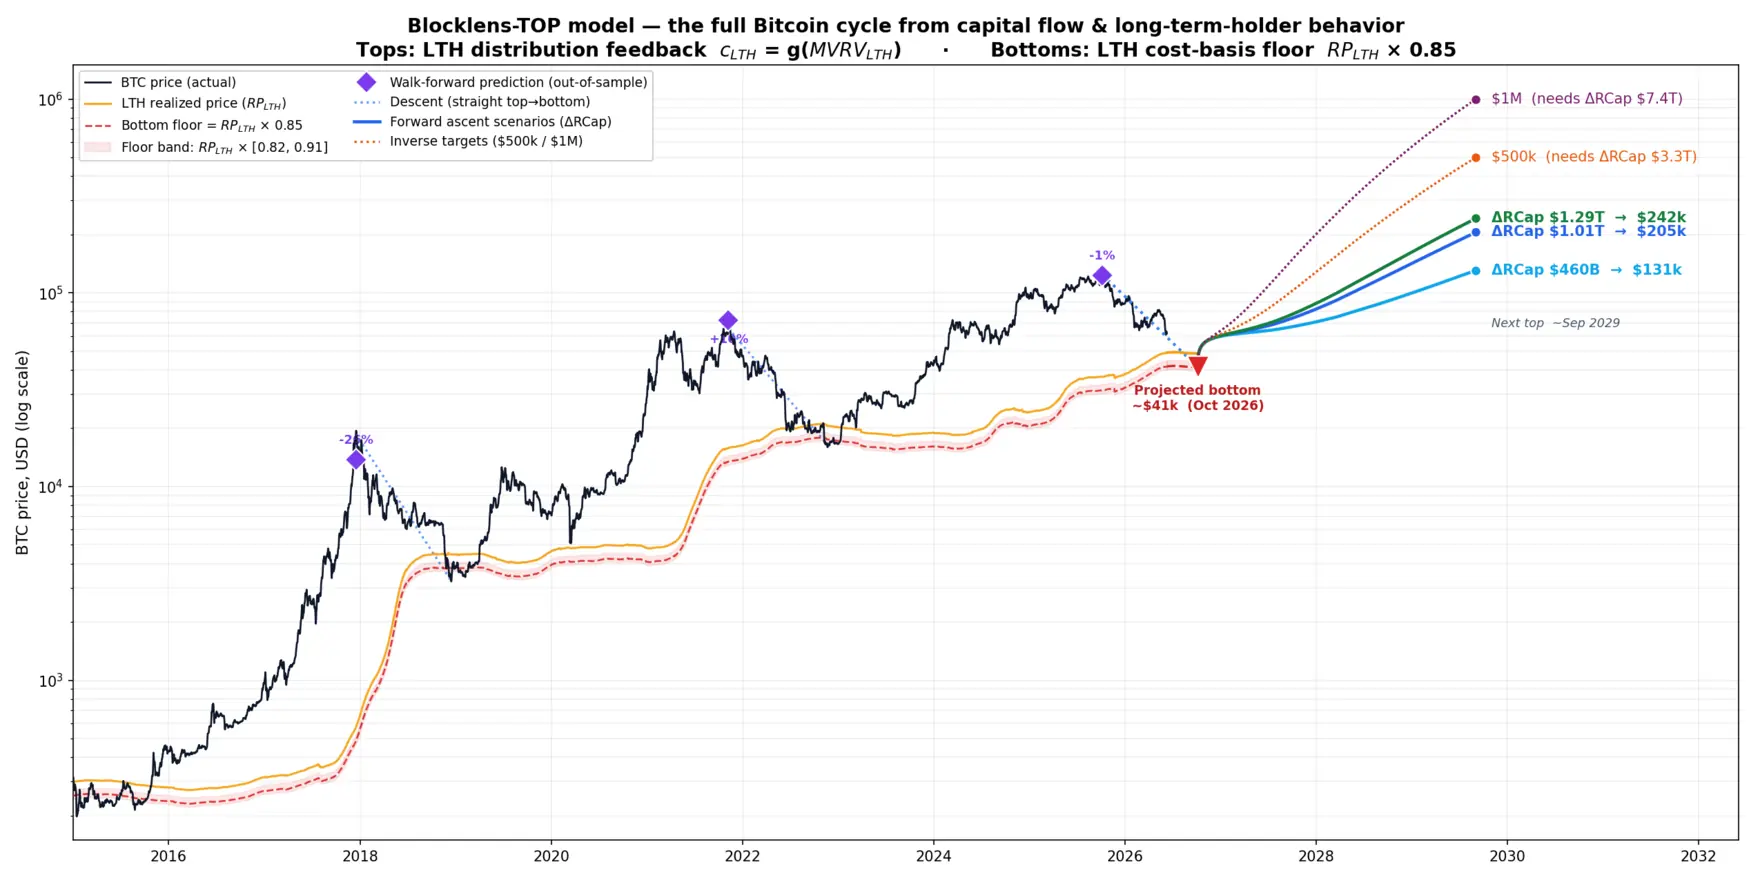
تازهترین سقف بیتکوین در 6 اکتبر 2025 روی \$124,414 ثبت شد. نزول تا میانهٔ 2026 قیمت را به \$61.7k رسانده است (برشِ داده: 10 ژوئن 2026). از اینجا مدل کفِ چرخه (بدون نیاز به هیچ فرضی دربارهٔ ورود سرمایه) و سقفِ چرخهٔ بعدی را بهعنوان تابعی از ورود سرمایهٔ فرضشده برای صعودِ پیشِ رو پیشبینی میکند:
- کف: ≈ \$41k (باندِ کف \$39–44k را میدهد؛ با احتسابِ خطای پیشبینیِ سالانهٔ \(RP_{LTH}\) — تقریباً \$36–47k) که در اکتبر 2026 انتظار میرود — دقیقاً یک سال پس از سقف، سازگار با نزولِ مدرنِ بهطرز چشمگیری پایدارِ ~365 روزه (363 و 366 روز در دو موردِ کاملشده). تا آن زمان مبنای هزینهٔ LTH به \( RP_{LTH} \) ≈ \$48.6k بالا میرود.
- سقف بعدی (مشروط به ورود سرمایه): سناریوها به ورودهای واقعیِ سرمایهٔ چرخههای گذشته لنگر شدهاند (\$69B → \$364B → \$685B). سناریوی محافظهکارانهٔ «Fade» (\$460B، تکرارِ افولِ ضریب ورود سرمایه) ~\$131k را در پی دارد — تنها ~5% بالاتر از سقف 2025؛ سناریوی مرکزیِ «Maturity» (\$1.01T، تکرارِ افزایشِ ورود سرمایه) ~\$205k؛ و سناریوی خوشبینانهٔ «Momentum» (\$1.29T، تکرارِ ضریبِ چرخهٔ پیشین) ~\$242k. همچنین میتوانید ورود سرمایهٔ لازم برای رسیدن بیتکوین به یک سطح معین در چرخهٔ پیشِ رو را محاسبه کنید: \$500k/BTC به ≈\$3.3T بهکارگیری در realized cap نیاز دارد، و \$1M/BTC به ≈\$7.4T.
این ارقامِ سقف بهصراحت مشروط هستند: هدف مدل تثبیتِ وابستگیِ متقابلِ قیمت و ورود سرمایه است — مدل یک پیشگوی خودمختار نیست. به شما میگوید بازار برای یک موجِ معینِ ورود سرمایه باید در سقف به چه قیمتی برسد (و برعکس، رسیدن به یک قیمت سقفِ معین در چرخهٔ پیشِ رو چه میزان ورود سرمایه میطلبد)، اما ادعا نمیکند که میداند فعالان بازار چه مقدار سرمایه به بیتکوین اختصاص خواهند داد؛ این پرسشی برای پژوهشهای آیندهٔ ماست.
مشارکتهای اصلی
- یک نظریهٔ درونزا برای سقفهای چرخه. سقفها نقطهٔ ثابتِ یک حلقهٔ بازخوردِ توزیعِ LTH هستند، \(c_{LTH}=g(\text{MVRV})\)، نه حاصلِ شاخصهای دلبخواه یا هر محرکِ بیرونیِ فراتر از خودِ ورود سرمایه.
- یک نظریهٔ مبتنی بر مبنای هزینه برای کفهای چرخه. کف با یک تخفیفِ 15% نسبت به مبنای هزینهٔ LTH تعیین میشود. خودِ مبنای هزینه را میتوان تا یک سال جلوتر بهخوبی از طریق حسابداریِ realized cap برای LTH (دفترِ RCLTH) تقریب زد.
- سقفِ خارج از نمونهٔ 2025 با خطای −1%. یک آزمونِ واقعیِ گامروبهجلوِ خارج از نمونه برای سقفِ یک چرخهٔ مدرن، آموزشدیده تنها روی دادههای پیشین — شاهدی متقاعدکننده بر اینکه سازوکار واقعی است.
- یک قانون حساسیت برای حجم مصرف روزانهٔ \(Q\). تأثیرِ هر محرک برابر است با ضریبِ تغییراتِ آن ضرب در وزنِ آن در \(Q\)؛ این بهروشنی آنچه را که سطحِ \(Q\) را تعیین میکند (مصرفِ هولدرهای کوتاهمدت) از آنچه سقف را شکل میدهد (مصرفِ هولدرهای بلندمدت) جدا میکند — به شما میگوید کجا باید با جزئیات مدلسازی کنید و کجا میتوانید سادهسازی را تحمل کنید.
- مبناهای هزینهٔ محققشدهٔ مؤثرِ کوهورت و کرنلهای آنها بهعنوان متریکهای مستقل. مبنای هزینهٔ محققشدهٔ مؤثرِ STH (\(p_{SOPR}^{STH}\)) بهخوبی با یک میانگینِ کوتاه و جلو-بارِ قیمتِ اخیر تقریب زده میشود (R²≈0.9995)؛ مبنای هزینهٔ محققشدهٔ مؤثرِ LTH (\(p_{SOPR}^{LTH}\)) با یک کرنلِ زنگولهای از قیمت در تأخیرِ طولانی تقریب زده میشود (R²≈0.92 خام، ≈0.98 هموارشده) — زنگوله بهطور طبیعی بهعنوان مشتقِ وزنِ کهنهشدنِ لجستیک پدید میآید.
- یک تبیینِ کمّی از بلوغِ بازار. \( MVRV_{LTH} \) در سقف در طول چرخهها فشرده شده است (34 → 33 → 4.1 → 3.4) در حالی که کفِ پایین بالا رفته (0.66 → 0.82) و بهکارگیریِ سرمایه یکنواختتر شده است (شیبِ منحنیِ بهکارگیری \(K\) کاهش مییابد: ~7 → ~2.75) — افتها (drawdown) با بالا رفتنِ سطوحِ مطلقِ قیمت کوچکتر میشوند. مدل میتواند \( MVRV_{LTH} \) سقفِ موردانتظار را پیشبینی کند، چون آن پارامتر یک متغیرِ درونزاست (در «Fade» با \$460B، \( MVRV_{LTH} \) ~ 2.49؛ در «Maturity» با \$1.01T، ~3.28؛ در «Momentum» با \$1.29T، ~3.57).
بخشهای بعدی مدل را از پایین به بالا میسازند، با آغاز از بنیانهای ریاضی: تقسیمِ کوهورت و کرنلهای مبنای هزینه، معادلهای که قانون قیمت را به ورود سرمایه پیوند میزند، بازخوردِ توزیعِ LTH که سقفها را شکل میدهد، ضریبِ مبنای هزینه که کفها را شکل میدهد، و اعتبارسنجیِ کامل — هم روی تاریخِ آموزش و هم در حالتِ گامروبهجلوِ خارج از نمونه.
۱. کارهای پیشین: خواندن سقفها و کفها روی زنجیره
تحلیل روی-زنجیره با یک پیشفرضِ ساده و رادیکال آغاز شد: یک بلاکچینِ عمومی آخرین جابهجاییِ هر کوین را ثبت میکند، پس مبنای هزینهٔ کلِ عرضهٔ پول، در اصل، قابل دانستن است. از این پیشفرض یک خانوادهٔ کامل از متریکهای ارزشگذاری رشد کرد. هر کدام جایگاه خود را به دست آوردهاند. اما تقریباً همهٔ آنها یک محدودیتِ خاموش مشترک دارند: وضعیتِ بازار را توصیف میکنند بدون اینکه توضیح دهند آن وضعیت چگونه پدید آمده است. این بخش از تبارِ فکریای که مدل Blocklens-TOP به ارث میبرد عبور میکند، و سپس شکافی را که برای پر کردنش ساخته شده نام میبرد.
۱.۱ Realized Cap و Realized Price
حرکتِ بنیادی این بود که ارزشگذاریِ کوینها به قیمتِ امروز کنار گذاشته شود و آنها به قیمتی که هر کوین آخرین بار جابهجا شده ارزشگذاری شوند. Coin Metrics این را بهصورت Realized Capitalization (Realized Cap، RCap) صورتبندی کرد: مجموعِ روی همهٔ خروجیهای مصرفنشده از حاصلضربِ مقدارِ هر کوین در قیمتِ روزی که آن خروجی ایجاد شده است. آنجا که market capitalization (قیمت ضرب در عرضهٔ در گردش) به این پرسش پاسخ میدهد که «اکنون عرضه چقدر میارزد؟»، Realized Cap به این پرسش پاسخ میدهد که «عرضه برای هولدرهایش چه هزینهای داشته است؟» — یک کلِ سرمایهٔ پرداختشده به شبکه، نه ارزشگذاریِ لحظهایِ آن.
تقسیمِ Realized Cap بر عرضهٔ در گردش، Realized Price (RP) را به دست میدهد، یعنی مبنای هزینهٔ میانگینِ سراسرِ شبکه به ازای هر کوین. Realized Price مانند یک مرکزِ ثقل برای بازار رفتار میکند: یک کفِ نرم در بازارهای خرسی، سطحی که قیمتِ نقدی پیوسته آن را آزمون میکند و از روی آن واکنش میگیرد. هر دو متریک بلاکچین را به یک سندِ حسابداری از هزینهٔ سرمایهگذاران تبدیل میکنند، و بسیاری از متریکهایی که در ادامه میآیند، به نوعی، نسبت یا تقسیمی از همین دو هستند.
۱.۲ MVRV و MVRV Z-Score
اگر Realized Cap همان هزینهٔ عرضه باشد و market cap همان ارزشِ آن، نسبتِ این دو سودِ محققنشدهٔ کل را اندازه میگیرد. این همان نسبت MVRV است (ارزش بازار به ارزش محققشده):
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{\text{price}}{\text{Realized Price}}.\tag{2}$$MVRV بالای 1 به این معناست که کوینِ میانگین در سود است؛ زیر 1، در زیان. از نظر تاریخی، اوجهای افراطی نشانگرِ سقفهای شیدایی بودهاند و مقادیرِ زیر 1 کفهای تسلیم (capitulation) را علامت زدهاند. برای تیزتر کردنِ سیگنال، Awe and Wonder شاخصِ MVRV Z-Score را معرفی کرد، که فاصلهٔ میان ارزش بازار و ارزش محققشده را با انحراف معیارِ تاریخیِ خودش \(\sigma\) استانداردسازی میکند:
$$\text{MVRV Z} = \frac{\text{Market Cap} - \text{Realized Cap}}{\sigma(\text{Market Cap})}.\tag{3}$$Z-score شهرتی بحق در علامتگذاریِ حدهای چرخه دارد. با این حال یک نوساننمای نرمالشده باقی میماند: به شما میگوید بازار از نظر آماری نسبت به گذشتهٔ خودش بیشازحد داغ شده است، نه اینکه چه ورودی از سرمایه این داغشدگی را پدید آورده، و نه اینکه کِی باید فروکش کند. دما را میخواند؛ اما چگونگیِ گسترشِ آتش را مدل نمیکند.
۱.۳ SOPR: سودِ محققشده در لحظهٔ مصرف
متریکهای بالا کوینهایی را که ساکن نشستهاند ارزشگذاری میکنند. شاخصِ Spent Output Profit Ratio (SOPR) از Renato Shirakashi کوینها را در لحظهای که جابهجا میشوند ارزشگذاری میکند. برای هر خروجیِ مصرفشده در یک روز معین، SOPR قیمتی را که در آن فروخته شده با قیمتی که در آن ایجاد شده مقایسه میکند:
$$\text{SOPR} = \frac{\text{price at spend}}{\text{price at creation}} \;=\; \frac{\text{realized value}}{\text{value paid}}.\tag{4}$$SOPR بالای 1 یعنی کوینها بهطور میانگین در سود مصرف میشوند؛ زیر 1، در زیان؛ و خطِ روی 1 — سطحی که در آن فروشندگان صرفاً سربهسر میشوند — بهعنوان حمایتِ تکرارشونده در بازارهای صعودی و مقاومت در بازارهای نزولی عمل میکند، چون فعالان برای خروج در نقطهٔ سربهسر هجوم میآورند. SOPR برای کارِ ما به یک دلیل خاص اهمیت دارد: از مبنای هزینهٔ کوینهای مصرفشده ساخته میشود (ما مفهومِ مبنای هزینهٔ محققشدهٔ مؤثر را، بهتمایز از مبنای هزینهٔ معمولِ کوینهای نگهداشتهشده، معرفی میکنیم) — همان قیمتِ تولدِ خروجیهای تراکنشِ مصرفنشدهای که، با وزندهیِ درستِ کوهورتی، تغییرِ Realized Cap را میرانند. ما این مبنای هزینهٔ محققشدهٔ مؤثرِ کوینهای مصرفشده (که با \(p_{\text{SOPR}}\) نشان داده میشود) را بهعنوان یک کمیتِ درجهیک میپذیریم، بهجای آنکه مبنای هزینهٔ داراییهای باقیمانده را جایگزین آن کنیم — تمایزی که در بخشهای بعدی دقیق میکنیم.
۱.۴ کوهورتهای هولدر و مرزِ ~155 روزه
پالایشِ دیگری عرضه را بر اساس سنِ کوین — تعداد روزهای گذشته از آخرین جابهجاییِ یک کوین — به هولدرهای کوتاهمدت (STH) و هولدرهای بلندمدت (LTH) تقسیم میکند. مرزِ تجربی نزدیکِ 155 روز قرار دارد (Schultze-Kraft، مارس 2020): فراتر از حدود پنج ماه، احتمالِ اینکه یک کوین دوباره جابهجا شود بهشدت افت میکند، پس کوینهای کهنهتر مانند داراییهای با باورِ راسخ رفتار میکنند و کوینهای جوانتر مانند سرمایهٔ فعال و واکنشی. تقسیمِ Realized Price، SOPR و MVRV در امتدادِ این خط، مبناهای هزینه و نسبتهای سودِ مختصِ کوهورت را تولید میکند — MVRVLTH، STH-SOPR و جز اینها — که رفتارِ دو جمعیتی را که برهمکنششان چرخه را میراند جدا میکند.
آستانهٔ 155 روزه در ابتدا بهصورت یک برشِ سخت اعمال میشد؛ یک روششناسیِ هموارسازی بعدها پیشنهاد شد (Heeg و Schultze-Kraft، نوامبر 2020). در سراسرِ این گزارش ما از یک وزنِ لجستیکِ هموار روی سنِ کوین \(a\) استفاده میکنیم: \(W_{\text{LTH}}(a) = 1/\left(1 + e^{-0.1(a-155)}\right)\)، که زیر 100 روز به 0 و بالای 210 روز به 1 محدود (clamp) شده، با وزنِ STH برابرِ \(1 - W_{\text{LTH}}\). هموار کردنِ مرز یک قراردادِ ضمنی میان تحلیلگرانِ روی-زنجیره است؛ مرزِ نرمِ آشنای ~155 روزه (بر حسب ارزشِ BTC) را حفظ میکند در حالی که یک پلهٔ ناپیوسته را با یک گذارِ مشتقپذیر جایگزین میکند — و، چنانکه بخشهای بعدی نشان میدهند، دقیقاً همین ویژگی است که به ما اجازه میدهد مبناهای هزینهٔ محققشدهٔ کوهورتها را تقریب بزنیم.
۱.۵ موجهای HODL و باندهای سنِ کوین
بهجای فروکاستنِ سن به دو کوهورت، نمایشِ موجهای HODL (Unchained Capital) توزیعِ کاملِ عرضه را در سراسرِ باندهای سنی — کوینهایی که آخرین بار طی یک روز، یک هفته، یک ماه، تا چندین سال جابهجا شدهاند — بهصورت یک سری زمانیِ انباشته و چندرنگ ترسیم میکند. تصویر زنده است: باندهای جوانِ ضخیم با دستبهدست شدنِ کوینهای سفتهبازانه نزدیکِ سقف ورم میکنند، سپس با بالغ شدنِ آن کوینها نازک میشوند و باندهای کوینهای کهنه در طول یک بازار خرسی ضخیم میشوند. موجهای HODL مهاجرتِ عرضه میان کوهورتها را در یک نگاه خوانا میکنند، و یک شیءِ کلیدی در مدلِ ما را برمیانگیزند — گردشِ روزانهٔ کوینهای در حالِ کهنهشدن از مرزِ STH/LTH. اما بهعنوان یک نمودار، توصیفی باقی میمانند: نقشهای زیبا از اینکه کوینها کجا هستند، نه قانونی برای اینکه به کجا میروند.
۱.۶ نگاهِ مخاطرهٔ مصرفِ Time-is-Money
یک رشتهٔ پویاتر، مرتبط با چارچوبِ Time-is-Money (که نخستین بار توسط Glassnode در 2024 معرفی شد)، مصرفِ بیتکوین را بهعنوان یک فرایندِ مخاطره (hazard) در نظر میگیرد: میپرسد، برای یک کوین با سنِ معین، احتمالِ اینکه امروز جابهجا شود چقدر است. این نگاهِ مخاطرهٔ مصرف، خویشاوندِ سنتِ coin-days-destroyed، بهدرستی میپذیرد که کوینهای کهنهتر کمتر احتمال دارد جابهجا شوند و اینکه گرایشهای مصرفِ مشروط به سن، اطلاعاتی دربارهٔ باورِ هولدر حمل میکنند. به سمتِ درست اشاره میکند — به سوی رفتار، به سوی جریان، به سوی کوینها بهعنوان جمعیتی با پویاییِ وابسته به سن. در این گزارش ما راهی پیشنهاد میکنیم تا آن گرایشهای مصرف را، از طریق Realized Cap، به خودِ قیمت پیوند دهیم.
۱.۷ شکاف: نوساننماهای توصیفی در برابر یک موتورِ مولد
یک گام به عقب بردارید و الگو روشن است. Realized Cap و Realized Price مجموعهای حسابداریاند. MVRV، Z-score و SOPR نسبتهایی هستند که روی آنها ساخته شدهاند — نوساننماهایی که نزدیکِ سقفها بالا و نزدیکِ کفها پایین میروند. تقسیمهای کوهورتی، موجهای HODL و منحنیهای مخاطرهٔ مصرف، توصیف را با ساختارِ سنی و رفتار غنی میکنند. هر یک از این ابزارها یک خوانش از وضعیتِ بازار است.
هیچکدام یک سازوکار نیست. هر یک به پرسشِ «نسبت به تاریخ کجا هستیم؟» از راهِ یک آستانه، یک باند، یا یک انحرافِ استانداردشده پاسخ میدهد — و یک آستانه، توصیفی است که در لباسِ پیشبینی درآمده است. سه محدودیتِ تکرارشونده وجود دارد:
- آنها تشخیصیاند، نه مولد. یک نوساننما میتواند کشیده شود، اما نمیگوید چه ورودی از سرمایه آن را کشیده، و مسیرِ قیمتی را که آن ورود سرمایه در پی دارد بازتولید نمیکند.
- سقفها و کفها بهصورت اکتشافی (heuristic) خوانده میشوند. «MVRV بالاست»، «SOPR به 1 ریست شد»، «باندهای کوهورتِ جوان ضخیماند» — اینها با چرخههای پیشین تطبیقِ الگو داده میشوند. نقطهٔ چرخش بازشناخته میشود، نه اینکه توسط پویاییِ درونیِ خودِ مدل تولید شود.
- آنها کالیبرهاند، نه بسته. هیچ اتحادِ بقایی متریکها را به هم گره نمیزند، پس هر یک بهطور مستقل به تاریخ تنظیم میشود، و هیچ تضمینی نیست که قطعهها با یکدیگر سازگار باشند.
مدل Blocklens-TOP دقیقاً برای پر کردنِ همین شکاف ساخته شده است. از یک اتحادِ ریاضیِ دقیق آغاز میکند — تغییرِ روزانهٔ Realized Cap برابر است با سود/زیانِ محققشدهٔ کوهورت-وزنی بهعلاوهٔ صدور — و آن را وارون میکند تا قیمت را بهعنوان تابعی از ورود سرمایه بیان کند. درونِ آن موتور، کوهورتِ هولدرهای بلندمدت با بالا رفتنِ بازدهِ محققنشدهشان، کوینها را سریعتر توزیع میکنند (یک پاسخِ قانونِ توانیِ نرخِ مصرفِ LTH به MVRVLTH)، که حجمِ مصرفِ روزانهٔ کلیِ سیستم را بالا میبرد و رشدِ بیشترِ قیمت را میرا میکند. بنابراین یک سقفِ چرخه آستانهای نیست که از آن عبور شود؛ تعادلی است که بازخوردِ منفیِ خودِ مدل آن را درونزا تولید میکند. همین سازوکار بهصورت آینهای، کفِ چرخه را شکل میدهد، که آنجا پدید میآید که زیانِ محققنشدهٔ هولدرهای بلندمدت به سطوحی میرسد که در آن، روحیهٔ میانگینگیری رو به پایین بر کوهورت غلبه میکند (یک نرخِ مصرفِ در حالِ افت). متریکهای بررسیشده در بالا کنار گذاشته نمیشوند — Realized Cap، Realized Price، SOPR، تقسیمِ کوهورتی و MVRVLTH همگی بهعنوان اجزای باربر دوباره ظاهر میشوند. تفاوت در این است که اینجا آنها با یک اتحاد به هم سیمکشی شدهاند تا یک مدلِ مولدِ واحد بسازند که مسیرِ قیمت را بازتولید میکند، بهجای آنکه بهعنوان عقربههای جدا از هم بایستند که باید در حدها با چشم تخمین زده شوند.
۲. یک مدل دو-کوهورتی برای سقف چرخه
چرخهٔ بیتکوین، در ذاتِ خود، تمرینی در حسابداری است: چه مقدار سرمایهٔ تازه به زنجیره وارد شده، چه کسی کوینها را مصرف میکند، و آن کوینها در چه قیمتی آخرین بار جابهجا شدهاند. مدل Blocklens-TOP این تصویر را دقیق میکند. ما عرضه را به دو کوهورتِ رفتاری تقسیم میکنیم، تنها اتحادی را که Realized Cap (RCap) بنا به تعریف باید از آن پیروی کند مینویسیم، و سپس آن را وارون میکنیم تا قیمت را بهعنوان نسبتِ ورود سرمایه به حجمِ مصرفِ روزانه بازیابی کنیم. هرآنچه در ادامهٔ این گزارش میآید — بازخوردِ مصرفِ کوین که سقف را شکل میدهد و کفِ مبتنی بر مبنای هزینه که کف را شکل میدهد — به سه انتخابِ طراحیِ مطرحشده در اینجا وابسته است.
تقسیمِ عرضه: هولدرهای کوتاهمدت و بلندمدت
هر کوین یک سن \(a\) دارد — تعداد روزهای گذشته از آخرین جابهجاییاش روی زنجیره. کوینهایی که مدتی طولانی دستنخورده نشستهاند متفاوت از کوینهایی رفتار میکنند که هفتهٔ پیش دستبهدست شدهاند: کوینهای کهنه به هولدرهای با باورِ راسخ تعلق دارند که بهندرت و با اکراه میفروشند، و کوینهای جوان به تریدرها، سفتهبازان و گردشِ جریانِ صرافی. ما گروهِ نخست را هولدرهای بلندمدت (LTH) و گروهِ دوم را هولدرهای کوتاهمدت (STH) مینامیم، و هر کوین را میان دو کوهورت نه با یک برشِ سخت، بلکه با یک وزنِ لجستیکِ هموار (یک سیگموید) روی سن تقسیم میکنیم:
$$ W_{\mathrm{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}} \tag{5}$$در اینجا \(W_{\mathrm{LTH}}(a)\) سهمی از یک کوین به سنِ \(a\) است که بلندمدت-نگهداشتهشده محسوب میشود؛ وزنِ کوتاهمدت بهسادگی \(W_{\mathrm{STH}}(a) = 1 - W_{\mathrm{LTH}}(a)\) است. منحنی زیر 100 روز به \(0\) و بالای 210 روز به \(1\) محدود (clamp) شده است، پس کوینهای بسیار جوان صرفاً کوتاهمدت و کوینهای خوب-کهنهشده صرفاً بلندمدتاند، با یک گذارِ درجهبندیشده میانِ دو حد. نقطهٔ تقاطع نزدیکِ \(a \approx 155\) روز قرار دارد — مرزِ نرمِ STH/LTH بر حسب ارزشِ BTC (یک بیتکوینِ 155 روزه دقیقاً 50% در کوهورتِ هولدرهای کوتاهمدت و 50% در کوهورتِ هولدرهای بلندمدت شمرده میشود). وزنِ هموار اهمیت دارد: یک کوین در لحظهای که یک تایمرِ 155 روزه منقضی میشود به نوعِ دیگری از دارایی تبدیل نمیشود، و یک سیگموید اجازه میدهد عضویتِ هر کوهورت با کهنه شدنِ کوینها بهتدریج تغییر کند، که این به نوبهٔ خود به کرنلهای مبنای هزینهٔ بخشِ بعدی شکلِ مشخصهشان را میدهد.
از این وزنها، هر مجموع بهروشنی تقسیم میشود. با نوشتنِ \(S\) برای عرضهٔ کل، عرضههای کوهورتها چنیناند
$$ S_{\mathrm{LTH}}(t) = \sum_{a} W_{\mathrm{LTH}}(a)\,s(a,t), \qquad S_{\mathrm{STH}}(t) = S(t) - S_{\mathrm{LTH}}(t), \tag{6}$$که در آن \(s(a,t)\) عرضهٔ BTC به سنِ \(a\) در روزِ \(t\) است. همین وزندهی برای کوینهای مصرفشده نیز اعمال میشود و حجمهای روزانهٔ \(V_{\mathrm{STH}}\) و \(V_{\mathrm{LTH}}\) را که هر کوهورت جابهجا میکند به دست میدهد. دو کوهورت، یک پیچِ هموار — این تمامِ تقسیمبندی است.
اتحادِ تجزیهٔ Realized Cap
Realized Cap (\(R_{\mathrm{Cap}}\)) هر کوین را نه به قیمتِ امروز، بلکه به قیمتی که آخرین بار جابهجا شده ارزشگذاری میکند. نتیجه، مبنای هزینهٔ کلِ شبکه است — یک برآوردِ عالی از کلِ سرمایهای که واقعاً به بیتکوین متعهد شده است. تغییرِ روزانهٔ آن یک تجزیهٔ دقیق را میپذیرد. برای هر تقسیمِ مصرفکنندگان به کوهورتهای \(g\)، تغییرِ Realized Cap در روزِ \(t\) برابر است با سود یا زیانِ محققشدهای که کوینهای جابهجاشده ثبت میکنند، بهعلاوهٔ ارزشِ کوینهای تازه صادرشده (درآمدِ ماینر):
$$ \Delta R_{\mathrm{Cap}}(t) \;=\; \sum_{g} V_g(t) \,\bigl(p_t - p_{\mathrm{SOPR}}^{g}(t)\bigr) \;+\; \mathrm{iss}(t)\cdot p_t, \qquad g \in \{\mathrm{STH}, \mathrm{LTH}\}. \tag{7}$$هر نماد عینی است. \(V_g\) همان BTC مصرفشده توسط کوهورتِ \(g\) در آن روز است؛ \(p_t\) قیمتِ روز است؛ \(p_{\mathrm{SOPR}}^{g}\) مبنای هزینهٔ حجم-وزنیِ (مبنای هزینهٔ مصرفِ مؤثرِ) کوینهایی است که کوهورتِ \(g\) مصرف کرده — یعنی قیمتی که آن کوینها در آن متولد شدهاند، که دقیقاً همان هزینهٔ سمتِ مصرف است که وارد SOPR (نسبت سودِ خروجیِ مصرفشده) میشود، و از همین رو زیروند. در نهایت، \(\mathrm{iss}\) صدورِ آن روز بر حسب BTC است، یعنی کوینهای جدیدی که توسط پروتکل ضرب میشوند و با قیمتِ جاری \(p_t\) وارد Realized Cap میشوند. جملهٔ \(V_g(p_t - p_{\mathrm{SOPR}}^{g})\) دقیقاً همان سودِ محققشده (اگر \(p_t > p_{\mathrm{SOPR}}^{g}\)) یا زیانی است که هنگام فروشِ کوهورتِ \(g\) ثبت میشود: کوینهای کهنه Realized Cap را به قیمتِ تولدشان ترک میکنند و به قیمتِ امروز دوباره وارد میشوند، و اختلاف، که با حجم مقیاس میگیرد، همان جریانِ خالص است.
این یک رگرسیون یا تقریب نیست — یک اتحاد است، که بنا به ساخت برای هر شیوهٔ تقسیمِ مصرفکنندگان به کوهورتها درست است. تنها ورودیهای آن کمیتهایی هستند که روی زنجیره قابل اندازهگیریاند: حجمهای مصرفِ کوهورت، مبناهای هزینهٔ کوهورت، قیمت، و صدور. گامِ طبیعیِ بعدی، حلِ این اتحاد برای قیمت است.
موتورِ قیمتِ وارون
اتحادِ بالا \(\Delta RCap\) را بر حسبِ قیمت بیان میکند. آن را بهگونهٔ دیگر بخوانید و قیمت را بر حسبِ \(\Delta RCap\) بیان میکند. از آنجا که قیمتِ \(p_t\) هم در جملاتِ سود/زیانِ محققشده و هم در جملهٔ صدور ظاهر میشود، میتوانیم ضرایبِ \(p_t\) را گرد آوریم و معادله را برای قیمت حل کنیم. نتیجه، موتوری است در قلبِ مدل:
$$ p_t \;=\; \underbrace{\frac{c_{\mathrm{STH}}(t) S_{\mathrm{STH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t) S_{\mathrm{LTH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{LTH}}(t)}{Q(t)}}_{\mathrm{inertia}(t)\text{ (spend-weighted cost basis)}} \;+\; \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{8}$$قیمت یک سطحِ هزینهٔ پایه است بهعلاوهٔ ورود سرمایه تقسیم بر حجمِ مصرفِ روزانه. حجمِ مصرفِ روزانه \(Q(t)\) کلِ BTC ای است که شبکه در یک روز جابهجا میکند:
$$ Q(t) \;=\; c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t) \;+\; \mathrm{iss}(t), \tag{9}$$که در آن \(c_g = V_g / S_g\) همان نرخِ مصرفِ کوهورتِ \(g\) است — سهمی از عرضهٔ آن که در هر روز جابهجا میشود — و \(Q\) صرفاً کلِ مصرفِ روزانه بهعلاوهٔ صدور است. جملهٔ inertia (لختی) مبنای هزینهٔ مصرف-وزنیِ هرآنچیزی است که در آن روز جابهجا میشود:
$$ \mathrm{inertia}(t) \;=\; \frac{c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)}{Q(t)}. \tag{10}$$inertia همان سطحِ قیمتی است که بازار در صورتِ نرسیدنِ حتی یک دلار سرمایهٔ جدید آن را حفظ میکرد: قیمتِ میانگینی که کوینهای امروز در آن خریداری شدهاند، با وزندهیِ هر کوهورت بر اساسِ میزانِ مصرفش. سرمایهٔ تازه، \(\Delta RCap\)، قیمت را بالای آن لنگر هل میدهد — و هرچه بازار کمتر مایل به فروشِ کوین باشد، این هل قویتر است. همان ورودِ دلاری، قیمت را زمانی که حجمِ مصرفِ روزانهٔ \(Q\) نازک است بسیار جابهجا میکند و زمانی که عمیق است تقریباً هیچ. جدولِ کاملِ نمادها برای ارجاع در پایین آمده است.
یادداشتی دربارهٔ نمادگذاری. کمیتهایی که با یک آرگومانِ زمانیِ صریح \((t)\) نوشته شدهاند — \(S_{\mathrm{STH}}(t)\)، \(S_{\mathrm{LTH}}(t)\)، \(p_{\mathrm{SOPR}}^{\mathrm{STH}}(t)\)، \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)\)، \(Q(t)\)، \(\mathrm{inertia}(t)\)، \(\mathrm{iss}(t)\)، \(\Delta R_{\mathrm{Cap}}(t)\)، و همچنین نرخِ مصرفِ بلندمدتِ مدلشده \(c_{\mathrm{LTH}}(t)\) — روز به روز تحول مییابند و همان چیزی هستند که مدل ردیابی میکند. نرخِ مصرفِ کوتاهمدتِ \(c_{\mathrm{STH}}\) از همان قانونِ ارزشگذاری میآید (بخش ۲.۲)، اما چنان ضعیف پاسخ میدهد — نمای آن کوچک است و \(\mathrm{MVRV}_{\mathrm{STH}}\) نزدیکِ 1 میخکوب شده — که قانون یک مسیرِ تقریباً مسطح بازمیگرداند. کرنلهای سنِ کوین \(W_{\mathrm{LTH}}(a)\) و \(m(a)\) توابعِ ثابتی از سنِ کوین \(a\) هستند، نه از زمانِ \(t\)؛ و قیمت بهصورتِ \(p_t\) نوشته میشود. ما این قرارداد را در سراسرِ گزارش حفظ میکنیم.
| نماد | معنا |
|---|---|
| \(a\) | سنِ کوین — روزهای گذشته از آخرین جابهجاییِ کوین روی زنجیره |
| \(W_{\mathrm{LTH}}(a)\) | وزنِ لجستیکِ هولدر بلندمدت برای کوینی به سنِ \(a\)؛ \(W_{\mathrm{STH}} = 1 - W_{\mathrm{LTH}}\) |
| \(S_g\) | عرضه (BTC) نگهداشتهشده توسط کوهورتِ \(g \in \{\mathrm{STH},\mathrm{LTH}\}\)؛ \(S\) عرضهٔ کل است |
| \(V_g\) | BTC مصرفشده (جابهجاشده) توسط کوهورتِ \(g\) در روزِ \(t\) |
| \(c_g = V_g/S_g\) | نرخِ مصرفِ کوهورتِ \(g\) — سهمی از عرضهٔ آن که در هر روز جابهجا میشود |
| \(p_t\) | قیمتِ BTC در روزِ \(t\) |
| \(p_{\mathrm{SOPR}}^{g}\) | مبنای هزینهٔ حجم-وزنی (قیمتِ تولد) کوینهای مصرفشده توسط کوهورتِ \(g\) |
| \(\mathrm{iss}\) | صدورِ روزانه بر حسب BTC (کوینهای جدیدِ ضربشده توسط پروتکل)، که با \(p_t\) وارد \(RCap\) میشوند |
| \(RCap\) | Realized Cap — هر کوین به قیمتِ آخرین جابهجاییاش ارزشگذاری شده؛ \(\Delta RCap\) تغییرِ روزانهٔ آن است (ورودِ خالصِ سرمایه) |
| \(Q(t)\) | حجمِ مصرفِ روزانه — کلِ BTC مصرفشده بهعلاوهٔ صادرشده در آن روز: \(c_{\mathrm{STH}}(t)S_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t)S_{\mathrm{LTH}}(t) + \mathrm{iss}(t)\) |
| \(\mathrm{inertia}\) | مبنای هزینهٔ کوهورتِ مصرف-وزنی — سطحِ قیمت در غیابِ سرمایهٔ جدید |
این تمامِ معماری است: یک تقسیمِ دو-کوهورتیِ هموار، یک اتحادِ دقیقِ Realized Cap، و یک موتورِ قیمتِ وارون که ورود سرمایه را از طریقِ حجمِ مصرفِ روزانهٔ \(Q\) به قیمت تبدیل میکند. اما سه گروه از متغیرهای آن هنوز جعبهٔ سیاهاند: نگفتهایم که مبناهای هزینهٔ کوهورت \(p_{\mathrm{SOPR}}^{\mathrm{STH}}\) و \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}\) چگونه شکل میگیرند، عرضههای \(S_{LTH} \) و \(S_{STH} \) چگونه مدل میشوند، یا چه چیزی نرخهای مصرفِ \(c_{\mathrm{STH}}\) و \(c_{\mathrm{LTH}}\) را که \(Q\) به آنها وابسته است حاکم میکند. آخرینِ اینها — بهطور مشخص، پاسخِ هولدرهای بلندمدت به سود — همان است که این اتحادِ ایستا را به مدلی از سقفِ چرخه تبدیل میکند. هر یک از این اجزا در بخشهای بعدی بررسی میشود.
۲.۱. متریکهای مبنای هزینهٔ کوهورت: \( p_{\text{SOPR}}^{\text{STH}} \) و \( p_{\text{SOPR}}^{\text{LTH}} \)
هر بار که یک کوین جابهجا میشود، در قیمتی دستبهدست میشود (مدل Blocklens-TOP فرض میکند که هر جابهجاییِ کوین یک تغییرِ مالکیت است — فرضی که میتواند برآوردهای مبنای هزینه را تا حدی متورم کند اما بهطور بااهمیتی بر دقتِ مدل اثر نمیگذارد، زیرا به مدل تغییرِ Realized Cap داده میشود، و یک سطحِ پایدار از جابهجاییِ کوین در مجموع به صفر میرسد)، و آن قیمت مبنای هزینهٔ آن میشود — عددی که هولدرش در دفعهٔ بعدی که کوین تکان میخورد، سود یا زیان را در برابرِ آن ثبت میکند. آن قیمتهای تولد را در میانِ کوینهایی که یک کوهورت در یک روز معین مصرف میکند، با وزندهی بر اساسِ حجم میانگین بگیرید، و مبنای هزینهٔ مؤثرِ کوینهای مصرفشده را خواهید داشت: متریکی که آن را با \( p_{\text{SOPR}}^{g} \) برای کوهورتِ \( g \) نشان میدهیم. در اینجا SOPR (نسبت سودِ خروجیِ مصرفشده) حسابداریِ روی-زنجیرهٔ سودِ محققشده است، و \( p_{\text{SOPR}}^{g} \) مخرجِ آن است که به واحدهای قیمت صریح شده است. این دو سری — یکی برای هولدرهای کوتاهمدت (STH، کوینهای اخیراً جابهجاشده)، یکی برای هولدرهای بلندمدت (LTH، کوینهایی که بهقدر کافی غیرفعال ماندهاند تا عرضهٔ با باورِ راسخ شمرده شوند) — موتورِ سودِ محققشدهٔ کلِ مدل هستند. اما هر یک بهتنهایی نیز بهعنوان یک متریکِ روی-زنجیرهٔ تمیز و قابلتفسیر میایستد، و این بخش دقیقاً در همین مقام به آنها میپردازد.
تعریف
یک روزِ \( t \) را ثابت بگیرید. فرض کنید کوهورتِ \( g \in \{\text{STH}, \text{LTH}\} \) در آن روز \( V_g \) واحد BTC مصرف میکند، و \( \Delta\mathrm{RCap}_g \) تغییرِ Realized Cap باشد که آن کوینهای مصرفشده تولید میکنند. مبنای هزینهٔ مصرفِ کوهورت، همان قیمتِ تولدِ حجم-وزنیِ دقیقاً همان کوینهاست:
$$ p_{\text{SOPR}}^{g}(t) \;=\; p_t \;-\; \frac{\Delta\mathrm{RCap}_g(t)}{V_g(t)}, \tag{11}$$که در آن \( p_t \) قیمتِ جاری است.
مدلسازیِ \( p_{\text{SOPR}} \): کرنلِ سنِ مصرفِ اندازهگیریشده
ما نه یک پنجرهٔ میانگینِ متحرک و نه یک شکلِ پارامتری برای هیچیک از دو کوهورت فرض نمیکنیم. ما، مستقیماً از روی سابقهٔ تاریخی، سنهایی را که کوینها واقعاً در آن مصرف میشوند اندازه میگیریم — و آن توزیع را بهعنوان کرنلِ وزندهی روی قیمتِ گذشته به کار میبریم. همانطور که اسنپشاتهای روزانهٔ متوالیِ خروجیهای تراکنشِ مصرفنشده (UTXO) را گام به گام میپیماییم، هر کوین به سنِ \( a \) که در یک روز معین مصرف میشود، حجمِ کوهورت-وزنیِ خود را به کرنلی که در سراسرِ تاریخ انباشته شده میافزاید:
$$ K_{\text{STH}}(a) = \sum_{\text{days}} V(a)\,\bigl(1 - W_{\text{LTH}}(a)\bigr), \qquad K_{\text{LTH}}(a) = \sum_{\text{days}} V(a)\,W_{\text{LTH}}(a), \tag{12}$$که در آن \( V(a) \) حجمِ BTC مصرفشده در آن روز توسطِ کوینهای به سنِ \( a \) است. پس از نرمالسازی به \( w_g(a) = K_g(a)/\sum_a K_g(a) \)، هر کرنل همان توزیعِ تجربیِ سنِ مصرفِ کوهورتِ خود است. مبنای هزینهٔ کوهورت یک میانگینِ حجم-وزنی از قیمتی است که آن کوینها در آن متولد شدهاند — یعنی کرنلی که روی قیمتِ باتأخیر اعمال میشود:
$$ p_{\text{SOPR}}^{g}(t) = \sum_{a} w_g(a)\, \text{price}(t - a). \tag{13}$$هیچ پنجرهای برازش نمیشود — وزنها خودِ رفتارِ مصرفِ روی-زنجیره هستند. این دو کرنل بهسختی میتوانستند متفاوتتر از این به نظر برسند.
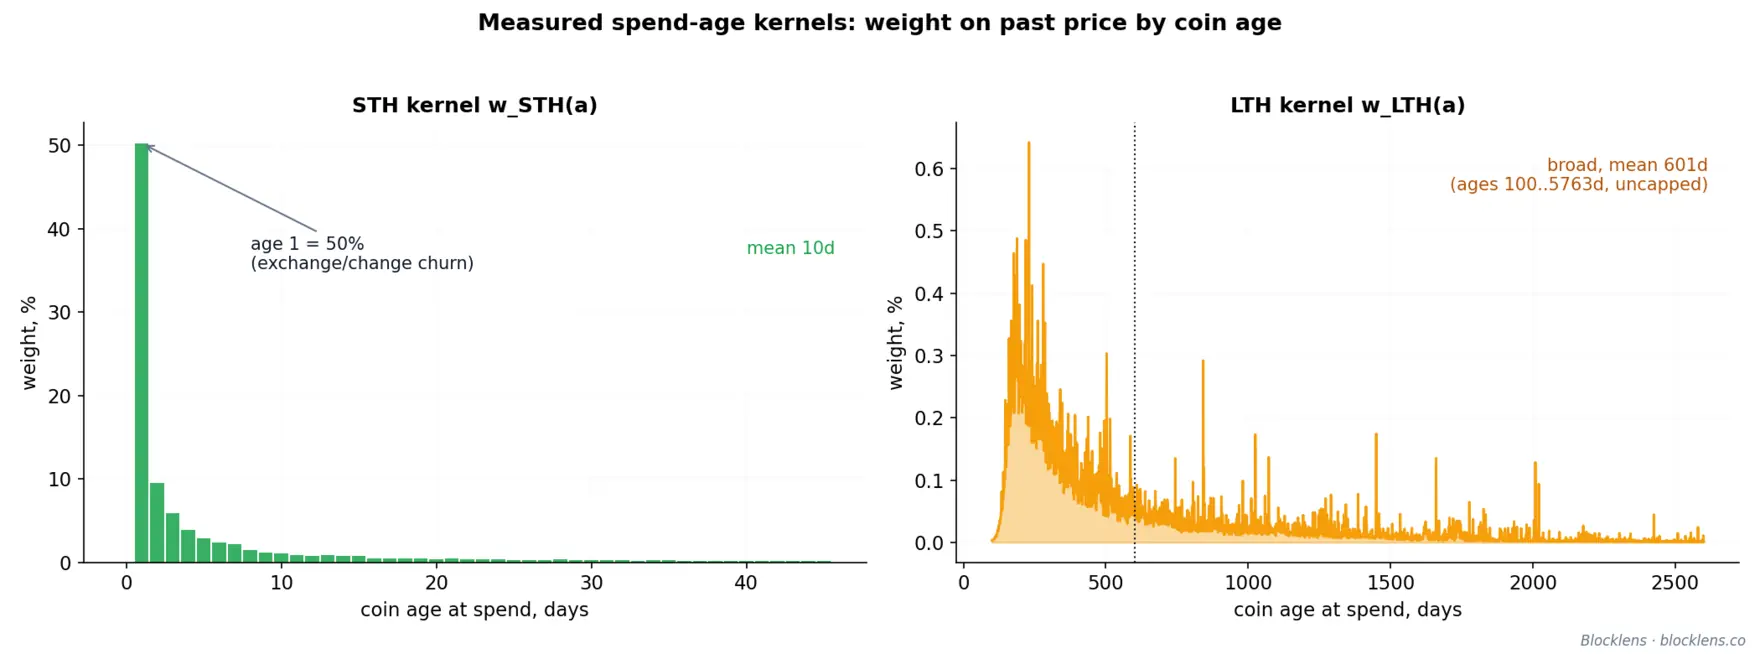
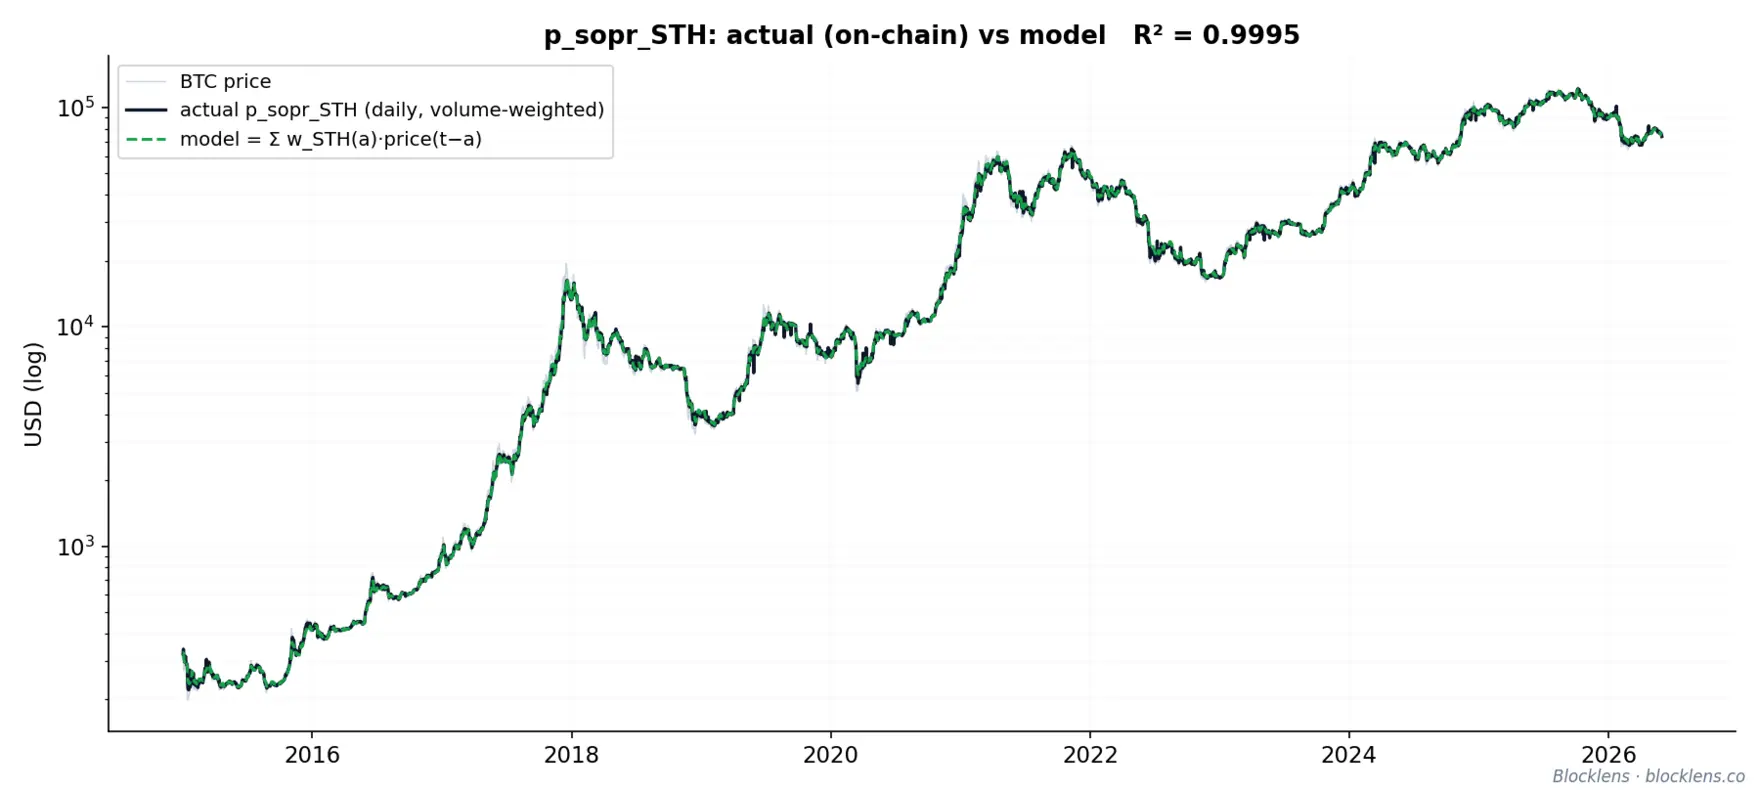
هولدرهای کوتاهمدت: یک مبنای هزینهٔ ~10 روزه، با برازشِ سه نُه
STH تازهترین کوینهای خود را مصرف میکنند، پس \( p_{\text{SOPR}}^{\text{STH}} \) یک میانگینِ بهشدت جلو-بار از قیمتِ اخیر است. این جلو-باری به یک دلیلِ مشخص شدید است: حدودِ \( 50\% \) از حجمِ مصرفشدهٔ STH یک روزه است — کوینهایی که میان کیفپولها جابهجا شدهاند یا بهعنوان باقیمانده بازگردانده شدهاند، که اساساً به قیمتی که در آن متولد شدهاند جابهجا میشوند، از این رو از نظرِ سود خنثیاند. مدل که از کرنلِ اندازهگیریشده ساخته شده، \( p_{\text{SOPR}}^{\text{STH}} \) خامِ روزانهٔ روی-زنجیره را تقریباً بینقص بازتولید میکند: \( R^2 = 0.9995 \).
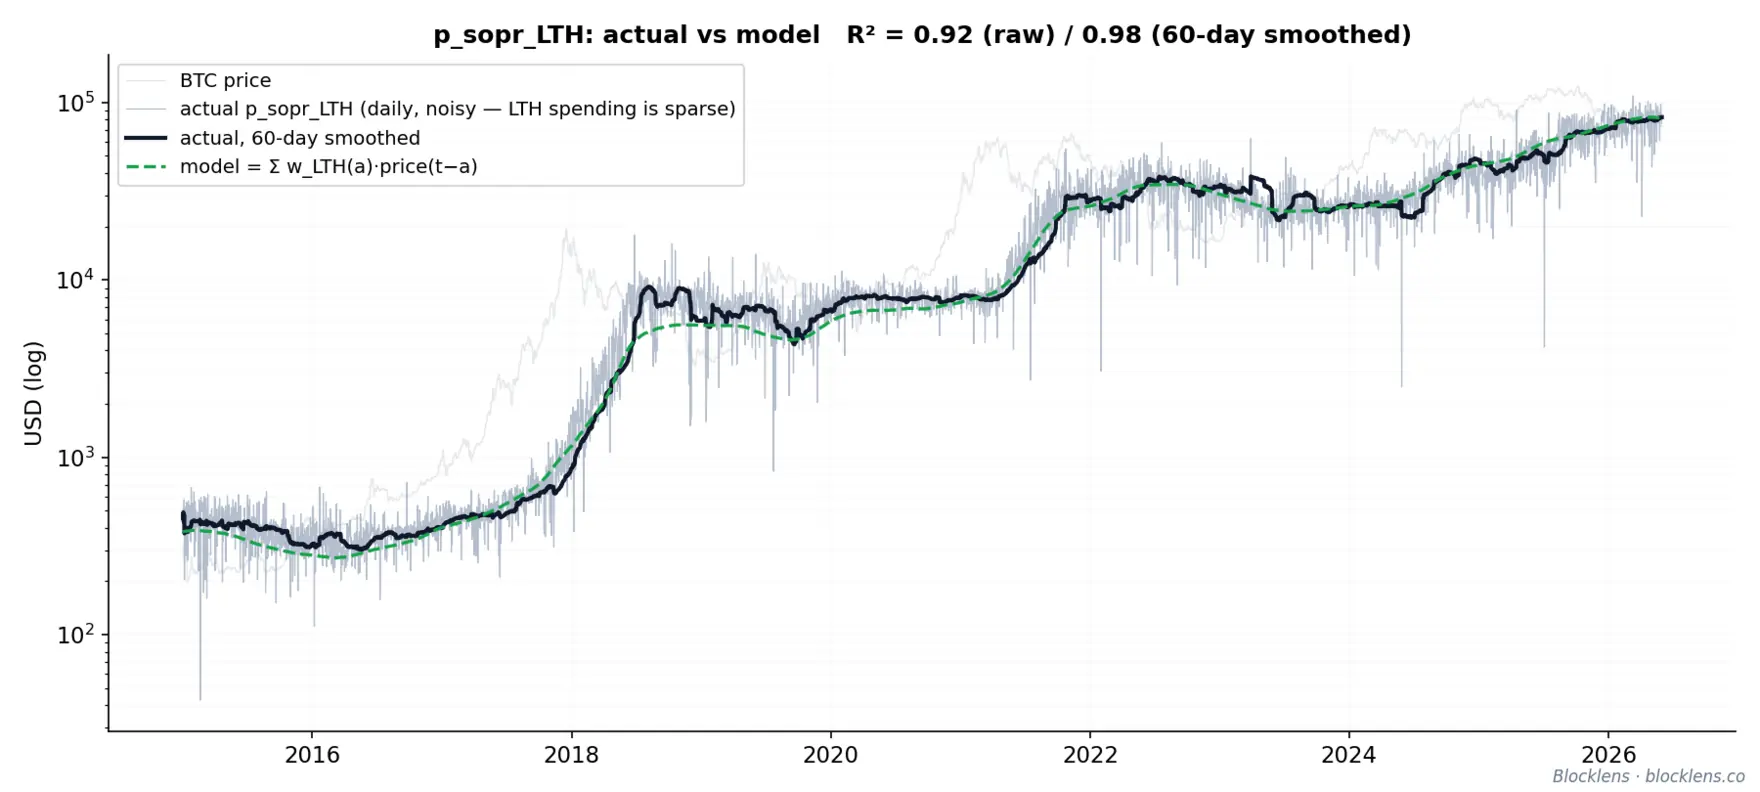
هولدرهای بلندمدت: یک بازهٔ گسترده، بدون سقفِ سنیِ بالایی
کرنلِ LTH همان توزیعِ گستردهٔ سنِ مصرفِ بالاست، با میانگینِ \( \approx 600 \) روز. ما عمداً هیچ سقفِ سنیِ بالایی تحمیل نمیکنیم: کرنل هر بار از سنِ 100 روز تا کهنهترین کوینهایی که واقعاً در دادهها حاضرند (در حالِ حاضر تا \( \approx 5{,}760 \) روز، حدودِ 15.8 سال) از نو محاسبه میشود، تا ارزانترین و طولانیترین کوینهای غیرفعال هنگامی که سرانجام جابهجا میشوند بهخاموشی کنار گذاشته نشوند. مبنای هزینه چنین است
$$ p_{\text{SOPR}}^{\text{LTH}}(t) = \sum_{a} w_{\text{LTH}}(a)\, \text{price}(t - a), \tag{14}$$یک میانگینِ گسترده از قیمتِ یک تا دو سالِ پیش. هولدرهای بلندمدت بهندرت و بهصورتِ انفجاری مصرف میکنند، پس سریِ خامِ روزانه بهراستی نوفهدار است — مدل آن را با \( R^2 = 0.92 \) تطبیق میدهد. مبنای هزینهٔ محققشدهٔ واقعی را روی یک پنجرهٔ 60 روزه هموار کنید و برازش به \( R^2 = 0.98 \) بالا میرود. آن جهش در کیفیتِ برازش، شاهدی بر تُنُکی و بیقاعدگیِ مصرفِ LTH است، نه نقصی در شکلِ تابعی.
دو مبنای هزینه، نه یکی: تمایزِ میانِ \( p_{\text{SOPR}}\) و \(\text{Realized Price}\)
درهمآمیختنِ SOPR و MVRV رایجترین خطا در حسابداریِ جریانِ کوهورت است. مبنای هزینهای که سودِ محققشده را میراند، همان مبنای هزینهٔ کوینِ مصرفشده \( p_{\text{SOPR}}^{g} \) است: قیمتِ تولدِ کوینهایی که آن روز واقعاً جابهجا شدهاند — شیئی که سنِ آن بهطور میانگین برای STH حدودِ ~10 روز و برای LTH حدودِ ~600 روز است. همین است که وارد \( \Delta RCap\) میشود. Realized Price قیمتِ زمانِ تراکنش است که روی خروجیهای مصرفنشده وزندهی شده، و قیمتِ ورودِ همهٔ کوینهای در گردش را در سراسرِ تاریخِ پیشین میانگین میگیرد. بهطور خاص، قیمتِ محققشدهٔ LTH یعنی \( RP_{\text{LTH}} \)، که بعدتر برای کفِ چرخه و محاسبهٔ MVRV به کار میرود، بر کرنلی کاملاً متفاوت استوار است — زنگولهٔ افزایشِ عضویت \( m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1) \)، که نزدیکِ 155 روز مرکزیت دارد، و توصیف میکند که کوینها کِی به مجموعهٔ LTH بالغ میشوند، نه اینکه کوینهای LTH کِی مصرف میشوند (میانگین ~600 روز). مبنای هزینهٔ \( p_{\text{SOPR}}\) میپرسد «فروشندگانِ امروز برای کوینهایی که مصرف کردند چه پرداختند؟»؛ Realized Price میپرسد «هرکسی که هولد میکند چه پرداخته است؟» کرنلهای متفاوت، پرسشهای متفاوت، جایگاههای متفاوت در مدل.
۲.۲. چه چیزی Q را حرکت میدهد: cLTH، cSTH، SLTH، SSTH
موتورِ قیمتِ وارونِ بخش ۲.۱ بر یک مخرجِ واحد میچرخد. به یاد آورید که قیمت بهصورتِ \( p_t = \text{inertia}(t) + \Delta\mathrm{RCap}(t)/Q(t) \) بازسازی میشود، که در آن \( \Delta\mathrm{RCap}(t) \) تغییرِ روزانهٔ Realized Cap است (سود یا زیانِ محققشده بهعلاوهٔ صدور) و \( Q(t) \) همان حجمِ مصرفِ روزانه است — حجمِ کوینها، بر حسب BTC، که در آن روز واقعاً جابهجا و قیمتگذاریِ دوباره میشوند. هرآنچه پاییندست است به رفتارِ \( Q \) وابسته است، پس ارزش دارد که دقیقاً بدانیم کدام بخشهای آن سطح آن را تعیین میکنند و کدامها نقاطِ چرخش آن را. اینها بخشهای یکسانی نیستند.
حجمِ مصرف به چهار کمیتِ رفتاری بهعلاوهٔ یک ثابتِ پروتکلی تجزیه میشود:
$$ Q(t) = c_{\text{STH}}(t)\,S_{\text{STH}}(t) + c_{\text{LTH}}(t)\,S_{\text{LTH}}(t) + \text{iss}(t), \tag{15}$$که در آن، برای هر کوهورتِ \( g \in \{\text{STH}, \text{LTH}\} \)، \( S_g \) عرضهٔ آن کوهورت است (BTC نگهداشتهشده)، \( c_g = V_g/S_g \) همان نرخِ مصرفِ روزانهٔ آن است (سهمی از داراییهایش که جابهجا میکند، با \( V_g \) بهعنوان BTC ای که مصرف میکند)، و \( \text{iss} \) صدورِ روزانه بر حسب BTC است.
قانونِ حساسیت: تأثیر = CV × وزن
یک محرک تنها زمانی \( Q \) را حرکت میدهد که هم متغیر و هم سنگین باشد. کمیتی که شدید نوسان میکند اما تقریباً هیچ وزنی در مجموع ندارد نمیتواند کل را حرکت دهد؛ کمیتی که بر مجموع غلبه دارد اما هرگز تغییر نمیکند نیز نمیتواند آن را حرکت دهد. حاصلضربِ این دو همان است که اهمیت دارد — و میتوان آن را دقیقاً نوشت. هر محرکِ منفردی را بگیرید و آن را \( x \) بنامید — هر یک از \( c_{\text{STH}}, S_{\text{STH}}, c_{\text{LTH}}, S_{\text{LTH}} \) را به نوبت، یکبهیک. یک حرکتِ روزانهٔ نوعی در \( x \) برابرِ یک انحراف معیار است، که آن را بهصورتِ \( \delta x = \mathrm{CV}(x)\cdot x \) مینویسیم، چون ضریبِ تغییرات \( \mathrm{CV}(x)=\sigma_x/\mu_x \) صرفاً همان انحراف است که بهصورتِ سهمی از خودِ \( x \) بیان شده است. در مرتبهٔ اول، چنین حرکتی حجمِ مصرف را به اندازهٔ \( \Delta Q = (\partial Q/\partial x)\,\delta x \) جابهجا میکند؛ بر \( Q \) تقسیم کنید و دو اثر بهروشنی از هم جدا میشوند:
$$ \frac{\Delta Q}{Q}\bigg|_{1\sigma} \;\approx\; \mathrm{CV}(x)\;\times\;\underbrace{\frac{\partial Q}{\partial x}\cdot\frac{x}{Q}}_{\displaystyle w_x}. \tag{16}$$این فرمول بهطور جداگانه برای هر محرکِ \( x \) ارزیابی میشود، یک ردیف به ازای هر محرک. عاملِ نخست، \( \mathrm{CV}(x) \)، میزانِ سرگردانیِ \( x \) است؛ عاملِ دوم، \( w_x \)، میزانِ اهمیتِ \( x \) برای \( Q \) است — یعنی کِشَشپذیریِ آن — و برای \( Q = c_{\text{STH}}S_{\text{STH}} + c_{\text{LTH}}S_{\text{LTH}} + \mathrm{iss} \) جمعپذیرِ ما بهسادگی به سهمِ جملهٔ \( x \) در مجموع فرومیکاهد: \( w_{c_{\text{STH}}} = w_{S_{\text{STH}}} = c_{\text{STH}}S_{\text{STH}}/Q \approx 93\% \)، و \( w_{c_{\text{LTH}}} = w_{S_{\text{LTH}}} = c_{\text{LTH}}S_{\text{LTH}}/Q \approx 7\% \). در نقطهٔ کارکرد، STH روزانه تقریباً \( c_{\text{STH}} \approx 4.2\% \) از انباشتِ خود را گردش میدهند، و LTH تنها \( c_{\text{LTH}} \approx 0.08\text{–}0.13\% \) — حدودِ 33 تا 50 برابر کندتر — پس مصرفِ LTH تنها ~7% از \( Q \) است. قانون را اعمال کنید و چهار سهم سرِ جای خود مینشینند:
| مؤلفه | CV (بازه) | وزن در \( Q \) | تأثیرِ هر σ بر \( Q \) | سرشت |
|---|---|---|---|---|
| \( c_{\text{STH}} \) | ≈ 41% (~6×) | سنگین (~93%) | +38% | کند، ساختاری |
| \( S_{\text{STH}} \) | ≈ 20% | سنگین | +18% | کند، ساختاری |
| \( c_{\text{LTH}} \) | ≈ 144% (~50×) | سبک (~7%) | +10% | انفجاری، رویدادی |
| \( S_{\text{LTH}} \) | ≈ 19% | سبک | +1% | کند، ساختاری |
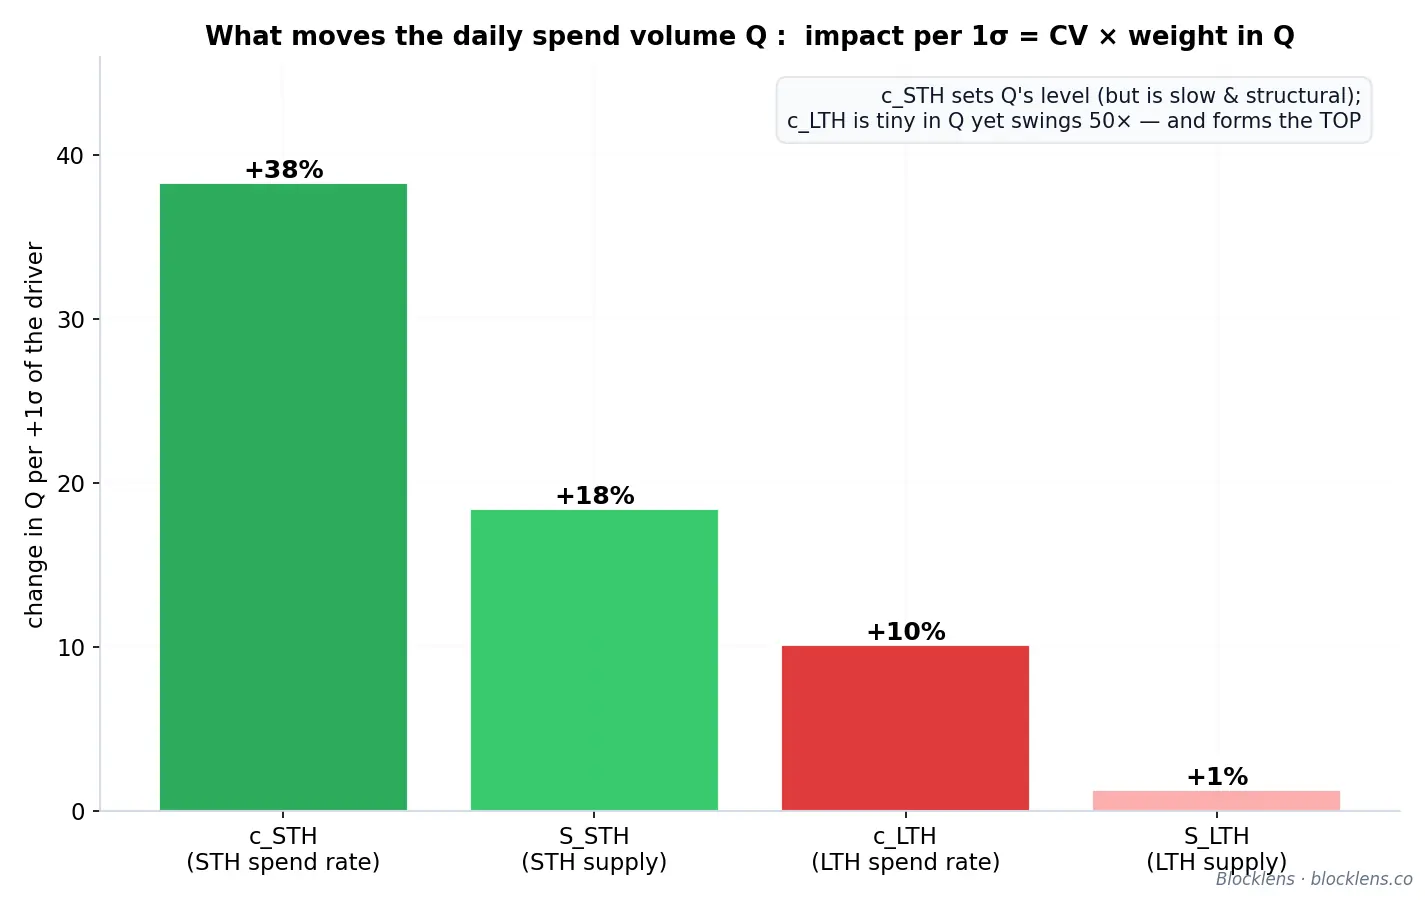
سطح در برابرِ سقف: چرا cSTH بر یکی و cLTH بر دیگری حکم میراند
این جدول یک معما را مطرح میکند. از نظرِ بزرگی، \( c_{\text{STH}} \) قویترین اهرم بر \( Q \) است: \( +38\% \) به ازای هر σ در برابرِ \( +10\% \) برای \( c_{\text{LTH}} \). با نگاهی به جلو، مدل به \( c_{\text{STH}} \) اجازه میدهد تنها ضعیف پاسخ دهد — یک شیبِ ارزشگذاریِ کمعمق و بهسختی قابلشناسایی — و همهٔ توجهِ خود را به \( c_{\text{LTH}} \) اختصاص میدهد. راهحل این است که «چه چیزی سطحِ \( Q \) را تعیین میکند» و «چه چیزی باعث میشود \( Q \) در سقف ورم کند» پرسشهای متفاوتی هستند، و چرخه نه با سطحِ Q بلکه با محرکهایی که باعثِ ورمِ آن میشوند تعیین میشود. پاسخ ادعا نمیشود؛ از روی ساختارِ خودِ دو نرخِ مصرف خوانده میشود.
نرخِ مصرفِ هر کوهورت بهعنوان تابعی از سودآوریِ موقعیتهای محققنشدهاش. یک تشخیصِ ساده این است که نرخِ مصرفِ هموارشدهٔ هر کوهورت را بگیریم و آن را در برابرِ \( \mathrm{MVRV} \) خودِ آن کوهورت — قیمت تقسیم بر قیمتِ محققشدهٔ کوهورت (مبنای هزینهٔ آن) — رسم کنیم، با رنگبندیِ چرخهای. دو کوهورت به همان پرسش با امضاهای متضاد پاسخ میدهند.
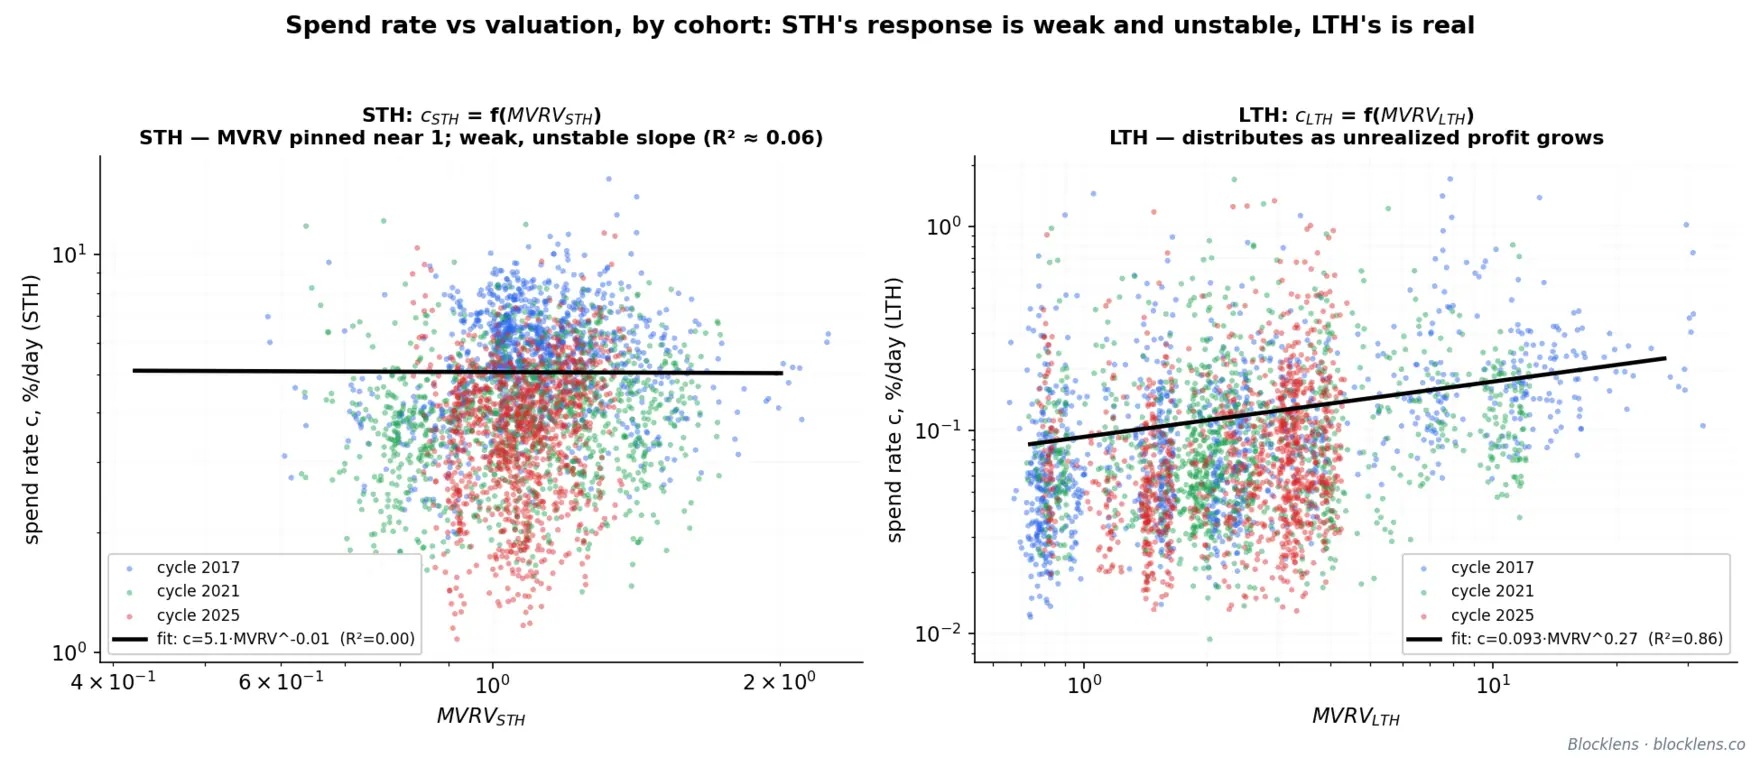
\( c_{\text{STH}} \) تقریباً هیچ اطلاعاتِ چرخهای حمل نمیکند — پس یک قانونِ تقریباً مسطح درست است. مصرفِ کوتاهمدت لولهکشیِ بازار است: مسیریابیِ صرافی، خروجیهای باقیمانده، گردشِ معمول. در هر لحظه بر \( Q \) غلبه دارد — در نقطهٔ کارکرد \( c_{\text{STH}}\,S_{\text{STH}} \approx 156{,}000 \) BTC در روز، کاملاً 92% از یک \( Q \approx 169{,}000 \) — و سطحِ آن سرگردان است (CV 41%). اما در سراسرِ یک چرخه آن نوسانها تنها سهمِ کوچکی از سودِ برداشتهشده از کلِ ورود سرمایه را در بر میگیرند — بخشِ عمده به هولدرهای بلندمدت میرسد. بنا به ساخت، STH روی مبنای هزینهٔ خود مینشینند، پس \( \mathrm{MVRV}_{\text{STH}} \) بهسختی از 1 فاصله میگیرد (بازهای ~3×)؛ این کوهورت تقریباً هیچ بازهٔ سودآوریای برای پاسخ دادن ندارد، و اندک پاسخی که برازش مییابد تقریباً هیچ قدرتِ توضیحدهندگیای ندارد (\( R^2 \approx 0.06\text{–}0.08 \)). \( c_{\text{STH}} \) تعیین میکند \( Q \) کجا مینشیند و آنجا همراه با ریزساختارِ بازار جابهجا میشود؛ در سقف جهش نمیکند، پس نمیتواند سقف را بسازد.
\( c_{\text{LTH}} \) نیروی محرکهٔ چرخه است. مصرفِ بلندمدت کاملاً برعکس است. این کوهورت کوینهایی را نگه میدارد که بسیار پایینتر از قیمتِ نقدی خریده شدهاند، پس سودآوریِ آن در سراسرِ یک چرخه بهطور بااهمیتی نوسان میکند، و نرخِ مصرفِ آن همراهِ آن سودآوری در امتدادِ یک قانونِ توانیِ تمیز بالا میرود: هولدرها سراسرِ بازار خرسی را نزدیکِ کفهای خود به انتظار میمانند و هرچه قیمت بیشتر از مبنای هزینهٔ آنها فاصله بگیرد، شدیدتر توزیع میکنند. این جهش بر حسبِ BTC کوچک است — تنها ~7% از \( Q \) — اما به قیمت واکنش نشان میدهد و دقیقاً زمانی میرسد که قیمت در بالاترین حد است، یعنی زمانی که سختترین ضربه را به مخرج میزند. این همان سیگنالِ چرخهایِ سود-محور است، و از میانِ چهار محرک، تعیینکنندهترین برای نقطهٔ چرخش است.
یک قانون، هر دو کوهورت — پاسخِ ضعیفِ کوتاهمدت همان چیزی است که برازش بازمیگرداند. نکتهٔ تعیینکننده این است که در نظر گرفتنِ \( c_{\text{STH}} \) بهعنوان تقریباً مسطح فرضی نیست که بر مدل تحمیل شده باشد؛ خروجیِ همان رویّهٔ برازشِ یکسانی است که بر هر دو کوهورت اعمال میشود. همان شکلِ تابعیِ \( c_g = A_g\cdot\mathrm{MVRV}_g^{\,b_g} \) را به هر کوهورت برازش دهید، با پارامترهایی که تنها روی دادههای پیشین تخمین زده شدهاند. نمای بلندمدت برابرِ \( b_{\text{LTH}} \approx +0.3 \) درمیآید — یک شیبِ واقعی با قدرتِ توضیحدهندگیِ راستین (\( R^2 \approx 0.04\text{–}0.06 \) خام، \( 0.857 \) بَینشده) که روی یک بازهٔ سودآوریِ 60× عمل میکند. نمای کوتاهمدت کوچک و ناپایدار درمیآید: حدودِ \( +0.14 \) در سراسرِ تاریخ، اما بسته به پنجره هر جایی از \( \approx 0 \) تا \( \approx 0.3 \)، و — بهطورِ تعیینکننده — با قدرتِ توضیحدهندگیِ تقریباً صفر (\( R^2 \approx 0.06 \)). همان ماشینی که برای LTH یک شیبِ واقعی و خوب-تعیینشده مییابد، برای STH تنها نوفه مییابد. بنابراین یک \( c_{\text{STH}} \) تقریباً مسطح دستی-تنظیم نشده است؛ همان چیزی است که دادهها وقتی همان پرسش از آنها شود بازمیگردانند — و چون \( \mathrm{MVRV}_{\text{STH}} \) هرگز از ≈ 1 خارج نمیشود، حتی آن شیبِ کمعمق نیز \( c_{\text{STH}} \) را در سراسرِ یک چرخه تقریباً هیچ جابهجا نمیکند، در حالی که \( c_{\text{LTH}} \) به اندازهٔ چندین برابر نوسان میکند.
اهرمِ سود: چرا کوهورتِ کوچک، صاحبِ سقف است. LTH تنها ≈ 6% از حجمِ مصرف هستند، با این حال در سراسرِ صعودها اکثریتِ روبهرشدی از سودِ محققشده را تأمین میکنند — 36% در 2017، 54% در 2021، 68% در 2025 — چون کوینهایی را میفروشند که چند برابر پایینتر از قیمتِ نقدی به دست آوردهاند. در سقفها، ضریبِ سودِ هر کوین برای STH حدودِ \( 1.05\times \) در برابرِ \( 2.3\text{–}18\times \) برای LTH است. سقفِ چرخه، در اساسِ خود، یک رویدادِ سودگیریِ هولدرهای بلندمدت است: جریانِ نازکی از کوینها که تقریباً تمامِ سودِ محققشده را حمل میکند. درسِ کلیای که جدول از آن خبر داده بود برقرار است: متغیری که بیشترین اهرم را بر میانگینِ \( Q \) دارد، متغیری نیست که چرخه را شکل میدهد؛ تلاشِ مدلسازی از سازوکار پیروی میکند، نه از بزرگی.
حسابداریِ عرضه، سیستم را میبندد
پیش از مدلسازیِ \( c_{\text{LTH}} \) مجهولها را کاهش میدهیم: دو عرضه مستقل از نرخهای مصرف نیستند — آنها پیامدهای دفترداریِ نرخهای مصرفاند. عرضهٔ کل تنها با صدور رشد میکند، که تا حدِ ساتوشی توسط پروتکل داده شده است:
$$ S(t) = S(t-1) + \text{iss}(t), \qquad S_{\text{STH}}(t) = S(t) - S_{\text{LTH}}(t). \tag{17}$$سپس موجودیهای کوهورت بر اساسِ سه قانونِ بقا تحول مییابند. کوینها از مرزِ «نرمِ» 155 روزه کهنه میشوند و ورودیِ کهنهشدن \( M(t) \) را تولید میکنند (STH → LTH)؛ هولدرهای بلندمدت \( V_{\text{LTH}}(t) = c_{\text{LTH}}\,S_{\text{LTH}} \) را مصرف میکنند؛ و صدور بهصورتِ STH با سنِ صفر وارد میشود:
$$ S_{\text{LTH}}(t) = S_{\text{LTH}}(t-1) + M(t) - V_{\text{LTH}}(t), \tag{18}$$ $$ S_{\text{STH}}(t) = S_{\text{STH}}(t-1) + \text{iss}(t) + V_{\text{LTH}}(t) - M(t). \tag{19}$$دو بهروزرسانیِ کوهورت دقیقاً به \( S(t) = S(t-1) + \text{iss}(t) \) جمع میشوند، پس حسابداری بسته است. یک ظرافت وزنِ واقعی دارد: وقتی STH کوینهای خود را مصرف میکنند، آن کوینها استخرِ STH را ترک نمیکنند — یک کوینِ STH مصرفشده روزِ بعد بهصورتِ یک کوینِ STH با سنِ صفر دوباره ظاهر میشود، و یک کوینِ LTH مصرفشده نیز به استخرِ STH با سنِ صفر بازیافت میشود. پس \( c_{\text{STH}} \) مستقیماً \( S_{\text{STH}} \) را تهی نمیکند (ضریبِ رگرسیونِ \( S_{\text{STH}} \) بر \( c_{\text{STH}} \) ≈ 0 است، تفکیکناپذیر از صفر)؛ تنها بهطورِ غیرمستقیم عمل میکند، با حاکم بودن بر اینکه چند کوینِ جوان مصرفنشده باقی میمانند تا به \( M(t) \) بالغ شوند. با داشتنِ ورودیِ کهنهشدن، کلِ بلوکِ عرضه توسطِ دو نرخِ مصرف تعیین میشود — و تنها \( c_{\text{LTH}} \) به دقت نیاز دارد.
ورودیِ کهنهشدن. \( M(t) \) همان بخشِ نگهداشتهشدهٔ استخرِ کوتاهمدت است که در آستانهٔ عبور از مرزِ نرم است. ما ساختارِ سنیِ واقعیِ عرضه را مستقیماً از اسنپشاتهای UTXO میگیریم. فرض کنید \( S_{\text{age}}(t,a) \) مقدارِ کوینهای به سنِ \( a \) روز در زمانِ \( t \) باشد؛ آنگاه ورودیِ کهنهشدن همان مقدار است، که با افزایشِ عضویتِ LTH در هر سن وزندهی شده:
$$ M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a), \qquad m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{20}$$که در آن \( m(a) \) مشتقِ تابعِ عضویتِ لجستیکِ 155 روزه است (سهمی از کوینهای به سنِ \( a \) که آن روز از مرز عبور میکنند)، و \( S_{\text{age}}(t,a) \) بدونِ حتی یک پارامترِ برازششده از اسنپشاتها خوانده میشود. بیشترِ مصرف، گردشِ کوتاهعمری است که هرگز بالغ نمیشود؛ آنچه از مرز عبور میکند حجمِ جریان نیست بلکه ذخیرهٔ آرام-نگهداشتهشده است — و این خودِ کهنهشدن است، نه سرعتِ مصرف، که \( M(t) \) را تعیین میکند.
محاسبهٔ صدور. صدورِ روزانه برابرِ \( \text{iss}(d) = (\text{blocks/day}) \times (\text{block subsidy}) \) است. یارانه (subsidy) بر اساسِ زمانبندیِ پروتکل (50 → 25 → 12.5 → 6.25 → 3.125 BTC) هر 210,000 بلاک نصف میشود (هاوینگ). بلاک در روز به ازای هر دورهٔ هاوینگ برابرِ 210,000 بلاک ÷ مدتِ دوره اندازهگیری میشود: ≈ 147.4 (2009–12)، 159.2 (2012–16)، 149.8 (2016–20)، 145.8 (2020–24). در گامروبهجلوِ خارج از نمونه، یک چرخه از نرخِ بلاکِ دورهٔ کاملشدهٔ پیشین استفاده میکند و تاریخهای هاوینگِ آینده را از روی آن پیشبینی میکند؛ پیشبینیِ رو به جلو با 145.8 بلاک در روز اجرا میشود، با هاوینگِ بعدی که در 2028-03-30 انتظار میرود (یارانه 3.125 → 1.5625)، که درونِ پنجرهٔ پیشبینی و در حینِ صعود مینشیند و لحاظ شده است. صدور همزمان سه نقش بازی میکند — یک جمله در \( \Delta\mathrm{RCap} \) (\( \text{iss}\cdot p \)، کوینهای تازه ضربشده که به قیمتِ نقدی ارزشگذاری شدهاند)، یک جمله در حجمِ مصرفِ \( Q \)، و ورودیِ سنِ صفر به \( S_{\text{STH}} \).
قانونِ رفتاری: cLTH = g(MVRVLTH) و بازخوردی که سقف را شکل میدهد
هولدرهای بلندمدت بهعنوان تابعی از سودِ محققنشدهٔ خود توزیع میکنند. سنجهٔ طبیعیِ آن سود همان \( \mathrm{MVRV}_{\text{LTH}} \) است، یعنی نسبتِ قیمتِ جاری به قیمتِ محققشدهٔ LTH (مبنای هزینهٔ LTH): \( \mathrm{MVRV}_{\text{LTH}} = 2 \) به این معناست که کوهورت روی سودِ کلی برابرِ 100% از سرمایهٔ سرمایهگذاریشدهاش نشسته است. این رابطه همان قانونِ توانیِ ملایمی است که پراکنش پیشتر نشان داد:
$$ c_{\text{LTH}}(t) = g\!\left(\mathrm{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \mathrm{MVRV}_{\text{LTH}}^{\,0.27}(t). \tag{21}$$نمای 0.27 پاسخ را نرم اما واقعی میکند: توزیع همراهِ سود بالا میرود، اما بهطرزِ محسوسی کمتر از متناسب — هولدرها بهتدریج در دلِ قدرتِ بازار میفروشند، نه اینکه در یک آستانه یکباره تخلیه کنند. پس از بَینکردن در بازهها (16 بَینِ لگاریتمی)، برازش روی \( R^2 \approx 0.857 \) برقرار میماند. برازش از یک بریدنِ \( MVRV_{LTH} \le 40 \) استفاده میکند: 92 روز از اوایلِ 2011 (~1.7% از نمونه) را کنار میگذارد، جایی که، بهسببِ قیمتِ تولدِ نسبتدادهشدهٔ کوینهایی که پیش از وجودِ مظنههای بازار ایجاد شدهاند، MVRV به 545 میرسد و آن رژیمِ مصنوعی قانون را نابود میکند (بدونِ بریدن، \( b \approx 0.01 \))؛ در هر آستانهٔ معقولی در بازهٔ 15–100 نما پایدار است: \( b \approx 0.27\text{–}0.30 \).
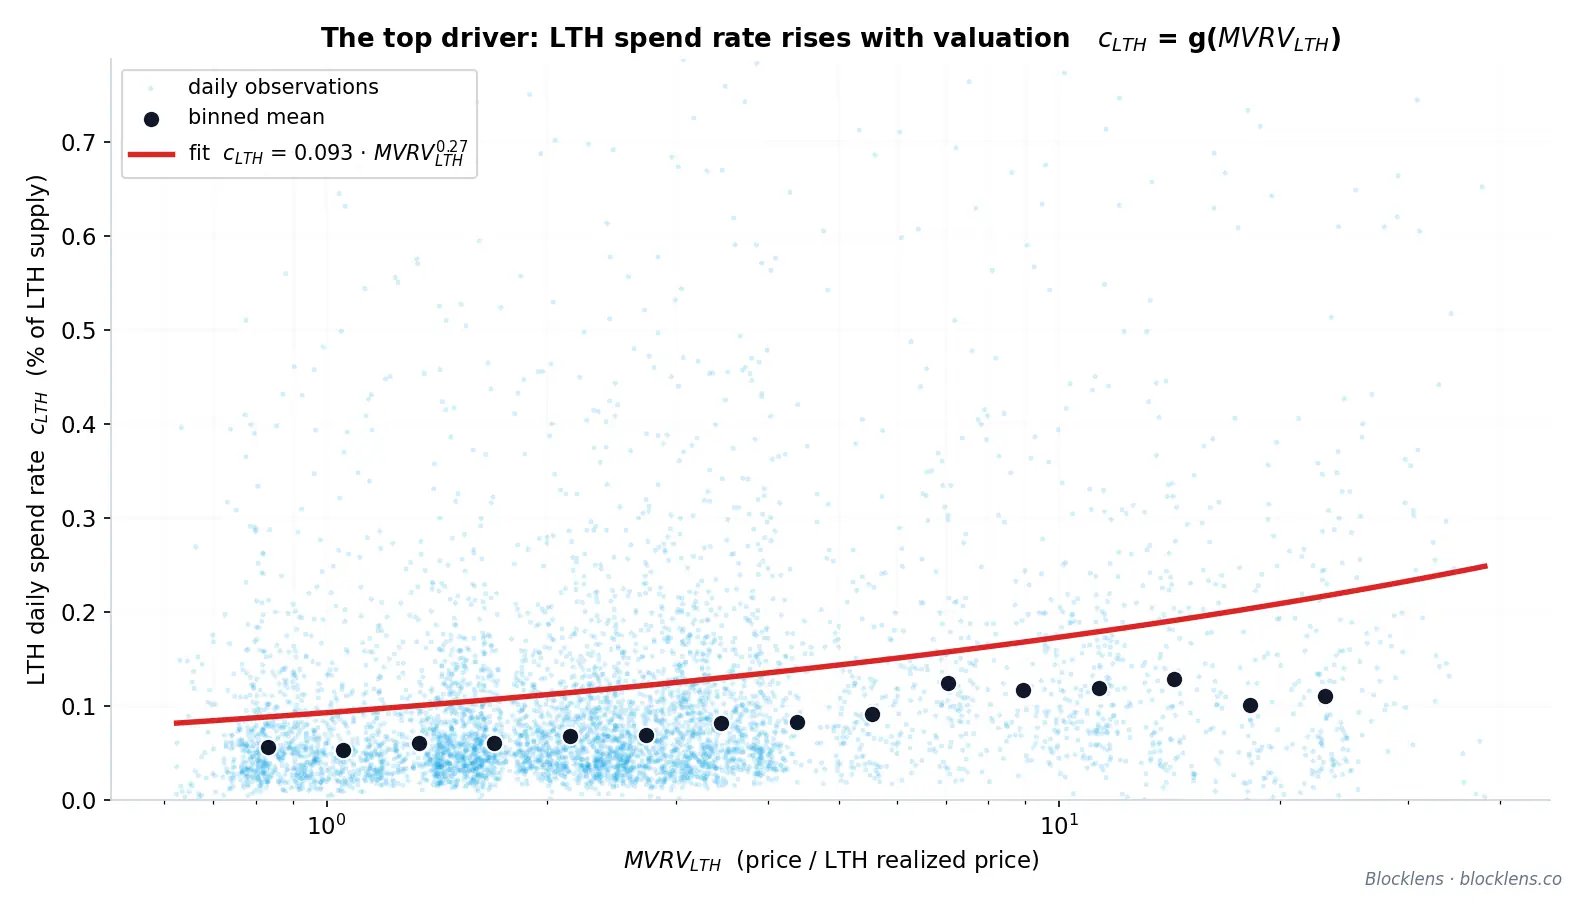
وابستگیِ قانونِ توانیِ مصرفِ هولدرهای بلندمدت به سود، موتورِ سقف است. این یک حلقهٔ بازخوردِ منفی را میبندد که در سراسرِ اتحادِ قیمتِ وارون جریان دارد:
- قیمت بالا میرود و \( \mathrm{MVRV}_{\text{LTH}} \) را بالا میبرد، چون از مبنای هزینهٔ LTH فاصله میگیرد.
- \( \mathrm{MVRV}_{\text{LTH}} \) بالاتر، \( c_{\text{LTH}} \) را بالا میبرد — هولدرهای بلندمدت کوینها را سریعتر مصرف میکنند.
- مصرفِ افزایشیافتهٔ LTH حجمِ مصرفِ کلِ \( Q \) را بزرگ میکند.
- یک \( Q \) بزرگتر رشدِ \( \Delta\mathrm{RCap}(t)/Q(t) \) را میرا میکند، پس قیمت کند میشود — و به یک سقف میغلتد.
به بیانِ دیگر، سقف از بیرون با یک ضریبِ جادویی یا یک سقفِ قیمتیِ ثابت تحمیل نمیشود (نکتهٔ مهم: تنها تاریخِ سقف توسطِ زمانبندیِ چرخه تعیین میشود). سقف درونزا است: از پاسخِ خودِ هولدرها به سودِ خودشان پدید میآید، که از طریقِ حسابداریِ عرضه به \( Q \) و بازگشت به قیمت منتقل میشود. و ورودیای که از همه بیشترین تغییرپذیری را دارد، یعنی \( c_{\text{LTH}} \)، جایگاهِ خود را نه با حرکت دادنِ سطحِ \( Q \) — که با وزنِ 7% بهسختی میتواند — بلکه با حرکت دادنِ \( Q \) در همان پنجرهای که سرنوشتِ چرخه را تعیین میکند، به دست میآورد.
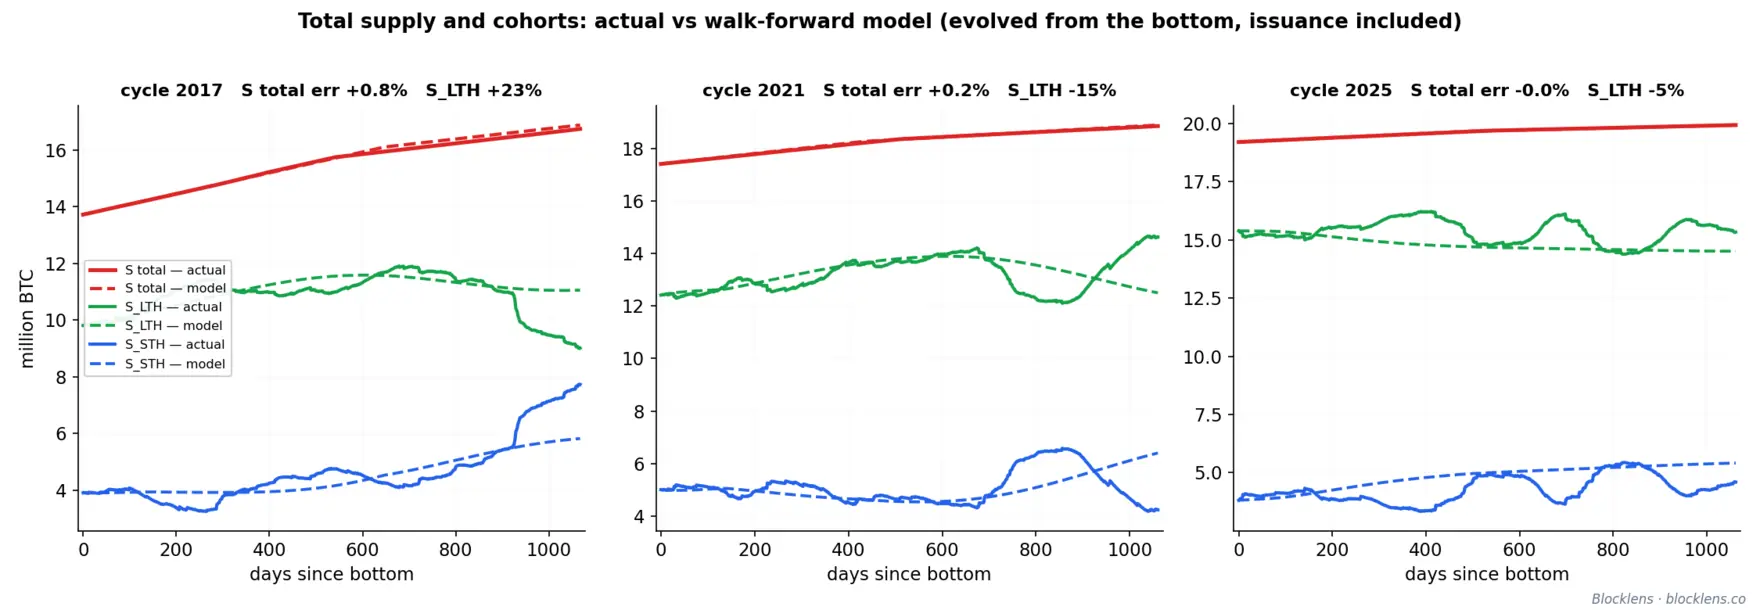
هر پارامتری که در این مطالعه گرد آمده — دو قانونِ توانی، کرنلِ کهنهشدن، کرنلهای سنِ مصرف، پروفایلِ بهکارگیریِ بخش ۲.۳، و صدور — تنها روی دادههای پیشین برازش شده است. وقتی اینگونه اجرا شود، بدونِ هیچ نشتی، گامروبهجلوِ خارج از نمونه سه سقف را با خطاهای −26% (2017)، +10% (2021)، و −1% (2025) بازتولید میکند. مدل یک پیشگو نیست؛ اینها خطاهای خارج از نمونه با علل شناختهشده هستند، و این، چنانکه بخش ۴ استدلال میکند، همان نکتهٔ اصلی است.
۲.۳. پروفایلِ بهکارگیریِ سرمایه و بکتستها
موتورِ قیمتِ وارونِ بخش ۲ هر مسیرِ ورود سرمایه را به یک مسیرِ قیمت تبدیل میکند. اما برای گرفتنِ یک پیشبینی از آن، نیاز داریم بدانیم نهفقط یک چرخه چه مقدار سرمایه به کار میگیرد بلکه آن سرمایه کِی میرسد. آن زمانبندی — شکلِ منحنیِ بهکارگیری در سراسرِ صعود — بهطرزِ چشمگیری منظم از آب درمیآید، و آخرین جزءِ ساختاریای است که هنوز پیش از آنکه مدلِ کامل بتواند سرتاسر بکتست شود، گم است.
پروفایلِ بهکارگیری: سرمایه بهصورتِ عقب-بار میرسد
کسرِ صعودِ \( \tau \in [0,1] \) را بهعنوان سهمی از زمانِ تقویمیِ سپریشده میانِ یک کفِ چرخه و سقفِ پس از آن تعریف کنید: \( \tau = 0 \) در کف، \( \tau = 1 \) در سقف. فرض کنید \( \mathrm{frac}(\tau) \) تغییرِ تجمعیِ بهکارگرفتهشده در Realized Cap تا \( \tau \) باشد، که بهصورتِ سهمی از کلِ \( \Delta\mathrm{RCap} \) چرخه بیان شده است. در سراسرِ هر صعودِ مدرن، این منحنیِ تجمعی روی یک قانونِ توانیِ واحد فرومیریزد:
$$ \mathrm{frac}(\tau) = \tau^{K}. \tag{22}$$نمای \( K \) کنترل میکند که سرمایه با چه شدتی نزدیکِ سقف تمرکز مییابد. برای \( K > 1 \) منحنی محدب است — بهکارگیری عقب-بار است، با بخشِ عمدهٔ سرمایهٔ تازه که در پارهی پایانیِ مسیر میرسد. دادهها در این نقطه قاطعاند: تا میانهٔ یک صعود (\( \tau = 0.5 \))، چرخههای گذشته در عمل تنها حدودِ 7–24% از کلِ سرمایهٔ خود را به کار گرفته بودند. آن بخشِ نفسگیرِ هر بازار گاوی، از نظرِ کمّی، پردهٔ آخر است.
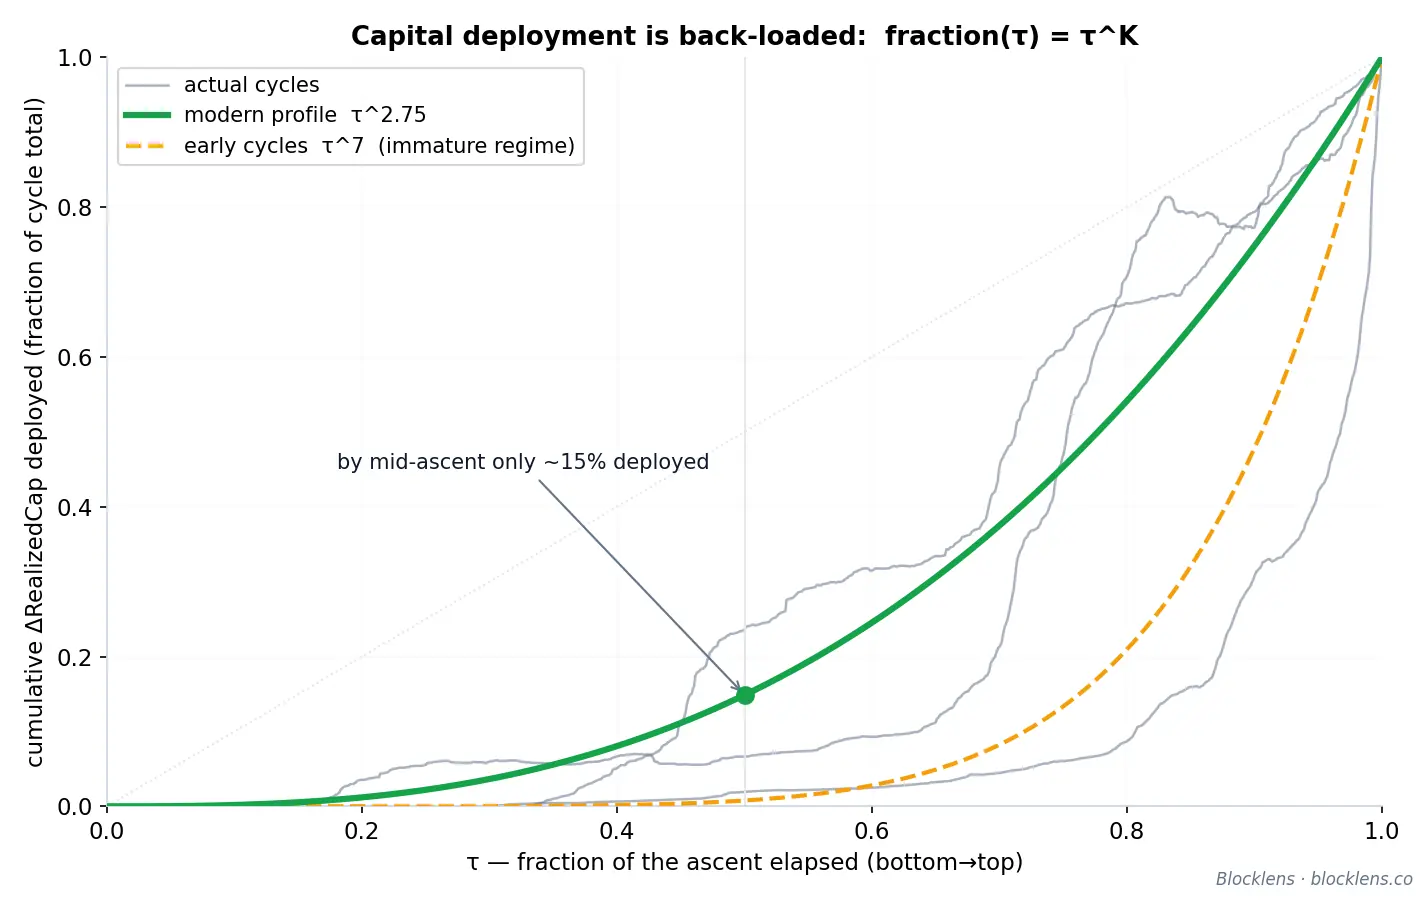
یک تغییرِ رژیمِ بلوغ در \( K \)
این نما در سراسرِ تاریخِ بیتکوین ثابت نیست. در یک گامِ ساختاریِ واحد افت کرده است:
| رژیمِ چرخه | چرخههای نماینده | نمای بهکارگیریِ \( K \) | تفسیر |
|---|---|---|---|
| اولیه | 2013، 2017 | \( \approx 6.5\text{–}7.0 \) | سرمایه بهشدت در فورانِ پایانی متمرکز شده |
| مدرن | 2021، 2025 | \( \approx 2.7\text{–}2.8 \) | بهکارگیریِ بهطرزِ محسوسی یکنواختتر در سراسرِ صعود |
جهتِ این جابهجایی شهودی است. با عمیقتر شدنِ بازار — فعالان بیشتر، نقدینگیِ بیشتر، بازارهای مشتقهٔ عمیقتر، و سرانجام دسترسی به spot-ETF — سرمایه دیگر منتظرِ خودِ انتهای مسیر نماند و شروع به بهکارگیریِ یکنواختتر در سراسرِ آن کرد. یک \( K \) پایینتر بهمعنای یک منحنیِ ورودِ مسطحتر و زودتر است. این عددِ واحد، که از تقریباً 7 به سوی تقریباً 2.75 رانده میشود، بخشِ بزرگی از چگونگیِ بلوغِ چرخههای بیتکوین را رمزگذاری میکند؛ در بخش ۴ خواهیم دید که دقیقاً همین پارامتر است که پیشبینیِ یکی از سقفهای تاریخی را بهراستی دشوار میکند.
پیش از آنکه بازگشتی بتواند بسته شود، چه میماند
پروفایلِ بهکارگیری آخرین ورودیِ برونزایی است که موتور به آن نیاز دارد — با این حال حلقه هنوز خودبسنده نیست. نرخِ مصرفِ هولدرهای بلندمدت بر \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \) اجرا میشود، و \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t / RP_{\mathrm{LTH}}(t) \) در برابرِ مبنای هزینهٔ LTH یعنی \( RP_{\mathrm{LTH}} \) سنجیده میشود — که خود کمیتی مدلشده است که هنوز نساختهایم. با نگاهی به جلو، توجه کنید که همان \( RP_{\mathrm{LTH}} \) کفِ چرخه را نیز تثبیت میکند.
۲.۴. پیشبینی مبنای هزینهٔ LTH (RPLTH)
دو بخشِ متفاوت از مدل بر یک کمیتِ واحد تکیه دارند: مبنای هزینهٔ هولدرهای بلندمدت، که با RPLTH نوشته میشود (قیمتِ محققشدهٔ LTH — قیمتِ خریدِ میانگینِ همهٔ کوینهایی که اکنون توسطِ هولدرهای بلندمدت نگهداشته میشوند). سقفِ چرخه از طریقِ بازخوردِ توزیعِ \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \) بر آن اجرا میشود، که در آن \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \)؛ کفِ چرخه همین مبنای هزینه است که با یک ضریبِ کف مقیاس گرفته (برای جزئیات به بخش ۳ نگاه کنید). پس پیش از آنکه مدل بتواند به یک بازگشت بسته شود — و پیش از آنکه بتوانیم قیمتی برای کفِ بعدی بگذاریم — به یک پیشبینی از اینکه RPLTH به کجا میرود نیاز داریم. آن پیشبینی موضوعِ این بخش است.
خبرِ خوب این است که RPLTH یکی از قابلپیشبینیترین پارامترها در کلِ سیستم است. آرام حرکت میکند، هموار حرکت میکند، و — نکتهٔ کلیدی — به سوی قیمتهایی حرکت میکند که پیشتر رخ دادهاند. کوینی که امروز به یک داراییِ بلندمدت بدل میشود، بهطور میانگین حدودِ 155 روز پیش خریده شده است، یعنی سنی که در آن وزنِ آن از کوهورتِ کوتاهمدت به بلندمدت میچرخد. بنابراین قیمتِ خریدِ آن اصلاً یک پیشبینی نیست؛ تاریخِ ثبتشده است. مبنای هزینه با حسابداریِ مستقیمِ realized cap از قیمتهایی که پیشتر رخ دادهاند به جلو حمل میشود، و گذشته معلوم است.
حسابداریِ realized cap برای LTH
ما مبنای هزینهٔ LTH را نه با یک فیلترِ هموارسازی بلکه از طریقِ حسابداریِ مستقیمِ realized cap میسازیم. قیمتِ محققشده دقیقاً برابرِ realized cap کوهورت تقسیم بر عرضهٔ آن است، \( RP_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t)/S_{\mathrm{LTH}}(t) \)، پس کافی است دفترِ خودِ \( RC_{\mathrm{LTH}} \) را نگه داریم — یعنی مبنای هزینهٔ انباشتهٔ کوهورتِ بلندمدت بر حسبِ دلار. هر روز این کمیت با هزینهٔ کوینهایی که به کوهورت بالغ میشوند بستانکار و با مبنای هزینهٔ کوینهایی که هولدرهای بلندمدت آن روز مصرف میکنند بدهکار میشود:
$$ RC_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t-1) + M(t)\,P_{\text{in}}(t) - V_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{LTH}(t), \qquad RP_{\mathrm{LTH}}(t) = \frac{RC_{\mathrm{LTH}}(t)}{S_{\mathrm{LTH}}(t)}. \tag{23}$$این یک اتحادِ حسابداریِ معمول است. \( M(t) \) همان بلوغِ روزانهٔ عرضه به درونِ کوهورتِ LTH است (از حسابداریِ عرضهٔ بخش ۲.۲)، و \( P_{\text{in}}(t) \) قیمتِ تولدِ حجم-وزنیِ آن کوینهای در حالِ بلوغ است؛ حاصلضربِ این دو، ارزشِ محققشدهای است که به کوهورت وارد میشود. بدهیِ \( V_{\mathrm{LTH}}(t) \) همان مصرفِ هولدرهای بلندمدت در طولِ روز است، و \( p_{\mathrm{SOPR}}^{LTH}(t) \) قیمتِ گذشتهٔ کوینهای مصرفشده است، که با کرنلِ سنِ مصرف وزندهی شده (یعنی مبنای هزینهای که همراهِ آنها کوهورت را ترک میکند). realized cap تنها زمانی تغییر میکند که کوینها وارد یا خارجِ کوهورت شوند، و هر بار به قیمتی که زمانی در آن پدید آمدهاند؛ هیچ قیمتِ نقدیای در هیچ جای سمتِ راست نیست. مبنای هزینهٔ LTH مانند یک نفتکشِ غولپیکر رفتار میکند — لختیِ عظیم، چرخشهای ملایم — و آن رفتار خود به خود پدید میآید، چون \( S_{\mathrm{LTH}} \) بزرگ است در حالی که ورود و خروجِ روزانه در کنارِ ذخیرهٔ انباشته کوچکاند. در اینجا هیچ پارامترِ برازششدهای، بههیچوجه وجود ندارد: هر دو جریان، \( M \) و \( V_{\mathrm{LTH}} \)، و هر دو قیمت، \( P_{\text{in}} \) و \( p_{\mathrm{SOPR}}^{LTH} \)، مستقیماً از حسابداریِ عرضه و سابقهٔ قیمت خوانده میشوند.
قیمتِ ورودیِ Pin: یک زنگوله روی گذشته
آنچه هر روز وارد میشود قیمتِ جاری (نقدی) نیست بلکه قیمتِ خریدِ میانگینِ کوینهایی است که آن روز از آستانهٔ بلوغ عبور میکنند. آن کوینها همگی یک روزِ تولد ندارند. عرضهای که در هر روزِ معین به درونِ مجموعهٔ LTH کهنه میشود، در گسترهای از تاریخهای پیشین خریده شده، و شکلِ آن گستره با نحوهٔ روشن شدنِ وزندهیِ کوهورت با سن تثبیت میشود.
قراردادِ کوهورتِ Blocklens را به یاد آورید: کوینی به سنِ \(a\) (روزهای گذشته از آخرین جابهجاییاش) یک وزنِ LTH دارد که با سیگمویدِ لجستیک داده میشود
$$ W_{\text{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}}, \tag{24}$$که زیر 100 روز به 0 و بالای 210 روز به 1 محدود (clamp) شده است. مقدارِ عرضهای که در سنِ \(a\) در یک روز عضویتِ LTH را به دست میآورد، برابرِ افزایشِ روز-به-روزِ آن وزن است — کرنلِ افزایشِ عضویت
$$ m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{25}$$که بهسادگی مشتقِ گسستهٔ منحنیِ لجستیک است. مشتقِ یک سیگموید یک زنگوله است: \(m(a)\) بالا میرود، نزدیکِ نقطهٔ میانیِ ~155 روزه به اوج میرسد، و افول میکند، با تمامِ جرمِ آن که در بازهٔ سنیِ 100–210 روز میافتد. این یک وزندهیِ هموار و تک-قله است — یک زنگوله روی تاریخِ اخیر. همین کرنل خودِ بلوغِ روزانه را نیز تعیین میکند، \( M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a) \)، که در آن \( S_{\text{age}}(t,a) \) مقدارِ واقعیِ پابرجای کوینهای به سنِ \(a\) است که مستقیماً از اسنپشاتهای UTXO خوانده میشود: بلوغ با واقعیتِ کهنهشدن در ذخیرهٔ پابرجای از پیش بقا-فیلترشده تعیین میشود، نه با حجمِ جریانی که آن را تولید کرده است.
قیمتِ ورودی همان قیمتِ تولدِ میانگینِ کوینهای در حالِ بلوغ است، که با مقداری که واقعاً در هر سن بالغ میشود \( S_{\text{age}}(t,a)\,m(a) \) وزندهی شده:
$$ P_{\text{in}}(t) = \frac{\sum_{a} S_{\text{age}}(t,a)\,m(a)\,p(t - a)}{\sum_{a} S_{\text{age}}(t,a)\,m(a)}. \tag{26}$$به بیانِ دیگر: کوینهایی که امروز به کوهورتِ LTH بالغ میشوند، تا 155 روز یا بیشتر پیش خریده شدهاند، و \(P_{\text{in}}(t)\) همان میانگینِ وزندادهشده با ذخیرهٔ در حالِ بلوغ (بر اساسِ \( S_{\text{age}}(t,a)\,m(a) \)) از هزینهٔ آنهاست. چون \(m(a)\) حولِ مرز متمرکز است، \(P_{\text{in}}(t)\) قیمتِ حدودِ پنج تا هفت ماهِ پیش را ردیابی میکند — پنجرهای که، در روزی که آن را محاسبه میکنیم، کاملاً تاریخی است. به همین ترتیب \( p_{\mathrm{SOPR}}^{LTH}(t) \) تنها بر قیمتهای تولدِ گذشتهٔ کوینهای در حالِ مصرف استوار است. بنابراین هر دو جملهٔ قیمت در سمتِ راستِ حسابداری تا این نقطه پیشتر مشاهده شدهاند. به همین دلیل است که این دفترداری چنین خوب پیشبینی میکند: قیمتها را پیشبینی نمیکند — آنها را به خاطر میسپارد و صرفاً منتظر میماند تا به مبنای هزینه برسند.
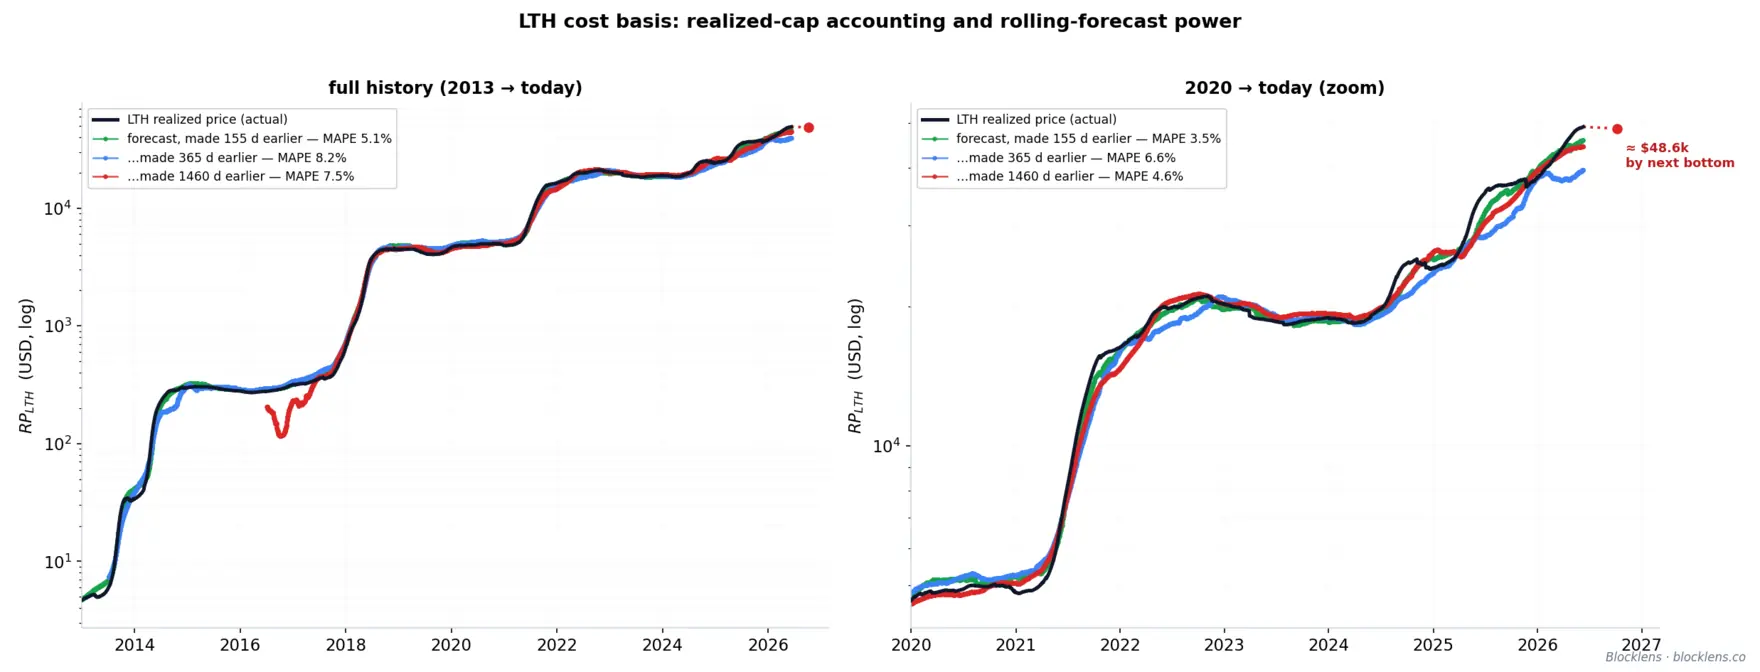
بستنِ مدل به یک بازگشت
اکنون که \( RP_{\mathrm{LTH}} \) ساخته شد، مدلِ کاملِ Blocklens-TOP به یک بازگشتِ خودبسنده بسته میشود. از یک کفِ چرخه روز به روز به جلو گام برمیداریم: نرخِ مصرفِ هولدرهای بلندمدت از طریقِ بازخوردِ توزیعِ \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) = 0.093\cdot\mathrm{MVRV}_{\mathrm{LTH}}^{0.27} \) به سودآوریِ موقعیت پاسخ میدهد؛ این رابطه کاملاً قابلمحاسبه است چون \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) و هم قیمت و هم مبنای هزینه توسطِ خودِ مدل تولید میشوند؛ حسابداریِ عرضهٔ بخش ۲.۲ موجودیهای کوهورت را بهروز میکند و بلوغِ \( M \) و مصرفِ \( V_{\mathrm{LTH}} \) را به حسابداریِ \( RC_{\mathrm{LTH}} \) میخوراند؛ پروفایلِ بهکارگیریِ سرمایهٔ \( \tau^{K} \) از بخش ۲.۳ \( \Delta\mathrm{RCap} \) روز را تأمین میکند؛ و اتحادِ نهاییِ مدل، قیمتِ مدل را تعیین میکند. مبنای هزینهٔ STH رو به جلو در اینجا از پارامترهای معلوم استخراج میشود: \( RP_{\mathrm{STH}} = (RC_{\text{total}} - RC_{\mathrm{LTH}})/(S - S_{\mathrm{LTH}}) \)، که در آن \( RC_{\text{total}} \) از همان محرکِ \( \Delta\mathrm{RCap} \) انباشته میشود. قیمتِ هر روز از موجودیهای هولدرِ روزِ پیش، مبنای هزینه، و سرمایهٔ بهکارگرفتهشده پدید میآید، که با یک مجموعه پارامتر در سراسرِ همهٔ چرخهها و بدونِ هیچ جملهٔ قیمت-برازی در هیچ کجای زنجیره اجرا میشود. آزمونِ تعیینکنندهٔ چنین مدلی این است که چگونه بهطورِ اکیداً خارج از نمونه عمل میکند، جایی که هر ورودی — از جمله مسیرِ عرضه و صدور — تنها روی دادههای پیش از هر چرخهٔ پیشبینیشده برازش شده است. آن اعتبارسنجی در بخش ۴ میآید، جایی که گامروبهجلوِ خارج از نمونه سقفِ 2025 را در محدودهٔ 1% مکانیابی میکند.
مدل در پیشبینیِ پتانسیلِ قیمت در سقفِ یک چرخه از روی کفِ آن خوب است. تا زمانِ نگارشِ این متن، بازار هنوز به کفِ خود نرسیده — هنوز در یک روندِ نزولیِ پایدار است. گامِ منطقیِ بعدی، تعیینِ نزولِ بالقوهٔ بازار به سوی کفِ آن و، از آن نقطه، ساختنِ پیشبینیِ بلندمدت برای سقفِ 2029 است — این موضوعِ بخشِ بعدی است.
۳. یک مدل کف از زیانِ هولدرهای بلندمدت
سقفها و کفها تصاویرِ آینهای نیستند. سقفِ چرخه یک رویدادِ جریان است: بهکارگیریِ سرمایه کند میشود همانطور که هولدرهای بلندمدت کوینها را در دلِ قدرتِ بازار توزیع میکنند، و سقف زمانی شکل میگیرد که سودگیریِ شتابگیرنده سرانجام از ورودِ سرمایه پیشی میگیرد. کف چیزِ کاملاً دیگری است. جایی نیست که سرمایه از رسیدن بازمیماند — جایی است که فروش، فروشنده کم میآورد. این تمایز اهمیت دارد چون دو حد توسطِ کمیتهای متفاوتی حاکم میشوند، و مدل کردنِ کف بهعنوان یک سقفِ وارونه، هم سازوکار و هم عدد را اشتباه به دست میدهد.
تمیزترین شاهد در رفتارِ خودِ Realized Cap نهفته است. Realized Cap — مجموعِ هر کوین که به قیمتی که آخرین بار جابهجا شده ارزشگذاری شده — در طولِ یک بازار خرسی بهطرزِ چشمگیری چسبنده است. بهسختی افت میکند. کوینها در طولِ یک نزول دستبهدست میشوند، اما حجمها نازکاند، و بخشِ زیادی از مصرف، هولدرهایی هستند که زیانها را نزدیکِ قیمتِ غالب تثبیت میکنند، که مبنای هزینهٔ کل را بهسختی تغییر میدهد. در مقابل، market capitalization فرومیپاشد: یک افتِ 70–80% در قیمت، تریلیونها از ارزشِ بازار را پاک میکند در حالی که Realized Cap بهطور افقی جابهجا میشود. دلالتِ این مطلب تیز و اندکی خلافِ شهود است: یک بازار خرسی توسطِ market capitalization رانده میشود (ارزشِ لحظهایِ داراییهای هولدرها)، نه با تغییراتِ Realized Cap (سرمایهای که از بخش خارج میشود). سرمایهٔ ذخیرهشده عمدتاً خارج نمیشود؛ تنها ارزشگذاریِ لحظهایِ جاریِ آن افت میکند.
آن مشاهده به ما میگوید کف را کجا بجوییم. اگر ارزشِ محققشده در طولِ نزول حفظ شود، قیمت نمیتواند پس از آنکه آخرین فروشنده دیگر چیزی برای مصرف ندارد به افتادن ادامه دهد. مخزنِ طبیعیِ چنین فروشندگانی، کوهورتِ هولدرهای بلندمدت است. ما هزینهٔ ذخیرهشدهٔ کلِ آنها را با قیمتِ محققشدهٔ LTH ردیابی میکنیم، \( RP_{LTH}(t) \): یعنی قیمتِ تولدِ حجم-وزنیِ همهٔ کوینهایی که اکنون توسطِ هولدرهای بلندمدت نگهداشته میشوند، یعنی مبنای هزینهٔ LTH. نسبتِ قیمتِ نقدی به آن مبنا، همان نسبتِ ارزش بازار به ارزش محققشدهٔ هولدرهای بلندمدت است، \( \mathrm{MVRV}_{LTH}(t) = p_t / RP_{LTH}(t) \)، یعنی ضریبِ سودِ کلی بر کوینهای بلندمدت-نگهداشتهشده.
کفِ تحلیلِ زیان
در طولِ یک سقف، \( \mathrm{MVRV}_{LTH} \) بزرگ است: هولدرهای بلندمدت روی چندین برابرِ مبنای هزینهٔ خود نشستهاند و در دلِ قدرتِ بازار میفروشند. در طولِ نزول از 1.0، یعنی خطِ سربهسر، عبور میکند و ادامه میدهد — کوهورت بهعنوان یک کل به زیانِ محققنشده وارد میشود. این شاخصِ کلیدیِ کف است. فروش در زیان از نظرِ روانشناختی و اقتصادی خود-محدودکننده است: هرچه زیان عمیقتر، هولدرهای کمتری مایل به محقق کردنِ آن میمانند، و عرضهای که به بازار فشار میآورد تا تقریباً هیچ نازک میشود — اگر هم چیزی باشد، انگیزه در جهتِ مخالف عمل میکند، با برخی هولدرهای بلندمدت که مایل به میانگینگیریِ رو به پایینِ موقعیتهای خود هستند. کف همان نقطهٔ تحلیلِ فروشنده است: قیمتی که در آن، موقعیتِ جمعیِ کوهورتِ بلندمدت چنان عمیق به افت رفته که تسلیمِ بیشتر دیگر پایدار نیست.
بهطورِ تجربی این نقطه نه به عمقی دلبخواه از افت، بلکه به ضریبی نسبتاً پایدار از مبنای هزینه مربوط میشود. در سراسرِ هر چرخهٔ کاملشدهٔ بیتکوین، کف در \( \mathrm{MVRV}_{LTH} \) اندکی زیرِ یک ثبت میشود: برای آنکه فروش سرانجام تحلیل برود، هولدرهای بلندمدت بهعنوان یک گروه باید زیانی واقعی را حمل کنند:
| کفِ چرخه | \( \mathrm{MVRV}_{LTH} \) در کف |
|---|---|
| 2011 | 0.70 |
| 2015 | 0.66 |
| 2018 | 0.73 |
| 2022 | 0.82 |
این مقادیر در باندی از تقریباً 0.66 تا 0.82 خوشه میزنند؛ این سری یکنوا نیست (0.66 سالِ 2015 زیرِ 0.70 سالِ 2011 مینشیند)، و «افزایش از چرخه به چرخه» بر سه نقطهٔ آخر استوار است — یک روندِ ساختاری که آن را بخشی از داستانِ گستردهترِ بلوغِ بازار میدانیم (همان بلوغی که ضریب را در سقف فشرده میکند). یک MVRVLTH روبهافزایش در کفِ بازار نشان میدهد که، چرخه پس از چرخه، بازار زودتر و زودتر در امتدادِ افتِ قیمت به تحلیلِ زیان میرسد: افتِ محققنشدهٔ کمتری برای متوقف کردنِ سقوط لازم است، چون پایهٔ هولدرها عمیقتر، صبورتر و کمتمایلتر به تسلیم در هر سطحِ معینی از زیان شده است.
این، مدلِ Blocklens-Bottom را در یک خط به دست میدهد. کف با یک ضریبِ ثابت، که با \( \mathrm{MVRV}^{\text{floor}}_{LTH} \) نشان داده میشود، که بر مبنای هزینهٔ هولدرهای بلندمدت اعمال میشود، مشخص میگردد:
$$ p_{\text{bottom}} = \mathrm{MVRV}^{\text{floor}}_{LTH} \times RP_{LTH}(t_{\text{bottom}}). \tag{27}$$این ساختار ارزشِ خود را اثبات میکند. یک کمیتِ کند و قابلپیشبینی — مبنای هزینهٔ LTH یعنی \( RP_{LTH} \)، که در امتدادِ یک مسیرِ هموار و منظم حرکت میکند و با حسابداریِ مستقیمِ realized cap (که در بخش ۲.۴ توسعه میدهیم) به جلو امتداد مییابد — را از یک ثابتِ تجربیِ واحد، \( \mathrm{MVRV}^{\text{floor}}_{LTH} \)، که به روندِ بلوغ کالیبره شده، جدا میکند. چون Realized Cap — و همراهِ آن \( RP_{LTH} \) — در طولِ نزول کاملاً چسبنده است، مبنای هزینه در کفِ آینده عمدتاً تا زمانی که سقف رخ دهد تعیین شده است؛ کارِ مدل صرفاً حمل کردنِ آن به جلو با یک دفترِ صحیحِ RCLTH و ضرب در کف است.
نزولِ 365 روزه و کفِ پیشبینیشده
مجهولِ باقیمانده در مدلِ کف، زمان است — باید بدانیم کف را کِی انتظار بکشیم. اینجا بیتکوین بهطرزِ غیرمنتظرهای همراه است: نزول از سقف تا کف یک مدتِ بهطرزِ چشمگیری پایدار دارد. دو نزولِ مدرنِ کاملشده (که در اواخرِ 2017 و اواخرِ 2021 آغاز شدند) 363 و 366 روز طول کشیدند — در فاصلهٔ یک تعطیلاتِ آخرِ هفتهٔ بلند از یکدیگر، و از یک سالِ تقویمی؛ نزولِ دورهٔ اولیهٔ 2013→2015 406 روز طول کشید و واردِ قاعده نمیشود، پس قاعده بر دو مشاهدهٔ مدرن استوار است. بنابراین طولِ نزول را تقریباً ثابت مدل میکنیم:
$$ t_{\text{bottom}} \approx t_{\text{top}} + 365\ \text{days}. \tag{28}$$این یک قاعدهمندی است که در سراسرِ دورهٔ مدرن (بیش از 8 سال) بهسختی برقرار مانده، و بهجای یک انتظارِ پایانباز، تاریخی مشخص به مدل میدهد تا به سوی آن نشانه رود. بنابراین کفِ بعدی را تقریباً 365 روز پس از سقفِ چرخهٔ 6 اکتبر 2025 میگذاریم، یعنی حوالیِ اوایلِ اکتبر 2026.
کنار هم گذاشتنِ همه: مکانیابیِ کف
تا تاریخِ کفِ پیشبینیشده، انتظار میرود \(RP_{LTH}\) تقریباً $48,600 باشد. با گرفتنِ کفِ 0.85 — یک برونیابیِ اختیاری از بخشِ روبهافزایشِ سری، که بالای هر مقداری که تا کنون مشاهده شده مینشیند (آخرین: 0.82 در 2022)، با اجازهای برای بلوغِ ادامهدار:
$$p_{\text{bottom}} \;\approx\; 0.85 \times \$48{,}600 \;\approx\; \$41{,}300.\tag{29}$$بنابراین برآوردِ مرکزیِ ما برای کفِ چرخهٔ بعدی ≈ $41,300 است، با بازهٔ باندِ کف برابرِ $39,000–44,000 (با احتسابِ خطای پیشبینیِ سالانهٔ \(RP_{LTH}\)، MAPE 6.6–8.2%، تقریباً $36,000–47,000) و کف که در اکتبر 2026 فرامیرسد. برای زمینهٔ بهتر، تا تاریخِ این گزارش بازار به تقریباً $61,700 افت کرده (برشِ داده 10 ژوئن 2026) — پیشتر بیشترِ راه را به سوی کفِ پیشبینیشده پیموده، اما هنوز بالای آن را حفظ کرده است.
ارزش دارد که بهروشنی بگوییم چه چیزی روشِ مکانیابیِ کفِ ما را پایدار (robust) میکند. ما قیمتِ کف را مستقیماً پیشبینی نمیکنیم؛ دو کمیتِ کند و خوشرفتار را پیشبینی میکنیم — یک ضریبِ ارزشگذاری که با بلوغِ بازار بهطرزِ قابلپیشبینی جابهجا میشود، و یک مبنای هزینه که با حسابداریِ مستقیمِ realized cap بهصورتِ یکنوا به جلو حمل میشود و در برابرِ شوکهای نزولی مقاومت میکند — و میگذاریم حاصلضربِ آنها قیمت را به دست دهد. شیءِ پُرنوسان و سخت-قابلپیشبینی (قیمتِ دلاری در کفِ بازار) به دو شیءِ پایدار و قابلتفسیر تجزیه میشود. آن تجزیه دلیلِ آن است که اساساً میتوان یک سالِ پیش از سقف، کف را پیشبینی کرد؛ و همان منطقِ ساختاری است که، در جهتِ معکوس بر مصرفِ شتابگیرندهٔ کوینِ هولدرهای بلندمدت اعمال شود، سقف را نیز مکانیابی میکند.
۴. اعتبارسنجیِ خارج از نمونه و پیشبینیِ چرخه
مدل در بخشهای ۲–۳ بهطورِ کامل سوار شد؛ آنچه میماند، آزمونِ قدرتِ پیشبینیِ آن روی دادههای تاریخیِ معلوم — بدونِ هیچ نگاهِ دزدکی به آینده — و ارائهٔ پیشبینیِ نهایی است.
گامروبهجلوِ خارج از نمونه
هرکسی میتواند یک منحنی را به تاریخی که از پیش در دست است برازش دهد؛ آزمونِ واقعی، نام بردنِ سقفی است که مدل هرگز ندیده. پس برای هر چرخهٔ پیشبینیشده، هر پارامترِ رفتاری را روی دادههای اکیداً پیش از آن چرخه بازبرازش میکنیم، با استفاده از الگوریتمی که در بخشهای پیشین توصیف شد، بدونِ هیچ نشتی از آینده فراتر از عددِ نردهایِ بهکارگیریِ سرمایه برای کلِ صعود (که مدل آن را پیشبینی نمیکند بلکه بهعنوان ورودیِ سناریو دریافت میکند — خودِ ورود سرمایه تا حدی نسبت به قیمت درونزا است؛ پروفایلِ ورود سرمایه در هر اجرا از چرخهٔ پیشین گرفته شد). مدل در هستهٔ خود مشروط است: ورود سرمایهٔ موردانتظار برای چرخه را به آن بدهید و قیمتِ ضمنی را بازمیگرداند؛ ورود سرمایه را اختراع نمیکند؛ بر یک مقدارِ دادهشده قیمت میگذارد.
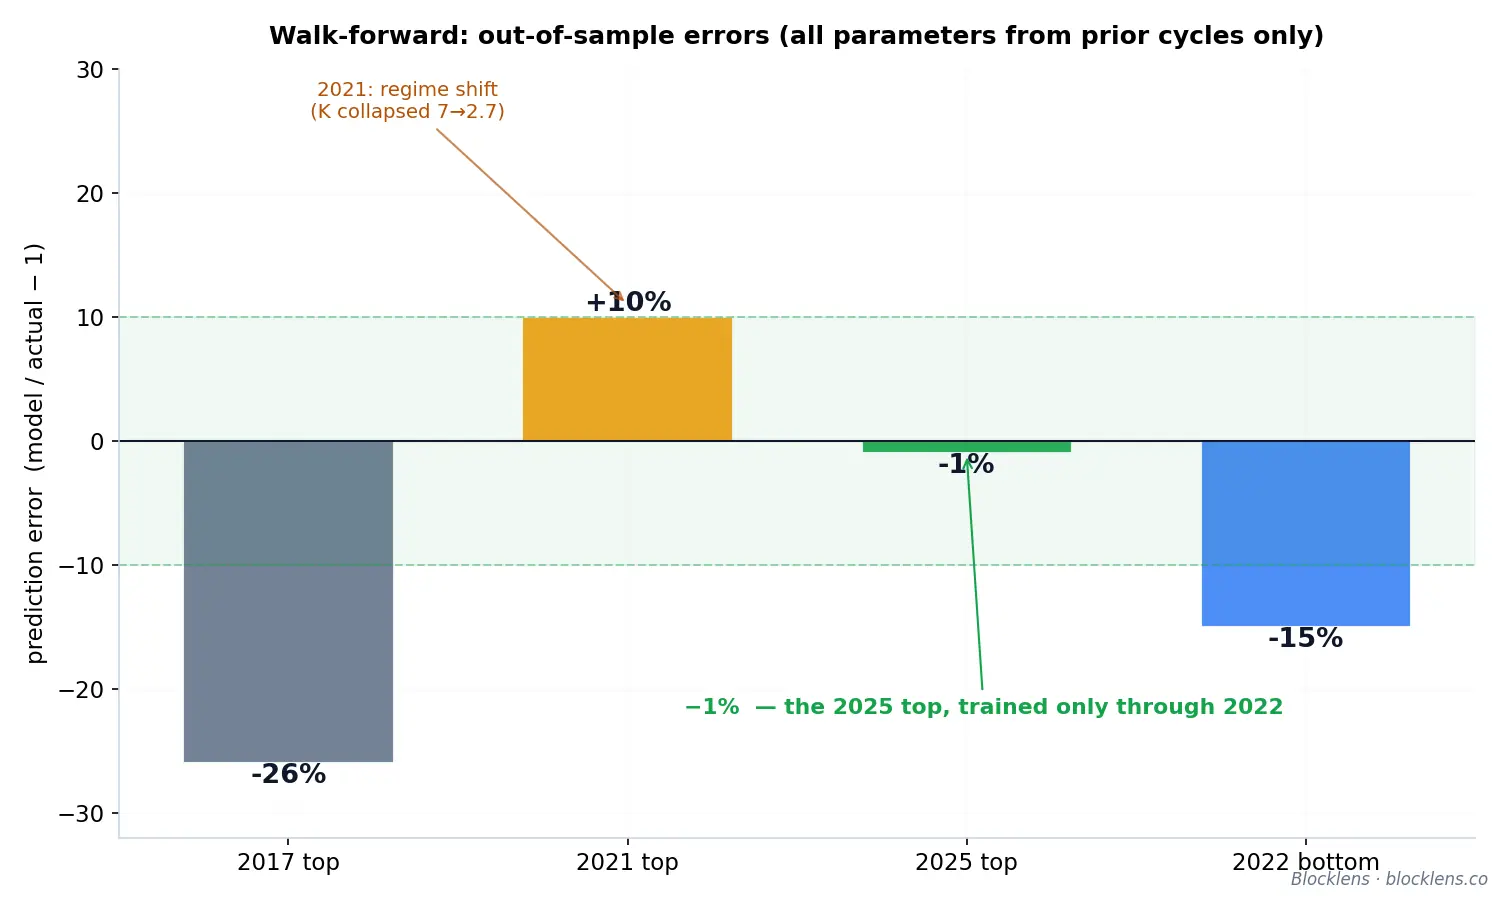
| سقفِ چرخهٔ پیشبینیشده | خطای خارج از نمونه | زمینه |
|---|---|---|
| 2017 | \( -26\% \) | چرخهٔ اولیه؛ تنها چرخهٔ نابهنجارِ 2013 پیش از آن است؛ بهکارگیریِ سرمایه بهشدت عقب-بار (\( K \approx 7 \)) |
| 2021 | \( +10\% \) | چرخهٔ تغییرِ رژیم: \( K \) در میانهٔ صعود از \( \approx 7 \) به \( \approx 2.7 \) فروپاشید |
| 2025 | \( -1\% \) | تنها با استفاده از دادههای تا 2022 مکانیابی شد — آزمونِ تعیینکننده |
نتیجهٔ \( -1\% \) سالِ 2025 همان خبرِ شاخص است: با استفاده از هیچچیزی فراتر از دادههای در دسترس تا 2022، مدل سقفِ اکتبر-2025 را در محدودهٔ 1% از مقدارِ واقعیِ آن قرار داد. این شاهدی پیشبینانه است، نه برازشی پس از وقوع. خطای \( +10\% \) در 2021 بههمان اندازه آموزنده است، و آن را پنهان نمیکنیم: آن چرخه دقیقاً روی یک شکستِ ساختاری در پروفایلِ بهکارگیری نشسته بود — \( K \) در میانهٔ صعود از \( \approx 7 \) به \( \approx 2.7 \) فروپاشید — یک تغییرِ رژیم که از گذشته نامرئی بود. بهمحضِ اینکه رژیمِ جدید مستقر شد، همان پیشبینیِ بعدی (2025) در محدودهٔ 1% فرود آمد.
کف صادقانه ضعیفتر است. خطاهای کفِ خارج از نمونه (همان موتورِ حسابداری؛ هر ورودی تنها-پیشین — قوانینِ مصرف، منحنیِ بقا، کرنلهای سن؛ کف بهعنوان میانگینِ کفهای پیشتر مشاهدهشده گرفته شده): 2015 \( +30\% \)، 2018 \( +25\% \)، 2022 \( -15\% \). این تجزیه آموزنده است. در 2022 دفتر \(RP_{LTH}\) را در محدودهٔ \( -1\% \) دقیق زد — تمامِ خطا در پیشبینیِ کفِ تنها-پیشینِ بیشازحد پایین مینشیند (0.70 در برابرِ 0.82 محققشده). در چرخههای اولیه تصویر وارونه میشود: کف تقریباً درست است در حالی که \(RP_{LTH}\) خطا دارد (\( +23\% \) و \( +35\% \)) — تسلیمِ عمیق، مبنای هزینهٔ کوهورت را سریعتر از آنچه دفتر آن را حمل میکند بازنویسی میکند. پروندهٔ مدلِ کف نه یک کارنامهٔ انباشتهٔ اصابت، بلکه پایداریِ مؤلفههای آن در دورهٔ مدرن است: لختیِ \(RP_{LTH}\) و کفِ در حالِ بلوغ.
زمانبندی: فاصلهٔ قله-به-قله
برای تبدیلِ یک مدلِ قیمت به یک پیشبینیِ تاریخدار به یک تقویم نیاز داریم — و بیتکوین اینجا بهطرزِ شگفتآوری منظم است. فاصله از یک سقفِ تاریخی تا سقفِ بعدی (ATH تا ATH، قله → قله) حدودِ 1425 روز برقرار میماند، و نزول از قله تا کف از این هم فشردهتر است: 363 و 366 روز در سراسرِ دو چرخهٔ مدرنِ کاملشده (سه روز پراکندگی در گسترهای بلندتر از یک سال).
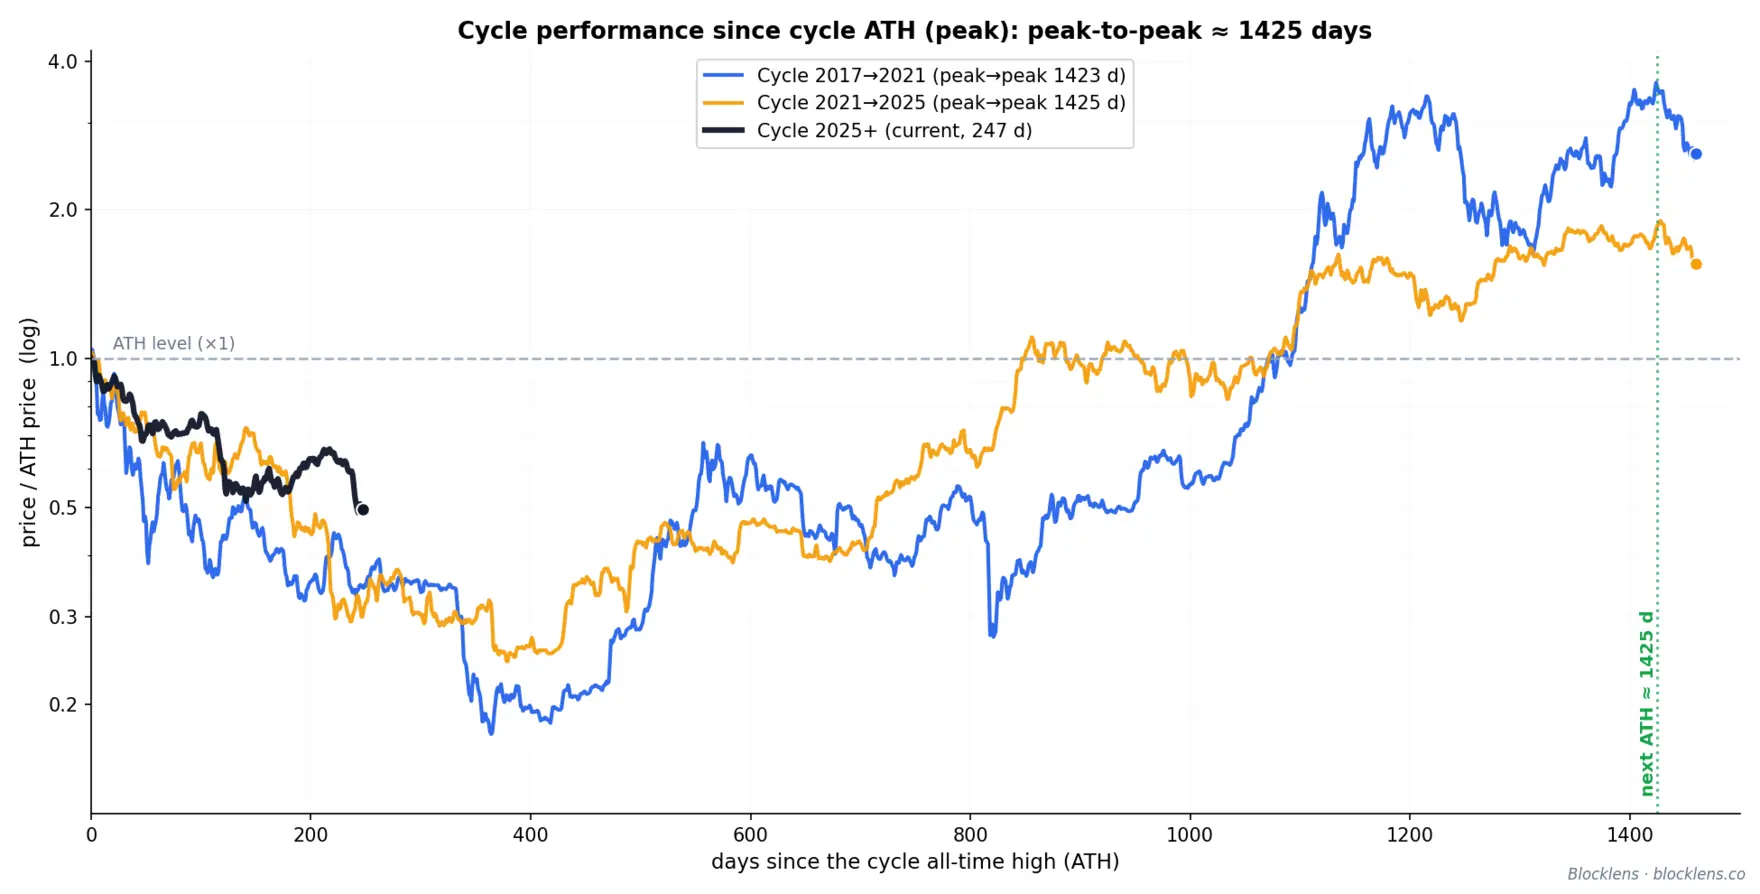
| بازه | مشاهدهشده | قراردادِ مدل |
|---|---|---|
| ATH تا ATH (قله → قله) | \( \approx 1425 \) روز | طولِ کاملِ چرخه |
| نزول (قله → کف) | 363 روز، 366 روز | ثابتِ \( \approx 365 \) روز |
| صعود (کف → قله) | باقیمانده | \( \approx 1060 \) روز |
اعمالِ این ساعت به تازهترین سقف — $124,414 در 6 اکتبر 2025 — کفِ چرخه را حدودِ یک سال بعد، در اوایلِ اکتبر 2026، و سقفِ بعدی را تقریباً 1425 روز پس از سقفِ پیشین، در اواخرِ تابستانِ 2029 قرار میدهد. تاریخها ثابتاند؛ سطوحِ قیمت باید پُر شوند.
پیشبینی: کف، سقف، و سناریوهای ورود سرمایه
کف در بخش ۳ استخراج شده است: در کفِ مبنای هزینهٔ هولدرهای بلندمدت شکل میگیرد، \( p_{\text{bottom}} = \text{MVRV}_{\text{LTH}}^{\text{floor}} \times RP_{\text{LTH}} \). تا تاریخِ پیشبینی، دفترِ \( RC_{\text{LTH}} \) \( RP_{\text{LTH}} \approx \$48.6\text{k} \) را حمل میکند، و کفِ \( \approx 0.85 \) یک برآوردِ مرکزیِ کف برابرِ \( \approx \$41{,}300 \) به دست میدهد (باندِ کف \( \$39\text{–}44\text{k} \)؛ با احتسابِ خطای پیشبینیِ \(RP\) — \( \approx\$36\text{–}47\text{k} \))، حوالیِ اکتبر 2026.
سقفِ بعدی (\( \approx 2029 \)) به تنها ورودیِ بیرونیای که مدل خودش نمیتواند تأمین کند وابسته است — یعنی ورودِ تجمعیِ سرمایهٔ \( \Delta\text{RCap} \) در طولِ صعود. بهجای انتخابِ سناریوها از هیچ، آنها را به ورودهای واقعیِ سرمایهٔ چرخههای گذشته لنگر میکنیم. از کف تا سقف، بازار \$2.8B (2013)، \$69B (2017)، \$364B (2021)، \$685B (2025) به کار گرفت. ضریبِ رشدِ ورود سرمایه افول میکند — \( \times 24.5 \to \times 5.3 \to \times 1.88 \) — در حالی که افزایشِ مطلق پیشتر پایدار شده است: \( +\$295\text{B} \)، سپس \( +\$321\text{B} \). این امضای یک داراییِ در حالِ بلوغ است: رشدِ سرمایه که از یک رژیمِ ضربی به یک رژیمِ جمعی (خطی) جابهجا میشود — و همین گذار است که افولِ مشاهدهشدهٔ ضریب را تولید میکند. هر سناریوی زیر یک فرضیه دربارهٔ چگونگیِ ادامهٔ این افول است:
| سناریو | فرضیه | ورودِ \( \Delta\text{RCap} \) | × ورودِ 2022–2025 | سقفِ بعدیِ ضمنی |
|---|---|---|---|---|
| «Fade» (محافظهکارانه) | افولِ ضریب تکرار میشود | \( \$460\text{B} \) | 0.67× | \( \approx\$131\text{k} \) |
| «Maturity» (مرکزی) | افزایشِ ورود سرمایه تکرار میشود (\( +\$320\text{B} \)) | \( \$1{,}010\text{B} \) | 1.47× | \( \approx\$205\text{k} \) |
| «Momentum» (خوشبینانه) | ضریبِ چرخهٔ پیشین تکرار میشود | \( \$1{,}290\text{B} \) | 1.88× | \( \approx\$242\text{k} \) |
در سناریوی محافظهکارانهٔ «Fade»، ورود سرمایه برای نخستین بار در تاریخ کوچک میشود — و حتی در آن صورت مدل قیمت را به \( \approx\$131\text{k} \) میرساند، تنها ~5% بالاتر از سقفِ 2025: مبنای هزینهٔ پایهٔ هولدرها در طولِ چرخه بهقدرِ کافی بالا میرود که سقفِ قدیمی دیگر گران نباشد. سناریوی مرکزیِ «Maturity» فرض میکند بازارِ بالغ در هر چرخه \( \approx\$320\text{B} \) میافزاید — رژیمِ خطی، که با ساختارِ مجاریِ ورود سرمایه نیز پشتیبانی میشود: چرخهٔ پیشِ رو نخستین چرخهای است که spot ETF ها از روزِ نخست فعالاند. «Momentum» لبهٔ بالایی است: افول مکث میکند و ضریبِ چرخهٔ پیشین تکرار میشود. برای صراحت: این شبکه یک برونیابیِ عمداً سادهٔ تاریخِ خودِ ورود سرمایه است؛ پیشبینیِ درستِ ورود سرمایه — با لحاظ کردنِ چرخههای نقدینگیِ کلان و رقابتِ بیتکوین با دیگر بازارهای سرمایه — موضوعِ پژوهشهای آیندهٔ ماست.
این رابطه بهروشنی وارون میشود: نقطهٔ عطفِ روانشناختیِ BTC $500k به یک \( \Delta\text{RCap} \approx \$3.3\text{T} \) تجمعی نیاز دارد (4.9× ورودِ چرخهٔ پیشین)، و یک کوینِ $1M به کاملِ \( \approx \$7.4\text{T} \) (10.8×). اینها پیشبینی نیستند بلکه عواملِ تبدیلیاند که انتظاراتِ ورود سرمایه را به قیمت ترجمه میکنند. مسیرِ کامل — کفِ پیشبینیشدهٔ \( \approx \$41\text{k} \) (اکتبر 2026) و سه سناریوی صعود که تا 2029 بادبزنوار باز میشوند — در شکلِ اصلی نشان داده شده است.
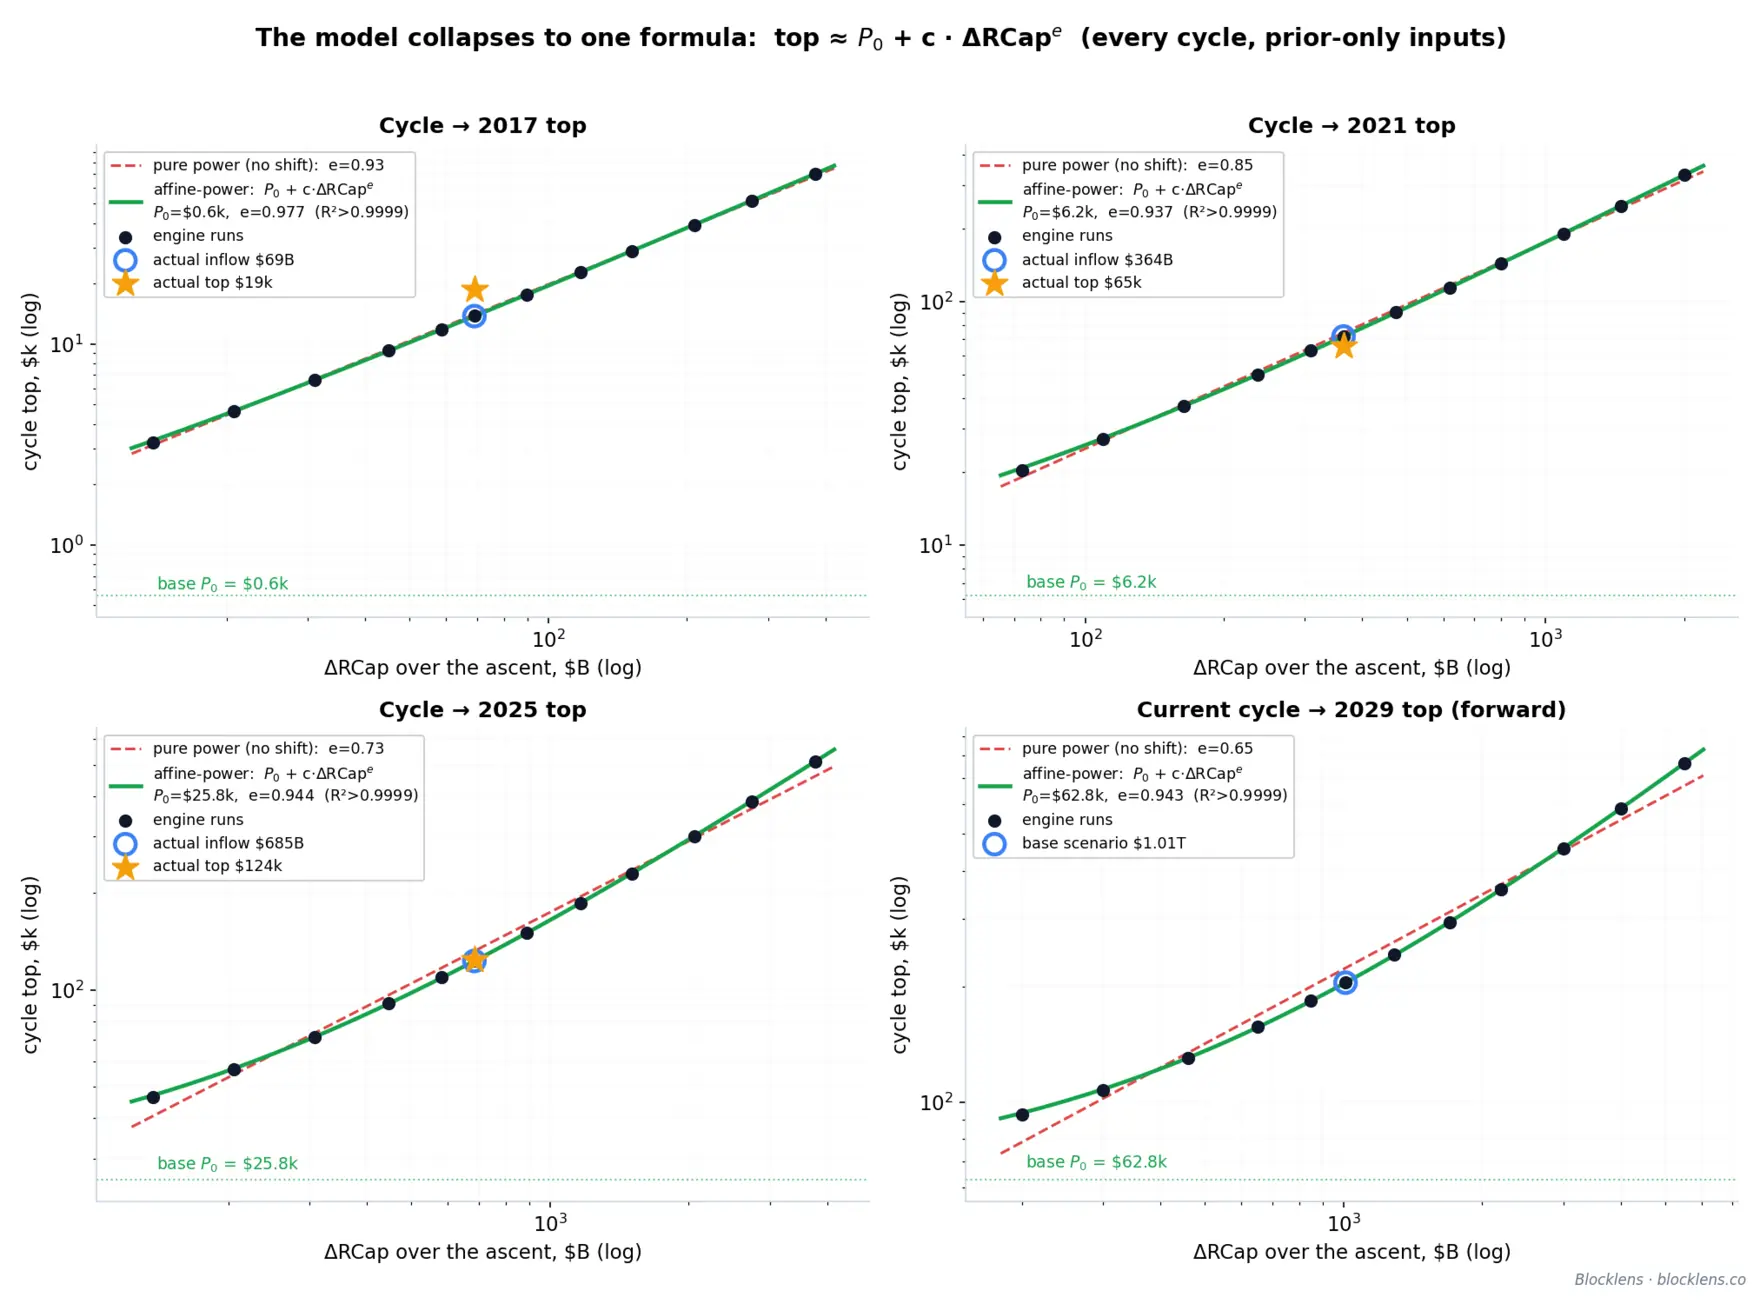
کلِ مدل در یک فرمولِ واحد
مدل عددی است: قیمتِ هر روز بهصورتِ تکراری از حسابداریِ realized cap، مصرفِ کوهورت، و بلوغِ کوین پدید میآید، و هیچ بخشِ منفردی از آن رابطهٔ ورود-به-سقف را بهصورتِ بسته مشخص نمیکند. با این حال خروجی به یک رابطهٔ بهطرزِ چشمگیری ساده فرومیریزد. با جاروب کردنِ موتور در سراسرِ یک شبکهٔ گستردهٔ ورودها — از 0.2× تا 5.5× مقدارِ واقعیِ هر چرخه، با هر ورودیِ دیگری که تنها از دادههای پیشین گرفته شده، دقیقاً مانندِ آزمونِ گامروبهجلو — مییابیم که در هر چهار چرخه، سقف از طریقِ یک فرمولِ توانیِ آفین با دقتِ بالا (با خطای میانگینِ MAPE برابرِ 0.2–0.4%) به ورود وابسته است:
$$ p_{\text{top}}(\Delta\text{RCap}) \;\approx\; P_0 \;+\; K_{100}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{e}. \tag{30}$$در اینجا \( P_0 \) قیمت در ورودِ صفر است، و \( K_{100} \) سهمِ نخستین \( \$100\text{B} \) ورود به قیمتِ سقف است؛ هر \( \$100\text{B} \) بعدی اندکی کمتر میافزاید، که از یک قانونِ توانی با نمای \( e \) پیروی میکند:
| چرخه | پایهٔ \( P_0 \) | \( K_{100} \) (سهمِ نخستین \( \$100\text{B} \)) | نمای \( e \) | \( R^2 \) |
|---|---|---|---|---|
| → سقفِ 2017 | \( \$0.6\text{k} \) | \( \$19.0\text{k} \) | 0.977 | >0.9999 |
| → سقفِ 2021 | \( \$6.2\text{k} \) | \( \$19.5\text{k} \) | 0.937 | >0.9999 |
| → سقفِ 2025 | \( \$25.8\text{k} \) | \( \$15.8\text{k} \) | 0.944 | >0.9999 |
| → سقفِ 2029 (رو به جلو) | \( \$62.8\text{k} \) | \( \$16.1\text{k} \) | 0.943 | >0.9999 |
نرخِ تبدیلِ سرمایه به قیمت پایدار است: نمای \( e \) در باندِ باریکِ \( 0.94\text{–}0.98 \) قرار دارد، و \( K_{100} \) در دورهٔ مدرن نزدیکِ \( \$16\text{k} \) به ازای نخستین \( \$100\text{B} \) تهنشین شده است. کلِ تحولِ «فرمولِ» هر چرخه در عرضازمبدأِ \( P_0 \) — قیمت در ورودِ صفر — زندگی میکند. آن همان رانشِ مبنای هزینه است که توسطِ گردشِ داخلیِ کوین تولید میشود: کوینهای کهنه و ارزان حتی بدونِ یک دلارِ جدید نیز مصرف و به قیمتهای جاری بازنویسی میشوند، پس \( P_0 \) حافظهٔ همهٔ سرمایهای است که پیشتر وارد شده. چرخه به چرخه از یک \( \$0.6\text{k} \) ناچیز به \( \$62.8\text{k} \) رشد کرده — که پیشتر یکسومِ پیشبینیِ سناریوی پایه است. توجه کنید که یک قانونِ توانیِ خالص بدونِ عرضازمبدأ (\( P_0 = 0 \)) بهطرزِ آشکاری بدتر به موتور برازش میشود، و نمای آن از چرخه به چرخه جابهجا میشود: پایهٔ بهارثرسیدهٔ روبهرشد رابطه را خم میکند، و برازشی بدونِ عرضازمبدأ دو سازوکارِ متمایز — مبنای هزینهٔ بهارثرسیده و سرمایهٔ تازه — را در یک نمای واحد درهم میآمیزد.
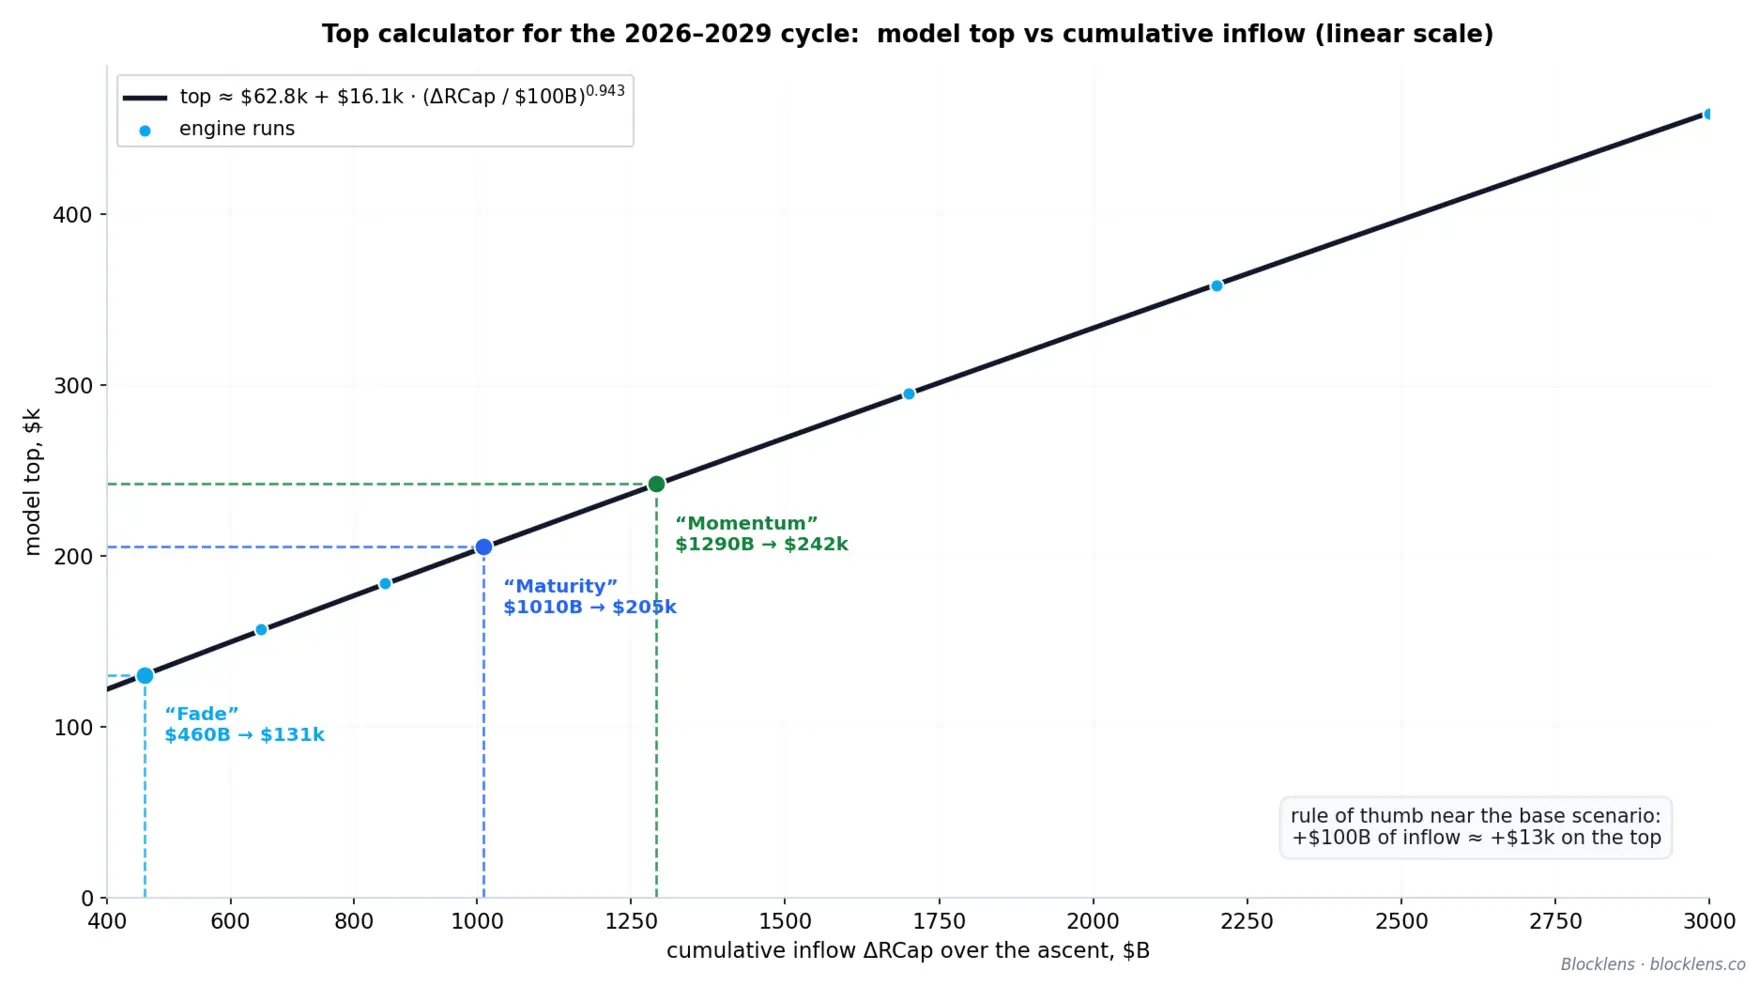
برای چرخهٔ پیشِ رو این فرمول به یک ماشینحسابِ سقف بدل میشود: برآوردِ خودتان از ورودِ تجمعی را وارد کنید و قیمتِ ضمنیِ مدل را بدونِ اجرای خودِ موتور بخوانید. نزدیکِ سناریوی پایه، هر \( +\$100\text{B} \) ورود \( \approx\$13\text{k} \) به سقف میافزاید:
$$ p_{\text{top}} \;\approx\; \$62.8\text{k} \;+\; \$16.1\text{k}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{0.943}. \tag{31}$$بر محدودیتهای کاربردپذیری تأکید میکنیم. این فرمول یک اسنپشات از مدل برای چرخهٔ 2026–2029 است، و نباید کورکورانه به چرخههای آینده برده شود: چنانکه جدولِ بالا نشان میدهد، پارامترها از چرخه به چرخه بهطورِ نظاممند جابهجا میشوند — مهمتر از همه پایهٔ \( P_0 \)، که هر چرخه آن را از کلِ تاریخِ پیشینِ سرمایه به ارث میبرد. فرمولِ 2017 چیزی دربارهٔ سقفِ 2025 نمیگفت. این جایگزینی برای مدل نیست بلکه ابزاری برای راحتیِ محاسباتِ سریع با آن است — ترجمهٔ انتظاراتِ ورود سرمایه به قیمتِ سقفِ مدل برای چرخهٔ پیشِ رو.
۵. نتیجهگیری، محدودیتها و گامهای بعدی
پیشبینیِ یک سیستمِ پیچیده را همواره میتوان با ردیابیِ وابستگیهای متقابل و عواملِ محرکِ آن سادهتر کرد. برای بیتکوین، سوختِ قیمت همان ورود سرمایه است، و بهترین برآوردِ در دسترسِ آن، تغییرِ Realized Cap است: این متریک تقریباً هموار است، آرام حرکت میکند، و بیش از 15 سال تاریخِ انباشته حمل میکند. نسبتاً آسان است که دیدگاهی شکل دهیم که علاقه به بخشِ کریپتو — و با آن، بهطورِ غیرمستقیم، ورود سرمایه — نسبت به چرخهٔ قبلی چگونه تغییر خواهد کرد.
اغلب اوقات، ارزشگذاریهای بیتکوین از سوی تحلیلگران از هیچ بیرون کشیده میشوند یا بر متریکهای تحلیلِ تکنیکالِ از نظرِ آماری بیمعنی استوارند. رویکردِ دقیق و از نظرِ روششناختی سختگیرانهٔ پشتِ مدل Blocklens-TOP به ما اجازه میدهد برآوردهایی از آن دست را غربال کنیم: برای مثال، رسیدنِ بیتکوین به $1M پیش از 2030 را غیرواقعبینانه میدانیم، و عبور از $500k در همان بازه را بعید (با فرضِ اینکه تورمِ دلار در سطحِ کنونیاش بماند)، چون این کار، در یک پنجرهٔ نسبتاً کوتاهِ 3 ساله (از کف تا سقف)، به ورود سرمایهای در مقیاسی نیاز دارد که در سراسرِ تاریخِ بشر تنها در انگشتشماری از طبقاتِ دارایی مشاهده شده است (بازارِ اوراقِ خزانهٔ ایالات متحده، بازارِ مسکنِ نوسازِ چین در 2019–2021، اوراقِ قرضهٔ جنگیِ ایالات متحده در طولِ جنگِ جهانیِ دوم، و جز اینها).
مدل چیست
سه ویژگی آن را تعریف میکنند.
مکانیستیک است، نه آماری. قیمت از رابطهٔ قیمتِ وارونِ \( p_t = \text{inertia}(t) + \Delta\text{RCap}(t)/Q(t) \) بازیابی میشود، که در آن \(Q(t)\) حجمِ مصرفِ روزانه بر حسبِ BTC است و جملهٔ inertia مبنای هزینهٔ مصرف-وزنیِ کوینهایی است که آن روز جابهجا میشوند. هیچچیزِ اینجا یک جعبهٔ سیاه نیست. هر کمیت — عرضهٔ کوهورت، نرخِ مصرف، مبنای هزینه — یک متریکِ روی-زنجیرهٔ قابلمشاهده با معنای اقتصادی است.
سقف درونزا است. مدل سقف را خود به خود کشف میکند، از یک حلقهٔ بازخوردِ منفیِ واحد. با بالا رفتنِ قیمت، نسبتِ ارزش بازار به ارزش محققشدهٔ LTH (MVRVLTH، قیمت تقسیم بر مبنای هزینهٔ LTH) همراهِ آن بالا میرود، و هولدرهای بلندمدت بر اساسِ یک قانونِ توانیِ ملایم سریعتر توزیع میکنند،
$$ c_{\text{LTH}}(t) = g\!\left(\text{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \text{MVRV}_{\text{LTH}}^{0.27}(t) \quad (\text{binned } R^2 \approx 0.857). \tag{32}$$توزیعِ سریعتر، حجمِ مصرفِ روزانهٔ \(Q\) را بالا میبرد، که رشدِ \(\Delta\text{RCap}/Q\) را میرا میکند، که به نوبهٔ خود قیمت را کند کرده و به یک سقف میرساند. همان رفتاری که نشانهٔ شیدایی است، رفتاری است که به آن پایان میدهد.
روی رژیمِ مدرن، خارج از نمونه اعتبارسنجی میشود. در یک گامروبهجلوِ اکیداً خارج از نمونه — هر ورودی روی دادههای اکیداً پیش از هر چرخهٔ پیشبینیشده بازبرازش شده، بدونِ هیچ نشتی از آینده، شاملِ مسیرِ عرضه و صدور — مدل سقفِ 2025 را در محدودهٔ 1% مکانیابی میکند (خطایی برابرِ −1%)، تنها با استفاده از دادههای تا 2022 بهعلاوهٔ مقدارِ دقیقِ ورود سرمایهٔ آینده. سقفِ واقعیِ 2025 روی $124,414 ثبت شد. آن عددِ واحد، نتیجهٔ شاخصِ این کار است: یک مدلِ شکلگیریِ قیمت که هر پارامترِ رفتاریِ آن تنها روی دادههای تا 2022 برازش شده، با داشتنِ کلِ ورود سرمایهٔ واقعیِ چرخه و تقویمِ آن، قله را سه سال (یک بازار گاویِ کامل) در آینده در محدودهٔ 1% بازتولید میکند — با هر ورودی، از جمله پویاییِ عرضه، که منحصراً روی دادههای پیشین برازش شده است.
مدل چه نیست
روشن بودن دربارهٔ بُردِ یک مدل بخشی از مشخصاتِ آن است. مدل Blocklens-TOP دقیقاً به این دلیل قدرتمند است که باریک است، و ارزش دارد که دربارهٔ لبهها صریح باشیم.
یک پیشگوی خودمختار نیست. موتور ورود سرمایه را به قیمت نگاشت میکند؛ ورود سرمایه را پیشبینی نمیکند. بهکارگیریِ تجمعیِ \(\Delta\text{RCap}\) در سراسرِ یک صعود از \( \text{frac}(\tau) = \tau^{K}\) پیروی میکند، که در آن \(\tau\) کسرِ صعودِ سپریشده است — بهشدت عقب-بار، با تنها ~7–24% از سرمایه که تا میانهٔ صعود به کار گرفته شده. بنابراین هر مسیرِ قیمتِ رو به جلو مشروط به یک سناریوی کلِ ورود است. سناریو را بیان کنید و مدل سقف را بازمیگرداند: $460B ورودِ چرخه («Fade») ~$131k را در پی دارد، $1.01T («Maturity») ~$205k، $1.29T («Momentum») ~$242k. آن را وارونه اجرا کنید و BTC در $500k به \(\Delta\text{RCap} \approx \$3.3\text{T}\) نیاز دارد، در حالی که $1M ~$7.4T میطلبد. اینها پیشبینی نیستند؛ نرخِ تبادل میانِ سرمایهٔ بهکارگرفتهشده و قیمتاند، و خودِ سرمایه یک ورودی باقی میماند.
تغییراتِ رژیم ذاتاً دشوارند. نمای بهکارگیریِ \(K\) در سراسرِ تاریخ ثابت نیست. چرخههای اولیه سرمایه را بسیار ناهموارتر به کار گرفتند (\(K \approx 6.5\text{–}7.0\) در 2013 و 2017)؛ چرخههای مدرن یک پروفایلِ مسطحتر دارند (با انفجارهای سیگمویدیِ متوالی که در امتدادِ آن دیده میشوند): \(K \approx 2.7\text{–}2.8\). چرخهٔ 2021 درست روی خطِ گسل مینشیند: \(K\) در میانهٔ صعود از ~7 به ~2.7 فرومیپاشد — یک شکستِ ساختاری که از دادههای پیشین قابل دانستن نبود. گامروبهجلوِ خارج از نمونه هزینهٔ آن را بهروشنی نشان میدهد: سقفِ 2021 به اندازهٔ +10% فراتر میرود. مدل نمیتواند یک تغییرِ رژیم را پیشبینی کند؛ تنها میتواند پس از آنکه رژیمِ جدید خوانا شد، بر آن قیمت بگذارد.
نمونه کوچک است. بیتکوین تقریباً پنج چرخه را پشتِ سر گذاشته است. هیچ میزانی از دقتِ آماری، درجاتِ آزادیای را که دادهها در بر ندارند نمیسازد، و هر ادعای خارج از نمونه در اینجا را باید با در نظر داشتنِ آن سقف خواند. سیگنالِ دلگرمکننده — بخشی که نشان میدهد موتور ساختارِ واقعی را به چنگ میآورد نه تصادف را — این است که خارج از نمونه، سقفهای مدرن روی +10% (2021) و −1% (2025) فرود میآیند، و کفها شُلتر: +30% (2015)، +25% (2018)، −15% (2022)، که خطای کفِ مدرن تماماً با کف توضیح داده میشود نه با مبنای هزینه — همگی با هر ورودی که منحصراً روی دادههای پیش از چرخهٔ پیشبینیشده برازش شده است.
گامهای بعدی
مدل یک بنیان است، و چند بهبودِ بالقوه بهطورِ طبیعی از نقطهای که اکنون متوقف میشود برمیآیند.
- یک مدلِ چندعاملی برای پیشبینیِ نرخِ مصرف. قانونِ توانیِ \(c_{\text{LTH}}\) یک سادهسازی است (به یک عاملِ واحد وابسته است: سودآوریِ موقعیتهای هولدرهای بلندمدت). در واقعیت، رفتارِ هولدرهای بلندمدت همواره با چند عامل بهطورِ همزمان شکل میگیرد (انتظاراتِ بازده، مومنتومِ قیمت، زمان درونِ چرخه، و جز اینها). مدلهای پیچیدهتر و دقیقتر برای \(c_{\text{LTH}}\) موضوعِ پژوهشهای آیندهٔ ماست.
- پیشبینیِ ورود سرمایه و توزیعِ آن در طولِ زمان. بخش ۴ از یک مجموعهٔ نسبتاً ابتدایی از سناریوها برای ورودهای ممکنِ سرمایه استفاده میکند. خودِ ورود سرمایه — و علاقه به بخشِ کریپتو — بهروشنی به عواملِ اقتصادِ کلان و وضعیتِ بازارهای سرمایهٔ مجاور وابسته است. در نسخههای آیندهٔ مدل Blocklens-TOP خواهیم کوشید این شکاف را پُر کرده و دو مدل را جفت کنیم، تا تصویری کامل به دست آید.
- ردیابیِ زنده. همهٔ ورودیها از اسنپشاتهای روزانهٔ کوهورتِ سنیِ UTXO و متریکهای ارزشگذاریِ هولدرِ Blocklens استخراج میشوند، پس کلِ مدل میتواند بهعنوان یک مانیتورِ پیوسته-بهروزشونده اجرا شود — که نزولِ در حالِ آشکار شدنِ کنونی (قیمتِ میانهٔ 2026 نزدیکِ $61.7k در برابرِ سقفِ 2025 برابرِ $124,414) را تا کفِ پیشبینیشده ردیابی میکند، و با رسیدنِ دادههای ورود سرمایه، صعودِ بعدی را دوباره قیمتگذاری میکند.
مدل Blocklens-TOP بهخودیخود آینده را به شما نخواهد گفت — و وانمود نمیکند که میتواند. کاری که میکند این است که پرسشی را که هیچکس نمیتواند پاسخ دهد — قیمت به کجا خواهد رفت؟ — به پرسشی تبدیل میکند که دستِکم قابلِ حل است: چه مقدار سرمایه به کار گرفته خواهد شد؟ آن را پاسخ دهید، و باقیِ کار حسابِ ساده است.
۶. واژهنامهٔ اصطلاحات و نمادها
هر نماد و اختصاری که در این گزارش به کار رفته در اینجا گرد آمده است. مدخلها برای سهولتِ پیمایش گروهبندی شدهاند: نخست عناصرِ پایهٔ بازار و روی-زنجیره، سپس ماشینآلاتِ کوهورت، موتورِ قیمتِ وارون، محرکِ سقف، و سرانجام سازههای کف و چرخه. زیروندِ \(g\) روی دو کوهورتِ \(\{\text{STH},\text{LTH}\}\) دامنه میگیرد؛ \(t\) یک روز و \(a\) سنِ یک کوین بر حسبِ روز را نشان میدهد.
۶.۱ عناصرِ پایهٔ بازار و روی-زنجیره
| اصطلاح / نماد | تعریف |
|---|---|
| BTC | بیتکوین، داراییِ بومی؛ همچنین واحدی که مقادیرِ کوین (عرضه، مصرف، صدور) با آن اندازهگیری میشوند. |
| UTXO | خروجیِ تراکنشِ مصرفنشده — یک بستهٔ کوینِ روی-زنجیره به مقدارِ معینی BTC که مُهرِ زمانیِ آخرین جابهجاییاش را حمل میکند؛ واحدِ بنیادیِ همهٔ حسابداریِ کوهورت در اینجا. |
| سنِ کوین، \(a\) | روزهای سپریشده از آخرین جابهجاییِ یک UTXO؛ متغیری که با آن یک کوین بهعنوان کوتاهمدت یا بلندمدت-نگهداشتهشده دستهبندی میشود. |
| قیمت، \(p_t\) | قیمتِ بستهٔ نقدیِ BTC بر حسبِ USD در روزِ \(t\). |
| صدور، \(\text{iss}\) | BTC جدیدی که پروتکل در هر روز ضرب میکند (یارانهٔ بلاک که در طولِ روز جمع شده)، که هنگامِ افزوده شدن به سرمایهٔ محققشده با \(p_t\) ارزشگذاری میشود. |
| Market Cap | عرضهٔ در گردش که به قیمتِ نقدیِ جاری ارزشگذاری شده، \(S(t)\cdot p_t\)؛ ارزشگذاریِ «کاغذیِ» شبکه. |
| Realized Cap (RCap) | عرضهای که به قیمتِ آخرین جابهجاییِ هر کوین ارزشگذاری شده نه قیمتِ نقدی — مبنای هزینهٔ کلِ همهٔ کوینها بر حسبِ USD؛ سرمایهای که واقعاً روی زنجیره متعهد شده است. |
| \(\Delta\text{RCap}(t)\) | تغییرِ روزانهٔ Realized Cap؛ برابر است با سود/زیانِ محققشده بر کوینهای مصرفشده بهعلاوهٔ صدور که به قیمتِ نقدی ارزشگذاری شده (اتحادِ هستهای). |
| Realized Price (RP) | Realized Cap تقسیم بر عرضه — مبنای هزینهٔ میانگین به ازای هر کوین، بر حسبِ USD. وقتی به ازای هر کوهورت محاسبه شود، مبنای هزینهٔ کوهورت را میدهد (به \(RP_{\text{LTH}}\) نگاه کنید). |
| \(RP_{\text{LTH}}\) | قیمتِ محققشدهٔ LTH — مبنای هزینهٔ هولدرهای بلندمدت (Realized Cap کوینهای LTH تقسیم بر عرضهٔ LTH)؛ لنگرِ مدلِ کف و کمیتی که حسابداریِ realized cap آن را پیشبینی میکند. |
| MVRV | نسبتِ ارزش بازار به ارزش محققشده، \(\text{Market Cap}/\text{Realized Cap}\) (همارز با \(p_t/RP\))؛ سنجهای بیبُعد از سودِ محققنشدهٔ کل. |
| MVRVLTH / MVRVSTH | MVRV که درونِ یک کوهورتِ واحد محاسبه شده، \(p_t/RP_g\)؛ MVRVLTH (قیمت بر مبنای هزینهٔ LTH) توزیعِ هولدرهای بلندمدت را حاکم میکند و بهعنوان محرکِ تعریفکنندهٔ هم سقف و هم کف عمل میکند. |
| SOPR | نسبت سودِ خروجیِ مصرفشده — برای کوینهایی که در یک روزِ معین جابهجا شدهاند، قیمتِ فروش تقسیم بر قیمتی که همان کوینها در آن به دست آمدهاند؛ SOPR \(>1\) یعنی مصرفکنندگانِ آن روز بهطور میانگین سود محقق کردهاند. |
| \(p_{\text{SOPR}}^{g}\) | مبنای هزینهٔ SOPR کوهورتِ \(g\): قیمتِ تولدِ حجم-وزنیِ کوینهایی که آن کوهورت آن روز واقعاً مصرف کرده، \(p_{\text{SOPR}}^{g}=p_t-\Delta\text{RCap}_g/V_g\). این هزینهٔ کوینِ مصرفشده — نه هزینهٔ داراییهای نگهداشتهشده — همان است که وارد جملهٔ سود/زیانِ محققشده میشود. |
۶.۲ کوهورتها و کرنلهای وزندهیِ سنی
| اصطلاح / نماد | تعریف |
|---|---|
| کوهورت | یکی از دو طبقهٔ هولدرِ سن-تعریفشده که هر کوین بر اساسِ ارزش به آنها تقسیم میشود: هولدرهای کوتاهمدت و هولدرهای بلندمدت. |
| STH | هولدرهای کوتاهمدت — کوینهای اخیراً جابهجاشده (سنِ کم)؛ گردشِ بالا؛ ابتدا تازهترین کوینهای خود را مصرف میکنند. |
| LTH | هولدرهای بلندمدت — کوینهایی که بهقدرِ کافی نگهداشته شدهاند تا بر بازهٔ سنیِ بالایی غلبه کنند؛ مصرفکنندگانِ تُنُک که شتابگیریِ آنها سقفهای چرخه را شکل میدهد. |
| \(W_{\text{LTH}}(a)\) | وزنِ سنیِ لجستیک که سهمِ عضویتِ LTH یک کوین را تعیین میکند، \(W_{\text{LTH}}(a)=1/\!\left(1+e^{-0.1(a-155)}\right)\)، که زیر 100 روز به 0 و بالای 210 روز به 1 محدود (clamp) شده؛ \(\sim\!155\) روز مرزِ نرمِ STH/LTH است، با \(W_{\text{STH}}(a)\) \(=1-W_{\text{LTH}}(a)\). |
| \(m(a)\)، کرنلِ افزایشِ عضویت («زنگوله») | عضویتِ روزانهٔ LTH که در سنِ \(a\) به دست میآید، \(m(a)=W_{\text{LTH}}(a)-W_{\text{LTH}}(a-1)\) — مشتقِ گسستهٔ سیگمویدِ لجستیک، یک منحنیِ زنگولهای روی سنهای \(\sim\!100\text{–}210\) روز. این توزیعِ سنیِ کوینهایی است که هر روز واردِ مجموعهٔ LTH میشوند، و از این رو کرنلِ طبیعی برای مبنای هزینهٔ LTH. |
| \(S_g\)، عرضه | کلِ BTC نگهداشتهشده توسطِ کوهورتِ \(g\)؛ \(S(t)=S_{\text{STH}}(t)+S_{\text{LTH}}(t)\)، با عرضهٔ کلِ \(S(t)\) که پروتکل-داده است. |
| \(V_g\) | BTC مصرفشده (جابهجاشده) توسطِ کوهورتِ \(g\) در یک روزِ معین. |
| \(c_g\)، نرخِ مصرف | نرخِ مصرفِ روزانهٔ کوهورت، که بهصورتِ درصد بیان میشود، \(c_g=V_g/S_g\) — سهمی از داراییهای کوهورت که آن روز معامله میشود. بازههای کارکرد: \(c_{\text{STH}}\approx 4.2\%/\text{day}\)، \(c_{\text{LTH}}\approx 0.08\text{–}0.13\%/\text{day}\). |
| \(M(t)\)، ورودیِ کهنهشدن | جریانِ بلوغِ STH\(\rightarrow\)LTH: BTC که هر روز با کهنه شدنِ کوینها به مجموعهٔ LTH عبور میکند، \(M(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\) — که بهصورتِ درونزا از ساختارِ سنیِ واقعیِ عرضه خوانده میشود (بهطور تاریخی بهطور میانگین \(\sim\!16.3\)k BTC در روز)؛ جملهٔ منبع که عرضهٔ LTH را رشد میدهد. |
۶.۳ موتورِ قیمتِ وارون و محرکِ سقف
| اصطلاح / نماد | تعریف |
|---|---|
| \(Q(t)\)، حجمِ مصرفِ روزانه | حجمِ مصرفِ روزانه بر حسبِ BTC، \(Q(t)=c_{\text{STH}}(t)S_{\text{STH}}(t)+c_{\text{LTH}}(t)S_{\text{LTH}}(t)+\text{iss}(t)\) — کلِ حجمِ کوینی که جریانِ سرمایهٔ آن روز بر آن پخش میشود؛ مخرجِ رابطهٔ قیمتِ وارون. |
| inertia (لختی) | مبنای هزینهٔ مصرف-وزنیِ جابهجاکنندگانِ آن روز، \(\text{inertia}=(c_{\text{STH}}S_{\text{STH}}\,p_{\text{SOPR,STH}}+c_{\text{LTH}}S_{\text{LTH}}\,p_{\text{SOPR,LTH}})/Q\)؛ سطحِ قیمتی که موتور پیش از آنکه جریانِ سرمایه آن را هل دهد به سوی آن بازمیگردد، و \(p_t=\text{inertia}(t)+\Delta\text{RCap}(t)/Q(t)\) را میدهد. |
| CV | ضریبِ تغییرات — انحراف معیار تقسیم بر میانگین، تغییرپذیریِ بدونِ واحدِ یک محرک (مثلاً CV \(c_{\text{LTH}}\) \(\approx 144\%\)). |
| قانونِ حساسیت | تأثیرِ هر \(\sigma\) از یک محرک بر \(Q\) برابر است با CV آن ضرب در وزنِ آن در \(Q\)؛ بدینسان \(c_{\text{STH}}\) سطحِ \(Q\) را تعیین میکند در حالی که \(c_{\text{LTH}}\)، کوچک در وزن اما عظیم در تغییرپذیری، سقف را شکل میدهد. |
| \(g(\cdot)\)، بازخوردِ توزیع | محرکِ سقف: نرخِ مصرفِ LTH بهعنوان یک قانونِ توانیِ MVRVLTH، \(c_{\text{LTH}}=g(\text{MVRV}_{\text{LTH}})=0.093\cdot\text{MVRV}_{\text{LTH}}^{0.27}\) (\(R^2\approx 0.857\) بَینشده). یک بازخوردِ منفی: قیمتِ بالاتر MVRV را بالا میبرد، فروشِ LTH را تند میکند، \(Q\) را بالا میبرد، و قیمت را کند کرده به یک سقف میرساند. |
۶.۴ بهکارگیریِ سرمایه، کف، و شکلِ چرخه
| اصطلاح / نماد | تعریف |
|---|---|
| \(\tau\) | کسرِ صعودِ سپریشده، از 0 در کف تا 1 در سقف؛ ساعتِ پروفایلِ بهکارگیری. |
| \(K\)، نمای بهکارگیری | انحنای بهکارگیریِ تجمعیِ سرمایه، \(\text{frac}(\tau)=\tau^{K}\) (سهمی از کلِ \(\Delta\text{RCap}\) چرخه که تا \(\tau\) به کار گرفته شده)؛ \(K\) بزرگتر یعنی بهکارگیریِ عقب-بارتر. چرخههای مدرن \(K\approx 2.7\text{–}2.8\)؛ چرخههای اولیه \(K\approx 6.5\text{–}7.0\). |
| \(\text{MVRV}_{\text{LTH}}^\text{floor}\) | سطحِ MVRVLTH که در آن موقعیتِ کلِ هولدرهای بلندمدت بهقدرِ کافی زیر آب است که فروش خود به خود تحلیل برود — شرطِ کف. بهطورِ تجربی \(0.70\) (2011)، \(0.66\) (2015)، \(0.73\) (2018)، \(0.82\) (2022)، که در طولِ چرخهها بالا میرود؛ گزارش رو به جلو از \(\approx 0.85\) استفاده میکند. |
| \(p_{\text{bottom}}\) | کفِ مدلشدهٔ چرخه، \(p_{\text{bottom}}=\text{MVRV}_{\text{LTH}}^\text{floor}\times RP_{\text{LTH}}(t_{\text{bottom}})\)، که در \(t_{\text{bottom}}\approx\text{top}+365\) روز فرامیرسد (نزولهای مدرن 363 و 366 روز طول کشیدند). |
| \(P_{\text{in}}(t)\) | قیمتِ تولدِ میانگینِ کوینهایی که در روزِ \(t\) به مجموعهٔ LTH بالغ میشوند، که با مقدارِ در حالِ بلوغ وزندهی شده: \(P_{\text{in}}(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\,p_{t-a}\big/\sum_a S_{\text{age}}(t,a)\,m(a)\)؛ ورودیای که دفترِ RCLTH آن را حساب میکند. |
| ATH | سقفِ تاریخی — بالاترین قیمتی که تا یک تاریخِ معین ثبت شده (سقفِ چرخهٔ 2025 برابرِ \$124,414 بود). |
| drawdown (افت) | افتِ درصدی از یک قلهٔ پیشین (ATH) تا یک کفِ بعدی؛ عمقِ یک بازار خرسی، که با بلوغِ بازار فشرده میشود. |
| capitulation (تسلیم) | فازِ فروشِ اجباری و زیان-محققکننده نزدیکِ یک کف، زمانی که هولدرها کوینها را زیرِ هزینه واگذار میکنند و زیانِ محققنشده تحلیل میرود. |
| MAPE | میانگینِ خطای درصدیِ مطلق — میانگینِ \(|\hat{y}/y-1|\) در سراسرِ همهٔ پیشبینیها، که به درصد بیان میشود؛ یک معیارِ استانداردِ دقتِ پیشبینی که در آن خطاهای مثبت و منفی یکدیگر را خنثی نمیکنند. یک MAPE برابرِ 5% یعنی پیشبینی بهطور میانگین 5% از مقدارِ واقعی، در هر جهت، انحراف دارد. |