0. Resumen ejecutivo y conclusiones clave
No hay nada místico en los ciclos de precio de Bitcoin. Son la superficie visible del capital que entra en un activo de oferta fija y de los long-term holders decidiendo cuándo, y cuánto, vender. El modelo Blocklens-TOP formaliza ambas mitades de esa afirmación en un único sistema cerrado — y reproduce el ciclo completo del precio de Bitcoin, suelo y techo por igual, a partir de un solo conjunto de parámetros anclados en el comportamiento on-chain histórico de los participantes del mercado.
Históricamente, el análisis on-chain ha sido bueno identificando el suelo del ciclo, pero hasta ahora no existía un modelo preciso para localizar un posible techo del ciclo a partir del comportamiento de los holders. El modelo Blocklens-TOP se construyó para cerrar esa brecha, y permite responder a dos preguntas entrelazadas:
- ¿Qué precio máximo cabe esperar que alcance bitcoin si entran \$X mil millones de capital en el activo?
- ¿Qué entrada de capital debe aportar el próximo ciclo para que el precio de bitcoin supere los \$Y mil?
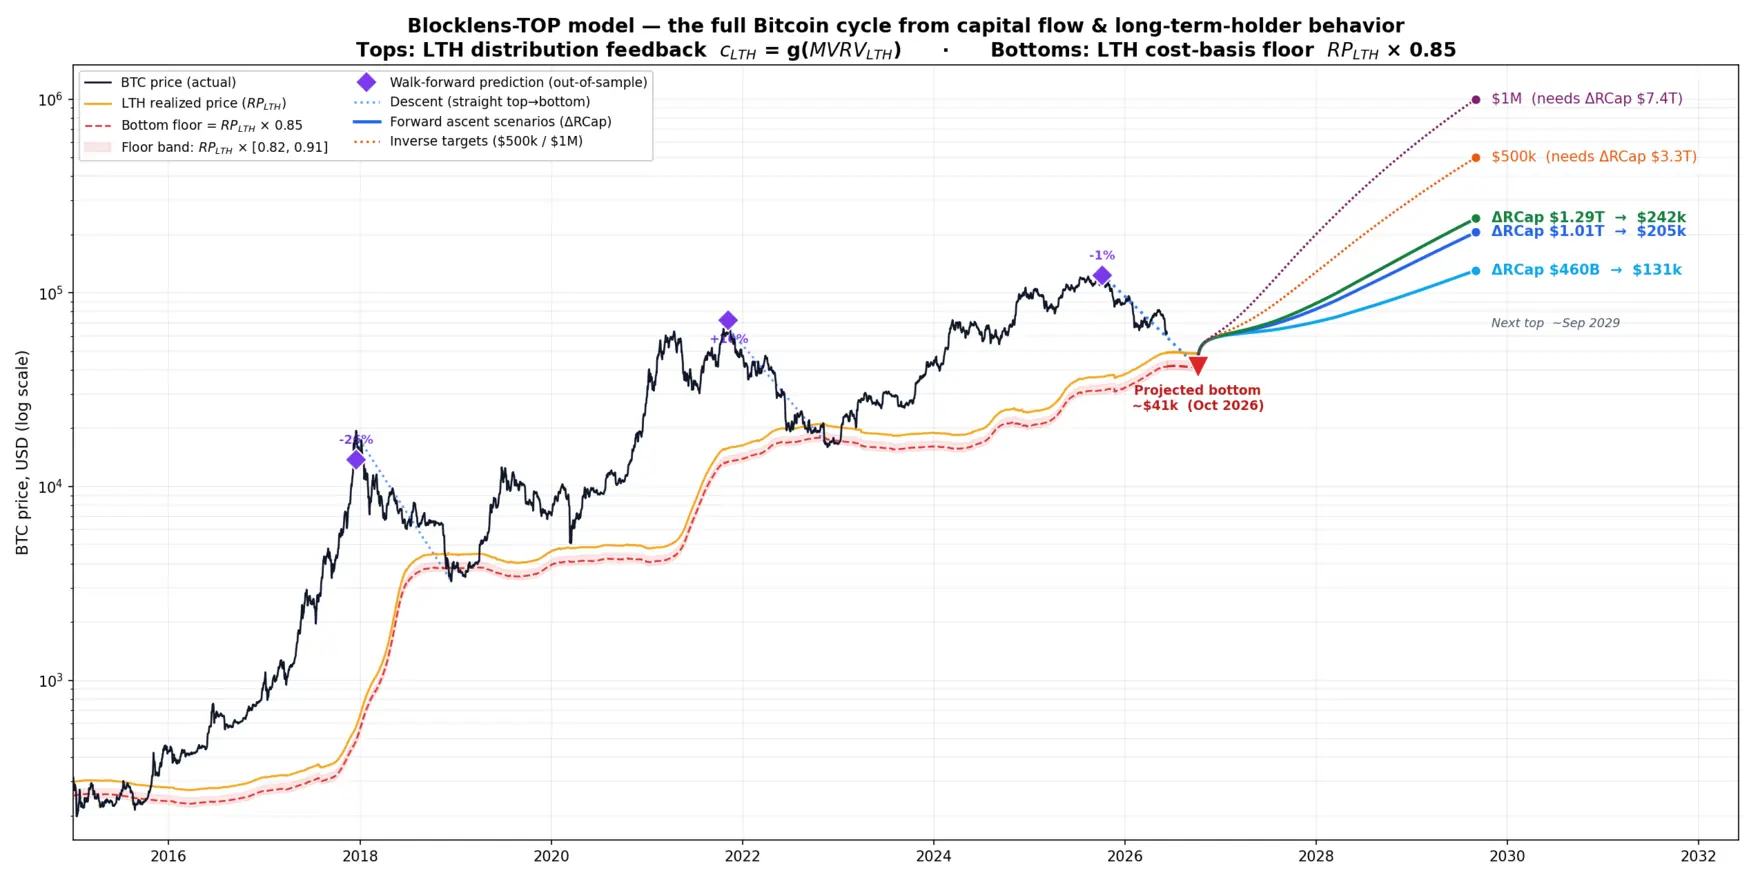
El modelo en pocas palabras
El modelo Blocklens-TOP es una descripción en dos fases del ciclo completo (descenso y ascenso), y cada fase está impulsada principalmente por el comportamiento de la misma cohorte: los long-term holders.
- Los techos se forman de manera endógena, principalmente a través de la retroalimentación de distribución de los Long-Term Holders (LTH). A medida que el precio sube, los long-term holders acumulan mayores ganancias no realizadas, medidas por su MVRV (market value sobre realized value — el precio dividido por el coste base de los LTH). Un MVRV más alto los lleva a vender más rápido. Esa venta adicional eleva el «volumen de gasto» diario de bitcoin del mercado, lo que matemáticamente amortigua la rapidez con la que el nuevo capital puede empujar el precio al alza. El crecimiento del precio se desacelera y se forma un techo — no por un shock externo, sino porque la propia toma de beneficios de la cohorte cierra un bucle de retroalimentación negativa. Capturamos esto con una suave ley de potencias, \(c_{LTH}=0.093\cdot \text{MVRV}_{LTH}^{\,0.27}\) (R²≈0,857 por intervalos), donde \(c_{LTH}\) es la fracción de la oferta LTH gastada por día.
- Los suelos se forman en el suelo del coste base de los LTH. Un ciclo termina cuando los long-term holders están lo bastante bajo el agua como para que la venta se agote por sí sola. El precio del suelo es el precio realizado de los LTH multiplicado por un múltiplo de suelo (que marca la profundidad de las pérdidas de los LTH a partir de la cual empieza a dominar la compra para promediar a la baja esas posiciones), \(p_{bottom} = \text{MVRV}_{\text{LTH}}^{\text{floor}}\times RP_{LTH}\). Algo crucial: el realized cap es persistente a lo largo de un mercado bajista — apenas cae. Un desplome es un colapso del market cap, no del realized cap, lo cual es precisamente por lo que un suelo de coste base ancla el fondo.
Ambas fases se conectan a una única identidad matemática exacta. Por definición, el cambio diario en el realized cap es igual al beneficio/pérdida realizado más la emisión; resolver esa identidad para el precio da la ecuación ancla del modelo:
$$ p_t = \text{inertia}(t) + \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{1}$$Aquí \(\Delta\text{RCap}(t)\) es el cambio del día en el realized cap (un proxy de la entrada/salida de capital), \(Q(t)\) es el volumen de gasto diario del mercado en BTC, e «inertia» es el coste base ponderado por gasto desde el que el mercado vende.
Walk-forward: validación fuera de muestra
La verdadera prueba de cualquier modelo de ciclo es si puede prever un techo que nunca ha visto. Reajustamos todos los parámetros usando únicamente datos anteriores a cada ciclo previsto, sin filtración del futuro, y probamos el modelo fuera de muestra. Del futuro, el modelo recibe la entrada total de capital real del ciclo (\(\Delta RCap\) de suelo a techo) y su calendario (las fechas del suelo y del techo); la entrada es ella misma parcialmente endógena al precio — el beneficio realizado escala con la trayectoria del precio — por lo que la prueba debe leerse como una prueba de función de transferencia de «entrada → precio», no como una previsión completa del futuro. Esto nos permite comparar \( p_{\text{model}}^{\text{TOP}}(\Delta RCap_{\text{actual}}) \) con \( p_{\text{actual}}^{\text{TOP}} \):
| Techo previsto | Error fuera de muestra | Nota |
|---|---|---|
| 2017 | −26% | Solo el ciclo extremo de 2013 como antecedente |
| 2021 | +10% | El ciclo del cambio de régimen (el perfil de despliegue colapsó a mitad de ciclo) |
| 2025 | −1% | Entrenado solo con datos hasta 2022 — el resultado destacado |
La predicción de 2025 es la que importa: un ciclo moderno, previsto a partir de un ciclo previo limpio, quedó dentro del 1%. Los fallos en los ciclos anteriores son explicables — 2017 solo tenía el anómalo mercado temprano del que aprender, y 2021 resultó ser una auténtica ruptura estructural en el patrón de entrada de capital (el exponente de despliegue \(K\) cayó de ~7 a ~2,7 a mitad de ciclo, imposible de conocer a partir de la historia).
Previsión a futuro
El techo más reciente de Bitcoin se marcó en \$124.414 el 6 de octubre de 2025. El descenso hacia mediados de 2026 ha llevado el precio a \$61,7k (corte de datos: 10 de junio de 2026). A partir de aquí, el modelo proyecta el suelo del ciclo (sin necesidad de supuestos sobre la entrada de capital) y el techo del ciclo posterior en función de las entradas de capital supuestas para el próximo ascenso:
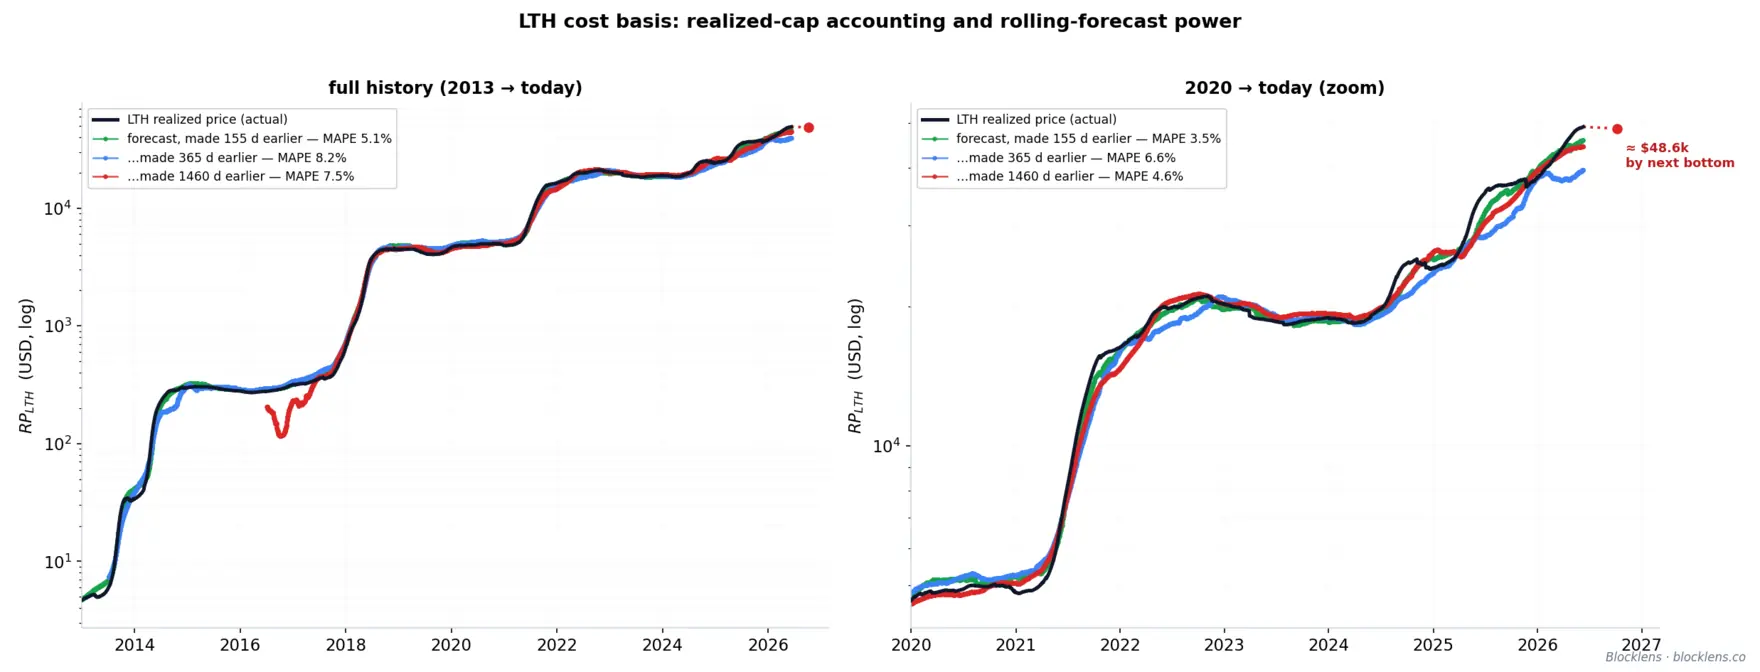
- Suelo: ≈ \$41k (la banda del suelo da \$39–44k; con el error de previsión anual de \(RP_{LTH}\) — aproximadamente \$36–47k) previsto para octubre de 2026 — exactamente un año después del techo, coherente con el descenso moderno notablemente estable de ~365 días (363 y 366 días en los dos casos completados). El coste base de los LTH sube hasta \( RP_{LTH} \) ≈ \$48,6k para entonces.
- Próximo techo (condicionado a las entradas de capital): los escenarios están anclados a las entradas reales de los ciclos pasados (\$69B → \$364B → \$685B). El conservador «Fade» (\$460B, se repite el decaimiento del multiplicador de entrada) implica ~\$131k — solo ~5% por encima del techo de 2025; el central «Maturity» (\$1,01T, se repite el incremento de entrada) ~\$205k; el optimista «Momentum» (\$1,29T, se repite el multiplicador del ciclo anterior) ~\$242k. También se puede calcular la entrada de capital necesaria para que bitcoin alcance un nivel dado en el próximo ciclo: \$500k/BTC requeriría ≈\$3,3T de despliegue en el realized cap, y \$1M/BTC ≈\$7,4T.
Estas cifras de techo son explícitamente condicionales: el objetivo del modelo es fijar la interdependencia entre el precio y la entrada de capital — no es un oráculo autónomo. Te dice qué precio debería alcanzar el mercado en el techo para una determinada ola de entrada de capital (y, a la inversa, qué entrada hace falta para alcanzar un precio de techo dado en el próximo ciclo), pero no pretende saber cuánto capital comprometerán los participantes del mercado en bitcoin; esa es una cuestión para nuestra investigación futura.
Aportaciones principales
- Una teoría endógena de los techos del ciclo. Los techos son el punto fijo de un bucle de retroalimentación de distribución de los LTH, \(c_{LTH}=g(\text{MVRV})\), en lugar del producto de indicadores arbitrarios o de cualquier disparador externo más allá de la propia entrada de capital.
- Una teoría del coste base para los suelos del ciclo. El suelo viene fijado por un descuento del 15% sobre el coste base de los LTH. El propio coste base puede aproximarse bien hasta con un año de antelación mediante la contabilidad del realized cap de los LTH (el libro mayor RCLTH).
- El techo de 2025 fuera de muestra con −1%. Una auténtica prueba walk-forward fuera de muestra de un techo de ciclo moderno, entrenada solo con datos previos — evidencia contundente de que el mecanismo es real.
- Una ley de sensibilidad para el volumen de gasto diario \(Q\). El impacto de cada driver es igual a su coeficiente de variación por su peso en \(Q\); esto separa con claridad lo que fija el nivel de \(Q\) (el gasto de los short-term holders) de lo que forma el techo (el gasto de los long-term holders) — indicándote dónde modelar en detalle y dónde puedes permitirte simplificar.
- Los costes base realizados efectivos por cohorte y sus kernels como métricas independientes. El coste base realizado efectivo de los STH (\(p_{SOPR}^{STH}\)) se aproxima bien mediante un promedio corto y cargado al frente del precio reciente (R²≈0,9995); el coste base realizado efectivo de los LTH (\(p_{SOPR}^{LTH}\)) se aproxima mediante un kernel en forma de campana del precio con un desfase largo (R²≈0,92 en bruto, ≈0,98 suavizado) — la campana surge de forma natural como la derivada del peso logístico de envejecimiento.
- Una explicación cuantitativa de la maduración del mercado. El \( MVRV_{LTH} \) en el techo se ha comprimido a lo largo de los ciclos (34 → 33 → 4,1 → 3,4) mientras que el suelo ha subido (0,66 → 0,82) y el despliegue de capital se ha vuelto más uniforme (la pendiente de la curva de despliegue \(K\) decae: ~7 → ~2,75) — las caídas se reducen a medida que los niveles de precio absolutos suben. El modelo puede predecir el \( MVRV_{LTH} \) esperado en el techo, ya que ese parámetro es una variable endógena (con «Fade» a \$460B, \( MVRV_{LTH} \) ~ 2,49; con «Maturity» a \$1,01T, ~3,28; con «Momentum» a \$1,29T, ~3,57).
Las secciones que siguen construyen el modelo desde la base, partiendo de los fundamentos matemáticos: la división en cohortes y los kernels de coste base, la ecuación que vincula la ley de precio con la entrada de capital, la retroalimentación de distribución de los LTH que forma los techos, el múltiplo de coste base que forma los suelos, y la validación completa — tanto sobre el historial de entrenamiento como en modo walk-forward fuera de muestra.
1. Trabajos previos: leer techos y suelos on-chain
El análisis on-chain comenzó con una premisa simple y radical: una blockchain pública registra el último movimiento de cada moneda, de modo que el coste base de toda la oferta monetaria es, en principio, conocible. De esa premisa surgió toda una familia de métricas de valoración. Cada una se ha ganado su lugar. Pero casi todas comparten una limitación silenciosa: describen el estado del mercado sin explicar cómo se llegó a ese estado. Esta sección recorre el linaje que hereda el modelo Blocklens-TOP, y luego nombra la brecha que se construyó para cerrar.
1.1 Realized Cap y Realized Price
El movimiento fundacional fue dejar de valorar las monedas al precio de hoy y empezar a valorarlas al precio al que cada moneda se movió por última vez. Coin Metrics formalizó esto como Realized Capitalization (Realized Cap, RCap): la suma, sobre todas las salidas no gastadas, de la cantidad de cada moneda multiplicada por el precio del día en que se creó esa salida. Mientras que la capitalización de mercado (precio por oferta circulante) responde a «¿cuánto vale la oferta ahora?», el Realized Cap responde a «¿cuánto le costó la oferta a sus holders?» — un agregado del capital aportado a la red en lugar de su valoración a precio de mercado.
Dividir el Realized Cap por la oferta circulante da el Realized Price (RP), el coste base medio por moneda en toda la red. El Realized Price se comporta como un centro de gravedad para el mercado: un suelo blando en los mercados bajistas, un nivel que el precio spot pone a prueba y del que rebota repetidamente. Ambas métricas convierten la blockchain en un registro contable del coste del inversor, y muchas de las métricas que siguen son, en cierto sentido, un ratio o una partición de estas dos.
1.2 MVRV y el MVRV Z-Score
Si el Realized Cap es lo que costó la oferta y el market cap es lo que vale, su ratio mide el beneficio no realizado agregado. Este es el ratio MVRV (Market-Value-to-Realized-Value):
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{\text{price}}{\text{Realized Price}}.\tag{2}$$Un MVRV por encima de 1 significa que la moneda media está en beneficio; por debajo de 1, en pérdida. Históricamente, los máximos extremos han señalado techos eufóricos y las lecturas por debajo de 1 han marcado suelos de capitulación. Para afinar la señal, Awe and Wonder introdujeron el MVRV Z-Score, que estandariza la brecha entre el market value y el realized value por su propia desviación típica histórica \(\sigma\):
$$\text{MVRV Z} = \frac{\text{Market Cap} - \text{Realized Cap}}{\sigma(\text{Market Cap})}.\tag{3}$$El Z-score tiene una reputación merecida a la hora de identificar los extremos del ciclo. Aun así, sigue siendo un oscilador normalizado: te dice que el mercado está estadísticamente sobrecalentado respecto a su propio pasado, no qué entrada de capital produjo el sobrecalentamiento, ni cuándo debe disiparse. Lee la temperatura; no modela cómo se propaga el fuego.
1.3 SOPR: beneficio realizado en el momento del gasto
Las métricas anteriores valoran monedas que permanecen quietas. El Spent Output Profit Ratio (SOPR) de Renato Shirakashi valora las monedas en el momento en que se mueven. Para cada salida gastada en un día dado, el SOPR compara el precio al que se vendió con el precio al que se creó:
$$\text{SOPR} = \frac{\text{price at spend}}{\text{price at creation}} \;=\; \frac{\text{realized value}}{\text{value paid}}.\tag{4}$$Un SOPR por encima de 1 significa que las monedas, en promedio, se gastan en beneficio; por debajo de 1, en pérdida; y la línea en 1 — el nivel donde los vendedores apenas alcanzan el punto de equilibrio — actúa como soporte recurrente en los mercados alcistas y resistencia en los bajistas, cuando los participantes se apresuran a salir en break-even. El SOPR es importante para nuestro trabajo por una razón concreta: se construye a partir del coste base de las monedas gastadas (introducimos la noción de coste base realizado efectivo, distinta del coste base ordinario de las monedas mantenidas) — el propio precio de origen de las salidas de transacción no gastadas que, debidamente ponderadas por cohorte, impulsan el cambio en el Realized Cap. Adoptamos este coste base realizado efectivo de las monedas gastadas (denotado \(p_{\text{SOPR}}\)) como una magnitud de primer orden en lugar de sustituirlo por el coste base de las tenencias restantes — una distinción que precisamos en secciones posteriores.
1.4 Cohortes de holders y la frontera de ~155 días
Un refinamiento adicional divide la oferta por la edad de las monedas — el número de días desde que una moneda se movió por última vez — en Short-Term Holders (STH) y Long-Term Holders (LTH). La frontera empírica se sitúa cerca de los 155 días (Schultze-Kraft, marzo de 2020): más allá de unos cinco meses, la probabilidad de que una moneda vuelva a moverse cae con fuerza, por lo que las monedas más antiguas se comportan como tenencias de convicción y las más jóvenes como capital activo y reactivo. Dividir el Realized Price, el SOPR y el MVRV a lo largo de esta línea produce costes base y ratios de beneficio específicos por cohorte — MVRVLTH, STH-SOPR, etc. — que aíslan el comportamiento de las dos poblaciones cuya interacción impulsa el ciclo.
El umbral de 155 días se aplicó originalmente como un corte rígido; más tarde se propuso una metodología de suavizado (Heeg & Schultze-Kraft, noviembre de 2020). A lo largo de este informe usamos un peso logístico suave sobre la edad de la moneda \(a\): \(W_{\text{LTH}}(a) = 1/\left(1 + e^{-0.1(a-155)}\right)\), acotado a 0 por debajo de 100 días y a 1 por encima de 210 días, con peso STH \(1 - W_{\text{LTH}}\). Suavizar la frontera es una convención tácita entre los analistas on-chain; preserva la conocida frontera blanda de ~155 días (por valor en BTC) al tiempo que sustituye un escalón discontinuo por una transición diferenciable — y, como muestran las secciones posteriores, es precisamente esta propiedad la que nos permite aproximar los costes base realizados de las cohortes.
1.5 HODL waves y bandas de edad de las monedas
En lugar de reducir la edad a dos cohortes, la visualización de HODL waves (Unchained Capital) representa la distribución completa de la oferta a través de bandas de edad — monedas movidas por última vez en un día, una semana, un mes, hasta varios años — como una serie temporal apilada y multicolor. La imagen es vívida: las bandas jóvenes y gruesas se hinchan a medida que las monedas especulativas cambian de manos cerca de un techo, luego se adelgazan a medida que esas monedas maduran y las bandas de monedas antiguas engrosan a lo largo de un mercado bajista. Las HODL waves hacen legible de un vistazo la migración de la oferta entre cohortes, y motivan un objeto clave en nuestro modelo — el flujo diario de monedas que envejecen cruzando la frontera STH/LTH. Pero como gráfico, siguen siendo descriptivas: un hermoso mapa de dónde están las monedas, no una ley de hacia dónde van.
1.6 La visión del spend-hazard de Time-is-Money
Una corriente más dinámica, asociada al enfoque de Time-is-Money (introducido por primera vez por Glassnode en 2024), trata el gasto de bitcoin como un proceso de riesgo (hazard): pregunta, para una moneda de una edad dada, cuál es la probabilidad de que se mueva hoy. Esta visión de spend-hazard, emparentada con la tradición de coin-days-destroyed, reconoce correctamente que las monedas más antiguas tienen menos probabilidad de moverse y que las propensiones de gasto condicionadas por la edad llevan información sobre la convicción de los holders. Apunta en la dirección correcta — hacia el comportamiento, hacia el flujo, hacia las monedas como una población con dinámica dependiente de la edad. En este informe proponemos una manera de conectar esas propensiones de gasto, a través del Realized Cap, con el precio mismo.
1.7 La brecha: osciladores descriptivos frente a un motor generativo
Si damos un paso atrás, el patrón es claro. El Realized Cap y el Realized Price son agregados contables. El MVRV, el Z-score y el SOPR son ratios construidos sobre ellos — osciladores que oscilan al alza cerca de los techos y a la baja cerca de los suelos. Las divisiones por cohorte, las HODL waves y las curvas de spend-hazard enriquecen la descripción con estructura de edad y comportamiento. Cada una de estas herramientas es una lectura del estado del mercado.
Ninguna de ellas es un mecanismo. Cada una responde a «¿dónde estamos respecto a la historia?» mediante un umbral, una banda o una desviación estandarizada — y un umbral es una descripción disfrazada de previsión. Hay tres limitaciones recurrentes:
- Son diagnósticas, no generativas. Un oscilador puede estirarse, pero no dice qué entrada de capital lo estiró, ni reproduce la trayectoria de precio que esa entrada implica.
- Los techos y suelos se leen de forma heurística. «El MVRV está alto», «el SOPR se reinició a 1», «las bandas de la cohorte joven están gruesas» — estos se comparan por patrones contra ciclos anteriores. El punto de inflexión se reconoce, no se produce por la propia dinámica interna del modelo.
- Están calibradas, no cerradas. Ninguna identidad de conservación une las métricas entre sí, por lo que cada una se ajusta a la historia de forma independiente, y no hay garantía de que las piezas sean mutuamente consistentes.
El modelo Blocklens-TOP se construyó para cerrar exactamente esta brecha. Parte de una identidad matemática exacta — el cambio diario en el Realized Cap es igual al beneficio/pérdida realizado ponderado por cohorte más la emisión — y la invierte para expresar el precio como función de la entrada de capital. Dentro de ese motor, la cohorte de long-term holders distribuye monedas más rápido a medida que sube su rentabilidad no realizada (una respuesta de ley de potencias de la tasa de gasto de los LTH al MVRVLTH), lo que eleva el volumen de gasto diario global del sistema y amortigua el crecimiento posterior del precio. Por lo tanto, un techo de ciclo no es un umbral que se cruza; es un equilibrio que la propia retroalimentación negativa del modelo produce de forma endógena. El mismo mecanismo, en imagen especular, da forma al suelo del ciclo, que se forma allí donde la pérdida no realizada de los long-term holders alcanza niveles en los que el sentimiento de promediar a la baja se apodera de la cohorte (una tasa de gasto en descenso). Las métricas examinadas arriba no se descartan — el Realized Cap, el Realized Price, el SOPR, la división por cohorte y el MVRVLTH reaparecen todos como componentes estructurales. La diferencia es que aquí están conectados entre sí por una identidad en un único modelo generativo que reproduce la trayectoria del precio, en lugar de mantenerse aparte como indicadores separados que hay que mirar a ojo en los extremos.
2. Un modelo de dos cohortes para el techo del ciclo
El ciclo de Bitcoin es, en esencia, un ejercicio de contabilidad: cuánto capital nuevo ha entrado en la cadena, quién está gastando monedas y a qué precio se movieron esas monedas por última vez. El modelo Blocklens-TOP hace que esta imagen sea exacta. Dividimos la oferta en dos cohortes de comportamiento, escribimos la única identidad que el Realized Cap (RCap) debe cumplir por definición, y luego la invertimos para recuperar el precio como el cociente entre la entrada de capital y el volumen de gasto diario. Todo lo que sigue en este informe — la retroalimentación del gasto de monedas que forma el techo y el suelo de coste base que forma el fondo — depende de las tres decisiones de diseño expuestas aquí.
Dividir la oferta: Short-Term y Long-Term Holders
Cada moneda lleva una edad \(a\) — el número de días desde que se movió por última vez on-chain. Las monedas que han permanecido intactas durante mucho tiempo se comportan de forma distinta a las que cambiaron de manos la semana pasada: las monedas antiguas pertenecen a holders de convicción que venden rara vez y a regañadientes, las jóvenes a traders, especuladores y al trasiego del flujo de los exchanges. Llamamos al primer grupo Long-Term Holders (LTH) y al segundo Short-Term Holders (STH), y repartimos cada moneda entre las dos cohortes no con un corte rígido sino con un peso logístico suave (un sigmoide) sobre la edad:
$$ W_{\mathrm{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}} \tag{5}$$Aquí \(W_{\mathrm{LTH}}(a)\) es la fracción de una moneda de edad \(a\) contabilizada como mantenida a largo plazo; el peso a corto plazo es simplemente \(W_{\mathrm{STH}}(a) = 1 - W_{\mathrm{LTH}}(a)\). La curva está acotada a \(0\) por debajo de 100 días y a \(1\) por encima de 210 días, de modo que las monedas muy jóvenes son puramente a corto plazo y las bien envejecidas puramente a largo plazo, con una transición gradual entre los extremos. El cruce se sitúa cerca de \(a \approx 155\) días — la frontera blanda STH/LTH en términos de valor en BTC (un bitcoin con 155 días de edad cuenta exactamente un 50% para la cohorte de Short-Term Holders y un 50% para la de Long-Term Holders). Un peso suave importa: una moneda no se convierte en un tipo de activo distinto en el instante en que expira un temporizador de 155 días, y un sigmoide permite que la pertenencia a cada cohorte cambie gradualmente a medida que las monedas envejecen, lo que a su vez da a los kernels de coste base de la siguiente sección su forma característica.
A partir de estos pesos, todo agregado se divide con limpieza. Escribiendo \(S\) para la oferta total, las ofertas por cohorte son
$$ S_{\mathrm{LTH}}(t) = \sum_{a} W_{\mathrm{LTH}}(a)\,s(a,t), \qquad S_{\mathrm{STH}}(t) = S(t) - S_{\mathrm{LTH}}(t), \tag{6}$$donde \(s(a,t)\) es la oferta en BTC de edad \(a\) el día \(t\). La misma ponderación se aplica a las monedas gastadas, dando los volúmenes diarios \(V_{\mathrm{STH}}\) y \(V_{\mathrm{LTH}}\) que cada cohorte mueve. Dos cohortes, un único dial suave — esa es toda la partición.
La identidad de descomposición del Realized Cap
El Realized Cap (\(R_{\mathrm{Cap}}\)) valora cada moneda no al precio de hoy sino al precio al que se movió por última vez. El resultado es el coste base agregado de la red — una excelente estimación del capital total realmente comprometido con Bitcoin. Su cambio diario admite una descomposición exacta. Para cualquier partición de los que gastan en cohortes \(g\), el cambio en el Realized Cap el día \(t\) es el beneficio o la pérdida realizado contabilizado por las monedas que se movieron, más el valor de las monedas recién emitidas (los ingresos de los mineros):
$$ \Delta R_{\mathrm{Cap}}(t) \;=\; \sum_{g} V_g(t) \,\bigl(p_t - p_{\mathrm{SOPR}}^{g}(t)\bigr) \;+\; \mathrm{iss}(t)\cdot p_t, \qquad g \in \{\mathrm{STH}, \mathrm{LTH}\}. \tag{7}$$Cada símbolo es concreto. \(V_g\) es el BTC gastado por la cohorte \(g\) ese día; \(p_t\) es el precio del día; \(p_{\mathrm{SOPR}}^{g}\) es el coste base ponderado por volumen (el coste base efectivo de lo gastado) de las monedas que gastó la cohorte \(g\) — es decir, el precio al que nacieron esas monedas, que es exactamente el coste por el lado del gasto que entra en el SOPR (el Spent Output Profit Ratio), de ahí el subíndice. Por último, \(\mathrm{iss}\) es la emisión del día en BTC, las nuevas monedas acuñadas por el protocolo, que entran en el Realized Cap al precio actual \(p_t\). El término \(V_g(p_t - p_{\mathrm{SOPR}}^{g})\) es precisamente la ganancia realizada (si \(p_t > p_{\mathrm{SOPR}}^{g}\)) o la pérdida contabilizada cuando la cohorte \(g\) vende: las monedas antiguas salen del Realized Cap a su precio de origen y vuelven a entrar al precio de hoy, y la diferencia, escalada por el volumen, es el flujo neto.
Esto no es una regresión ni una aproximación — es una identidad, verdadera por construcción para cualquier forma de dividir a los que gastan en cohortes. Sus únicos insumos son magnitudes que pueden medirse on-chain: volúmenes de gasto por cohorte, costes base por cohorte, precio y emisión. El siguiente paso natural es resolver esta identidad para el precio.
El motor de precio inverso
La identidad anterior expresa \(\Delta RCap\) en términos del precio. Léela al revés y expresa el precio en términos de \(\Delta RCap\). Como el precio \(p_t\) aparece tanto en los términos del P/L realizado (beneficio/pérdida) como en el término de emisión, podemos agrupar los coeficientes de \(p_t\) y resolver la ecuación para el precio. El resultado es el motor que está en el corazón del modelo:
$$ p_t \;=\; \underbrace{\frac{c_{\mathrm{STH}}(t) S_{\mathrm{STH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t) S_{\mathrm{LTH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{LTH}}(t)}{Q(t)}}_{\mathrm{inertia}(t)\text{ (spend-weighted cost basis)}} \;+\; \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{8}$$El precio es un nivel de coste de referencia más la entrada de capital dividida por el volumen de gasto diario. El volumen de gasto diario \(Q(t)\) es el total de BTC que la red mueve en un día:
$$ Q(t) \;=\; c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t) \;+\; \mathrm{iss}(t), \tag{9}$$donde \(c_g = V_g / S_g\) es la tasa de gasto de la cohorte \(g\) — la fracción de su oferta movida por día — y \(Q\) es simplemente el gasto diario total más la emisión. El término de inertia es el coste base ponderado por gasto de todo lo que se mueve ese día:
$$ \mathrm{inertia}(t) \;=\; \frac{c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)}{Q(t)}. \tag{10}$$La inertia es el nivel de precio que el mercado mantendría si no llegara ni un dólar de capital nuevo: el precio medio al que se adquirieron las monedas de hoy, ponderando cada cohorte por cuánto gasta. El capital fresco, \(\Delta RCap\), empuja el precio por encima de ese ancla — y cuantas menos monedas esté dispuesto a vender el mercado, más fuerte es el empuje. La misma entrada en dólares mueve el precio mucho cuando el volumen de gasto diario \(Q\) es escaso y apenas nada cuando es profundo. La tabla completa de símbolos aparece abajo como referencia.
Una nota sobre la notación. Las magnitudes escritas con un argumento de tiempo explícito \((t)\) — \(S_{\mathrm{STH}}(t)\), \(S_{\mathrm{LTH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{STH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)\), \(Q(t)\), \(\mathrm{inertia}(t)\), \(\mathrm{iss}(t)\), \(\Delta R_{\mathrm{Cap}}(t)\), así como la tasa de gasto a largo plazo modelada \(c_{\mathrm{LTH}}(t)\) — evolucionan día a día y son lo que el modelo rastrea. La tasa de gasto a corto plazo \(c_{\mathrm{STH}}\) proviene de la misma ley de valoración (Sección 2.2), pero responde tan débilmente — su exponente es pequeño y \(\mathrm{MVRV}_{\mathrm{STH}}\) está fijado cerca de 1 — que la ley devuelve una trayectoria casi plana. Los kernels de edad de la moneda \(W_{\mathrm{LTH}}(a)\) y \(m(a)\) son funciones fijas de la edad de la moneda \(a\), no del tiempo \(t\); y el precio se escribe \(p_t\). Mantenemos esta convención a lo largo de todo el informe.
| Símbolo | Significado |
|---|---|
| \(a\) | Edad de la moneda — días desde que la moneda se movió por última vez on-chain |
| \(W_{\mathrm{LTH}}(a)\) | Peso logístico de Long-Term Holder de una moneda de edad \(a\); \(W_{\mathrm{STH}} = 1 - W_{\mathrm{LTH}}\) |
| \(S_g\) | Oferta (BTC) en manos de la cohorte \(g \in \{\mathrm{STH},\mathrm{LTH}\}\); \(S\) es la oferta total |
| \(V_g\) | BTC gastado (movido) por la cohorte \(g\) el día \(t\) |
| \(c_g = V_g/S_g\) | Tasa de gasto de la cohorte \(g\) — fracción de su oferta movida por día |
| \(p_t\) | Precio de BTC el día \(t\) |
| \(p_{\mathrm{SOPR}}^{g}\) | Coste base ponderado por volumen (precio de origen) de las monedas gastadas por la cohorte \(g\) |
| \(\mathrm{iss}\) | Emisión diaria en BTC (nuevas monedas acuñadas por el protocolo), que entran en \(RCap\) a \(p_t\) |
| \(RCap\) | Realized Cap — cada moneda valorada a su precio del último movimiento; \(\Delta RCap\) es su cambio diario (entrada neta de capital) |
| \(Q(t)\) | Volumen de gasto diario — total de BTC gastado más emitido ese día: \(c_{\mathrm{STH}}(t)S_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t)S_{\mathrm{LTH}}(t) + \mathrm{iss}(t)\) |
| \(\mathrm{inertia}\) | Coste base por cohorte ponderado por gasto — el nivel de precio en ausencia de capital nuevo |
Esta es la arquitectura completa: una división suave en dos cohortes, una identidad exacta del Realized Cap y un motor de precio inverso que convierte la entrada de capital en precio a través del volumen de gasto diario \(Q\). Sin embargo, tres grupos de sus variables siguen siendo cajas negras: no hemos dicho cómo se forman los costes base por cohorte \(p_{\mathrm{SOPR}}^{\mathrm{STH}}\) y \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}\), cómo se modelan las ofertas \(S_{LTH} \) y \(S_{STH} \), ni qué gobierna las tasas de gasto \(c_{\mathrm{STH}}\) y \(c_{\mathrm{LTH}}\) de las que depende \(Q\). Es la última de estas — concretamente, la respuesta de los Long-Term Holders al beneficio — la que convertirá esta identidad estática en un modelo del techo del ciclo. Cada uno de estos componentes se aborda en las secciones que siguen.
2.1. Métricas de coste base por cohorte: \( p_{\text{SOPR}}^{\text{STH}} \) y \( p_{\text{SOPR}}^{\text{LTH}} \)
Cada vez que una moneda se mueve, cambia de manos a algún precio (el modelo Blocklens-TOP supone que cualquier movimiento de una moneda es un cambio de propiedad — un supuesto que puede inflar algo las estimaciones del coste base pero que no afecta materialmente a la precisión del modelo, ya que el modelo se alimenta del cambio en el Realized Cap, y un nivel estable de movimiento de monedas se compensa hasta cero), y ese precio se convierte en su coste base — el número contra el que su holder contabiliza un beneficio o una pérdida la próxima vez que la moneda se mueve. Promedia esos precios de origen entre las monedas que una cohorte gasta en un día dado, ponderando por volumen, y tienes el coste base efectivo de las monedas gastadas: la métrica que denotamos \( p_{\text{SOPR}}^{g} \) para la cohorte \( g \). Aquí el SOPR (Spent Output Profit Ratio) es la contabilidad on-chain del beneficio realizado, y \( p_{\text{SOPR}}^{g} \) es su denominador explicitado en unidades de precio. Estas dos series — una para los Short-Term Holders (STH, monedas movidas recientemente), otra para los Long-Term Holders (LTH, monedas dormidas el tiempo suficiente para contar como oferta de convicción) — son el motor del beneficio realizado de todo el modelo. Pero cada una también se sostiene por sí misma como una métrica on-chain clara e interpretable, y esta sección las trata exactamente en esa función.
Definición
Fija un día \( t \). Sea que la cohorte \( g \in \{\text{STH}, \text{LTH}\} \) gasta \( V_g \) BTC ese día, y sea \( \Delta\mathrm{RCap}_g \) el cambio en el Realized Cap que producen esas monedas gastadas. El coste base de lo gastado por la cohorte es el precio de origen ponderado por volumen de exactamente esas monedas:
$$ p_{\text{SOPR}}^{g}(t) \;=\; p_t \;-\; \frac{\Delta\mathrm{RCap}_g(t)}{V_g(t)}, \tag{11}$$donde \( p_t \) es el precio actual.
Modelar \( p_{\text{SOPR}} \): el kernel de edad de gasto medido
No suponemos ni una ventana de media móvil ni una forma paramétrica para ninguna de las cohortes. Medimos, directamente del registro histórico, las edades a las que se gastan realmente las monedas — y usamos esa distribución como kernel de ponderación sobre el precio pasado. A medida que recorremos snapshots diarios consecutivos de las salidas de transacción no gastadas (UTXOs), cada moneda de edad \( a \) gastada en un día dado añade su volumen ponderado por cohorte a un kernel acumulado a lo largo de toda la historia:
$$ K_{\text{STH}}(a) = \sum_{\text{days}} V(a)\,\bigl(1 - W_{\text{LTH}}(a)\bigr), \qquad K_{\text{LTH}}(a) = \sum_{\text{days}} V(a)\,W_{\text{LTH}}(a), \tag{12}$$donde \( V(a) \) es el volumen en BTC gastado ese día por monedas de edad \( a \). Normalizado a \( w_g(a) = K_g(a)/\sum_a K_g(a) \), cada kernel es la distribución empírica de edad de gasto de su cohorte. El coste base de la cohorte es un promedio ponderado por volumen del precio al que nacieron esas monedas — el kernel aplicado al precio rezagado:
$$ p_{\text{SOPR}}^{g}(t) = \sum_{a} w_g(a)\, \text{price}(t - a). \tag{13}$$No se ajusta ninguna ventana — los pesos son el propio comportamiento de gasto on-chain. Los dos kernels difícilmente podrían parecer más distintos.
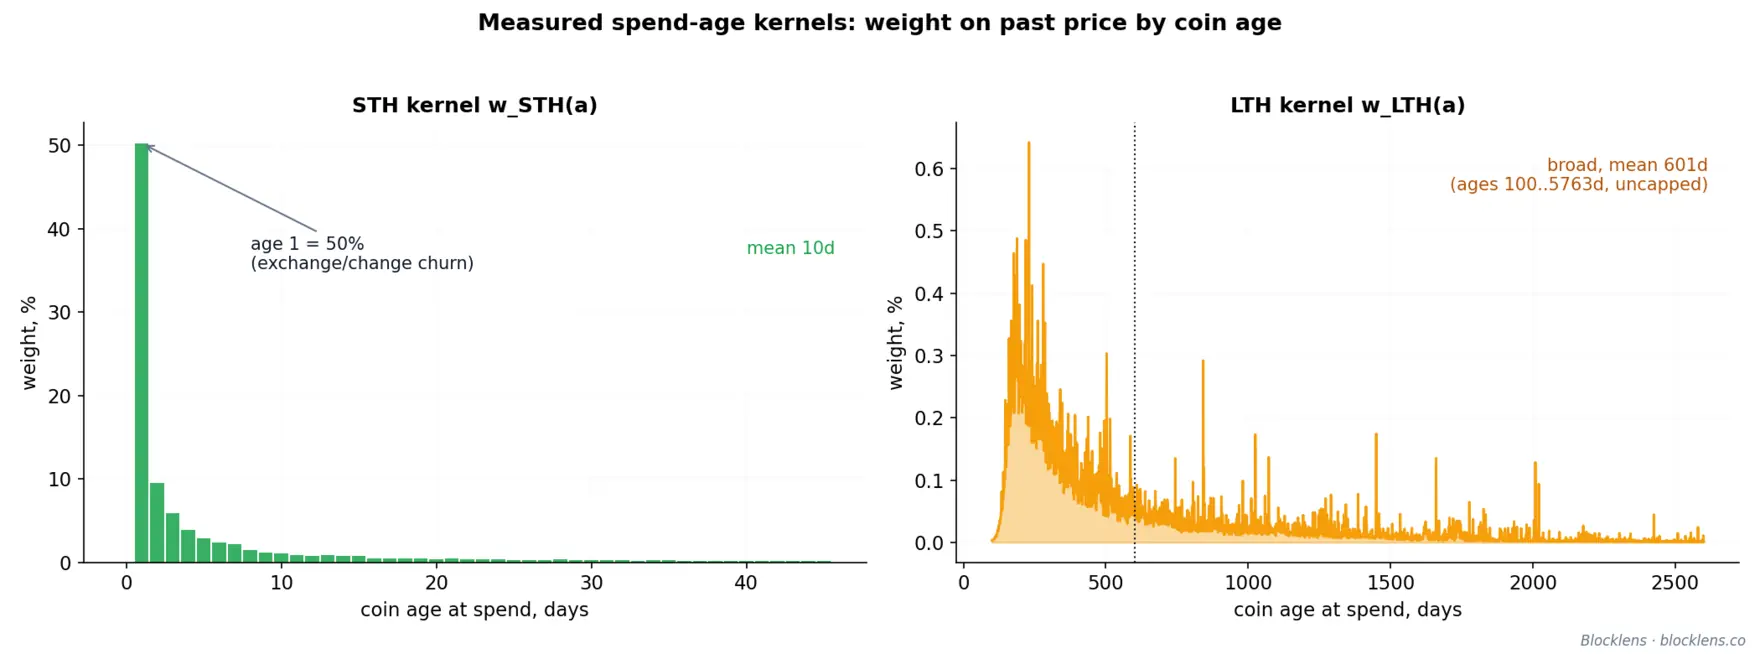
Short-term holders: un coste base de ~10 días, ajustado con tres nueves
Los STH gastan sus monedas más frescas, por lo que \( p_{\text{SOPR}}^{\text{STH}} \) es un promedio fuertemente cargado al frente del precio reciente. La carga al frente es severa por una razón concreta: cerca del \( 50\% \) del volumen gastado por los STH tiene un día de antigüedad — monedas trasladadas entre carteras o devueltas como cambio, movidas esencialmente al precio al que nacieron, de ahí que sean neutrales en beneficio. Construido a partir del kernel medido, el modelo reproduce el \( p_{\text{SOPR}}^{\text{STH}} \) diario on-chain en bruto casi a la perfección: \( R^2 = 0.9995 \).
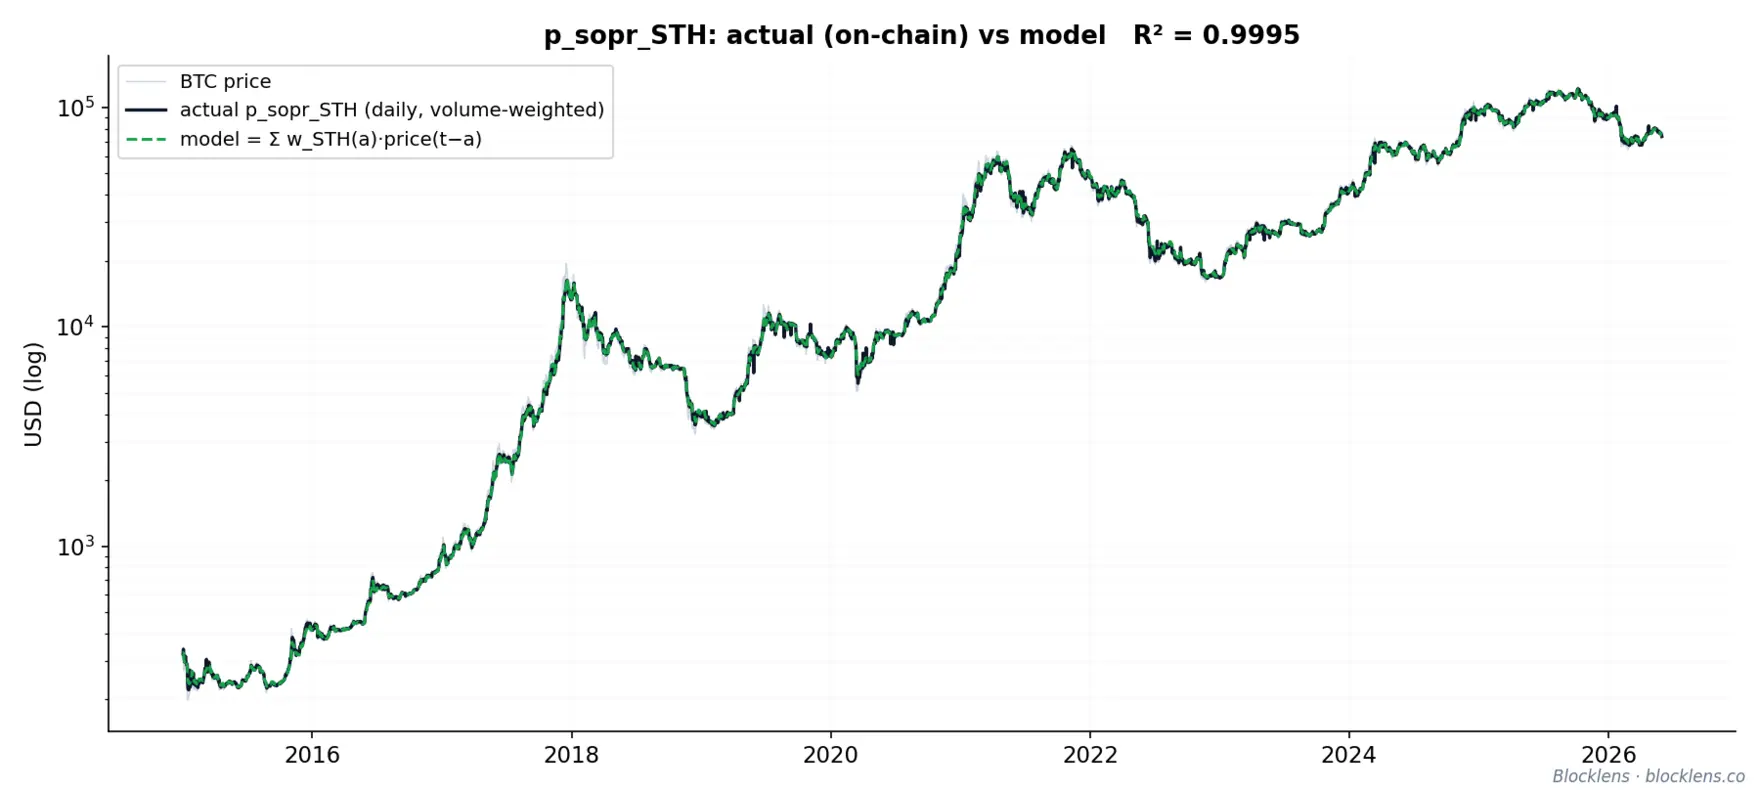
Long-term holders: un rango amplio, sin tope superior de edad
El kernel de los LTH es la amplia distribución de edad de gasto de arriba, media \( \approx 600 \) días. Deliberadamente no imponemos ningún tope superior de edad: el kernel se recalcula cada vez desde la edad de 100 días hasta las monedas más antiguas realmente presentes en los datos (actualmente hasta \( \approx 5{,}760 \) días, unos 15,8 años), de modo que las monedas más baratas y más tiempo dormidas no se descartan silenciosamente cuando por fin se mueven. El coste base es
$$ p_{\text{SOPR}}^{\text{LTH}}(t) = \sum_{a} w_{\text{LTH}}(a)\, \text{price}(t - a), \tag{14}$$un promedio amplio del precio de hace uno a dos años. Los long-term holders gastan rara vez y en ráfagas, por lo que la serie diaria en bruto es genuinamente ruidosa — el modelo la ajusta con \( R^2 = 0.92 \). Suaviza el coste base realizado real con una ventana de 60 días y el ajuste sube a \( R^2 = 0.98 \). Ese salto en la calidad del ajuste es evidencia de la escasez e irregularidad del gasto de los LTH, no un defecto de la forma funcional.
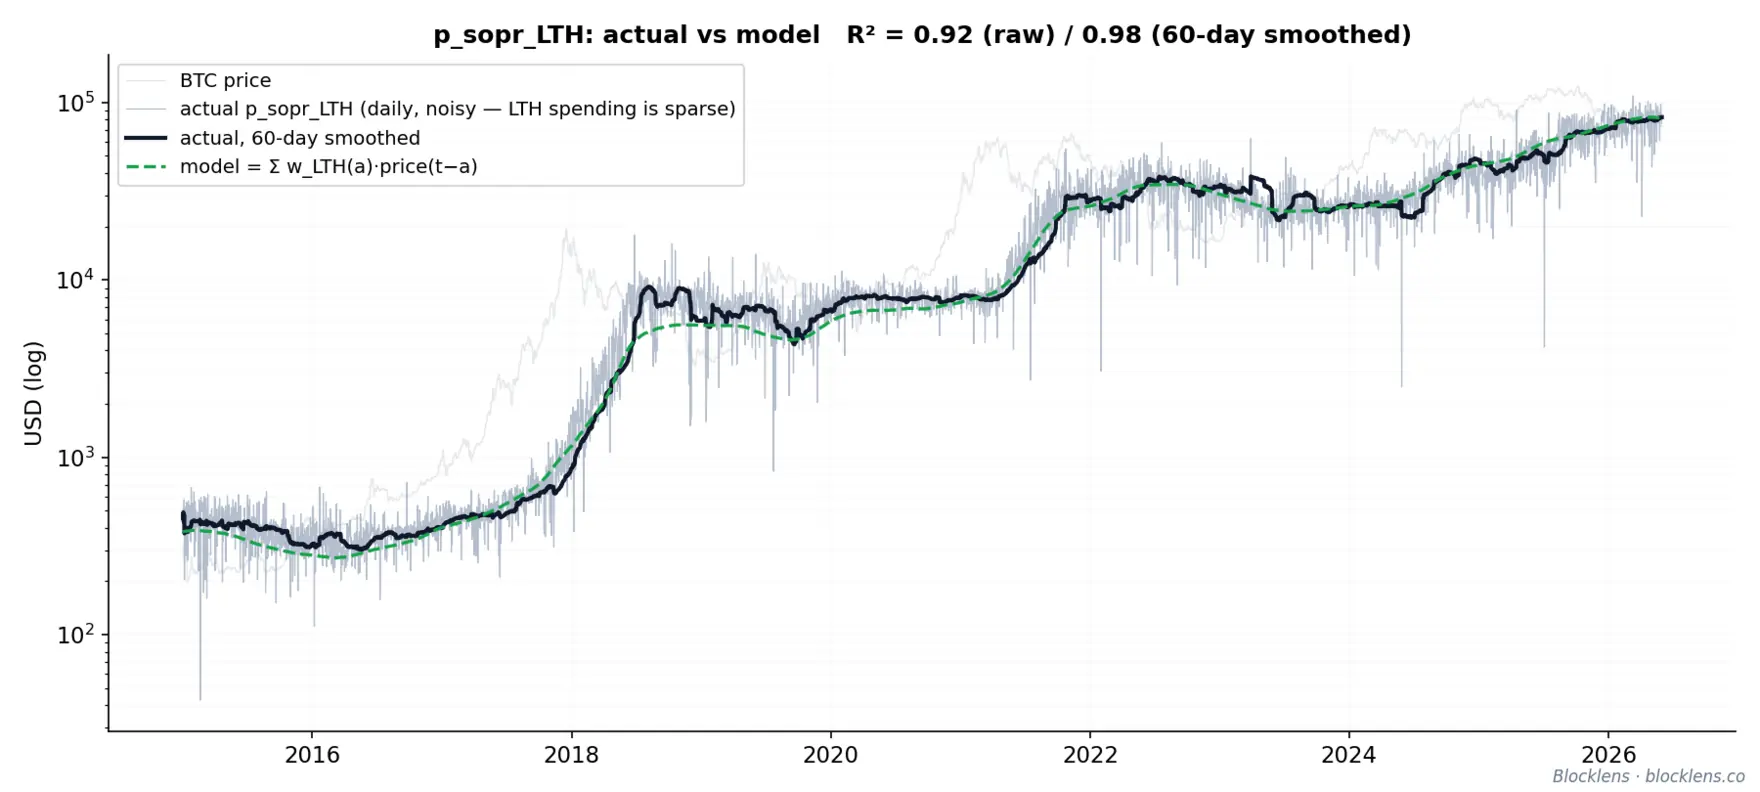
Dos costes base, no uno: la distinción entre \( p_{\text{SOPR}}\) y el \(\text{Realized Price}\)
Confundir el SOPR y el MVRV es el error más común en la contabilidad de flujos por cohorte. El coste base que impulsa el beneficio realizado es el coste base de la moneda gastada \( p_{\text{SOPR}}^{g} \): el precio de origen de las monedas que realmente se movieron ese día — un objeto que promedia ~10 días de edad para los STH y ~600 días para los LTH. Es lo que entra en \( \Delta RCap\). El Realized Price es el precio en el momento de la transacción ponderado sobre las salidas no gastadas, que promedia el precio de entrada de todas las monedas en circulación a lo largo de toda la historia precedente. En particular, el precio realizado de los LTH \( RP_{\text{LTH}} \), usado más adelante para el suelo del ciclo y el cálculo del MVRV, se apoya en un kernel completamente distinto — la campana de ganancia de pertenencia \( m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1) \), centrada cerca de los 155 días, que describe cuándo las monedas maduran hacia el conjunto LTH, no cuándo las monedas LTH se gastan (media ~600 días). El coste base \( p_{\text{SOPR}}\) pregunta «¿cuánto pagaron los vendedores de hoy por las monedas que gastaron?»; el Realized Price pregunta «¿cuánto pagó todo el que mantiene?». Kernels distintos, preguntas distintas, lugares distintos en el modelo.
2.2. Qué mueve Q: cLTH, cSTH, SLTH, SSTH
El motor de precio inverso de la Sección 2.1 gira en torno a un único denominador. Recuerda que el precio se reconstruye como \( p_t = \text{inertia}(t) + \Delta\mathrm{RCap}(t)/Q(t) \), donde \( \Delta\mathrm{RCap}(t) \) es el cambio diario en el Realized Cap (el beneficio o la pérdida realizado más la emisión) y \( Q(t) \) es el volumen de gasto diario — el volumen de monedas, en BTC, que realmente se mueven y se revalorizan ese día. Todo lo que viene después depende de cómo se comporta \( Q \), así que conviene saber con precisión qué partes fijan su nivel y cuáles fijan sus puntos de inflexión. No son las mismas partes.
El volumen de gasto se descompone en cuatro magnitudes de comportamiento más una constante del protocolo:
$$ Q(t) = c_{\text{STH}}(t)\,S_{\text{STH}}(t) + c_{\text{LTH}}(t)\,S_{\text{LTH}}(t) + \text{iss}(t), \tag{15}$$donde, para cada cohorte \( g \in \{\text{STH}, \text{LTH}\} \), \( S_g \) es la oferta de esa cohorte (BTC en manos), \( c_g = V_g/S_g \) es su tasa de gasto diaria (la fracción de sus tenencias que mueve, siendo \( V_g \) el BTC que gasta), y \( \text{iss} \) es la emisión diaria en BTC.
La ley de sensibilidad: impacto = CV × peso
Un driver mueve \( Q \) solo si es a la vez variable y pesado. Una magnitud que oscila violentamente pero apenas tiene peso en la suma no puede mover el total; una que domina la suma pero nunca cambia tampoco puede moverlo. El producto de ambos es lo que cuenta — y puede escribirse de forma exacta. Toma un único driver cualquiera y llámalo \( x \) — cada uno de \( c_{\text{STH}}, S_{\text{STH}}, c_{\text{LTH}}, S_{\text{LTH}} \) por turnos, de uno en uno. Un movimiento diario típico en \( x \) es una desviación típica, que escribimos como \( \delta x = \mathrm{CV}(x)\cdot x \), puesto que el coeficiente de variación \( \mathrm{CV}(x)=\sigma_x/\mu_x \) es justamente esa desviación expresada como fracción del propio \( x \). A primer orden, tal movimiento desplaza el volumen de gasto en \( \Delta Q = (\partial Q/\partial x)\,\delta x \); divide por \( Q \) y los dos efectos se separan con limpieza:
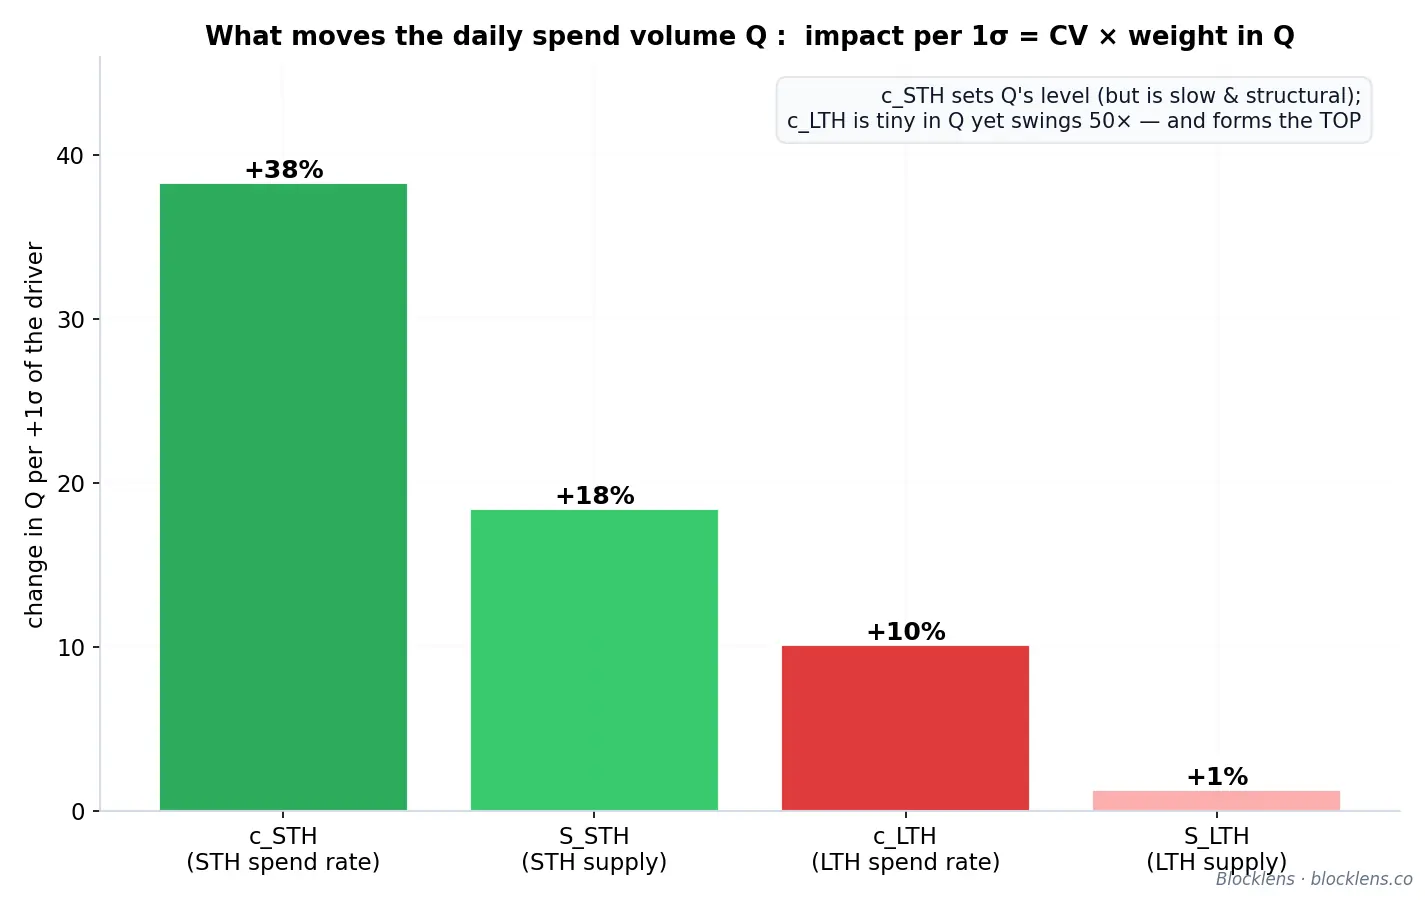
$$ \frac{\Delta Q}{Q}\bigg|_{1\sigma} \;\approx\; \mathrm{CV}(x)\;\times\;\underbrace{\frac{\partial Q}{\partial x}\cdot\frac{x}{Q}}_{\displaystyle w_x}. \tag{16}$$La fórmula se evalúa por separado para cada driver \( x \), una fila por driver. El primer factor, \( \mathrm{CV}(x) \), es cuánto deambula \( x \); el segundo, \( w_x \), es cuánto importa \( x \) a \( Q \) — su elasticidad — y para nuestro \( Q = c_{\text{STH}}S_{\text{STH}} + c_{\text{LTH}}S_{\text{LTH}} + \mathrm{iss} \) aditivo se reduce simplemente a la cuota del término de \( x \) en la suma: \( w_{c_{\text{STH}}} = w_{S_{\text{STH}}} = c_{\text{STH}}S_{\text{STH}}/Q \approx 93\% \), y \( w_{c_{\text{LTH}}} = w_{S_{\text{LTH}}} = c_{\text{LTH}}S_{\text{LTH}}/Q \approx 7\% \). En el punto de operación, los STH rotan aproximadamente el \( c_{\text{STH}} \approx 4.2\% \) de su saldo por día, los LTH solo el \( c_{\text{LTH}} \approx 0.08\text{–}0.13\% \) — entre 33 y 50 veces más lento — por lo que el gasto de los LTH es solo ~7% de \( Q \). Aplica la ley y las cuatro contribuciones encajan en su sitio:
| Componente | CV (rango) | Peso en \( Q \) | Impacto por σ en \( Q \) | Carácter |
|---|---|---|---|---|
| \( c_{\text{STH}} \) | ≈ 41% (~6×) | pesado (~93%) | +38% | lento, estructural |
| \( S_{\text{STH}} \) | ≈ 20% | pesado | +18% | lento, estructural |
| \( c_{\text{LTH}} \) | ≈ 144% (~50×) | ligero (~7%) | +10% | explosivo, episódico |
| \( S_{\text{LTH}} \) | ≈ 19% | ligero | +1% | lento, estructural |
El nivel frente al techo: por qué cSTH rige uno y cLTH el otro
La tabla plantea un enigma. Por magnitud, \( c_{\text{STH}} \) es la palanca más potente sobre \( Q \): \( +38\% \) por σ frente al \( +10\% \) de \( c_{\text{LTH}} \). Adelantándonos, el modelo deja que \( c_{\text{STH}} \) responda solo débilmente — una pendiente de valoración leve y apenas identificable — y dedica todo su cuidado a \( c_{\text{LTH}} \). La resolución es que «qué fija el nivel de \( Q \)» y «qué hace que \( Q \) se hinche en el techo» son preguntas distintas, y el ciclo no lo deciden el nivel de Q sino los drivers que lo hacen hincharse. La respuesta no se afirma; se lee de la propia estructura de las dos tasas de gasto.
La tasa de gasto de cada cohorte en función de la rentabilidad de sus posiciones no realizadas. Un diagnóstico simple es tomar la tasa de gasto suavizada de cada cohorte y representarla frente al \( \mathrm{MVRV} \) propio de esa cohorte — el precio dividido por el precio realizado de la cohorte (su coste base) — coloreado por ciclo. Las dos cohortes responden a la misma pregunta con firmas opuestas.
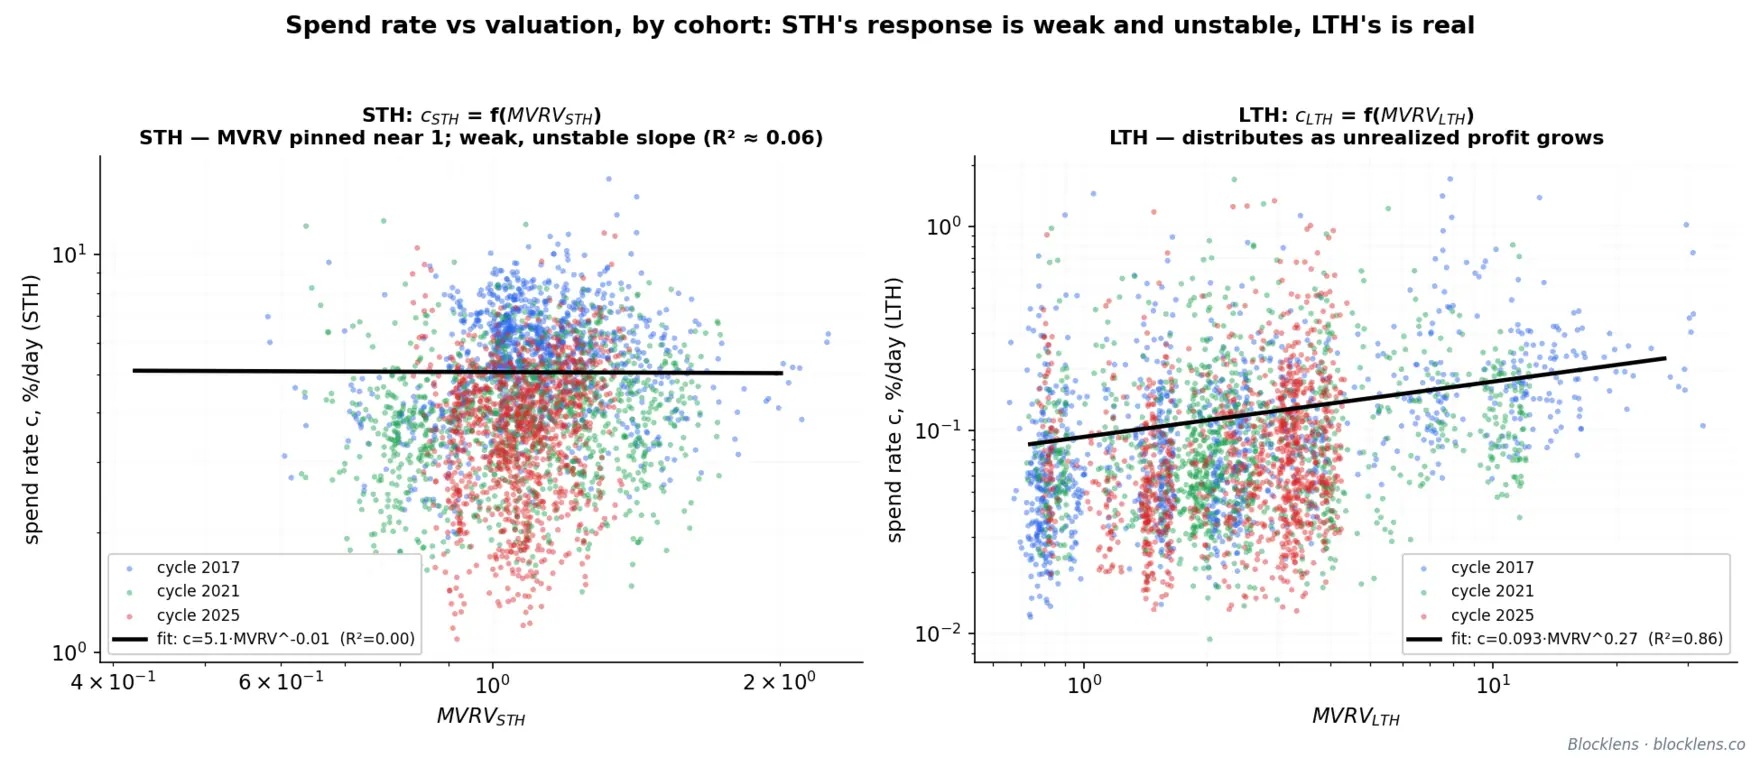
\( c_{\text{STH}} \) apenas lleva información cíclica — por lo que una ley casi plana es correcta. El gasto a corto plazo es la fontanería del mercado: enrutamiento de exchanges, salidas de cambio, trasiego ordinario. Domina \( Q \) en todo momento — en el punto de operación \( c_{\text{STH}}\,S_{\text{STH}} \approx 156{,}000 \) BTC/día, un 92% pleno de un \( Q \approx 169{,}000 \) — y su nivel sí deambula (CV 41%). Pero a lo largo de un ciclo esas oscilaciones capturan solo una pequeña cuota del beneficio extraído de la entrada total de capital — el grueso va a los long-term holders. Por construcción, los STH se sitúan en su coste base, por lo que \( \mathrm{MVRV}_{\text{STH}} \) apenas se aleja de 1 (un rango de ~3×); la cohorte casi no tiene rango de rentabilidad al que responder, y la poca respuesta que encuentra el ajuste apenas tiene capacidad explicativa (\( R^2 \approx 0.06\text{–}0.08 \)). \( c_{\text{STH}} \) fija dónde se sitúa \( Q \) y deambula allí con la microestructura del mercado; no se dispara en el techo, así que no puede formar el techo.
\( c_{\text{LTH}} \) es la fuerza motriz del ciclo. El gasto a largo plazo es lo opuesto por completo. La cohorte mantiene monedas compradas muy por debajo del spot, por lo que su rentabilidad oscila sustancialmente a lo largo de un ciclo, y su tasa de gasto sube con esa rentabilidad a lo largo de una ley de potencias limpia: los holders aguantan todo el mercado bajista cerca de sus mínimos y distribuyen con más fuerza cuanto más se aleja el precio de su coste base. El repunte es pequeño en BTC — solo ~7% de \( Q \) — pero responde al precio y llega exactamente cuando el precio es más alto, que es cuando golpea con más fuerza al denominador. Esta es la señal cíclica e impulsada por el beneficio, y de los cuatro drivers es el decisivo para el punto de inflexión.
Una ley, ambas cohortes — la débil respuesta a corto plazo es lo que devuelve el ajuste. El punto decisivo es que tratar \( c_{\text{STH}} \) como casi plano no es un supuesto impuesto al modelo; es el resultado del idéntico procedimiento de ajuste aplicado a ambas cohortes. Ajusta la misma forma funcional \( c_g = A_g\cdot\mathrm{MVRV}_g^{\,b_g} \) a cada cohorte, con los parámetros estimados solo con datos previos. El exponente a largo plazo sale en \( b_{\text{LTH}} \approx +0.3 \) — una pendiente real con genuina capacidad explicativa (\( R^2 \approx 0.04\text{–}0.06 \) en bruto, \( 0.857 \) por intervalos) que actúa sobre un rango de rentabilidad de 60×. El exponente a corto plazo sale pequeño e inestable: alrededor de \( +0.14 \) sobre toda la historia, pero en cualquier punto entre \( \approx 0 \) y \( \approx 0.3 \) según la ventana, y — de forma decisiva — con casi nula capacidad explicativa (\( R^2 \approx 0.06 \)). La misma máquina que encuentra una pendiente real y bien determinada para los LTH solo encuentra ruido para los STH. Por tanto, un \( c_{\text{STH}} \) casi plano no está ajustado a mano; es lo que devuelven los datos cuando se les hace la misma pregunta — y como \( \mathrm{MVRV}_{\text{STH}} \) nunca se aleja de ≈ 1, incluso esa pendiente leve desplaza \( c_{\text{STH}} \) en casi nada a lo largo de un ciclo, mientras que \( c_{\text{LTH}} \) oscila por múltiplos.
Apalancamiento del beneficio: por qué la cohorte pequeña es dueña del techo. Los LTH son solo ≈ 6% del volumen de gasto, y sin embargo aportan una mayoría creciente del beneficio realizado a lo largo de los ascensos — 36% en 2017, 54% en 2021, 68% en 2025 — porque venden monedas adquiridas múltiplos por debajo del spot. En los techos, el múltiplo de beneficio por moneda es de aproximadamente \( 1.05\times \) para los STH frente a \( 2.3\text{–}18\times \) para los LTH. El techo del ciclo es, en esencia, un evento de toma de beneficios de los long-term holders: un fino reguero de monedas que carga con casi toda la ganancia realizada. La lección general que anticipaba la tabla se mantiene: la variable con mayor apalancamiento sobre la media de \( Q \) no es la variable que forma el ciclo; el esfuerzo de modelado sigue al mecanismo, no a la magnitud.
La contabilidad de la oferta cierra el sistema
Antes de modelar \( c_{\text{LTH}} \) reducimos las incógnitas: las dos ofertas no son independientes de las tasas de gasto — son consecuencias contables de ellas. La oferta total crece solo por la emisión, que está dada por el protocolo hasta el satoshi:
$$ S(t) = S(t-1) + \text{iss}(t), \qquad S_{\text{STH}}(t) = S(t) - S_{\text{LTH}}(t). \tag{17}$$Los saldos de las cohortes evolucionan entonces según tres leyes de conservación. Las monedas envejecen cruzando la frontera «blanda» de 155 días, produciendo la entrada por envejecimiento \( M(t) \) (STH → LTH); los long-term holders gastan \( V_{\text{LTH}}(t) = c_{\text{LTH}}\,S_{\text{LTH}} \); y la emisión entra como STH de edad 0:
$$ S_{\text{LTH}}(t) = S_{\text{LTH}}(t-1) + M(t) - V_{\text{LTH}}(t), \tag{18}$$ $$ S_{\text{STH}}(t) = S_{\text{STH}}(t-1) + \text{iss}(t) + V_{\text{LTH}}(t) - M(t). \tag{19}$$Las dos actualizaciones de cohorte suman exactamente \( S(t) = S(t-1) + \text{iss}(t) \), por lo que la contabilidad está cerrada. Una sutileza tiene peso real: cuando los STH gastan sus monedas, esas monedas no salen del conjunto STH — una moneda STH gastada reaparece al día siguiente como una moneda STH de edad 0, y una moneda LTH gastada también se recicla hacia el conjunto STH de edad 0. Así que \( c_{\text{STH}} \) no agota \( S_{\text{STH}} \) directamente (el coeficiente de regresión de \( S_{\text{STH}} \) sobre \( c_{\text{STH}} \) es ≈ 0, indistinguible de cero); actúa solo de forma indirecta, gobernando cuántas monedas jóvenes sobreviven sin gastarse para madurar hacia \( M(t) \). Dada la entrada por envejecimiento, todo el bloque de la oferta queda determinado por las dos tasas de gasto — y solo \( c_{\text{LTH}} \) requiere cuidado.
Entrada por envejecimiento. \( M(t) \) es la porción mantenida del conjunto a corto plazo que está a punto de cruzar la frontera blanda. Tomamos la estructura de edad real de la oferta directamente de los snapshots de UTXO. Sea \( S_{\text{age}}(t,a) \) la cantidad de monedas de edad \( a \) días en el momento \( t \); entonces la entrada por envejecimiento es esa cantidad, ponderada por la ganancia de pertenencia LTH en cada edad:
$$ M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a), \qquad m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{20}$$donde \( m(a) \) es la derivada de la función logística de pertenencia de 155 días (la fracción de monedas de edad \( a \) que cruzan la frontera ese día), y \( S_{\text{age}}(t,a) \) se lee de los snapshots sin un solo parámetro ajustado. La mayor parte del gasto es trasiego de corta vida que nunca madura; lo que cruza la frontera no es el volumen del flujo sino el stock mantenido en silencio — y es el propio envejecimiento, no la velocidad del gasto, lo que fija \( M(t) \).
Cálculo de la emisión. La emisión diaria es \( \text{iss}(d) = (\text{bloques/día}) \times (\text{subsidio por bloque}) \). El subsidio se reduce a la mitad (el halving) según el calendario del protocolo (50 → 25 → 12,5 → 6,25 → 3,125 BTC) cada 210.000 bloques. Los bloques por día se miden por era de halving como 210.000 bloques ÷ duración de la era: ≈ 147,4 (2009–12), 159,2 (2012–16), 149,8 (2016–20), 145,8 (2020–24). En el walk-forward fuera de muestra, un ciclo usa la tasa de bloques de la era completada anterior y proyecta a partir de ella las fechas de los halvings futuros; la previsión a futuro corre a 145,8 bloques/día, con el próximo halving previsto para el 2028-03-30 (subsidio 3,125 → 1,5625), que cae dentro de la ventana de previsión durante el ascenso y se incluye. La emisión desempeña tres papeles a la vez — un término en \( \Delta\mathrm{RCap} \) (\( \text{iss}\cdot p \), monedas recién acuñadas valoradas al spot), un término en el volumen de gasto \( Q \), y la entrada de edad 0 en \( S_{\text{STH}} \).
La ley de comportamiento: cLTH = g(MVRVLTH) y la retroalimentación que forma el techo
Los long-term holders distribuyen en función de su beneficio no realizado. El indicador natural de ese beneficio es \( \mathrm{MVRV}_{\text{LTH}} \), el ratio del precio actual respecto al precio realizado de los LTH (el coste base de los LTH): \( \mathrm{MVRV}_{\text{LTH}} = 2 \) significa que la cohorte está sobre un beneficio agregado del 100% de su capital invertido. La relación es la suave ley de potencias que la nube de puntos ya mostraba:
$$ c_{\text{LTH}}(t) = g\!\left(\mathrm{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \mathrm{MVRV}_{\text{LTH}}^{\,0.27}(t). \tag{21}$$El exponente de 0,27 hace que la respuesta sea suave pero real: la distribución sube con el beneficio, aunque marcadamente menos que de forma proporcional — los holders venden hacia la fortaleza de manera gradual en lugar de soltarlo todo en un umbral. Agrupada en intervalos (16 bins logarítmicos), el ajuste se mantiene en \( R^2 \approx 0.857 \). El ajuste usa un truncamiento \( MVRV_{LTH} \le 40 \): excluye 92 días de principios de 2011 (~1,7% de la muestra) donde, debido al precio de origen imputado de las monedas creadas antes de que existieran cotizaciones de mercado, el MVRV alcanza 545 y ese régimen artefactual destruye la ley (sin el truncamiento, \( b \approx 0.01 \)); en cualquier umbral razonable en el rango 15–100 el exponente es estable: \( b \approx 0.27\text{–}0.30 \).
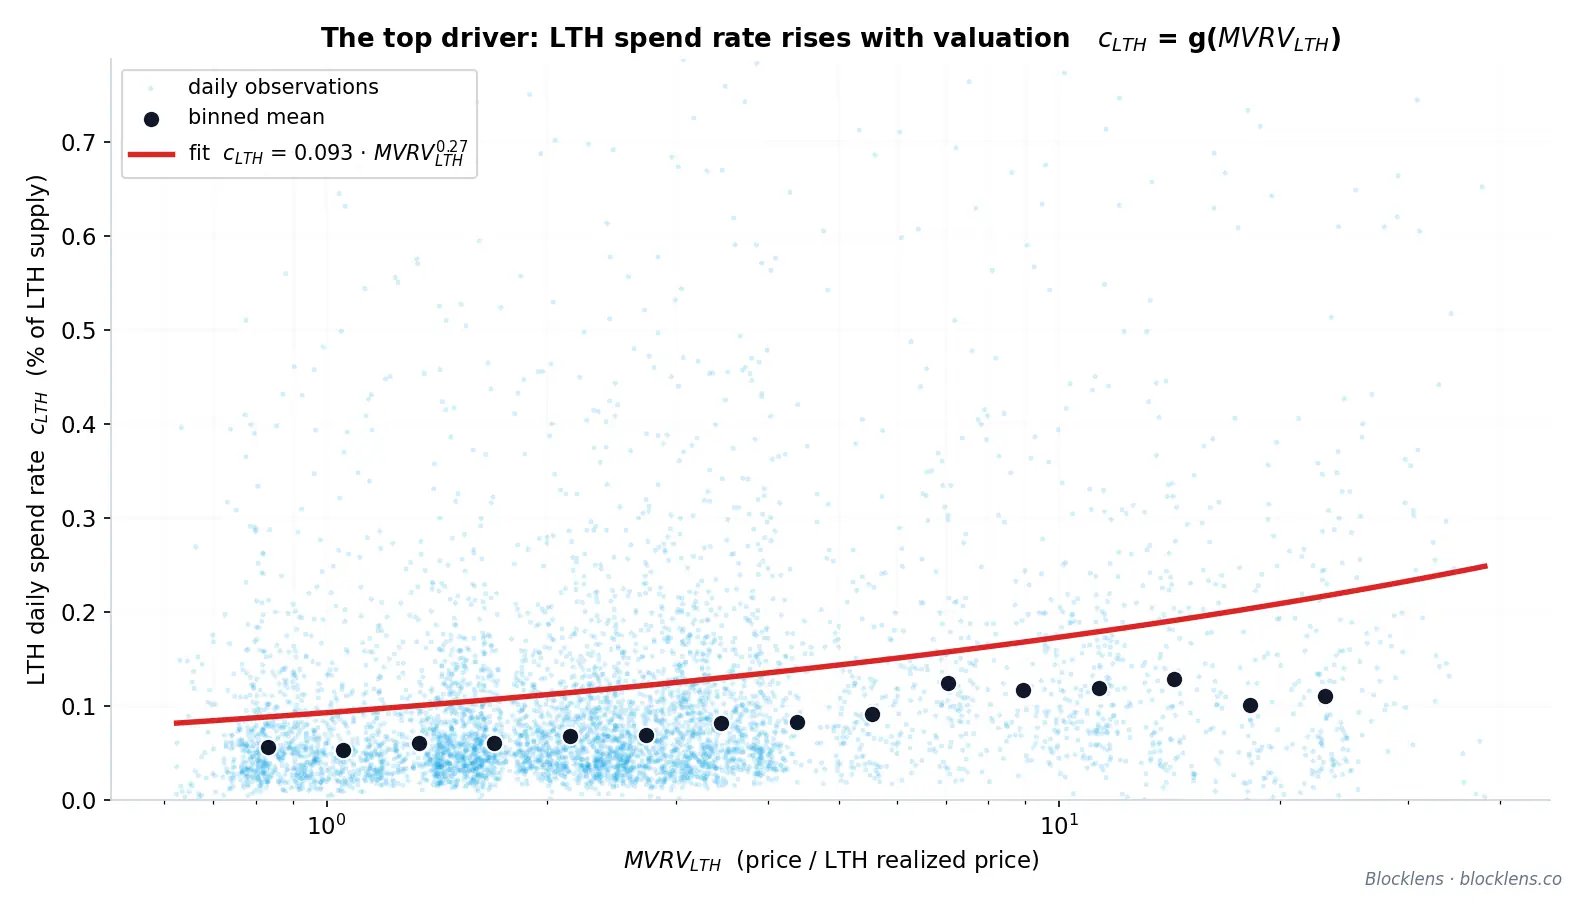
La dependencia de ley de potencias del gasto de los long-term holders respecto al beneficio es el motor del techo. Cierra un bucle de retroalimentación negativa que recorre toda la identidad de precio inverso:
- El precio sube, elevando \( \mathrm{MVRV}_{\text{LTH}} \) a medida que se aleja del coste base de los LTH.
- Un \( \mathrm{MVRV}_{\text{LTH}} \) más alto eleva \( c_{\text{LTH}} \) — los long-term holders gastan monedas más rápido.
- El mayor gasto de los LTH agranda el volumen de gasto total \( Q \).
- Un \( Q \) mayor amortigua el crecimiento de \( \Delta\mathrm{RCap}(t)/Q(t) \), de modo que el precio se desacelera — y gira hacia un techo.
El techo, dicho de otro modo, no se impone desde fuera mediante un múltiplo mágico o un techo de precio fijo (es importante señalar que solo la fecha del techo viene fijada por el calendario del ciclo). Es endógeno: surge de la propia respuesta de los holders a su propio beneficio, transmitida a través de la contabilidad de la oferta hacia \( Q \) y de vuelta al precio. Y el insumo con la mayor variabilidad de todos, \( c_{\text{LTH}} \), se gana su lugar no moviendo el nivel de \( Q \) — con un peso del 7% apenas puede — sino moviendo \( Q \) en la ventana que decide el desenlace del ciclo.
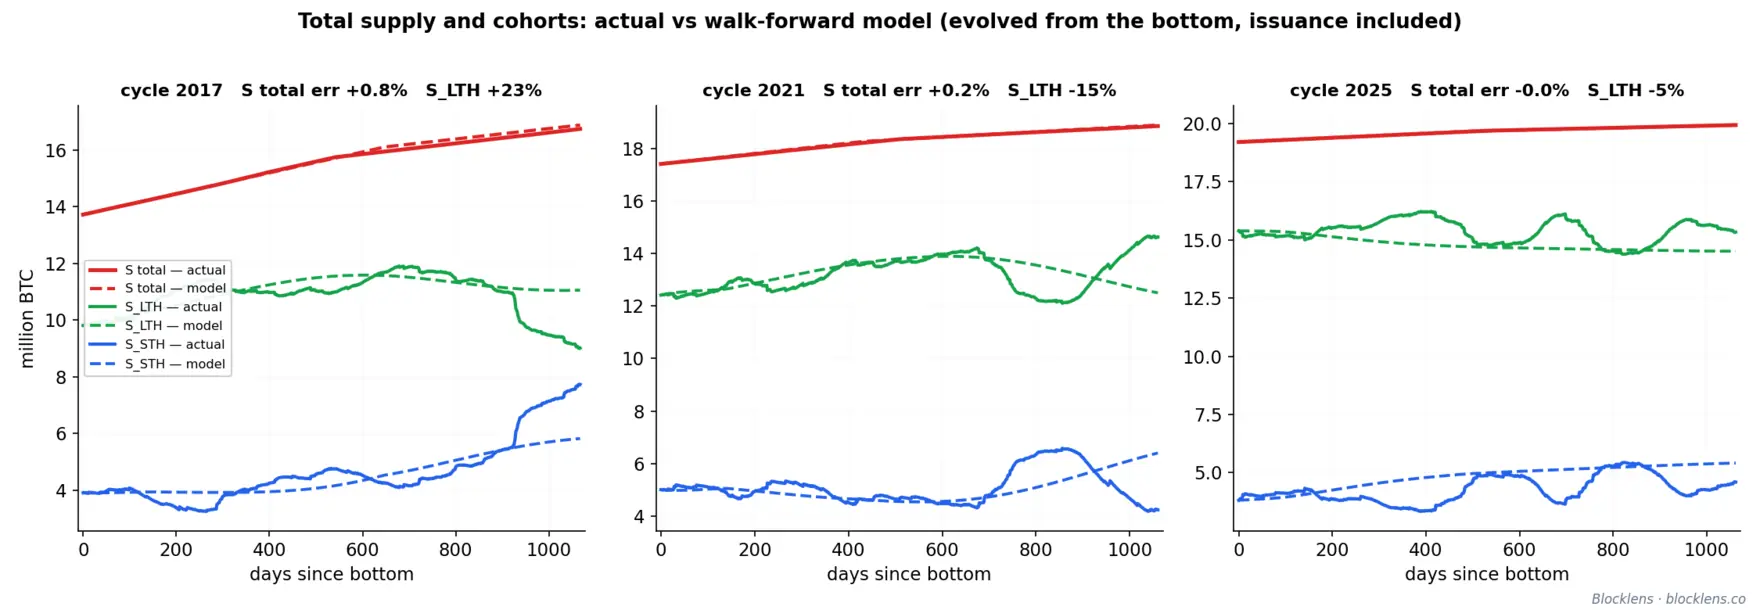
Cada parámetro reunido en este estudio — las dos leyes de potencias, el kernel de envejecimiento, los kernels de edad de gasto, el perfil de despliegue de la Sección 2.3 y la emisión — se ajusta solo con datos previos. Ejecutado así, sin filtración, el walk-forward fuera de muestra reproduce los tres techos con errores de −26% (2017), +10% (2021) y −1% (2025). El modelo no es un oráculo; estos son errores fuera de muestra con causas comprendidas, y eso, como argumenta la Sección 4, es el quid.
2.3. Perfil de despliegue de capital y backtests
El motor de precio inverso de la Sección 2 convierte cualquier trayectoria de entrada de capital en una trayectoria de precio. Pero para obtener de él una previsión, necesitamos saber no solo cuánto capital despliega un ciclo sino cuándo llega ese capital. Ese calendario — la forma de la curva de despliegue a lo largo del ascenso — resulta ser notablemente regular, y es el último ingrediente estructural que aún falta antes de poder hacer un backtest completo del modelo de principio a fin.
El perfil de despliegue: el capital llega cargado al final
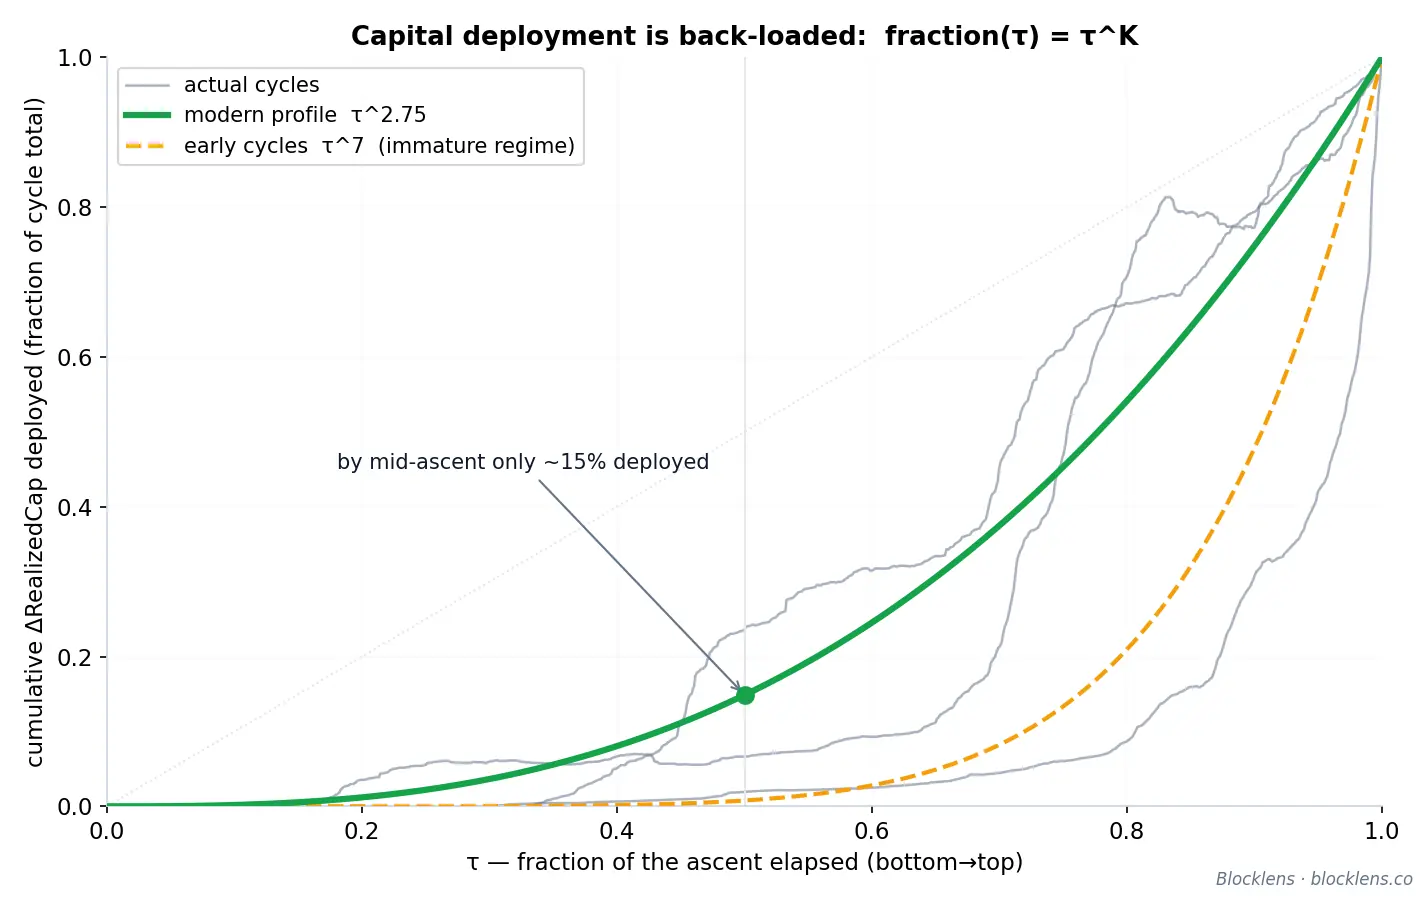
Define la fracción de ascenso \( \tau \in [0,1] \) como la cuota de tiempo de calendario transcurrida entre un suelo de ciclo y el techo siguiente: \( \tau = 0 \) en el suelo, \( \tau = 1 \) en el techo. Sea \( \mathrm{frac}(\tau) \) el cambio acumulado desplegado en el Realized Cap hasta \( \tau \), expresado como fracción del \( \Delta\mathrm{RCap} \) total del ciclo. En cada ascenso moderno, esta curva acumulada colapsa sobre una única ley de potencias:
$$ \mathrm{frac}(\tau) = \tau^{K}. \tag{22}$$El exponente \( K \) controla con qué intensidad se concentra el capital cerca del techo. Para \( K > 1 \) la curva es convexa — el despliegue está cargado al final, con el grueso del capital fresco llegando en el tramo final de la carrera. Los datos son enfáticos en este punto: al llegar al punto medio de un ascenso (\( \tau = 0.5 \)), los ciclos pasados solo habían desplegado en realidad alrededor del 7–24% de su capital total. La parte vertiginosa de todo mercado alcista es, cuantitativamente, el último acto.
Un cambio de régimen de maduración en \( K \)
El exponente no es constante a lo largo de la historia de Bitcoin. Ha caído en un único escalón estructural:
| Régimen de ciclo | Ciclos representativos | Exponente de despliegue \( K \) | Interpretación |
|---|---|---|---|
| Temprano | 2013, 2017 | \( \approx 6.5\text{–}7.0 \) | Capital abrumadoramente concentrado en el blow-off final |
| Moderno | 2021, 2025 | \( \approx 2.7\text{–}2.8 \) | Despliegue marcadamente más uniforme a lo largo del ascenso |
La dirección del cambio es intuitiva. A medida que el mercado se profundizó — más participantes, más liquidez, mercados de derivados más profundos y, finalmente, acceso a ETF spot — el capital dejó de esperar al final mismo de la carrera y empezó a desplegarse de forma más constante a lo largo de ella. Un \( K \) más bajo significa una curva de entrada más plana y más temprana. Este único número, derivando de aproximadamente 7 hacia aproximadamente 2,75, codifica buena parte de cómo han madurado los ciclos de Bitcoin; veremos en la Sección 4 que es precisamente este parámetro el que hace que un techo histórico sea genuinamente difícil de prever.
Lo que queda antes de que la recursión pueda cerrarse
El perfil de despliegue es el último insumo exógeno que el motor necesita — pero el bucle aún no es autocontenido. La tasa de gasto de los long-term holders corre sobre \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), y \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t / RP_{\mathrm{LTH}}(t) \) se mide frente al coste base de los LTH \( RP_{\mathrm{LTH}} \) — que es a su vez una magnitud modelada que aún no hemos construido. De cara al futuro, nótese que ese mismo \( RP_{\mathrm{LTH}} \) también fija el suelo del ciclo.
2.4. Previsión del coste base de los LTH (RPLTH)
Dos partes diferentes del modelo se apoyan en una única magnitud: el coste base de los long-term holders, escrito RPLTH (el precio realizado de los LTH — el precio medio de adquisición de todas las monedas actualmente en manos de los long-term holders). El techo del ciclo corre sobre él a través de la retroalimentación de distribución \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), donde \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \); el suelo del ciclo es este mismo coste base escalado por un múltiplo de suelo (véase la Sección 3 para más detalles). Así que antes de que el modelo pueda cerrarse en una recursión — y antes de que podamos poner un precio al próximo suelo — necesitamos una previsión de hacia dónde se dirige RPLTH. Esa previsión es el tema de esta sección.
La buena noticia es que RPLTH es uno de los parámetros más previsibles de todo el sistema. Se mueve despacio, se mueve con suavidad y — algo crucial — se mueve hacia precios que ya han ocurrido. Una moneda que hoy se convierte en una tenencia a largo plazo se compró en promedio hace unos 155 días, la edad a la que su peso bascula de la cohorte a corto plazo a la de largo plazo. Por tanto, su precio de compra no es en absoluto una previsión; es historia registrada. El coste base se arrastra hacia adelante mediante contabilidad directa del realized cap a partir de precios que ya han sucedido, y el pasado es conocido.
Contabilidad del realized cap de los LTH
Construimos el coste base de los LTH no con un filtro de suavizado sino mediante contabilidad directa del realized cap. El precio realizado es exactamente el realized cap de la cohorte dividido por su oferta, \( RP_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t)/S_{\mathrm{LTH}}(t) \), de modo que basta con llevar las cuentas del propio \( RC_{\mathrm{LTH}} \) — el coste base acumulado de la cohorte a largo plazo en dólares. Cada día esta magnitud se acredita con el coste de las monedas que maduran hacia la cohorte y se debita por el coste base de las monedas que los long-term holders gastan ese día:
$$ RC_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t-1) + M(t)\,P_{\text{in}}(t) - V_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{LTH}(t), \qquad RP_{\mathrm{LTH}}(t) = \frac{RC_{\mathrm{LTH}}(t)}{S_{\mathrm{LTH}}(t)}. \tag{23}$$Esta es una identidad contable ordinaria. \( M(t) \) es la maduración diaria de oferta hacia la cohorte LTH (de la contabilidad de la oferta de la Sección 2.2), y \( P_{\text{in}}(t) \) es el precio de origen ponderado por volumen de esas monedas que maduran; su producto es el valor realizado que entra en la cohorte. El débito \( V_{\mathrm{LTH}}(t) \) es el gasto de los long-term holders durante el día, y \( p_{\mathrm{SOPR}}^{LTH}(t) \) es el precio pasado de las monedas gastadas, ponderado por el kernel de edad de gasto (es decir, el coste base que sale de la cohorte con ellas). El realized cap cambia solo cuando las monedas entran o salen de la cohorte, y cada vez al precio al que en su momento nacieron; no hay ningún precio spot en ninguna parte del lado derecho. El coste base de los LTH se comporta como un superpetrolero — inercia enorme, giros suaves — y ese comportamiento surge por sí solo, porque \( S_{\mathrm{LTH}} \) es grande mientras que la entrada y la salida diarias son pequeñas frente al stock acumulado. Aquí no hay parámetro ajustado alguno: ambos flujos, \( M \) y \( V_{\mathrm{LTH}} \), y ambos precios, \( P_{\text{in}} \) y \( p_{\mathrm{SOPR}}^{LTH} \), se leen directamente de la contabilidad de la oferta y del registro de precios.
El precio de entrada Pin: una campana sobre el pasado
Lo que entra cada día no es el precio actual (spot) sino el precio medio de compra de las monedas que cruzan el umbral de maduración ese día. Esas monedas no comparten todas un mismo cumpleaños. La oferta que madura hacia el conjunto LTH en un día dado se compró a lo largo de un abanico de fechas anteriores, y la forma de ese abanico viene fijada por cómo se activa con la edad la ponderación de la cohorte.
Recuerda la convención de cohortes de Blocklens: una moneda de edad \(a\) (días desde que se movió por última vez) lleva un peso LTH dado por el sigmoide logístico
$$ W_{\text{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}}, \tag{24}$$acotado a 0 por debajo de 100 días y a 1 por encima de 210 días. La cantidad de oferta que gana pertenencia LTH a la edad \(a\) en un solo día es el incremento día a día de ese peso — el kernel de ganancia de pertenencia
$$ m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{25}$$que es simplemente la derivada discreta de la curva logística. La derivada de un sigmoide es una campana: \(m(a)\) sube, alcanza su pico cerca del punto medio de ~155 días y decae, con toda su masa cayendo en el rango de edad de 100–210 días. Es una ponderación suave, de una sola joroba — una campana sobre la historia reciente. Este mismo kernel también fija la propia maduración diaria, \( M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a) \), donde \( S_{\text{age}}(t,a) \) es la cantidad real en pie de monedas de edad \(a\) leída directamente de los snapshots de UTXO: la maduración la fija el hecho del envejecimiento en el stock en pie ya filtrado por supervivencia, no el volumen del flujo que lo produjo.
El precio de entrada es el precio de origen medio de las monedas que maduran, ponderado por la cantidad que realmente madura a cada edad \( S_{\text{age}}(t,a)\,m(a) \):
$$ P_{\text{in}}(t) = \frac{\sum_{a} S_{\text{age}}(t,a)\,m(a)\,p(t - a)}{\sum_{a} S_{\text{age}}(t,a)\,m(a)}. \tag{26}$$En palabras: las monedas que hoy maduran hacia la cohorte LTH se compraron hace 155 días o más, y \(P_{\text{in}}(t)\) es el promedio ponderado por el stock que madura (por \( S_{\text{age}}(t,a)\,m(a) \)) de lo que costaron. Como \(m(a)\) se concentra en torno a la frontera, \(P_{\text{in}}(t)\) sigue el precio de hace aproximadamente cinco a siete meses — una ventana que, el día en que lo calculamos, es enteramente histórica. Igualmente, \( p_{\mathrm{SOPR}}^{LTH}(t) \) se apoya solo en los precios de origen pasados de las monedas que se gastan. Por tanto, ambos términos de precio del lado derecho de la contabilidad ya están observados a estas alturas. Por eso la contabilidad prevé tan bien: no predice precios — los recuerda y simplemente espera a que maduren en el coste base.
Cerrar el modelo en una recursión
Con \( RP_{\mathrm{LTH}} \) ya construido, el modelo Blocklens-TOP completo se cierra en una recursión autocontenida. Desde un suelo de ciclo avanzamos día a día: la tasa de gasto de los long-term holders responde a la rentabilidad de las posiciones a través de la retroalimentación de distribución \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) = 0.093\cdot\mathrm{MVRV}_{\mathrm{LTH}}^{0.27} \); la relación es plenamente computable ya que \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) y tanto el precio como el coste base los produce el propio modelo; la contabilidad de la oferta de la Sección 2.2 actualiza los saldos de las cohortes y alimenta la maduración \( M \) y el gasto \( V_{\mathrm{LTH}} \) en la contabilidad de \( RC_{\mathrm{LTH}} \); el perfil de despliegue de capital \( \tau^{K} \) de la Sección 2.3 aporta el \( \Delta\mathrm{RCap} \) del día; y la identidad final del modelo determina el precio del modelo. El coste base STH a futuro se deriva aquí de parámetros conocidos: \( RP_{\mathrm{STH}} = (RC_{\text{total}} - RC_{\mathrm{LTH}})/(S - S_{\mathrm{LTH}}) \), donde \( RC_{\text{total}} \) se acumula a partir del mismo driver \( \Delta\mathrm{RCap} \). El precio de cada día emerge de los saldos de holders, el coste base y el capital desplegado del día anterior, ejecutado con un único conjunto de parámetros a lo largo de todos los ciclos y sin ningún término de ajuste de precio en toda la cadena. La prueba decisiva de un modelo así es cómo se comporta estrictamente fuera de muestra, donde cada insumo — incluida la trayectoria de la oferta y la emisión — se ajusta solo con datos anteriores a cada ciclo previsto. Esa validación llega en la Sección 4, donde el walk-forward fuera de muestra localiza el techo de 2025 con un margen del 1%.
El modelo es bueno previendo el potencial de precio en el techo de un ciclo a partir de su suelo. A fecha de redacción de este texto, el mercado aún no ha alcanzado su suelo — sigue en una tendencia bajista persistente. El siguiente paso lógico es determinar el descenso potencial del mercado hasta su suelo y, desde ese punto, construir la previsión a largo plazo para el techo de 2029 — ese es el tema de la siguiente sección.
3. Un modelo del suelo a partir de las pérdidas de los Long-Term Holders
Los techos y los suelos no son imágenes especulares. Un techo de ciclo es un evento de flujo: el despliegue de capital se desacelera a medida que los long-term holders distribuyen monedas hacia la fortaleza, y el techo se forma cuando la toma de beneficios en aceleración finalmente supera a la entrada. Un suelo es algo completamente distinto. No es donde el capital deja de llegar — es donde la venta se queda sin vendedores. La distinción importa porque los dos extremos están gobernados por magnitudes distintas, y modelar un suelo como un techo invertido se equivoca en el mecanismo, y en el número.
La evidencia más clara está en el comportamiento del propio Realized Cap. El Realized Cap — la suma de cada moneda valorada al precio al que se movió por última vez — es notablemente persistente a lo largo de un mercado bajista. Apenas cae. Las monedas sí cambian de manos durante un descenso, pero los volúmenes son escasos, y buena parte del gasto son holders cristalizando pérdidas cerca del precio vigente, lo que apenas modifica el coste base agregado. La capitalización de mercado, en cambio, se desploma: una caída del 70–80% en el precio borra billones en valor de mercado mientras el Realized Cap se mueve de lado. La implicación es nítida y ligeramente contraintuitiva: un mercado bajista lo impulsa la capitalización de mercado (el valor a precio de mercado de los activos de los holders), no los cambios en el Realized Cap (capital saliendo del sector). El capital almacenado mayormente no se va; solo cae su valoración actual a precio de mercado.
Esa observación nos dice dónde buscar el suelo. Si el valor realizado se conserva a lo largo del descenso, el precio no puede seguir cayendo una vez que al último vendedor no le queda nada que gastar. El reservorio natural de tales vendedores es la cohorte de long-term holders. Rastreamos su coste almacenado agregado con el precio realizado de los LTH, \( RP_{LTH}(t) \): el precio de origen ponderado por volumen de todas las monedas actualmente en manos de los long-term holders, es decir, el coste base de los LTH. El ratio del precio spot respecto a ese coste base es el ratio market-value-to-realized-value de los long-term holders, \( \mathrm{MVRV}_{LTH}(t) = p_t / RP_{LTH}(t) \), el múltiplo de beneficio agregado de las monedas mantenidas a largo plazo.
El suelo de agotamiento de pérdidas
Durante un techo, \( \mathrm{MVRV}_{LTH} \) es grande: los long-term holders están sobre múltiplos de su coste base y venden hacia la fortaleza. Durante el descenso cae a través de 1,0, la línea de break-even, y sigue bajando — la cohorte en su conjunto entra en pérdida no realizada. Este es el indicador clave del suelo. Vender a pérdida es psicológica y económicamente autolimitante: cuanto más profunda la pérdida, menos holders quedan dispuestos a realizarla, y la oferta volcada al mercado se adelgaza hasta casi nada — en todo caso, el impulso corre en sentido contrario, con algunos long-term holders inclinados a promediar a la baja sus posiciones. El suelo es el punto de agotamiento del vendedor: el precio al que la posición colectiva de la cohorte a largo plazo ha entrado tan profundamente en pérdidas que no puede sostenerse más capitulación.
Empíricamente, este punto no corresponde a una profundidad arbitraria de la caída sino a un múltiplo bastante consistente del coste base. En cada ciclo completado de Bitcoin, el suelo se marca en un \( \mathrm{MVRV}_{LTH} \) ligeramente por debajo de uno: para que la venta finalmente se agote, los long-term holders como grupo deben estar soportando una pérdida real:
| Suelo del ciclo | \( \mathrm{MVRV}_{LTH} \) en el mínimo |
|---|---|
| 2011 | 0.70 |
| 2015 | 0.66 |
| 2018 | 0.73 |
| 2022 | 0.82 |
Los valores se agrupan en una banda de aproximadamente 0,66 a 0,82; la serie no es monótona (el 0,66 de 2015 está por debajo del 0,70 de 2011), y la «subida de ciclo en ciclo» se apoya en los tres últimos puntos — una tendencia estructural que tratamos como parte de la historia más amplia de maduración del mercado (la misma maduración que comprime el múltiplo en el techo). Un MVRVLTH creciente en el suelo del mercado señala que, ciclo tras ciclo, el mercado alcanza el agotamiento de pérdidas cada vez más temprano a lo largo de la caída del precio: se requiere menos pérdida no realizada para detener la bajada, porque la base de holders se ha vuelto más profunda, más paciente y menos propensa a capitular a cualquier nivel de pérdida dado.
Esto da el modelo Blocklens-Bottom en una sola línea. El suelo se caracteriza por un múltiplo fijo, denotado \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), aplicado al coste base de los long-term holders:
$$ p_{\text{bottom}} = \mathrm{MVRV}^{\text{floor}}_{LTH} \times RP_{LTH}(t_{\text{bottom}}). \tag{27}$$La estructura se gana su sustento. Separa una magnitud lenta y previsible — el coste base de los LTH \( RP_{LTH} \), que se mueve a lo largo de una trayectoria suave y regular extendida hacia adelante por contabilidad directa del realized cap (que desarrollamos en la Sección 2.4) — de una única constante empírica, \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), calibrada a la tendencia de maduración. Como el Realized Cap — y con él \( RP_{LTH} \) — es bastante persistente a lo largo del descenso, el coste base en el suelo futuro queda en gran medida fijado para cuando se forma el techo; la labor del modelo es simplemente arrastrarlo hacia adelante con un libro mayor RCLTH correcto y multiplicar por el suelo.
El descenso de 365 días y el suelo proyectado
La incógnita que queda en el modelo del suelo es el tiempo — necesitamos saber cuándo esperar el suelo. Aquí Bitcoin es inesperadamente complaciente: el descenso de techo a suelo tiene una duración notablemente estable. Los dos descensos modernos completados (que comenzaron a finales de 2017 y finales de 2021) duraron 363 y 366 días — a un fin de semana largo el uno del otro, y de un año natural; el descenso de la era temprana 2013→2015 tardó 406 días y no entra en la regla, por lo que la regla se apoya en dos observaciones modernas. Por tanto, modelamos la duración del descenso como aproximadamente fija:
$$ t_{\text{bottom}} \approx t_{\text{top}} + 365\ \text{days}. \tag{28}$$Esta es una regularidad que se ha mantenido con firmeza a lo largo de toda la era moderna (más de 8 años), y le da al modelo una fecha concreta a la que apuntar en lugar de una espera indefinida. Por tanto, situamos el próximo suelo aproximadamente 365 días después del techo del ciclo del 6 de octubre de 2025, es decir, alrededor de principios de octubre de 2026.
Reuniéndolo todo: localizar el suelo
Para la fecha proyectada del suelo, se espera que \(RP_{LTH}\) sea de aproximadamente $48.600. Tomando un suelo de 0,85 — una extrapolación discrecional de la parte creciente de la serie, situada por encima de todo valor observado hasta ahora (el último: 0,82 en 2022), con un margen para la continuación de la maduración:
$$p_{\text{bottom}} \;\approx\; 0.85 \times \$48{,}600 \;\approx\; \$41{,}300.\tag{29}$$Nuestra estimación central para el próximo suelo del ciclo es, por tanto, ≈ $41.300, con un rango de banda de suelo de $39.000–44.000 (teniendo en cuenta el error de previsión anual de \(RP_{LTH}\), MAPE 6,6–8,2%, aproximadamente $36.000–47.000) y el mínimo llegando en octubre de 2026. Para dar contexto, a fecha de este informe el mercado ha caído a aproximadamente $61.700 (corte de datos 10 de junio de 2026) — ya gran parte del camino hacia el suelo proyectado, pero aún manteniéndose por encima de él.
Conviene exponer con claridad qué hace robusto nuestro método de localización del suelo. No prevemos el precio del suelo directamente; prevemos dos magnitudes lentas y de buen comportamiento — un múltiplo de valoración que deriva de forma predecible con la madurez del mercado, y un coste base que se arrastra hacia adelante de forma monótona mediante contabilidad directa del realized cap y resiste los shocks a la baja — y dejamos que su producto entregue el precio. El objeto volátil y difícil de predecir (el precio en dólares en el mínimo del mercado) se descompone en dos estables e interpretables. Esa descomposición es la razón por la que se puede hacer una predicción del suelo con un año de antelación respecto al techo; y es la misma lógica estructural que, aplicada a la inversa al gasto acelerado de monedas de los long-term holders, localiza también el techo.
4. Validación fuera de muestra y la previsión del ciclo
El modelo quedó completamente ensamblado en las Secciones 2–3; lo que queda es poner a prueba su poder predictivo sobre datos históricos conocidos — sin asomarse al futuro — y entregar la previsión final.
El walk-forward fuera de muestra
Cualquiera puede ajustar una curva a la historia que ya tiene en la mano; la verdadera prueba es nombrar un techo que el modelo nunca ha visto. Así que para cada ciclo previsto reajustamos cada parámetro de comportamiento con datos estrictamente anteriores a ese ciclo, usando el algoritmo descrito en las secciones anteriores, sin filtración del futuro más allá de la cifra escalar de despliegue de capital para todo el ascenso (que el modelo no predice sino que recibe como insumo de escenario — la entrada en sí es parcialmente endógena al precio; el perfil de entrada de capital se tomó del ciclo anterior en cada ejecución). El modelo es condicional en su esencia: aliméntalo con la entrada de capital esperada para el ciclo y devuelve el precio implícito; no inventa la entrada; pone precio a una dada.
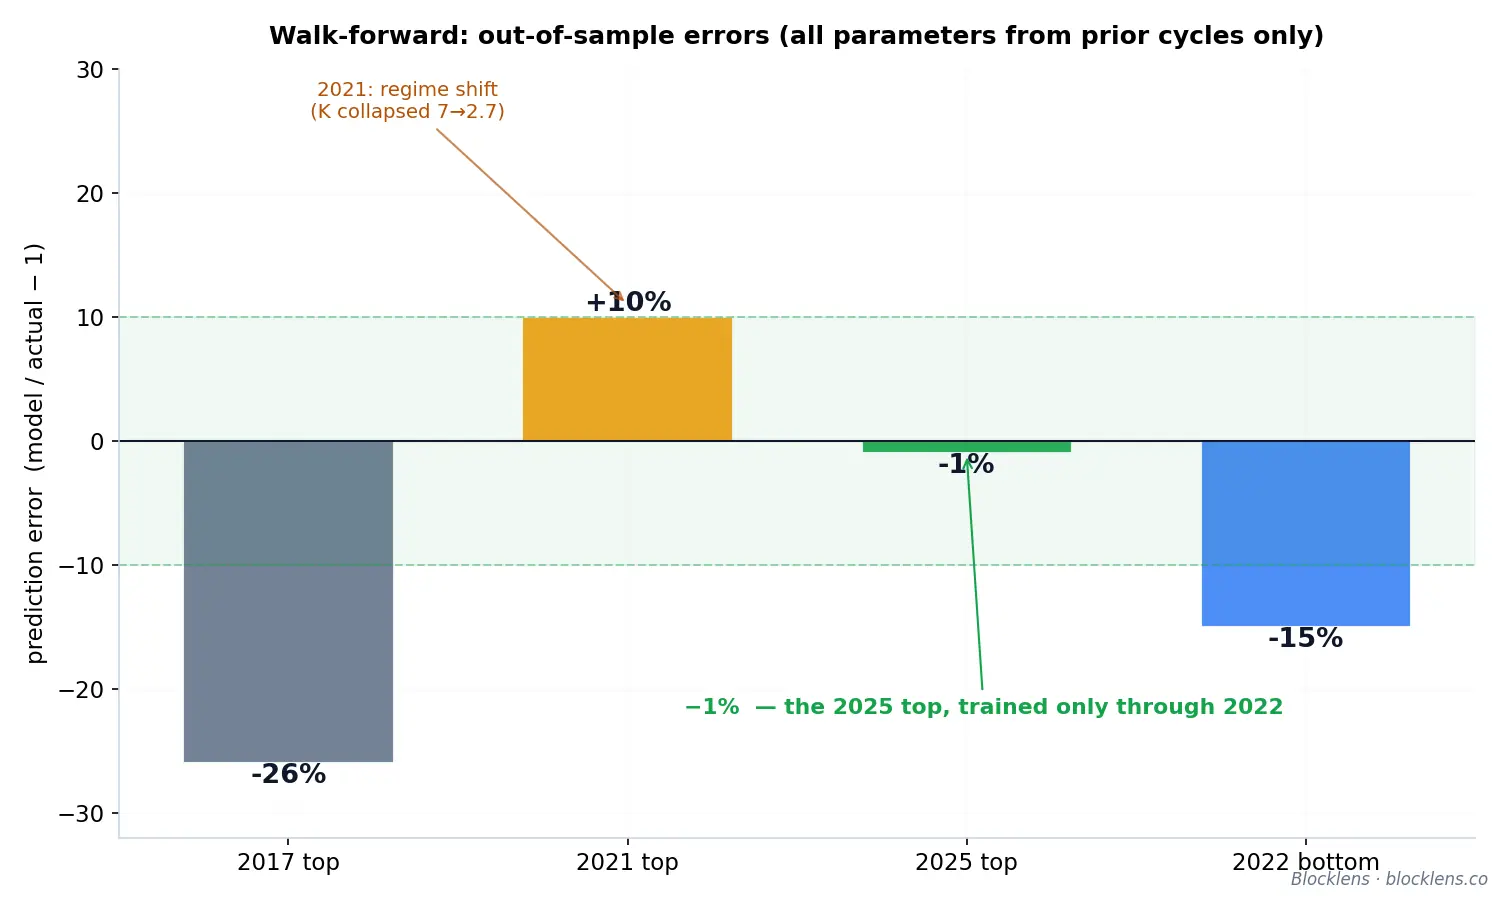
| Techo de ciclo previsto | Error fuera de muestra | Contexto |
|---|---|---|
| 2017 | \( -26\% \) | Ciclo temprano; solo lo precede el anómalo 2013; despliegue de capital fuertemente cargado al final (\( K \approx 7 \)) |
| 2021 | \( +10\% \) | Ciclo del cambio de régimen: \( K \) colapsó de \( \approx 7 \) a \( \approx 2.7 \) a mitad del ascenso |
| 2025 | \( -1\% \) | Localizado usando solo datos hasta 2022 — la prueba decisiva |
El resultado de 2025 de \( -1\% \) es el titular: sin usar nada más allá de los datos disponibles para 2022, el modelo situó el techo de octubre de 2025 con un margen del 1% respecto a su valor real. Eso es evidencia predictiva, no un ajuste a posteriori. El fallo del \( +10\% \) en 2021 es igualmente instructivo, y no lo ocultamos: ese ciclo se situaba exactamente sobre una ruptura estructural en el perfil de despliegue — \( K \) colapsó de \( \approx 7 \) a \( \approx 2.7 \) a mitad del ascenso — un cambio de régimen invisible desde el pasado. Una vez establecido el nuevo régimen, la siguiente predicción (2025) quedó dentro del 1%.
El suelo es, con honestidad, más débil. Errores de suelo fuera de muestra (mismo motor contable; cada insumo solo de datos previos — leyes de gasto, curva de supervivencia, kernels de edad; el suelo tomado como la media de los suelos previamente observados): 2015 \( +30\% \), 2018 \( +25\% \), 2022 \( -15\% \). La descomposición es instructiva. En 2022 el libro mayor clavó \(RP_{LTH}\) con un margen del \( -1\% \) — todo el fallo recae en la previsión del suelo solo con datos previos, demasiado baja (0,70 frente al 0,82 realizado). En los ciclos tempranos la imagen se invierte: el suelo es casi correcto mientras que \(RP_{LTH}\) falla (\( +23\% \) y \( +35\% \)) — la capitulación profunda reescribe el coste base de la cohorte más rápido de lo que el libro mayor lo arrastra. El argumento del modelo del suelo no es un historial acumulado de aciertos sino la estabilidad de sus componentes en la era moderna: la inercia de \(RP_{LTH}\) y el suelo en maduración.
Calendario: distancia de pico a pico
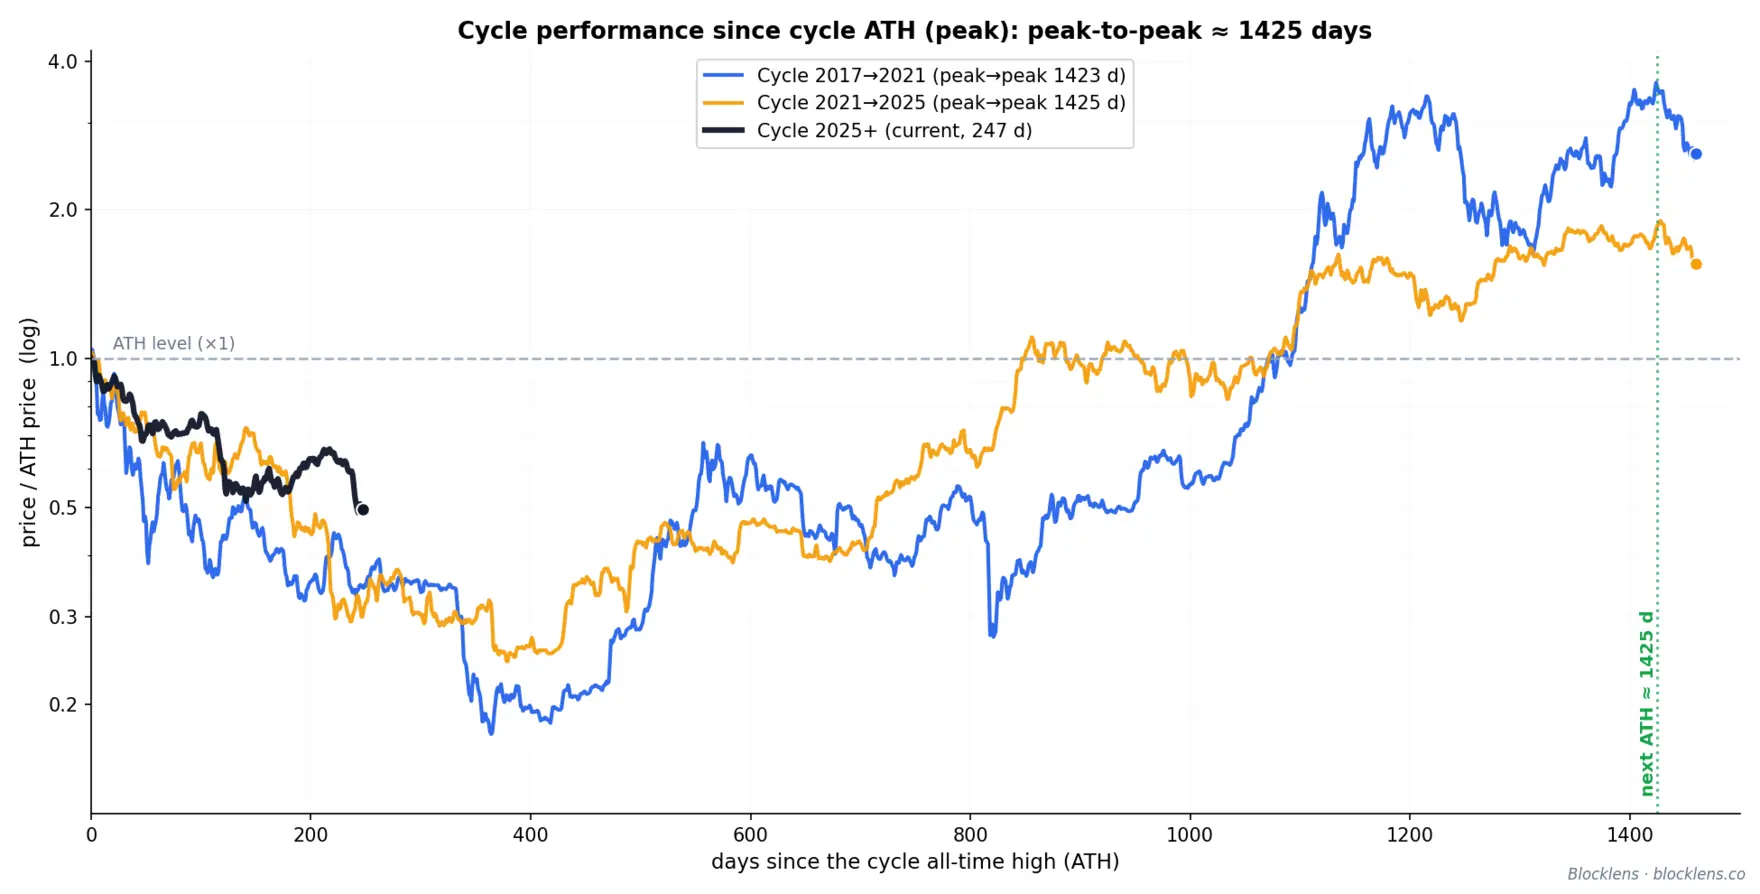
Para convertir un modelo de precio en una previsión con fecha necesitamos un calendario — y Bitcoin es sorprendentemente regular aquí. La distancia de un máximo histórico al siguiente (ATH a ATH, pico → pico) se mantiene en unos 1425 días, y el descenso de pico a suelo es aún más ajustado: 363 y 366 días en los dos ciclos modernos completados (tres días de dispersión sobre un lapso superior a un año).
| Intervalo | Observado | Convención del modelo |
|---|---|---|
| ATH a ATH (pico → pico) | \( \approx 1425 \) d | Duración del ciclo completo |
| Descenso (pico → suelo) | 363 d, 366 d | Fijo \( \approx 365 \) d |
| Ascenso (suelo → pico) | resto | \( \approx 1060 \) d |
Aplicar este reloj al último techo — $124.414 el 6 de octubre de 2025 — sitúa el suelo del ciclo aproximadamente un año después, a principios de octubre de 2026, y el próximo techo unos 1425 días después del anterior, a finales del verano de 2029. Las fechas están fijadas; quedan por rellenar los niveles de precio.
La previsión: suelo, techo y escenarios de entrada
El suelo se deriva en la Sección 3: se forma en el suelo del coste base de los long-term holders, \( p_{\text{bottom}} = \text{MVRV}_{\text{LTH}}^{\text{floor}} \times RP_{\text{LTH}} \). Para la fecha de previsión, el libro mayor \( RC_{\text{LTH}} \) arrastra \( RP_{\text{LTH}} \approx \$48.6\text{k} \), y un suelo de \( \approx 0.85 \) da una estimación central del suelo de \( \approx \$41{,}300 \) (banda de suelo \( \$39\text{–}44\text{k} \); con el error de previsión de \(RP\) — \( \approx\$36\text{–}47\text{k} \)), alrededor de octubre de 2026.
El próximo techo (\( \approx 2029 \)) depende del único insumo externo que el modelo no puede suministrar por sí mismo — la entrada de capital acumulada \( \Delta\text{RCap} \) a lo largo del ascenso. En lugar de sacar escenarios de la nada, los anclamos a las entradas reales de los ciclos pasados. De suelo a techo, el mercado desplegó \$2,8B (2013), \$69B (2017), \$364B (2021), \$685B (2025). El multiplicador de crecimiento de la entrada decae — \( \times 24.5 \to \times 5.3 \to \times 1.88 \) — mientras que el incremento absoluto ya se ha estabilizado: \( +\$295\text{B} \), luego \( +\$321\text{B} \). Esa es la firma de un activo en maduración: el crecimiento del capital pasando de un régimen multiplicativo a uno aditivo (lineal) — y es esa misma transición la que genera el decaimiento del multiplicador observado. Cada escenario de abajo es una hipótesis sobre cómo continúa el decaimiento:
| Escenario | Hipótesis | Entrada \( \Delta\text{RCap} \) | × la entrada de 2022–2025 | Próximo techo implícito |
|---|---|---|---|---|
| «Fade» (conservador) | se repite el decaimiento del multiplicador | \( \$460\text{B} \) | 0,67× | \( \approx\$131\text{k} \) |
| «Maturity» (central) | se repite el incremento de entrada (\( +\$320\text{B} \)) | \( \$1{,}010\text{B} \) | 1,47× | \( \approx\$205\text{k} \) |
| «Momentum» (optimista) | se repite el multiplicador del ciclo anterior | \( \$1{,}290\text{B} \) | 1,88× | \( \approx\$242\text{k} \) |
En el escenario conservador «Fade», la entrada de capital se contrae por primera vez en la historia — e incluso así el modelo lleva el precio a \( \approx\$131\text{k} \), solo ~5% por encima del techo de 2025: el coste base de la base de holders sube lo suficiente a lo largo del ciclo como para que el máximo antiguo deje de ser caro. El escenario central «Maturity» supone que el mercado maduro sigue añadiendo \( \approx\$320\text{B} \) por ciclo — el régimen lineal, también respaldado por la estructura de los canales de entrada: el próximo ciclo es el primero con ETF spot operativos desde el día uno. «Momentum» es el extremo superior: el decaimiento se pausa y se repite el multiplicador del ciclo anterior. Para ser explícitos: esta cuadrícula es una extrapolación deliberadamente simple de la propia historia de la entrada; una previsión adecuada de la entrada — que incorpore los ciclos de liquidez macro y la competencia de Bitcoin con otros mercados de capitales — es el tema de nuestra investigación futura.
La relación se invierte con limpieza: el hito psicológico de BTC $500k requeriría un \( \Delta\text{RCap} \approx \$3.3\text{T} \) acumulado (4,9× la entrada del ciclo anterior), una moneda de $1M unos \( \approx \$7.4\text{T} \) completos (10,8×). Estas no son predicciones sino factores de conversión que traducen las expectativas de entrada de capital en precio. La trayectoria completa — el suelo proyectado de \( \approx \$41\text{k} \) (octubre de 2026) y los tres escenarios de ascenso que se abren en abanico hasta 2029 — se muestra en la figura principal.
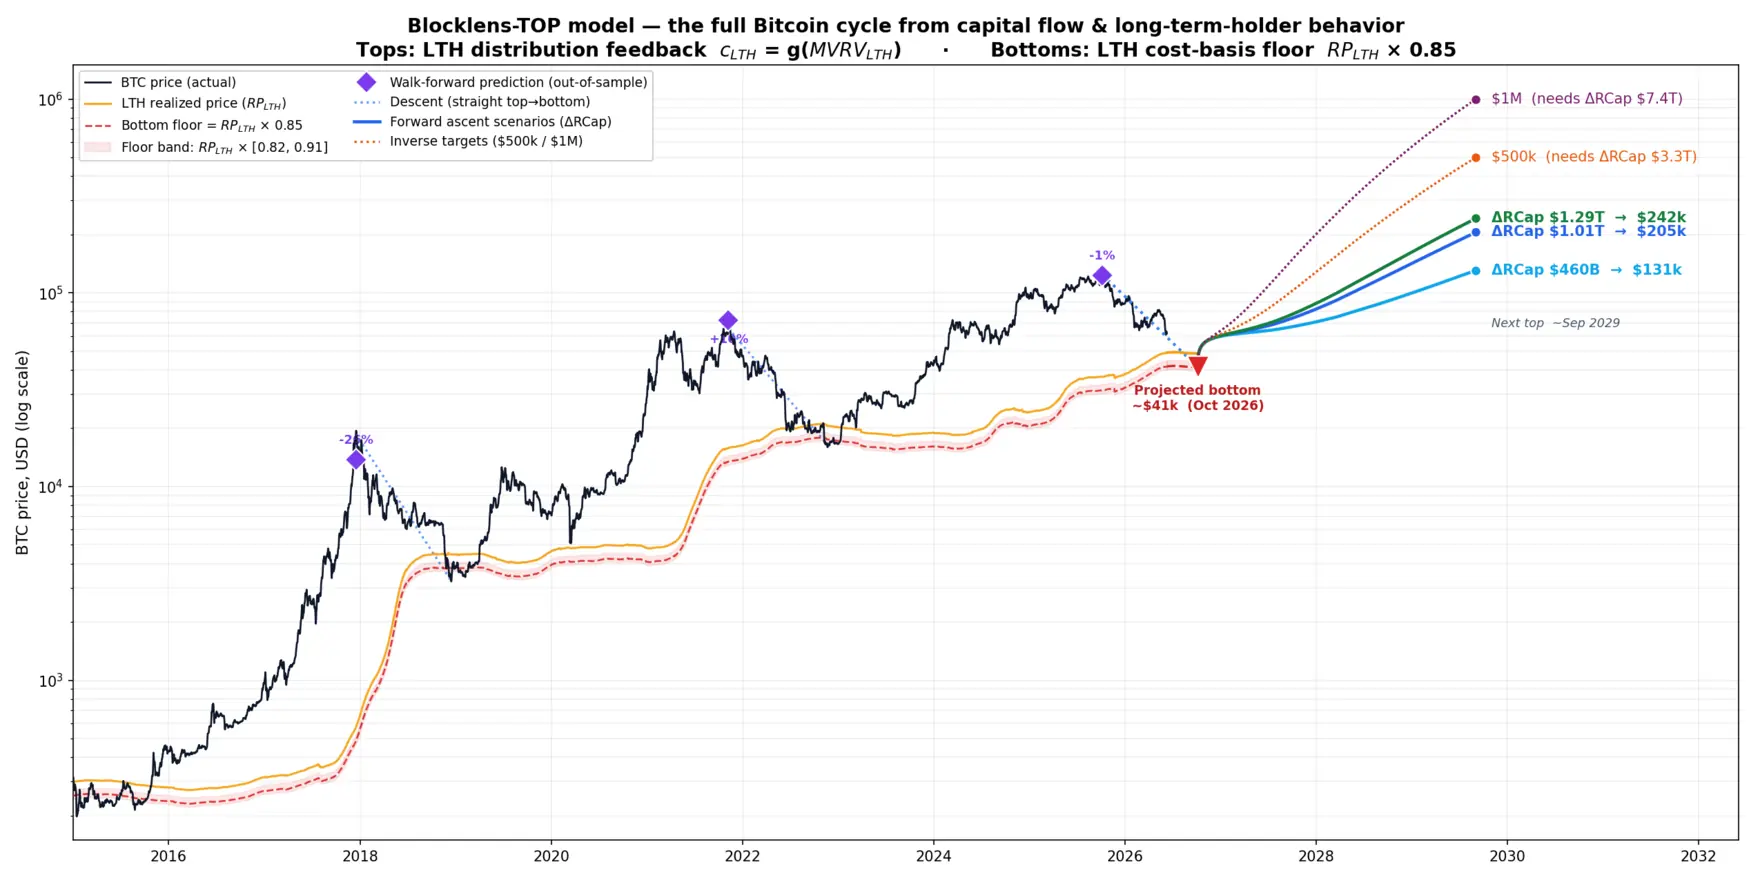
Todo el modelo en una sola fórmula
El modelo es numérico: el precio de cada día emerge de forma iterativa de la contabilidad del realized cap, el gasto de las cohortes y la maduración de las monedas, y ninguna parte individual de él especifica la relación entrada-techo en forma cerrada. Sin embargo, la salida colapsa en una notablemente simple. Barriendo el motor a través de una amplia cuadrícula de entradas — de 0,2× a 5,5× el valor real de cada ciclo, con todos los demás insumos tomados solo de datos previos, exactamente como en la prueba walk-forward — encontramos que en los cuatro ciclos el techo depende de la entrada mediante una fórmula afín-potencial con alta precisión (con un error medio MAPE del 0,2–0,4%):
$$ p_{\text{top}}(\Delta\text{RCap}) \;\approx\; P_0 \;+\; K_{100}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{e}. \tag{30}$$Aquí \( P_0 \) es el precio con entrada cero, y \( K_{100} \) es la contribución de los primeros \( \$100\text{B} \) de entrada al precio del techo; cada \( \$100\text{B} \) adicional añade algo menos, siguiendo una ley de potencias con exponente \( e \):
| Ciclo | Base \( P_0 \) | \( K_{100} \) (contribución de los primeros \( \$100\text{B} \)) | Exponente \( e \) | \( R^2 \) |
|---|---|---|---|---|
| → techo 2017 | \( \$0.6\text{k} \) | \( \$19.0\text{k} \) | 0,977 | >0,9999 |
| → techo 2021 | \( \$6.2\text{k} \) | \( \$19.5\text{k} \) | 0,937 | >0,9999 |
| → techo 2025 | \( \$25.8\text{k} \) | \( \$15.8\text{k} \) | 0,944 | >0,9999 |
| → techo 2029 (a futuro) | \( \$62.8\text{k} \) | \( \$16.1\text{k} \) | 0,943 | >0,9999 |
La tasa de conversión de capital en precio es estable: el exponente \( e \) se sitúa en una estrecha banda de \( 0.94\text{–}0.98 \), y \( K_{100} \) se ha asentado cerca de \( \$16\text{k} \) por cada primer \( \$100\text{B} \) en la era moderna. Toda la evolución de la «fórmula» de cada ciclo vive en el intercepto \( P_0 \) — el precio con entrada cero. Esa es la deriva del coste base producida por la rotación interna de monedas: las monedas antiguas y baratas se gastan y se reescriben a precios actuales incluso sin un solo dólar nuevo, por lo que \( P_0 \) es la memoria de todo el capital que entró antes. Ciclo tras ciclo ha crecido de un insignificante \( \$0.6\text{k} \) a \( \$62.8\text{k} \) — ya un tercio de la previsión del caso base. Nótese que una ley de potencias pura sin intercepto (\( P_0 = 0 \)) ajusta el motor visiblemente peor, y su exponente deriva de ciclo en ciclo: la base heredada creciente curva la relación, y un ajuste sin intercepto confunde dos mecanismos distintos — el coste base heredado y el capital fresco — en un único exponente.
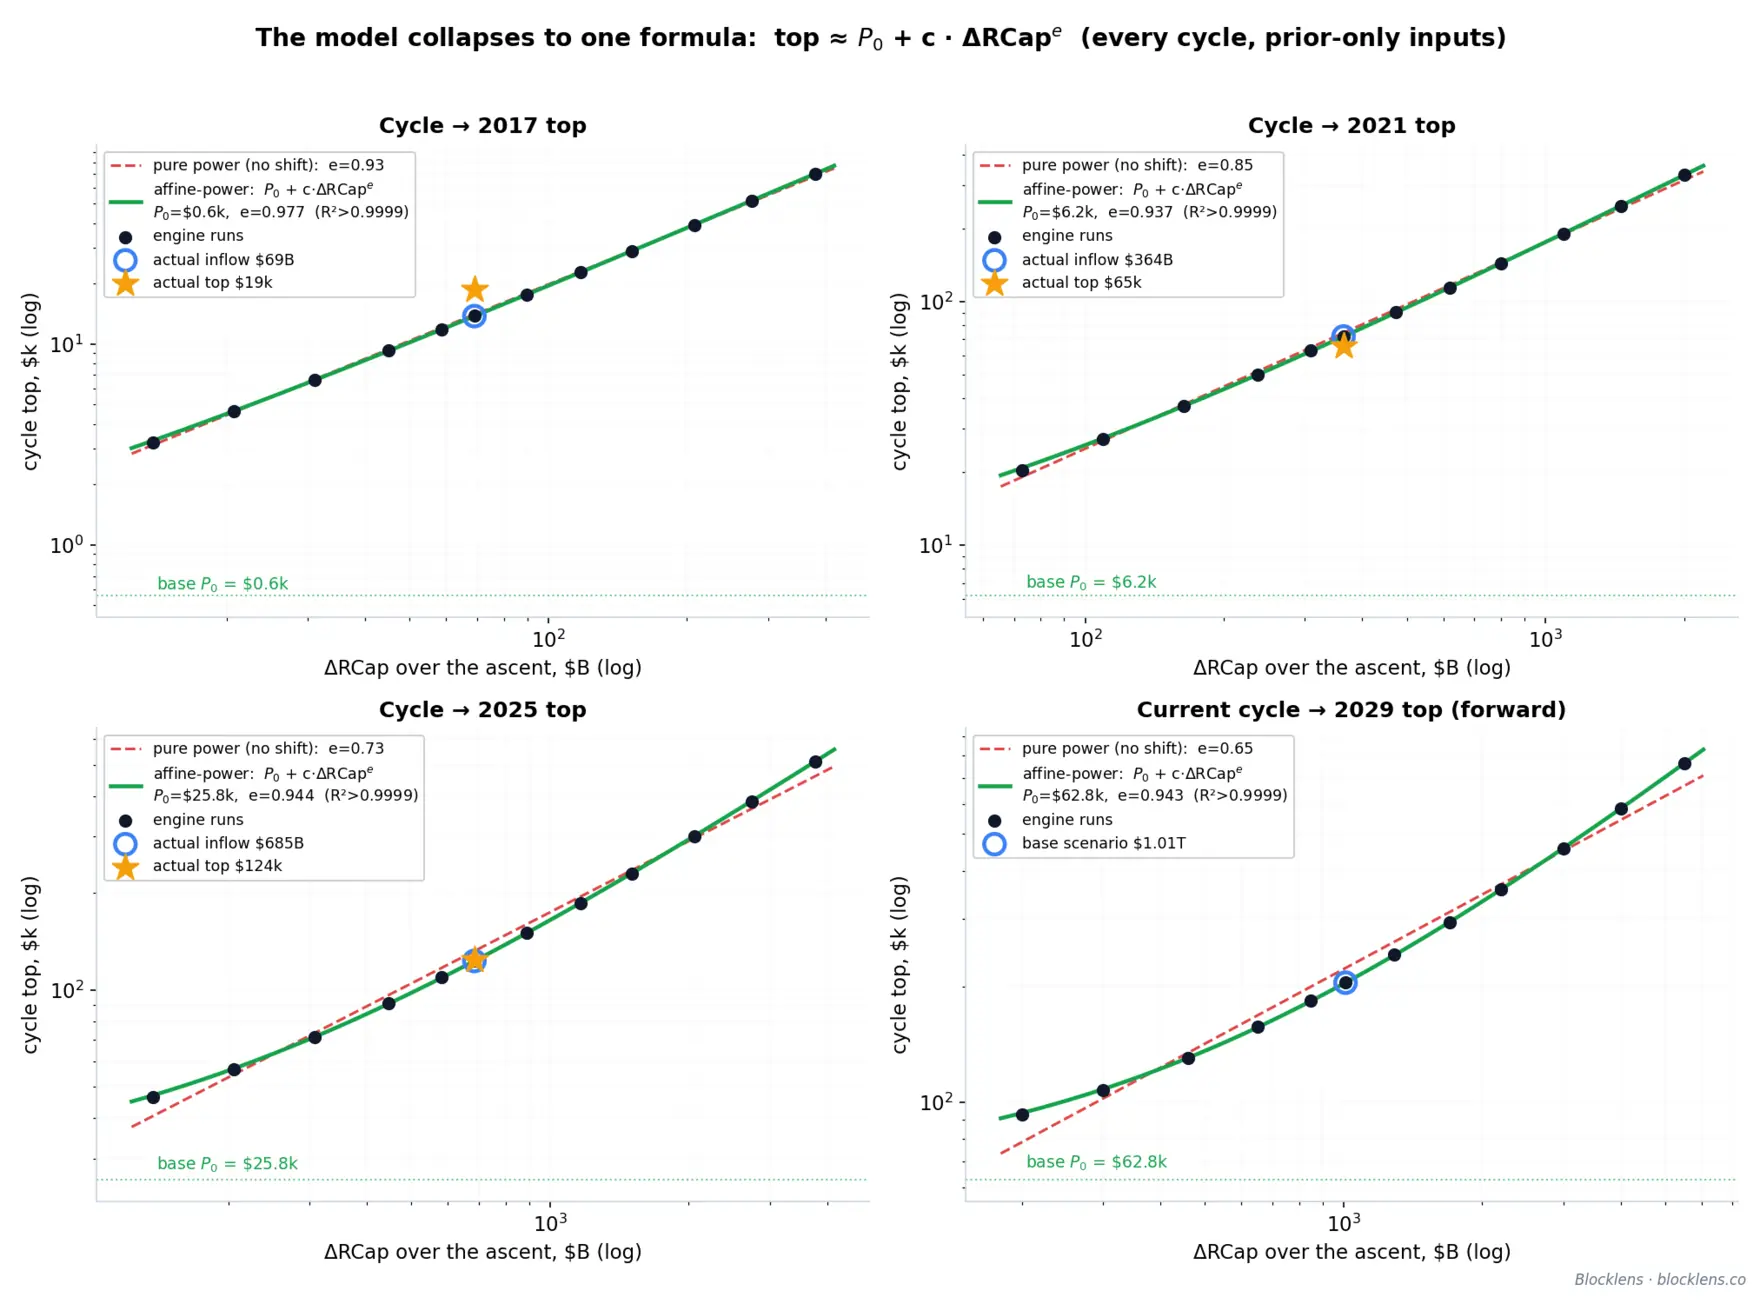
Para el próximo ciclo la fórmula se convierte en una calculadora del techo: introduce tu propia estimación de entrada acumulada y lee el precio implícito del modelo sin ejecutar el propio motor. Cerca del escenario base, cada \( +\$100\text{B} \) de entrada añade \( \approx\$13\text{k} \) al techo:
$$ p_{\text{top}} \;\approx\; \$62.8\text{k} \;+\; \$16.1\text{k}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{0.943}. \tag{31}$$Insistimos en los límites de aplicabilidad. Esta fórmula es una instantánea del modelo para el ciclo 2026–2029, y no debe trasladarse ciegamente a ciclos futuros: como muestra la tabla anterior, los parámetros derivan sistemáticamente de ciclo en ciclo — sobre todo la base \( P_0 \), que cada ciclo hereda de toda la historia previa del capital. La fórmula de 2017 no habría dicho nada sobre el techo de 2025. No es un sustituto del modelo sino una herramienta práctica para cálculos rápidos con él — una traducción de las expectativas de entrada de capital en el precio de techo del modelo para el próximo ciclo.
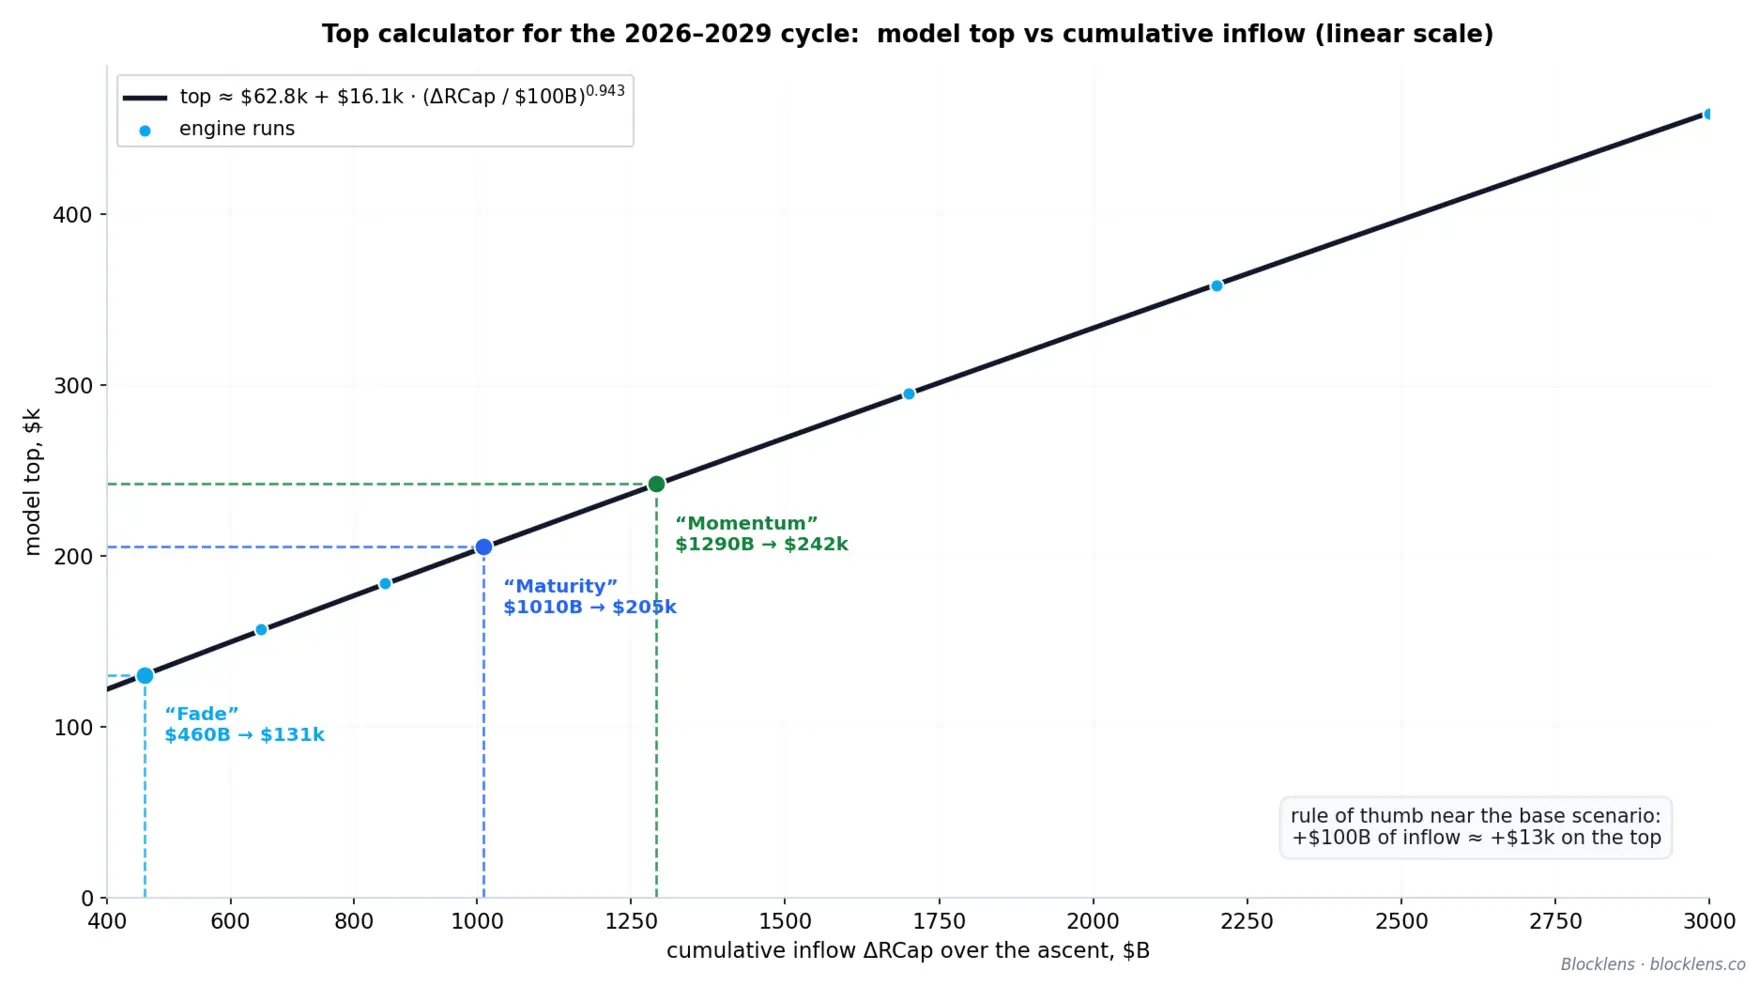
5. Conclusiones, limitaciones y próximos pasos
Prever un sistema complejo siempre puede simplificarse rastreando sus interdependencias y factores impulsores. Para Bitcoin, el combustible del precio es la entrada de capital, y su mejor estimación disponible es el cambio en el Realized Cap: la métrica es casi suave, se mueve despacio y arrastra más de 15 años de historia acumulada. Es comparativamente fácil formarse una opinión sobre cómo cambiará el interés en el sector de los criptoactivos — y con él, indirectamente, la entrada de capital — respecto al ciclo anterior.
Con demasiada frecuencia, las valoraciones de Bitcoin de los analistas se sacan de la nada o se apoyan en métricas de análisis técnico estadísticamente insignificantes. El enfoque cuidadoso y metodológicamente riguroso que hay detrás del modelo Blocklens-TOP nos permite descartar estimaciones de ese tipo: consideramos poco realista, por ejemplo, que Bitcoin alcance $1M antes de 2030, e improbable una ruptura por encima de $500k en el mismo periodo (suponiendo que la inflación del dólar se mantenga en su nivel actual), porque eso requeriría, dentro de una ventana bastante corta de 3 años (de suelo a techo), entradas de capital a una escala observada en apenas un puñado de clases de activos en toda la historia de la humanidad (el mercado de bonos del Tesoro de EE. UU., el mercado de vivienda de obra nueva de China de 2019–2021, los bonos de guerra de EE. UU. durante la Segunda Guerra Mundial, etc.).
Qué es el modelo
Tres propiedades lo definen.
Es mecanicista, no estadístico. El precio se recupera de la relación de precio inverso \( p_t = \text{inertia}(t) + \Delta\text{RCap}(t)/Q(t) \), donde \(Q(t)\) es el volumen de gasto diario en BTC y el término de inertia es el coste base ponderado por gasto de las monedas que se mueven ese día. Aquí nada es una caja negra. Cada magnitud — la oferta por cohorte, la tasa de gasto, el coste base — es una métrica on-chain observable con significado económico.
El techo es endógeno. El modelo descubre el techo por sí solo, a partir de un único bucle de retroalimentación negativa. A medida que el precio sube, el ratio market-value-to-realized-value de los LTH (MVRVLTH, el precio dividido por el coste base de los LTH) sube con él, y los long-term holders distribuyen más rápido según una suave ley de potencias,
$$ c_{\text{LTH}}(t) = g\!\left(\text{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \text{MVRV}_{\text{LTH}}^{0.27}(t) \quad (\text{binned } R^2 \approx 0.857). \tag{32}$$Una distribución más rápida eleva el volumen de gasto diario \(Q\), que amortigua el crecimiento de \(\Delta\text{RCap}/Q\), que a su vez desacelera el precio hacia un techo. El mismo comportamiento que marca la euforia es el comportamiento que la termina.
Valida fuera de muestra en el régimen moderno. Bajo un walk-forward estricto fuera de muestra — cada insumo reajustado con datos estrictamente anteriores a cada ciclo previsto, sin filtración del futuro, incluida la trayectoria de la oferta y la emisión — el modelo localiza el techo de 2025 con un margen del 1% (un error del −1%), usando solo datos hasta 2022 más el valor exacto de la entrada de capital futura. El techo real de 2025 se marcó en $124.414. Ese único número es el resultado destacado de este trabajo: un modelo de formación de precios con cada parámetro de comportamiento ajustado solo con datos hasta 2022, dados el total de entrada del ciclo real y el calendario, reproduce el pico tres años (un mercado alcista completo) hacia el futuro con un margen del 1% — con cada insumo, incluida la dinámica de la oferta, ajustado exclusivamente con datos previos.
Qué no es el modelo
Ser claro sobre el alcance de un modelo es parte de su especificación. El modelo Blocklens-TOP es potente precisamente porque es estrecho, y conviene ser explícito sobre los límites.
No es un oráculo autónomo. El motor mapea la entrada de capital al precio; no prevé la entrada. El despliegue acumulado de \(\Delta\text{RCap}\) a lo largo de un ascenso sigue \( \text{frac}(\tau) = \tau^{K}\), donde \(\tau\) es la fracción del ascenso transcurrida — fuertemente cargado al final, con solo ~7–24% del capital desplegado a mitad del ascenso. Por tanto, toda trayectoria de precio a futuro es condicional a un escenario de entrada total. Indica el escenario y el modelo devuelve el techo: $460B de entrada de ciclo («Fade») implica ~$131k, $1,01T («Maturity») ~$205k, $1,29T («Momentum») ~$242k. Ejecútalo a la inversa y BTC a $500k requiere \(\Delta\text{RCap} \approx \$3.3\text{T}\), mientras que $1M exige ~$7,4T. Estas no son predicciones; son el tipo de cambio entre capital desplegado y precio, y el capital en sí sigue siendo un insumo.
Los cambios de régimen son intrínsecamente difíciles. El exponente de despliegue \(K\) no es constante a lo largo de la historia. Los ciclos tempranos desplegaron el capital de forma mucho más desigual (\(K \approx 6.5\text{–}7.0\) en 2013 y 2017); los ciclos modernos tienen un perfil más plano (con ráfagas sigmoides sucesivas visibles a lo largo de él): \(K \approx 2.7\text{–}2.8\). El ciclo de 2021 se sitúa de lleno sobre la línea de falla: \(K\) colapsa de ~7 a ~2,7 a mitad del ascenso — una ruptura estructural imposible de conocer a partir de datos previos. El walk-forward fuera de muestra muestra su coste con claridad: el techo de 2021 se sobrepasa en un +10%. El modelo no puede prever un cambio de régimen; solo puede ponerle precio una vez que el nuevo régimen es legible.
La muestra es pequeña. Bitcoin ha vivido aproximadamente cinco ciclos. Ninguna cantidad de cuidado estadístico fabrica grados de libertad que los datos no contienen, y toda afirmación fuera de muestra aquí debe leerse con ese límite presente. La señal alentadora — la parte que sugiere que el motor captura estructura real en lugar de coincidencia — es que, fuera de muestra, los techos modernos caen en +10% (2021) y −1% (2025), y los suelos de forma más holgada: +30% (2015), +25% (2018), −15% (2022), con el fallo del suelo moderno explicado enteramente por el suelo y no por el coste base — todo ello con cada insumo ajustado únicamente con datos anteriores al ciclo previsto.
Próximos pasos
El modelo es un cimiento, y varias mejoras potenciales se desprenden de forma natural del punto donde actualmente se detiene.
- Un modelo multifactor para predecir la tasa de gasto. La ley de potencias para \(c_{\text{LTH}}\) es una simplificación (depende de un único factor: la rentabilidad de las posiciones de los long-term holders). En realidad, el comportamiento de los long-term holders siempre está modelado por varios factores a la vez (expectativas de retorno, momentum del precio, momento dentro del ciclo, etc.). Modelos más sofisticados y precisos para \(c_{\text{LTH}}\) son el tema de nuestra investigación futura.
- Previsión de la entrada de capital y su distribución en el tiempo. La Sección 4 usa un conjunto bastante primitivo de escenarios para las posibles entradas de capital. La entrada en sí — y el interés en el sector de los criptoactivos — depende claramente de factores macroeconómicos y del estado de los mercados de capitales adyacentes. En futuras versiones del modelo Blocklens-TOP intentaremos cerrar esta brecha y acoplar los dos modelos, obteniendo una imagen completa.
- Seguimiento en vivo. Todos los insumos derivan de los snapshots diarios de cohortes de edad de UTXO de Blocklens y de las métricas de valoración de holders, por lo que todo el modelo puede ejecutarse como un monitor en actualización continua — rastreando el descenso que ahora se desarrolla (precio de mediados de 2026 cerca de $61,7k frente al techo de 2025 de $124.414) hacia el suelo proyectado, y revalorizando el próximo ascenso a medida que llegan los datos de entrada de capital.
El modelo Blocklens-TOP no te dirá el futuro por sí solo — y no pretende poder hacerlo. Lo que hace es convertir una pregunta que nadie puede responder — ¿hacia dónde irá el precio? — en una que al menos es tratable: ¿cuánto capital se desplegará? Responde a eso, y el resto es aritmética simple.
6. Glosario de términos y símbolos
Aquí se recogen todos los símbolos y abreviaturas utilizados en este informe. Las entradas se agrupan para facilitar la navegación: primero los primitivos de mercado y on-chain, luego la maquinaria de cohortes, el motor de precio inverso, el driver del techo, y por último los constructos del suelo y del ciclo. El subíndice \(g\) recorre las dos cohortes \(\{\text{STH},\text{LTH}\}\); \(t\) denota un día y \(a\) la edad de una moneda en días.
6.1 Primitivos de mercado y on-chain
| Término / símbolo | Definición |
|---|---|
| BTC | Bitcoin, el activo nativo; también la unidad en la que se miden las cantidades de monedas (oferta, gasto, emisión). |
| UTXO | Unspent Transaction Output (salida de transacción no gastada) — una parcela de monedas on-chain de un importe dado en BTC que lleva la marca de tiempo de su último movimiento; la unidad atómica de toda la contabilidad por cohortes aquí. |
| edad de la moneda, \(a\) | Días transcurridos desde que un UTXO se movió por última vez; la variable por la que una moneda se clasifica como mantenida a corto o a largo plazo. |
| precio, \(p_t\) | Precio spot de cierre de BTC en USD el día \(t\). |
| emisión, \(\text{iss}\) | Nuevos BTC acuñados por el protocolo al día (el subsidio por bloque sumado a lo largo del día), valorados a \(p_t\) al añadirse al capital realizado. |
| Market Cap | Oferta circulante valorada al precio spot actual, \(S(t)\cdot p_t\); la valoración «sobre el papel» de la red. |
| Realized Cap (RCap) | Oferta valorada al precio del último movimiento de cada moneda en lugar del spot — el coste base agregado en USD de todas las monedas; el capital realmente comprometido on-chain. |
| \(\Delta\text{RCap}(t)\) | Cambio diario en el Realized Cap; igual al beneficio/pérdida realizado sobre las monedas gastadas más la emisión valorada al precio spot (la identidad central). |
| Realized Price (RP) | Realized Cap dividido por la oferta — el coste base medio por moneda, en USD. Calculado por cohorte, da el coste base de la cohorte (véase \(RP_{\text{LTH}}\)). |
| \(RP_{\text{LTH}}\) | Precio realizado de los LTH — el coste base de los long-term holders (el Realized Cap de las monedas LTH dividido por la oferta LTH); el ancla del modelo del suelo y la magnitud que prevé la contabilidad del realized cap. |
| MVRV | Ratio Market-Value-to-Realized-Value, \(\text{Market Cap}/\text{Realized Cap}\) (equivalentemente \(p_t/RP\)); un indicador adimensional del beneficio no realizado agregado. |
| MVRVLTH / MVRVSTH | MVRV calculado dentro de una sola cohorte, \(p_t/RP_g\); MVRVLTH (el precio sobre el coste base de los LTH) gobierna la distribución de los long-term holders y actúa como el driver definitorio tanto del techo como del suelo. |
| SOPR | Spent Output Profit Ratio — para las monedas movidas en un día dado, el precio de venta dividido por el precio al que se adquirieron esas mismas monedas; SOPR \(>1\) significa que quienes gastaron ese día realizaron un beneficio en promedio. |
| \(p_{\text{SOPR}}^{g}\) | Coste base SOPR de la cohorte \(g\): el precio de origen ponderado por volumen de las monedas que esa cohorte realmente gastó ese día, \(p_{\text{SOPR}}^{g}=p_t-\Delta\text{RCap}_g/V_g\). Este coste de la moneda gastada — no el coste de las tenencias — es lo que entra en el término del P/L realizado. |
6.2 Cohortes y los kernels de ponderación por edad
| Término / símbolo | Definición |
|---|---|
| cohorte | Una de las dos clases de holders definidas por edad en las que se divide cada moneda por valor: Short-Term Holders y Long-Term Holders. |
| STH | Short-Term Holders — monedas movidas recientemente (edad baja); alta rotación; gastan primero sus monedas más frescas. |
| LTH | Long-Term Holders — monedas mantenidas el tiempo suficiente para dominar el rango de edad superior; gastadores escasos cuya aceleración forma los techos del ciclo. |
| \(W_{\text{LTH}}(a)\) | Peso logístico por edad que asigna la fracción de pertenencia LTH de una moneda, \(W_{\text{LTH}}(a)=1/\!\left(1+e^{-0.1(a-155)}\right)\), acotado a 0 por debajo de 100 días y a 1 por encima de 210 días; \(\sim\!155\) días es la frontera blanda STH/LTH, con \(W_{\text{STH}}(a)\) \(=1-W_{\text{LTH}}(a)\). |
| \(m(a)\), kernel de ganancia de pertenencia («la campana») | Pertenencia LTH ganada al día a la edad \(a\), \(m(a)=W_{\text{LTH}}(a)-W_{\text{LTH}}(a-1)\) — la derivada discreta del sigmoide logístico, una curva en forma de campana sobre las edades \(\sim\!100\text{–}210\) días. Es la distribución de edad de las monedas que entran en el conjunto LTH cada día, y por tanto el kernel natural para el coste base de los LTH. |
| \(S_g\), oferta | Total de BTC en manos de la cohorte \(g\); \(S(t)=S_{\text{STH}}(t)+S_{\text{LTH}}(t)\), con la oferta total \(S(t)\) dada por el protocolo. |
| \(V_g\) | BTC gastado (movido) por la cohorte \(g\) en un día dado. |
| \(c_g\), tasa de gasto | Tasa de gasto diaria de la cohorte, expresada como porcentaje, \(c_g=V_g/S_g\) — la fracción de las tenencias de una cohorte transaccionada ese día. Rangos de operación: \(c_{\text{STH}}\approx 4.2\%/\text{día}\), \(c_{\text{LTH}}\approx 0.08\text{–}0.13\%/\text{día}\). |
| \(M(t)\), entrada por envejecimiento | Flujo de maduración STH\(\rightarrow\)LTH: BTC que cruza hacia el conjunto LTH al día a medida que las monedas envejecen, \(M(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\) — leído de forma endógena de la estructura de edad real de la oferta (históricamente \(\sim\!16.3\)k BTC/día en promedio); el término fuente que hace crecer la oferta LTH. |
6.3 El motor de precio inverso y el driver del techo
| Término / símbolo | Definición |
|---|---|
| \(Q(t)\), volumen de gasto diario | Volumen de gasto diario en BTC, \(Q(t)=c_{\text{STH}}(t)S_{\text{STH}}(t)+c_{\text{LTH}}(t)S_{\text{LTH}}(t)+\text{iss}(t)\) — el volumen total de monedas sobre el que se reparte el flujo de capital del día; el denominador de la relación de precio inverso. |
| inertia | Coste base ponderado por gasto de los que se mueven el día, \(\text{inertia}=(c_{\text{STH}}S_{\text{STH}}\,p_{\text{SOPR,STH}}+c_{\text{LTH}}S_{\text{LTH}}\,p_{\text{SOPR,LTH}})/Q\); el nivel de precio hacia el que revierte el motor antes de que el flujo de capital lo empuje, dando \(p_t=\text{inertia}(t)+\Delta\text{RCap}(t)/Q(t)\). |
| CV | Coeficiente de variación — la desviación típica sobre la media, la variabilidad sin unidades de un driver (p. ej., el CV de \(c_{\text{LTH}}\) \(\approx 144\%\)). |
| ley de sensibilidad | El impacto por \(\sigma\) de un driver sobre \(Q\) es igual a su CV por su peso en \(Q\); así, \(c_{\text{STH}}\) fija el nivel de \(Q\) mientras que \(c_{\text{LTH}}\), pequeño en peso pero enorme en variabilidad, forma el techo. |
| \(g(\cdot)\), retroalimentación de distribución | El driver del techo: la tasa de gasto de los LTH como una ley de potencias de MVRVLTH, \(c_{\text{LTH}}=g(\text{MVRV}_{\text{LTH}})=0.093\cdot\text{MVRV}_{\text{LTH}}^{0.27}\) (\(R^2\approx 0.857\) por intervalos). Una retroalimentación negativa: un precio más alto eleva el MVRV, acelera la venta de los LTH, eleva \(Q\) y desacelera el precio hacia un techo. |
6.4 Despliegue de capital, el suelo y la forma del ciclo
| Término / símbolo | Definición |
|---|---|
| \(\tau\) | Fracción de un ascenso transcurrida, de 0 en el suelo a 1 en el techo; el reloj del perfil de despliegue. |
| \(K\), exponente de despliegue | Curvatura del despliegue acumulado de capital, \(\text{frac}(\tau)=\tau^{K}\) (cuota del \(\Delta\text{RCap}\) total del ciclo desplegada para \(\tau\)); un \(K\) mayor significa un despliegue más cargado al final. Ciclos modernos \(K\approx 2.7\text{–}2.8\); ciclos tempranos \(K\approx 6.5\text{–}7.0\). |
| \(\text{MVRV}_{\text{LTH}}^\text{floor}\) | El nivel de MVRVLTH en el que la posición agregada de los long-term holders está lo bastante bajo el agua como para que la venta se agote por sí sola — la condición del suelo. Empíricamente \(0.70\) (2011), \(0.66\) (2015), \(0.73\) (2018), \(0.82\) (2022), creciendo a lo largo de los ciclos; el informe usa \(\approx 0.85\) de cara al futuro. |
| \(p_{\text{bottom}}\) | Mínimo del ciclo modelado, \(p_{\text{bottom}}=\text{MVRV}_{\text{LTH}}^\text{floor}\times RP_{\text{LTH}}(t_{\text{bottom}})\), alcanzado en \(t_{\text{bottom}}\approx\text{techo}+365\) días (los descensos modernos duraron 363 y 366 días). |
| \(P_{\text{in}}(t)\) | Precio de origen medio de las monedas que maduran hacia el conjunto LTH el día \(t\), ponderado por la cantidad que madura: \(P_{\text{in}}(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\,p_{t-a}\big/\sum_a S_{\text{age}}(t,a)\,m(a)\); el insumo que el libro mayor RCLTH contabiliza. |
| ATH | All-Time High (máximo histórico) — el precio más alto jamás registrado hasta una fecha dada (el techo del ciclo de 2025 fue \$124.414). |
| drawdown | Caída porcentual desde un pico anterior (ATH) hasta un mínimo posterior; la profundidad de un mercado bajista, que se comprime a medida que el mercado madura. |
| capitulación | La fase de venta forzada y realizadora de pérdidas cerca de un suelo, cuando los holders entregan monedas por debajo de su coste y la pérdida no realizada se agota. |
| MAPE | Mean Absolute Percentage Error (error porcentual absoluto medio) — el promedio de \(|\hat{y}/y-1|\) a lo largo de todas las previsiones, expresado en porcentaje; una medida estándar de la precisión de la previsión en la que los fallos positivos y negativos no se cancelan. Un MAPE del 5% significa que la previsión se desvía del valor real en un 5% en promedio, en cualquiera de las dos direcciones. |