0. Zusammenfassung & zentrale Ergebnisse
An Bitcoins Preiszyklen ist nichts Mystisches. Sie sind die sichtbare Oberfläche von Kapital, das in ein Asset mit fixem Angebot fließt, und der Entscheidung langfristiger Halter, wann und wie viel sie verkaufen. Das Blocklens-TOP-Modell formalisiert beide Hälften dieser Aussage zu einem einzigen, geschlossenen System — und reproduziert den vollständigen Bitcoin-Preiszyklus, Boden wie Hoch gleichermaßen, aus einem einzigen Parametersatz, der im historischen On-Chain-Verhalten der Marktteilnehmer verankert ist.
Historisch war die On-Chain-Analyse gut darin, den Zyklusboden zu erkennen, doch bislang gab es kein präzises Modell, um aus dem Halterverhalten ein mögliches Zyklushoch zu verorten. Das Blocklens-TOP-Modell wurde gebaut, um diese Lücke zu schließen, und erlaubt es Ihnen, zwei ineinandergreifende Fragen zu beantworten:
- Welches Hoch kann Bitcoin voraussichtlich erreichen, wenn \$X Milliarden an Kapital in das Asset fließen?
- Welchen Kapitalzufluss muss der kommende Zyklus liefern, damit der Bitcoin-Preis \$Y Tausend übersteigt?
Das Modell in Kürze
Das Blocklens-TOP-Modell ist eine Beschreibung des vollständigen Zyklus in zwei Phasen (Abstieg und Aufstieg), und jede Phase wird hauptsächlich vom Verhalten derselben Kohorte getrieben: den Long-Term Holdern.
- Hochs bilden sich endogen, vor allem durch das Distributions-Feedback der Long-Term Holder (LTH). Steigt der Preis, sitzen langfristige Halter auf größeren unrealisierten Gewinnen, gemessen an ihrem MVRV (Market Value to Realized Value — Preis geteilt durch die LTH-Kostenbasis). Ein höheres MVRV lässt sie schneller verkaufen. Dieser zusätzliche Verkauf erhöht das tägliche „Spend-Volumen“ an Bitcoin im Markt, was mathematisch dämpft, wie schnell neues Kapital den Preis weiter nach oben treiben kann. Das Preiswachstum verlangsamt sich, und ein Hoch bildet sich — nicht wegen eines externen Schocks, sondern weil die Gewinnmitnahmen der Kohorte selbst eine negative Rückkopplungsschleife schließen. Wir erfassen dies mit einem sanften Potenzgesetz, \(c_{LTH}=0.093\cdot \text{MVRV}_{LTH}^{\,0.27}\) (gruppiert R²≈0,857), wobei \(c_{LTH}\) der pro Tag ausgegebene Anteil des LTH-Angebots ist.
- Tiefs bilden sich am Boden der LTH-Kostenbasis. Ein Zyklus endet, wenn langfristige Halter tief genug im Minus sind, dass sich das Verkaufen selbst erschöpft. Der Bodenpreis ist der LTH-Realized-Price multipliziert mit einem Boden-Multiplikator (der die Verlusttiefe der LTH markiert, ab der das Nachkaufen zum Verbilligen dieser Positionen zu dominieren beginnt), \(p_{bottom} = \text{MVRV}_{\text{LTH}}^{\text{floor}}\times RP_{LTH}\). Entscheidend ist: Die Realized Cap ist über einen Bärenmarkt hinweg träge — sie fällt kaum. Ein Crash ist ein Einbruch der Market Cap, nicht der Realized Cap, und genau deshalb verankert ein Boden auf Höhe der Kostenbasis das Tief.
Beide Phasen fügen sich in eine einzige exakte mathematische Identität ein. Per Definition entspricht die tägliche Veränderung der Realized Cap dem realisierten Gewinn/Verlust zuzüglich der Emission; löst man diese Identität nach dem Preis auf, ergibt sich die Ankergleichung des Modells:
$$ p_t = \text{inertia}(t) + \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{1}$$Dabei ist \(\Delta\text{RCap}(t)\) die tägliche Veränderung der Realized Cap (ein Proxy für Kapitalzufluss/-abfluss), \(Q(t)\) das tägliche Spend-Volumen des Marktes in BTC, und „Trägheit“ (inertia) ist die spend-gewichtete Kostenbasis, aus der heraus der Markt verkauft.
Walk-Forward: Out-of-Sample-Validierung
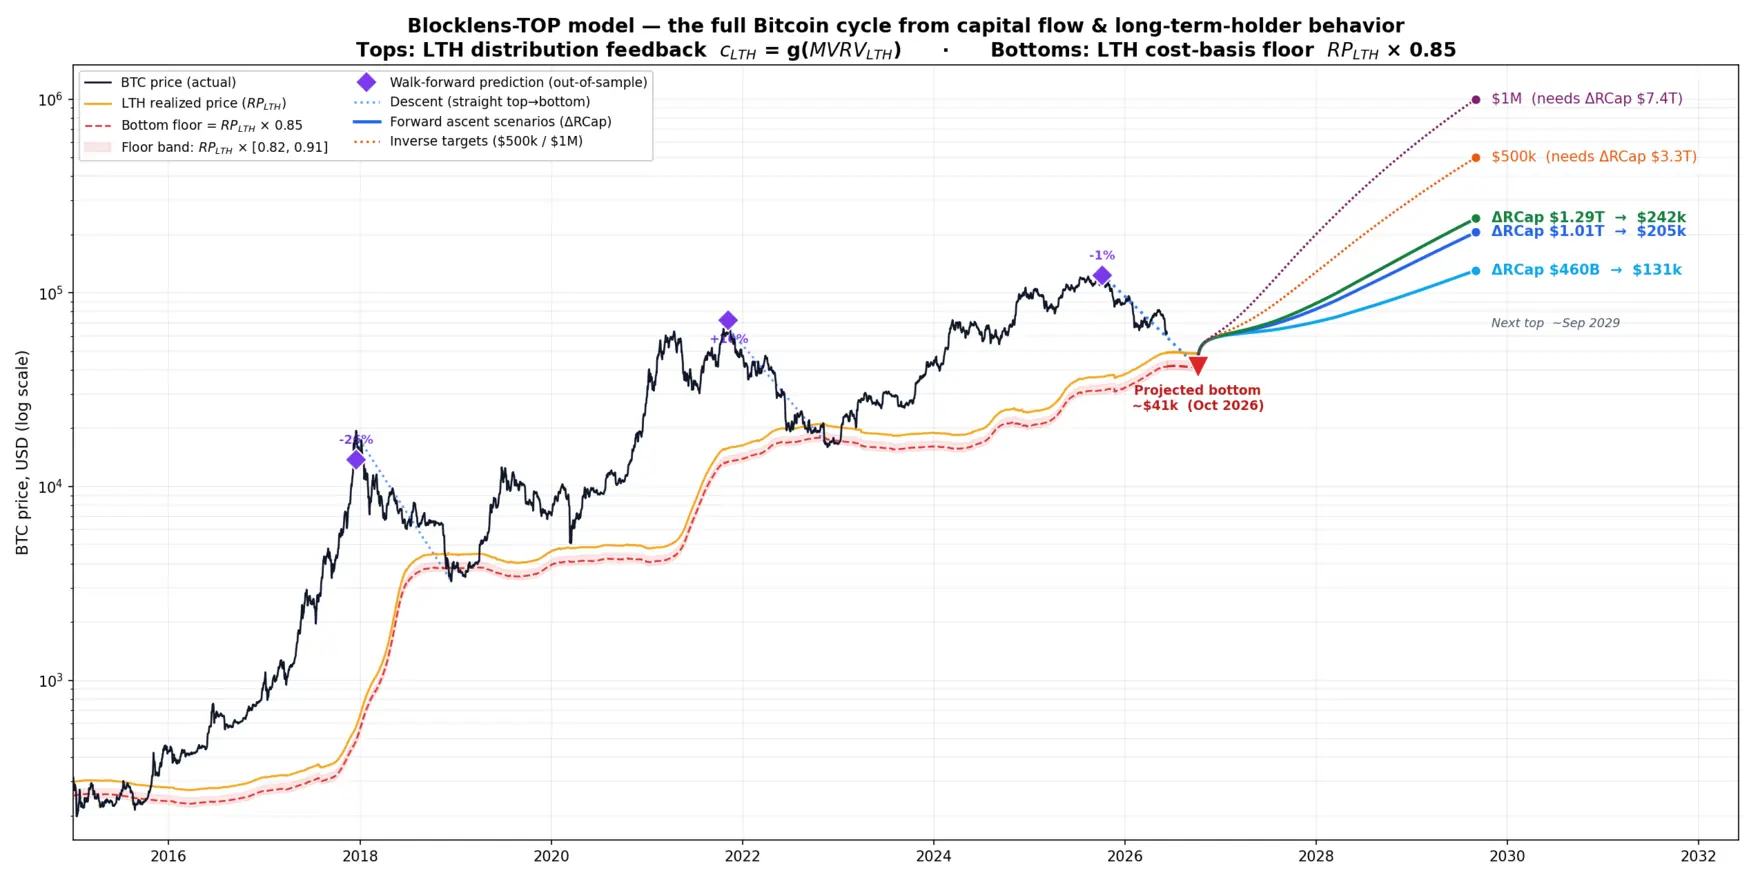
Der eigentliche Test jedes Zyklusmodells ist, ob es ein Hoch prognostizieren kann, das es nie gesehen hat. Wir schätzen jeden Parameter neu, ausschließlich mit Daten von vor dem jeweils prognostizierten Zyklus, ohne jegliches Durchsickern von Zukunftsinformation, und testen das Modell out-of-sample. Aus der Zukunft erhält das Modell den tatsächlichen gesamten Kapitalzufluss des Zyklus (\(\Delta RCap\) von Boden bis Hoch) und dessen Kalender (die Boden- und Hochdaten); der Zufluss ist selbst teilweise endogen zum Preis — der realisierte Gewinn skaliert mit dem Preisverlauf —, sodass der Test als Übertragungsfunktionstest von „Zufluss → Preis“ zu lesen ist, nicht als vollständige Zukunftsprognose. So lässt sich \( p_{\text{model}}^{\text{TOP}}(\Delta RCap_{\text{actual}}) \) mit \( p_{\text{actual}}^{\text{TOP}} \) vergleichen:
| Prognostiziertes Hoch | Out-of-Sample-Fehler | Anmerkung |
|---|---|---|
| 2017 | −26% | Nur der extreme Zyklus von 2013 als Vorlauf |
| 2021 | +10% | Der Regimewechsel-Zyklus (Einsatzprofil brach mitten im Zyklus ein) |
| 2025 | −1% | Trainiert nur auf Daten bis 2022 — das Schlüsselergebnis |
Die Prognose für 2025 ist die entscheidende: ein moderner Zyklus, prognostiziert aus einem sauberen Vorgängerzyklus, lag innerhalb von 1 %. Die Abweichungen bei den früheren Zyklen sind erklärbar — 2017 stand nur der anomale frühe Markt als Lernmaterial zur Verfügung, und 2021 erwies sich als echter struktureller Bruch im Muster der Kapitalzuflüsse (der Einsatz-Exponent \(K\) fiel mitten im Zyklus von ~7 auf ~2,7, aus der Historie nicht vorhersehbar).
Vorausblickende Prognose
Bitcoins jüngstes Hoch lag bei \$124,414 am 6. Oktober 2025. Der Abstieg bis Mitte 2026 hat den Preis auf \$61.7k getragen (Datenstand: 10. Juni 2026). Von hier aus projiziert das Modell den Zyklusboden (ohne Annahmen über Kapitalzuflüsse) und das anschließende Zyklushoch als Funktion der für den kommenden Aufstieg angenommenen Kapitalzuflüsse:
- Boden: ≈ \$41k (das Bodenband ergibt \$39–44k; mit dem jährlichen Prognosefehler von \(RP_{LTH}\) — grob \$36–47k) erwartet im Oktober 2026 — exakt ein Jahr nach dem Hoch, konsistent mit dem bemerkenswert stabilen modernen Abstieg von ~365 Tagen (363 und 366 Tage in den beiden abgeschlossenen Fällen). Die LTH-Kostenbasis steigt bis dahin auf \( RP_{LTH} \) ≈ \$48.6k.
- Nächstes Hoch (bedingt durch die Kapitalzuflüsse): Die Szenarien sind an den tatsächlichen Zuflüssen vergangener Zyklen verankert (\$69B → \$364B → \$685B). Das konservative „Fade“ (\$460B, der Rückgang des Zufluss-Multiplikators wiederholt sich) impliziert ~\$131k — nur ~5 % über dem Hoch von 2025; das zentrale „Maturity“ (\$1.01T, das Zufluss-Inkrement wiederholt sich) ~\$205k; das optimistische „Momentum“ (\$1.29T, der Multiplikator des vorigen Zyklus wiederholt sich) ~\$242k. Sie können auch den Kapitalzufluss berechnen, der nötig ist, damit Bitcoin im kommenden Zyklus ein bestimmtes Niveau erreicht: \$500k/BTC würde ≈\$3.3T an Einsatz in die Realized Cap erfordern und \$1M/BTC ≈\$7.4T.
Diese Hochwerte sind ausdrücklich bedingt: Der Sinn des Modells ist es, die Wechselbeziehung von Preis und Kapitalzufluss festzulegen — es ist kein autonomes Orakel. Es sagt Ihnen, welchen Preis der Markt am Hoch für eine gegebene Welle an Kapitalzufluss erreichen sollte (und umgekehrt, welchen Zufluss es braucht, um im kommenden Zyklus ein gegebenes Hoch zu erreichen), aber es maßt sich nicht an zu wissen, wie viel Kapital die Marktteilnehmer in Bitcoin investieren werden; das ist eine Frage für unsere künftige Forschung.
Wesentliche Beiträge
- Eine endogene Theorie der Zyklushochs. Hochs sind der Fixpunkt einer LTH-Distributions-Rückkopplungsschleife, \(c_{LTH}=g(\text{MVRV})\), und nicht das Produkt willkürlicher Indikatoren oder irgendeines externen Auslösers jenseits des Kapitalzuflusses selbst.
- Eine Kostenbasis-Theorie der Zyklustiefs. Der Boden wird durch einen Abschlag von 15 % auf die LTH-Kostenbasis bestimmt. Die Kostenbasis selbst lässt sich bis zu ein Jahr im Voraus gut über die LTH-Realized-Cap-Buchführung (das RCLTH-Konto) approximieren.
- Das Out-of-Sample-Hoch von 2025 mit −1 %. Ein echter Out-of-Sample-Walk-Forward-Test eines modernen Zyklushochs, trainiert ausschließlich auf vorausgehenden Daten — überzeugender Beleg dafür, dass der Mechanismus real ist.
- Ein Sensitivitätsgesetz für das tägliche Spend-Volumen \(Q\). Der Einfluss jedes Treibers entspricht seinem Variationskoeffizienten mal seinem Gewicht in \(Q\); dies trennt sauber, was das Niveau von \(Q\) setzt (das Spending der Short-Term Holder), von dem, was das Hoch bildet (das Spending der Long-Term Holder) — und zeigt Ihnen, wo man detailliert modellieren muss und wo man vereinfachen kann.
- Effektive realisierte Kostenbasen der Kohorten und ihre Kerne als eigenständige Metriken. Die effektive realisierte STH-Kostenbasis (\(p_{SOPR}^{STH}\)) wird gut durch einen kurzen, stark vorgewichteten Durchschnitt des jüngsten Preises approximiert (R²≈0,9995); die effektive realisierte LTH-Kostenbasis (\(p_{SOPR}^{LTH}\)) wird durch einen glockenförmigen Kern des Preises bei langer Verzögerung approximiert (R²≈0,92 roh, ≈0,98 geglättet) — wobei die Glocke auf natürliche Weise als Ableitung des logistischen Alterungsgewichts entsteht.
- Eine quantitative Beschreibung der Marktreifung. Das \( MVRV_{LTH} \) am Hoch ist über die Zyklen hinweg gesunken (34 → 33 → 4,1 → 3,4), während der Boden gestiegen ist (0,66 → 0,82) und der Kapitaleinsatz gleichmäßiger geworden ist (die Steilheit der Einsatzkurve \(K\) nimmt ab: ~7 → ~2,75) — die Drawdowns schrumpfen, während die absoluten Preisniveaus steigen. Das Modell kann das erwartete \( MVRV_{LTH} \) am Hoch vorhersagen, da dieser Parameter eine endogene Variable ist (unter „Fade“ bei \$460B, \( MVRV_{LTH} \) ~ 2,49; unter „Maturity“ bei \$1.01T, ~3,28; unter „Momentum“ bei \$1.29T, ~3,57).
Die folgenden Abschnitte bauen das Modell von Grund auf, beginnend mit den mathematischen Grundlagen: der Kohortenaufteilung und den Kostenbasis-Kernen, der Gleichung, die das Preisgesetz mit dem Kapitalzufluss verbindet, dem LTH-Distributions-Feedback, das Hochs bildet, dem Kostenbasis-Multiplikator, der Tiefs bildet, und der vollständigen Validierung — sowohl auf der Trainingshistorie als auch im Out-of-Sample-Walk-Forward-Modus.
1. Stand der Forschung: Hochs und Tiefs On-Chain ablesen
Die On-Chain-Analyse begann mit einer einfachen, radikalen Prämisse: Eine öffentliche Blockchain zeichnet die letzte Bewegung jedes Coins auf, sodass die Kostenbasis der gesamten Geldmenge im Prinzip bekannt ist. Aus dieser Prämisse erwuchs eine ganze Familie von Bewertungsmetriken. Jede hat sich ihren Platz verdient. Doch fast alle teilen eine stille Einschränkung: Sie beschreiben den Zustand des Marktes, ohne zu erklären, wie dieser Zustand zustande kam. Dieser Abschnitt geht die Ahnenreihe durch, die das Blocklens-TOP-Modell erbt, und benennt anschließend die Lücke, zu deren Schließung es gebaut wurde.
1.1 Realized Cap und Realized Price
Der grundlegende Schritt bestand darin, Coins nicht mehr zum heutigen Preis zu bewerten, sondern zu dem Preis, zu dem sich jeder Coin zuletzt bewegt hat. Coin Metrics formalisierte dies als Realized Capitalization (Realized Cap, RCap): die Summe über alle unverbrauchten Outputs aus der Menge jedes Coins mal dem Preis am Tag, an dem dieser Output entstand. Während die Market Cap (Preis mal zirkulierendes Angebot) die Frage „Was ist das Angebot jetzt wert?“ beantwortet, beantwortet die Realized Cap die Frage „Was hat das Angebot seine Halter gekostet?“ — ein Aggregat des eingezahlten Kapitals des Netzwerks statt seiner Mark-to-Market-Bewertung.
Teilt man die Realized Cap durch das zirkulierende Angebot, erhält man den Realized Price (RP), die netzwerkweite durchschnittliche Kostenbasis pro Coin. Der Realized Price verhält sich wie ein Schwerpunkt für den Markt: ein weicher Boden in Bärenmärkten, ein Niveau, das der Spot-Preis wiederholt testet und von dem er abprallt. Beide Metriken verwandeln die Blockchain in eine Buchhaltung der Anlegerkosten, und viele der folgenden Metriken sind in gewissem Sinne ein Verhältnis oder eine Aufteilung dieser beiden.
1.2 MVRV und der MVRV-Z-Score
Wenn die Realized Cap das ist, was das Angebot gekostet hat, und die Market Cap das, was es wert ist, dann misst ihr Verhältnis den aggregierten unrealisierten Gewinn. Dies ist das MVRV-Verhältnis (Market Value to Realized Value):
$$\text{MVRV} = \frac{\text{Market Cap}}{\text{Realized Cap}} = \frac{\text{price}}{\text{Realized Price}}.\tag{2}$$Ein MVRV über 1 bedeutet, dass der durchschnittliche Coin im Gewinn liegt; unter 1 im Verlust. Historisch haben extreme Hochs euphorische Tops signalisiert, und Werte unter 1 haben Kapitulationsböden markiert. Um das Signal zu schärfen, führten Awe and Wonder den MVRV-Z-Score ein, der den Abstand zwischen Market Value und Realized Value durch dessen eigene historische Standardabweichung \(\sigma\) standardisiert:
$$\text{MVRV Z} = \frac{\text{Market Cap} - \text{Realized Cap}}{\sigma(\text{Market Cap})}.\tag{3}$$Der Z-Score genießt einen verdienten Ruf darin, Zyklusextreme anzuzeigen. Dennoch bleibt er ein normalisierter Oszillator: Er sagt Ihnen, dass der Markt statistisch überhitzt ist relativ zu seiner eigenen Vergangenheit, nicht aber, welcher Kapitalzufluss die Überhitzung erzeugt hat oder wann sie abklingen muss. Er misst die Temperatur; er modelliert nicht, wie sich das Feuer ausbreitet.
1.3 SOPR: realisierter Gewinn im Moment des Ausgebens
Die obigen Metriken bewerten Coins, die stillliegen. Renato Shirakashis Spent Output Profit Ratio (SOPR) bewertet Coins in dem Moment, in dem sie sich bewegen. Für jeden an einem bestimmten Tag ausgegebenen Output vergleicht SOPR den Preis, zu dem er verkauft wurde, mit dem Preis, zu dem er entstand:
$$\text{SOPR} = \frac{\text{price at spend}}{\text{price at creation}} \;=\; \frac{\text{realized value}}{\text{value paid}}.\tag{4}$$Ein SOPR über 1 bedeutet, dass Coins im Mittel mit Gewinn ausgegeben werden; unter 1 mit Verlust; und die Linie bei 1 — das Niveau, auf dem Verkäufer gerade kostendeckend sind — wirkt als wiederkehrende Unterstützung in Bullenmärkten und als Widerstand in Bärenmärkten, da Teilnehmer beim Break-even auszusteigen versuchen. SOPR ist für unsere Arbeit aus einem bestimmten Grund wichtig: Es ist aus der Kostenbasis ausgegebener Coins aufgebaut (wir führen den Begriff einer effektiven realisierten Kostenbasis ein, in Abgrenzung zur gewöhnlichen Kostenbasis gehaltener Coins) — eben dem Entstehungspreis der unverbrauchten Transaction-Outputs, die, korrekt kohortengewichtet, die Veränderung der Realized Cap treiben. Wir verwenden diese effektive realisierte Kostenbasis ausgegebener Coins (bezeichnet als \(p_{\text{SOPR}}\)) als eigenständige Größe, anstatt die Kostenbasis der verbleibenden Bestände dafür einzusetzen — eine Unterscheidung, die wir in späteren Abschnitten präzisieren.
1.4 Halterkohorten und die ~155-Tage-Grenze
Eine weitere Verfeinerung teilt das Angebot nach Coin-Alter — der Anzahl der Tage, seit ein Coin sich zuletzt bewegt hat — in Short-Term Holder (STH) und Long-Term Holder (LTH) auf. Die empirische Grenze liegt nahe 155 Tagen (Schultze-Kraft, März 2020): Jenseits von etwa fünf Monaten sinkt die Wahrscheinlichkeit, dass sich ein Coin erneut bewegt, deutlich, sodass sich ältere Coins wie überzeugte Bestände und jüngere Coins wie aktives, reaktives Kapital verhalten. Teilt man Realized Price, SOPR und MVRV entlang dieser Linie auf, ergeben sich kohortenspezifische Kostenbasen und Gewinnverhältnisse — MVRVLTH, STH-SOPR und so weiter —, die das Verhalten der beiden Populationen isolieren, deren Zusammenspiel den Zyklus treibt.
Die 155-Tage-Schwelle wurde ursprünglich als harter Schnitt angewendet; eine Glättungsmethodik wurde später vorgeschlagen (Heeg & Schultze-Kraft, November 2020). In diesem Bericht verwenden wir durchweg ein glattes logistisches Gewicht auf das Coin-Alter \(a\): \(W_{\text{LTH}}(a) = 1/\left(1 + e^{-0.1(a-155)}\right)\), begrenzt auf 0 unterhalb von 100 Tagen und auf 1 oberhalb von 210 Tagen, mit STH-Gewicht \(1 - W_{\text{LTH}}\). Das Glätten der Grenze ist eine stillschweigende Konvention unter On-Chain-Analysten; es bewahrt die vertraute weiche ~155-Tage-Grenze (nach BTC-Wert), ersetzt aber eine unstetige Stufe durch einen differenzierbaren Übergang — und, wie spätere Abschnitte zeigen, ist es genau diese Eigenschaft, die es uns erlaubt, die realisierten Kostenbasen der Kohorten zu approximieren.
1.5 HODL Waves und Coin-Alter-Bänder
Statt das Alter auf zwei Kohorten zu reduzieren, stellt die HODL Waves-Visualisierung (Unchained Capital) die vollständige Verteilung des Angebots über Altersbänder dar — Coins, die zuletzt innerhalb eines Tages, einer Woche, eines Monats bis hin zu mehreren Jahren bewegt wurden — als gestapelte, mehrfarbige Zeitreihe. Das Bild ist anschaulich: Dicke junge Bänder schwellen an, wenn spekulative Coins nahe einem Hoch den Besitzer wechseln, und dünnen aus, sobald diese Coins reifen und die Bänder der alten Coins über einen Bärenmarkt hinweg dicker werden. HODL Waves machen die Wanderung des Angebots zwischen den Kohorten auf einen Blick lesbar und motivieren ein Schlüsselobjekt unseres Modells — den täglichen Churn alternder Coins über die STH/LTH-Grenze. Doch als Chart bleiben sie deskriptiv: eine schöne Karte davon, wo Coins sind, kein Gesetz dafür, wohin sie gehen.
1.6 Die Time-is-Money-Spend-Hazard-Sicht
Ein dynamischerer Strang, verbunden mit dem Time-is-Money-Rahmen (erstmals von Glassnode 2024 eingeführt), behandelt das Ausgeben von Bitcoin als Hazard-Prozess: Er fragt für einen Coin eines bestimmten Alters, mit welcher Wahrscheinlichkeit er sich heute bewegt. Diese Spend-Hazard-Sicht, verwandt mit der Coin-Days-Destroyed-Tradition, erkennt zu Recht, dass ältere Coins sich seltener bewegen und dass altersbedingte Ausgabeneigungen Information über die Überzeugung der Halter tragen. Sie weist in die richtige Richtung — hin zum Verhalten, zum Fluss, zu Coins als einer Population mit altersabhängiger Dynamik. In diesem Bericht schlagen wir einen Weg vor, diese Ausgabeneigungen über die Realized Cap mit dem Preis selbst zu verbinden.
1.7 Die Lücke: deskriptive Oszillatoren versus eine generative Maschine
Tritt man einen Schritt zurück, wird ein Muster deutlich. Realized Cap und Realized Price sind buchhalterische Aggregate. MVRV, der Z-Score und SOPR sind darauf aufbauende Verhältnisse — Oszillatoren, die nahe Hochs hoch und nahe Tiefs niedrig ausschlagen. Kohortenaufteilungen, HODL Waves und Spend-Hazard-Kurven reichern die Beschreibung um Altersstruktur und Verhalten an. Jedes dieser Werkzeuge ist eine Ablesung des Marktzustands.
Keines davon ist ein Mechanismus. Jedes beantwortet die Frage „Wo stehen wir relativ zur Historie?“ mittels einer Schwelle, eines Bandes oder einer standardisierten Abweichung — und eine Schwelle ist eine Beschreibung im Gewand einer Prognose. Es gibt drei wiederkehrende Einschränkungen:
- Sie sind diagnostisch, nicht generativ. Ein Oszillator kann gedehnt werden, aber er sagt nicht, welcher Kapitalzufluss ihn gedehnt hat, noch reproduziert er den Preisverlauf, den der Zufluss impliziert.
- Hochs und Tiefs werden heuristisch abgelesen. „MVRV ist hoch“, „SOPR hat auf 1 zurückgesetzt“, „die Bänder der jungen Kohorte sind dick“ — diese werden mit früheren Zyklen mustergeglichen. Der Wendepunkt wird erkannt, nicht von der eigenen internen Dynamik des Modells erzeugt.
- Sie sind kalibriert, nicht geschlossen. Keine Erhaltungsidentität verbindet die Metriken, sodass jede unabhängig an die Historie angepasst wird und es keine Garantie gibt, dass die Teile zueinander konsistent sind.
Das Blocklens-TOP-Modell wurde gebaut, um genau diese Lücke zu schließen. Es beginnt mit einer exakten mathematischen Identität — die tägliche Veränderung der Realized Cap entspricht dem kohortengewichteten realisierten Gewinn/Verlust zuzüglich der Emission — und kehrt sie um, um den Preis als Funktion des Kapitalzuflusses auszudrücken. Innerhalb dieser Maschine verteilt die Kohorte der Long-Term Holder Coins umso schneller, je höher ihre unrealisierte Rendite steigt (eine Potenzgesetz-Reaktion der LTH-Spend-Rate auf MVRVLTH), was das gesamte tägliche Spend-Volumen des Systems erhöht und weiteres Preiswachstum dämpft. Ein Zyklushoch ist daher keine überschrittene Schwelle; es ist ein Gleichgewicht, das die negative Rückkopplung des Modells selbst endogen erzeugt. Derselbe Mechanismus im Spiegelbild formt das Zyklustief, das sich dort bildet, wo der unrealisierte Verlust der Long-Term Holder Niveaus erreicht, bei denen die Nachkauf-Stimmung in der Kohorte überhandnimmt (eine fallende Spend-Rate). Die oben aufgeführten Metriken werden nicht verworfen — Realized Cap, Realized Price, SOPR, die Kohortenaufteilung und MVRVLTH tauchen alle als tragende Komponenten wieder auf. Der Unterschied ist, dass sie hier durch eine Identität zu einem einzigen generativen Modell verdrahtet werden, das den Preisverlauf reproduziert, statt als getrennte, an den Extremen mit dem Auge zu prüfende Anzeigen für sich zu stehen.
2. Ein Zwei-Kohorten-Modell für das Zyklushoch
Der Bitcoin-Zyklus ist im Kern eine Übung in Buchführung: wie viel frisches Kapital auf die Chain gekommen ist, wer Coins ausgibt und zu welchem Preis sich diese Coins zuletzt bewegt haben. Das Blocklens-TOP-Modell macht dieses Bild exakt. Wir teilen das Angebot in zwei Verhaltenskohorten, schreiben die eine Identität auf, der die Realized Cap (RCap) per Definition gehorchen muss, und kehren sie dann um, um den Preis als Verhältnis von Kapitalzufluss zu täglichem Spend-Volumen zurückzugewinnen. Alles Weitere in diesem Bericht — das Coin-Spending-Feedback, das das Hoch bildet, und der Kostenbasis-Boden, der das Tief bildet — hängt an den drei hier dargelegten Designentscheidungen.
Aufteilung des Angebots: Short-Term und Long-Term Holder
Jeder Coin trägt ein Alter \(a\) — die Anzahl der Tage, seit er sich zuletzt on-chain bewegt hat. Coins, die lange unangetastet lagen, verhalten sich anders als Coins, die letzte Woche den Besitzer wechselten: Die alten Coins gehören überzeugten Haltern, die selten und ungern verkaufen, die jungen Coins Tradern, Spekulanten und dem Churn der Börsenflüsse. Wir nennen die erste Gruppe Long-Term Holder (LTH) und die zweite Short-Term Holder (STH), und wir verteilen jeden Coin zwischen den beiden Kohorten nicht mit einem harten Schnitt, sondern mit einem glatten logistischen Gewicht (einem Sigmoid) auf das Alter:
$$ W_{\mathrm{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}} \tag{5}$$Dabei ist \(W_{\mathrm{LTH}}(a)\) der Anteil eines Coins im Alter \(a\), der als langfristig gehalten gezählt wird; das Short-Term-Gewicht ist einfach \(W_{\mathrm{STH}}(a) = 1 - W_{\mathrm{LTH}}(a)\). Die Kurve ist auf \(0\) unterhalb von 100 Tagen und auf \(1\) oberhalb von 210 Tagen begrenzt, sodass sehr junge Coins rein kurzfristig und gut gealterte Coins rein langfristig sind, mit einem gestuften Übergang zwischen den Extremen. Der Übergang liegt nahe \(a \approx 155\) Tagen — der weichen STH/LTH-Grenze nach BTC-Wert (ein 155 Tage alter Bitcoin zählt genau zu 50 % zur Kohorte der Short-Term Holder und zu 50 % zur Kohorte der Long-Term Holder). Ein glattes Gewicht ist wichtig: Ein Coin wird nicht in dem Moment, in dem ein 155-Tage-Timer abläuft, zu einer anderen Art von Asset, und ein Sigmoid lässt die Zugehörigkeit zu jeder Kohorte mit dem Altern der Coins allmählich wechseln, was wiederum den Kostenbasis-Kernen des nächsten Abschnitts ihre charakteristische Form verleiht.
Aus diesen Gewichten teilt sich jedes Aggregat sauber auf. Schreibt man \(S\) für das Gesamtangebot, so sind die Kohortenangebote
$$ S_{\mathrm{LTH}}(t) = \sum_{a} W_{\mathrm{LTH}}(a)\,s(a,t), \qquad S_{\mathrm{STH}}(t) = S(t) - S_{\mathrm{LTH}}(t), \tag{6}$$wobei \(s(a,t)\) das BTC-Angebot im Alter \(a\) am Tag \(t\) ist. Dieselbe Gewichtung gilt für ausgegebene Coins und liefert die täglichen Volumina \(V_{\mathrm{STH}}\) und \(V_{\mathrm{LTH}}\), die jede Kohorte bewegt. Zwei Kohorten, ein glatter Regler — das ist die gesamte Aufteilung.
Die Zerlegungsidentität der Realized Cap
Die Realized Cap (\(R_{\mathrm{Cap}}\)) bewertet jeden Coin nicht zum heutigen Preis, sondern zu dem Preis, zu dem er sich zuletzt bewegt hat. Das Ergebnis ist die aggregierte Kostenbasis des Netzwerks — eine ausgezeichnete Schätzung des gesamten tatsächlich in Bitcoin investierten Kapitals. Ihre tägliche Veränderung lässt eine exakte Zerlegung zu. Für jede Aufteilung der Verkäufer in Kohorten \(g\) ist die Veränderung der Realized Cap am Tag \(t\) der von den bewegten Coins verbuchte realisierte Gewinn oder Verlust zuzüglich des Werts neu emittierter Coins (Miner-Einnahmen):
$$ \Delta R_{\mathrm{Cap}}(t) \;=\; \sum_{g} V_g(t) \,\bigl(p_t - p_{\mathrm{SOPR}}^{g}(t)\bigr) \;+\; \mathrm{iss}(t)\cdot p_t, \qquad g \in \{\mathrm{STH}, \mathrm{LTH}\}. \tag{7}$$Jedes Symbol ist konkret. \(V_g\) sind die an dem Tag von Kohorte \(g\) ausgegebenen BTC; \(p_t\) ist der Preis des Tages; \(p_{\mathrm{SOPR}}^{g}\) ist die volumengewichtete Kostenbasis (die effektive ausgegebene Kostenbasis) der von Kohorte \(g\) ausgegebenen Coins — also der Preis, zu dem diese Coins entstanden sind, was genau die spend-seitige Kostenbasis ist, die in SOPR (die Spent Output Profit Ratio) eingeht, daher der Index. Schließlich ist \(\mathrm{iss}\) die Emission des Tages in BTC, die vom Protokoll neu geschaffenen Coins, die zum aktuellen Preis \(p_t\) in die Realized Cap eingehen. Der Term \(V_g(p_t - p_{\mathrm{SOPR}}^{g})\) ist genau der realisierte Gewinn (falls \(p_t > p_{\mathrm{SOPR}}^{g}\)) oder Verlust, der verbucht wird, wenn Kohorte \(g\) verkauft: Alte Coins verlassen die Realized Cap zu ihrem Entstehungspreis und treten zum heutigen Preis wieder ein, und die Differenz, skaliert mit dem Volumen, ist der Nettofluss.
Dies ist keine Regression und keine Approximation — es ist eine Identität, per Konstruktion wahr für jede Art, Verkäufer in Kohorten zu zerlegen. Ihre einzigen Eingaben sind on-chain messbare Größen: Spend-Volumina der Kohorten, Kostenbasen der Kohorten, Preis und Emission. Der natürliche nächste Schritt ist, diese Identität nach dem Preis aufzulösen.
Die Inverse-Preis-Maschine
Die obige Identität drückt \(\Delta RCap\) als Funktion des Preises aus. Liest man sie andersherum, drückt sie den Preis als Funktion von \(\Delta RCap\) aus. Da der Preis \(p_t\) sowohl in den Termen für den realisierten Gewinn/Verlust als auch im Emissionsterm auftaucht, können wir die Koeffizienten von \(p_t\) sammeln und die Gleichung nach dem Preis auflösen. Das Ergebnis ist die Maschine im Herzen des Modells:
$$ p_t \;=\; \underbrace{\frac{c_{\mathrm{STH}}(t) S_{\mathrm{STH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t) S_{\mathrm{LTH}}(t)\, p^{\mathrm{SOPR}}_{\mathrm{LTH}}(t)}{Q(t)}}_{\mathrm{inertia}(t)\text{ (spend-weighted cost basis)}} \;+\; \frac{\Delta \mathrm{RCap}(t)}{Q(t)} \tag{8}$$Der Preis ist ein Basiskostenniveau zuzüglich des durch das tägliche Spend-Volumen geteilten Kapitalzuflusses. Das tägliche Spend-Volumen \(Q(t)\) ist die gesamte BTC-Menge, die das Netzwerk an einem Tag bewegt:
$$ Q(t) \;=\; c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t) \;+\; \mathrm{iss}(t), \tag{9}$$wobei \(c_g = V_g / S_g\) die Spend-Rate der Kohorte \(g\) ist — der pro Tag bewegte Anteil ihres Angebots — und \(Q\) einfach das gesamte tägliche Spending zuzüglich der Emission ist. Der Trägheits-Term (inertia) ist die spend-gewichtete Kostenbasis von allem, was sich an dem Tag bewegt:
$$ \mathrm{inertia}(t) \;=\; \frac{c_{\mathrm{STH}}(t)\,S_{\mathrm{STH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{STH}}(t) \;+\; c_{\mathrm{LTH}}(t)\,S_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)}{Q(t)}. \tag{10}$$Die Trägheit ist das Preisniveau, das der Markt halten würde, wenn nicht ein Dollar neuen Kapitals einträfe: der Durchschnittspreis, zu dem die heutigen Coins erworben wurden, gewichtet nach dem Spending jeder Kohorte. Frisches Kapital, \(\Delta RCap\), drückt den Preis über diesen Anker — und je weniger Coins der Markt zu verkaufen bereit ist, desto stärker der Druck. Derselbe Dollar-Zufluss bewegt den Preis stark, wenn das tägliche Spend-Volumen \(Q\) dünn ist, und kaum, wenn es tief ist. Die vollständige Symboltabelle folgt unten zur Referenz.
Eine Anmerkung zur Notation. Größen mit einem expliziten Zeitargument \((t)\) — \(S_{\mathrm{STH}}(t)\), \(S_{\mathrm{LTH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{STH}}(t)\), \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}(t)\), \(Q(t)\), \(\mathrm{inertia}(t)\), \(\mathrm{iss}(t)\), \(\Delta R_{\mathrm{Cap}}(t)\) sowie die modellierte Long-Term-Spend-Rate \(c_{\mathrm{LTH}}(t)\) — entwickeln sich Tag für Tag und sind das, was das Modell verfolgt. Die Short-Term-Spend-Rate \(c_{\mathrm{STH}}\) stammt aus demselben Bewertungsgesetz (Abschnitt 2.2), reagiert aber so schwach — ihr Exponent ist klein und \(\mathrm{MVRV}_{\mathrm{STH}}\) ist nahe 1 fixiert —, dass das Gesetz einen nahezu flachen Verlauf liefert. Die Coin-Alter-Kerne \(W_{\mathrm{LTH}}(a)\) und \(m(a)\) sind feste Funktionen des Coin-Alters \(a\), nicht der Zeit \(t\); und der Preis wird \(p_t\) geschrieben. Diese Konvention behalten wir im gesamten Bericht bei.
| Symbol | Bedeutung |
|---|---|
| \(a\) | Coin-Alter — Tage, seit sich der Coin zuletzt on-chain bewegt hat |
| \(W_{\mathrm{LTH}}(a)\) | Logistisches Long-Term-Holder-Gewicht eines Coins im Alter \(a\); \(W_{\mathrm{STH}} = 1 - W_{\mathrm{LTH}}\) |
| \(S_g\) | Von Kohorte \(g \in \{\mathrm{STH},\mathrm{LTH}\}\) gehaltenes Angebot (BTC); \(S\) ist das Gesamtangebot |
| \(V_g\) | Von Kohorte \(g\) am Tag \(t\) ausgegebene (bewegte) BTC |
| \(c_g = V_g/S_g\) | Spend-Rate der Kohorte \(g\) — pro Tag bewegter Anteil ihres Angebots |
| \(p_t\) | BTC-Preis am Tag \(t\) |
| \(p_{\mathrm{SOPR}}^{g}\) | Volumengewichtete Kostenbasis (Entstehungspreis) der von Kohorte \(g\) ausgegebenen Coins |
| \(\mathrm{iss}\) | Tägliche Emission in BTC (vom Protokoll geschaffene neue Coins), die zu \(p_t\) in \(RCap\) eingeht |
| \(RCap\) | Realized Cap — jeder Coin bewertet zu seinem zuletzt bewegten Preis; \(\Delta RCap\) ist ihre tägliche Veränderung (Netto-Kapitalzufluss) |
| \(Q(t)\) | Tägliches Spend-Volumen — gesamte an dem Tag ausgegebene plus emittierte BTC: \(c_{\mathrm{STH}}(t)S_{\mathrm{STH}}(t) + c_{\mathrm{LTH}}(t)S_{\mathrm{LTH}}(t) + \mathrm{iss}(t)\) |
| \(\mathrm{inertia}\) | Spend-gewichtete Kohorten-Kostenbasis — das Preisniveau ohne neues Kapital |
Dies ist die vollständige Architektur: eine glatte Zwei-Kohorten-Aufteilung, eine exakte Realized-Cap-Identität und eine Inverse-Preis-Maschine, die Kapitalzufluss über das tägliche Spend-Volumen \(Q\) in Preis verwandelt. Drei Gruppen ihrer Variablen sind jedoch noch Black Boxes: Wir haben nicht gesagt, wie die Kohorten-Kostenbasen \(p_{\mathrm{SOPR}}^{\mathrm{STH}}\) und \(p_{\mathrm{SOPR}}^{\mathrm{LTH}}\) entstehen, wie die Angebote \(S_{LTH} \) und \(S_{STH} \) modelliert werden oder was die Spend-Raten \(c_{\mathrm{STH}}\) und \(c_{\mathrm{LTH}}\) steuert, von denen \(Q\) abhängt. Es ist die letzte davon — konkret die Reaktion der Long-Term Holder auf Gewinn —, die diese statische Identität in ein Modell des Zyklushochs verwandeln wird. Jede dieser Komponenten wird in den folgenden Abschnitten behandelt.
2.1. Kostenbasis-Metriken der Kohorten: \( p_{\text{SOPR}}^{\text{STH}} \) und \( p_{\text{SOPR}}^{\text{LTH}} \)
Jedes Mal, wenn sich ein Coin bewegt, wechselt er zu einem bestimmten Preis den Besitzer (das Blocklens-TOP-Modell nimmt an, dass jede Coin-Bewegung ein Eigentümerwechsel ist — eine Annahme, die Kostenbasis-Schätzungen etwas aufblähen kann, aber die Genauigkeit des Modells nicht wesentlich beeinträchtigt, da dem Modell die Veränderung der Realized Cap zugeführt wird und ein stabiles Niveau an Coin-Bewegung sich zu null saldiert), und dieser Preis wird zu seiner Kostenbasis — der Zahl, gegen die sein Halter beim nächsten Mal, wenn sich der Coin regt, einen Gewinn oder Verlust verbucht. Mittelt man diese Entstehungspreise über die Coins, die eine Kohorte an einem bestimmten Tag ausgibt, volumengewichtet, so erhält man die effektive Kostenbasis der ausgegebenen Coins: die Metrik, die wir für Kohorte \( g \) mit \( p_{\text{SOPR}}^{g} \) bezeichnen. Dabei ist SOPR (Spent Output Profit Ratio) die On-Chain-Buchführung des realisierten Gewinns, und \( p_{\text{SOPR}}^{g} \) ist dessen Nenner, explizit in Preiseinheiten. Diese beiden Reihen — eine für Short-Term Holder (STH, jüngst bewegte Coins), eine für Long-Term Holder (LTH, Coins, die lange genug ruhen, um als überzeugtes Angebot zu zählen) — sind die Realized-Profit-Maschine des gesamten Modells. Doch jede steht auch für sich als saubere, interpretierbare On-Chain-Metrik, und dieser Abschnitt behandelt sie genau in dieser Eigenschaft.
Definition
Man fixiere einen Tag \( t \). Die Kohorte \( g \in \{\text{STH}, \text{LTH}\} \) gebe an dem Tag \( V_g \) BTC aus, und \( \Delta\mathrm{RCap}_g \) sei die Veränderung der Realized Cap, die diese ausgegebenen Coins erzeugen. Die ausgegebene Kostenbasis der Kohorte ist der volumengewichtete Entstehungspreis genau dieser Coins:
$$ p_{\text{SOPR}}^{g}(t) \;=\; p_t \;-\; \frac{\Delta\mathrm{RCap}_g(t)}{V_g(t)}, \tag{11}$$wobei \( p_t \) der aktuelle Preis ist.
Modellierung von \( p_{\text{SOPR}} \): der gemessene Spend-Alter-Kern
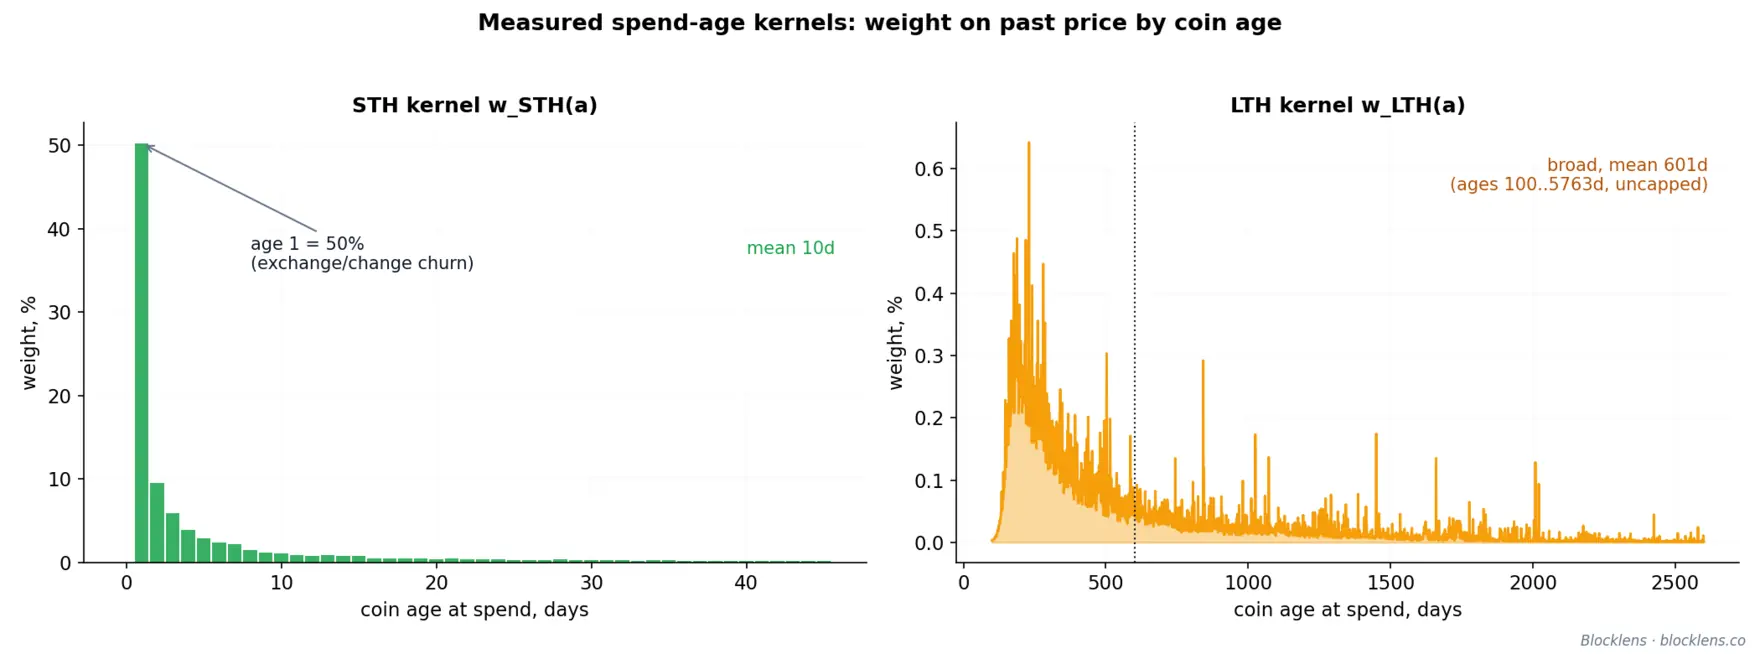
Wir nehmen für keine der beiden Kohorten ein Gleitende-Durchschnitts-Fenster oder eine parametrische Form an. Wir messen, direkt aus den historischen Aufzeichnungen, die Alter, in denen Coins tatsächlich ausgegeben werden — und verwenden diese Verteilung als Gewichtungskern auf den vergangenen Preis. Während wir aufeinanderfolgende tägliche Snapshots der unverbrauchten Transaction-Outputs (UTXOs) durchgehen, fügt jeder an einem bestimmten Tag ausgegebene Coin im Alter \( a \) sein kohortengewichtetes Volumen einem über die gesamte Historie akkumulierten Kern hinzu:
$$ K_{\text{STH}}(a) = \sum_{\text{days}} V(a)\,\bigl(1 - W_{\text{LTH}}(a)\bigr), \qquad K_{\text{LTH}}(a) = \sum_{\text{days}} V(a)\,W_{\text{LTH}}(a), \tag{12}$$wobei \( V(a) \) das an dem Tag von Coins im Alter \( a \) ausgegebene BTC-Volumen ist. Normiert zu \( w_g(a) = K_g(a)/\sum_a K_g(a) \), ist jeder Kern die empirische Spend-Alter-Verteilung seiner Kohorte. Die Kostenbasis der Kohorte ist ein volumengewichteter Durchschnitt des Preises, zu dem diese Coins entstanden — der Kern, angewandt auf den verzögerten Preis:
$$ p_{\text{SOPR}}^{g}(t) = \sum_{a} w_g(a)\, \text{price}(t - a). \tag{13}$$Es wird kein Fenster gefittet — die Gewichte sind das On-Chain-Ausgabeverhalten selbst. Die beiden Kerne könnten kaum unterschiedlicher aussehen.
Short-Term Holder: eine ~10-Tage-Kostenbasis, auf drei Neunen genau
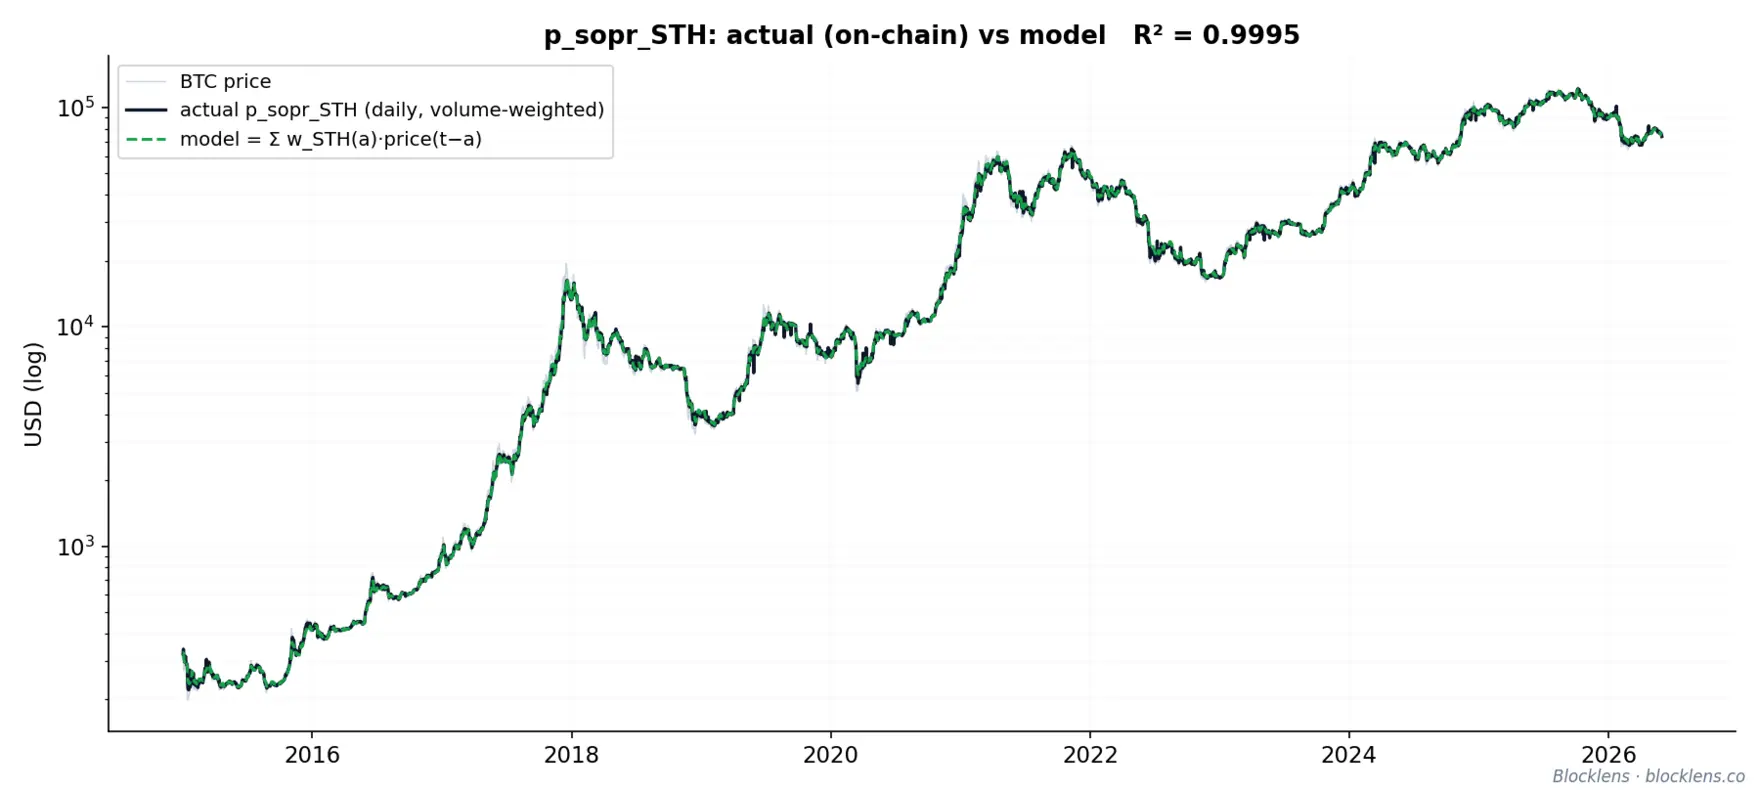
STH geben ihre jüngsten Coins aus, sodass \( p_{\text{SOPR}}^{\text{STH}} \) ein stark vorgewichteter Durchschnitt des jüngsten Preises ist. Die Vorgewichtung ist aus einem konkreten Grund ausgeprägt: Etwa \( 50\% \) des ausgegebenen STH-Volumens ist einen Tag alt — Coins, die zwischen Wallets verschoben oder als Wechselgeld zurückgegeben werden, im Wesentlichen zu dem Preis bewegt, zu dem sie entstanden, daher gewinnneutral. Aus dem gemessenen Kern aufgebaut, reproduziert das Modell das rohe tägliche On-Chain-\( p_{\text{SOPR}}^{\text{STH}} \) nahezu perfekt: \( R^2 = 0.9995 \).
Long-Term Holder: ein breiter Bereich, ohne obere Altersgrenze
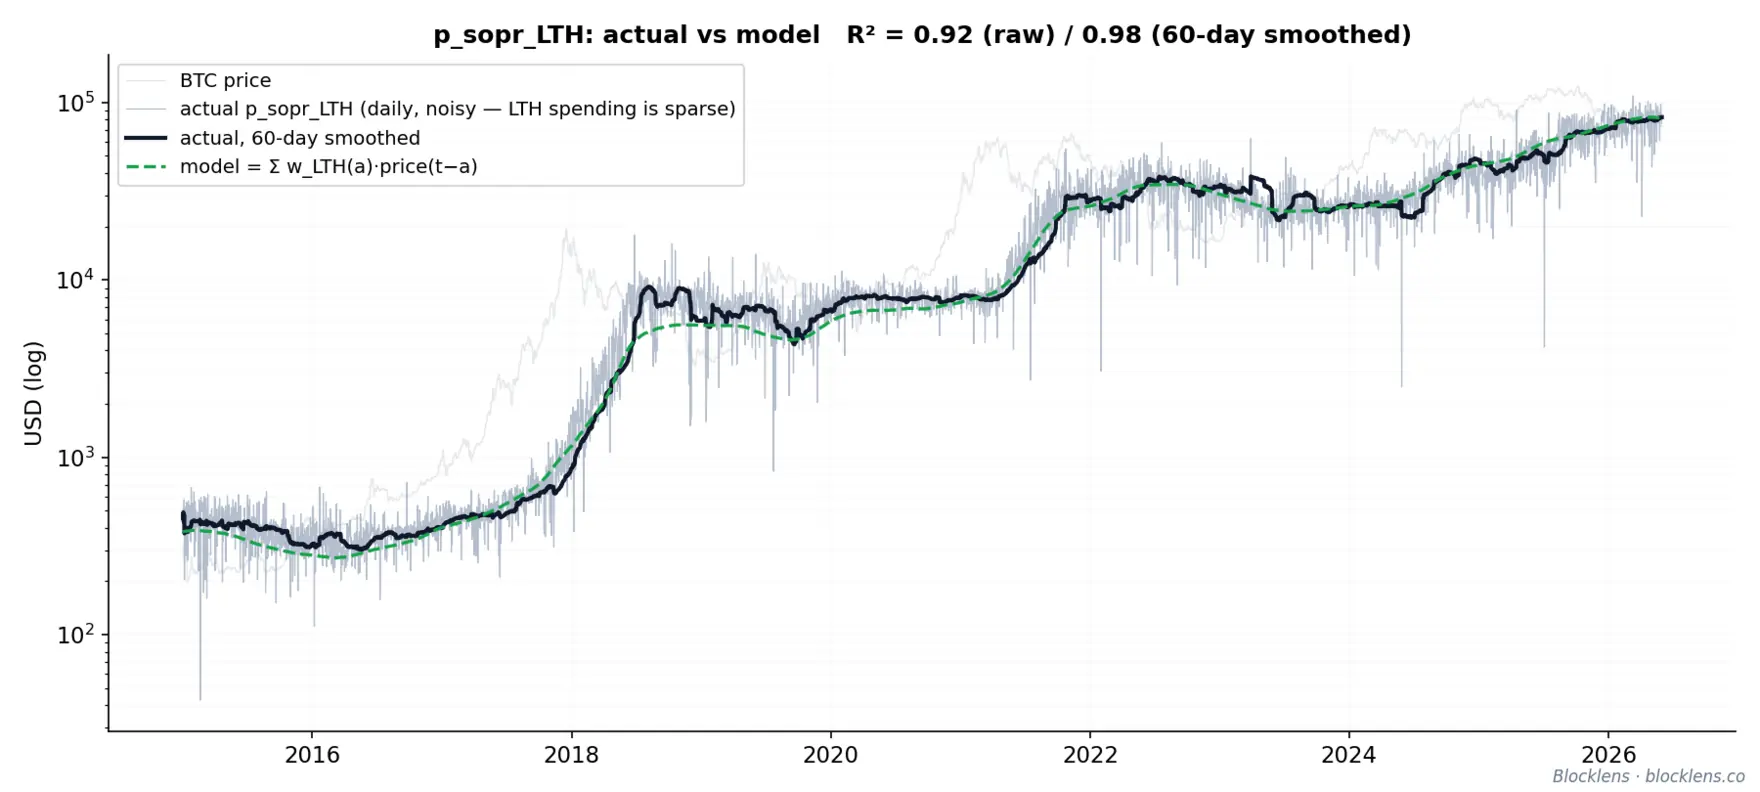
Der LTH-Kern ist die breite Spend-Alter-Verteilung von oben, Mittel \( \approx 600 \) Tage. Wir setzen bewusst keine obere Altersgrenze: Der Kern wird jedes Mal neu berechnet, vom Alter 100 Tage bis hin zu den ältesten tatsächlich in den Daten vorhandenen Coins (derzeit bis \( \approx 5{,}760 \) Tage, etwa 15,8 Jahre), sodass die billigsten, am längsten ruhenden Coins nicht stillschweigend verworfen werden, wenn sie sich endlich bewegen. Die Kostenbasis ist
$$ p_{\text{SOPR}}^{\text{LTH}}(t) = \sum_{a} w_{\text{LTH}}(a)\, \text{price}(t - a), \tag{14}$$ein breiter Durchschnitt des Preises ein bis zwei Jahre zurück. Long-Term Holder geben selten und in Schüben aus, sodass die rohe Tagesreihe wirklich verrauscht ist — das Modell trifft sie auf \( R^2 = 0.92 \). Glättet man die tatsächliche realisierte Kostenbasis über ein 60-Tage-Fenster, steigt die Anpassung auf \( R^2 = 0.98 \). Dieser Sprung in der Anpassungsgüte ist ein Beleg für die Spärlichkeit und Unregelmäßigkeit des LTH-Spendings, kein Mangel der funktionalen Form.
Zwei Kostenbasen, nicht eine: die Unterscheidung zwischen \( p_{\text{SOPR}}\) und \(\text{Realized Price}\)
SOPR und MVRV zu verwechseln ist der häufigste Fehler in der Kohorten-Flow-Buchführung. Die Kostenbasis, die den realisierten Gewinn treibt, ist die Kostenbasis der ausgegebenen Coins \( p_{\text{SOPR}}^{g} \): der Entstehungspreis der Coins, die sich an dem Tag tatsächlich bewegt haben — ein Objekt mit einem mittleren Alter von ~10 Tagen für STH und ~600 Tagen für LTH. Es ist das, was in \( \Delta RCap\) eingeht. Der Realized Price ist der zum Transaktionszeitpunkt gewichtete Preis über die unverbrauchten Outputs, der den Einstiegspreis aller in Umlauf befindlichen Coins über die gesamte vorausgehende Historie mittelt. Insbesondere beruht der LTH-Realized-Price \( RP_{\text{LTH}} \), der später für das Zyklustief und die MVRV-Berechnung verwendet wird, auf einem völlig anderen Kern — der Zugehörigkeitszuwachs-Glocke \( m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1) \), zentriert nahe 155 Tagen, die beschreibt, wann Coins in die LTH-Menge hineinreifen, nicht wann LTH-Coins ausgegeben werden (Mittel ~600 Tage). Die Kostenbasis \( p_{\text{SOPR}}\) fragt „Was zahlten die heutigen Verkäufer für die Coins, die sie ausgaben?“; der Realized Price fragt „Was zahlten alle Halter?“ Andere Kerne, andere Fragen, andere Stellen im Modell.
2.2. Was Q bewegt: cLTH, cSTH, SLTH, SSTH
Die Inverse-Preis-Maschine aus Abschnitt 2.1 dreht sich um einen einzigen Nenner. Man erinnere sich, dass der Preis als \( p_t = \text{inertia}(t) + \Delta\mathrm{RCap}(t)/Q(t) \) rekonstruiert wird, wobei \( \Delta\mathrm{RCap}(t) \) die tägliche Veränderung der Realized Cap ist (der realisierte Gewinn oder Verlust zuzüglich der Emission) und \( Q(t) \) das tägliche Spend-Volumen — das Volumen an Coins in BTC, das sich an dem Tag tatsächlich bewegt und neu bewertet. Alles Nachgelagerte hängt davon ab, wie sich \( Q \) verhält, daher lohnt es zu wissen, welche seiner Teile sein Niveau und welche seine Wendepunkte setzen. Es sind nicht dieselben Teile.
Das Spend-Volumen zerlegt sich in vier Verhaltensgrößen zuzüglich einer Protokollkonstante:
$$ Q(t) = c_{\text{STH}}(t)\,S_{\text{STH}}(t) + c_{\text{LTH}}(t)\,S_{\text{LTH}}(t) + \text{iss}(t), \tag{15}$$wobei für jede Kohorte \( g \in \{\text{STH}, \text{LTH}\} \) gilt: \( S_g \) ist das Angebot dieser Kohorte (gehaltene BTC), \( c_g = V_g/S_g \) ist ihre tägliche Spend-Rate (der Anteil ihrer Bestände, den sie bewegt, mit \( V_g \) den BTC, die sie ausgibt), und \( \text{iss} \) ist die tägliche Emission in BTC.
Das Sensitivitätsgesetz: Einfluss = CV × Gewicht
Ein Treiber bewegt \( Q \) nur, wenn er sowohl variabel als auch schwer ist. Eine Größe, die wild schwankt, aber fast kein Gewicht in der Summe trägt, kann das Gesamte nicht bewegen; eine, die die Summe dominiert, sich aber nie ändert, kann es ebenso wenig. Was zählt, ist das Produkt aus beidem — und es lässt sich exakt aufschreiben. Man nehme einen beliebigen einzelnen Treiber und nenne ihn \( x \) — jeweils einen von \( c_{\text{STH}}, S_{\text{STH}}, c_{\text{LTH}}, S_{\text{LTH}} \), einzeln nacheinander. Eine typische Tagesbewegung von \( x \) beträgt eine Standardabweichung, die wir als \( \delta x = \mathrm{CV}(x)\cdot x \) schreiben, da der Variationskoeffizient \( \mathrm{CV}(x)=\sigma_x/\mu_x \) genau diese Abweichung als Anteil von \( x \) selbst ausgedrückt ist. In erster Näherung verschiebt eine solche Bewegung das Spend-Volumen um \( \Delta Q = (\partial Q/\partial x)\,\delta x \); teilt man durch \( Q \), trennen sich die beiden Effekte sauber:
$$ \frac{\Delta Q}{Q}\bigg|_{1\sigma} \;\approx\; \mathrm{CV}(x)\;\times\;\underbrace{\frac{\partial Q}{\partial x}\cdot\frac{x}{Q}}_{\displaystyle w_x}. \tag{16}$$Die Formel wird separat für jeden Treiber \( x \) ausgewertet, eine Zeile pro Treiber. Der erste Faktor, \( \mathrm{CV}(x) \), ist, wie stark \( x \) schwankt; der zweite, \( w_x \), ist, wie viel \( x \) für \( Q \) bedeutet — seine Elastizität — und für unser additives \( Q = c_{\text{STH}}S_{\text{STH}} + c_{\text{LTH}}S_{\text{LTH}} + \mathrm{iss} \) reduziert sie sich schlicht auf den Anteil des Terms von \( x \) an der Summe: \( w_{c_{\text{STH}}} = w_{S_{\text{STH}}} = c_{\text{STH}}S_{\text{STH}}/Q \approx 93\% \), und \( w_{c_{\text{LTH}}} = w_{S_{\text{LTH}}} = c_{\text{LTH}}S_{\text{LTH}}/Q \approx 7\% \). Am Betriebspunkt setzen STH täglich grob \( c_{\text{STH}} \approx 4.2\% \) ihres Bestands um, LTH nur \( c_{\text{LTH}} \approx 0.08\text{–}0.13\% \) — etwa 33- bis 50-mal langsamer —, sodass das LTH-Spending nur ~7 % von \( Q \) ausmacht. Wendet man das Gesetz an, fallen die vier Beiträge an ihren Platz:
| Komponente | CV (Bereich) | Gewicht in \( Q \) | Einfluss pro σ auf \( Q \) | Charakter |
|---|---|---|---|---|
| \( c_{\text{STH}} \) | ≈ 41% (~6×) | schwer (~93%) | +38% | langsam, strukturell |
| \( S_{\text{STH}} \) | ≈ 20% | schwer | +18% | langsam, strukturell |
| \( c_{\text{LTH}} \) | ≈ 144% (~50×) | leicht (~7%) | +10% | explosiv, episodisch |
| \( S_{\text{LTH}} \) | ≈ 19% | leicht | +1% | langsam, strukturell |
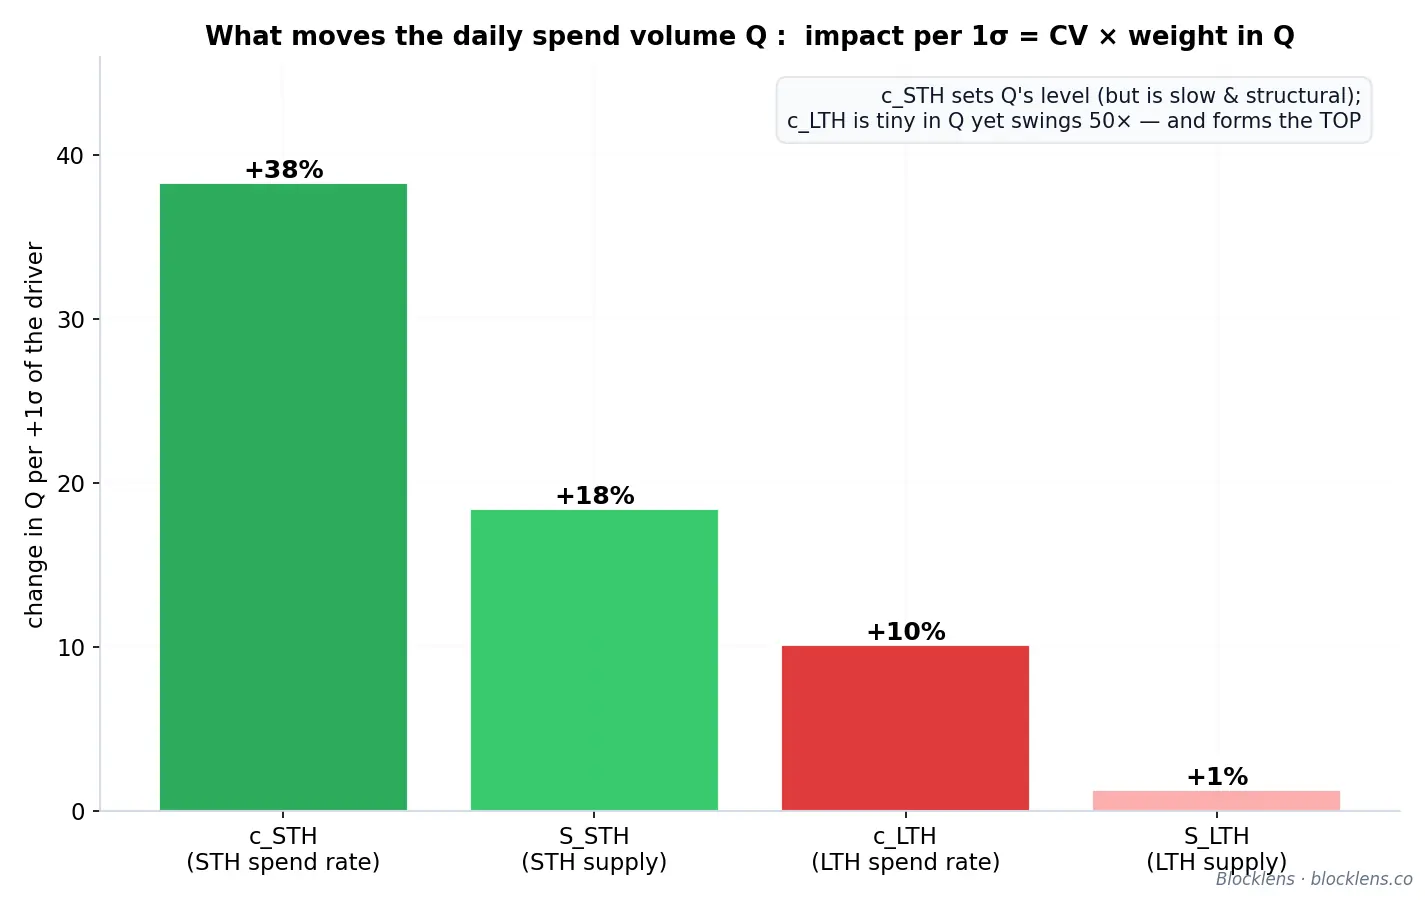
Das Niveau versus das Hoch: warum cSTH das eine beherrscht und cLTH das andere
Die Tabelle wirft ein Rätsel auf. Nach Betrag ist \( c_{\text{STH}} \) der stärkste Hebel auf \( Q \): \( +38\% \) pro σ gegen \( +10\% \) für \( c_{\text{LTH}} \). Vorgreifend: Das Modell lässt \( c_{\text{STH}} \) nur schwach reagieren — eine flache, kaum identifizierbare Bewertungssteigung — und widmet alle Sorgfalt \( c_{\text{LTH}} \). Die Auflösung ist, dass „was das Niveau von \( Q \) setzt“ und „was \( Q \) am Hoch anschwellen lässt“ verschiedene Fragen sind, und der Zyklus wird nicht durch das Niveau von Q entschieden, sondern durch die Treiber, die es anschwellen lassen. Die Antwort wird nicht behauptet; sie wird aus der Struktur der beiden Spend-Raten selbst abgelesen.
Die Spend-Rate jeder Kohorte als Funktion der Profitabilität ihrer unrealisierten Positionen. Eine einfache Diagnose besteht darin, die geglättete Spend-Rate jeder Kohorte gegen das kohorteneigene \( \mathrm{MVRV} \) abzutragen — Preis geteilt durch den Realized Price der Kohorte (ihre Kostenbasis) — eingefärbt nach Zyklus. Die beiden Kohorten beantworten dieselbe Frage mit entgegengesetzten Signaturen.
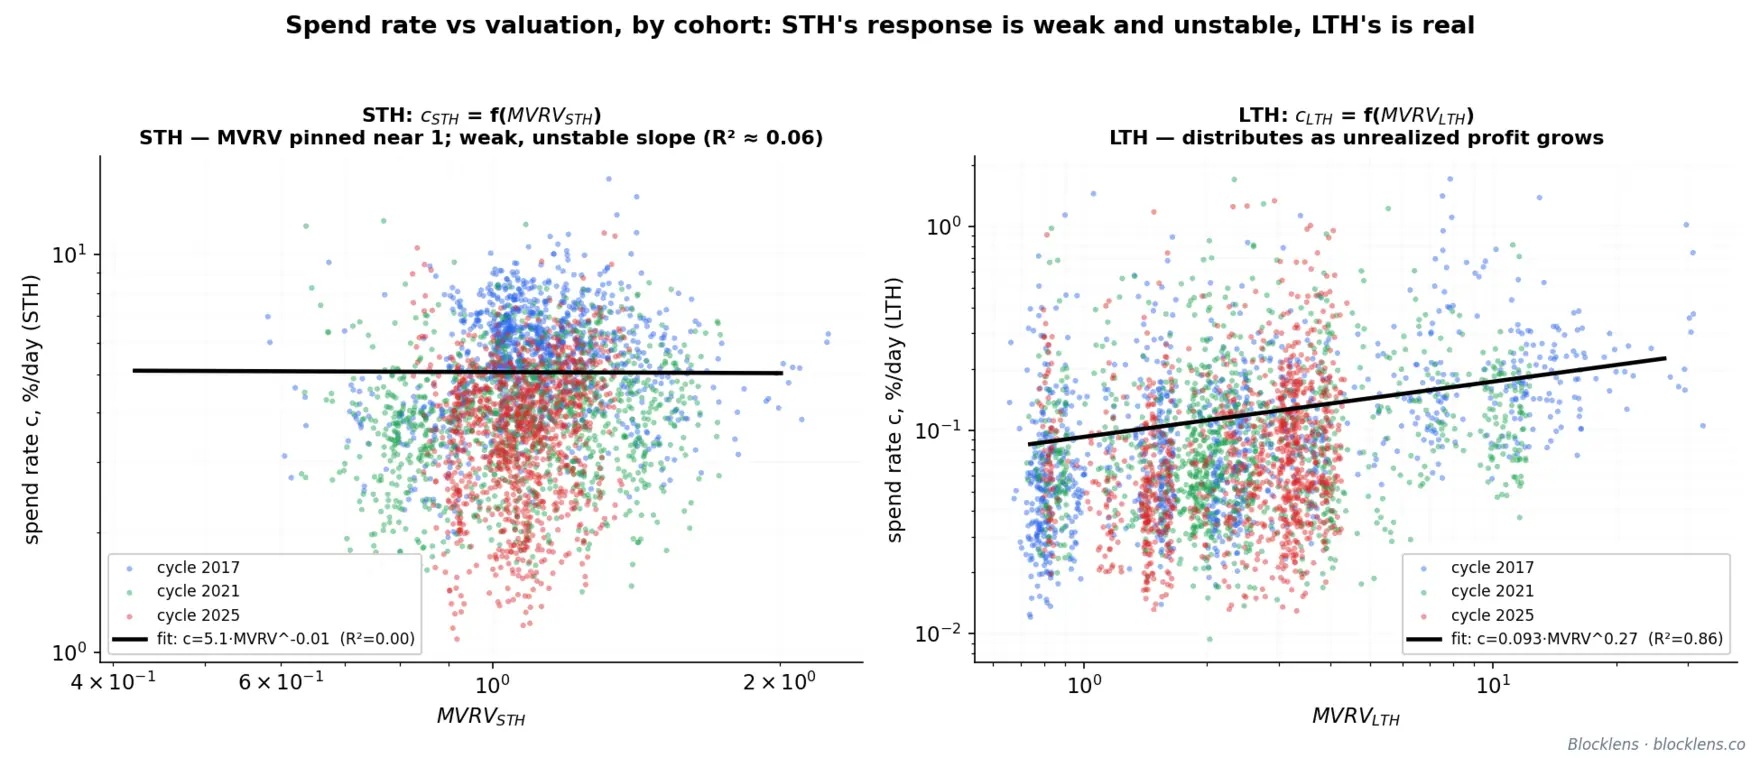
\( c_{\text{STH}} \) trägt nahezu keine zyklische Information — daher ist ein nahezu flaches Gesetz korrekt. Das Short-Term-Spending ist die Marktinfrastruktur: Börsen-Routing, Change-Outputs, gewöhnlicher Churn. Es dominiert \( Q \) in jedem Moment — am Betriebspunkt \( c_{\text{STH}}\,S_{\text{STH}} \approx 156{,}000 \) BTC/Tag, ganze 92 % eines \( Q \approx 169{,}000 \) — und sein Niveau schwankt durchaus (CV 41 %). Doch über einen Zyklus hinweg erfassen diese Schwankungen nur einen kleinen Anteil des aus dem gesamten Kapitalzufluss entnommenen Gewinns — der Großteil geht an die Long-Term Holder. Konstruktionsbedingt sitzen STH an ihrer Kostenbasis, sodass \( \mathrm{MVRV}_{\text{STH}} \) kaum von 1 abweicht (ein ~3×-Bereich); die Kohorte hat fast keinen Profitabilitätsbereich, auf den sie reagieren könnte, und die geringe Reaktion, die der Fit findet, trägt nahezu keine Erklärungskraft (\( R^2 \approx 0.06\text{–}0.08 \)). \( c_{\text{STH}} \) bestimmt, wo \( Q \) liegt, und driftet dort mit der Mikrostruktur des Marktes; es schießt am Hoch nicht hoch und kann daher das Hoch nicht bilden.
\( c_{\text{LTH}} \) ist die treibende Kraft des Zyklus. Das Long-Term-Spending ist das genaue Gegenteil. Die Kohorte hält Coins, die weit unter dem Spot gekauft wurden, sodass ihre Profitabilität über einen Zyklus erheblich schwankt, und ihre Spend-Rate steigt mit dieser Profitabilität entlang eines sauberen Potenzgesetzes: Halter sitzen den gesamten Bärenmarkt nahe ihren Tiefs aus und verteilen umso stärker, je weiter sich der Preis von ihrer Kostenbasis entfernt. Der Anstieg ist klein in BTC — nur ~7 % von \( Q \) —, aber er ist preisresponsiv und trifft genau dann ein, wenn der Preis am höchsten ist, also wenn er den Nenner am stärksten trifft. Dies ist das zyklische, gewinngetriebene Signal, und von den vier Treibern ist es der entscheidende für den Wendepunkt.
Ein Gesetz, beide Kohorten — die schwache Short-Term-Reaktion ist das, was der Fit liefert. Der entscheidende Punkt ist, dass die Behandlung von \( c_{\text{STH}} \) als nahezu flach keine dem Modell aufgezwungene Annahme ist; sie ist das Ergebnis des identischen Fitting-Verfahrens, angewandt auf beide Kohorten. Man passt dieselbe funktionale Form \( c_g = A_g\cdot\mathrm{MVRV}_g^{\,b_g} \) an jede Kohorte an, die Parameter ausschließlich auf vorausgehenden Daten geschätzt. Der Long-Term-Exponent ergibt sich zu \( b_{\text{LTH}} \approx +0.3 \) — eine echte Steigung mit genuiner Erklärungskraft (\( R^2 \approx 0.04\text{–}0.06 \) roh, \( 0.857 \) gruppiert) über einen 60×-Profitabilitätsbereich. Der Short-Term-Exponent fällt klein und instabil aus: etwa \( +0.14 \) über die gesamte Historie, aber je nach Fenster irgendwo zwischen \( \approx 0 \) und \( \approx 0.3 \), und — entscheidend — mit nahezu keiner Erklärungskraft (\( R^2 \approx 0.06 \)). Dieselbe Maschine, die für LTH eine echte, gut bestimmte Steigung findet, findet für STH nur Rauschen. Ein nahezu flaches \( c_{\text{STH}} \) ist daher nicht von Hand eingestellt; es ist das, was die Daten liefern, wenn man dieselbe Frage stellt — und weil \( \mathrm{MVRV}_{\text{STH}} \) nie von ≈ 1 abweicht, verschiebt selbst diese flache Steigung \( c_{\text{STH}} \) über einen Zyklus um fast nichts, während \( c_{\text{LTH}} \) um ein Vielfaches schwankt.
Gewinnhebel: warum die kleine Kohorte das Hoch beherrscht. LTH machen nur ≈ 6 % des Spend-Volumens aus, liefern aber über die Aufstiege hinweg eine wachsende Mehrheit des realisierten Gewinns — 36 % 2017, 54 % 2021, 68 % 2025 —, weil sie Coins verkaufen, die ein Vielfaches unter dem Spot erworben wurden. An den Hochs beträgt der Gewinnmultiplikator pro Coin etwa \( 1.05\times \) für STH gegen \( 2.3\text{–}18\times \) für LTH. Das Zyklushoch ist im Wesentlichen ein Gewinnmitnahme-Ereignis der Long-Term Holder: ein dünner Strom an Coins, der nahezu den gesamten realisierten Gewinn trägt. Die von der Tabelle vorweggenommene allgemeine Lehre gilt: Die Variable mit dem größten Hebel auf den Durchschnitt von \( Q \) ist nicht die Variable, die den Zyklus bildet; der Modellierungsaufwand folgt dem Mechanismus, nicht dem Betrag.
Die Angebotsbuchführung schließt das System
Vor der Modellierung von \( c_{\text{LTH}} \) reduzieren wir die Unbekannten: Die beiden Angebote sind nicht unabhängig von den Spend-Raten — sie sind buchhalterische Konsequenzen daraus. Das Gesamtangebot wächst nur durch die Emission, die auf den Satoshi genau protokollgegeben ist:
$$ S(t) = S(t-1) + \text{iss}(t), \qquad S_{\text{STH}}(t) = S(t) - S_{\text{LTH}}(t). \tag{17}$$Die Kohortenbestände entwickeln sich dann gemäß drei Erhaltungsgesetzen. Coins altern über die „weiche“ 155-Tage-Grenze hinweg und erzeugen den Alterungszufluss \( M(t) \) (STH → LTH); Long-Term Holder geben \( V_{\text{LTH}}(t) = c_{\text{LTH}}\,S_{\text{LTH}} \) aus; und die Emission tritt als STH im Alter 0 ein:
$$ S_{\text{LTH}}(t) = S_{\text{LTH}}(t-1) + M(t) - V_{\text{LTH}}(t), \tag{18}$$ $$ S_{\text{STH}}(t) = S_{\text{STH}}(t-1) + \text{iss}(t) + V_{\text{LTH}}(t) - M(t). \tag{19}$$Die beiden Kohorten-Updates summieren sich exakt zu \( S(t) = S(t-1) + \text{iss}(t) \), sodass die Buchführung geschlossen ist. Eine Feinheit hat echtes Gewicht: Wenn STH ihre Coins ausgeben, verlassen diese Coins den STH-Pool nicht — ein ausgegebener STH-Coin taucht am nächsten Tag als STH-Coin im Alter 0 wieder auf, und ein ausgegebener LTH-Coin wird ebenfalls in den STH-Pool im Alter 0 recycelt. Daher entleert \( c_{\text{STH}} \) \( S_{\text{STH}} \) nicht direkt (der Regressionskoeffizient von \( S_{\text{STH}} \) auf \( c_{\text{STH}} \) ist ≈ 0, von null nicht zu unterscheiden); es wirkt nur indirekt, indem es steuert, wie viele junge Coins unverbraucht überleben, um in \( M(t) \) hineinzureifen. Bei gegebenem Alterungszufluss ist der gesamte Angebotsblock durch die beiden Spend-Raten bestimmt — und nur \( c_{\text{LTH}} \) bedarf der Sorgfalt.
Alterungszufluss. \( M(t) \) ist der gehaltene Teil des Short-Term-Pools, der im Begriff ist, die weiche Grenze zu überschreiten. Wir nehmen die tatsächliche Altersstruktur des Angebots direkt aus den UTXO-Snapshots. Sei \( S_{\text{age}}(t,a) \) die Menge an Coins im Alter \( a \) Tage zum Zeitpunkt \( t \); dann ist der Alterungszufluss diese Menge, gewichtet mit dem Zuwachs der LTH-Zugehörigkeit in jedem Alter:
$$ M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a), \qquad m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{20}$$wobei \( m(a) \) die Ableitung der logistischen 155-Tage-Zugehörigkeitsfunktion ist (der Anteil der Coins im Alter \( a \), die an dem Tag die Grenze überschreiten), und \( S_{\text{age}}(t,a) \) aus den Snapshots ohne einen einzigen gefitteten Parameter gelesen wird. Das meiste Spending ist kurzlebiger Churn, der nie reift; was die Grenze überschreitet, ist nicht das Flussvolumen, sondern der still gehaltene Bestand — und es ist das Altern selbst, nicht die Geschwindigkeit des Spendings, das \( M(t) \) setzt.
Berechnung der Emission. Die tägliche Emission ist \( \text{iss}(d) = (\text{Blöcke/Tag}) \times (\text{Block-Subsidy}) \). Die Subsidy halbiert sich (das Halving) nach dem Protokollplan (50 → 25 → 12.5 → 6.25 → 3.125 BTC) alle 210.000 Blöcke. Blöcke pro Tag werden je Halving-Ära als 210.000 Blöcke ÷ Äradauer gemessen: ≈ 147,4 (2009–12), 159,2 (2012–16), 149,8 (2016–20), 145,8 (2020–24). Im Out-of-Sample-Walk-Forward verwendet ein Zyklus die Blockrate der vorigen abgeschlossenen Ära und projiziert daraus künftige Halving-Daten; die vorausblickende Prognose läuft mit 145,8 Blöcken/Tag, mit dem nächsten Halving erwartet am 30.03.2028 (Subsidy 3.125 → 1.5625), das während des Aufstiegs in das Prognosefenster fällt und einbezogen wird. Die Emission spielt drei Rollen zugleich — einen Term in \( \Delta\mathrm{RCap} \) (\( \text{iss}\cdot p \), neu geschaffene, zum Spot bewertete Coins), einen Term im Spend-Volumen \( Q \) und den Zufluss im Alter 0 in \( S_{\text{STH}} \).
Das Verhaltensgesetz: cLTH = g(MVRVLTH) und das Feedback, das das Hoch bildet
Long-Term Holder verteilen als Funktion ihres unrealisierten Gewinns. Das natürliche Maß dieses Gewinns ist \( \mathrm{MVRV}_{\text{LTH}} \), das Verhältnis des aktuellen Preises zum LTH-Realized-Price (der LTH-Kostenbasis): \( \mathrm{MVRV}_{\text{LTH}} = 2 \) bedeutet, dass die Kohorte auf einem aggregierten Gewinn von 100 % ihres investierten Kapitals sitzt. Die Beziehung ist das sanfte Potenzgesetz, das der Scatterplot bereits zeigte:
$$ c_{\text{LTH}}(t) = g\!\left(\mathrm{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \mathrm{MVRV}_{\text{LTH}}^{\,0.27}(t). \tag{21}$$Der Exponent von 0,27 macht die Reaktion sanft, aber real: Die Distribution steigt mit dem Gewinn, jedoch deutlich weniger als proportional — Halter verkaufen schrittweise in die Stärke hinein, statt an einer Schwelle abzuladen. In Intervalle gruppiert (16 logarithmische Bins), hält der Fit bei \( R^2 \approx 0.857 \). Der Fit verwendet eine Trunkierung \( MVRV_{LTH} \le 40 \): Sie schließt 92 Tage des frühen Jahres 2011 aus (~1,7 % der Stichprobe), wo MVRV wegen des imputierten Entstehungspreises von Coins, die vor der Existenz von Marktnotierungen geschaffen wurden, 545 erreicht und dieses Artefakt-Regime das Gesetz zerstört (ohne die Trunkierung gilt \( b \approx 0.01 \)); bei jeder vernünftigen Schwelle im Bereich 15–100 ist der Exponent stabil: \( b \approx 0.27\text{–}0.30 \).
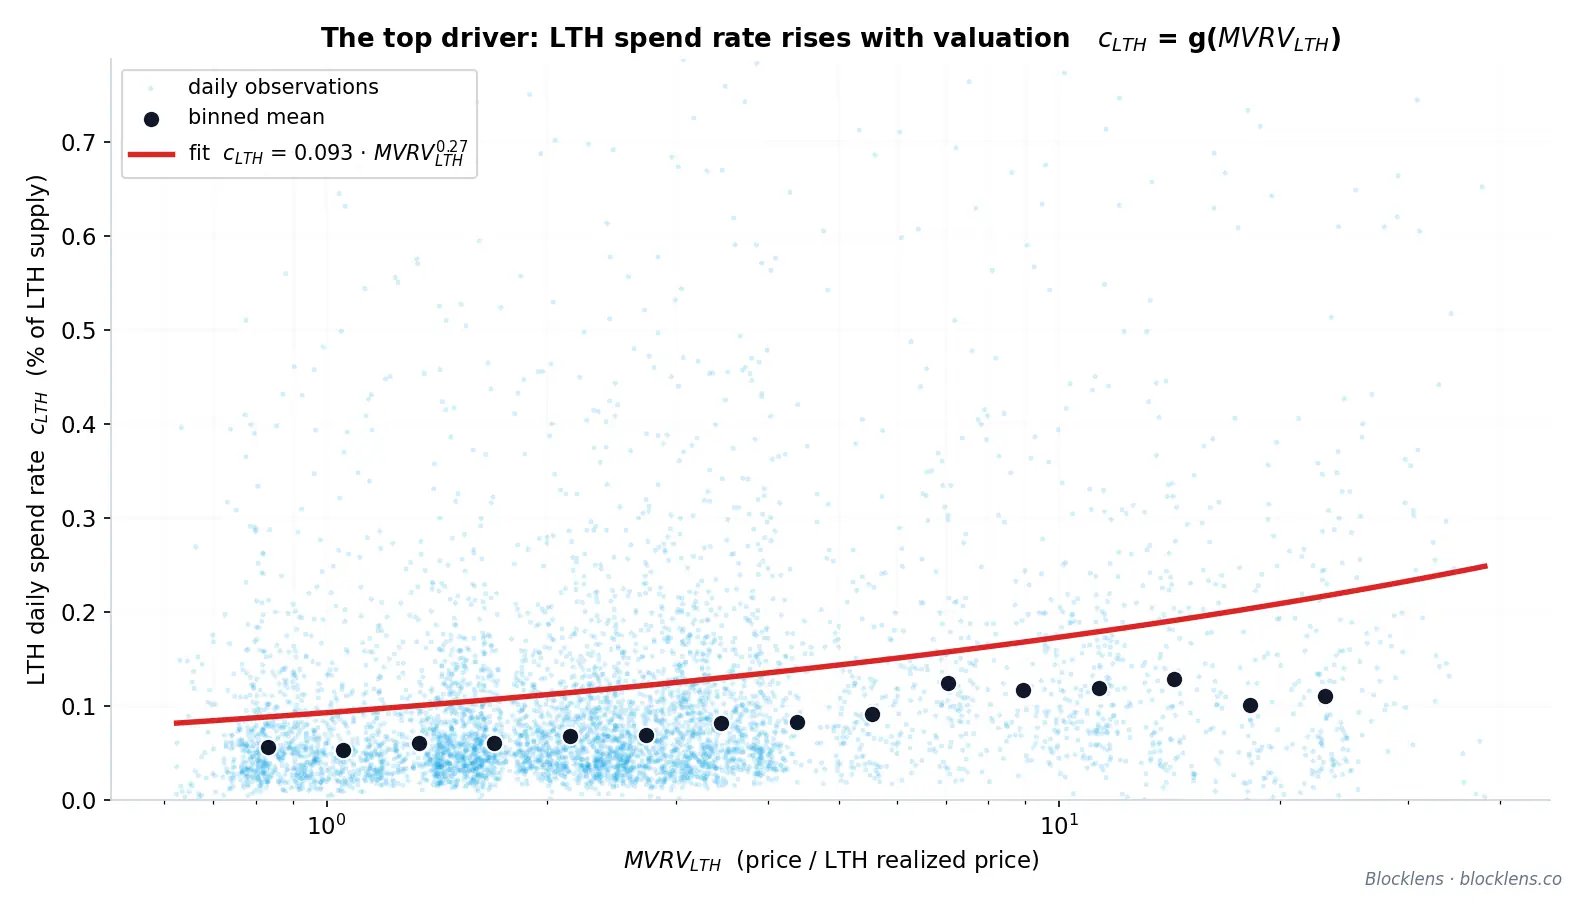
Die Potenzgesetz-Abhängigkeit des Long-Term-Holder-Spendings vom Gewinn ist die Maschine des Hochs. Sie schließt eine negative Rückkopplungsschleife, die durch die gesamte Inverse-Preis-Identität läuft:
- Der Preis steigt und hebt \( \mathrm{MVRV}_{\text{LTH}} \) an, während er sich von der LTH-Kostenbasis entfernt.
- Ein höheres \( \mathrm{MVRV}_{\text{LTH}} \) erhöht \( c_{\text{LTH}} \) — Long-Term Holder geben Coins schneller aus.
- Das erhöhte LTH-Spending vergrößert das gesamte Spend-Volumen \( Q \).
- Ein größeres \( Q \) dämpft das Wachstum von \( \Delta\mathrm{RCap}(t)/Q(t) \), sodass sich der Preis verlangsamt — und in ein Hoch umschlägt.
Das Hoch wird mit anderen Worten nicht von außen durch einen magischen Multiplikator oder eine feste Preisobergrenze auferlegt (wichtig: Nur das Datum des Hochs wird durch den Zyklusplan festgelegt). Es ist endogen: Es entsteht aus der Reaktion der Halter auf ihren eigenen Gewinn, über die Angebotsbuchführung in \( Q \) und zurück in den Preis übertragen. Und die Eingabe mit der größten Variabilität von allen, \( c_{\text{LTH}} \), verdient sich ihren Platz nicht dadurch, dass sie das Niveau von \( Q \) bewegt — bei einem Gewicht von 7 % kann sie das kaum —, sondern dadurch, dass sie \( Q \) in dem Fenster bewegt, das über den Ausgang des Zyklus entscheidet.
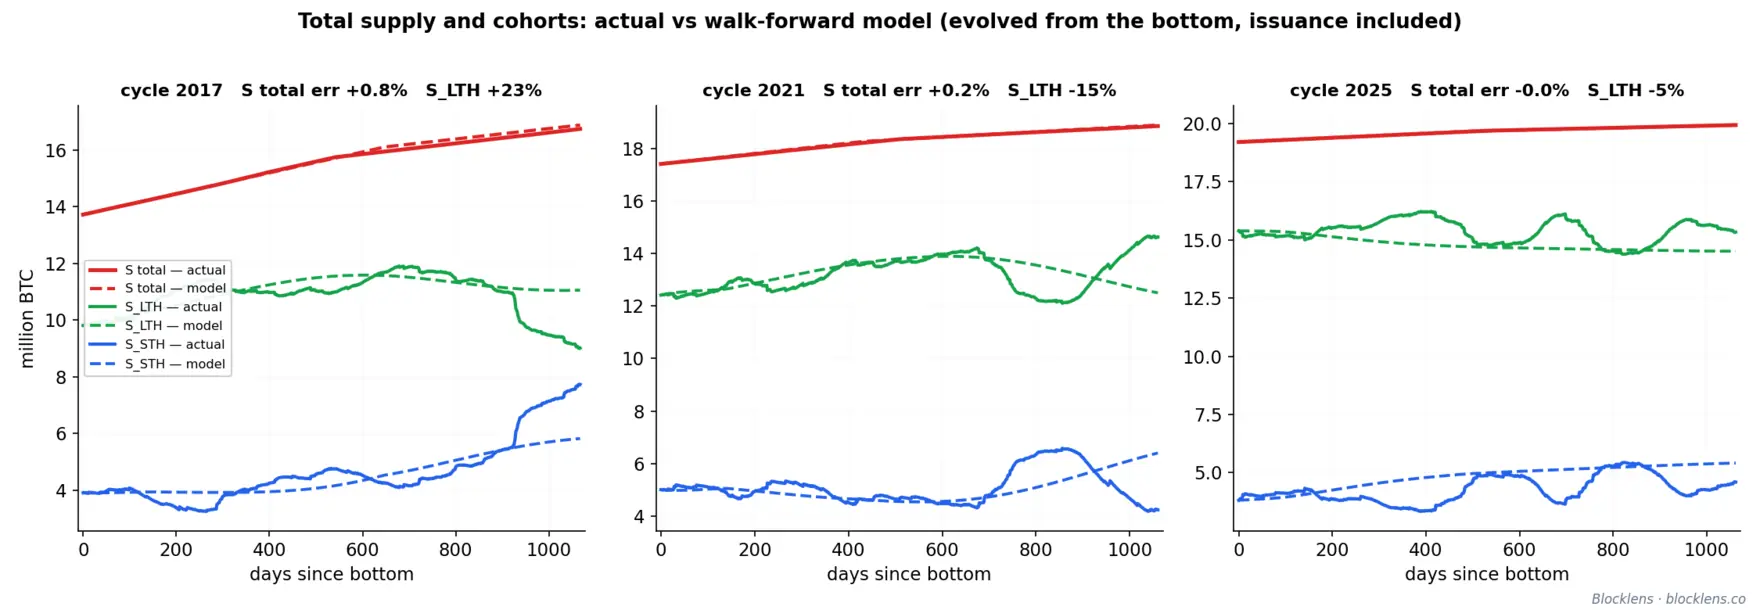
Jeder in dieser Studie zusammengetragene Parameter — die beiden Potenzgesetze, der Alterungskern, die Spend-Alter-Kerne, das Einsatzprofil aus Abschnitt 2.3 und die Emission — wird ausschließlich auf vorausgehenden Daten gefittet. So betrieben, ohne Durchsickern, reproduziert der Out-of-Sample-Walk-Forward die drei Hochs mit Fehlern von −26 % (2017), +10 % (2021) und −1 % (2025). Das Modell ist kein Orakel; dies sind Out-of-Sample-Fehler mit verstandenen Ursachen, und genau das ist, wie Abschnitt 4 argumentiert, der Punkt.
2.3. Kapitaleinsatz-Profil und Backtests
Die Inverse-Preis-Maschine aus Abschnitt 2 verwandelt jeden Kapitalzuflussverlauf in einen Preisverlauf. Doch um daraus eine Prognose zu gewinnen, müssen wir nicht nur wissen, wie viel Kapital ein Zyklus einsetzt, sondern auch, wann dieses Kapital eintrifft. Dieses Timing — die Form der Einsatzkurve über den Aufstieg — erweist sich als bemerkenswert regelmäßig und ist die letzte strukturelle Zutat, die noch fehlt, bevor das vollständige Modell durchgängig backgetestet werden kann.
Das Einsatzprofil: Kapital trifft back-loaded ein
Man definiere den Aufstiegsanteil \( \tau \in [0,1] \) als den Anteil der zwischen einem Zyklusboden und dem folgenden Hoch verstrichenen Kalenderzeit: \( \tau = 0 \) am Boden, \( \tau = 1 \) am Hoch. Sei \( \mathrm{frac}(\tau) \) die kumulierte eingesetzte Veränderung der Realized Cap bis \( \tau \), ausgedrückt als Anteil am gesamten \( \Delta\mathrm{RCap} \) des Zyklus. Über jeden modernen Aufstieg hinweg fällt diese kumulierte Kurve auf ein einziges Potenzgesetz zusammen:
$$ \mathrm{frac}(\tau) = \tau^{K}. \tag{22}$$Der Exponent \( K \) steuert, wie stark Kapital nahe dem Hoch konzentriert ist. Für \( K > 1 \) ist die Kurve konvex — der Einsatz ist back-loaded, wobei der Großteil des frischen Kapitals in der Schlussphase des Laufs eintrifft. Die Daten sind in diesem Punkt eindeutig: Bis zur Mitte eines Aufstiegs (\( \tau = 0.5 \)) hatten vergangene Zyklen tatsächlich nur etwa 7–24 % ihres gesamten Kapitals eingesetzt. Der atemberaubende Teil jedes Bullenmarktes ist, quantitativ betrachtet, der letzte Akt.
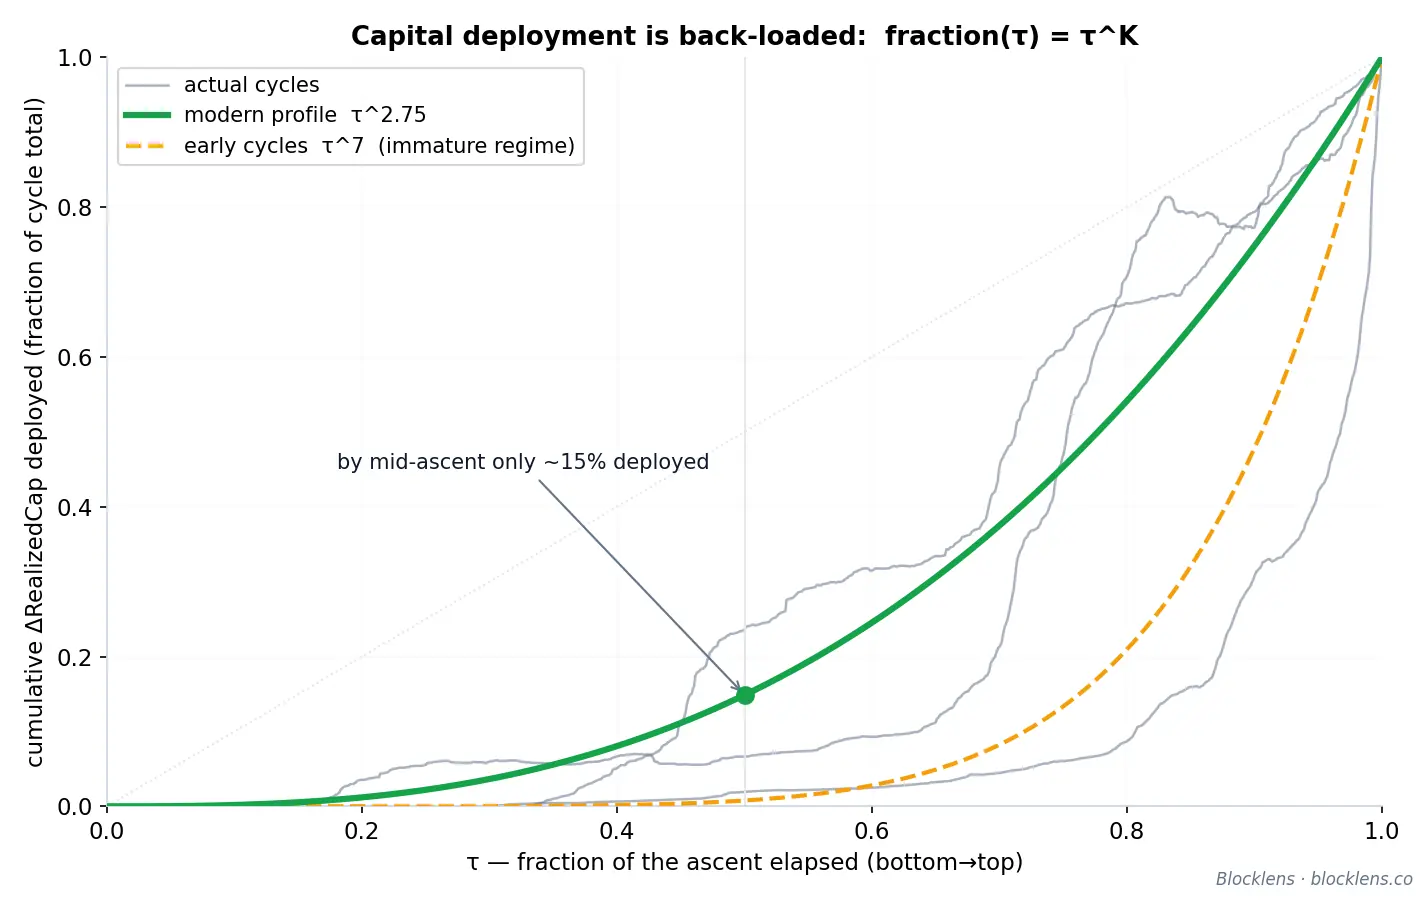
Ein Reifungs-Regimewechsel in \( K \)
Der Exponent ist über Bitcoins Historie hinweg nicht konstant. Er ist in einem einzigen strukturellen Schritt gefallen:
| Zyklusregime | Repräsentative Zyklen | Einsatz-Exponent \( K \) | Interpretation |
|---|---|---|---|
| Früh | 2013, 2017 | \( \approx 6.5\text{–}7.0 \) | Kapital überwiegend im finalen Blow-off konzentriert |
| Modern | 2021, 2025 | \( \approx 2.7\text{–}2.8 \) | Deutlich gleichmäßigerer Einsatz über den Aufstieg |
Die Richtung der Verschiebung ist intuitiv. Mit der Vertiefung des Marktes — mehr Teilnehmer, mehr Liquidität, tiefere Derivatemärkte und schließlich Zugang über Spot-ETFs — hörte das Kapital auf, auf das allerletzte Ende des Laufs zu warten, und begann, gleichmäßiger über ihn hinweg eingesetzt zu werden. Ein niedrigeres \( K \) bedeutet eine flachere, frühere Zuflusskurve. Diese eine Zahl, die von rund 7 in Richtung rund 2,75 driftet, kodiert einen großen Teil davon, wie Bitcoins Zyklen gereift sind; wir werden in Abschnitt 4 sehen, dass es genau dieser Parameter ist, der ein historisches Hoch wirklich schwer prognostizierbar macht.
Was noch fehlt, bevor sich die Rekursion schließen kann
Das Einsatzprofil ist die letzte exogene Eingabe, die die Maschine benötigt — dennoch ist die Schleife noch nicht in sich geschlossen. Die Long-Term-Holder-Spend-Rate läuft auf \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), und \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t / RP_{\mathrm{LTH}}(t) \) wird gegen die LTH-Kostenbasis \( RP_{\mathrm{LTH}} \) gemessen — selbst eine modellierte Größe, die wir noch nicht gebaut haben. Mit Blick nach vorn sei angemerkt, dass eben dieses \( RP_{\mathrm{LTH}} \) auch das Zyklustief festlegt.
2.4. Prognose der LTH-Kostenbasis (RPLTH)
Zwei verschiedene Teile des Modells stützen sich auf eine einzige Größe: die Long-Term-Holder-Kostenbasis, geschrieben RPLTH (der LTH-Realized-Price — der durchschnittliche Erwerbspreis aller derzeit von Long-Term Holdern gehaltenen Coins). Das Zyklushoch läuft über sie durch das Distributions-Feedback \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) \), wobei \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \); das Zyklustief ist eben diese Kostenbasis, skaliert mit einem Boden-Multiplikator (siehe Abschnitt 3 für Details). Bevor sich das Modell also zu einer Rekursion schließen kann — und bevor wir einen Preis auf das nächste Tief setzen können —, brauchen wir eine Prognose, wohin RPLTH steuert. Diese Prognose ist Gegenstand dieses Abschnitts.
Die gute Nachricht ist, dass RPLTH einer der am besten prognostizierbaren Parameter im gesamten System ist. Es bewegt sich langsam, es bewegt sich glatt, und — entscheidend — es bewegt sich auf Preise zu, die bereits geschehen sind. Ein Coin, der heute zu einem langfristigen Bestand wird, wurde im Mittel vor etwa 155 Tagen gekauft, dem Alter, in dem sein Gewicht von der kurzfristigen zur langfristigen Kohorte kippt. Sein Kaufpreis ist daher überhaupt keine Prognose; er ist aufgezeichnete Historie. Die Kostenbasis wird durch direkte Realized-Cap-Buchführung aus bereits eingetretenen Preisen fortgeschrieben, und die Vergangenheit ist bekannt.
LTH-Realized-Cap-Buchführung
Wir bauen die LTH-Kostenbasis nicht mit einem Glättungsfilter auf, sondern durch direkte Realized-Cap-Buchführung. Der Realized Price ist genau die Realized Cap der Kohorte geteilt durch ihr Angebot, \( RP_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t)/S_{\mathrm{LTH}}(t) \), sodass es genügt, über \( RC_{\mathrm{LTH}} \) selbst Buch zu führen — die akkumulierte Kostenbasis der langfristigen Kohorte in Dollar. Jeden Tag wird dieser Größe die Kostenbasis der in die Kohorte hineinreifenden Coins gutgeschrieben und die Kostenbasis der Coins belastet, die Long-Term Holder an dem Tag ausgeben:
$$ RC_{\mathrm{LTH}}(t) = RC_{\mathrm{LTH}}(t-1) + M(t)\,P_{\text{in}}(t) - V_{\mathrm{LTH}}(t)\,p_{\mathrm{SOPR}}^{LTH}(t), \qquad RP_{\mathrm{LTH}}(t) = \frac{RC_{\mathrm{LTH}}(t)}{S_{\mathrm{LTH}}(t)}. \tag{23}$$Dies ist eine gewöhnliche buchhalterische Identität. \( M(t) \) ist die tägliche Reifung von Angebot in die LTH-Kohorte (aus der Angebotsbuchführung von Abschnitt 2.2), und \( P_{\text{in}}(t) \) ist der volumengewichtete Entstehungspreis dieser reifenden Coins; ihr Produkt ist der in die Kohorte eintretende realisierte Wert. Die Belastung \( V_{\mathrm{LTH}}(t) \) ist das Long-Term-Holder-Spending über den Tag, und \( p_{\mathrm{SOPR}}^{LTH}(t) \) ist der vergangene Preis der ausgegebenen Coins, gewichtet mit dem Spend-Alter-Kern (also die mit ihnen die Kohorte verlassende Kostenbasis). Die Realized Cap ändert sich nur, wenn Coins in die Kohorte eintreten oder sie verlassen, und jedes Mal zu dem Preis, zu dem sie einst entstanden; auf der rechten Seite steht nirgends ein Spot-Preis. Die LTH-Kostenbasis verhält sich wie ein Supertanker — enorme Trägheit, sanfte Wendungen — und dieses Verhalten entsteht von selbst, weil \( S_{\mathrm{LTH}} \) groß ist, während der tägliche Zu- und Abfluss neben dem akkumulierten Bestand klein sind. Es gibt hier überhaupt keine gefitteten Parameter: Beide Flüsse, \( M \) und \( V_{\mathrm{LTH}} \), und beide Preise, \( P_{\text{in}} \) und \( p_{\mathrm{SOPR}}^{LTH} \), werden direkt aus der Angebotsbuchführung und der Preisaufzeichnung gelesen.
Der Zuflusspreis Pin: eine Glocke über die Vergangenheit
Was jeden Tag zufließt, ist nicht der aktuelle (Spot-)Preis, sondern der durchschnittliche Kaufpreis der Coins, die an dem Tag die Reifeschwelle überschreiten. Diese Coins teilen nicht alle einen Geburtstag. Das an einem bestimmten Tag in die LTH-Menge hineinreifende Angebot wurde über eine Spanne früherer Daten gekauft, und die Form dieser Spanne ist dadurch festgelegt, wie die Kohortengewichtung mit dem Alter einsetzt.
Man erinnere sich an die Blocklens-Kohortenkonvention: Ein Coin im Alter \(a\) (Tage, seit er sich zuletzt bewegt hat) trägt ein LTH-Gewicht, gegeben durch das logistische Sigmoid
$$ W_{\text{LTH}}(a) = \frac{1}{1 + e^{-0.1\,(a - 155)}}, \tag{24}$$begrenzt auf 0 unterhalb von 100 Tagen und auf 1 oberhalb von 210 Tagen. Die Menge an Angebot, die im Alter \(a\) an einem einzelnen Tag LTH-Zugehörigkeit gewinnt, ist das Tag-über-Tag-Inkrement dieses Gewichts — der Zugehörigkeitszuwachs-Kern
$$ m(a) = W_{\text{LTH}}(a) - W_{\text{LTH}}(a-1), \tag{25}$$was einfach die diskrete Ableitung der logistischen Kurve ist. Die Ableitung eines Sigmoids ist eine Glocke: \(m(a)\) steigt, erreicht den Höhepunkt nahe dem ~155-Tage-Mittelpunkt und klingt ab, wobei seine gesamte Masse in den Altersbereich 100–210 Tage fällt. Es ist eine glatte, einbuckelige Gewichtung — eine Glocke über die jüngste Historie. Eben dieser Kern setzt auch die tägliche Reifung selbst, \( M(t) = \sum_{a=100}^{210} S_{\text{age}}(t,a)\,m(a) \), wobei \( S_{\text{age}}(t,a) \) der tatsächliche bestehende Bestand an Coins im Alter \(a\) ist, direkt aus den UTXO-Snapshots gelesen: Die Reifung wird durch die Tatsache des Alterns im bereits überlebensgefilterten bestehenden Bestand gesetzt, nicht durch das Volumen des Flusses, der ihn erzeugte.
Der Zuflusspreis ist der durchschnittliche Entstehungspreis der reifenden Coins, gewichtet mit der in jedem Alter tatsächlich reifenden Menge \( S_{\text{age}}(t,a)\,m(a) \):
$$ P_{\text{in}}(t) = \frac{\sum_{a} S_{\text{age}}(t,a)\,m(a)\,p(t - a)}{\sum_{a} S_{\text{age}}(t,a)\,m(a)}. \tag{26}$$In Worten: Die heute in die LTH-Kohorte hineinreifenden Coins wurden bis zu 155-plus Tage zuvor gekauft, und \(P_{\text{in}}(t)\) ist der mit dem reifenden Bestand gewichtete Durchschnitt (nach \( S_{\text{age}}(t,a)\,m(a) \)) dessen, was sie gekostet haben. Da \(m(a)\) um die Grenze herum konzentriert ist, folgt \(P_{\text{in}}(t)\) dem Preis von vor etwa fünf bis sieben Monaten — einem Fenster, das an dem Tag, an dem wir es berechnen, vollständig historisch ist. Ebenso beruht \( p_{\mathrm{SOPR}}^{LTH}(t) \) nur auf den vergangenen Entstehungspreisen der ausgegebenen Coins. Beide Preisterme auf der rechten Seite der Buchführung sind daher zu diesem Zeitpunkt bereits beobachtet. Deshalb prognostiziert die Buchführung so gut: Sie sagt keine Preise voraus — sie erinnert sich an sie und wartet lediglich darauf, dass sie zur Kostenbasis heranreifen.
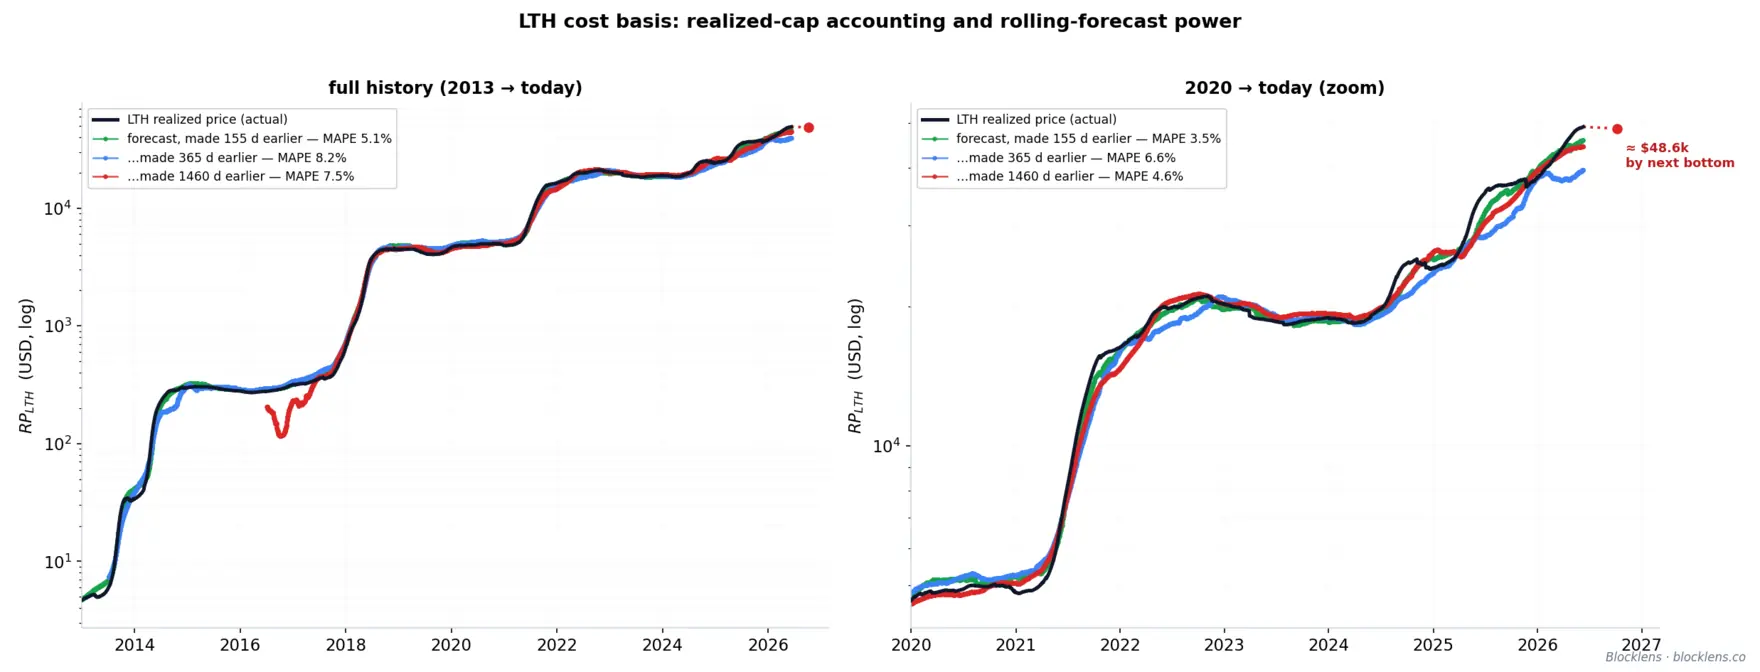
Das Schließen des Modells zu einer Rekursion
Mit dem nun gebauten \( RP_{\mathrm{LTH}} \) schließt sich das vollständige Blocklens-TOP-Modell zu einer in sich geschlossenen Rekursion. Von einem Zyklusboden aus schreiten wir Tag für Tag voran: Die Long-Term-Holder-Spend-Rate reagiert auf die Positionsprofitabilität über das Distributions-Feedback \( c_{\mathrm{LTH}} = g(\mathrm{MVRV}_{\mathrm{LTH}}) = 0.093\cdot\mathrm{MVRV}_{\mathrm{LTH}}^{0.27} \); die Beziehung ist vollständig berechenbar, da \( \mathrm{MVRV}_{\mathrm{LTH}} = p_t/RP_{\mathrm{LTH}} \) und sowohl Preis als auch Kostenbasis vom Modell selbst erzeugt werden; die Angebotsbuchführung aus Abschnitt 2.2 aktualisiert die Kohortenbestände und speist die Reifung \( M \) und das Spending \( V_{\mathrm{LTH}} \) in die \( RC_{\mathrm{LTH}} \)-Buchführung ein; das Kapitaleinsatz-Profil \( \tau^{K} \) aus Abschnitt 2.3 liefert das \( \Delta\mathrm{RCap} \) des Tages; und die finale Identität des Modells bestimmt den Modellpreis. Die vorausblickende STH-Kostenbasis wird hier aus bekannten Parametern abgeleitet: \( RP_{\mathrm{STH}} = (RC_{\text{total}} - RC_{\mathrm{LTH}})/(S - S_{\mathrm{LTH}}) \), wobei \( RC_{\text{total}} \) aus demselben \( \Delta\mathrm{RCap} \)-Treiber akkumuliert wird. Der Preis jedes Tages ergibt sich aus den Halterbeständen, der Kostenbasis und dem eingesetzten Kapital des Vortags, betrieben mit einem Parametersatz über alle Zyklen hinweg und ohne irgendeinen preisfittenden Term in der gesamten Kette. Der entscheidende Test eines solchen Modells ist, wie es sich streng out-of-sample schlägt, wo jede Eingabe — einschließlich des Angebotsverlaufs und der Emission — ausschließlich auf Daten gefittet wird, die jedem prognostizierten Zyklus vorausgehen. Diese Validierung folgt in Abschnitt 4, wo der Out-of-Sample-Walk-Forward das Hoch von 2025 auf 1 % genau verortet.
Das Modell ist gut darin, das Preispotenzial am Hoch eines Zyklus von dessen Boden aus zu prognostizieren. Zum Zeitpunkt der Niederschrift hat der Markt seinen Boden noch nicht erreicht — er befindet sich noch in einem anhaltenden Abwärtstrend. Der logische nächste Schritt ist, den möglichen Abstieg des Marktes zu seinem Boden zu bestimmen und von diesem Punkt aus die Langfristprognose für das Hoch 2029 aufzubauen — das ist Gegenstand des nächsten Abschnitts.
3. Ein Bodenmodell aus den Verlusten der Long-Term Holder
Hochs und Tiefs sind keine Spiegelbilder. Ein Zyklushoch ist ein Flussereignis: Der Kapitaleinsatz verlangsamt sich, während Long-Term Holder Coins in die Stärke hinein verteilen, und das Hoch bildet sich, wenn die beschleunigende Gewinnmitnahme den Zufluss schließlich überholt. Ein Tief ist etwas völlig anderes. Es ist nicht der Punkt, an dem kein Kapital mehr eintrifft — es ist der Punkt, an dem dem Verkaufen die Verkäufer ausgehen. Die Unterscheidung ist wichtig, weil die beiden Extreme von verschiedenen Größen bestimmt werden, und ein Tief als invertiertes Hoch zu modellieren trifft den Mechanismus und die Zahl falsch.
Der sauberste Beleg liegt im Verhalten der Realized Cap selbst. Die Realized Cap — die Summe jedes Coins, bewertet zum Preis seiner letzten Bewegung — ist über einen Bärenmarkt hinweg bemerkenswert träge. Sie fällt kaum. Coins wechseln während eines Abstiegs durchaus den Besitzer, aber die Volumina sind dünn, und ein Großteil des Spendings sind Halter, die Verluste nahe dem herrschenden Preis kristallisieren, was die aggregierte Kostenbasis kaum verändert. Die Market Cap hingegen bricht ein: Ein Preis-Drawdown von 70–80 % löscht Billionen an Marktwert aus, während die Realized Cap seitwärts driftet. Die Implikation ist scharf und etwas kontraintuitiv: Ein Bärenmarkt wird von der Market Cap getrieben (dem Mark-to-Market-Wert der Vermögenswerte der Halter), nicht von Veränderungen der Realized Cap (Kapital, das aus dem Sektor abfließt). Das gespeicherte Kapital verlässt den Markt meist nicht; nur seine aktuelle Mark-to-Market-Bewertung fällt.
Diese Beobachtung sagt uns, wo wir den Boden suchen müssen. Wenn der realisierte Wert über den Abstieg hinweg erhalten bleibt, kann der Preis nicht weiter fallen, sobald dem letzten Verkäufer nichts mehr zum Ausgeben bleibt. Das natürliche Reservoir solcher Verkäufer ist die Kohorte der Long-Term Holder. Wir verfolgen ihre aggregierte gespeicherte Kostenbasis mit dem LTH-Realized-Price, \( RP_{LTH}(t) \): dem volumengewichteten Entstehungspreis aller derzeit von Long-Term Holdern gehaltenen Coins, also der LTH-Kostenbasis. Das Verhältnis des Spot-Preises zu dieser Basis ist das Long-Term-Holder-Market-Value-to-Realized-Value-Verhältnis, \( \mathrm{MVRV}_{LTH}(t) = p_t / RP_{LTH}(t) \), der aggregierte Gewinnmultiplikator auf lange gehaltene Coins.
Der Boden der Verlusterschöpfung
Während eines Hochs ist \( \mathrm{MVRV}_{LTH} \) groß: Long-Term Holder sitzen auf Vielfachen ihrer Kostenbasis und verkaufen in die Stärke hinein. Während des Abstiegs fällt es durch 1,0, die Break-even-Linie, und sinkt weiter — die Kohorte als Ganzes gerät in unrealisierten Verlust. Dies ist der Schlüsselindikator des Tiefs. Mit Verlust zu verkaufen ist psychologisch und ökonomisch selbstbegrenzend: Je tiefer der Verlust, desto weniger Halter bleiben bereit, ihn zu realisieren, und das auf den Markt gedrückte Angebot dünnt auf fast nichts aus — wenn überhaupt, läuft der Impuls in die andere Richtung, da manche Long-Term Holder geneigt sind, ihre Positionen zu verbilligen. Der Boden ist der Punkt der Verkäufererschöpfung: der Preis, an dem die kollektive Position der langfristigen Kohorte so tief in den Drawdown geraten ist, dass weitere Kapitulation nicht aufrechterhalten werden kann.
Empirisch entspricht dieser Punkt nicht einer beliebigen Drawdown-Tiefe, sondern einem recht konsistenten Vielfachen der Kostenbasis. Über jeden abgeschlossenen Bitcoin-Zyklus hinweg druckt der Boden bei einem \( \mathrm{MVRV}_{LTH} \) knapp unter eins: Damit sich das Verkaufen schließlich erschöpft, müssen Long-Term Holder als Gruppe einen realen Verlust tragen:
| Zyklusboden | \( \mathrm{MVRV}_{LTH} \) am Tief |
|---|---|
| 2011 | 0.70 |
| 2015 | 0.66 |
| 2018 | 0.73 |
| 2022 | 0.82 |
Die Werte ballen sich in einem Band von rund 0,66 bis 0,82; die Reihe ist nicht monoton (das 0,66 von 2015 liegt unter dem 0,70 von 2011), und der „Anstieg von Zyklus zu Zyklus“ ruht auf den letzten drei Punkten — ein struktureller Trend, den wir als Teil der umfassenderen Marktreifungs-Geschichte behandeln (dieselbe Reifung, die den Multiplikator am Hoch komprimiert). Ein steigendes MVRVLTH am Markttief signalisiert, dass der Markt Zyklus für Zyklus die Verlusterschöpfung immer früher im Preisrückgang erreicht: Es ist weniger unrealisierter Drawdown nötig, um den Fall zu stoppen, weil die Halterbasis tiefer, geduldiger und weniger geneigt geworden ist, bei einem gegebenen Verlustniveau zu kapitulieren.
Dies ergibt das Blocklens-Bottom-Modell in einer Zeile. Der Boden ist durch ein festes Vielfaches charakterisiert, bezeichnet als \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), angewandt auf die Long-Term-Holder-Kostenbasis:
$$ p_{\text{bottom}} = \mathrm{MVRV}^{\text{floor}}_{LTH} \times RP_{LTH}(t_{\text{bottom}}). \tag{27}$$Die Struktur verdient sich ihren Platz. Sie trennt eine langsame, prognostizierbare Größe — die LTH-Kostenbasis \( RP_{LTH} \), die sich entlang eines glatten, regelmäßigen Pfades bewegt, der durch direkte Realized-Cap-Buchführung (die wir in Abschnitt 2.4 entwickeln) fortgeschrieben wird — von einer einzigen empirischen Konstante, \( \mathrm{MVRV}^{\text{floor}}_{LTH} \), die auf den Reifungstrend kalibriert ist. Weil die Realized Cap — und mit ihr \( RP_{LTH} \) — über den Abstieg hinweg recht träge ist, ist die Kostenbasis am künftigen Boden weitgehend festgelegt, sobald das Hoch erreicht ist; die Aufgabe des Modells ist lediglich, sie mit einem korrekten RCLTH-Konto fortzuschreiben und mit dem Boden zu multiplizieren.
Der 365-Tage-Abstieg und der projizierte Boden
Die verbleibende Unbekannte im Bodenmodell ist die Zeit — wir müssen wissen, wann der Boden zu erwarten ist. Hier ist Bitcoin unerwartet entgegenkommend: Der Abstieg vom Hoch zum Tief hat eine bemerkenswert stabile Dauer. Die beiden abgeschlossenen modernen Abstiege (mit Beginn Ende 2017 und Ende 2021) liefen 363 und 366 Tage — innerhalb eines langen Wochenendes voneinander und von einem Kalenderjahr; der Abstieg der frühen Ära 2013→2015 dauerte 406 Tage und geht nicht in die Regel ein, sodass die Regel auf zwei modernen Beobachtungen ruht. Wir modellieren die Abstiegslänge daher als annähernd fest:
$$ t_{\text{bottom}} \approx t_{\text{top}} + 365\ \text{days}. \tag{28}$$Dies ist eine Regelmäßigkeit, die über die gesamte moderne Ära (8+ Jahre) eng gehalten hat, und sie gibt dem Modell ein konkretes Datum als Ziel statt eines offenen Wartens. Wir setzen den nächsten Boden daher rund 365 Tage nach dem Zyklushoch vom 6. Oktober 2025, also um Anfang Oktober 2026.
Alles zusammenfügen: den Boden verorten
Zum projizierten Bodendatum wird \(RP_{LTH}\) voraussichtlich etwa $48,600 betragen. Bei einem Boden von 0,85 — einer ermessensbasierten Extrapolation des steigenden Teils der Reihe, oberhalb jedes bisher beobachteten Werts (der letzte: 0,82 im Jahr 2022), mit einem Spielraum für fortgesetzte Reifung:
$$p_{\text{bottom}} \;\approx\; 0.85 \times \$48{,}600 \;\approx\; \$41{,}300.\tag{29}$$Unsere zentrale Schätzung für den nächsten Zyklusboden ist daher ≈ $41,300, mit einer Bodenband-Spanne von $39,000–44,000 (unter Berücksichtigung des jährlichen Prognosefehlers von \(RP_{LTH}\), MAPE 6,6–8,2 %, grob $36,000–47,000) und dem Tief im Oktober 2026. Zur Einordnung: Zum Datum dieses Berichts ist der Markt auf rund $61,700 gefallen (Datenstand 10. Juni 2026) — bereits den größten Teil des Weges zum projizierten Boden, aber noch darüber haltend.
Es lohnt sich, klar zu benennen, was unsere Methode zur Bodenverortung robust macht. Wir prognostizieren den Bodenpreis nicht direkt; wir prognostizieren zwei langsame, gutartige Größen — einen Bewertungsmultiplikator, der vorhersehbar mit der Marktreife driftet, und eine Kostenbasis, die durch direkte Realized-Cap-Buchführung monoton fortgeschrieben wird und Abwärtsschocks widersteht — und lassen ihr Produkt den Preis liefern. Das volatile, schwer vorhersagbare Objekt (der Dollarpreis am Markttief) wird in zwei stabile, interpretierbare zerlegt. Diese Zerlegung ist der Grund, warum eine Bodenprognose überhaupt ein Jahr vor dem Hoch möglich ist; und es ist dieselbe strukturelle Logik, die, umgekehrt auf das beschleunigende Coin-Spending der Long-Term Holder angewandt, auch das Hoch verortet.
4. Out-of-Sample-Validierung und die Zyklusprognose
Das Modell wurde in den Abschnitten 2–3 vollständig zusammengesetzt; es bleibt, seine Prognosekraft an bekannten historischen Daten zu testen — ohne in die Zukunft zu spähen — und die endgültige Prognose zu liefern.
Der Out-of-Sample-Walk-Forward
Jeder kann eine Kurve an eine bereits vorliegende Historie anpassen; der eigentliche Test ist es, ein Hoch zu benennen, das das Modell nie gesehen hat. Für jeden prognostizierten Zyklus schätzen wir daher jeden Verhaltensparameter auf Daten streng vor diesem Zyklus neu, mit dem in den vorigen Abschnitten beschriebenen Algorithmus, ohne jegliches Durchsickern aus der Zukunft über die skalare Kapitaleinsatzzahl für den gesamten Aufstieg hinaus (die das Modell nicht vorhersagt, sondern als Szenario-Eingabe erhält — der Zufluss selbst ist teilweise endogen zum Preis; das Kapitalzufluss-Profil wurde bei jedem Lauf vom vorigen Zyklus übernommen). Das Modell ist in seinem Kern bedingt: Speist man den erwarteten Kapitalzufluss des Zyklus ein, gibt es den implizierten Preis zurück; es erfindet den Zufluss nicht; es bepreist einen gegebenen.
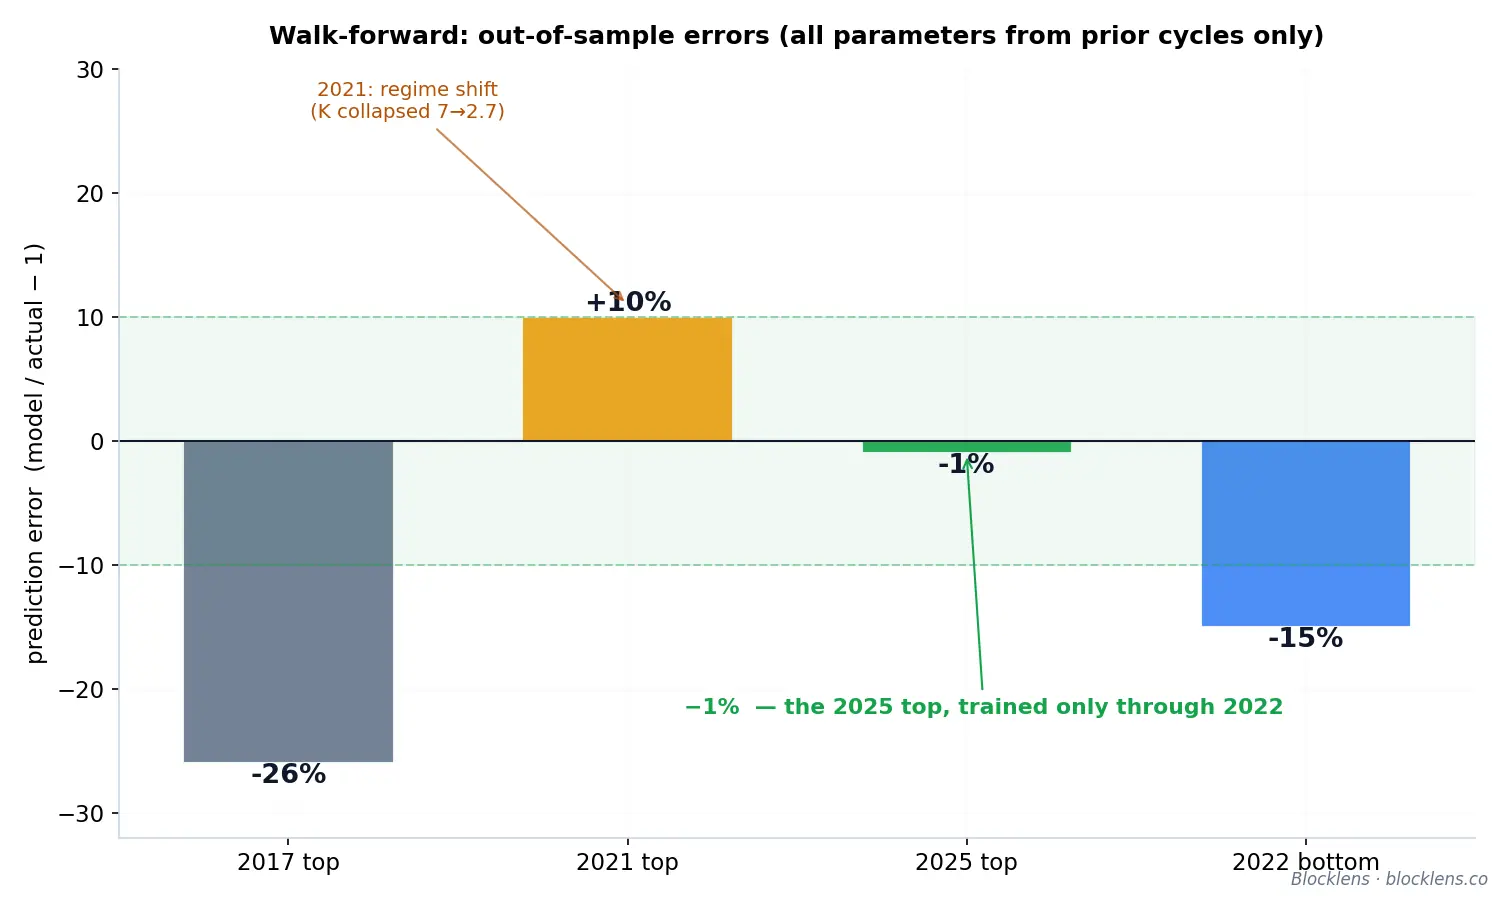
| Prognostiziertes Zyklushoch | Out-of-Sample-Fehler | Kontext |
|---|---|---|
| 2017 | \( -26\% \) | Früher Zyklus; nur das anomale 2013 geht ihm voraus; Kapitaleinsatz stark back-loaded (\( K \approx 7 \)) |
| 2021 | \( +10\% \) | Regimewechsel-Zyklus: \( K \) brach mitten im Aufstieg von \( \approx 7 \) auf \( \approx 2.7 \) ein |
| 2025 | \( -1\% \) | Verortet allein mit Daten bis 2022 — der entscheidende Test |
Das Ergebnis von \( -1\% \) für 2025 ist die Schlagzeile: Ohne etwas über die bis 2022 verfügbaren Daten hinaus verortete das Modell das Hoch vom Oktober 2025 innerhalb von 1 % seines tatsächlichen Werts. Das ist prädiktiver Beleg, kein nachträglicher Fit. Die Abweichung von \( +10\% \) bei 2021 ist ebenso lehrreich, und wir verbergen sie nicht: Dieser Zyklus saß genau auf einem strukturellen Bruch im Einsatzprofil — \( K \) brach mitten im Aufstieg von \( \approx 7 \) auf \( \approx 2.7 \) ein — ein Regimewechsel, der aus der Vergangenheit unsichtbar war. Sobald das neue Regime etabliert war, lag die nächste Prognose (2025) innerhalb von 1 %.
Der Boden ist ehrlicherweise schwächer. Out-of-Sample-Bodenfehler (dieselbe Buchführungsmaschine; jede Eingabe nur aus der Vergangenheit — Spend-Gesetze, Überlebenskurve, Alterskerne; der Boden als Mittel der zuvor beobachteten Böden genommen): 2015 \( +30\% \), 2018 \( +25\% \), 2022 \( -15\% \). Die Zerlegung ist aufschlussreich. 2022 traf das Konto \(RP_{LTH}\) auf \( -1\% \) genau — die gesamte Abweichung liegt in der zu niedrigen, nur auf Vergangenheit beruhenden Bodenprognose (0,70 gegen das realisierte 0,82). In den frühen Zyklen kehrt sich das Bild um: Der Boden ist nahezu richtig, während \(RP_{LTH}\) danebenliegt (\( +23\% \) und \( +35\% \)) — tiefe Kapitulation schreibt die Kostenbasis der Kohorte schneller um, als das Konto sie fortschreibt. Der Beleg für das Bodenmodell ist keine akkumulierte Trefferbilanz, sondern die Stabilität seiner Komponenten in der modernen Ära: die Trägheit von \(RP_{LTH}\) und der reifende Boden.
Timing: Peak-to-Peak-Abstand
Um ein Preismodell in eine datierte Prognose zu verwandeln, brauchen wir einen Kalender — und Bitcoin ist hier überraschend regelmäßig. Der Abstand von einem Allzeithoch zum nächsten (ATH zu ATH, Peak → Peak) hält bei etwa 1425 Tagen, und der Abstieg vom Peak zum Boden ist noch enger: 363 und 366 Tage über die beiden abgeschlossenen modernen Zyklen (drei Tage Streuung über eine Spanne von mehr als einem Jahr).
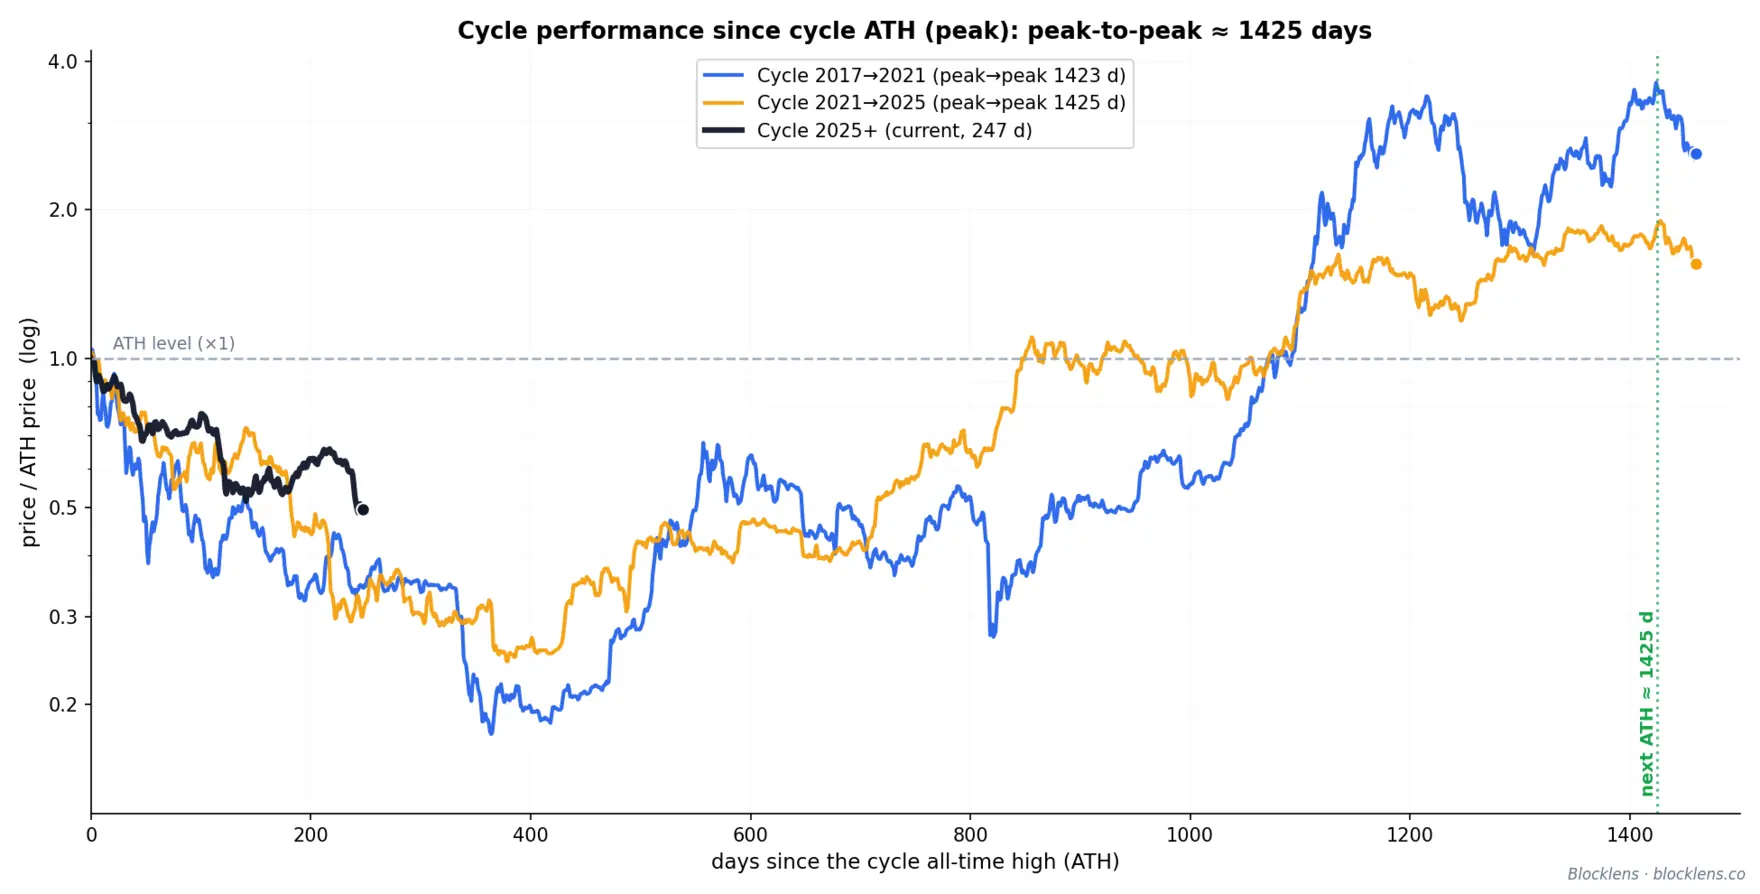
| Intervall | Beobachtet | Modellkonvention |
|---|---|---|
| ATH zu ATH (Peak → Peak) | \( \approx 1425 \) T | Volle Zykluslänge |
| Abstieg (Peak → Boden) | 363 T, 366 T | Fest \( \approx 365 \) T |
| Aufstieg (Boden → Peak) | Rest | \( \approx 1060 \) T |
Wendet man diese Uhr auf das jüngste Hoch an — $124,414 am 6. Oktober 2025 —, so platziert sie den Zyklusboden etwa ein Jahr später, Anfang Oktober 2026, und das nächste Hoch rund 1425 Tage nach dem vorigen, im Spätsommer 2029. Die Daten sind festgelegt; die Preisniveaus bleiben einzusetzen.
Die Prognose: Boden, Hoch und Zufluss-Szenarien
Der Boden wird in Abschnitt 3 hergeleitet: Er bildet sich am Boden der Long-Term-Holder-Kostenbasis, \( p_{\text{bottom}} = \text{MVRV}_{\text{LTH}}^{\text{floor}} \times RP_{\text{LTH}} \). Bis zum Prognosedatum trägt das \( RC_{\text{LTH}} \)-Konto \( RP_{\text{LTH}} \approx \$48.6\text{k} \), und ein Boden von \( \approx 0.85 \) ergibt eine zentrale Bodenschätzung von \( \approx \$41{,}300 \) (Bodenband \( \$39\text{–}44\text{k} \); mit dem \(RP\)-Prognosefehler — \( \approx\$36\text{–}47\text{k} \)), um Oktober 2026.
Das nächste Hoch (\( \approx 2029 \)) hängt von der einen externen Eingabe ab, die das Modell nicht selbst liefern kann — dem kumulierten Kapitalzufluss \( \Delta\text{RCap} \) über den Aufstieg. Statt Szenarien aus der Luft zu greifen, verankern wir sie an den tatsächlichen Zuflüssen vergangener Zyklen. Von Boden bis Hoch setzte der Markt \$2.8B (2013), \$69B (2017), \$364B (2021), \$685B (2025) ein. Der Wachstumsmultiplikator des Zuflusses fällt — \( \times 24.5 \to \times 5.3 \to \times 1.88 \) —, während das absolute Inkrement sich bereits stabilisiert hat: \( +\$295\text{B} \), dann \( +\$321\text{B} \). Das ist die Signatur eines reifenden Assets: Kapitalwachstum, das von einem multiplikativen in ein additives (lineares) Regime übergeht — und genau dieser Übergang erzeugt den beobachteten Multiplikatorrückgang. Jedes Szenario unten ist eine Hypothese darüber, wie sich der Rückgang fortsetzt:
| Szenario | Hypothese | Zufluss \( \Delta\text{RCap} \) | × der Zufluss 2022–2025 | Impliziertes nächstes Hoch |
|---|---|---|---|---|
| „Fade“ (konservativ) | der Multiplikatorrückgang wiederholt sich | \( \$460\text{B} \) | 0,67× | \( \approx\$131\text{k} \) |
| „Maturity“ (zentral) | das Zufluss-Inkrement wiederholt sich (\( +\$320\text{B} \)) | \( \$1{,}010\text{B} \) | 1,47× | \( \approx\$205\text{k} \) |
| „Momentum“ (optimistisch) | der Multiplikator des vorigen Zyklus wiederholt sich | \( \$1{,}290\text{B} \) | 1,88× | \( \approx\$242\text{k} \) |
Im konservativen „Fade“-Szenario schrumpft der Kapitalzufluss erstmals in der Geschichte — und selbst dann trägt das Modell den Preis auf \( \approx\$131\text{k} \), nur ~5 % über dem Hoch von 2025: Die Kostenbasis der Halterbasis steigt über den Zyklus so weit, dass das alte Hoch nicht länger teuer ist. Das zentrale „Maturity“-Szenario nimmt an, dass der reife Markt weiterhin \( \approx\$320\text{B} \) pro Zyklus hinzufügt — das lineare Regime, auch gestützt durch die Struktur der Zuflusskanäle: Der kommende Zyklus ist der erste mit von Tag eins an aktiven Spot-ETFs. „Momentum“ ist die obere Kante: Der Rückgang pausiert und der Multiplikator des vorigen Zyklus wiederholt sich. Zur Klarstellung: Dieses Raster ist eine bewusst einfache Extrapolation der Zufluss-Historie selbst; eine ordentliche Zuflussprognose — die Makro-Liquiditätszyklen und Bitcoins Konkurrenz mit anderen Kapitalmärkten einbezieht — ist Gegenstand unserer künftigen Forschung.
Die Beziehung lässt sich sauber umkehren: Der psychologische Meilenstein BTC $500k würde ein kumuliertes \( \Delta\text{RCap} \approx \$3.3\text{T} \) erfordern (4,9× der Zufluss des vorigen Zyklus), ein $1M-Coin volle \( \approx \$7.4\text{T} \) (10,8×). Dies sind keine Prognosen, sondern Umrechnungsfaktoren, die Kapitalzufluss-Erwartungen in Preis übersetzen. Der vollständige Verlauf — der projizierte Boden von \( \approx \$41\text{k} \) (Oktober 2026) und die drei Aufstiegsszenarien, die sich bis 2029 auffächern — ist in der Hauptabbildung dargestellt.
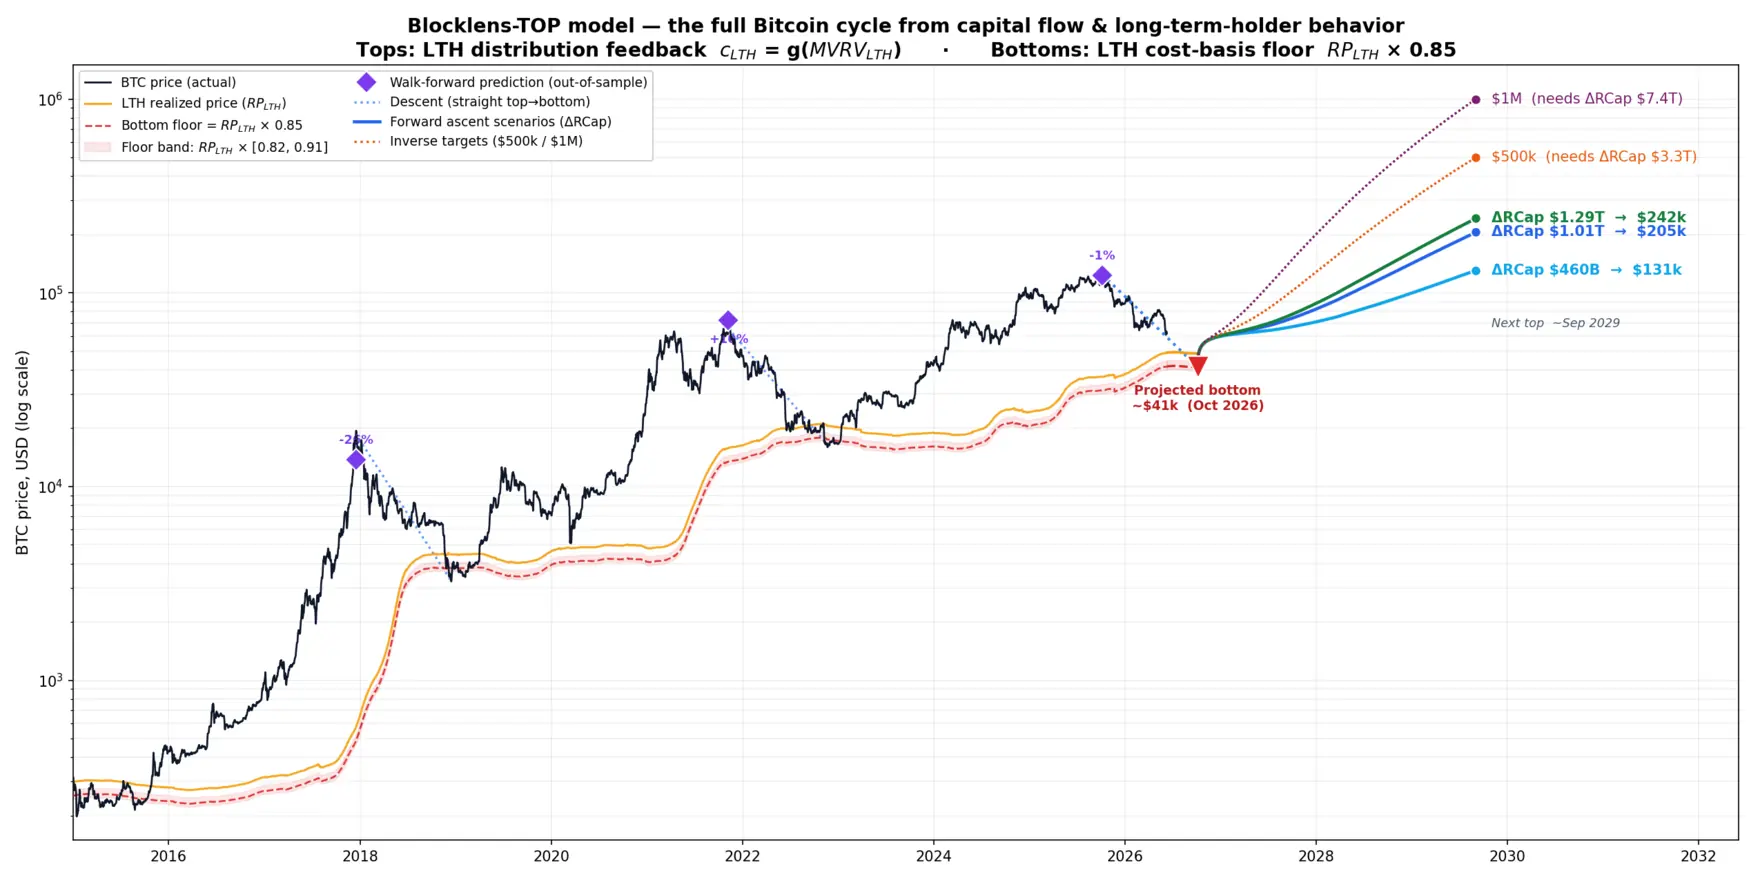
Das ganze Modell in einer einzigen Formel
Das Modell ist numerisch: Der Preis jedes Tages ergibt sich iterativ aus Realized-Cap-Buchführung, Kohorten-Spending und Coin-Reifung, und kein einzelner Teil davon spezifiziert die Beziehung von Zufluss zu Hoch in geschlossener Form. Dennoch fällt die Ausgabe auf eine bemerkenswert einfache zusammen. Lässt man die Maschine über ein breites Raster von Zuflüssen laufen — von 0,2× bis 5,5× des tatsächlichen Werts für jeden Zyklus, mit jeder anderen Eingabe ausschließlich aus vorausgehenden Daten, genau wie im Walk-Forward-Test —, so stellen wir fest, dass in allen vier Zyklen das Hoch über eine affin-potenzielle Formel mit hoher Genauigkeit vom Zufluss abhängt (mit einem mittleren Fehler MAPE von 0,2–0,4 %):
$$ p_{\text{top}}(\Delta\text{RCap}) \;\approx\; P_0 \;+\; K_{100}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{e}. \tag{30}$$Dabei ist \( P_0 \) der Preis bei null Zufluss, und \( K_{100} \) ist der Beitrag der ersten \( \$100\text{B} \) Zufluss zum Hochpreis; jede weitere \( \$100\text{B} \) fügt etwas weniger hinzu, einem Potenzgesetz mit Exponent \( e \) folgend:
| Zyklus | Basis \( P_0 \) | \( K_{100} \) (Beitrag der ersten \( \$100\text{B} \)) | Exponent \( e \) | \( R^2 \) |
|---|---|---|---|---|
| → Hoch 2017 | \( \$0.6\text{k} \) | \( \$19.0\text{k} \) | 0,977 | >0,9999 |
| → Hoch 2021 | \( \$6.2\text{k} \) | \( \$19.5\text{k} \) | 0,937 | >0,9999 |
| → Hoch 2025 | \( \$25.8\text{k} \) | \( \$15.8\text{k} \) | 0,944 | >0,9999 |
| → Hoch 2029 (vorausblickend) | \( \$62.8\text{k} \) | \( \$16.1\text{k} \) | 0,943 | >0,9999 |
Die Umwandlungsrate von Kapital in Preis ist stetig: Der Exponent \( e \) liegt in einem engen Band von \( 0.94\text{–}0.98 \), und \( K_{100} \) hat sich in der modernen Ära bei rund \( \$16\text{k} \) pro erster \( \$100\text{B} \) eingependelt. Die gesamte Entwicklung der „Formel“ jedes Zyklus steckt im Achsenabschnitt \( P_0 \) — dem Preis bei null Zufluss. Das ist die Kostenbasis-Drift, die durch den internen Coin-Umschlag erzeugt wird: Alte, billige Coins werden ausgegeben und zu aktuellen Preisen umgeschrieben, selbst ohne einen einzigen neuen Dollar, sodass \( P_0 \) das Gedächtnis allen zuvor eingetretenen Kapitals ist. Von Zyklus zu Zyklus ist es von vernachlässigbaren \( \$0.6\text{k} \) auf \( \$62.8\text{k} \) gewachsen — bereits ein Drittel der Basisfall-Prognose. Man beachte, dass ein reines Potenzgesetz ohne Achsenabschnitt (\( P_0 = 0 \)) die Maschine sichtbar schlechter anpasst und sein Exponent von Zyklus zu Zyklus driftet: Die wachsende ererbte Basis verbiegt die Beziehung, und ein Fit ohne Achsenabschnitt verschmilzt zwei verschiedene Mechanismen — ererbte Kostenbasis und frisches Kapital — zu einem einzigen Exponenten.
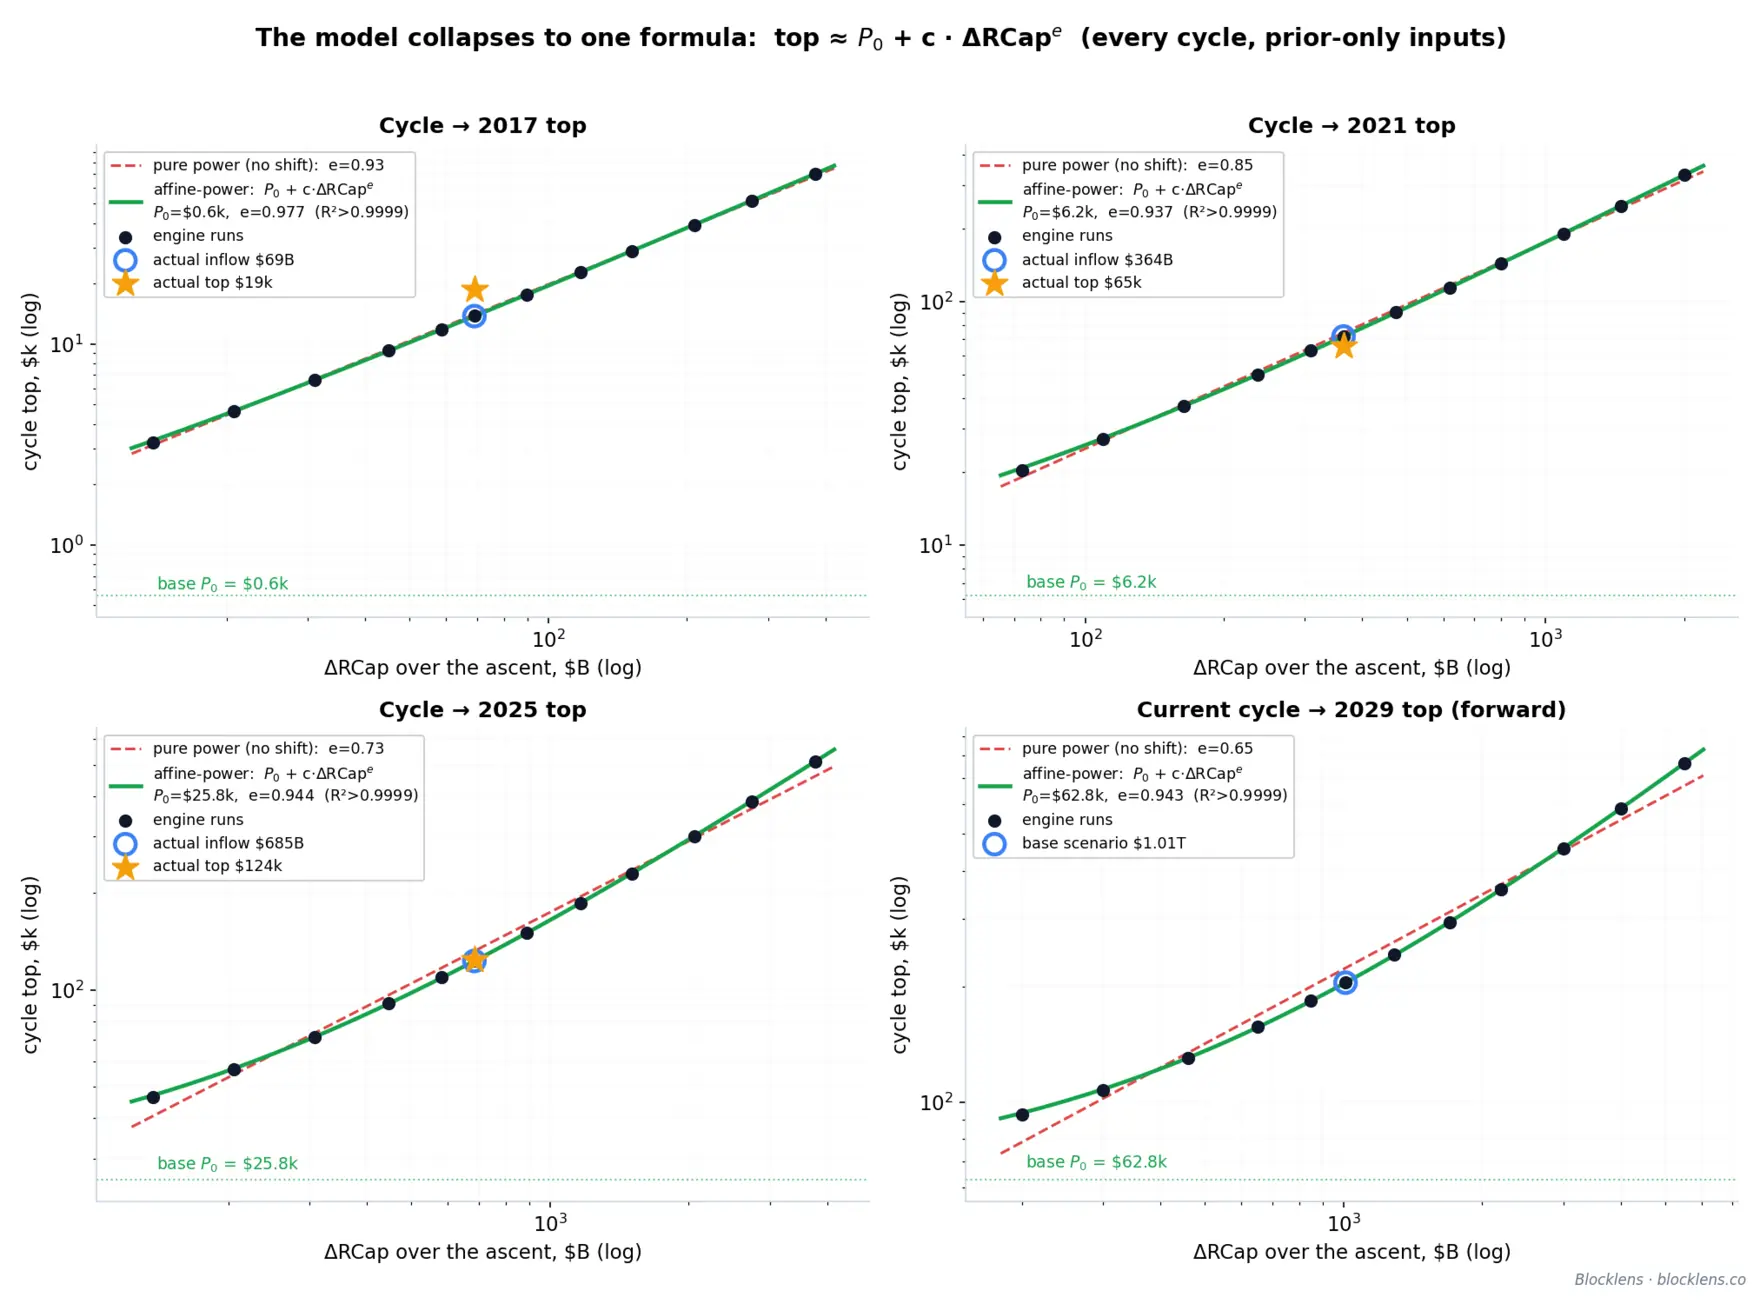
Für den kommenden Zyklus wird die Formel zu einem Hoch-Rechner: Man setzt seine eigene Schätzung des kumulierten Zuflusses ein und liest den vom Modell implizierten Preis ab, ohne die Maschine selbst laufen zu lassen. Nahe dem Basisszenario fügt jede \( +\$100\text{B} \) Zufluss \( \approx\$13\text{k} \) zum Hoch hinzu:
$$ p_{\text{top}} \;\approx\; \$62.8\text{k} \;+\; \$16.1\text{k}\cdot\left(\frac{\Delta\text{RCap}}{\$100\text{B}}\right)^{0.943}. \tag{31}$$Wir betonen die Grenzen der Anwendbarkeit. Diese Formel ist eine Momentaufnahme des Modells für den Zyklus 2026–2029 und darf nicht blind in künftige Zyklen übertragen werden: Wie die obige Tabelle zeigt, driften die Parameter systematisch von Zyklus zu Zyklus — allen voran die Basis \( P_0 \), die jeder Zyklus aus der gesamten vorausgehenden Kapitalhistorie erbt. Die Formel von 2017 hätte nichts über das Hoch von 2025 ausgesagt. Sie ist kein Ersatz für das Modell, sondern ein Bequemlichkeitswerkzeug für schnelle Berechnungen damit — eine Übersetzung von Kapitalzufluss-Erwartungen in den Modell-Hochpreis für den kommenden Zyklus.
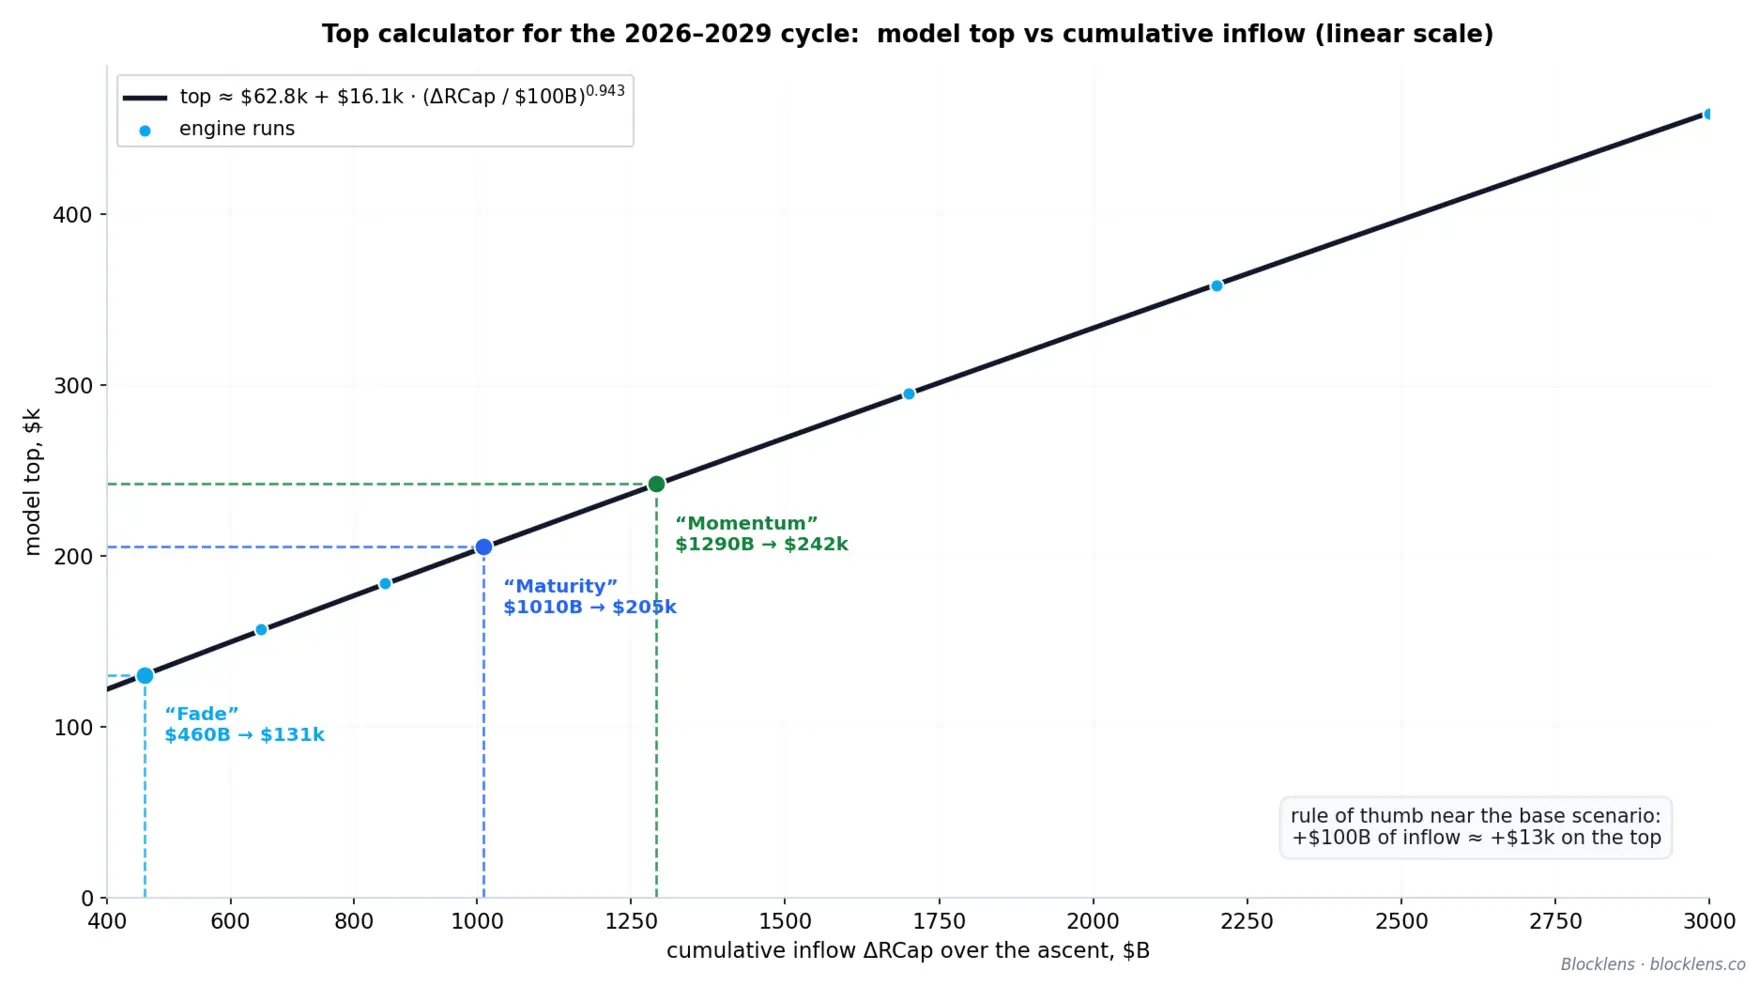
5. Schlussfolgerungen, Grenzen & nächste Schritte
Die Prognose eines komplexen Systems lässt sich stets vereinfachen, indem man seine Wechselbeziehungen und treibenden Faktoren nachzeichnet. Für Bitcoin ist der Treibstoff des Preises der Kapitalzufluss, und seine beste verfügbare Schätzung ist die Veränderung der Realized Cap: Die Metrik ist nahezu glatt, bewegt sich langsam und trägt mehr als 15 Jahre akkumulierter Historie. Es ist vergleichsweise einfach, sich eine Meinung darüber zu bilden, wie sich das Interesse am Krypto-Asset-Sektor — und damit indirekt der Kapitalzufluss — relativ zum vorigen Zyklus verändern wird.
Allzu oft werden Bitcoin-Bewertungen von Analysten aus der Luft gegriffen oder beruhen auf statistisch unbedeutenden Metriken der technischen Analyse. Der sorgfältige, methodisch strenge Ansatz hinter dem Blocklens-TOP-Modell erlaubt es uns, Schätzungen dieser Art auszusortieren: Wir halten es beispielsweise für unrealistisch, dass Bitcoin vor 2030 $1M erreicht, und einen Ausbruch über $500k im selben Zeitraum für unwahrscheinlich (unter der Annahme, dass die Dollarinflation auf ihrem aktuellen Niveau bleibt), weil dies innerhalb eines recht kurzen 3-Jahres-Fensters (von Boden bis Hoch) Kapitalzuflüsse in einer Größenordnung erfordern würde, wie sie in der gesamten Menschheitsgeschichte nur in einer Handvoll Anlageklassen beobachtet wurde (der US-Treasury-Markt, Chinas Neubau-Wohnungsmarkt von 2019–2021, US-Kriegsanleihen im Zweiten Weltkrieg und so weiter).
Was das Modell ist
Drei Eigenschaften definieren es.
Es ist mechanistisch, nicht statistisch. Der Preis wird aus der Inverse-Preis-Beziehung \( p_t = \text{inertia}(t) + \Delta\text{RCap}(t)/Q(t) \) zurückgewonnen, wobei \(Q(t)\) das tägliche Spend-Volumen in BTC ist und der Trägheits-Term die spend-gewichtete Kostenbasis der an dem Tag bewegten Coins. Nichts hier ist eine Black Box. Jede Größe — Kohortenangebot, Spend-Rate, Kostenbasis — ist eine beobachtbare On-Chain-Metrik mit ökonomischer Bedeutung.
Das Hoch ist endogen. Das Modell entdeckt das Hoch von selbst, aus einer einzigen negativen Rückkopplungsschleife. Steigt der Preis, steigt das LTH-Market-Value-to-Realized-Value-Verhältnis (MVRVLTH, Preis geteilt durch die LTH-Kostenbasis) mit ihm, und Long-Term Holder verteilen schneller, einem sanften Potenzgesetz folgend,
$$ c_{\text{LTH}}(t) = g\!\left(\text{MVRV}_{\text{LTH}}(t)\right) = 0.093 \cdot \text{MVRV}_{\text{LTH}}^{0.27}(t) \quad (\text{binned } R^2 \approx 0.857). \tag{32}$$Schnellere Distribution hebt das tägliche Spend-Volumen \(Q\), was das Wachstum von \(\Delta\text{RCap}/Q\) dämpft, was wiederum den Preis in ein Hoch hinein verlangsamt. Eben das Verhalten, das die Euphorie kennzeichnet, ist das Verhalten, das sie beendet.
Es validiert out-of-sample im modernen Regime. Unter einem strengen Out-of-Sample-Walk-Forward — jede Eingabe neu gefittet auf Daten streng vor jedem prognostizierten Zyklus, ohne Durchsickern aus der Zukunft, einschließlich des Angebotsverlaufs und der Emission — verortet das Modell das Hoch von 2025 auf 1 % genau (ein Fehler von −1 %), allein mit Daten bis 2022 zuzüglich des exakten Werts des künftigen Kapitalzuflusses. Das tatsächliche Hoch 2025 lag bei $124,414. Diese eine Zahl ist das Schlüsselergebnis dieser Arbeit: Ein Preisbildungsmodell mit jedem Verhaltensparameter, der nur auf Daten bis 2022 gefittet ist, gegeben die tatsächliche Zyklus-Zuflusssumme und den Kalender, reproduziert den Peak drei Jahre (einen vollen Bullenmarkt) in die Zukunft auf 1 % genau — mit jeder Eingabe, Angebotsdynamik eingeschlossen, ausschließlich auf vorausgehenden Daten gefittet.
Was das Modell nicht ist
Klarheit über die Reichweite eines Modells gehört zu seiner Spezifikation. Das Blocklens-TOP-Modell ist gerade deshalb mächtig, weil es eng gefasst ist, und es lohnt sich, über die Ränder explizit zu sein.
Es ist kein autonomes Orakel. Die Maschine bildet Kapitalzufluss auf Preis ab; sie prognostiziert den Zufluss nicht. Der kumulierte Einsatz von \(\Delta\text{RCap}\) über einen Aufstieg folgt \( \text{frac}(\tau) = \tau^{K}\), wobei \(\tau\) der verstrichene Anteil des Aufstiegs ist — stark back-loaded, mit nur ~7–24 % des Kapitals, das bis zur Mitte des Aufstiegs eingesetzt ist. Jeder vorausblickende Preisverlauf ist daher bedingt durch ein Gesamtzufluss-Szenario. Man nenne das Szenario, und das Modell liefert das Hoch: $460B Zyklus-Zufluss („Fade“) implizieren ~$131k, $1.01T („Maturity“) ~$205k, $1.29T („Momentum“) ~$242k. Umgekehrt betrieben erfordert BTC bei $500k \(\Delta\text{RCap} \approx \$3.3\text{T}\), während $1M ~$7.4T verlangt. Dies sind keine Prognosen; es ist der Wechselkurs zwischen eingesetztem Kapital und Preis, und das Kapital selbst bleibt eine Eingabe.
Regimewechsel sind grundsätzlich schwierig. Der Einsatz-Exponent \(K\) ist über die Historie hinweg nicht konstant. Frühe Zyklen setzten Kapital weit ungleichmäßiger ein (\(K \approx 6.5\text{–}7.0\) in 2013 und 2017); moderne Zyklen haben ein flacheres Profil (mit entlang davon sichtbaren aufeinanderfolgenden Sigmoid-Schüben): \(K \approx 2.7\text{–}2.8\). Der Zyklus 2021 sitzt mitten auf der Bruchlinie: \(K\) bricht mitten im Aufstieg von ~7 auf ~2,7 ein — ein struktureller Bruch, der aus den vorausgehenden Daten nicht erkennbar war. Der Out-of-Sample-Walk-Forward zeigt seinen Preis deutlich: Das Hoch 2021 überschießt um +10 %. Das Modell kann einen Regimewechsel nicht vorhersehen; es kann ihn erst bepreisen, sobald das neue Regime lesbar ist.
Die Stichprobe ist klein. Bitcoin hat rund fünf Zyklen durchlebt. Keine noch so große statistische Sorgfalt erzeugt Freiheitsgrade, die die Daten nicht enthalten, und jede Out-of-Sample-Aussage hier sollte mit dieser Obergrenze im Hinterkopf gelesen werden. Das ermutigende Signal — der Teil, der nahelegt, dass die Maschine echte Struktur erfasst und nicht Zufall — ist, dass out-of-sample die modernen Hochs bei +10 % (2021) und −1 % (2025) landen und die Tiefs lockerer: +30 % (2015), +25 % (2018), −15 % (2022), wobei die moderne Bodenabweichung vollständig durch den Boden und nicht durch die Kostenbasis erklärt wird — alles mit jeder Eingabe, die ausschließlich auf Daten vor dem prognostizierten Zyklus gefittet ist.
Nächste Schritte
Das Modell ist ein Fundament, und mehrere mögliche Verbesserungen ergeben sich natürlich aus dem Punkt, an dem es derzeit endet.
- Ein Mehrfaktormodell zur Vorhersage der Spend-Rate. Das Potenzgesetz für \(c_{\text{LTH}}\) ist eine Vereinfachung (es hängt von einem einzigen Faktor ab: der Profitabilität der Positionen der Long-Term Holder). In Wirklichkeit wird das Verhalten der Long-Term Holder stets von mehreren Faktoren zugleich geformt (Renditeerwartungen, Preis-Momentum, Zeitpunkt innerhalb des Zyklus und so weiter). Anspruchsvollere und genauere Modelle für \(c_{\text{LTH}}\) sind Gegenstand unserer künftigen Forschung.
- Prognose des Kapitalzuflusses und seiner zeitlichen Verteilung. Abschnitt 4 verwendet einen recht primitiven Satz von Szenarien für mögliche Kapitalzuflüsse. Der Zufluss selbst — und das Interesse am Krypto-Asset-Sektor — hängt klar von makroökonomischen Faktoren und dem Zustand benachbarter Kapitalmärkte ab. In künftigen Versionen des Blocklens-TOP-Modells werden wir versuchen, diese Lücke zu schließen und die beiden Modelle zu koppeln, um ein vollständiges Bild zu liefern.
- Live-Tracking. Alle Eingaben leiten sich aus den täglichen UTXO-Alterskohorten-Snapshots und Halter-Bewertungsmetriken von Blocklens ab, sodass das gesamte Modell als kontinuierlich aktualisierender Monitor laufen kann — der den sich nun entfaltenden Abstieg (Preis Mitte 2026 nahe $61.7k gegenüber dem Hoch 2025 von $124,414) in den projizierten Boden verfolgt und den nächsten Aufstieg neu bepreist, sobald Kapitalzufluss-Daten eintreffen.
Das Blocklens-TOP-Modell wird Ihnen die Zukunft nicht von allein verraten — und es gibt nicht vor, dass es das könnte. Was es tut, ist, eine Frage, die niemand beantworten kann — Wohin geht der Preis? — in eine zu verwandeln, die zumindest handhabbar ist: Wie viel Kapital wird eingesetzt? Beantworten Sie das, und der Rest ist einfache Arithmetik.
6. Glossar der Begriffe und Symbole
Jedes in diesem Bericht verwendete Symbol und jede Abkürzung sind hier gesammelt. Die Einträge sind zur leichteren Navigation gruppiert: zuerst Markt- und On-Chain-Grundgrößen, dann die Kohorten-Maschinerie, die Inverse-Preis-Maschine, der Hoch-Treiber und schließlich die Boden- und Zykluskonstrukte. Der Index \(g\) läuft über die beiden Kohorten \(\{\text{STH},\text{LTH}\}\); \(t\) bezeichnet einen Tag und \(a\) das Alter eines Coins in Tagen.
6.1 Markt- und On-Chain-Grundgrößen
| Begriff / Symbol | Definition |
|---|---|
| BTC | Bitcoin, das native Asset; auch die Einheit, in der Coin-Mengen (Angebot, Spend, Emission) gemessen werden. |
| UTXO | Unspent Transaction Output — ein On-Chain-Coin-Paket eines gegebenen BTC-Betrags, das den Zeitstempel seiner letzten Bewegung trägt; die atomare Einheit aller Kohortenbuchführung hier. |
| Coin-Alter, \(a\) | Verstrichene Tage, seit sich ein UTXO zuletzt bewegt hat; die Variable, nach der ein Coin als kurz- oder langfristig gehalten klassifiziert wird. |
| Preis, \(p_t\) | BTC-Spot-Schlusskurs in USD am Tag \(t\). |
| Emission, \(\text{iss}\) | Vom Protokoll pro Tag neu geschaffene BTC (die über den Tag summierte Block-Subsidy), bewertet zu \(p_t\), wenn sie dem realisierten Kapital hinzugefügt werden. |
| Market Cap | Zirkulierendes Angebot bewertet zum aktuellen Spot-Preis, \(S(t)\cdot p_t\); die „Papier“-Bewertung des Netzwerks. |
| Realized Cap (RCap) | Angebot bewertet zum zuletzt bewegten Preis jedes Coins statt zum Spot — die aggregierte USD-Kostenbasis aller Coins; das tatsächlich on-chain investierte Kapital. |
| \(\Delta\text{RCap}(t)\) | Tägliche Veränderung der Realized Cap; entspricht dem realisierten Gewinn/Verlust auf ausgegebene Coins zuzüglich der zum Spot-Preis bewerteten Emission (die Kernidentität). |
| Realized Price (RP) | Realized Cap geteilt durch das Angebot — die durchschnittliche Kostenbasis pro Coin, in USD. Pro Kohorte berechnet ergibt sie die Kohorten-Kostenbasis (siehe \(RP_{\text{LTH}}\)). |
| \(RP_{\text{LTH}}\) | LTH-Realized-Price — die Long-Term-Holder-Kostenbasis (Realized Cap der LTH-Coins geteilt durch das LTH-Angebot); der Anker des Bodenmodells und die Größe, die die Realized-Cap-Buchführung prognostiziert. |
| MVRV | Market-Value-to-Realized-Value-Verhältnis, \(\text{Market Cap}/\text{Realized Cap}\) (gleichbedeutend \(p_t/RP\)); ein dimensionsloses Maß des aggregierten unrealisierten Gewinns. |
| MVRVLTH / MVRVSTH | MVRV berechnet innerhalb einer einzelnen Kohorte, \(p_t/RP_g\); MVRVLTH (Preis über der LTH-Kostenbasis) steuert die Distribution der Long-Term Holder und wirkt als der bestimmende Treiber sowohl des Hochs als auch des Tiefs. |
| SOPR | Spent Output Profit Ratio — für die an einem bestimmten Tag bewegten Coins der Verkaufspreis geteilt durch den Preis, zu dem eben diese Coins erworben wurden; SOPR \(>1\) bedeutet, dass die Verkäufer des Tages im Mittel einen Gewinn realisierten. |
| \(p_{\text{SOPR}}^{g}\) | SOPR-Kostenbasis der Kohorte \(g\): der volumengewichtete Entstehungspreis der Coins, die diese Kohorte an dem Tag tatsächlich ausgab, \(p_{\text{SOPR}}^{g}=p_t-\Delta\text{RCap}_g/V_g\). Diese Kostenbasis der ausgegebenen Coins — nicht die der Bestände — geht in den Realized-P/L-Term ein. |
6.2 Kohorten und die Altersgewichtungs-Kerne
| Begriff / Symbol | Definition |
|---|---|
| Kohorte | Eine der beiden altersdefinierten Halterklassen, in die jeder Coin nach Wert aufgeteilt wird: Short-Term Holder und Long-Term Holder. |
| STH | Short-Term Holder — jüngst bewegte Coins (niedriges Alter); hoher Umschlag; sie geben zuerst ihre jüngsten Coins aus. |
| LTH | Long-Term Holder — Coins, lange genug gehalten, um den oberen Altersbereich zu dominieren; spärliche Verkäufer, deren Beschleunigung Zyklushochs bildet. |
| \(W_{\text{LTH}}(a)\) | Logistisches Altersgewicht, das den LTH-Zugehörigkeitsanteil eines Coins zuweist, \(W_{\text{LTH}}(a)=1/\!\left(1+e^{-0.1(a-155)}\right)\), begrenzt auf 0 unterhalb von 100 Tagen und 1 oberhalb von 210 Tagen; \(\sim\!155\) Tage ist die weiche STH/LTH-Grenze, mit \(W_{\text{STH}}(a)\) \(=1-W_{\text{LTH}}(a)\). |
| \(m(a)\), Zugehörigkeitszuwachs-Kern („die Glocke“) | Täglich im Alter \(a\) gewonnene LTH-Zugehörigkeit, \(m(a)=W_{\text{LTH}}(a)-W_{\text{LTH}}(a-1)\) — die diskrete Ableitung des logistischen Sigmoids, eine glockenförmige Kurve über Alter \(\sim\!100\text{–}210\) Tage. Sie ist die Altersverteilung der täglich in die LTH-Menge eintretenden Coins und damit der natürliche Kern für die LTH-Kostenbasis. |
| \(S_g\), Angebot | Gesamte von Kohorte \(g\) gehaltene BTC; \(S(t)=S_{\text{STH}}(t)+S_{\text{LTH}}(t)\), mit protokollgegebenem Gesamtangebot \(S(t)\). |
| \(V_g\) | An einem bestimmten Tag von Kohorte \(g\) ausgegebene (bewegte) BTC. |
| \(c_g\), Spend-Rate | Tägliche Spend-Rate der Kohorte, ausgedrückt als Prozentsatz, \(c_g=V_g/S_g\) — der Anteil der Bestände einer Kohorte, der an dem Tag transagiert wird. Betriebsbereiche: \(c_{\text{STH}}\approx 4.2\%/\text{Tag}\), \(c_{\text{LTH}}\approx 0.08\text{–}0.13\%/\text{Tag}\). |
| \(M(t)\), Alterungszufluss | STH\(\rightarrow\)LTH-Reifungsfluss: BTC, die täglich mit dem Altern der Coins in die LTH-Menge übertreten, \(M(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\) — endogen aus der tatsächlichen Altersstruktur des Angebots gelesen (historisch im Mittel \(\sim\!16.3\)k BTC/Tag); der Quellterm, der das LTH-Angebot wachsen lässt. |
6.3 Die Inverse-Preis-Maschine und der Hoch-Treiber
| Begriff / Symbol | Definition |
|---|---|
| \(Q(t)\), tägliches Spend-Volumen | Tägliches Spend-Volumen in BTC, \(Q(t)=c_{\text{STH}}(t)S_{\text{STH}}(t)+c_{\text{LTH}}(t)S_{\text{LTH}}(t)+\text{iss}(t)\) — das gesamte Coin-Volumen, über das der Kapitalfluss des Tages verteilt wird; der Nenner der Inverse-Preis-Beziehung. |
| inertia (Trägheit) | Spend-gewichtete Kostenbasis der Bewegungen des Tages, \(\text{inertia}=(c_{\text{STH}}S_{\text{STH}}\,p_{\text{SOPR,STH}}+c_{\text{LTH}}S_{\text{LTH}}\,p_{\text{SOPR,LTH}})/Q\); das Preisniveau, zu dem die Maschine zurückkehrt, bevor der Kapitalfluss sie verschiebt, ergibt \(p_t=\text{inertia}(t)+\Delta\text{RCap}(t)/Q(t)\). |
| CV | Variationskoeffizient — Standardabweichung geteilt durch Mittel, die einheitenfreie Variabilität eines Treibers (z. B. der CV von \(c_{\text{LTH}}\) \(\approx 144\%\)). |
| Sensitivitätsgesetz | Der Einfluss eines Treibers pro \(\sigma\) auf \(Q\) entspricht seinem CV mal seinem Gewicht in \(Q\); somit setzt \(c_{\text{STH}}\) das Niveau von \(Q\), während \(c_{\text{LTH}}\), gering im Gewicht, aber riesig in der Variabilität, das Hoch bildet. |
| \(g(\cdot)\), Distributions-Feedback | Der Hoch-Treiber: LTH-Spend-Rate als Potenzgesetz von MVRVLTH, \(c_{\text{LTH}}=g(\text{MVRV}_{\text{LTH}})=0.093\cdot\text{MVRV}_{\text{LTH}}^{0.27}\) (gruppiert \(R^2\approx 0.857\)). Eine negative Rückkopplung: höherer Preis hebt MVRV, beschleunigt das LTH-Verkaufen, hebt \(Q\) und verlangsamt den Preis in ein Hoch. |
6.4 Kapitaleinsatz, das Tief und die Zyklusform
| Begriff / Symbol | Definition |
|---|---|
| \(\tau\) | Verstrichener Anteil eines Aufstiegs, von 0 am Boden bis 1 am Hoch; die Uhr des Einsatzprofils. |
| \(K\), Einsatz-Exponent | Krümmung des kumulierten Kapitaleinsatzes, \(\text{frac}(\tau)=\tau^{K}\) (bis \(\tau\) eingesetzter Anteil am gesamten \(\Delta\text{RCap}\) des Zyklus); ein größeres \(K\) bedeutet stärker back-loaded Einsatz. Moderne Zyklen \(K\approx 2.7\text{–}2.8\); frühe Zyklen \(K\approx 6.5\text{–}7.0\). |
| \(\text{MVRV}_{\text{LTH}}^\text{floor}\) | Das MVRVLTH-Niveau, bei dem die aggregierte Position der Long-Term Holder tief genug im Minus ist, dass sich das Verkaufen selbst erschöpft — die Bodenbedingung. Empirisch \(0.70\) (2011), \(0.66\) (2015), \(0.73\) (2018), \(0.82\) (2022), über die Zyklen steigend; der Bericht verwendet künftig \(\approx 0.85\). |
| \(p_{\text{bottom}}\) | Modelliertes Zyklustief, \(p_{\text{bottom}}=\text{MVRV}_{\text{LTH}}^\text{floor}\times RP_{\text{LTH}}(t_{\text{bottom}})\), erreicht bei \(t_{\text{bottom}}\approx\text{Hoch}+365\) Tagen (moderne Abstiege dauerten 363 und 366 Tage). |
| \(P_{\text{in}}(t)\) | Durchschnittlicher Entstehungspreis der am Tag \(t\) in die LTH-Menge reifenden Coins, gewichtet mit der reifenden Menge: \(P_{\text{in}}(t)=\sum_a S_{\text{age}}(t,a)\,m(a)\,p_{t-a}\big/\sum_a S_{\text{age}}(t,a)\,m(a)\); die Eingabe, die das RCLTH-Konto verbucht. |
| ATH | All-Time High — der höchste je bis zu einem gegebenen Datum verzeichnete Preis (das Zyklushoch 2025 lag bei \$124,414). |
| Drawdown | Prozentualer Rückgang von einem früheren Peak (ATH) zu einem späteren Tief; die Tiefe eines Bärenmarktes, die sich mit der Reifung des Marktes komprimiert. |
| Kapitulation | Die Phase des erzwungenen, verlustrealisierenden Verkaufens nahe einem Boden, wenn Halter Coins unter Kosten abgeben und der unrealisierte Verlust erschöpft wird. |
| MAPE | Mean Absolute Percentage Error — der Durchschnitt von \(|\hat{y}/y-1|\) über alle Prognosen, in Prozent ausgedrückt; ein Standardmaß der Prognosegenauigkeit, bei dem sich positive und negative Abweichungen nicht aufheben. Ein MAPE von 5 % bedeutet, dass die Prognose im Mittel um 5 % vom tatsächlichen Wert abweicht, in beide Richtungen. |